
Mercato dei data center green: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
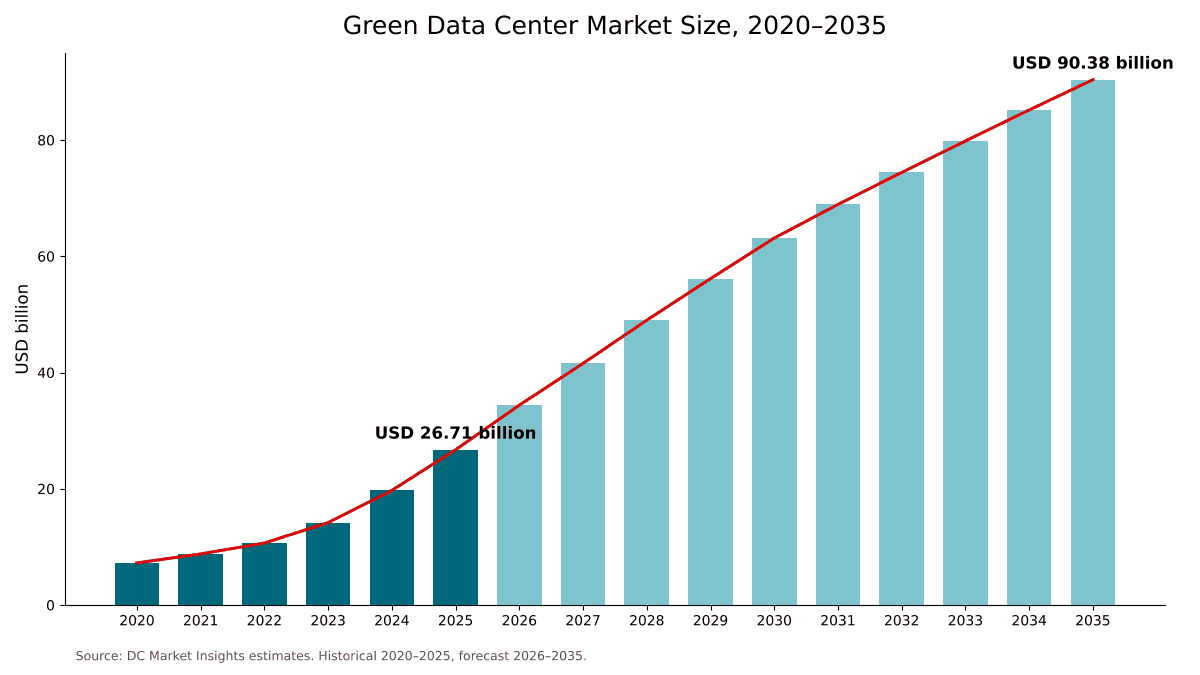
Nel 2025 il valore del Mercato dei data center green era pari a USD 26.71 miliardi; si prevede che raggiunga USD 90.38 miliardi entro il 2035, con un CAGR del 12.96%. North America rappresenta 41.4% del mercato.
 A cura di Satyabrat Rajawat, Senior Research Analyst, consulenza strategica
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi di prezzi e costi
- 06Norme e regolamentazione
- 07Analisi della supply chain e della catena del valore
- 08Dimensione e previsione del Mercato globale dei data center green
- 09Mercato per componente
- 10Mercato per tecnologia di raffreddamento
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 15Aziende analizzate
Analisi regionale
- North America41.4%
- Asia Pacific28.4%
- Europe21.3%
- Latin America4.7%
- Middle East and Africa4.2%
Aziende analizzate
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Siemens
- Johnson Controls
- Trane Technologies
- Carrier
- Daikin
- STULZ
- Rittal
- Delta Electronics
- Huawei Digital Power
- Legrand
- Mitsubishi Electric
Analisi completa
Il Mercato dei data center green comprende i sistemi di alimentazione ad alta efficienza energetica, il raffreddamento efficiente e a liquido, il software di monitoraggio e gestione dell’energia e i servizi di progettazione, retrofit e integrazione che consentono a un data center di operare con una bassa efficacia nell’uso dell’energia (PUE) e con elettricità a basse emissioni di carbonio. DC Market Insights valuta il Mercato globale dei data center green in USD 26,71 miliardi nel 2025 e prevede USD 90,38 miliardi entro il 2035, con un CAGR del 12,96%. Il valore 2025 è costruito a partire dalle nuove costruzioni: DC Market Insights stima che nel 2025 siano stati completati circa 12,0 GW di nuova capacità IT, di cui 6,86 GW considerati con requisiti green; a circa USD 2,18 milioni di sistemi di alimentazione, raffreddamento e gestione per MW nelle sale convenzionali e USD 3,09 milioni per MW nelle sale AI, ne risultano USD 17,92 miliardi di spesa per nuove costruzioni, i retrofit di efficienza su una base installata stimata in circa 102 GW aggiungono USD 5,21 miliardi e i servizi aggiungono USD 3,58 miliardi. Le soluzioni di raffreddamento sono la componente a crescita più rapida, al 14,58% annuo, perché le sale AI passano dall’aria al raffreddamento a liquido direct-to-chip, e Medio Oriente e Africa sono la regione a crescita più rapida, al 15,18% annuo, poiché DC Market Insights prevede che la capacità dei campus AI in Arabia Saudita e negli Emirati Arabi Uniti cresca partendo da una base installata ridotta.
Sintesi
La dimensione del Mercato globale dei data center green è stata valutata in USD 7,25 miliardi nel 2020, ha raggiunto USD 26,71 miliardi nel 2025 e si prevede che raggiunga USD 90,38 miliardi entro il 2035, con un CAGR del 12,96% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei data center green 2025 | USD 26,71 miliardi |
| Mercato dei data center green, CAGR | 12,96% |
| Dimensione del Mercato dei data center green 2035 | USD 90,38 miliardi |
Il Mercato dei data center green è cresciuto del 29,80% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 35,4% rispetto al 2024, quando il mercato si attestava a USD 19,72 miliardi. Le sale AI spiegano il balzo: DC Market Insights stima che abbiano rappresentato il 35% della nuova capacità nel 2025 contro il 3% nel 2020, e che contengano per MW più apparecchiature green di alimentazione e raffreddamento rispetto alle sale convenzionali. La crescita rallenta al 12,96% annuo dal 2025 al 2035 perché la spesa per MW nelle sale AI diminuisce con l’aumento della densità dei rack, anche se i completamenti annuali di capacità più che raddoppiano fino a 27,0 GW entro il 2035 e la quota con requisiti green della nuova capacità sale dal 57,2% all’87,9%.
La domanda di elettricità definisce la posta in gioco. L’Agenzia internazionale dell’energia (IEA) stima che nel 2024 i data center abbiano consumato circa 415 TWh di elettricità, intorno all’1,5% del consumo mondiale, e prevede che la domanda più che raddoppi fino a circa 945 TWh entro il 2030 (Fonte: rapporto IEA Energy and AI). Ogni punto di PUE eliminato da questo carico vale di più ogni anno.
Perimetro del mercato: che cosa comprende il Mercato dei data center green?
Il Mercato dei data center green comprende la spesa per alimentazione, raffreddamento, monitoraggio e servizi che rende un data center misurabilmente efficiente e a basse emissioni di carbonio, valutata alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 26,71 miliardi nel 2025.
Inclusi. Sistemi di alimentazione nelle strutture con requisiti green, come gruppi di continuità (UPS) ad alta efficienza, batterie agli ioni di litio, quadri elettrici e distribuzione intelligente dell’energia; sistemi di raffreddamento come economizzatori, chiller ad alta temperatura, raffreddamento a liquido direct-to-chip e a immersione, scambiatori di calore rear-door e in-row e apparecchiature per il recupero del calore; software di gestione dell’infrastruttura del data center (DCIM) e di gestione dell’energia; e servizi di consulenza, progettazione, audit energetico, integrazione dei retrofit e manutenzione. Una struttura è considerata con requisiti green quando è progettata per un PUE pari o inferiore a 1,3 o possiede una certificazione di efficienza equivalente. I retrofit di efficienza nelle strutture più vecchie sono inclusi qualunque sia il loro PUE di partenza.
Esclusi. Acquisti di elettricità e contratti di acquisto di energia (PPA), impianti di generazione in sito come parchi solari o reattori, server, apparecchiature di storage e di rete, l’involucro edilizio e il terreno, e i sistemi di alimentazione e raffreddamento installati in nuove strutture che non soddisfano la soglia di progettazione green.
Come si articolano i segmenti. La ripartizione per componente copre l’intero valore di USD 26,71 miliardi. La ripartizione per tecnologia di raffreddamento suddivide soltanto la componente delle soluzioni di raffreddamento, pari a USD 9,92 miliardi nel 2025. Le ripartizioni per tipo di data center, settore verticale e regione suddividono ciascuna il totale complessivo del mercato.
Fattori trainanti: che cosa spinge il Mercato dei data center green?
Tre fattori spiegano la maggior parte della crescita del Mercato dei data center green: le sale AI che richiedono USD 3,09 milioni di sistemi di alimentazione e raffreddamento per MW, le norme vincolanti sull’efficienza in Europa e in Asia, e gli impegni degli operatori per un’elettricità priva di emissioni di carbonio, che funzionano solo se il carico stesso è efficiente.
Le sale AI contengono USD 3,09 milioni di alimentazione e raffreddamento green per MW
Una sala di addestramento con unità di elaborazione grafica (GPU) concentra un calore che l’aria non riesce a rimuovere in modo efficiente, per cui le nuove sale AI utilizzano il raffreddamento a liquido e una distribuzione dell’energia ad alta densità. DC Market Insights stima il contenuto di alimentazione, raffreddamento e gestione di una sala AI con requisiti green in USD 3,09 milioni per MW nel 2025, contro USD 2,18 milioni per MW per una sala convenzionale, e considera con requisiti green il 78% della nuova capacità AI contro il 46% della nuova capacità convenzionale. I risultati dei fornitori mostrano il cambiamento: gli ordini organici di Vertiv nel quarto trimestre 2025 sono aumentati di circa il 252% su base annua, e Schneider Electric ha registrato una crescita a tre cifre della domanda su base annua nel suo segmento dei soli data center nel quarto trimestre 2025. Gli skid prefabbricati di alimentazione e raffreddamento per le sale AI sono trattati nel report sul Mercato dei data center modulari.
Le norme sull’efficienza trasformano gli obiettivi di PUE in requisiti di progettazione
La regolamentazione ora inserisce il PUE nella legge. La legge tedesca sull’efficienza energetica (EnEfG) impone ai data center che entrano in funzione dal 1° luglio 2026 di raggiungere un PUE pari o inferiore a 1,2, mentre i data center entrati in funzione prima del 1° luglio 2026 devono mantenere un PUE pari o inferiore a 1,5 dal 1° luglio 2027 e pari o inferiore a 1,3 dal 1° luglio 2030. Il piano d’azione speciale della Cina per i data center verdi e a basse emissioni di carbonio ha fissato per la fine del 2025 l’obiettivo di un PUE medio inferiore a 1,5, con i nuovi siti di grandi dimensioni e hyperscale a 1,25 o meno, e l’Infocomm Media Development Authority (IMDA) di Singapore punta a far operare tutti i data center del paese con un PUE pari o inferiore a 1,3. Rispetto al PUE medio ponderato di 1,54 indicato dagli intervistati dell’indagine globale 2025 dell’Uptime Institute, il passaggio a 1,2 riduce del 22,1% l’energia totale della struttura a parità di carico IT, e sono proprio la spesa per apparecchiature e retrofit che questo mercato misura.
Gli impegni per l’energia priva di emissioni aumentano il valore di ogni megawatt risparmiato
Gli operatori contrattano ormai energia pulita con anni di anticipo e su scala nucleare. Nel gennaio 2026 Meta ha annunciato accordi con Vistra, TerraPower e Oklo che sostengono fino a 6,6 GW di energia pulita nuova ed esistente entro il 2035, e nell’ottobre 2025 Google ha concordato l’acquisto di energia dalla centrale nucleare Duane Arnold di NextEra da 615 MW in Iowa, il cui riavvio è previsto da NextEra entro il primo trimestre 2029, in attesa delle approvazioni regolamentari. Ogni MW di consumo accessorio eliminato grazie ad alimentazione e raffreddamento efficienti libera una fornitura scarsa di energia priva di emissioni per il carico IT. DC Market Insights prevede che la quota con requisiti green della nuova capacità salga dal 57,2% nel 2025 all’87,9% nel 2035.
Tendenze di mercato: come sta cambiando la progettazione dei data center green?
La progettazione dei data center green si sta spostando dal raffreddamento ad aria efficiente al raffreddamento a liquido, dalla rendicontazione dell’energia al recupero del calore e dal raffreddamento evaporativo ad alto consumo d’acqua ai sistemi a circuito chiuso, con il raffreddamento a liquido direct-to-chip in crescita del 21,81% annuo fino al 2035.
Il raffreddamento a liquido direct-to-chip cresce da USD 2,41 miliardi a USD 17,33 miliardi
Il raffreddamento a liquido direct-to-chip sottrae calore ai processori con un circuito di refrigerante anziché con l’aria ambiente, il che riduce l’energia dei ventilatori e consente acqua di impianto più calda e più ore di free cooling. DC Market Insights valuta i sistemi direct-to-chip green in USD 2,41 miliardi nel 2025, pari al 24,3% della spesa per il raffreddamento green, in crescita a USD 17,33 miliardi e al 44,8% entro il 2035. I fornitori sono entrati nel segmento tramite acquisizioni: Eaton ha completato l’acquisto di Boyd Thermal il 12 marzo 2026 per USD 9,55 miliardi al netto della liquidità acquisita, e Boyd Thermal aveva previsto per il 2026 vendite per USD 1,7 miliardi, di cui USD 1,5 miliardi nel raffreddamento a liquido. L’hardware di distribuzione del refrigerante alla base di questi circuiti è dimensionato nel report sul Mercato dei collettori per il raffreddamento a liquido dei data center.
Il recupero del calore passa dai progetti pilota all’obbligo di legge
L’EnEfG tedesca impone una quota di energia recuperata di almeno il 10% per i data center che entrano in funzione dal 1° luglio 2026, e una quota pianificata di almeno il 15% per quelli che entrano in funzione dal 1° luglio 2027 e del 20% per quelli che entrano in funzione dal 1° luglio 2028. I sistemi di recupero del calore, che cedono calore a bassa temperatura alle reti di teleriscaldamento, sono la tecnologia di raffreddamento a crescita più rapida nel Mercato dei data center green, al 22,45% annuo, da USD 347,28 milioni nel 2025 a USD 2,63 miliardi nel 2035.
Il raffreddamento a circuito chiuso riduce il consumo d’acqua
Nel dicembre 2024 Microsoft ha dichiarato che un progetto di data center lanciato nell’agosto 2024 non consuma acqua per il raffreddamento, grazie al riciclo dell’acqua in un circuito chiuso. DC Market Insights include nelle soluzioni di raffreddamento green i dry cooler, i chiller e gli scambiatori di calore dei progetti a circuito chiuso.
Sfide di mercato: che cosa frena il Mercato dei data center green?
La capacità della rete elettrica e il sovrapprezzo delle apparecchiature green per gli operatori più piccoli sono i due vincoli che, secondo DC Market Insights, rallenteranno il Mercato dei data center green, mantenendo la crescita della spesa dei data center enterprise al 7,69% annuo contro il 14,04% dei data center hyperscale.
La capacità della rete è in ritardo rispetto alla domanda dei data center
L’energia necessaria per far funzionare le nuove sale arriva più lentamente delle sale stesse. Un rapporto del Lawrence Berkeley National Laboratory per il Dipartimento dell’Energia degli Stati Uniti ha rilevato che i data center statunitensi hanno consumato circa 176 TWh di elettricità nel 2023, il 4,4% del consumo degli Stati Uniti, e potrebbero arrivare a consumarne dal 6,7% al 12% entro il 2028 (Fonte: comunicato del Dipartimento dell’Energia degli Stati Uniti).
Gli operatori enterprise ed edge affrontano un sovrapprezzo più elevato
Gli operatori più piccoli pagano di più per MW per l’efficienza, perché i costi di ingegneria e dei sistemi di controllo non si riducono in proporzione al carico. DC Market Insights stima che i servizi rappresentino il 16,8% della spesa green dei data center enterprise nel 2025, contro il 12,4% per i siti hyperscale, e che i data center enterprise scendano dal 17,1% del Mercato dei data center green nel 2025 al 10,6% entro il 2035, man mano che i loro carichi di lavoro si spostano verso il cloud e la colocation.
Opportunità di mercato: dove sono i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi del Mercato dei data center green sono i retrofit di efficienza di una base installata che quasi triplica entro il 2035, del valore di USD 18,41 miliardi in quell’anno, e i servizi per il raffreddamento a liquido, in cui i fornitori stanno acquisendo competenze in anticipo rispetto alla domanda.
La spesa di retrofit cresce da USD 5,21 miliardi a USD 18,41 miliardi
DC Market Insights modella la spesa per i retrofit di efficienza in USD 5,21 miliardi nel 2025 su una base installata che DC Market Insights stima in circa 102 GW, in crescita a USD 18,41 miliardi nel 2035 su circa 293 GW.
I servizi per il raffreddamento a liquido diventano una linea di ricavi a sé
Nel dicembre 2025 Vertiv ha completato l’acquisizione, per circa USD 1,0 miliardi, di PurgeRite, fornitore di servizi di lavaggio meccanico, spurgo e filtrazione per i data center, per ampliare i propri servizi per il raffreddamento a liquido. DC Market Insights prevede che i servizi crescano del 14,15% annuo, da USD 3,58 miliardi nel 2025 a USD 13,46 miliardi nel 2035, più rapidamente delle soluzioni di alimentazione al 10,96%.
Prezzi: quanto costa per MW l’infrastruttura di un data center green?
Una sala di data center convenzionale con requisiti green richiede circa USD 2,18 milioni di sistemi di alimentazione, raffreddamento e gestione per MW di carico IT nel 2025, e una sala AI con requisiti green circa USD 3,09 milioni per MW. Si tratta di stime di DC Market Insights relative ad apparecchiature e software all’interno della struttura, esclusi servizi, apparecchiature IT e involucro edilizio.
| Spesa per infrastruttura green per MW | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Sala convenzionale (USD milioni) | 2,05 | 2,18 | 2,31 | 2,45 |
| Sala AI (USD milioni) | 3,45 | 3,09 | 2,76 | 2,47 |
| Quota con requisiti green, convenzionale | 30,0% | 46,0% | 62,0% | 78,0% |
| Quota con requisiti green, AI | 60,0% | 78,0% | 85,5% | 93,0% |
Le due linee di costo convergono. La spesa convenzionale per MW aumenta di circa l’1,2% annuo, man mano che economizzatori, misurazione e UPS a maggiore efficienza diventano standard. La spesa AI per MW diminuisce di circa il 2,2% annuo perché ogni generazione di rack colloca più potenza di calcolo dietro lo stesso circuito di raffreddamento e la stessa catena di alimentazione.
Norme e regolamentazione: quali regole definiscono i data center green?
Cinque insiemi di regole definiscono che cosa un data center green deve misurare e raggiungere: le metriche ISO/IEC 30134, l’ASHRAE Standard 90.4, il sistema di valutazione UE dei data center, l’EnEfG tedesca e gli obiettivi nazionali di PUE in Cina e a Singapore.
ISO/IEC 30134-2:2026. La norma internazionale definisce il PUE come indicatore chiave di prestazione per l’efficienza energetica dei data center; la seconda edizione è stata pubblicata nel gennaio 2026 e sostituisce l’edizione del 2016.
ASHRAE Standard 90.4-2022. La norma dell’American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE) stabilisce i requisiti minimi di efficienza energetica per la progettazione e il funzionamento dei data center.
Sistema di valutazione UE dei data center. In base alla direttiva sull’efficienza energetica e al Regolamento delegato (UE) 2024/1364 della Commissione, gli operatori di data center con una potenza IT installata di almeno 500 kW comunicano dati su energia e sostenibilità a una banca dati europea, la prima volta entro il 15 settembre 2024, poi entro il 15 maggio 2025 e ogni anno successivo.
EnEfG tedesca. La legge in vigore fissa un limite di PUE di 1,2 per i data center che entrano in funzione dal 1° luglio 2026, quote di energia recuperata dal 10% al 20% e un requisito di elettricità rinnovabile del 50% dal 1° gennaio 2024 e del 100% dal 1° gennaio 2027. Il 24 giugno 2026 il governo federale ha approvato un progetto di modifica che allenterebbe i limiti per i siti esistenti a 1,6 dal luglio 2027 e a 1,4 dal luglio 2030 e sposterebbe la scadenza per il 100% di energia rinnovabile al 1° gennaio 2030; finché il parlamento non lo adotta, si applicano i valori attuali.
Cina e Singapore. Il piano d’azione nazionale cinese punta a un PUE medio inferiore a 1,5 entro la fine del 2025 e a 1,25 o meno per i nuovi siti di grandi dimensioni e hyperscale. La Green Data Centre Roadmap di Singapore mira a fornire almeno 300 MW di capacità aggiuntiva di data center nel breve termine, e l’IMDA punta a far operare tutti i data center con un PUE pari o inferiore a 1,3.
Segmentazione del mercato: quale segmento guida il Mercato dei data center green?
Le soluzioni di alimentazione guidano il Mercato dei data center green con USD 10,82 miliardi, pari al 40,5% del valore 2025, i data center hyperscale guidano gli acquirenti con il 46,3%, e IT e telecomunicazioni guidano i settori verticali con il 41,8%. Le soluzioni di raffreddamento sono il segmento a crescita più rapida per componente, al 14,58% annuo, contro il 10,96% delle soluzioni di alimentazione, perché le sale AI sostituiscono l’aria ambiente con circuiti di raffreddamento a liquido che contengono più valore di apparecchiature per MW.
Per componente: le soluzioni di alimentazione guidano con il 40,5%
| Componente | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Soluzioni di alimentazione | 10,82 | 40,5% | 30,61 | 10,96% |
| Soluzioni di raffreddamento | 9,92 | 37,1% | 38,69 | 14,58% |
| Software di monitoraggio e gestione | 2,38 | 8,9% | 7,62 | 12,32% |
| Servizi | 3,58 | 13,4% | 13,46 | 14,15% |
Secondo le traiettorie di crescita previste, le soluzioni di raffreddamento superano le soluzioni di alimentazione prima del 2030 e raggiungono il 42,8% del Mercato dei data center green entro il 2035.
Per tecnologia di raffreddamento: il raffreddamento ad aria con economizzatori guida con il 58,4%
| Tecnologia di raffreddamento | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Raffreddamento ad aria con economizzatori | 5,79 | 58,4% | 12,07 | 7,62% |
| Raffreddamento a liquido direct-to-chip | 2,41 | 24,3% | 17,33 | 21,81% |
| Raffreddamento a immersione | 0,57 | 5,7% | 3,79 | 20,96% |
| Scambiatori di calore rear-door e in-row | 0,80 | 8,1% | 2,86 | 13,55% |
| Sistemi di recupero del calore | 0,35 | 3,5% | 2,63 | 22,45% |
Le quote si riferiscono alla componente delle soluzioni di raffreddamento. Secondo le traiettorie di crescita previste, il raffreddamento a liquido direct-to-chip supera il raffreddamento ad aria con economizzatori intorno al 2032, e il raffreddamento a immersione, del valore di USD 565,56 milioni nel 2025, cresce quasi altrettanto rapidamente.
Per tipo di data center: i data center hyperscale guidano con il 46,3%
| Tipo di data center | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale | 12,37 | 46,3% | 46,00 | 14,04% |
| Data center di colocation | 7,67 | 28,7% | 25,40 | 12,72% |
| Data center enterprise | 4,57 | 17,1% | 9,58 | 7,69% |
| Data center edge e modulari | 2,11 | 7,9% | 9,40 | 16,11% |
I data center edge e modulari crescono più rapidamente, al 16,11% annuo, perché DC Market Insights modella quasi tutta la nuova capacità prefabbricata in fabbrica come dotata di requisiti green. I fornitori di colocation acquistano infrastrutture green per rispettare gli impegni assunti con i clienti: Equinix ha dichiarato che l’energia rinnovabile ha coperto il 96% del proprio consumo globale di elettricità nel 2024, e Digital Realty ha dichiarato una copertura rinnovabile globale del 93% nel 2025.
Per settore verticale: IT e telecomunicazioni guidano con il 41,8%
Gli operatori IT e delle telecomunicazioni rappresentano USD 11,17 miliardi (41,8%) della domanda 2025 e crescono del 13,85% annuo fino a USD 40,85 miliardi entro il 2035. Seguono banche, servizi finanziari e assicurazioni (BFSI) con USD 4,35 miliardi (16,3%), poi retail ed e-commerce con USD 2,91 miliardi (10,9%), governo e difesa con USD 2,83 miliardi (10,6%), sanità con USD 1,92 miliardi (7,2%), altri con USD 1,82 miliardi (6,8%) ed energia e utility con USD 1,71 miliardi (6,4%). Nel modello di DC Market Insights la sanità cresce più rapidamente, al 14,02% annuo, man mano che i carichi di lavoro di AI clinica si spostano in nuove sale efficienti.
DC Exclusive: il modello della spesa green per MW e la matrice componente × acquirente
Con USD 5,18 miliardi nel 2025, il raffreddamento hyperscale è la singola cella più grande della matrice e il 19,4% di tutta la spesa per i data center green. Si tratta di un modello di DC Market Insights, non di un conteggio delle spedizioni, costruito su 65 input: 32 coorti di capacità (16 anni di sale convenzionali e AI), 2 curve di spesa per MW, 2 curve della quota con requisiti green, 1 tasso di retrofit, 1 rapporto dei servizi, 4 ripartizioni per componente, 5 ripartizioni per tecnologia di raffreddamento, 4 ripartizioni per tipo di data center, 7 ripartizioni per settore verticale, 5 ripartizioni regionali e 2 dati pubblicati da fornitori utilizzati come verifica incrociata.
| 2025, USD miliardi | Alimentazione | Raffreddamento | Software | Servizi | Totale |
|---|---|---|---|---|---|
| Data center hyperscale | 4,73 | 5,18 | 0,93 | 1,53 | 12,37 |
| Data center di colocation | 3,30 | 2,69 | 0,72 | 0,96 | 7,67 |
| Data center enterprise | 1,91 | 1,38 | 0,51 | 0,77 | 4,57 |
| Data center edge e modulari | 0,89 | 0,67 | 0,22 | 0,33 | 2,11 |
| Totale | 10,82 | 9,92 | 2,38 | 3,58 | 26,71 |
Gli acquirenti hyperscale spendono il 41,9% del loro budget green per il raffreddamento, l’unico gruppo di acquirenti in cui il raffreddamento supera l’alimentazione, perché la maggior parte delle sale AI si trova nei campus hyperscale. La spesa della colocation è orientata all’alimentazione, al 43,0%, a riflesso di UPS e distribuzione multi-tenant realizzati per molti clienti. I siti enterprise spendono il 30,3% per il raffreddamento ma il 16,8% per i servizi, la quota di servizi più alta tra tutti gli acquirenti, per cui lì vincono i fornitori con solidi team di audit e retrofit.
Il modello della spesa green per MW alla base di questi dati si fonda su tre input di DC Market Insights: la nuova capacità consegnata ogni anno (12,0 GW nel 2025), la quota realizzata per l’AI (35% nel 2025) e la quota progettata per un PUE pari o inferiore a 1,3. Moltiplicando la capacità con requisiti green per il suo contenuto di apparecchiature per MW si ottiene la spesa per nuove costruzioni; aggiungendo i retrofit sulla base installata e i servizi si ottiene il mercato. Il modello e le sue ipotesi sono spiegati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato dei data center green?
Il Nord America guida il Mercato dei data center green con il 41,4% del valore 2025, e Medio Oriente e Africa sono la regione a crescita più rapida, al 15,18% annuo, perché DC Market Insights prevede che la nuova capacità dei campus AI negli Stati del Golfo cresca più rapidamente partendo da una base ridotta.
Il Nord America guida con una quota del 41,4%
Nel 2025 gli operatori nordamericani hanno speso USD 11,06 miliardi in infrastrutture e servizi per data center green, e si prevede che la regione raggiunga USD 33,53 miliardi nel 2035, con un CAGR dell’11,73%. I grandi contratti per l’energia pulita del 2025 e del 2026, compresi gli accordi nucleari di Meta e Google, sostengono i campus AI hyperscale statunitensi. Il Nord America scende al 37,1% del mercato entro il 2035 perché l’Asia Pacifico recupera terreno, non perché i suoi volumi rallentino.
L’Asia Pacifico detiene una quota del 28,4%
L’Asia Pacifico vale USD 7,59 miliardi nel 2025 e USD 30,10 miliardi entro il 2035, con un CAGR del 14,77%, il maggiore guadagno di quota tra tutte le regioni. Gli obiettivi nazionali di PUE in Cina e a Singapore spingono i nuovi siti verso progetti green, e nel modello di DC Market Insights India, Giappone e Australia seguono la Cina nella spesa green.
L’Europa detiene una quota del 21,3%
L’Europa vale USD 5,69 miliardi nel 2025 e USD 17,71 miliardi entro il 2035, con un CAGR del 12,03%. L’Europa combina la rendicontazione energetica a livello UE per ogni sito da 500 kW o più con norme vincolanti su PUE, recupero del calore ed energia rinnovabile in Germania.
L’America Latina detiene una quota del 4,7%
L’America Latina vale USD 1,26 miliardi nel 2025 e USD 4,43 miliardi entro il 2035, con un CAGR del 13,43%. DC Market Insights ne attribuisce la maggior parte a Brasile, Messico e Cile.
Medio Oriente e Africa detengono una quota del 4,2%
Medio Oriente e Africa valgono USD 1,12 miliardi nel 2025 e USD 4,61 miliardi entro il 2035, con la crescita più rapida, al 15,18% annuo. I climi caldi fanno del raffreddamento la leva principale sul PUE, per cui DC Market Insights modella una quota di raffreddamento nella spesa green più alta nei nuovi campus AI della regione rispetto ai suoi siti di colocation più vecchi.
Analisi per paese: quali paesi spendono di più per i data center green?
Gli Stati Uniti sono il maggiore mercato nazionale per le infrastrutture dei data center green, con USD 9,88 miliardi nel 2025, pari al 37,0% del valore globale, seguiti dalla Cina con USD 2,82 miliardi (10,6%) e dalla Germania con USD 1,22 miliardi (4,6%). I 12 paesi più grandi rappresentano il 78,1% della spesa 2025.
| Posizione | Paese | Regione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 9,88 | 37,0% | 29,54 | 11,58% |
| 2 | Cina | Asia Pacifico | 2,82 | 10,6% | 10,11 | 13,61% |
| 3 | Germania | Europa | 1,22 | 4,6% | 3,68 | 11,71% |
| 4 | Canada | Nord America | 1,18 | 4,4% | 3,99 | 12,92% |
| 5 | Giappone | Asia Pacifico | 1,08 | 4,0% | 3,52 | 12,57% |
| 6 | Regno Unito | Europa | 1,06 | 4,0% | 3,03 | 11,03% |
| 7 | India | Asia Pacifico | 0,74 | 2,8% | 4,54 | 19,85% |
| 8 | Francia | Europa | 0,67 | 2,5% | 2,05 | 11,84% |
| 9 | Australia | Asia Pacifico | 0,64 | 2,4% | 2,47 | 14,50% |
| 10 | Brasile | America Latina | 0,57 | 2,1% | 1,95 | 13,16% |
| 11 | Paesi Bassi | Europa | 0,55 | 2,0% | 1,56 | 11,06% |
| 12 | Singapore | Asia Pacifico | 0,46 | 1,7% | 1,53 | 12,74% |
L’India è il mercato nazionale a crescita più rapida, al 19,85% annuo, perché DC Market Insights modella la nuova capacità dell’India come quella a crescita più rapida tra i grandi mercati, e quasi tutta viene realizzata secondo gli attuali progetti di efficienza. La Germania si colloca al terzo posto nell’allocazione di DC Market Insights perché i requisiti dell’EnEfG aumentano la quota green dei suoi siti nuovi ed esistenti. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese della capacità di data center installata e nuova e alla severità delle sue norme sull’efficienza.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il Mercato dei data center green raggiunge USD 90,38 miliardi entro il 2035 nello scenario base, con un intervallo da USD 72,48 miliardi a USD 107,46 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Aggiunte di capacità inferiori del 15% allo scenario base; quota con requisiti green inferiore di 8 punti entro il 2030 | 72,48 | 10,50% |
| Base | Le aggiunte salgono a 27,0 GW annui; la quota con requisiti green raggiunge l’87,9% della nuova capacità | 90,38 | 12,96% |
| Alto | Aggiunte superiori del 15% allo scenario base; quota con requisiti green superiore di 5 punti entro il 2030 | 107,46 | 14,93% |
Lo scenario basso rappresenta l’effetto di allacciamenti alla rete più lenti e di una pausa negli investimenti in AI: i completamenti slittano e una parte maggiore della nuova capacità viene realizzata secondo progetti meno recenti. Lo scenario alto presuppone che più paesi adottino limiti di PUE vincolanti e che i contratti per l’energia pulita tengano il passo con i piani hyperscale annunciati.
Analisi competitiva: chi guida il Mercato dei data center green?
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Siemens
- Johnson Controls
- Trane Technologies
- Carrier
- Daikin
- STULZ
- Rittal
- Delta Electronics
- Huawei Digital Power
- Legrand
- Mitsubishi Electric
Schneider Electric e Vertiv guidano il Mercato dei data center green, e DC Market Insights stima che i tre maggiori fornitori, Schneider Electric, Vertiv ed Eaton, detengano insieme circa il 31% del mercato nel 2025 (stima di DC Market Insights: la quota con requisiti green delle vendite di alimentazione, raffreddamento e software per data center di ciascun fornitore, rapportata al mercato di USD 26,71 miliardi). Le vendite nette di Vertiv nel 2025 sono state pari a USD 10,23 miliardi, e l’azienda ha chiuso il 2025 con un portafoglio ordini di USD 15,0 miliardi, in aumento del 109% su base annua. I ricavi 2025 di Schneider Electric hanno superato per la prima volta EUR 40 miliardi, con una crescita organica del 9%, e nel primo semestre 2025 l’azienda ha pagato EUR 0,8 miliardi per una partecipazione di controllo del 75% in Motivair, specialista del raffreddamento a liquido. Gli altri fornitori elencati competono nella distribuzione efficiente dell’energia, nei chiller e nel trattamento dell’aria, nel raffreddamento a liquido e nei sistemi integrati di alimentazione e raffreddamento per rack.
Sviluppi recenti
- Nel dicembre 2024 Microsoft ha dichiarato che un progetto di data center lanciato nell’agosto 2024 non consuma acqua per il raffreddamento ed eviterà la necessità di oltre 125 milioni di litri d’acqua all’anno per data center, con i primi siti in funzione alla fine del 2027 (Fonte: blog aziendale di Microsoft).
- Nell’ottobre 2025 NextEra Energy e Google hanno annunciato un accordo di 25 anni in base al quale Google acquisterà energia dalla centrale nucleare Duane Arnold da 615 MW in Iowa una volta riavviata, cosa che NextEra prevede entro il primo trimestre 2029, in attesa delle approvazioni regolamentari (Fonte: comunicato stampa di NextEra Energy).
- Nel novembre 2025 Eaton ha concordato l’acquisizione di Boyd Thermal per USD 9,5 miliardi e ha completato l’operazione nel marzo 2026 (Fonte: comunicato stampa e relazione trimestrale di Eaton).
- Nel dicembre 2025 Vertiv ha completato l’acquisizione, per circa USD 1,0 miliardi, di PurgeRite, fornitore di servizi di lavaggio meccanico, spurgo e filtrazione per i data center, per ampliare i propri servizi per il raffreddamento a liquido (Fonte: comunicato stampa di Vertiv).
- Nel gennaio 2026 Meta ha annunciato accordi per l’energia nucleare con Vistra, TerraPower e Oklo che sostengono fino a 6,6 GW di energia pulita nuova ed esistente entro il 2035 (Fonte: annuncio nella newsroom di Meta).
Seguiamo questi accordi, lanci e annunci di capacità man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato dei data center green
DC Market Insights ha costruito il Mercato dei data center green con un approccio bottom-up a partire da 16 coorti annuali di capacità (dal 2020 al 2035), ciascuna suddivisa in sale convenzionali e sale AI. Ogni coorte è stata moltiplicata per una quota con requisiti green (30% della capacità convenzionale e 60% della capacità AI nel 2020, in crescita al 78% e al 93% entro il 2035) e per un costo di alimentazione, raffreddamento e gestione per MW (USD 2,18 milioni e USD 3,09 milioni nel 2025). I retrofit di efficienza sono stati aggiunti sulla base installata, che cresce da circa 66 GW nel 2020 a circa 293 GW nel 2035 al netto di dismissioni annue dell’1,5%, a USD 0,05 milioni per MW all’anno nel 2025. I servizi sono stati aggiunti al 15,5% del valore di apparecchiature e software nel 2025, in crescita al 17,5% entro il 2035, il che porta i servizi al 13,4% del mercato nel 2025. Ogni ripartizione somma al proprio totale di riferimento. Il risultato è stato verificato con un approccio top-down rispetto ai risultati 2025 pubblicati da Vertiv e Schneider Electric e rispetto ai dati sull’elettricità di IEA e del Dipartimento dell’Energia degli Stati Uniti. I valori per paese allocano ciascun totale regionale in base a pesi nazionali per la capacità installata e nuova. L’analista indicato ha costruito il modello, e un revisore ha verificato calcoli, fonti e date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Criteri per le strutture con requisiti green
- 1.3Componenti, acquirenti e regioni considerati
- 1.4Valuta, anno base e periodo di previsione
- 02Metodologia di ricerca
- 2.1Modello della spesa green per MW
- 2.2Coorti di capacità: sale convenzionali e sale AI
- 2.3Quota con requisiti green della nuova capacità
- 2.4Modello di retrofit e servizi
- 2.5Verifica top-down rispetto ai dati pubblicati dai fornitori
- 2.6Ipotesi e limiti
- 03Sintesi
- 3.1Il mercato in sintesi, 2020-2035
- 3.2Risultati principali
- 3.3Raccomandazioni degli analisti per tipo di acquirente
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Sfide e vincoli
- 4.3Opportunità
- 4.4Tendenze
- 4.5Domanda di elettricità dei data center e benchmark di PUE
- 05Analisi di prezzi e costi
- 5.1Spesa per infrastruttura green per MW: sale convenzionali e sale AI, 2020-2035
- 5.2Quota con requisiti green della nuova capacità, 2020-2035
- 5.3Spesa di retrofit per MW installato
- 06Norme e regolamentazione
- 6.1ISO/IEC 30134-2:2026
- 6.2ASHRAE Standard 90.4-2022
- 6.3Direttiva UE sull'efficienza energetica e Regolamento delegato (UE) 2024/1364
- 6.4Legge tedesca sull'efficienza energetica (EnEfG)
- 6.5Obiettivi di PUE in Cina e a Singapore
- 07Analisi della supply chain e della catena del valore
- 7.1Fornitori di apparecchiature di alimentazione
- 7.2Fornitori di raffreddamento e raffreddamento a liquido
- 7.3Software, integratori e fornitori di servizi
- 7.4Fusioni e acquisizioni, 2024-2026
- 08Dimensione e previsione del Mercato globale dei data center green
- 8.1Dimensione del mercato, 2020-2024
- 8.2Dimensione del mercato, 2025
- 8.3Previsione del mercato, 2026-2035
- 8.4Spesa per nuove costruzioni, retrofit e servizi
- 09Mercato per componente
- 9.1Soluzioni di alimentazione
- 9.2Soluzioni di raffreddamento
- 9.3Software di monitoraggio e gestione
- 9.4Servizi
- 10Mercato per tecnologia di raffreddamento
- 10.1Raffreddamento ad aria con economizzatori
- 10.2Raffreddamento a liquido direct-to-chip
- 10.3Raffreddamento a immersione
- 10.4Scambiatori di calore rear-door e in-row
- 10.5Sistemi di recupero del calore
- 11Mercato per tipo di data center
- 11.1Data center hyperscale
- 11.2Data center di colocation
- 11.3Data center enterprise
- 11.4Data center edge e modulari
- 12Mercato per settore verticale
- 12.1IT e telecomunicazioni
- 12.2BFSI
- 12.3Governo e difesa
- 12.4Sanità
- 12.5Retail ed e-commerce
- 12.6Energia e utility
- 12.7Altri
- 13DC Exclusive: matrice componente × acquirente
- 13.1Matrice componente × tipo di data center, 2025
- 13.2Mix di spesa per gruppo di acquirenti
- 13.3Implicazioni per i fornitori
- 14Mercato per regione
- 14.1Nord America (Stati Uniti, Canada)
- 14.2Europa (Germania, Regno Unito, Francia, Paesi Bassi, resto d'Europa)
- 14.3Asia Pacifico (Cina, Giappone, India, Australia, Singapore, resto dell'Asia Pacifico)
- 14.4America Latina (Brasile, resto dell'America Latina)
- 14.5Medio Oriente e Africa
- 14.6I 12 principali paesi, 2025 e 2035
- 15Confronti regionali
- 15.1Quote regionali, 2025 e 2035
- 15.2Tassi di crescita regionali, 2025-2035
- 16Mercato del retrofit e degli aggiornamenti
- 16.1Base installata, 2020-2035
- 16.2Spesa di retrofit, 2020-2035
- 17Scenari di previsione
- 17.1Scenari base, basso e alto al 2035
- 17.2Sensibilità alle aggiunte di capacità
- 17.3Sensibilità alla quota con requisiti green
- 18Panorama competitivo
- 18.1Concentrazione dei primi tre fornitori, 2025
- 18.2Acquisizioni nel raffreddamento a liquido, 2024-2026
- 18.3Accordi per l'energia pulita degli operatori di data center
- 19Profili aziendali
- 19.1Schneider Electric
- 19.2Vertiv
- 19.3Eaton
- 19.4ABB
- 19.5Siemens
- 19.6Johnson Controls
- 19.7Trane Technologies
- 19.8Carrier
- 19.9Daikin
- 19.10STULZ
- 19.11Rittal
- 19.12Delta Electronics
- 19.13Huawei Digital Power
- 19.14Legrand
- 19.15Mitsubishi Electric
- 20Sviluppi recenti
- 20.1Acquisizioni e completamenti
- 20.2Accordi per l'energia pulita
- 20.3Lanci di nuovi progetti
- 21Raccomandazioni degli analisti
- 21.1Per i fornitori di alimentazione e raffreddamento
- 21.2Per gli operatori hyperscale e di colocation
- 21.3Per gli investitori
- Fig. 1Dimensione del Mercato dei data center green, 2020-2035
- Fig. 2Nuova capacità di data center aggiunta ogni anno, convenzionale e AI, 2020-2035
- Fig. 3Spesa per infrastruttura green per MW, 2020-2035
- Fig. 4Spesa per nuove costruzioni, retrofit e servizi, 2020-2035
- Fig. 5Mercato per componente, 2025 e 2035
- Fig. 6Mercato per tecnologia di raffreddamento, 2025 e 2035
- Fig. 7Matrice componente × tipo di data center, 2025
- Fig. 8Mercato per regione, 2025 e 2035
- Fig. 9Scenari di previsione, 2035
- Fig. 10I 12 principali paesi, 2025
- Tabella 1Attributi del report
- Tabella 2Spesa per infrastruttura green per MW, 2020-2035
- Tabella 3Dimensione del mercato, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per tecnologia di raffreddamento, 2025 e 2035
- Tabella 6Mercato per tipo di data center, 2025 e 2035
- Tabella 7Mercato per settore verticale, 2025 e 2035
- Tabella 8Matrice componente × tipo di data center, 2025
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10I 12 principali paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
- Tabella 12Acquisizioni e accordi per l'energia pulita, 2024-2026
Informazioni sul report
Redatto da Satyabrat Rajawat e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 26,71 miliardi nel 2025, in crescita a USD 90,38 miliardi entro il 2035. DC Market Insights stima il mercato in USD 7,25 miliardi nel 2020.
Del 12,96% annuo dal 2025 al 2035. La crescita è stata più rapida, al 29,80% annuo, tra il 2020 e il 2025, con l’espansione delle sale AI.
Le soluzioni di alimentazione, con USD 10,82 miliardi, pari al 40,5% del mercato nel 2025. Le soluzioni di raffreddamento sono la componente a crescita più rapida, al 14,58% annuo.
Circa USD 2,18 milioni per MW per una sala convenzionale con requisiti green e USD 3,09 milioni per MW per una sala AI nel 2025, secondo le stime di DC Market Insights relative ai sistemi di alimentazione, raffreddamento e gestione.
Il Nord America, con USD 11,06 miliardi, pari al 41,4% del valore 2025. Medio Oriente e Africa crescono più rapidamente, al 15,18% annuo.
Schneider Electric e Vertiv sono in testa, e Schneider Electric, Vertiv ed Eaton detengono insieme circa il 31% del mercato (stima di DC Market Insights). Competono inoltre ABB, Siemens, Johnson Controls, Trane Technologies, Carrier, Daikin, STULZ, Rittal, Delta Electronics, Huawei Digital Power, Legrand e Mitsubishi Electric.
I sistemi di recupero del calore, al 22,45% annuo, seguiti dal raffreddamento a liquido direct-to-chip al 21,81%, che passa da USD 2,41 miliardi nel 2025 a USD 17,33 miliardi entro il 2035.
Gli Stati Uniti, con USD 9,88 miliardi, pari al 37,0% della spesa 2025, seguiti dalla Cina con USD 2,82 miliardi. L’India cresce più rapidamente, al 19,85% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.