
Mercato dello storage basato sull’IA: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dello storage basato sull’IA era pari a USD 21.60 miliardi; si prevede che raggiunga USD 82.40 miliardi entro il 2035, con un CAGR del 14.33%. North America rappresenta 46.8% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi di prezzi e costi
- 06Standard e regolamentazione
- 07Analisi della catena di fornitura e della catena del valore
- 08Dimensione e previsione del Mercato globale dello storage basato sull'IA
- 09Mercato per componente
- 10Mercato per architettura di storage
- 20capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 16Aziende analizzate
Analisi regionale
- North America46.8%
- Asia Pacific26.4%
- Europe17.9%
- Latin America4.3%
- Middle East and Africa4.6%
Aziende analizzate
- Dell Technologies
- NetApp
- Everpure (formerly Pure Storage)
- Hewlett Packard Enterprise (HPE)
- IBM
- DDN
- VAST Data
- WEKA
- Hitachi Vantara
- Nutanix
- Cloudian
- Cohesity
- Hammerspace
- Seagate Technology
- Western Digital
- Sandisk
Analisi completa
Il Mercato dello storage basato sull’IA comprende l’hardware di storage, il software delle piattaforme dati e i servizi che i data center implementano per alimentare, proteggere e servire i carichi di lavoro di intelligenza artificiale (IA): file system paralleli e scale-out, object store, unità NVMe all-flash e ad alta capacità, e i livelli di gestione dei dati basati sull’IA che poggiano su di essi. DC Market Insights valuta il Mercato globale dello storage basato sull’IA USD 21,60 miliardi nel 2025 e prevede USD 82,40 miliardi entro il 2035, con un CAGR del 14,33%. Il valore del 2025 è costruito a partire dalla spesa in calcolo: DC Market Insights stima USD 248,30 miliardi di spesa in calcolo IA accelerato nel 2025 e un attach ratio dell’8,70%, per cui ogni USD 100 spesi in server IA generano circa USD 8,70 di storage. Il flash QLC ad alta capacità è il segmento in più rapida crescita, al 21,01% annuo, perché sostituisce i dischi rigidi e il flash ad alte prestazioni nei data lake IA a prevalenza di lettura, e il Medio Oriente e Africa è la regione in più rapida crescita, al 18,88% annuo, poiché, secondo la visione di DC Market Insights, i campus nazionali di IA del Golfo aggiungono storage partendo da una base ridotta.
Sintesi
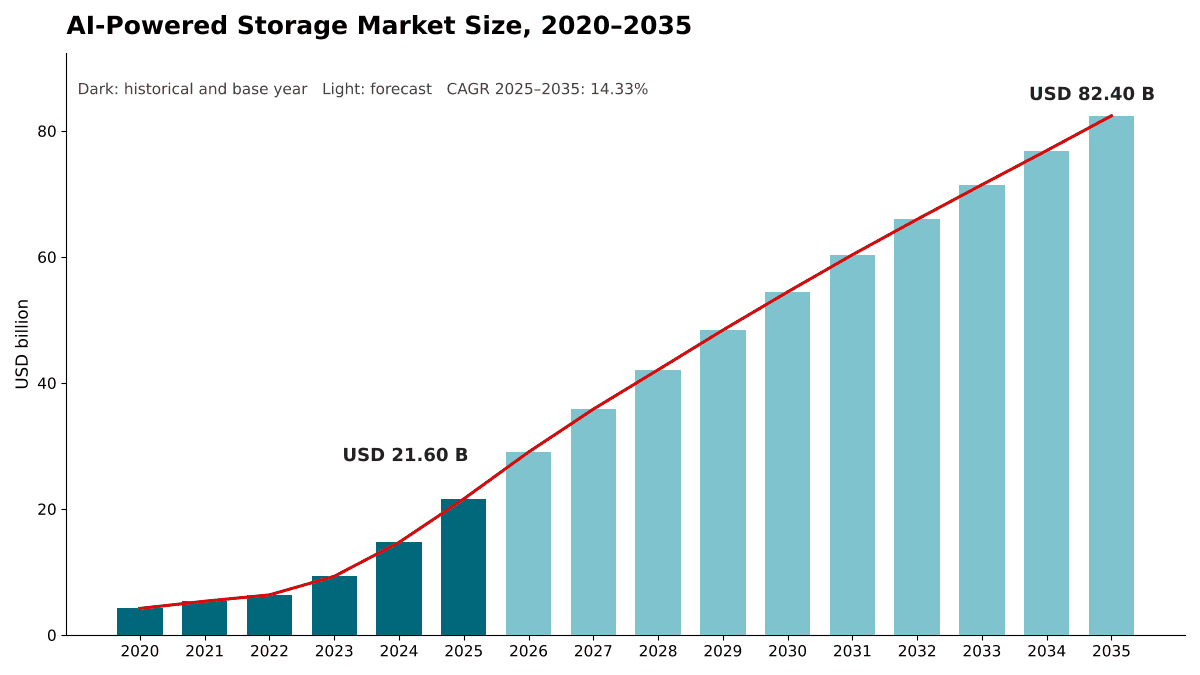
La dimensione del Mercato globale dello storage basato sull’IA è stata valutata USD 4,22 miliardi nel 2020, ha raggiunto USD 21,60 miliardi nel 2025 e si prevede che raggiunga USD 82,40 miliardi entro il 2035, con un CAGR del 14,33% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dello storage basato sull’IA 2025 | USD 21,60 miliardi |
| Mercato dello storage basato sull’IA, CAGR | 14,33% |
| Dimensione del Mercato dello storage basato sull’IA 2035 | USD 82,40 miliardi |
Il mercato è cresciuto del 38,63% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 47,1% rispetto al 2024, poiché i cluster di unità di elaborazione grafica (GPU) sono passati dai progetti pilota a flotte di addestramento e inferenza su scala di campus. Tra il 2023 e il 2025 la spesa in storage è cresciuta più lentamente di quella in calcolo: gli acquirenti hanno messo in servizio prima di tutto gli acceleratori, e l’attach ratio è sceso dal 10,47% nel 2020 all’8,70% nel 2025. DC Market Insights prevede che il rapporto risalga al 9,62% entro il 2030 e al 10,28% entro il 2035, perché l’inferenza, la retrieval-augmented generation (RAG) e il caching a contesto lungo mantengono online molti più dati rispetto al solo addestramento.
La crescita rallenta al 14,33% annuo dal 2025 al 2035, man mano che la spesa in calcolo accelerato matura da una crescita a tre cifre a una crescita a una sola cifra dopo il 2030. DC Market Insights stima che la spesa in calcolo salga da USD 248,30 miliardi nel 2025 a USD 566,00 miliardi nel 2030 e a USD 801,60 miliardi nel 2035, e che lo storage mantenga una quota lentamente crescente di ogni dollaro.
Ambito del mercato: che cosa comprende il Mercato dello storage basato sull’IA?
Il Mercato dello storage basato sull’IA comprende ogni sistema di storage, supporto di memorizzazione e livello software di storage acquistato per carichi di lavoro IA nei data center, valutato alla prima vendita in dollari statunitensi correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 21,60 miliardi nel 2025.
Incluso. File system paralleli e scale-out, object storage, block storage NVMe e NVMe over Fabrics (NVMe-oF) e array unificati implementati per addestramento IA, inferenza, RAG e preparazione dei dati; il flash ad alte prestazioni, il flash ad alta capacità e i dischi rigidi che gli operatori hyperscale e di cloud GPU acquistano direttamente per i cluster IA; il software delle piattaforme dati IA, come indicizzazione vettoriale, cataloghi di metadati, namespace globali e gestione dello storage basata sull’IA; e i servizi di installazione, gestiti e di supporto venduti insieme a essi.
Escluso. Lo storage al servizio di applicazioni aziendali generiche senza carichi di lavoro IA, la memoria ad alta larghezza di banda delle GPU e la DRAM dei server, gli acceleratori e i server, gli switch e i cavi di rete, la capacità di storage del cloud pubblico fatturata ai clienti finali (conteggiata una sola volta, all’acquisto da parte dell’operatore) e le appliance di backup che non contengono dati IA.
Come si combinano i segmenti. Le ripartizioni per componente, architettura di storage, supporto, carico di lavoro e utente finale suddividono ciascuna gli stessi USD 21,60 miliardi, per cui ogni ripartizione somma al totale del mercato. Il segmento supporti comprende le unità e gli altri supporti di memorizzazione all’interno sia dei sistemi dei fornitori sia dello storage costruito dagli operatori, valutati a livello di sistema.
Fattori trainanti del mercato: che cosa spinge il Mercato dello storage basato sull’IA?
Tre fattori trainanti spiegano la maggior parte della crescita del Mercato dello storage basato sull’IA: la spesa in calcolo IA, che DC Market Insights stima in USD 248,30 miliardi nel 2025, lo spostamento del lavoro IA dall’addestramento all’inferenza e alla RAG, e le piattaforme di storage che oggi sono certificate e vendute come parte dello stack IA.
USD 248,30 miliardi di spesa in calcolo IA hanno generato USD 21,60 miliardi di storage nel 2025
Ogni cluster GPU necessita di un livello dati in grado di mantenere occupati gli acceleratori e di conservare i checkpoint, per cui la spesa in storage segue il calcolo con un breve ritardo. NVIDIA ha riportato un fatturato record del segmento data center di USD 62,3 miliardi nel quarto trimestre del suo esercizio fiscale 2026, in crescita del 75% rispetto all’anno precedente, e un fatturato annuo record di USD 215,9 miliardi (Fonte: documento depositato da NVIDIA presso la Securities and Exchange Commission statunitense). Dell Technologies ha chiuso oltre USD 64 miliardi di ordini di server ottimizzati per l’IA nell’esercizio fiscale 2026, ne ha spediti per oltre USD 25 miliardi ed è entrata nell’esercizio fiscale 2027 con un portafoglio ordini record di USD 43 miliardi. DC Market Insights stima lo storage associato a tale calcolo all’8,70% della spesa nel 2025, ovvero USD 21,60 miliardi. Il livello di calcolo è dimensionato nel report AI Infrastructure Market.
Inferenza e RAG crescono fino a USD 34,03 miliardi di spesa in storage entro il 2035
L’addestramento legge un grande dataset a raffiche e scrive checkpoint; l’inferenza e la RAG mantengono online senza interruzioni indici vettoriali, archivi di documenti e cache chiave-valore. DC Market Insights stima lo storage per inferenza e RAG in USD 5,23 miliardi nel 2025 e prevede USD 34,03 miliardi entro il 2035, con un CAGR del 20,60%, quando supererà l’addestramento come carico di lavoro più grande. NetApp ha riportato circa 500 contratti vinti in ambito IA e preparazione dei dati nel quarto trimestre del suo esercizio fiscale 2026, segno che le imprese stanno preparando i propri dati per il retrieval anziché limitarsi a noleggiare capacità di addestramento.
Le piattaforme dati IA certificate rendono lo storage parte dello stack IA
Lo storage viene oggi acquistato come componente convalidato del cluster IA anziché tramite una gara separata. Nel marzo 2025, NVIDIA ha presentato l’AI Data Platform, un design di riferimento che integra le sue GPU, le schede di interfaccia di rete BlueField, gli switch Spectrum-X e il software IA con i sistemi di storage, e ha indicato DDN, Dell Technologies, HPE, Hitachi Vantara, IBM, NetApp, Nutanix, Pure Storage, VAST Data e WEKA tra i fornitori che collaborano al progetto. Nell’ottobre 2025, NetApp ha presentato AFX, un sistema all-flash disaggregato per carichi di lavoro IA che scala prestazioni e capacità in modo indipendente fino a 128 nodi ed è certificato per NVIDIA DGX SuperPOD. La certificazione accorcia il ciclo di vendita e aumenta il contenuto software di ogni contratto: DC Market Insights prevede che il software cresca del 18,19% annuo, contro il 12,60% dell’hardware.
Tendenze del mercato: come sta cambiando lo storage per l’IA?
Il Mercato dello storage basato sull’IA si sta orientando verso il flash ad alta capacità, l’object storage come data lake IA primario e fornitori di storage che vendono gestione dei dati anziché capacità.
Il flash QLC ad alta capacità cresce dal 21,3% al 37,6% della spesa
Il flash quad-level cell (QLC) colma il divario tra i dischi rigidi e il flash ad alte prestazioni per i dati IA a prevalenza di lettura. Nell’aprile 2025 è stato riportato che Meta stava collaborando con Pure Storage su unità flash, controller e software di gestione Purity per carichi di lavoro ad alta intensità di larghezza di banda in lettura; Pure Storage afferma che i suoi DirectFlash Module sono disponibili con capacità di 150 TB e presto di 300 TB utilizzando flash QLC. Da allora Pure Storage ha stretto una partnership con SK hynix per fornire storage flash QLC ottimizzato per i grandi data center. DC Market Insights prevede che il flash QLC cresca da USD 4,60 miliardi nel 2025 a USD 30,98 miliardi entro il 2035, con un CAGR del 21,01%, superando il flash ad alte prestazioni prima del 2035.
L’object storage diventa il data lake IA
L’object storage è l’architettura in più rapida crescita, al 17,60% annuo, da USD 5,36 miliardi nel 2025 a USD 27,11 miliardi entro il 2035, poiché le pipeline RAG e i dataset multimodali si stabilizzano su object store compatibili con S3, con accesso a file aggiunto sopra di essi. Lo storage di file parallelo e scale-out resta l’architettura più grande, con USD 8,99 miliardi nel 2025, perché i grandi job di addestramento necessitano ancora della semantica dei file e di un throughput di lettura molto elevato.
I fornitori di storage si ripropongono come società di gestione dei dati
Nel febbraio 2026, Pure Storage ha annunciato il cambio di nome in Everpure, mentre si espande dallo storage all-flash a una più ampia gestione dei dati per l’era dell’IA, e ha concordato l’acquisizione di 1touch, società di data intelligence e orchestrazione. L’AI Data Engine (AIDE) di NetApp, annunciato nell’ottobre 2025, aggiunge al suo storage vettorizzazione, ricerca semantica e controlli di sicurezza integrati. Il valore si sposta dall’unità al livello dei dati, ed è per questo che DC Market Insights prevede che la quota del software sul mercato salga dal 22,3% nel 2025 al 31,1% entro il 2035.
Sfide del mercato: che cosa frena il Mercato dello storage basato sull’IA?
La disponibilità dei supporti e l’energia sono i due vincoli che, secondo DC Market Insights, rallenteranno il Mercato dello storage basato sull’IA nel 2026 e nel 2027, insieme all’attach ratio, sceso all’8,70% nel 2025 mentre gli acquirenti davano priorità alle GPU.
La produzione di dischi rigidi di Western Digital è esaurita per il 2026
All’inizio del 2026 l’amministratore delegato di Western Digital ha dichiarato che la società era “praticamente esaurita per l’anno solare 2026”, con ordini di acquisto vincolanti dai suoi primi sette clienti; il business orientato al cloud rappresenta quasi l’89% del suo fatturato. Sandisk ha riportato un fatturato data center di USD 440 milioni nel secondo trimestre dell’esercizio fiscale 2026, in crescita del 76% rispetto all’anno precedente, citando una forte adozione da parte dei costruttori di infrastrutture IA, e ha descritto un riassetto strutturale per allineare l’offerta alla domanda. La scarsa disponibilità di unità e flash aumenta il costo di ogni terabyte, e DC Market Insights prevede che alcuni operatori rinvieranno le espansioni di capacità o manterranno più a lungo i dati su livelli più datati nel 2026.
Lo storage compete con le GPU per energia e budget
Ogni kilowatt assorbito da un rack di storage è un kilowatt non disponibile per gli acceleratori in una sala con potenza limitata, e ogni dollaro speso in storage compete con il successivo ordine di GPU. È per questo motivo che l’attach ratio è sceso dal 10,47% nel 2020 all’8,70% nel 2025. Il fatturato storage di Dell è cresciuto solo del 2%, a USD 4,8 miliardi, nel quarto trimestre del suo esercizio fiscale 2026, mentre il fatturato dei server IA è balzato in avanti, il che mostra quanto lo storage resti indietro rispetto al calcolo in un ciclo di costruzione. Gli standard più recenti aggiungono controlli energetici a livello di unità, ma la potenza per terabyte resta un criterio d’acquisto che favorisce il flash ad alta densità.
Opportunità di mercato: dove sono i nuovi bacini di ricavi?
I maggiori nuovi bacini di ricavi nel Mercato dello storage basato sull’IA sono i provider GPU e neocloud, in crescita del 17,23% annuo, il software delle piattaforme dati IA, in crescita del 18,19% annuo, e l’inferenza aziendale.
I provider GPU e neocloud raggiungono USD 14,50 miliardi entro il 2035
Gli operatori specializzati di cloud GPU hanno speso USD 2,96 miliardi in storage IA nel 2025, e DC Market Insights prevede che la loro spesa raggiunga USD 14,50 miliardi entro il 2035. Nel novembre 2025, VAST Data ha firmato con CoreWeave un accordo commerciale del valore di USD 1,17 miliardi, che rende il suo software la base dati primaria del cloud IA di CoreWeave. Contratti di queste dimensioni mostrano che i cloud GPU acquistano lo storage come piattaforma pluriennale anziché come singoli apparati.
Lo storage IA aziendale cresce fino a USD 25,46 miliardi entro il 2035
Le imprese hanno speso USD 6,44 miliardi in storage IA nel 2025, e DC Market Insights prevede USD 25,46 miliardi entro il 2035, con un CAGR del 14,74%. Le imprese mantengono i dati sensibili on-premise e aggiungono inferenza, RAG e preparazione dei dati agli array esistenti, il che favorisce i fornitori con una base installata. Il fatturato record degli array all-flash di NetApp, pari a USD 1,2 miliardi nel quarto trimestre del suo esercizio fiscale 2026, in crescita del 18%, indica tale rinnovo.
Prezzi: quanto spendono i cluster IA in storage?
Nel 2025 i cluster IA hanno speso circa USD 8,70 in storage per ogni USD 100 di calcolo accelerato, secondo le stime di DC Market Insights che comprendono sistemi di storage, supporti acquistati dagli operatori, software e servizi.
| Storage attach (modello DC Market Insights) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Spesa in calcolo accelerato (miliardi di USD) | 40,30 | 248,30 | 566,00 | 801,60 |
| Attach ratio dello storage | 10,47% | 8,70% | 9,62% | 10,28% |
| Mercato dello storage basato sull’IA (miliardi di USD) | 4,22 | 21,60 | 54,45 | 82,40 |
L’attach ratio è sceso tra il 2020 e il 2025 perché i prezzi e i volumi degli acceleratori sono cresciuti più rapidamente dei budget per lo storage. DC Market Insights prevede che torni a salire man mano che le flotte di inferenza mantengono più dati “caldi” e che le dimensioni dei checkpoint crescono con le dimensioni dei modelli. I prezzi per terabyte si muovono nella direzione opposta: le unità QLC più dense riducono nel tempo il costo di ogni terabyte, mentre la scarsa disponibilità del 2026 lo fa salire nel breve termine.
Standard e regolamentazione: quali regole definiscono lo storage per l’IA?
Tre insiemi di regole definiscono ciò che gli acquirenti di storage per l’IA specificano: gli standard di interfaccia NVMe, le norme UE di rendicontazione per i data center e la certificazione dei fornitori rispetto ai design di riferimento IA.
NVMe 2.3 (agosto 2025). NVM Express ha rilasciato una suite di 11 specifiche NVMe aggiornate, aggiungendo Rapid Path Failure Recovery, che consente ai controller di comunicare su canali alternativi quando la connessione primaria si guasta, e Power Limit Config e Self-reported Drive Power, che offrono agli amministratori controllo e visibilità sull’energia assorbita dalle unità. Queste funzionalità sono importanti nelle sale IA con potenza limitata e nei fabric NVMe-oF che collegano i server GPU al flash condiviso.
Sistema UE di valutazione dei data center. Il Regolamento delegato (UE) 2024/1364 della Commissione del 14 marzo 2024 istituisce la prima fase di un sistema comune dell’Unione per la valutazione dei data center. Il sistema riguarda i data center con una domanda di potenza IT installata di almeno 500 kW e richiede comunicazioni annuali entro il 15 maggio, che riguardano generalmente l’anno solare precedente. DC Market Insights prevede che questa rendicontazione darà maggior peso alla potenza per terabyte nelle gare europee per lo storage.
Certificazione dei design di riferimento IA. Una certificazione come NVIDIA DGX SuperPOD, di cui dispone NetApp AFX, non è uno standard pubblico, ma DC Market Insights la considera un requisito d’ingresso di fatto nelle gare IA dei cloud GPU e delle grandi imprese.
Segmentazione del mercato: quale segmento guida il Mercato dello storage basato sull’IA?
L’hardware guida il Mercato dello storage basato sull’IA con il 67,3% del valore 2025, lo storage di file parallelo e scale-out guida le architetture con il 41,6% e i cloud provider hyperscale guidano gli acquirenti con il 46,2%. Il flash QLC ad alta capacità è il segmento in più rapida crescita, al 21,01% annuo, davanti ai carichi di lavoro di inferenza e RAG al 20,60%, perché i dati IA a prevalenza di lettura si spostano dai dischi rigidi e dal flash ad alte prestazioni verso flash denso e a minor consumo energetico.
Per componente: l’hardware guida con il 67,3%
| Componente | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware | 14,54 | 67,3% | 47,63 | 12,60% |
| Software | 4,82 | 22,3% | 25,63 | 18,19% |
| Servizi | 2,25 | 10,4% | 9,15 | 15,07% |
L’hardware perde 9,5 punti di quota entro il 2035, poiché il software delle piattaforme dati IA, i namespace globali e la gestione basata sull’IA assumono una parte più ampia di ogni contratto.
Per architettura di storage: lo storage di file parallelo e scale-out guida con il 41,6%
| Architettura di storage | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Storage di file parallelo e scale-out | 8,99 | 41,6% | 29,83 | 12,75% |
| Object storage | 5,36 | 24,8% | 27,11 | 17,60% |
| Block storage (NVMe-oF) | 4,26 | 19,7% | 15,16 | 13,55% |
| Storage unificato e ibrido | 3,00 | 13,9% | 10,30 | 13,12% |
L’object storage guadagna 8,1 punti di quota entro il 2035 e quasi eguaglia lo storage di file, poiché la RAG e i dataset multimodali si stabilizzano sugli object store.
Per supporto: il flash ad alte prestazioni guida con il 44,7%
| Supporto | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Flash ad alte prestazioni (TLC) | 9,66 | 44,7% | 29,50 | 11,82% |
| Flash ad alta capacità (QLC) | 4,60 | 21,3% | 30,98 | 21,01% |
| Dischi rigidi | 6,18 | 28,6% | 18,05 | 11,31% |
| Altri supporti | 1,17 | 5,4% | 3,87 | 12,75% |
I dischi rigidi detengono ancora il 28,6% del valore 2025 perché i data lake IA e gli archivi di checkpoint richiedono un basso costo per terabyte; Seagate, che ha riportato un fatturato di USD 12,2 miliardi nell’esercizio fiscale 2026, in crescita del 34%, risponde a questa domanda di exabyte con la sua piattaforma Mozaic e la roadmap della registrazione magnetica assistita dal calore (HAMR). Gli altri supporti comprendono nastro, storage-class memory e livelli di espansione della memoria. I prezzi e la disponibilità del flash sono trattati nel report NAND Flash & Enterprise SSD Market.
Per carico di lavoro: l’addestramento IA guida con il 43,8%
| Carico di lavoro | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Addestramento IA | 9,46 | 43,8% | 26,12 | 10,69% |
| Inferenza IA e RAG | 5,23 | 24,2% | 34,03 | 20,60% |
| Acquisizione e preparazione dei dati | 4,45 | 20,6% | 14,75 | 12,73% |
| Conservazione di checkpoint e archivi | 2,46 | 11,4% | 7,50 | 11,78% |
Nel modello di DC Market Insights, inferenza e RAG superano l’addestramento intorno al 2031 e raggiungono il 41,3% del valore entro il 2035.
Per utente finale: i cloud provider hyperscale guidano con il 46,2%
| Utente finale | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud provider hyperscale | 9,98 | 46,2% | 35,76 | 13,61% |
| Provider GPU e neocloud | 2,96 | 13,7% | 14,50 | 17,23% |
| Imprese | 6,44 | 29,8% | 25,46 | 14,74% |
| Enti governativi e di ricerca | 2,23 | 10,3% | 6,67 | 11,61% |
Nel modello di DC Market Insights, i cloud provider hyperscale costruiscono in proprio gran parte del loro storage IA a partire da unità acquistate direttamente, per cui la loro spesa è sbilanciata verso i supporti. Gli acquirenti governativi e di ricerca, che comprendono laboratori nazionali e programmi di IA sovrana, crescono più lentamente perché gli approvvigionamenti di supercomputer sono discontinui.
Esclusiva DC: il modello di storage attach e la matrice carico di lavoro × acquirente
Con USD 4,51 miliardi nel 2025, lo storage per l’addestramento hyperscale è la singola cella più grande della matrice e rappresenta il 20,9% di tutta la spesa in storage IA. La matrice seguente incrocia le due ripartizioni su cui acquirenti e fornitori pongono più domande: quale carico di lavoro serve lo storage e chi lo acquista.
| 2025, miliardi di USD | Addestramento IA | Inferenza e RAG | Preparazione dei dati | Checkpoint e archivi | Totale |
|---|---|---|---|---|---|
| Cloud provider hyperscale | 4,51 | 2,70 | 1,81 | 0,96 | 9,98 |
| Provider GPU e neocloud | 1,77 | 0,63 | 0,32 | 0,24 | 2,96 |
| Imprese | 2,05 | 1,64 | 1,83 | 0,92 | 6,44 |
| Enti governativi e di ricerca | 1,14 | 0,25 | 0,50 | 0,34 | 2,23 |
| Totale | 9,46 | 5,23 | 4,45 | 2,46 | 21,60 |
I provider GPU e neocloud spendono il 59,7% del loro budget per lo storage nell’addestramento, la quota più alta tra tutti gli acquirenti, mentre le imprese spendono il 28,4% nella preparazione dei dati, più che nell’inferenza; un fornitore forte solo nel throughput per l’addestramento vende al gruppo di acquirenti il cui mix si sposta più rapidamente verso l’inferenza. Gli acquirenti governativi e di ricerca destinano metà della loro spesa ai cluster di addestramento per programmi nazionali di IA e scientifici.
La matrice è un modello di DC Market Insights, non un conteggio delle spedizioni. È costruita a partire da 54 input: 16 anni di spesa in calcolo accelerato (dal 2020 al 2035), 16 attach ratio annuali dello storage, 4 mix di carichi di lavoro per ciascuno dei 4 gruppi di acquirenti, 4 quote di costo dei supporti e 2 verifiche sui dati comunicati dai fornitori. Il modello di storage attach alla base di queste cifre ha due input che qualsiasi lettore può verificare: la spesa in calcolo accelerato di ogni anno (USD 248,30 miliardi nel 2025) e la quota di essa spesa in storage (8,70% nel 2025). Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato dello storage basato sull’IA?
Il Nord America guida il Mercato dello storage basato sull’IA con il 46,8% del valore 2025, e il Medio Oriente e Africa è la regione in più rapida crescita, al 18,88% annuo, perché, secondo la visione di DC Market Insights, i campus nazionali di IA in Arabia Saudita e nel Golfo aggiungono storage partendo da una base ridotta.
Il Nord America guida con una quota del 46,8%
Gli acquirenti nordamericani hanno speso USD 10,11 miliardi in storage IA nel 2025, e si prevede che la regione raggiunga USD 33,95 miliardi entro il 2035, con un CAGR del 12,88%. I soli Stati Uniti rappresentano USD 9,12 miliardi, ovvero il 90,2% della regione. Il Nord America perde 5,6 punti di quota entro il 2035 man mano che le altre regioni costruiscono la propria capacità IA, non perché i suoi volumi rallentino.
L’Asia Pacifico detiene una quota del 26,4%
L’Asia Pacifico vale USD 5,70 miliardi nel 2025 e USD 24,97 miliardi entro il 2035, con un CAGR del 15,91%. La Cina è il mercato più grande della regione con USD 2,12 miliardi, e l’India cresce più rapidamente, al 20,79% annuo. L’Asia Pacifico guadagna 3,9 punti di quota, il maggiore incremento tra tutte le regioni.
L’Europa detiene una quota del 17,9%
L’Europa vale USD 3,87 miliardi nel 2025 e USD 13,68 miliardi entro il 2035, con un CAGR del 13,47%. Regno Unito, Germania e Francia rappresentano insieme il 58,2% della regione nel 2025, e DC Market Insights prevede che la rendicontazione energetica UE favorisca il flash denso e a basso consumo.
L’America Latina detiene una quota del 4,3%
L’America Latina vale USD 928,89 milioni nel 2025 e USD 4,20 miliardi entro il 2035, con un CAGR del 16,29%, la seconda crescita regionale più rapida.
Il Medio Oriente e Africa detiene una quota del 4,6%
Il Medio Oriente e Africa vale USD 993,70 milioni nel 2025 e USD 5,60 miliardi entro il 2035, la crescita più rapida tra tutte le regioni. L’Arabia Saudita è il mercato più grande della regione con USD 294,77 milioni nel 2025 e cresce del 20,18% annuo.
Analisi per paese: quali paesi spendono di più in storage IA?
Gli Stati Uniti sono il maggiore mercato nazionale per lo storage IA con USD 9,12 miliardi nel 2025, il 42,2% del valore globale, seguiti dalla Cina con USD 2,12 miliardi (9,8%) e dal Regno Unito con USD 911,46 milioni (4,2%). I 12 paesi più grandi rappresentano il 79,9% della spesa 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 9,12 | 42,2% | 30,01 | 12,65% |
| 2 | Cina | Asia Pacifico | 2,12 | 9,8% | 8,34 | 14,67% |
| 3 | Regno Unito | Europa | 0,91 | 4,2% | 2,98 | 12,57% |
| 4 | Giappone | Asia Pacifico | 0,90 | 4,2% | 3,27 | 13,76% |
| 5 | Canada | Nord America | 0,82 | 3,8% | 3,19 | 14,57% |
| 6 | Germania | Europa | 0,80 | 3,7% | 2,72 | 13,02% |
| 7 | Francia | Europa | 0,54 | 2,5% | 1,97 | 13,87% |
| 8 | India | Asia Pacifico | 0,54 | 2,5% | 3,55 | 20,79% |
| 9 | Corea del Sud | Asia Pacifico | 0,51 | 2,3% | 2,10 | 15,24% |
| 10 | Australia | Asia Pacifico | 0,40 | 1,9% | 1,72 | 15,58% |
| 11 | Singapore | Asia Pacifico | 0,30 | 1,4% | 1,17 | 14,75% |
| 12 | Arabia Saudita | Medio Oriente e Africa | 0,30 | 1,4% | 1,85 | 20,18% |
L’India è il grande mercato nazionale in più rapida crescita, al 20,79% annuo, davanti all’Arabia Saudita al 20,18%, poiché la capacità IA hyperscale e sovrana si sposta verso nuovi mercati. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese della capacità di calcolo IA installata e nuova.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il Mercato dello storage basato sull’IA raggiunge USD 82,40 miliardi entro il 2035 nello scenario di base, con un intervallo compreso tra USD 65,10 miliardi e USD 98,06 miliardi negli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Spesa in calcolo accelerato inferiore del 12% rispetto allo scenario di base; attach ratio stabile intorno al 9,1% | 65,10 | 11,66% |
| Base | La spesa in calcolo raggiunge USD 801,60 miliardi; l’attach ratio sale al 10,28% | 82,40 | 14,33% |
| Alto | Spesa in calcolo superiore del 10% rispetto allo scenario di base; l’attach ratio raggiunge circa l’11,1% grazie alla crescita dell’inferenza | 98,06 | 16,33% |
Lo scenario basso rappresenta ciò che comporterebbe una pausa di due anni negli investimenti in IA: gli ordini di GPU slittano e gli operatori sfruttano al massimo lo storage esistente. Lo scenario alto presuppone che le flotte di inferenza e le implementazioni RAG mantengano più dati su flash rispetto allo scenario di base. La disponibilità di flash e dischi rigidi è il principale fattore di oscillazione nel 2026 e nel 2027, e la ripartizione tra sistemi dei fornitori e storage costruito dagli operatori è il principale fattore di oscillazione per i ricavi dei fornitori.
Analisi competitiva: chi guida il Mercato dello storage basato sull’IA?
- Dell Technologies
- NetApp
- Everpure (formerly Pure Storage)
- Hewlett Packard Enterprise (HPE)
- IBM
- DDN
- VAST Data
- WEKA
- Hitachi Vantara
- Nutanix
- Cloudian
- Cohesity
- Hammerspace
- Seagate Technology
- Western Digital
- Sandisk
DC Market Insights stima che i cinque maggiori fornitori di sistemi, Dell Technologies, NetApp, Everpure, DDN e VAST Data, detengano insieme circa il 30% del Mercato dello storage basato sull’IA nel 2025; il resto è suddiviso tra altri fornitori di sistemi e software e lo storage che gli hyperscaler costruiscono in proprio a partire da unità acquistate direttamente da Seagate, Western Digital, Sandisk e altri produttori di supporti. La stima confronta la quota IA del fatturato dichiarato di ciascun fornitore con il mercato di USD 21,60 miliardi: NetApp ha riportato ricavi netti di USD 6,93 miliardi nell’esercizio fiscale 2026, in crescita del 5% (Fonte: documento depositato da NetApp presso la Securities and Exchange Commission statunitense), Pure Storage ha riportato un fatturato di USD 3,7 miliardi nell’esercizio fiscale 2026, in crescita del 16%, e ha indicato una guidance compresa tra USD 4,3 miliardi e USD 4,4 miliardi per l’esercizio fiscale 2027, e VAST Data ha riportato nell’aprile 2026 oltre USD 4 miliardi di prenotazioni cumulative e oltre USD 500 milioni di ricavi ricorrenti annuali contrattualizzati. DDN ha riportato una crescita del 400% del fatturato IA nel 2024. Secondo la visione di DC Market Insights, i fornitori specializzati software-defined come VAST Data, WEKA e Hammerspace competono sulle prestazioni per i cloud GPU, mentre Dell, HPE, IBM, Hitachi Vantara e Nutanix vendono alle basi installate aziendali. I dieci fornitori di storage indicati da NVIDIA per la sua AI Data Platform, DDN, Dell Technologies, HPE, Hitachi Vantara, IBM, NetApp, Nutanix, Pure Storage, VAST Data e WEKA, compaiono tutti in questo elenco.
Sviluppi recenti
- Nel gennaio 2025, Blackstone ha investito USD 300 milioni in DDN, valutando la società USD 5 miliardi (Fonte: articolo di Blocks and Files).
- Nell’aprile 2025, Hammerspace ha annunciato un finanziamento di USD 100 milioni con una valutazione superiore a USD 500 milioni, con investitori tra cui Altimeter Capital e ARK Invest (Fonte: articolo di TechCrunch).
- Nell’ottobre 2025, NetApp ha presentato AFX, un sistema di storage all-flash disaggregato per carichi di lavoro IA, e il NetApp AI Data Engine in occasione di NetApp INSIGHT 2025 (Fonte: comunicato stampa di NetApp).
- Nel novembre 2025, VAST Data ha firmato con CoreWeave un accordo commerciale del valore di USD 1,17 miliardi (Fonte: comunicato stampa di VAST Data).
- Nel febbraio 2026, Pure Storage ha annunciato il cambio di nome in Everpure e ha concordato l’acquisizione di 1touch, società di data intelligence e orchestrazione (Fonte: articolo di World Wide Technology).
- Nell’aprile 2026, VAST Data ha chiuso un round di Serie F di circa USD 1 miliardo con una valutazione di USD 30 miliardi, guidato da Drive Capital (Fonte: articolo di ChannelLife).
Seguiamo questi accordi, lanci e round di finanziamento in tempo reale nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato dello storage basato sull’IA
DC Market Insights ha costruito questo mercato a partire da 16 coorti annuali di spesa in calcolo IA accelerato (dal 2020 al 2035), ciascuna moltiplicata per un attach ratio dello storage che scende dal 10,47% nel 2020 all’8,70% nel 2025 e risale al 10,28% entro il 2035. La serie del calcolo è ancorata ai ricavi dichiarati di acceleratori e server IA, tra cui il fatturato data center di NVIDIA e le spedizioni di server IA di Dell, e il totale 2025 di USD 21,60 miliardi è stato verificato con un approccio top-down rispetto ai ricavi dichiarati di NetApp, Pure Storage e VAST Data e al fatturato data center di Sandisk. Il totale è stato suddiviso per 3 componenti, 4 architetture di storage, 4 tipi di supporto, 4 carichi di lavoro, 4 gruppi di utenti finali e 5 regioni, e ogni ripartizione somma al totale del mercato. I valori per paese allocano ciascun totale regionale in base a pesi nazionali per la capacità di calcolo IA installata e nuova. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Componenti, architetture, supporti e acquirenti considerati
- 1.3Valuta, anno base e periodo di previsione
- 1.4Domande chiave a cui risponde il report
- 02Metodologia di ricerca
- 2.1Modello di storage attach
- 2.2Coorti di spesa in calcolo accelerato, 2020-2035
- 2.3Verifica top-down rispetto ai dati comunicati dai fornitori
- 2.4Ipotesi e limiti
- 03Sintesi
- 3.1Il mercato in sintesi, 2020-2035
- 3.2Risultati principali
- 3.3Raccomandazioni degli analisti per tipo di acquirente
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Sfide e vincoli
- 4.3Opportunità
- 4.4Tendenze
- 4.5Analisi dell'impatto di fattori trainanti e sfide, 2025-2035
- 05Analisi di prezzi e costi
- 5.1Attach ratio dello storage, 2020-2035
- 5.2Spesa in storage per USD di calcolo accelerato
- 5.3Prospettive di disponibilità e prezzi dei supporti, 2026-2027
- 06Standard e regolamentazione
- 6.1Specifiche NVMe 2.3
- 6.2Sistema UE di valutazione dei data center (Regolamento delegato 2024/1364)
- 6.3Certificazione dei design di riferimento IA
- 07Analisi della catena di fornitura e della catena del valore
- 7.1Disponibilità di flash e dischi rigidi
- 7.2Fornitori di sistemi di storage e software
- 7.3Storage costruito dagli operatori hyperscale
- 7.4Canali, integratori e partnership con i cloud GPU
- 08Dimensione e previsione del Mercato globale dello storage basato sull'IA
- 8.1Dimensione del mercato, 2020-2024
- 8.2Dimensione del mercato, 2025
- 8.3Previsione del mercato, 2026-2035
- 09Mercato per componente
- 9.1Hardware
- 9.2Software
- 9.3Servizi
- 10Mercato per architettura di storage
- 10.1Storage di file parallelo e scale-out
- 10.2Object storage
- 10.3Block storage (NVMe-oF)
- 10.4Storage unificato e ibrido
- 11Mercato per supporto
- 11.1Flash ad alte prestazioni (TLC)
- 11.2Flash ad alta capacità (QLC)
- 11.3Dischi rigidi
- 11.4Altri supporti
- 12Mercato per carico di lavoro
- 12.1Addestramento IA
- 12.2Inferenza IA e RAG
- 12.3Acquisizione e preparazione dei dati
- 12.4Conservazione di checkpoint e archivi
- 13Mercato per utente finale
- 13.1Cloud provider hyperscale
- 13.2Provider GPU e neocloud
- 13.3Imprese
- 13.4Enti governativi e di ricerca
- 14Esclusiva DC: matrice carico di lavoro × acquirente
- 14.1Matrice carico di lavoro × utente finale, 2025
- 14.2Implicazioni per i fornitori
- 15Mercato per regione
- 15.1Nord America (Stati Uniti, Canada)
- 15.2Europa (Regno Unito, Germania, Francia, Resto d'Europa)
- 15.3Asia Pacifico (Cina, Giappone, India, Corea del Sud, Australia, Singapore, Resto dell'Asia Pacifico)
- 15.4America Latina
- 15.5Medio Oriente e Africa (Arabia Saudita, Resto del Medio Oriente e Africa)
- 15.6Primi 12 paesi, 2025 e 2035
- 16Sezioni trasversali regionali
- 16.1Quote regionali, 2025 e 2035
- 16.2Tassi di crescita regionali, 2025-2035
- 17Scenari di previsione
- 17.1Scenari base, basso e alto al 2035
- 17.2Sensibilità alla spesa in calcolo accelerato
- 17.3Sensibilità all'attach ratio dello storage
- 18Panorama competitivo
- 18.1Concentrazione dei primi cinque, 2025
- 18.2Round di finanziamento, acquisizioni e accordi di fornitura, 2025-2026
- 18.3Lanci di prodotti
- 19Profili aziendali
- 19.1Dell Technologies
- 19.2NetApp
- 19.3Everpure (formerly Pure Storage)
- 19.4Hewlett Packard Enterprise (HPE)
- 19.5IBM
- 19.6DDN
- 19.7VAST Data
- 19.8WEKA
- 19.9Hitachi Vantara
- 19.10Nutanix
- 19.11Cloudian
- 19.12Cohesity
- 19.13Hammerspace
- 19.14Seagate Technology
- 19.15Western Digital
- 19.16Sandisk
- 20Raccomandazioni degli analisti
- 20.1Per i fornitori di sistemi di storage e software
- 20.2Per gli acquirenti hyperscale, cloud GPU e aziendali
- 20.3Per gli investitori
- Fig. 1Dimensione del Mercato dello storage basato sull'IA, 2020-2035
- Fig. 2Spesa in calcolo accelerato e attach ratio dello storage, 2020-2035
- Fig. 3Quota di mercato per componente, 2025 e 2035
- Fig. 4Quota di mercato per architettura di storage, 2025 e 2035
- Fig. 5Quota di mercato per supporto, 2025 e 2035
- Fig. 6Quota di mercato per carico di lavoro, 2025 e 2035
- Fig. 7Quota di mercato per utente finale, 2025 e 2035
- Fig. 8Matrice carico di lavoro × utente finale, 2025
- Fig. 9Mercato per regione, 2025 e 2035
- Fig. 10Primi 12 paesi, 2025
- Fig. 11Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Modello di storage attach, 2020, 2025, 2030 e 2035
- Tabella 3Dimensione del mercato, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per architettura di storage, 2025 e 2035
- Tabella 6Mercato per supporto, 2025 e 2035
- Tabella 7Mercato per carico di lavoro, 2025 e 2035
- Tabella 8Mercato per utente finale, 2025 e 2035
- Tabella 9Matrice carico di lavoro × utente finale, 2025
- Tabella 10Mercato per regione, 2025 e 2035
- Tabella 11Primi 12 paesi, 2025 e 2035
- Tabella 12Scenari di previsione, 2035
- Tabella 13Round di finanziamento, acquisizioni e accordi di fornitura, 2025-2026
- Tabella 14Profili aziendali: prodotti e focus sullo storage IA
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 21,60 miliardi nel 2025, in crescita fino a USD 82,40 miliardi entro il 2035. DC Market Insights stima il mercato in USD 4,22 miliardi nel 2020.
Del 14,33% annuo dal 2025 al 2035. La crescita è stata più rapida, pari al 38,63% annuo, tra il 2020 e il 2025, quando i cluster GPU sono passati dai progetti pilota a flotte su scala di campus.
Il flash QLC ad alta capacità, al 21,01% annuo da USD 4,60 miliardi nel 2025 a USD 30,98 miliardi entro il 2035, poiché i dati IA a prevalenza di lettura si spostano dai dischi rigidi e dal flash ad alte prestazioni.
Circa USD 8,70 per ogni USD 100 di calcolo accelerato nel 2025, secondo le stime di DC Market Insights. Si prevede che l’attach ratio salga al 10,28% entro il 2035, poiché l’inferenza mantiene online più dati.
Il Nord America, con USD 10,11 miliardi, ovvero il 46,8% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, al 18,88% annuo.
L’addestramento IA, con USD 9,46 miliardi, ovvero il 43,8% della spesa 2025. Inferenza e RAG crescono del 20,60% annuo fino a USD 34,03 miliardi entro il 2035 e diventano il carico di lavoro più grande.
Dell Technologies, NetApp, Everpure (in precedenza Pure Storage), DDN e VAST Data detengono insieme circa il 30% del mercato (stima di DC Market Insights). Competono inoltre HPE, IBM, WEKA, Hitachi Vantara, Nutanix, Cloudian, Cohesity e Hammerspace.
Gli Stati Uniti, con USD 9,12 miliardi, ovvero il 42,2% della spesa 2025, seguiti dalla Cina con USD 2,12 miliardi. L’India è il grande mercato nazionale in più rapida crescita, al 20,79% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.