
Markt für KI-gestützte Speicher: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
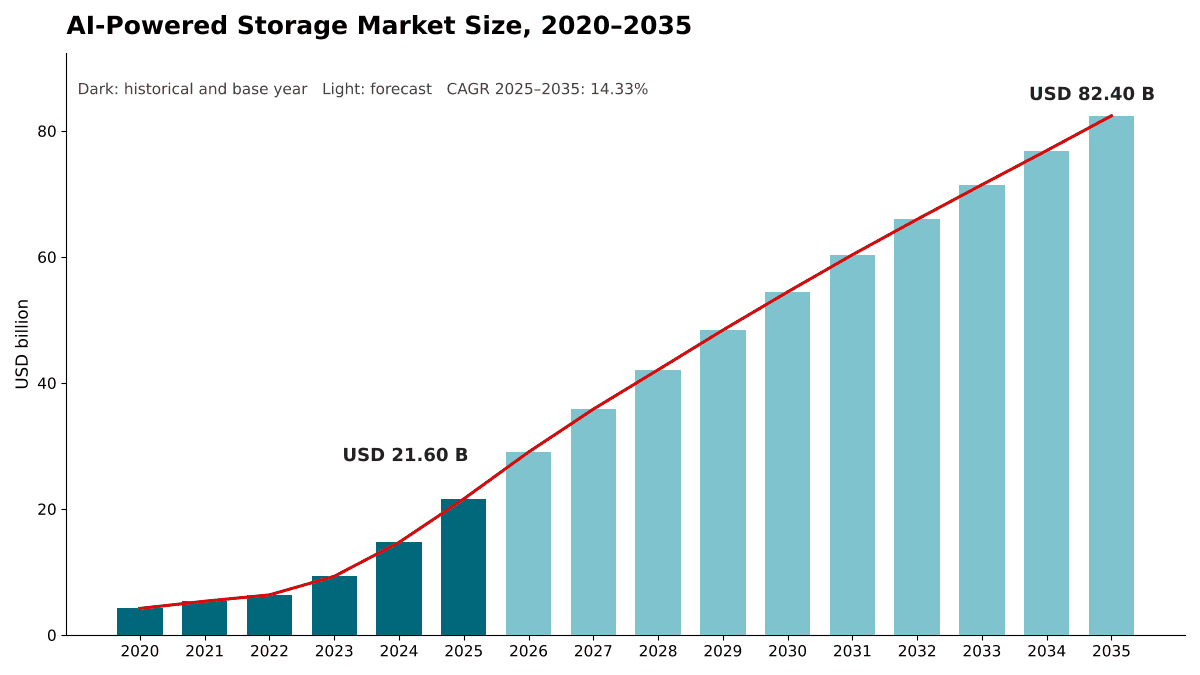
Markt für KI-gestützte Speicher: 2025 lag das Marktvolumen bei USD 21.60 Mrd.; bis 2035 soll es bei einer CAGR von 14.33 % auf USD 82.40 Mrd. steigen. Auf North America entfallen 46.8% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 7. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preis- und Kostenanalyse
- 06Standards und Regulierung
- 07Lieferketten- und Wertschöpfungskettenanalyse
- 08Globale Marktgröße und Prognose für KI-gestützte Speicher
- 09Markt nach Komponente
- 10Markt nach Speicherarchitektur
- 20Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 16Profilierte Unternehmen
Regionale Analyse
- North America46.8%
- Asia Pacific26.4%
- Europe17.9%
- Latin America4.3%
- Middle East and Africa4.6%
Profilierte Unternehmen
- Dell Technologies
- NetApp
- Everpure (formerly Pure Storage)
- Hewlett Packard Enterprise (HPE)
- IBM
- DDN
- VAST Data
- WEKA
- Hitachi Vantara
- Nutanix
- Cloudian
- Cohesity
- Hammerspace
- Seagate Technology
- Western Digital
- Sandisk
Vollständige Analyse
Der Markt für KI-gestützte Speicher umfasst die Speicherhardware, Datenplattform-Software und Dienstleistungen, die Rechenzentren einsetzen, um Workloads der künstlichen Intelligenz (KI) mit Daten zu versorgen, sie zu schützen und bereitzustellen: parallele und Scale-out-Dateisysteme, Objektspeicher, NVMe-All-Flash- und Hochkapazitätslaufwerke sowie die KI-gesteuerten Datenmanagementschichten, die darauf aufsetzen. DC Market Insights bewertet den globalen Markt für KI-gestützte Speicher im Jahr 2025 mit USD 21,60 Mrd. und prognostiziert bis 2035 USD 82,40 Mrd., was einer CAGR von 14,33 % entspricht. Der Wert für 2025 wird aus den Rechenausgaben abgeleitet: DC Market Insights modelliert für 2025 Ausgaben für beschleunigtes KI-Computing in Höhe von USD 248,30 Mrd. und eine Attach-Rate von 8,70 %, sodass jeder für KI-Server ausgegebene Betrag von USD 100 rund USD 8,70 an Speicher nach sich zieht. Hochkapazitäts-QLC-Flash ist mit 21,01 % pro Jahr das am schnellsten wachsende Segment, da es Festplattenlaufwerke und Performance-Flash in leseintensiven KI-Data-Lakes ersetzt, und der Nahe Osten und Afrika ist mit 18,88 % pro Jahr die am schnellsten wachsende Region, da nach Einschätzung von DC Market Insights nationale KI-Campusse am Golf Speicher von einer kleinen Basis aus hinzufügen.
Zusammenfassung
Die Größe des globalen Marktes für KI-gestützte Speicher wurde 2020 auf USD 4,22 Mrd. geschätzt, erreichte 2025 USD 21,60 Mrd. und wird bis 2035 voraussichtlich USD 82,40 Mrd. erreichen, bei einer CAGR von 14,33 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße KI-gestützte Speicher 2025 | USD 21,60 Mrd. |
| Markt für KI-gestützte Speicher, CAGR | 14,33 % |
| Marktgröße KI-gestützte Speicher 2035 | USD 82,40 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 38,63 % pro Jahr, und allein 2025 legte er gegenüber 2024 um 47,1 % zu, als Cluster aus Grafikprozessoren (GPU) von Pilotprojekten zu Trainings- und Inferenzflotten im Campus-Maßstab übergingen. Die Speicherausgaben wuchsen von 2023 bis 2025 langsamer als die Rechenausgaben: Käufer brachten zuerst Beschleuniger in Betrieb, und die Attach-Rate sank von 10,47 % im Jahr 2020 auf 8,70 % im Jahr 2025. DC Market Insights erwartet, dass sich die Quote bis 2030 auf 9,62 % und bis 2035 auf 10,28 % erholt, weil Inferenz, Retrieval-Augmented Generation (RAG) und Long-Context-Caching weit mehr Daten online halten als Training allein.
Das Wachstum verlangsamt sich von 2025 bis 2035 auf 14,33 % pro Jahr, da die Ausgaben für beschleunigtes Computing nach 2030 von dreistelligen zu einstelligen Wachstumsraten reifen. DC Market Insights modelliert einen Anstieg der Rechenausgaben von USD 248,30 Mrd. im Jahr 2025 auf USD 566,00 Mrd. im Jahr 2030 und USD 801,60 Mrd. im Jahr 2035, wobei der Speicher einen langsam steigenden Anteil jedes Dollars behält.
Marktumfang: Was umfasst der Markt für KI-gestützte Speicher?
Der Markt für KI-gestützte Speicher umfasst alle Speichersysteme, Speichermedien und Speichersoftwareschichten, die für KI-Workloads in Rechenzentren gekauft werden, bewertet zum Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 21,60 Mrd.
Eingeschlossen. Parallele und Scale-out-Dateisysteme, Objektspeicher, NVMe- und NVMe-over-Fabrics-(NVMe-oF-)Blockspeicher sowie Unified-Arrays, die für KI-Training, Inferenz, RAG und Datenaufbereitung eingesetzt werden; Performance-Flash, Hochkapazitäts-Flash und Festplattenlaufwerke, die Hyperscale- und GPU-Cloud-Betreiber direkt für KI-Cluster kaufen; KI-Datenplattform-Software wie Vektorindizierung, Metadatenkataloge, globale Namespaces und KI-gesteuertes Speichermanagement; sowie die damit verkauften Installations-, Managed- und Support-Services.
Ausgeschlossen. Speicher für allgemeine Unternehmensanwendungen ohne KI-Workload, GPU-High-Bandwidth-Memory und Server-DRAM, Beschleuniger und Server, Netzwerk-Switches und -Kabel, Public-Cloud-Speicherkapazität, die Endkunden in Rechnung gestellt wird (einmal gezählt, beim Kauf durch den Betreiber), sowie Backup-Appliances, die keine KI-Daten enthalten.
Wie die Segmente zusammenpassen. Die Aufteilungen nach Komponente, Speicherarchitektur, Medium, Workload und Endnutzer gliedern jeweils dieselben USD 21,60 Mrd. neu, sodass sich jede Aufteilung zur Marktsumme addiert. Das Segment Medien umfasst die Laufwerke und sonstigen Speichermedien sowohl in Herstellersystemen als auch in vom Betreiber selbst gebautem Speicher, bewertet auf Systemebene.
Markttreiber: Was treibt den Markt für KI-gestützte Speicher an?
Drei Treiber erklären den Großteil des Wachstums im Markt für KI-gestützte Speicher: KI-Rechenausgaben, die DC Market Insights für 2025 mit USD 248,30 Mrd. modelliert, die Verlagerung der KI-Arbeit vom Training hin zu Inferenz und RAG sowie Speicherplattformen, die inzwischen als Teil des KI-Stacks zertifiziert und verkauft werden.
USD 248,30 Mrd. an KI-Rechenausgaben zogen 2025 USD 21,60 Mrd. an Speicher nach sich
Jeder GPU-Cluster benötigt eine Datenschicht, die die Beschleuniger auslastet und Checkpoints vorhält, daher folgen die Speicherausgaben den Rechenausgaben mit kurzer Verzögerung. NVIDIA meldete im vierten Quartal seines Geschäftsjahres 2026 einen Rekordumsatz im Rechenzentrumsgeschäft von USD 62,3 Mrd., ein Plus von 75 % gegenüber dem Vorjahr, sowie einen Rekordjahresumsatz von USD 215,9 Mrd. (Quelle: NVIDIA-Einreichung bei der US-Börsenaufsicht Securities and Exchange Commission). Dell Technologies verbuchte im Geschäftsjahr 2026 Aufträge für KI-optimierte Server von mehr als USD 64 Mrd., lieferte mehr als USD 25 Mrd. aus und ging mit einem Rekordauftragsbestand von USD 43 Mrd. in das Geschäftsjahr 2027. DC Market Insights modelliert den an diese Rechenleistung gekoppelten Speicher für 2025 mit 8,70 % der Ausgaben, also USD 21,60 Mrd. Die Rechenschicht selbst wird im Bericht AI Infrastructure Market bemessen.
Inferenz und RAG wachsen bis 2035 auf USD 34,03 Mrd. an Speicherausgaben
Training liest einen großen Datensatz in Schüben und schreibt Checkpoints; Inferenz und RAG halten Vektorindizes, Dokumentenspeicher und Key-Value-Caches rund um die Uhr online. DC Market Insights schätzt den Speicher für Inferenz und RAG für 2025 auf USD 5,23 Mrd. und prognostiziert bis 2035 USD 34,03 Mrd., eine CAGR von 20,60 %, womit er dann das Training als größten Workload überholt. NetApp meldete im vierten Quartal seines Geschäftsjahres 2026 rund 500 Abschlüsse im Bereich KI und Datenaufbereitung, ein Zeichen dafür, dass Unternehmen ihre eigenen Daten für den Abruf aufbereiten, anstatt nur Trainingskapazität zu mieten.
Zertifizierte KI-Datenplattformen machen Speicher zum Teil des KI-Stacks
Speicher wird heute als validierte Komponente des KI-Clusters gekauft und nicht mehr als separate Ausschreibung. Im März 2025 stellte NVIDIA die AI Data Platform vor, ein Referenzdesign, das seine GPUs, BlueField-Netzwerkkarten, Spectrum-X-Switches und KI-Software mit Speichersystemen integriert, und nannte DDN, Dell Technologies, HPE, Hitachi Vantara, IBM, NetApp, Nutanix, Pure Storage, VAST Data und WEKA unter den daran mitwirkenden Anbietern. Im Oktober 2025 stellte NetApp AFX vor, ein disaggregiertes All-Flash-System für KI-Workloads, das Leistung und Kapazität unabhängig voneinander auf bis zu 128 Knoten skaliert und für NVIDIA DGX SuperPOD zertifiziert ist. Die Zertifizierung verkürzt den Verkaufszyklus und erhöht den Softwareanteil jedes Geschäfts: DC Market Insights prognostiziert für Software ein Wachstum von 18,19 % pro Jahr, gegenüber 12,60 % für Hardware.
Markttrends: Wie verändert sich KI-Speicher?
Der Markt für KI-gestützte Speicher bewegt sich hin zu Hochkapazitäts-Flash, zu Objektspeicher als primärem KI-Data-Lake und zu Speicheranbietern, die Datenmanagement statt Kapazität verkaufen.
Hochkapazitäts-QLC-Flash wächst von 21,3 % auf 37,6 % der Ausgaben
Quad-Level-Cell-(QLC-)Flash schließt die Lücke zwischen Festplattenlaufwerken und Performance-Flash für leseintensive KI-Daten. Im April 2025 wurde berichtet, dass Meta mit Pure Storage an Flash-Laufwerken, Controllern und der Managementsoftware Purity für Workloads mit hohem Lesebandbreitenbedarf arbeitet; Pure Storage gibt an, dass seine DirectFlash Modules mit Kapazitäten von 150 TB und demnächst 300 TB auf Basis von QLC-Flash verfügbar sind. Pure Storage ist seitdem eine Partnerschaft mit SK hynix eingegangen, um für große Rechenzentren optimierten QLC-Flash-Speicher zu liefern. DC Market Insights prognostiziert für QLC-Flash ein Wachstum von USD 4,60 Mrd. im Jahr 2025 auf USD 30,98 Mrd. bis 2035, eine CAGR von 21,01 %, womit es Performance-Flash vor 2035 überholt.
Objektspeicher wird zum KI-Data-Lake
Objektspeicher ist mit 17,60 % pro Jahr die am schnellsten wachsende Architektur, von USD 5,36 Mrd. im Jahr 2025 auf USD 27,11 Mrd. bis 2035, da sich RAG-Pipelines und multimodale Datensätze auf S3-kompatiblen Objektspeichern mit zusätzlich aufgesetztem Dateizugriff etablieren. Paralleler und Scale-out-Dateispeicher bleibt mit USD 8,99 Mrd. im Jahr 2025 die größte Architektur, weil große Trainingsjobs weiterhin Dateisemantik und einen sehr hohen Lesedurchsatz benötigen.
Speicheranbieter positionieren sich als Datenmanagement-Unternehmen neu
Im Februar 2026 gab Pure Storage bekannt, seinen Namen in Everpure zu ändern, da das Unternehmen sein Angebot von All-Flash-Speicher auf ein breiteres Datenmanagement für das KI-Zeitalter ausweitet, und vereinbarte die Übernahme von 1touch, einem Unternehmen für Datenintelligenz und Orchestrierung. Die im Oktober 2025 angekündigte AI Data Engine (AIDE) von NetApp ergänzt seinen Speicher um Vektorisierung, semantische Suche und integrierte Sicherheitskontrollen. Die Wertschöpfung verlagert sich vom Laufwerk zur Datenschicht, weshalb DC Market Insights prognostiziert, dass der Softwareanteil am Markt von 22,3 % im Jahr 2025 auf 31,1 % bis 2035 steigt.
Marktherausforderungen: Was bremst den Markt für KI-gestützte Speicher?
Medienversorgung und Energie sind die beiden Engpässe, von denen DC Market Insights erwartet, dass sie den Markt für KI-gestützte Speicher in den Jahren 2026 und 2027 bremsen, zusammen mit der Attach-Rate, die 2025 auf 8,70 % sank, während Käufer GPUs priorisierten.
Die Festplattenproduktion von Western Digital ist für 2026 ausverkauft
Der Vorstandschef von Western Digital sagte Anfang 2026, das Unternehmen sei „für das Kalenderjahr 2026 praktisch ausverkauft“, mit festen Bestellungen seiner sieben größten Kunden; das cloudorientierte Geschäft macht fast 89 % seines Umsatzes aus. Sandisk meldete für das zweite Quartal seines Geschäftsjahres 2026 einen Rechenzentrumsumsatz von USD 440 Mio., ein Plus von 76 % gegenüber dem Vorjahr, verwies auf eine starke Nachfrage bei Erbauern von KI-Infrastruktur und beschrieb eine strukturelle Neuausrichtung, um das Angebot an die Nachfrage anzupassen. Ein knappes Angebot an Laufwerken und Flash erhöht die Kosten pro Terabyte, und DC Market Insights erwartet, dass einige Betreiber 2026 Kapazitätserweiterungen verschieben oder Daten länger auf älteren Speicherebenen halten.
Speicher konkurriert mit GPUs um Energie und Budget
Jedes Kilowatt, das ein Speicher-Rack verbraucht, steht in einer leistungsbegrenzten Halle nicht für Beschleuniger zur Verfügung, und jeder Dollar für Speicher konkurriert mit der nächsten GPU-Bestellung. Aus diesem Grund sank die Attach-Rate von 10,47 % im Jahr 2020 auf 8,70 % im Jahr 2025. Dells Speicherumsatz stieg im vierten Quartal seines Geschäftsjahres 2026 nur um 2 % auf USD 4,8 Mrd., während der Umsatz mit KI-Servern stark zulegte, was zeigt, wie weit der Speicher in einem Ausbauzyklus hinter der Rechenleistung zurückbleibt. Neuere Standards fügen Energiesteuerungen auf Laufwerksebene hinzu, doch die Leistung pro Terabyte bleibt ein Kaufkriterium, das dichten Flash begünstigt.
Marktchancen: Wo liegen die neuen Umsatzpools?
Die größten neuen Umsatzpools im Markt für KI-gestützte Speicher sind GPU- und Neocloud-Anbieter mit einem Wachstum von 17,23 % pro Jahr, KI-Datenplattform-Software mit einem Wachstum von 18,19 % pro Jahr sowie Inferenz in Unternehmen.
GPU- und Neocloud-Anbieter erreichen bis 2035 USD 14,50 Mrd.
Spezialisierte GPU-Cloud-Betreiber gaben 2025 USD 2,96 Mrd. für KI-Speicher aus, und DC Market Insights erwartet, dass ihre Ausgaben bis 2035 USD 14,50 Mrd. erreichen. Im November 2025 unterzeichnete VAST Data mit CoreWeave eine kommerzielle Vereinbarung im Wert von USD 1,17 Mrd., durch die seine Software zur primären Datengrundlage der KI-Cloud von CoreWeave wird. Verträge dieser Größenordnung zeigen, dass GPU-Clouds Speicher als mehrjährige Plattform und nicht als einzelne Geräte kaufen.
KI-Speicher in Unternehmen wächst bis 2035 auf USD 25,46 Mrd.
Unternehmen gaben 2025 USD 6,44 Mrd. für KI-Speicher aus, und DC Market Insights prognostiziert bis 2035 USD 25,46 Mrd., eine CAGR von 14,74 %. Unternehmen behalten sensible Daten vor Ort und erweitern bestehende Arrays um Inferenz, RAG und Datenaufbereitung, was Anbieter mit installierter Basis begünstigt. NetApps Rekordumsatz mit All-Flash-Arrays von USD 1,2 Mrd. im vierten Quartal seines Geschäftsjahres 2026, ein Plus von 18 %, deutet auf diese Erneuerung hin.
Preise: Wie viel geben KI-Cluster für Speicher aus?
KI-Cluster gaben 2025 nach Schätzungen von DC Market Insights, die Speichersysteme, von Betreibern gekaufte Medien, Software und Dienstleistungen abdecken, rund USD 8,70 für Speicher je USD 100 an beschleunigtem Computing aus.
| Speicher-Attach (Modell von DC Market Insights) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Ausgaben für beschleunigtes Computing (Mrd. USD) | 40,30 | 248,30 | 566,00 | 801,60 |
| Speicher-Attach-Rate | 10,47 % | 8,70 % | 9,62 % | 10,28 % |
| Markt für KI-gestützte Speicher (Mrd. USD) | 4,22 | 21,60 | 54,45 | 82,40 |
Die Attach-Rate sank zwischen 2020 und 2025, weil die Preise und Stückzahlen von Beschleunigern schneller stiegen als die Speicherbudgets. DC Market Insights erwartet, dass sie wieder steigt, da Inferenzflotten mehr Daten aktiv halten und die Checkpoint-Größen mit der Modellgröße wachsen. Die Preise pro Terabyte bewegen sich in die andere Richtung: Dichtere QLC-Laufwerke senken die Kosten pro Terabyte im Lauf der Zeit, während das knappe Angebot 2026 sie kurzfristig anhebt.
Standards und Regulierung: Welche Regeln prägen KI-Speicher?
Drei Regelwerke prägen, was Käufer von KI-Speicher spezifizieren: die NVMe-Schnittstellenstandards, die EU-Berichtsvorschriften für Rechenzentren und die Zertifizierung von Anbietern gegenüber KI-Referenzdesigns.
NVMe 2.3 (August 2025). NVM Express veröffentlichte eine Reihe von 11 aktualisierten NVMe-Spezifikationen und ergänzte Rapid Path Failure Recovery, mit dem Controller über alternative Kanäle kommunizieren können, wenn die primäre Verbindung ausfällt, sowie Power Limit Config und Self-reported Drive Power, die Administratoren Kontrolle über die Laufwerksleistung und Einblick in diese geben. Diese Funktionen sind in leistungsbegrenzten KI-Hallen und in NVMe-oF-Fabrics wichtig, die GPU-Server mit gemeinsam genutztem Flash verbinden.
EU-Bewertungssystem für Rechenzentren. Die Delegierte Verordnung (EU) 2024/1364 der Kommission vom 14. März 2024 legt die erste Phase eines gemeinsamen Bewertungssystems der Union für Rechenzentren fest. Das System erfasst Rechenzentren mit einem installierten IT-Leistungsbedarf von mindestens 500 kW und verlangt jährliche Meldungen bis zum 15. Mai, die in der Regel das vorangegangene Kalenderjahr abdecken. DC Market Insights erwartet, dass diese Berichterstattung der Leistung pro Terabyte in europäischen Speicherausschreibungen mehr Gewicht verleiht.
Zertifizierung für KI-Referenzdesigns. Eine Zertifizierung wie NVIDIA DGX SuperPOD, über die NetApp AFX verfügt, ist kein öffentlicher Standard, doch DC Market Insights betrachtet sie als De-facto-Zugangsvoraussetzung bei KI-Ausschreibungen von GPU-Clouds und Großunternehmen.
Marktsegmentierung: Welches Segment führt den Markt für KI-gestützte Speicher an?
Hardware führt den Markt für KI-gestützte Speicher mit 67,3 % des Werts von 2025 an, paralleler und Scale-out-Dateispeicher führt bei den Architekturen mit 41,6 %, und Hyperscale-Cloud-Anbieter führen bei den Käufern mit 46,2 %. Hochkapazitäts-QLC-Flash ist mit 21,01 % pro Jahr das am schnellsten wachsende Segment, vor Inferenz- und RAG-Workloads mit 20,60 %, weil leseintensive KI-Daten von Festplattenlaufwerken und Performance-Flash auf dichten, energieärmeren Flash wandern.
Nach Komponente: Hardware führt mit 67,3 %
| Komponente | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware | 14,54 | 67,3 % | 47,63 | 12,60 % |
| Software | 4,82 | 22,3 % | 25,63 | 18,19 % |
| Dienstleistungen | 2,25 | 10,4 % | 9,15 | 15,07 % |
Hardware verliert bis 2035 9,5 Prozentpunkte Anteil, da KI-Datenplattform-Software, globale Namespaces und KI-gesteuertes Management einen größeren Teil jedes Geschäfts ausmachen.
Nach Speicherarchitektur: Paralleler und Scale-out-Dateispeicher führt mit 41,6 %
| Speicherarchitektur | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Paralleler und Scale-out-Dateispeicher | 8,99 | 41,6 % | 29,83 | 12,75 % |
| Objektspeicher | 5,36 | 24,8 % | 27,11 | 17,60 % |
| Blockspeicher (NVMe-oF) | 4,26 | 19,7 % | 15,16 | 13,55 % |
| Unified- und Hybridspeicher | 3,00 | 13,9 % | 10,30 | 13,12 % |
Objektspeicher gewinnt bis 2035 8,1 Prozentpunkte Anteil hinzu und zieht nahezu mit Dateispeicher gleich, da sich RAG- und multimodale Datensätze auf Objektspeichern etablieren.
Nach Medium: Performance-Flash führt mit 44,7 %
| Medium | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Performance-Flash (TLC) | 9,66 | 44,7 % | 29,50 | 11,82 % |
| Hochkapazitäts-Flash (QLC) | 4,60 | 21,3 % | 30,98 | 21,01 % |
| Festplattenlaufwerke | 6,18 | 28,6 % | 18,05 | 11,31 % |
| Sonstige Medien | 1,17 | 5,4 % | 3,87 | 12,75 % |
Festplattenlaufwerke halten noch 28,6 % des Werts von 2025, weil KI-Data-Lakes und Checkpoint-Archive niedrige Kosten pro Terabyte benötigen; Seagate, das für das Geschäftsjahr 2026 einen Umsatz von USD 12,2 Mrd. meldete, ein Plus von 34 %, bedient diese Exabyte-Nachfrage mit seiner Mozaic-Plattform und seiner Roadmap für Heat-Assisted Magnetic Recording (HAMR). Sonstige Medien umfassen Band, Storage-Class Memory und Speichererweiterungsebenen. Flash-Preise und -Angebot werden im Bericht NAND Flash & Enterprise SSD Market behandelt.
Nach Workload: KI-Training führt mit 43,8 %
| Workload | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| KI-Training | 9,46 | 43,8 % | 26,12 | 10,69 % |
| KI-Inferenz und RAG | 5,23 | 24,2 % | 34,03 | 20,60 % |
| Datenerfassung und -aufbereitung | 4,45 | 20,6 % | 14,75 | 12,73 % |
| Checkpoint- und Archivaufbewahrung | 2,46 | 11,4 % | 7,50 | 11,78 % |
Inferenz und RAG überholen das Training im Modell von DC Market Insights um 2031 und erreichen bis 2035 41,3 % des Werts.
Nach Endnutzer: Hyperscale-Cloud-Anbieter führen mit 46,2 %
| Endnutzer | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 9,98 | 46,2 % | 35,76 | 13,61 % |
| GPU- und Neocloud-Anbieter | 2,96 | 13,7 % | 14,50 | 17,23 % |
| Unternehmen | 6,44 | 29,8 % | 25,46 | 14,74 % |
| Behörden und Forschung | 2,23 | 10,3 % | 6,67 | 11,61 % |
Im Modell von DC Market Insights bauen Hyperscale-Cloud-Anbieter einen Großteil ihres KI-Speichers selbst aus direkt gekauften Laufwerken, sodass ihre Ausgaben auf Medien ausgerichtet sind. Käufer aus Behörden und Forschung, zu denen nationale Labore und souveräne KI-Programme gehören, wachsen am langsamsten, weil die Beschaffung von Supercomputern unregelmäßig erfolgt.
DC Exclusive: Das Speicher-Attach-Modell und die Matrix Workload × Käufer
Mit USD 4,51 Mrd. im Jahr 2025 ist Hyperscale-Trainingsspeicher die größte einzelne Zelle der Matrix und macht 20,9 % aller Ausgaben für KI-Speicher aus. Die folgende Matrix kreuztabelliert die beiden Aufteilungen, nach denen Käufer und Anbieter am häufigsten fragen: welchem Workload der Speicher dient und wer ihn kauft.
| 2025, Mrd. USD | KI-Training | Inferenz und RAG | Datenaufbereitung | Checkpoint und Archiv | Gesamt |
|---|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 4,51 | 2,70 | 1,81 | 0,96 | 9,98 |
| GPU- und Neocloud-Anbieter | 1,77 | 0,63 | 0,32 | 0,24 | 2,96 |
| Unternehmen | 2,05 | 1,64 | 1,83 | 0,92 | 6,44 |
| Behörden und Forschung | 1,14 | 0,25 | 0,50 | 0,34 | 2,23 |
| Gesamt | 9,46 | 5,23 | 4,45 | 2,46 | 21,60 |
GPU- und Neocloud-Anbieter geben 59,7 % ihres Speicherbudgets für Training aus, der höchste Wert aller Käufer, während Unternehmen 28,4 % für Datenaufbereitung ausgeben, mehr als für Inferenz; ein Anbieter, der nur beim Trainingsdurchsatz stark ist, verkauft an die Käufergruppe, deren Mix sich am schnellsten in Richtung Inferenz verschiebt. Käufer aus Behörden und Forschung investieren die Hälfte ihrer Ausgaben in Trainingscluster für nationale KI- und Wissenschaftsprogramme.
Die Matrix ist ein Modell von DC Market Insights, keine Zählung von Auslieferungen. Sie basiert auf 54 Eingangsgrößen: 16 Jahren an Ausgaben für beschleunigtes Computing (2020 bis 2035), 16 jährlichen Speicher-Attach-Raten, 4 Workload-Mixen für jede der 4 Käufergruppen, 4 Kostenanteilen der Medien und 2 Abgleichen mit Anbieterangaben. Das Speicher-Attach-Modell hinter diesen Zahlen hat zwei Eingangsgrößen, die jeder Leser überprüfen kann: die jährlichen Ausgaben für beschleunigtes Computing (USD 248,30 Mrd. im Jahr 2025) und den davon auf Speicher entfallenden Anteil (8,70 % im Jahr 2025). Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für KI-gestützte Speicher an?
Nordamerika führt den Markt für KI-gestützte Speicher mit 46,8 % des Werts von 2025 an, und der Nahe Osten und Afrika ist mit 18,88 % pro Jahr die am schnellsten wachsende Region, weil nach Einschätzung von DC Market Insights nationale KI-Campusse in Saudi-Arabien und am Golf Speicher von einer kleinen Basis aus hinzufügen.
Nordamerika führt mit 46,8 % Anteil
Nordamerikanische Käufer gaben 2025 USD 10,11 Mrd. für KI-Speicher aus, und für die Region wird bis 2035 ein Wert von USD 33,95 Mrd. prognostiziert, eine CAGR von 12,88 %. Allein auf die Vereinigten Staaten entfallen USD 9,12 Mrd. bzw. 90,2 % der Region. Nordamerika verliert bis 2035 5,6 Prozentpunkte Anteil, weil andere Regionen eigene KI-Kapazitäten aufbauen, nicht weil sich sein Volumen verlangsamt.
Asien-Pazifik hält 26,4 % Anteil
Asien-Pazifik hat 2025 einen Wert von USD 5,70 Mrd. und bis 2035 von USD 24,97 Mrd., eine CAGR von 15,91 %. China ist mit USD 2,12 Mrd. der größte Markt der Region, und Indien wächst mit 20,79 % pro Jahr am schnellsten. Asien-Pazifik gewinnt 3,9 Prozentpunkte Anteil hinzu, der größte Zuwachs aller Regionen.
Europa hält 17,9 % Anteil
Europa hat 2025 einen Wert von USD 3,87 Mrd. und bis 2035 von USD 13,68 Mrd., eine CAGR von 13,47 %. Das Vereinigte Königreich, Deutschland und Frankreich machen 2025 zusammen 58,2 % der Region aus, und DC Market Insights erwartet, dass die EU-Energieberichterstattung dichten, energiesparenden Flash begünstigt.
Lateinamerika hält 4,3 % Anteil
Lateinamerika hat 2025 einen Wert von USD 928,89 Mio. und bis 2035 von USD 4,20 Mrd., eine CAGR von 16,29 %, das zweitschnellste regionale Wachstum.
Naher Osten und Afrika hält 4,6 % Anteil
Der Nahe Osten und Afrika hat 2025 einen Wert von USD 993,70 Mio. und bis 2035 von USD 5,60 Mrd., das schnellste Wachstum aller Regionen. Saudi-Arabien ist mit USD 294,77 Mio. im Jahr 2025 der größte Markt der Region und wächst um 20,18 % pro Jahr.
Länderanalyse: Welche Länder geben am meisten für KI-Speicher aus?
Die Vereinigten Staaten sind mit USD 9,12 Mrd. im Jahr 2025 bzw. 42,2 % des globalen Werts der größte Ländermarkt für KI-Speicher, gefolgt von China mit USD 2,12 Mrd. (9,8 %) und dem Vereinigten Königreich mit USD 911,46 Mio. (4,2 %). Auf die 12 größten Länder entfallen 79,9 % der Ausgaben von 2025.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 9,12 | 42,2 % | 30,01 | 12,65 % |
| 2 | China | Asien-Pazifik | 2,12 | 9,8 % | 8,34 | 14,67 % |
| 3 | Vereinigtes Königreich | Europa | 0,91 | 4,2 % | 2,98 | 12,57 % |
| 4 | Japan | Asien-Pazifik | 0,90 | 4,2 % | 3,27 | 13,76 % |
| 5 | Kanada | Nordamerika | 0,82 | 3,8 % | 3,19 | 14,57 % |
| 6 | Deutschland | Europa | 0,80 | 3,7 % | 2,72 | 13,02 % |
| 7 | Frankreich | Europa | 0,54 | 2,5 % | 1,97 | 13,87 % |
| 8 | Indien | Asien-Pazifik | 0,54 | 2,5 % | 3,55 | 20,79 % |
| 9 | Südkorea | Asien-Pazifik | 0,51 | 2,3 % | 2,10 | 15,24 % |
| 10 | Australien | Asien-Pazifik | 0,40 | 1,9 % | 1,72 | 15,58 % |
| 11 | Singapur | Asien-Pazifik | 0,30 | 1,4 % | 1,17 | 14,75 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 0,30 | 1,4 % | 1,85 | 20,18 % |
Indien ist mit 20,79 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Saudi-Arabien mit 20,18 %, da Hyperscale- und souveräne KI-Kapazitäten in neue Märkte vordringen. Die Länderzahlen sind eine Zuordnung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an der installierten und neuen KI-Rechenkapazität.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für KI-gestützte Speicher erreicht im Basisszenario bis 2035 USD 82,40 Mrd., mit einer Spanne von USD 65,10 Mrd. bis USD 98,06 Mrd. über das niedrige und das hohe Szenario hinweg.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Ausgaben für beschleunigtes Computing 12 % unter dem Basisszenario; Attach-Rate bleibt bei rund 9,1 % | 65,10 | 11,66 % |
| Basis | Rechenausgaben erreichen USD 801,60 Mrd.; Attach-Rate steigt auf 10,28 % | 82,40 | 14,33 % |
| Hoch | Rechenausgaben 10 % über dem Basisszenario; Attach-Rate erreicht durch Inferenzwachstum rund 11,1 % | 98,06 | 16,33 % |
Das niedrige Szenario zeigt, wie eine zweijährige Pause bei KI-Investitionen aussieht: GPU-Bestellungen verschieben sich, und Betreiber reizen den vorhandenen Speicher aus. Das hohe Szenario geht davon aus, dass Inferenzflotten und RAG-Implementierungen mehr Daten auf Flash halten als im Basisszenario. Das Angebot an Flash und Festplatten ist 2026 und 2027 der wichtigste Einflussfaktor, und die Aufteilung zwischen Herstellersystemen und vom Betreiber selbst gebautem Speicher ist der wichtigste Einflussfaktor für die Umsätze der Anbieter.
Wettbewerbseinblicke: Wer führt den Markt für KI-gestützte Speicher an?
- Dell Technologies
- NetApp
- Everpure (formerly Pure Storage)
- Hewlett Packard Enterprise (HPE)
- IBM
- DDN
- VAST Data
- WEKA
- Hitachi Vantara
- Nutanix
- Cloudian
- Cohesity
- Hammerspace
- Seagate Technology
- Western Digital
- Sandisk
DC Market Insights schätzt, dass die fünf größten Systemanbieter, Dell Technologies, NetApp, Everpure, DDN und VAST Data, 2025 zusammen rund 30 % des Marktes für KI-gestützte Speicher halten; der Rest verteilt sich auf andere System- und Softwareanbieter sowie auf den Speicher, den Hyperscaler selbst aus Laufwerken bauen, die sie direkt bei Seagate, Western Digital, Sandisk und anderen Medienherstellern kaufen. Die Schätzung setzt den KI-Anteil am ausgewiesenen Umsatz jedes Anbieters ins Verhältnis zum Markt von USD 21,60 Mrd.: NetApp meldete für das Geschäftsjahr 2026 einen Nettoumsatz von USD 6,93 Mrd., ein Plus von 5 % (Quelle: NetApp-Einreichung bei der US-Börsenaufsicht Securities and Exchange Commission), Pure Storage meldete für das Geschäftsjahr 2026 einen Umsatz von USD 3,7 Mrd., ein Plus von 16 %, und stellte für das Geschäftsjahr 2027 USD 4,3 Mrd. bis USD 4,4 Mrd. in Aussicht, und VAST Data meldete im April 2026 kumulierte Auftragseingänge von mehr als USD 4 Mrd. und zugesagte jährlich wiederkehrende Umsätze von über USD 500 Mio. DDN meldete für 2024 ein Wachstum des KI-Umsatzes um 400 %. Nach Einschätzung von DC Market Insights konkurrieren spezialisierte Anbieter softwaredefinierter Lösungen wie VAST Data, WEKA und Hammerspace bei GPU-Clouds über die Leistung, während Dell, HPE, IBM, Hitachi Vantara und Nutanix an installierte Basen in Unternehmen verkaufen. Die zehn Speicheranbieter, die NVIDIA für seine AI Data Platform nannte, DDN, Dell Technologies, HPE, Hitachi Vantara, IBM, NetApp, Nutanix, Pure Storage, VAST Data und WEKA, erscheinen alle in dieser Liste.
Jüngste Entwicklungen
- Im Januar 2025 investierte Blackstone USD 300 Mio. in DDN und bewertete das Unternehmen mit USD 5 Mrd. (Quelle: Nachrichtenbericht von Blocks and Files).
- Im April 2025 gab Hammerspace eine Finanzierung von USD 100 Mio. bei einer Bewertung von über USD 500 Mio. bekannt, mit Geldgebern wie Altimeter Capital und ARK Invest (Quelle: Nachrichtenbericht von TechCrunch).
- Im Oktober 2025 stellte NetApp auf der NetApp INSIGHT 2025 AFX, ein disaggregiertes All-Flash-Speichersystem für KI-Workloads, sowie die NetApp AI Data Engine vor (Quelle: Pressemitteilung von NetApp).
- Im November 2025 unterzeichnete VAST Data mit CoreWeave eine kommerzielle Vereinbarung im Wert von USD 1,17 Mrd. (Quelle: Pressemitteilung von VAST Data).
- Im Februar 2026 gab Pure Storage bekannt, seinen Namen in Everpure zu ändern, und vereinbarte die Übernahme von 1touch, einem Unternehmen für Datenintelligenz und Orchestrierung (Quelle: Nachrichtenbericht von World Wide Technology).
- Im April 2026 schloss VAST Data eine Series-F-Finanzierungsrunde von rund USD 1 Mrd. bei einer Bewertung von USD 30 Mrd. ab, angeführt von Drive Capital (Quelle: Nachrichtenbericht von ChannelLife).
Wir verfolgen diese Deals, Produkteinführungen und Finanzierungsrunden zeitnah in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell für den Markt für KI-gestützte Speicher erstellt haben
DC Market Insights hat diesen Markt aus 16 jährlichen Kohorten der Ausgaben für beschleunigtes KI-Computing (2020 bis 2035) aufgebaut, die jeweils mit einer Speicher-Attach-Rate multipliziert werden, die von 10,47 % im Jahr 2020 auf 8,70 % im Jahr 2025 sinkt und bis 2035 auf 10,28 % steigt. Die Rechenreihe ist an ausgewiesene Umsätze mit Beschleunigern und KI-Servern verankert, darunter der Rechenzentrumsumsatz von NVIDIA und die KI-Serverauslieferungen von Dell, und die Summe für 2025 von USD 21,60 Mrd. wurde top-down mit den ausgewiesenen Umsätzen von NetApp, Pure Storage und VAST Data sowie dem Rechenzentrumsumsatz von Sandisk abgeglichen. Die Summe wurde nach 3 Komponenten, 4 Speicherarchitekturen, 4 Medientypen, 4 Workloads, 4 Endnutzergruppen und 5 Regionen aufgeteilt, und jede Aufteilung addiert sich zur Marktsumme. Die Länderwerte ordnen jede regionale Summe anhand von Ländergewichten für installierte und neue KI-Rechenkapazität zu. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Daten überprüft.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Abgedeckte Komponenten, Architekturen, Medien und Käufer
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Beantwortete Kernfragen
- 02Forschungsmethodik
- 2.1Speicher-Attach-Modell
- 2.2Kohorten der Ausgaben für beschleunigtes Computing, 2020-2035
- 2.3Top-down-Abgleich mit Anbieterangaben
- 2.4Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Der Markt auf einen Blick, 2020-2035
- 3.2Wichtigste Ergebnisse
- 3.3Analystenempfehlungen nach Käufertyp
- 04Marktdynamik
- 4.1Treiber
- 4.2Herausforderungen und Hemmnisse
- 4.3Chancen
- 4.4Trends
- 4.5Wirkungsanalyse der Treiber und Herausforderungen, 2025-2035
- 05Preis- und Kostenanalyse
- 5.1Speicher-Attach-Rate, 2020-2035
- 5.2Speicherausgaben je USD an beschleunigtem Computing
- 5.3Ausblick auf Medienangebot und -preise, 2026-2027
- 06Standards und Regulierung
- 6.1NVMe-2.3-Spezifikationen
- 6.2EU-Bewertungssystem für Rechenzentren (Delegierte Verordnung 2024/1364)
- 6.3Zertifizierung für KI-Referenzdesigns
- 07Lieferketten- und Wertschöpfungskettenanalyse
- 7.1Angebot an Flash und Festplattenlaufwerken
- 7.2Anbieter von Speichersystemen und -software
- 7.3Von Hyperscale-Betreibern selbst gebauter Speicher
- 7.4Vertriebskanäle, Integratoren und GPU-Cloud-Partnerschaften
- 08Globale Marktgröße und Prognose für KI-gestützte Speicher
- 8.1Marktgröße, 2020-2024
- 8.2Marktgröße, 2025
- 8.3Marktprognose, 2026-2035
- 09Markt nach Komponente
- 9.1Hardware
- 9.2Software
- 9.3Dienstleistungen
- 10Markt nach Speicherarchitektur
- 10.1Paralleler und Scale-out-Dateispeicher
- 10.2Objektspeicher
- 10.3Blockspeicher (NVMe-oF)
- 10.4Unified- und Hybridspeicher
- 11Markt nach Medium
- 11.1Performance-Flash (TLC)
- 11.2Hochkapazitäts-Flash (QLC)
- 11.3Festplattenlaufwerke
- 11.4Sonstige Medien
- 12Markt nach Workload
- 12.1KI-Training
- 12.2KI-Inferenz und RAG
- 12.3Datenerfassung und -aufbereitung
- 12.4Checkpoint- und Archivaufbewahrung
- 13Markt nach Endnutzer
- 13.1Hyperscale-Cloud-Anbieter
- 13.2GPU- und Neocloud-Anbieter
- 13.3Unternehmen
- 13.4Behörden und Forschung
- 14DC Exclusive: Matrix Workload × Käufer
- 14.1Matrix Workload × Endnutzer, 2025
- 14.2Auswirkungen für Anbieter
- 15Markt nach Region
- 15.1Nordamerika (Vereinigte Staaten, Kanada)
- 15.2Europa (Vereinigtes Königreich, Deutschland, Frankreich, übriges Europa)
- 15.3Asien-Pazifik (China, Japan, Indien, Südkorea, Australien, Singapur, übriger Asien-Pazifik-Raum)
- 15.4Lateinamerika
- 15.5Naher Osten und Afrika (Saudi-Arabien, übriger Naher Osten und Afrika)
- 15.6Top 12 Länder, 2025 und 2035
- 16Regionale Querschnitte
- 16.1Regionale Anteile, 2025 und 2035
- 16.2Regionale Wachstumsraten, 2025-2035
- 17Prognoseszenarien
- 17.1Basis-, Niedrig- und Hochszenario bis 2035
- 17.2Sensitivität gegenüber den Ausgaben für beschleunigtes Computing
- 17.3Sensitivität gegenüber der Speicher-Attach-Rate
- 18Wettbewerbslandschaft
- 18.1Konzentration der Top Fünf, 2025
- 18.2Finanzierungsrunden, Übernahmen und Liefervereinbarungen, 2025-2026
- 18.3Produkteinführungen
- 19Unternehmensprofile
- 19.1Dell Technologies
- 19.2NetApp
- 19.3Everpure (formerly Pure Storage)
- 19.4Hewlett Packard Enterprise (HPE)
- 19.5IBM
- 19.6DDN
- 19.7VAST Data
- 19.8WEKA
- 19.9Hitachi Vantara
- 19.10Nutanix
- 19.11Cloudian
- 19.12Cohesity
- 19.13Hammerspace
- 19.14Seagate Technology
- 19.15Western Digital
- 19.16Sandisk
- 20Analystenempfehlungen
- 20.1Für Anbieter von Speichersystemen und -software
- 20.2Für Hyperscale-, GPU-Cloud- und Unternehmenskäufer
- 20.3Für Investoren
- Abb. 1Marktgröße für KI-gestützte Speicher, 2020-2035
- Abb. 2Ausgaben für beschleunigtes Computing und Speicher-Attach-Rate, 2020-2035
- Abb. 3Marktanteil nach Komponente, 2025 und 2035
- Abb. 4Marktanteil nach Speicherarchitektur, 2025 und 2035
- Abb. 5Marktanteil nach Medium, 2025 und 2035
- Abb. 6Marktanteil nach Workload, 2025 und 2035
- Abb. 7Marktanteil nach Endnutzer, 2025 und 2035
- Abb. 8Matrix Workload × Endnutzer, 2025
- Abb. 9Markt nach Region, 2025 und 2035
- Abb. 10Top 12 Länder, 2025
- Abb. 11Prognoseszenarien, 2035
- Tabelle 1Berichtsattribute
- Tabelle 2Speicher-Attach-Modell, 2020, 2025, 2030 und 2035
- Tabelle 3Marktgröße, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Speicherarchitektur, 2025 und 2035
- Tabelle 6Markt nach Medium, 2025 und 2035
- Tabelle 7Markt nach Workload, 2025 und 2035
- Tabelle 8Markt nach Endnutzer, 2025 und 2035
- Tabelle 9Matrix Workload × Endnutzer, 2025
- Tabelle 10Markt nach Region, 2025 und 2035
- Tabelle 11Top 12 Länder, 2025 und 2035
- Tabelle 12Prognoseszenarien, 2035
- Tabelle 13Finanzierungsrunden, Übernahmen und Liefervereinbarungen, 2025-2026
- Tabelle 14Unternehmensprofile: Produkte und Fokus auf KI-Speicher
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 21,60 Mrd. im Jahr 2025, mit einem Anstieg auf USD 82,40 Mrd. bis 2035. DC Market Insights schätzt den Markt für 2020 auf USD 4,22 Mrd.
Um 14,33 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 38,63 % pro Jahr höher, als GPU-Cluster von Pilotprojekten zu Flotten im Campus-Maßstab skaliert wurden.
Hochkapazitäts-QLC-Flash, mit 21,01 % pro Jahr von USD 4,60 Mrd. im Jahr 2025 auf USD 30,98 Mrd. bis 2035, da leseintensive KI-Daten von Festplattenlaufwerken und Performance-Flash abwandern.
Rund USD 8,70 je USD 100 an beschleunigtem Computing im Jahr 2025, nach Schätzungen von DC Market Insights. Für die Attach-Rate wird bis 2035 ein Anstieg auf 10,28 % prognostiziert, da Inferenz mehr Daten online hält.
Nordamerika, mit USD 10,11 Mrd. bzw. 46,8 % des Werts von 2025. Der Nahe Osten und Afrika wächst mit 18,88 % pro Jahr am schnellsten.
KI-Training, mit USD 9,46 Mrd. bzw. 43,8 % der Ausgaben von 2025. Inferenz und RAG wachsen um 20,60 % pro Jahr auf USD 34,03 Mrd. bis 2035 und werden zum größten Workload.
Dell Technologies, NetApp, Everpure (ehemals Pure Storage), DDN und VAST Data halten zusammen rund 30 % des Marktes (Schätzung von DC Market Insights). Auch HPE, IBM, WEKA, Hitachi Vantara, Nutanix, Cloudian, Cohesity und Hammerspace sind im Wettbewerb aktiv.
Die Vereinigten Staaten mit USD 9,12 Mrd. bzw. 42,2 % der Ausgaben von 2025, gefolgt von China mit USD 2,12 Mrd. Indien wächst unter den großen Ländermärkten mit 20,79 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.