
Mercato dei chip AI: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei chip AI era pari a USD 185.26 miliardi; si prevede che raggiunga USD 677.59 miliardi entro il 2035, con un CAGR del 13.85%. North America rappresenta 56.4% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 8 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e normative
- 07Analisi della catena di fornitura
- 08Dimensione del mercato e previsioni
- 09Mercato dei chip AI, per tipo di chip
- 10Mercato dei chip AI, per implementazione
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 14Aziende analizzate
Analisi regionale
- North America56.4%
- Asia Pacific26.8%
- Europe10%
- Middle East and Africa4.8%
- Latin America2.1%
Aziende analizzate
- NVIDIA
- AMD
- Broadcom
- Google (TPU)
- Amazon Web Services (Trainium)
- Microsoft (Maia)
- Intel
- Qualcomm
- Huawei (Ascend)
- Mobileye
- Horizon Robotics
- Marvell Technology
- Cambricon Technologies
- Hailo
Analisi completa
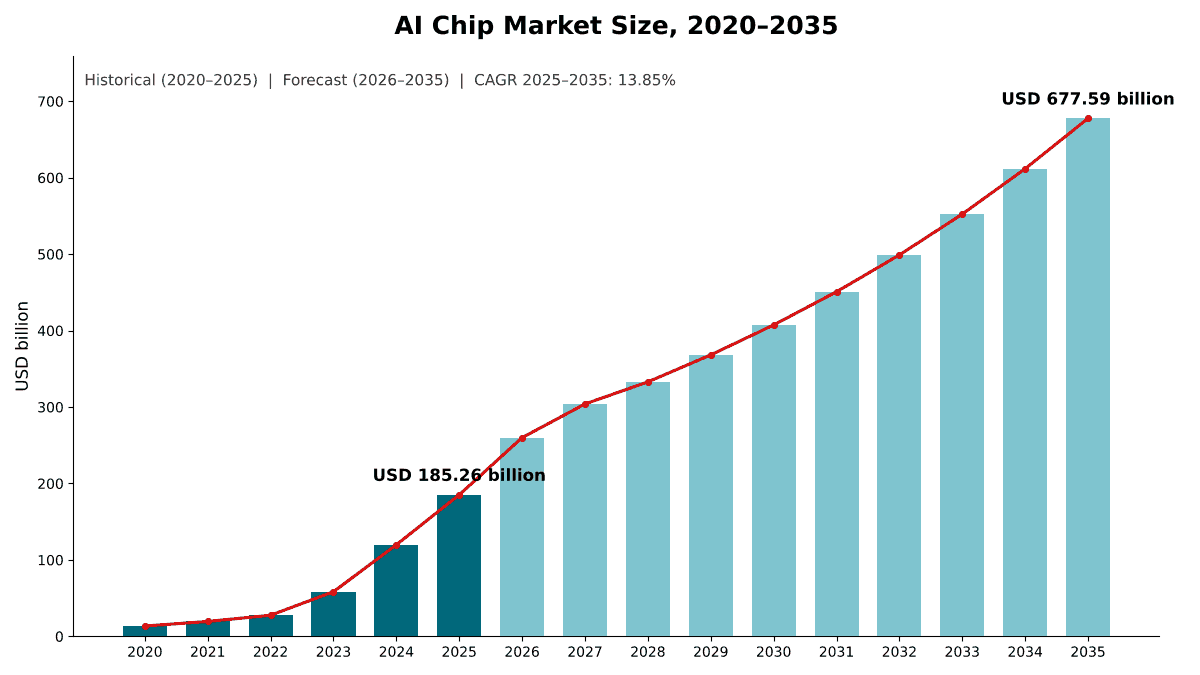
Il Mercato dei chip AI comprende i processori progettati per eseguire carichi di lavoro di intelligenza artificiale (AI): unità di elaborazione grafica (GPU) per data center, circuiti integrati per applicazioni specifiche (ASIC) e system-on-chip (SoC) per l’AI, unità di elaborazione neurale (NPU) integrate nei processori di PC e smartphone, FPGA (field-programmable gate array) utilizzati per l’AI e altri acceleratori AI, venduti per data center, veicoli, dispositivi consumer e sistemi edge industriali. DC Market Insights stima il valore del Mercato globale dei chip AI in USD 185,26 miliardi nel 2025 e prevede USD 677,59 miliardi entro il 2035, con un CAGR del 13,85%. Il valore 2025 è costruito a partire da unità e prezzi: circa 12,85 milioni di acceleratori per data center per un valore di USD 169,77 miliardi, circa 20,7 milioni di SoC AI per l’automotive a circa USD 310 ciascuno per un valore di USD 6,42 miliardi, silicio NPU in circa 590 milioni di smartphone e 100 milioni di PC per un valore di USD 5,13 miliardi, e circa 21 milioni di chip AI industriali ed edge per un valore di USD 3,94 miliardi. Gli ASIC e SoC AI sono il segmento in più rapida crescita, al 19,61% annuo, perché i provider cloud e i laboratori di AI progettano ora i propri chip di inferenza, e il Medio Oriente e Africa è la regione in più rapida crescita, al 16,60% annuo, poiché i programmi AI del Golfo installano acceleratori partendo da una base ridotta.
Sintesi
Il Mercato globale dei chip AI valeva USD 13,57 miliardi nel 2020, ha raggiunto USD 185,26 miliardi nel 2025 e si prevede che raggiunga USD 677,59 miliardi entro il 2035, con un CAGR del 13,85% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei chip AI 2025 | USD 185,26 miliardi |
| Mercato dei chip AI, CAGR | 13,85% |
| Dimensione del Mercato dei chip AI 2035 | USD 677,59 miliardi |
Il Mercato dei chip AI è cresciuto del 68,67% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 54,6% rispetto al 2024, con il passaggio ai volumi dei sistemi di generazione Blackwell e degli acceleratori custom. Gli acceleratori per data center hanno rappresentato il 91,6% del valore 2025. NVIDIA, il maggiore fornitore, ha riportato per l’esercizio fiscale 2026 ricavi data center di USD 193,70 miliardi, in crescita del 68%, per l’anno chiuso il 25 gennaio 2026 (Fonte: documento depositato da NVIDIA presso la US Securities and Exchange Commission), e i suoi ricavi data center per il trimestre chiuso il 26 luglio 2026 hanno raggiunto USD 89,00 miliardi, in crescita del 117% su base annua.
DC Market Insights prevede USD 260,01 miliardi nel 2026, un ulteriore aumento del 40,3%, seguito da una crescita più lenta, pari al 13,85% annuo sull’intero decennio. Tre fattori rallentano il tasso: i prezzi degli acceleratori aumentano più lentamente rispetto alle generazioni Hopper e Blackwell, gli ASIC custom guadagnano quota a prezzi per chip inferiori e la base è già 13,7 volte la dimensione del 2020. I chip AI edge e per dispositivi crescono più rapidamente del data center, al 16,64% annuo, ma restano una quota minoritaria del valore, passando dall’8,4% del mercato nel 2025 al 10,7% nel 2035.
Perimetro del mercato: cosa comprende il Mercato dei chip AI?
Il Mercato dei chip AI comprende ogni chip la cui funzione principale è il calcolo AI, valutato alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 185,26 miliardi nel 2025.
Inclusi. GPU per data center, ASIC AI custom, FPGA per data center utilizzati per l’AI e altri acceleratori per data center, valutati come moduli confezionati, schede o card con la relativa memoria ad alta larghezza di banda (HBM) on-package; SoC AI per l’automotive destinati all’assistenza alla guida e alla guida automatizzata; acceleratori AI edge, moduli e SoC di visione per robotica, macchine industriali, telecamere intelligenti e gateway edge; e il valore del blocco NPU all’interno dei processori di PC e smartphone con capacità AI.
Esclusi. Unità di elaborazione centrale (CPU) per server, la parte di un processore di PC o smartphone esterna alla NPU, la memoria venduta separatamente dal chip AI, switch di rete e schede di interfaccia, server e veicoli completi, licenze software e ricavi da noleggio cloud.
Come si combinano i segmenti. La parte data center di questo mercato equivale agli USD 169,77 miliardi valutati nel nostro report Mercato degli acceleratori per data center. La parte edge e dispositivi aggiunge USD 15,49 miliardi. Le ripartizioni per tipo di chip, funzione, implementazione e uso finale suddividono ciascuna lo stesso totale di USD 185,26 miliardi per il 2025. Regioni e paesi sono attribuiti in base al luogo di installazione dei chip, non al luogo di progettazione o produzione.
Fattori trainanti: cosa spinge il Mercato dei chip AI?
Tre fattori spiegano la maggior parte della crescita del Mercato dei chip AI, che secondo le previsioni di DC Market Insights aggiungerà USD 492,33 miliardi di valore annuo tra il 2025 e il 2035: una domanda di acceleratori per data center più che raddoppiata in un anno, accordi di fornitura su scala di gigawatt e un’inferenza che si estende dal data center a veicoli, PC e macchine.
I ricavi AI dei data center sono cresciuti del 117% nel trimestre a luglio 2026
La domanda di chip AI per data center ha continuato ad accelerare nel 2026. NVIDIA ha riportato ricavi di USD 96,20 miliardi per il secondo trimestre dell’esercizio fiscale 2027, in crescita del 106% su base annua, con ricavi data center di USD 89,00 miliardi, in crescita del 117%, e ha indicato per il terzo trimestre ricavi di USD 108,00 miliardi, più o meno 2%. Il segmento Data Center di AMD ha raggiunto il record di USD 16,60 miliardi per l’intero 2025, in crescita del 32%, e Broadcom ha riportato per il quarto trimestre dell’esercizio fiscale 2025 ricavi da semiconduttori AI in crescita del 74% su base annua, prevedendo per il primo trimestre dell’esercizio fiscale 2026 un raddoppio su base annua dei ricavi da semiconduttori AI a USD 8,20 miliardi. DC Market Insights valuta gli acceleratori per data center USD 169,77 miliardi nel 2025 e USD 605,42 miliardi entro il 2035, con un CAGR del 13,56%.
Gli accordi di fornitura su scala di gigawatt bloccano i volumi fino al 2029
I laboratori di AI acquistano ora chip a gigawatt. Nell’ottobre 2025, OpenAI e Broadcom hanno concordato l’implementazione di 10 GW di acceleratori AI custom, con l’avvio dei rack previsto nel secondo semestre del 2026 e il completamento entro la fine del 2029, e AMD e OpenAI hanno siglato un accordo da 6 GW che parte con 1 GW di GPU Instinct MI450 nel secondo semestre del 2026. DC Market Insights stima il contenuto di acceleratori di un gigawatt di capacità AI tra USD 17 miliardi e USD 22 miliardi ai prezzi 2025, per cui questi due soli programmi rappresentano più di un anno di valore di mercato 2025.
L’inferenza sale dal 46,2% al 64,8% del valore
L’inferenza AI ha rappresentato USD 85,60 miliardi, ovvero il 46,2% del valore 2025, contro USD 86,92 miliardi (46,9%) per l’addestramento. DC Market Insights prevede che l’inferenza cresca del 17,76% annuo fino a USD 439,05 miliardi, il 64,8% del mercato 2035, perché ogni modello implementato serve richieste per anni dopo il suo addestramento e perché ogni chip AI edge e per dispositivi è un chip di inferenza. NVIDIA afferma che la sua piattaforma Rubin, composta da sei nuovi chip, offrirà una riduzione fino a 10x del costo per token di inferenza, ampliando l’insieme dei carichi di lavoro che conviene eseguire sugli acceleratori.
Tendenze di mercato: come stanno cambiando i chip AI?
Il Mercato dei chip AI si sta spostando verso il silicio custom, memorie più veloci e NPU integrate nei dispositivi, con gli ASIC e SoC AI che salgono dal 17,6% del valore nel 2025 al 28,9% entro il 2035.
Il silicio custom sale dal 17,6% al 28,9% della spesa
I provider cloud progettano i propri chip per ridurre il costo dell’inferenza su larga scala. L’acceleratore di inferenza Maia 200 di Microsoft è realizzato con il processo a 3 nanometri di TSMC, con oltre 140 miliardi di transistor e 216 gigabyte (GB) di HBM3e a 7 terabyte al secondo (TB/s), ed è implementato nella regione US Central di Microsoft vicino a Des Moines, Iowa. DC Market Insights valuta gli ASIC e SoC AI USD 32,64 miliardi nel 2025, di cui USD 26,52 miliardi sono acceleratori custom per data center, e prevede USD 195,65 miliardi entro il 2035. La progettazione custom influenza anche la domanda nell’intero Mercato dei chip per data center.
HBM4 porta la larghezza di banda della memoria a 2 TB/s per stack
La larghezza di banda della memoria limita molti carichi di lavoro AI. Lo standard HBM4 del Joint Electron Device Engineering Council (JEDEC) consente velocità di trasferimento fino a 8 gigabit al secondo su un’interfaccia a 2048 bit, per un massimo di 2 TB/s per stack. DC Market Insights include l’HBM nel valore di ciascun acceleratore quando si trova sul package.
Le NPU oltre 40 TOPS diventano standard nei nuovi PC
Microsoft definisce i PC Copilot+ come hardware Windows 11 dotato di una NPU in grado di eseguire più di 40 trilioni di operazioni al secondo (TOPS). Intel Core Ultra Series 3, la sua prima piattaforma AI PC realizzata con il processo Intel 18A, offre fino a 50 TOPS di prestazioni NPU e fino a 180 TOPS sull’intera piattaforma in oltre 200 modelli di PC, e AMD ha presentato le piattaforme Ryzen AI 400 Series al CES 2026. DC Market Insights valuta le NPU client USD 5,13 miliardi nel 2025, con una crescita del 14,85% annuo fino a USD 20,48 miliardi.
Sfide del mercato: cosa frena il Mercato dei chip AI?
I controlli sulle esportazioni e la disponibilità di energia sono i due vincoli che, secondo DC Market Insights, manterranno il Mercato dei chip AI al di sotto della domanda non vincolata, con la Cina in crescita del 13,49% annuo, al di sotto del tasso dell’Asia Pacifico del 14,76%.
I controlli sulle esportazioni costano ad AMD circa USD 440 milioni
Le norme statunitensi sulle esportazioni stabiliscono quali chip AI possono essere venduti in Cina, il secondo mercato nazionale per dimensione. I risultati 2025 di AMD includevano circa USD 440 milioni di oneri netti per scorte e costi correlati a causa dei controlli statunitensi sulle esportazioni dei suoi prodotti Instinct MI308. Nel maggio 2025, il Dipartimento del Commercio degli Stati Uniti ha revocato la AI Diffusion Rule e ha emesso linee guida che avvertono il settore dei rischi legati all’uso di chip cinesi di calcolo avanzato, inclusi specifici chip Huawei Ascend (Fonte: comunicato del Bureau of Industry and Security). Le prospettive di NVIDIA per il terzo trimestre dell’esercizio fiscale 2027 non presuppongono alcun ricavo da calcolo per data center dalla Cina, per cui nel modello di DC Market Insights i chip cinesi nazionali coprono la maggior parte di quella domanda.
I limiti energetici decidono dove possono funzionare gli acceleratori
I sistemi di inferenza rack-scale AI200 di Qualcomm hanno un assorbimento di potenza nominale di 160 kW per rack, e gli accordi da gigawatt citati sopra richiedono nuovi allacciamenti alla rete su scala di campus. DC Market Insights stima che ogni gigawatt di capacità AI assorba da circa 1,0 milioni a 1,3 milioni di acceleratori ai livelli di potenza della generazione Blackwell, per cui un allacciamento alla rete in ritardo è una spedizione di chip in ritardo. Lo scenario basso riportato più avanti modella uno slittamento di due anni nella fornitura di energia per l’AI, che riduce il mercato 2035 di USD 149,46 miliardi.
Opportunità di mercato: dove sono i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi nel Mercato dei chip AI sono gli acceleratori di inferenza di nuovi fornitori e i chip AI edge per veicoli e macchine, che crescono rispettivamente del 17,04% e del 18,06% annuo.
Gli acceleratori di inferenza aprono il data center a nuovi fornitori
L’inferenza premia la capacità di memoria e il costo per token più del throughput di picco per l’addestramento. Qualcomm prevede i sistemi AI200 per il 2026 e AI250 per il 2027, con 768 GB di memoria LPDDR per scheda AI200, e la società saudita di AI Humain prevede fino a 200 MW di sistemi AI Qualcomm. DC Market Insights valuta gli altri chip AI, la categoria in cui vende la maggior parte dei nuovi fornitori di inferenza, USD 2,77 miliardi nel 2025, con una crescita del 18,40% annuo fino a USD 15,01 miliardi. I server che ospitano questi chip sono stimati nel nostro report Mercato dei server AI.
I chip AI per automotive ed edge crescono fino a USD 51,69 miliardi
L’assistenza alla guida, la guida automatizzata, i robot e le telecamere intelligenti eseguono l’AI all’edge, dove latenza e connettività escludono il cloud. I ricavi 2025 di Mobileye sono cresciuti del 15% a USD 1,89 miliardi, i ricavi automotive di NVIDIA sono cresciuti del 39% al record di USD 2,30 miliardi nell’esercizio fiscale 2026, e Horizon Robotics ha consegnato oltre quattro milioni di set di chip automotive della serie Journey nel 2025, in crescita del 39%. DC Market Insights valuta i chip AI per l’automotive USD 6,42 miliardi e i chip AI industriali, per robotica ed edge USD 3,94 miliardi nel 2025, per un totale di USD 51,69 miliardi entro il 2035.
Prezzi: quanto costa un chip AI?
Una GPU per data center è stata venduta in media a circa USD 22.060 nel 2025, un ASIC AI custom per data center a circa USD 5.120 e un SoC AI per l’automotive a circa USD 310. Si tratta di stime di DC Market Insights dei prezzi medi di vendita ponderati su tutti i modelli, inclusa la memoria on-package ed escluse la scheda, il server o il veicolo che circondano il chip.
| Classe di chip AI (2025) | Prezzo medio di vendita o valore (USD) | Unità (milioni) | Valore (miliardi di USD) |
|---|---|---|---|
| GPU per data center | 22.060 | 6,30 | 138,98 |
| ASIC AI custom per data center | 5.120 | 5,18 | 26,52 |
| SoC AI per l’automotive | 310 | 20,7 | 6,42 |
| Chip AI industriali ed edge | 188 | 20,95 | 3,94 |
| Valore NPU per smartphone | 6,10 | 590 | 3,60 |
| Valore NPU per PC | 15,30 | 100 | 1,53 |
Gli FPGA per data center e gli altri acceleratori aggiungono USD 4,27 miliardi. La scala dei prezzi va da circa USD 6 a oltre USD 22.000 per chip, per cui il numero di unità è fuorviante: i dispositivi client rappresentano la maggior parte dei chip AI spediti ma solo il 2,8% del valore.
Standard e normative: quali regole influenzano i chip AI?
Quattro insiemi di regole influenzano il Mercato dei chip AI: lo standard di memoria JEDEC HBM4 fino a 2 TB/s per stack, la specifica di scale-up UALink per un massimo di 1.024 acceleratori, i controlli statunitensi sulle esportazioni e la soglia dell’AI Act dell’Unione europea (UE) di 10^25 operazioni in virgola mobile per i modelli a rischio sistemico.
JEDEC HBM4 (JESD270-4). Lo standard JEDEC JESD270-4 HBM4, pubblicato nell’aprile 2025, supporta stack DRAM a 4-high, 8-high, 12-high e 16-high e fino a 2 TB/s per stack, e DC Market Insights prevede che diventi la principale interfaccia di memoria per i nuovi acceleratori per data center.
UALink 200G 1.0. La specifica UALink 200G 1.0 dell’Ultra Accelerator Link Consortium, rilasciata nell’aprile 2025, consente connessioni di scale-up a 200G per lane per un massimo di 1.024 acceleratori in un singolo pod di calcolo AI, offrendo ai produttori di chip diversi da NVIDIA un fabric di scale-up aperto.
Controlli statunitensi sulle esportazioni. Le norme gestite dal Bureau of Industry and Security stabiliscono quali chip AI possono essere spediti in Cina e verso altre destinazioni soggette a controllo; la revoca della AI Diffusion Rule nel maggio 2025 è stata accompagnata da linee guida sui chip Huawei Ascend.
AI Act dell’UE. Gli obblighi per i fornitori di modelli di AI per finalità generali si applicano dal 2 agosto 2025, e si presume che i modelli addestrati con più di 10^25 operazioni in virgola mobile presentino un rischio sistemico, una soglia che la Commissione europea dichiara in fase di revisione. La norma regola i modelli, non i chip.
Segmentazione del mercato: quale segmento guida il Mercato dei chip AI?
Le GPU guidano il Mercato dei chip AI con il 76,9% del valore 2025, i data center guidano l’implementazione con il 91,6% e i provider cloud hyperscale guidano l’uso finale con il 56,5%. Gli ASIC e SoC AI sono il segmento in più rapida crescita, al 19,61% annuo, contro l’11,96% delle GPU, perché i provider cloud e i laboratori di AI utilizzano progetti propri per ridurre il costo dell’inferenza su larga scala.
Per tipo di chip: le GPU guidano con il 76,9%
| Tipo di chip | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| GPU | 142,39 | 76,9% | 440,85 | 11,96% |
| ASIC e SoC AI | 32,64 | 17,6% | 195,65 | 19,61% |
| NPU client | 5,13 | 2,8% | 20,48 | 14,85% |
| FPGA | 2,33 | 1,3% | 5,60 | 9,19% |
| Altri chip AI | 2,77 | 1,5% | 15,01 | 18,40% |
Le GPU perdono 11,8 punti di quota entro il 2035 ma triplicano comunque il loro valore, perché il loro ecosistema software le mantiene la scelta predefinita per l’addestramento.
Per implementazione: i data center guidano con il 91,6%
I chip per data center valgono USD 169,77 miliardi nel 2025 e USD 605,42 miliardi entro il 2035, con un CAGR del 13,56%. I chip edge e per dispositivi valgono USD 15,49 miliardi e crescono più rapidamente, al 16,64% annuo, fino a USD 72,17 miliardi; vengono spediti in quantità molto maggiori ma sono venduti a una frazione del prezzo di un acceleratore per data center. NVIDIA ha riportato ricavi Edge Computing di USD 7,20 miliardi per il secondo trimestre dell’esercizio fiscale 2027, in crescita del 27% su base annua.
Per funzione: l’addestramento AI guida con il 46,9%
| Funzione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Addestramento AI | 86,92 | 46,9% | 204,63 | 8,94% |
| Inferenza AI | 85,60 | 46,2% | 439,05 | 17,76% |
| HPC e altro | 12,74 | 6,9% | 33,91 | 10,28% |
Addestramento e inferenza erano quasi alla pari nel 2025. Nel modello di DC Market Insights l’inferenza supera l’addestramento nel corso del periodo di previsione, mentre il calcolo ad alte prestazioni (HPC) e gli altri usi mantengono una quota in diminuzione.
Per uso finale: i provider cloud hyperscale guidano con il 56,5%
| Uso finale | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Provider cloud hyperscale | 104,75 | 56,5% | 352,96 | 12,92% |
| Imprese e pubblica amministrazione | 39,89 | 21,5% | 154,99 | 14,54% |
| Provider di cloud GPU e neocloud | 25,13 | 13,6% | 97,47 | 14,52% |
| Automotive | 6,42 | 3,5% | 30,96 | 17,04% |
| Dispositivi consumer | 5,13 | 2,8% | 20,48 | 14,85% |
| Industria, robotica ed edge | 3,94 | 2,1% | 20,73 | 18,06% |
Gli acquirenti dell’industria, della robotica e dell’edge crescono più rapidamente, al 18,06% annuo, man mano che fabbriche, magazzini e città aggiungono sistemi di visione e di controllo dei robot, e l’automotive segue al 17,04%, poiché livelli più elevati di assistenza alla guida richiedono più potenza di calcolo per veicolo.
Esclusiva DC: la matrice tipo di chip AI × implementazione
Le GPU per data center sono la singola cella più grande della matrice con USD 138,98 miliardi, il 75,0% di tutto il valore dei chip AI nel 2025, mentre le implementazioni edge e per dispositivi rappresentano insieme USD 15,49 miliardi. La matrice seguente incrocia ciò che viene acquistato con il luogo in cui viene utilizzato.
| 2025, miliardi di USD | GPU | ASIC e SoC AI | NPU client | FPGA | Altri chip AI | Totale |
|---|---|---|---|---|---|---|
| Data center | 138,98 | 26,52 | 0,00 | 2,01 | 2,26 | 169,77 |
| Automotive | 1,99 | 4,43 | 0,00 | 0,00 | 0,00 | 6,42 |
| Dispositivi consumer | 0,00 | 0,00 | 5,13 | 0,00 | 0,00 | 5,13 |
| Industria, robotica ed edge | 1,42 | 1,69 | 0,00 | 0,32 | 0,51 | 3,94 |
| Totale | 142,39 | 32,64 | 5,13 | 2,33 | 2,77 | 185,26 |
Gli ASIC detengono già il 69,0% del valore dei chip AI per l’automotive, contro il 15,6% nel data center, perché le case automobilistiche e i loro fornitori si sono standardizzati su SoC dedicati alla guida anni prima che i provider cloud costruissero i propri acceleratori. Gli acquirenti dell’industria e dell’edge utilizzano il mix più vario, senza alcun tipo di chip oltre il 43,0% della riga, il che ne fa il segmento più difficile da conquistare con un’unica linea di prodotti.
La matrice è un modello di DC Market Insights, non un conteggio delle spedizioni, costruito su 56 input: 16 totali annui per data center (dal 2020 al 2035), 9 valori di ancoraggio edge (3 segmenti edge per il 2020, il 2025 e il 2035), 6 ipotesi su unità e prezzi, 4 valori per tipo di chip nel data center, 6 quote per tipo di chip edge, 10 pesi regionali e 5 dati comunicati dai fornitori utilizzati come verifica incrociata. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato dei chip AI?
Il Nord America guida il Mercato dei chip AI con il 56,4% del valore 2025. Il Medio Oriente e Africa è la regione in più rapida crescita, al 16,60% annuo, perché i programmi AI del Golfo stanno installando acceleratori partendo da una base ridotta (stima di DC Market Insights).
Il Nord America guida con una quota del 56,4%
Il Nord America ha installato chip AI per un valore di USD 104,42 miliardi nel 2025 e si prevede che la regione cresca del 12,83% annuo fino a USD 349,15 miliardi. I programmi da 10 GW di Broadcom e da 6 GW di AMD con OpenAI iniziano entrambi le consegne nel secondo semestre del 2026. Il Nord America perde 4,9 punti di quota entro il 2035 man mano che le altre regioni sviluppano la propria capacità AI.
L’Asia Pacifico detiene una quota del 26,8%
L’Asia Pacifico vale USD 49,69 miliardi nel 2025 e USD 196,82 miliardi entro il 2035, con un CAGR del 14,76%. La regione detiene la quota maggiore dei chip AI edge e per dispositivi, circa la metà di quel segmento, perché la maggior parte degli smartphone, dei PC e dei veicoli con processori AI viene prodotta e venduta lì.
L’Europa detiene una quota del 10,0%
L’Europa vale USD 18,47 miliardi nel 2025 e USD 73,56 miliardi entro il 2035, con un CAGR del 14,82%. Il Regno Unito è il maggiore mercato europeo con USD 4,34 miliardi, davanti alla Germania con USD 3,82 miliardi, dove i chip AI per l’automotive e l’automazione industriale aggiungono domanda edge.
Il Medio Oriente e Africa detiene una quota del 4,8%
Il Medio Oriente e Africa vale USD 8,80 miliardi nel 2025 e USD 40,88 miliardi entro il 2035, la crescita regionale più rapida, al 16,60% annuo. Arabia Saudita ed Emirati Arabi Uniti rappresentano la maggior parte della regione nell’attribuzione di DC Market Insights, e il piano di Humain per un massimo di 200 MW di sistemi AI Qualcomm aggiunge capacità di inferenza in Arabia Saudita.
L’America Latina detiene una quota del 2,1%
L’America Latina vale USD 3,88 miliardi nel 2025 e USD 17,17 miliardi entro il 2035, con un CAGR del 16,03%, trainata da Brasile e Messico.
Analisi per paese: quali paesi acquistano più chip AI?
Gli Stati Uniti sono il maggiore mercato nazionale di chip AI con USD 96,30 miliardi nel 2025, il 52,0% del valore globale, seguiti dalla Cina con USD 22,94 miliardi (12,4%) e dal Canada con USD 8,01 miliardi (4,3%). I 12 paesi più grandi rappresentano l’86,8% del valore 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 96,30 | 52,0% | 317,20 | 12,66% |
| 2 | Cina | Asia Pacifico | 22,94 | 12,4% | 81,31 | 13,49% |
| 3 | Canada | Nord America | 8,01 | 4,3% | 31,45 | 14,66% |
| 4 | Giappone | Asia Pacifico | 6,99 | 3,8% | 24,75 | 13,48% |
| 5 | Corea del Sud | Asia Pacifico | 4,67 | 2,5% | 18,92 | 15,01% |
| 6 | Regno Unito | Europa | 4,34 | 2,3% | 15,60 | 13,65% |
| 7 | Germania | Europa | 3,82 | 2,1% | 14,53 | 14,31% |
| 8 | India | Asia Pacifico | 3,60 | 1,9% | 23,15 | 20,46% |
| 9 | Arabia Saudita | Medio Oriente e Africa | 3,18 | 1,7% | 15,87 | 17,43% |
| 10 | Emirati Arabi Uniti | Medio Oriente e Africa | 2,71 | 1,5% | 13,25 | 17,19% |
| 11 | Francia | Europa | 2,65 | 1,4% | 11,02 | 15,31% |
| 12 | Taiwan | Asia Pacifico | 1,64 | 0,9% | 6,45 | 14,70% |
L’India è il grande mercato nazionale in più rapida crescita, al 20,46% annuo, poiché gli operatori hyperscale e i provider cloud nazionali sviluppano capacità AI partendo da una base installata ridotta, davanti all’Arabia Saudita al 17,43%. Taiwan completa la top 12 con USD 1,64 miliardi. I dati per paese sono un’attribuzione dei totali regionali da parte di DC Market Insights, ponderata in base alla quota stimata di ciascun paese nella capacità di data center AI installata e nuova e nelle vendite di dispositivi e veicoli AI.
Scenari di previsione: come potrebbe cambiare la previsione 2035?
Il Mercato dei chip AI raggiunge USD 677,59 miliardi entro il 2035 nello scenario base, con un intervallo da USD 528,13 miliardi a USD 823,51 miliardi tra lo scenario basso e quello alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Slittamento di due anni nella fornitura di energia per l’AI; spesa in conto capitale per l’AI stabile in termini reali dopo il 2028; valore edge e dispositivi inferiore del 20% rispetto allo scenario base | 528,13 | 11,04% |
| Base | Programmi da gigawatt annunciati consegnati entro il 2030; ASIC e SoC AI raggiungono il 28,9% del valore | 677,59 | 13,85% |
| Alto | La fornitura di rete e di HBM tiene il passo con i piani annunciati; valore edge e dispositivi superiore del 20% rispetto allo scenario base | 823,51 | 16,09% |
Lo scenario alto presuppone che HBM, packaging avanzato e allacciamenti alla rete tengano tutti il passo con gli accordi da gigawatt. Il mix di fornitori è il principale fattore di oscillazione all’interno del totale: un passaggio più rapido agli ASIC custom abbassa il prezzo medio per chip ma aumenta i volumi unitari.
Analisi competitiva: chi guida il Mercato dei chip AI?
- NVIDIA
- AMD
- Broadcom
- Google (TPU)
- Amazon Web Services (Trainium)
- Microsoft (Maia)
- Intel
- Qualcomm
- Huawei (Ascend)
- Mobileye
- Horizon Robotics
- Marvell Technology
- Cambricon Technologies
- Hailo
NVIDIA guida il Mercato dei chip AI con circa il 72% del valore 2025 (stima di DC Market Insights: circa il 77% del mercato degli acceleratori per data center da USD 169,77 miliardi, più la maggior parte delle GPU per automotive ed edge, rapportati al totale di USD 185,26 miliardi). I ricavi di NVIDIA per l’esercizio fiscale 2026 hanno raggiunto USD 215,90 miliardi, in crescita del 65%. Il segmento Data Center di AMD ha raggiunto USD 16,60 miliardi nel 2025, comprendendo i processori EPYC e le GPU Instinct. Broadcom è il maggiore partner per ASIC AI custom secondo la stima di DC Market Insights, con ricavi da semiconduttori AI del quarto trimestre dell’esercizio fiscale 2025 in crescita del 74% e il programma da 10 GW con OpenAI. I ricavi 2025 di Intel sono stati di USD 52,90 miliardi, stabili su base annua, con il Client Computing Group a USD 32,20 miliardi, dove Core Ultra Series 3 porta avanti la sua strategia NPU. I ricavi del business dei chip di Qualcomm per l’esercizio fiscale 2025 sono stati di USD 38,37 miliardi, di cui USD 27,79 miliardi dagli handset e USD 3,96 miliardi dall’automotive, e la società entra nel data center con AI200 e AI250. Nei veicoli, Mobileye (USD 1,89 miliardi di ricavi 2025) e Horizon Robotics (RMB 3,76 miliardi di ricavi 2025, in crescita del 57,7%) competono con NVIDIA.
Sviluppi recenti
- Nell’ottobre 2025, AMD e OpenAI hanno annunciato un accordo da 6 GW per GPU AMD, a partire da 1 GW di Instinct MI450 nel secondo semestre del 2026 (Fonte: comunicato stampa AMD).
- Nell’ottobre 2025, OpenAI e Broadcom hanno concordato l’implementazione di 10 GW di acceleratori AI custom progettati da OpenAI, con avvio previsto nel secondo semestre del 2026 e completamento entro la fine del 2029 (Fonte: annuncio di OpenAI).
- Nell’ottobre 2025, Qualcomm ha presentato i suoi chip di inferenza per data center AI200 e AI250, con disponibilità di AI200 prevista nel 2026 e di AI250 nel 2027 (Fonte: articolo di HPCwire).
- Nel gennaio 2026, Intel ha lanciato Core Ultra Series 3, la sua prima piattaforma AI PC basata sul processo Intel 18A, con fino a 50 TOPS di prestazioni NPU (Fonte: articolo di StorageReview).
- Nel gennaio 2026, Microsoft ha presentato il suo acceleratore di inferenza Maia 200, realizzato con il processo a 3 nanometri di TSMC e dotato di 216 GB di HBM3e (Fonte: annuncio di Microsoft).
- Nell’agosto 2026, NVIDIA ha riportato ricavi data center del secondo trimestre dell’esercizio fiscale 2027 pari a USD 89,00 miliardi, in crescita del 117%, e ha dichiarato che Vera Rubin era in piena produzione (Fonte: comunicato sui risultati di NVIDIA).
Seguiamo questi accordi, lanci e annunci di capacità man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato dei chip AI
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da unità e prezzi in quattro segmenti di implementazione. Il segmento data center riutilizza il modello del Mercato degli acceleratori per data center di DC Market Insights: circa 6,30 milioni di GPU a USD 22.060, 5,18 milioni di ASIC AI custom a USD 5.120, più FPGA e altri acceleratori, per USD 169,77 miliardi nel 2025. I segmenti edge e dispositivi sono stime di DC Market Insights: circa 20,7 milioni di SoC AI per l’automotive a circa USD 310 (USD 6,42 miliardi), un valore NPU di circa USD 6,10 in 590 milioni di smartphone e di circa USD 15,30 in 100 milioni di PC (USD 5,13 miliardi), e circa 21 milioni di chip AI industriali ed edge a circa USD 188 (USD 3,94 miliardi). Tre verifiche di limite inquadrano il risultato. Un limite inferiore: i ricavi automotive 2025 dichiarati da Mobileye (USD 1,89 miliardi), NVIDIA (USD 2,30 miliardi) e dai prodotti e soluzioni di Horizon Robotics (RMB 1,62 miliardi) sommano circa USD 4,42 miliardi, al di sotto del segmento automotive da USD 6,42 miliardi, che comprende anche altri fornitori e chip sviluppati internamente. Un limite superiore: il valore delle NPU client di USD 5,13 miliardi equivale a circa l’8,6% degli USD 59,99 miliardi venduti dai chip per handset di Qualcomm e dal Client Computing Group di Intel nei loro ultimi esercizi fiscali. Una verifica top-down: i ricavi data center di NVIDIA per l’esercizio fiscale 2026 di USD 193,70 miliardi, che includono anche networking, CPU e sistemi, superano il segmento degli acceleratori per data center da USD 169,77 miliardi, e TSMC ha riportato che gli acceleratori AI hanno rappresentato una percentuale nella parte alta della fascia tra il dieci e il venti per cento dei suoi ricavi 2025. Il totale è stato suddiviso per 5 tipi di chip, 2 implementazioni, 3 funzioni, 6 usi finali, 5 regioni e 12 paesi, e ogni suddivisione somma al totale di mercato. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Chip inclusi ed esclusi
- 1.3Valuta, prezzi e anno base
- 1.4Principali stakeholder
- 02Metodologia di ricerca
- 2.1Costruzione di unità e prezzi
- 2.2Base degli acceleratori per data center
- 2.3Stime edge e dispositivi
- 2.4Verifiche di limite e dati comunicati dai fornitori
- 2.5Ipotesi e limitazioni
- 03Sintesi
- 3.1Panoramica del Mercato dei chip AI, 2025 e 2035
- 3.2Risultati principali
- 3.3Opinione dell'analista
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Vincoli
- 4.3Opportunità
- 4.4Tendenze
- 4.5Impatto degli accordi di fornitura su scala di gigawatt
- 05Analisi dei prezzi
- 5.1Prezzo medio di vendita per classe di chip, 2025
- 5.2Valore NPU per dispositivo
- 5.3Contenuto di acceleratori per gigawatt
- 06Standard e normative
- 6.1JEDEC HBM4 (JESD270-4)
- 6.2UALink 200G 1.0
- 6.3Controlli statunitensi sulle esportazioni
- 6.4AI Act dell'UE
- 07Analisi della catena di fornitura
- 7.1Progettazione dei chip e partner per il silicio custom
- 7.2Fonderia e packaging avanzato
- 7.3Fornitura di memoria ad alta larghezza di banda
- 7.4Integrazione di sistema
- 08Dimensione del mercato e previsioni
- 8.1Dimensione del mercato, 2020-2035
- 8.2Crescita anno su anno
- 8.3Contributo di data center ed edge
- 09Mercato dei chip AI, per tipo di chip
- 9.1GPU
- 9.2ASIC e SoC AI
- 9.3NPU client
- 9.4FPGA
- 9.5Altri chip AI
- 10Mercato dei chip AI, per implementazione
- 10.1Data center
- 10.2Edge e dispositivi
- 11Mercato dei chip AI, per funzione
- 11.1Addestramento AI
- 11.2Inferenza AI
- 11.3HPC e altro
- 12Mercato dei chip AI, per uso finale
- 12.1Provider cloud hyperscale
- 12.2Imprese e pubblica amministrazione
- 12.3Provider di cloud GPU e neocloud
- 12.4Automotive
- 12.5Dispositivi consumer
- 12.6Industria, robotica ed edge
- 13Esclusiva DC: matrice tipo di chip AI × implementazione
- 13.1Matrice, 2025
- 13.2Input del modello
- 14Mercato dei chip AI, per regione
- 14.1Nord America (Stati Uniti, Canada)
- 14.2Asia Pacifico (Cina, Giappone, Corea del Sud, India, Taiwan)
- 14.3Europa (Regno Unito, Germania, Francia)
- 14.4Medio Oriente e Africa (Arabia Saudita, Emirati Arabi Uniti)
- 14.5America Latina (Brasile, Messico)
- 15Analisi per paese
- 15.1Primi 12 paesi, 2025 e 2035
- 15.2Paesi in più rapida crescita
- 16Sezioni trasversali regionali
- 16.1Mix data center ed edge per regione
- 16.2Variazione delle quote regionali, dal 2025 al 2035
- 17Chip AI edge e per dispositivi
- 17.1SoC AI per l'automotive
- 17.2NPU client in PC e smartphone
- 17.3Chip AI per industria e robotica
- 18Scenari di previsione
- 18.1Scenario basso
- 18.2Scenario base
- 18.3Scenario alto
- 19Panorama competitivo
- 19.1Stima delle quote di mercato, 2025
- 19.2Silicio merchant e silicio custom
- 19.3Sviluppi recenti
- 20Profili aziendali
- 20.1NVIDIA
- 20.2AMD
- 20.3Broadcom
- 20.4Google (TPU)
- 20.5Amazon Web Services (Trainium)
- 20.6Microsoft (Maia)
- 20.7Intel
- 20.8Qualcomm
- 20.9Huawei (Ascend)
- 20.10Mobileye
- 20.11Horizon Robotics
- 20.12Marvell Technology
- 20.13Cambricon Technologies
- 20.14Hailo
- 21Raccomandazioni dell'analista
- 21.1Per i fornitori di chip
- 21.2Per gli operatori di data center
- 21.3Per gli investitori
- Fig. 1Dimensione del Mercato dei chip AI, 2020-2035 (miliardi di USD)
- Fig. 2Mercato dei chip AI per regione, 2025 e 2035 (miliardi di USD)
- Fig. 3Mercato dei chip AI per tipo di chip, 2025 e 2035
- Fig. 4Mercato dei chip AI per implementazione, 2025 e 2035
- Fig. 5Mercato dei chip AI per funzione, 2025 e 2035
- Fig. 6Mercato dei chip AI per uso finale, 2025 e 2035
- Fig. 7Matrice tipo di chip AI × implementazione, 2025
- Fig. 8Primi 12 paesi, 2025
- Tabella 1Panoramica del Mercato dei chip AI, 2025 e 2035
- Tabella 2Prezzo medio di vendita e unità per classe di chip, 2025
- Tabella 3Mercato dei chip AI per tipo di chip, 2025 e 2035 (miliardi di USD)
- Tabella 4Mercato dei chip AI per implementazione, 2025 e 2035 (miliardi di USD)
- Tabella 5Mercato dei chip AI per funzione, 2025 e 2035 (miliardi di USD)
- Tabella 6Mercato dei chip AI per uso finale, 2025 e 2035 (miliardi di USD)
- Tabella 7Matrice tipo di chip AI × implementazione, 2025 (miliardi di USD)
- Tabella 8Mercato dei chip AI per regione, 2025 e 2035 (miliardi di USD)
- Tabella 9Primi 12 paesi, 2025 e 2035 (miliardi di USD)
- Tabella 10Scenari di previsione, 2035 (miliardi di USD)
- Tabella 11Sviluppi recenti
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 185,26 miliardi nel 2025, in crescita fino a USD 677,59 miliardi entro il 2035. DC Market Insights stima il mercato in USD 13,57 miliardi nel 2020.
Del 13,85% annuo dal 2025 al 2035. La crescita è stata più rapida, pari al 68,67% annuo, tra il 2020 e il 2025, con il passaggio ai volumi degli acceleratori AI per data center.
Le GPU, con USD 142,39 miliardi, ovvero il 76,9% del mercato nel 2025. Gli ASIC e SoC AI sono il tipo di chip in più rapida crescita, al 19,61% annuo.
Il 91,6%, ovvero USD 169,77 miliardi nel 2025. I chip AI edge e per dispositivi valgono USD 15,49 miliardi e crescono più rapidamente, al 16,64% annuo.
Circa USD 22.060 per una GPU per data center nel 2025, USD 5.120 per un ASIC AI custom per data center e USD 310 per un SoC AI per l’automotive, secondo le stime di DC Market Insights.
Il Nord America, con USD 104,42 miliardi, ovvero il 56,4% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, al 16,60% annuo.
NVIDIA guida con circa il 72% del valore 2025 (stima di DC Market Insights). Competono inoltre AMD, Broadcom, Google, Amazon Web Services, Microsoft, Intel, Qualcomm, Huawei, Mobileye, Horizon Robotics, Marvell Technology, Cambricon Technologies e Hailo.
Gli Stati Uniti, con USD 96,30 miliardi, ovvero il 52,0% del valore 2025, seguiti dalla Cina con USD 22,94 miliardi. L’India cresce più rapidamente tra i grandi mercati nazionali, al 20,46% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.