
Mercato dell’HPC as a Service: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
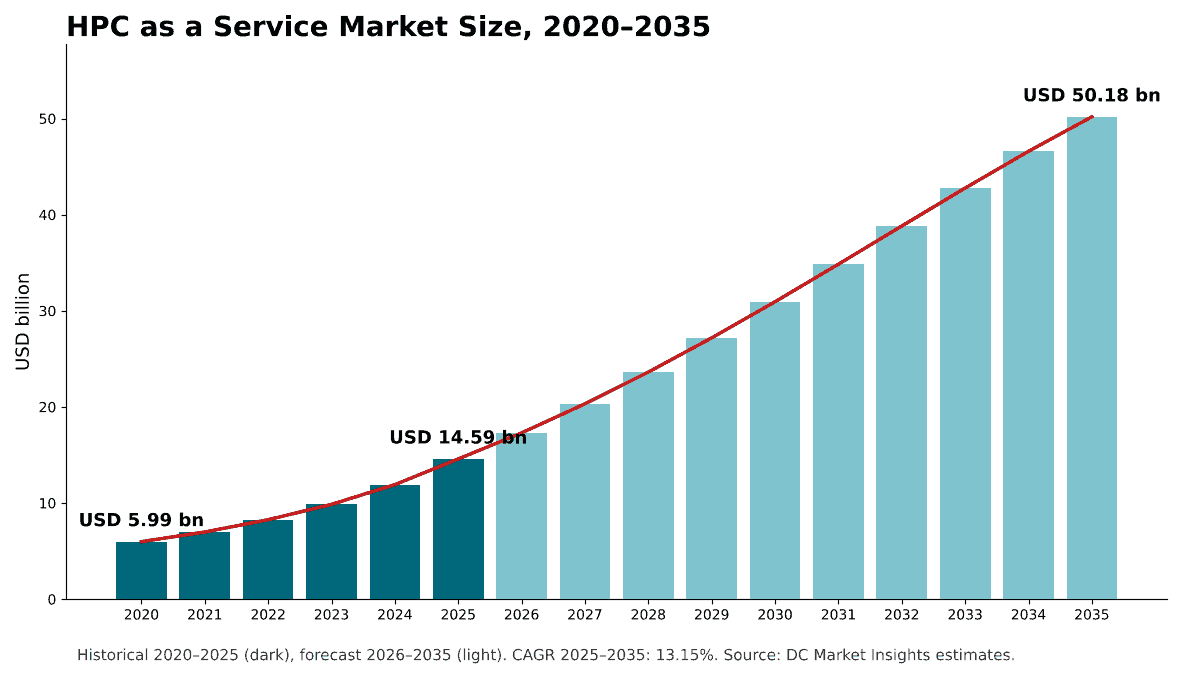
Nel 2025 il valore del Mercato dell’HPC as a Service era pari a USD 14.59 miliardi; si prevede che raggiunga USD 50.18 miliardi entro il 2035, con un CAGR del 13.15%. North America rappresenta 47.6% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e regolamentazione
- 07Catena di fornitura e modello di erogazione
- 08Dimensione del mercato e previsioni
- 09Mercato per modello di servizio
- 10Mercato per tipo di calcolo
- 23capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 14Aziende analizzate
Analisi regionale
- North America47.6%
- Europe24.1%
- Asia Pacific21.8%
- Middle East and Africa3.6%
- Latin America2.9%
Aziende analizzate
- Amazon Web Services (AWS)
- Microsoft Azure
- Google Cloud
- Oracle Cloud Infrastructure
- Alibaba Cloud
- IBM Cloud
- Hewlett Packard Enterprise (HPE)
- Penguin Solutions
- Eviden
- Fujitsu
- Rescale
- Synopsys (Ansys)
- Siemens (Altair)
- TotalCAE
Analisi completa
Il mercato dell’HPC as a Service comprende la capacità di calcolo ad alte prestazioni (HPC) che gli acquirenti noleggiano o sottoscrivono anziché possederla: istanze di cloud pubblico ottimizzate per l’HPC, cluster HPC in hosting e gestiti fatturati come servizio, e le piattaforme cloud e i livelli software-as-a-service (SaaS) che eseguono i job di simulazione su tale capacità. DC Market Insights valuta il mercato globale dell’HPC as a Service a USD 14,59 miliardi nel 2025 e prevede USD 50,18 miliardi entro il 2035, con un CAGR del 13,15%. Il valore del 2025 è costruito a partire dal calcolo fatturato: circa 255,48 miliardi di ore-core CPU a un prezzo realizzato medio ponderato di USD 0,036 per ora-core danno USD 9,20 miliardi, le istanze GPU utilizzate per la simulazione aggiungono USD 1,74 miliardi, l’HPC in hosting e gestito aggiunge USD 2,49 miliardi e le piattaforme cloud HPC e il SaaS aggiungono USD 1,16 miliardi. L’HPC potenziato dall’IA è il segmento a crescita più rapida, al 21,09% annuo, perché DC Market Insights prevede che i team di simulazione affiancheranno ai solutori fisici modelli surrogati addestrati su istanze GPU, e l’Asia Pacifico è la regione a crescita più rapida, al 14,99% annuo, poiché il Giappone apre la capacità di calcolo nazionale condivisa tramite ABCI 3.0 e, nel nostro modello, i produttori e i progettisti di chip in India, Corea del Sud e Cina trasferiscono la simulazione nel cloud.
Sintesi
La dimensione del mercato globale dell’HPC as a Service è stata valutata a USD 5,99 miliardi nel 2020, ha raggiunto USD 14,59 miliardi nel 2025 e si prevede che raggiunga USD 50,18 miliardi entro il 2035, con un CAGR del 13,15% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato dell’HPC as a Service 2025 | USD 14,59 miliardi |
| Mercato dell’HPC as a Service, CAGR | 13,15% |
| Dimensione del mercato dell’HPC as a Service 2035 | USD 50,18 miliardi |
Il mercato è cresciuto del 19,50% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 22,4% rispetto agli USD 11,92 miliardi del 2024, poiché i team di ingegneria hanno spostato la simulazione di picco fuori dalle code on-premises e i provider cloud hanno preparato una nuova generazione di istanze HPC con memoria ad alta larghezza di banda e rete ad accesso diretto alla memoria remota (RDMA); Azure HBv5 ha raggiunto la disponibilità generale a novembre 2025. DC Market Insights prevede una crescita del 18,6% nel 2026, in rallentamento al 7,7% entro il 2035, perché il calcolo più economico per ora-core compensa parte dell’aumento dei volumi e perché i maggiori utenti di simulazione utilizzano già un mix ibrido di capacità di proprietà e a noleggio.
L’infrastruttura HPC su cloud pubblico rappresenta tre quarti del mercato, con USD 10,94 miliardi nel 2025. Questa voce corrisponde alla stima dei servizi HPC su cloud del nostro report Mercato dell’High Performance Computing, per cui i due report descrivono lo stesso calcolo a noleggio da prospettive diverse: il report sull’HPC dimensiona tutta la spesa HPC a USD 48,80 miliardi nel 2025, mentre questo report aggiunge i livelli in hosting, gestiti e di piattaforma che si collocano attorno alla capacità a noleggio.
Ambito del mercato: cosa comprende il mercato dell’HPC as a Service?
Il mercato dell’HPC as a Service comprende la spesa per capacità HPC erogata come servizio, valutata in base a quanto paga l’acquirente in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo dimensiona a USD 14,59 miliardi nel 2025.
Incluso. Istanze cloud ottimizzate per l’HPC (CPU, ad alta memoria e GPU) con fabric, storage parallelo e scheduler inclusi, servizi di cluster gestiti, capacità HPC fatturata a consumo o in abbonamento, accesso a supercomputer condivisi venduto come servizio, e piattaforme HPC e SaaS di simulazione fatturati per job o per ora-core.
Escluso. Server, storage e networking HPC acquistati, licenze software perpetue e a termine non legate al consumo cloud, noleggio di GPU per l’addestramento e l’inferenza di modelli di IA, carichi di lavoro cloud generici che non eseguono job HPC e manodopera operativa interna.
Come si integrano i segmenti. Modello di servizio, tipo di calcolo, modello di prezzo, carico di lavoro, utente finale e dimensione dell’organizzazione ripartiscono ciascuno gli stessi USD 14,59 miliardi. Il noleggio di GPU per addestramento e inferenza è dimensionato nel nostro report Mercato del GPU as a Service; solo gli USD 1,74 miliardi di istanze GPU su cloud pubblico che eseguono simulazioni rientrano nella voce cloud pubblico di questo report, e tale valore è inferiore al carico di lavoro HPC e di rendering misurato in quel report.
Fattori trainanti: cosa spinge il mercato dell’HPC as a Service?
Tre fattori spiegano la maggior parte della crescita del mercato dell’HPC as a Service: le istanze HPC accelerate da GPU, in crescita del 18,95% annuo, le nuove generazioni di istanze CPU che riducono il costo di ogni simulazione e i programmi pubblici che acquistano capacità di calcolo condivisa per ricercatori e piccole imprese.
Le istanze HPC accelerate da GPU crescono del 18,95% annuo fino a USD 17,36 miliardi
DC Market Insights prevede che un numero crescente di codici di fluidodinamica computazionale (CFD), dinamica molecolare e meteorologia verrà eseguito su GPU, insieme a modelli surrogati di IA addestrati sui loro output. DC Market Insights stima che le istanze HPC accelerate da GPU valessero USD 3,06 miliardi nel 2025, pari al 21,0% del mercato, e prevede USD 17,36 miliardi entro il 2035, quando raggiungeranno il 34,6% della spesa. Nella lista TOP500 di giugno 2026, Eagle, un sistema installato da Microsoft nel suo cloud Azure, si colloca al 7° posto con un punteggio HPL di 561,2 Petaflop/s.
AWS Hpc8a offre prestazioni fino al 40% superiori rispetto a Hpc7a
A febbraio 2026, AWS ha lanciato le istanze Hpc8a con 192 core, 768 GiB di memoria e 300 Gbps di larghezza di banda Elastic Fabric Adapter (EFA), che secondo AWS offrono prestazioni fino al 40% superiori e un rapporto prezzo/prestazioni fino al 25% migliore rispetto alle istanze Hpc7a. Google Cloud ha reso disponibili a livello generale le sue macchine virtuali H4D a marzo 2026, indicando un costo di calcolo a partire da 3 centesimi per ora-core senza impegni a lungo termine, e Jump Trading ha riportato un rapporto prezzo/prestazioni migliore fino al 50% rispetto alle macchine della generazione precedente. DC Market Insights modella un calo del prezzo realizzato medio ponderato di un’ora-core CPU da USD 0,036 nel 2025 a USD 0,021 nel 2035, mentre le ore-core fatturate crescono più rapidamente di quanto scenda il prezzo.
I programmi pubblici finanziano capacità di calcolo condivisa per ricercatori e PMI
I governi oggi acquistano capacità HPC come servizio per ricercatori e start-up invece di finanziare soltanto singole macchine. Entro ottobre 2025 l’impresa comune EuroHPC aveva selezionato 19 siti in tutta Europa per ospitare le AI Factories, ciascuna delle quali offre a start-up, piccole e medie imprese (PMI) e ricercatori l’accesso a risorse HPC ottimizzate per l’IA. Negli Stati Uniti, a settembre 2026 la National Science Foundation ha assegnato al San Diego Supercomputer Center USD 35 milioni in cinque anni per gestire il National AI Research Resource (NAIRR) Operations Center insieme al Texas Advanced Computing Center, dopo che il NAIRR Pilot aveva dato accesso alla capacità di calcolo a circa 900 team di ricerca e docenti in tutti i 50 stati. DC Market Insights stima la spesa della ricerca accademica e governativa per l’HPC as a Service a USD 2,17 miliardi nel 2025, in crescita del 13,82% annuo.
Tendenze di mercato: come sta cambiando l’HPC as a Service?
Il mercato dell’HPC as a Service si sta orientando verso servizi di cluster gestiti, il consolidamento del software di simulazione in gruppi di software industriale più grandi e modelli di fisica basati sull’IA erogati sulle stesse piattaforme dei solutori classici. Le piattaforme cloud HPC e il SaaS sono il modello di servizio a crescita più rapida, al 14,76% annuo.
Slurm gestito sostituisce i cluster cloud costruiti in proprio
Gli acquirenti noleggiano sempre più spesso uno scheduler gestito invece di costruire il proprio cluster nel cloud. AWS Parallel Computing Service (PCS) è un servizio gestito per eseguire e scalare carichi di lavoro HPC su AWS utilizzando Slurm, e AWS lo ha reso disponibile nelle regioni AWS GovCloud (US) a giugno 2025. DC Market Insights prevede che le offerte gestite porteranno la voce HPC in hosting e gestito da USD 2,49 miliardi nel 2025 a USD 7,06 miliardi nel 2035, con un CAGR dell’11,01%.
Il software di simulazione confluisce in gruppi di software industriale più grandi
Nel 2025 si sono concluse due importanti acquisizioni nel campo della simulazione ingegneristica. Siemens ha completato l’acquisizione di Altair Engineering a marzo 2025 per un enterprise value di circa USD 10 miliardi, aggiungendo capacità HPC al proprio portafoglio, e Synopsys ha completato l’acquisizione di Ansys a luglio 2025. DC Market Insights prevede che le piattaforme cloud HPC e il SaaS crescano da USD 1,16 miliardi nel 2025 a USD 4,60 miliardi nel 2035.
I modelli di fisica basati sull’IA si affiancano ai solutori classici sulle piattaforme HPC
Le piattaforme HPC vendono ora modelli di fisica basati sull’IA accanto ai solutori che producono i loro dati di addestramento. Rescale ha dichiarato a dicembre 2025 che i modelli di fisica IA Apollo di NVIDIA saranno disponibili sulla sua piattaforma nel 2026. DC Market Insights prevede che l’HPC potenziato dall’IA, che combina la simulazione con modelli surrogati addestrati, passi dal 9,8% della spesa nel 2025 al 19,3% entro il 2035.
Sfide di mercato: cosa frena il mercato dell’HPC as a Service?
Le prestazioni di rete per i job strettamente accoppiati e il costo dello spostamento di grandi set di dati tra provider sono i due vincoli che, secondo DC Market Insights, rallenteranno la crescita annua del mercato dell’HPC as a Service dal 18,6% nel 2026 all’8,9% entro il 2034.
I fabric HPC da 300 a 800 Gb/s limitano dove possono essere eseguiti i job strettamente accoppiati
Un modello CFD o meteorologico suddiviso su migliaia di core si blocca se la rete tra i nodi è lenta, per cui solo le famiglie di istanze dotate di fabric HPC possono ospitare tali job. Le macchine virtuali Azure HBv5 offrono 800 Gb/s per nodo di connettività InfiniBand e 6,7 TB/s di larghezza di banda di memoria su 432 GB di memoria ad alta larghezza di banda (HBM), mentre AWS Hpc8a offre 300 Gbps di larghezza di banda EFA. Hpc8a è stata lanciata in due regioni, US East (Ohio) ed Europe (Stockholm), e H4D in tre, il che è uno dei motivi per cui DC Market Insights mantiene l’America Latina al 2,9% del valore del 2025.
La gravità dei dati e le tariffe di uscita vincolano i carichi di lavoro
I grandi set di risultati delle simulazioni rendono costoso, in termini di tempo e tariffe, spostare il lavoro tra provider. Il Data Act dell’UE si applica ai servizi di trattamento dei dati dal 12 settembre 2025 e vieta ai provider di addebitare costi per il cambio di fornitore dal 12 gennaio 2027, il che riduce il costo di una strategia HPC multi-cloud in Europa. Fino ad allora, DC Market Insights prevede che la capacità riservata e impegnata cresca del 14,25% annuo, più rapidamente della capacità on-demand all’11,27%.
Opportunità di mercato: dove sono i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi nel mercato dell’HPC as a Service sono le piccole e medie imprese, in crescita del 15,72% annuo, e la capacità di calcolo governativa e sovrana acquistata come servizio.
Le PMI portano la propria quota al 35,8% entro il 2035
Le piccole e medie imprese hanno speso USD 4,17 miliardi in HPC as a Service nel 2025, e DC Market Insights prevede che la loro spesa raggiunga USD 17,97 miliardi entro il 2035, quando le PMI deterranno il 35,8% del mercato. Le riduzioni di prezzo per ora-core e l’accesso sovvenzionato tramite le AI Factories di EuroHPC raggiungono per prime le PMI.
La capacità governativa e sovrana aggiunge nuova domanda
Gli acquirenti del settore pubblico si stanno impegnando nel supercalcolo a noleggio su una scala nuova. A novembre 2025, Amazon ha annunciato un investimento fino a USD 50 miliardi per ampliare le capacità di IA e supercalcolo per i clienti governativi statunitensi, aggiungendo quasi 1,3 gigawatt di capacità nelle regioni AWS Top Secret, AWS Secret e AWS GovCloud (US), con l’avvio dei lavori di costruzione previsto nel 2026. In Giappone, il sistema ABCI è stato aggiornato ad ABCI 3.0 a gennaio 2025 e fornisce risorse di calcolo principalmente per l’uso pubblico da parte dell’industria, del mondo accademico e del governo nazionali. DC Market Insights prevede che la spesa della ricerca accademica e governativa raggiunga USD 7,93 miliardi entro il 2035.
Prezzi: quanto costa un’ora-core di HPC su cloud?
Un’ora-core CPU di HPC su cloud è costata in media ponderata USD 0,036 nel 2025 al netto di sconti, capacità riservata e prezzi spot, secondo le stime di DC Market Insights. I prezzi di listino sono più alti: il prezzo on-demand Linux di un’istanza AWS hpc7a.96xlarge con 192 vCPU è di circa USD 9,08 all’ora, ovvero circa USD 0,047 per vCPU-ora, mentre Google Cloud indica un costo di calcolo H4D a partire da 3 centesimi per ora-core senza impegni a lungo termine.
| Prezzo per ora-core CPU (USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Prezzo realizzato medio ponderato (stima DC Market Insights) | 0,052 | 0,036 | 0,027 | 0,021 |
| Indice dei prezzi (2025 = 100) | 144 | 100 | 75 | 58 |
Il prezzo realizzato scende di circa il 5,3% annuo perché ogni generazione di istanze offre più prestazioni per core e perché una quota maggiore di ore viene acquistata con condizioni di impegno o spot. Nel modello di DC Market Insights, le istanze GPU e ad alta memoria hanno un prezzo orario più elevato, per cui le istanze accelerate da GPU detengono il 21,0% della spesa con una quota molto inferiore di ore fatturate. La capacità riservata e impegnata rappresenta il 37,4% della spesa del 2025 e la capacità spot e preemptible il 12,6%.
Standard e regolamentazione: quali norme plasmano l’HPC as a Service?
Tre insiemi di norme definiscono il modo in cui l’HPC viene venduto come servizio: la normativa europea sul cambio di fornitore cloud, la normativa europea sull’accesso al supercalcolo finanziato con fondi pubblici e i benchmark e gli standard di scheduling che gli acquirenti utilizzano per confrontare le offerte.
Data Act dell’UE. Il Data Act si applica direttamente ai servizi di trattamento dei dati dal 12 settembre 2025. L’articolo 23 stabilisce gli obblighi fondamentali per rimuovere gli ostacoli al cambio di fornitore: i clienti possono avviare il cambio con un preavviso massimo di due mesi, la fase di transizione è limitata a 30 giorni di calendario e i provider non possono addebitare costi per il cambio dal 12 gennaio 2027. Per gli acquirenti HPC con grandi set di risultati, la norma riduce il costo di affidare i job a più di un provider.
Council Regulation (EU) 2024/1732. La modifica al regolamento EuroHPC è entrata in vigore il 9 luglio 2024. Consente all’impresa comune EuroHPC di acquisire e gestire supercomputer dedicati ottimizzati per l’IA e istituisce le AI Factories al servizio di start-up, PMI e altri utenti europei, il che porta capacità pubblica nel mercato dei servizi.
Benchmark e scheduler. La lista TOP500 classifica i sistemi in base al benchmark HPL e ora include sistemi ospitati nel cloud come Eagle. AWS PCS esegue i carichi di lavoro HPC utilizzando Slurm, per cui gli acquirenti possono mantenere lo scheduling dei job con Slurm quando passano a un servizio cloud gestito.
Segmentazione del mercato: quale segmento guida il mercato dell’HPC as a Service?
L’infrastruttura HPC su cloud pubblico guida il mercato dell’HPC as a Service con il 75,0% del valore del 2025, le istanze basate su CPU guidano i tipi di calcolo con il 66,7%, e la manifattura e l’ingegneria guidano gli acquirenti con il 24,6%. L’HPC potenziato dall’IA è il segmento a crescita più rapida, al 21,09% annuo, perché DC Market Insights prevede che i team di simulazione addestreranno modelli surrogati sugli output dei solutori ed eseguiranno entrambi sulle stesse istanze GPU.
Per modello di servizio: l’infrastruttura HPC su cloud pubblico guida con il 75,0%
| Modello di servizio | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura HPC su cloud pubblico | 10,94 | 75,0% | 38,51 | 13,41% |
| HPC in hosting e gestito | 2,49 | 17,0% | 7,06 | 11,01% |
| Piattaforme cloud HPC e SaaS | 1,16 | 8,0% | 4,60 | 14,76% |
L’HPC in hosting e gestito cresce più lentamente perché in gran parte sostituisce cluster di proprietà presso organizzazioni che già utilizzano l’HPC.
Per tipo di calcolo: le istanze HPC basate su CPU guidano con il 66,7%
| Tipo di calcolo | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Istanze HPC basate su CPU | 9,73 | 66,7% | 27,80 | 11,07% |
| Istanze HPC accelerate da GPU | 3,06 | 21,0% | 17,36 | 18,95% |
| Istanze ottimizzate per la memoria e altre | 1,79 | 12,3% | 5,02 | 10,83% |
Le istanze CPU gestiscono ancora la maggior parte del lavoro di CFD, analisi agli elementi finiti (FEA) e automazione della progettazione elettronica (EDA); le istanze GPU guadagnano 13,6 punti di quota entro il 2035.
Per modello di prezzo: la capacità riservata e impegnata guida con il 37,4%
La capacità riservata e impegnata vale USD 5,45 miliardi nel 2025 e USD 20,68 miliardi entro il 2035, con una crescita del 14,25% annuo. La capacità on-demand detiene il 31,8% (USD 4,64 miliardi) e cresce dell’11,27%, gli abbonamenti e i contratti gestiti detengono il 18,2% e crescono del 13,28%, e la capacità spot e preemptible detiene il 12,6% e cresce del 13,94%.
Per carico di lavoro: la simulazione ingegneristica guida con il 27,3%
| Carico di lavoro | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Simulazione ingegneristica (CFD e FEA) | 3,98 | 27,3% | 11,44 | 11,13% |
| Scienze della vita e modellazione molecolare | 2,28 | 15,6% | 8,58 | 14,20% |
| Automazione della progettazione elettronica (EDA) | 2,07 | 14,2% | 6,72 | 12,50% |
| Rischio finanziario e analisi quantitativa | 1,74 | 11,9% | 5,32 | 11,85% |
| Meteorologia, clima e geoscienze | 1,52 | 10,4% | 4,37 | 11,15% |
| HPC potenziato dall’IA | 1,43 | 9,8% | 9,69 | 21,09% |
| Altri carichi di lavoro | 1,58 | 10,8% | 4,06 | 9,94% |
L’HPC potenziato dall’IA passa dal carico di lavoro più piccolo nel 2025 al secondo più grande entro il 2035. Le scienze della vita crescono del 14,20% annuo, poiché DC Market Insights prevede che il lavoro di dinamica molecolare e di scoperta di farmaci si sposti sulle istanze GPU.
Per utente finale: la manifattura e l’ingegneria guidano con il 24,6%
| Utente finale | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Manifattura e ingegneria | 3,59 | 24,6% | 11,09 | 11,95% |
| Scienze della vita e sanità | 2,35 | 16,1% | 9,03 | 14,42% |
| Ricerca accademica e governativa | 2,17 | 14,9% | 7,93 | 13,82% |
| Semiconduttori ed elettronica | 2,00 | 13,7% | 6,62 | 12,73% |
| Servizi finanziari | 1,87 | 12,8% | 5,82 | 12,04% |
| Energia e utility | 1,21 | 8,3% | 3,51 | 11,24% |
| Altri | 1,40 | 9,6% | 6,17 | 15,99% |
La categoria Altri, che comprende utenti dei media, del retail e della logistica, cresce più rapidamente, al 15,99% annuo, partendo da una base ridotta.
Per dimensione dell’organizzazione: le grandi imprese e istituzioni guidano con il 71,4%
Le grandi imprese e istituzioni spendono USD 10,41 miliardi nel 2025 e crescono dell’11,96% annuo; le PMI crescono più rapidamente, al 15,72%.
Esclusiva DC: il modello di costruzione per ora-core e la matrice modello di servizio × acquirente
Con USD 2,61 miliardi nel 2025, la manifattura e l’ingegneria su infrastruttura HPC su cloud pubblico costituiscono la singola cella più grande della matrice e il 17,9% di tutta la spesa per l’HPC as a Service. La matrice seguente incrocia le modalità di acquisto della capacità con chi la acquista.
| 2025, miliardi di USD | HPC su cloud pubblico | HPC in hosting e gestito | Piattaforme e SaaS | Totale |
|---|---|---|---|---|
| Manifattura e ingegneria | 2,61 | 0,59 | 0,39 | 3,59 |
| Scienze della vita e sanità | 1,82 | 0,33 | 0,20 | 2,35 |
| Ricerca accademica e governativa | 1,41 | 0,65 | 0,11 | 2,17 |
| Semiconduttori ed elettronica | 1,61 | 0,23 | 0,16 | 2,00 |
| Servizi finanziari | 1,51 | 0,25 | 0,11 | 1,87 |
| Energia e utility | 0,86 | 0,25 | 0,10 | 1,21 |
| Altri | 1,12 | 0,19 | 0,09 | 1,40 |
| Totale | 10,94 | 2,49 | 1,16 | 14,59 |
La ricerca accademica e governativa è l’unico gruppo di acquirenti che spende più di un quarto del proprio budget in HPC in hosting e gestito, circa il 30%, perché i centri nazionali e i programmi finanziati acquistano capacità dedicata anziché ore di cloud pubblico. Gli acquirenti dei semiconduttori e dei servizi finanziari spendono oltre l’80% nel cloud pubblico per esecuzioni di picco di EDA e di analisi del rischio. La manifattura e l’ingegneria sono il maggiore acquirente di piattaforme cloud HPC, con USD 0,39 miliardi, un terzo di tale modello di servizio.
Il modello di costruzione per ora-core alla base di queste cifre è un modello di DC Market Insights, costruito a partire da 38 input: 9 ancoraggi per modello di servizio (valori 2020, 2025 e 2035 per ciascuno dei 3 modelli di servizio), 21 pesi servizio-per-acquirente, 7 quote per utente finale e 1 prezzo medio ponderato per ora-core. I suoi due input verificabili sono le ore-core CPU fatturate (255,48 miliardi nel 2025) e il prezzo realizzato per ora-core (USD 0,036). Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il mercato dell’HPC as a Service?
Il Nord America guida il mercato dell’HPC as a Service con il 47,6% del valore del 2025, e l’Asia Pacifico è la regione a crescita più rapida, al 14,99% annuo, perché il Giappone apre la capacità di calcolo nazionale condivisa tramite ABCI 3.0 e, nel modello di DC Market Insights, i produttori e i progettisti di chip di tutta la regione trasferiscono la simulazione nel cloud.
Il Nord America guida con una quota del 47,6%
Gli acquirenti nordamericani hanno speso USD 6,94 miliardi in HPC as a Service nel 2025, e si prevede che la regione raggiunga USD 22,03 miliardi entro il 2035, con un CAGR del 12,24%. Programmi federali come il NAIRR Operations Center e la capacità governativa pianificata da AWS aggiungono domanda pubblica.
L’Europa detiene una quota del 24,1%
L’Europa vale USD 3,52 miliardi nel 2025 e USD 11,64 miliardi entro il 2035, con un CAGR del 12,72%. DC Market Insights attribuisce la maggior parte della domanda europea alla simulazione automobilistica e aerospaziale in Germania, Francia e Regno Unito, mentre le AI Factories di EuroHPC aprono la capacità pubblica alle PMI e il Data Act riduce i costi di cambio fornitore dal 2027.
L’Asia Pacifico detiene una quota del 21,8% e cresce più rapidamente
L’Asia Pacifico vale USD 3,18 miliardi nel 2025 e USD 12,85 miliardi entro il 2035, con una crescita del 14,99% annuo. ABCI 3.0 del Giappone serve l’industria, il mondo accademico e il governo nazionali come risorsa condivisa, e DC Market Insights prevede che la progettazione di semiconduttori in Corea del Sud, Giappone e Cina trainerà la domanda di EDA. L’Asia Pacifico guadagna 3,8 punti di quota entro il 2035, il maggiore incremento tra tutte le regioni.
Medio Oriente e Africa detengono una quota del 3,6%
Medio Oriente e Africa valgono USD 525,08 milioni nel 2025 e USD 2,01 miliardi entro il 2035, con un CAGR del 14,35%; DC Market Insights ne attribuisce la parte maggiore alla simulazione dei giacimenti nel settore energetico.
L’America Latina detiene una quota del 2,9%
L’America Latina vale USD 422,98 milioni nel 2025 e USD 1,66 miliardi entro il 2035, con un CAGR del 14,62%; DC Market Insights ne attribuisce la parte maggiore al Brasile.
Analisi per paese: quali paesi spendono di più per l’HPC as a Service?
Gli Stati Uniti sono il maggiore mercato nazionale per l’HPC as a Service con USD 6,29 miliardi nel 2025, il 43,1% del valore globale, seguiti dalla Cina con USD 933,47 milioni (6,4%) e dalla Germania con USD 860,54 milioni (5,9%). I 12 paesi più grandi rappresentano l’83,6% della spesa del 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 6,29 | 43,1% | 19,72 | 12,11% |
| 2 | Cina | Asia Pacifico | 0,93 | 6,4% | 3,46 | 14,01% |
| 3 | Germania | Europa | 0,86 | 5,9% | 2,76 | 12,36% |
| 4 | Regno Unito | Europa | 0,79 | 5,4% | 2,61 | 12,73% |
| 5 | Giappone | Asia Pacifico | 0,77 | 5,3% | 2,81 | 13,78% |
| 6 | Canada | Nord America | 0,66 | 4,5% | 2,31 | 13,40% |
| 7 | Francia | Europa | 0,53 | 3,6% | 1,71 | 12,51% |
| 8 | India | Asia Pacifico | 0,34 | 2,3% | 1,81 | 18,34% |
| 9 | Corea del Sud | Asia Pacifico | 0,31 | 2,1% | 1,20 | 14,67% |
| 10 | Paesi Bassi | Europa | 0,26 | 1,8% | 0,95 | 13,77% |
| 11 | Australia | Asia Pacifico | 0,25 | 1,7% | 1,00 | 15,01% |
| 12 | Italia | Europa | 0,22 | 1,5% | 0,70 | 12,37% |
L’India è il mercato nazionale a crescita più rapida, al 18,34% annuo, davanti all’Australia al 15,01% e alla Corea del Sud al 14,67%, sulla base dell’ipotesi di DC Market Insights secondo cui le società di servizi di ingegneria e farmaceutiche in India noleggiano capacità anziché costruire cluster. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese nell’utilizzo dell’HPC su cloud, nei programmi HPC nazionali e nell’industria ad alta intensità di simulazione.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Il mercato dell’HPC as a Service raggiunge USD 50,18 miliardi entro il 2035 nello scenario base, con un intervallo da USD 41,21 miliardi a USD 59,45 miliardi tra lo scenario basso e quello alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Le ore-core fatturate crescono 2 punti all’anno più lentamente; quota GPU della spesa limitata al 28% | 41,21 | 10,95% |
| Base | Il prezzo per ora-core scende del 5,3% annuo; la quota GPU raggiunge il 34,6% | 50,18 | 13,15% |
| Alto | Le norme sul cambio di fornitore e i programmi pubblici spostano altri 5 punti della spesa HPC verso i modelli di servizio | 59,45 | 15,09% |
Lo scenario basso riflette l’offerta di GPU destinata in primo luogo all’addestramento dell’IA; lo scenario alto presuppone che la capacità a noleggio diventi la scelta predefinita per i nuovi progetti HPC.
Analisi competitiva: chi guida il mercato dell’HPC as a Service?
- Amazon Web Services (AWS)
- Microsoft Azure
- Google Cloud
- Oracle Cloud Infrastructure
- Alibaba Cloud
- IBM Cloud
- Hewlett Packard Enterprise (HPE)
- Penguin Solutions
- Eviden
- Fujitsu
- Rescale
- Synopsys (Ansys)
- Siemens (Altair)
- TotalCAE
AWS è il leader di mercato con circa il 27% del mercato dell’HPC as a Service nel 2025, e AWS, Microsoft Azure e Google Cloud detengono insieme circa il 61% (stima DC Market Insights: la voce HPC su cloud pubblico ripartita in base alla scala relativa dei ricavi cloud dichiarati da ciascun provider). Le vendite del segmento AWS sono aumentate del 20% a USD 128,7 miliardi nel 2025, i ricavi di Azure hanno superato USD 75 miliardi nell’esercizio chiuso il 30 giugno 2025, in crescita del 34%, e i ricavi di Google Cloud sono aumentati del 48% a USD 17,7 miliardi nel quarto trimestre del 2025. Ciascuno dei tre ha lanciato una nuova famiglia di istanze HPC negli ultimi dodici mesi: Azure HBv5 ha raggiunto la disponibilità generale a novembre 2025, AWS Hpc8a è stata lanciata a febbraio 2026 e Google Cloud H4D a marzo 2026. Oracle Cloud Infrastructure vende istanze HPC bare metal con rete cluster RDMA, e HPE offre le sue soluzioni HPC come servizio tramite HPE GreenLake. Alibaba Cloud, IBM Cloud, Penguin Solutions, Eviden e Fujitsu completano il gruppo di fornitori di infrastruttura monitorati da DC Market Insights. Rescale, Synopsys (tramite Ansys), Siemens (tramite Altair) e provider gestiti come TotalCAE competono a livello di piattaforma e di software di simulazione; TotalCAE, un provider di HPC gestito per l’ingegneria assistita da computer, ha valutato H4D per la simulazione strettamente accoppiata.
Sviluppi recenti
- A marzo 2025, Siemens ha completato l’acquisizione di Altair Engineering per un enterprise value di circa USD 10 miliardi, aggiungendo capacità HPC al proprio portafoglio (Fonte: articolo di Digital Engineering 24/7).
- A luglio 2025, Synopsys ha completato l’acquisizione di Ansys, annunciata il 16 gennaio 2024 (Fonte: comunicato stampa di Synopsys depositato presso la US Securities and Exchange Commission).
- A ottobre 2025, l’impresa comune EuroHPC ha selezionato sei ulteriori AI Factories in Cechia, Lituania, Paesi Bassi, Polonia, Romania e Spagna, portando il totale a 19 siti (Fonte: comunicato stampa dell’impresa comune EuroHPC).
- A novembre 2025, Amazon ha annunciato un investimento fino a USD 50 miliardi per aggiungere quasi 1,3 gigawatt di capacità di IA e supercalcolo per i clienti governativi statunitensi (Fonte: annuncio di Amazon).
- A febbraio 2026, AWS ha lanciato le istanze Amazon EC2 Hpc8a con prestazioni fino al 40% superiori rispetto alle istanze Hpc7a (Fonte: annuncio di prodotto AWS).
- A marzo 2026, Google Cloud ha annunciato la disponibilità generale delle macchine virtuali H4D, la sua prima famiglia di macchine virtuali CPU con Cloud RDMA (Fonte: blog di Google Cloud).
Seguiamo questi lanci, accordi e programmi pubblici di calcolo man mano che si verificano nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del mercato dell’HPC as a Service
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire dal calcolo fatturato. La voce cloud pubblico moltiplica 255,48 miliardi di ore-core CPU nel 2025 per un prezzo realizzato medio ponderato di USD 0,036 per ora-core (USD 9,20 miliardi) e aggiunge USD 1,74 miliardi di istanze GPU utilizzate per la simulazione, ottenendo USD 10,94 miliardi. L’HPC in hosting e gestito (USD 2,49 miliardi) e le piattaforme cloud HPC e il SaaS (USD 1,16 miliardi) sono stati dimensionati a partire dalla quota fatturata a consumo della spesa per servizi e software HPC, ottenendo USD 14,59 miliardi. Ogni modello di servizio ha un proprio andamento annuo dal 2020 al 2035, e ogni ripartizione somma al totale del mercato. Il risultato è stato verificato rispetto a tre limiti: la voce cloud pubblico equivale all’8,5% dei soli USD 128,7 miliardi di vendite del segmento AWS nel 2025 e a una quota inferiore dei ricavi combinati di AWS, Azure e Google Cloud; corrisponde alla voce dei servizi HPC su cloud nel nostro modello del mercato dell’High Performance Computing, all’interno di un mercato HPC totale di USD 48,80 miliardi; e la voce di simulazione su GPU resta al di sotto del carico di lavoro HPC e di rendering nel nostro modello del mercato del GPU as a Service. L’analista indicato in questa pagina ha costruito il modello e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Modelli di servizio considerati
- 1.3Valuta, anno base e periodo di previsione
- 1.4Principali stakeholder
- 02Metodologia di ricerca
- 2.1Modello di costruzione per ora-core
- 2.2Andamenti per modello di servizio, 2020-2035
- 2.3Verifiche dei limiti rispetto ai ricavi cloud e ai report correlati
- 2.4Fonti dei dati e verifica dei fatti
- 03Sintesi
- 3.1Panoramica del mercato, 2025 e 2035
- 3.2Risultati principali
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Analisi dei prezzi
- 5.1Prezzo medio ponderato per ora-core CPU, 2020-2035
- 5.2Benchmark dei prezzi di listino per le istanze HPC
- 5.3Mix dei modelli di prezzo
- 06Standard e regolamentazione
- 6.1Data Act dell'UE e cambio di fornitore cloud
- 6.2Council Regulation (EU) 2024/1732 e AI Factories di EuroHPC
- 6.3Benchmark TOP500 e scheduling con Slurm
- 07Catena di fornitura e modello di erogazione
- 7.1Provider di infrastruttura cloud
- 7.2Provider di HPC in hosting e gestito
- 7.3Fornitori di piattaforme HPC e software di simulazione
- 08Dimensione del mercato e previsioni
- 8.1Dimensione del mercato, 2020-2035
- 8.2Crescita anno su anno, 2021-2035
- 09Mercato per modello di servizio
- 9.1Infrastruttura HPC su cloud pubblico
- 9.2HPC in hosting e gestito
- 9.3Piattaforme cloud HPC e SaaS
- 10Mercato per tipo di calcolo
- 10.1Istanze HPC basate su CPU
- 10.2Istanze HPC accelerate da GPU
- 10.3Istanze ottimizzate per la memoria e altre
- 11Mercato per modello di prezzo
- 11.1On-demand
- 11.2Capacità riservata e impegnata
- 11.3Spot e preemptible
- 11.4Abbonamenti e contratti gestiti
- 12Mercato per carico di lavoro
- 12.1Simulazione ingegneristica (CFD e FEA)
- 12.2Scienze della vita e modellazione molecolare
- 12.3Automazione della progettazione elettronica (EDA)
- 12.4Rischio finanziario e analisi quantitativa
- 12.5Meteorologia, clima e geoscienze
- 12.6HPC potenziato dall'IA
- 12.7Altri carichi di lavoro
- 13Mercato per utente finale
- 13.1Manifattura e ingegneria
- 13.2Scienze della vita e sanità
- 13.3Ricerca accademica e governativa
- 13.4Semiconduttori ed elettronica
- 13.5Servizi finanziari
- 13.6Energia e utility
- 13.7Altri
- 14Mercato per dimensione dell'organizzazione
- 14.1Grandi imprese e istituzioni
- 14.2Piccole e medie imprese (PMI)
- 15Esclusiva DC: modello di costruzione per ora-core e matrice modello di servizio × acquirente
- 15.1Matrice, 2025
- 15.2Input del modello
- 16Mercato per regione
- 16.1Nord America (Stati Uniti, Canada)
- 16.2Europa (Germania, Regno Unito, Francia, Paesi Bassi, Italia, resto d'Europa)
- 16.3Asia Pacifico (Cina, Giappone, India, Corea del Sud, Australia, resto dell'Asia Pacifico)
- 16.4America Latina
- 16.5Medio Oriente e Africa
- 17Analisi per paese
- 17.1I 12 paesi principali, 2025 e 2035
- 17.2Paesi a crescita più rapida
- 18Sezioni trasversali regionali
- 18.1Quote regionali, 2025 e 2035
- 18.2Confronto della crescita regionale, 2025-2035
- 19Scenari di previsione
- 19.1Scenari basso, base e alto, 2035
- 19.2Ipotesi degli scenari
- 20Panorama competitivo
- 20.1Stima delle quote di mercato, 2025
- 20.2Posizionamento competitivo per modello di servizio
- 21Profili aziendali
- 21.1Amazon Web Services (AWS)
- 21.2Microsoft Azure
- 21.3Google Cloud
- 21.4Oracle Cloud Infrastructure
- 21.5Alibaba Cloud
- 21.6IBM Cloud
- 21.7Hewlett Packard Enterprise (HPE)
- 21.8Penguin Solutions
- 21.9Eviden
- 21.10Fujitsu
- 21.11Rescale
- 21.12Synopsys (Ansys)
- 21.13Siemens (Altair)
- 21.14TotalCAE
- 22Sviluppi recenti
- 22.1Acquisizioni
- 22.2Lanci di prodotto
- 22.3Programmi pubblici di calcolo
- 23Raccomandazioni degli analisti
- 23.1Per i provider cloud e HPC
- 23.2Per i fornitori di software
- 23.3Per gli acquirenti
- Fig. 1Dimensione del mercato dell'HPC as a Service, 2020-2035
- Fig. 2Mercato dell'HPC as a Service per modello di servizio, 2025 e 2035
- Fig. 3Mercato dell'HPC as a Service per tipo di calcolo, 2025 e 2035
- Fig. 4Mercato dell'HPC as a Service per carico di lavoro, 2025 e 2035
- Fig. 5Mercato dell'HPC as a Service per utente finale, 2025 e 2035
- Fig. 6Mercato dell'HPC as a Service per regione, 2025 e 2035
- Fig. 7Prezzo medio ponderato per ora-core CPU, 2020-2035
- Fig. 8Matrice modello di servizio × utente finale, 2025
- Fig. 9Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Prezzo per ora-core CPU, 2020-2035
- Tabella 3Mercato per modello di servizio, 2025 e 2035
- Tabella 4Mercato per tipo di calcolo, 2025 e 2035
- Tabella 5Mercato per modello di prezzo, 2025 e 2035
- Tabella 6Mercato per carico di lavoro, 2025 e 2035
- Tabella 7Mercato per utente finale, 2025 e 2035
- Tabella 8Mercato per dimensione dell'organizzazione, 2025 e 2035
- Tabella 9Matrice modello di servizio × utente finale, 2025
- Tabella 10Mercato per regione, 2025 e 2035
- Tabella 11I 12 paesi principali, 2025 e 2035
- Tabella 12Scenari di previsione, 2035
- Tabella 13Aziende considerate
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 14,59 miliardi nel 2025, in crescita fino a USD 50,18 miliardi entro il 2035. DC Market Insights stima il mercato a USD 5,99 miliardi nel 2020.
Del 13,15% annuo dal 2025 al 2035. La crescita è stata più rapida, al 19,50% annuo, tra il 2020 e il 2025, poiché i team di ingegneria hanno spostato la simulazione di picco nel cloud.
L’infrastruttura HPC su cloud pubblico, con USD 10,94 miliardi, pari al 75,0% del mercato nel 2025. Le piattaforme cloud HPC e il SaaS sono il modello di servizio a crescita più rapida, al 14,76% annuo.
Circa USD 0,036 per ora-core CPU nel 2025 come prezzo realizzato medio ponderato, secondo le stime di DC Market Insights, in calo a USD 0,021 entro il 2035.
L’HPC potenziato dall’IA, al 21,09% annuo, da USD 1,43 miliardi nel 2025 a USD 9,69 miliardi entro il 2035, poiché i team di simulazione affiancano ai solutori modelli surrogati addestrati.
Il Nord America, con USD 6,94 miliardi, pari al 47,6% del valore del 2025. L’Asia Pacifico cresce più rapidamente, al 14,99% annuo.
AWS è in testa con circa il 27% del mercato, e AWS, Microsoft Azure e Google Cloud detengono insieme circa il 61% (stima DC Market Insights). Competono anche Oracle Cloud Infrastructure, HPE, Rescale, Synopsys e Siemens.
Gli Stati Uniti, con USD 6,29 miliardi, pari al 43,1% della spesa del 2025, seguiti dalla Cina con USD 933,47 milioni. L’India cresce più rapidamente, al 18,34% annuo (stima DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.