
Markt für Rechenzentrums-Transformatoren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
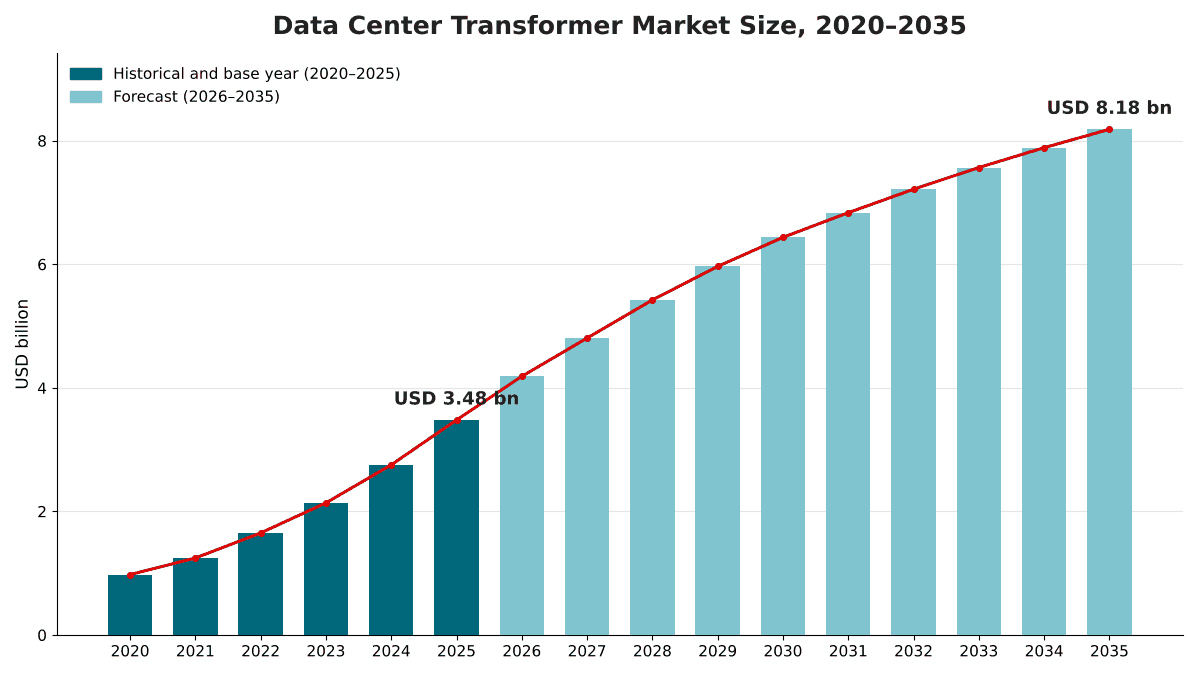
Markt für Rechenzentrums-Transformatoren: 2025 lag das Marktvolumen bei USD 3,480.0 Mio.; bis 2035 soll es bei einer CAGR von 8.93 % auf USD 8,180.0 Mio. steigen. Auf North America entfallen 46.8% des Marktes.
 Von Satyabrat Rajawat, Senior Research Analyst, Strategic Advisory
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preis- und Kostenanalyse
- 06Normen und Regulierung
- 07Lieferketten- und Wertschöpfungskettenanalyse
- 08Größe und Prognose des globalen Marktes für Rechenzentrums-Transformatoren
- 09Markt nach Typ
- 10Markt nach Technologie
- 20Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 13Profilierte Unternehmen
Regionale Analyse
- North America46.8%
- Asia Pacific26.1%
- Europe17.4%
- Latin America4.7%
- Middle East and Africa5%
Profilierte Unternehmen
- Hitachi Energy
- Siemens Energy
- GE Vernova (Prolec GE)
- Schneider Electric
- Eaton
- Hammond Power Solutions
- HD Hyundai Electric
- Hyosung Heavy Industries
- LS Electric
- Mitsubishi Electric
- Toshiba Energy Systems & Solutions
- WEG
- DG Matrix
Vollständige Analyse
Der Markt für Rechenzentrums-Transformatoren umfasst die Transformatoren, die zur Stromversorgung von Rechenzentren gekauft werden: große Leistungstransformatoren in Campus- und Übergabe-Umspannwerken, Mittelspannungs-Verteiltransformatoren, die Netzstrom auf Gebäudespannung herabsetzen, Niederspannungs-Trockentransformatoren in Stromverteilereinheiten und Technikräumen sowie die ersten Festkörpertransformatoren, die für Gleichstromsysteme gebaut werden. DC Market Insights bewertet den globalen Markt für Rechenzentrums-Transformatoren 2025 mit USD 3,48 Mrd. und prognostiziert USD 8,18 Mrd. bis 2035, eine CAGR von 8,93 %. Der Wert für 2025 wird aus der Kapazität selbst abgeleitet: Rund 13,4 GW IT-Kapazität, die in Betrieb genommen oder für die Inbetriebnahme vorbereitet wurde (45 % der Fertigstellungen 2025 von 12,0 GW plus 55 % der Fertigstellungen 2026 von 14,5 GW, weil Transformatoren vor der IT-Last geliefert werden), ergeben bei rund USD 0,25 Mio. Neubau-Transformatorausgaben pro MW IT-Last USD 3,29 Mrd., und Ersatz- und Modernisierungsarbeiten an einem installierten Bestand von rund 104 GW fügen USD 187,88 Mio. hinzu. Festkörpertransformatoren sind mit 42,44 % pro Jahr das am schnellsten wachsende Segment, weil DC Market Insights erwartet, dass 800-Volt-Gleichstromsysteme (VDC) für KI-Racks Leistungselektronik anstelle herkömmlicher Transformatoren nutzen, und der Nahe Osten und Afrika ist im Modell von DC Market Insights mit 12,65 % pro Jahr die am schnellsten wachsende Region, da die Region Kapazität im Campus-Maßstab auf einem kleinen installierten Bestand aufbaut.
Zusammenfassung
Der globale Markt für Rechenzentrums-Transformatoren wurde 2020 mit USD 0,98 Mrd. bewertet, erreichte 2025 USD 3,48 Mrd. und soll bis 2035 USD 8,18 Mrd. erreichen, bei einer CAGR von 8,93 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des Marktes für Rechenzentrums-Transformatoren 2025 | USD 3,48 Mrd. |
| Markt für Rechenzentrums-Transformatoren, CAGR | 8,93 % |
| Größe des Marktes für Rechenzentrums-Transformatoren 2035 | USD 8,18 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 28,93 % pro Jahr, und allein 2025 kamen 26,4 % gegenüber 2024 hinzu. Zwei Kräfte überlagerten sich: Die jährlichen Kapazitätsfertigstellungen haben sich im Kapazitätsmodell von DC Market Insights von 5,0 GW im Jahr 2020 auf 12,0 GW im Jahr 2025 mehr als verdoppelt, und der Preis eines Mittelspannungstransformators stieg von rund USD 30,5 Tsd. pro Megavoltampere (MVA) im Jahr 2020 auf USD 53,6 Tsd. pro MVA im Jahr 2025, während Wood Mackenzie Versorgungsdefizite bei Transformatoren meldete.
Das Wachstum verlangsamt sich von 2025 bis 2035 auf 8,93 % pro Jahr, weil sich die Transformatorpreise abflachen, sobald neue Werke in den Vereinigten Staaten und Asien ihre Produktion aufnehmen, während die jährlichen Fertigstellungen weiter auf 22,0 GW im Jahr 2030 und 27,0 GW im Jahr 2035 steigen. Der installierte Bestand wächst von rund 116 GW Ende 2025 auf rund 318 GW bis 2035, wodurch die Ausgaben für Ersatz und Modernisierung von 5,4 % des Marktes auf 10,7 % steigen.
Marktumfang: Was umfasst der Markt für Rechenzentrums-Transformatoren?
Der Markt für Rechenzentrums-Transformatoren umfasst jeden für ein Rechenzentrum gekauften Transformator, vom Netzanschluss bis zum Rack, bewertet zum Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn 2025 auf USD 3,48 Mrd.
Enthalten. Leistungstransformatoren über 10 MVA in Umspannwerken, die ein Rechenzentrum versorgen, Mittelspannungs-Verteiltransformatoren (flüssigkeitsgefüllte Pad-Mount-Einheiten sowie Trockentransformatoren in Gießharz- oder vakuumdruckimprägnierter (VPI) Ausführung), Niederspannungs-Trockentransformatoren in Stromverteilereinheiten und Technikräumen, Festkörpertransformatoren sowie Ersatz- und Modernisierungseinheiten an in Betrieb befindlichen Standorten.
Ausgeschlossen. Schaltanlagen, Schutzrelais, Bauarbeiten und Installationsarbeit, unterbrechungsfreie Stromversorgungen (USV), Stromschienen, Messwandler, Maschinentransformatoren in Kraftwerken sowie Netztransformatoren, die nicht einem Rechenzentrum zugeordnet sind.
Wie die Segmente zusammenpassen. Die Aufteilungen nach Typ, Technologie, Nennleistung, Rechenzentrumstyp und Projekttyp schneiden jeweils dieselben USD 3,48 Mrd. neu auf. Leistungstransformatoren entsprechen in diesem Bericht der Transformatorposition des Berichts Markt für Rechenzentrums-Umspannwerke, der sie 2025 mit USD 2,02 Mrd. bewertet, sodass die beiden Modelle nebeneinander gelesen werden können. Festkörpertransformatoren erscheinen sowohl als Typ als auch als Technologie.
Markttreiber: Was treibt den Markt für Rechenzentrums-Transformatoren an?
Drei Treiber erklären den Großteil des Wachstums im Markt für Rechenzentrums-Transformatoren: eine Bau-Pipeline mit Transformatoren im Wert von rund USD 5,69 Mrd., ein Strombedarf, der sich laut Erwartung der Internationalen Energieagentur (IEA) bis 2030 mehr als verdoppeln wird, und langfristige Liefervereinbarungen.
Mehr als 23 GW im Bau tragen Transformatoren im Wert von rund USD 5,69 Mrd.
BloombergNEF zählte Ende September 2025 weltweit 23,1 GW Rechenzentrumskapazität im Bau, verteilt auf 831 Standorte, wovon 15,9 GW auf die Vereinigten Staaten entfielen. Bei der Schätzung von DC Market Insights von USD 0,25 Mio. Neubau-Transformatorausgaben pro MW IT-Last trägt allein diese Pipeline Transformatoren im Wert von rund USD 5,69 Mrd., mehr als das Eineinhalbfache des Marktwerts von 2025. DC Market Insights beziffert die Mittelspannungs-Transformatorkapazität auf rund 1,6 MVA pro MW IT-Last, im Einklang mit einem Referenzdesign von Schneider Electric für einen auf 56,16 MW skalierbaren Standort, das 36 Mittelspannungstransformatoren (12 kV auf 400 V) mit je 2.500 kVA nutzt, insgesamt 90 MVA.
Der Stromverbrauch von Rechenzentren steigt von 415 TWh auf rund 945 TWh bis 2030
Die IEA schätzt, dass Rechenzentren 2024 415 Terawattstunden (TWh) verbrauchten, rund 1,5 % des weltweiten Stromverbrauchs, und erwartet, dass sich ihr Verbrauch bis 2030 auf rund 945 TWh mehr als verdoppelt. Auf die Vereinigten Staaten entfielen 2024 45 % des Stromverbrauchs von Rechenzentren.
Große Tech-Käufer sichern sich die Versorgung mit Energietechnik bis 2028
Große Tech-Käufer schließen inzwischen mehrjährige Liefervereinbarungen ab. Im September 2026 unterzeichnete Hyosung Heavy Industries Lieferverträge für Höchstspannungstransformatoren über insgesamt KRW 386,5 Mrd. (rund USD 286 Mio.) mit zwei US-amerikanischen Big-Tech-Unternehmen, für 765 kV- und 345 kV-Transformatoren, die in neuen KI-Rechenzentren im Norden und Süden der Vereinigten Staaten eingesetzt werden. Im Juli 2026 unterzeichnete HD Hyundai Electric eine langfristige Rahmenvereinbarung im Wert von bis zu KRW 1,12 Bio. (rund USD 720 Mio.) mit einem globalen Big-Tech-Unternehmen über Verteil- und Hochspannungsausrüstung für Rechenzentren, die bis 2028 in ganz Nordamerika im Bau sind.
Markttrends: Wie verändert sich die Stromumwandlung in Rechenzentren?
Die Stromumwandlung in Rechenzentren bewegt sich hin zu Festkörpertransformatoren, größeren Einheiten und Ester-Isolierflüssigkeiten; zusammen steigen Festkörper- und Esterflüssigkeits-Transformatoren von 7,1 % des Marktes im Jahr 2025 auf 18,9 % bis 2035.
800 VDC öffnet die Tür für Festkörpertransformatoren
NVIDIA treibt den Übergang zu 800 VDC in der Stromversorgung von Rechenzentren voran, um IT-Racks mit 1 MW zu unterstützen, wobei die Serienproduktion von 800 VDC-Rechenzentren zeitgleich mit seinen Kyber-Rack-Scale-Systemen im Jahr 2027 geplant ist. Sein Design wandelt Netzstrom von 13.8 kV Wechselstrom (AC) am Rand des Rechenzentrums direkt in 800 VDC um und verweist auf Ansätze mit Festkörpertransformatoren (SST), um diesen Übergang zu ermöglichen, wobei Eaton, Schneider Electric und Vertiv zu seinen Partnern für Stromversorgungssysteme in Rechenzentren gehören. Im Februar 2026 sammelte DG Matrix in einer von Engine Ventures angeführten Series-A-Runde USD 60 Mio. für seinen Multi-Port-Festkörpertransformator ein. DC Market Insights prognostiziert, dass Festkörpertransformatoren von USD 12,37 Mio. im Jahr 2025 auf USD 425,25 Mio. bis 2035 wachsen und bis 2035 9,0 % der neuen Mittelspannungs-Transformatorkapazität ausmachen.
Einheiten über 100 MVA wachsen um 11,46 % pro Jahr
Im Modell von DC Market Insights werden die größten KI-Campus auf Übertragungsspannungsebene angeschlossen und nutzen weniger, aber größere Transformatoren. DC Market Insights schätzt Transformatoren über 100 MVA 2025 auf USD 929,31 Mio. und prognostiziert USD 2,75 Mrd. bis 2035, wodurch ihr Anteil von 26,7 % auf 33,6 % steigt.
Esterflüssigkeiten ersetzen Mineralöl in Gebäudenähe
Esterflüssigkeitsgefüllte Transformatoren sind im Modell von DC Market Insights mit 16,95 % pro Jahr die am schnellsten wachsende flüssigkeitsgefüllte Technologie, von USD 233,79 Mio. im Jahr 2025 auf USD 1,12 Mrd. bis 2035. DC Market Insights erwartet, dass Betreiber, die Mittelspannungstransformatoren näher an Datenhallen platzieren, häufiger Esterflüssigkeiten vorschreiben, um Genehmigungen und Abstände auf dichten Campus zu erleichtern.
Marktherausforderungen: Was bremst den Markt für Rechenzentrums-Transformatoren?
Lieferzeiten, die 2024 durchschnittlich 120 Wochen erreichten, und Preise, die rund 80 % über dem Niveau vor der Pandemie liegen, sind die beiden Einschränkungen, von denen DC Market Insights erwartet, dass sie das Tempo des Marktes für Rechenzentrums-Transformatoren bis 2027 begrenzen.
Lieferzeiten für Transformatoren erreichten 120 Wochen
Ein Berichtsentwurf vom Juni 2024 für den US National Infrastructure Advisory Council (NIAC) bezifferte die Lieferzeiten für Transformatoren auf rund 50 Wochen im Jahr 2021 und durchschnittlich 120 Wochen im Jahr 2024, und die Lieferzeiten für große Umspannwerks-Leistungstransformatoren und Maschinentransformatoren auf 80 bis 210 Wochen. Die IEA stellte fest, dass sich die Wartezeiten für kritische Netzkomponenten wie Transformatoren und Kabel in den letzten drei Jahren verdoppelt haben. Wood Mackenzie erwartete für 2025 in den USA Versorgungsengpässe von 30 % bei Leistungstransformatoren und 10 % bei Verteiltransformatoren.
Die Preise liegen rund 80 % über dem Niveau vor der Pandemie
Derselbe NIAC-Berichtsentwurf stellte fest, dass die Transformatorpreise 80 % höher lagen als zu Beginn der Pandemie. DC Market Insights modelliert den Preis eines Mittelspannungstransformators 2025 mit USD 53,6 Tsd. pro MVA, ein Plus von 76 % gegenüber USD 30,5 Tsd. pro MVA im Jahr 2020, und erwartet, dass die Preise 2028 mit rund USD 56,4 Tsd. pro MVA ihren Höchststand erreichen, bevor sie mit dem Eintreffen neuer Kapazitäten nachgeben.
Effizienzstandards werden ab 2029 verschärft
Die endgültige Regel des US Department of Energy (DOE) zu Energieeinsparstandards für Verteiltransformatoren gilt für flüssigkeitsgefüllte Verteiltransformatoren, Niederspannungs-Trockentransformatoren und Mittelspannungs-Trockentransformatoren, wobei die Einhaltung ab dem 23. April 2029 verpflichtend ist (Quelle: Federal Register, endgültige DOE-Regel). Das DOE prognostiziert nationale Energieeinsparungen von 4,58 Quads über den gesamten Brennstoffkreislauf. DC Market Insights erwartet, dass die Regel die Preise für Verteiltransformatoren ab 2029 stützt, auch wenn sich die Versorgungslage entspannt.
Marktchancen: Wo liegen die neuen Umsatzpools?
Die beiden größten neuen Umsatzpools im Markt für Rechenzentrums-Transformatoren sind KI- und GPU-Cloud-Campus, die um 15,12 % pro Jahr wachsen, sowie Ersatz- und Modernisierungsarbeiten an in Betrieb befindlichen Standorten, die um 16,69 % pro Jahr wachsen.
KI- und GPU-Cloud-Campus wachsen bis 2035 auf USD 2,21 Mrd.
Spezialisierte KI- und GPU-Cloud-Betreiber gaben 2025 USD 539,80 Mio. für Transformatoren aus, und DC Market Insights erwartet, dass ihre Ausgaben bis 2035 USD 2,21 Mrd. erreichen, rund das Vierfache des Niveaus von 2025. Netzseitiger Gleichstrom ist die längerfristige Option für die größten Standorte und wird im Bericht Markt für Hochspannungs-Gleichstromübertragung (HGÜ) in Rechenzentren behandelt.
Ersatz- und Modernisierungsarbeiten erreichen bis 2035 USD 879,15 Mio.
Im Modell von DC Market Insights benötigen ältere Hallen, die für KI-Racks umgerüstet werden, mehr Transformatorkapazität, und der installierte Bestand verdreifacht sich bis 2035 nahezu. DC Market Insights modelliert die Ausgaben für Ersatz und Modernisierung mit USD 187,88 Mio. im Jahr 2025 und USD 879,15 Mio. bis 2035.
Preise: Wie viel geben Rechenzentren pro MW für Transformatoren aus?
Ein neues Rechenzentrum gibt 2025 rund USD 0,25 Mio. pro MW IT-Last für Transformatoren aus, davon rund USD 0,14 Mio. pro MW für Leistungstransformatoren in Umspannwerken. Dies sind Schätzungen von DC Market Insights zum Erstverkauf.
| Kennzahl der Transformatorkosten | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Neubau-Transformatorausgaben pro MW IT (USD Mio.) | 0,17 | 0,25 | 0,26 | 0,27 |
| Leistungstransformatoren pro MW IT (USD Mio.) | 0,10 | 0,14 | 0,16 | 0,16 |
| Preis für Mittelspannungstransformatoren (USD Tsd. pro MVA) | 30,5 | 53,6 | 55,9 | 54,3 |
| Mittelspannungskapazität pro MW IT (MVA) | 1,62 | 1,60 | 1,58 | 1,55 |
| Festkörperanteil an neuer Mittelspannungskapazität | 0 % | 0 % | 3,3 % | 9,0 % |
Eine öffentliche Preisliste bietet eine Kontrolle für den Mittelspannungswert. Der Lieferant Giga Energy beziffert Verteiltransformatoren je nach Größe und Spannung auf etwa USD 40.000 bis über USD 150.000 und Umspannwerkstransformatoren auf USD 150.000 bis weit über USD 2.000.000. Zum Modellpreis kostet eine Einheit mit 2.500 kVA rund USD 134 Tsd. und liegt damit innerhalb dieser Preisspanne für Verteiltransformatoren.
Normen und Regulierung: Welche Regeln prägen Rechenzentrums-Transformatoren?
Vier Regelwerke prägen Rechenzentrums-Transformatoren: IEEE C57.12.00 für flüssigkeitsgefüllte Einheiten, IEC 60076-11 für Trockeneinheiten, US-Effizienzstandards und EU-Ökodesign-Vorschriften.
IEEE C57.12.00-2021. Der Standard des Institute of Electrical and Electronics Engineers (IEEE) für allgemeine Anforderungen an flüssigkeitsgefüllte Verteil-, Leistungs- und Regeltransformatoren legt elektrische und mechanische Anforderungen für flüssigkeitsgefüllte Verteil- und Leistungstransformatoren mit 601 V oder mehr in der Wicklung mit der höchsten Spannung fest.
IEC 60076-11:2018. Die Norm der International Electrotechnical Commission (IEC) für Trockentransformatoren gilt für Einheiten mit einer höchsten Spannung für Betriebsmittel bis einschließlich 72.5 kV.
DOE-Normen für Verteiltransformatoren. Die endgültige Regel vom April 2024 trat am 8. Juli 2024 in Kraft und verlangt die Einhaltung ab dem 23. April 2029 für flüssigkeitsgefüllte Verteiltransformatoren, Niederspannungs-Trockentransformatoren und Mittelspannungs-Trockentransformatoren.
EU-Ökodesign. Die Verordnung (EU) 2019/1783 der Kommission ändert die Verordnung (EU) Nr. 548/2014, die Ökodesign-Vorschriften für Klein-, Mittel- und Großleistungstransformatoren in der Europäischen Union.
Marktsegmentierung: Welches Segment führt den Markt für Rechenzentrums-Transformatoren an?
Leistungstransformatoren führen den Markt für Rechenzentrums-Transformatoren mit 58,0 % des Werts von 2025 an, Hyperscale-Rechenzentren führen die Käufer mit 46,9 % an, und mineralölgefüllte Einheiten führen die Technologien mit 69,3 % an. Festkörpertransformatoren sind mit 42,44 % pro Jahr das am schnellsten wachsende Segment, von USD 12,37 Mio. im Jahr 2025 auf USD 425,25 Mio. bis 2035, weil DC Market Insights erwartet, dass 800 VDC-Stromversorgungssysteme für KI-Racks einen Teil der herkömmlichen Transformatorkette durch Leistungselektronik ersetzen.
Nach Typ: Leistungstransformatoren führen mit 58,0 %
| Typ | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Leistungstransformatoren | 2,02 | 58,0 % | 5,00 | 9,49 % |
| Mittelspannungs-Verteiltransformatoren | 1,20 | 34,6 % | 2,34 | 6,87 % |
| Niederspannungs-Trockentransformatoren | 0,25 | 7,0 % | 0,42 | 5,54 % |
| Festkörpertransformatoren | 0,01 | 0,4 % | 0,43 | 42,44 % |
Niederspannungs-Trockentransformatoren wachsen am langsamsten, weil im Modell von DC Market Insights höhere Verteilspannungen innerhalb der Halle Umwandlungsstufen am Rack überflüssig machen. Die Zahlen in den Tabellen addieren sich aufgrund von Rundungen möglicherweise nicht exakt.
Nach Technologie: Mineralölgefüllte Einheiten führen mit 69,3 %
| Technologie | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Mineralölgefüllt | 2,41 | 69,3 % | 5,19 | 7,97 % |
| Esterflüssigkeitsgefüllt | 0,23 | 6,7 % | 1,12 | 16,95 % |
| Trockentyp (Gießharz und VPI) | 0,82 | 23,6 % | 1,45 | 5,83 % |
| Festkörper | 0,01 | 0,4 % | 0,43 | 42,44 % |
Trockeneinheiten halten fast ein Viertel des Werts, weil im Modell von DC Market Insights die meisten in Rechenzentrumsgebäuden installierten Transformatoren Gießharzeinheiten sind. Das National Renewable Energy Laboratory (NREL) erwartet, dass dreiphasige Trockentransformatoren Nachfrage von Rechenzentren erfahren.
Nach Nennleistung: Einheiten bis 2,5 MVA führen mit 34,4 %
| Nennleistung | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Bis 2,5 MVA | 1,20 | 34,4 % | 2,37 | 7,06 % |
| Über 2,5 MVA bis 10 MVA | 0,26 | 7,6 % | 0,82 | 11,95 % |
| Über 10 MVA bis 100 MVA | 1,09 | 31,3 % | 2,25 | 7,51 % |
| Über 100 MVA | 0,93 | 26,7 % | 2,75 | 11,46 % |
Nach Rechenzentrumstyp: Hyperscale-Rechenzentren führen mit 46,9 %
| Rechenzentrumstyp | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Rechenzentren | 1,63 | 46,9 % | 3,68 | 8,45 % |
| Colocation-Rechenzentren | 0,95 | 27,2 % | 1,82 | 6,73 % |
| KI- und GPU-Cloud-Rechenzentren | 0,54 | 15,5 % | 2,21 | 15,12 % |
| Unternehmens- und Edge-Rechenzentren | 0,36 | 10,3 % | 0,48 | 3,01 % |
KI- und GPU-Cloud-Rechenzentren überholen Colocation vor 2035 und erreichen 27,0 % des Marktes.
Nach Projekttyp: Neubau führt mit 94,6 %
Neubau-Transformatoren haben 2025 einen Wert von USD 3,29 Mrd. (94,6 %) und bis 2035 von USD 7,31 Mrd., bei einem Wachstum von 8,30 % pro Jahr. Ersatz- und Modernisierungsprojekte haben einen Wert von USD 187,88 Mio. (5,4 %) und wachsen um 16,69 % pro Jahr auf USD 879,15 Mio.
DC Exklusiv: Das Modell der Transformatorausgaben pro MW und die Matrix Typ × Käufer
Mit USD 1,02 Mrd. im Jahr 2025 sind Leistungstransformatoren für Hyperscale-Campus die größte einzelne Zelle der Matrix und machen 29,3 % aller Ausgaben für Rechenzentrums-Transformatoren aus. Die Matrix ist ein Modell von DC Market Insights, keine Zählung von Auslieferungen, aufgebaut aus 52 Eingangsgrößen: 32 Kapazitätskohorten (16 Jahre Neubau- und installierte Kapazität von 2020 bis 2035), 4 Kostenkurven für Transformatoren, 3 Dimensionierungsverhältnisse (Mittelspannungs- und Niederspannungs-MVA pro MW sowie Festkörper-Einführung), 4 Käuferaufteilungen, 5 regionale Aufteilungen und 4 öffentliche Angaben, die als Gegenprüfungen dienen.
| 2025, USD Mrd. | Leistung | MS-Verteilung | NS-Trockentyp | Festkörper | Gesamt |
|---|---|---|---|---|---|
| Hyperscale-Rechenzentren | 1,02 | 0,52 | 0,09 | 0,01 | 1,63 |
| Colocation-Rechenzentren | 0,51 | 0,36 | 0,08 | <0,01 | 0,95 |
| KI- und GPU-Cloud-Rechenzentren | 0,33 | 0,17 | 0,03 | 0,01 | 0,54 |
| Unternehmens- und Edge-Rechenzentren | 0,16 | 0,15 | 0,05 | <0,01 | 0,36 |
| Gesamt | 2,02 | 1,20 | 0,25 | 0,01 | 3,48 |
Hyperscale-Käufer geben 62,5 % ihres Transformatorbudgets für Leistungstransformatoren in Umspannwerken aus, gegenüber 44,4 % bei Unternehmens- und Edge-Standorten, weil sie auf Übertragungsspannungsebene angeschlossen werden. Unternehmens- und Edge-Standorte geben im Modell von DC Market Insights 13,6 % für Niederspannungs-Trockeneinheiten aus, mehr als das Doppelte des Hyperscale-Anteils von 5,6 %. KI- und GPU-Cloud-Betreiber weisen mit 1,1 % ihrer Ausgaben den höchsten Festkörperanteil auf.
Das Modell der Transformatorausgaben pro MW hinter diesen Zahlen hat zwei Eingangsgrößen, die jeder Leser überprüfen kann: die jedes Jahr fertiggestellte IT-Kapazität (12,0 GW im Jahr 2025 und 14,5 GW im Jahr 2026) und die Neubau-Transformatorausgaben pro MW IT-Last (USD 0,25 Mio. im Jahr 2025). Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Rechenzentrums-Transformatoren an?
Nordamerika führt den Markt für Rechenzentrums-Transformatoren mit 46,8 % des Werts von 2025 an, und der Nahe Osten und Afrika ist mit 12,65 % pro Jahr die am schnellsten wachsende Region, weil die Region im Modell von DC Market Insights Kapazität im Campus-Maßstab auf einem kleinen installierten Bestand aufbaut.
Nordamerika führt mit 46,8 % Anteil
Nordamerikanische Rechenzentren gaben 2025 USD 1,63 Mrd. für Transformatoren aus, und die Region soll bis 2035 USD 3,40 Mrd. erreichen, eine CAGR von 7,63 %. Die Vereinigten Staaten beherbergten Ende September 2025 15,9 GW der weltweit 23,1 GW im Bau befindlichen Kapazität. Hitachi Energy und Eaton bauen beide ihre Fertigungskapazitäten für Transformatoren in den USA aus.
Asien-Pazifik hält 26,1 % Anteil
Asien-Pazifik hat 2025 einen Wert von USD 908,39 Mio. und bis 2035 von USD 2,42 Mrd., eine CAGR von 10,31 %. BloombergNEF zählte Ende September 2025 im Asien-Pazifik-Raum 3,2 GW im Bau an 283 Standorten. Im Modell von DC Market Insights tragen Indien, Malaysia und Japan außerhalb Chinas am meisten zur neuen Transformatornachfrage bei, und Asien-Pazifik gewinnt bis 2035 3,5 Prozentpunkte Anteil hinzu, der größte Zugewinn aller Regionen.
Europa hält 17,4 % Anteil
Europa hat 2025 einen Wert von USD 605,59 Mio. und bis 2035 von USD 1,33 Mrd., eine CAGR von 8,22 %. Europa wächst im Modell von DC Market Insights unter der globalen Rate, und in der EU in Verkehr gebrachte Transformatoren müssen die Ökodesign-Anforderungen der Verordnung (EU) Nr. 548/2014 in der 2019 geänderten Fassung erfüllen, sofern sie nicht ausgenommen sind.
Lateinamerika hält 4,7 % Anteil
Lateinamerika hat 2025 einen Wert von USD 163,58 Mio. und bis 2035 von USD 458,33 Mio., eine CAGR von 10,85 %, im Modell von DC Market Insights angeführt von Brasilien mit USD 71,98 Mio.
Naher Osten und Afrika hält 5,0 % Anteil
Der Nahe Osten und Afrika hat 2025 einen Wert von USD 174,02 Mio. und bis 2035 von USD 572,91 Mio., das schnellste Wachstum aller Regionen mit 12,65 % pro Jahr. Saudi-Arabien ist im Modell von DC Market Insights mit USD 47,86 Mio. im Jahr 2025 der größte Ländermarkt der Region und wächst um 13,83 % pro Jahr.
Länderanalyse: Welche Länder geben am meisten für Rechenzentrums-Transformatoren aus?
Die Vereinigten Staaten sind mit USD 1,49 Mrd. im Jahr 2025 der größte Ländermarkt für Rechenzentrums-Transformatoren, 42,9 % des globalen Werts, gefolgt von China mit USD 340,65 Mio. (9,8 %) und Kanada mit USD 136,82 Mio. (3,9 %). Die 12 größten Länder machen 80,1 % der Ausgaben von 2025 aus.
| Rang | Land | Region | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 1,49 | 42,9 % | 3,04 | 7,36 % |
| 2 | China | Asien-Pazifik | 0,34 | 9,8 % | 0,78 | 8,57 % |
| 3 | Kanada | Nordamerika | 0,14 | 3,9 % | 0,36 | 10,16 % |
| 4 | Deutschland | Europa | 0,13 | 3,7 % | 0,27 | 7,65 % |
| 5 | Japan | Asien-Pazifik | 0,13 | 3,7 % | 0,31 | 9,00 % |
| 6 | Vereinigtes Königreich | Europa | 0,12 | 3,5 % | 0,25 | 7,61 % |
| 7 | Indien | Asien-Pazifik | 0,10 | 2,8 % | 0,39 | 15,09 % |
| 8 | Australien | Asien-Pazifik | 0,08 | 2,4 % | 0,23 | 10,67 % |
| 9 | Brasilien | Lateinamerika | 0,07 | 2,1 % | 0,19 | 10,47 % |
| 10 | Frankreich | Europa | 0,07 | 2,0 % | 0,16 | 8,49 % |
| 11 | Malaysia | Asien-Pazifik | 0,07 | 1,9 % | 0,20 | 11,58 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 0,05 | 1,4 % | 0,17 | 13,83 % |
Indien ist mit 15,09 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Saudi-Arabien mit 13,83 %. Die Vereinigten Staaten wachsen mit 7,36 % pro Jahr am langsamsten der 12 Länder. Die Länderzahlen sind eine Zuordnung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an der installierten und neuen Rechenzentrumskapazität.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Der Markt für Rechenzentrums-Transformatoren erreicht im Basisszenario bis 2035 USD 8,18 Mrd., mit einer Spanne von USD 6,95 Mrd. bis USD 9,21 Mrd. über das Niedrig- und das Hochszenario.
| Szenario | Annahme ab 2026 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Kapazitätszuwächse 15 % unter dem Basisszenario; Festkörper-Einführung 30 % langsamer | 6,95 | 7,16 % |
| Basis | Zuwächse steigen auf 27,0 GW pro Jahr; Festkörpereinheiten erreichen 9,0 % der neuen Mittelspannungskapazität | 8,18 | 8,93 % |
| Hoch | Zuwächse 12 % über dem Basisszenario; Festkörper-Einführung 35 % schneller | 9,21 | 10,22 % |
Das Hochszenario geht davon aus, dass neue Transformatorwerke ihre volle Produktion rechtzeitig erreichen und sich 800 VDC-Designs über die ersten KI-Campus hinaus verbreiten. Die Eigenerzeugung vor Ort ist der wichtigste Einflussfaktor, denn ein Campus mit eigener Stromerzeugung benötigt einen kleineren Netztransformator.
Wettbewerbseinblicke: Wer führt den Markt für Rechenzentrums-Transformatoren an?
- Hitachi Energy
- Siemens Energy
- GE Vernova (Prolec GE)
- Schneider Electric
- Eaton
- Hammond Power Solutions
- HD Hyundai Electric
- Hyosung Heavy Industries
- LS Electric
- Mitsubishi Electric
- Toshiba Energy Systems & Solutions
- WEG
- DG Matrix
Die drei größten Lieferanten, Hitachi Energy, Siemens Energy und GE Vernova, halten 2025 zusammen rund 27 % des Marktes für Rechenzentrums-Transformatoren (Schätzung von DC Market Insights, basierend auf ihrer Position bei Leistungstransformatoren, die 58,0 % des Marktes ausmachen, sowie auf den Verteiltransformator-Linien von GE Vernova über Prolec GE). GE Vernova schloss im Februar 2026 den Kauf der verbleibenden 50 % an Prolec GE für USD 5,275 Mrd. ab (Quelle: Pressemitteilung von GE Vernova); Prolec GE erwartete für 2025 einen Umsatz von rund USD 3 Mrd. und bedient Märkte, in denen das Wachstum der Stromnachfrage teilweise von Rechenzentren getrieben wird. Hammond Power Solutions meldete für 2025 einen Rekordumsatz von CAD 898 Mio., ein Plus von 13,9 %, mit einem Auftragsbestand, der 122 % über dem Vorjahr lag, und einem Wachstum, das teilweise mit dem Ausbau von Rechenzentren zusammenhängt. Hyosung Heavy Industries verbuchte bis August 2026 Neuaufträge von rund KRW 9,3 Bio., bereits mehr als im gesamten Jahr 2025, und gründete ein eigenes Geschäftsteam für Rechenzentren. Schneider Electric, Eaton, HD Hyundai Electric, LS Electric, Mitsubishi Electric, Toshiba und WEG konkurrieren bei Leistungs- und Verteiltransformatoren, DG Matrix bei Festkörpereinheiten.
Jüngste Entwicklungen
- Im Februar 2025 kündigte Eaton eine Investition von USD 340 Mio. an, um eine Anlage in Jonesville, South Carolina, in ein Werk für Drehstromtransformatoren umzuwandeln, dessen Produktion voraussichtlich 2027 beginnt (Quelle: Pressemitteilung von Eaton).
- Im August 2025 schloss Eaton die Übernahme von Resilient Power Systems ab, einem Entwickler von Technologie auf Basis von Festkörpertransformatoren mit Anwendungspotenzial für Rechenzentren (Quelle: Pressemitteilung von Eaton).
- Im September 2025 kündigte Hitachi Energy eine Investition von USD 457 Mio. in South Boston, Virginia, an, die den Standort zur größten Fertigungsstätte für große Leistungstransformatoren in den Vereinigten Staaten machen wird (Quelle: Pressemitteilung des Virginia Governor’s Office).
- Im Februar 2026 schloss GE Vernova die Übernahme der verbleibenden 50 % an Prolec GE für USD 5,275 Mrd. ab (Quelle: Pressemitteilung von GE Vernova).
- Im Juli 2026 unterzeichnete HD Hyundai Electric eine Rahmenvereinbarung im Wert von bis zu KRW 1,12 Bio. mit einem globalen Big-Tech-Unternehmen über Verteil- und Hochspannungsausrüstung für nordamerikanische Rechenzentren bis 2028 (Quelle: Nachrichtenbericht von The Korea Times).
- Im September 2026 unterzeichnete Hyosung Heavy Industries Verträge über 765 kV- und 345 kV-Transformatoren im Wert von KRW 386,5 Mrd. mit zwei US-amerikanischen Big-Tech-Unternehmen für neue KI-Rechenzentren (Quelle: Nachrichtenbericht von Asia Economy).
Wir verfolgen diese Aufträge, Werksinvestitionen und Veränderungen der Stromversorgungsarchitektur zeitnah in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell des Marktes für Rechenzentrums-Transformatoren erstellt haben
DC Market Insights hat diesen Markt Bottom-up aus 16 jährlichen Kapazitätskohorten (2020 bis 2035) aufgebaut. Jedes Jahr gewichtet 45 % der IT-Kapazitätsfertigstellungen dieses Jahres und 55 % derjenigen des Folgejahres. Leistungstransformatoren werden pro MW IT-Last bepreist (USD 0,10 Mio. im Jahr 2020, USD 0,14 Mio. im Jahr 2025, USD 0,16 Mio. bis 2035). Mittelspannungstransformatoren werden im Jahr 2020 mit 1,62 MVA pro MW dimensioniert, fallend auf 1,55 MVA bis 2035, und pro MVA bepreist; Niederspannungs-Trockentransformatoren fallen von 0,43 MVA pro MW im Jahr 2025 auf 0,31 MVA bis 2035. Festkörpertransformatoren übernehmen ab 2027 einen steigenden Anteil der neuen Mittelspannungskapazität mit einem Aufschlag, der vom 3,5-Fachen einer herkömmlichen Einheit im Jahr 2025 auf rund das 2,1-Fache bis 2035 sinkt, und die Ausgaben für Ersatz und Modernisierung werden auf Basis des installierten Bestands hinzugerechnet. Jede Aufteilung summiert sich zur Marktsumme. Da kein von uns geprüfter großer Lieferant Umsätze mit Rechenzentrums-Transformatoren gesondert ausweist, wurde das Ergebnis anhand von Grenzwerten überprüft: Die Position Leistungstransformatoren entspricht unserem Umspannwerksmodell, der Mittelspannungspreis liegt innerhalb einer öffentlichen Preisspanne für Verteiltransformatoren, und die rund 76 GVA Mittelspannungskapazität, die das Modell zwischen 2025 und 2030 in den Vereinigten Staaten installiert, rund 38 GW versorgte Last bei halber Redundanz, stimmen weitgehend mit den 12,6 GW bis 72 GW Transformatorkapazität für Stromversorgungseinheiten überein, die laut NREL die Nachfrage von Rechenzentren bis 2030 hinzufügen könnte. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Daten überprüft.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Abgedeckte Transformatortypen, Käufer und Regionen
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Beantwortete Schlüsselfragen
- 02Forschungsmethodik
- 2.1Modell der Transformatorausgaben pro MW
- 2.2Kapazitätskohorten und Lieferzeitpunkt
- 2.3Modell der Ausgaben für Ersatz und Modernisierung
- 2.4Plausibilitätsprüfungen anhand öffentlicher Angaben
- 2.5Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Der Markt auf einen Blick, 2020-2035
- 3.2Wichtigste Ergebnisse
- 3.3Analystenempfehlungen nach Käufertyp
- 04Marktdynamik
- 4.1Treiber
- 4.2Herausforderungen und Hemmnisse
- 4.3Chancen
- 4.4Trends
- 4.5Wirkungsanalyse von Treibern und Herausforderungen, 2025-2035
- 05Preis- und Kostenanalyse
- 5.1Transformatorausgaben pro MW IT-Last, 2020-2035
- 5.2Preis für Mittelspannungstransformatoren pro MVA, 2020-2035
- 5.3Lieferzeiten und Versorgungsdefizite
- 5.4Preisaufschlag für Festkörpertransformatoren, 2025-2035
- 06Normen und Regulierung
- 6.1IEEE C57.12.00-2021
- 6.2IEC 60076-11:2018
- 6.3US-DOE-Normen für Verteiltransformatoren
- 6.4EU-Ökodesign-Verordnung (EU) Nr. 548/2014 und 2019/1783
- 07Lieferketten- und Wertschöpfungskettenanalyse
- 7.1Kernstahl, Wicklungen und Isolierflüssigkeiten
- 7.2Fertigungskapazität für Transformatoren und neue Werke
- 7.3Leistungselektronik für Festkörpertransformatoren
- 7.4Langfristige Liefervereinbarungen
- 08Größe und Prognose des globalen Marktes für Rechenzentrums-Transformatoren
- 8.1Marktgröße, 2020-2024
- 8.2Marktgröße, 2025
- 8.3Marktprognose, 2026-2035
- 8.4Ausgaben für Neubau vs. Ersatz und Modernisierung
- 09Markt nach Typ
- 9.1Leistungstransformatoren
- 9.2Mittelspannungs-Verteiltransformatoren
- 9.3Niederspannungs-Trockentransformatoren
- 9.4Festkörpertransformatoren
- 10Markt nach Technologie
- 10.1Mineralölgefüllt
- 10.2Esterflüssigkeitsgefüllt
- 10.3Trockentyp (Gießharz und VPI)
- 10.4Festkörper
- 11Markt nach Nennleistung
- 11.1Bis 2,5 MVA
- 11.2Über 2,5 MVA bis 10 MVA
- 11.3Über 10 MVA bis 100 MVA
- 11.4Über 100 MVA
- 12Markt nach Rechenzentrumstyp
- 12.1Hyperscale-Rechenzentren
- 12.2Colocation-Rechenzentren
- 12.3KI- und GPU-Cloud-Rechenzentren
- 12.4Unternehmens- und Edge-Rechenzentren
- 13Markt nach Projekttyp
- 13.1Neubau
- 13.2Ersatz und Modernisierung
- 14DC Exklusiv: Matrix Typ × Käufer
- 14.1Matrix Typ × Rechenzentrumstyp, 2025
- 14.2Auswirkungen für Transformatorlieferanten
- 15Markt nach Region
- 15.1Nordamerika (Vereinigte Staaten, Kanada)
- 15.2Europa (Deutschland, Vereinigtes Königreich, Frankreich, übriges Europa)
- 15.3Asien-Pazifik (China, Japan, Indien, Australien, Malaysia, übriger Asien-Pazifik-Raum)
- 15.4Lateinamerika (Brasilien, übriges Lateinamerika)
- 15.5Naher Osten und Afrika (Saudi-Arabien, übriger Naher Osten und Afrika)
- 15.6Top-12-Länder, 2025 und 2035
- 16Regionale Querschnitte
- 16.1Region × Typ, 2025 und 2035
- 16.2Region × Rechenzentrumstyp, 2025 und 2035
- 17Prognoseszenarien
- 17.1Basis-, Niedrig- und Hochszenario bis 2035
- 17.2Sensitivität gegenüber Kapazitätszuwächsen
- 17.3Sensitivität gegenüber der Festkörper-Einführung
- 18Wettbewerbslandschaft
- 18.1Konzentration der drei Größten, 2025
- 18.2Fusionen, Übernahmen und Werksinvestitionen, 2025-2026
- 18.3Liefervereinbarungen mit Rechenzentrumskäufern
- 19Unternehmensprofile
- 19.1Hitachi Energy
- 19.2Siemens Energy
- 19.3GE Vernova (Prolec GE)
- 19.4Schneider Electric
- 19.5Eaton
- 19.6Hammond Power Solutions
- 19.7HD Hyundai Electric
- 19.8Hyosung Heavy Industries
- 19.9LS Electric
- 19.10Mitsubishi Electric
- 19.11Toshiba Energy Systems & Solutions
- 19.12WEG
- 19.13DG Matrix
- 20Analystenempfehlungen
- 20.1Für Transformatorlieferanten
- 20.2Für Hyperscale-, Colocation- und KI-Cloud-Betreiber
- 20.3Für Investoren
- Abb. 1Größe des Marktes für Rechenzentrums-Transformatoren, 2020-2035
- Abb. 2Nach Inbetriebnahme gewichtete IT-Kapazität pro Jahr, 2020-2035
- Abb. 3Transformatorausgaben pro MW IT-Last, 2020-2035
- Abb. 4Ausgaben für Neubau vs. Ersatz und Modernisierung, 2020-2035
- Abb. 5Marktanteil nach Typ, 2025 und 2035
- Abb. 6Marktanteil nach Technologie, 2025 und 2035
- Abb. 7Marktanteil nach Rechenzentrumstyp, 2025 und 2035
- Abb. 8Matrix Typ × Rechenzentrumstyp, 2025
- Abb. 9Markt nach Region, 2025 und 2035
- Abb. 10Top-12-Länder, 2025
- Abb. 11Prognoseszenarien, 2025-2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Kennzahlen der Transformatorkosten, 2020-2035
- Tabelle 3Markt nach Typ, 2020-2035
- Tabelle 4Markt nach Technologie, 2020-2035
- Tabelle 5Markt nach Nennleistung, 2020-2035
- Tabelle 6Markt nach Rechenzentrumstyp, 2020-2035
- Tabelle 7Markt nach Projekttyp, 2020-2035
- Tabelle 8Matrix Typ × Rechenzentrumstyp, 2025
- Tabelle 9Markt nach Region, 2020-2035
- Tabelle 10Top-12-Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
- Tabelle 12Fusionen, Übernahmen und Werksinvestitionen, 2025-2026
- Tabelle 13Unternehmensprofile: Produkte und Rechenzentrumsfokus
Über diesen Bericht
Verfasst von Satyabrat Rajawat, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 3,48 Mrd. im Jahr 2025, mit einem Anstieg auf USD 8,18 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 0,98 Mrd.
8,93 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 28,93 % pro Jahr höher, da sich die Kapazitätsfertigstellungen mehr als verdoppelten und die Transformatorpreise stiegen.
Leistungstransformatoren, mit USD 2,02 Mrd. oder 58,0 % des Marktes im Jahr 2025. Festkörpertransformatoren sind mit 42,44 % pro Jahr der am schnellsten wachsende Typ.
Rund USD 0,25 Mio. pro MW IT-Last für ein neues Rechenzentrum im Jahr 2025, davon rund USD 0,14 Mio. pro MW für Leistungstransformatoren in Umspannwerken, laut Schätzungen von DC Market Insights.
Nordamerika, mit USD 1,63 Mrd. oder 46,8 % des Werts von 2025. Der Nahe Osten und Afrika wächst mit 12,65 % pro Jahr am schnellsten.
Hitachi Energy, Siemens Energy und GE Vernova halten zusammen rund 27 % des Marktes (Schätzung von DC Market Insights). Schneider Electric, Eaton, Hammond Power Solutions, HD Hyundai Electric, Hyosung Heavy Industries, LS Electric, Mitsubishi Electric, Toshiba und WEG sind ebenfalls im Wettbewerb.
42,44 % pro Jahr, von USD 12,37 Mio. im Jahr 2025 auf USD 425,25 Mio. bis 2035, weil 800 VDC-Stromversorgungssysteme für KI-Racks, die NVIDIA für 2027 plant, Ansätze mit Festkörpertransformatoren nutzen können.
USD 1,49 Mrd. in den Vereinigten Staaten oder 42,9 % der Ausgaben von 2025, gefolgt von China mit USD 340,65 Mio. Indien wächst unter den großen Ländermärkten mit 15,09 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.