
Markt für Rechenzentrums-Umspannwerke: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrums-Umspannwerke: 2025 lag das Marktvolumen bei USD 5,560.0 Mio.; bis 2035 soll es bei einer CAGR von 9.86 % auf USD 14.23 Mrd. steigen. Auf North America entfallen 51.3% des Marktes.
 Von Satyabrat Rajawat, Senior Research Analyst, Strategic Advisory
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 9. Nov. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preis- und Kostenanalyse
- 06Normen und Regulierung
- 07Analyse der Liefer- und Wertschöpfungskette
- 08Globale Marktgröße und Prognose für Rechenzentrums-Umspannwerke
- 09Markt nach Komponente
- 10Markt nach Spannungsebene
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 14Profilierte Unternehmen
Regionale Analyse
- North America51.3%
- Asia Pacific24.6%
- Europe15.4%
- Latin America4.2%
- Middle East and Africa4.5%
Profilierte Unternehmen
- Hitachi Energy
- Siemens Energy
- GE Vernova
- Schneider Electric
- ABB
- Eaton
- Siemens
- Mitsubishi Electric
- Toshiba Energy Systems & Solutions
- HD Hyundai Electric
- LS Electric
- Hyosung Heavy Industries
- Powell Industries
- WEG
Vollständige Analyse
Der Markt für Rechenzentrums-Umspannwerke umfasst die Hoch- und Mittelspannungs-Umspannwerke, die Rechenzentrumscampus an das Übertragungsnetz anschließen und die Spannung für die Gebäude herabsetzen: Leistungstransformatoren, gasisolierte und luftisolierte Schaltanlagen, Mittelspannungsschaltanlagen, Schutz- und Leittechnik sowie die Planung und den Bau, die daraus ein unter Spannung gesetztes Umspannwerk machen. DC Market Insights beziffert den globalen Markt für Rechenzentrums-Umspannwerke 2025 auf 5,56 Mrd. USD und prognostiziert bis 2035 14,23 Mrd. USD, eine CAGR von 9,86 %. Der Wert für 2025 ergibt sich aus der Kapazität selbst: Rund 13,4 GW IT-Kapazität, die unter Spannung gesetzt oder dafür vorbereitet wurden (45 % der Fertigstellungen von 2025 mit 12,0 GW plus 55 % der Fertigstellungen von 2026 mit 14,5 GW, weil Umspannwerke vor der IT-Last in Betrieb genommen werden), ergeben bei rund 0,38 Mio. USD Umspannwerksausgaben pro MW IT-Last 5,08 Mrd. USD an Neubauausgaben; Erweiterungs- und Modernisierungsarbeiten an einem Bestand von rund 104 GW kommen mit 478,04 Mio. USD hinzu. Erweiterung und Modernisierung ist mit 16,06 % pro Jahr das am schnellsten wachsende Segment, weil sich der Bestand bis 2035 nahezu verdreifacht und ältere Campus für KI-Racks mehr Transformatorenkapazität benötigen. Der Nahe Osten und Afrika ist mit 13,80 % pro Jahr die am schnellsten wachsende Region, da die Region ausgehend von einem kleinen Bestand Kapazität im Campus-Maßstab aufbaut.
Zusammenfassung
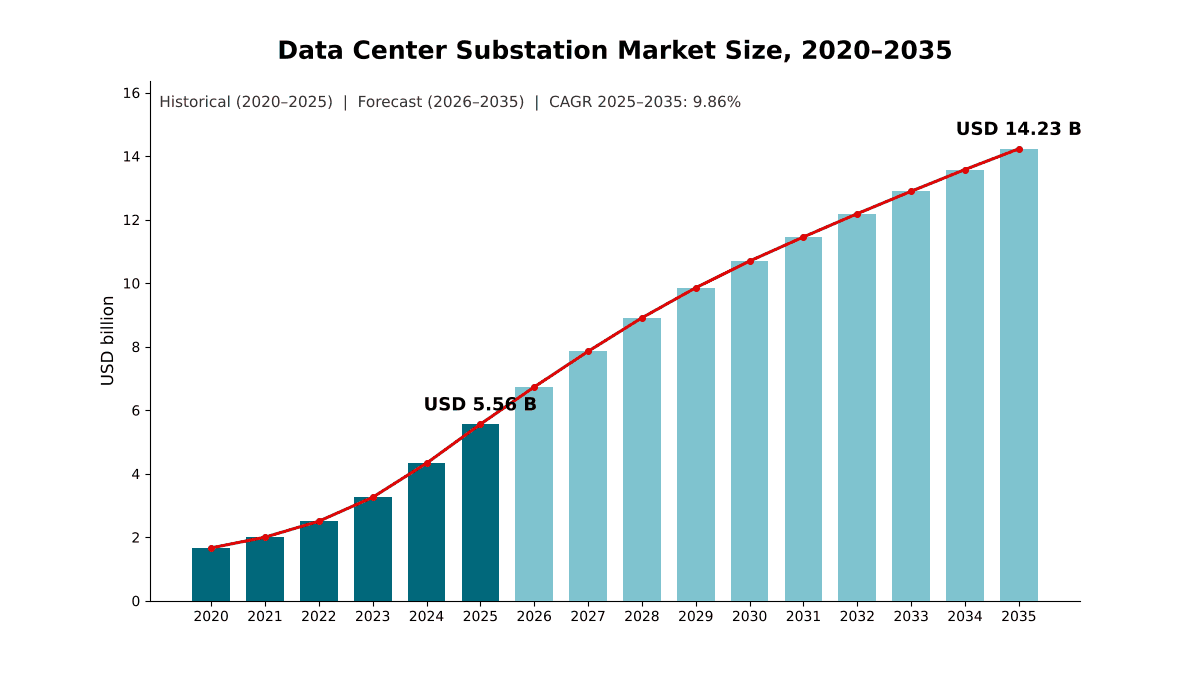
Der globale Markt für Rechenzentrums-Umspannwerke hatte 2020 einen Wert von 1,66 Mrd. USD, erreichte 2025 5,56 Mrd. USD und soll bis 2035 mit einer CAGR von 9,86 % im Prognosezeitraum 14,23 Mrd. USD erreichen.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentrums-Umspannwerke 2025 | 5,56 Mrd. USD |
| Markt für Rechenzentrums-Umspannwerke, CAGR | 9,86 % |
| Marktgröße Rechenzentrums-Umspannwerke 2035 | 14,23 Mrd. USD |
Der Markt wuchs zwischen 2020 und 2025 um 27,29 % pro Jahr, und allein 2025 kamen gegenüber 2024 28,4 % hinzu, da Campus mit mehreren hundert Megawatt die einzelnen Gebäude als Standardeinheit des Rechenzentrumsbaus ablösten. Ein Campus dieser Größe benötigt einen eigenen Übergabepunkt auf Übertragungsspannung, wodurch Umspannwerke von einem Posten des Netzbetreibers zu einem Teil des Rechenzentrumsbudgets wurden.
Das Wachstum verlangsamt sich von 2025 bis 2035 auf 9,86 % pro Jahr, weil der jährliche Kapazitätszubau, den DC Market Insights von 12,0 GW im Jahr 2025 auf 22,0 GW im Jahr 2030 und 27,0 GW im Jahr 2035 steigen sieht, langsamer wächst, sobald der aktuelle KI-Bauzyklus ausreift, und weil die Umspannwerksausgaben pro MW nach 2028 nur noch um 1 % bis 2 % pro Jahr steigen, da die Transformatorenwerke Kapazität aufbauen. Der Bestand wächst von rund 116 GW Ende 2025 auf rund 326 GW bis 2035, was den Anteil der Ausgaben für Erweiterung und Modernisierung am Markt von 8,6 % auf 14,9 % hebt.
Marktumfang: Was deckt der Markt für Rechenzentrums-Umspannwerke ab?
Der Markt für Rechenzentrums-Umspannwerke umfasst jedes Umspannwerk, das für ein Rechenzentrum gebaut oder ausgebaut wird, bewertet zum Erstverkauf in aktuellen US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn 2025 auf 5,56 Mrd. USD.
Eingeschlossen. Netzbetreibereigene Übergabe- und Schaltumspannwerke, die für einen Rechenzentrumskunden gebaut werden, kundeneigene Campus-Umspannwerke, die Übertragungsspannung auf Mittelspannung herabsetzen, Leistungstransformatoren ab etwa 10 MVA, hochspannungsseitige gasisolierte Schaltanlagen (GIS) und luftisolierte Schaltanlagen (AIS), Mittelspannungsschaltanlagen und Ringkabelschaltanlagen am Umspannwerk, Schutzrelais, Umspannwerksautomatisierung und Leitsysteme, vorgefertigte Energiegebäude (eHouses) und Skid-montierte Umspannwerke sowie Planung, Tiefbau, Installation und Inbetriebnahme des Umspannwerks.
Ausgeschlossen. Übertragungsleitungen jenseits des Umspannwerkszauns, Erzeugung und Eigenkraftwerke vor Ort, Niederspannungsschaltanlagen, unterbrechungsfreie Stromversorgungen (USV), Stromschienensysteme, Stromverteiler auf Rack-Ebene, Notstromgeneratoren und die IT-Ausrüstung selbst.
Wie die Segmente zusammenpassen. Die Aufteilungen nach Komponente, Spannungsebene, Isolationsart, Eigentumsverhältnis, Rechenzentrumstyp und Projektart gliedern jeweils dieselben 5,56 Mrd. USD neu auf. Ein einzelner Campus umfasst meist zwei Spannungsebenen: ein Freiluftfeld auf Übertragungsspannung, das dem Netzbetreiber oder dem Betreiber gehört, und Mittelspannungsschaltanlagen, die die Gebäude speisen. Jedes Betriebsmittel wird einmal gezählt, und zwar bei der Spannung seiner Oberspannungsseite.
Markttreiber: Was treibt den Markt für Rechenzentrums-Umspannwerke an?
Drei Treiber erklären den Großteil des Wachstums im Markt für Rechenzentrums-Umspannwerke: eine Bau-Pipeline von mehr als 23 GW, ein Strombedarf der Rechenzentren, den die Internationale Energieagentur (IEA) bis 2030 mehr als verdoppelt sieht, und Netzbetreiber, die Rechenzentren inzwischen auffordern, ihre Netzanschlüsse selbst zu finanzieren.
Mehr als 23 GW im Bau erfordern Umspannwerke für rund 8,78 Mrd. USD
BloombergNEF zählte Ende September 2025 weltweit 23,1 GW Rechenzentrumskapazität im Bau, verteilt auf 831 Standorte, davon 15,9 GW in den USA. Bei der Schätzung von DC Market Insights von 0,38 Mio. USD Umspannwerksausgaben pro MW IT-Last birgt allein diese Pipeline rund 8,78 Mrd. USD an Umspannwerksarbeiten, mehr als anderthalb Jahre des Marktwerts von 2025. Dominion Energy meldete zum Dezember 2024 rund 40 GW Rechenzentrumskapazität in verschiedenen Vertragsphasen, davon 26 GW in der Phase der Autorisierungsschreiben für die Umspannwerksplanung.
Der Stromverbrauch der Rechenzentren steigt von 415 TWh auf rund 945 TWh bis 2030
Die IEA schätzt, dass Rechenzentren 2024 415 Terawattstunden (TWh) verbrauchten, rund 1,5 % des weltweiten Stromverbrauchs, und erwartet, dass sich ihr Verbrauch bis 2030 auf rund 945 TWh mehr als verdoppelt. Auf die USA entfielen 2024 45 % des Stromverbrauchs der Rechenzentren.
Regeln für Großlasten verlagern Anschlusskosten auf die Rechenzentren
Regulierer verlagern die Kosten des Netzanschlusses auf den Kunden. Der am 21. Juni 2025 unterzeichnete Texas Senate Bill 6 verpflichtet Großlastkunden über 75 MW, sich an den Anschlusskosten zu beteiligen, und verpflichtet Netzbetreiber, Abregelungsprotokolle für Notfälle festzulegen. Auf Bundesebene wies der US-Energieminister die Federal Energy Regulatory Commission (FERC) am 23. Oktober 2025 an, eine vorläufige Ankündigung eines Regelsetzungsverfahrens für Lasten von im Allgemeinen über 20 MW zu prüfen (Quelle: FERC Docket No. RM26-4-000). DC Market Insights erwartet, dass diese Regeln den kundeneigenen Anteil an den Umspannwerksausgaben von 71,8 % im Jahr 2025 auf 74,6 % bis 2035 anheben.
Markttrends: Wie verändert sich die Hochspannungsversorgung von Rechenzentren?
Die Hochspannungs-Stromversorgung von Rechenzentren bewegt sich zu höheren Anschlussspannungen, kompakteren gasisolierten Bauformen und werkseitig gefertigten Umspannwerksmodulen.
Anschlüsse über 230 kV wachsen um 14,32 % pro Jahr
Im Modell von DC Market Insights schließen sich die größten KI-Campus oberhalb von 230 kV an, wo die Ausrüstung schwerer und je Einheit teurer ist. Im November 2025 meldete LS Electric einen Vertrag über 312,04 Mio. USD mit einem US-Energieunternehmen für Ultrahochspannungs-Transformatoren bis 525 kV für ein Erneuerbaren-Kraftwerk, das ein großes Rechenzentrum im Südosten der USA versorgt. DC Market Insights schätzt das Segment über 230 kV 2025 auf 1,28 Mrd. USD und prognostiziert bis 2035 4,90 Mrd. USD, wodurch sich sein Anteil von 23,1 % auf 34,4 % erhöht.
Vorgefertigte Energiegebäude werden zum Standard
Betreiber kaufen Umspannwerke als werkseitig getestete Module, um Arbeiten vor Ort zu verringern. Eaton schloss im April 2025 die Übernahme von Fibrebond, einem Entwickler und Hersteller vorintegrierter modularer Energiegebäude, für 1,4 Mrd. USD ab und baute damit seine Präsenz bei modularen Lösungen für Multi-Tenant- und Hyperscale-Rechenzentrumskunden aus. DC Market Insights prognostiziert für hybride und modulare Umspannwerke ein Wachstum von 14,81 % pro Jahr, von 672,59 Mio. USD im Jahr 2025 auf 2,68 Mrd. USD bis 2035.
Digitale Umspannwerke erhöhen den Wert von Schutz- und Leittechnik
Schutz-, Leit- und Automatisierungstechnik ist im Modell von DC Market Insights mit 12,15 % pro Jahr die am schnellsten wachsende Komponente und erreicht bis 2035 1,45 Mrd. USD. Betreiber wünschen Echtzeit-Einblick in das Umspannwerk, was digitale Relais begünstigt, die über den Standard IEC 61850 kommunizieren.
Marktherausforderungen: Was bremst den Markt für Rechenzentrums-Umspannwerke?
Transformatoren-Lieferzeiten, die 2024 im Schnitt 120 Wochen erreichten, und Preise, die rund 80 % über dem Niveau vor der Pandemie liegen, sind die beiden Beschränkungen, von denen DC Market Insights erwartet, dass sie das Tempo des Marktes für Rechenzentrums-Umspannwerke bis 2027 begrenzen.
Transformatoren-Lieferzeiten erreichten 120 Wochen
Ein Berichtsentwurf für den US National Infrastructure Advisory Council vom Juni 2024 beziffert die Lieferzeiten für Transformatoren 2021 auf rund 50 Wochen und 2024 im Schnitt auf 120 Wochen, und für große Umspannwerks- und Generator-Aufspanntransformatoren auf 80 bis 210 Wochen. Umspannwerke werden daher zuerst bestellt und vor der IT-Last unter Spannung gesetzt.
Transformatorenpreise liegen rund 80 % über dem Niveau vor der Pandemie
Derselbe Berichtsentwurf stellte fest, dass die Transformatorenpreise 80 % höher liegen als zu Beginn der Pandemie. DC Market Insights modelliert die Umspannwerksausgaben pro MW IT-Last mit einem Anstieg von 0,27 Mio. USD im Jahr 2020 auf 0,38 Mio. USD im Jahr 2025, wobei Transformatoren 36,4 % des Marktes ausmachen.
Gasregeln für Schaltanlagen verändern die Gerätewahl in Europa
Die überarbeitete EU-F-Gas-Verordnung verbietet F-Gase in neuen Mittelspannungsschaltanlagen bis 24 kV ab dem 1. Januar 2026 und bis 52 kV ab dem 1. Januar 2030 und verbietet F-Gase mit einem Treibhauspotenzial von 1 oder mehr in neuen Hochspannungsschaltanlagen von 52 kV bis 145 kV ab dem 1. Januar 2028 und über 145 kV ab dem 1. Januar 2032. Schaltanlagen mit Schwefelhexafluorid (SF6) müssen bei europäischen Projekten, von begrenzten Ausnahmen abgesehen, Konstruktionen mit alternativen Gasen oder Vakuum weichen.
Marktchancen: Wo liegen die neuen Umsatzpools?
Die beiden größten neuen Umsatzpools im Markt für Rechenzentrums-Umspannwerke sind KI- und GPU-Cloud-Campus mit 14,54 % Wachstum pro Jahr und die Modernisierung älterer Campus mit 16,06 % pro Jahr.
KI- und GPU-Cloud-Campus wachsen bis 2035 auf 3,50 Mrd. USD
Spezialisierte KI- und GPU-Cloud-Betreiber gaben 2025 900,49 Mio. USD für Umspannwerke aus, und DC Market Insights erwartet, dass ihre Ausgaben bis 2035 3,50 Mrd. USD erreichen, fast das Vierfache des Niveaus von 2025. Gleichstrom im Netzmaßstab ist für diese Standorte die längerfristige Option und wird im Bericht Markt für Hochspannungs-Gleichstrom (HVDC) in Rechenzentren behandelt.
Erweiterung und Modernisierung erreichen bis 2035 2,12 Mrd. USD
Ältere Campus benötigen mehr Transformatorenkapazität, höhere Kurzschlussfestigkeit und neue Schutzkonzepte, wenn sie für KI-Racks umgerüstet werden. DC Market Insights modelliert die Ausgaben für Erweiterung und Modernisierung mit 478,04 Mio. USD im Jahr 2025 und 2,12 Mrd. USD bis 2035. Wo das Netz nicht rechtzeitig liefern kann, ergänzen Betreiber Eigenerzeugung hinter dem Umspannwerk; der Bericht Markt für Rechenzentrums-Generatoren behandelt diese Ausrüstung.
Preise: Was kostet ein Rechenzentrums-Umspannwerk pro MW?
Ein Rechenzentrums-Umspannwerk kostet 2025 rund 0,38 Mio. USD pro MW IT-Last, davon entfallen rund 0,11 Mio. USD pro MW auf die Netzseite des Anschlusses. Dies sind Schätzungen von DC Market Insights, die Transformatoren, Schaltanlagen, Schutz- und Leittechnik sowie Planung, Bau und Inbetriebnahme umfassen, ohne Übertragungsleitungen jenseits des Zauns.
| Umspannwerksausgaben pro MW IT-Last (Mio. USD) | 2025 | 2035 |
|---|---|---|
| Alle Umspannwerksausgaben | 0,38 | 0,44 |
| Kundeneigene Campus-Umspannwerke | 0,27 | 0,33 |
| Netzbetreibereigene Übergabe-Umspannwerke | 0,11 | 0,11 |
| Davon Leistungstransformatoren | 0,14 | 0,16 |
Meldungen von Netzbetreibern bieten eine Kontrolle der netzseitigen Zahl. Eine Planungsmeldung von PJM Interconnection vom Februar 2026 führt ein neues 230-kV-Ringsammelschienen-Umspannwerk für ein 300-MW-Rechenzentrum im Caroline County, Virginia, mit geschätzten Projektkosten von 26 Mio. USD auf, davon 20 Mio. USD für das Umspannwerk und 6 Mio. USD für Leitungsarbeiten (Quelle: Planungsmeldung von PJM Interconnection). Das sind rund 0,07 Mio. USD bis 0,09 Mio. USD pro MW für einen 300-MW-Campus, unter den 0,11 Mio. USD pro MW im Modell, das auch kleinere Standorte mit höheren Kosten pro MW umfasst. Die Ausgaben pro MW stiegen von 0,27 Mio. USD im Jahr 2020 und steigen bis 2028 um 2 % bis 3 % pro Jahr, solange das Transformatorenangebot knapp bleibt, danach um 1 % bis 2 % pro Jahr und erreichen 2030 0,42 Mio. USD.
Normen und Regulierung: Welche Regeln prägen Rechenzentrums-Umspannwerke?
Fünf Regelwerke bestimmen, wie ein Rechenzentrums-Umspannwerk ausgelegt und angeschlossen wird: Leitfäden zu Erdung und Sicherheit, Kommunikationsnormen für Umspannwerke, Gasregeln für Schaltanlagen, Regeln für den Anschluss von Großlasten und Anschlussrichtlinien für Rechenzentren.
IEEE 80. Der Guide for Safety in AC Substation Grounding des Institute of Electrical and Electronics Engineers (IEEE) ist der Referenzleitfaden für die Erdung von Freiluft-Wechselstrom-Umspannwerken, ob konventionell oder gasisoliert; das IEEE führt die Ausgabe von 2013 als inactive-reserved.
IEC 61850. Die Normenreihe IEC 61850 der International Electrotechnical Commission (IEC) definiert die Kommunikation für Automatisierungssysteme der Energieversorgung und ist die Grundlage der digitalen Schutz- und Leittechnik in neuen Umspannwerken.
EU-F-Gas-Verordnung. Die oben beschriebenen Verbote für Schaltanlagen gelten ab 2026 in der Mittelspannung und ab 2028 und 2032 in der Hochspannung.
Anschluss von Großlasten. Texas Senate Bill 6 gilt für Lasten über 75 MW, und FERC Docket No. RM26-4-000 betrifft Lasten von im Allgemeinen über 20 MW, die an das zwischenstaatliche Übertragungsnetz angeschlossen werden.
Irische Anschlusspolitik. Die Commission for Regulation of Utilities (CRU) veröffentlichte bis Dezember 2025 ihre endgültige Entscheidung: Rechenzentren mit einer maximalen Bezugsleistung über 10 MVA müssen neue Erzeugung vor Ort oder in der Nähe, steuerbare Erzeugung oder Speicher bereitstellen, und 80 % ihres jährlichen Strombedarfs müssen innerhalb von sechs Jahren nach der Inbetriebnahme durch zusätzlichen erneuerbaren Strom in Irland gedeckt werden.
Marktsegmentierung: Welches Segment führt den Markt für Rechenzentrums-Umspannwerke an?
Leistungstransformatoren führen den Markt für Rechenzentrums-Umspannwerke mit 36,4 % des Werts von 2025 an, Hyperscale-Rechenzentren führen die Käufer mit 48,6 % an, und die Klasse von 69 kV bis 230 kV führt die Spannungsebenen mit 49,3 % an. Erweiterung und Modernisierung ist mit 16,06 % pro Jahr das am schnellsten wachsende Segment, vor hybriden und modularen Umspannwerken mit 14,81 %, weil sich der Bestand bis 2035 nahezu verdreifacht und jede KI-Umrüstung mehr Transformatorenkapazität benötigt.
Nach Komponente: Leistungstransformatoren führen mit 36,4 %
| Komponente | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Leistungstransformatoren | 2,02 | 36,4 % | 5,00 | 9,46 % |
| Hochspannungsschaltanlagen | 1,27 | 22,8 % | 3,50 | 10,70 % |
| Mittelspannungsschaltanlagen | 0,78 | 14,1 % | 1,81 | 8,71 % |
| Schutz-, Leit- und Automatisierungstechnik | 0,46 | 8,3 % | 1,45 | 12,15 % |
| Planung, Bau und Inbetriebnahme | 1,02 | 18,4 % | 2,48 | 9,25 % |
Transformatoren haben den größten Anteil, weil sie im Kostenmodell von DC Market Insights die teuersten Posten jedes Umspannwerks sind. Im September 2022 baute der Netzbetreiber ComEd ein neues Umspannwerk mit 100-MVA-Transformatoren von Siemens, um die 225 MW Leistung bereitzustellen, die ein Hyperscale-Campus von CloudHQ benötigen wird. Die Zahlen in den Tabellen addieren sich wegen Rundung möglicherweise nicht exakt.
Nach Spannungsebene: Über 69 kV bis 230 kV führt mit 49,3 %
| Spannungsebene | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Bis 69 kV | 1,53 | 27,6 % | 2,90 | 6,59 % |
| Über 69 kV bis 230 kV | 2,74 | 49,3 % | 6,43 | 8,91 % |
| Über 230 kV | 1,28 | 23,1 % | 4,90 | 14,32 % |
Nach Isolationsart: Luftisolierte Umspannwerke führen mit 54,7 %
| Isolationsart | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Luftisolierte Umspannwerke (AIS) | 3,04 | 54,7 % | 6,39 | 7,71 % |
| Gasisolierte Umspannwerke (GIS) | 1,85 | 33,2 % | 5,17 | 10,84 % |
| Hybride und modulare Umspannwerke | 0,67 | 12,1 % | 2,68 | 14,81 % |
Gasisolierte und hybride Bauformen gewinnen auf dicht bebauten städtischen Campus, wo Fläche knapp ist, an Anteil.
Nach Eigentumsverhältnis: Kundeneigene Campus-Umspannwerke führen mit 71,8 %
Kundeneigene Campus-Umspannwerke haben 2025 einen Wert von 3,99 Mrd. USD (71,8 %) und bis 2035 von 10,62 Mrd. USD und wachsen um 10,28 % pro Jahr. Netzbetreibereigene Übergabe-Umspannwerke haben einen Wert von 1,57 Mrd. USD (28,2 %) und wachsen um 8,71 % pro Jahr auf 3,61 Mrd. USD, da die Regeln für Großlasten mehr vom Anschluss auf die Kundenseite des Zählers verlagern.
Nach Rechenzentrumstyp: Hyperscale-Rechenzentren führen mit 48,6 %
| Rechenzentrumstyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Rechenzentren | 2,70 | 48,6 % | 6,70 | 9,51 % |
| Colocation-Rechenzentren | 1,46 | 26,3 % | 3,24 | 8,30 % |
| KI- und GPU-Cloud-Rechenzentren | 0,90 | 16,2 % | 3,50 | 14,54 % |
| Enterprise- und Edge-Rechenzentren | 0,49 | 8,9 % | 0,78 | 4,70 % |
Hyperscale-Campus schließen sich auf Übertragungsspannung an. Enterprise- und Edge-Standorte wachsen am langsamsten, weil die meisten auf Verteilnetzspannung angeschlossen werden und wenig eigene Umspannwerksarbeiten benötigen.
Nach Projektart: Neubau führt mit 91,4 %
Neu gebaute Umspannwerke haben 2025 einen Wert von 5,08 Mrd. USD (91,4 %) und bis 2035 von 12,11 Mrd. USD und wachsen um 9,08 % pro Jahr. Erweiterungs- und Modernisierungsprojekte, die unter Spannung stehenden Campus Transformatoren, Felder und Schutztechnik hinzufügen, haben einen Wert von 478,04 Mio. USD (8,6 %) und wachsen um 16,06 % pro Jahr auf 2,12 Mrd. USD.
DC Exclusive: Das Modell der Umspannwerksausgaben pro MW und die Matrix aus Komponente × Käufer
Mit 1,02 Mrd. USD im Jahr 2025 sind Leistungstransformatoren für Hyperscale-Campus die größte einzelne Zelle der Matrix und 18,3 % aller Umspannwerksausgaben für Rechenzentren. Es ist ein Modell von DC Market Insights, keine Zählung von Lieferungen: Es besteht aus 53 Eingangsgrößen: 32 Kapazitätskohorten (16 Jahre Neubau- und Bestandskapazität von 2020 bis 2035), 5 Kostenanteilen der Komponenten, 4 Käuferaufteilungen, 5 regionalen Aufteilungen, 2 Eigentumsaufteilungen, 4 Projektkostenschätzungen von Netzbetreibern und einer Auftragsmeldung eines Lieferanten, die als Gegenprobe dienen.
| 2025, Mrd. USD | Transformatoren | HS-Schaltanlagen | MS-Schaltanlagen | Schutz- und Leittechnik | Planung und Bau | Gesamt |
|---|---|---|---|---|---|---|
| Hyperscale-Rechenzentren | 1,02 | 0,68 | 0,33 | 0,21 | 0,46 | 2,70 |
| Colocation-Rechenzentren | 0,51 | 0,29 | 0,25 | 0,12 | 0,29 | 1,46 |
| KI- und GPU-Cloud-Rechenzentren | 0,33 | 0,21 | 0,11 | 0,08 | 0,17 | 0,90 |
| Enterprise- und Edge-Rechenzentren | 0,16 | 0,09 | 0,09 | 0,05 | 0,10 | 0,49 |
| Gesamt | 2,02 | 1,27 | 0,78 | 0,46 | 1,02 | 5,56 |
Hyperscale-Käufer geben 25,2 % ihres Umspannwerksbudgets für Hochspannungsschaltanlagen aus, gegenüber 18,0 % bei Enterprise- und Edge-Standorten, weil sie auf Übertragungsspannung angeschlossen sind. Colocation- und Enterprise-Käufer geben mit 17,3 % und 18,4 % einen größeren Anteil für Mittelspannungsschaltanlagen aus, weil ihre Gebäude auf Verteilnetzspannung gespeist und unter Mietern aufgeteilt werden.
Das Modell der Umspannwerksausgaben pro MW hinter diesen Zahlen hat zwei Eingangsgrößen, die jeder Leser prüfen kann: die jährlich fertiggestellte IT-Kapazität (12,0 GW im Jahr 2025 und 14,5 GW im Jahr 2026) und die Umspannwerksausgaben pro MW IT-Last (0,38 Mio. USD im Jahr 2025). Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Rechenzentrums-Umspannwerke an?
Nordamerika führt den Markt für Rechenzentrums-Umspannwerke mit 51,3 % des Werts von 2025 an, und der Nahe Osten und Afrika ist mit 13,80 % pro Jahr die am schnellsten wachsende Region, weil die Region ausgehend von einem kleinen Bestand Kapazität im Campus-Maßstab mit neuen Übertragungsanschlüssen aufbaut.
Nordamerika führt mit 51,3 % Anteil
Rechenzentren in Nordamerika gaben 2025 2,85 Mrd. USD für Umspannwerke aus, und die Region soll bis 2035 6,50 Mrd. USD erreichen, eine CAGR von 8,60 %. Die USA beherbergten Ende September 2025 15,9 GW der weltweit 23,1 GW im Bau, und allein Dominion Energy hatte bis Dezember 2024 26 GW Rechenzentrumsbedarf in der Umspannwerksplanung.
Asien-Pazifik hält 24,6 % Anteil
Asien-Pazifik hat 2025 einen Wert von 1,37 Mrd. USD und bis 2035 von 4,01 Mrd. USD, eine CAGR von 11,37 %. BloombergNEF zählte Ende September 2025 in Asien-Pazifik 3,2 GW im Bau, etwas mehr als die 2,9 GW in Europa, dem Nahen Osten und Afrika zusammen. Im Modell von DC Market Insights fügen Indien, Malaysia und Japan außerhalb Chinas die meisten neuen Umspannwerksausgaben hinzu, und Asien-Pazifik gewinnt bis 2035 3,6 Punkte Anteil, den größten Zugewinn aller Regionen.
Europa hält 15,4 % Anteil
Europa hat 2025 einen Wert von 856,02 Mio. USD und bis 2035 von 2,08 Mrd. USD, eine CAGR von 9,27 %. Netzanschlusswarteschlangen, die die IEA als lang und komplex beschreibt, begrenzen das Tempo neuer Campus, während die F-Gas-Regeln die Stückliste der Schaltanlagen bei jedem neuen europäischen Projekt verändern.
Lateinamerika hält 4,2 % Anteil
Lateinamerika hat 2025 einen Wert von 233,46 Mio. USD und bis 2035 von 725,84 Mio. USD, eine CAGR von 12,01 %, angeführt im Modell von DC Market Insights von Brasilien mit 101,56 Mio. USD.
Der Nahe Osten und Afrika halten 4,5 % Anteil
Der Nahe Osten und Afrika haben 2025 einen Wert von 250,14 Mio. USD und bis 2035 von 910,86 Mio. USD, das schnellste Wachstum aller Regionen. Saudi-Arabien ist mit 67,79 Mio. USD im Jahr 2025 im Modell von DC Market Insights der größte Ländermarkt der Region und wächst um 15,56 % pro Jahr.
Länderanalyse: Welche Länder geben am meisten für Rechenzentrums-Umspannwerke aus?
Die USA sind mit 2,60 Mrd. USD im Jahr 2025 der größte Ländermarkt für Rechenzentrums-Umspannwerke, 46,8 % des weltweiten Werts, gefolgt von China mit 526,45 Mio. USD (9,5 %) und Kanada mit 250,93 Mio. USD (4,5 %). Die 12 größten Länder machen 81,8 % der Ausgaben von 2025 aus.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | USA | Nordamerika | 2,60 | 46,8 % | 5,83 | 8,40 % |
| 2 | China | Asien-Pazifik | 0,53 | 9,5 % | 1,33 | 9,73 % |
| 3 | Kanada | Nordamerika | 0,25 | 4,5 % | 0,68 | 10,42 % |
| 4 | Japan | Asien-Pazifik | 0,20 | 3,5 % | 0,51 | 9,97 % |
| 5 | Deutschland | Europa | 0,17 | 3,0 % | 0,38 | 8,52 % |
| 6 | Vereinigtes Königreich | Europa | 0,16 | 2,9 % | 0,36 | 8,36 % |
| 7 | Indien | Asien-Pazifik | 0,16 | 2,9 % | 0,70 | 15,98 % |
| 8 | Australien | Asien-Pazifik | 0,13 | 2,4 % | 0,40 | 11,60 % |
| 9 | Brasilien | Lateinamerika | 0,10 | 1,8 % | 0,30 | 11,40 % |
| 10 | Malaysia | Asien-Pazifik | 0,10 | 1,8 % | 0,35 | 13,31 % |
| 11 | Irland | Europa | 0,09 | 1,6 % | 0,17 | 7,07 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 0,07 | 1,2 % | 0,29 | 15,56 % |
Indien ist mit 15,98 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Saudi-Arabien mit 15,56 %, da Hyperscale- und Colocation-Betreiber ausgehend von einem kleineren Bestand Kapazität aufbauen. Irland wächst unter den 12 mit 7,07 % pro Jahr am langsamsten, weil die Anschlusspolitik der CRU neue Campus verpflichtet, eigene Erzeugung oder Speicher mitzubringen. Die Länderzahlen sind eine Zuordnung der Regionalsummen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an der Bestands- und Neubaukapazität der Rechenzentren.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für Rechenzentrums-Umspannwerke erreicht im Basisszenario bis 2035 14,23 Mrd. USD, mit einer Spanne von 11,88 Mrd. USD bis 16,40 Mrd. USD im Niedrig- und Hochszenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Kapazitätszubau 15 % unter dem Basisszenario; mehr Standorte werden aus bestehenden Umspannwerken versorgt | 11,88 | 7,89 % |
| Basis | Zubau steigt auf 27,0 GW pro Jahr; Ausgaben pro MW erreichen 0,44 Mio. USD | 14,23 | 9,86 % |
| Hoch | Zubau 12 % über dem Basisszenario; mehr Anschlüsse über 230 kV | 16,40 | 11,42 % |
Das Niedrigszenario zeigt, wie eine zweijährige Pause bei den KI-Investitionen aussieht: Fertigstellungen verzögern sich, und neue Campus nutzen freie Kapazität bestehender Umspannwerke. Das Hochszenario unterstellt, dass neue Transformatorenwerke rechtzeitig volle Leistung erreichen. Die Eigenerzeugung vor Ort ist der wichtigste Schwankungsfaktor, denn ein Campus mit Eigenerzeugung benötigt meist ein kleineres Umspannwerk.
Wettbewerbseinblicke: Wer führt den Markt für Rechenzentrums-Umspannwerke an?
- Hitachi Energy
- Siemens Energy
- GE Vernova
- Schneider Electric
- ABB
- Eaton
- Siemens
- Mitsubishi Electric
- Toshiba Energy Systems & Solutions
- HD Hyundai Electric
- LS Electric
- Hyosung Heavy Industries
- Powell Industries
- WEG
Die drei größten Lieferanten, Hitachi Energy, Siemens Energy und GE Vernova, halten 2025 zusammen rund 31 % des Marktes für Rechenzentrums-Umspannwerke (Schätzung von DC Market Insights, basierend auf ihrer Position bei Hochspannungsschaltanlagen und großen Leistungstransformatoren, die 59,2 % des Marktes ausmachen). Das Segment Electrification von GE Vernova verbuchte im ersten Quartal 2026 Anlagenaufträge über 2,4 Mrd. USD zur Unterstützung von Rechenzentren, innerhalb von Gesamtaufträgen des Segments von 7,1 Mrd. USD, die organisch um 86 % stiegen (Quelle: Meldung von GE Vernova an die US-Börsenaufsicht SEC). Siemens Energy erklärte, der wesentliche Beitrag zum Auftragswachstum bei Grid Technologies im dritten Quartal des Geschäftsjahres 2026 stamme aus dem Transformatorengeschäft, einschließlich Rechenzentrumsprojekten. Hitachi Energy investiert mehr als 1 Mrd. USD in die Fertigung von Netzausrüstung in den USA, darunter rund 457 Mio. USD für ein Werk für große Leistungstransformatoren in South Boston, Virginia. ABB nannte den Ausbau von Rechenzentren einen wesentlichen Katalysator seiner Electrification-Aufträge im zweiten Quartal 2026, und Eaton beschrieb Rechenzentren als wichtigen Wachstumstreiber. Schneider Electric, Mitsubishi Electric, Toshiba, HD Hyundai Electric, Hyosung Heavy Industries, Powell Industries und WEG konkurrieren bei Transformatoren, Schaltanlagen und Energiegebäuden, und LS Electric unterzeichnete im November 2025 einen Transformatorenauftrag über 76 Mio. USD für Rechenzentren in den USA, mit Lieferung von 2026 bis 2028.
Aktuelle Entwicklungen
- Im April 2025 schloss Eaton die Übernahme von Fibrebond, einem Entwickler und Hersteller vorintegrierter modularer Energiegebäude, für 1,4 Mrd. USD ab und baute damit seine Präsenz bei modularen Lösungen für Hyperscale- und Multi-Tenant-Rechenzentren aus (Quelle: Pressemitteilung von Eaton).
- Im September 2025 kündigte Hitachi Energy mehr als 1 Mrd. USD Investitionen in Netzausrüstung in den USA an, darunter rund 457 Mio. USD für ein Werk für große Leistungstransformatoren in South Boston, Virginia (Quelle: Pressemitteilung von Hitachi Energy).
- Im November 2025 meldete LS Electric einen Vertrag über 312,04 Mio. USD mit einem US-Energieunternehmen für Ultrahochspannungs-Transformatoren bis 525 kV für ein Erneuerbaren-Kraftwerk, das ein großes Rechenzentrum im Südosten der USA versorgt (Quelle: Nachrichtenbericht von Transformer Technology).
- Im April 2026 meldete GE Vernova für das erste Quartal Anlagenaufträge im Bereich Electrification über 2,4 Mrd. USD zur Unterstützung von Rechenzentren (Quelle: SEC-Meldung von GE Vernova).
- Im Juli 2026 meldete ABB für das zweite Quartal Aufträge im Bereich Electrification von 7,23 Mrd. USD, ein Plus von 60 % (58 % vergleichbar), wobei der Ausbau von Rechenzentren ein wesentlicher Katalysator war (Quelle: Ergebnismitteilung von ABB).
- Im August 2026 meldete Siemens bei Smart Infrastructure auf vergleichbarer Basis um 42 % gestiegene Aufträge auf 8,0 Mrd. EUR, darunter mehrere Großaufträge von Rechenzentrumskunden in den USA und Europa (Quelle: Ergebnismitteilung von Siemens).
Wir verfolgen diese Aufträge, Werksinvestitionen und Netzregeln laufend in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Marktmodell für Rechenzentrums-Umspannwerke erstellt haben
DC Market Insights hat diesen Markt von unten nach oben aus 16 jährlichen Kapazitätskohorten (2020 bis 2035) aufgebaut. Die Umspannwerksausgaben jedes Jahres gewichten 45 % der IT-Kapazitätsfertigstellungen dieses Jahres und 55 % der des Folgejahres, weil Umspannwerke vor der IT-Last unter Spannung gesetzt werden, und bewerten sie mit Umspannwerksausgaben pro MW IT-Last, die von 0,27 Mio. USD im Jahr 2020 auf 0,38 Mio. USD im Jahr 2025 und 0,44 Mio. USD bis 2035 steigen. Die Ausgaben für Modernisierung wurden auf den Bestand mit 1,0 % der Neubaukosten pro MW und Jahr im Jahr 2020 aufgeschlagen, mit einem Anstieg um 0,04 Punkte pro Jahr. Die Summe wurde nach 5 Komponenten, 3 Spannungsebenen, 3 Isolationsarten, 2 Eigentumsarten, 4 Rechenzentrumstypen, 2 Projektarten und 5 Regionen aufgeteilt, und jede Aufteilung ergibt die Marktsumme. Das Ergebnis wurde mit einer Planungsmeldung von PJM Interconnection zu vier neuen 230-kV-Rechenzentrums-Umspannwerken und mit der von BloombergNEF gezählten Bau-Pipeline von 23,1 GW abgeglichen. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Arithmetik, die Quellen und die Daten kontrolliert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Abgedeckte Komponenten, Spannungsebenen und Käufer
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Beantwortete Kernfragen
- 02Forschungsmethodik
- 2.1Modell der Umspannwerksausgaben pro MW
- 2.2Kapazitätskohorten und Zeitpunkt der Inbetriebnahme
- 2.3Modell der Ausgaben für Erweiterung und Modernisierung
- 2.4Abgleich mit Kostenmeldungen der Netzbetreiber
- 2.5Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Der Markt auf einen Blick, 2020-2035
- 3.2Zentrale Erkenntnisse
- 3.3Empfehlungen der Analysten nach Käufertyp
- 04Marktdynamik
- 4.1Treiber
- 4.2Herausforderungen und Hemmnisse
- 4.3Chancen
- 4.4Trends
- 4.5Wirkungsanalyse von Treibern und Herausforderungen, 2025-2035
- 05Preis- und Kostenanalyse
- 5.1Umspannwerksausgaben pro MW, 2025 und 2035
- 5.2Kosten auf Netzseite im Vergleich zur Kundenseite
- 5.3Preisentwicklung bei Transformatoren
- 5.4Preisausblick nach Komponente, 2026-2030
- 06Normen und Regulierung
- 6.1IEEE 80 Erdung von Umspannwerken
- 6.2IEC 61850 Kommunikation in Umspannwerken
- 6.3EU-F-Gas-Verordnung und SF6-freie Schaltanlagen
- 6.4Regeln für den Anschluss von Großlasten: Texas SB 6 und FERC RM26-4
- 6.5Irische Anschlusspolitik für Rechenzentren
- 07Analyse der Liefer- und Wertschöpfungskette
- 7.1Fertigungskapazität für Leistungstransformatoren
- 7.2Lieferanten von Schaltanlagen und Schutztechnik
- 7.3EPC-Auftragnehmer und Integratoren
- 7.4Lieferzeiten und Reservierungsvereinbarungen
- 08Globale Marktgröße und Prognose für Rechenzentrums-Umspannwerke
- 8.1Marktgröße, 2020-2024
- 8.2Marktgröße, 2025
- 8.3Marktprognose, 2026-2035
- 8.4Ausgaben für Neubau im Vergleich zu Erweiterung und Modernisierung
- 09Markt nach Komponente
- 9.1Leistungstransformatoren
- 9.2Hochspannungsschaltanlagen
- 9.3Mittelspannungsschaltanlagen
- 9.4Schutz-, Leit- und Automatisierungstechnik
- 9.5Planung, Bau und Inbetriebnahme
- 10Markt nach Spannungsebene
- 10.1Bis 69 kV
- 10.2Über 69 kV bis 230 kV
- 10.3Über 230 kV
- 11Markt nach Isolationsart
- 11.1Luftisolierte Umspannwerke (AIS)
- 11.2Gasisolierte Umspannwerke (GIS)
- 11.3Hybride und modulare Umspannwerke
- 12Markt nach Eigentumsverhältnis
- 12.1Kundeneigene Campus-Umspannwerke
- 12.2Netzbetreibereigene Übergabe-Umspannwerke
- 13Markt nach Rechenzentrumstyp
- 13.1Hyperscale-Rechenzentren
- 13.2Colocation-Rechenzentren
- 13.3KI- und GPU-Cloud-Rechenzentren
- 13.4Enterprise- und Edge-Rechenzentren
- 14Markt nach Projektart
- 14.1Neubau
- 14.2Erweiterung und Modernisierung
- 15DC Exclusive: Matrix aus Komponente und Käufer
- 15.1Matrix aus Komponente × Rechenzentrumstyp, 2025
- 15.2Folgen für Lieferanten
- 16Markt nach Region
- 16.1Nordamerika (USA, Kanada, Mexiko)
- 16.2Europa (Deutschland, Vereinigtes Königreich, Irland, Niederlande, Frankreich, Nordeuropa, übriges Europa)
- 16.3Asien-Pazifik (China, Japan, Indien, Australien, Malaysia, Singapur, Südkorea, übriges Asien-Pazifik)
- 16.4Lateinamerika (Brasilien, Chile, Kolumbien, übriges Lateinamerika)
- 16.5Naher Osten und Afrika (Saudi-Arabien, VAE, Südafrika, übriger Naher Osten und übriges Afrika)
- 16.6Die 12 größten Länder, 2025 und 2035
- 17Regionale Querschnitte
- 17.1Region × Komponente, 2025 und 2035
- 17.2Region × Rechenzentrumstyp, 2025 und 2035
- 18Prognoseszenarien
- 18.1Basis-, Niedrig- und Hochszenario bis 2035
- 18.2Sensitivität gegenüber Kapazitätszubau
- 18.3Sensitivität gegenüber den Umspannwerksausgaben pro MW
- 18.4Eigenerzeugung vor Ort und Dimensionierung der Umspannwerke
- 19Wettbewerbsumfeld
- 19.1Marktanteile führender Lieferanten, 2025
- 19.2Konzentration der drei größten Anbieter
- 19.3Übernahmen, Investitionen und Aufträge, 2025-2026
- 20Unternehmensprofile
- 20.1Hitachi Energy
- 20.2Siemens Energy
- 20.3GE Vernova
- 20.4Schneider Electric
- 20.5ABB
- 20.6Eaton
- 20.7Siemens
- 20.8Mitsubishi Electric
- 20.9Toshiba Energy Systems & Solutions
- 20.10HD Hyundai Electric
- 20.11LS Electric
- 20.12Hyosung Heavy Industries
- 20.13Powell Industries
- 20.14WEG
- 21Empfehlungen der Analysten
- 21.1Für Anlagenlieferanten
- 21.2Für Hyperscale- und Colocation-Betreiber
- 21.3Für Netzbetreiber und Investoren
- Abb. 1Marktgröße für Rechenzentrums-Umspannwerke, 2020-2035
- Abb. 2Jährlich fertiggestellte IT-Kapazität, 2020-2035
- Abb. 3Umspannwerksausgaben pro MW, 2025 und 2035
- Abb. 4Ausgaben für Neubau im Vergleich zu Erweiterung und Modernisierung, 2020-2035
- Abb. 5Marktanteil nach Komponente, 2025 und 2035
- Abb. 6Marktanteil nach Spannungsebene, 2025 und 2035
- Abb. 7Matrix aus Komponente × Rechenzentrumstyp, 2025
- Abb. 8Markt nach Region, 2025 und 2035
- Abb. 9Prognoseszenarien, 2035
- Abb. 10Die 12 größten Länder, 2025
- Tabelle 1Berichtsmerkmale
- Tabelle 2Umspannwerksausgaben pro MW, 2025 und 2035
- Tabelle 3Markt nach Komponente, 2025 und 2035
- Tabelle 4Markt nach Spannungsebene, 2025 und 2035
- Tabelle 5Markt nach Isolationsart, 2025 und 2035
- Tabelle 6Markt nach Eigentumsverhältnis, 2025 und 2035
- Tabelle 7Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 8Markt nach Projektart, 2025 und 2035
- Tabelle 9Matrix aus Komponente × Rechenzentrumstyp, 2025
- Tabelle 10Markt nach Region, 2025 und 2035
- Tabelle 11Die 12 größten Länder, 2025 und 2035
- Tabelle 12Prognoseszenarien, 2035
- Tabelle 13Übernahmen, Investitionen und Aufträge, 2025-2026
Über diesen Bericht
Verfasst von Satyabrat Rajawat, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
5,56 Mrd. USD im Jahr 2025, steigend auf 14,23 Mrd. USD bis 2035. DC Market Insights schätzt den Markt 2020 auf 1,66 Mrd. USD.
Mit 9,86 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 27,29 % pro Jahr schneller, da Campus mit mehreren hundert Megawatt zur Standardeinheit des Baus wurden.
Nach Schätzungen von DC Market Insights rund 0,38 Mio. USD pro MW IT-Last im Jahr 2025, davon rund 0,11 Mio. USD pro MW auf der Netzseite.
Leistungstransformatoren, mit 2,02 Mrd. USD oder 36,4 % des Marktes im Jahr 2025. Schutz-, Leit- und Automatisierungstechnik wächst unter den Komponenten mit 12,15 % pro Jahr am schnellsten.
Nordamerika, mit 2,85 Mrd. USD oder 51,3 % des Werts von 2025. Der Nahe Osten und Afrika wächst mit 13,80 % pro Jahr am schnellsten.
14,32 % pro Jahr ist die Wachstumsprognose von DC Market Insights für Umspannwerke über 230 kV, von 1,28 Mrd. USD im Jahr 2025 auf 4,90 Mrd. USD bis 2035, weil die größten KI-Campus auf Übertragungsspannung angeschlossen werden.
Rund 31 % des Marktes halten Hitachi Energy, Siemens Energy und GE Vernova zusammen (Schätzung von DC Market Insights). Auch Schneider Electric, ABB, Eaton, Siemens, Mitsubishi Electric, HD Hyundai Electric, LS Electric und Hyosung Heavy Industries sind im Wettbewerb.
2,60 Mrd. USD in den USA, oder 46,8 % der Ausgaben von 2025, gefolgt von China mit 526,45 Mio. USD. Indien wächst unter den großen Ländermärkten mit 15,98 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.