
Mercato delle turbine a gas per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato delle turbine a gas per data center era pari a USD 2,510.0 milioni; si prevede che raggiunga USD 11.46 miliardi entro il 2035, con un CAGR del 16.39%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 18 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Che cos'è una turbina a gas per data center?
- 05Perché le stime del mercato delle turbine a gas per data center divergono?
- 06Fattori trainanti del mercato
- 07Tendenze del mercato
- 08Vincoli del mercato
- 09Opportunità di mercato
- 10Analisi dei prezzi: costo per kW delle turbine a gas per data center
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
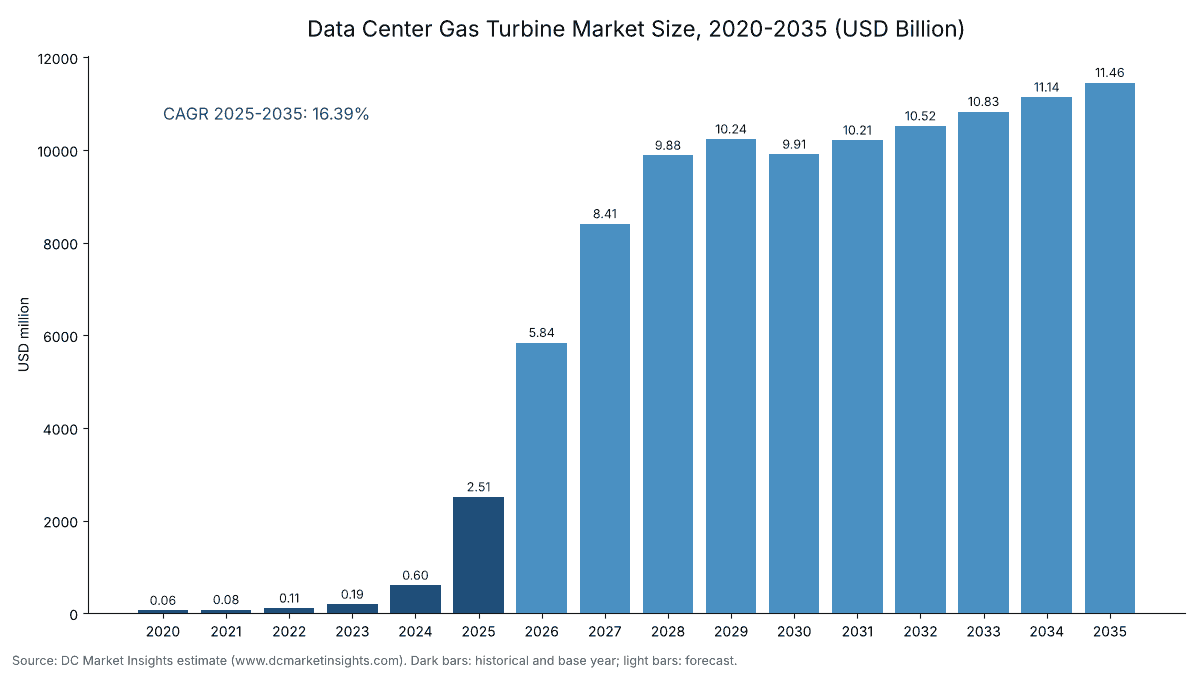
Il mercato delle turbine a gas per data center vale USD 5,84 miliardi nel 2026 e si prevede che raggiunga USD 11,46 miliardi entro il 2035, rispetto a USD 2,51 miliardi nel 2025, con un tasso di crescita annuo composto (CAGR) del 16,39% dal 2025 al 2035 (stima DC Market Insights). A muovere il denaro in questo mercato è l’attesa di una connessione alla rete: un campus di intelligenza artificiale (IA) che può entrare in funzione nel 2027 con turbine proprie genera ricavi anni prima dell’arrivo di una linea del gestore, per cui gli sviluppatori acquistano oggi le centrali elettriche come parte integrante del data center. L’Agenzia Internazionale dell’Energia (IEA) ha dichiarato nell’aprile 2026 che circa 15-27 gigawatt (GW) di gas naturale in loco potrebbero alimentare i data center entro il 2030, soprattutto negli Stati Uniti (USA), e GE Vernova ha registrato ordini dal settore data center superiori a USD 5 miliardi nel solo primo semestre 2026, più del doppio del totale 2025. DC Market Insights prevede pertanto che la capacità di turbine a gas messa in servizio presso i data center passi da 1.300 megawatt (MW) nel 2025 a 4.700 MW nel 2035, a un prezzo installato di USD 1.900 per kilowatt (kW) nel 2025. Le turbine heavy-duty di tipo frame sono la tipologia in più rapida crescita, con il 21,99% annuo, e l’America Latina è la regione in più rapida crescita, con il 36,71% annuo partendo da una base ridotta.
Statistiche chiave: quanto vale il mercato delle turbine a gas per data center nel 2026?
DC Market Insights stima il mercato delle turbine a gas per data center in USD 5,84 miliardi nel 2026, il 132,6% in più rispetto al 2025, poiché le turbine ordinate nel 2024 e nel 2025 per i campus IA off-grid arrivano alla messa in servizio.
- Dimensione del mercato 2025: USD 2,51 miliardi
- Dimensione del mercato 2026: USD 5,84 miliardi
- Dimensione del mercato 2030: USD 9,91 miliardi
- Dimensione del mercato 2035: USD 11,46 miliardi
- CAGR 2025-2035: 16,39% nello scenario base, 12,70% nello scenario basso e 18,96% nello scenario alto
- Capacità di turbine a gas messa in servizio presso i data center: 1.300 MW nel 2025, 4.200 MW nel 2030 e 4.700 MW nel 2035
- Tipologia di turbina principale: turbine a gas aeroderivative, 48,0% del valore 2025 (USD 1,21 miliardi)
- Tipologia di turbina in più rapida crescita: turbine a gas heavy-duty di tipo frame, 21,99% annuo
- Regione leader: Nord America, 88,0% del valore 2025 (USD 2,21 miliardi)
- Regione in più rapida crescita: America Latina, 36,71% annuo
- Paese più grande: Stati Uniti, USD 2,14 miliardi nel 2025 (85,0% del valore globale)
- Leader di mercato: GE Vernova, circa il 36% del valore 2025 (valutazione DC Market Insights)
Sintesi
Il mercato globale delle turbine a gas per data center valeva USD 60,50 milioni nel 2020, ha raggiunto USD 2,51 miliardi nel 2025 e si prevede che arrivi a USD 11,46 miliardi entro il 2035, con un CAGR del 16,39% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato delle turbine a gas per data center 2025 | USD 2,51 miliardi |
| Dimensione del mercato delle turbine a gas per data center 2026 | USD 5,84 miliardi |
| Mercato delle turbine a gas per data center, CAGR | 16,39% |
| Dimensione del mercato delle turbine a gas per data center 2035 | USD 11,46 miliardi |
La spesa in turbine a gas per data center è cresciuta del 110,69% annuo dal 2020 al 2025, perché la capacità messa in servizio presso i data center è passata da 40 MW, per lo più unità di standby e di cogenerazione, a 1.300 MW di alimentazione primaria e ponte per i campus IA. La crescita del 16,39% annuo fino al 2035 si basa su tre valori del modello: la capacità messa in servizio sale a 4.700 MW all’anno, il prezzo installato tocca il picco di USD 2.200 per kW nel 2028 mentre gli slot di fabbrica restano scarsi, e il servizio di lungo termine su una flotta che cresce da 2.230 MW a fine 2025 a 44.230 MW nel 2035 porta la quota dei servizi dall’1,7% al 17,9% del mercato. Il valore si stabilizza tra il 2028 e il 2030, tra USD 9,88 miliardi e USD 10,24 miliardi, man mano che le connessioni alla rete recuperano terreno negli USA, per poi tornare a crescere quando i Paesi del Golfo, l’India e l’America Latina aggiungono impianti in loco.
Punti chiave
- Il mercato più che quadruplica, arrivando a USD 11,46 miliardi entro il 2035, perché oggi è il tempo di accesso all’energia, e non il terreno o la fibra, a decidere quando un campus IA inizia a generare ricavi.
- Le turbine heavy-duty di tipo frame passano dal 30,0% al 48,0% del valore, perché i campus oltre 1 GW acquistano unità di classe utility come l’ordine Mitsubishi Power da 1.150 MW per un data center nel Wyoming.
- L’alimentazione ponte scende dal 35,0% al 20,0% del valore, perché le turbine acquistate in attesa della rete diventano impianti primari o di backup permanenti una volta arrivata la connessione.
- Il servizio di lungo termine cresce del 47,61% annuo, perché ogni turbina spedita dopo il 2024 è accompagnata da un contratto di manutenzione di 20 anni o più.
- GE Vernova detiene circa il 36% del valore 2025, perché la sua flotta di aeroderivative viene consegnata in settimane anziché in anni e il solo ordine di Crusoe aggiunge quasi 1 GW.
Che cos’è una turbina a gas per data center e che cosa comprende questo mercato?
Una turbina a gas per data center è un turbogeneratore a combustione che fornisce elettricità a un singolo campus di data center, e DC Market Insights valuta queste unità, comprese installazione e assistenza, USD 2,51 miliardi nel 2025.
Incluso. Turbine a gas aeroderivative (ad esempio GE Vernova LM2500XPRESS e LM6000, Mitsubishi Power FT8, Boom Supersonic Superpower), turbine a gas heavy-duty di tipo frame e turbine a gas industriali e di piccola taglia (ad esempio Solar Turbines Titan e Baker Hughes NovaLT) vendute per l’alimentazione primaria di campus off-grid o in isola, per l’alimentazione ponte fino alla connessione alla rete e per impianti dedicati co-ubicati con un singolo data center o a esso contrattualizzati; gruppi elettrogeni, cabinati, sistemi di controllo e apparecchiature per le emissioni forniti con la turbina; ingegneria, approvvigionamento e costruzione (EPC) e installazione; e contratti di servizio di lungo termine (LTSA).
Escluso. Motori alternativi a gas e generatori diesel di standby (trattati nel mercato dei generatori per data center), celle a combustibile (trattate nel mercato delle celle a combustibile per data center), batterie, centrali a gas delle utility al servizio della rete generale, gasdotti e combustibile, ed elettricità venduta tramite contratti di acquisto di energia (PPA).
Come si combinano i segmenti. Ogni tabella di segmento ripartisce gli stessi USD 2,51 miliardi di valore 2025: per tipologia di turbina, per applicazione, per configurazione dell’impianto e per offerta, oltre a cinque regioni e 12 Paesi. Ogni ripartizione somma al totale in ciascun anno dal 2020 al 2035.
Perché le stime del mercato delle turbine a gas per data center divergono?
Le stime pubbliche sull’energia a gas per data center divergono perché alcune contano ogni turbina acquistata da una utility che serve il carico dei data center, mentre DC Market Insights conta USD 5,84 miliardi di spesa 2026 in turbine legate a un singolo campus.
Le definizioni più ampie aggiungono tre elementi. Primo, le centrali a ciclo combinato delle utility costruite per la crescita generale del carico, anche quando i data center sono il motivo principale della nuova domanda; Mitsubishi Heavy Industries ha dichiarato nel suo incontro con gli investitori di ottobre 2025 che i suoi contratti di turbine a gas negli USA sono stipulati con società elettriche, non direttamente con i data center. Secondo, i motori alternativi, che competono con le turbine in molti progetti in loco, come i 2 GW di gruppi elettrogeni a gas Caterpillar ordinati da American Intelligence and Power per il suo campus Monarch nel gennaio 2026. Terzo, i ricavi da combustibile, gasdotti ed elettricità lungo la vita dell’impianto. Includere tutti e tre moltiplicherebbe il dato più volte, ma non misurerebbe più ciò che un operatore di data center spende in turbine.
| Elemento | Incluso in questo mercato? | Motivo |
|---|---|---|
| Turbine in loco per alimentazione primaria e ponte | Sì (USD 2,01 miliardi nel 2025) | Acquistate per un singolo campus |
| Impianti dedicati co-ubicati | Sì (USD 502,37 milioni nel 2025) | Contrattualizzati a un singolo campus |
| Centrali delle utility per il carico generale | No | Servono la rete generale |
| Motori alternativi a gas | No | Trattati nel mercato dei generatori |
| Vendita di combustibile ed elettricità | No | Costo operativo, non apparecchiature |
Gli acquirenti compresi nel perimetro includono operatori cloud hyperscale, sviluppatori di cloud IA, fornitori di colocation e produttori indipendenti di energia (IPP) che vendono elettricità a un solo campus. Centrali a gas delle utility, motori alternativi, fornitura di combustibile e contratti di acquisto di energia restano fuori dal perimetro in tutte le tabelle.
Perché i data center acquistano turbine a gas proprie?
I data center acquistano turbine perché le connessioni alla rete per carichi superiori a 100 MW richiedono ormai anni, e di conseguenza DC Market Insights prevede la messa in servizio di 19.500 MW di capacità di turbine presso i data center dal 2026 al 2030.
Le regole di rete per i grandi carichi spingono i campus verso impianti propri
Le norme sull’energia redatte nel 2025 hanno reso la generazione in loco un’opzione di pianificazione predefinita. Il Senate Bill 6 del Texas ha fissato una soglia di 75 MW per i grandi carichi e consente all’Electric Reliability Council of Texas (ERCOT) di imporre loro l’uso della generazione di backup in loco o la riduzione dei consumi durante le emergenze, secondo l’analisi ufficiale del disegno di legge del Senato di agosto 2025. Nel dicembre 2025 la Federal Energy Regulatory Commission (FERC) ha giudicato ingiusta e irragionevole la tariffa di co-ubicazione di PJM Interconnection e ha proposto due nuovi servizi di trasmissione per i carichi co-ubicati. L’Executive Order 14318 di luglio 2025 include le turbine a gas naturale tra i componenti coperti dei progetti di data center che richiedono oltre 100 MW di nuovo carico. DC Market Insights collega a questi limiti di rete l’alimentazione primaria e ponte, l’80,0% del valore 2025, pari a USD 2,01 miliardi.
Gli slot di produzione delle turbine sono prenotati con anni di anticipo
GE Vernova ha firmato 20 GW di nuovi contratti per apparecchiature a gas nel secondo trimestre 2026, inclusi 18 GW di accordi di prenotazione slot, e ha portato il portafoglio ordini da 44 GW a 53 GW e le prenotazioni di slot da 56 GW a 63 GW, secondo il suo comunicato sui risultati del 22 luglio 2026. La società ha dichiarato che gli ordini dal settore data center hanno superato USD 5 miliardi da inizio anno, più del doppio del totale 2025, e prevede almeno 125 GW sotto contratto entro la fine del 2026. Poiché gli slot sono prenotati fino al 2029, DC Market Insights modella un prezzo installato in aumento da USD 1.900 per kW nel 2025 a un picco di USD 2.200 per kW nel 2028.
Il gas in loco entra nelle prospettive energetiche ufficiali
L’IEA ha dichiarato nell’aprile 2025 che il gas naturale crescerà di 175 terawattora (TWh) per soddisfare la domanda dei data center entro il 2030, in particolare negli USA, dove il gas fornisce già oltre il 40% dell’elettricità dei data center. Il suo aggiornamento di aprile 2026 ha indicato consumi dei data center di 485 TWh nel 2025, in crescita a 950 TWh nel 2030, ha affermato che circa 15-27 GW di gas naturale in loco potrebbero alimentare i data center entro il 2030 e ha rilevato un aumento del 70% degli ordini di turbine a gas nel 2025. Il Dipartimento dell’Energia degli Stati Uniti (DOE) ha lanciato nel settembre 2025 l’iniziativa Speed to Power per raccogliere progetti di generazione da più gigawatt. DC Market Insights stima 21.730 MW di turbine presso i data center alla fine del 2030.
Come stanno cambiando i progetti di turbine a gas per data center?
I progetti di turbine a gas per data center diventano più grandi e più permanenti, e nel modello DC Market Insights gli impianti dedicati co-ubicati passano dal 20,0% del valore nel 2025 al 40,0% nel 2035.
Motori aeronautici riconvertiti in blocchi di potenza da 35 a 42 MW
Le turbine aeroderivative si avviano in circa cinque minuti e vengono spedite come pacchetti delle dimensioni di un rimorchio. GE Vernova e Crusoe hanno annunciato 29 unità LM2500XPRESS da circa 35 MW ciascuna nel luglio 2025, destinate a fornire quasi 1 GW ai data center IA, e Crusoe ha descritto le turbine installate in loco nel suo campus di Abilene nell’agosto 2025. Nel febbraio 2026 Boom Supersonic ha annunciato che Baker Hughes fornirà 25 generatori per le sue turbine Superpower da 42 MW, per un totale di 1,21 GW destinati al cliente di riferimento Crusoe. Le turbine aeroderivative detengono il 48,0% del valore 2025, pari a USD 1,21 miliardi.
Le turbine frame di classe utility entrano nel perimetro del campus
Mitsubishi Power ha dichiarato nel maggio 2026 che le sue prime due unità M501JAC, circa 1.150 MW, forniranno energia dedicata in loco a un grande data center nello Switchgrass Industrial Park vicino a Cheyenne, nel Wyoming, per Tallgrass. Un solo ordine di queste dimensioni equivale all’88% di tutta la capacità di turbine messa in servizio presso i data center nel 2025. Le turbine heavy-duty di tipo frame crescono da USD 753,55 milioni nel 2025 a USD 5,50 miliardi nel 2035, e gli impianti a ciclo combinato salgono dal 22,0% al 45,0% del valore man mano che i campus aggiungono turbine a vapore per ridurre il consumo di combustibile.
Gli impianti in isola ottengono un percorso autorizzativo più chiaro
L’Agenzia per la protezione dell’ambiente degli Stati Uniti (EPA) ha emanato il 27 luglio 2026 linee guida che ampliano le opportunità di sviluppare e gestire impianti di generazione in isola, che non vendono elettricità alla rete e non rientrano nell’Acid Rain Program. La sua pagina di risorse sul Clean Air Act per i data center, aggiornata nell’ottobre 2026, indica che la maggior parte delle autorizzazioni alle emissioni in atmosfera dei data center è rilasciata da enti statali e locali. DC Market Insights attribuisce il 45,0% del valore 2025, USD 1,13 miliardi, all’alimentazione primaria per campus off-grid e in isola.
Vincoli di mercato: che cosa rallenta la spesa in turbine a gas per data center?
Prezzi delle turbine, tempi di consegna e norme sulle emissioni frenano il mercato, e lo scenario basso di DC Market Insights, pari a USD 8,30 miliardi nel 2035, mostra l’effetto di un 25% in meno di MW messi in servizio e di prezzi inferiori del 5%.
Le unità aeroderivative costano per kW il doppio delle unità frame
La US Energy Information Administration (EIA) ha indicato un costo overnight di USD 2.275 per kW per una turbina a combustione aeroderivativa e di USD 1.158 per kW per un’unità frame industriale, in dollari 2025, nelle ipotesi dell’Annual Energy Outlook 2026. Un campus che sovradimensiona la generazione in loco del 30-70% rispetto alla domanda, l’intervallo indicato dall’IEA nell’aprile 2026 per un’alimentazione in isola affidabile, paga da USD 2,47 milioni a USD 3,23 milioni di impianto a turbina per MW di carico IT al prezzo di modello 2025 di USD 1.900 per kW.
Si inaspriscono i limiti alle emissioni per le nuove turbine
La norma definitiva dell’EPA che istituisce la subpart KKKKa della part 60 del titolo 40 del Code of Federal Regulations (CFR) è entrata in vigore il 15 gennaio 2026 per le turbine la cui costruzione è iniziata dopo il 13 dicembre 2024, con limiti per gli ossidi di azoto (NOx) fino a 5 parti per milione per le grandi unità ad alto utilizzo dotate di riduzione catalitica selettiva. Nell’Unione Europea (UE), secondo i testi delle direttive, gli impianti di combustione con potenza termica superiore a 20 MW rientrano nel sistema di scambio delle quote di emissione dell’UE (EU ETS), e quelli da 1 MW a 50 MW nella direttiva sui medi impianti di combustione (UE) 2015/2193. Queste norme aggiungono costi di controllo delle emissioni e mantengono l’Europa al 2,0% del valore 2025.
Dove sono le opportunità per i fornitori di turbine a gas per data center?
Le opportunità maggiori sono l’assistenza su una flotta di 44.230 MW entro il 2035 e la conversione degli impianti ponte in asset permanenti, che valgono rispettivamente USD 2,06 miliardi e USD 5,16 miliardi del valore 2035 nel modello DC Market Insights.
Contratti di servizio su una flotta venti volte più grande
I contratti di servizio di lungo termine crescono da USD 41,85 milioni nel 2025 a USD 2,06 miliardi nel 2035, con un prezzo di USD 45 per kW all’anno nel 2025 e di USD 52 per kW all’anno nel 2035 sulla flotta dell’anno precedente. Le turbine dei data center funzionano per molte più ore rispetto agli impianti di punta delle utility, per cui ispezioni della sezione calda e revisioni arrivano prima e i ricavi da assistenza crescono a ogni anno di esercizio.
Trasformare le unità ponte in impianti a ciclo combinato e predisposti per l’idrogeno
Gli impianti a ciclo combinato raggiungono USD 5,16 miliardi nel 2035, rispetto a USD 552,61 milioni nel 2025, man mano che i campus aggiungono generatori di vapore a recupero di calore alle unità a ciclo semplice acquistate per la rapidità. GE Vernova afferma che la sua LM6000 è compatibile al 100% con l’idrogeno, offrendo agli acquirenti che dovranno affrontare future norme sul carbonio un percorso verso combustibili a minori emissioni senza sostituire la turbina.
Quanto costa per kW una turbina a gas per data center?
Un impianto a turbina a gas per data center costa circa USD 1.900 per kW installato nel 2025 nel modello DC Market Insights, di cui il 70% per il pacchetto turbina e il 30% per EPC e installazione.
| Anno | Prezzo installato (USD per kW) | Servizio di lungo termine (USD per kW-anno) | Capacità messa in servizio (MW) |
|---|---|---|---|
| 2020 | 1.250 | 35 | 40 |
| 2025 | 1.900 | 45 | 1.300 |
| 2030 | 2.150 | 50 | 4.200 |
| 2035 | 2.000 | 52 | 4.700 |
I riferimenti pubblici confermano l’intervallo. L’ipotesi dell’EIA di USD 2.275 per kW per una turbina aeroderivativa e di USD 1.158 per kW per una turbina frame, in dollari 2025, racchiude il prezzo di modello, che nel 2025 combina il 48% di unità aeroderivative, il 30% di heavy-duty frame e il 22% di unità industriali. Il picco 2028 di USD 2.200 per kW riflette la scarsità di slot di fabbrica; GE Vernova ha dichiarato nel terzo trimestre 2026 di essere in linea con l’obiettivo di 20 GW di produzione annua di turbine a gas, e il prezzo scende a USD 2.000 per kW entro il 2035 quando tale capacità incontra la domanda.
Quali norme e standard si applicano alle turbine a gas per data center?
Cinque norme determinano USD 2,51 miliardi di spesa 2025, dalle autorizzazioni alle emissioni in atmosfera negli USA allo scambio di quote di emissione nell’UE.
- EPA New Source Performance Standards (NSPS), 40 CFR 60 subpart KKKKa: in vigore dal 15 gennaio 2026, limiti NOx per le nuove turbine a combustione stazionarie (Federal Register, 15 gennaio 2026).
- Executive Order 14318: luglio 2025, accelera le autorizzazioni federali per i progetti di data center oltre 100 MW e indica le turbine a gas naturale tra i componenti coperti.
- Texas Senate Bill 6: 2025, soglia di 75 MW per i grandi carichi e potere dell’ERCOT di imporre la generazione di backup in loco, secondo l’analisi ufficiale del disegno di legge del Senato.
- Politica di connessione della CRU irlandese: la Commission for Regulation of Utilities ha proposto nel febbraio 2025 che i nuovi data center forniscano capacità di generazione o accumulo pari alla domanda richiesta.
- Direttiva EU ETS 2003/87/EC e direttiva sui medi impianti di combustione (UE) 2015/2193: quote di carbonio oltre 20 MW di potenza termica e limiti di emissione per gli impianti da 1 MW a 50 MW.
Quali tipologie di turbina e applicazioni guidano la spesa dei data center?
Le turbine a gas aeroderivative sono in testa con il 48,0% del valore 2025, e l’alimentazione primaria per campus off-grid e in isola guida le applicazioni con il 45,0%, secondo DC Market Insights.
Per tipo di turbina: le turbine a gas aeroderivative guidano con il 48,0%
| Tipo di turbina | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Turbine a gas aeroderivative | 1.205,69 | 48,0% | 3.894,89 | 12,44% |
| Turbine a gas heavy-duty di tipo frame | 753,55 | 30,0% | 5.498,67 | 21,99% |
| Turbine a gas industriali e di piccola taglia | 552,61 | 22,0% | 2.062,00 | 14,07% |
| Totale | 2.511,85 | 100,0% | 11.455,56 | 16,39% |
Per applicazione: l’alimentazione primaria guida con il 45,0%
| Applicazione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Alimentazione primaria per campus off-grid e in isola | 1.130,33 | 45,0% | 4.582,23 | 15,02% |
| Alimentazione ponte fino alla connessione alla rete | 879,15 | 35,0% | 2.291,11 | 10,05% |
| Impianti dedicati co-ubicati | 502,37 | 20,0% | 4.582,22 | 24,74% |
| Totale | 2.511,85 | 100,0% | 11.455,56 | 16,39% |
Per configurazione dell’impianto: il ciclo semplice guida con il 78,0%
| Configurazione dell’impianto | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Ciclo semplice | 1.959,24 | 78,0% | 6.300,56 | 12,39% |
| Ciclo combinato | 552,61 | 22,0% | 5.155,00 | 25,02% |
| Totale | 2.511,85 | 100,0% | 11.455,56 | 16,39% |
Per offerta: le apparecchiature a turbina guidano con il 68,8%
| Offerta | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Apparecchiature a turbina | 1.729,00 | 68,8% | 6.580,00 | 14,30% |
| EPC e installazione | 741,00 | 29,5% | 2.820,00 | 14,30% |
| Contratti di servizio di lungo termine | 41,85 | 1,7% | 2.055,56 | 47,61% |
| Totale | 2.511,85 | 100,0% | 11.455,56 | 16,39% |
Esclusiva DC: tracker degli accordi per turbine a gas in loco — 5 accordi nominativi, 3,88 GW
DC Market Insights ha costruito questo tracker a partire da 12 dati tratti da comunicati aziendali e per gli investitori; conta 3.877 MW di accordi nominativi per turbine a gas destinate ai data center, per un valore di circa USD 8,34 miliardi al prezzo installato modellato per il 2027 di USD 2.150 per kW (stima DC Market Insights).
| Acquirente o progetto | Fornitore e turbina | Unità | MW | Annuncio |
|---|---|---|---|---|
| Data center IA di Crusoe | GE Vernova LM2500XPRESS | 29 | Circa 1.000 | Luglio 2025 |
| Crusoe tramite Boom Supersonic | Turbine Superpower, generatori Baker Hughes | 25 generatori | 1.210 | Febbraio 2026 |
| Tallgrass, campus di Cheyenne | Mitsubishi Power M501JAC | 2 | Circa 1.150 | Maggio 2026 |
| Frontier, Wyoming e Texas | Baker Hughes NovaLT | 16 | Fino a 270 | Maggio 2025 |
| xAI, Memphis | Turbine a gas autorizzate | 15 | Fino a 247 | Luglio 2025 |
| Totale | 3.877 |
Tre grandi progetti a gas sono esclusi di proposito dal totale di 3.877 MW. L’ordine Monarch da 2 GW utilizza gruppi elettrogeni alternativi Caterpillar. Williams indica 400 MW nei suoi due siti Socrates in Ohio senza specificare la tecnologia di generazione. Le tre centrali a ciclo combinato di Entergy Louisiana per il campus Hyperion di Meta non hanno un dato in MW pubblicato. Gli accordi nominativi per turbine equivalgono al 49% dei 7.900 MW che il modello mette in servizio dal 2025 al 2027, per cui la previsione richiede solo un volume analogo da accordi non ancora resi pubblici.
Quale regione spende di più in turbine a gas per data center?
Il Nord America è in testa con l’88,0% del valore 2025, pari a USD 2,21 miliardi, e l’America Latina è la regione in più rapida crescita con il 36,71% annuo.
Il Nord America guida con una quota dell’88,0%
La spesa nordamericana sale da USD 2,21 miliardi nel 2025 a USD 7,10 miliardi nel 2035, con un CAGR del 12,38%. Il Lawrence Berkeley National Laboratory ha rilevato per il DOE nel dicembre 2024 che i data center hanno utilizzato il 4,4% dell’elettricità statunitense nel 2023 e potrebbero arrivare a utilizzarne dal 6,7% al 12% entro il 2028: è questo il divario che le turbine in loco colmano.
Medio Oriente e Africa detengono una quota del 6,0%
Medio Oriente e Africa crescono da USD 150,71 milioni a USD 2,06 miliardi, il 29,90% annuo, poiché Arabia Saudita ed Emirati Arabi Uniti (EAU) abbinano i campus IA a gas associato a basso costo.
L’Asia Pacifico detiene una quota del 3,0%
L’Asia Pacifico cresce da USD 75,36 milioni a USD 1,15 miliardi, il 31,28% annuo, trainata da Malesia, Giappone e India nella ripartizione per Paese di DC Market Insights, dove le pipeline di campus IA superano lo sviluppo di nuova trasmissione.
L’Europa detiene una quota del 2,0%
L’Europa cresce da USD 50,24 milioni a USD 572,78 milioni, il 27,55% annuo; l’Irlanda è in testa perché il suo regolatore chiede ai nuovi data center di portare una capacità di generazione pari alla loro domanda.
L’America Latina è la regione in più rapida crescita con il 36,71%
L’America Latina cresce da USD 25,12 milioni a USD 572,78 milioni, poiché Messico e Brasile ricorrono alle turbine a gas dove la trasmissione verso i nuovi campus è in ritardo.
Quali Paesi acquistano più turbine a gas per data center?
Gli Stati Uniti acquistano USD 2,14 miliardi di turbine a gas per data center nel 2025, l’85,0% del totale globale, e l’India è il grande Paese in più rapida crescita con il 36,71% annuo.
| Posizione | Paese | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 | Regione |
|---|---|---|---|---|---|
| 1 | Stati Uniti | 2.135,07 | 6.644,22 | 12,02% | Nord America |
| 2 | Canada | 75,36 | 458,22 | 19,78% | Nord America |
| 3 | Arabia Saudita | 75,36 | 916,44 | 28,38% | Medio Oriente e Africa |
| 4 | Emirati Arabi Uniti | 62,80 | 687,33 | 27,03% | Medio Oriente e Africa |
| 5 | Irlanda | 30,14 | 286,39 | 25,25% | Europa |
| 6 | Malesia | 20,09 | 229,11 | 27,56% | Asia Pacifico |
| 7 | Giappone | 15,07 | 229,11 | 31,28% | Asia Pacifico |
| 8 | Messico | 15,07 | 286,39 | 34,24% | America Latina |
| 9 | India | 12,56 | 286,39 | 36,71% | Asia Pacifico |
| 10 | Regno Unito | 10,05 | 137,47 | 29,90% | Europa |
| 11 | Australia | 10,05 | 171,83 | 32,83% | Asia Pacifico |
| 12 | Brasile | 7,54 | 171,83 | 36,70% | America Latina |
Gli Stati Uniti restano il primo acquirente fino al 2035, ma la loro quota scende dall’85,0% al 58,0% man mano che le connessioni alla rete recuperano terreno. L’India, con il 36,71% annuo, è il grande Paese in più rapida crescita perché la sua pipeline di campus IA parte da una base molto ridotta di turbine in loco, pari a USD 12,56 milioni nel 2025 (ripartizione DC Market Insights).
Come potrebbe cambiare la previsione 2035 per le turbine a gas per data center?
Il mercato 2035 varia da USD 8,30 miliardi a USD 14,26 miliardi attorno allo scenario base di USD 11,46 miliardi, a seconda di quanti MW verranno messi in servizio dopo il 2026 e a quale prezzo.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi dal 2027 |
|---|---|---|---|
| Basso | 8.304,56 | 12,70% | MW messi in servizio inferiori del 25%, prezzo inferiore del 5% |
| Base | 11.455,56 | 16,39% | Modello come descritto |
| Alto | 14.258,36 | 18,96% | MW messi in servizio superiori del 20%, prezzo superiore del 5% |
Lo scenario basso presuppone connessioni alla rete più rapide grazie alle nuove regole della FERC e del Texas; lo scenario alto presuppone un uso più diffuso degli impianti in isola in base alle linee guida dell’EPA di luglio 2026.
Quali sono le principali aziende di turbine a gas per data center?
GE Vernova è in testa con circa il 36% del valore 2025, e i primi cinque fornitori detengono circa il 76% (valutazione DC Market Insights basata su accordi nominativi con data center e ordini dichiarati).
- GE Vernova
- Siemens Energy
- Mitsubishi Power
- Solar Turbines (Caterpillar)
- Baker Hughes
- Ansaldo Energia
- Kawasaki Heavy Industries
- Doosan Enerbility
- Everllence
- Boom Supersonic
- ProEnergy
- Harbin Electric
- Dongfang Electric
- Capstone Green Energy
La stima di concentrazione di circa il 76% per GE Vernova (circa 36%), Siemens Energy (circa 14%), Mitsubishi Power (circa 10%), Solar Turbines (circa 9%) e Baker Hughes (circa 7%) riflette la loro quota degli accordi nominativi per turbine destinate ai data center. Siemens Energy ha registrato ordini record di Gas Services per EUR 9,97 miliardi nel terzo trimestre fiscale 2026, in crescita del 61,9% su base comparabile e comprensivi di grandi ordini legati ai data center, e ha indicato i data center come fattore di domanda quando ha comunicato un portafoglio ordini record di EUR 138 miliardi per l’esercizio 2025. Caterpillar ha dichiarato nell’agosto 2026 che le vendite di Power Generation sono cresciute del 29% a USD 3,10 miliardi nel secondo trimestre, con turbine e servizi correlati in crescita soprattutto nelle applicazioni per data center. Mitsubishi Heavy Industries ha concluso contratti per 31 grandi turbine a gas di tipo frame nei primi tre trimestri del suo esercizio 2025, 15 unità in più rispetto all’anno precedente.
Sviluppi recenti
Nove eventi datati del 2026 mostrano ordini di turbine, norme e annunci di progetti che si muovono insieme.
- Nel gennaio 2026 è entrata in vigore, il 15 gennaio, la norma definitiva dell’EPA per le turbine a combustione stazionarie, 40 CFR 60 subpart KKKKa (Fonte: Federal Register).
- Nel gennaio 2026 GE Vernova ha comunicato che il portafoglio ordini e le prenotazioni di slot di Gas Power sono cresciuti da 62 GW a 83 GW nel quarto trimestre 2025 (Fonte: GE Vernova).
- Nel febbraio 2026 Boom Supersonic ha dichiarato che Baker Hughes fornirà i generatori per 1,21 GW di turbine Superpower destinate a Crusoe (Fonte: Boom Supersonic).
- Nell’aprile 2026 l’IEA ha dichiarato che 15-27 GW di gas naturale in loco potrebbero alimentare i data center entro il 2030 (Fonte: IEA).
- Nel maggio 2026 Mitsubishi Power ha annunciato due unità M501JAC da circa 1.150 MW per l’alimentazione in loco di un data center nel Wyoming (Fonte: Mitsubishi Power).
- Nel luglio 2026 GE Vernova ha registrato ordini dal settore data center superiori a USD 5 miliardi nel primo semestre (Fonte: GE Vernova).
- Nel luglio 2026 l’EPA ha emanato linee guida autorizzative per gli impianti di generazione in isola (Fonte: EPA).
- Nell’agosto 2026 Siemens Energy ha registrato ordini record di Gas Services comprensivi di grandi ordini legati ai data center (Fonte: Siemens Energy).
- Nell’agosto 2026 Williams ha dichiarato che la prima fase del suo progetto energetico Socrates è stata completata nei tempi e nel budget previsti (Fonte: Williams).
Metodologia: come DC Market Insights dimensiona il mercato delle turbine a gas per data center
DC Market Insights dimensiona il mercato con un approccio bottom-up, moltiplicando i MW di turbine messi in servizio presso i data center per il prezzo installato per kW e aggiungendo il servizio per kW-anno sulla flotta esistente, ottenendo USD 2,51 miliardi nel 2025.
Il modello in cifre: capacità messa in servizio di 40 MW (2020), 1.300 MW (2025), 2.800 MW (2026), 4.200 MW (2030) e 4.700 MW (2035); prezzo installato di USD 1.250, USD 1.900, USD 2.050, USD 2.150 e USD 2.000 per kW negli stessi anni, suddiviso al 70% in apparecchiature a turbina e al 30% in EPC e installazione; servizio a USD 35 per kW-anno nel 2020, USD 45 nel 2025, USD 50 nel 2030 e USD 52 nel 2035 sulla flotta dell’anno precedente, che parte da 300 MW a fine 2019 e raggiunge 2.230 MW nel 2025, 21.730 MW nel 2030 e 44.230 MW nel 2035. Le quote per segmento, regione e Paese sono ripartizioni di DC Market Insights che sommano al totale in ogni anno.
Tre verifiche dei limiti mettono alla prova il risultato. Primo tetto: la flotta di 21.730 MW a fine 2030 comprende circa 14 GW di turbine in loco per alimentazione primaria e ponte, al di sotto dell’estremo inferiore dell’intervallo IEA di 15-27 GW di gas in loco entro il 2030, che include anche i motori alternativi. Secondo tetto: il picco di 4.700 MW messi in servizio nel 2035 equivale al 23,5% dei 20 GW di produzione annua di turbine a gas pianificati dalla sola GE Vernova. Soglia minima: i 3.877 MW di accordi nominativi per turbine del tracker Esclusiva DC equivalgono al 49% dei 7.900 MW messi in servizio dal 2025 al 2027. L’approccio completo è descritto nella pagina sulla metodologia di ricerca di DC Market Insights; il contesto di spesa più ampio è nei report sul mercato dei data center e sul mercato dell’accumulo di energia per data center.
Indice
- 01Introduzione
- 1.1Definizione del mercato
- 1.2Periodo storico, anno base e periodo di previsione
- 1.3Attributi del report
- 02Metodologia di ricerca
- 2.1Il modello dei MW messi in servizio in cifre
- 2.2Verifiche dei limiti: tetto IEA sul gas in loco, tetto produttivo di GE Vernova e soglia degli accordi nominativi
- 03Sintesi
- 3.1Quadro del mercato, 2025, 2026 e 2035
- 3.2Statistiche chiave del mercato
- 3.3Punti chiave
- 04Che cos'è una turbina a gas per data center?
- 4.1Incluso: turbine aeroderivative, frame e industriali, EPC e assistenza
- 4.2Escluso: motori alternativi, celle a combustibile, centrali delle utility e combustibile
- 4.3Come si combinano i segmenti
- 05Perché le stime del mercato delle turbine a gas per data center divergono?
- 5.1Centrali delle utility, motori e combustibile nelle definizioni più ampie
- 5.2Confronto del perimetro: cosa è incluso e cosa è escluso
- 5.3Acquirenti compresi nel perimetro
- 06Fattori trainanti del mercato
- 6.1Le regole di rete per i grandi carichi spingono i campus verso impianti propri
- 6.2Gli slot di produzione delle turbine sono prenotati con anni di anticipo
- 6.3Il gas in loco entra nelle prospettive energetiche ufficiali
- 07Tendenze del mercato
- 7.1Motori aeronautici riconvertiti in blocchi di potenza da 35 a 42 MW
- 7.2Le turbine frame di classe utility entrano nel perimetro del campus
- 7.3Gli impianti in isola ottengono un percorso autorizzativo più chiaro
- 08Vincoli del mercato
- 8.1Le unità aeroderivative costano per kW il doppio delle unità frame
- 8.2Si inaspriscono i limiti alle emissioni per le nuove turbine
- 09Opportunità di mercato
- 9.1Contratti di servizio su una flotta venti volte più grande
- 9.2Trasformare le unità ponte in impianti a ciclo combinato e predisposti per l'idrogeno
- 10Analisi dei prezzi: costo per kW delle turbine a gas per data center
- 10.1Prezzo installato e prezzo dei servizi, 2020-2035
- 10.2Riferimenti pubblici: costi EIA delle turbine a combustione
- 11Standard e regolamentazione
- 11.1EPA NSPS 40 CFR 60 Subpart KKKKa
- 11.2Executive Order 14318
- 11.3Texas Senate Bill 6
- 11.4Politica di connessione della CRU irlandese
- 11.5Sistema EU ETS e direttiva sui medi impianti di combustione
- 12Mercato delle turbine a gas per data center, per tipo di turbina
- 12.1Turbine a gas aeroderivative
- 12.2Turbine a gas heavy-duty di tipo frame
- 12.3Turbine a gas industriali e di piccola taglia
- 13Mercato delle turbine a gas per data center, per applicazione
- 13.1Alimentazione primaria per campus off-grid e in isola
- 13.2Alimentazione ponte fino alla connessione alla rete
- 13.3Impianti dedicati co-ubicati
- 14Mercato delle turbine a gas per data center, per configurazione dell'impianto
- 14.1Ciclo semplice
- 14.2Ciclo combinato
- 15Mercato delle turbine a gas per data center, per offerta
- 15.1Apparecchiature a turbina
- 15.2EPC e installazione
- 15.3Contratti di servizio di lungo termine
- 16Esclusiva DC: tracker degli accordi per turbine a gas in loco
- 16.1Cinque accordi nominativi per turbine, 3.877 MW
- 16.2Progetti esclusi e motivi
- 17Analisi regionale
- 17.1Nord America
- 17.2Medio Oriente e Africa
- 17.3Asia Pacifico
- 17.4Europa
- 17.5America Latina
- 18Analisi per Paese
- 18.1Stati Uniti
- 18.2Canada
- 18.3Arabia Saudita
- 18.4Emirati Arabi Uniti
- 18.5Irlanda
- 18.6Malesia
- 18.7Giappone
- 18.8Messico
- 18.9India
- 18.10Regno Unito
- 18.11Australia
- 18.12Brasile
- 19Scenari di previsione, 2035
- 19.1Scenario basso
- 19.2Scenario base
- 19.3Scenario alto
- 20Analisi competitiva
- 20.1GE Vernova
- 20.2Siemens Energy
- 20.3Mitsubishi Power
- 20.4Solar Turbines (Caterpillar)
- 20.5Baker Hughes
- 20.6Ansaldo Energia
- 20.7Kawasaki Heavy Industries
- 20.8Doosan Enerbility
- 20.9Everllence
- 20.10Boom Supersonic
- 20.11ProEnergy
- 20.12Harbin Electric
- 20.13Dongfang Electric
- 20.14Capstone Green Energy
- 21Sviluppi recenti
- 21.1Eventi datati, da gennaio ad agosto 2026
- Fig. 1Dimensione del mercato delle turbine a gas per data center, 2020-2035 (USD milioni)
- Tabella 1Attributi del report
- Tabella 2Confronto del perimetro
- Tabella 3Prezzo installato, prezzo dei servizi e capacità messa in servizio, 2020-2035
- Tabella 4Mercato per tipo di turbina, 2025 e 2035
- Tabella 5Mercato per applicazione, 2025 e 2035
- Tabella 6Mercato per configurazione dell'impianto, 2025 e 2035
- Tabella 7Mercato per offerta, 2025 e 2035
- Tabella 8Tracker degli accordi per turbine a gas in loco
- Tabella 9Primi 12 Paesi, 2025 e 2035
- Tabella 10Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 5,84 miliardi nel 2026, in crescita del 132,6% rispetto a USD 2,51 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 11,46 miliardi entro il 2035, con un CAGR del 16,39% dal 2025.
Del 16,39% annuo dal 2025 al 2035, dopo il 110,69% annuo dal 2020 al 2025, perché la capacità di turbine messa in servizio presso i data center sale da 1.300 MW nel 2025 a 4.700 MW nel 2035, man mano che i campus costruiscono una propria fonte di alimentazione.
Nel 2025 presso i data center sono stati messi in servizio 1.300 MW di turbine a gas, perché le connessioni alla rete per carichi superiori a 100 MW richiedono anni. Le turbine in loco consentono a un campus IA di entrare in funzione subito e di collegarsi alla rete in seguito.
Il 48,0% del valore 2025, pari a USD 1,21 miliardi, va alle turbine a gas aeroderivative, che si avviano in circa cinque minuti. Le turbine heavy-duty di tipo frame crescono più rapidamente, del 21,99% annuo, poiché i campus oltre 1 GW acquistano unità di classe utility.
Circa USD 1.900 per kW installato nel 2025, di cui il 70% per il pacchetto turbina e il 30% per EPC (stima DC Market Insights). L’EIA ipotizza USD 2.275 per kW per una turbina aeroderivativa e USD 1.158 per kW per un’unità frame, in dollari 2025.
Secondo l’IEA, entro il 2030 da 15 a 27 GW di gas naturale in loco potrebbero alimentare i data center, soprattutto negli Stati Uniti. DC Market Insights stima 21.730 MW di turbine a gas presso i data center alla fine del 2030.
L’88,0% del valore 2025, pari a USD 2,21 miliardi, è speso in Nord America. L’America Latina cresce più rapidamente, del 36,71% annuo, e l’India è il grande Paese in più rapida crescita con il 36,71% annuo.
Circa il 36% del valore 2025 è detenuto da GE Vernova, che ha registrato ordini dal settore data center superiori a USD 5 miliardi nel primo semestre 2026 (valutazione DC Market Insights). Seguono Siemens Energy, Mitsubishi Power, Solar Turbines e Baker Hughes.
Dal 15 gennaio 2026 le nuove turbine negli USA sono soggette ai limiti NOx della subpart KKKKa dell’EPA, e l’Executive Order 14318 accelera le autorizzazioni per i progetti oltre 100 MW. Gli impianti nell’UE con potenza termica superiore a 20 MW rientrano nel sistema EU ETS.
USD 5,84 miliardi nel 2026 è il dato di DC Market Insights per le turbine legate a un singolo campus di data center. Le stime che aggiungono centrali delle utility per il carico generale, motori alternativi o vendite di combustibile ed elettricità sono più elevate.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.