

要点
- NEXTDCは10月21日、M3メルボルン・キャンパス向けの送電網工事をJemenaが中断したことを受け、FY27の基礎EBITDA(Underlying EBITDA)予想を3億8,500万~4億1,000万豪ドルから2億4,500万~2億6,500万豪ドルに引き下げた。ロイターによると、株価は一時最大44%下落した。
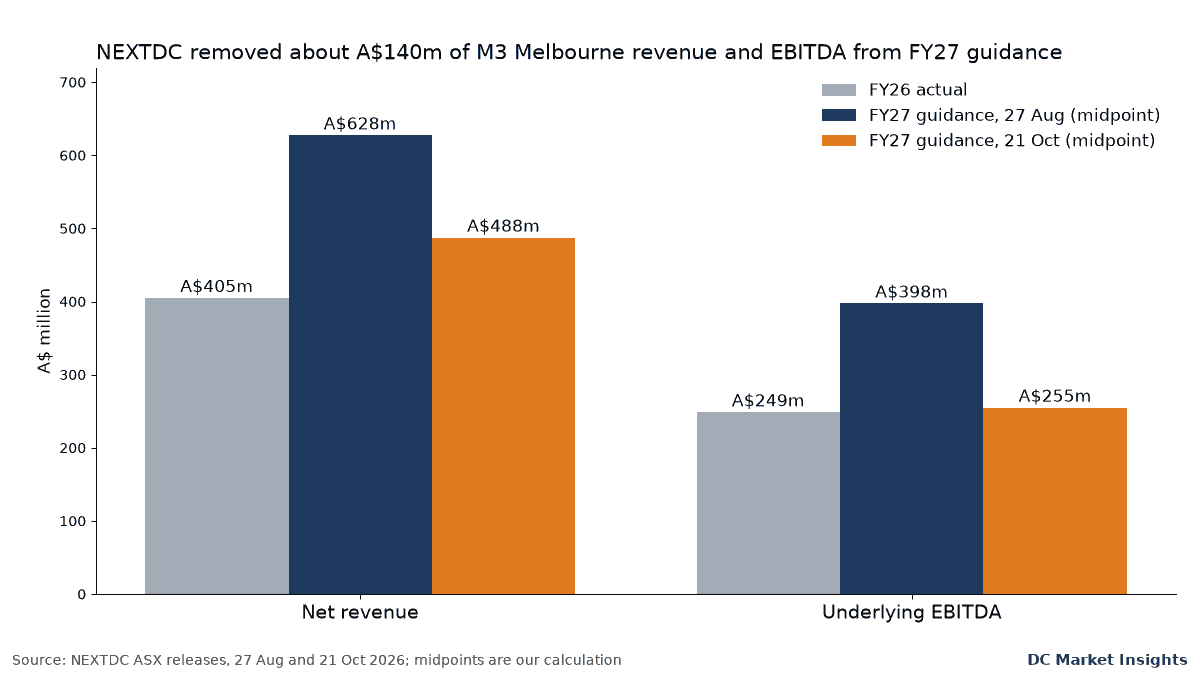
- M3の契約に由来する純収益約1億4,000万豪ドルと同額のEBITDAが予想から除外された。ドロップスルーは100%であり、数字を決めたのは需要ではなく電力である(NEXTDCの発表資料に基づく当社試算)。
- AirTrunkは計画していた15億米ドル規模のシンガポールREITのIPOを来年に延期し、募集利回りを5.5%から約6%に引き上げることを検討していた。The Starが伝えたブルームバーグの報道による。
- W.Mediaによると、AirTrunkはジョホールのデータセンターを、マレーシアの公務員年金基金KWAPを含む投資家グループに約20億米ドルの評価額で売却する寸前にある。この数字はロイターが当初の10億米ドルから訂正したものである。
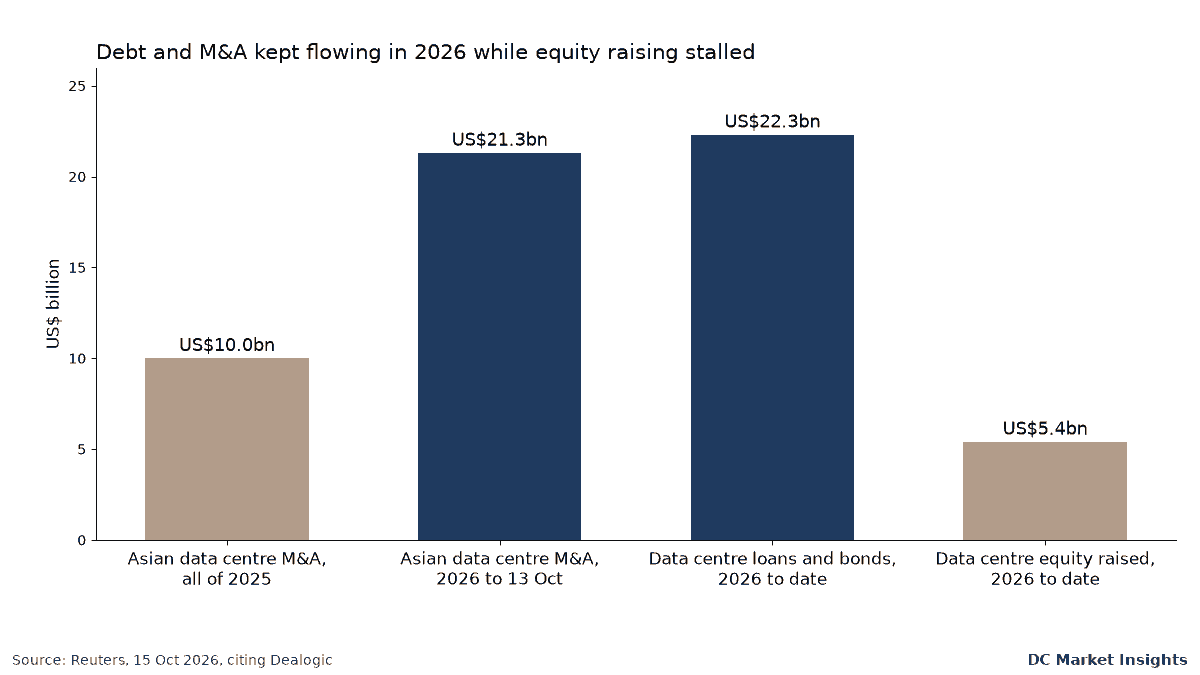
- 負債による資金流入は続いている。ロイターがDealogicのデータを引用して報じたところでは、2026年(10月13日まで)のアジアのデータセンターM&Aは213億米ドル、ローンと債券は223億米ドルに達した一方、株式による調達は54億米ドルにとどまった。
アジア太平洋地域の2大データセンター企業が、今週の市場に価格の目安を示した。Blackstone傘下のAirTrunkは15億米ドルの上場を取り下げ、代わりにマレーシアのキャンパスを年金基金に売却しようとしている。同地域最大の上場専業事業者であるNEXTDCは、メルボルンの送電線工事が止まったことで、1日の取引で時価総額の約5分の2を失った。
二つの案件を合わせて読むと、地域のあらゆる買い手が抱く問いへの答えが見えてくる。金利が高く、送電網への接続が遅れるなかで、1メガワットの価値はいくらなのか。答えは、契約済みで電力が確保された容量は依然として売れる一方、変電所や株式市場を待っている容量は評価が切り下げられている、というものである。次の確定日程は11月20日であり、NEXTDCは年次株主総会で設備投資の全面的な見直し結果を公表すると約束している。
何が起きたか:上場の取り下げ、売却の基本合意、業績予想の引き下げ
10月13日、ブルームバーグとウォール・ストリート・ジャーナルは、AirTrunkが約15億米ドルを調達し得たシンガポール不動産投資信託(REIT)の新規株式公開(IPO)を延期すると報じた。The Starの報道によると、AirTrunkは10月上旬に投資家の需要調査を始める予定だったが、現在は来年を目指している。同社は当初想定していた5.5%から約6%への募集利回りの引き上げを検討していた。シンガポールの主要REIT指数は7月下旬以降12%下落している。
その2日後、ロイターは、AirTrunkがジョホールのデータセンターを、マレーシアの公務員年金基金KWAPを含む投資家グループに売却する寸前にあると報じた。W.Mediaの報道によると、ロイターは当初評価額を約10億米ドルとしていたが、10月16日に約20億米ドルへ訂正した。BlackstoneとKWAPはコメントを控えた。売却される持分や対象キャンパスはいずれも開示されていない。
そして10月21日、豪州市場の取引開始前に、NEXTDCはFY27の業績見通しの修正を発表した。M3メルボルンに電力を供給する配電事業者Jemenaは、9月に66 kV送電線の増強工事の一部を中断し、2027年2月より前の再開は見込んでいないとNEXTDCに伝えた。NEXTDCは現在、M3への次の送電網供給増強をFY28中と見込んでおり、影響を受ける契約をFY27予想から除外した。
影響を受けるM3の契約は、その寄与を信頼性をもって見積もれるようになるまで、FY27予想から除外した。
NEXTDCを読み解く:変電所の遅れがもたらすコスト
今回の予想修正は異例なほど明快である。NEXTDCによると、8月の予想には影響を受けるM3の契約から純収益と基礎EBITDAがそれぞれ約1億4,000万豪ドル含まれており、その除外が下方修正の主因である。追加コストなしに計上される収益とは、すでに建設され支払いも済んだ容量からの収益である。言い換えれば、データホールは建設が進んでおり、欠けているのは電力である。
| NEXTDC FY27予想 | 2026年8月27日 | 2026年10月21日 | 中央値の変化 |
|---|---|---|---|
| 純収益 | 615~640百万豪ドル | 475~500百万豪ドル | -140百万豪ドル(-22%) |
| 基礎EBITDA | 385~410百万豪ドル | 245~265百万豪ドル | -142.5百万豪ドル(-36%) |
| 設備投資 | 5,250~5,750百万豪ドル | 4,500~5,000百万豪ドル | -750百万豪ドル(-13%~-14%) |
| 資本化利息控除前の設備投資(同一基準) | 5,250~5,750百万豪ドル | 約4,270~4,770百万豪ドル | 約-980百万豪ドル(-17%~-19%) |
| 参考:FY26実績 | 純収益405.0百万豪ドル、基礎EBITDA 248.8百万豪ドル | ||
出所:NEXTDCのASX発表、2026年8月27日(FY26決算)および2026年10月21日(M3 Melbourne Power Delay and Revised FY27 Guidance)。中央値の変化は当社試算。修正後の予想にはM3の契約に関するサービスレベル・クレジットの可能性は含まれておらず、NEXTDCはこれによりEBITDAが新たなレンジを下回る可能性があるとしている。
当社の試算では、三つの数字が、成長ストーリーのどれだけが送電線とともに動いたかを示している。8月時点で、NEXTDCのFY27 EBITDA予想の中央値はFY26比約60%の成長を意味していた。新たな中央値の2億5,500万豪ドルは約2.5%の成長にすぎない。純収益は引き続き約20%の成長が予想されている。M3以外の容量が課金開始へと移行し続けるためである。Techpartner Newsの報道によると、NEXTDCのFY26決算では受注残(フォワード・オーダーブック)が565.1 MWに達し、そのうち197 MWがFY27中に課金開始へ移行すると見込まれていた。
少なくとも現時点では、財務基盤は問題ではない。NEXTDCは9月30日時点で86億7,500万豪ドルの流動性を有しており、その内訳は現金12億7,500万豪ドル、未使用のシニア債務67億豪ドル、ハイブリッド・トランシェ7億豪ドルである。ギアリング比率60%以下、インタレスト・カバレッジ1.5倍以上という財務制限条項(コベナンツ)も遵守している。ただし発表資料は、シニア・ファシリティを全額引き出せるかどうかは新規契約の課金プロファイルに左右され、M3への送電網供給の遅れは「そうした変化になり得る」と警告している。同社はすべての新規開発プロジェクトと用地取得を保留とし、当面必要のない開発用地の売却を検討する。
株価下落の報道は情報源や時間帯によって異なる。44%(ロイター、ブルームバーグ)、ほぼ9年ぶりの安値となる42%(Investing.com)、約40%(ABC News、The Australian Financial Review)である。本稿では「最大44%」を用いる。
AirTrunkを読み解く:二つの出口、二つの価格
AirTrunkの二つの取引は、それぞれの買い手がいくら支払う用意があるかを示している。公開市場のREIT投資家はより高い利回りを求めた。募集利回りを5.5%から6%に引き上げることは、投資家が分配金1ドル当たりに支払う価格が約8%下がること、すなわち18.2倍ではなく16.7倍になることを意味する(当社試算)。15億米ドルの調達であれば、同じ買い手への分配金が年間約750万米ドル増える計算になる。
長期資金を持つプライベートの買い手は、依然として資金を投じている。AirTrunkは4月、マレーシアのプラットフォームがジョホールの4キャンパスで700 MWを超え、投資総額は約270億リンギット(68億米ドル)になると発表した。既存の2キャンパスJHB1とJHB2はITロードで合計420 MWを超え、「ほぼ100%契約済み」であるという。
| ジョホール案件の解釈 | 容量ベース | MW当たりの暗示価値 |
|---|---|---|
| 契約済みの2キャンパス(JHB1とJHB2)で20億米ドル | >420 MW | 最大約480万米ドル |
| 4キャンパスの全プラットフォームで20億米ドル | >700 MW | 最大約290万米ドル |
| 参考:AirTrunkのマレーシアでの投資コミットメント | >700 MW | 投資額約970万米ドル |
報じられた約20億米ドルの評価額(W.Mediaが伝えたロイター報道、2026年10月16日)と、AirTrunkの容量および投資額の数値(2026年4月30日)に基づく当社試算。報道ではどのキャンパスのどれだけの持分が売却されるのか、また20億米ドルが株式価値か企業価値かは示されていないため、これらは価格ではなく範囲である。ロイターの最初の報道では約10億米ドルとされていた。
重要なのは表の下2行の差である。報じられた評価額がプラットフォーム全体を対象とするなら、買い手はAirTrunkが投じると約束した額を大きく下回る価格を支払うことになる。契約済みのJHB1とJHB2のみが対象であれば、契約済み1メガワット当たりの価格はより堅調に見える。条件が開示されるまでの間、この案件が示しているのは、プライベート資本は契約済みで電力供給済みの容量を求めていること、そして流動性を必要とする売り手は公開市場ではなく、辛抱強い国内の買い手からそれを得ようとすること、である。
Bisnowの報道によると、BlackstoneとCPP Investmentsは2024年に約160億米ドルの取引でAirTrunkを買収した。当時同社は20のハイパースケール・キャンパスで3 GWを超える稼働中および計画中の容量を有していた。より良いREITの上場機会を待ちながらジョホールを確定価格で資金化するのは、上場による出口が閉ざされているときのプライベート・エクイティの典型的な手法である。
より広いパターン:負債は開き、株式は閉ざされている
今週の案件は、地域全体の二極化に当てはまる。ロイターは10月15日、Dealogicのデータを引用し、2026年のアジアのデータセンターM&Aが213億米ドルに達し、2025年通年の100億米ドルの2倍を超えたこと、またセクター向けのシンジケートローンと債券が合計223億米ドルに上ったことを報じた。ロイターの分析によると、株式による調達は54億米ドルにとどまり、前年比4.6%減であった。新規株式1ドルに対して負債が約4ドルという計算になる(当社試算)。
頓挫した上場には共通の特徴がある。規模が大きく、新設または成長段階にあり、9月の米金利上昇前に価格設定されていたことである。Bisnowによると、Nvidiaが出資するFirmusは豪州で2番目の規模となるはずだった50億米ドルの調達を目指していたが取り下げた。フィリピンのデータセンターREITであるVitroはIPOを2027年に延期し、SoftBankが出資するSB Energyも計画していた上場を延期した。成立した案件は、契約と銀行に裏付けられている。The Starの報道によると、DayOneは10月13日、7つの金融機関からジョホール向けに150億リンギットの融資を追加した。内訳は24億米ドルのオフショア・タームローンと55億リンギットのイスラム金融ファシリティであり、ジョホール向けの融資総額は300億リンギットとなった。EdgePropの報道によると、DayOneは10月6日にNasdaqでのIPOを申請した。
議論は「何としても成長を」から、質への格段に鋭い注目へと移った
すべてを剥ぎ取ってみると、本質的な資産価値は存在しないかもしれない。
誰が得をし、誰が負担するのか
辛抱強い国内資本。KWAPのような年金基金は、上場の機会を待ちたくない売り手から、契約済みのハイパースケール容量を購入できる。DC Market Insightsのデータによると、マレーシアでは64施設を追跡しており、稼働中が1,205.5 MW、建設中が1,103.2 MW、計画中が1,658 MWである。AirTrunkのジョホール4キャンパスは700 MW超で、追跡対象容量全体の約18%に相当する(当社試算)。
銀行。7つの金融機関が1週間でDayOneに対して150億リンギットの新たなエクスポージャーを引き受けた。株式が不足する市場では貸し手が条件を決め、融資の裏付けとなるのは契約済みの課金である。NEXTDC自身のコベナンツ・テストは、24か月以内に課金開始が見込まれる契約の年換算EBITDAを算入しており、そのため電力の遅れが財務基盤にまで及び得る。
M3の顧客。NEXTDCによると、同社の契約では、容量の引き渡しが遅れた場合や十分に電力が供給されない場合にサービスレベル・クレジットが発生し、場合によっては顧客に解約権が与えられる。NEXTDCは不可抗力による免責が適用されるかを精査している。修正後の予想にはクレジットは一切含まれていない。
上場事業者と成長株式。これらはより高い資本コストを負担する。NEXTDCによる同一基準で9億8,000万豪ドルの設備投資削減と、用地・開発の凍結は、FY27に豪州で新設される容量が8月時点の計画より少なくなることを意味する。
電力の問題は豪州だけのものではない。当社が10月19日に報じたとおり、マレーシアは今月、データセンターに予約した電力と自らの送電網増強の費用を負担させる方向に動いた。10月20日に取り上げた豪州地方部の3.1 GWのAIキャンパス計画も、新たな系統接続に依存している。
事業者、投資家、ベンダーにとっての意味
上記の案件に基づく当社の見解:
- メガワットだけでなく、電力供給の時期に値段を付けよ。M3では、一つの配電事業者による66 kV工事の中断で、1億4,000万豪ドルのEBITDAが1年分押し出された。送電網のマイルストーンは、それぞれの担当者、許認可、代替期日とともに個別に精査すべきである。
- 契約の遅延条項を読め。サービスレベル・クレジットと解約権は、電力会社の遅れを事業者の損失に変える。顧客は受け取るべきものを確認し、事業者は不可抗力条項の適用範囲を確認すべきである。
- 金利が落ち着くまでは、上場は減り、プライベートでの売却が増えると見込め。今年の株式調達が54億米ドルであるのに対し負債は223億米ドルであり、AirTrunkのような売り手は今後も年金基金やインフラファンドに目を向けるだろう。利回り0.5ポイントの変動は価値の約8%に相当する。
- ジョホールの数字は単一の値ではなく範囲として使え。条件が開示されるまで、報じられた案件は契約済み1 MW当たり最大約480万米ドル、全プラットフォームでは1 MW当たり最大290万米ドルを示唆する。いずれもまだ比較対象(コンパラブル)とはならない。
- ベンダーは11月20日のNEXTDCのリストに注目せよ。同一基準で約9億8,000万豪ドルの設備投資削減は、豪州の機器発注の一部が先送りされることを意味する。契約済みの近い時期のデータホールが引き続き優先される。
これらの案件が関わる市場規模については、当社のオーストラリア・データセンター・インフラ市場レポート、マレーシア・データセンター熱管理市場レポート、AIデータセンター市場レポートを参照されたい。案件データとバリュエーションのベンチマークはディール・トラッカーおよびデータセンター取引コンプスのページに、マレーシアの規制はマレーシアの電力・政策ページに掲載している。
今後の注目点
- 2026年11月3日:NEXTDCによると、ビクトリア州政府が選挙管理内閣(ケアテイカー)期間に入る。M3ステージ6および7(申請番号PA2604231)の計画決定は2027年より前には見込まれていない。
- 2026年11月20日:NEXTDCの年次株主総会。取締役会は設備投資見直しの結果を発表し、M3に関する追加情報を提供すると約束している。
- 2026年11月28日:ビクトリア州議会選挙。
- 2026年後半:報道どおりに案件が成立した場合、AirTrunkによるKWAP主導グループへのジョホール売却の署名と条件。またDayOneのNasdaq IPOに関する続報。
- 2027年初め:延期されたシンガポールREITについてAirTrunkが目指す時期。2027年2月はJemenaがM3の工事再開を見込む最も早い時期である。NEXTDCの半期決算ではM3に関する公正価値の変動が明らかになる。
よくある質問
NEXTDCの株価はなぜ44%下落したのか?
NEXTDCは10月21日、FY27の基礎EBITDA予想を3億8,500万~4億1,000万豪ドルから2億4,500万~2億6,500万豪ドルに引き下げた。Jemenaが送電網工事を中断したため、M3メルボルンの契約に由来する約1億4,000万豪ドルが除外された。次の供給増強は現在FY28と見込まれている。
AirTrunkはなぜシンガポールREITのIPOを延期したのか?
約15億米ドル規模の上場は、米金利の上昇とAI関連株の売りを受けて需要が弱まった。ブルームバーグによると、AirTrunkは募集利回りを5.5%から約6%に引き上げることを検討し、現在は来年を目指している。
AirTrunkのジョホール事業の価値はどれくらいか?
ロイターが当初の10億米ドルから訂正したところでは、KWAPを含む投資家への売却で約20億米ドルである。AirTrunkのマレーシアのプラットフォームは700 MWを超える予定であり、売却対象によって1 MW当たり最大290万~480万米ドルとなる。
アジアのデータセンターには今も資金が流入しているのか?
流入しているが、主に負債とM&Aによるものである。ロイターがDealogicのデータを引用して報じたところでは、2026年(10月13日まで)のアジアのデータセンターM&Aは213億米ドル、ローンと債券は223億米ドルに達したが、株式による調達は54億米ドルにとどまった。
出所
- NEXTDC, “M3 Melbourne Power Delay and Revised FY27 Guidance”, ASX release, 21 Oct 2026 (as published via The Motley Fool Australia). リンク
- NEXTDC, FY26 results, ASX release, 27 Aug 2026. リンク
- AirTrunk, “AirTrunk doubles down in Malaysia with two new hyperscale campuses in Johor Bahru”, 30 Apr 2026. リンク
- Reuters, “Market selloff, rising rates test AI data centre deal boom”, 15 Oct 2026 (via Kitco). リンク
- W.Media, “AirTrunk nears deal to sell its Johor data centers”, 16 Oct 2026. リンク
- The Star (Bloomberg), “AirTrunk puts Singapore REIT listing on hold amid volatility”, 14 Oct 2026. リンク
- Bisnow, “Blackstone-Backed Data Center Firm AirTrunk Reportedly Delaying $1.5B IPO”, 13 Oct 2026. リンク
- The Motley Fool Australia, “NEXTDC slashes FY27 guidance after M3 Melbourne power delay”, 21 Oct 2026. リンク
- Techpartner News, “NEXTDC’s FY26 become largest contracting year in company history”, Aug 2026. リンク
- The Star, “S’pore DC developer gets US$3.67bil boost”, 14 Oct 2026. リンク
- EdgeProp, “DayOne secures RM15b multicurrency financing for data centres in Johor”, 13 Oct 2026. リンク
- DC Market Insightsデータ、マレーシア国別データ(64施設、AirTrunk 4拠点)、2026年10月21日。リンク