
Mercato dei data center per media e intrattenimento: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
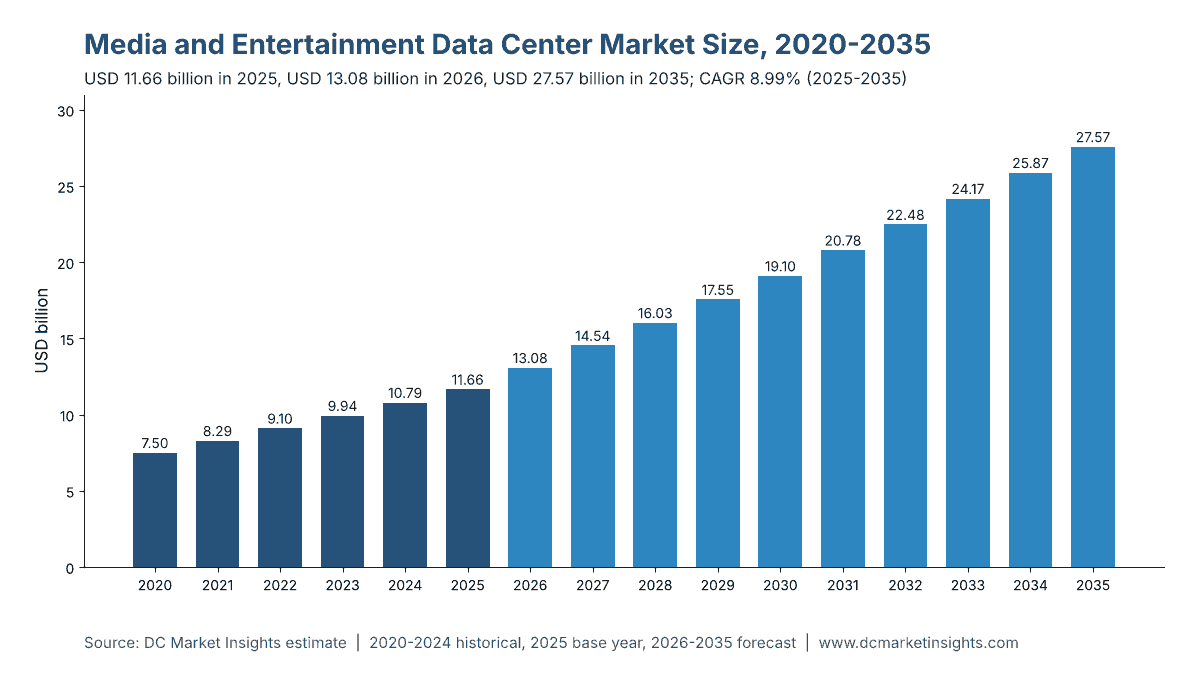
Nel 2025 il valore del Mercato dei data center per media e intrattenimento era pari a USD 11.66 miliardi; si prevede che raggiunga USD 27.57 miliardi entro il 2035, con un CAGR del 8.99%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 29 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Perché le stime di mercato differiscono
- 05Fattori di crescita del mercato
- 06Tendenze di mercato
- 07Sfide e vincoli di mercato
- 08Opportunità di mercato
- 09Analisi dei prezzi
- 10Standard e regolamentazione
- 18capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il Mercato dei data center per media e intrattenimento vale USD 13,08 miliardi nel 2026 e si prevede che raggiunga USD 27,57 miliardi entro il 2035, rispetto a USD 11,66 miliardi nel 2025, con un CAGR dell’8,99% dal 2025 al 2035 (stima DC Market Insights). Ciò che distingue la spesa in questo mercato è la ripartizione tra proprietà e noleggio nei due maggiori gruppi di acquirenti: Roblox gestisce oltre 150.000 server in 25 data center regionali amministrati direttamente (relazione annuale di Roblox sul modulo 10-K, febbraio 2026), mentre Netflix esegue la stragrande maggioranza della propria elaborazione su Amazon Web Services (AWS) e distribuisce i video dalle proprie cache Open Connect (relazione annuale di Netflix sul modulo 10-K, gennaio 2026). Questa ripartizione destina il 49,7% della spesa 2025, USD 5,79 miliardi, a fatture di cloud pubblico anziché a sale di proprietà. Il valore 2025 si basa su 2.300 megawatt (MW) di carico di tecnologia dell’informazione (IT) utilizzato dalle aziende media x USD 5,07 milioni di spesa annua per MW = USD 11,66 miliardi. IA e raccomandazione è il carico di lavoro in più rapida crescita, al 19,98% annuo, perché studi, servizi di streaming e piattaforme di gioco eseguono ormai inferenza su ogni titolo e ogni sessione; l’Asia Pacifico è la regione più dinamica al 10,99%, trainata dalle piattaforme di gioco in Cina, Corea del Sud e India.
Statistiche chiave: quanto vale il Mercato dei data center per media e intrattenimento nel 2026?
DC Market Insights stima la spesa in data center per media e intrattenimento in USD 13,08 miliardi nel 2026, il 12,14% in più rispetto al 2025, perché le piattaforme di gioco aggiungono server per picchi record di giocatori e i servizi di streaming aggiungono inferenza IA alle fatture cloud.
- Dimensione del mercato dei data center per media e intrattenimento 2025: USD 11,66 miliardi
- Dimensione del mercato 2026: USD 13,08 miliardi
- Dimensione del mercato 2030: USD 19,10 miliardi
- Dimensione del mercato 2035: USD 27,57 miliardi
- CAGR 2025-2035: 8,99% (scenario basso 7,13%, scenario alto 10,49%)
- Componente principale: servizi di infrastruttura cloud, USD 5,79 miliardi ovvero il 49,7% del valore 2025
- Carico di lavoro in più rapida crescita: IA e raccomandazione, 19,98% annuo fino a USD 10,73 miliardi entro il 2035
- Utente finale principale: videogiochi e intrattenimento interattivo, USD 3,62 miliardi nel 2025; in più rapida crescita: produzione cinematografica e televisiva ed effetti visivi (VFX) all’11,88%
- Regione leader: Nord America, USD 4,55 miliardi ovvero il 39,0% del valore 2025; regione in più rapida crescita: Asia Pacifico al 10,99%
- Paese principale: Stati Uniti, USD 3,85 miliardi nel 2025; grande paese in più rapida crescita: India al 14,70%
- Leader di mercato: Amazon Web Services, Google Cloud e Microsoft Azure nella capacità ospitata, con Dell Technologies, Hewlett Packard Enterprise, Supermicro e NVIDIA nei server di proprietà (valutazione DC Market Insights)
Sintesi: dimensione del Mercato dei data center per media e intrattenimento, 2020-2035
Il Mercato globale dei data center per media e intrattenimento era valutato USD 7,50 miliardi nel 2020, ha raggiunto USD 11,66 miliardi nel 2025 e si prevede che raggiunga USD 27,57 miliardi entro il 2035, con un CAGR dell’8,99% nel periodo di previsione. La crescita è stata del 9,23% annuo dal 2020 al 2025, quando i servizi di streaming sono arrivati a centinaia di milioni di abbonati e le piattaforme di gioco sono passate al gioco sempre online; dal 2025 il mix si sposta verso la capacità GPU, che costa circa 2,5 volte di più per MW-anno rispetto ai server convenzionali.
| Attributo | Valore |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 11,66 miliardi |
| Dimensione del mercato 2026 | USD 13,08 miliardi |
| CAGR 2025-2035 | 8,99% |
| Dimensione del mercato 2035 | USD 27,57 miliardi |
| Segmenti coperti | Componente, modello di implementazione, carico di lavoro, utente finale, regione, 12 paesi |
I data center di proprietà delle aziende media crescono solo del 6,32% annuo fino a USD 7,28 miliardi nel 2035, mentre la spesa in cloud pubblico sale a USD 15,64 miliardi e la colocation a USD 4,65 miliardi. Il grafico mostra la serie DC Market Insights anno per anno.
Quali data center rientrano nel mercato media e intrattenimento?
USD 11,66 miliardi nel 2025: la capacità di data center che servizi di streaming, emittenti, studi cinematografici e televisivi, società di VFX e animazione, editori e piattaforme di videogiochi, servizi musicali ed editori possiedono, collocano in colocation o noleggiano da fornitori cloud per gestire i propri servizi.
Inclusi: l’infrastruttura di cloud pubblico pagata dalle aziende media (USD 5,79 miliardi); server, storage e rete nei siti di proprietà e in colocation (USD 4,20 miliardi); canoni di colocation e di hosting edge (USD 839,04 milioni); apparecchiature di alimentazione e raffreddamento nei siti di proprietà (USD 529,00 milioni); e costruzione e allestimento (USD 299,00 milioni). Rientrano tutte le cache di distribuzione dei contenuti installate nelle reti dei fornitori di servizi internet (ISP), i server di gioco, le render farm, i sistemi di playout e transcodifica, i motori di raccomandazione e l’IT aziendale.
Esclusi: social network e piattaforme di ricerca i cui servizi video risiedono all’interno di flotte hyperscale, tecnologia pubblicitaria, proiezione cinematografica e set-top box, dispositivi di consumo, le reti di telecomunicazione che trasportano il traffico e la spesa di produzione dei contenuti che non riguarda l’elaborazione.
Come si combinano i segmenti: ogni ripartizione (componente, modello di implementazione, carico di lavoro, utente finale, regione) somma a USD 11,66 miliardi nel 2025 e USD 27,57 miliardi nel 2035. Il modello conta 2.300 MW in uso nel 2025: 1.058 MW di proprietà, 368 MW in colocation e 874 MW nel cloud pubblico, di cui 161 MW di capacità GPU e 506 MW in siti edge vicini a spettatori e giocatori.
Perché le stime del Mercato dei data center per media e intrattenimento differiscono?
I dati pubblicati differiscono di diverse volte perché alcuni studi aggiungono le flotte video hyperscale di social network e piattaforme di ricerca; il valore DC Market Insights di USD 13,08 miliardi nel 2026 copre solo l’elaborazione propria delle aziende media.
Le definizioni più ampie aggiungono tre elementi. Primo, la capacità video di piattaforme come YouTube all’interno della flotta di Google o delle app di video brevi all’interno dei social network, che moltiplicherebbe il totale perché quelle flotte sono costruite per attività pubblicitarie. Secondo, la capacità di rete di distribuzione dei contenuti (CDN) che fornitori come Akamai vendono a tutti i settori, non solo ai media. Terzo, la spesa tecnologica complessiva dei media, comprese licenze software, telecamere e apparecchiature di trasmissione. Alcuni studi contano anche le piattaforme IPTV delle telecomunicazioni, che DC Market Insights colloca nel report Mercato dei data center per le telecomunicazioni. Piccoli e medi editori, emittenti regionali e studi di videogiochi indipendenti rientrano nel perimetro, soprattutto tramite la spesa cloud.
| Elemento | Nella stima DC Market Insights | Motivo |
|---|---|---|
| Capacità di cloud pubblico noleggiata dalle aziende media | Sì, USD 5,79 miliardi (2025) | Capacità pagata dall’azienda |
| Server, storage e rete in siti di proprietà o in colocation | Sì, USD 4,20 miliardi | Capacità acquistata e gestita dall’azienda |
| Colocation, alimentazione, raffreddamento e costruzione | Sì, USD 1,67 miliardi | Livello infrastrutturale di tale capacità |
| Flotte video di social network e piattaforme di ricerca | No | Costruite per attività pubblicitarie |
| Capacità CDN venduta a tutti i settori | No, salvo se gestita da un’azienda media | Appartiene ai servizi di rete |
| Apparecchiature di trasmissione, telecamere, licenze software | No | Non è capacità di data center |
Fattori di crescita: perché le aziende media acquistano più capacità di data center?
Tre fattori portano la spesa da USD 11,66 miliardi nel 2025 a USD 19,10 miliardi nel 2030: i picchi delle piattaforme di gioco, la scala dello streaming con il relativo traffico di distribuzione e l’inferenza IA su contenuti e sessioni.
Roblox raddoppia i picchi di giocatori e aggiunge USD 186,3 milioni di costi infrastrutturali
I giocatori simultanei di picco di Roblox sono passati da 13,9 milioni ad aprile 2025 a 30,6 milioni a giugno 2025 (Roblox, giugno 2025), e l’azienda pianifica la capacità dei server con circa due anni di anticipo. Le spese per infrastruttura, fiducia e sicurezza sono aumentate del 26% a USD 1,15 miliardi nel 2025, di cui USD 186,3 milioni dell’aumento dovuti a data center e infrastruttura tecnica, e la spesa per immobili e attrezzature è salita da USD 179,6 milioni a USD 441,0 milioni (Roblox, febbraio 2026). DC Market Insights stima i server di gioco e i servizi live in USD 2,68 miliardi nel 2025.
325 milioni di abbonamenti Netflix e 56 Tbit/s di traffico degli ISP francesi
Netflix ha superato 325 milioni di abbonamenti a pagamento e USD 45,2 miliardi di ricavi nel 2025 (Netflix, gennaio 2026). Il carico di distribuzione segue la visione: il traffico in entrata verso i quattro principali ISP francesi ha raggiunto 56 terabit al secondo (Tbit/s) alla fine del 2025, rispetto a 50,8 Tbit/s, e la sola Netflix ne ha trasportato l’11,6% (Arcep, luglio 2026). L’Unione internazionale delle telecomunicazioni (ITU) stima 7,3 zettabyte di traffico fisso e 1,5 zettabyte di traffico mobile a livello mondiale nel 2025 (ITU, ottobre 2025). Nel modello DC Market Insights la distribuzione dei contenuti e il caching edge raggiungono USD 2,58 miliardi nel 2025.
400 modelli IA di Roblox mostrano l’inferenza entrare in ogni sessione
Roblox gestisce oltre 400 modelli IA con più di 1,5 milioni di inferenze al secondo su unità di elaborazione grafica (GPU) on-premise e in cloud pubblico (Roblox, maggio 2026), per sicurezza, traduzione e raccomandazioni. I servizi di streaming usano lo stesso schema per ranking, immagini di copertina e targeting pubblicitario. La spesa per IA e raccomandazione sale da USD 1,74 miliardi nel 2025 a USD 10,73 miliardi nel 2035, e la capacità GPU da 161 MW a 1.157 MW.
Tendenze di mercato: come stanno cambiando i luoghi di elaborazione delle aziende media?
Le aziende media noleggiano di più e possiedono di meno: il cloud pubblico cresce del 10,44% annuo, mentre i siti di proprietà crescono del 6,32%.
Spotify, Weta FX e Netflix mostrano il modello interamente cloud
Spotify ha chiuso il primo dei suoi quattro data center a dicembre 2017 e i restanti nel 2018 (Spotify, dicembre 2019), e ora si affida a Google Cloud Platform per la stragrande maggioranza del proprio storage primario (Spotify, febbraio 2026). Weta Digital, oggi Weta FX, ha trasferito su AWS la maggior parte del proprio IT, compreso il rendering, nel 2020 (Weta FX, settembre 2020). Netflix mantiene l’elaborazione su AWS ma possiede le proprie cache di distribuzione. Queste scelte spiegano perché i servizi di infrastruttura cloud rappresentano il 49,7% del valore 2025.
Le emittenti spostano il playout su IP e cluster condivisi
SMPTE ST 2110 ha sostituito il cablaggio SDI (serial digital interface) con reti IP gestite per il video live (SMPTE), e l’architettura di riferimento Dynamic Media Facility dell’Unione europea di radiodiffusione (EBU), versione 2.0 di aprile 2026, esegue le funzioni media su host generici in cluster di data center condivisi o nel cloud (EBU, aprile 2026). L’elaborazione media e il playout crescono comunque solo del 3,10% annuo perché i cluster condivisi richiedono meno server rispetto alle catene dedicate.
Il cloud gaming aggiunge regioni GPU
Xbox Cloud Gaming ha raggiunto 29 paesi con il lancio in India a novembre 2025, e le ore di cloud gaming sono aumentate del 45% su base annua (Microsoft, novembre 2025). A novembre 2025 NVIDIA aveva quasi completato il passaggio di GeForce NOW a server di classe RTX 5080, con Stoccolma come ultima regione (NVIDIA, novembre 2025). Ogni regione è una sala GPU vicina ai giocatori, il che mantiene i siti edge al 22% dei MW media nel 2025 e al 27% entro il 2035.
Sfide e vincoli di mercato: cosa frena la spesa in data center per i media?
Due limiti mantengono la crescita all’8,99% annuo: budget della TV lineare stagnanti e obblighi di rendicontazione energetica sui siti europei.
Nel Regno Unito la visione della TV tradizionale cala del 4% annuo
Nel 2024 gli spettatori britannici hanno guardato 4 ore e 30 minuti al giorno di TV e video a casa; la TV tradizionale ne deteneva ancora il 56%, ma la sua visione è calata del 4% a 2 ore e 24 minuti (Ofcom Media Nations, luglio 2025). Le emittenti tagliano i budget di playout e distribuzione man mano che la visione si sposta verso lo streaming, per cui trasmissione e pay-TV crescono solo del 4,66% annuo e la loro quota scende dal 15% nel 2025 al 10% nel 2035.
La rendicontazione energetica UE aggiunge costi ai siti di proprietà
I data center europei hanno consumato 68 terawattora (TWh) nel 2024 e si prevede che ne consumino 114 TWh, il 3,2% della domanda elettrica dell’UE, entro il 2030, secondo la bozza di sistema di rating della Commissione europea di settembre 2026, che prevede le etichette a partire dal 15 agosto 2027 (Commissione europea, settembre 2026). Le aziende media con siti di proprietà da 500 kW o più devono comunicare ogni anno dati su energia e acqua, il che orienta la nuova capacità verso cloud e colocation; la spesa elettrica e meccanica nei siti di proprietà cresce solo del 4,37% annuo.
Opportunità di mercato: dove nasce la nuova domanda di elaborazione dei media?
I due maggiori nuovi bacini sono la capacità GPU per IA e rendering e la capacità edge per giochi e distribuzione; IA e rendering da soli valgono USD 12,58 miliardi nel 2035.
Rendering GPU e produzione virtuale
Industrial Light and Magic (ILM) gestisce cinque volumi LED StageCraft permanenti, tre a Los Angeles, uno a Pinewood a Londra e uno a Vancouver (ILM, novembre 2021), e ogni volume esegue il rendering delle scene in tempo reale su cluster GPU. La produzione cinematografica e televisiva e i VFX sono l’utente finale in più rapida crescita all’11,88% annuo, da USD 1,17 miliardi nel 2025 a USD 3,58 miliardi nel 2035.
Siti edge per giochi e distribuzione
Nel modello DC Market Insights la capacità edge dei media cresce da 506 MW nel 2025 a circa 1.202 MW nel 2035, poiché piattaforme di gioco come Roblox, che gestisce 24 data center edge più due siti core (Roblox, giugno 2025), collocano i server a pochi millisecondi dai giocatori. L’hardware per questi siti si sovrappone al report Mercato dei server edge.
Quanto spende un’azienda media per MW di capacità di data center?
USD 5,07 milioni per MW in uso nel 2025, secondo le stime DC Market Insights, in aumento a USD 6,20 milioni entro il 2035 perché capacità GPU e fatture cloud fanno salire la spesa per MW.
| Anno | Carico IT in uso (MW) | Spesa totale per MW | Tariffa cloud, convenzionale (USD per kW-mese) | Tariffa colocation (USD per kW-mese) |
|---|---|---|---|---|
| 2020 | 1.750 | USD 4,29 milioni | USD 526 | USD 181 |
| 2025 | 2.300 | USD 5,07 milioni | USD 500 | USD 190 |
| 2030 | 3.250 | USD 5,88 milioni | USD 475 | USD 200 |
| 2035 | 4.450 | USD 6,20 milioni | USD 452 | USD 210 |
Riferimenti pubblici: nel 2025 Roblox ha speso USD 441,0 milioni in immobili e attrezzature e Netflix USD 688,2 milioni (documenti 10-K delle società, 2026). Nel modello DC Market Insights un’azienda media paga nel 2025 circa USD 500 per kW-mese per la capacità cloud convenzionale e USD 1.250 per la capacità GPU, contro USD 190 per spazio ed energia in colocation, motivo per cui le aziende con carichi stabili, come Roblox, li mantengono in sale di proprietà.
Quali norme e standard influenzano i data center dei media?
Almeno sette norme e standard nominati determinano dove le aziende media collocano e come gestiscono la propria elaborazione, sull’intera spesa 2025 di USD 11,66 miliardi.
- Data Act dell’UE, Regulation (EU) 2023/2854: si applica dal 12 settembre 2025; le tariffe di passaggio tra fornitori cloud sono abolite tre anni dopo l’entrata in vigore, da gennaio 2027 (Fonte: Unione europea)
- Regolamento delegato della Commissione (EU) 2024/1364: i data center da 500 kW e oltre comunicano indicatori su energia e acqua, la prima volta entro il 15 settembre 2024, poi ogni 15 maggio (Fonte: Commissione europea)
- Sistema di rating UE dei data center, bozza C(2026) 3472: etichette previste entro il 15 agosto 2027 (Fonte: Commissione europea)
- AI Act dell’UE: gli obblighi per i modelli di IA per finalità generali, compresa una politica sul diritto d’autore, si applicano dal 2 agosto 2025 (Fonte: Commissione europea)
- SMPTE ST 2110: media professionali su reti IP gestite (Fonte: Society of Motion Picture and Television Engineers)
- EBU Dynamic Media Facility Reference Architecture v2.0, aprile 2026 (Fonte: Unione europea di radiodiffusione)
- Proposta FCC NextGen TV (ATSC 3.0) di ottobre 2025 per eliminare l’obbligo di simulcast ATSC 1.0 (Fonte: Federal Communications Commission)
Segmentazione del Mercato dei data center per media e intrattenimento: quale segmento spende di più?
La componente principale sono i servizi di infrastruttura cloud con USD 5,79 miliardi nel 2025, videogiochi e intrattenimento interattivo il principale utente finale con USD 3,62 miliardi, e server di gioco e servizi live il principale carico di lavoro con USD 2,68 miliardi.
Per componente
I servizi di infrastruttura cloud detengono il 49,7% del valore 2025 e crescono più rapidamente, al 10,44% annuo.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Servizi di infrastruttura cloud | USD 5.794,62 milioni | 49,7% | USD 15.640,06 milioni | 10,44% |
| Hardware IT | USD 4.200,28 milioni | 36,0% | USD 8.749,40 milioni | 7,61% |
| Servizi di colocation | USD 839,04 milioni | 7,2% | USD 1.793,20 milioni | 7,89% |
| Infrastruttura elettrica e meccanica | USD 529,00 milioni | 4,5% | USD 811,07 milioni | 4,37% |
| Costruzione e allestimento | USD 299,00 milioni | 2,6% | USD 578,50 milioni | 6,82% |
Per modello di implementazione
I data center di proprietà detengono il 33,8% del valore 2025; la colocation cresce del 9,23% annuo perché le piattaforme di gioco noleggiano spazio edge.
| Modello di implementazione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud pubblico | USD 5.794,62 milioni | 49,7% | USD 15.640,06 milioni | 10,44% |
| Data center di proprietà | USD 3.944,34 milioni | 33,8% | USD 7.282,02 milioni | 6,32% |
| Colocation | USD 1.922,98 milioni | 16,5% | USD 4.650,15 milioni | 9,23% |
Per carico di lavoro
IA e raccomandazione cresce più rapidamente, al 19,98% annuo, e diventa il principale carico di lavoro entro il 2035.
| Carico di lavoro | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server di gioco e servizi live | USD 2.679,94 milioni | 23,0% | USD 5.220,69 milioni | 6,90% |
| Distribuzione dei contenuti e caching edge | USD 2.580,69 milioni | 22,1% | USD 4.547,05 milioni | 5,83% |
| Elaborazione media e playout | USD 1.985,14 milioni | 17,0% | USD 2.694,55 milioni | 3,10% |
| IA e raccomandazione | USD 1.736,22 milioni | 14,9% | USD 10.731,29 milioni | 19,98% |
| IT aziendale e gestione dei diritti | USD 1.687,37 milioni | 14,5% | USD 2.526,14 milioni | 4,12% |
| Rendering e post-produzione | USD 992,57 milioni | 8,5% | USD 1.852,50 milioni | 6,44% |
Per utente finale
Videogiochi e intrattenimento interattivo spendono USD 3,62 miliardi nel 2025, davanti ai servizi di streaming video con USD 3,50 miliardi; la produzione cinematografica e televisiva e i VFX crescono più rapidamente.
| Utente finale | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Videogiochi e intrattenimento interattivo | USD 3.615,20 milioni | 31,0% | USD 9.650,28 milioni | 10,32% |
| Servizi di streaming video | USD 3.498,58 milioni | 30,0% | USD 7.995,94 milioni | 8,62% |
| Trasmissione e pay-TV | USD 1.749,29 milioni | 15,0% | USD 2.757,22 milioni | 4,66% |
| Produzione cinematografica e televisiva e VFX | USD 1.166,19 milioni | 10,0% | USD 3.584,39 milioni | 11,88% |
| Editoria e media digitali | USD 932,96 milioni | 8,0% | USD 1.930,06 milioni | 7,54% |
| Streaming musicale e audio | USD 699,72 milioni | 6,0% | USD 1.654,33 milioni | 8,99% |
DC Exclusive: mappa proprietà o noleggio dei media, 8 aziende da 150.000 server di proprietà al tutto cloud
Questo modello DC Market Insights mappa come 8 aziende media nominate ripartiscono la propria elaborazione tra capacità di proprietà, edge e cloud, sulla base di 12 input tratti da documenti societari e pagine aziendali. Mostra che i carichi stabili e sensibili alla latenza (server di gioco, cache di distribuzione) restano in proprietà, mentre i carichi discontinui (rendering, analisi, storage) passano al cloud.
| Azienda | Capacità di proprietà o edge | Uso del cloud | Data della fonte |
|---|---|---|---|
| Roblox | 150.000+ server, 25 data center regionali; 24 siti edge + 2 core; 8 stati USA e 11 paesi | AWS per parte dello storage e per i picchi | feb 2026 |
| Netflix | Open Connect: 18.000 server in 6.000 sedi, 175 paesi | Stragrande maggioranza dell’elaborazione su AWS | gen 2026 / dic 2022 |
| Spotify | Nessuna dal 2018 (4 data center chiusi) | Google Cloud per la stragrande maggioranza dello storage primario | feb 2026 |
| Weta FX | Gran parte dell’IT trasferita nel 2020 | Interamente su AWS, rendering incluso | set 2020 |
| Microsoft (Xbox Cloud Gaming) | Capacità server ampliata nelle regioni; 29 paesi | Non dichiarato | nov 2025 |
| NVIDIA (GeForce NOW) | Server di classe RTX 5080 in ogni regione; aggiunta Toronto | Servizio proprio | lug 2026 |
| Industrial Light and Magic | 5 volumi LED StageCraft con cluster di rendering GPU | Non dichiarato | nov 2021 |
| Electronic Arts | Data center aziendali; alcune applicazioni critiche in un solo sito | Non dichiarato | mag 2026 |
Come leggere la mappa: le aziende che possiedono più capacità gestiscono carichi interattivi o di distribuzione in cui ogni millisecondo conta; le aziende interamente cloud gestiscono cataloghi, storage e lavori batch. DC Market Insights prevede che il cloud pubblico salga dal 38% dei MW media nel 2025 al 51% nel 2035, man mano che l’inferenza IA si sposta su GPU a noleggio.
Quale regione guida il Mercato dei data center per media e intrattenimento?
Il Nord America guida con USD 4,55 miliardi, il 39,0% del valore 2025, e l’Asia Pacifico cresce più rapidamente, al 10,99% annuo, fino a USD 9,93 miliardi entro il 2035.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nord America | USD 4.548,16 milioni | 39,0% | USD 9.374,56 milioni | 7,50% |
| Asia Pacifico | USD 3.498,58 milioni | 30,0% | USD 9.926,00 milioni | 10,99% |
| Europa | USD 2.565,63 milioni | 22,0% | USD 5.459,30 milioni | 7,84% |
| America Latina | USD 583,10 milioni | 5,0% | USD 1.599,19 milioni | 10,62% |
| Medio Oriente e Africa | USD 466,48 milioni | 4,0% | USD 1.213,18 milioni | 10,03% |
Nord America
Il Nord America spende USD 4,55 miliardi nel 2025 e cresce del 7,50% annuo. Roblox gestisce data center in otto stati USA, dalla Virginia a Washington (Roblox, febbraio 2026), e la maggior parte dei grandi servizi di streaming ha sede qui.
Asia Pacifico
L’Asia Pacifico spende USD 3,50 miliardi nel 2025 e cresce del 10,99% annuo, la regione più dinamica. L’India contava 1.092,79 milioni di abbonati internet alla fine di marzo 2026, con un consumo di 25,51 GB di dati wireless per abbonato al mese (Telecom Regulatory Authority of India, ottobre 2026).
Europa
L’Europa spende USD 2,57 miliardi nel 2025 e cresce del 7,84% annuo. Il suo mercato audiovisivo ha generato circa EUR 142 miliardi nel 2024, e gli operatori statunitensi hanno ottenuto oltre l’80% dei ricavi da video on demand in abbonamento (SVOD) e da pubblicità video online (Osservatorio europeo dell’audiovisivo, 2026); il mercato britannico della TV commerciale e del video online ha superato GBP 18 miliardi nel 2025 (Ofcom, luglio 2026).
America Latina
L’America Latina spende USD 583,10 milioni nel 2025 e cresce del 10,62% annuo, trainata dal Brasile, dove Xbox Cloud Gaming si è espanso a novembre 2025 (Microsoft, novembre 2025).
Medio Oriente e Africa
Medio Oriente e Africa spendono USD 466,48 milioni nel 2025 e crescono del 10,03% annuo; l’Arabia Saudita è il principale paese della regione con USD 116,62 milioni.
I 12 principali paesi del Mercato dei data center per media e intrattenimento
Gli Stati Uniti sono il paese principale con USD 3,85 miliardi nel 2025, il 33,0% del totale mondiale; l’India è il grande paese in più rapida crescita, al 14,70% annuo.
| Posizione | Paese | Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | USD 3.848,44 milioni | 33,0% | USD 8.133,81 milioni | 7,77% |
| 2 | Cina | Asia Pacifico | USD 1.516,05 milioni | 13,0% | USD 3.860,11 milioni | 9,80% |
| 3 | Giappone | Asia Pacifico | USD 583,10 milioni | 5,0% | USD 1.268,32 milioni | 8,08% |
| 4 | Regno Unito | Europa | USD 524,79 milioni | 4,5% | USD 1.102,89 milioni | 7,71% |
| 5 | Corea del Sud | Asia Pacifico | USD 466,48 milioni | 4,0% | USD 1.158,03 milioni | 9,52% |
| 6 | Germania | Europa | USD 408,17 milioni | 3,5% | USD 909,88 milioni | 8,35% |
| 7 | India | Asia Pacifico | USD 349,86 milioni | 3,0% | USD 1.378,61 milioni | 14,70% |
| 8 | Francia | Europa | USD 326,53 milioni | 2,8% | USD 716,88 milioni | 8,18% |
| 9 | Canada | Nord America | USD 326,53 milioni | 2,8% | USD 744,45 milioni | 8,59% |
| 10 | Brasile | America Latina | USD 279,89 milioni | 2,4% | USD 799,59 milioni | 11,07% |
| 11 | Australia | Asia Pacifico | USD 209,91 milioni | 1,8% | USD 496,30 milioni | 8,99% |
| 12 | Arabia Saudita | Medio Oriente e Africa | USD 116,62 milioni | 1,0% | USD 441,16 milioni | 14,23% |
Scenari di previsione: quanto potrebbe valere il Mercato dei data center per media e intrattenimento nel 2035?
Tra USD 23,22 miliardi e USD 31,63 miliardi nel 2035, con USD 27,57 miliardi come scenario base DC Market Insights.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | USD 23.219,44 milioni | 7,13% | Carico IT media inferiore del 12% nel 2035; quota GPU 21% dei MW |
| Base | USD 27.572,22 milioni | 8,99% | 4.450 MW nel 2035, 51% nel cloud pubblico, quota GPU 26% |
| Alto | USD 31.634,59 milioni | 10,49% | Carico IT media superiore del 10%; quota GPU 31% dei MW |
Scenario basso
USD 23,22 miliardi nel 2035 se la crescita dello streaming rallenta e gli studi utilizzano meno strumenti IA del previsto.
Scenario base
USD 27,57 miliardi nel 2035, con il carico IT media che sale da 2.300 MW a 4.450 MW e la capacità GPU al 26% di esso.
Scenario alto
USD 31,63 miliardi nel 2035 se il cloud gaming e i contenuti generati dall’IA crescono più rapidamente in Asia Pacifico.
Principali attori e quote di mercato: chi fornisce i data center per media e intrattenimento?
Amazon Web Services, Google Cloud e Microsoft Azure detengono insieme circa il 65% dei USD 5,79 miliardi di spesa 2025 in infrastruttura cloud dei media (stima DC Market Insights); i server di proprietà e in colocation provengono principalmente da Dell Technologies, Hewlett Packard Enterprise, Supermicro e Lenovo.
- Amazon Web Services
- Google Cloud
- Microsoft Azure
- Oracle Cloud Infrastructure
- Alibaba Cloud
- Tencent Cloud
- Akamai Technologies
- Equinix
- Digital Realty
- Dell Technologies
- Hewlett Packard Enterprise
- Supermicro
- Lenovo
- NVIDIA
- AMD
- Vertiv
- Schneider Electric
Dati aziendali: le spese di tecnologia e sviluppo di Netflix sono state di USD 3,39 miliardi nel 2025, in aumento del 16% (Netflix, gennaio 2026). L’aumento dei costi infrastrutturali di Roblox nel 2025 includeva USD 186,3 milioni per data center e infrastruttura tecnica (Roblox, febbraio 2026). Il contratto cloud di Spotify con Google prevede impegni di pagamento minimi (Spotify, febbraio 2026).
Concentrazione dei fornitori cloud, 2025
I tre maggiori fornitori cloud detengono gran parte della spesa cloud dei media perché cataloghi di streaming, rendering e analisi risiedono vicino al loro storage; Alibaba Cloud e Tencent Cloud servono la maggior parte delle aziende media e di videogiochi cinesi. DC Market Insights stima la quota dei tre principali fornitori in circa il 65% e prevede che resti sopra il 60% fino al 2030.
Sviluppi recenti nel Mercato dei data center per media e intrattenimento
Sei eventi datati degli ultimi diciotto mesi hanno definito le prospettive 2026 di USD 13,08 miliardi.
- A luglio 2026 NVIDIA ha annunciato un nuovo server GeForce NOW basato su RTX 5080 a Toronto (Fonte: NVIDIA)
- A maggio 2026 Roblox ha comunicato oltre 400 modelli IA con più di 1,5 milioni di inferenze al secondo (Fonte: Roblox)
- Ad aprile 2026 l’Unione europea di radiodiffusione ha pubblicato la versione 2.0 della propria architettura di riferimento Dynamic Media Facility (Fonte: Unione europea di radiodiffusione)
- A gennaio 2026 Netflix ha comunicato USD 45,2 miliardi di ricavi 2025 e oltre 325 milioni di abbonamenti a pagamento (Fonte: Netflix)
- A novembre 2025 Xbox Cloud Gaming è stato lanciato in India, raggiungendo 29 paesi (Fonte: Microsoft)
- A giugno 2025 i giocatori simultanei di picco di Roblox hanno raggiunto 30,6 milioni, più del doppio dei 13,9 milioni di aprile (Fonte: Roblox)
Metodologia di ricerca: come DC Market Insights ha dimensionato il Mercato dei data center per media e intrattenimento
Il valore 2025 di USD 11,66 miliardi è un modello bottom-up DC Market Insights basato su 2.300 MW di carico IT media in uso, circa il 5% dei circa 46 GW di capacità di classe enterprise e colocation più la capacità cloud noleggiata dalle aziende media, valorizzato componente per componente; si veda la metodologia di ricerca di DC Market Insights.
Input del modello
Carico IT media in uso di 1.750, 2.300, 3.250 e 4.450 MW nel 2020, 2025, 2030 e 2035; quota di proprietà 60%, 46%, 38% e 33%; quota in colocation 15% e poi 16%; cloud pubblico il resto; quota GPU 2%, 7%, 18% e 26%; quota edge 18%, 22%, 25% e 27%. Nel 2025 i server costano USD 2,55 milioni per MW-anno convenzionale e USD 8,20 milioni per MW-anno GPU; la capacità cloud USD 6,00 milioni e USD 15,00 milioni per MW-anno; la colocation USD 190 per kW-mese, quindi 368 MW x USD 190 x 12 = USD 839,04 milioni. La spesa elettrica e meccanica nei siti di proprietà è di USD 0,50 milioni per MW-anno di proprietà e la costruzione di USD 0,13 milioni per MW in uso. Le stime DC Market Insights correlate usano la stessa base, tra cui i report Mercato dei data center per il retail e Mercato della colocation per data center.
Verifiche dei limiti
Limite superiore 1: USD 11,66 miliardi corrispondono a circa il 2,0% del mercato globale dei data center DC Market Insights di USD 570,04 miliardi nel 2025. Limite superiore 2: i USD 2,57 miliardi dell’Europa sono l’1,6% del mercato audiovisivo europeo di EUR 142 miliardi del 2024 (Osservatorio europeo dell’audiovisivo). Limite inferiore: i USD 441,0 milioni di Roblox e i USD 688,2 milioni di Netflix di spesa 2025 in immobili e attrezzature, USD 1,13 miliardi insieme, rientrano ampiamente nella spesa media di proprietà e in colocation di USD 5,87 miliardi.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Statistiche chiave del mercato, 2025, 2026, 2030 e 2035
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Grafico della dimensione del mercato, 2020-2035
- 03Perimetro del mercato
- 3.1Inclusi
- 3.2Esclusi
- 3.3Come si combinano i segmenti
- 04Perché le stime di mercato differiscono
- 4.1Tabella del perimetro: dentro e fuori dalla stima DC Market Insights
- 05Fattori di crescita del mercato
- 5.1Roblox raddoppia i picchi di giocatori e aggiunge USD 186,3 milioni di costi infrastrutturali
- 5.2325 milioni di abbonamenti Netflix e 56 Tbit/s di traffico degli ISP francesi
- 5.3400 modelli IA di Roblox mostrano l'inferenza entrare in ogni sessione
- 06Tendenze di mercato
- 6.1Spotify, Weta FX e Netflix mostrano il modello interamente cloud
- 6.2Le emittenti spostano il playout su IP e cluster condivisi
- 6.3Il cloud gaming aggiunge regioni GPU
- 07Sfide e vincoli di mercato
- 7.1Nel Regno Unito la visione della TV tradizionale cala del 4% annuo
- 7.2La rendicontazione energetica UE aggiunge costi ai siti di proprietà
- 08Opportunità di mercato
- 8.1Rendering GPU e produzione virtuale
- 8.2Siti edge per giochi e distribuzione
- 09Analisi dei prezzi
- 9.1Spesa per MW, 2020-2035
- 9.2Riferimenti di prezzo pubblici
- 10Standard e regolamentazione
- 10.1Data Act dell'UE, Regulation (EU) 2023/2854
- 10.2Regolamento delegato (EU) 2024/1364
- 10.3Sistema di rating UE dei data center
- 10.4AI Act dell'UE
- 10.5SMPTE ST 2110
- 10.6EBU Dynamic Media Facility v2.0
- 10.7FCC NextGen TV (ATSC 3.0)
- 11Segmentazione del mercato
- 11.1Per componente
- 11.2Servizi di infrastruttura cloud
- 11.3Hardware IT
- 11.4Servizi di colocation
- 11.5Infrastruttura elettrica e meccanica
- 11.6Costruzione e allestimento
- 11.7Per modello di implementazione
- 11.8Cloud pubblico
- 11.9Data center di proprietà
- 11.10Colocation
- 11.11Per carico di lavoro
- 11.12Server di gioco e servizi live
- 11.13Distribuzione dei contenuti e caching edge
- 11.14Elaborazione media e playout
- 11.15IA e raccomandazione
- 11.16IT aziendale e gestione dei diritti
- 11.17Rendering e post-produzione
- 11.18Per utente finale
- 11.19Videogiochi e intrattenimento interattivo
- 11.20Servizi di streaming video
- 11.21Trasmissione e pay-TV
- 11.22Produzione cinematografica e televisiva e VFX
- 11.23Editoria e media digitali
- 11.24Streaming musicale e audio
- 12DC Exclusive: mappa proprietà o noleggio dei media
- 12.1Roblox
- 12.2Netflix
- 12.3Spotify
- 12.4Weta FX
- 12.5Microsoft (Xbox Cloud Gaming)
- 12.6NVIDIA (GeForce NOW)
- 12.7Industrial Light and Magic
- 12.8Electronic Arts
- 13Analisi regionale
- 13.1Nord America
- 13.2Asia Pacifico
- 13.3Europa
- 13.4America Latina
- 13.5Medio Oriente e Africa
- 14Analisi per paese
- 14.1Stati Uniti
- 14.2Cina
- 14.3Giappone
- 14.4Regno Unito
- 14.5Corea del Sud
- 14.6Germania
- 14.7India
- 14.8Francia
- 14.9Canada
- 14.10Brasile
- 14.11Australia
- 14.12Arabia Saudita
- 15Scenari di previsione
- 15.1Scenario basso
- 15.2Scenario base
- 15.3Scenario alto
- 16Analisi competitiva
- 16.1Concentrazione dei fornitori cloud, 2025
- 16.2Amazon Web Services
- 16.3Google Cloud
- 16.4Microsoft Azure
- 16.5Oracle Cloud Infrastructure
- 16.6Alibaba Cloud
- 16.7Tencent Cloud
- 16.8Akamai Technologies
- 16.9Equinix
- 16.10Digital Realty
- 16.11Dell Technologies
- 16.12Hewlett Packard Enterprise
- 16.13Supermicro
- 16.14Lenovo
- 16.15NVIDIA
- 16.16AMD
- 16.17Vertiv
- 16.18Schneider Electric
- 17Sviluppi recenti
- 17.1Eventi datati, da giugno 2025 a luglio 2026
- 18Metodologia di ricerca
- 18.1Input del modello
- 18.2Verifiche dei limiti
- Fig. 1Dimensione del Mercato dei data center per media e intrattenimento, 2020-2035
- Tabella 1Attributi della sintesi
- Tabella 2Tabella del perimetro: dentro e fuori dalla stima
- Tabella 3Spesa per MW, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per modello di implementazione, 2025 e 2035
- Tabella 6Mercato per carico di lavoro, 2025 e 2035
- Tabella 7Mercato per utente finale, 2025 e 2035
- Tabella 8Mappa proprietà o noleggio dei media, 8 aziende
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10I 12 principali paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 13,08 miliardi nel 2026, il 12,14% in più rispetto a USD 11,66 miliardi nel 2025, secondo le stime DC Market Insights. Si prevede che il mercato raggiunga USD 27,57 miliardi entro il 2035, con un CAGR dell’8,99% dal 2025.
L’8,99% annuo dal 2025 al 2035, dopo il 9,23% annuo dal 2020 al 2025, mentre il carico IT media in uso sale da 2.300 MW a 4.450 MW e la capacità GPU passa dal 7% al 26% di esso.
USD 11,66 miliardi spesi nel 2025 per la capacità che servizi di streaming, emittenti, studi, aziende di videogiochi, servizi musicali ed editori possiedono, collocano in colocation o noleggiano da fornitori cloud per i propri servizi: cache di distribuzione, server di gioco, render farm, playout e IA. Social network e piattaforme di ricerca non sono inclusi.
Il 49,7% della spesa media 2025, USD 5,79 miliardi, va al cloud pubblico. Netflix esegue la stragrande maggioranza della propria elaborazione su AWS ma possiede 18.000 server di cache Open Connect, e Spotify ha chiuso i suoi ultimi data center nel 2018.
Oltre 150.000 server in 25 data center regionali alla fine del 2025, secondo il suo 10-K, con 24 siti edge che eseguono i server di gioco. Nel 2025 Roblox ha speso USD 441,0 milioni in immobili e attrezzature, rispetto a USD 179,6 milioni.
IA e raccomandazione cresce più rapidamente, al 19,98% annuo, fino a USD 10,73 miliardi entro il 2035; tra gli utenti finali guida la produzione cinematografica e televisiva e VFX all’11,88%, e tra le componenti i servizi di infrastruttura cloud al 10,44%.
Il Nord America, con USD 4,55 miliardi ovvero il 39,0% del valore 2025. L’Asia Pacifico cresce più rapidamente, al 10,99% annuo, e l’India è il grande paese più dinamico al 14,70%.
USD 5,07 milioni per MW in uso nel 2025, secondo le stime DC Market Insights. La capacità cloud convenzionale costa circa USD 500 per kW-mese e la capacità GPU USD 1.250, contro USD 190 per la colocation.
Il 12 settembre 2025 è iniziata l’applicazione del Data Act dell’UE, e le tariffe di passaggio tra fornitori cloud cessano da gennaio 2027. I data center UE da 500 kW e oltre comunicano ogni anno i dati energetici ai sensi del Regolamento 2024/1364.
USD 13,08 miliardi nel 2026 contano solo l’elaborazione propria delle aziende media. Le stime che aggiungono le flotte video di social network e piattaforme di ricerca, la capacità CDN venduta a tutti i settori o le apparecchiature di trasmissione risultano diverse volte più grandi.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.