
Mercato dei data center per le telecomunicazioni: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
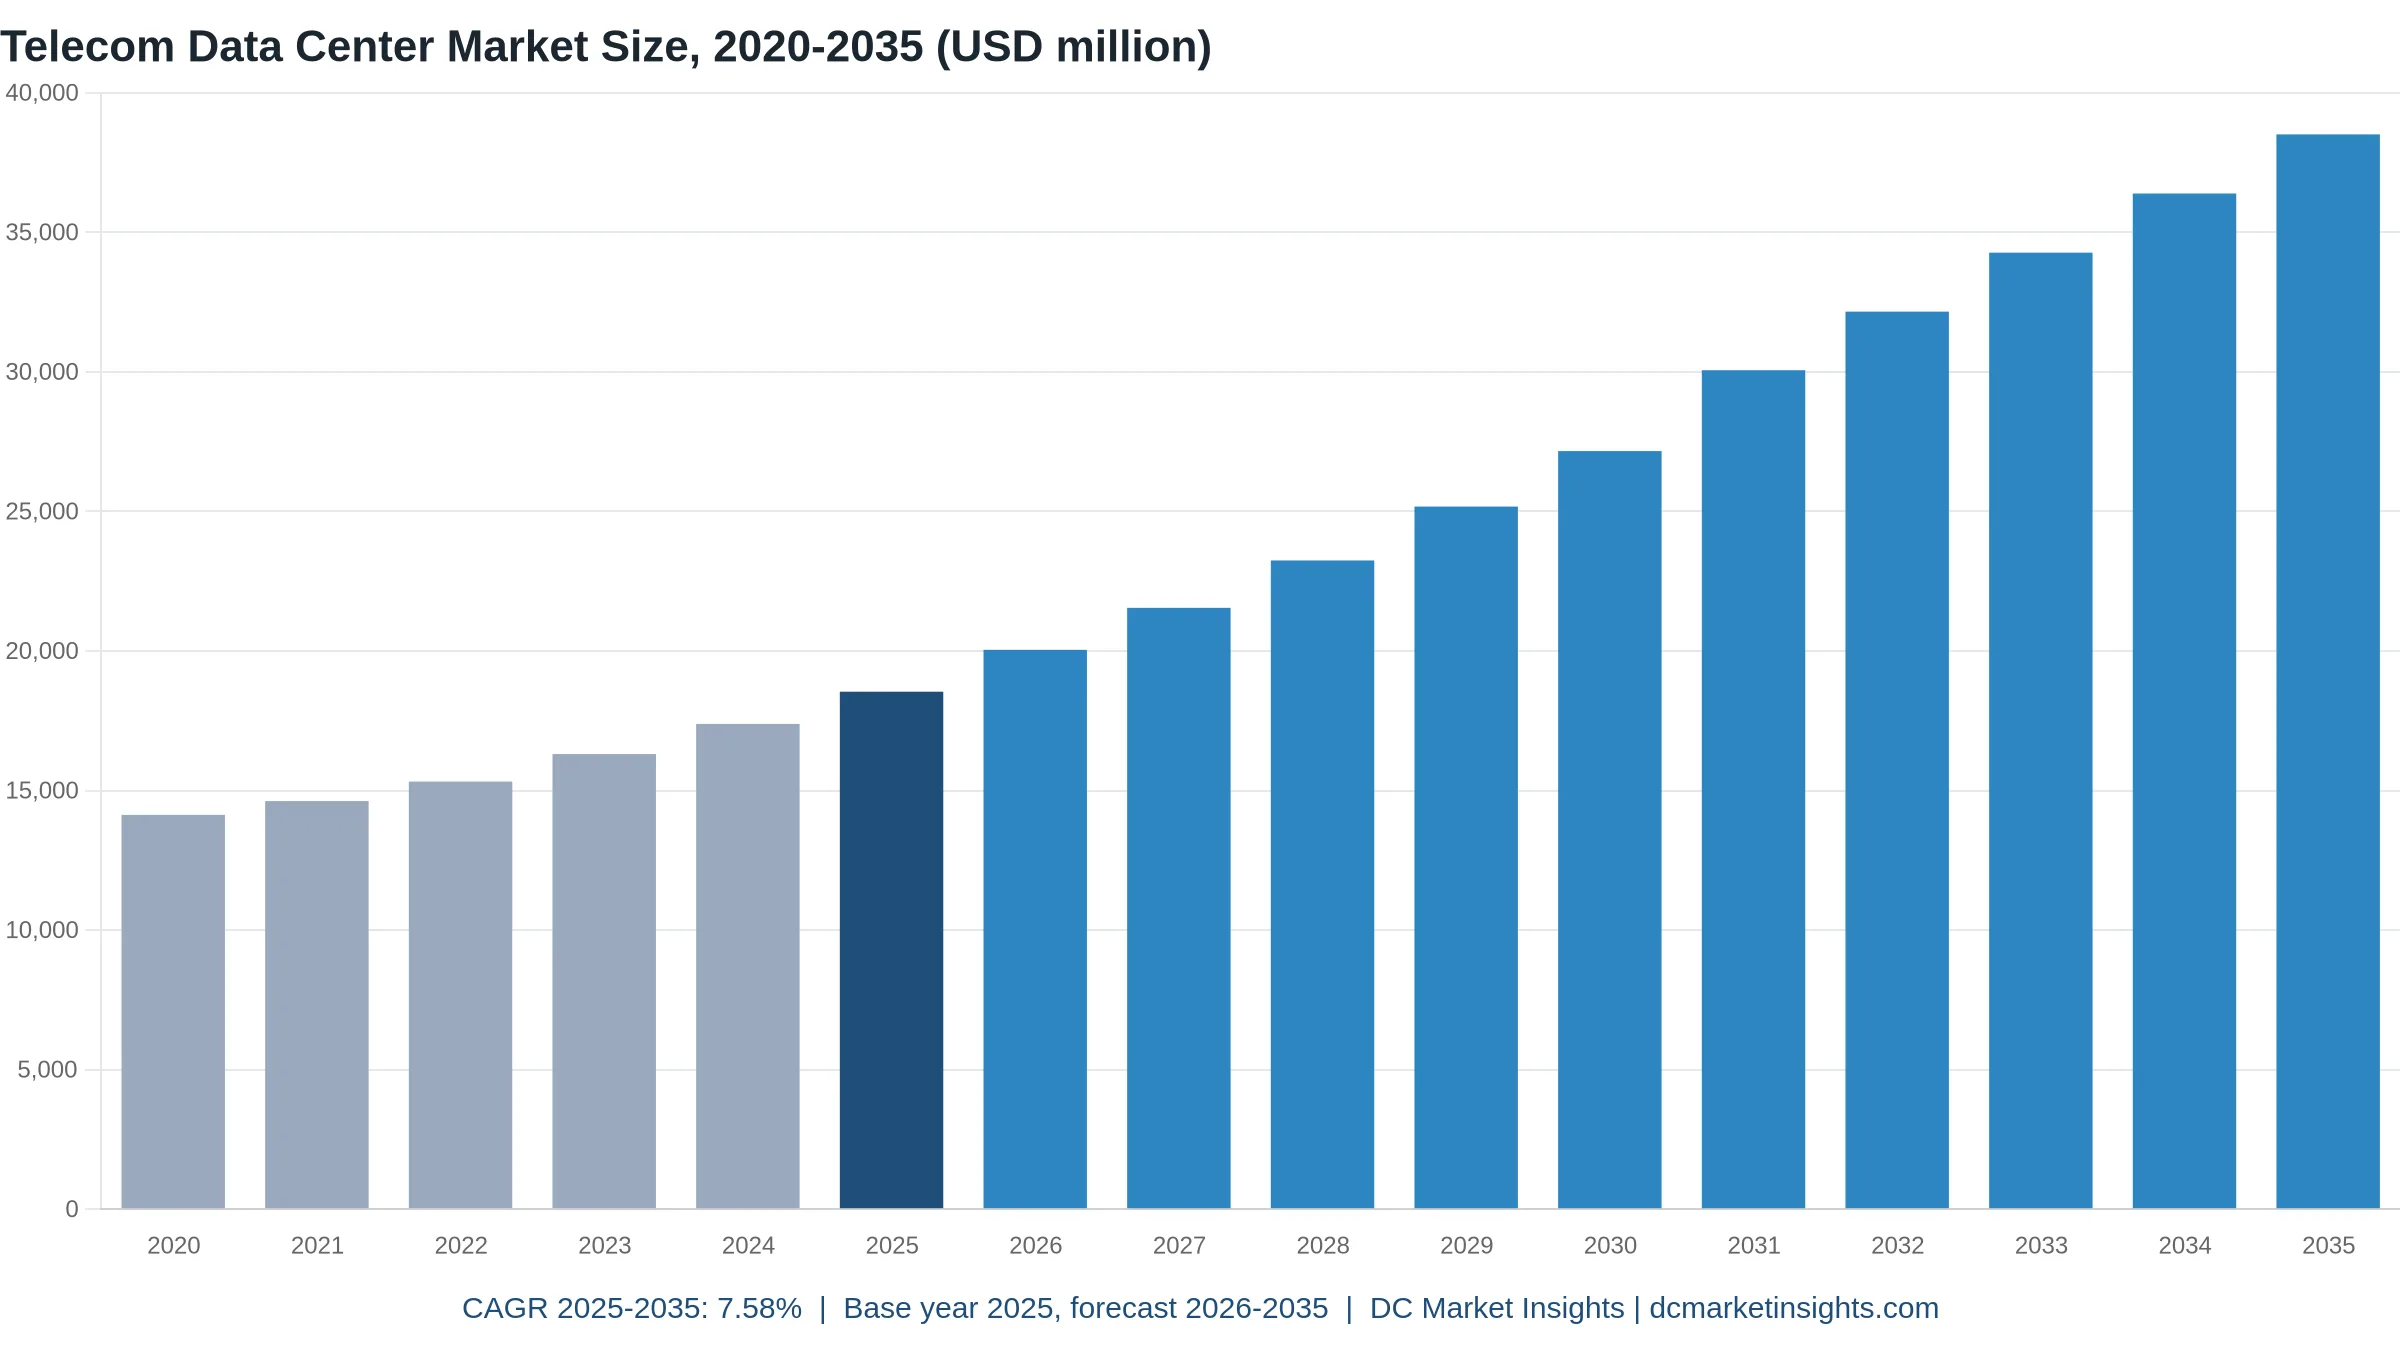
Nel 2025 il valore del Mercato dei data center per le telecomunicazioni era pari a USD 18.54 miliardi; si prevede che raggiunga USD 38.51 miliardi entro il 2035, con un CAGR del 7.58%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 29 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Perché le stime di mercato differiscono
- 05Fattori trainanti del mercato
- 06Tendenze del mercato
- 07Sfide e vincoli del mercato
- 08Opportunità di mercato
- 09Analisi dei prezzi
- 10Standard e regolamentazione
- 18capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato dei data center per le telecomunicazioni vale USD 20,04 miliardi nel 2026 e si prevede che raggiunga USD 38,51 miliardi entro il 2035, rispetto a USD 18,54 miliardi nel 2025, con un CAGR del 7,58% dal 2025 al 2035 (stima DC Market Insights). Gli operatori di telecomunicazioni stanno trasformando gli edifici dell’era del rame in siti di calcolo: AT&T afferma che oltre 100 delle sue centrali (wire center) non servono più alcun cliente su servizi legacy e punta alla dismissione del rame nella metà delle sue centrali al di fuori della California (dichiarazioni di AT&T sul terzo trimestre 2026). Allo stesso tempo gli operatori sono diventati costruttori di capacità nazionale di intelligenza artificiale (IA), con in testa il cloud di Monaco di Baviera da EUR 1 miliardo di Deutsche Telekom, con fino a 10.000 unità di elaborazione grafica (GPU) NVIDIA Blackwell (Deutsche Telekom, novembre 2025). Il valore 2025 si basa su 5.100 megawatt (MW) di carico informatico (IT) che gli operatori gestiscono per le proprie reti e i propri servizi x USD 3,64 milioni di spesa annua per MW = USD 18,54 miliardi, di cui USD 13,52 miliardi in server, storage e switching. Telco AI e cloud GPU è il carico di lavoro più rapido con il 20,48% annuo, e Medio Oriente e Africa è la regione più rapida con il 9,56%, perché gli operatori del Golfo costruiscono campus di IA sovrana insieme alle società statali di IA.
Statistiche chiave: quanto vale il mercato dei data center per le telecomunicazioni nel 2026?
DC Market Insights valuta la spesa degli operatori di telecomunicazioni in data center a USD 20,04 miliardi nel 2026, l’8,09% in più rispetto al 2025, poiché sale GPU, core 5G cloud-native e centrali convertite aggiungono carico nello stesso anno.
- Dimensione del mercato dei data center per le telecomunicazioni 2025: USD 18,54 miliardi
- Dimensione del mercato 2026: USD 20,04 miliardi
- Dimensione del mercato 2030: USD 27,16 miliardi
- Dimensione del mercato 2035: USD 38,51 miliardi
- CAGR 2025-2035: 7,58% (scenario basso 5,85%, scenario alto 9,00%)
- Componente principale: hardware IT, USD 13,52 miliardi ovvero il 72,9% del valore 2025
- Carico di lavoro più rapido: telco AI e cloud GPU, 20,48% annuo fino a USD 11,82 miliardi entro il 2035
- Tipo di operatore principale: operatori integrati fissi e mobili, USD 9,27 miliardi nel 2025
- Regione leader: Asia-Pacifico, USD 7,42 miliardi ovvero il 40,0% del valore 2025; regione più rapida: Medio Oriente e Africa con il 9,56%
- Paese principale: Stati Uniti, USD 4,51 miliardi nel 2025; grande paese più rapido: India con il 12,03%
- Leader di mercato: Huawei Technologies, ZTE Corporation, Dell Technologies e Hewlett Packard Enterprise nei server per operatori, ed Ericsson e Nokia nelle piattaforme di network cloud (valutazione DC Market Insights)
Sintesi: dimensione del mercato dei data center per le telecomunicazioni, 2020-2035
Il mercato globale dei data center per le telecomunicazioni valeva USD 14,13 miliardi nel 2020, ha raggiunto USD 18,54 miliardi nel 2025 e si prevede che arrivi a USD 38,51 miliardi entro il 2035, con un CAGR del 7,58% nel periodo di previsione. La crescita è stata del 5,59% annuo dal 2020 al 2025, quando gli operatori hanno spostato i core voce e pacchetto su server standard; dal 2025 accelera perché un rack GPU costa circa tre volte di più per MW-anno rispetto a un rack di network cloud.
| Attributo | Valore |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 18,54 miliardi |
| Dimensione del mercato 2026 | USD 20,04 miliardi |
| CAGR 2025-2035 | 7,58% |
| Dimensione del mercato 2035 | USD 38,51 miliardi |
| Segmenti coperti | Componente, tipo di operatore, carico di lavoro, tipo di struttura, regione, 12 paesi |
La spesa si sta allontanando dalle sale core tradizionali: i data center core e di centrale crescono solo del 3,59% annuo fino a USD 14,25 miliardi nel 2035, mentre i siti di network edge e di multi-access edge computing (MEC) raggiungono USD 12,71 miliardi e la colocation e il cloud in hosting USD 11,55 miliardi. La capacità GPU porta la telco AI dal 9,9% del valore 2025 al 30,7% nel 2035.
Che cosa conta come data center per le telecomunicazioni?
USD 18,54 miliardi nel 2025: la capacità di data center che gli operatori mobili, fissi, via cavo e wholesale possiedono o prendono in locazione per gestire le proprie reti e i propri servizi, contata dal server all’edificio.
Incluso: server, storage e switching nei siti degli operatori (USD 13,52 miliardi); canoni di colocation, wholesale e network cloud in hosting presso hyperscaler pagati dagli operatori (USD 2,21 miliardi); gruppi di continuità (UPS), impianti di alimentazione in corrente continua, raffreddamento e quadri elettrici nei siti di proprietà (USD 2,14 miliardi); e costruzione, conversione di centrali e allestimento per i locatari (USD 672,27 milioni). Contano anche i core pacchetto e voce, i sistemi di supporto operativo e di business (OSS/BSS), le cache di contenuti, i nodi MEC e i cloud GPU gestiti dagli operatori.
Escluso: apparati della rete di accesso radio nei siti cellulari, fibra e apparati di trasmissione, la bolletta elettrica e lo spazio di colocation che gli operatori vendono a clienti esterni (per esempio l’attività di internet data center esterna di China Mobile, che appartiene al mercato della colocation).
Come si combinano i segmenti: ogni suddivisione (componente, tipo di operatore, carico di lavoro, tipo di struttura, regione) somma agli stessi USD 18,54 miliardi nel 2025 e USD 38,51 miliardi nel 2035. Il modello è costruito in MW: 5.100 MW in uso nel 2025, di cui 969 MW in locazione, 1.377 MW in siti edge e centrali convertite e 179 MW su rack GPU.
Perché le stime del mercato dei data center per le telecomunicazioni differiscono?
I dati pubblicati con questo nome di mercato differiscono di diverse volte perché contano cose diverse; il valore DC Market Insights di USD 20,04 miliardi nel 2026 copre solo la capacità che gli operatori usano per le proprie reti e i propri servizi.
Le definizioni più ampie aggiungono lo spazio di data center che gli operatori affittano a imprese e fornitori cloud. Questa attività è rilevante in Cina: China Mobile ha servito clienti esterni da oltre 1,5 milioni di rack standard nel 2025 e China Telecom ha riportato RMB 34,5 miliardi di ricavi da data center per l’IA (risultati annuali delle società, marzo 2026). Altri studi aggiungono apparati di accesso radio e trasmissione, licenze software di rete o le società di data center carrier-neutral che gli operatori hanno venduto. Gli studi più ristretti contano solo gli edifici e tralasciano l’84,8% della spesa 2025 che va in hardware IT e canoni di hosting.
| Elemento | In questo report | Perché |
|---|---|---|
| Server, storage, switching nei siti degli operatori | Sì, USD 13,52 miliardi (2025) | Capacità che l’operatore acquista e gestisce |
| Canoni di colocation e network cloud in hosting | Sì, USD 2,21 miliardi | Capacità che l’operatore prende in locazione |
| Alimentazione, raffreddamento, costruzione dei siti di proprietà | Sì, USD 2,81 miliardi | Infrastruttura del data center |
| Network edge, MEC e centrali convertite | Sì, USD 5,01 miliardi (all’interno delle voci precedenti) | Calcolo di classe server nella rete |
| Colocation venduta a clienti esterni | No | Conteggiata nel mercato della colocation |
| Apparati di accesso radio e trasmissione | No | Apparati di rete, non data center |
| Licenze software di rete | No | Mercato del software |
| Bolletta elettrica | No | Costo operativo, non capacità |
Anche i piccoli operatori rientrano nel perimetro: una società via cavo regionale con due siti core e una gabbia in locazione è contata allo stesso modo di un operatore storico nazionale. La colocation venduta a clienti esterni, gli apparati radio e le licenze software restano fuori dal perimetro in tutta questa stima.
Perché gli operatori di telecomunicazioni spendono di più in data center?
Tre fattori portano la spesa da USD 18,54 miliardi nel 2025 a USD 27,16 miliardi nel 2030: la dismissione del rame, i core 5G cloud-native che trasportano un traffico in rapida crescita e i cloud di IA sovrana costruiti dagli operatori.
La dismissione del rame trasforma le centrali di AT&T in siti di calcolo
Il 21 ottobre 2026 AT&T ha comunicato agli investitori che oltre 100 centrali non hanno più clienti su servizi legacy e che punta alla dismissione del rame nel 50% delle centrali al di fuori della California, un programma centrale per USD 4 miliardi di risparmi annui sui costi entro la fine del 2028 (AT&T, ottobre 2026). La Federal Communications Commission (FCC) ha eliminato le comunicazioni di modifica della rete per le dismissioni del rame a marzo 2026. Ogni commutatore in rame chiuso libera energia e superficie che gli operatori consolidano in siti di network cloud meno numerosi e più densi, ed è per questo che i data center core e di centrale assorbono ancora USD 10,01 miliardi della spesa 2025.
5,15 milioni di stazioni base 5G cinesi alimentano i core cloud-native
A fine luglio 2026 la Cina contava 5,154 milioni di stazioni base 5G, il 39,4% di tutte le stazioni base mobili, e 1,303 miliardi di utenti 5G; il traffico internet mobile è cresciuto del 17,6% nel periodo gennaio-luglio 2026 (Ministero dell’Industria e dell’Informatica, agosto 2026). Nel Regno Unito l’uso di dati mobili è salito del 18% nel 2025 a oltre 1,2 miliardi di gigabyte al mese e i dati 5G sono cresciuti del 53% (Ofcom, novembre 2025). Il 5G standalone esegue il proprio core come software su server di data center, per cui DC Market Insights stima core network e network cloud a USD 5,75 miliardi nel 2025, il carico di lavoro più grande.
Deutsche Telekom e SK Telecom costruiscono cloud di IA sovrana
L’Industrial AI Cloud da EUR 1 miliardo di Deutsche Telekom con NVIDIA, avviato a Monaco di Baviera a febbraio 2026, ospita fino a 10.000 GPU Blackwell e 0,5 exaflops e dovrebbe aumentare di circa il 50% la potenza di calcolo per l’IA della Germania (Deutsche Telekom, novembre 2025). SK Telecom sta sviluppando l’SK AI Data Center Ulsan da 100 MW con Amazon Web Services (AWS) per il 2027 e prevede di portarlo a 1 gigawatt (GW) (SK Telecom, aprile 2026). DC Market Insights conteggia la quota d’uso propria dell’operatore in questi campus nella telco AI e cloud GPU, che vale USD 1,83 miliardi nel 2025.
Quali tendenze stanno ridisegnando i data center per le telecomunicazioni?
Il capitale si sposta dalle reti radio al calcolo, e i siti edge crescono del 9,76% annuo mentre gli operatori riutilizzano il proprio patrimonio immobiliare per il MEC.
Gli operatori cinesi spostano gli investimenti verso la potenza di calcolo
China Mobile ha raggiunto 92,5 exaflops (EFLOPS) di calcolo intelligente a fine 2025, riducendo gli investimenti dell’8,0% a RMB 150,9 miliardi; China Unicom prevede circa RMB 50 miliardi di investimenti nel 2026, oltre il 35% dei quali per il calcolo, dopo aver costruito sette campus di data center per l’IA di classe 100 MW (risultati delle società, marzo 2026). China Telecom ha riportato oltre 3,2 GW di capacità di potenza per rack e 46 EFLOPS di calcolo per l’IA di proprietà (risultati annuali 2025 di China Telecom). DC Market Insights valuta la Cina a USD 3,89 miliardi nel 2025, con una crescita dell’8,33% annuo.
Gli standard MEC Phase 4 portano il calcolo nelle centrali
L’European Telecommunications Standards Institute (ETSI) ha pubblicato le prime specifiche MEC Phase 4 a ottobre 2025 (ETSI, ottobre 2025), e in India il 5G ha trasportato circa il 42,75% dei dati wireless nel periodo gennaio-marzo 2026 (Telecom Regulatory Authority of India, giugno 2026). DC Market Insights prevede che i siti di network edge e MEC crescano da USD 5,01 miliardi nel 2025 a USD 12,71 miliardi nel 2035; il report Multi-Access Edge Computing Market copre il livello di piattaforma della stessa espansione.
Gli operatori giapponesi riutilizzano un’ex fabbrica Sharp per l’IA
SoftBank Corp. prevede un data center per l’IA di oltre 150 MW, espandibile a oltre 400 MW, nell’ex stabilimento Sharp di Sakai (SoftBank, giugno 2024), e KDDI prevede un proprio sito a Sakai con circa 1.000 unità NVIDIA GB200 NVL72 (KDDI, giugno 2024). Il Ministero dell’Economia, del Commercio e dell’Industria ha approvato fino a JPY 72,5 miliardi di sussidi per il calcolo IA ad aprile 2024, di cui circa JPY 10,24 miliardi per KDDI. Il Giappone rappresenta USD 1,02 miliardi della spesa 2025 in data center per le telecomunicazioni.
Che cosa limita gli investimenti nei data center per le telecomunicazioni?
Due limiti mantengono la previsione al 7,58% annuo: ricavi delle telecomunicazioni piatti che vincolano i budget di investimento e nuovi obblighi energetici per i data center nell’Unione europea (UE).
Ricavi da servizi piatti vincolano i budget di investimento degli operatori
I ricavi delle telecomunicazioni in Cina sono cresciuti solo dello 0,7% a CNY 1.750 miliardi nel 2025 (MIIT, gennaio 2026), e AT&T prevede investimenti di USD 22-23 miliardi all’anno per il 2027 e il 2028, un intervallo che deve finanziare anche fibra e wireless. Gli operatori finanziano le sale GPU tagliando la spesa radio, non aumentando il budget. Nello scenario basso di DC Market Insights, un’adozione più lenta del cloud IA riduce la spesa 2035 a USD 32,73 miliardi, USD 5,78 miliardi al di sotto dello scenario base.
Le regole energetiche UE raggiungono ogni sito di operatore oltre 500 kW
La direttiva sull’efficienza energetica impone ai data center con almeno 500 kilowatt (kW) di potenza IT installata di comunicare dati su energia e acqua, e solo 770 siti, circa il 36% di quelli interessati, hanno comunicato i dati nel primo ciclo (Commissione europea, settembre 2026). Il 21 settembre 2026 la Commissione ha proposto un sistema di rating UE per i data center, con standard minimi di prestazione previsti per il secondo trimestre del 2027. I data center dell’UE hanno consumato circa 70 terawattora (TWh) nel 2024, diretti verso 115 TWh entro il 2030 secondo i dati citati dalla Commissione. Gli operatori europei spendono USD 3,89 miliardi nel 2025 e crescono del 6,79% annuo, sotto il tasso globale.
Dove sono le nuove opportunità nei data center per le telecomunicazioni?
I due maggiori nuovi bacini sono i campus di IA sovrana del Golfo e il network cloud in hosting, che aggiunge USD 8,03 miliardi di spesa annua entro il 2035.
La joint venture tra stc e HUMAIN in Arabia Saudita
La divisione data center di stc, center3, e HUMAIN hanno costituito una joint venture per data center per l’IA in Arabia Saudita fino a 1 GW, partendo da un massimo di 250 MW (presentazione dei risultati di stc, 2026). DC Market Insights prevede che la spesa in data center per le telecomunicazioni dell’Arabia Saudita cresca da USD 333,75 milioni nel 2025 a USD 1,00 miliardi nel 2035, l’11,61% annuo, e che Medio Oriente e Africa raggiungano USD 2,77 miliardi.
Network cloud in hosting e capacità in locazione
La colocation e il cloud in hosting crescono da USD 3,52 miliardi nel 2025 a USD 11,55 miliardi nel 2035, il 12,61% annuo, poiché gli operatori collocano i core in sale in locazione e su piattaforme in hosting presso hyperscaler invece di costruire nuovi siti di proprietà. Per i fornitori coperti nel report Data Center Colocation Market, gli operatori di telecomunicazioni pagano USD 2,21 miliardi di canoni nel 2025. La proposta di Digital Networks Act dell’UE del 21 gennaio 2026 richiede piani nazionali di abbandono del rame, che libereranno altro spazio nelle centrali in Europa (Commissione europea, gennaio 2026).
Quanto spende un operatore per MW di capacità di data center?
USD 3,64 milioni per MW in uso nel 2025, secondo le stime di DC Market Insights, in aumento a USD 4,61 milioni entro il 2035 poiché i rack GPU aumentano la spesa in hardware per MW.
| Anno | Carico IT degli operatori in uso (MW) | Spesa totale per MW | Hardware IT per MW | Tariffa di colocation e hosting (USD per kW-mese) |
|---|---|---|---|---|
| 2020 | 4.400 | USD 3,21 milioni | USD 2,37 milioni | USD 172 |
| 2025 | 5.100 | USD 3,64 milioni | USD 2,65 milioni | USD 190 |
| 2030 | 6.280 | USD 4,33 milioni | USD 3,04 milioni | USD 201 |
| 2035 | 8.350 | USD 4,61 milioni | USD 3,19 milioni | USD 208 |
Riferimenti pubblici: gli EUR 1 miliardo di Deutsche Telekom per fino a 10.000 GPU corrispondono a circa EUR 100.000 per GPU, sala inclusa. Le indicazioni di China Unicom destinano oltre RMB 17,5 miliardi dei suoi investimenti 2026 al calcolo. Un rack di telco AI costa USD 8,20 milioni per MW-anno di server nel modello DC Market Insights nel 2025, contro USD 2,45 milioni per i server di network cloud.
Quali regole determinano la progettazione dei data center per le telecomunicazioni?
Almeno sette regole specifiche decidono come gli operatori dismettono il rame, dove collocano il calcolo e come comunicano i dati energetici, e riguardano tutti gli USD 18,54 miliardi della spesa 2025.
- FCC Report and Order 26-19: adottato il 26 marzo 2026, ha eliminato le comunicazioni di modifica della rete per le dismissioni del rame (Fonte: Federal Communications Commission)
- Proposta di Digital Networks Act dell’UE: adottata il 21 gennaio 2026, piani nazionali obbligatori di abbandono del rame (Fonte: Commissione europea)
- Gigabit Infrastructure Act dell’UE: in vigore dal 12 novembre 2025, infrastruttura interna agli edifici predisposta per la fibra nei nuovi edifici (Fonte: Commissione europea)
- Articolo 12 della direttiva UE sull’efficienza energetica e regolamento delegato 2024/1364: comunicazione annuale per i siti da 500 kW o più; sistema di rating proposto il 21 settembre 2026 (Fonte: Commissione europea)
- ETSI MEC Phase 4: prime specifiche pubblicate a ottobre 2025 (Fonte: European Telecommunications Standards Institute)
- Programma cloud della legge giapponese sulla promozione della sicurezza economica: fino a JPY 72,5 miliardi di sussidi per il calcolo IA decisi il 19 aprile 2024 (Fonte: Ministero dell’Economia, del Commercio e dell’Industria)
- Statistiche nazionali cinesi sul calcolo: 2.185 EFLOPS di calcolo intelligente e utilizzo dei rack al 71,4% a fine giugno 2026 (Fonte: Ministero dell’Industria e dell’Informatica)
Segmentazione del mercato dei data center per le telecomunicazioni: quale segmento spende di più?
Il componente principale è l’hardware IT con USD 13,52 miliardi nel 2025, gli operatori integrati fissi e mobili sono il tipo di operatore principale con USD 9,27 miliardi e i siti core e di centrale sono il tipo di struttura principale con USD 10,01 miliardi.
Per componente
Server, storage e switching detengono il 72,9% del valore 2025; colocation e network cloud in hosting crescono più rapidamente, con il 10,96% annuo.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware IT | USD 13.521,38 milioni | 72,9% | USD 26.614,79 milioni | 7,01% |
| Colocation e network cloud in hosting | USD 2.209,32 milioni | 11,9% | USD 6.252,48 milioni | 10,96% |
| Infrastruttura elettrica e meccanica | USD 2.138,94 milioni | 11,5% | USD 4.056,44 milioni | 6,61% |
| Costruzione e allestimento | USD 672,27 milioni | 3,6% | USD 1.585,89 milioni | 8,96% |
Per tipo di operatore
Gli operatori integrati fissi e mobili spendono USD 9,27 miliardi nel 2025 perché gestiscono sia i core a banda larga sia quelli mobili; gli altri operatori, inclusi i fornitori satellitari e neutral host, crescono più rapidamente, con il 10,72% annuo.
| Tipo di operatore | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Operatori integrati fissi e mobili | USD 9.270,96 milioni | 50,0% | USD 18.484,60 milioni | 7,14% |
| Operatori di rete mobile | USD 4.264,64 milioni | 23,0% | USD 8.857,21 milioni | 7,58% |
| Operatori via cavo e a banda larga | USD 2.225,03 milioni | 12,0% | USD 4.236,06 milioni | 6,65% |
| Carrier wholesale e internazionali | USD 1.668,77 milioni | 9,0% | USD 3.850,96 milioni | 8,72% |
| Altri operatori | USD 1.112,51 milioni | 6,0% | USD 3.080,77 milioni | 10,72% |
Per carico di lavoro
Core network e network cloud è il carico di lavoro più grande con USD 5,75 miliardi nel 2025, ma la telco AI e cloud GPU lo supera entro il 2035 con USD 11,82 miliardi.
| Carico di lavoro | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Core network e network cloud | USD 5.747,99 milioni | 31,0% | USD 9.627,39 milioni | 5,29% |
| OSS BSS e IT aziendale | USD 4.635,48 milioni | 25,0% | USD 6.161,54 milioni | 2,89% |
| Edge computing e distribuzione di contenuti | USD 2.781,29 milioni | 15,0% | USD 6.161,54 milioni | 8,28% |
| Telco AI e cloud GPU | USD 1.833,79 milioni | 9,9% | USD 11.818,60 milioni | 20,48% |
| Backup sicurezza e altri carichi di lavoro | USD 3.543,36 milioni | 19,1% | USD 4.740,53 milioni | 2,95% |
Per tipo di struttura
I data center core e di centrale detengono il 54,0% del valore 2025; colocation e cloud in hosting crescono più rapidamente, con il 12,61% annuo.
| Tipo di struttura | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center core e di centrale | USD 10.012,63 milioni | 54,0% | USD 14.248,55 milioni | 3,59% |
| Siti di network edge e MEC | USD 5.006,32 milioni | 27,0% | USD 12.708,17 milioni | 9,76% |
| Colocation e cloud in hosting | USD 3.522,96 milioni | 19,0% | USD 11.552,88 milioni | 12,61% |
Telco AI Factory Tracker: 9 programmi di operatori e 1.200 MW annunciati
DC Market Insights elenca in questo tracker 9 programmi di data center per l’IA di operatori identificati, tratti da comunicati e documenti societari, 9 input in totale, con 1.200 MW di carico dichiarato dei campus. Il tracker mostra che gli operatori asiatici e del Golfo annunciano la capacità in MW, mentre gli operatori europei annunciano il numero di GPU e budget in euro.
| Operatore | Programma | Data | MW annunciati | GPU o calcolo | Tipo |
|---|---|---|---|---|---|
| Deutsche Telekom | Industrial AI Cloud, Monaco di Baviera (Tucherpark), EUR 1 miliardo con NVIDIA, 0,5 exaflops | feb 2026 | non dichiarato | fino a 10.000 GPU Blackwell | Cloud di IA sovrana |
| SK Telecom (SK Group) | SK AI Data Center Ulsan con Amazon Web Services, previsto in espansione fino a 1 GW | apr 2026 | 100 | Manufacturing AI Cloud: oltre 2.000 GPU RTX PRO 6000 | Campus IA |
| SoftBank Corp. | Data center IA di Sakai nell’ex stabilimento Sharp, espandibile a oltre 400 MW | giu 2024 | 150 | non dichiarato | Campus IA |
| KDDI | Data center IA di Sakai nell’area dell’ex stabilimento Sharp | giu 2024 | non dichiarato | circa 1.000 unità GB200 NVL72 | Campus IA |
| stc (center3) con HUMAIN | Joint venture per data center IA in Arabia Saudita, fino a 1 GW | 2026 | 250 | non dichiarato | Campus di IA sovrana |
| China Unicom | Sette campus di data center IA di classe 100 MW | mar 2026 | 700 | 45 EFLOPS | Campus IA |
| China Telecom | Oltre 3,2 GW di capacità di potenza per rack, 46 exaflops di proprietà | mar 2026 | non dichiarato | 91 EFLOPS di proprietà e in accesso | Data center di rete e IA |
| Telenor | AI Factory in Norvegia, capacità GPU quadruplicata verso fine 2025 | mag 2025 | non dichiarato | base NVIDIA H100 | Cloud di IA sovrana |
| Swisscom (con Fastweb) | Fino a CHF 100 milioni di infrastruttura IA con NVIDIA | gen 2024 | non dichiarato | 31 sistemi DGX H100 presso Fastweb | Cloud di IA sovrana |
Come leggere il tracker: i 1.200 MW di carico dichiarato sono 6,7 volte i 179 MW di capacità GPU degli operatori in uso nel 2025 nel modello DC Market Insights, perché la maggior parte di questi campus vende capacità anche a clienti esterni ed entra in funzione dopo il 2026. Viene conteggiato solo l’uso proprio dell’operatore, il che mantiene la telco AI e cloud GPU a USD 1,83 miliardi nel 2025 e USD 11,82 miliardi entro il 2035.
Quale regione guida il mercato dei data center per le telecomunicazioni?
L’Asia-Pacifico guida con USD 7,42 miliardi, il 40,0% del valore 2025, e Medio Oriente e Africa crescono più rapidamente, con il 9,56% annuo fino a USD 2,77 miliardi entro il 2035.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Asia-Pacifico | USD 7.416,77 milioni | 40,0% | USD 16.559,14 milioni | 8,36% |
| Nord America | USD 5.006,32 milioni | 27,0% | USD 9.242,30 milioni | 6,32% |
| Europa | USD 3.893,80 milioni | 21,0% | USD 7.509,37 milioni | 6,79% |
| America Latina | USD 1.112,51 milioni | 6,0% | USD 2.426,10 milioni | 8,11% |
| Medio Oriente e Africa | USD 1.112,51 milioni | 6,0% | USD 2.772,69 milioni | 9,56% |
Asia-Pacifico
L’Asia-Pacifico spende USD 7,42 miliardi nel 2025 e cresce dell’8,36% annuo. Gli operatori cinesi hanno ricavato il 25,7% dei ricavi delle telecomunicazioni da cloud, big data, internet delle cose e data center nel 2025 (MIIT, gennaio 2026), e l’India aggiunge la crescita più rapida tra i grandi paesi, con il 12,03% annuo.
Nord America
Il Nord America spende USD 5,01 miliardi nel 2025 e cresce del 6,32% annuo, la regione più lenta, perché AT&T e altri carrier chiudono le centrali in rame più rapidamente di quanto aprano nuovi siti di calcolo.
Europa
L’Europa spende USD 3,89 miliardi nel 2025 e cresce del 6,79% annuo. Nel Regno Unito il 5G standalone è disponibile nell’83% del paese da almeno una rete (Ofcom, novembre 2025), e la Germania è prima nella regione con USD 741,68 milioni grazie al cloud IA di Deutsche Telekom a Monaco di Baviera.
America Latina
L’America Latina spende USD 1,11 miliardi nel 2025 e cresce dell’8,11% annuo; il Brasile è il paese più grande della regione con USD 482,09 milioni, in aumento a USD 1,04 miliardi entro il 2035 poiché gli operatori spostano i core 5G su server di data center.
Medio Oriente e Africa
Medio Oriente e Africa spendono USD 1,11 miliardi nel 2025 e sono la regione più rapida con il 9,56%, guidata dall’Arabia Saudita, dove center3 di stc prevede fino a 250 MW di capacità IA in una prima fase con HUMAIN.
I 12 principali paesi nel mercato dei data center per le telecomunicazioni
Gli Stati Uniti sono il paese più grande con USD 4,51 miliardi nel 2025, il 24,3% del totale globale; l’India è il grande paese più rapido con il 12,03% annuo.
| Posizione | Paese | Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | USD 4.505,68 milioni | 24,3% | USD 8.279,56 milioni | 6,27% |
| 2 | Cina | Asia-Pacifico | USD 3.893,80 milioni | 21,0% | USD 8.664,66 milioni | 8,33% |
| 3 | Giappone | Asia-Pacifico | USD 1.019,81 milioni | 5,5% | USD 1.848,46 milioni | 6,13% |
| 4 | India | Asia-Pacifico | USD 741,68 milioni | 4,0% | USD 2.310,58 milioni | 12,03% |
| 5 | Germania | Europa | USD 741,68 milioni | 4,0% | USD 1.386,35 milioni | 6,45% |
| 6 | Regno Unito | Europa | USD 611,88 milioni | 3,3% | USD 1.155,29 milioni | 6,56% |
| 7 | Corea del Sud | Asia-Pacifico | USD 593,34 milioni | 3,2% | USD 1.270,82 milioni | 7,91% |
| 8 | Francia | Europa | USD 519,17 milioni | 2,8% | USD 962,74 milioni | 6,37% |
| 9 | Brasile | America Latina | USD 482,09 milioni | 2,6% | USD 1.039,76 milioni | 7,99% |
| 10 | Canada | Nord America | USD 463,55 milioni | 2,5% | USD 924,23 milioni | 7,14% |
| 11 | Arabia Saudita | Medio Oriente e Africa | USD 333,75 milioni | 1,8% | USD 1.001,25 milioni | 11,61% |
| 12 | Italia | Europa | USD 315,21 milioni | 1,7% | USD 577,64 milioni | 6,24% |
La Cina è seconda con USD 3,89 miliardi e riduce il divario con gli Stati Uniti entro il 2035, perché i suoi tre operatori statali continuano ad aggiungere calcolo per l’IA. La Corea del Sud è settima con USD 593,34 milioni e cresce del 7,91% annuo grazie al campus di Ulsan di SK Telecom.
Quanto potrebbe valere il mercato dei data center per le telecomunicazioni nel 2035?
Tra USD 32,73 miliardi e USD 43,90 miliardi nel 2035, con USD 38,51 miliardi come scenario base di DC Market Insights.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | USD 32.733,16 milioni | 5,85% | Gli operatori prendono in locazione la capacità GPU invece di costruirla; rack IA al 15% dei MW |
| Base | USD 38.509,60 milioni | 7,58% | 8.350 MW nel 2035, 30% in locazione, rack IA al 21% dei MW |
| Alto | USD 43.900,94 milioni | 9,00% | Espansione più rapida dell’IA sovrana in Europa, nel Golfo e in India |
Scenario basso
USD 32,73 miliardi nel 2035 se gli operatori affittano capacità GPU dai fornitori cloud e ricavi da servizi piatti mantengono i budget di investimento ai livelli attuali.
Scenario base
USD 38,51 miliardi nel 2035, con il carico IT degli operatori che sale da 5.100 MW a 8.350 MW e i rack GPU che salgono al 21% di esso.
Scenario alto
USD 43,90 miliardi nel 2035 se più operatori seguono Deutsche Telekom, SK Telecom e stc nei campus IA di proprietà.
Quali sono le aziende principali nel mercato dei data center per le telecomunicazioni?
Huawei Technologies, ZTE Corporation, Dell Technologies e Hewlett Packard Enterprise detengono insieme circa il 45% degli USD 13,52 miliardi di spesa 2025 degli operatori in hardware IT (stima DC Market Insights); la fornitura di alimentazione e raffreddamento per le strutture è più frammentata.
- Huawei Technologies
- ZTE Corporation
- Ericsson
- Nokia
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- Inspur Information
- Cisco Systems
- NVIDIA
- Schneider Electric
- Vertiv
- Eaton
- Delta Electronics
- Microsoft (Azure Operator Nexus)
- Equinix
- Digital Realty
Dati societari: i ricavi da data center per l’IA di China Mobile sono cresciuti del 35,4% nel 2025, mentre i ricavi totali da data center sono aumentati dell’8,7% (risultati annuali di China Mobile, marzo 2026). Telenor ha dichiarato a maggio 2025 che avrebbe quadruplicato la capacità GPU della sua AI Factory verso la fine del 2025 (Telenor, maggio 2025). Swisscom ha previsto fino a CHF 100 milioni di infrastruttura IA con NVIDIA, e la sua controllata italiana Fastweb ha acquistato 31 sistemi DGX H100 (Swisscom, gennaio 2024). SK Telecom prevede di acquistare oltre 2.000 GPU NVIDIA RTX PRO 6000 Blackwell per il suo Manufacturing AI Cloud (SK Telecom, novembre 2025).
Concentrazione dei fornitori di server, 2025
I fornitori cinesi sono in testa con circa un quarto del valore dei server per operatori perché la Cina è il secondo mercato nazionale; al di fuori della Cina, Dell Technologies, Hewlett Packard Enterprise e Lenovo si dividono la maggior parte della spesa degli operatori in server, mentre Ericsson e Nokia forniscono il software di core cloud-native che vi gira sopra (stima DC Market Insights).
Sviluppi recenti nel mercato dei data center per le telecomunicazioni
Sei eventi datati degli ultimi dodici mesi hanno modificato la prospettiva 2026 di USD 20,04 miliardi.
- A ottobre 2026 AT&T ha riportato oltre 100 centrali senza clienti su servizi legacy e un obiettivo di uscita dal rame per il 50% delle centrali al di fuori della California (Fonte: AT&T)
- A settembre 2026 la Commissione europea ha proposto un sistema di rating UE per i data center nell’ambito della direttiva sull’efficienza energetica (Fonte: Commissione europea)
- Ad agosto 2026 il MIIT ha riportato 5,154 milioni di stazioni base 5G in Cina a fine luglio 2026 (Fonte: Ministero dell’Industria e dell’Informatica)
- Ad aprile 2026 SK Telecom ha fissato al 2027 l’SK AI Data Center Ulsan da 100 MW con AWS (Fonte: SK Telecom)
- A marzo 2026 China Telecom ha riportato oltre 3,2 GW di capacità di potenza per rack e 91 EFLOPS di calcolo per l’IA (Fonte: China Telecom)
- A febbraio 2026 Deutsche Telekom ha avviato il suo Industrial AI Cloud a Monaco di Baviera con fino a 10.000 GPU (Fonte: Deutsche Telekom)
Metodologia di ricerca: come DC Market Insights ha dimensionato il mercato dei data center per le telecomunicazioni
Il valore 2025 di USD 18,54 miliardi deriva da un modello bottom-up di DC Market Insights su 5.100 MW di carico IT degli operatori in uso, circa l’11% dei circa 46 GW di capacità enterprise e di colocation all’interno della base installata di 116 GW, valorizzato componente per componente; si veda la metodologia di ricerca di DC Market Insights.
Input del modello
Carico IT degli operatori in uso di 4.400, 5.100, 6.280 e 8.350 MW nel 2020, 2025, 2030 e 2035; quota in locazione 14%, 19%, 25% e 30%; quota GPU 0,5%, 3,5%, 13% e 21%; quota edge e centrali convertite 24%, 27%, 31% e 33%. L’hardware IT costa USD 2,45 milioni per MW-anno di network cloud e USD 8,20 milioni per MW-anno di IA nel 2025; colocation e hosting costano in media USD 190 per kW-mese, quindi 969 MW in locazione x USD 190 x 12 = USD 2,21 miliardi. La spesa elettrica e meccanica nei siti di proprietà è di USD 2,14 miliardi e quella per costruzione e allestimento di USD 672,27 milioni. Le stime dei mercati affini usano la stessa base: il Retail Data Center Market con circa l’8% del carico enterprise e di colocation, e i siti di network edge sono un sottoinsieme dell’Edge Data Center Market.
Verifiche dei limiti
Limite superiore 1: USD 18,54 miliardi sono il 3,3% del mercato globale dei data center di DC Market Insights, pari a USD 570,04 miliardi nel 2025, tra retail (3,0%) e banche (5,9%). Limite superiore 2: gli USD 3,89 miliardi della Cina sono il 9,8% degli RMB 285,5 miliardi (circa USD 39,8 miliardi) che China Mobile, China Telecom e China Unicom hanno speso in investimenti nel 2025. Limite inferiore: i 3,2 GW di potenza per rack di China Telecom e i 1.200 MW del tracker mostrano un carico di data center degli operatori nell’ordine dei gigawatt, coerente con 5.100 MW di uso proprio a livello mondiale. Ogni suddivisione somma al totale in ogni anno e il CAGR è ricalcolato dagli estremi 2025 e 2035.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Statistiche chiave del mercato, 2025, 2026, 2030 e 2035
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Grafico della dimensione del mercato, 2020-2035
- 03Perimetro del mercato
- 3.1Incluso
- 3.2Escluso
- 3.3Come si combinano i segmenti
- 04Perché le stime di mercato differiscono
- 4.1Tabella del perimetro: dentro e fuori da questa stima
- 05Fattori trainanti del mercato
- 5.1La dismissione del rame trasforma le centrali di AT&T in siti di calcolo
- 5.25,15 milioni di stazioni base 5G cinesi alimentano i core cloud-native
- 5.3Deutsche Telekom e SK Telecom costruiscono cloud di IA sovrana
- 06Tendenze del mercato
- 6.1Gli operatori cinesi spostano gli investimenti verso la potenza di calcolo
- 6.2Gli standard MEC Phase 4 portano il calcolo nelle centrali
- 6.3Gli operatori giapponesi riutilizzano un'ex fabbrica Sharp per l'IA
- 07Sfide e vincoli del mercato
- 7.1Ricavi da servizi piatti vincolano i budget di investimento degli operatori
- 7.2Le regole energetiche UE raggiungono ogni sito di operatore oltre 500 kW
- 08Opportunità di mercato
- 8.1La joint venture tra stc e HUMAIN in Arabia Saudita
- 8.2Network cloud in hosting e capacità in locazione
- 09Analisi dei prezzi
- 9.1Spesa per MW, 2020-2035
- 9.2Riferimenti di prezzo pubblici
- 10Standard e regolamentazione
- 10.1FCC Report and Order 26-19
- 10.2Proposta di Digital Networks Act dell'UE
- 10.3Gigabit Infrastructure Act dell'UE
- 10.4Articolo 12 della direttiva UE sull'efficienza energetica
- 10.5ETSI MEC Phase 4
- 10.6Programma cloud della legge giapponese sulla promozione della sicurezza economica
- 10.7Statistiche nazionali cinesi sul calcolo
- 11Segmentazione del mercato
- 11.1Per componente
- 11.2Hardware IT
- 11.3Colocation e network cloud in hosting
- 11.4Infrastruttura elettrica e meccanica
- 11.5Costruzione e allestimento
- 11.6Per tipo di operatore
- 11.7Operatori integrati fissi e mobili
- 11.8Operatori di rete mobile
- 11.9Operatori via cavo e a banda larga
- 11.10Carrier wholesale e internazionali
- 11.11Altri operatori
- 11.12Per carico di lavoro
- 11.13Core network e network cloud
- 11.14OSS BSS e IT aziendale
- 11.15Edge computing e distribuzione di contenuti
- 11.16Telco AI e cloud GPU
- 11.17Backup sicurezza e altri carichi di lavoro
- 11.18Per tipo di struttura
- 11.19Data center core e di centrale
- 11.20Siti di network edge e MEC
- 11.21Colocation e cloud in hosting
- 12Esclusiva DC: Telco AI Factory Tracker
- 12.1Deutsche Telekom, feb 2026
- 12.2SK Telecom (SK Group), apr 2026
- 12.3SoftBank Corp., giu 2024
- 12.4KDDI, giu 2024
- 12.5stc (center3) con HUMAIN, 2026
- 12.6China Unicom, mar 2026
- 12.7China Telecom, mar 2026
- 12.8Telenor, mag 2025
- 12.9Swisscom (con Fastweb), gen 2024
- 13Analisi regionale
- 13.1Asia-Pacifico
- 13.2Nord America
- 13.3Europa
- 13.4America Latina
- 13.5Medio Oriente e Africa
- 14Analisi per paese
- 14.1Stati Uniti
- 14.2Cina
- 14.3Giappone
- 14.4India
- 14.5Germania
- 14.6Regno Unito
- 14.7Corea del Sud
- 14.8Francia
- 14.9Brasile
- 14.10Canada
- 14.11Arabia Saudita
- 14.12Italia
- 15Scenari di previsione, 2035
- 15.1Scenario basso
- 15.2Scenario base
- 15.3Scenario alto
- 16Analisi competitiva
- 16.1Concentrazione dei fornitori di server, 2025
- 16.2Huawei Technologies
- 16.3ZTE Corporation
- 16.4Ericsson
- 16.5Nokia
- 16.6Dell Technologies
- 16.7Hewlett Packard Enterprise
- 16.8Lenovo
- 16.9Inspur Information
- 16.10Cisco Systems
- 16.11NVIDIA
- 16.12Schneider Electric
- 16.13Vertiv
- 16.14Eaton
- 16.15Delta Electronics
- 16.16Microsoft (Azure Operator Nexus)
- 16.17Equinix
- 16.18Digital Realty
- 17Sviluppi recenti
- 17.1Aggiornamento sull'uscita dal rame di AT&T, ottobre 2026
- 17.2Sistema di rating UE per i data center, settembre 2026
- 17.3Stazioni base 5G in Cina, agosto 2026
- 17.4SK AI Data Center Ulsan, aprile 2026
- 17.5Potenza per rack e calcolo di China Telecom, marzo 2026
- 17.6Industrial AI Cloud di Deutsche Telekom, febbraio 2026
- 18Metodologia di ricerca
- 18.1Input del modello
- 18.2Verifiche dei limiti
- Fig. 1Dimensione del mercato dei data center per le telecomunicazioni, 2020-2035 (USD milioni)
- Tabella 1Panoramica del mercato, 2025, 2026 e 2035
- Tabella 2Tabella del perimetro: dentro e fuori da questa stima
- Tabella 3Spesa per MW, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per tipo di operatore, 2025 e 2035
- Tabella 6Mercato per carico di lavoro, 2025 e 2035
- Tabella 7Mercato per tipo di struttura, 2025 e 2035
- Tabella 8Telco AI Factory Tracker, 2024-2026
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10I 12 principali paesi, 2025 e 2035
- Tabella 11Scenari di previsione 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 20,04 miliardi nel 2026, in crescita dell’8,09% rispetto a USD 18,54 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 38,51 miliardi entro il 2035, con un CAGR del 7,58% dal 2025.
Il 7,58% annuo dal 2025 al 2035, dopo il 5,59% annuo dal 2020 al 2025, poiché il carico IT degli operatori in uso sale da 5.100 MW a 8.350 MW e i rack GPU passano dal 3,5% al 21% di esso.
Nel 2025 sono stati spesi USD 18,54 miliardi in capacità di data center che i carrier possiedono o prendono in locazione per le proprie reti e i propri servizi: core 5G e voce, centrali ricostruite come data center, siti edge MEC, sistemi OSS/BSS e cloud GPU gestiti dagli operatori. La colocation venduta a clienti esterni non è conteggiata.
Oltre 100 centrali (wire center) di AT&T non hanno più clienti su servizi legacy, e AT&T punta alla dismissione del rame nel 50% delle centrali al di fuori della California. Lo spazio e l’energia liberati diventano siti di network cloud ed edge, che varranno USD 12,71 miliardi entro il 2035.
Nel tracker di DC Market Insights sono dichiarati 1.200 MW in 9 programmi: i sette campus di classe 100 MW di China Unicom, la prima fase da 250 MW di stc con HUMAIN, il sito di Sakai da 150 MW di SoftBank e il campus di Ulsan da 100 MW di SK Telecom; Deutsche Telekom gestisce fino a 10.000 GPU a Monaco di Baviera.
La telco AI e cloud GPU cresce più rapidamente, con il 20,48% annuo fino a USD 11,82 miliardi entro il 2035; tra i tipi di struttura, colocation e cloud in hosting sono in testa con il 12,61%, mentre i siti core e di centrale crescono del 3,59%.
L’Asia-Pacifico, con USD 7,42 miliardi ovvero il 40,0% del valore 2025. Medio Oriente e Africa crescono più rapidamente, con il 9,56% annuo, e l’India è il grande paese più rapido con il 12,03%.
92,5 EFLOPS per China Mobile, 91 EFLOPS di proprietà e in accesso per China Telecom e 45 EFLOPS per China Unicom a fine 2025, secondo i loro risultati annuali. China Telecom ha inoltre riportato oltre 3,2 GW di capacità di potenza per rack.
USD 3,64 milioni per MW in uso nel 2025, secondo le stime di DC Market Insights, in aumento a USD 4,61 milioni entro il 2035. Un rack di telco AI costa USD 8,20 milioni per MW-anno di server, contro USD 2,45 milioni per il network cloud.
Gli USD 20,04 miliardi del 2026 contano solo la capacità che gli operatori usano per le proprie reti e i propri servizi. Le stime che aggiungono la colocation venduta a clienti esterni, gli apparati radio e di trasmissione o il software di rete risultano diverse volte più grandi.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.