
教育向けデータセンター市場 規模・シェア・2035年までの予測
市場の概要
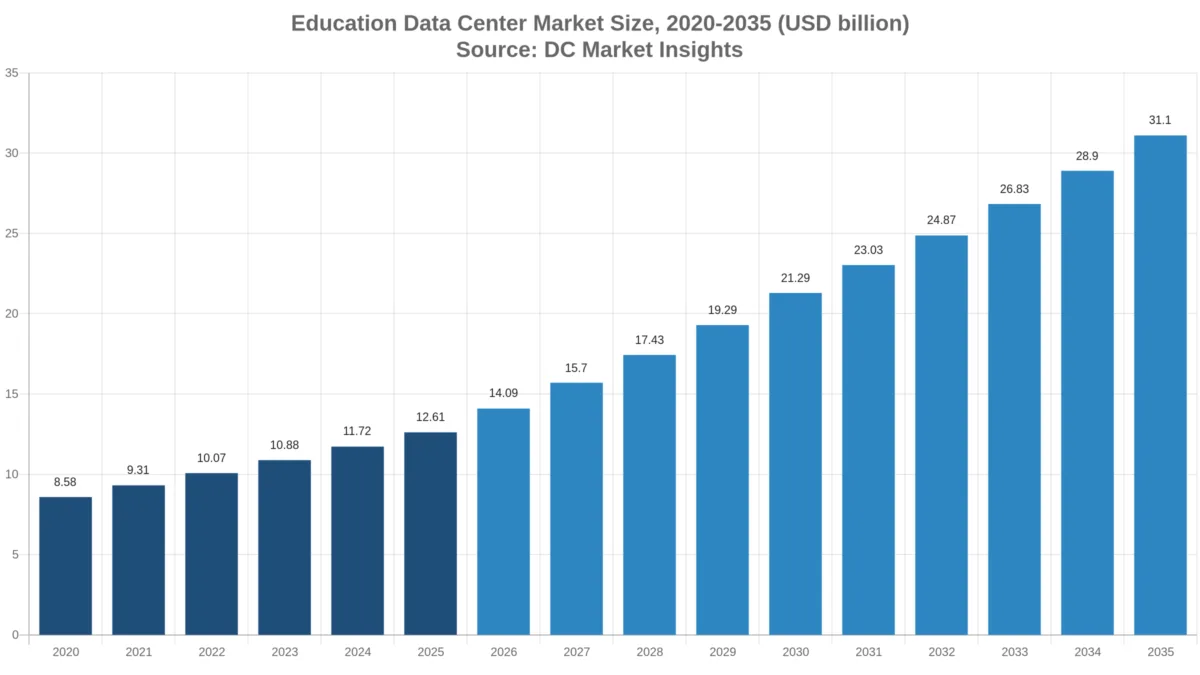
教育向けデータセンター市場の規模は2025年にUSD 12.61十億で、年平均成長率(CAGR)9.45%で拡大し、2035年までにUSD 31.10十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場の範囲
- 04市場推計値が異なる理由
- 05市場の推進要因
- 06市場動向
- 07市場の課題と制約
- 08市場機会
- 09価格分析
- 10標準と規制
- 18章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
教育向けデータセンター市場は2026年に140億9,000万米ドルと評価され、2025年の126億1,000万米ドルから2035年には311億米ドルに達すると予測されます。2025年から2035年までのCAGRは9.45%です(DC Market Insights推計)。この市場の資金は、在籍者数よりも研究助成金や国家AIプログラムによって動いています。米国国立科学財団(NSF)によると、国家人工知能研究リソース(NAIRR)パイロットは2024年以降、全50州で600を超える研究チームと6,000人の学生を支援しました(NSF、2026年3月)。また英国政府は、AI研究リソース(AI Research Resource)を20倍に拡大し、2030年までに420 AIエクサフロップスとする計画です(英国科学・イノベーション・技術省、2025年7月)。2025年の内訳は、学校、大学、研究機関、教育テクノロジー(エドテック)事業者が使用する情報技術(IT)負荷2,600メガワット(MW)×1 MW当たり年間支出485万米ドル=126億1,000万米ドルです。大学が自前のグラフィックス・プロセッシング・ユニット(GPU)ポッドを購入するようになったため、AI学習・推論が年率19.38%で最も成長の速いワークロードとなっています。地域別ではアジア太平洋が11.26%で最も速く、インドの共有GPUプログラムと韓国・日本の国家システムがけん引しています。
主要市場統計:2026年の教育向けデータセンター市場の規模は?
DC Market Insightsは、2026年の教育向けデータセンター支出を140億9,000万米ドルと評価しています。大学によるGPUクラスターの増設や、学校・カレッジによる学生システムのクラウドおよび共有施設への移行により、2025年比11.77%の増加となります。
- 教育向けデータセンター市場規模(2025年):126億1,000万米ドル
- 市場規模(2026年):140億9,000万米ドル
- 市場規模(2030年):212億9,000万米ドル
- 市場規模(2035年):311億米ドル
- CAGR(2025~2035年):9.45%(低位ケース7.60%、高位ケース11.20%)
- 最大のコンポーネント:クラウドインフラサービス、56億9,000万米ドル(2025年金額の45.1%)
- 最も成長の速いワークロード:AI学習・推論、年率19.38%で2035年までに96億4,000万米ドル
- 最大のエンドユーザー:高等教育、2025年に60億5,000万米ドル。最も成長が速いのは研究機関・スーパーコンピューティングセンターで13.29%
- 首位地域:北米、47億9,000万米ドル(2025年金額の38.0%)。最も成長の速い地域:アジア太平洋、11.26%
- 最大の国:米国、2025年に42億2,000万米ドル。主要国で最も成長が速いのはインドで15.36%
- 市場リーダー:ホスト型容量ではAmazon Web Services、Microsoft Azure、Google Cloud。大学のAIシステムではHewlett Packard Enterprise、Dell Technologies、NVIDIA(DC Market Insights評価)
エグゼクティブサマリー:教育向けデータセンター市場規模(2020~2035年)
世界の教育向けデータセンター市場規模は、2020年に85億8,000万米ドル、2025年に126億1,000万米ドルとなり、予測期間中のCAGR 9.45%で2035年までに311億米ドルに達すると見込まれます。2020年から2025年の成長率は年8.01%で、遠隔学習により学習プラットフォームと学生システムがクラウドへ移行しました。2025年以降は構成がGPU容量へとシフトし、教育向けIT負荷に占めるGPUの比率は2035年までに9%から30%へ上昇します。
| 項目 | 値 |
|---|---|
| 実績期間 | 2020~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026~2035年 |
| 市場規模(2025年) | 126億1,000万米ドル |
| 市場規模(2026年) | 140億9,000万米ドル |
| CAGR(2025~2035年) | 9.45% |
| 市場規模(2035年) | 311億米ドル |
| 対象セグメント | コンポーネント、導入形態、ワークロード、エンドユーザー、地域、12カ国 |
大学が研究クラスターを液冷式の共有ホールへ移すなか、自営のキャンパスデータセンターは年6.63%の成長にとどまり2035年に91億3,000万米ドルとなる一方、パブリッククラウド支出は159億8,000万米ドルに増加し、コロケーションは11.55%で最も速く成長します。
教育向けデータセンター市場の対象となるデータセンターは?
教育向けデータセンター市場は、教育分野の購入者が自らのサービスのために所有、コロケーション、または賃借するデータセンター容量への2025年の支出126億1,000万米ドルを対象としています。
対象に含むもの:大学・カレッジのキャンパスデータセンター、学区および教育省のデータセンター、学術ユーザー向けに運用される大学・国家の研究用コンピューティング(高性能コンピューティング、HPC)およびAIスーパーコンピューター、研究教育ネットワークのデータセンター、教育分野の購入者が賃借するコロケーション(例:英国の会員向けにaqlおよびVIRTUSで提供されるJiscの共有データセンターサービス)、学校・大学・エドテック事業者が賃借するパブリッククラウドインフラ、ならびに自営施設およびコロケーション施設内のITハードウェア、電気・機械インフラ、内装工事。
対象から除外するもの:教室の端末やキャンパスWi-Fi、学習ソフトウェアのライセンスおよびエドテックの売上、学術利用枠のない国家の気象・防衛用スーパーコンピューター、教育ユーザーが一般消費者として利用する汎用プラットフォーム(検索、ソーシャル、動画)のクラウド容量。電気料金も除外します。
セグメントの関係:各セグメント表は、2025年の126億1,000万米ドルと2035年の311億米ドルという同じ総額を、コンポーネント別、導入形態別、ワークロード別、エンドユーザー別、さらに5地域別と12カ国別に異なる切り口で分けたものです。
教育向けデータセンター市場の推計値が異なる理由は?
DC Market Insightsによる2026年の推計値140億9,000万米ドルは、教育および学術研究サービスに使用されるデータセンター容量のみを対象としています。より広い定義では、教育テクノロジーのソフトウェア市場、キャンパスネットワークや学生用端末、あるいは産業・政府ユーザーにもサービスを提供する国家スーパーコンピューターの全額を加えるため、数倍の規模になります。より狭い定義では自営のキャンパスサーバールームのみを数え、現在ほとんどの学生システムを担うクラウド費用を見落としています。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| 学校、大学、エドテックが賃借するパブリッククラウド | 含む、2025年に56億9,000万米ドル | キャンパスのサーバールームを置き換えるため |
| 大学のAI・HPCクラスター | 含む、ITハードウェアおよびコロケーションに計上 | 学術ユーザー向けに構築・運用されるため |
| 教育分野の購入者が賃借するコロケーション | 含む、2025年に8億1,900万米ドル | JiscやMGHPCCなどの共有施設 |
| 学習ソフトウェアおよびエドテックの売上 | 含まない | データセンター容量ではなくソフトウェアのため |
| 学生用端末およびキャンパスネットワーク | 含まない | データセンターの外部にあるため |
| 非学術ユーザー向けの国家スーパーコンピューター | 含まない | 政府向けデータセンター市場で計上 |
推計に含まれる購入者層には、大規模な研究大学だけでなく、K-12(幼稚園から高校まで)の学区や小規模カレッジも含まれます。米国教育統計センター(NCES)によると、米国の公立学校99,297校とTitle IV対象のカレッジ・大学5,819校が潜在的な購入者です。学術機関以外の政府研究所は政府向けデータセンター市場に含まれます。
市場の推進要因:大学や学校がデータセンター容量の購入を増やしている理由は?
2025年の126億1,000万米ドルから2035年の311億米ドルへの成長の大部分は、国家AI研究リソース、大学によるGPU購入、欧州の共有AIファクトリーという3つのプログラムで説明できます。
NSF NAIRRが600の研究チームに到達、TACC Horizonは15~20 MWのホールを開設
NSF(2026年3月)によると、NAIRRパイロットは13の連邦機関と28の民間パートナーとともに600を超える研究チームと6,000人の学生を支援しました。800件を超えるプロジェクトを経て、NSFは2026年9月に、サンディエゴ・スーパーコンピューターセンターが主導し、テキサス先端計算センター(TACC)が参加するNAIRR運用センターを設置しました。TACC(2025年11月)によると、TACCのHorizonシステムは2026年春から、テキサス州ラウンドロックに新設された15~20 MWの液冷式データセンターに4,000基のGPUを導入します。DC Market Insightsはこれらの学術向け割り当てを研究機関・スーパーコンピューティングセンターに計上しており、同セグメントは21億4,000万米ドルから74億6,000万米ドルへ成長します。
Isambard-AIの5,448基のGH200チップが英国の420 AIエクサフロップス目標を支える
ブリストル大学によると、同大学は2025年7月に2億2,500万ポンドのIsambard-AIを稼働させました。5 MWの直接液冷施設に5,448基のNVIDIA GH200スーパーチップを搭載しています。英国政府は歳出見直し(Spending Review)でコンピューティング向けに10億ポンドを確保し、2030年までに420 AIエクサフロップスを計画しています。さらに2026年1月には、ケンブリッジのDawnの性能を6倍に高めるため3,600万ポンドを追加しました。これらの資金により、英国は2025年に6億9,355万米ドルで国別市場の第3位となっています。
19のEuroHPC AIファクトリーが大学拠点を9億8,000万ユーロの公募対象に
EuroHPC共同事業によるAIファクトリーのホスト機関公募は、デジタル・ヨーロッパ・プログラムから最大8億ユーロ、ホライズン・ヨーロッパから最大1億8,000万ユーロを拠出するものでした(EuroHPC Joint Undertaking、2024年9月)。2025年10月までに19拠点が選定され、その中にはVSB-オストラヴァ工科大学、ヴィリニュス大学、Cyfronet AGHなど大学主導のホスト機関が含まれます。欧州の教育向けデータセンター支出は、2025年の32億8,000万米ドルから2035年には74億6,000万米ドルへ増加します。
市場動向:大学はコンピューティングの場所をどのように変えているか?
教育分野の購入者は自営のサーバールームをコロケーションとクラウドへ移しています。自営施設の年6.63%に対し、コロケーションは年11.55%、パブリッククラウドは10.67%で成長します。
ノースカロライナ州立大学、イェール大学、カーディフ大学が研究用コンピューティングをキャンパス外へ移設
同大学の情報技術部門によると、ノースカロライナ州立大学はキャンパス内の2つのデータセンターをコロケーション施設へ移し、2022年7月から2023年4月にかけて1,545台の機器を移設または廃棄することで、電源・冷却設備の更新にかかる一時費用約2,000万米ドルを回避しました。イェール研究コンピューティングセンターによると、イェール大学の研究用コンピューティングは2026年にウエストキャンパスのデータセンターからマサチューセッツ・グリーン高性能コンピューティングセンター(MGHPCC)へ移行中です。また、カーディフ大学は2025年10月から12月にかけて研究用コンピューティングをTier IIIの第三者データセンターへ移しました。
エドテックプラットフォームはパブリッククラウドで稼働し、障害は教室にも及ぶ
InstructureはCanvas学習プラットフォームを、バージニア、オハイオ、オレゴンのAmazon Web Services(AWS)上で8,085の顧客向けに運用しています(Instructure 10-K、2023年12月)。Courseraの本番環境は約1億9,700万人の登録学習者向けにクラウドで稼働しています(Coursera 10-K、2025年)。2025年10月20日のAWS us-east-1障害では、Duolingoが12時間以上停止しました(Duolingo年次報告書(Form 10-K)、2026年)。教育テクノロジー事業者の2025年の支出は18億9,000万米ドルで、そのほぼすべてが賃借容量に向けられています。
大学が自前のGPUポッドを購入:フロリダ大学に504基のB200、テキサスA&Mに760基のH200
両大学によると、フロリダ大学は2025年10月に3,300万米ドルで63台のDGXノードに504基のNVIDIA B200 GPUを導入し、テキサスA&M大学システムは2025年2月に760基のHopper GPUを搭載した4,500万米ドルのDGX SuperPODを購入しました。DC Market InsightsはGPU容量のサーバー費用を1 MW・年当たり820万米ドル、従来型容量を240万米ドルと見積もっており、そのため2025年のGPU負荷9%がすでに支出の13.0%を占めています。
市場の課題と制約:教育向けデータセンター支出を抑えている要因は?
セキュリティインシデントと助成金に依存した予算が市場の伸びを鈍らせています。管理・学生システムは2025年に37億8,000万米ドルですが、年4.56%の成長にとどまります。
1件の侵害された認証情報により、テキサス州の生徒・教員88万人分のPowerSchoolデータが流出
同社の顧客向け通知によると、PowerSchoolは2024年12月28日、侵害された認証情報を通じて同社の学生情報システムのデータに不正アクセスがあったことを確認しました。テキサス州司法長官は2025年、この侵害によりテキサス州の生徒・教員88万人超のデータが流出したと発表しました。米連邦取引委員会(FTC)が改正した児童オンラインプライバシー保護法(COPPA)規則は、遵守期限が2026年4月22日(Federal Register、2025年4月)で、データ保持と削除に関する義務を追加するため、学区は容量よりも先にコンプライアンスに支出しています。
助成金の周期がキャンパスのホール更新時期を決める
研究用コンピューティングは助成金に連動して段階的に購入されます。両大学によると、フロリダ大学理事会は2024年12月にアップグレード費用として2,400万米ドルを承認し、ジョージア工科大学のNexusシステムは2,000万米ドルのNSF助成金に基づいています。そのため、自営の電気・機械インフラは年3.67%の成長にとどまり、2035年に9億6,900万米ドルとなります。
市場機会:教育分野の新たなコンピューティング需要はどこにあるか?
共有AI容量と共有コロケーションが2つの機会であり、2035年までにそれぞれ96億4,000万米ドルと21億3,000万米ドルの規模になります。
学術向け共有GPU容量:インドは38,000基のGPUを1時間100ルピー未満で提供
IndiaAIミッションは、38,000基のGPUと1,050基のテンソル・プロセッシング・ユニットへの共有クラウドアクセスを1時間100ルピー未満で提供しています。また、インドの国家スーパーコンピューティング・ミッションは、インド工科大学(IIT)や研究機関全体で40ペタフロップス超を導入しました(インド政府報道情報局、2026年2月)。インドは主要国の中で最も成長が速く、年15.36%で3億2,786万米ドルから13億7,000万米ドルへ拡大します。
カレッジ向けTier III共有施設:英国Jiscの事例
Jiscによると、同社の共有データセンターサービスは北部のaqlと南部のVIRTUSで運用されており、Tier III仕様で構築され、ラック当たり4~30キロワット(kW)に対応し、Janetネットワークへの複数の100ギガビット回線を備えています。DC Market Insightsは、教育分野の購入者向けコロケーションサービスが2025年の8億1,900万米ドルから2035年には21億3,000万米ドルへ、CAGR 10.03%で成長すると予測しています。供給側の全体像についてはデータセンターコロケーション市場をご覧ください。
教育分野の購入者はデータセンター容量1 MW当たりいくら支出しているか?
DC Market Insightsの推計では、教育分野の購入者は2025年に使用中IT負荷1 MW当たり485万米ドルを支出しており、GPU容量の比率拡大に伴い2035年には610万米ドルに上昇します。
| 年 | 使用中IT負荷(MW) | 市場規模 | 使用中1 MW当たり支出 |
|---|---|---|---|
| 2020 | 2,050 | 85億8,000万米ドル | 418万米ドル |
| 2025 | 2,600 | 126億1,000万米ドル | 485万米ドル |
| 2030 | 3,700 | 212億9,000万米ドル | 575万米ドル |
| 2035 | 5,100 | 311億米ドル | 610万米ドル |
公開価格の目安:フロリダ大学は504基のB200 GPUに3,300万米ドルを支払っており、導入済みGPU 1基当たり約6万5,500米ドルです。テキサスA&M大学システムは760基のHopper GPUに4,500万米ドルを支払っており、GPU 1基当たり約5万9,200米ドルです。韓国の科学技術情報通信部は、KISTIの国家スーパーコンピューター向けに8,496基のGPUを3,825億ウォンで調達しました。DC Market Insightsは、2025年の教育向けコロケーション価格として1 kW・月当たり175米ドルを用いています(DC Market Insights推計)。
教育向けデータセンターを形づくる規則と標準は?
2025年の支出126億1,000万米ドルの行き先は、学生プライバシー法、児童プライバシー規則、学校技術標準、サイバーセキュリティ資金、EUのエネルギー報告という5つの規則体系によって左右されます。
- 米国Family Educational Rights and Privacy Act(FERPA、家族の教育上の権利とプライバシーに関する法律):学区やカレッジが自営システムやクラウドシステムに保存する学生記録を規定します。
- 改正FTC COPPA規則(Federal Register、2025年4月22日):2025年6月23日発効、遵守期限は2026年4月22日(出典:Federal Register)。
- 連邦通信委員会(FCC)Schools and Libraries Cybersecurity Pilot Program(学校・図書館サイバーセキュリティ・パイロットプログラム):選定された学校と図書館に3年間で最大2億米ドル(出典:FCC)。
- 英国教育省のデジタル・技術標準:すべての学校とカレッジは2030年までに6つの中核標準を満たすべきとされ、クラウドとサーバーについては別途標準があります。ガイダンスは2026年9月16日に更新されました(出典:英国教育省)。
- EU委任規則2024/1364:大学の施設を含む500 kW以上のデータセンターは、毎年エネルギーと水に関するデータを報告します(出典:欧州委員会)。
教育向けデータセンター市場のセグメンテーション:最も支出の多いセグメントは?
2025年において、最大のコンポーネントはクラウドインフラサービスで56億9,000万米ドル、最大のエンドユーザーは高等教育で60億5,000万米ドル、最大のワークロードは学習プラットフォーム・コンテンツ配信で40億4,000万米ドルです。
コンポーネント別
クラウドインフラサービスは2025年金額の45.1%を占め、年10.68%で最も速く成長します。
| コンポーネント | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| クラウドインフラサービス | 56億8,683万米ドル | 45.1% | 156億8,601万米ドル | 10.68% |
| ITハードウェア | 50億9,012万米ドル | 40.4% | 116億5,404万米ドル | 8.64% |
| コロケーションサービス | 8億1,900万米ドル | 6.5% | 21億2,949万米ドル | 10.03% |
| 電気・機械インフラ | 6億7,600万米ドル | 5.4% | 9億6,900万米ドル | 3.67% |
| 建設・内装工事 | 3億3,800万米ドル | 2.7% | 6億6,300万米ドル | 6.97% |
導入形態別
自営データセンターは2025年金額の38.1%を占めます。研究クラスターのキャンパス外移転に伴い、コロケーションは年11.55%で最も速く成長します。
| 導入形態 | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| パブリッククラウド | 57億9,837万米ドル | 46.0% | 159億7,773万米ドル | 10.67% |
| 自営データセンター | 48億230万米ドル | 38.1% | 91億2,904万米ドル | 6.63% |
| コロケーション | 20億928万米ドル | 15.9% | 59億9,477万米ドル | 11.55% |
ワークロード別
AI学習・推論は年19.38%で成長し、2035年までに金額の31.0%を占める最大のワークロードとなります。
| ワークロード | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| 学習プラットフォーム・コンテンツ配信 | 40億3,518万米ドル | 32.0% | 87億843万米ドル | 8.00% |
| 管理・学生システム | 37億8,299万米ドル | 30.0% | 59億929万米ドル | 4.56% |
| 研究用HPC | 31億5,249万米ドル | 25.0% | 68億4,234万米ドル | 8.06% |
| AI学習・推論 | 16億3,929万米ドル | 13.0% | 96億4,148万米ドル | 19.38% |
エンドユーザー別
高等教育は2025年金額の48.0%を占め、研究機関・スーパーコンピューティングセンターは年13.29%で最も速く成長します。
| エンドユーザー | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| 高等教育 | 60億5,278万米ドル | 48.0% | 136億8,467万米ドル | 8.50% |
| K-12学校 | 25億2,199万米ドル | 20.0% | 49億7,625万米ドル | 7.03% |
| 研究機関・スーパーコンピューティングセンター | 21億4,369万米ドル | 17.0% | 74億6,437万米ドル | 13.29% |
| 教育テクノロジー事業者 | 18億9,149万米ドル | 15.0% | 49億7,625万米ドル | 10.16% |
DC独自調査:学術AIコンピュート・トラッカー、11システム・29,290基のGPU
学術AIコンピュート・トラッカーは、大学、研究センター、政府の発表に基づく12の入力値で構築したDC Market Insightsのモデルです。2024年から2026年に発表または納入された11システムで29,290基のGPUを数えており、TACCのHorizonの4,000基のGPUはテキサス大学の合計に含めています。
| システム | GPU数と金額 | 時期 | 設置形態 |
|---|---|---|---|
| University of Texas at Austin(TACC Horizonを含む) | 5,000基超のNVIDIA GPU。Horizonは15~20 MWのホールに4,000基のGPU | 2025年11月 | 自営、ラウンドロックのデータセンター |
| Korea Institute of Science and Technology Information(KISTI、韓国科学技術情報研究院) | GH200を含む8,496基のNVIDIA GPU、3,825億ウォン | 2025年5月 | 国立研究センター |
| AIST ABCI 3.0(日本) | 6,128基のNVIDIA H200 GPU | 2025年 | 学術向けの国家オープンAIインフラ |
| University of Bristol Isambard-AI | 5,448基のGH200スーパーチップ、2億2,500万ポンド、5 MW | 2025年7月 | 自営、直接液冷 |
| Harvard Kempner Institute | 1,144基のGPU | 2026年3月 | MGHPCCにコロケーション |
| University of Tokyo Miyabi | 1,120のGH200ノード | 2025年 | 自営 |
| Texas A&M University System | 760基のHopper GPU、4,500万米ドル | 2025年2月 | 自営 |
| University of Florida HiPerGator | 504基のB200 GPU、3,300万米ドル | 2025年10月 | 自営 |
| Princeton University | 300基のH100 GPU | 2024年 | 自営 |
| Arizona State University Sol | 262基のA100 GPU | 2026年5月の発表 | 自営、旧キャンパス施設の4倍の新ホール |
| Ohio Supercomputer Center Cardinal | 128基のH100 GPU | 2024年2月 | オハイオ州の大学向け州立センター |
フロリダ大学とテキサスA&MのGPU 1基当たり5万9,200~6万5,500米ドルという価格で換算すると、29,290基のGPUはおよそ17億~19億米ドルのハードウェアに相当し、DC Market Insightsはこれを2024~2026年にわたりITハードウェアとコロケーションに配分しています。11システムのうち7つは大学が所有し、1つは共有コロケーションに設置され、3つは大学に計算時間を販売する国立または州立のセンターです。そのため、自営施設は依然として2025年金額の38.1%を占めています。
教育向けデータセンター市場をリードする地域は?
北米が47億9,000万米ドル(2025年金額の38.0%)で首位であり、アジア太平洋は年11.26%で最も速く成長します。
| 地域 | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| 北米 | 47億9,177万米ドル | 38.0% | 105億7,453万米ドル | 8.24% |
| アジア太平洋 | 35億3,079万米ドル | 28.0% | 102億6,351万米ドル | 11.26% |
| 欧州 | 32億7,859万米ドル | 26.0% | 74億6,437万米ドル | 8.58% |
| 中南米 | 6億3,050万米ドル | 5.0% | 17億1,058万米ドル | 10.50% |
| 中東・アフリカ | 3億7,830万米ドル | 3.0% | 10億8,855万米ドル | 11.15% |
北米
北米は年8.24%で成長し、2035年までに105億7,000万米ドルに達します。NSFのプログラム、テキサス州議会がテキサス大学のAIインフラ向けに計上した2,000万米ドルなどの州の資金、クラウドでホストされるエドテックプラットフォームがけん引します。
アジア太平洋
アジア太平洋は35億3,000万米ドルから102億6,000万米ドルへ成長します。国務院によると、中国の国家スマート教育プラットフォームは2025年4月までに登録ユーザーが1億6,400万人を超え、ページビューは613億回に達しました。韓国と日本は大学向けの国家GPUシステムを増強しています。
欧州
欧州は年8.58%で成長し74億6,000万米ドルに達します。EuroHPCは2026年4月にボローニャのCINECAにおけるIT4LIA AIファクトリーシステムについて2億9,000万ユーロの契約を締結し、英国の大学は研究用コンピューティングをTier IIIの共有施設へ移しています。
中南米
中南米は2025年に6億3,050万米ドルで、年10.50%で成長します。大学や州の学校システムがクラウド容量を購入するなか、ブラジルが2億6,481万米ドルで最大の国です。
中東・アフリカ
中東・アフリカは3億7,830万米ドルから10億9,000万米ドルへ、CAGR 11.15%で成長します。湾岸諸国の大学が研究クラスターを増設し、各国の教育省が学校プラットフォームを国内のクラウドリージョンへ移しています(DC Market Insights推計)。
教育向けデータセンター市場の上位12カ国
米国が2025年に42億2,000万米ドルで首位であり、インドは年15.36%で主要国の中で最も速く成長します。
| 順位 | 国 | 地域 | 2025年(米ドル) | 2035年(米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 42億2,433万米ドル | 91億7,495万米ドル | 8.06% |
| 2 | 中国 | アジア太平洋 | 13億8,709万米ドル | 41億9,871万米ドル | 11.71% |
| 3 | 英国 | 欧州 | 6億9,355万米ドル | 16億1,728万米ドル | 8.84% |
| 4 | ドイツ | 欧州 | 6億5,572万米ドル | 14億9,287万米ドル | 8.58% |
| 5 | 日本 | アジア太平洋 | 6億528万米ドル | 14億3,067万米ドル | 8.98% |
| 6 | フランス | 欧州 | 4億5,396万米ドル | 10億2,635万米ドル | 8.50% |
| 7 | カナダ | 北米 | 4億352万米ドル | 9億3,305万米ドル | 8.74% |
| 8 | インド | アジア太平洋 | 3億2,786万米ドル | 13億6,847万米ドル | 15.36% |
| 9 | オーストラリア | アジア太平洋 | 2億9,003万米ドル | 6億8,423万米ドル | 8.96% |
| 10 | 韓国 | アジア太平洋 | 2億7,742万米ドル | 7億4,644万米ドル | 10.40% |
| 11 | ブラジル | 中南米 | 2億6,481万米ドル | 7億3,089万米ドル | 10.69% |
| 12 | イタリア | 欧州 | 2億3,959万米ドル | 5億5,983万米ドル | 8.86% |
12カ国で2025年金額の77.9%を占めます。中国は年11.71%で成長して42億米ドルに達し、韓国はKISTIシステムの稼働開始に伴い年10.40%で成長します。
予測シナリオ:2035年の教育向けデータセンター市場はどの程度の規模になり得るか?
2035年の教育向けデータセンター市場は、基本ケースの311億米ドルを中心に、低位ケースの262億3,000万米ドルから高位ケースの364億6,000万米ドルまでの範囲となります。
| シナリオ | 2035年の市場規模 | CAGR(2025~2035年) | 前提条件 |
|---|---|---|---|
| 低位 | 262億3,000万米ドル | 7.60% | GPU比率が教育向けIT負荷の22%にとどまり、国家AIプログラムが遅延 |
| 基本 | 311億米ドル | 9.45% | GPU比率30%、IT負荷5,100 MW |
| 高位 | 364億6,000万米ドル | 11.20% | GPU比率38%、国家AIリソースが2030年目標を達成 |
低位シナリオ
現行の助成終了後も研究予算が横ばいで推移し、学校が容量よりもセキュリティへの支出を続ける場合、2035年までに262億3,000万米ドル(年7.60%)。
基本シナリオ
教育向けIT負荷が2,600 MWから5,100 MWへ増加し、2035年までに311億米ドル(年9.45%)。
高位シナリオ
英国の420 AIエクサフロップス目標とEuroHPC AIファクトリーに匹敵する大学向けプログラムが米国とアジアでも実施される場合、2035年までに364億6,000万米ドル(年11.20%)。
主要企業と市場シェア:教育向けデータセンターの供給者は?
2025年において、Amazon Web Services、Microsoft Azure、Google Cloudは56億9,000万米ドルのクラウドセグメントの約70%を占めています。これはエドテック企業の提出書類や大学のクラウドプログラムで名前が挙がる事業者に基づくDC Market Insightsの推計です。自営施設のハードウェアは集中度が低くなっています。
- Amazon Web Services
- Microsoft Azure
- Google Cloud
- Oracle Cloud Infrastructure
- Alibaba Cloud
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- Supermicro
- NVIDIA
- AMD
- Intel
- Equinix
- Digital Realty
- Vertiv
- Schneider Electric
サプライヤーに関する事実(2023~2026年)
両機関によると、Hewlett Packard Enterpriseはブリストル大学向けにIsambard-AIを構築し、3,825億ウォンのKISTI契約を受注しています。ケンブリッジ大学によると、Dell TechnologiesとIntelは2023年にケンブリッジのDawnを構築しました。英国政府によると、2026年1月のDawn拡張ではAMD MI355X GPUが導入されます。また、追跡対象の11システムすべてのGPUをNVIDIAが供給しています。DuolingoとInstructureの提出書類によると、エドテックプラットフォームのホスト型容量はAWSとGoogle Cloudが担っています。
教育向けデータセンター市場の最近の動向
2025年と2026年の日付のある6つの出来事が、2026年に140億9,000万米ドルに達する教育向けデータセンター市場を動かしました。
- 2026年9月、NSFは800件を超えるパイロットプロジェクトを経て、サンディエゴ・スーパーコンピューターセンターが主導しTACCが参加するNAIRR運用センターを設置しました(出典:NSF)。
- 2026年9月、英国教育省は学校とカレッジ向けのデジタル・技術標準を更新しました(出典:英国教育省)。
- 2026年4月、EuroHPCはCINECAにおけるIT4LIA AIファクトリーシステムについて2億9,000万ユーロの契約を締結しました(出典:EuroHPC Joint Undertaking)。
- 2026年3月、Harvard Kempner Instituteは424基のH200と192基のRTX PRO 6000 GPUを追加し、MGHPCCのクラスターを1,144基のGPUに拡大しました(出典:Kempner Institute)。
- 2026年2月、インド政府はIndiaAIミッションが38,000基のGPUを1時間100ルピー未満で提供していると発表しました(出典:インド政府報道情報局)。
- 2026年1月、英国政府はケンブリッジのDawnを6倍に拡張するため3,600万ポンドを拠出することを決定しました(出典:GOV.UK)。
調査方法:DC Market Insightsによる教育向けデータセンター市場規模の算出方法
2025年の126億1,000万米ドルという値は、DC Market Insightsによるボトムアップモデルで算出したものです。使用中の教育向けIT負荷2,600 MWは、エンタープライズおよびコロケーション級の容量約46ギガワット(GW)の約5.7%に、教育分野の購入者が賃借するクラウド容量を加えたもので、コンポーネントごとに価格を付けています。詳しくはDC Market Insightsの調査方法をご覧ください。
モデル入力値
使用中の教育向けIT負荷は2020年、2025年、2030年、2035年にそれぞれ2,050 MW、2,600 MW、3,700 MW、5,100 MW。自営比率は62%、52%、44%、38%。コロケーション比率は12%、15%、17%、18%。残りはパブリッククラウド。GPU比率は3%、9%、22%、30%。サーバー費用は従来型で1 MW・年当たり240万米ドル、GPUで1 MW・年当たり820万米ドル。クラウドは1 MW・年当たり580万米ドルおよび1,500万米ドル。コロケーションは1 kW・月当たり175米ドル。自営の電気・機械設備の維持費は自営1 MW・年当たり50万米ドル。建設・内装工事は使用中1 MW当たり13万米ドル。2025年の内訳:ハードウェア50億9,000万米ドル+クラウド56億9,000万米ドル+コロケーション8億1,900万米ドル+電気・機械6億7,600万米ドル+建設3億3,800万米ドル=126億1,000万米ドル。
上限・下限チェック
- 上限:126億1,000万米ドルは、DC Market Insightsによる2025年の世界データセンター市場5,700億4,000万米ドルの2.2%であり、ヘルスケアの2.7%および政府の3.4%を下回ります(関連する業種別市場についてはヘルスケア向けデータセンター市場およびメディア・エンターテインメント向けデータセンター市場を参照)。
- 下限:名前の挙がった5件の学術向け購入(フロリダ大学3,300万米ドル、テキサスA&M 4,500万米ドル、Isambard-AI 2億2,500万ポンド、KISTI 3,825億ウォン、IT4LIA 2億9,000万ユーロ)の合計は約9億7,000万米ドルで、2025年単年の研究機関セグメント21億4,000万米ドルを下回ります。
- 購入者当たりチェック:米国の42億2,000万米ドルをTitle IV対象機関5,819校と通常の学区13,303学区で割ると、購入者当たり年間約22万米ドルとなり、学区当たり小規模サーバールーム1室またはクラウド契約1件に相当します。
目次
- 01はじめに
- 1.1レポートの概要
- 1.2主要市場統計(2025年、2026年、2030年、2035年)
- 02エグゼクティブサマリー
- 2.1市場スナップショット(2025年、2026年、2035年)
- 2.2市場規模チャート(2020~2035年)
- 03市場の範囲
- 3.1対象に含むもの
- 3.2対象から除外するもの
- 3.3セグメントの関係
- 04市場推計値が異なる理由
- 4.1範囲表:DC Market Insights推計に含むもの・含まないもの
- 05市場の推進要因
- 5.1NSF NAIRRが600の研究チームに到達、TACC Horizonは15~20 MWのホールを開設
- 5.2Isambard-AIの5,448基のGH200チップが英国の420 AIエクサフロップス目標を支える
- 5.319のEuroHPC AIファクトリーが大学拠点を9億8,000万ユーロの公募対象に
- 06市場動向
- 6.1ノースカロライナ州立大学、イェール大学、カーディフ大学が研究用コンピューティングをキャンパス外へ移設
- 6.2エドテックプラットフォームはパブリッククラウドで稼働し、障害は教室にも及ぶ
- 6.3大学が自前のGPUポッドを購入:フロリダ大学に504基のB200、テキサスA&Mに760基のH200
- 07市場の課題と制約
- 7.11件の侵害された認証情報により、テキサス州の生徒・教員88万人分のPowerSchoolデータが流出
- 7.2助成金の周期がキャンパスのホール更新時期を決める
- 08市場機会
- 8.1学術向け共有GPU容量:インドは38,000基のGPUを1時間100ルピー未満で提供
- 8.2カレッジ向けTier III共有施設:英国Jiscの事例
- 09価格分析
- 9.11 MW当たり支出(2020~2035年)
- 9.2公開価格の目安
- 10標準と規制
- 10.1FERPAと改正COPPA規則
- 10.2FCC Schools and Libraries Cybersecurity Pilot Program(学校・図書館サイバーセキュリティ・パイロットプログラム)
- 10.3英国教育省のデジタル・技術標準
- 10.4EU委任規則2024/1364
- 11市場セグメンテーション
- 11.1コンポーネント別:クラウドインフラサービス、ITハードウェア、コロケーションサービス、電気・機械インフラ、建設・内装工事
- 11.2導入形態別:パブリッククラウド、自営データセンター、コロケーション
- 11.3ワークロード別:学習プラットフォーム・コンテンツ配信、管理・学生システム、研究用HPC、AI学習・推論
- 11.4エンドユーザー別:高等教育、K-12学校、研究機関・スーパーコンピューティングセンター、教育テクノロジー事業者
- 12Dc独自調査:学術aiコンピュート・トラッカー
- 12.1University of Texas at Austin(TACC Horizonを含む)
- 12.2Korea Institute of Science and Technology Information(KISTI、韓国科学技術情報研究院)
- 12.3AIST ABCI 3.0(日本)
- 12.4University of Bristol Isambard-AI
- 12.5Harvard Kempner Institute
- 12.6University of Tokyo Miyabi
- 12.7Texas A&M University System
- 12.8University of Florida HiPerGator
- 12.9Princeton University
- 12.10Arizona State University Sol
- 12.11Ohio Supercomputer Center Cardinal
- 13地域別分析
- 13.1北米
- 13.2アジア太平洋
- 13.3欧州
- 13.4中南米
- 13.5中東・アフリカ
- 14国別分析
- 14.1米国
- 14.2中国
- 14.3英国
- 14.4ドイツ
- 14.5日本
- 14.6フランス
- 14.7カナダ
- 14.8インド
- 14.9オーストラリア
- 14.10韓国
- 14.11ブラジル
- 14.12イタリア
- 15予測シナリオ
- 15.1低位シナリオ
- 15.2基本シナリオ
- 15.3高位シナリオ
- 16競合分析
- 16.1クラウド事業者の集中度(2025年)
- 16.2Amazon Web Services
- 16.3Microsoft Azure
- 16.4Google Cloud
- 16.5Oracle Cloud Infrastructure
- 16.6Alibaba Cloud
- 16.7Dell Technologies
- 16.8Hewlett Packard Enterprise
- 16.9Lenovo
- 16.10Supermicro
- 16.11NVIDIA
- 16.12AMD
- 16.13Intel
- 16.14Equinix
- 16.15Digital Realty
- 16.16Vertiv
- 16.17Schneider Electric
- 16.18サプライヤーに関する事実(2023~2026年)
- 17最近の動向
- 17.1日付のある出来事(2026年1月~2026年9月)
- 18調査方法
- 18.1モデル入力値
- 18.2上限・下限チェック
- 図 1教育向けデータセンター市場規模(2020~2035年)
- 表 1エグゼクティブサマリーの項目
- 表 2範囲表:推計に含むもの・含まないもの
- 表 31 MW当たり支出(2020~2035年)
- 表 4コンポーネント別市場(2025年および2035年)
- 表 5導入形態別市場(2025年および2035年)
- 表 6ワークロード別市場(2025年および2035年)
- 表 7エンドユーザー別市場(2025年および2035年)
- 表 8学術AIコンピュート・トラッカー(11システム)
- 表 9地域別市場(2025年および2035年)
- 表 10上位12カ国(2025年および2035年)
- 表 11予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は140億9,000万米ドルで、2025年の126億1,000万米ドルから11.77%増加します。市場は2035年までに311億米ドルに達すると予測され、2025年からのCAGRは9.45%です。
2020年から2025年の年8.01%に続き、2025年から2035年は年9.45%で成長します。使用中の教育向けIT負荷は2,600 MWから5,100 MWへ増加し、そのうちGPU容量の比率は9%から30%へ上昇します。
2025年には、学校、大学、研究機関、エドテック事業者が学生システム、学習プラットフォーム、研究用HPC、AIなど自らのサービスのために所有、コロケーション、またはクラウド事業者から賃借する容量に126億1,000万米ドルが支出されました。学生用端末と学習ソフトウェアは含みません。
2025年の支出の38.1%にあたる48億米ドルは自営施設に向けられていますが、コロケーションは年11.55%で最も速く成長しています。ノースカロライナ州立大学はキャンパス内の2つのデータセンターをコロケーションへ移し、約2,000万米ドルの設備更新費用を回避しました。
DC Market Insightsの集計では、追跡対象の11の学術システムで29,290基のGPUが稼働しています。テキサス大学オースティン校が5,000基超、ブリストル大学のIsambard-AIが5,448基のGH200チップ、韓国のKISTIが8,496基です。
AI学習・推論が年19.38%で最も速く成長し、2035年までに96億4,000万米ドルに達します。エンドユーザーでは研究機関・スーパーコンピューティングセンターが13.29%、コンポーネントではクラウドインフラサービスが10.68%で最も高い成長率です。
北米で、2025年金額の38.0%にあたる47億9,000万米ドルです。アジア太平洋は年11.26%で最も速く成長し、主要国ではインドが15.36%で最も成長が速くなっています。
テキサスA&M大学システムが760基のHopper GPUに4,500万米ドル、フロリダ大学が504基のB200 GPUに3,300万米ドルを支出した実績に基づくと、導入済みGPU 1基当たり5万9,200~6万5,500米ドルです。
改正米国COPPA規則の遵守期限は2026年4月22日でした。学生記録はFERPAが規定しており、英国の学校は2030年までに英国教育省の6つの中核技術標準を満たすべきとされています。
2026年の140億9,000万米ドルは、教育および学術研究に使用されるデータセンター容量のみを対象としています。エドテックソフトウェア、キャンパスネットワーク、学生用端末、または国家スーパーコンピューター全体を加えた推計は数倍の規模になります。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。