
Markt für Rechenzentren im Bildungswesen: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentren im Bildungswesen: 2025 lag das Marktvolumen bei USD 12.61 Mrd.; bis 2035 soll es bei einer CAGR von 9.45 % auf USD 31.10 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 29. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktabgrenzung
- 04Warum Marktschätzungen voneinander abweichen
- 05Markttreiber
- 06Markttrends
- 07Herausforderungen und Hemmnisse des Marktes
- 08Marktchancen
- 09Preisanalyse
- 10Standards und Regulierung
- 18Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Rechenzentren im Bildungswesen wird 2026 auf 14,09 Mrd. USD geschätzt und soll bis 2035 31,10 Mrd. USD erreichen, ausgehend von 12,61 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 9,45 % von 2025 bis 2035 (Schätzung von DC Market Insights). Die Ausgaben in diesem Markt hängen stärker von Forschungsförderung und nationalen KI-Programmen ab als von Einschreibungszahlen: Die U.S. National Science Foundation (NSF) gibt an, dass ihr Pilotprojekt National Artificial Intelligence Research Resource (NAIRR) seit 2024 mehr als 600 Forschungsteams und 6.000 Studierende in allen 50 Bundesstaaten unterstützt hat (NSF, März 2026), und die britische Regierung plant, ihre AI Research Resource bis 2030 um das Zwanzigfache auf 420 KI-Exaflops auszubauen (UK Department for Science, Innovation and Technology, Juli 2025). Die Rechnung für 2025 lautet: 2.600 Megawatt (MW) Last der Informationstechnik (IT), genutzt von Schulen, Hochschulen, Forschungsinstituten und Anbietern von Bildungstechnologie (Edtech), x 4,85 Mio. USD jährliche Ausgaben je MW = 12,61 Mrd. USD. KI-Training und Inferenz ist mit 19,38 % pro Jahr der am schnellsten wachsende Workload, weil Hochschulen inzwischen eigene Pods mit Grafikprozessoren (GPU) kaufen, und Asien-Pazifik ist mit 11,26 % die am schnellsten wachsende Region, angeführt von Indiens Programm für gemeinsam genutzte GPUs sowie nationalen Systemen in Korea und Japan.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentren im Bildungswesen 2026?
DC Market Insights beziffert die Ausgaben für Rechenzentren im Bildungswesen 2026 auf 14,09 Mrd. USD, 11,77 % mehr als 2025, da Hochschulen GPU-Cluster hinzufügen und Schulen und Colleges ihre Studierendensysteme in die Cloud und an gemeinsam genutzte Standorte verlagern.
- Marktgröße Rechenzentren im Bildungswesen 2025: 12,61 Mrd. USD
- Marktgröße 2026: 14,09 Mrd. USD
- Marktgröße 2030: 21,29 Mrd. USD
- Marktgröße 2035: 31,10 Mrd. USD
- CAGR 2025-2035: 9,45 % (niedriges Szenario 7,60 %, hohes Szenario 11,20 %)
- Größte Komponente: Cloud-Infrastrukturdienste, 5,69 Mrd. USD bzw. 45,1 % des Werts 2025
- Am schnellsten wachsender Workload: KI-Training und Inferenz, 19,38 % pro Jahr auf 9,64 Mrd. USD bis 2035
- Größter Endnutzer: Hochschulen, 6,05 Mrd. USD im Jahr 2025; am schnellsten wachsend: Forschungsinstitute und Supercomputing-Zentren mit 13,29 %
- Führende Region: Nordamerika, 4,79 Mrd. USD bzw. 38,0 % des Werts 2025; am schnellsten wachsende Region: Asien-Pazifik mit 11,26 %
- Größtes Land: Vereinigte Staaten, 4,22 Mrd. USD im Jahr 2025; am schnellsten wachsendes großes Land: Indien mit 15,36 %
- Marktführer: Amazon Web Services, Microsoft Azure und Google Cloud bei gehosteter Kapazität sowie Hewlett Packard Enterprise, Dell Technologies und NVIDIA bei KI-Systemen an Hochschulen (Einschätzung von DC Market Insights)
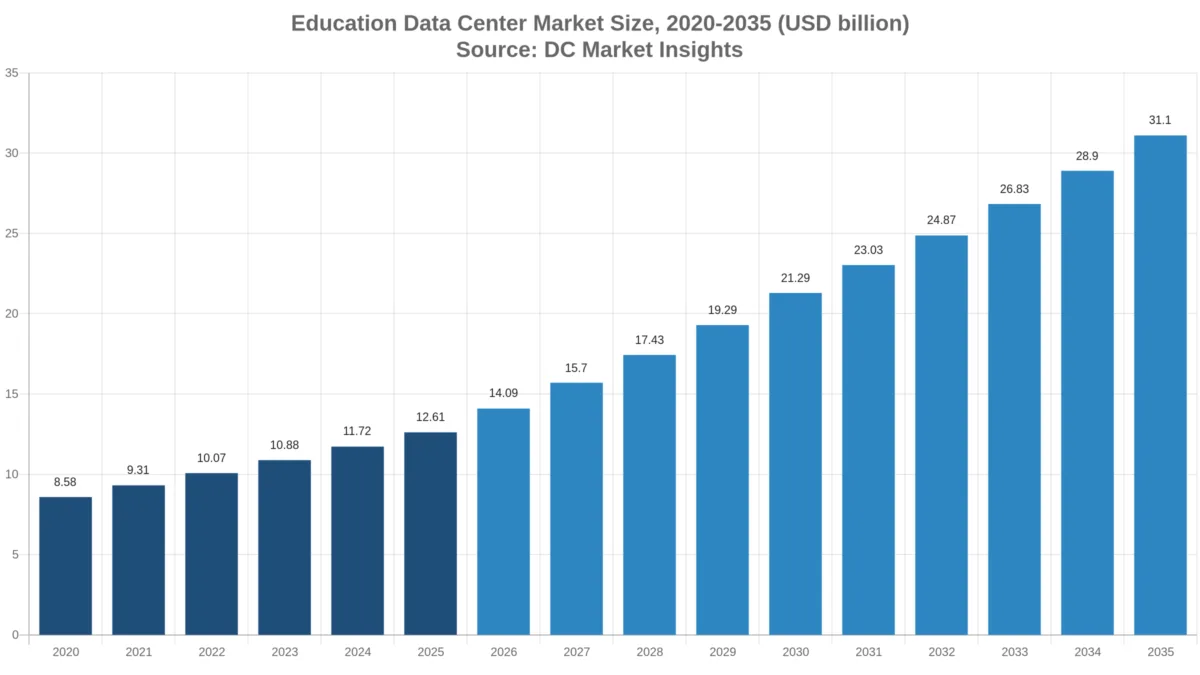
Zusammenfassung: Größe des Marktes für Rechenzentren im Bildungswesen, 2020-2035
Der globale Markt für Rechenzentren im Bildungswesen hatte 2020 einen Wert von 8,58 Mrd. USD, erreichte 2025 12,61 Mrd. USD und soll bis 2035 auf 31,10 Mrd. USD steigen, bei einer CAGR von 9,45 % im Prognosezeitraum. Von 2020 bis 2025 lag das Wachstum bei 8,01 % pro Jahr, als Fernunterricht Lernplattformen und Studierendensysteme in die Cloud brachte; ab 2025 verschiebt sich der Mix hin zu GPU-Kapazität, deren Anteil an der IT-Last im Bildungswesen bis 2035 von 9 % auf 30 % steigt.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 12,61 Mrd. USD |
| Marktgröße 2026 | 14,09 Mrd. USD |
| CAGR 2025-2035 | 9,45 % |
| Marktgröße 2035 | 31,10 Mrd. USD |
| Abgedeckte Segmente | Komponente, Bereitstellungsmodell, Workload, Endnutzer, Region, 12 Länder |
Eigene Campus-Rechenzentren wachsen nur um 6,63 % pro Jahr auf 9,13 Mrd. USD im Jahr 2035, während die Ausgaben für Public Cloud auf 15,98 Mrd. USD steigen und Colocation mit 11,55 % am schnellsten wächst, da Hochschulen ihre Forschungscluster in gemeinsam genutzte, flüssigkeitsgekühlte Hallen verlagern.
Welche Rechenzentren zählen zum Markt für Rechenzentren im Bildungswesen?
Der Markt für Rechenzentren im Bildungswesen umfasst 12,61 Mrd. USD an Ausgaben im Jahr 2025 für Rechenzentrumskapazität, die Bildungseinrichtungen für ihre eigenen Dienste besitzen, per Colocation nutzen oder mieten.
Einbezogen: Campus-Rechenzentren von Universitäten und Colleges; Rechenzentren von Schulbezirken und Ministerien; universitäres und nationales Forschungsrechnen (Hochleistungsrechnen, HPC) sowie KI-Supercomputer, die für akademische Nutzer betrieben werden; Rechenzentren von Forschungs- und Bildungsnetzen; von Bildungseinrichtungen angemietete Colocation (zum Beispiel der Shared Data Centre Service von Jisc bei aql und VIRTUS für britische Mitglieder); Public-Cloud-Infrastruktur, die Schulen, Hochschulen und Edtech-Anbieter mieten; sowie IT-Hardware, elektrische und mechanische Infrastruktur und Ausbau in eigenen und per Colocation genutzten Standorten.
Ausgeschlossen: Endgeräte im Unterricht und Campus-WLAN, Lizenzen für Lernsoftware und Edtech-Umsätze, nationale Wetter- und Verteidigungs-Supercomputer ohne akademische Zuteilung sowie Cloud-Kapazität allgemeiner Plattformen, die Bildungsnutzer als Verbraucher in Anspruch nehmen (Suche, soziale Medien und Video). Stromkosten sind ausgeschlossen.
Zusammenhang der Segmente: Jede Segmenttabelle teilt dieselben 12,61 Mrd. USD für 2025 und 31,10 Mrd. USD für 2035 auf andere Weise auf: nach Komponente, nach Bereitstellungsmodell, nach Workload und nach Endnutzer, anschließend nach fünf Regionen und 12 Ländern.
Warum weichen Schätzungen zum Markt für Rechenzentren im Bildungswesen voneinander ab?
Die Schätzung von DC Market Insights von 14,09 Mrd. USD für 2026 umfasst nur Rechenzentrumskapazität, die für Bildungs- und akademische Forschungsdienste genutzt wird. Weiter gefasste Definitionen rechnen den Markt für Bildungstechnologie-Software, Campusnetze und Endgeräte von Schülern und Studierenden oder den vollen Wert nationaler Supercomputer hinzu, die auch Nutzer aus Industrie und Verwaltung bedienen, und fallen um ein Mehrfaches höher aus. Engere Definitionen zählen nur eigene Serverräume auf dem Campus und übersehen die Cloud-Rechnungen, über die inzwischen die meisten Studierendensysteme laufen.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Von Schulen, Hochschulen und Edtech gemietete Public Cloud | Ja, 5,69 Mrd. USD im Jahr 2025 | Sie ersetzt Serverräume auf dem Campus |
| KI- und HPC-Cluster von Hochschulen | Ja, in IT-Hardware und Colocation enthalten | Für akademische Nutzer gebaut und betrieben |
| Von Bildungseinrichtungen angemietete Colocation | Ja, 819,00 Mio. USD im Jahr 2025 | Gemeinsam genutzte Standorte wie Jisc und MGHPCC |
| Lernsoftware und Edtech-Umsätze | Nein | Software, keine Rechenzentrumskapazität |
| Endgeräte von Schülern und Studierenden sowie Campusnetze | Nein | Außerhalb des Rechenzentrums |
| Nationale Supercomputer für nicht-akademische Nutzer | Nein | Im Markt für Rechenzentren der öffentlichen Verwaltung erfasst |
Zu den Käufergruppen innerhalb der Schätzung gehören neben großen Forschungsuniversitäten auch Schulbezirke (K-12) und kleine Colleges: Laut National Center for Education Statistics (NCES) sind 99.297 öffentliche Schulen und 5.819 Colleges und Universitäten nach Title IV in den USA potenzielle Käufer. Staatliche Forschungslabore außerhalb der Hochschulen gehören zum Government Data Center Market.
Markttreiber: Warum kaufen Hochschulen und Schulen mehr Rechenzentrumskapazität?
Drei Programme erklären den größten Teil des Wachstums von 12,61 Mrd. USD im Jahr 2025 auf 31,10 Mrd. USD im Jahr 2035: nationale KI-Forschungsressourcen, GPU-Käufe von Hochschulen und gemeinsam genutzte europäische KI-Fabriken.
NSF NAIRR erreicht 600 Forschungsteams, TACC Horizon eröffnet eine Halle mit 15-20 MW
Das NAIRR-Pilotprojekt hat laut NSF (März 2026) mehr als 600 Forschungsteams und 6.000 Studierende mit 13 Bundesbehörden und 28 privaten Partnern unterstützt, und im September 2026 richtete die NSF nach mehr als 800 Projekten ein NAIRR Operations Center ein, das vom San Diego Supercomputer Center gemeinsam mit dem Texas Advanced Computing Center (TACC) geleitet wird. Das System Horizon des TACC bringt laut TACC (November 2025) ab Frühjahr 2026 4.000 GPUs in ein neues flüssigkeitsgekühltes Rechenzentrum mit 15-20 MW in Round Rock, Texas. DC Market Insights ordnet diese akademischen Zuteilungen dem Segment Forschungsinstitute und Supercomputing-Zentren zu, das von 2,14 Mrd. USD auf 7,46 Mrd. USD wächst.
5.448 GH200-Chips von Isambard-AI bilden die Basis für das britische Ziel von 420 KI-Exaflops
Die University of Bristol nahm laut eigenen Angaben im Juli 2025 Isambard-AI für 225 Mio. GBP in Betrieb, mit 5.448 NVIDIA GH200 Superchips in einer Anlage mit 5 MW und direkter Flüssigkeitskühlung. Die britische Regierung stellte in der Spending Review 1 Mrd. GBP für Rechenkapazität bereit und plant bis 2030 420 KI-Exaflops; im Januar 2026 kamen 36 Mio. GBP hinzu, um Dawn in Cambridge sechsmal leistungsfähiger zu machen. Diese Mittel machen das Vereinigte Königreich mit 693,55 Mio. USD im Jahr 2025 zum drittgrößten Ländermarkt.
19 EuroHPC-KI-Fabriken bringen Hochschulstandorte in eine Ausschreibung über 980 Mio. EUR
Die Ausschreibung des EuroHPC Joint Undertaking für Standorte von KI-Fabriken umfasste bis zu 800 Mio. EUR aus dem Programm Digitales Europa sowie bis zu 180 Mio. EUR aus Horizont Europa (EuroHPC Joint Undertaking, September 2024), und bis Oktober 2025 waren 19 Standorte ausgewählt, darunter von Hochschulen geführte Standorte wie die VSB-Technische Universität Ostrava, die Universität Vilnius und Cyfronet AGH. Die Ausgaben für Rechenzentren im Bildungswesen in Europa steigen von 3,28 Mrd. USD im Jahr 2025 auf 7,46 Mrd. USD im Jahr 2035.
Markttrends: Wie verändern Hochschulen den Ort ihres Rechnens?
Bildungseinrichtungen verlagern eigene Serverräume in Colocation und Cloud: Colocation wächst um 11,55 % pro Jahr und Public Cloud um 10,67 %, gegenüber 6,63 % bei eigenen Standorten.
NC State, Yale und Cardiff verlagern Forschungsrechnen vom Campus
Die North Carolina State University verlagerte zwei Campus-Rechenzentren an Colocation-Standorte und vermied dadurch einmalige Erneuerungskosten für Strom und Kühlung von rund 20 Mio. USD; laut ihrem Office of Information Technology wurden zwischen Juli 2022 und April 2023 1.545 Geräte umgezogen oder außer Betrieb genommen. Das Forschungsrechnen von Yale zieht laut Yale Center for Research Computing 2026 vom Rechenzentrum auf dem West Campus in das Massachusetts Green High Performance Computing Center (MGHPCC) um, und die Cardiff University verlagerte ihr Forschungsrechnen zwischen Oktober und Dezember 2025 in ein Tier-III-Rechenzentrum eines Drittanbieters.
Edtech-Plattformen laufen in der Public Cloud, und Ausfälle erreichen das Klassenzimmer
Instructure betreibt die Lernplattform Canvas für 8.085 Kunden auf Amazon Web Services (AWS) in Virginia, Ohio und Oregon (Instructure 10-K, Dezember 2023), der Produktivbetrieb von Coursera läuft für rund 197 Millionen registrierte Lernende in der Cloud (Coursera 10-K, 2025), und ein Ausfall der AWS-Region us-east-1 am 20. Oktober 2025 legte Duolingo für mehr als 12 Stunden lahm (Duolingo-Jahresbericht auf Form 10-K, 2026). Anbieter von Bildungstechnologie geben 2025 1,89 Mrd. USD aus, fast ausschließlich für gemietete Kapazität.
Hochschulen kaufen eigene GPU-Pods: 504 B200 in Florida und 760 H200 an der Texas A&M
Die University of Florida installierte im Oktober 2025 504 NVIDIA B200 GPUs in 63 DGX-Knoten für 33 Mio. USD, und das Texas A&M University System kaufte im Februar 2025 einen DGX SuperPOD mit 760 Hopper-GPUs für 45 Mio. USD, wie beide Hochschulen mitteilten. DC Market Insights setzt für GPU-Kapazität 8,20 Mio. USD je MW-Jahr an Servern an, gegenüber 2,40 Mio. USD für konventionelle Kapazität; deshalb verursacht eine GPU-Last von 9 % im Jahr 2025 bereits 13,0 % der Ausgaben.
Herausforderungen und Hemmnisse: Was bremst die Ausgaben für Rechenzentren im Bildungswesen?
Sicherheitsvorfälle und förderabhängige Budgets bremsen den Markt: Verwaltungs- und Studierendensysteme mit 3,78 Mrd. USD im Jahr 2025 wachsen nur um 4,56 % pro Jahr.
Ein kompromittiertes Zugangskonto legte PowerSchool-Daten von 880.000 texanischen Schülern und Lehrkräften offen
PowerSchool stellte laut Kundenmitteilung des Unternehmens am 28. Dezember 2024 einen unbefugten Zugriff auf Daten seines Schülerinformationssystems über ein kompromittiertes Zugangskonto fest, und der Attorney General von Texas erklärte 2025, dass dabei Daten von mehr als 880.000 Schülern und Lehrkräften in Texas offengelegt wurden. Die geänderte Children’s Online Privacy Protection Act (COPPA) Rule der U.S. Federal Trade Commission mit Stichtag 22. April 2026 (Federal Register, April 2025) bringt zusätzliche Pflichten zur Aufbewahrung und Löschung, sodass Schulbezirke zuerst in Compliance und erst danach in Kapazität investieren.
Förderzyklen bestimmen, wann Rechenzentrumshallen auf dem Campus erneuert werden
Forschungsrechenkapazität wird in Schritten gekauft, die an Förderbewilligungen gebunden sind: Das Board of Trustees der University of Florida genehmigte im Dezember 2024 24 Mio. USD für die Aufrüstung, und das System Nexus von Georgia Tech beruht auf einem NSF-Zuschuss von 20 Mio. USD, wie die beiden Hochschulen mitteilten. Eigene elektrische und mechanische Infrastruktur wächst daher nur um 3,67 % pro Jahr auf 969,00 Mio. USD im Jahr 2035.
Marktchancen: Wo entsteht neue Nachfrage nach Rechenkapazität im Bildungswesen?
Gemeinsam genutzte KI-Kapazität und gemeinsam genutzte Colocation sind die beiden Chancen, mit einem Volumen von 9,64 Mrd. USD und 2,13 Mrd. USD bis 2035.
Gemeinsam genutzte akademische GPU-Kapazität: Indien bietet 38.000 GPUs für unter 100 INR pro Stunde
Die IndiaAI Mission bietet gemeinsamen Cloud-Zugang zu 38.000 GPUs und 1.050 Tensor Processing Units für unter 100 INR pro Stunde, und Indiens National Supercomputing Mission hat mehr als 40 Petaflops an Indian Institutes of Technology und Forschungsinstituten bereitgestellt (Press Information Bureau, Regierung von Indien, Februar 2026). Indien ist das am schnellsten wachsende große Land und wächst um 15,36 % pro Jahr von 327,86 Mio. USD auf 1,37 Mrd. USD.
Gemeinsam genutzte Tier-III-Standorte für Hochschulen nach dem Vorbild von Jisc im Vereinigten Königreich
Der Shared Data Centre Service von Jisc läuft laut Jisc bei aql im Norden und bei VIRTUS im Süden, ist nach Tier III gebaut, mit Racks von 4 bis 30 Kilowatt (kW) und mehreren 100-Gigabit-Verbindungen zum Janet-Netz. DC Market Insights erwartet, dass an Bildungseinrichtungen verkaufte Colocation-Dienste von 819,00 Mio. USD im Jahr 2025 auf 2,13 Mrd. USD im Jahr 2035 wachsen, eine CAGR von 10,03 %; zur breiteren Angebotsseite siehe den Data Center Colocation Market.
Wie viel gibt eine Bildungseinrichtung pro MW Rechenzentrumskapazität aus?
Bildungseinrichtungen gaben 2025 nach Schätzung von DC Market Insights 4,85 Mio. USD je MW genutzter IT-Last aus; bis 2035 steigt der Wert auf 6,10 Mio. USD, da GPU-Kapazität einen größeren Anteil einnimmt.
| Jahr | Genutzte IT-Last (MW) | Marktgröße | Ausgaben je genutztem MW |
|---|---|---|---|
| 2020 | 2.050 | 8,58 Mrd. USD | 4,18 Mio. USD |
| 2025 | 2.600 | 12,61 Mrd. USD | 4,85 Mio. USD |
| 2030 | 3.700 | 21,29 Mrd. USD | 5,75 Mio. USD |
| 2035 | 5.100 | 31,10 Mrd. USD | 6,10 Mio. USD |
Öffentlich bekannte Preisanker: Die University of Florida zahlte 33 Mio. USD für 504 B200 GPUs, rund 65.500 USD pro installierter GPU; das Texas A&M University System zahlte 45 Mio. USD für 760 Hopper-GPUs, rund 59.200 USD pro GPU; und das koreanische Ministry of Science and ICT finanzierte 8.496 GPUs für den nationalen Supercomputer von KISTI mit 382,5 Mrd. KRW. DC Market Insights setzt für Colocation im Bildungswesen 2025 175 USD pro kW und Monat an, eine Schätzung von DC Market Insights.
Welche Vorschriften und Standards prägen Rechenzentren im Bildungswesen?
Fünf Regelwerke bestimmen, wohin die 12,61 Mrd. USD an Ausgaben im Jahr 2025 fließen: Datenschutzrecht für Schüler und Studierende, Vorschriften zum Datenschutz für Kinder, Technologiestandards für Schulen, Förderung der Cybersicherheit und Energieberichterstattung in der EU.
- U.S. Family Educational Rights and Privacy Act (FERPA, US-Gesetz zum Schutz von Bildungsdaten): regelt Schülerdaten und Studierendenakten, die Schulbezirke und Colleges in eigenen Systemen und in der Cloud speichern.
- FTC COPPA Rule in geänderter Fassung (Federal Register, 22. April 2025): in Kraft seit 23. Juni 2025, Einhaltung verpflichtend ab 22. April 2026 (Quelle: Federal Register).
- Federal Communications Commission Schools and Libraries Cybersecurity Pilot Program: bis zu 200 Mio. USD über drei Jahre für ausgewählte Schulen und Bibliotheken (Quelle: FCC).
- Digital- und Technologiestandards des britischen Department for Education: Alle Schulen und Colleges sollen bis 2030 6 Kernstandards erfüllen, mit eigenen Standards für Cloud und Server; Leitfaden aktualisiert am 16. September 2026 (Quelle: Department for Education).
- Delegierte Verordnung (EU) 2024/1364: Rechenzentren ab 500 kW, einschließlich Hochschulstandorten, melden jährlich Energie- und Wasserdaten (Quelle: Europäische Kommission).
Segmentierung des Marktes für Rechenzentren im Bildungswesen: Welches Segment gibt am meisten aus?
Die größte Komponente sind Cloud-Infrastrukturdienste mit 5,69 Mrd. USD im Jahr 2025, der größte Endnutzer sind Hochschulen mit 6,05 Mrd. USD und der größte Workload sind Lernplattformen und Inhaltsbereitstellung mit 4,04 Mrd. USD.
Nach Komponente
Cloud-Infrastrukturdienste halten 45,1 % des Werts 2025 und wachsen mit 10,68 % pro Jahr am schnellsten.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud-Infrastrukturdienste | 5.686,83 Mio. USD | 45,1 % | 15.686,01 Mio. USD | 10,68 % |
| IT-Hardware | 5.090,12 Mio. USD | 40,4 % | 11.654,04 Mio. USD | 8,64 % |
| Colocation-Dienste | 819,00 Mio. USD | 6,5 % | 2.129,49 Mio. USD | 10,03 % |
| Elektrische und mechanische Infrastruktur | 676,00 Mio. USD | 5,4 % | 969,00 Mio. USD | 3,67 % |
| Bau und Ausbau | 338,00 Mio. USD | 2,7 % | 663,00 Mio. USD | 6,97 % |
Nach Bereitstellungsmodell
Eigene Rechenzentren halten 38,1 % des Werts 2025; Colocation wächst mit 11,55 % pro Jahr am schnellsten, da Forschungscluster den Campus verlassen.
| Bereitstellungsmodell | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Public Cloud | 5.798,37 Mio. USD | 46,0 % | 15.977,73 Mio. USD | 10,67 % |
| Eigene Rechenzentren | 4.802,30 Mio. USD | 38,1 % | 9.129,04 Mio. USD | 6,63 % |
| Colocation | 2.009,28 Mio. USD | 15,9 % | 5.994,77 Mio. USD | 11,55 % |
Nach Workload
KI-Training und Inferenz wächst um 19,38 % pro Jahr und wird bis 2035 mit 31,0 % des Werts zum größten Workload.
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Lernplattformen und Inhaltsbereitstellung | 4.035,18 Mio. USD | 32,0 % | 8.708,43 Mio. USD | 8,00 % |
| Verwaltungs- und Studierendensysteme | 3.782,99 Mio. USD | 30,0 % | 5.909,29 Mio. USD | 4,56 % |
| Forschungs-HPC | 3.152,49 Mio. USD | 25,0 % | 6.842,34 Mio. USD | 8,06 % |
| KI-Training und Inferenz | 1.639,29 Mio. USD | 13,0 % | 9.641,48 Mio. USD | 19,38 % |
Nach Endnutzer
Hochschulen halten 48,0 % des Werts 2025; Forschungsinstitute und Supercomputing-Zentren wachsen mit 13,29 % pro Jahr am schnellsten.
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hochschulen | 6.052,78 Mio. USD | 48,0 % | 13.684,67 Mio. USD | 8,50 % |
| Schulen (K-12) | 2.521,99 Mio. USD | 20,0 % | 4.976,25 Mio. USD | 7,03 % |
| Forschungsinstitute und Supercomputing-Zentren | 2.143,69 Mio. USD | 17,0 % | 7.464,37 Mio. USD | 13,29 % |
| Anbieter von Bildungstechnologie | 1.891,49 Mio. USD | 15,0 % | 4.976,25 Mio. USD | 10,16 % |
DC Exclusive: Tracker für akademische KI-Rechenkapazität, 11 Systeme und 29.290 GPUs
Der Tracker für akademische KI-Rechenkapazität ist ein Modell von DC Market Insights auf Basis von 12 Eingangsgrößen aus Mitteilungen von Hochschulen, Forschungszentren und Regierungen; er zählt 29.290 GPUs in 11 Systemen, die zwischen 2024 und 2026 angekündigt oder geliefert wurden, wobei die 4.000 Horizon-GPUs des TACC in der Gesamtzahl der University of Texas enthalten sind.
| System | GPUs und Wert | Datum | Betrieb |
|---|---|---|---|
| University of Texas at Austin (inkl. TACC Horizon) | Mehr als 5.000 NVIDIA GPUs; Horizon 4.000 GPUs in einer Halle mit 15-20 MW | Nov. 2025 | Eigenes Rechenzentrum, Round Rock |
| Korea Institute of Science and Technology Information (KISTI) | 8.496 NVIDIA GPUs inkl. GH200, 382,5 Mrd. KRW | Mai 2025 | Nationales Forschungszentrum |
| AIST ABCI 3.0, Japan | 6.128 NVIDIA H200 GPUs | 2025 | Nationale offene KI-Infrastruktur für die Wissenschaft |
| University of Bristol Isambard-AI | 5.448 GH200 Superchips, 225 Mio. GBP, 5 MW | Juli 2025 | Eigen, direkte Flüssigkeitskühlung |
| Harvard Kempner Institute | 1.144 GPUs | März 2026 | Colocation im MGHPCC |
| University of Tokyo Miyabi | 1.120 GH200-Knoten | 2025 | Eigen |
| Texas A&M University System | 760 Hopper-GPUs, 45 Mio. USD | Feb. 2025 | Eigen |
| University of Florida HiPerGator | 504 B200 GPUs, 33 Mio. USD | Okt. 2025 | Eigen |
| Princeton University | 300 H100 GPUs | 2024 | Eigen |
| Arizona State University Sol | 262 A100 GPUs | Angabe vom Mai 2026 | Eigen, neue Halle 4x so groß wie der alte Campus-Standort |
| Ohio Supercomputer Center Cardinal | 128 H100 GPUs | Feb. 2024 | Staatliches Zentrum für Universitäten in Ohio |
Bei den Preisen der University of Florida und der Texas A&M von 59.200 bis 65.500 USD pro GPU entsprechen die 29.290 GPUs rund 1,7 bis 1,9 Mrd. USD an Hardware, die DC Market Insights auf 2024-2026 innerhalb von IT-Hardware und Colocation verteilt. Sieben der 11 Systeme gehören der jeweiligen Hochschule, eines steht in gemeinsam genutzter Colocation und drei sind nationale oder staatliche Zentren, die Rechenzeit an Hochschulen verkaufen; daher halten eigene Standorte weiterhin 38,1 % des Werts 2025.
Welche Region führt den Markt für Rechenzentren im Bildungswesen an?
Nordamerika führt mit 4,79 Mrd. USD bzw. 38,0 % des Werts 2025, und Asien-Pazifik wächst mit 11,26 % pro Jahr am schnellsten.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 4.791,77 Mio. USD | 38,0 % | 10.574,53 Mio. USD | 8,24 % |
| Asien-Pazifik | 3.530,79 Mio. USD | 28,0 % | 10.263,51 Mio. USD | 11,26 % |
| Europa | 3.278,59 Mio. USD | 26,0 % | 7.464,37 Mio. USD | 8,58 % |
| Lateinamerika | 630,50 Mio. USD | 5,0 % | 1.710,58 Mio. USD | 10,50 % |
| Naher Osten und Afrika | 378,30 Mio. USD | 3,0 % | 1.088,55 Mio. USD | 11,15 % |
Nordamerika
Nordamerika erreicht bis 2035 10,57 Mrd. USD bei 8,24 % pro Jahr, getragen von NSF-Programmen, Landesmitteln wie den 20 Mio. USD, die die Texas Legislature für KI-Infrastruktur der University of Texas bewilligte, sowie von Edtech-Plattformen in der Cloud.
Asien-Pazifik
Asien-Pazifik wächst von 3,53 Mrd. USD auf 10,26 Mrd. USD; Chinas National Smart Education Platform verzeichnete laut Staatsrat bis April 2025 mehr als 164 Millionen registrierte Nutzer und 61,3 Milliarden Seitenaufrufe, und Korea und Japan ergänzen nationale GPU-Systeme für Hochschulen.
Europa
Europa wächst um 8,58 % pro Jahr auf 7,46 Mrd. USD, nachdem EuroHPC im April 2026 einen Vertrag über 290 Mio. EUR für das KI-Fabrik-System IT4LIA bei CINECA in Bologna unterzeichnet hat und britische Hochschulen ihr Forschungsrechnen an gemeinsam genutzte Tier-III-Standorte verlagern.
Lateinamerika
Lateinamerika hält 2025 630,50 Mio. USD und wächst um 10,50 % pro Jahr; Brasilien ist mit 264,81 Mio. USD das größte Land, da Hochschulen und staatliche Schulsysteme Cloud-Kapazität einkaufen.
Naher Osten und Afrika
Der Nahe Osten und Afrika wachsen von 378,30 Mio. USD auf 1,09 Mrd. USD, eine CAGR von 11,15 %, da Hochschulen in der Golfregion Forschungscluster aufbauen und Ministerien Schulplattformen in Cloud-Regionen im eigenen Land verlagern (Schätzung von DC Market Insights).
Top 12 Länder im Markt für Rechenzentren im Bildungswesen
Die Vereinigten Staaten führen mit 4,22 Mrd. USD im Jahr 2025, und Indien ist mit 15,36 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 4.224,33 Mio. USD | 9.174,95 Mio. USD | 8,06 % |
| 2 | China | Asien-Pazifik | 1.387,09 Mio. USD | 4.198,71 Mio. USD | 11,71 % |
| 3 | Vereinigtes Königreich | Europa | 693,55 Mio. USD | 1.617,28 Mio. USD | 8,84 % |
| 4 | Deutschland | Europa | 655,72 Mio. USD | 1.492,87 Mio. USD | 8,58 % |
| 5 | Japan | Asien-Pazifik | 605,28 Mio. USD | 1.430,67 Mio. USD | 8,98 % |
| 6 | Frankreich | Europa | 453,96 Mio. USD | 1.026,35 Mio. USD | 8,50 % |
| 7 | Kanada | Nordamerika | 403,52 Mio. USD | 933,05 Mio. USD | 8,74 % |
| 8 | Indien | Asien-Pazifik | 327,86 Mio. USD | 1.368,47 Mio. USD | 15,36 % |
| 9 | Australien | Asien-Pazifik | 290,03 Mio. USD | 684,23 Mio. USD | 8,96 % |
| 10 | Südkorea | Asien-Pazifik | 277,42 Mio. USD | 746,44 Mio. USD | 10,40 % |
| 11 | Brasilien | Lateinamerika | 264,81 Mio. USD | 730,89 Mio. USD | 10,69 % |
| 12 | Italien | Europa | 239,59 Mio. USD | 559,83 Mio. USD | 8,86 % |
Die 12 Länder halten 77,9 % des Werts 2025. China wächst um 11,71 % pro Jahr auf 4,20 Mrd. USD und Südkorea um 10,40 %, da das KISTI-System in Betrieb geht.
Prognoseszenarien: Wie groß könnte der Markt für Rechenzentren im Bildungswesen 2035 sein?
Der Markt für Rechenzentren im Bildungswesen 2035 liegt zwischen 26,23 Mrd. USD im niedrigen Szenario und 36,46 Mrd. USD im hohen Szenario, um das Basisszenario von 31,10 Mrd. USD herum.
| Szenario | Marktgröße 2035 | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 26,23 Mrd. USD | 7,60 % | GPU-Anteil erreicht 22 % der IT-Last im Bildungswesen; nationale KI-Programme verzögern sich |
| Basis | 31,10 Mrd. USD | 9,45 % | GPU-Anteil 30 %; IT-Last 5.100 MW |
| Hoch | 36,46 Mrd. USD | 11,20 % | GPU-Anteil 38 %; nationale KI-Ressourcen erreichen die Ziele für 2030 |
Niedriges Szenario
26,23 Mrd. USD bis 2035 (7,60 % pro Jahr), falls die Forschungsbudgets nach den laufenden Bewilligungen stagnieren und Schulen weiterhin zuerst in Sicherheit und erst dann in Kapazität investieren.
Basisszenario
31,10 Mrd. USD bis 2035 (9,45 % pro Jahr), wobei die IT-Last im Bildungswesen von 2.600 MW auf 5.100 MW steigt.
Hohes Szenario
36,46 Mrd. USD bis 2035 (11,20 % pro Jahr), falls das britische Ziel von 420 KI-Exaflops und die EuroHPC-KI-Fabriken durch Hochschulprogramme in den USA und Asien ergänzt werden.
Wichtige Anbieter und Marktanteile: Wer beliefert Rechenzentren im Bildungswesen?
Amazon Web Services, Microsoft Azure und Google Cloud halten 2025 rund 70 % des Cloud-Segments von 5,69 Mrd. USD; dies ist eine Schätzung von DC Market Insights auf Basis der in Edtech-Pflichtmitteilungen und Cloud-Programmen von Hochschulen genannten Anbieter. Hardware für eigene Standorte ist weniger konzentriert.
- Amazon Web Services
- Microsoft Azure
- Google Cloud
- Oracle Cloud Infrastructure
- Alibaba Cloud
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- Supermicro
- NVIDIA
- AMD
- Intel
- Equinix
- Digital Realty
- Vertiv
- Schneider Electric
Fakten zu Anbietern, 2023-2026
Hewlett Packard Enterprise baute laut den beiden Einrichtungen Isambard-AI für die University of Bristol und hält den KISTI-Auftrag über 382,5 Mrd. KRW; Dell Technologies und Intel bauten laut University of Cambridge 2023 das System Dawn in Cambridge; mit dem Ausbau von Dawn im Januar 2026 kommen laut britischer Regierung GPUs vom Typ AMD MI355X hinzu; und NVIDIA liefert die GPUs in allen 11 erfassten Systemen. Gehostete Kapazität für Edtech-Plattformen liegt laut den Pflichtmitteilungen von Duolingo und Instructure bei AWS und Google Cloud.
Aktuelle Entwicklungen im Markt für Rechenzentren im Bildungswesen
Sechs datierte Ereignisse aus den Jahren 2025 und 2026 haben den Markt für Rechenzentren im Bildungswesen bewegt, der 2026 14,09 Mrd. USD erreicht.
- Im September 2026 richtete die NSF nach mehr als 800 Pilotprojekten das NAIRR Operations Center ein, das vom San Diego Supercomputer Center gemeinsam mit dem TACC geleitet wird (Quelle: NSF).
- Im September 2026 aktualisierte das britische Department for Education seine Digital- und Technologiestandards für Schulen und Colleges (Quelle: Department for Education).
- Im April 2026 unterzeichnete EuroHPC einen Vertrag über 290 Mio. EUR für das KI-Fabrik-System IT4LIA bei CINECA (Quelle: EuroHPC Joint Undertaking).
- Im März 2026 erweiterte das Harvard Kempner Institute seinen Cluster im MGHPCC um 424 H200 und 192 RTX PRO 6000 GPUs auf 1.144 GPUs (Quelle: Kempner Institute).
- Im Februar 2026 erklärte die Regierung von Indien, dass die IndiaAI Mission 38.000 GPUs für unter 100 INR pro Stunde anbietet (Quelle: Press Information Bureau).
- Im Januar 2026 sagte die britische Regierung 36 Mio. GBP zu, um Dawn in Cambridge um das Sechsfache auszubauen (Quelle: GOV.UK).
Forschungsmethodik: Wie DC Market Insights den Markt für Rechenzentren im Bildungswesen bemessen hat
Der Wert von 12,61 Mrd. USD für 2025 beruht auf einem Bottom-up-Modell von DC Market Insights mit 2.600 MW genutzter IT-Last im Bildungswesen, rund 5,7 % der etwa 46 Gigawatt (GW) an Unternehmens- und Colocation-Kapazität zuzüglich der von Bildungseinrichtungen gemieteten Cloud-Kapazität, bewertet Komponente für Komponente; siehe die Forschungsmethodik von DC Market Insights.
Modellannahmen
Genutzte IT-Last im Bildungswesen von 2.050, 2.600, 3.700 und 5.100 MW in den Jahren 2020, 2025, 2030 und 2035; Anteil eigener Standorte 62 %, 52 %, 44 % und 38 %; Anteil Colocation 12 %, 15 %, 17 % und 18 %; der Rest entfällt auf Public Cloud; GPU-Anteil 3 %, 9 %, 22 % und 30 %. Server kosten 2,40 Mio. USD je konventionellem MW-Jahr und 8,20 Mio. USD je GPU-MW-Jahr; Cloud 5,80 Mio. USD bzw. 15,00 Mio. USD je MW-Jahr; Colocation 175 USD pro kW und Monat; Instandhaltung eigener elektrischer und mechanischer Anlagen 0,50 Mio. USD je eigenem MW-Jahr; Bau und Ausbau 0,13 Mio. USD je genutztem MW. Für 2025: Hardware 5,09 Mrd. USD + Cloud 5,69 Mrd. USD + Colocation 819,00 Mio. USD + elektrische und mechanische Infrastruktur 676,00 Mio. USD + Bau 338,00 Mio. USD = 12,61 Mrd. USD.
Plausibilitätsprüfungen
- Obergrenze: 12,61 Mrd. USD entsprechen 2,2 % des globalen Rechenzentrumsmarkts von DC Market Insights mit 570,04 Mrd. USD im Jahr 2025, unter dem Anteil des Gesundheitswesens von 2,7 % und dem der öffentlichen Verwaltung von 3,4 % (siehe den Healthcare Data Center Market und den Media and Entertainment Data Center Market für verwandte Branchen).
- Untergrenze: Fünf benannte akademische Käufe (University of Florida 33 Mio. USD, Texas A&M 45 Mio. USD, Isambard-AI 225 Mio. GBP, KISTI 382,5 Mrd. KRW und IT4LIA 290 Mio. EUR) summieren sich auf rund 0,97 Mrd. USD und liegen damit unter den 2,14 Mrd. USD, die allein das Segment Forschungsinstitute 2025 ausmacht.
- Prüfung je Käufer: Der US-Wert von 4,22 Mrd. USD, verteilt auf 5.819 Einrichtungen nach Title IV und 13.303 reguläre Schulbezirke, ergibt rund 0,22 Mio. USD je Käufer und Jahr, was einem kleinen Serverraum oder einem Cloud-Vertrag pro Schulbezirk entspricht.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Beschreibung des Berichts
- 1.2Wichtige Marktkennzahlen, 2025, 2026, 2030 und 2035
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Diagramm zur Marktgröße, 2020-2035
- 03Marktabgrenzung
- 3.1Einbezogen
- 3.2Ausgeschlossen
- 3.3Zusammenhang der Segmente
- 04Warum Marktschätzungen voneinander abweichen
- 4.1Abgrenzungstabelle: Was die Schätzung von DC Market Insights einschließt und ausschließt
- 05Markttreiber
- 5.1NSF NAIRR erreicht 600 Forschungsteams, TACC Horizon eröffnet eine Halle mit 15-20 MW
- 5.25.448 GH200-Chips von Isambard-AI bilden die Basis für das britische Ziel von 420 KI-Exaflops
- 5.319 EuroHPC-KI-Fabriken bringen Hochschulstandorte in eine Ausschreibung über 980 Mio. EUR
- 06Markttrends
- 6.1NC State, Yale und Cardiff verlagern Forschungsrechnen vom Campus
- 6.2Edtech-Plattformen laufen in der Public Cloud, und Ausfälle erreichen das Klassenzimmer
- 6.3Hochschulen kaufen eigene GPU-Pods: 504 B200 in Florida und 760 H200 an der Texas A&M
- 07Herausforderungen und Hemmnisse des Marktes
- 7.1Ein kompromittiertes Zugangskonto legte PowerSchool-Daten von 880.000 texanischen Schülern und Lehrkräften offen
- 7.2Förderzyklen bestimmen, wann Rechenzentrumshallen auf dem Campus erneuert werden
- 08Marktchancen
- 8.1Gemeinsam genutzte akademische GPU-Kapazität: Indien bietet 38.000 GPUs für unter 100 INR pro Stunde
- 8.2Gemeinsam genutzte Tier-III-Standorte für Hochschulen nach dem Vorbild von Jisc im Vereinigten Königreich
- 09Preisanalyse
- 9.1Ausgaben je MW, 2020-2035
- 9.2Öffentlich bekannte Preisanker
- 10Standards und Regulierung
- 10.1FERPA und die geänderte COPPA Rule
- 10.2FCC Schools and Libraries Cybersecurity Pilot Program
- 10.3Digital- und Technologiestandards des britischen Department for Education
- 10.4Delegierte Verordnung (EU) 2024/1364
- 11Marktsegmentierung
- 11.1Nach Komponente: Cloud-Infrastrukturdienste, IT-Hardware, Colocation-Dienste, elektrische und mechanische Infrastruktur, Bau und Ausbau
- 11.2Nach Bereitstellungsmodell: Public Cloud, eigene Rechenzentren, Colocation
- 11.3Nach Workload: Lernplattformen und Inhaltsbereitstellung, Verwaltungs- und Studierendensysteme, Forschungs-HPC, KI-Training und Inferenz
- 11.4Nach Endnutzer: Hochschulen, Schulen (K-12), Forschungsinstitute und Supercomputing-Zentren, Anbieter von Bildungstechnologie
- 12DC Exclusive: Tracker für akademische KI-Rechenkapazität
- 12.1University of Texas at Austin (inkl. TACC Horizon)
- 12.2Korea Institute of Science and Technology Information (KISTI)
- 12.3AIST ABCI 3.0, Japan
- 12.4University of Bristol Isambard-AI
- 12.5Harvard Kempner Institute
- 12.6University of Tokyo Miyabi
- 12.7Texas A&M University System
- 12.8University of Florida HiPerGator
- 12.9Princeton University
- 12.10Arizona State University Sol
- 12.11Ohio Supercomputer Center Cardinal
- 13Regionale Analyse
- 13.1Nordamerika
- 13.2Asien-Pazifik
- 13.3Europa
- 13.4Lateinamerika
- 13.5Naher Osten und Afrika
- 14Länderanalyse
- 14.1Vereinigte Staaten
- 14.2China
- 14.3Vereinigtes Königreich
- 14.4Deutschland
- 14.5Japan
- 14.6Frankreich
- 14.7Kanada
- 14.8Indien
- 14.9Australien
- 14.10Südkorea
- 14.11Brasilien
- 14.12Italien
- 15Prognoseszenarien
- 15.1Niedriges Szenario
- 15.2Basisszenario
- 15.3Hohes Szenario
- 16Wettbewerbsanalyse
- 16.1Konzentration der Cloud-Anbieter, 2025
- 16.2Amazon Web Services
- 16.3Microsoft Azure
- 16.4Google Cloud
- 16.5Oracle Cloud Infrastructure
- 16.6Alibaba Cloud
- 16.7Dell Technologies
- 16.8Hewlett Packard Enterprise
- 16.9Lenovo
- 16.10Supermicro
- 16.11NVIDIA
- 16.12AMD
- 16.13Intel
- 16.14Equinix
- 16.15Digital Realty
- 16.16Vertiv
- 16.17Schneider Electric
- 16.18Fakten zu Anbietern, 2023-2026
- 17Aktuelle Entwicklungen
- 17.1Datierte Ereignisse, Januar 2026 bis September 2026
- 18Forschungsmethodik
- 18.1Modellannahmen
- 18.2Plausibilitätsprüfungen
- Abb. 1Größe des Marktes für Rechenzentren im Bildungswesen, 2020-2035
- Tabelle 1Kennzahlen der Zusammenfassung
- Tabelle 2Abgrenzungstabelle: Was die Schätzung einschließt und ausschließt
- Tabelle 3Ausgaben je MW, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Bereitstellungsmodell, 2025 und 2035
- Tabelle 6Markt nach Workload, 2025 und 2035
- Tabelle 7Markt nach Endnutzer, 2025 und 2035
- Tabelle 8Tracker für akademische KI-Rechenkapazität, 11 Systeme
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
14,09 Mrd. USD im Jahr 2026, ein Plus von 11,77 % gegenüber 12,61 Mrd. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 31,10 Mrd. USD wachsen, was einer CAGR von 9,45 % ab 2025 entspricht.
Um 9,45 % pro Jahr von 2025 bis 2035, nach 8,01 % pro Jahr von 2020 bis 2025, da die genutzte IT-Last im Bildungswesen von 2.600 MW auf 5.100 MW steigt und der Anteil der GPU-Kapazität daran von 9 % auf 30 % zunimmt.
Im Jahr 2025 wurden 12,61 Mrd. USD für Kapazität ausgegeben, die Schulen, Hochschulen, Forschungsinstitute und Edtech-Anbieter für ihre eigenen Dienste besitzen, per Colocation nutzen oder bei Cloud-Anbietern mieten: Studierendensysteme, Lernplattformen, Forschungs-HPC und KI. Endgeräte von Schülern und Studierenden sowie Lernsoftware werden nicht mitgezählt.
38,1 % der Ausgaben 2025, also 4,80 Mrd. USD, entfallen auf eigene Standorte, doch Colocation wächst mit 11,55 % pro Jahr am schnellsten. Die NC State verlagerte zwei Campus-Rechenzentren in Colocation und vermied so Erneuerungskosten von rund 20 Mio. USD.
29.290 GPUs in 11 erfassten akademischen Systemen, nach einer Zählung von DC Market Insights: Die University of Texas at Austin verfügt über mehr als 5.000, Isambard-AI in Bristol über 5.448 GH200-Chips und KISTI in Korea über 8.496.
KI-Training und Inferenz wächst mit 19,38 % pro Jahr am schnellsten auf 9,64 Mrd. USD bis 2035; unter den Endnutzern führen Forschungsinstitute und Supercomputing-Zentren mit 13,29 %, bei den Komponenten Cloud-Infrastrukturdienste mit 10,68 %.
Nordamerika mit 4,79 Mrd. USD bzw. 38,0 % des Werts 2025. Asien-Pazifik wächst mit 11,26 % pro Jahr am schnellsten, und Indien ist mit 15,36 % das am schnellsten wachsende große Land.
59.200 bis 65.500 USD pro installierter GPU, ausgehend von 45 Mio. USD des Texas A&M System für 760 Hopper-GPUs und 33 Mio. USD der University of Florida für 504 B200-GPUs.
Der 22. April 2026 war der Stichtag für die Einhaltung der geänderten U.S. COPPA Rule; FERPA regelt Schülerdaten und Studierendenakten, und Schulen im Vereinigten Königreich sollen bis 2030 6 zentrale Technologiestandards des Department for Education erfüllen.
Die 14,09 Mrd. USD für 2026 umfassen nur Rechenzentrumskapazität, die für Bildung und akademische Forschung genutzt wird. Schätzungen, die Edtech-Software, Campusnetze, Endgeräte von Schülern und Studierenden oder ganze nationale Supercomputer hinzurechnen, fallen um ein Mehrfaches höher aus.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.