
Mercato dei server cloud: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
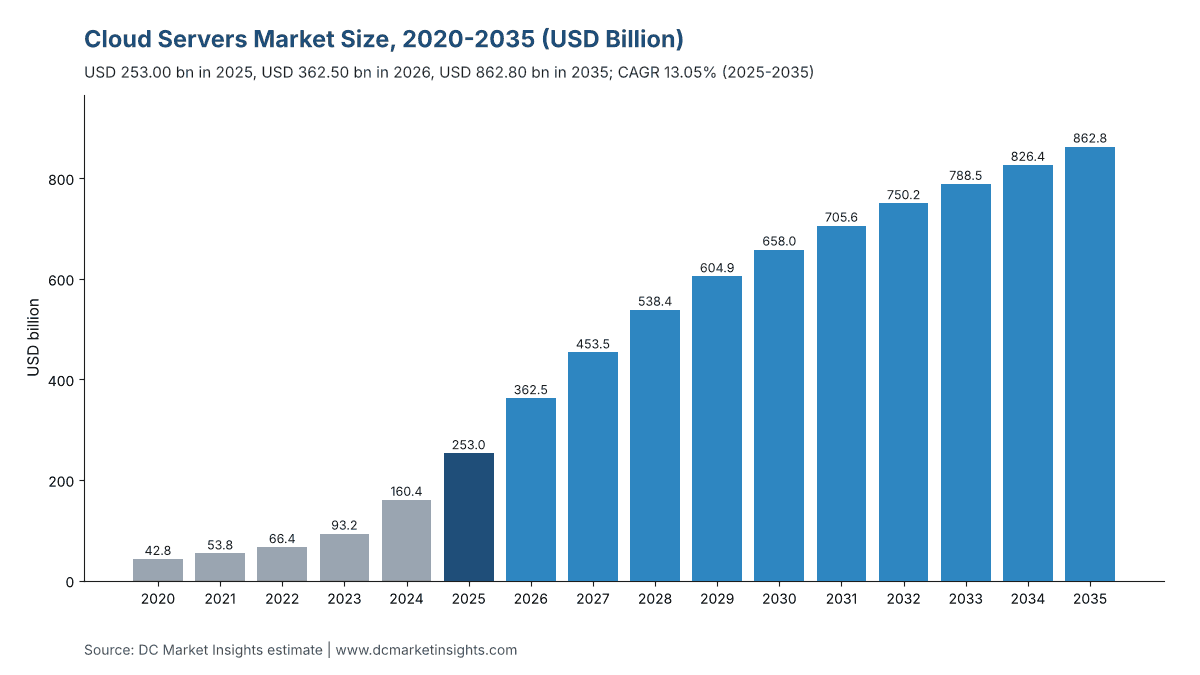
Nel 2025 il valore del Mercato dei server cloud era pari a USD 253.00 miliardi; si prevede che raggiunga USD 862.80 miliardi entro il 2035, con un CAGR del 13.05%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 2 nov 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato e confronto delle stime
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e regolamentazione
- 07Segmentazione del mercato per tipo di server
- 08Segmentazione del mercato per tipo di fornitore cloud
- 09Segmentazione del mercato per fattore di forma
- 10Segmentazione del mercato per carico di lavoro
- 16capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato dei server cloud vale USD 362,50 miliardi nel 2026 e si prevede che raggiunga USD 862,80 miliardi entro il 2035, rispetto a USD 253,00 miliardi nel 2025, con un CAGR del 13,05% dal 2025 al 2035 (stima DC Market Insights). La spesa per server cloud è determinata dai budget di investimento di pochi acquirenti: il 29 ottobre 2026 Amazon ha alzato il piano di spese in conto capitale in contanti per il 2026 a circa USD 220 miliardi, dai circa USD 200 miliardi indicati a febbraio (Fonte: risultati del terzo trimestre 2026 di Amazon), e Microsoft ha dichiarato che circa tre quarti dei suoi USD 45,2 miliardi di spese in conto capitale del primo trimestre dell’esercizio 2027 sono andati ad asset a vita breve, principalmente unità di elaborazione centrale (CPU) e unità di elaborazione grafica (GPU) (Fonte: Microsoft, 28 ottobre 2026). Il calcolo del 2025 è: 8,0 milioni di acceleratori installati nei server cloud × USD 23.750 di valore server per acceleratore = USD 190,00 miliardi, più 7,0 milioni di server cloud general purpose × USD 9.000 = USD 63,00 miliardi. I sistemi rack-scale crescono più rapidamente, al 22,23% annuo, perché gli acquirenti ordinano ormai interi rack raffreddati a liquido da 72 GPU anziché singoli server, e Medio Oriente e Africa è la regione più dinamica con il 17,73%, mentre Arabia Saudita ed Emirati Arabi Uniti (EAU) costruiscono cloud AI nazionali.
Statistiche chiave: quanto vale il mercato dei server cloud nel 2026?
Il mercato dei server cloud vale USD 362,50 miliardi nel 2026, il 43,28% in più rispetto a USD 253,00 miliardi nel 2025, secondo le stime di DC Market Insights.
- Dimensione del mercato 2025: USD 253,00 miliardi
- Dimensione del mercato 2026: USD 362,50 miliardi
- Dimensione del mercato 2030: USD 658,00 miliardi
- Dimensione del mercato 2035: USD 862,80 miliardi
- CAGR 2025-2035: 13,05% (scenario basso USD 690,24 miliardi, scenario alto USD 1.052,62 miliardi nel 2035)
- Tipo di server principale: server con accelerazione GPU, 61,58% del valore 2025
- Fattore di forma più dinamico: sistemi rack-scale, 22,23% annuo
- Regione leader: Nord America, 58,00% del valore 2025; regione più dinamica: Medio Oriente e Africa, 17,73%
- Paese principale: Stati Uniti, USD 136,62 miliardi nel 2025
- Principale gruppo di acquirenti: fornitori cloud hyperscale, 66,00% del valore 2025
Punti chiave: che cosa guida la spesa per server cloud?
- La spesa per server cloud sale da USD 253,00 miliardi a USD 862,80 miliardi perché gli acceleratori installati nei server cloud passano da 8,0 milioni nel 2025 a 30,0 milioni nel 2035.
- I server per l’inferenza AI crescono del 19,67% annuo, più del training all’8,56%, perché ogni modello addestrato in un cloud viene poi servito da molti più rack di inferenza.
- I server ASIC personalizzati salgono dal 13,52% al 23,37% del valore dei server cloud perché i fornitori cloud progettano chip propri per ridurre il costo per token.
- La crescita rallenta dal 42,67% del periodo 2020-2025 al 13,05% dopo il 2025 perché il valore server per acceleratore smette di crescere dopo il 2027, con un picco di USD 25.500.
Sintesi: quanto spendono i fornitori cloud in server?
Il mercato globale dei server cloud valeva USD 42,80 miliardi nel 2020, ha raggiunto USD 253,00 miliardi nel 2025 e si prevede che raggiunga USD 862,80 miliardi entro il 2035, con un CAGR del 13,05% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Dati storici | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 253,00 miliardi |
| Dimensione del mercato 2026 | USD 362,50 miliardi |
| CAGR 2025-2035 | 13,05% |
| Dimensione del mercato 2035 | USD 862,80 miliardi |
| Segmenti analizzati | Tipo di server, tipo di fornitore cloud, fattore di forma, carico di lavoro |
| Regioni analizzate | Nord America, Europa, Asia Pacifico, America Latina, Medio Oriente e Africa |
La spesa per server cloud è cresciuta del 42,67% annuo dal 2020 al 2025, mentre gli acceleratori nei server cloud passavano da 0,45 milioni a 8,0 milioni. Nel 2026 il mercato balza del 43,28% a USD 362,50 miliardi: Alphabet ha confermato la guidance sulle spese in conto capitale 2026 a USD 195-205 miliardi dopo aver speso circa USD 90 miliardi nel 2025, e ha dichiarato che circa il 65% della spesa per infrastruttura tecnica del terzo trimestre 2026 è andato a server e apparati di rete (Fonte: conference call sui risultati del terzo trimestre 2026 di Alphabet). Dopo il 2027 la crescita si assesta intorno al 6-10% annuo, perché i fornitori cloud ammortizzano i server in cinque-sei anni e sostituiscono una base installata crescente anziché raddoppiarla.
Perimetro del mercato: quali server sono considerati server cloud?
Il mercato dei server cloud comprende USD 253,00 miliardi di spesa 2025 in sistemi server acquistati da fornitori di servizi cloud, valutati al prezzo che il fornitore paga al produttore del server.
Inclusi
- Server con accelerazione GPU e sistemi rack-scale basati su acceleratori NVIDIA o AMD, comprese GPU, CPU, memoria e networking interno allo chassis.
- Server con circuiti integrati specifici per applicazione (ASIC) personalizzati progettati dai fornitori cloud, come i sistemi tensor processing unit e Trainium.
- Server CPU general purpose per calcolo, storage e database nelle region cloud.
- Acquirenti: cloud hyperscale, piattaforme internet che gestiscono cloud proprie, fornitori di cloud GPU, cloud tier-2 e regionali, cloud sovrani e delle telco.
Esclusi
- Server acquistati dalle imprese per i propri data center o per spazi in colocation, e server edge al di fuori delle sale dati, trattati nel Edge Server Market.
- Edifici dei data center, alimentazione e raffreddamento, switch di rete esterni allo chassis del server e array di storage venduti come sistemi separati.
- Ricavi da servizi cloud, come il noleggio di GPU, conteggiati nel GPU as a Service Market.
Come si combinano i segmenti
Tipo di server, tipo di fornitore cloud, fattore di forma, carico di lavoro, regione e paese sono sei viste degli stessi USD 253,00 miliardi; ciascuna somma al totale in ogni anno.
Perché le stime del mercato dei server cloud differiscono?
Le stime sui server cloud differiscono perché i USD 362,50 miliardi del 2026 contano solo l’hardware server acquistato dai fornitori cloud, mentre definizioni più ampie aggiungono server aziendali, networking o servizi cloud.
Alcune stime sui “server cloud” contano tutti i server dei data center, che DC Market Insights valuta USD 365,40 miliardi nel 2025 nel Data Center Server Market; gli acquirenti cloud detengono il 69,24% di quel totale. Altre contano il noleggio di server cloud virtuali, un servizio e non hardware, oppure aggiungono switch, array di storage ed edifici dei data center presi dai budget di investimento dei cloud. Alcune escludono i sistemi GPU e contano solo i server CPU, il che toglie USD 190,00 miliardi dal 2025. Gli acquirenti minori rientrano nel perimetro: i cloud tier-2, regionali, sovrani e delle telco spendono USD 25,30 miliardi nel 2025.
| Elemento | Incluso? | Perché |
|---|---|---|
| Server accelerati e ASIC personalizzati acquistati dai cloud | Sì, USD 190,00 miliardi nel 2025 | Hardware server cloud principale |
| Server cloud general purpose | Sì, USD 63,00 miliardi nel 2025 | Nodi di calcolo e storage nelle region cloud |
| Server di proprietà delle imprese | No | Non acquistati da un fornitore cloud |
| Noleggio di server virtuali e GPU | No | Ricavi da servizi, non hardware |
| Switch, array di storage, edifici | No | Mercati di apparecchiature separati |
Fattori di crescita: perché i fornitori cloud acquistano così tanti server?
Tre fattori spiegano la maggior parte dei USD 609,80 miliardi che la spesa per server cloud aggiunge tra il 2025 e il 2035: budget di investimento in asset a vita breve, backlog cloud record e contratti dei cloud GPU.
Tre quarti del trimestre da USD 45,2 miliardi di Microsoft sono andati a chip e server
Microsoft ha speso USD 45,2 miliardi in conto capitale, inclusi i leasing finanziari, nel trimestre luglio-settembre 2026 e ha dichiarato che circa tre quarti sono andati ad asset a vita breve, principalmente CPU e GPU (Fonte: risultati del primo trimestre dell’esercizio 2027 di Microsoft). Prevede circa USD 170 miliardi di spese in conto capitale nell’anno solare 2026. Con una quota di tre quarti, si tratta di circa USD 127,50 miliardi di asset a vita breve da un solo acquirente, circa la metà del mercato dei server cloud da USD 253,00 miliardi del 2025.
Backlog cloud da USD 561 miliardi e USD 638 miliardi
Google Cloud ha riportato un backlog di USD 561 miliardi e ricavi in crescita del 103% a USD 30,7 miliardi nel terzo trimestre 2026 (Fonte: Alphabet, 28 ottobre 2026), e Oracle ha riportato USD 638 miliardi di obbligazioni di prestazione residue alla fine dell’esercizio 2026 (Fonte: Oracle, 10 giugno 2026). Ricavi contrattualizzati di questa entità devono essere serviti da server non ancora installati, motivo per cui DC Market Insights prevede che i fornitori cloud hyperscale aumentino la spesa in server da USD 166,98 miliardi nel 2025 a USD 500,42 miliardi entro il 2035.
Cloud GPU: il backlog da USD 66,8 miliardi di CoreWeave
CoreWeave ha chiuso il 2025 con USD 5,13 miliardi di ricavi, USD 10,3 miliardi di spese in conto capitale, un backlog di ricavi di USD 66,8 miliardi e circa 3,1 gigawatt (GW) di potenza contrattualizzata (Fonte: risultati del quarto trimestre 2025 di CoreWeave, 26 febbraio 2026). I fornitori di cloud GPU spendono USD 25,30 miliardi in server nel 2025, il 10,00% del mercato, quota che sale al 17,00% entro il 2035, con un tasso di crescita annuo del 19,21%.
Tendenze di mercato: come stanno cambiando i server cloud?
I server cloud si stanno spostando verso rack interi, chip personalizzati e vite utili più lunghe: i sistemi rack-scale salgono dal 22,00% al 48,00% del valore dei server cloud entro il 2035.
Sistemi rack-scale su Open Rack Wide
AMD ha presentato la sua piattaforma rack-scale Helios all’Open Compute Project (OCP) Global Summit del 14 ottobre 2025, basata sulla specifica Open Rack Wide introdotta da Meta (Fonte: AMD newsroom, 14 ottobre 2025). I fornitori cloud acquistano ora il rack, i suoi power shelf e il raffreddamento a liquido come un unico sistema, per cui i sistemi rack-scale crescono da USD 55,66 miliardi a USD 414,14 miliardi, il 22,23% annuo, mentre i server rack standard crescono dell’8,56%.
I server ASIC personalizzati salgono al 23,37% del valore
I server ASIC personalizzati crescono da USD 34,20 miliardi nel 2025 a USD 201,60 miliardi entro il 2035, il 19,41% annuo, più rapidamente dei server con accelerazione GPU al 12,77%. I clienti hyperscale di NVIDIA hanno comunque acquistato USD 49 miliardi dei suoi prodotti per data center nel trimestre terminato a luglio 2026, circa il 55% dei USD 89 miliardi di ricavi data center (Fonte: conference call del secondo trimestre dell’esercizio 2027 di NVIDIA, 26 agosto 2026), per cui i server GPU mantengono la quota maggiore fino al 2035.
Vite utili dei server da cinque a cinque anni e mezzo
Meta ha esteso la vita utile di server e asset di rete a 5,5 anni a partire dall’esercizio 2025 (Fonte: risultati del quarto trimestre 2024 di Meta), mentre Amazon ha ridotto da sei a cinque anni la vita utile di un sottoinsieme di server dal 1° gennaio 2025 (Fonte: Amazon 10-K per il 2024). Una vita utile di cinque anni significa che circa il 20% della base installata di server cloud viene sostituito ogni anno, il che mantiene la spesa per server general purpose in crescita dell’8,53% annuo anche se l’AI assorbe la maggior parte dei nuovi budget.
Sfide del mercato: che cosa potrebbe rallentare la spesa per server cloud?
Due vincoli limitano la previsione al 13,05% annuo dopo il 2025: i controlli sulle esportazioni di server con acceleratori e i ritardi nell’energia e negli edifici di cui i server hanno bisogno.
Licenze di esportazione per la Cina e per acquirenti di proprietà D:5
Il 15 gennaio 2026 il Bureau of Industry and Security (BIS) statunitense ha spostato l’esame delle licenze per i chip di classe H200 verso Cina e Macao da una presunzione di diniego a una valutazione caso per caso (Fonte: Federal Register, 91 FR 1684), e le sue linee guida del 31 maggio 2026 stabiliscono che serve ancora una licenza per le entità con sede nel Country Group D:5, ovunque si trovino (Fonte: BIS). La spesa per server cloud della Cina, pari a USD 32,89 miliardi nel 2025, cresce quindi del 13,31% annuo, al di sotto del tasso dell’Asia Pacifico del 13,96%.
Capacità di terzi in ritardo e un dazio del 25% sui chip
Microsoft ha dichiarato che alcune consegne di capacità di terzi attese nel trimestre luglio-settembre 2026 sono state ritardate, mantenendo le sue spese in conto capitale a USD 45,2 miliardi (Fonte: Microsoft, 28 ottobre 2026). Una proclamazione presidenziale del 14 gennaio 2026 ha imposto un dazio del 25% su alcuni chip avanzati ai sensi della Section 232, con esenzioni per le importazioni a sostegno dello sviluppo dei data center statunitensi (Fonte: Federal Register, 20 gennaio 2026). Nello scenario basso, questi ritardi riducono la spesa 2035 a USD 690,24 miliardi.
Opportunità di mercato: da dove arriverà la nuova domanda di server cloud?
Due bacini aggiungono USD 431,66 miliardi di valore dei server cloud tra il 2025 e il 2035, prima delle sovrapposizioni: i server per l’inferenza e i cloud sovrani.
Server per l’inferenza: USD 457,28 miliardi entro il 2035
I server per l’inferenza AI crescono da USD 75,90 miliardi nel 2025 a USD 457,28 miliardi nel 2035, il 19,67% annuo, e superano il training nel 2029 nel modello DC Market Insights. I produttori di server che forniscono rack di inferenza a minor consumo da 30 a 60 kilowatt (kW) conquistano questa domanda nelle region tier-2, dove rack da 130 kW non possono essere raffreddati.
Cloud sovrani: USD 60,40 miliardi entro il 2035
I cloud sovrani e delle telco crescono da USD 10,12 miliardi a USD 60,40 miliardi, il 19,56% annuo. HUMAIN in Arabia Saudita prevede fino a 500 megawatt (MW) con NVIDIA, con un supercomputer di prima fase da 18.000 chip GB300 Grace Blackwell (Fonte: NVIDIA, 13 maggio 2025); l’IndiaAI Compute Portal offre 38.000 GPU (Fonte: Press Information Bureau, 4 febbraio 2026); e lo strumento UE InvestAI destina EUR 20 miliardi a un massimo di cinque gigafactory AI (Fonte: Commissione europea, 4 dicembre 2025).
Analisi dei prezzi: quanto costa un server cloud?
Un server cloud con acceleratori costa circa USD 23.750 per acceleratore installato nel 2025, circa USD 190.000 per un sistema a 8 GPU, e un server cloud general purpose circa USD 9.000, secondo le stime di DC Market Insights.
| Anno | Acceleratori nei server cloud (milioni) | Valore server per acceleratore (USD) | Unità general purpose (milioni) | ASP general purpose (USD) | Dimensione del mercato (USD milioni) |
|---|---|---|---|---|---|
| 2020 | 0,45 | 20.000 | 5,2 | 6.500 | 42.800,00 |
| 2025 | 8,00 | 23.750 | 7,0 | 9.000 | 253.000,00 |
| 2030 | 22,00 | 25.000 | 9,0 | 12.000 | 658.000,00 |
| 2035 | 30,00 | 24.000 | 10,5 | 13.600 | 862.800,00 |
Riferimenti di prezzo pubblici: Dell Technologies prevedeva circa USD 50 miliardi di ricavi da server ottimizzati per l’AI nell’esercizio 2027 dopo averne spediti per oltre USD 25 miliardi nell’esercizio 2026 (Fonte: Dell, 26 febbraio 2026); Super Micro Computer ha riportato USD 39,1 miliardi di vendite nette nell’anno terminato a giugno 2026 (Fonte: Super Micro, 11 agosto 2026). Il valore server per acceleratore sale da USD 20.000 nel 2020 a un picco di USD 25.500 nel 2027 con l’aumento del contenuto di memoria e raffreddamento a liquido, per poi scendere a USD 24.000 entro il 2035 man mano che i sistemi ASIC personalizzati, meno costosi, guadagnano quota.
Standard e regolamentazione: quali norme si applicano ai server cloud?
Sette norme e specifiche influenzano la progettazione e il commercio dei server cloud nel 2026, e due di esse, la policy di licenza del BIS e il dazio della Section 232, determinano dove possono essere spediti USD 155,80 miliardi di valore dei server GPU del 2025.
- Regolamento UE sulla progettazione ecocompatibile 2019/424 per server e prodotti di archiviazione dati: soglie di potenza a riposo di 25 W per i server a 1 socket e 38 W per quelli a 2 socket ed efficienza degli alimentatori del 96% al 50% del carico dal 1° gennaio 2023 (Fonte: EUR-Lex, Regulation 2019/424).
- Regolamento delegato UE 2024/1364, prima fase di un sistema comune dell’Unione di classificazione dei data center, in vigore dal 6 giugno 2024 (Fonte: EUR-Lex).
- Sistema UE di classificazione dei data center proposto il 21 settembre 2026, con una consultazione sugli standard minimi di prestazione aperta fino al 14 dicembre 2026 (Fonte: Commissione europea).
- Esame BIS delle licenze per i chip di classe H200 verso Cina e Macao, caso per caso dal 15 gennaio 2026 (Fonte: Federal Register, 91 FR 1684).
- Proclamazione Section 232 del 14 gennaio 2026: dazio del 25% su alcuni chip avanzati, con esenzioni per lo sviluppo dei data center (Fonte: Federal Register).
- Specifica Open Compute Project Open Rack Wide V1.0.0, utilizzata dai sistemi rack-scale AMD Helios (Fonte: Open Compute Project).
- Sostegno del Ministero dell’Economia, del Commercio e dell’Industria giapponese (METI) fino a JPY 72,5 miliardi per cinque progetti di cloud GPU, di cui circa JPY 50,1 miliardi per Sakura Internet (Fonte: METI, 19 aprile 2024).
Segmentazione del mercato: quali server cloud guidano la spesa?
I server con accelerazione GPU guidano la spesa per server cloud con USD 155,80 miliardi nel 2025, mentre i sistemi rack-scale crescono più rapidamente, al 22,23% annuo.
Per tipo di server
I server con accelerazione GPU detengono il 61,58% del valore dei server cloud 2025 perché ogni sistema a 8 GPU costa circa 21 volte un server general purpose.
| Tipo di server | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server con accelerazione GPU | 155.800,00 | 61,58% | 518.400,00 | 12,77% |
| Server ASIC personalizzati | 34.200,00 | 13,52% | 201.600,00 | 19,41% |
| Server general purpose | 63.000,00 | 24,90% | 142.800,00 | 8,53% |
Per tipo di fornitore cloud
I fornitori cloud hyperscale acquistano il 66,00% dei server cloud nel 2025, e i cloud sovrani e delle telco crescono più rapidamente, al 19,56% annuo.
| Tipo di fornitore cloud | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fornitori cloud hyperscale | 166.980,00 | 66,00% | 500.424,00 | 11,60% |
| Cloud delle piattaforme internet | 35.420,00 | 14,00% | 103.536,00 | 11,32% |
| Fornitori di cloud GPU | 25.300,00 | 10,00% | 146.676,00 | 19,21% |
| Cloud tier-2 e regionali | 15.180,00 | 6,00% | 51.768,00 | 13,05% |
| Cloud sovrani e delle telco | 10.120,00 | 4,00% | 60.396,00 | 19,56% |
Per fattore di forma
I sistemi rack-scale salgono dal 22,00% al 48,00% del valore dei server cloud entro il 2035.
| Fattore di forma | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sistemi rack-scale | 55.660,00 | 22,00% | 414.144,00 | 22,23% |
| Server rack standard | 159.390,00 | 63,00% | 362.376,00 | 8,56% |
| Server multi-nodo e blade | 37.950,00 | 15,00% | 86.280,00 | 8,56% |
Per carico di lavoro
L’inferenza AI sale dal 30,00% al 53,00% del valore dei server cloud, superando il training.
| Carico di lavoro | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Training AI | 113.850,00 | 45,00% | 258.840,00 | 8,56% |
| Inferenza AI | 75.900,00 | 30,00% | 457.284,00 | 19,67% |
| Calcolo general purpose e storage | 63.250,00 | 25,00% | 146.676,00 | 8,78% |
Esclusiva DC: ponte capex-server degli hyperscaler, 5 acquirenti, USD 506,92 miliardi di spesa a vita breve nel 2026
Il ponte capex-server degli hyperscaler è un modello DC Market Insights basato su 13 input: 10 dati di spese in conto capitale dichiarati da Amazon, Microsoft, Alphabet, Meta e Oracle, 2 quote server dichiarate e 1 quota ipotizzata (60%) dove nessuna quota è dichiarata.
| Acquirente | Ultimo capex annuale (USD miliardi) | Guidance 2026 (USD miliardi) | Base della quota server | Server e asset a vita breve impliciti 2026 (USD miliardi) |
|---|---|---|---|---|
| Amazon | 131,8 (2025) | circa 220 (2026, in contanti) | non dichiarata; ipotesi 60% | 132,00 |
| Microsoft | 115,9 (esercizio 2026, in contanti) | circa 170 (anno solare 2026) | circa 75% asset a vita breve (Q1 esercizio 2027) | 127,50 |
| Alphabet | circa 90 (2025) | 195-205 (2026) | circa 65% server e networking (Q3 2026) | 130,00 |
| Meta | 72,22 (2025) | 135-145 (2026) | non dichiarata; ipotesi 60% | 84,00 |
| Oracle | 55,7 (esercizio 2026) | nessuna guidance nel comunicato | non dichiarata; ipotesi 60% | 33,42 |
| Totale | circa 465,6 | circa 730 (quattro acquirenti) | media ponderata circa 66% | 506,92 |
Letto nel complesso, il ponte mostra tre cose. Primo, i cinque acquirenti da soli implicano circa USD 506,92 miliardi di server, networking e altri asset a vita breve nel 2026; la stima DC Market Insights di USD 362,50 miliardi per i server cloud ne rappresenta il 71,51%, e la differenza è costituita da switch di rete, array di storage e tempistica dei leasing finanziari, mentre i USD 362,50 miliardi includono anche cloud cinesi, cloud GPU e cloud regionali. Secondo, Microsoft e Alphabet insieme valgono circa USD 257,50 miliardi, metà del ponte, perché entrambe dichiarano quote server elevate. Terzo, Oracle non pubblica alcuna guidance sulle spese in conto capitale per l’esercizio 2027, quindi il ponte la mantiene al livello dell’esercizio 2026; un dato Oracle più alto sposta la stima 2026 verso lo scenario alto.
Analisi regionale: quale regione acquista più server cloud?
Il Nord America guida la spesa per server cloud con il 58,00% del valore 2025, e Medio Oriente e Africa cresce più rapidamente, al 17,73% annuo.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nord America | 146.740,00 | 58,00% | 448.656,00 | 11,82% |
| Asia Pacifico | 60.720,00 | 24,00% | 224.328,00 | 13,96% |
| Europa | 27.830,00 | 11,00% | 103.536,00 | 14,04% |
| Medio Oriente e Africa | 10.120,00 | 4,00% | 51.768,00 | 17,73% |
| America Latina | 7.590,00 | 3,00% | 34.512,00 | 16,35% |
Nord America
Il Nord America è in testa con USD 146,74 miliardi nel 2025, perché Amazon, Microsoft, Alphabet, Meta e Oracle installano la maggior parte dei loro server nelle region statunitensi; le vendite di Amazon Web Services (AWS) sono cresciute del 39% a USD 46,0 miliardi nel terzo trimestre 2026 (Fonte: Amazon).
Europa
L’Europa cresce del 14,04% annuo da USD 27,83 miliardi, sostenuta dallo strumento InvestAI da EUR 20 miliardi per le gigafactory AI e dalle norme sulla residenza dei dati che mantengono i carichi di lavoro del settore pubblico nelle region cloud dell’UE.
Asia Pacifico
L’Asia Pacifico cresce del 13,96% annuo da USD 60,72 miliardi. Alibaba prevede di investire almeno RMB 380 miliardi in infrastrutture cloud e AI in tre anni (Fonte: Alibaba Group, 24 febbraio 2025), e il portale GPU sovvenzionato dell’India ha raggiunto 38.000 GPU.
America Latina
L’America Latina cresce del 16,35% annuo da USD 7,59 miliardi, trainata dalle region cloud in Brasile, Messico e Cile.
Medio Oriente e Africa
Medio Oriente e Africa è la regione più dinamica con il 17,73% annuo, da USD 10,12 miliardi a USD 51,77 miliardi: Stargate UAE prevede 1 GW, con i primi 200 MW attesi nel 2026 (Fonte: OpenAI), e G42 afferma che gli Stati Uniti hanno approvato le esportazioni di chip avanzati a suo favore (Fonte: G42, 20 novembre 2025).
Analisi per paese: quali paesi spendono di più in server cloud?
Gli Stati Uniti sono il principale paese per i server cloud con USD 136,62 miliardi nel 2025, e l’India è il grande paese più dinamico con il 20,48% annuo.
| Posizione | Paese | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 136.620,00 | 414.144,00 | 11,73% |
| 2 | Cina | Asia Pacifico | 32.890,00 | 114.752,40 | 13,31% |
| 3 | Giappone | Asia Pacifico | 8.096,00 | 28.472,40 | 13,40% |
| 4 | Germania | Europa | 6.578,00 | 25.884,00 | 14,68% |
| 5 | Regno Unito | Europa | 6.578,00 | 24.158,40 | 13,89% |
| 6 | Canada | Nord America | 6.072,00 | 22.432,80 | 13,96% |
| 7 | Corea del Sud | Asia Pacifico | 5.060,00 | 18.981,60 | 14,13% |
| 8 | India | Asia Pacifico | 4.554,00 | 29.335,20 | 20,48% |
| 9 | Francia | Europa | 4.048,00 | 15.530,40 | 14,39% |
| 10 | Australia | Asia Pacifico | 3.795,00 | 13.804,80 | 13,78% |
| 11 | Arabia Saudita | Medio Oriente e Africa | 3.542,00 | 22.432,80 | 20,27% |
| 12 | Singapore | Asia Pacifico | 3.289,00 | 10.353,60 | 12,15% |
I primi 12 paesi detengono l’87,40% del valore dei server cloud 2025. L’Arabia Saudita cresce del 20,27% annuo, quasi quanto l’India, perché la sola prima fase di HUMAIN è un supercomputer GB300 da 18.000 chip.
Scenari di previsione: quanto potrebbe valere la spesa per server cloud entro il 2035?
La spesa per server cloud raggiunge USD 862,80 miliardi entro il 2035 nello scenario base, in un intervallo compreso tra USD 690,24 miliardi e USD 1.052,62 miliardi.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 690.240,00 | 10,56% | Ritardi nell’energia e negli edifici e limiti alle esportazioni mantengono gli acceleratori nei server cloud intorno a 24 milioni nel 2035. |
| Base | 862.800,00 | 13,05% | 30,0 milioni di acceleratori a USD 24.000 ciascuno più 10,5 milioni di server general purpose a USD 13.600. |
| Alto | 1.052.616,00 | 15,32% | La domanda di inferenza e i cloud sovrani portano gli acceleratori a circa 36 milioni nel 2035. |
Principali operatori e quote di mercato: chi fornisce i server cloud?
I produttori ODM (original design manufacturer) costruiscono la maggior parte dei server cloud su progetti dei fornitori stessi, e i primi cinque fornitori detengono circa il 65% del valore 2025 (stima DC Market Insights basata sui ricavi dichiarati dalle aziende).
- Foxconn (Hon Hai Precision Industry)
- Quanta Computer (QCT)
- Wiwynn
- Inventec
- Dell Technologies
- Super Micro Computer
- Hewlett Packard Enterprise
- Lenovo
- Inspur Electronic Information
- xFusion
- Celestica
- Gigabyte Technology
- ASUS
- MiTAC Computing
- Jabil
Dell Technologies ha riportato USD 60,8 miliardi di ricavi dell’Infrastructure Solutions Group nell’esercizio 2026, oltre USD 64 miliardi di ordini di server ottimizzati per l’AI e un backlog di USD 43 miliardi (Fonte: Dell, 26 febbraio 2026). Super Micro Computer ha indicato vendite nette per l’esercizio 2027 di USD 65-72 miliardi (Fonte: Super Micro, 11 agosto 2026). NVIDIA, i cui ricavi data center dell’esercizio 2026 sono stati di USD 193,7 miliardi (Fonte: NVIDIA, 25 febbraio 2026), e AMD forniscono gli acceleratori presenti nella maggior parte di questi sistemi. La concentrazione è elevata anche sul lato degli acquirenti: i fornitori cloud hyperscale rappresentano il 66,00% della spesa per server cloud 2025.
Sviluppi recenti nei server cloud
Sei eventi datati tra agosto e ottobre 2026 mostrano che i budget per i server cloud continuano a crescere.
- Nell’ottobre 2026 Amazon ha alzato il piano di spese in conto capitale in contanti per il 2026 a circa USD 220 miliardi (Fonte: Amazon, 29 ottobre 2026).
- Nell’ottobre 2026 Microsoft ha riportato USD 45,2 miliardi di spese in conto capitale trimestrali, circa tre quarti in asset a vita breve (Fonte: Microsoft, 28 ottobre 2026).
- Nell’ottobre 2026 Alphabet ha confermato la guidance sulle spese in conto capitale 2026 a USD 195-205 miliardi e ha dichiarato che la spesa 2027 aumenterà in modo significativo (Fonte: Alphabet, 28 ottobre 2026).
- Nell’ottobre 2026 Meta ha ristretto l’intervallo delle spese in conto capitale 2026 a USD 135-145 miliardi (Fonte: risultati del terzo trimestre 2026 di Meta).
- Nell’agosto 2026 NVIDIA ha riportato USD 89 miliardi di ricavi data center trimestrali, di cui USD 49 miliardi da clienti hyperscale (Fonte: NVIDIA, 26 agosto 2026).
- Nell’agosto 2026 Super Micro Computer ha riportato USD 39,1 miliardi di vendite nette per l’esercizio 2026 (Fonte: Super Micro, 11 agosto 2026).
Metodologia di ricerca: come funziona il modello dei server cloud
DC Market Insights dimensiona i server cloud con un approccio bottom-up come acceleratori installati nei server cloud × valore server per acceleratore, più unità di server cloud general purpose × prezzo medio di vendita: 8,0 milioni × USD 23.750 = USD 190,00 miliardi, più 7,0 milioni × USD 9.000 = USD 63,00 miliardi, per un totale di USD 253,00 miliardi nel 2025.
Gli acceleratori nei server cloud passano da 0,45 milioni nel 2020 a 30,0 milioni nel 2035, e le unità general purpose da 5,2 milioni a 10,5 milioni. Le ripartizioni per tipo di server, tipo di fornitore cloud, fattore di forma, carico di lavoro, regione e paese sono quote DC Market Insights che sommano al totale in ogni anno. Tre verifiche dei limiti:
- Limite superiore 1: USD 253,00 miliardi corrispondono al 69,24% del Data Center Server Market di DC Market Insights (USD 365,40 miliardi nel 2025), lasciando il resto agli acquirenti aziendali e della colocation.
- Limite superiore 2: le spese in conto capitale 2025-esercizio 2026 di Amazon (USD 131,8 miliardi), Microsoft (USD 115,9 miliardi), Alphabet (circa USD 90 miliardi), Meta (USD 72,22 miliardi) e Oracle (USD 55,7 miliardi) ammontano a circa USD 465,6 miliardi; i server cloud ne rappresentano il 54,34%, al di sotto della quota del 65% di Alphabet per server e networking, anche se la stima comprende anche cloud cinesi, cloud GPU e cloud regionali.
- Limite inferiore: i clienti hyperscale di NVIDIA, pari a circa il 55% dei USD 193,7 miliardi di ricavi data center dell’esercizio 2026, hanno acquistato circa USD 106,54 miliardi di acceleratori e sistemi, meno dei USD 190,00 miliardi di valore dei server cloud accelerati, come previsto una volta aggiunti CPU, memoria, chassis e assemblaggio.
Le fonti sono documenti societari, comunicati per gli investitori e documenti governativi elencati nel registro delle fonti; il metodo è descritto in DC Market Insights research methodology. Edizione correlata: AI Server Market.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Definizione e perimetro del mercato
- 1.3Metodologia di ricerca
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Statistiche chiave del mercato
- 2.3Punti chiave
- 03Perimetro del mercato e confronto delle stime
- 3.1Inclusi ed esclusi
- 3.2Come si combinano i segmenti
- 3.3Perché le stime differiscono
- 04Dinamiche di mercato
- 4.1Tre quarti del trimestre da USD 45,2 miliardi di Microsoft sono andati a chip e server
- 4.2Backlog cloud da USD 561 miliardi e USD 638 miliardi
- 4.3Cloud GPU: il backlog da USD 66,8 miliardi di CoreWeave
- 4.4Sistemi rack-scale su Open Rack Wide
- 4.5I server ASIC personalizzati salgono al 23,37% del valore
- 4.6Vite utili dei server da cinque a cinque anni e mezzo
- 4.7Licenze di esportazione per la Cina e per acquirenti di proprietà D:5
- 4.8Capacità di terzi in ritardo e un dazio del 25% sui chip
- 4.9Server per l'inferenza: USD 457,28 miliardi entro il 2035
- 4.10Cloud sovrani: USD 60,40 miliardi entro il 2035
- 05Analisi dei prezzi
- 5.1Valore server per acceleratore, 2020-2035
- 5.2Riferimenti di prezzo pubblici
- 06Standard e regolamentazione
- 6.1Regolamento UE sulla progettazione ecocompatibile 2019/424
- 6.2Regolamento delegato UE 2024/1364
- 6.3Sistema UE di classificazione dei data center
- 6.4Esame BIS delle licenze per i chip di classe H200
- 6.5Dazio Section 232 sui chip avanzati
- 6.6Open Compute Project Open Rack Wide
- 6.7Sostegno del METI giapponese ai cloud GPU
- 07Segmentazione del mercato per tipo di server
- 7.1Server con accelerazione GPU
- 7.2Server ASIC personalizzati
- 7.3Server general purpose
- 08Segmentazione del mercato per tipo di fornitore cloud
- 8.1Fornitori cloud hyperscale
- 8.2Cloud delle piattaforme internet
- 8.3Fornitori di cloud GPU
- 8.4Cloud tier-2 e regionali
- 8.5Cloud sovrani e delle telco
- 09Segmentazione del mercato per fattore di forma
- 9.1Sistemi rack-scale
- 9.2Server rack standard
- 9.3Server multi-nodo e blade
- 10Segmentazione del mercato per carico di lavoro
- 10.1Training AI
- 10.2Inferenza AI
- 10.3Calcolo general purpose e storage
- 11Esclusiva DC: ponte capex-server degli hyperscaler
- 11.1Cinque acquirenti, capex e quote server
- 11.2Che cosa implica il ponte per il 2026
- 12Analisi regionale
- 12.1Nord America
- 12.2Asia Pacifico
- 12.3Europa
- 12.4Medio Oriente e Africa
- 12.5America Latina
- 13Analisi per paese
- 13.1Stati Uniti
- 13.2Cina
- 13.3Giappone
- 13.4Germania
- 13.5Regno Unito
- 13.6Canada
- 13.7Corea del Sud
- 13.8India
- 13.9Francia
- 13.10Australia
- 13.11Arabia Saudita
- 13.12Singapore
- 14Scenari di previsione
- 14.1Scenario basso
- 14.2Scenario base
- 14.3Scenario alto
- 15Analisi competitiva
- 15.1Foxconn (Hon Hai Precision Industry)
- 15.2Quanta Computer (QCT)
- 15.3Wiwynn
- 15.4Dell Technologies
- 15.5Super Micro Computer
- 15.6NVIDIA e AMD come fornitori di acceleratori
- 15.7Concentrazione del mercato
- 16Sviluppi recenti
- 16.1Aggiornamenti sul capex degli hyperscaler, ottobre 2026
- 16.2Risultati dei fornitori, agosto 2026
- Fig. 1Dimensione del mercato dei server cloud, 2020-2035 (USD miliardi)
- Tabella 1Attributi del report
- Tabella 2Confronto del perimetro dei server cloud
- Tabella 3Prezzi dei server cloud, 2020-2035
- Tabella 4Mercato per tipo di server, 2025 e 2035
- Tabella 5Mercato per tipo di fornitore cloud, 2025 e 2035
- Tabella 6Mercato per fattore di forma, 2025 e 2035
- Tabella 7Mercato per carico di lavoro, 2025 e 2035
- Tabella 8Ponte capex-server degli hyperscaler
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10Primi 12 paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 362,50 miliardi nel 2026, il 43,28% in più rispetto a USD 253,00 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 862,80 miliardi entro il 2035, con un CAGR del 13,05% dal 2025.
Il 13,05% annuo dal 2025 al 2035, dopo il 42,67% annuo dal 2020 al 2025, mentre gli acceleratori installati nei server cloud passano da 8,0 milioni a 30,0 milioni.
Nel 2025 i fornitori di servizi cloud hanno acquistato sistemi server per USD 253,00 miliardi: server con accelerazione GPU, server ASIC personalizzati e server general purpose. Sono esclusi i server di proprietà delle imprese, il noleggio di server virtuali, gli switch e gli array di storage.
Circa USD 23.750 per acceleratore installato nel 2025, ovvero circa USD 190.000 per un sistema a 8 GPU, secondo le stime di DC Market Insights. Un server cloud general purpose costa circa USD 9.000.
Circa il 65% della spesa per infrastruttura tecnica di Alphabet nel terzo trimestre 2026 è andato a server e apparati di rete, e circa tre quarti del trimestre da USD 45,2 miliardi di Microsoft è andato ad asset a vita breve come CPU e GPU.
I sistemi rack-scale crescono più rapidamente, al 22,23% annuo, fino a USD 414,14 miliardi entro il 2035. Per carico di lavoro è in testa l’inferenza AI con il 19,67%, e per acquirente i cloud sovrani e delle telco con il 19,56%.
Il Nord America, con USD 146,74 miliardi, pari al 58,00% del valore 2025. Medio Oriente e Africa cresce più rapidamente, al 17,73% annuo, e l’India è il grande paese più dinamico con il 20,48%.
Circa il 65% del valore 2025 proviene dai primi cinque fornitori (stima DC Market Insights), guidati da Foxconn, Quanta, Wiwynn, Dell Technologies e Super Micro Computer. NVIDIA e AMD forniscono la maggior parte degli acceleratori al loro interno.
I server ASIC personalizzati crescono del 19,41% annuo, da USD 34,20 miliardi nel 2025 a USD 201,60 miliardi nel 2035, salendo al 23,37% del valore dei server cloud.
I USD 362,50 miliardi del 2026 contano solo l’hardware server acquistato dai fornitori cloud. Le stime che aggiungono server aziendali, noleggio di server virtuali, switch o array di storage risultano più alte; le stime limitate ai server solo CPU risultano molto più basse.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.