
自動車データセンター市場 規模・シェア・2035年までの予測
市場の概要
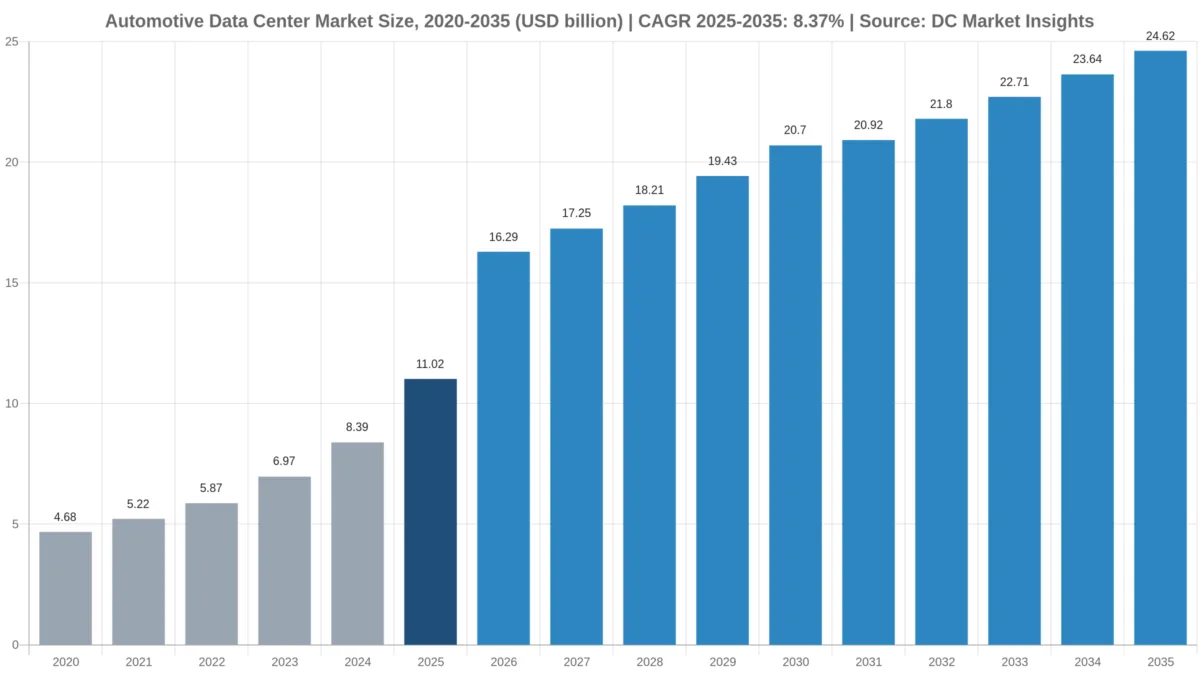
自動車データセンター市場の規模は2025年にUSD 11.02十億で、年平均成長率(CAGR)8.37%で拡大し、2035年までにUSD 24.62十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場範囲
- 04市場推計値が異なる理由
- 05市場の促進要因
- 06市場トレンド
- 07市場の課題と抑制要因
- 08市場機会
- 09価格分析
- 10規格と規制
- 18章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
自動車データセンター市場は2026年に162.9億米ドルと評価され、2025年の110.2億米ドルから2035年には246.2億米ドルに達すると予測される。2025年から2035年までのCAGRは8.37%である(DC Market Insights推計)。この市場の資金の流れを左右するのは、各自動車メーカー内部の一つの意思決定、すなわち運転支援ソフトウェアや自動運転ソフトウェアを学習させるグラフィックス処理装置(GPU)クラスターを自社で保有するか否かである。Teslaは2025年10月までにGigafactory TexasのCortex学習クラスターをH100換算81,000基に拡大し、2026年4月には、コンピューティング基盤とデータセンターを主因として2026年の設備投資が250億米ドルを超えると投資家に説明した(Tesla Form 10-Q、2026年4月)。Hyundai Motor Groupもこれに続き、約30億米ドルを投じてNVIDIA Blackwell GPU 50,000基規模のAIファクトリーを構築する(Hyundai Motor Group、2025年10月)。2025年の内訳は、自動車メーカー、サプライヤー、自動運転開発企業が使用する情報技術(IT)負荷1,750メガワット(MW)× MW当たり年間支出630万米ドル = 110.2億米ドルであり、そのうち89.9億米ドルがサーバー、ストレージ、ネットワーク機器である。学習クラスターにより2026年の支出は47.77%増加し、これは時系列で最も急激な単年の伸びとなる。また、企業タイプ別では自動運転・ソフトウェア開発企業が年率13.14%で最も高い成長を示す。
主要市場統計:2026年の自動車データセンター市場規模はどの程度か
DC Market Insightsは、2026年の自動車データセンター支出を162.9億米ドルと評価する。自動車メーカーのAI学習負荷がわずか1年で330 MWから600 MWへ拡大するため、2025年比で47.77%の増加となる。
- 2025年の自動車データセンター市場規模:110.2億米ドル
- 2026年の市場規模:162.9億米ドル
- 2030年の市場規模:207.0億米ドル
- 2035年の市場規模:246.2億米ドル
- 2025〜2035年のCAGR:8.37%(低位ケース6.68%、高位ケース9.99%)
- 最大のコンポーネント:ITハードウェア(89.9億米ドル、2025年金額の81.6%)、最も成長が速いコンポーネント:コロケーション・ホスティングサービス(14.31%)
- 最大のワークロード:ADAS・自動運転学習(2025年に44.1億米ドル)
- 最も成長が速い企業タイプ:自動運転・ソフトウェア開発企業(年率13.14%、2035年に49.2億米ドル)
- 首位地域:アジア太平洋(47.4億米ドル、2025年金額の43.0%)、成長率でも9.19%で首位
- 最大の国:米国(2025年に25.9億米ドル)、最も成長が速い主要国:インド(14.6%)
- 市場リーダー:学習用アクセラレーターではNVIDIA、サーバーではDell Technologies、Hewlett Packard Enterprise、Super Micro Computer、自動車向けコロケーションではEquinixとDigital Realty(DC Market Insights評価)
エグゼクティブサマリー:自動車データセンター市場規模(2020〜2035年)
世界の自動車データセンター市場規模は2020年に46.8億米ドル、2025年に110.2億米ドルとなり、予測期間中のCAGR 8.37%で2035年には246.2億米ドルに達すると見込まれる。2020年から2025年にかけては、運転支援向けGPU学習負荷が40 MWから330 MWへ拡大したことで、支出は年率18.69%で増加した。2026年以降は、新たな学習容量が年間数百MW単位で段階的に追加される一方、GPUの演算単位当たりのコストが低下するため、成長率は落ち着く。
| 項目 | 値 |
|---|---|
| 実績期間 | 2020〜2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026〜2035年 |
| 2025年の市場規模 | 110.2億米ドル |
| 2026年の市場規模 | 162.9億米ドル |
| 2025〜2035年のCAGR | 8.37% |
| 2035年の市場規模 | 246.2億米ドル |
| 対象セグメント | コンポーネント、企業タイプ、ワークロード、導入モデル、地域、12か国 |
2026年の急伸は学習需要によるものである。DC Market Insightsのモデルでは、自動車AI向けITハードウェアが2025年の52.7億米ドルから2026年には100.8億米ドルへ拡大する一方、自動車メーカーの従来型企業ITは年間35〜37億米ドル前後で推移する。自社拠点で50〜100 MWの系統電力を迅速に確保できる自動車メーカーは少ないため、コロケーション・ホステッドプライベートクラウドは41.2億米ドルから128.3億米ドルへ拡大する。
自動車データセンターに含まれるものは何か
2025年の110.2億米ドルは、自動車メーカー、Tier-1サプライヤー、自動運転開発企業が自社業務のために保有またはリースするデータセンター容量であり、サーバーから建屋までを対象として算出している。
対象に含むもの:自動車企業が運営する拠点のサーバー、GPUシステム、ストレージ、ネットワーク機器(89.9億米ドル)、自動車企業が支払うコロケーション、ホールセール、ホステッドプライベートクラウドの料金(12.4億米ドル)、自社拠点の無停電電源装置(UPS)、冷却設備、開閉装置(6億2,745万米ドル)、建設・内装工事(1億6,297万米ドル)である。先進運転支援システム(ADAS)向け学習クラスター、コネクテッドカーおよび無線(OTA)アップデートのバックエンド、エンジニアリングシミュレーションと製品ライフサイクル管理(PLM)、工場システム、企業ITはすべて算入している。
対象外とするもの:Amazon Web Services、Microsoft Azure、Google Cloudに支払うパブリッククラウド料金、車載コンピューター(NVIDIA DRIVEやMobileyeのチップなど)、自動車データ管理ソフトウェアおよびテレマティクスソフトウェア、電力料金、親会社グループのハイパースケールクラウド内で稼働するロボタクシー向けコンピューティング(Alphabet内のWaymo)である。
セグメント間の関係:すべての区分(コンポーネント、企業タイプ、ワークロード、導入モデル、地域)の合計は、2025年に110.2億米ドル、2035年に246.2億米ドルとなる。モデルはMW単位で構築しており、2025年の使用容量1,750 MWのうち560 MWがリース、350 MWが工場および試験拠点、330 MWがGPUラックで稼働している。工場・製造システムは製造業データセンター市場の自動車関連項目と重複しており、同市場では自動車・輸送機器メーカー分として42.1億米ドルを計上している。本推計はこれに学習クラスター、コネクテッドカーのバックエンド、サプライヤーのエンジニアリング拠点、自動運転開発企業を加えたものである。
自動車データセンター市場の推計値はなぜ異なるのか
類似した名称で公表されている数値は、算入対象が異なるため数倍の開きがある。DC Market Insightsによる2026年の162.9億米ドルという値は、自動車企業が自社業務のために保有またはリースする容量のみを対象としている。
より広い定義では、自動車メーカーのパブリッククラウド費用、自動車データ管理およびコネクテッドカー・プラットフォームのソフトウェア、テレマティクスサービス収入、さらには車載チップまで加算している。一方、より狭い調査では自動車メーカー保有ホールの建設のみを対象とし、2025年に単一ワークロードとして最大であるGPU学習支出を捕捉していない。したがって、自動車クラウド、自動車データ管理、データ収益化は本市場とは別の市場である。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| 自動車企業拠点のサーバー、GPU、ストレージ、ネットワーク | 対象(89.9億米ドル、2025年) | 企業が購入・運用する容量 |
| コロケーションおよびホステッドプライベートクラウド料金 | 対象(12.4億米ドル) | 企業がリースする容量 |
| 自社拠点の電力、冷却、建設 | 対象(7億9,042万米ドル) | データセンターインフラ |
| 工場および試験拠点のサーバールーム | 対象(13.8億米ドル、上記各項目に含む) | 工場やテストコースにおけるサーバー級コンピューティング |
| パブリッククラウド料金 | 対象外 | クラウドサービス市場で計上 |
| 車載コンピューターおよびチップ | 対象外 | データセンターではなく車両ハードウェア |
| 自動車データ管理ソフトウェア | 対象外 | ソフトウェア市場 |
| ハイパースケールの親会社内で稼働するロボタクシー向けコンピューティング | 対象外 | 親会社のクラウド容量として計上 |
中小規模のサプライヤーも対象に含む。コロケーションケージにシミュレーションサーバー2ラックを置くTier-2部品メーカーも、自動車メーカーの100 MW学習キャンパスと同じ方法で算入している。パブリッククラウド支出、車載チップ、テレマティクスサービス、自動車データ管理ソフトウェアは、本推計全体を通じて対象外である。
自動車データセンター支出を押し上げている要因は何か
2025年の110.2億米ドルから2030年の207.0億米ドルへ支出を押し上げる要因は三つある。Teslaによる自社学習基盤の拡張、韓国初の自動車メーカーによるAIファクトリー、そして重要な車両データを国内にとどめる中国の規制である。
TeslaのCortexクラスターがH100換算81,000基に到達
Teslaは2024年10月にGigafactory TexasでH100 29,000基のクラスターを用いて学習を行い、1年後にはCortexをH100換算81,000基に拡大した(Tesla四半期アップデート、2025年10月)。現在は同じ敷地でCortex 2を建設中である(Tesla Form 10-K、2026年1月)。同社の設備投資は2024年の113.4億米ドルから2025年には85.3億米ドルに減少したが、2026年4月の四半期報告書では2026年の計画を250億米ドル超に引き上げ、その要因としてコンピューティング基盤とデータセンターを挙げた。DC Market Insightsは、2026年の自動車AIハードウェア支出を2025年の52.7億米ドルのほぼ倍となる100.8億米ドルとモデル化しており、最大の単独購入者はTeslaである。
Hyundaiの50,000 GPU規模のAIファクトリーが韓国の存在感を高める
Hyundai Motor Groupは2025年10月31日、自動運転、スマートファクトリー、ロボティクス向けにNVIDIA Blackwell GPU 50,000基のAIファクトリーを発表した。これは、フィジカルAIデータセンターを含む韓国のフィジカルAIへの約30億米ドルの共同投資の一環である(Hyundai Motor Group、2025年10月)。設置済みBlackwell GPU 1基当たり約1.9キロワット(kW)とすると、IT負荷は95 MW近くになる。DC Market Insightsは、韓国の自動車データセンター支出が2025年の6億632万米ドルから2035年には16.0億米ドルへ、年率10.19%で拡大すると予測する。
中国は重要な車両データを国内にとどめる
中国国家インターネット情報弁公室(CAC)の自動車データセキュリティに関する規定は2021年10月1日に施行され、重要データの国内保存と、国外移転に際しての安全評価を義務付けており、年次報告の提出期限は12月15日である(CAC規定、2021年8月)。工業情報化部(MIIT)と国家市場監督管理総局(SAMR)は、2025年2月25日にすべてのOTAソフトウェアアップデートを届出の対象とした(MIITおよびSAMR通知、2025年2月)。2025年の世界の自動車生産9,640万台のうち中国が3,453万台を占めるなか(OICA、2026年4月)、中国で販売するすべての外国自動車メーカーは国内のストレージと学習容量を必要としている。DC Market Insightsのモデルでは、2025年の中国の自動車データセンター支出は23.2億米ドルである。
自動車データセンターを変えつつあるトレンドは何か
自動車メーカー1社当たり1,400万〜2,000万台に及ぶコネクテッドフリートと、数十の工場にまたがる工場プラットフォームが、自動車ワークロードをホステッド容量へと移行させており、ホステッド容量は年率12.03%で成長する。
コネクテッドフリートが1日数十億件のリクエストを送信
BMW Groupのコネクテッドフリートは50か国以上で約2,000万台に達し、バックエンドに1日約100億件のリクエストを送信している(BMW Group、2022年10月)。Volkswagen Groupのコネクテッド車両は1,400万台である(CARIAD、2023年11月)。General MotorsのOnStarは22市場で加入者1,200万人を突破した(General Motors、2026年9月)。消費者向けトラフィックの大半はパブリッククラウドで処理されており本推計の対象外だが、その背後にあるプライベートなバックエンド、データレイク、OTA署名システムは算入している。コネクテッドカー・OTAバックエンドは2025年の支出のうち14.3億米ドルを占め、年率9.93%で増加する。
工場プラットフォームが工場内サーバールームに取って代わる
Volkswagen Groupは2025年8月時点で欧州、北米、南米の43拠点をDigital Production Platformに接続し、Amazon Web Servicesとの協業をさらに5年間延長した。同プラットフォームでは1,200以上のAIアプリケーションが稼働している(Volkswagen Group、2025年8月)。Mercedes-BenzはMO360 Data Platformを通じて約30の乗用車工場をMicrosoft Cloudに接続している(Mercedes-Benz Group、2022年10月)。こうした取り組みにより工場ワークロードは自社保有ホールから移行しつつあり、企業データセンターの成長が年率5.09%にとどまる一方、工場・試験拠点エッジは2025年に13.8億米ドルとレイテンシ重視の領域を維持している。
自動運転開発企業がコンピューティング向けに資金を調達
Waymoは2026年2月、週40万回を超える乗車サービスを提供するなかで、評価額1,260億米ドルで160億米ドルを調達した(Waymo、2026年2月)。Wayveも同月、MicrosoftとNVIDIAが参加するシリーズDで12億米ドルを調達した(Wayve、2026年2月)。Waymoの学習はAlphabet自身のクラウド内で行われるため対象外だが、独立系の開発企業はクラスターを購入またはリースしている。自動運転・ソフトウェア開発企業の支出は2025年に14.3億米ドルで、2035年には49.2億米ドルに達する。
自動車データセンター投資を抑制している要因は何か
予測を年率8.37%にとどめる制約は二つある。自動車メーカーによるロボタクシー計画の中止と、一つのグローバルなデータスタックを地域ごとの複製に分割させるサプライチェーン規制である。
General MotorsがCruiseのロボタクシーへの資金提供を停止
General Motorsは2024年12月10日、Cruiseのロボタクシー開発への資金提供を打ち切り、個人向け車両の運転支援に注力し直すと発表し、年間支出を10億米ドル以上削減するとした(General Motors、2024年12月)。無人運転フリート向けに設計された学習クラスターは、一度の取締役会で縮小され得る。DC Market Insightsの低位ケースでは、ロボタクシー計画の減少とADAS高度化の遅れにより、2035年の支出は基本ケースを35.7億米ドル下回る210.5億米ドルとなる。
米国のコネクテッドカー規則がソフトウェアスタックの二重化を迫る
米国商務省産業安全保障局(BIS)は2025年1月14日にコネクテッドカー規則を最終決定した。中国またはロシアに関連するサプライヤーのソフトウェアはモデルイヤー2027から、ハードウェアはモデルイヤー2030から(モデルイヤーのないユニットは2029年1月1日から)禁止される(BIS、2025年1月)。米国と中国の両市場で販売する自動車メーカーは、コードベース、データストア、検証システムを別々に維持しなければならず、車両台数を増やすことなくMW当たりのコストが上昇する。DC Market Insightsは、MW当たり支出を2025年の630万米ドルから2030年には690万米ドルへ上昇すると見込んでいる。
自動車データセンターの新たな機会はどこにあるか
最大の新規需要は、日本の自動車メーカーと通信事業者によるAIプラットフォーム、そして学習クラスター向けコロケーションの二つであり、両者を合わせて2035年までに年間87.1億米ドル以上のホステッド支出が上積みされる。
ToyotaとNTTが分散型モビリティAIデータセンターを計画
Toyota MotorとNTTは、2030年までに総額5,000億円をモビリティAI基盤に投資する見込みである。計算資源は再生可能エネルギーを利用できる分散拠点のデータセンターに設置され、NTTのIOWN光ネットワークで接続される(Toyota Motor、2024年10月)。DC Market Insightsは、日本の自動車データセンター支出が2025年の11.0億米ドルから2035年には21.7億米ドルへ拡大すると予測する。
自動車向け学習クラスターのためのコロケーションホール
コロケーション・ホステッドプライベートクラウドは、2025年の41.2億米ドルから2035年には128.3億米ドルへ年率12.03%で成長し、導入モデルの中で最も高い伸びを示す。100 MWの学習クラスターには、多くの工場が2年以内には提供できない系統接続が必要となるため、自動車メーカーはデータセンター・コロケーション市場で取り上げている事業者から液冷対応ホールをリースしている。自動車向けコロケーション料金だけで2025年に12.4億米ドルに上る。
自動車企業はデータセンター容量1 MW当たりいくら支出しているか
DC Market Insightsの推計では、2025年の使用容量1 MW当たりの支出は630万米ドルである。自動車IT負荷に占めるGPUラックの比率が3.2%から18.9%に上昇したため、2020年の374万米ドルから増加した。
| 年 | 自動車IT負荷(使用中、MW) | GPU学習負荷(MW) | MW当たり総支出 | 新規AI MW当たりAIハードウェア | コロケーション料金(米ドル/kW・月) |
|---|---|---|---|---|---|
| 2020 | 1,250 | 40 | 374万米ドル | 2,400万米ドル | 168米ドル |
| 2025 | 1,750 | 330 | 630万米ドル | 3,100万米ドル | 185米ドル |
| 2030 | 3,000 | 1,510 | 690万米ドル | 2,600万米ドル | 196米ドル |
| 2035 | 4,300 | 2,360 | 573万米ドル | 2,200万米ドル | 204米ドル |
公開されている価格指標:HyundaiがBlackwell GPU 50,000基に投じる30億米ドルは、GPU 1基当たり6万米ドル、GPU当たり1.9 kWとするとMW当たり約3,160万米ドルに相当し、これが2025年の学習用ハードウェアに用いたMW当たり3,100万米ドルの根拠となっている。
自動車メーカーの車両データ保管場所を決める規制は何か
車両データの保管場所とソフトウェアアップデートの記録方法を規定する七つの規制があり、これらは自動車メーカーに主要市場ごとに少なくとも一つのデータスタックを運用するよう促している。2025年の支出の37.4%がすでにリース容量に向かっている理由の一つはここにある。
- 国連規則第155号(サイバーセキュリティ管理)および第156号(ソフトウェアアップデート):1958年協定の締約国54か国で2021年1月22日に発効。EUでは2022年7月から新型車両、2024年7月からすべての新車に義務化(出典:国連欧州経済委員会)
- 中国「自動車データ安全管理に関する若干の規定(試行)」:2021年10月1日施行。重要データの国内保存、国外移転時の安全評価(出典:中国国家インターネット情報弁公室)
- 中国OTA届出通知:2025年2月25日以降、すべてのOTAアップグレードをMIITおよびSAMRに届出(出典:工業情報化部)
- 中国L3参入許可:2025年12月15日に条件付き自動運転の最初の2モデルを承認。指定道路で時速50 kmおよび80 kmに制限(出典:北京市科学技術委員会、MIITの発表を伝達)
- EUデータ法(規則(EU) 2023/2854):2025年9月12日から適用。2026年9月12日以降に市場投入されるコネクテッド製品に「設計段階からのアクセス」義務(出典:EUR-Lex)
- 米国コネクテッドカー規則(15 CFR part 791):2025年3月17日発効。ソフトウェアはモデルイヤー2027から、ハードウェアはモデルイヤー2030から禁止(出典:連邦官報)
- EU AI法:2024年8月1日発効、大半の規定は2026年8月2日から適用。改正後のスケジュールでは、車両などの規制対象製品に組み込まれる高リスクAIは2028年8月2日から適用(出典:欧州委員会AI法サービスデスク)
EUデータ法は車両所有者や第三者にコネクテッドカーのデータへのアクセス権を与えるため(規則(EU) 2023/2854)、自動車メーカーは要求に応じて共有できる形でデータを保持しなければならない。これにより、2025年に28.7億米ドル規模の欧州のバックエンドにストレージとインターフェースの負荷が加わる。
自動車データセンター市場のセグメンテーション:資金はどこに向かうのか
最大のコンポーネントは2025年に89.9億米ドルのITハードウェア、最大の企業タイプは63.9億米ドルの乗用車メーカー、最大のワークロードは44.1億米ドルのADAS・自動運転学習である。
コンポーネント別
サーバー、GPUシステム、ストレージ、ネットワーク機器が2025年金額の81.6%を占め、コロケーション・ホスティングサービスが年率14.31%で最も速く成長する。
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025〜2035年 |
|---|---|---|---|---|
| ITハードウェア | 8,990.40百万米ドル | 81.6% | 17,990.40百万米ドル | 7.18% |
| コロケーション・ホスティングサービス | 1,243.20百万米ドル | 11.3% | 4,736.88百万米ドル | 14.31% |
| 電気・機械インフラ | 627.45百万米ドル | 5.7% | 1,432.15百万米ドル | 8.60% |
| 建設・内装工事 | 162.97百万米ドル | 1.5% | 460.63百万米ドル | 10.95% |
企業タイプ別
乗用車メーカーの支出は2025年に63.9億米ドルである。自動運転・ソフトウェア開発企業は、製品そのものが学習済みソフトウェアであるため、年率13.14%で最も速く成長する。
| 企業タイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025〜2035年 |
|---|---|---|---|---|
| 乗用車OEM | 6,393.93百万米ドル | 58.0% | 13,541.04百万米ドル | 7.79% |
| 商用車・二輪車OEM | 881.92百万米ドル | 8.0% | 1,723.40百万米ドル | 6.93% |
| Tier-1・部品サプライヤー | 2,315.04百万米ドル | 21.0% | 4,431.61百万米ドル | 6.71% |
| 自動運転・ソフトウェア開発企業 | 1,433.12百万米ドル | 13.0% | 4,924.01百万米ドル | 13.14% |
ワークロード別
ADAS・自動運転学習が2025年金額の40.0%を占める。EUデータ法とOTA届出規則により保持データが増えるため、コネクテッドカー・OTAバックエンドが年率9.93%で最も速く成長する。
| ワークロード | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025〜2035年 |
|---|---|---|---|---|
| ADAS・自動運転学習 | 4,409.61百万米ドル | 40.0% | 10,832.83百万米ドル | 9.40% |
| コネクテッドカー・OTAバックエンド | 1,433.12百万米ドル | 13.0% | 3,693.01百万米ドル | 9.93% |
| エンジニアリングシミュレーション・PLM | 1,543.36百万米ドル | 14.0% | 2,954.41百万米ドル | 6.71% |
| 製造・サプライチェーンシステム | 1,653.60百万米ドル | 15.0% | 3,446.81百万米ドル | 7.62% |
| 企業IT・その他ワークロード | 1,984.32百万米ドル | 18.0% | 3,693.01百万米ドル | 6.41% |
導入モデル別
企業データセンターは依然として2025年金額の50.1%を占めるが、コロケーション・ホステッドプライベートクラウドは年率12.03%で成長し、2035年までに最大の導入モデルとなる。
| 導入モデル | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025〜2035年 |
|---|---|---|---|---|
| 企業データセンター | 5,523.11百万米ドル | 50.1% | 9,076.38百万米ドル | 5.09% |
| 工場・試験拠点エッジ | 1,380.78百万米ドル | 12.5% | 2,711.13百万米ドル | 6.98% |
| コロケーション・ホステッドプライベートクラウド | 4,120.13百万米ドル | 37.4% | 12,832.56百万米ドル | 12.03% |
DC独自分析:自動運転学習クラスターのコスト分解、100 MWにおける自社構築とリースの比較
9つの入力値に基づくDC Market Insightsのモデルによれば、自動車メーカーが100 MWのADAS学習クラスターを自社ホールに構築・運用する場合の5年間の支出は約63.8億米ドルであるのに対し、同じハードウェアをリースのコロケーションホールに設置する場合は66.9億米ドルとなる(いずれも電力費を除く)。
| コスト項目(GPU IT負荷100 MW) | 自社構築(自社ホール) | リース(コロケーション) | 入力値と根拠 |
|---|---|---|---|
| 学習用ハードウェア(GPUサーバー、ネットワーク、ストレージ) | 3,100百万米ドル | 3,100百万米ドル | MW当たり3,100万米ドル。HyundaiがGPU 50,000基(1基1.9 kW)に投じる30億米ドルから算出 |
| 電気・機械設備 | 700百万米ドル | 賃料に含む | 自社保有MW当たり700万米ドル |
| 建設・内装工事 | 100百万米ドル | 賃料に含む | MW当たり100万米ドル |
| 初期投資合計 | 3,900百万米ドル | 3,100百万米ドル | 上記各項目の合計 |
| ハードウェア更新(2〜5年目) | 2,480百万米ドル | 2,480百万米ドル | 毎年保有機器の20%を更新 |
| コロケーション賃料(5年間) | 該当なし | 1,110百万米ドル | 185米ドル/kW・月 × 100,000 kW × 60か月 |
| 5年間合計 | 6,380百万米ドル | 6,690百万米ドル | リースは4.9%割高 |
コスト分解の読み方:自社保有は5年間で約3億1,000万米ドル、リース総額の4.9%を節約できるが、初期投資が8億米ドル多く必要となるうえ、100 MWの系統接続も求められる。このため、DC Market Insightsのモデルでは自動車メーカーがリースするMWの比率を2025年に32%、2035年に45%としている。最も明確な自社構築の例はTeslaであり、CortexはGigafactory Texasの自社敷地内にある。CortexのH100換算81,000基は、H100クラスGPU 1基当たり1.4 kWとするとIT負荷約110〜120 MWに相当する。いずれのケースでもハードウェアが5年間コストの89%を占めるため、予算を決めるのは建屋ではなくGPU価格である。
自動車データセンター市場をリードする地域はどこか
アジア太平洋が2025年金額の43.0%に当たる47.4億米ドルで首位に立ち、年率9.19%と成長率でも最も高い。中国、日本、韓国、インドが世界の自動車生産と学習基盤拡張の大半を担っているためである。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025〜2035年 |
|---|---|---|---|---|
| アジア太平洋 | 4,740.33百万米ドル | 43.0% | 11,416.56百万米ドル | 9.19% |
| 欧州 | 2,866.25百万米ドル | 26.0% | 5,460.10百万米ドル | 6.66% |
| 北米 | 2,756.01百万米ドル | 25.0% | 6,204.65百万米ドル | 8.45% |
| 中南米 | 385.84百万米ドル | 3.5% | 893.47百万米ドル | 8.76% |
| 中東・アフリカ | 275.60百万米ドル | 2.5% | 645.28百万米ドル | 8.88% |
アジア太平洋
アジア太平洋の2025年の支出は47.4億米ドルである。XPengは2024年7月に2.51エクサフロップス(EFLOPS)のAI計算能力を確保したと発表し(XPeng、2024年7月)、Xiaomiは2025年に前年比200.4%増の411,082台の電気自動車を納車した(Xiaomi年次決算、2026年3月)。いずれも運転支援モデルを自社で学習させる中国自動車メーカーの例である。
欧州
欧州の2025年の支出は28.7億米ドルで、年率6.66%と地域別で最も成長が遅い。ドイツの自動車メーカーが多くのワークロードにパブリッククラウドを利用しているためである。BMW Groupのデータドリブン開発プラットフォームD3は自動運転向けに230ペタバイト超のデータを保存しており(BMW Group、2019年3月)、BMWは2023年9月に次世代自動運転プラットフォームにAmazon Web Servicesを採用した。
北米
北米の2025年の支出は27.6億米ドルで、年率8.45%で成長する。テキサス州オースティンにあるTeslaのCortexは公表されている中で最大の自動車向け単一学習拠点であり、General MotorsのOnStarバックエンドは1,200万人を超える加入者にサービスを提供している。
中南米
中南米の2025年の支出は3億8,584万米ドルで、年率8.76%で成長する。首位はメキシコの1億7,638万米ドルであり、米国やアジアのブランドの組立工場が工場システムを現地サーバーで運用していることが背景にある。
中東・アフリカ
中東・アフリカの2025年の支出は2億7,560万米ドルと地域別で最小だが、サウジアラビア、モロッコ、トルコでの新たな車両生産計画が工場システムとエンジニアリングシステムを追加するため、年率8.88%で成長し2035年には6億4,528万米ドルに達する。
自動車データセンター市場の上位12か国
最大の国は米国で、2025年に25.9億米ドルと世界全体の23.5%を占める。主要国の中で最も成長が速いのはインドで年率14.6%であり、中国は2035年までに米国を上回る。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025〜2035年 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 2,590.64百万米ドル | 23.5% | 5,785.72百万米ドル | 8.37% |
| 2 | 中国 | アジア太平洋 | 2,315.04百万米ドル | 21.0% | 5,908.82百万米ドル | 9.82% |
| 3 | ドイツ | 欧州 | 1,212.64百万米ドル | 11.0% | 2,215.81百万米ドル | 6.21% |
| 4 | 日本 | アジア太平洋 | 1,102.40百万米ドル | 10.0% | 2,166.57百万米ドル | 6.99% |
| 5 | 韓国 | アジア太平洋 | 606.32百万米ドル | 5.5% | 1,600.30百万米ドル | 10.19% |
| 6 | フランス | 欧州 | 286.62百万米ドル | 2.6% | 517.02百万米ドル | 6.08% |
| 7 | 英国 | 欧州 | 264.58百万米ドル | 2.4% | 467.78百万米ドル | 5.86% |
| 8 | インド | アジア太平洋 | 220.48百万米ドル | 2.0% | 861.70百万米ドル | 14.60% |
| 9 | メキシコ | 中南米 | 176.38百万米ドル | 1.6% | 443.16百万米ドル | 9.65% |
| 10 | ブラジル | 中南米 | 165.36百万米ドル | 1.5% | 356.99百万米ドル | 8.00% |
| 11 | カナダ | 北米 | 154.34百万米ドル | 1.4% | 332.37百万米ドル | 7.97% |
| 12 | イタリア | 欧州 | 143.31百万米ドル | 1.3% | 270.82百万米ドル | 6.57% |
中国は23.2億米ドルで第2位であり、CACのデータ規制と2025年12月の初のL3許可によって学習と検証が国内にとどまるため、年率9.82%で59.1億米ドルまで拡大する。第3位のドイツは12.1億米ドルで、Volkswagen、BMW、Mercedes-Benzのほか、BoschやContinentalといったサプライヤーの本拠地である。
2035年の自動車データセンター市場はどの程度の規模になり得るか
2035年の市場規模は210.5億米ドルから285.6億米ドルの範囲であり、DC Market Insightsの基本ケースは246.2億米ドルである。
| シナリオ | 2035年(百万米ドル) | CAGR 2025〜2035年 | 前提条件 |
|---|---|---|---|
| 低位 | 21,050.16百万米ドル | 6.68% | ロボタクシー計画の減少、2035年のGPU学習負荷1,900 MW、パブリッククラウドへのワークロード移行の拡大 |
| 基本 | 24,620.07百万米ドル | 8.37% | 2035年の使用容量4,300 MW、うちGPUラック2,360 MW、リース比率45% |
| 高位 | 28,559.28百万米ドル | 9.99% | 中国、欧州、米国でL3・L4の承認が拡大、学習負荷は2,900 MW近く |
低位シナリオ
General Motorsが2024年12月にロボタクシーへの資金提供から撤退したことに追随する自動車メーカーが増え、運転支援ソフトウェアを自社で学習させずに購入する場合、2035年の市場規模は210.5億米ドルとなる。
基本シナリオ
2035年の市場規模は246.2億米ドルであり、自動車IT負荷は1,750 MWから4,300 MWに増加する一方、演算単位当たりのGPU価格の低下によりMW当たり支出は573万米ドルに緩和する。
高位シナリオ
2025年12月の中国初のL3許可に続いてL3・L4の承認が広く進み、すべての大手自動車メーカーがTesla規模の学習クラスターを運用する場合、2035年の市場規模は285.6億米ドルとなる。
自動車データセンター市場の主要企業はどこか
2025年の自動車AIハードウェア52.7億米ドルに含まれるアクセラレーターの大半はNVIDIAが供給しており、ITハードウェア89.9億米ドルのうち約45%を上位4社のサーバーメーカーが占める(DC Market Insights推計)。コロケーションの供給はグローバル事業者と地域事業者に分散している。
- NVIDIA
- Dell Technologies
- Hewlett Packard Enterprise
- Super Micro Computer
- Lenovo
- Inspur
- Huawei
- Cisco Systems
- Pure Storage
- NetApp
- Schneider Electric
- Vertiv
- Equinix
- Digital Realty
- NTT DATA
- Deutsche Telekom (T-Systems)
- Fujitsu
企業に関する事実:NVIDIAの自動車部門売上高は、その大半が車載コンピューターであるが、2026会計年度に39%増の過去最高となる23億米ドルに達した(NVIDIA、2026年2月)。同時に、同社のGPUはTeslaとHyundaiの学習クラスターを支えている。Deutsche TelekomとNVIDIAはミュンヘンで最大10,000基のBlackwell GPUを備えたIndustrial AI Cloudを構築しており(Deutsche Telekom、2025年11月)、ドイツの自動車メーカーやサプライヤーが利用できるホステッド容量となる。NTTは、5,000億円規模のモビリティAI基盤におけるToyotaのパートナーである。
アクセラレーターおよびサーバーサプライヤーの集中度(2025年)
Dell Technologies、Hewlett Packard Enterprise、Super Micro Computer、Lenovoの4社で、2025年の自動車向けITハードウェア金額の約45%を占める(DC Market Insights推計)。中国では、自動車メーカーの学習クラスターの大半をInspurとHuaweiが供給している。
自動車データセンター市場の最近の動向
過去12か月に起きた日付の明確な6つの出来事が、2026年の見通しである162.9億米ドルを変化させた。
- 2026年9月、General MotorsはOnStarの加入者が22市場で1,200万人を突破し、Super Cruiseのハンズフリー走行距離が12億マイルを超えたと発表した(出典:General Motors)
- 2026年4月、Teslaはコンピューティング基盤とデータセンターを理由に2026年の設備投資計画を250億米ドル超に引き上げ、Cortexの拡張を継続すると述べた(出典:Tesla Form 10-Q)
- 2026年3月、Xiaomiは2025年の車両納車台数411,082台と、スマートEV・AI部門の設備投資120.2億元を報告した(出典:Xiaomi年次決算)
- 2026年2月、Waymoは評価額1,260億米ドルで160億米ドルを調達した(出典:Waymo)
- 2026年2月、WayveはMicrosoftとNVIDIAを投資家に含む12億米ドルのシリーズDを完了した(出典:Wayve)
- 2025年12月、MIITは中国初となるL3条件付き自動運転製品の参入許可を2件付与した(出典:北京市科学技術委員会)
調査方法:DC Market Insightsによる自動車データセンター市場規模の算出方法
2025年の110.2億米ドルという値は、DC Market Insightsによるボトムアップモデルに基づく。対象は使用中の自動車IT負荷1,750 MWで、これは設置容量116ギガワット(GW)のうちエンタープライズおよびコロケーション容量約46 GWの約3.8%に当たり、コンポーネントごとに価格を積み上げて算出している。詳細はDC Market Insightsの調査方法を参照されたい。
モデルの入力値
使用中の自動車IT負荷は2020年、2025年、2030年、2035年にそれぞれ1,250 MW、1,750 MW、3,000 MW、4,300 MW、GPU学習負荷は40 MW、330 MW、1,510 MW、2,360 MW、リース比率は25%、32%、40%、45%、工場・試験拠点の比率は18%、20%、22%、23%である。2025年の従来型ITコストはMW・年当たり262万米ドルである。学習用ハードウェアは新規AI MW当たり3,100万米ドルに年20%の更新を加えたコストであり、2025年のAIハードウェアは(130 + 0.2 x 200) MW x 3,100万米ドル = 52.7億米ドルとなる。コロケーションは平均185米ドル/kW・月であり、リース560 MW x 185米ドル x 12 = 12.4億米ドルとなる。自社拠点の電気・機械設備支出は6億2,745万米ドル、建設・内装工事は1億6,297万米ドルである。関連する推計も同じ基盤を用いており、アクセラレーター価格についてはAIデータセンター市場、工場および試験拠点のサーバールームについてはエッジデータセンター市場を参照している。
上限・下限の検証
上限1:110.2億米ドルは、DC Market Insightsによる2025年の世界データセンター市場5,700.4億米ドルの1.9%であり、小売(3.0%)や製造業(3.7%)を下回る。上限2:2025年の自動車AIハードウェア52.7億米ドルは、工場や車両への投資も含むTeslaの2025年設備投資総額85.3億米ドルを下回る。下限:Teslaは2024年10月から2025年10月の間にCortexにH100換算52,000基を追加しており、HyundaiのGPU 1基当たり6万米ドルで換算すると31.2億米ドルとなり、2025年の自動車AIハードウェア全体としてモデル化した52.7億米ドルを下回る。すべての区分は各年で合計と一致し、CAGRは2025年と2035年の端点から再計算している。
目次
- 01はじめに
- 1.1レポートの概要
- 1.2主要市場統計(2025年、2026年、2030年、2035年)
- 02エグゼクティブサマリー
- 2.1市場概況(2025年、2026年、2035年)
- 2.2市場規模チャート(2020〜2035年)
- 03市場範囲
- 3.1対象に含むもの
- 3.2対象外とするもの
- 3.3セグメント間の関係
- 04市場推計値が異なる理由
- 4.1範囲表:本推計の対象と対象外
- 05市場の促進要因
- 5.1TeslaのCortexクラスターがH100換算81,000基に到達
- 5.2Hyundaiの50,000 GPU規模のAIファクトリーが韓国の存在感を高める
- 5.3中国は重要な車両データを国内にとどめる
- 06市場トレンド
- 6.1コネクテッドフリートが1日数十億件のリクエストを送信
- 6.2工場プラットフォームが工場内サーバールームに取って代わる
- 6.3自動運転開発企業がコンピューティング向けに資金を調達
- 07市場の課題と抑制要因
- 7.1General MotorsがCruiseのロボタクシーへの資金提供を停止
- 7.2米国のコネクテッドカー規則がソフトウェアスタックの二重化を迫る
- 08市場機会
- 8.1ToyotaとNTTが分散型モビリティAIデータセンターを計画
- 8.2自動車向け学習クラスターのためのコロケーションホール
- 09価格分析
- 9.1MW当たり支出(2020〜2035年)
- 9.2公開されている価格指標
- 10規格と規制
- 10.1国連規則第155号および第156号
- 10.2中国の自動車データセキュリティ規定
- 10.3中国のOTA届出通知
- 10.4中国のL3参入許可
- 10.5EUデータ法
- 10.6米国コネクテッドカー規則
- 10.7EU AI法
- 11市場セグメンテーション
- 11.1コンポーネント別
- 11.2ITハードウェア
- 11.3コロケーション・ホスティングサービス
- 11.4電気・機械インフラ
- 11.5建設・内装工事
- 11.6企業タイプ別
- 11.7乗用車OEM
- 11.8商用車・二輪車OEM
- 11.9Tier-1・部品サプライヤー
- 11.10自動運転・ソフトウェア開発企業
- 11.11ワークロード別
- 11.12ADAS・自動運転学習
- 11.13コネクテッドカー・OTAバックエンド
- 11.14エンジニアリングシミュレーション・PLM
- 11.15製造・サプライチェーンシステム
- 11.16企業IT・その他ワークロード
- 11.17導入モデル別
- 11.18企業データセンター
- 11.19工場・試験拠点エッジ
- 11.20コロケーション・ホステッドプライベートクラウド
- 12Dc独自分析:自動運転学習クラスターのコスト分解
- 12.1自社ホールでの構築(100 MW)
- 12.2コロケーションホールでのリース(100 MW)
- 12.35年間のコスト比較
- 13地域別インサイト
- 13.1アジア太平洋
- 13.2欧州
- 13.3北米
- 13.4中南米
- 13.5中東・アフリカ
- 14国別分析
- 14.1米国
- 14.2中国
- 14.3ドイツ
- 14.4日本
- 14.5韓国
- 14.6フランス
- 14.7英国
- 14.8インド
- 14.9メキシコ
- 14.10ブラジル
- 14.11カナダ
- 14.12イタリア
- 15予測シナリオ(2035年)
- 15.1低位シナリオ
- 15.2基本シナリオ
- 15.3高位シナリオ
- 16競合インサイト
- 16.1アクセラレーターおよびサーバーサプライヤーの集中度(2025年)
- 16.2NVIDIA
- 16.3Dell Technologies
- 16.4Hewlett Packard Enterprise
- 16.5Super Micro Computer
- 16.6Lenovo
- 16.7Inspur
- 16.8Huawei
- 16.9Cisco Systems
- 16.10Pure Storage
- 16.11NetApp
- 16.12Schneider Electric
- 16.13Vertiv
- 16.14Equinix
- 16.15Digital Realty
- 16.16NTT DATA
- 16.17Deutsche Telekom (T-Systems)
- 16.18Fujitsu
- 17最近の動向
- 17.1GM OnStarの加入者が1,200万人に到達(2026年9月)
- 17.2Teslaの2026年設備投資計画(2026年4月)
- 17.3Xiaomiの2025年決算(2026年3月)
- 17.4Waymoが160億米ドルを調達(2026年2月)
- 17.5WayveのシリーズD(2026年2月)
- 17.6中国初のL3許可(2025年12月)
- 18調査方法
- 18.1モデルの入力値
- 18.2上限・下限の検証
- 図 1自動車データセンター市場規模(2020〜2035年、百万米ドル)
- 表 1市場概況(2025年、2026年、2035年)
- 表 2範囲表:本推計の対象と対象外
- 表 3MW当たり支出(2020〜2035年)
- 表 4コンポーネント別市場(2025年および2035年)
- 表 5企業タイプ別市場(2025年および2035年)
- 表 6ワークロード別市場(2025年および2035年)
- 表 7導入モデル別市場(2025年および2035年)
- 表 8学習クラスターのコスト分解:自社構築とリースの比較(100 MW)
- 表 9地域別市場(2025年および2035年)
- 表 10上位12か国(2025年および2035年)
- 表 112035年予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によれば、2026年は162.9億米ドルで、2025年の110.2億米ドルから47.77%増加する。市場は2035年に246.2億米ドルに達し、2025年からのCAGRは8.37%と予測される。
2020〜2025年の年率18.69%に続き、2025〜2035年は年率8.37%で成長する。使用中の自動車IT負荷は1,750 MWから4,300 MWへ、GPU学習負荷は330 MWから2,360 MWへ拡大する。
自動車メーカー、サプライヤー、自動運転開発企業が保有またはリースするデータセンター容量であり、2025年には110.2億米ドルが支出された。学習クラスター、コネクテッドカーのバックエンド、シミュレーション、工場システム、企業ITが含まれる。パブリッククラウド料金と車載チップは算入しない。
テキサス州にあるTeslaのCortexクラスターは2025年10月までにH100換算81,000基に達し、Hyundai Motor GroupはNVIDIA Blackwell GPU 50,000基を計画している。DC Market Insightsは自動車GPU学習負荷を2025年に330 MW、2026年に600 MWと推計する。
DC Market Insightsのコスト分解では、100 MWを自社ホールに構築した場合の5年間のコストは約63.8億米ドル、リースの場合は66.9億米ドルである(電力費を除く)。MW当たり3,100万米ドルのハードウェアがコストの89%を占める。
コンポーネント別ではコロケーション・ホスティングサービスが年率14.31%で最も速く成長する。企業タイプ別では自動運転・ソフトウェア開発企業が13.14%で首位となり、2035年には49.2億米ドルに達する。
アジア太平洋が2025年金額の43.0%に当たる47.4億米ドルで最大の地域であり、年率9.19%と成長率でも最も高い。国別では米国が25.9億米ドルで最大である。
2021年10月1日以降、CACの自動車データ規定により重要データの国内保存が義務付けられ、国外移転の前には安全評価が必要となる。中国の自動車データセンター支出は2025年に23.2億米ドルで、年率9.82%で成長する。
両方である。自動車向けMWのリース比率は2025年の32%から2035年には45%に上昇するため、コロケーション・ホステッドプライベートクラウドは41.2億米ドルから128.3億米ドルへ拡大する。Teslaはテキサス州の自社工場敷地内に構築している。
2026年の162.9億米ドルは、自動車企業が自社業務のために保有またはリースする容量のみを算入している。パブリッククラウド料金、自動車データ管理ソフトウェア、テレマティクスサービス、車載チップを加えた推計は数倍の規模になる。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。