
Mercato dello storage per data center in Svezia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
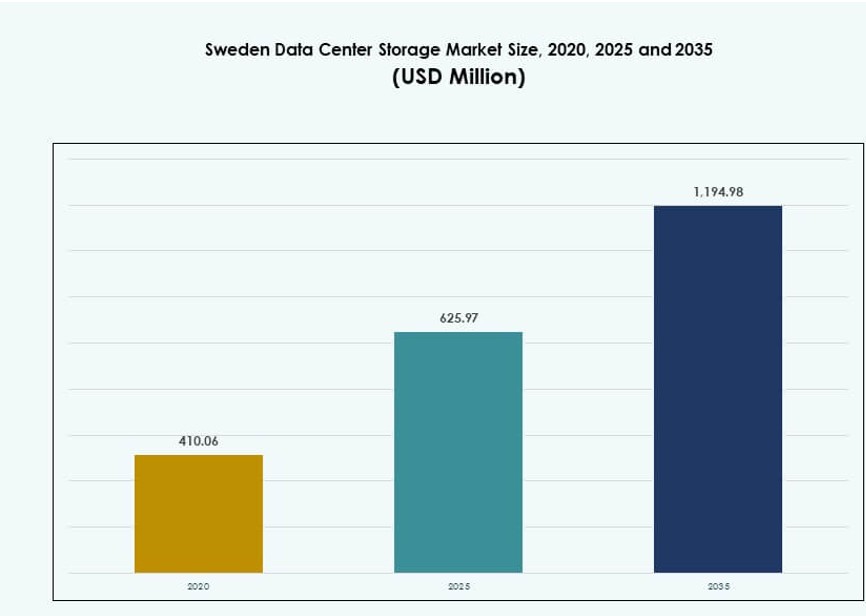
Nel 2025 il valore del Mercato dello storage per data center in Svezia era pari a USD 626.0 milioni; si prevede che raggiunga USD 1,195.0 milioni entro il 2035, con un CAGR del 6.62%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 4 nov 2026
Anno base 2024 PDF + Excel
Aziende analizzate
- Ericsson
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- NetApp
- IBM Corporation
- Cisco Systems, Inc
- Seagate Technology
- Veeam Software
- Hitachi Vantara
- Fujitsu Limited
Analisi completa
Sintesi esecutiva
Il mercato dello storage per data center in Svezia è stato valutato USD 410,06 milioni nel 2020 e USD 625,97 milioni nel 2025, e si prevede che raggiunga USD 1.194,98 milioni entro il 2035, con un CAGR del 6,62% nel periodo di previsione.
| ATTRIBUTO DEL REPORT | DETTAGLI |
|---|---|
| Periodo storico | 2020-2023 |
| Anno base | 2024 |
| Periodo di previsione | 2025-2035 |
| Dimensione del mercato dello storage per data center in Svezia nel 2025 | USD 625,97 milioni |
| Mercato dello storage per data center in Svezia, CAGR | 6,62% |
| Dimensione del mercato dello storage per data center in Svezia nel 2035 | USD 1.194,98 milioni |
Il mercato è trainato dalla rapida digitalizzazione, dalla forte adozione del cloud e dalla crescita dei carichi di lavoro di IA e IoT nelle imprese. Le organizzazioni cercano sistemi di storage scalabili e ad alte prestazioni, in linea con l’evoluzione degli standard normativi e di sicurezza. Il passaggio allo storage software-defined, all’infrastruttura flash e alle implementazioni ibride riflette l’esigenza di agilità ed efficienza operativa. Le leggi sulla sovranità dei dati e gli obiettivi di sostenibilità influenzano ulteriormente gli investimenti infrastrutturali. Il mercato dello storage per data center in Svezia svolge un ruolo fondamentale nell’abilitare l’innovazione aziendale e nel sostenere la trasformazione digitale nei vari settori.
Stoccolma guida il mercato grazie alla fitta connettività, alla presenza di hyperscaler e alla forte domanda delle imprese. Göteborg e Malmö sono regioni emergenti, sostenute dalla crescita industriale e dalle iniziative di localizzazione dei dati. La Svezia settentrionale offre potenziale grazie a sviluppi greenfield efficienti dal punto di vista energetico, che sfruttano l’abbondante energia rinnovabile. Insieme, queste regioni consentono un’infrastruttura distribuita geograficamente e ad alte prestazioni, rendendo il mercato dello storage per data center in Svezia sempre più resiliente e pronto per il futuro.
Dinamiche di mercato
Fattori di crescita del mercato
Domanda delle imprese di storage scalabile in un contesto di rapida trasformazione digitale in Svezia
Il mercato dello storage per data center in Svezia cresce grazie all’aumento della trasformazione digitale in tutti i settori. Le imprese spostano i carichi di lavoro verso modelli cloud e ibridi, aumentando la domanda di storage scalabile e sicuro. I carichi di lavoro ad alta intensità di dati, come IA, analisi dei big data e IoT, richiedono sistemi ad alto throughput e bassa latenza. Le aziende cercano un’infrastruttura flessibile e software-defined che si adatti alle esigenze di business. La crescente adozione del cloud alimenta l’interesse per la virtualizzazione dello storage e i sistemi iperconvergenti. La conformità normativa rafforza la crescita dello storage in sede nazionale. I quadri svedesi sulla privacy dei dati favoriscono l’infrastruttura localizzata. Il mercato ha un valore strategico per le aziende che ottimizzano l’IT. Gli investitori individuano potenziale di crescita nelle piattaforme infrastrutturali in evoluzione.
Evoluzioni tecnologiche e modernizzazione dello storage guidate dall’integrazione di cloud e IA
La modernizzazione dello storage svolge un ruolo chiave nei cicli di rinnovo dell’infrastruttura. Gli strumenti di IA e machine learning richiedono storage persistente e ad ampia banda per elaborare dati non strutturati. Le soluzioni di storage evolvono verso sistemi ad alti IOPS con gestione intelligente dei dati. Le organizzazioni integrano sistemi flash e storage a livelli per ottimizzare i carichi di lavoro. Il maturo panorama ICT svedese accelera l’adozione di piattaforme di storage che supportano l’inferenza e l’analisi basate su IA. La migrazione da on-premises a ibrido aumenta l’interesse per le architetture allineate al cloud. I fornitori di storage offrono prodotti predisposti per l’IA e pensati per i casi d’uso aziendali di IA. Gli investitori monitorano i cicli di implementazione legati all’integrazione dell’IA. Il mercato dello storage per data center in Svezia beneficia degli aggiornamenti digitali alimentati dall’IA.
- Ad esempio, Ericsson ha fornito la tecnologia di rete core 5G a MSB per Rakel G2 della Svezia, consentendo la condivisione sicura di dati con voce, immagini e video nelle operazioni mission-critical a partire dal 2024.
Il passaggio a un’infrastruttura sostenibile alimenta efficienza e innovazione nello storage
L’impegno della Svezia per la sostenibilità influenza le decisioni di acquisto dello storage. Lo storage a basso consumo energetico svolge un ruolo fondamentale nelle iniziative di data center verdi. Il raffreddamento a liquido, gli SSD a basso consumo e le soluzioni avanzate di flusso d’aria riducono l’impronta ambientale. I fornitori di cloud implementano storage ottimizzato per operazioni a basse emissioni di carbonio. Gli incentivi normativi favoriscono l’adozione di componenti sostenibili e software di gestione dell’energia. L’innovazione ruota attorno a un’infrastruttura IT verde che bilancia prestazioni e obiettivi di carbonio. I fornitori di storage investono in progetti conformi agli standard energetici svedesi. Gli acquirenti IT danno priorità all’ottimizzazione del ciclo di vita dell’hardware. Il mercato dello storage per data center in Svezia è in linea con gli obiettivi di sostenibilità a lungo termine, sostenendo al tempo stesso l’espansione dell’infrastruttura digitale.
Elevati standard normativi e sovranità dei dati che orientano gli investimenti infrastrutturali
La Svezia applica rigorose norme di localizzazione dei dati e regolamenti allineati al GDPR che incidono sulle strategie di storage. Le imprese danno priorità a opzioni di storage sicure e conformi che rispettino i controlli giurisdizionali. Le aziende multinazionali creano hub di storage regionali per soddisfare gli standard di audit e rendicontazione. I cambiamenti progettuali guidati dalla normativa comprendono maggiore crittografia, sistemi di backup e livelli di storage immutabili. I settori pubblica amministrazione e BFSI investono in infrastrutture con solide capacità di controllo dei dati. Questo contesto aumenta la domanda di sistemi cloud ibridi che garantiscano una governance basata sulla localizzazione. Le decisioni sull’architettura dello storage sono allineate alle strategie di gestione del rischio a lungo termine. Gli investitori puntano sui fornitori che rispondono alle esigenze di sovranità dei dati. Il mercato dello storage per data center in Svezia risponde attivamente all’evoluzione dei quadri giuridici.
- Ad esempio, le strutture svedesi di atNorth offrono colocation conforme al GDPR con garanzie di uptime del 99,99% e storage crittografato per la sovranità dei dati.
Tendenze di mercato
Sistemi di gestione dello storage guidati dall’IA che trasformano l’efficienza dell’infrastruttura dati
Gli strumenti di IA e ML sono ormai integrati nell’infrastruttura di storage per ottimizzare prestazioni e costi. Queste piattaforme distribuiscono automaticamente i dati sui livelli, monitorano i modelli di utilizzo e prevedono le esigenze di capacità. L’orchestrazione intelligente dello storage riduce i tempi di inattività e aumenta la velocità. Le imprese svedesi utilizzano l’analisi predittiva per gestire lo storage in ambienti ibridi e multi-cloud. Il rilevamento delle anomalie basato su IA migliora la protezione dei dati. Questa tendenza favorisce l’efficienza operativa e cicli di implementazione più rapidi. I fornitori abbinano strumenti di IA al software di gestione dello storage. L’efficienza energetica migliora con un utilizzo intelligente delle risorse. Il mercato dello storage per data center in Svezia sostiene l’innovazione attraverso framework di automazione guidati dall’IA.
Maggiore adozione di NVMe e storage flash per carichi di lavoro sensibili alla latenza
Le organizzazioni richiedono un throughput di storage più rapido per supportare carichi di lavoro di IA, edge e analytics. NVMe e lo storage all-flash offrono bassa latenza e accesso ad alta velocità. Le imprese sostituiscono gli HDD tradizionali con SSD per gestire applicazioni in tempo reale. I fornitori ampliano le offerte NVMe per supportare carichi di lavoro aziendali misti. L’ecosistema tecnologico svedese beneficia della rapida adozione del flash per la domanda dei settori telecomunicazioni e finanza. NVMe-over-Fabrics estende ulteriormente lo storage ad alta velocità alle architetture distribuite. L’ottimizzazione dello storage per i carichi di lavoro critici favorisce la differenziazione dei prodotti. Gli array all-flash diventano centrali nelle strutture Tier III e Tier IV. Il mercato dello storage per data center in Svezia si sposta verso soluzioni flash ad alta intensità di prestazioni.
Espansione dello storage di dati edge nelle implementazioni industriali e smart city
Il settore industriale svedese e i progetti di sviluppo urbano richiedono storage localizzato e basato sull’edge. I data center edge richiedono sistemi di storage compatti e ad alte prestazioni, in grado di operare in spazi remoti o limitati. L’automazione industriale e i sistemi basati su sensori generano grandi volumi di dati decentralizzati. I sistemi di storage con design robusto e software ottimizzato per l’edge supportano questi ambienti. Gli operatori di telecomunicazioni implementano micro data center con storage vicino alle torri cellulari. Le implementazioni edge usano storage flash per gestire attività sensibili alla latenza. I fornitori integrano strumenti di sincronizzazione dei dati per l’analisi centralizzata. Questa tendenza al decentramento diversifica la domanda di storage. Il mercato dello storage per data center in Svezia cresce con l’espansione dell’edge computing.
Crescenti investimenti in storage cyber-resiliente e immutabile per la protezione dal ransomware
Le preoccupazioni per la cybersecurity alimentano la domanda di storage resiliente e a prova di manomissione. Le imprese in Svezia implementano backup immutabili e soluzioni di storage air-gapped. Le minacce ransomware spingono le organizzazioni verso architetture di storage zero-trust. I file system immutabili preservano i dataset critici da alterazioni o cancellazioni. Lo storage cyber-resiliente include monitoraggio basato su IA, failover automatico e funzioni di ripristino rapido. Gli utenti BFSI e del settore pubblico richiedono un’infrastruttura di storage conforme ai requisiti di audit. I fornitori realizzano sistemi rinforzati con rilevamento integrato delle minacce. I requisiti delle assicurazioni cyber influenzano i parametri di progettazione dello storage. Il mercato dello storage per data center in Svezia evolve con una maggiore attenzione alle piattaforme di storage secure-by-design.
Sfide del mercato
Pressioni sul consumo energetico tra crescita dello storage ed esigenze di sostenibilità
L’uso di energia resta un problema con l’espansione della capacità di storage dei dati. I rack di storage ad alta densità richiedono notevole potenza e raffreddamento. Nonostante il mix energetico pulito della Svezia, i costi dell’energia e i vincoli di capacità della rete pongono ostacoli alla pianificazione. Le implementazioni di storage devono bilanciare prestazioni ed efficienza. Gli SSD offrono un minore assorbimento di energia ma costi di acquisizione più elevati. Le aspettative normative per un’infrastruttura verde intensificano la pressione sugli operatori di data center. L’innovazione nel raffreddamento aiuta ma aggiunge oneri di costo in conto capitale. Gli investitori si aspettano rendimenti sostenibili legati ai risparmi energetici a lungo termine. Il mercato dello storage per data center in Svezia deve conciliare la crescita della domanda con gli obiettivi di sostenibilità.
Crescente complessità nella gestione dello storage in ambienti ibridi e multicloud
Il passaggio allo storage ibrido e multicloud crea complessità di integrazione. Le imprese necessitano di visibilità, controllo e conformità unificati su più sistemi. Gestire mobilità dei dati, latenza e sicurezza diventa più difficile senza standardizzazione. I problemi di interoperabilità rallentano l’adozione di nuove piattaforme di storage. I professionisti qualificati con esperienza di storage ibrido restano limitati. Policy non allineate aumentano il rischio di perdita di dati o di non conformità normativa. I fornitori di storage devono supportare l’integrazione basata su API e strumenti multipiattaforma. I cicli di implementazione complessi ritardano il time-to-value. Il mercato dello storage per data center in Svezia deve affrontare attriti operativi nella scalabilità delle soluzioni di storage cloud ibrido.
Opportunità di mercato
La crescita di IA, scienze della vita e IoT stimola la domanda di storage ad alte prestazioni
L’economia dell’innovazione svedese stimola la domanda di storage di dati specializzato. I laboratori di IA, le aziende biotech e le implementazioni IoT richiedono sistemi che supportino dataset enormi e in rapido movimento. Le soluzioni verticalizzate create per i carichi di lavoro scientifici generano solide opportunità di storage. Gli array basati su flash, l’object storage e le piattaforme software-defined sono adatti ai casi d’uso ad alto throughput. La raccolta di dati edge da IoT amplia le esigenze di storage localizzato. I fornitori possono personalizzare le offerte per verticale. Il mercato dello storage per data center in Svezia beneficia dell’accelerazione digitale specifica di ciascun settore.
Espansione dei data center hyperscale e greenfield nelle principali zone della Svezia
Le nuove costruzioni e le espansioni hyperscale alimentano la domanda di storage su larga scala. Stoccolma resta centrale, ma altre regioni attraggono investimenti in colocation e storage cloud. La capacità di energia rinnovabile della Svezia la rende attraente per un’infrastruttura sostenibile. Gli investitori puntano su strutture greenfield con zone di storage scalabili. Emergono opportunità per hardware, software e implementazioni ibride. Il mercato dello storage per data center in Svezia acquista slancio dai cicli di investimento infrastrutturale.
Segmentazione del mercato
Per tipo di storage
Lo storage tradizionale continua a servire le applicazioni legacy, ma lo storage ibrido e all-flash guidano la crescita. I sistemi all-flash dominano le strutture Tier III e hyperscale grazie ai vantaggi in termini di prestazioni. Lo storage ibrido bilancia costi e velocità, guadagnando terreno nelle imprese di medie dimensioni. Il mercato dello storage per data center in Svezia registra una crescente preferenza per configurazioni di storage basate su flash e adattive nei settori regolamentati.
Per implementazione dello storage
I sistemi Storage Area Network (SAN) sono in testa, a supporto della virtualizzazione su larga scala e dei carichi di lavoro ad alta disponibilità. Il Network-attached Storage (NAS) è adatto alle applicazioni ricche di file e alle PMI. Il Direct-attached Storage (DAS) è in calo ma resta presente nelle configurazioni più piccole. Le implementazioni ibride integrano SAN/NAS nei casi d’uso allineati al cloud. Il mercato dello storage per data center in Svezia è trainato dalle architetture basate su SAN per le operazioni mission-critical.
Per componente
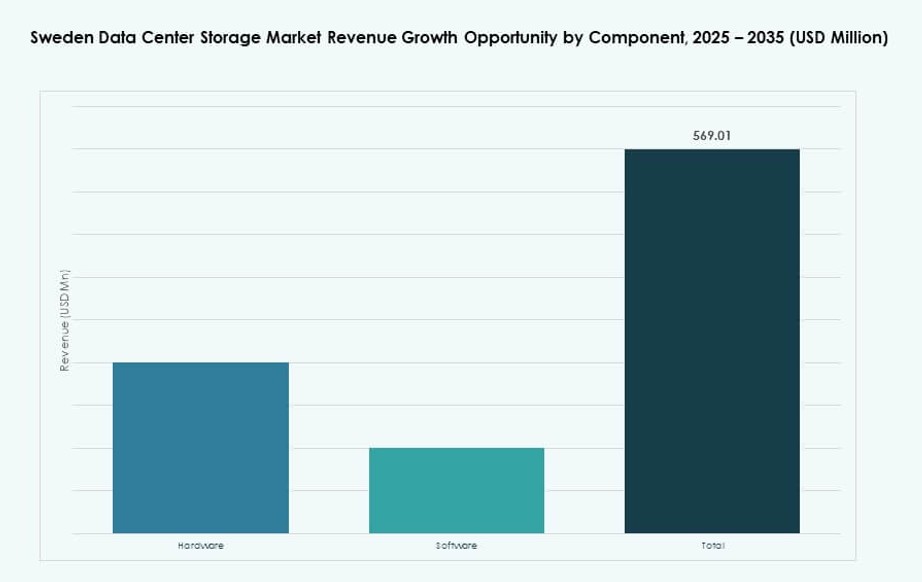
L’hardware domina in termini di ricavi grazie alle grandi implementazioni infrastrutturali e agli aggiornamenti ricorrenti. Le soluzioni software sono in crescita con la domanda di controllo, orchestrazione e analytics dello storage virtualizzato. I fornitori includono il software nei prodotti di storage software-defined. La crescita è più rapida nel software, ma l’hardware contribuisce ancora con la quota maggioritaria. Il mercato dello storage per data center in Svezia vede investimenti guidati dall’hardware, supportati da piattaforme software avanzate.
Per supporto
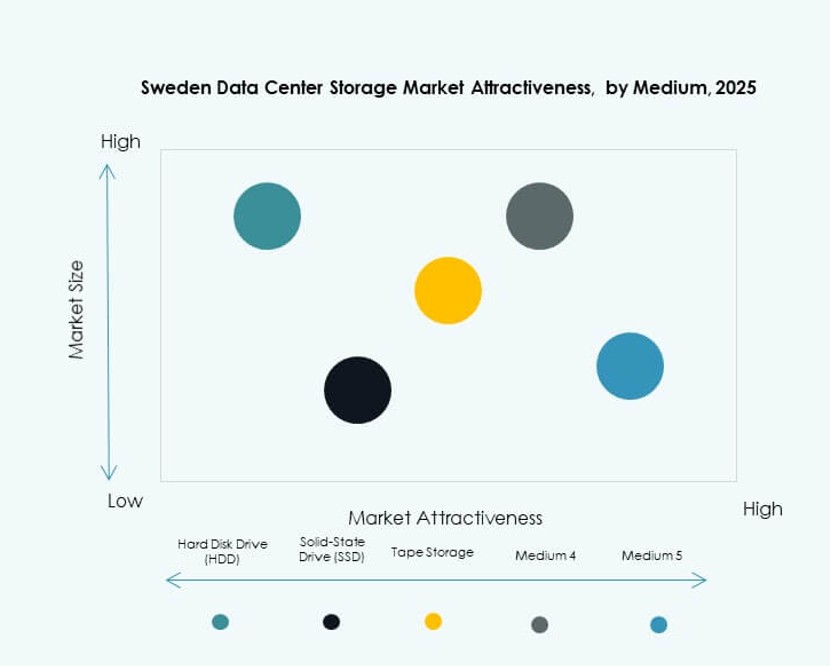
I Solid-State Drive (SSD) detengono una quota rilevante grazie a prestazioni, efficienza energetica e calo dei prezzi. Gli HDD continuano a servire i carichi di lavoro di cold storage e backup. Lo storage su nastro ha un uso di nicchia nei sistemi di archiviazione delle istituzioni pubbliche. L’adozione degli SSD sta accelerando nelle implementazioni aziendali e hyperscale. Il mercato dello storage per data center in Svezia riflette uno spostamento verso un’infrastruttura flash-first.
Per modello di implementazione
Lo storage basato su cloud registra una forte crescita, trainata dai modelli SaaS, PaaS e cloud ibrido. Lo storage on-premises resta fondamentale per i settori con esigenze di sovranità dei dati. I modelli di implementazione ibridi stanno guadagnando favore perché combinano scalabilità e controllo. Le strategie IT aziendali si allineano sempre più ad approcci hybrid-first. Il mercato dello storage per data center in Svezia supporta implementazioni flessibili che rispondono alle esigenze di conformità e agilità.
Per applicazione
IT e telecomunicazioni dominano l’uso dello storage, a supporto di servizi digitali, 5G e piattaforme software. Segue il BFSI, trainato da elevate esigenze di conformità e integrità dei dati. I settori pubblica amministrazione e sanità contribuiscono in virtù degli obblighi di storage sicuro. Gli altri comprendono i settori retail, media ed energia. Il mercato dello storage per data center in Svezia trova una crescita applicativa diversificata, allineata alla trasformazione digitale nei settori chiave.
Approfondimenti regionali
L’area metropolitana di Stoccolma in testa con oltre il 50% della quota di mercato
Stoccolma detiene oltre il 50% del mercato dello storage per data center in Svezia grazie a connettività, disponibilità di energia e densità della domanda. La regione ospita diverse strutture hyperscale e di colocation, al servizio di clienti aziendali, pubblici e finanziari. La disponibilità di energia rinnovabile e di forza lavoro qualificata la rende attraente per i fornitori globali. Molti fornitori di servizi cloud usano Stoccolma come hub regionale. I sistemi di storage qui implementati supportano l’infrastruttura di IA, SaaS e IoT. La regione resterà una sede strategica per lo storage nei prossimi anni.
Svezia meridionale e occidentale in ascesa con nuovi progetti infrastrutturali
Regioni come Göteborg e Malmö stanno guadagnando quota nel mercato dello storage, contribuendo insieme per quasi il 25%. Queste città beneficiano della vicinanza a cluster industriali, infrastrutture portuali e domanda aziendale locale. Gli investimenti in infrastrutture digitali e servizi cloud accelerano l’implementazione di nuovi data center. L’espansione dello storage comprende sistemi ibridi e predisposti per l’edge. Le imprese del manifatturiero e della logistica trainano le esigenze di storage. Queste aree sono obiettivo delle strategie di espansione regionale dei fornitori di cloud e colocation.
- Ad esempio, nel giugno 2024 Microsoft ha annunciato un investimento di 33,7 miliardi di SEK per ampliare i propri data center a Sandviken, Gävle e Staffanstorp, con l’impiego di oltre 20.000 GPU per potenziare le capacità di IA e cloud. Zone Redundant Storage di Azure offre una durabilità fino al 99,9999999999%, a supporto delle esigenze di storage di livello enterprise della Svezia.
Svezia settentrionale e centrale con potenziale di crescita grazie all’energia rinnovabile e alle esigenze edge
Le parti settentrionale e centrale della Svezia detengono circa il 25% della quota di mercato. Queste regioni stanno emergendo con progetti che sfruttano la capacità idroelettrica in eccesso. I minori costi energetici attraggono implementazioni hyperscale greenfield. I data center edge vengono implementati per supportare le operazioni remote di estrazione mineraria, energia e telecomunicazioni. Il clima freddo e le fonti di energia sostenibili riducono i costi operativi. Il mercato dello storage per data center in Svezia trova crescita nelle zone rurali, trainata dall’equilibrio infrastrutturale e dagli obiettivi di sostenibilità.
- Ad esempio, il data center Meta di Luleå funziona al 100% con energia idroelettrica rinnovabile dal 2013, superando i 100 MW di capacità IT entro il 2024. Come prima struttura hyperscale di Meta fuori dagli Stati Uniti, supporta uno storage efficiente su larga scala con un PUE di 1,07, fissando parametri di riferimento globali di sostenibilità in Svezia.
Approfondimenti competitivi
- Ericsson
- Dell Technologies
- Hewlett Packard Enterprise (HPE)
- NetApp
- IBM Corporation
- Cisco Systems, Inc.
- Seagate Technology
- Veeam Software
- Hitachi Vantara
- Fujitsu Limited
Il mercato dello storage per data center in Svezia è guidato da fornitori tecnologici globali e specialisti regionali che offrono soluzioni di storage ad alte prestazioni. Ericsson e HPE supportano i carichi di lavoro aziendali e di telecomunicazioni con sistemi di storage ibridi. IBM e Dell si concentrano su piattaforme di storage modulari e predisposte per l’IA per implementazioni hyperscale e di colocation. NetApp e Seagate stimolano la domanda di storage cloud e flash con configurazioni scalabili. Cisco integra il networking con lo storage per una fornitura di infrastruttura unificata. Veeam e Fujitsu rafforzano la presenza sul mercato con offerte di protezione dei dati e di storage software-defined. Il mercato resta competitivo, poiché le aziende innovano nelle tecnologie flash, NVMe e di storage ibrido per rispondere alla crescente domanda dei settori pubblica amministrazione, BFSI e sanità. La personalizzazione dei prodotti, l’allineamento alla sostenibilità e le implementazioni in Svezia definiscono le strategie di posizionamento a lungo termine.
Sviluppi recenti
- A maggio 2025, Ericsson è entrata in un consorzio con AstraZeneca, SAAB, SEB e Wallenberg Investments AB per creare una Swedish AI Factory, che offre un’infrastruttura di calcolo sovrana e sicura. L’iniziativa supporta le esigenze avanzate di dati e storage fondamentali per i modelli di IA e i carichi di lavoro ad alte prestazioni negli ambienti di storage dei data center svedesi.
- A marzo 2025, Google Cloud ha lanciato la sua 42ª region cloud in Svezia, in collaborazione con aziende come IKEA e Spotify. La region fornisce un’infrastruttura locale per i carichi di lavoro ad alta intensità di dati, aumentando la domanda di storage sicuro e ad alte prestazioni nel mercato dello storage per data center in Svezia.
Indice
Indice
- Introduzione
- Definizione e ambito del mercato
- Metodologia di ricerca
- Ricerca primaria
- Ricerca secondaria
- Validazione dei dati e ipotesi
- Quadro di segmentazione del mercato
- Sintesi esecutiva
- Istantanea del mercato
- Principali risultati
- Raccomandazioni degli analisti
- Prospettive di mercato (2025-2035)
- Dinamiche di mercato
- Fattori di crescita del mercato
- Fattori di freno del mercato
- Opportunità di mercato
- Sfide e rischi
- Analisi della catena del valore
- Analisi delle cinque forze di Porter
- Analisi PESTEL
- Analisi dell’attrattività del mercato
- Tipo di storage
- Implementazione dello storage
- Componente
- Supporto
- Modello di implementazione
- Applicazione
- Livello di storage / analisi di capacità e collocazione
- Infrastruttura esterna e integrazione a livello di struttura
- Distribuzione dello storage a livello di sala e integrità del contenimento
- Gestione dello storage a livello di rack e di nodo (array, server, dispositivo)
- Valutazione dello stack di storage multilivello (struttura → array → pool →
- Modellazione dei rischi e della resilienza dello storage (hot spot, picchi di carico, modalità di guasto)
- Adozione e tendenze tecnologiche
- Tendenze di adozione di flash e NVMe (All-Flash Array, NVMe-oF, Storage-Class Memory)
- Storage software-defined e disaggregazione (SDS, object storage, erasure coding)
- Integrazione di telemetria, sensori e analytics
- Orchestrazione e storage consapevole dei carichi di lavoro (CIOps / AIOps)
- Integrazione Kubernetes CSI, tiering basato su policy, QoS consapevole dei carichi di lavoro (limitazione di latenza/IOPS)
- Convergenza di calcolo, rete e storage (infrastruttura disaggregata / componibile)
- Benchmarking / KPI
- Metriche di prestazioni e incidenti
- Mitigazione degli hot spot / tempo di ripristino
- Metriche di costo ed efficienza
- Indici di efficacia e utilizzo dello storage
- KPI di protezione dei dati
- Analisi dei costi e TCO
- Costi di hardware, software e servizi a confronto
- ROI CapEx vs OpEx e modelli di migrazione
- Manutenzione predittiva e risparmi sul costo del ciclo di vita
- Modellazione dei costi del ciclo di vita dei dati
- Benchmarking competitivo
- Quota dei fornitori per regione / verticale
- Mappatura fornitori e tecnologie
- Partnership e M&A
- Strategie dei fornitori di servizi
- Prospettive future e innovazione
- NVMe-over-Fabric e storage componibile come standard diffuso
- Storage computazionale e intelligente (elaborazione nel drive / NVDIMM)
- Operazioni di storage guidate dall’IA e provisioning autonomo
- Innovazioni in sostenibilità e densità
- Supporti e protocolli di nuova generazione
- Sovranità dei dati, privacy e funzionalità di conformità
- Collegamento calore / energia con le strutture
- Mercato dello storage per data center in Svezia: dimensionamento e previsioni di mercato
- Dimensione storica del mercato (2020-2025)
- Dimensione prevista del mercato (2026-2035)
- Analisi del tasso di crescita del mercato
- Prospettive di mercato per regione
- Mercato dello storage per data center in Svezia: per tipo di storage
- Storage tradizionale
- Storage all-flash
- Storage ibrido
- Altri
- Mercato dello storage per data center in Svezia: per implementazione dello storage
- Sistema Storage Area Network (SAN)
- Sistema Network-attached storage (NAS)
- Sistema Direct-Attached Storage (DAS)
- Altri
- Mercato dello storage per data center in Svezia: per componente
- Hardware
- Software
- Mercato dello storage per data center in Svezia: per supporto
- Hard disk drive (HDD)
- Solid-state drive (SSD)
- Storage su nastro
- Mercato dello storage per data center in Svezia: per modello di implementazione
- On-premises
- Basato su cloud
- Ibrido
- Mercato dello storage per data center in Svezia: per applicazione
- IT e telecomunicazioni
- BFSI
- Pubblica amministrazione
- Sanità
- Altri
- Panorama competitivo
- Analisi della quota di mercato
- Strategie dei principali operatori
- Fusioni, acquisizioni e partnership
- Lanci di prodotti e servizi
- Profili aziendali
- Ericsson
- Hexagon AB
- HMS Networks
- Dell Technologies
- Cohesity, Inc.
- Hewlett Packard Enterprise Development LP (HPE)
- Cisco Systems, Inc.
- Lenovo Group
- Toshiba Corporation
- NEC Corporation
- NetApp
- Seagate Technology
- Veeam Software
- IBM Corporation
- Quantum Corporation
- Nutanix, Inc.
- Huawei Technologies Co., Ltd.
- DataDirect Networks
- Hitachi Vantara
- Fujitsu Limited
- Micron Technology, Inc.
- Altri
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2024 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2023
- Anno base2024
- Periodo di previsione2025-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
Il mercato dello storage per data center in Svezia è stato valutato USD 410,06 milioni nel 2020 e ha raggiunto USD 625,97 milioni nel 2025. Si prevede che crescerà fino a USD 1.194,98 milioni entro il 2035.
Si prevede che il mercato dello storage per data center in Svezia si espanda a un CAGR del 6,62% dal 2025 al 2035.
Nel 2025 il segmento dello storage all-flash ha guidato il mercato dello storage per data center in Svezia, trainato dalla domanda di prestazioni ad alta velocità e bassa latenza.
La trasformazione digitale, l'adozione di IA e IoT e i requisiti di conformità dei dati alimentano la crescita del mercato dello storage per data center in Svezia.
Tra i principali operatori del mercato dello storage per data center in Svezia figurano Ericsson, Dell Technologies, HPE, NetApp, IBM e Cisco.
Stoccolma ha dominato il mercato dello storage per data center in Svezia nel 2025, contribuendo con oltre il 50% della quota di mercato totale grazie a una solida infrastruttura e all'attività cloud.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.