
Markt für Katastrophenresilienz und Business Continuity in Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Katastrophenresilienz und Business Continuity in Rechenzentren: 2025 lag das Marktvolumen bei USD 11.17 Mrd.; bis 2035 soll es bei einer CAGR von 10.87 % auf USD 31.34 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 4. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktumfang
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Marktsegmentierung nach Komponente
- 08Marktsegmentierung nach Bereitstellungsmodell
- 09Marktsegmentierung nach Endnutzer
- 10Marktsegmentierung nach Rechenzentrumstyp
- 17Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 17Profilierte Unternehmen
Profilierte Unternehmen
- Veeam
- Rubrik
- Commvault
- Cohesity (with Veritas)
- Microsoft (Azure Site Recovery)
- Amazon Web Services (Elastic Disaster Recovery)
- Google Cloud
- HPE (Zerto)
- Dell Technologies
- IBM
- Kyndryl
- Druva
- 11:11 Systems
- Iron Mountain
- Equinix
- Digital Realty
- NTT DATA
Vollständige Analyse
Der Markt für Katastrophenresilienz und Business Continuity in Rechenzentren wird 2026 auf 12,66 Mrd. USD geschätzt und soll bis 2035 auf 31,34 Mrd. USD steigen, nach 11,17 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 10,87 % von 2025 bis 2035 (Schätzung von DC Market Insights). Die Ausgaben werden hier weniger von neuer Kapazität als von Aufsichtsbehörden und Ausfällen bestimmt: Der EU Digital Operational Resilience Act (DORA) verpflichtet Finanzunternehmen seit dem 17. Januar 2025, ihre IKT-Geschäftsfortführungs- und Wiederherstellungspläne mindestens jährlich zu testen, und der Brand beim koreanischen National Information Resources Service (NIRS) in Daejeon am 26. September 2025 legte 647 Regierungssysteme lahm; das letzte der 709 betroffenen Systeme wurde laut Ministry of the Interior and Safety erst am 30. Dezember 2025 wiederhergestellt. Der Wert für 2025 ergibt sich aus 2.784 MW dedizierter Wiederherstellungskapazität × 1,30 Mio. USD pro MW und Jahr = 3,62 Mrd. USD, plus 8.120 MW an Workloads unter Disaster Recovery as a Service (DRaaS) × 0,36 Mio. USD = 2,92 Mrd. USD, plus 116 GW installierter IT × 22.000 USD für Replikations- und Orchestrierungssoftware = 2,55 Mrd. USD, plus 12.000 MW Neubauten × 0,11 Mio. USD für Gefahrenschutz-Engineering = 1,32 Mrd. USD, plus 116 GW × 6.500 USD für Kontinuitätstests und Wiederherstellungsdienste = 754,00 Mio. USD. Cloudbasierte Wiederherstellung wächst mit 15,67 % pro Jahr am schnellsten, da die Wiederherstellung von eigenen Zweitstandorten in Cloud-Regionen wandert, und Asien-Pazifik ist mit 12,99 % die am schnellsten wachsende Region, angeführt von Indien mit 17,25 %, nachdem die Reserve Bank of India halbjährliche Wiederherstellungsübungen für Banken verbindlich gemacht hat.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Katastrophenresilienz und Business Continuity in Rechenzentren 2026?
Der Markt für Katastrophenresilienz und Business Continuity in Rechenzentren erreicht 2026 laut Schätzungen von DC Market Insights 12,66 Mrd. USD, 13,39 % mehr als die 11,17 Mrd. USD von 2025, da regulierte Branchen jährliche Wiederherstellungstests finanzieren und die Wiederherstellung in die Cloud verlagern.
- Marktgröße 2025: 11,17 Mrd. USD
- Marktgröße 2026: 12,66 Mrd. USD
- Marktgröße 2030: 19,79 Mrd. USD
- Marktgröße 2035: 31,34 Mrd. USD
- CAGR 2025-2035: 10,87 % (unteres Szenario 8,42 %, oberes Szenario 13,00 %)
- Größte Komponente: Kapazität von Ausweichstandorten, 3,62 Mrd. USD bzw. 32,4 % des Werts 2025
- Am schnellsten wachsende Komponente: Disaster Recovery as a Service, 13,59 % pro Jahr
- Führende Region: Nordamerika, 41,0 % des Werts 2025; am schnellsten wachsende Region Asien-Pazifik mit 12,99 %
- Größtes Land: Vereinigte Staaten, 4,19 Mrd. USD im Jahr 2025
- Führende Anbieter: Veeam, Rubrik, Commvault, Cohesity und Microsoft halten zusammen etwa 22 % des Werts 2025 (Schätzung von DC Market Insights)
Kernaussagen: Was treibt die Ausgaben für Disaster Recovery in Rechenzentren?
- Vorschriften setzen die Untergrenze, denn DORA, das britische Regime zur operationellen Resilienz und Indiens IT Master Direction verlangen alle Wiederherstellungstests nach festem Takt: Käufer aus dem BFSI-Sektor geben 3,46 Mrd. USD aus, das sind 31,0 % des Markts für Katastrophenresilienz und Business Continuity in Rechenzentren im Jahr 2025.
- Ungenutzte Kapazität ist der größte Kostenblock, denn 2.784 MW Wiederherstellungsfläche stehen bis zum Ernstfall größtenteils leer: Die Kapazität von Ausweichstandorten macht 32,4 % des Werts 2025 aus.
- Die Cloud übernimmt den Zweitstandort, denn Wiederherstellung mit Abrechnung pro Server ersetzt Standby-Hallen: Cloudbasierte Wiederherstellung steigt bis 2035 von 36,0 % auf 55,0 % des Werts.
- Naturgefahren erreichen neue Campus, denn die Vereinigten Staaten verzeichneten 2024 27 Wetterkatastrophen mit Schäden von jeweils über einer Milliarde US-Dollar: Standort-Resilienz-Engineering wächst bis 2035 auf 3,51 Mrd. USD.
Zusammenfassung: Wie viel ist der Markt für Katastrophenresilienz und Business Continuity in Rechenzentren wert?
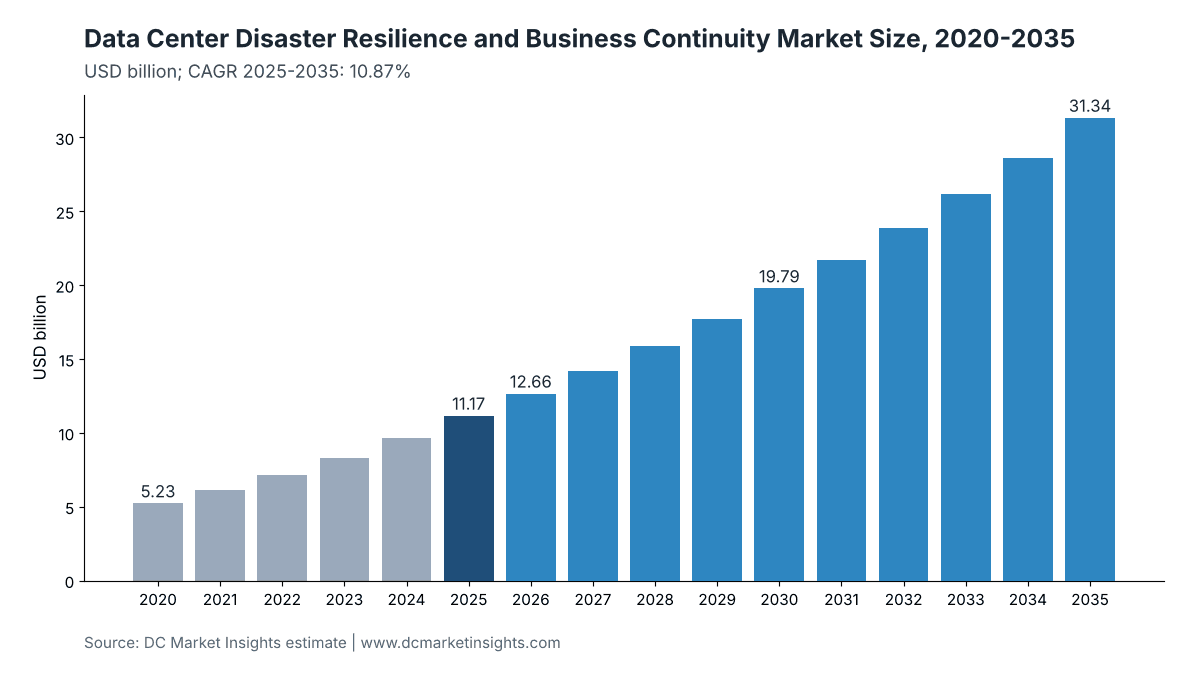
Der globale Markt für Katastrophenresilienz und Business Continuity in Rechenzentren wurde 2020 auf 5,23 Mrd. USD bewertet, erreichte 2025 11,17 Mrd. USD und soll bis 2035 bei einer CAGR von 10,87 % im Prognosezeitraum 31,34 Mrd. USD erreichen.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 11,17 Mrd. USD |
| Marktgröße 2026 | 12,66 Mrd. USD |
| CAGR 2025-2035 | 10,87 % |
| Marktgröße 2035 | 31,34 Mrd. USD |
| Wiederherstellungskapazität 2025 | 2.784 MW |
| Einheit | Mio. USD, laufende Preise |
Das Wachstum im Markt für Katastrophenresilienz und Business Continuity in Rechenzentren lag von 2020 bis 2025 im Schnitt bei 16,37 % pro Jahr, da die installierte IT-Basis von 70 GW auf 116 GW stieg und der Anteil der per DRaaS geschützten Workloads von 3,0 % auf 7,0 % zunahm (Schätzung von DC Market Insights). Ab 2026 pendelt sich das Tempo bei 10,87 % pro Jahr ein: Die dedizierte Wiederherstellungskapazität sinkt bis 2035 von 2,4 % auf 1,8 % der installierten Basis, da sich die Wiederherstellung in Cloud-Regionen verlagert, während die DRaaS-Abdeckung auf 12,0 % der installierten IT steigt und das Resilienz-Engineering den Fertigstellungen in Richtung 27 GW pro Jahr folgt.
Was umfasst der Markt für Katastrophenresilienz und Business Continuity in Rechenzentren?
Der Markt für Katastrophenresilienz und Business Continuity in Rechenzentren umfasst 11,17 Mrd. USD an Ausgaben im Jahr 2025, die Rechenzentrumsdienste bei Brand, Hochwasser, Erdbeben, Stromausfall, Cyberangriff oder Anbieterausfall am Laufen halten oder danach wiederherstellen.
Enthalten
- Dedizierte Wiederherstellungskapazität: Standby-Hallen, Colocation-Wiederherstellungssuiten und Ausweicharbeitsplätze, die für das Failover vorgehalten werden
- Abonnements für Disaster Recovery as a Service (DRaaS) von Cloud- und Managed-Service-Anbietern
- Software für Replikation, Backup zur Wiederherstellung und Recovery-Orchestrierung zum Schutz von Rechenzentrums-Workloads
- Standort-Resilienz-Engineering: Gefahrenstudien, Hochwasserschutz, seismische Isolierung und gehärtete Gebäudehüllen bei Neubauten
- Kontinuitätsplanung, Wiederherstellungstests und Übungen, Audits nach ISO 22301 sowie Wiederherstellungsdienste nach Vorfällen
Nicht enthalten
- Primäre Notstromversorgung wie unterbrechungsfreie Stromversorgungen und Generatoren sowie Brandbekämpfung, behandelt im Markt für Branderkennung und Brandbekämpfung in Rechenzentren
- Versicherungsprämien für Rechenzentrumsimmobilien und Betriebsunterbrechung, behandelt im Markt für Rechenzentrumsversicherungen
- Backup von Endgeräten und Software-as-a-Service-Anwendungen, Cybersicherheitssoftware sowie die primäre Produktionskapazität selbst
Wie die Segmente zusammenpassen
Jede Segmentdimension des Markts für Katastrophenresilienz und Business Continuity in Rechenzentren ergibt in Summe dieselben 11,17 Mrd. USD im Jahr 2025: Die Komponentensicht teilt nach dem, was gekauft wird, die Bereitstellungssicht nach dem Ort der Wiederherstellung, die Endnutzersicht nach Käuferbranche und die Sicht nach Rechenzentrumstyp danach, wessen Anlage geschützt wird.
Warum unterscheiden sich die Schätzungen zum Markt für Katastrophenresilienz und Business Continuity in Rechenzentren?
Die Schätzungen unterscheiden sich, weil manche sämtliche Backup-Software und sämtliche Business-Continuity-Beratung mitzählen, während der Wert von DC Market Insights von 12,66 Mrd. USD für 2026 nur Ausgaben erfasst, die an die Wiederherstellung von Rechenzentren und die Standortresilienz gebunden sind.
Breitere Definitionen schließen Backups für Laptops und Software-as-a-Service-Suiten, Cyber-Recovery- und Incident-Response-Verträge, Werkzeuge für die Krisenkommunikation und unternehmensweite Kontinuitätsberatung ein, die nie ein Rechenzentrum berührt. Einige zählen zudem die gesamten Kosten von Active-Active-Hyperscale-Regionen mit, die diese Ausgabe als Produktionskapazität behandelt. Kleinere Käufer liegen innerhalb des Umfangs: mittelgroße Banken, Krankenhäuser, Kommunalverwaltungen und regionale Colocation-Mieter, die Wiederherstellungssuiten oder DRaaS beziehen.
| Element | Hier erfasst | Begründung |
|---|---|---|
| Kapazität von Ausweichstandorten | Ja, 3,62 Mrd. USD | Für das Failover vorgehaltene Kapazität |
| DRaaS-Abonnements | Ja, 2,92 Mrd. USD | Wiederherstellung von Rechenzentrums-Workloads |
| Replikations- und Orchestrierungssoftware | Ja, 2,55 Mrd. USD | Nur Rechenzentrums-Workloads |
| Endgeräte- und SaaS-Backup | Nein | Keine Rechenzentrumswiederherstellung |
| Verträge für Cyber Incident Response | Nein | Sicherheitsdienstleistungen |
| Active-Active-Hyperscale-Regionen | Nein | Produktionskapazität |
Markttreiber: Warum geben Rechenzentrumsbetreiber mehr für Disaster Recovery aus?
Drei Kräfte fügen dem Markt für Katastrophenresilienz und Business Continuity in Rechenzentren zwischen 2025 und 2030 8,62 Mrd. USD hinzu: Testvorschriften für die Wiederherstellung bei Finanzunternehmen, ein Brand in einem Regierungsrechenzentrum, der das Risiko eines einzelnen Standorts offenlegte, und Ausfälle von Cloud-Regionen, die Tausende Mieter gleichzeitig trafen.
DORA verlangt ab dem 17. Januar 2025 jährliche Tests der IKT-Kontinuitäts- und Wiederherstellungspläne
Die Verordnung (EU) 2022/2554, der Digital Operational Resilience Act, gilt ab dem 17. Januar 2025; Artikel 11 verpflichtet Finanzunternehmen, ihre IKT-Geschäftsfortführungspläne sowie IKT-Reaktions- und Wiederherstellungspläne mindestens jährlich zu testen, Artikel 12 verlangt eine Wiederherstellung mit minimaler Ausfallzeit, und Artikel 26 ergänzt bedrohungsorientierte Penetrationstests mindestens alle 3 Jahre. Die britische Prudential Regulation Authority legte den 31. März 2025 als Stichtag fest, bis zu dem Unternehmen innerhalb ihrer Impact Tolerances bleiben mussten. DC Market Insights beziffert die europäischen BFSI-Ausgaben für Wiederherstellung 2025 auf etwa 900 Mio. USD, als Teil des globalen BFSI-Segments von 3,46 Mrd. USD.
Der NIRS-Brand in Daejeon legte im September 2025 647 Regierungssysteme lahm
Der Brand im Zentrum des National Information Resources Service in Daejeon am 26. September 2025 verursachte laut Ministry of the Interior and Safety Ausfälle in 647 Systemen, 96 davon direkt im Serverraum 7-1 beschädigt. Das Ministerium meldete bis zum 18. November 696 von 709 Systemen als wiederhergestellt und alle 709 Systeme am 30. Dezember 2025 um 09:30 Uhr als wiederhergestellt, wobei beschädigte Systeme in eine öffentlich-private Cloud im Zentrum Daegu verlagert wurden. Der Anteil Südkoreas am Markt für Katastrophenresilienz und Business Continuity in Rechenzentren wächst ausgehend von 245,70 Mio. USD im Jahr 2025 um 12,30 % pro Jahr, da öffentliche Stellen Zweitstandorte finanzieren.
Der AWS-Ausfall in US-EAST-1 dauerte im Oktober 2025 etwa 14,5 Stunden
Laut der Post-Event Summary von Amazon Web Services begann die Störung in der Region Northern Virginia am 19. Oktober um 23:48 Uhr PDT und endete am 20. Oktober 2025 um 14:20 Uhr PDT; Ursache war eine latente Race Condition im DNS-Managementsystem von DynamoDB. Im Juli 2024 betraf ein fehlerhaftes CrowdStrike-Update laut Microsoft 8,5 Millionen Windows-Geräte. Solche Ereignisse bei gemeinsam genutzten Anbietern bewegen Mieter dazu, in eine zweite Region oder zu einem zweiten Anbieter wiederherzustellen, und die Wiederherstellung für Hyperscale und Cloud wächst im Markt für Katastrophenresilienz und Business Continuity in Rechenzentren um 15,32 % pro Jahr.
Markttrends: Wie verändert sich Disaster Recovery im Rechenzentrum?
Die Wiederherstellung im Markt für Katastrophenresilienz und Business Continuity in Rechenzentren verlagert sich von eigenen Zweitstandorten hin zu nutzungsbasierter Cloud-Wiederherstellung; die Cloudbasierte Wiederherstellung steigt von 4,02 Mrd. USD im Jahr 2025 auf 17,24 Mrd. USD bis 2035.
Wiederherstellung mit Abrechnung pro Server ersetzt Standby-Hallen
AWS Elastic Disaster Recovery kostet laut Preisseite 0,028 USD pro Quellserver und Stunde, etwa 20 USD im Monat, ohne Vorabkosten oder Mindestgebühr; Google Cloud Backup and DR berechnet eine Verwaltungsgebühr pro GiB geschützter Kapazität. Im Vergleich zu einer Standby-Halle mit 1,30 Mio. USD pro MW und Jahr (Schätzung von DC Market Insights) verlagert diese Preisgestaltung die Wiederherstellung kleinerer Umgebungen in die Cloud, sodass On-Premises- und eigene Ausweichstandorte bis 2035 nur um 4,75 % pro Jahr wachsen.
Backup-Anbieter werden zu Wiederherstellungsplattformen: Veeam zahlt 1,725 Mrd. USD für Securiti AI
Veeam meldete im Dezember 2024 einen annualisierten wiederkehrenden Umsatz von 1,7 Mrd. USD und schloss im Dezember 2025 laut Unternehmensmitteilungen die Übernahme von Securiti AI für 1,725 Mrd. USD ab. Der Umsatz von Rubrik stieg im Geschäftsjahr 2026 um 48 % auf 1,32 Mrd. USD, und HPE kaufte 2021 den Replikationsspezialisten Zerto für 374 Mio. USD. Software für Replikation und Recovery-Orchestrierung im Markt für Katastrophenresilienz und Business Continuity in Rechenzentren wächst bis 2035 von 2,55 Mrd. USD auf 6,22 Mrd. USD, da diese Plattformen Wiederherstellungstests und Orchestrierung bündeln.
Marktherausforderungen: Was bremst die Budgets für Disaster Recovery in Rechenzentren?
Ungenutzte Kapazität und Konzentrationsrisiko sind die beiden wichtigsten Bremsen für den Markt für Katastrophenresilienz und Business Continuity in Rechenzentren: Wiederherstellungsfläche kostet 2025 jährlich 3,62 Mrd. USD, während sie auf den Ernstfall wartet.
Bezahlen für 2.784 MW Wiederherstellungskapazität, die auf den Ernstfall wartet
DC Market Insights schätzt, dass 2025 2.784 MW bzw. 2,4 % der installierten Basis von 116 GW als dedizierte Wiederherstellungskapazität zu etwa 108 USD pro kW und Monat vorgehalten wurden. Finanzabteilungen kürzen diesen Posten in einem Abschwung zuerst, weshalb der Anteil bis 2035 auf 1,8 % sinkt und die Kapazität von Ausweichstandorten mit 9,14 % pro Jahr als langsamste Komponente wächst.
Ein einziges fehlerhaftes Update kann Primär- und Ausweichstandort zugleich treffen
Das CrowdStrike-Update vom Juli 2024 betraf laut Microsoft 8,5 Millionen Windows-Geräte, weniger als 1 % aller Windows-Rechner, und Ausweichstandorte mit demselben Software-Image fielen zusammen mit dem Primärstandort aus. Käufer bezahlen daher für isolierte, unveränderliche Wiederherstellungskopien und getrennte Control Planes, was die Kosten pro geschütztem MW erhöht: Die DRaaS-Preise sinken bis 2035 nur von 0,36 Mio. USD auf 0,28 Mio. USD pro geschütztem MW und Jahr (Schätzung von DC Market Insights).
Marktchancen: Wo werden die Ausgaben für die Wiederherstellung von Rechenzentren am stärksten wachsen?
Zwei Chancen ragen im Markt für Katastrophenresilienz und Business Continuity in Rechenzentren heraus: staatliche Wiederherstellungsprogramme mit einem Volumen von 5,64 Mrd. USD bis 2035 und Gefahrenschutz-Engineering für neue Campus mit 3,51 Mrd. USD.
Wiederherstellung für Regierung und öffentlichen Sektor erreicht bis 2035 5,64 Mrd. USD
Das Segment Regierung und öffentlicher Sektor wächst ausgehend von 1,79 Mrd. USD im Jahr 2025 um 12,18 % pro Jahr und ist damit die am schnellsten wachsende Käufergruppe, nachdem der NIRS-Brand gezeigt hat, was der Ausfall eines einzelnen Standorts einen Staat kostet. Korea verlagerte beschädigte Systeme in eine öffentlich-private Cloud in Daegu; DC Market Insights erwartet, dass andere Regierungen mit konsolidierten Zentren, behandelt im Markt für Regierungsrechenzentren, Zweitstandorte und Cloud-Wiederherstellung auf dieselbe Weise finanzieren.
Erdbeben- und Hochwasserschutz für neue Campus, 3,51 Mrd. USD bis 2035
Die Vereinigten Staaten verzeichneten 2024 laut National Oceanic and Atmospheric Administration (NOAA) 27 Wetter- und Klimakatastrophen mit Schäden von jeweils über 1 Mrd. USD, zusammen 182,7 Mrd. USD. Das Kansai-Rechenzentrum von NTT in Japan mit 30 MW IT-Last steht auf einer seismisch isolierten Konstruktion etwa 94 Meter über dem Meeresspiegel. Bei 0,11 Mio. USD pro neuem MW im Jahr 2025, steigend auf 0,13 Mio. USD bis 2035, wächst das Standort-Resilienz-Engineering um 10,27 % pro Jahr (Schätzung von DC Market Insights).
Preise: Was kostet Disaster Recovery im Rechenzentrum pro MW?
Dedizierte Wiederherstellungskapazität kostet 2026 1,32 Mio. USD pro MW und Jahr, etwa 110 USD pro kW und Monat, während DRaaS 0,35 Mio. USD pro geschütztem MW und Jahr kostet (Schätzungen von DC Market Insights).
| Jahr | Wiederherstellungskapazität (Mio. USD pro MW und Jahr) | DRaaS (Mio. USD pro geschütztem MW und Jahr) | Software (Tsd. USD pro installiertem MW und Jahr) | Resilienz-Engineering (Tsd. USD pro neuem MW) | Tests und Dienste (Tsd. USD pro MW und Jahr) |
|---|---|---|---|---|---|
| 2020 | 1,20 | 0,40 | 20,00 | 100,00 | 5,00 |
| 2025 | 1,30 | 0,36 | 22,00 | 110,00 | 6,50 |
| 2026 | 1,32 | 0,35 | 21,80 | 112,00 | 6,70 |
| 2030 | 1,42 | 0,32 | 21,00 | 120,00 | 7,50 |
| 2035 | 1,55 | 0,28 | 20,00 | 130,00 | 8,00 |
Öffentliche Referenzwerte: AWS Elastic Disaster Recovery zu 0,028 USD pro Quellserver und Stunde ohne Mindestgebühr, Azure Site Recovery mit einem kostenlosen Zeitraum von 31 Tagen pro geschützter Instanz und Google Cloud Backup and DR mit Abrechnung pro GiB geschützter Kapazität. Die Stückkosten pro MW sind Schätzungen von DC Market Insights; die Werte für 2026-2035 sind Annahmen von DC Market Insights.
Normen und Regulierung: Welche Vorschriften verlangen Disaster Recovery für Rechenzentren?
Sechs Finanz- und Cybervorschriften, die zwischen Juni 2023 und Juli 2025 in Kraft traten, legen fest, wie oft die Wiederherstellung im Markt für Katastrophenresilienz und Business Continuity in Rechenzentren nachgewiesen werden muss, und zwei Normen bestimmen, wie Standorte geplant und auditiert werden.
- DORA, Verordnung (EU) 2022/2554: gilt ab dem 17. Januar 2025; IKT-Kontinuitäts- und Wiederherstellungspläne mindestens jährlich getestet, bedrohungsorientierte Penetrationstests mindestens alle 3 Jahre (Quelle: EUR-Lex).
- NIS2, Richtlinie (EU) 2022/2555: Artikel 21 nennt Aufrechterhaltung des Betriebs, Backup-Management und Disaster Recovery als verpflichtende Maßnahmen; nationale Vorschriften ab dem 18. Oktober 2024 (Quelle: EUR-Lex).
- Operationelle Resilienz im Vereinigten Königreich: Unternehmen mussten bis zum 31. März 2025 innerhalb ihrer Impact Tolerances bleiben (Quelle: Bank of England Prudential Regulation Authority und Financial Conduct Authority).
- APRA Prudential Standard CPS 230 Operational Risk Management: in Kraft seit dem 1. Juli 2025 (Quelle: Australian Prudential Regulation Authority).
- MAS Guidelines on Business Continuity Management: veröffentlicht am 6. Juni 2022, mit 12 Monaten Umsetzungsfrist (Quelle: Monetary Authority of Singapore).
- Reserve Bank of India Master Direction on IT Governance: wirksam seit dem 1. April 2024; Disaster-Recovery-Übungen für kritische Systeme mindestens halbjährlich, mit geografisch getrennten Primär- und Ausweichstandorten (Quelle: Reserve Bank of India).
- ANSI/TIA-942-C, veröffentlicht am 9. Mai 2024, und die Normenreihe EN 50600 legen Verfügbarkeitsklassen für Rechenzentren fest; ISO 22301 definiert das Business-Continuity-Managementsystem, gegen das Wiederherstellungstests auditiert werden (Quelle: Telecommunications Industry Association, CEN-CENELEC, ISO).
Marktsegmentierung: Welche Segmente führen den Markt für Katastrophenresilienz und Business Continuity in Rechenzentren an?
Die Kapazität von Ausweichstandorten führt den Markt für Katastrophenresilienz und Business Continuity in Rechenzentren mit 32,4 % des Werts 2025 an, Cloudbasierte Wiederherstellung ist mit 36,0 % das größte Bereitstellungsmodell und wächst mit 15,67 % pro Jahr zugleich am schnellsten.
Markt für Katastrophenresilienz und Business Continuity in Rechenzentren nach Komponente
Die Kapazität von Ausweichstandorten ist 2025 mit 3,62 Mrd. USD das größte Komponentensegment; Disaster Recovery as a Service wächst mit 13,59 % pro Jahr am schnellsten auf 10,45 Mrd. USD bis 2035.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kapazität von Ausweichstandorten | 3.619,20 | 32,4 % | 8.676,90 | 9,14 % |
| Disaster Recovery as a Service | 2.923,20 | 26,2 % | 10.449,60 | 13,59 % |
| Software für Replikation und Recovery-Orchestrierung | 2.552,00 | 22,9 % | 6.220,00 | 9,32 % |
| Standort-Resilienz-Engineering | 1.320,00 | 11,8 % | 3.510,00 | 10,27 % |
| Kontinuitätsplanung Tests und Wiederherstellungsdienste | 754,00 | 6,8 % | 2.488,00 | 12,68 % |
Markt für Katastrophenresilienz und Business Continuity in Rechenzentren nach Bereitstellungsmodell
Cloudbasierte Wiederherstellung ist 2025 mit 4,02 Mrd. USD das größte Segment nach Bereitstellungsmodell und wächst mit 15,67 % pro Jahr zugleich am schnellsten auf 17,24 Mrd. USD bis 2035.
| Bereitstellungsmodell | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloudbasierte Wiederherstellung | 4.020,62 | 36,0 % | 17.239,48 | 15,67 % |
| Colocation-Ausweichstandorte | 3.797,26 | 34,0 % | 8.776,46 | 8,74 % |
| On-Premises- und eigene Ausweichstandorte | 3.350,52 | 30,0 % | 5.328,57 | 4,75 % |
Markt für Katastrophenresilienz und Business Continuity in Rechenzentren nach Endnutzer
BFSI ist 2025 mit 3,46 Mrd. USD das größte Endnutzersegment; Regierung und öffentlicher Sektor wächst mit 12,18 % pro Jahr am schnellsten auf 5,64 Mrd. USD bis 2035.
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| BFSI | 3.462,20 | 31,0 % | 9.089,90 | 10,13 % |
| IT und Telekommunikation | 2.122,00 | 19,0 % | 6.268,90 | 11,44 % |
| Regierung und öffentlicher Sektor | 1.786,94 | 16,0 % | 5.642,01 | 12,18 % |
| Einzelhandel und Fertigung | 1.563,58 | 14,0 % | 4.074,79 | 10,05 % |
| Gesundheitswesen | 1.116,84 | 10,0 % | 3.447,89 | 11,93 % |
| Sonstige | 1.116,84 | 10,0 % | 2.821,01 | 9,71 % |
Markt für Katastrophenresilienz und Business Continuity in Rechenzentren nach Rechenzentrumstyp
Unternehmenseigene Rechenzentren sind 2025 mit 4,47 Mrd. USD das größte Segment nach Rechenzentrumstyp; Hyperscale und Cloud wächst mit 15,32 % pro Jahr am schnellsten auf 12,54 Mrd. USD bis 2035.
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unternehmenseigen | 4.467,36 | 40,0 % | 8.463,02 | 6,60 % |
| Colocation | 3.685,57 | 33,0 % | 10.343,69 | 10,87 % |
| Hyperscale und Cloud | 3.015,47 | 27,0 % | 12.537,80 | 15,32 % |
DC Exclusive: Der Takt der Wiederherstellungstests, 7 Vorschriften, die bestimmen, wie oft die Wiederherstellung von Rechenzentren nachgewiesen wird
Dieser Tracker ist ein Modell von DC Market Insights auf Basis von 7 Eingangsgrößen: Sieben Vorschriften und Programme in sechs Rechtsräumen legen inzwischen ein Datum und eine Testhäufigkeit für die Wiederherstellung fest und decken zusammen die BFSI- und Regierungskäufer ab, die 2025 47,0 % des Markts für Katastrophenresilienz und Business Continuity in Rechenzentren ausmachen, also 5,25 Mrd. USD.
| Vorschrift | Rechtsraum | Gilt ab | Was nachgewiesen werden muss | Wer erfasst ist |
|---|---|---|---|---|
| DORA (EU) 2022/2554 | Europäische Union | 17. Jan. 2025 | Jährlicher Test der Kontinuitäts- und Wiederherstellungspläne; TLPT alle 3 Jahre | Finanzunternehmen und ihre IKT-Dienstleister |
| NIS2 (EU) 2022/2555 | Europäische Union | 18. Okt. 2024 | Maßnahmen zu Betriebskontinuität, Backup und Disaster Recovery | Wesentliche und wichtige Einrichtungen einschl. Rechenzentren |
| Operationelle Resilienz nach PRA und FCA | Vereinigtes Königreich | 31. März 2025 | Einhaltung der Impact Tolerances; Szenariotests | Banken, Versicherer, Wertpapierfirmen |
| APRA CPS 230 | Australien | 1. Juli 2025 | Getesteter Geschäftsfortführungsplan; Toleranzwerte | Banken, Versicherer, Pensionsfonds (Superannuation) |
| MAS BCM Guidelines | Singapur | Juni 2023 | BCM-Auditplan; Recovery Time Objectives | Finanzinstitute |
| RBI IT Master Direction | Indien | 1. Apr. 2024 | Wiederherstellungsübungen mindestens halbjährlich; getrennte Standorte | Banken und regulierte Unternehmen |
| NIRS-Wiederherstellungsprogramm | Südkorea | Sep.-Dez. 2025 | 709 Systeme wiederhergestellt; beschädigte Systeme in die Daegu-Cloud verlagert | Zentralregierung |
Der Tracker zeigt einen klaren Takt: Indien verlangt zwei Wiederherstellungsübungen pro Jahr, die EU eine, und die EU ergänzt alle drei Jahre bedrohungsorientierte Tests. Jede Übung bedeutet ein vollständiges Failover auf Wiederherstellungskapazität oder in eine Cloud-Region; deshalb wachsen Kontinuitätsplanung, Tests und Wiederherstellungsdienste mit 12,68 % pro Jahr schneller als der Markt, und deshalb plant ein Käufer unter zwei Regimen, etwa eine Bank in Indien und der EU, drei Tests pro Jahr ein (Schätzung von DC Market Insights).
Regionale Einblicke: Welche Region gibt am meisten für Disaster Recovery in Rechenzentren aus?
Nordamerika führt den Markt für Katastrophenresilienz und Business Continuity in Rechenzentren mit 4,58 Mrd. USD bzw. 41,0 % des Werts 2025 an, und Asien-Pazifik wächst mit 12,99 % pro Jahr am schnellsten.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 4.579,04 | 41,0 % | 11.597,47 | 9,74 % |
| Europa | 2.903,78 | 26,0 % | 7.522,68 | 9,99 % |
| Asien-Pazifik | 2.680,42 | 24,0 % | 9.089,90 | 12,99 % |
| Lateinamerika | 446,74 | 4,0 % | 1.410,50 | 12,18 % |
| Naher Osten und Afrika | 558,42 | 5,0 % | 1.723,95 | 11,93 % |
Markt für Katastrophenresilienz und Business Continuity in Rechenzentren in Nordamerika
Der Markt für Katastrophenresilienz und Business Continuity in Rechenzentren in Nordamerika wächst von 4,58 Mrd. USD im Jahr 2025 auf 11,60 Mrd. USD bis 2035, um 9,74 % pro Jahr. Auf die Vereinigten Staaten entfallen 4,19 Mrd. USD der Region; der 14,5-stündige AWS-Ausfall in Northern Virginia im Oktober 2025 und 27 Wetterkatastrophen mit Milliardenschäden im Jahr 2024 halten die Wiederherstellung in einer zweiten Region auf den Budgets von Banken und Krankenhäusern.
Markt für Katastrophenresilienz und Business Continuity in Rechenzentren in Europa
Der Markt für Katastrophenresilienz und Business Continuity in Rechenzentren in Europa wächst von 2,90 Mrd. USD im Jahr 2025 auf 7,52 Mrd. USD bis 2035, um 9,99 % pro Jahr. Die jährlichen DORA-Tests ab Januar 2025 und die Disaster-Recovery-Maßnahmen nach NIS2 ab Oktober 2024 treiben die Region; der Brand bei OVHcloud in Straßburg am 10. März 2021 zerstörte laut OVHcloud 14.046 Server in einem Gebäude.
Markt für Katastrophenresilienz und Business Continuity in Rechenzentren in Asien-Pazifik
Der Markt für Katastrophenresilienz und Business Continuity in Rechenzentren in Asien-Pazifik wächst von 2,68 Mrd. USD im Jahr 2025 auf 9,09 Mrd. USD bis 2035, um 12,99 % pro Jahr. Indien wächst unter den halbjährlichen Übungen der Reserve Bank of India um 17,25 % pro Jahr, und Korea baute die staatliche Wiederherstellung nach dem NIRS-Brand neu auf; Japans seismisch isolierte Standorte wie das 30-MW-Kansai-Zentrum von NTT setzen den technischen Maßstab.
Markt für Katastrophenresilienz und Business Continuity in Rechenzentren in Lateinamerika
Der Markt für Katastrophenresilienz und Business Continuity in Rechenzentren in Lateinamerika wächst von 446,74 Mio. USD im Jahr 2025 auf 1,41 Mrd. USD bis 2035, um 12,18 % pro Jahr. Brasilien hält 201,03 Mio. USD des Werts 2025; Banken und Zahlungsdienstleister mieten Colocation-Wiederherstellungssuiten in São Paulo, statt eigene Zweitstandorte zu bauen (Schätzung von DC Market Insights).
Markt für Katastrophenresilienz und Business Continuity in Rechenzentren im Nahen Osten und in Afrika
Der Markt für Katastrophenresilienz und Business Continuity in Rechenzentren im Nahen Osten und in Afrika wächst von 558,42 Mio. USD im Jahr 2025 auf 1,72 Mrd. USD bis 2035, um 11,93 % pro Jahr. Neue Campus am Golf werden vom ersten Tag an mit Wiederherstellungszonen gebaut, sodass ein hoher Anteil der Ausgaben auf Cloud-Wiederherstellung und Engineering statt auf Standby-Hallen entfällt (Schätzung von DC Market Insights).
Länderanalyse: Welche Länder geben am meisten für die Wiederherstellung von Rechenzentren aus?
Die Vereinigten Staaten sind mit 4,19 Mrd. USD im Jahr 2025 das größte Land im Markt für Katastrophenresilienz und Business Continuity in Rechenzentren, und Indien ist mit 17,25 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 4.188,15 | 10.594,44 | 9,72 % |
| 2 | China | Asien-Pazifik | 781,79 | 2.758,32 | 13,44 % |
| 3 | Japan | Asien-Pazifik | 670,10 | 1.817,98 | 10,50 % |
| 4 | Deutschland | Europa | 580,76 | 1.504,54 | 9,99 % |
| 5 | Vereinigtes Königreich | Europa | 558,42 | 1.441,85 | 9,95 % |
| 6 | Kanada | Nordamerika | 390,89 | 1.003,02 | 9,88 % |
| 7 | Frankreich | Europa | 357,39 | 908,99 | 9,78 % |
| 8 | Indien | Asien-Pazifik | 268,04 | 1.316,47 | 17,25 % |
| 9 | Südkorea | Asien-Pazifik | 245,70 | 783,61 | 12,30 % |
| 10 | Australien | Asien-Pazifik | 223,37 | 658,23 | 11,41 % |
| 11 | Brasilien | Lateinamerika | 201,03 | 658,23 | 12,59 % |
| 12 | Singapur | Asien-Pazifik | 178,69 | 564,20 | 12,18 % |
Prognoseszenarien: Wie groß könnte der Markt für Katastrophenresilienz und Business Continuity in Rechenzentren bis 2035 werden?
Der Markt für Katastrophenresilienz und Business Continuity in Rechenzentren liegt 2035 in drei Szenarien von DC Market Insights zwischen 25,08 Mrd. USD und 37,93 Mrd. USD, mit 31,34 Mrd. USD im Basisszenario.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 25.075,60 | 8,42 % | Schnellerer Wechsel zu günstiger Cloud-Wiederherstellung, DRaaS-Abdeckung 10 % der installierten IT, Wiederherstellungskapazität 1,5 % |
| Basis | 31.344,50 | 10,87 % | DRaaS-Abdeckung 12 % der installierten IT, Wiederherstellungskapazität 1,8 %, 27 GW Fertigstellungen im Jahr 2035 |
| Hoch | 37.926,85 | 13,00 % | Mehr Vorschriften mit festem Testtakt, ein zweiter großer Regionsausfall, Wiederherstellungskapazität 2,2 % |
Wettbewerbsanalyse: Wer führt bei Disaster Recovery für Rechenzentren?
Die fünf größten Anbieter, Veeam, Rubrik, Commvault, Cohesity und Microsoft, halten 2025 etwa 22 % des Markts für Katastrophenresilienz und Business Continuity in Rechenzentren (Schätzung von DC Market Insights auf Basis offengelegter wiederkehrender Umsätze und des Rechenzentrumsanteils ihrer Workloads); Colocation-Anbieter verkaufen Wiederherstellungssuiten, Cloud-Anbieter verkaufen Wiederherstellung pro Server.
- Veeam
- Rubrik
- Commvault
- Cohesity (mit Veritas)
- Microsoft (Azure Site Recovery)
- Amazon Web Services (Elastic Disaster Recovery)
- Google Cloud
- HPE (Zerto)
- Dell Technologies
- IBM
- Kyndryl
- Druva
- 11:11 Systems
- Iron Mountain
- Equinix
- Digital Realty
- NTT DATA
Commvault meldete laut seinen Ergebnissen für das vierte Quartal des Geschäftsjahres 2026 einen Umsatz von 1.184 Mio. USD im Geschäftsjahr 2026, ein Plus von 19 %, und einen gesamten annualisierten wiederkehrenden Umsatz von 1.122 Mio. USD, ein Plus von 21 %. Der annualisierte wiederkehrende Abonnementumsatz von Rubrik erreichte zum 31. Januar 2026 1,46 Mrd. USD, ein Plus von 34 % (Quelle: Ergebnisse von Rubrik für das Geschäftsjahr 2026). Druva überschritt im August 2023 einen annualisierten wiederkehrenden Software-as-a-Service-Umsatz von 200 Mio. USD (Quelle: Druva). Das Rechenzentrumsgeschäft von Iron Mountain mit einem Portfolio von 1.372,9 MW in 21 Märkten erzielte im zweiten Quartal 2026 etwa 262,9 Mio. USD (Quelle: Iron Mountain Supplemental Report). Im Dezember 2025 kündigten HPE und Chunghwa Telecom ein Disaster-Recovery-Zentrum an, das alle 5 bis 10 Sekunden Checkpoints erstellt (Quelle: HPE).
Aktuelle Entwicklungen im Markt für Katastrophenresilienz und Business Continuity in Rechenzentren
Acht datierte Ereignisse zwischen Juli 2024 und April 2026 haben verändert, wie Wiederherstellung im Markt für Katastrophenresilienz und Business Continuity in Rechenzentren eingekauft und getestet wird.
- Im Juli 2024 betraf ein fehlerhaftes CrowdStrike-Update 8,5 Millionen Windows-Geräte (Quelle: Microsoft).
- Im Januar 2025 trat der EU Digital Operational Resilience Act mit jährlichen Tests der Wiederherstellungspläne in Anwendung (Quelle: EUR-Lex).
- Im März 2025 lief die britische Frist ab, bis zu der Unternehmen innerhalb ihrer Impact Tolerances bleiben mussten (Quelle: Bank of England).
- Im Juli 2025 trat in Australien der APRA Prudential Standard CPS 230 in Kraft (Quelle: APRA).
- Im September 2025 verursachte ein Brand im NIRS-Zentrum in Daejeon in Korea Ausfälle in 647 Regierungssystemen; alle 709 betroffenen Systeme waren bis zum 30. Dezember 2025 wiederhergestellt (Quelle: Ministry of the Interior and Safety).
- Im Oktober 2025 dauerte ein Ausfall in der AWS-Region US-EAST-1 vom 19. Oktober, 23:48 Uhr PDT, bis zum 20. Oktober, 14:20 Uhr PDT (Quelle: Amazon Web Services).
- Im Dezember 2025 schloss Veeam die Übernahme von Securiti AI für 1,725 Mrd. USD ab (Quelle: Veeam).
- Im April 2026 meldete Commvault für das Geschäftsjahr 2026 einen Umsatz von 1.184 Mio. USD, ein Plus von 19 % (Quelle: Commvault).
Forschungsmethodik: Wie DC Market Insights den Markt für Katastrophenresilienz und Business Continuity in Rechenzentren bemessen hat
DC Market Insights hat den Markt für Katastrophenresilienz und Business Continuity in Rechenzentren für 2025 bottom-up auf 11,17 Mrd. USD bemessen, ausgehend von installierter und neuer IT-Kapazität, fünf Stückkosten und drei Plausibilitätsprüfungen; der vollständige Ansatz ist in unserer Forschungsmethodik beschrieben.
- Kapazität: installierte IT-Basis 70 GW im Jahr 2020, 116 GW 2025, 189,9 GW 2030 und 311 GW 2035; neue IT-Kapazität 12,0 GW 2025, 22 GW 2030 und 27 GW 2035.
- Wiederherstellungskapazität: 2,6 % der installierten IT im Jahr 2020, 2,4 % 2025 (2.784 MW) und 1,8 % 2035, zu 1,20, 1,30 und 1,55 Mio. USD pro MW und Jahr.
- DRaaS: 3,0 % der installierten IT geschützt im Jahr 2020, 7,0 % 2025 (8.120 MW) und 12,0 % 2035, zu 0,40, 0,36 und 0,28 Mio. USD pro geschütztem MW und Jahr; Software 20.000-22.000 USD pro installiertem MW und Jahr; Engineering 0,10-0,13 Mio. USD pro neuem MW; Tests und Dienste 5.000-8.000 USD pro MW und Jahr.
- Plausibilitätsprüfung 1 (Obergrenze): 11,17 Mrd. USD entsprechen 1,96 % des globalen Rechenzentrumsmarkts von DC Market Insights mit 570,04 Mrd. USD im Jahr 2025.
- Plausibilitätsprüfung 2 (Obergrenze): Die Softwareebene von 2,55 Mrd. USD entspricht 61 % der 4,20 Mrd. USD an kombiniertem Umsatz und wiederkehrendem Umsatz von Commvault, Rubrik und Veeam, die auch Endgeräte und Software-as-a-Service-Daten schützen.
- Plausibilitätsprüfung 3 (Untergrenze): Bei einem Rechenzentrumsanteil der Workloads von 45 % ergeben allein diese drei Anbieter mindestens 1,89 Mrd. USD an Wiederherstellungssoftware für Rechenzentren, weniger als die modellierte Ebene.
- Aufteilungen: Jede Aufteilung nach Segment, Region und Land ergibt in jedem Jahr von 2020 bis 2035 die Gesamtsumme; CAGRs werden aus den Endwerten neu berechnet.
Zu den verwandten Studien von DC Market Insights gehört der Markt für Rechenzentrums-Colocation, in dem Wiederherstellungssuiten zusammen mit Produktionsfläche verkauft werden.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsmethodik
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Wichtige Marktkennzahlen
- 2.3Kernaussagen
- 03Marktumfang
- 3.1Enthalten
- 3.2Nicht enthalten
- 3.3Warum sich Schätzungen unterscheiden
- 04Marktdynamik
- 4.1Jährliche Wiederherstellungstests nach DORA
- 4.2NIRS-Brand in Daejeon (Korea)
- 4.3AWS-Ausfall in US-EAST-1
- 4.4Cloud-Wiederherstellung mit Abrechnung pro Server
- 4.5Backup-Anbieter als Wiederherstellungsplattformen
- 4.6Ungenutzte Wiederherstellungskapazität
- 4.7Risiko gemeinsam genutzter Anbieter
- 4.8Wiederherstellung für Regierung und öffentlichen Sektor
- 4.9Erdbeben- und Hochwasserschutz
- 05Preisanalyse
- 5.1Wiederherstellungskosten pro MW, 2020-2035
- 5.2Öffentliche Preisreferenzen
- 06Normen und Regulierung
- 6.1DORA
- 6.2NIS2
- 6.3Operationelle Resilienz im Vereinigten Königreich
- 6.4APRA CPS 230
- 6.5MAS BCM Guidelines
- 6.6RBI IT Master Direction
- 6.7TIA-942-C, EN 50600 und ISO 22301
- 07Marktsegmentierung nach Komponente
- 7.1Kapazität von Ausweichstandorten
- 7.2Disaster Recovery as a Service
- 7.3Software für Replikation und Recovery-Orchestrierung
- 7.4Standort-Resilienz-Engineering
- 7.5Kontinuitätsplanung Tests und Wiederherstellungsdienste
- 08Marktsegmentierung nach Bereitstellungsmodell
- 8.1Cloudbasierte Wiederherstellung
- 8.2Colocation-Ausweichstandorte
- 8.3On-Premises- und eigene Ausweichstandorte
- 09Marktsegmentierung nach Endnutzer
- 9.1BFSI
- 9.2IT und Telekommunikation
- 9.3Regierung und öffentlicher Sektor
- 9.4Einzelhandel und Fertigung
- 9.5Gesundheitswesen
- 9.6Sonstige
- 10Marktsegmentierung nach Rechenzentrumstyp
- 10.1Unternehmenseigen
- 10.2Colocation
- 10.3Hyperscale und Cloud
- 11DC Exclusive
- 11.1Der Takt der Wiederherstellungstests: 7 Vorschriften und Programme
- 12Regionale Einblicke
- 12.1Nordamerika
- 12.2Europa
- 12.3Asien-Pazifik
- 12.4Lateinamerika
- 12.5Naher Osten und Afrika
- 13Länderanalyse
- 13.1Vereinigte Staaten
- 13.2China
- 13.3Japan
- 13.4Deutschland
- 13.5Vereinigtes Königreich
- 13.6Kanada
- 13.7Frankreich
- 13.8Indien
- 13.9Südkorea
- 13.10Australien
- 13.11Brasilien
- 13.12Singapur
- 14Prognoseszenarien
- 14.1Niedriges Szenario
- 14.2Basisszenario
- 14.3Hohes Szenario
- 15Wettbewerbsanalyse
- 15.1Marktkonzentration
- 15.2Veeam
- 15.3Rubrik
- 15.4Commvault
- 15.5Cohesity (mit Veritas)
- 15.6Microsoft (Azure Site Recovery)
- 15.7Amazon Web Services (Elastic Disaster Recovery)
- 15.8Google Cloud
- 15.9HPE (Zerto)
- 15.10Dell Technologies
- 15.11IBM
- 15.12Kyndryl
- 15.13Druva
- 15.1411:11 Systems
- 15.15Iron Mountain
- 15.16Equinix
- 15.17Digital Realty
- 15.18NTT DATA
- 16Aktuelle Entwicklungen
- 16.1Juli 2024 bis April 2026
- 17Forschungsmethodik
- 17.1Kapazität und Stückkosten
- 17.2Plausibilitätsprüfungen
- Abb. 1Größe des Markts für Katastrophenresilienz und Business Continuity in Rechenzentren, 2020-2035
- Tabelle 1Marktüberblick, 2025, 2026 und 2035
- Tabelle 2Vergleich des Marktumfangs
- Tabelle 3Wiederherstellungskosten pro MW, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Bereitstellungsmodell, 2025 und 2035
- Tabelle 6Markt nach Endnutzer, 2025 und 2035
- Tabelle 7Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 8Der Takt der Wiederherstellungstests: 7 Vorschriften und Programme
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
12,66 Mrd. USD im Jahr 2026, 13,39 % mehr als die 11,17 Mrd. USD von 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 31,34 Mrd. USD wachsen, eine CAGR von 10,87 % ab 2025.
Um 10,87 % pro Jahr von 2025 bis 2035, nach 16,37 % pro Jahr von 2020 bis 2025, da die installierte IT-Basis von 70 GW auf 116 GW wuchs und die DRaaS-Abdeckung von 3,0 % auf 7,0 % der installierten IT stieg.
Etwa 1,30 Mio. USD pro MW und Jahr im Jahr 2025, also rund 108 USD pro kW und Monat, für dedizierte Wiederherstellungsfläche; DRaaS kostet etwa 0,36 Mio. USD pro geschütztem MW und Jahr (Schätzungen von DC Market Insights).
Die Kapazität von Ausweichstandorten mit 3,62 Mrd. USD bzw. 32,4 % des Werts 2025. Disaster Recovery as a Service wächst mit 13,59 % pro Jahr am schnellsten.
Seit dem 17. Januar 2025 verpflichtet DORA Finanzunternehmen in der EU, ihre IKT-Kontinuitäts- und Wiederherstellungspläne mindestens jährlich zu testen und mindestens alle 3 Jahre bedrohungsorientierte Penetrationstests durchzuführen; Banken finanzieren daher Wiederherstellungskapazität und Übungen.
Am 26. September 2025 verursachte ein Brand im NIRS-Zentrum in Daejeon Ausfälle in 647 Regierungssystemen. Alle 709 betroffenen Systeme waren bis zum 30. Dezember 2025 wiederhergestellt, wobei beschädigte Systeme in eine Cloud im Zentrum Daegu verlagert wurden.
Nordamerika mit 4,58 Mrd. USD bzw. 41,0 % des Werts 2025. Asien-Pazifik wächst mit 12,99 % pro Jahr am schnellsten, und Indien ist mit 17,25 % das am schnellsten wachsende große Land.
In Indien nach der IT Master Direction der Reserve Bank of India mindestens zweimal pro Jahr und in der EU nach DORA mindestens jährlich; auch Australiens CPS 230 und die MAS-Leitlinien Singapurs verlangen getestete Kontinuitätspläne.
Etwa 22 % des Werts 2025 halten Veeam, Rubrik, Commvault, Cohesity und Microsoft zusammen (Schätzung von DC Market Insights). Auch Amazon Web Services, Google Cloud, HPE Zerto, Iron Mountain und Equinix verkaufen Wiederherstellungslösungen.
Der Wert von DC Market Insights von 12,66 Mrd. USD für 2026 erfasst nur Ausgaben für Wiederherstellung und Standortresilienz von Rechenzentren. Schätzungen, die Endgeräte- und SaaS-Backup, Cyber Response oder Active-Active-Hyperscale-Regionen einbeziehen, fallen höher aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.