
Markt für Demand-Response-Energiemanagement in Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
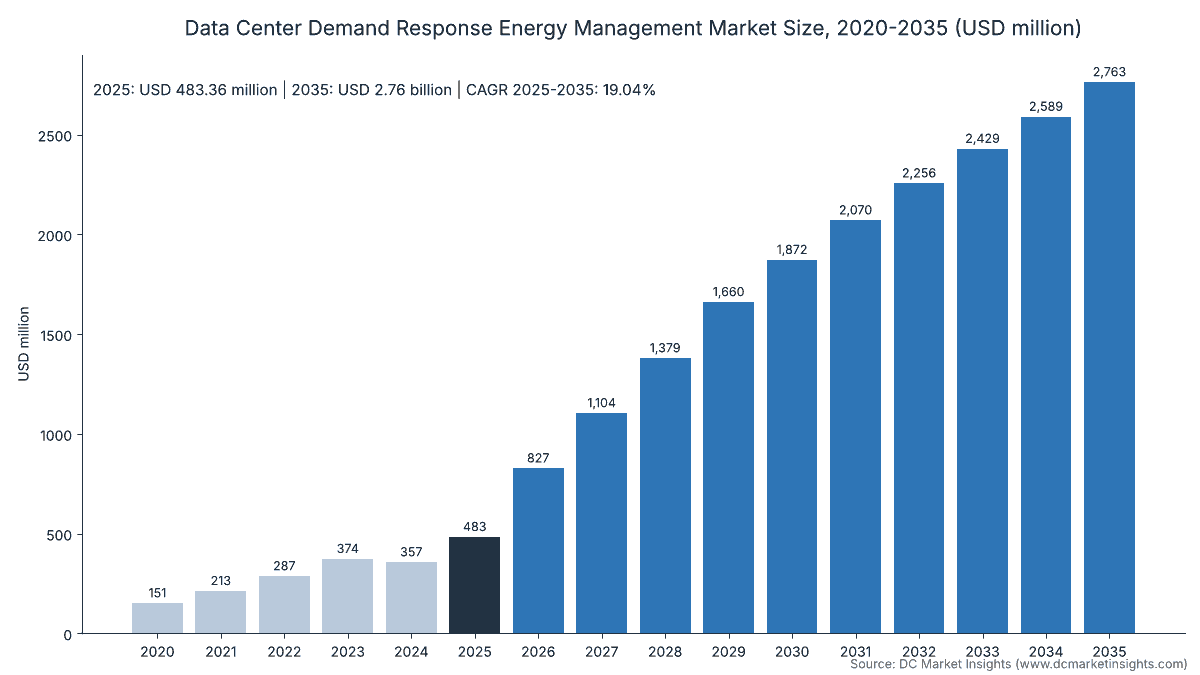
Markt für Demand-Response-Energiemanagement in Rechenzentren: 2025 lag das Marktvolumen bei USD 483.4 Mio.; bis 2035 soll es bei einer CAGR von 19.04 % auf USD 2,760.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 5. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktumfang
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Marktsegmentierung
- 08DC Exklusiv: Die Erlösleiter für flexible Megawatt
- 09Regionale Analyse
- 10Länderanalyse
- 14Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 11Profilierte Unternehmen
Profilierte Unternehmen
- NVIDIA: DSX Flex reference design and GB300 power smoothing
- Google: 1 GW of data center demand response contracts
- Riot Platforms: USD 56.7 million of power curtailment credits in 2025
- TeraWulf: USD 17.7 million of demand response proceeds in 2025
- Bitdeer: 563 MW in use at Rockdale, Texas (March 2026)
- Cipher Mining: USD 7.9 million of ERCOT power sales in 2025
- MARA Holdings: dispatchable mining load in ERCOT
- Eaton: EnergyAware grid-interactive UPS
- Schneider Electric: grid-friendly UPS designs and EPRI DCFlex member
- Vertiv: battery systems linked to CPower's virtual power plant
- Microsoft: grid-interactive UPS at its Dublin data center
Vollständige Analyse
Der Markt für Demand-Response-Energiemanagement in Rechenzentren wird 2026 auf 827,38 Mio. USD geschätzt und soll bis 2035 auf 2,76 Mrd. USD wachsen, ausgehend von 483,36 Mio. USD im Jahr 2025. Das entspricht einer CAGR von 19,04 % von 2025 bis 2035 (Schätzung von DC Market Insights). Die Erlöse in diesem Markt bestimmen die Netzbetreiber, indem sie festlegen, wer zuerst abgeschaltet wird: Am 16. Januar 2026 beschloss der Vorstand von PJM Interconnection, dass neue Großverbraucher ohne entsprechende neue Erzeugungskapazität vor dem Pre-Emergency-Demand-Response abgeregelt werden. Damit wird Flexibilität von einer Nebeneinnahme zur Anschlussbedingung. Texas ging mit dem Senate Bill 6 (2025) denselben Weg: Das Gesetz legt eine Schwelle von 75 MW für Großverbraucher fest und verpflichtet diese, in Notlagen ihre Last zu reduzieren oder Notstromaggregate einzusetzen. Auf der Abnehmerseite meldete Google im März 2026 1 Gigawatt (GW) Demand Response aus Rechenzentren unter Verträgen mit Energieversorgern, das erste Hyperscale-Programm dieser Größenordnung.
Der Markt umfasst vier Wertströme, die an die Lastflexibilität von Rechenzentren gebunden sind: Zahlungen, die Betreiber für Demand Response und Netzdienstleistungen erhalten, Software zur Flexibilitätssteuerung, netzinteraktive Steuerungen für unterbrechungsfreie Stromversorgungen (USV) und Batterien sowie Aggregations-, Integrations- und Messdienstleistungen. Die Erlöse 2025 ergeben sich aus 6.000 MW eingebundener flexibler Rechenzentrumslast × 42.000 USD pro MW und Jahr = 252,00 Mio. USD an Zahlungen, zuzüglich 231,36 Mio. USD für Software, Steuerungen und Dienstleistungen. Workload-Verlagerung und Drosselung wächst mit 35,14 % pro Jahr am schnellsten, weil sich Trainingsjobs für künstliche Intelligenz (KI) verlangsamen lassen, ohne den Betrieb einzustellen. Asien-Pazifik ist mit 26,77 % die am schnellsten wachsende Region, da Japan, Australien und Indien Regeln für Großverbraucher einführen.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Demand-Response-Energiemanagement in Rechenzentren 2026?
Der Markt für Demand-Response-Energiemanagement in Rechenzentren erreicht 2026 ein Volumen von 827,38 Mio. USD und liegt damit 71,17 % über den 483,36 Mio. USD des Jahres 2025, da Hyperscale-Demand-Response-Verträge und die Curtail-First-Regeln von PJM innerhalb eines Jahres rund 2.500 MW eingebundene Last hinzufügen (Schätzung von DC Market Insights).
- Marktgröße 2025: 483,36 Mio. USD
- Marktgröße 2026: 827,38 Mio. USD
- Marktgröße 2030: 1,87 Mrd. USD
- Marktgröße 2035: 2,76 Mrd. USD
- CAGR 2025-2035: 19,04 % (niedriges Szenario 13,50 %, hohes Szenario 24,37 %)
- Größte Komponente: Zahlungen für Demand Response und Netzdienstleistungen, 52,14 % des Werts 2025
- Am schnellsten wachsendes Segment: Workload-Verlagerung und Drosselung, 35,14 % pro Jahr
- Führende Region: Nordamerika, 72,00 % des Werts 2025; am schnellsten wachsende Region: Asien-Pazifik, 26,77 %
- Größtes Land: USA, 330,62 Mio. USD im Jahr 2025
- Eingebundene flexible Rechenzentrumslast: 6.000 MW im Jahr 2025, 43.000 MW bis 2035
- Größter Aggregator flexibler Last: Enel mit fast 5 GW Demand-Response-Kapazität in Nordamerika (Enel North America, September 2025)
Zentrale Erkenntnisse: Warum werden Rechenzentren dafür bezahlt, weniger Strom zu verbrauchen?
- Zahlungen führen mit 52,14 % des Werts 2025, weil Netzbetreiber rund 42.000 USD pro eingebundenem MW und Jahr für die Option zahlen, Last zu reduzieren.
- Krypto-Mining-Rechenzentren erzielen 55,00 % des Werts 2025, weil sie sich innerhalb von Minuten abschalten lassen; ihr Anteil sinkt bis 2035 auf 15,00 %, da KI-Standorte die Führung übernehmen.
- Hyperscale- und KI-Rechenzentren wachsen um 31,72 % pro Jahr, weil Energieversorger einen schnelleren Netzanschluss inzwischen gegen vereinbarte Abregelung gewähren.
- Flexible Netzanschlussvereinbarungen wachsen um 33,35 % pro Jahr, weil die FERC im Juni 2026 sechs Netzbetreiber anwies, ihre Regeln zu begründen oder Übertragungsdienste für flexible Großverbraucher zu schaffen.
Zusammenfassung: Welchen Wert hat der Markt für Demand-Response-Energiemanagement in Rechenzentren?
Der globale Markt für Demand-Response-Energiemanagement in Rechenzentren wurde 2020 auf 151,30 Mio. USD bewertet, erreichte 2025 einen Wert von 483,36 Mio. USD und wird bis 2035 voraussichtlich 2,76 Mrd. USD erreichen, bei einer CAGR von 19,04 % im Prognosezeitraum.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 483,36 Mio. USD |
| Marktgröße 2026 | 827,38 Mio. USD |
| CAGR 2025-2035 | 19,04 % |
| Marktgröße 2035 | 2,76 Mrd. USD |
| Abgedeckte Segmente | Komponente, Flexibilitätsmechanismus, Rechenzentrumstyp, Programmtyp |
Von 2020 bis 2025 wuchs der Markt um 26,15 % pro Jahr, getragen vor allem von Bitcoin-Mining-Standorten im Netz des Electric Reliability Council of Texas (ERCOT); allein Riot Platforms verbuchte laut seinen Jahresberichten 2023 Gutschriften für Leistungsabregelung von 71,2 Mio. USD und 2025 von 56,7 Mio. USD. Das Wachstum nach 2025 stammt von KI-Campussen, deren Betreiber Abregelung akzeptieren, um Jahre früher Netzkapazität zu erhalten. DC Market Insights erwartet, dass die eingebundene flexible Rechenzentrumslast von 6.000 MW im Jahr 2025 auf 23.000 MW im Jahr 2030 und 43.000 MW im Jahr 2035 steigt, rund 14 % der installierten IT-Kapazität von Rechenzentren bis 2035.
Was umfasst der Markt für Demand-Response-Energiemanagement in Rechenzentren?
Der Markt für Demand-Response-Energiemanagement in Rechenzentren erfasst 483,36 Mio. USD an Ausgaben und Erlösen im Jahr 2025, die nur deshalb entstehen, weil ein Rechenzentrum dem Netz die Steuerung eines Teils seiner Last überlässt.
Enthalten
- Demand-Response-Gutschriften, Kapazitätszahlungen, Erlöse aus Systemdienstleistungen und vermiedene Netzentgelte, die Rechenzentrumsbetreiber erzielen (abzüglich Aggregatorgebühren).
- Software zur Flexibilitätssteuerung: Plattformen für Workload-Verlagerung und Leistungsbegrenzung, Demand-Response-Energiemanagementsysteme und die Integration von Netzsignalen.
- Netzinteraktive USV-Firmware, Batteriemanagement-Steuerungen, Messtechnik und Telemetrie, die ergänzt werden, damit Notstrombatterien oder Generatoren vor Ort für Netzdienstleistungen abgerufen werden können.
- Aggregationsgebühren, Integrationsleistungen sowie Mess- und Verifizierungsdienstleistungen.
Ausgeschlossen
- Stromrechnungen und Stromabnahmeverträge, die USV- und Batteriehardware selbst (erfasst im Markt für Rechenzentrumsbatterien), Umspannwerke und Netzanschlussarbeiten (erfasst im Markt für Netzinfrastruktur und Netzanschluss von Rechenzentren) sowie Gebäudeleittechnik, die nur zur Standortsteuerung dient.
- Demand Response von Büros, Fabriken und Haushalten sowie Kapazität virtueller Kraftwerke, die ein Rechenzentrumsbetreiber von anderen Kunden kauft, um seine eigene Last auszugleichen.
Wie die Segmente zusammenhängen
Jedes eingebundene Megawatt (MW) trägt einen Zahlungsstrom, eine Softwarelizenz und im Jahr der Einbindung einen Integrationsauftrag; die vier Komponenten entwickeln sich daher im Gleichschritt mit den eingebundenen MW. 2025 verteilte sich der Wert auf 52,14 % Zahlungen, 22,34 % USV- und Batteriesteuerungen, 15,59 % Dienstleistungen und 9,93 % Software.
Warum unterscheiden sich die Schätzungen für den Markt für Demand-Response-Energiemanagement in Rechenzentren?
Der Wert von DC Market Insights von 827,38 Mio. USD für 2026 erfasst nur den Flexibilitätswert, der an die Last von Rechenzentren gebunden ist. Er ist daher kleiner als Schätzungen für Demand Response oder Energiemanagement insgesamt.
Breitere Definitionen schließen den vollen Wert von Energiemanagementsystemen und Leistungsüberwachung in Rechenzentren, sämtliche Demand Response in Gewerbe und Industrie, Hardware für Batteriespeicher sowie Margen aus dem Stromhandel ein. Manche zählen auch den Strom, den ein Rechenzentrum während einer Abregelung nicht bezieht, obwohl es sich dabei um eine Einsparung bei der Energierechnung und nicht um eine Zahlung handelt. DC Market Insights berücksichtigt die Zahlungen und die ermöglichenden Ausgaben und überlässt Hardware und Energierechnung verwandten Berichten, damit sich die Zahlen über alle Berichte von DC Market Insights hinweg sauber addieren.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Zahlungen für Demand Response und Netzdienstleistungen | Ja, 252,00 Mio. USD im Jahr 2025 | Werden nur wegen flexibler Last gezahlt |
| Flexibilitätssoftware und Steuerungen | Ja, 156,00 Mio. USD im Jahr 2025 | Werden gekauft, um Last abrufbar zu machen |
| USV- und Batteriehardware | Nein | Im Batteriebericht erfasst |
| Einsparungen bei der Energierechnung während der Abregelung | Nein | Vermiedene Kosten, keine Markttransaktion |
| Demand Response außerhalb von Rechenzentren | Nein | Andere Abnehmer |
Kleine und mittelgroße Colocation-Betreiber sowie Unternehmensstandorte sind eingeschlossen: Unternehmens- und Edge-Rechenzentren erzielten 2025 48,34 Mio. USD, überwiegend über Aggregatoren, die Standorte unterhalb der in vielen Programmen geltenden Mindestgröße von 1 MW bündeln.
Markttreiber: Warum fordern Netzbetreiber Rechenzentren zur Abregelung auf?
Drei Regeländerungen zwischen 2025 und 2026 heben den Markt für Demand-Response-Energiemanagement in Rechenzentren von 483,36 Mio. USD im Jahr 2025 auf 827,38 Mio. USD im Jahr 2026, indem sie Flexibilität zur Bedingung für den Netzzugang neuer Rechenzentren machen.
PJM stellt Großverbraucher ohne eigene Kapazität ab Januar 2026 an die Spitze der Abregelungsreihenfolge
PJM, der größte Netzbetreiber der USA, meldete, dass fast 5.100 MW des Anstiegs der prognostizierten Spitzenlast 2027/2028 um 5.250 MW auf Rechenzentren entfielen; der Kapazitätspreis lag an der Obergrenze von 333,44 USD pro MW und Tag (PJM-Auktionsergebnisse, Dezember 2025). Der PJM-Vorstand entschied am 16. Januar 2026, dass neue Großverbraucher ohne entsprechende neue Kapazität „vor dem Einsatz von Pre-Emergency-Demand-Response abgeregelt werden“. Ein abregelbarer KI-Campus im PJM-Gebiet hat damit zwei Gründe, einen Flexibilitätsvertrag zu schließen: einen schnelleren Netzanschluss und einen Kapazitätswert von rund 121.700 USD pro MW und Jahr zum Preis von 2027/2028. DC Market Insights beziffert den Flexibilitätswert in Nordamerika 2025 auf 348,02 Mio. USD.
Texas Senate Bill 6 macht Lasten ab 75 MW seit September 2025 abregelbar
Der Senate Bill 6 der 89. texanischen Legislaturperiode verpflichtet die Public Utility Commission of Texas, eine Schwelle von 75 MW festzulegen, und erlaubt ERCOT, Großverbraucher in Notlagen aufzufordern, „entweder die eigenen Notstromaggregate vor Ort einzusetzen oder die Last zu reduzieren“ (Texanisches Parlament, Gesetzesanalyse zu SB 6). Zudem schafft das Gesetz eine Zuverlässigkeitsdienstleistung, die Lastreduktionen von Großverbrauchern im Wettbewerb beschafft. ERCOT meldete im März 2026 rund 410 GW an Großverbrauchern, die einen Netzanschluss beantragt haben; schon ein kleiner Anteil davon als steuerbare Last fügt diesem Markt Tausende MW hinzu.
Irlands Anschlussregeln vom Dezember 2025 verlangen gleichwertige Erzeugung oder Speicherung vor Ort
Rechenzentren verbrauchten 2024 laut dem Central Statistics Office 22 % des gemessenen Stroms in Irland. Am 12. Dezember 2025 entschied die Commission for Regulation of Utilities (CRU), dass neue Rechenzentren Erzeugung oder Speicher in Höhe ihrer beantragten Bezugsleistung bereitstellen müssen und dass diese Kapazität „am Stromgroßhandelsmarkt teilnehmen“ muss (CRU-Entscheidung, Dezember 2025). Jedes neue irische Rechenzentrum bringt damit eine abrufbare Anlage mit, was den irischen Marktwert von 20,30 Mio. USD im Jahr 2025 stützt (Schätzung von DC Market Insights).
Markttrends: Wie machen Rechenzentren ihre Last flexibel?
Flexibilität verlagert sich vom Abschalten ganzer Standorte hin zum Verlangsamen ausgewählter KI-Jobs. Deshalb wächst Workload-Verlagerung und Drosselung von 43,50 Mio. USD im Jahr 2025 auf 884,04 Mio. USD bis 2035.
KI-Trainingscluster drosseln statt abzuschalten: 25 % weniger Leistung über 3 Stunden in Phoenix
Bei einer von NVIDIA beschriebenen Demonstration im Mai 2025 senkte die Software von Emerald AI die Leistungsaufnahme von KI-Workloads auf 256 NVIDIA-Grafikprozessoren (GPUs) an einem Standort von Oracle Cloud Infrastructure in Phoenix während einer Lastspitze im Netz des Salt River Project über drei Stunden um 25 %. Emerald AI sammelte laut Unternehmensangaben im August 2026 in einer Series-A-Runde 150 Mio. USD bei einer Bewertung von 1,05 Mrd. USD ein, und NVIDIA erklärte im März 2026, leistungsflexible KI-Fabriken könnten im US-Stromsystem bis zu 100 GW Kapazität freisetzen. DC Market Insights erwartet, dass Software für diese Art von Flexibilität um 27,76 % pro Jahr wächst.
Hyperscaler schließen Demand-Response-Verträge mit Energieversorgern: Google erreicht im März 2026 1 GW
Google erklärte im August 2025, die Vereinbarungen mit Indiana Michigan Power und der Tennessee Valley Authority seien „das erste Mal, dass wir Demand Response aus Rechenzentren durch gezielte Steuerung von Machine-Learning-Workloads (ML) bereitstellen“. Bis zum 19. März 2026 verfügte das Unternehmen über 1 GW Demand-Response-Kapazität unter langfristigen Verträgen, ergänzt um Entergy Arkansas, Minnesota Power und DTE Energy. Voltus gab im Oktober 2026 bekannt, dass sein PJM-Kapazitätsprogramm mit Google von 100 MW auf rund 1 GW gewachsen ist. DC Market Insights bewertet die Flexibilität von Hyperscale- und KI-Rechenzentren 2025 mit 96,67 Mio. USD, mit einem Anstieg auf 1,52 Mrd. USD bis 2035.
USV-Batterien treten in Märkte für Netzdienstleistungen ein
Das Rechenzentrum von Microsoft in Dublin bot laut Microsoft (Juli 2022) seine USV-Batterien über den Aggregator Enel X und mit EnergyAware-USV-Anlagen von Eaton am irischen Markt für Netzdienstleistungen an. Im April 2026 vereinbarten Vertiv und CPower, Batteriesysteme von Vertiv in Rechenzentren an das virtuelle Kraftwerk von CPower anzubinden; CPower hat laut Vertiv seit 2015 mehr als 1,4 Mrd. USD an Demand-Response-Kunden ausgezahlt. Batterie- und USV-Abruf hielt 22,00 % des Werts 2025.
Marktherausforderungen: Was begrenzt die Demand-Response-Erlöse von Rechenzentren?
Die Zahlungen pro eingebundenem MW sinken im Modell von DC Market Insights von rund 42.000 USD im Jahr 2025 auf rund 36.000 USD bis 2035, weil jeder neue flexible Campus das Angebot in denselben Programmen erhöht.
Krypto-Mining-Erlöse schwanken mit dem Wetter in Texas: Riots Gutschriften fielen 2024 um 53 %
Riot Platforms meldete Gutschriften für Leistungsabregelung von insgesamt 71,2 Mio. USD im Jahr 2023, 33,7 Mio. USD im Jahr 2024 und 56,7 Mio. USD im Jahr 2025, davon entfielen 2025 nur 2,4 Mio. USD auf Demand-Response-Gutschriften (Riot Platforms 10-K, 2025). Der Rest stammte aus manueller Abregelung bei Preisspitzen, die von der Sommerhitze abhängt. Krypto-Mining-Rechenzentren hielten 55,00 % des Werts 2025; allein die Schwankung von Riots Gutschriften zwischen 2023 und 2024 in Höhe von 37,5 Mio. USD entspricht damit rund 8 % des globalen Markts 2025.
Verfügbarkeitszusagen begrenzen, wie viel KI-Last reduziert werden kann
Colocation- und Cloud-Anbieter verkaufen Service-Levels mit wenig zulässiger Ausfallzeit. Der Großteil der Flexibilität stammt daher aus Trainingsjobs und Notstromanlagen, nicht aus kundennaher Inferenz. Das Nicholas Institute der Duke University (Februar 2025) schätzte, dass rund 76 GW neuer Last an US-Netze angeschlossen werden könnten, wenn sie eine Abregelung in 0,25 % ihrer jährlichen Stunden akzeptieren würde. Wegen dieser Service-Grenzen geht DC Market Insights davon aus, dass die eingebundene Last bis 2035 nur 43.000 MW erreicht, rund 14 % der installierten Kapazität.
Marktchancen: Wo erzielt die Flexibilität von Rechenzentren die höchsten Erlöse?
Die beiden größten Chancen, flexible Netzanschlussvereinbarungen und Software für KI-Cluster, fügen zwischen 2025 und 2035 einen jährlichen Wert von 1,24 Mrd. USD hinzu (Schätzung von DC Market Insights).
Flexible Netzanschlussvereinbarungen erreichen bis 2035 773,54 Mio. USD
Am 18. Juni 2026 wies die Federal Energy Regulatory Commission (FERC) sechs Netzbetreiber an, ihre Regeln zu begründen oder „neue Übertragungsdienste für flexible Großverbraucher“ bereitzustellen (FERC, Juni 2026). Das Regelsetzungsverfahren der FERC zu Großverbrauchern (Aktenzeichen RM26-4, eröffnet am 23. Oktober 2025) prüft, ob abregelbare Lasten die Netzanschlussstudien schneller durchlaufen sollen. DC Market Insights erwartet, dass flexible Netzanschlussvereinbarungen von 43,50 Mio. USD im Jahr 2025 auf 773,54 Mio. USD bis 2035 wachsen.
Leistungsglättung im Rack eröffnet einen Steuerungsmarkt mit 312,00 Mio. USD im Jahr 2030
NVIDIA erklärte im Juli 2025, dass GB300-NVL72-Racks 65 Joule pro GPU in ihren Netzteilen speichern und beim Training eines großen Sprachmodells die Spitzenlast am Netz um 30 % senken. Netzinteraktive USV- und Batteriesteuerungen, mit denen diese Puffer und die Batterien am Standort auf Netzsignale reagieren, erreichen 2030 ein Volumen von 312,00 Mio. USD, da in diesem Jahr rund 4.000 MW neue flexible Last eingebunden werden.
Preisanalyse: Was erlöst ein flexibles Megawatt im Rechenzentrum?
Ein eingebundenes Rechenzentrums-MW erlöste 2025 über alle Programme hinweg rund 42.000 USD pro Jahr, während die Kapazitätspreise bei PJM bis zu 121.700 USD pro MW und Jahr ergeben, wenn Demand Response zum Preis von 2027/2028 bezuschlagt wird.
| Stückpreis (Schätzung von DC Market Insights) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Zahlung pro eingebundenem MW und Jahr (Tsd. USD) | 30,00 | 42,00 | 43,00 | 36,00 |
| Software pro eingebundenem MW und Jahr (Tsd. USD) | 4,00 | 6,00 | 11,00 | 12,00 |
| USV- und Batteriesteuerungen pro neuem MW (Tsd. USD) | 110,00 | 90,00 | 78,00 | 70,00 |
Öffentliche Preisanker: Laut PJM lag der Kapazitätspreis bei 269,92 USD pro MW und Tag für 2025/2026, 329,17 USD für 2026/2027, 333,44 USD für 2027/2028 und 325 USD für 2028/2029. Voltus meldete für 2025 Auszahlungen an Kunden von 240 Mio. USD bei 8,1 GW verwalteter Kapazität, also rund 29.600 USD pro MW, was das untere Ende der Spanne markiert.
Normen und Regulierung: Welche Regeln machen Rechenzentren abregelbar?
Mindestens sieben zwischen 2025 und 2026 verabschiedete oder vorgeschlagene Regeln prägen den Markt von 827,38 Mio. USD im Jahr 2026, angeführt von Abregelungsregeln in den USA und Anschlussregeln in Europa.
- Texas Senate Bill 6 (2025): Schwelle von 75 MW, Abregelung oder Notstromerzeugung in Notlagen, wettbewerbliche Dienstleistung zur Lastreduktion (Quelle: Texanisches Parlament).
- Entscheidung des PJM-Vorstands zu neuen Großverbrauchern (16. Januar 2026): Abregelung vor Pre-Emergency-Demand-Response für Lasten ohne entsprechende Kapazität (Quelle: PJM).
- FERC-Aktenzeichen RM26-4 (Oktober 2025) und Anordnungen an sechs Netzbetreiber (18. Juni 2026) zu Übertragungsdiensten für flexible Großverbraucher (Quelle: FERC).
- Reliability Guideline der North American Electric Reliability Corporation (NERC) zu neuen Großverbrauchern (1. Mai 2026) und Level-3-Warnung (4. Mai 2026), mit einem für Dezember 2026 geplanten Zuverlässigkeitsstandard (Quelle: NERC).
- CRU-Entscheidung zu Netzanschlüssen von Rechenzentren (12. Dezember 2025): gleichwertige Erzeugung oder Speicherung mit Teilnahme am Großhandelsmarkt (Quelle: CRU).
- Vorschlag der Europäischen Kommission für ein Bewertungssystem für Rechenzentren (21. September 2026) für Standorte über 500 kW, einschließlich des Beitrags zum Netz (Quelle: Europäische Kommission).
- Neugestaltung des Demand Flexibility Service in Großbritannien durch den National Energy System Operator (9. April 2026) mit einer Mindestgröße von 0,1 MW (Quelle: NESO).
Marktsegmentierung: Welche Segmente führen den Markt für Demand-Response-Energiemanagement in Rechenzentren an?
Zahlungen für Demand Response und Netzdienstleistungen führen mit 252,00 Mio. USD im Jahr 2025, während Workload-Verlagerung und Drosselung, Hyperscale- und KI-Rechenzentren sowie flexible Netzanschlussvereinbarungen in ihren Dimensionen am schnellsten wachsen.
Markt für Demand-Response-Energiemanagement in Rechenzentren nach Komponente
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Zahlungen für Demand Response und Netzdienstleistungen | 252,00 | 52,14 % | 1.548,00 | 19,90 % |
| Software zur Flexibilitätssteuerung | 48,00 | 9,93 % | 556,00 | 27,76 % |
| Netzinteraktive USV- und Batteriesteuerungen | 108,00 | 22,34 % | 280,00 | 10,00 % |
| Aggregations-, Integrations- und Messdienstleistungen | 75,36 | 15,59 % | 378,64 | 17,52 % |
Software zur Flexibilitätssteuerung wächst mit 27,76 % pro Jahr am schnellsten, weil sich die Softwareausgaben pro MW nahezu verdoppeln, wenn KI-Standorte von der reinen Ein/Aus-Abregelung zur Steuerung auf Jobebene übergehen.
Markt für Demand-Response-Energiemanagement in Rechenzentren nach Flexibilitätsmechanismus
| Flexibilitätsmechanismus | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Lastabwurf und Abschaltung | 280,35 | 58,00 % | 773,54 | 10,68 % |
| Workload-Verlagerung und Drosselung | 43,50 | 9,00 % | 884,04 | 35,14 % |
| Batterie- und USV-Abruf | 106,34 | 22,00 % | 690,66 | 20,57 % |
| Abruf von Erzeugung vor Ort | 53,17 | 11,00 % | 414,40 | 22,79 % |
Der Anteil von Lastabwurf und Abschaltung sinkt von 58,00 % des Werts im Jahr 2025 auf 28,00 % im Jahr 2035, da Bitcoin-Mining an Gewicht verliert.
Markt für Demand-Response-Energiemanagement in Rechenzentren nach Rechenzentrumstyp
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Krypto-Mining-Rechenzentren | 265,85 | 55,00 % | 414,40 | 4,54 % |
| Hyperscale- und KI-Rechenzentren | 96,67 | 20,00 % | 1.519,45 | 31,72 % |
| Colocation-Rechenzentren | 72,50 | 15,00 % | 580,15 | 23,12 % |
| Unternehmens- und Edge-Rechenzentren | 48,34 | 10,00 % | 248,64 | 17,80 % |
Krypto-Mining-Standorte führen 2025; im Modell von DC Market Insights übernehmen Hyperscale- und KI-Rechenzentren bis 2029 die Führung. Der Markt für Krypto-Mining-Rechenzentren erläutert, warum die Mining-Kapazität 2026 schrumpft.
Markt für Demand-Response-Energiemanagement in Rechenzentren nach Programmtyp
| Programmtyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kapazitäts- und Zuverlässigkeitsprogramme | 183,68 | 38,00 % | 939,30 | 17,73 % |
| System- und Frequenzdienstleistungen | 96,67 | 20,00 % | 607,78 | 20,18 % |
| Vermeidung von Spitzenlast- und Netzentgelten | 159,51 | 33,00 % | 442,02 | 10,73 % |
| Flexible Netzanschlussvereinbarungen | 43,50 | 9,00 % | 773,54 | 33,35 % |
Kapazitäts- und Zuverlässigkeitsprogramme bleiben mit 38,00 % des Werts 2025 der größte Programmtyp, während die Vermeidung von Spitzenlast- und Netzentgelten an Anteil verliert, da die Four-Coincident-Peak-Regeln von ERCOT gegenüber Verträgen für Großverbraucher an Bedeutung verlieren.
DC Exklusiv: Die Erlösleiter für flexible Megawatt, 6 Preispunkte von 29.600 USD bis 121.700 USD pro MW und Jahr
Diese Erlösleiter ist eine Schätzung von DC Market Insights auf Basis von 6 öffentlichen Angaben; sie rechnet veröffentlichte Zahlungen und Kapazitätspreise in jährliche Erlöse pro flexiblem MW um, damit Betreiber Programme vergleichen können.
| Stufe | Programm oder Betreiber | Grundlage | USD pro MW und Jahr |
|---|---|---|---|
| 1 | Portfoliodurchschnitt Voltus, 2025 | 240 Mio. USD bei 8,1 GW | 29.600 |
| 2 | Riot Platforms, Texas, 2025 | 56,7 Mio. USD bei rund 1.100 MW | 51.500 |
| 3 | TeraWulf, New York, 2025 | 17,7 Mio. USD bei 245 MW | 72.200 |
| 4 | PJM-Kapazität, 2025/2026 | 269,92 USD pro MW und Tag × 365 | 98.500 |
| 5 | PJM-Kapazität, 2026/2027 | 329,17 USD pro MW und Tag × 365 | 120.100 |
| 6 | PJM-Kapazität, 2027/2028 | 333,44 USD pro MW und Tag × 365 | 121.700 |
Die Spanne zeigt, warum das Modell für 2025 mit 42.000 USD pro MW und Jahr rechnet: Der Großteil der eingebundenen Rechenzentrumslast erzielt Erlöse aus Energiepreisen und Spitzenlastvermeidung (Stufen 1 bis 3), und nur ein kleinerer Teil wird in Kapazitätsmärkten auf den Stufen 4 bis 6 bezuschlagt. Ein KI-Campus mit 100 MW, der von Stufe 2 auf Stufe 5 wechselt, erzielt rund 6,9 Mio. USD pro Jahr mehr.
Regionale Analyse: Welche Region vergütet die Flexibilität von Rechenzentren am höchsten?
Nordamerika führt mit 72,00 % des Werts 2025, und Asien-Pazifik wächst bis 2035 mit 26,77 % pro Jahr am schnellsten.
Markt für Demand-Response-Energiemanagement in Rechenzentren in Nordamerika
Nordamerika erzielte 2025 348,02 Mio. USD bzw. 72,00 % des Werts und wächst um 16,50 % pro Jahr auf 1,60 Mrd. USD bis 2035 (Schätzung von DC Market Insights). Texas und die PJM-Bundesstaaten halten den Großteil der eingebundenen Last; Googles Verträge über 1 GW sowie Riots Standorte Rockdale (rund 700 MW) und Corsicana (rund 400 MW) befinden sich alle hier.
Markt für Demand-Response-Energiemanagement in Rechenzentren in Europa
Europa erzielte 2025 72,50 Mio. USD bzw. 15,00 % des Werts und wächst um 22,52 % pro Jahr auf 552,53 Mio. USD bis 2035 (Schätzung von DC Market Insights). Irland führt, weil die CRU gleichwertige Erzeugung oder Speicherung vorschreibt, und der Demand Flexibility Service in Großbritannien nimmt Standorte ab 0,1 MW auf.
Markt für Demand-Response-Energiemanagement in Rechenzentren in Asien-Pazifik
Asien-Pazifik erzielte 2025 38,67 Mio. USD bzw. 8,00 % des Werts und wächst um 26,77 % pro Jahr auf 414,40 Mio. USD bis 2035 (Schätzung von DC Market Insights). Der Australian Energy Market Operator erwartet, dass der Strombedarf von Rechenzentren von rund 5 TWh in 2025-26 auf 34 TWh bis 2035-36 steigt, rund 13 % des Netzangebots, was Flexibilitätsregeln für Großverbraucher vorantreibt.
Markt für Demand-Response-Energiemanagement in Rechenzentren in Lateinamerika
Lateinamerika erzielte 2025 9,67 Mio. USD bzw. 2,00 % des Werts und wächst um 23,97 % pro Jahr auf 82,88 Mio. USD bis 2035 (Schätzung von DC Market Insights). Brasilien führt die Region an; der Flexibilitätswert ist gering, weil nur wenige Rechenzentrumscampusse 50 MW überschreiten.
Markt für Demand-Response-Energiemanagement in Rechenzentren im Nahen Osten und Afrika
Der Nahe Osten und Afrika erzielten 2025 14,50 Mio. USD bzw. 3,00 % des Werts und wachsen um 22,52 % pro Jahr auf 110,51 Mio. USD bis 2035 (Schätzung von DC Market Insights). Saudi-Arabien führt, da neue KI-Campusse mit abrufbarer Erzeugung vor Ort geplant werden.
Länderanalyse: Welche Länder führen bei Demand Response in Rechenzentren?
Die USA führen mit 330,62 Mio. USD im Jahr 2025, und Indien ist mit 35,87 % pro Jahr das am schnellsten wachsende große Land.
| Rang 2025 | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | USA | Nordamerika | 330,62 | 1.474,14 | 16,12 % |
| 2 | Irland | Europa | 20,30 | 104,98 | 17,86 % |
| 3 | Vereinigtes Königreich | Europa | 15,23 | 116,03 | 22,52 % |
| 4 | Kanada | Nordamerika | 13,92 | 88,13 | 20,27 % |
| 5 | Japan | Asien-Pazifik | 10,83 | 91,17 | 23,75 % |
| 6 | Australien | Asien-Pazifik | 10,05 | 82,88 | 23,48 % |
| 7 | Deutschland | Europa | 9,43 | 93,93 | 25,85 % |
| 8 | Niederlande | Europa | 7,25 | 55,25 | 22,52 % |
| 9 | Schweden | Europa | 6,53 | 49,73 | 22,52 % |
| 10 | Brasilien | Lateinamerika | 4,35 | 38,95 | 24,51 % |
| 11 | Indien | Asien-Pazifik | 3,87 | 82,88 | 35,87 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 3,48 | 35,36 | 26,09 % |
Indien wächst am schnellsten, weil seine Rechenzentrumskapazität in Netzen mit ausgeprägten Abendspitzen ausgebaut wird; das Vereinigte Königreich überholt Irland im Modell bis 2035, da sich das irische Wachstum unter den Anschlussbeschränkungen verlangsamt.
Prognoseszenarien: Wie groß könnte der Markt für Demand-Response-Energiemanagement in Rechenzentren bis 2035 werden?
Der Markt für Demand-Response-Energiemanagement in Rechenzentren erreicht im Basisszenario bis 2035 2,76 Mrd. USD, innerhalb einer Spanne von 1,72 Mrd. USD bis 4,28 Mrd. USD.
| Szenario | Eingebundene Last 2035 | Zahlung pro MW und Jahr 2035 | Markt 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| Niedrig | 30.000 MW | 30.000 USD | 1,72 Mrd. USD | 13,50 % |
| Basis | 43.000 MW | 36.000 USD | 2,76 Mrd. USD | 19,04 % |
| Hoch | 60.000 MW | 42.000 USD | 4,28 Mrd. USD | 24,37 % |
Das niedrige Szenario unterstellt, dass Netzbetreiber das Lastwachstum vor allem mit neuer Erzeugung decken; das hohe Szenario unterstellt, dass flexible Lastdienste von FERC und ERCOT zum Standardweg für den Netzanschluss von KI-Campussen werden.
Wettbewerbsanalyse: Wer führt bei Demand Response in Rechenzentren?
Die Aggregatoren Enel, Voltus und CPower wickeln zusammen rund 30 % des Werts 2025 ab (Schätzung von DC Market Insights), während die größten Erlösempfänger texanische Bitcoin-Miner sind und Google der größte neue Abnehmer ist.
- Enel (Enel North America, Enel X): fast 5 GW Demand Response in Nordamerika und mehr als 9 GW weltweit (September 2025).
- Voltus: 8,1 GW verwaltete flexible Kapazität im Jahr 2025; PJM-Programm mit Google über rund 1 GW.
- CPower: seit 2015 mehr als 1,4 Mrd. USD an Demand-Response-Kunden ausgezahlt; Partner von Vertiv.
- Emerald AI: Software für flexible KI-Workloads; Series-A-Finanzierung über 150 Mio. USD (August 2026).
- NVIDIA: Referenzdesign DSX Flex und Leistungsglättung beim GB300.
- Google: Demand-Response-Verträge für Rechenzentren über 1 GW.
- Riot Platforms: 56,7 Mio. USD an Gutschriften für Leistungsabregelung im Jahr 2025.
- TeraWulf: 17,7 Mio. USD an Demand-Response-Erlösen im Jahr 2025.
- Bitdeer: 563 MW in Betrieb in Rockdale, Texas (März 2026).
- Cipher Mining: 7,9 Mio. USD aus Stromverkäufen bei ERCOT im Jahr 2025.
- MARA Holdings: abrufbare Mining-Last im ERCOT-Netz.
- Eaton: netzinteraktive USV EnergyAware.
- Schneider Electric: netzfreundliche USV-Designs und Mitglied von EPRI DCFlex.
- Vertiv: Batteriesysteme, angebunden an das virtuelle Kraftwerk von CPower.
- Microsoft: netzinteraktive USV in seinem Rechenzentrum in Dublin.
Die Marktanteile sind Schätzungen von DC Market Insights auf Basis veröffentlichter MW und Zahlungen; allein Riot Platforms entfielen rund 22 % der Zahlungen für Demand Response und Netzdienstleistungen im Jahr 2025.
Aktuelle Entwicklungen im Markt für Demand-Response-Energiemanagement in Rechenzentren
- Im Oktober 2026 gab Voltus bekannt, dass sein PJM-Kapazitätsprogramm mit Google von 100 MW auf rund 1 GW gewachsen ist (Quelle: Voltus).
- Im September 2026 schlug die Europäische Kommission ein Bewertungssystem für Rechenzentren über 500 kW vor, das den Beitrag zum Netz einbezieht (Quelle: Europäische Kommission).
- Im August 2026 sammelte Emerald AI 150 Mio. USD bei einer Bewertung von 1,05 Mrd. USD ein (Quelle: Emerald AI).
- Im Juni 2026 wies die FERC sechs Netzbetreiber an, Übertragungsdienste für flexible Großverbraucher zu regeln (Quelle: FERC).
- Im März 2026 meldete Google 1 GW vertraglich gesicherte Demand-Response-Kapazität aus Rechenzentren (Quelle: Google).
- Im Januar 2026 stellte der PJM-Vorstand Großverbraucher ohne eigene Kapazität in der Abregelungsreihenfolge vor Pre-Emergency-Demand-Response (Quelle: PJM).
Forschungsmethodik: Wie DC Market Insights den Markt für Demand-Response-Energiemanagement in Rechenzentren ermittelt hat
DC Market Insights hat den Markt für Demand-Response-Energiemanagement in Rechenzentren bottom-up aus der eingebundenen flexiblen Rechenzentrumslast ermittelt: 2.000 MW im Jahr 2020, 6.000 MW im Jahr 2025, 23.000 MW im Jahr 2030 und 43.000 MW im Jahr 2035.
Zahlungen = eingebundene MW × Zahlung pro MW und Jahr (42.000 USD im Jahr 2025, 36.000 USD im Jahr 2035). Software = eingebundene MW × 6.000 USD pro MW und Jahr im Jahr 2025 (12.000 USD im Jahr 2035) + 10.000 USD pro neu eingebundenem MW. USV- und Batteriesteuerungen = neu eingebundene MW × 90.000 USD im Jahr 2025 (70.000 USD im Jahr 2035). Dienstleistungen = 18 % der Zahlungen + 25.000 USD pro neu eingebundenem MW. Segmente, 5 Regionen und 12 Länder sind Anteile am Gesamtmarkt, die sich in jedem Jahr zu diesem summieren. Mehr dazu in unserer Forschungsmethodik; Gebäudesteuerungen werden im Markt für Gebäudemanagementsysteme in Rechenzentren behandelt.
Plausibilitätsprüfungen: (1) Obergrenze: 6.000 MW eingebundene Last im Jahr 2025 entsprechen 5,2 % von rund 116 GW installierter IT-Kapazität in Rechenzentren; (2) Obergrenze: die durchschnittliche Zahlung von 42.000 USD entspricht 43 % des PJM-Kapazitätspreises 2025/2026 von 98.500 USD pro MW und Jahr; (3) Untergrenze: Riot (56,7 Mio. USD), TeraWulf (17,7 Mio. USD) und Cipher (7,9 Mio. USD) wiesen 2025 zusammen 82,3 Mio. USD aus, 33 % der modellierten Zahlungen von 252,00 Mio. USD.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsmethodik
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Wichtige Marktkennzahlen
- 2.3Zentrale Erkenntnisse
- 03Marktumfang
- 3.1Enthalten
- 3.2Ausgeschlossen
- 3.3Wie die Segmente zusammenhängen
- 3.4Warum sich die Schätzungen unterscheiden
- 04Marktdynamik
- 4.1Treiber: Curtail-First-Regel von PJM für Großverbraucher
- 4.2Treiber: Texas Senate Bill 6
- 4.3Treiber: Irische Anschlussregeln
- 4.4Trend: Drosselung von KI-Workloads
- 4.5Trend: Hyperscale-Demand-Response-Verträge
- 4.6Trend: USV-Batterien in Märkten für Netzdienstleistungen
- 4.7Herausforderung: Volatile Erlöse aus Krypto-Mining
- 4.8Herausforderung: Verfügbarkeitszusagen
- 4.9Chance: Flexible Netzanschlussvereinbarungen
- 4.10Chance: Steuerungen zur Leistungsglättung im Rack
- 05Preisanalyse
- 5.1Stückpreise 2020, 2025, 2030 und 2035
- 5.2Öffentliche Preisanker
- 06Normen und Regulierung
- 6.1Regeln in den USA
- 6.2Europäische Regeln
- 07Marktsegmentierung
- 7.1Nach Komponente: Zahlungen für Demand Response und Netzdienstleistungen
- 7.2Nach Komponente: Software zur Flexibilitätssteuerung
- 7.3Nach Komponente: Netzinteraktive USV- und Batteriesteuerungen
- 7.4Nach Komponente: Aggregations-, Integrations- und Messdienstleistungen
- 7.5Nach Flexibilitätsmechanismus: Lastabwurf und Abschaltung
- 7.6Nach Flexibilitätsmechanismus: Workload-Verlagerung und Drosselung
- 7.7Nach Flexibilitätsmechanismus: Batterie- und USV-Abruf
- 7.8Nach Flexibilitätsmechanismus: Abruf von Erzeugung vor Ort
- 7.9Nach Rechenzentrumstyp: Krypto-Mining-Rechenzentren
- 7.10Nach Rechenzentrumstyp: Hyperscale- und KI-Rechenzentren
- 7.11Nach Rechenzentrumstyp: Colocation-Rechenzentren
- 7.12Nach Rechenzentrumstyp: Unternehmens- und Edge-Rechenzentren
- 7.13Nach Programmtyp: Kapazitäts- und Zuverlässigkeitsprogramme
- 7.14Nach Programmtyp: System- und Frequenzdienstleistungen
- 7.15Nach Programmtyp: Vermeidung von Spitzenlast- und Netzentgelten
- 7.16Nach Programmtyp: Flexible Netzanschlussvereinbarungen
- 08DC Exklusiv: Die Erlösleiter für flexible Megawatt
- 8.16 Preispunkte pro MW und Jahr
- 09Regionale Analyse
- 9.1Nordamerika
- 9.2Europa
- 9.3Asien-Pazifik
- 9.4Lateinamerika
- 9.5Naher Osten und Afrika
- 10Länderanalyse
- 10.1USA
- 10.2Irland
- 10.3Vereinigtes Königreich
- 10.4Kanada
- 10.5Japan
- 10.6Australien
- 10.7Deutschland
- 10.8Niederlande
- 10.9Schweden
- 10.10Brasilien
- 10.11Indien
- 10.12Saudi-Arabien
- 11Prognoseszenarien
- 11.1Niedriges Szenario
- 11.2Basisszenario
- 11.3Hohes Szenario
- 12Wettbewerbsanalyse
- 12.1Enel
- 12.2Voltus
- 12.3CPower
- 12.4Emerald AI
- 12.5NVIDIA
- 12.6Google
- 12.7Riot Platforms
- 12.8TeraWulf
- 12.9Bitdeer
- 12.10Cipher Mining
- 12.11MARA Holdings
- 12.12Eaton
- 12.13Schneider Electric
- 12.14Vertiv
- 12.15Microsoft
- 13Aktuelle Entwicklungen
- 13.1Entwicklungen 2026
- 14Forschungsmethodik
- 14.1Bottom-up-Modell
- 14.2Plausibilitätsprüfungen
- Abb. 1Marktgröße für Demand-Response-Energiemanagement in Rechenzentren, 2020-2035
- Tabelle 1Merkmale der Zusammenfassung
- Tabelle 2Vergleich des Marktumfangs
- Tabelle 3Stückpreise
- Tabelle 4Markt nach Komponente
- Tabelle 5Markt nach Flexibilitätsmechanismus
- Tabelle 6Markt nach Rechenzentrumstyp
- Tabelle 7Markt nach Programmtyp
- Tabelle 8Erlösleiter für flexible Megawatt
- Tabelle 9Top 12 Länder
- Tabelle 10Prognoseszenarien
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
827,38 Mio. USD im Jahr 2026, ein Plus von 71,17 % gegenüber 483,36 Mio. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 2,76 Mrd. USD wachsen, eine CAGR von 19,04 % ab 2025.
Um 19,04 % pro Jahr von 2025 bis 2035, nach 26,15 % pro Jahr von 2020 bis 2025, da die eingebundene flexible Rechenzentrumslast von 6.000 MW auf 43.000 MW steigt (Schätzung von DC Market Insights).
Im Durchschnitt rund 42.000 USD pro eingebundenem MW und Jahr im Jahr 2025 (Schätzung von DC Market Insights). Die PJM-Kapazitätspreise ergeben für 2027/2028 bis zu 121.700 USD pro MW und Jahr, und Riot Platforms erzielte 2025 Erlöse von 56,7 Mio. USD.
Zahlungen für Demand Response und Netzdienstleistungen mit 252,00 Mio. USD bzw. 52,14 % des Werts 2025. Software zur Flexibilitätssteuerung wächst mit 27,76 % pro Jahr am schnellsten.
Der Senate Bill 6 (2025) legt eine Schwelle von 75 MW für Großverbraucher fest und erlaubt ERCOT, diese Lasten in Notlagen zur Abregelung oder zum Einsatz von Notstromaggregaten zu verpflichten. Zudem schafft er eine Dienstleistung, die Lastreduktionen von Großverbrauchern einkauft.
Am 16. Januar 2026 entschied der PJM-Vorstand, dass neue Großverbraucher ohne entsprechende neue Kapazität vor dem Pre-Emergency-Demand-Response abgeregelt werden. Flexibilität wird damit Teil der Anschlussvereinbarung für neue Rechenzentren.
Nordamerika mit 348,02 Mio. USD bzw. 72,00 % des Werts 2025. Asien-Pazifik wächst mit 26,77 % pro Jahr am schnellsten, und Indien ist mit 35,87 % das am schnellsten wachsende große Land.
Ja. Im Mai 2025 senkte die Software von Emerald AI in Phoenix die Leistungsaufnahme von KI-Workloads auf 256 NVIDIA-GPUs über drei Stunden um 25 %, und Google meldete bis März 2026 Demand-Response-Verträge für Rechenzentren über 1 GW.
Rund 30 % des Werts 2025 laufen über Enel, Voltus und CPower (Schätzung von DC Market Insights). Auch Riot Platforms, Google, Emerald AI, NVIDIA, Eaton, Schneider Electric und Vertiv sind aktiv.
Der Wert von DC Market Insights von 827,38 Mio. USD für 2026 erfasst nur Flexibilitätszahlungen und ermöglichende Ausgaben, die an Rechenzentren gebunden sind. Schätzungen, die Batteriehardware, sämtliche Energiemanagementsysteme oder Demand Response außerhalb von Rechenzentren einbeziehen, fallen höher aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.