
Markt für Rechenzentrumslogistik: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
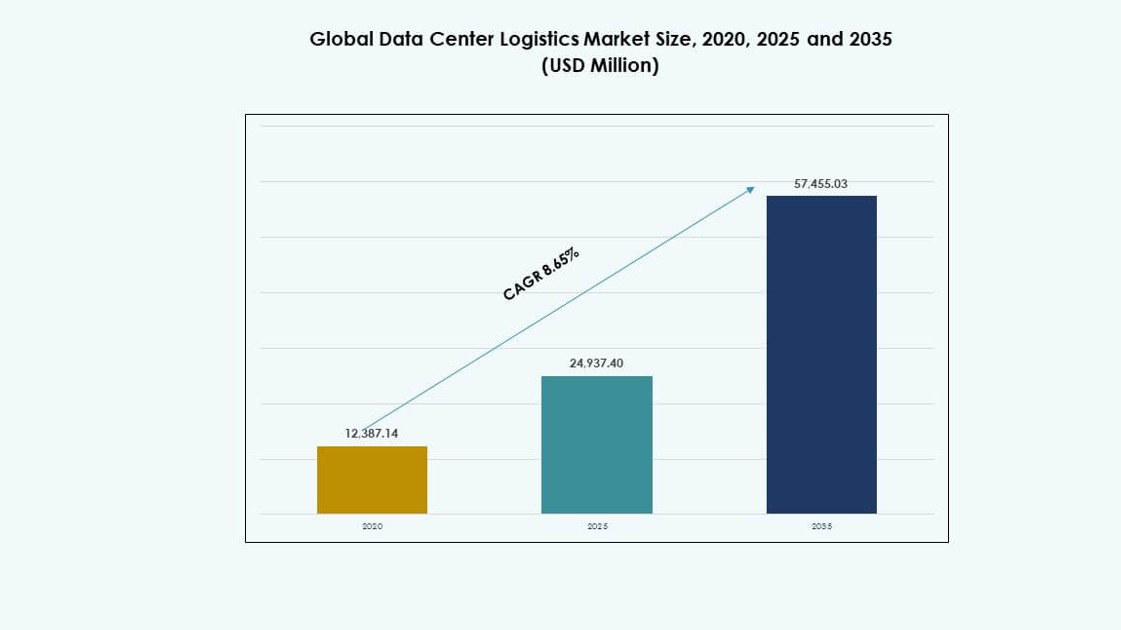
Markt für Rechenzentrumslogistik: 2025 lag das Marktvolumen bei USD 24.94 Mrd.; bis 2035 soll es bei einer CAGR von 8.65 % auf USD 57.46 Mrd. steigen.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 8. Nov. 2026
Basisjahr 2024 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktdynamik
- 04Globaler Markt für Rechenzentrumslogistik – Marktgröße & Prognose
- 05Globaler Markt für Rechenzentrumslogistik – nach Servicetyp
- 06Globaler Markt für Rechenzentrumslogistik – nach Servern
- 07Globaler Markt für Rechenzentrumslogistik – nach Endnutzer
- 08Globaler Markt für Rechenzentrumslogistik – nach Transportmodus
- 09Globaler Markt für Rechenzentrumslogistik – nach Servicemodell
- 10Globaler Markt für Rechenzentrumslogistik – nach Region
- 12Kapitel
- 2020-2023Historischer Zeitraum
- 2025-2035Prognosezeitraum
- 10Profilierte Unternehmen
Profilierte Unternehmen
- DHL Supply Chain
- Kuehne + Nagel
- DB Schenker
- CEVA Logistics
- UPS Supply Chain Solutions
- Nippon Express
- Schneider Electric
- Iron Mountain Incorporated
- Logistics Plus Inc
- NTT Ltd
Vollständige Analyse
Zusammenfassung
Der globale Markt für Rechenzentrumslogistik wurde 2020 auf 12.387,14 Mio. USD und 2025 auf 24.937,40 Mio. USD beziffert und soll bis 2035 mit einer CAGR von 8,65 % im Prognosezeitraum auf 57.455,03 Mio. USD wachsen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2035 |
| Marktgröße Rechenzentrumslogistik 2025 | 24.937,40 Mio. USD |
| Markt für Rechenzentrumslogistik, CAGR | 8,65 % |
| Marktgröße Rechenzentrumslogistik 2035 | 57.455,03 Mio. USD |
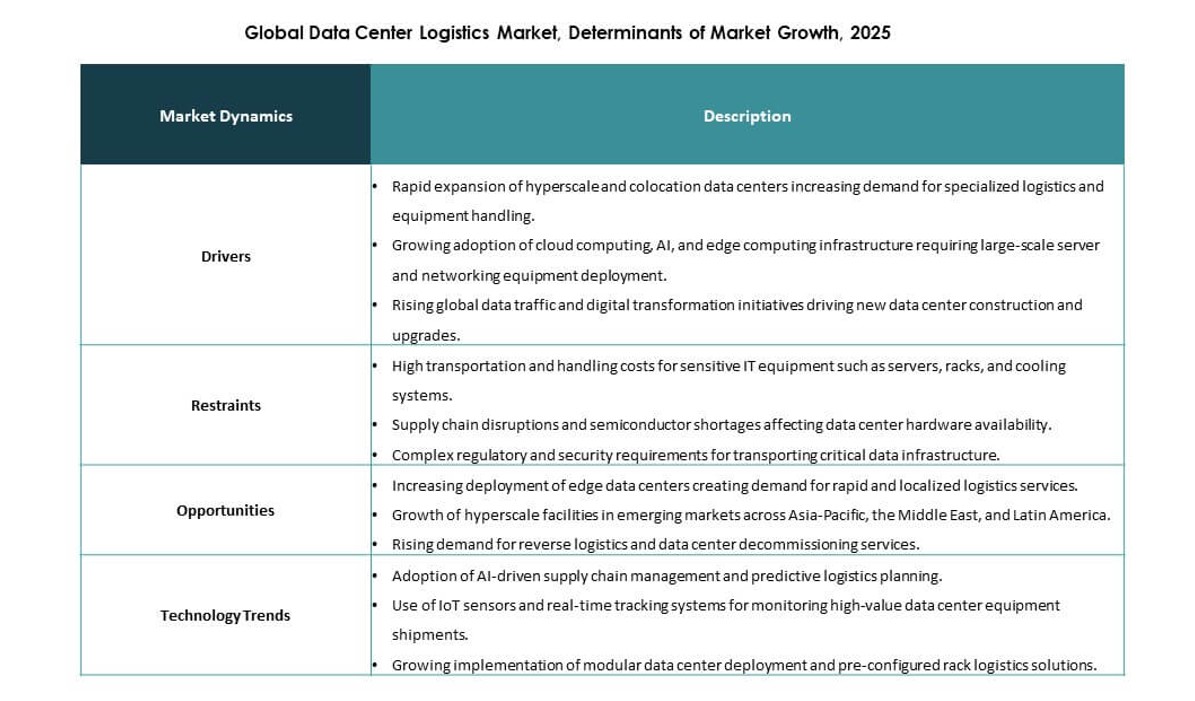
Der globale Markt für Rechenzentrumslogistik wächst, weil der Ausbau von Hyperscale- und Colocation-Kapazitäten zeitkritische Lieferungen hochwertiger IT- und Strominfrastruktur vorantreibt. Betreiber verlangen eine lückenlosere Chain-of-Custody, geringere Schadensquoten und planbare Anlieferungstermine am Standort, was den Bedarf an spezialisierter Handhabung und gesicherter Zwischenlagerung erhöht. Control-Tower-Plattformen, Echtzeit-Tracking und Ausnahme-Workflows verbessern die Termintreue und senken das Projektrisiko. Diese Entwicklungen erhöhen die Leistungstiefe, stärken die Vertragstransparenz und stützen Premium-Angebote, die für die Geschäftsresilienz und das Vertrauen der Investoren wichtig sind.
Der globale Markt für Rechenzentrumslogistik wird weiterhin von Nordamerika und Westeuropa angeführt, bedingt durch dichte Rechenzentrums-Cluster, ausgereifte Carrier-Netzwerke und häufige Erneuerungszyklen. Der Asien-Pazifik-Raum entwickelt sich rasch, angeführt von Indien, Singapur, Japan und Australien, da neue Kapazitäten hochgefahren werden und grenzüberschreitende Lieferketten wachsen. Auch die Golfstaaten legen zu, getragen von großen Programmen für digitale Infrastruktur, die sichere Logistik und Compliance-Disziplin erfordern. Das regionale Wachstum folgt der Stromverfügbarkeit, den Konnektivitäts-Hubs und dem Tempo der Genehmigungen, was bestimmt, wo neue Campus- und Edge-Standorte zuerst skalieren.
Marktdynamik
Markttreiber
Hyperscale-Rechenzentrumsausbau und Nachfrage nach Expansion an mehreren Standorten
Der globale Markt für Rechenzentrumslogistik wächst, wenn Hyperscaler und Colocation-Betreiber ihre Präsenz über mehrere Metropolen und Edge-Zonen hinweg ausbauen. Dadurch steigt das Sendungsvolumen für Racks, Server, Stromversorgungstechnik und Verkabelung innerhalb enger Bereitstellungsfenster. Käufer bevorzugen Anbieter, die Vorlaufzeiten steuern und Termine für die Inbetriebnahme absichern. Standardisierte Bereitstellungs-Playbooks sorgen für gleichbleibende Servicequalität über Länder und Standorte hinweg. Dieser Treiber stärkt die Nachfrage nach zeitkritischem Transport, Handhabung unter Zollverschluss und gesicherten Zwischenlagerkapazitäten. Investoren beobachten ihn, weil er belastbare Projektpipelines und wiederkehrende Logistikumsätze signalisiert.
- So gibt Equinix an, dass sein xScale-Portfolio 36 Anlagen mit einer erwarteten Kapazität von über 720 MW im Vollausbau umfasst und jeder xScale Data Hall mehr als 250 Schränke unterstützen kann, wobei in Schritten von mehreren Megawatt skaliert wird. Das zeigt, warum wiederholbare Hyperscale-Programme an mehreren Standorten die Nachfrage nach synchronisierter Logistikausführung verstärken.
Höhere Komplexität der Ausrüstung und geschäftskritische Handhabungsanforderungen
Der globale Markt für Rechenzentrumslogistik profitiert von höherer Ausrüstungsdichte und engeren Toleranzen in modernen Datenhallen. Das treibt die Nachfrage nach spezialisierter Verpackung, Stoßschutz, Feuchtigkeitskontrolle und Einhaltung der Chain-of-Custody. Betreiber verlangen Verlustprävention, weil beschädigte Komponenten die Inbetriebnahme verzögern und SLAs verletzen können. Anbieter gewinnen Verträge, wenn sie geprüfte Handhabungsprozesse und niedrige Schadensquoten nachweisen. Dies stützt eine Premium-Preisgestaltung für hochwertige Fracht mit überwachten Stopps und Sicherheitskontrollen. Unternehmen schätzen es zum Schutz der Verfügbarkeit, Investoren wegen stärkerer Margen.
- So erklärte Vertiv, dass KI-getriebene Rack-Dichten 30-kW-Racks zu einer Standard-Basislinie machen und einige Installationen 120 kW oder mehr erreichen. Dies erhöht direkt die Empfindlichkeit bei der Handhabung und verstärkt den Bedarf an spezialisierten, kühlungsbewussten Transport-, Verpackungs- und Installationskontrollen.
Einführung digitaler Supply-Chain-Control-Tower und vorausschauender Planung
Der globale Markt für Rechenzentrumslogistik kommt voran, wenn Betreiber durchgängige Transparenz von der Laderampe des Lieferanten bis zum Käfig oder zur Suite verlangen. Die Beschaffung verlagert sich zu Partnern, die Echtzeit-Tracking, Benachrichtigungen und Ausnahme-Workflows bieten. Vorausschauende ETA-Logik hilft den Teams, Personal, Wareneingangsfenster und Zugangszeiten am Standort zu planen. Käufer verlangen Integrationen mit ERP-, WMS- und DCIM-Werkzeugen, um Assets und Bereitstellungstickets abzugleichen. Dies stärkt die Nachfrage nach datengestützter Routenwahl und schneller Umleitung kritischer Güter. Investoren sehen darin ein Signal für skalierbare, softwaregestützte Servicemodelle.
Wachstum der Lifecycle-Services von der Inbetriebnahme bis zur Außerbetriebnahme und Kreislaufströme
Der globale Markt für Rechenzentrumslogistik expandiert, wenn sich die Erneuerungszyklen bei Compute- und Storage-Flotten beschleunigen. Dadurch nehmen Bewegungen von Ersatzteilen, Austauschgeräten und schrittweisen Upgrades zu, die Ausfallzeiten vermeiden. Zudem steigt die Nachfrage nach sicherer Rückführungslogistik, zertifizierter Entsorgung und prüfbaren Vernichtungszertifikaten. Integrierte Lifecycle-Programme verringern die Zahl der Lieferanten und vereinfachen die Governance für Betreiber. Sie erhöhen den Wert von Bestandskontrolle, Seriennummernverfolgung und Compliance-Berichten. Unternehmen und Investoren betrachten dies als strategisch, weil es Projekte in wiederkehrende Lifecycle-Umsätze verwandelt.
Markttrends
Standardisierte modulare Bereitstellungskits und Vorkonfiguration am Ursprungsort
Der globale Markt für Rechenzentrumslogistik zeigt einen Trend zu vorkonfigurierten Sendungen, die einsatzbereit am Standort eintreffen. Dadurch verlagert sich Arbeit nach vorn in Kitting, Beschriftung, Konfiguration und Validierung der Verpackung. Das verkürzt die Verweilzeit vor Ort und stützt planbare Installationsarbeitspläne. Wiederholbare Modul-Stücklisten vereinfachen Wareneingangsprüfungen und die Zolltarifierung. Versiegelte Einheiten verringern Kontaktpunkte und das Schadensrisiko auf langen Strecken. Investoren beobachten dies, weil es Differenzierung und eine höhere Servicebindung unterstützt.
Gesicherte Zwischenlager in der Nähe von Rechenzentrums-Clustern und Just-in-Time-Freigabe
Der globale Markt für Rechenzentrumslogistik tendiert zu gesicherten Staging-Hubs in der Nähe großer Colocation-Korridore. Sie ermöglichen eine JIT-Freigabe, die auf Rack-Bereitschaft, Stromzuschaltung und Personalverfügbarkeit abgestimmt ist. Anbieter erweitern käfiggesicherte Lagerung, Optionen unter Zollverschluss und terminbasierten Versand. Das senkt das Risiko auf der letzten Meile und verhindert Staus durch zu frühe Anlieferung an den Standorten. Die Zuteilung an mehrere Standorte aus einem gemeinsamen Pufferbestand verbessert die Auslastung. Investoren schätzen dies, weil Premium-Lagerung nach der Einbettung stabil bleibt.
Verstärkter Einsatz von Schiene-See-Kombinationen zur Kostenkontrolle auf nicht kritischen Strecken
Der globale Markt für Rechenzentrumslogistik tendiert zu multimodaler Routenführung, um die Kosten für nicht kritische Ausrüstung zu senken. Betreiber trennen Komponenten auf dem kritischen Pfad von Infrastruktur-Massenfracht. See- und Schienenoptionen verringern die Abhängigkeit von Preisschwankungen und Kapazitätsgrenzen in der Luftfracht. Anbieter bieten Playbooks zur Modusoptimierung, die Vorlaufzeit, Risiko und Versicherungsbedarf ausbalancieren. Längere Strecken erhöhen die Nachfrage nach Feuchtigkeitsschutz und strengerer Verpackungsdisziplin. Investoren beobachten dies, weil es Kostenkontrolle und Margenschutz unterstützt.
Verschiebung der Vertragsstruktur hin zu KPI-gebundener Leistung und ergebnisorientierter Lieferung
Der globale Markt für Rechenzentrumslogistik zeigt einen Trend zu ergebnisbasierten Verträgen, die an Pünktlichkeit, Schadensquote und Standortbereitschaft gekoppelt sind. Scorecards und gemeinsame Dashboards schärfen die Verantwortlichkeit bei Subunternehmern und Partnern für die letzte Meile. Betreiber fordern SLAs für Termintreue, Genauigkeit des zwischengelagerten Bestands und gesicherten Übergabenachweis. Anbieter formalisieren Eskalationswege und Wiederherstellungs-Playbooks für Ausnahmen. Audit-Pakete für Compliance, Sicherheit und Störfallberichte werden zum Standard. Investoren schätzen dies, weil KPI-gesteuerte Modelle oft längere Laufzeiten und planbare Verlängerungen stützen.
Marktherausforderungen
Grenzüberschreitende Compliance, Sicherheitsvorgaben und Dokumentationsaufwand
Der globale Markt für Rechenzentrumslogistik sieht sich Reibungen durch komplexe Zollvorschriften, Exportkontrollen und Sicherheitsprüfungen in mehreren Rechtsräumen gegenüber. Es steigt das Risiko von Sendungsstopps, wenn die Dokumentation bei Seriennummern, HS-Codes und angegebenen Werten nicht präzise ist. Zudem steigt das Risiko von Compliance-Audits für kontrollierte Komponenten und verschlüsselungsbezogene Artikel. Anbieter müssen Chain-of-Custody-Strenge, sichere Lagerung und geprüfte Carrier-Netzwerke durchsetzen, um die Sicherheitsstandards der Betreiber zu erfüllen. Viele Standorte beschränken die Zugangsfenster, was die Folgen verspäteter Ankünfte und verpasster Termine verstärkt. Versicherungs- und Haftungsstreitigkeiten können zunehmen, wenn mehrere Parteien hochwertige Fracht handhaben. Dies erzwingt Investitionen in Compliance-Personal, Außenhandelsexpertise und standardisierte Dokumenten-Workflows.
Kapazitätsengpässe, Personallücken und Terminvolatilität rund um Spitzenphasen im Ausbau
Der globale Markt für Rechenzentrumslogistik muss knappe Kapazitäten bei Spezial-Lkw, Rigging-Teams und gesicherter Lagerung in der Nähe wichtiger Cluster bewältigen. Dadurch entstehen Engpässe bei gleichzeitigen Bauphasen in benachbarten Metropolen. Zudem steigt der Lohndruck bei qualifizierten Fachkräften, die strenge Anlagenprotokolle befolgen. Hafenstaus, Carrier-Störungen und Streckenbeschränkungen können Projektkalender sprengen, die eine präzise Abfolge erfordern. Betreiber ändern Lieferfenster häufig je nach Baufortschritt, was schnelle Neuplanung erzwingt und Leerkilometer erhöht. Anbieternetzwerke können leiden, wenn die Qualität der Subunternehmer regional schwankt. Diese Herausforderung belastet die Servicekonstanz und erhöht das Risiko von Schäden oder Verzögerungen.
Marktchancen
Integrierte Control-Tower-Programme mit durchgängiger Asset-Governance
Der globale Markt für Rechenzentrumslogistik kann durch Control-Tower-Angebote wachsen, die Transport, Zwischenlagerung und Standortlieferung unter einer Governance-Ebene bündeln. Sie ermöglichen KPI-basiertes Programmmanagement, Ausnahmesteuerung und einheitliche Berichte für Käufer. Anbieter können höherwertige Services wie Seriennummernverfolgung, Positionierung von Ersatzteilen und Compliance-Dokumentation anbinden. Das verringert die Anbieterfragmentierung für Betreiber und verbessert die Termintreue. Diese Chance stützt langfristige Verträge und Expansionsumfänge an mehreren Standorten.
Lifecycle-Kreislaufservices mit zertifizierter Datenvernichtung und Wiedereinsatzpfaden
Der globale Markt für Rechenzentrumslogistik kann über sichere Rückflüsse bei Erneuerungszyklen und Außerbetriebnahmeprogrammen wachsen. Er unterstützt die zertifizierte Vernichtung von Speichermedien und prüfbare Chain-of-Custody-Protokolle. Anbieter können Kanäle für Aufarbeitung, Wiedereinsatz und Wiederverkauf aufbauen, die Abfall verringern und Wert zurückgewinnen. Das entspricht den Anforderungen der ESG-Berichterstattung und der internen Governance großer Betreiber. Diese Chance erhöht zudem wiederkehrende Umsätze, die am Erneuerungstakt statt an einmaligen Bauvorhaben hängen.
Marktsegmentierung
Nach Servicetyp
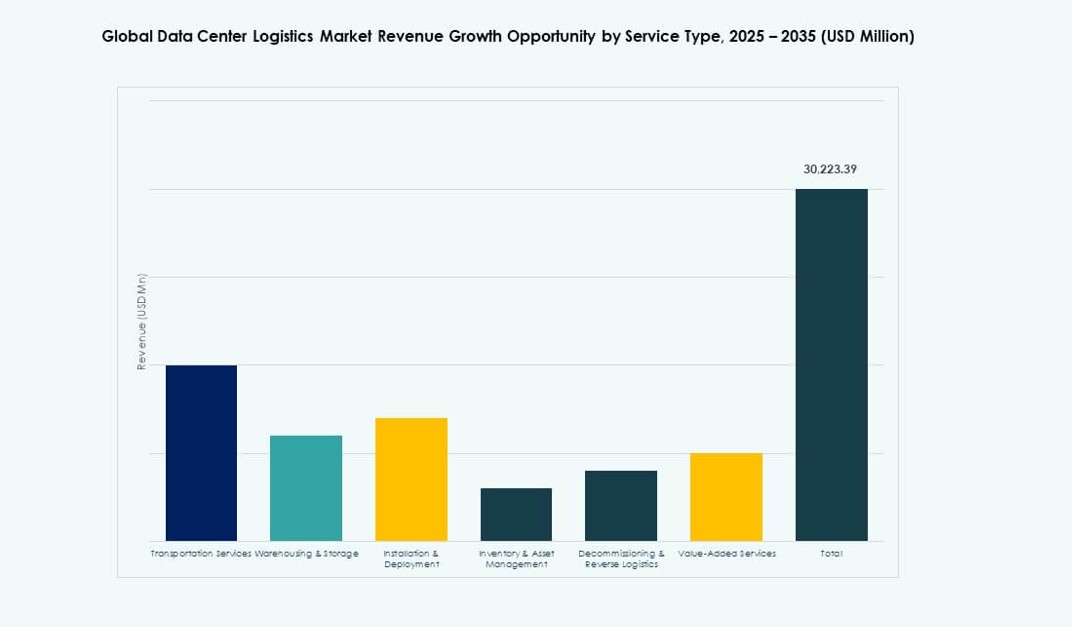
Der globale Markt für Rechenzentrumslogistik neigt zu Transportdienstleistungen als dominantem Segment mit einem geschätzten Anteil von 34 % im Jahr 2025, bedingt durch enge Bereitstellungsfenster und die Kontrolle hochwertiger Strecken. Lagerung & Aufbewahrung folgt mit 20 %, da Betreiber gesicherte Zwischenlager in der Nähe von Cluster-Märkten einführen. Installation & Bereitstellung erreicht 16 %, da White-Glove-Lieferung und Rack-Platzierung an Priorität gewinnen. Bestands- & Asset-Management hält 12 %, da Seriennummernverfolgung und Ersatzteil-Governance reifen. Außerbetriebnahme & Rückführungslogistik erreicht 10 % aufgrund von Erneuerungszyklen und Compliance-Anforderungen. Mehrwertdienste machen 8 % aus, wachsen aber schneller, wo Vorkonfiguration und Tests die Zeit vor Ort verkürzen.
Nach Servern
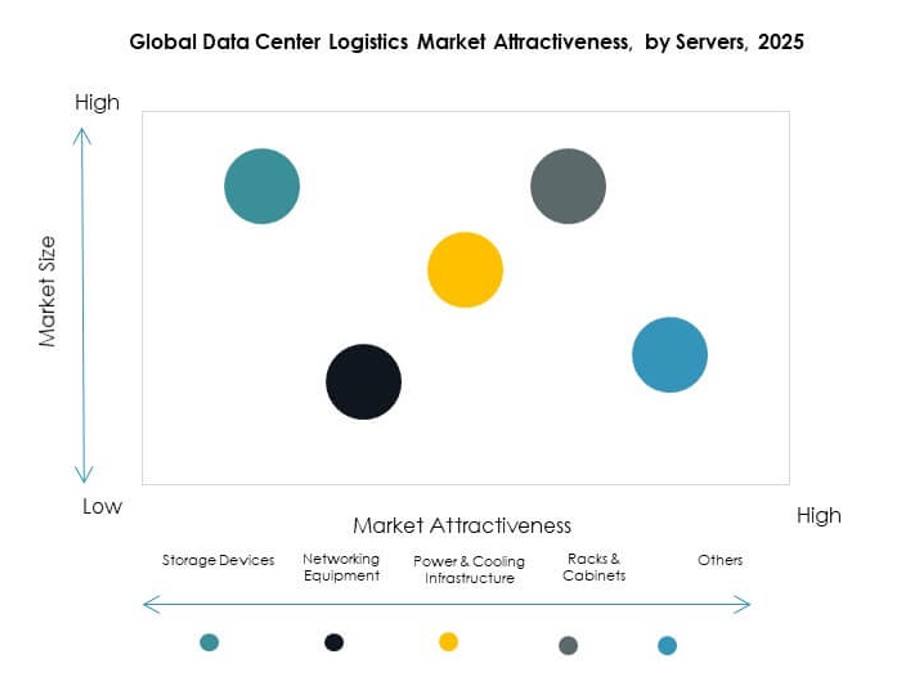
Im globalen Markt für Rechenzentrumslogistik gilt Netzwerkausrüstung 2025 mit 28 % Anteil als führende Kategorie, weil Installationen eine schnelle Integration und strenge Handhabungskontrollen für hochwertige Einheiten erfordern. Speichergeräte folgen mit 24 % aufgrund des Erneuerungstakts und der Kapazitätserweiterung. Strom- & Kühlinfrastruktur hält 26 %, da Betreiber elektrische und thermische Systeme für höhere Rack-Dichten ausbauen. Racks & Schränke erreichen 22 % mit stetiger Nachfrage, die an neue Hallen und Ausbauphasen gebunden ist.
Nach Endnutzer
Der globale Markt für Rechenzentrumslogistik wird weiterhin von Cloud-Service-Providern mit einem geschätzten Anteil von 36 % im Jahr 2025 angeführt, bedingt durch Hyperscale-Ausbau und häufige Erneuerungsprogramme. Colocation-Anbieter halten 29 %, da Multi-Tenant-Campus in großen Metropolen expandieren. Unternehmen stellen 18 % mit selektiver Modernisierung und hybriden Installationen. Telekommunikationsunternehmen erreichen 9 %, da Edge- und Netzwerk-Upgrades andauern. Behörden & BFSI halten 5 % mit höheren Sicherheitsanforderungen und kontrollierter Beschaffung. Gesundheitswesen & Sonstige machen ~3 % aus, wachsen aber dort, wo Compliance-getriebene Infrastruktur-Upgrades stattfinden.
Nach Transportmodus
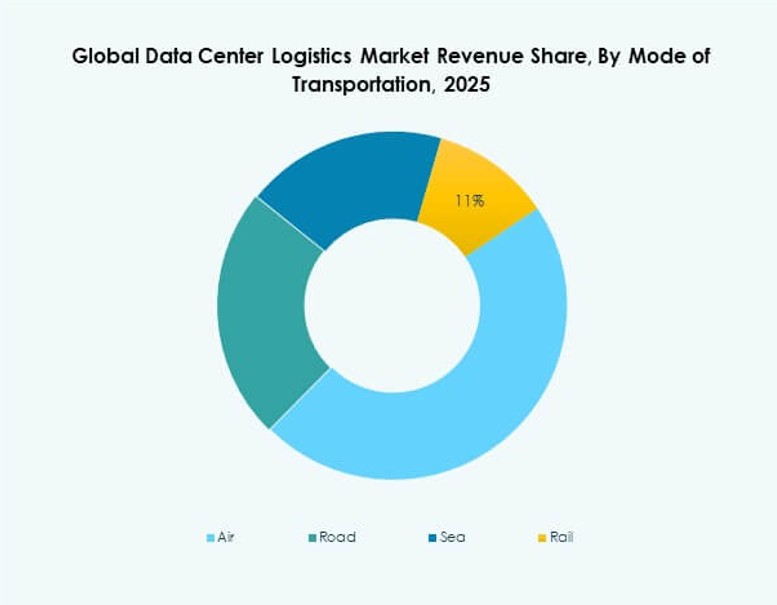
Der globale Markt für Rechenzentrumslogistik stützt sich 2025 auf die Straße als dominanten Modus mit 46 % Anteil, bedingt durch die Kontrolle der letzten Meile, Terminlieferungen und regionale Transporte vom Hub zum Standort. Luft hält 28 % für Ausrüstung auf dem kritischen Pfad und dringende Ersatzlieferungen. See macht 20 % aus für sperrige Infrastruktur und kostengesteuerte Strecken. Schiene bleibt bei 6 %, gewinnt aber an Interesse, wo intermodale Korridore die Kosten senken und die Planbarkeit verbessern.
Nach Servicemodell
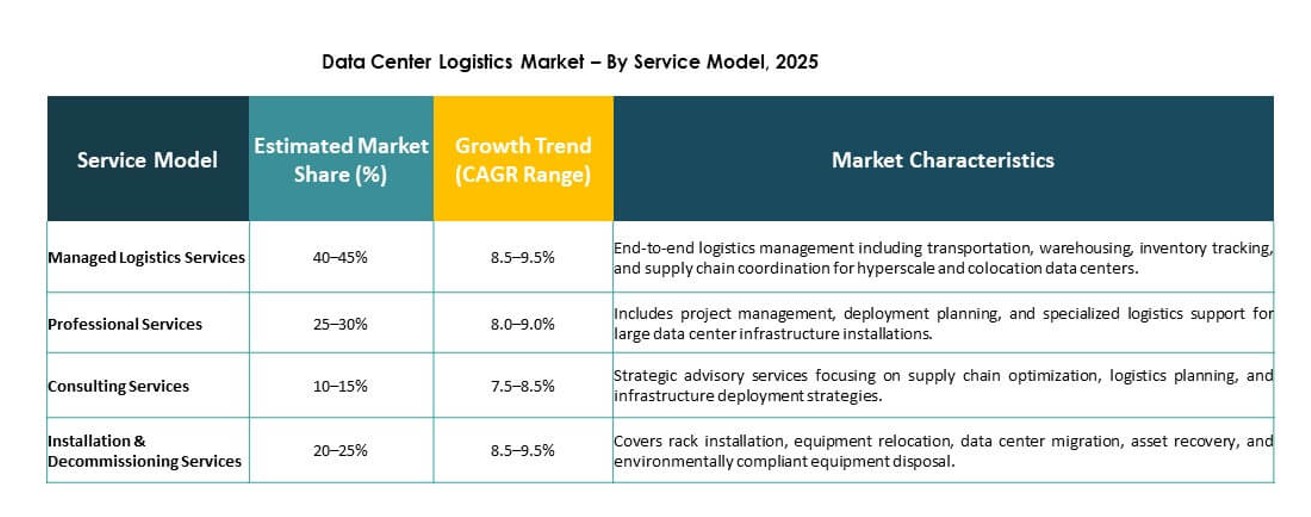
Der globale Markt für Rechenzentrumslogistik bevorzugt 2025 Managed-Logistics-Services mit 41 % Anteil, weil Betreiber eine zentrale Verantwortlichkeit, KPI-Governance und Skalierbarkeit über mehrere Standorte suchen. Professional Services halten 24 %, wo projektbasierte Installationen spezialisierte Ausführung erfordern. Beratungsleistungen machen 13 % aus, da Käufer Netzwerkdesign, Außenhandels-Compliance und Risikoprogramme formalisieren. Installations- & Außerbetriebnahmeleistungen erreichen 22 % aufgrund von Lifecycle-Aktivität und sicherheitsgetriebenen Rückflüssen.
Regionale Einblicke
Nordamerika und Lateinamerika
Der globale Markt für Rechenzentrumslogistik wird weiterhin von Nordamerika mit einem geschätzten Anteil von 38 % im Jahr 2025 angeführt, bedingt durch Hyperscale-Cluster, dichte Colocation-Ökosysteme und einen hohen Erneuerungstakt. Die USA treiben den größten Teil des regionalen Volumens durch Erweiterungen mehrerer Campus und häufigen Geräteaustausch. Kanada trägt stetiges Wachstum bei, das an den Ausbau von Cloud-Regionen und grenzüberschreitende Hardwareflüsse gebunden ist. Lateinamerika hält ~8 % Anteil, angeführt von Brasilien und Mexiko, wo in großen Metropolen neue Kapazitäten hochgefahren werden. Die Region sieht sich höherer Handelsreibung und schwankender Infrastrukturqualität gegenüber, was die Abhängigkeit von gesicherter Zwischenlagerung und geprüften Carriern erhöht.
- So nahm ODATA das erste Gebäude seines QR03-Campus in Querétaro mit 72 MW IT-Leistung in Betrieb, erklärte, dass der Standort mit fünf Gebäuden auf 300 MW skalieren wird, und meldete im Februar 2025 die Inbetriebnahme von 200 MW in der ersten Phase, wobei sein Kühlsystem Delta³ eingesetzt wird, das für Leistungsdichten von bis zu 50 kW pro Rack ausgelegt ist.
Europa, Naher Osten und Afrika
Der globale Markt für Rechenzentrumslogistik erreicht in Europa einen Anteil von 27 %, gestützt durch starke Colocation-Nachfrage und grenzüberschreitende Lieferketten in der EU. Wichtige Hubs in West- und Nordeuropa treiben komplexe Strecken über mehrere Länder an, die Anbieter mit Außenhandelsexpertise begünstigen. Der Nahe Osten erreicht ~9 % Anteil, da großangelegte Projekte für digitale Infrastruktur expandieren und in den Golfstaaten neue Campus entstehen. Afrika hält ~4 % Anteil, mit Wachstum, das sich auf Südafrika, Kenia und Nigeria konzentriert, wo Konnektivitäts-Upgrades neue Anlagen unterstützen. Dort bestehen in mehreren Korridoren Kapazitätslücken bei spezialisierter Handhabung und gesicherter Lagerung.
- So gibt NTT an, dass seine Plattform im Großraum London sieben Rechenzentren verbindet und für über 100 MW IT-Last ausgebaut wird, während die Roadmap für Paris drei Rechenzentren mit insgesamt bis zu 84 MW umfasst, wobei allein Paris 1 mit 36 MW geplant ist.
Asien-Pazifik
Der globale Markt für Rechenzentrumslogistik hält im Asien-Pazifik-Raum einen Anteil von 22 %, mit starkem Schwung durch den Ausbau in Indien, Südostasien, Japan, Australien und ausgewählten chinesischen Korridoren. Singapur, Indien und Japan fungieren als wichtige Nachfragezentren, bedingt durch dichte Kapazitätszuwächse und hohen Geräte-Durchsatz. Südostasien zeigt eine rasche Expansion, die die Nachfrage nach grenzüberschreitender Koordination und sicherer Ausführung auf der letzten Meile erhöht. Australien stützt stabiles Wachstum durch die Erweiterung von Cloud-Regionen in mehreren Städten und Modernisierungsprojekte. Die Region profitiert von diversifizierten Fertigungs- und Lieferantennetzwerken, die die Vorlaufzeiten für bestimmte Komponenten verkürzen.
Wettbewerbseinblicke
- DHL Supply Chain
- Kuehne + Nagel
- DB Schenker
- CEVA Logistics
- UPS Supply Chain Solutions
- Nippon Express
- Schneider Electric
- Iron Mountain Incorporated
- Logistics Plus Inc.
- NTT Ltd.
Der globale Markt für Rechenzentrumslogistik zeigt Wettbewerb zwischen globalen 3PLs mit gesicherten Frachtnetzwerken und Spezialisten, die sich auf White-Glove-Transporte für Rechenzentren konzentrieren. Große Anbieter punkten mit geografischer Abdeckung, standardisierten SOPs und der Fähigkeit, Zwischenlager in der Nähe großer Cluster zu skalieren. Spezialisten punkten dort, wo Betreiber intensive Handhabung, Einhaltung der Zugangsregeln und komplexe Ausführung innerhalb des Betriebsgeländes benötigen. Die Differenzierung beruht auf der Kontrolle der Schadensquote, der Termintreue und einer auditfähigen Chain-of-Custody. Control-Tower-Plattformen und KPI-Scorecards prägen Anbieterauswahl und Vertragsverlängerungen. Partner-Ökosysteme sind wichtig, weil die Qualität auf der letzten Meile die Kundenzufriedenheit bestimmt. Der Preisdruck steigt auf einfachen Strecken, während Premium-Leistungen ihre Margen durch Compliance- und Sicherheitsumfang halten. Das Konsolidierungsrisiko bleibt bestehen, wo Käufer die Zahl der Anbieter verringern und mehrjährige MSAs vergeben.
Aktuelle Entwicklungen
- Im März 2025 übernahm Iron Mountain Incorporated das indische Rechenzentrumsunternehmen WebWerks und erhielt damit ein Portfolio von sechs Rechenzentren in Mumbai, Bangalore, Hyderabad, Pune und Noida sowie eine größere Expansionspipeline in Indien.
- Im März 2025 kündigte UPS eine zehnjährige strategische Zusammenarbeit mit NTT DATA an, in deren Rahmen NTT DATA eines der geschäftskritischen Rechenzentren von UPS erwerben und betreiben wird, was die IT-Modernisierung von UPS und die künftige Entwicklung digitaler Services unterstützt.
- Im Mai 2025 übernahm DHL Supply Chain IDS Fulfillment und erhielt damit mehr als 1,3 Millionen Quadratfuß an Lager- und Distributionsfläche für mehrere Kunden in den Vereinigten Staaten, was sein Kontraktlogistik-Netzwerk stärkt.
- Im November 2025 schloss Equinix, Inc. die Übernahme des Rechenzentrumsgeschäfts von BT in Irland ab, erhöhte damit seine irische Colocation-Präsenz von vier auf fünf Anlagen und erweiterte die Kapazität in Dublin.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition & Umfang
- 1.2Forschungsmethodik
- 1.2.1Primärforschung
- 1.2.2Sekundärforschung
- 1.2.3Datenvalidierung & Annahmen
- 1.3Rahmen der Marktsegmentierung
- 02Zusammenfassung
- 2.1Marktüberblick
- 2.2Wichtigste Erkenntnisse
- 2.3Empfehlungen der Analysten
- 2.4Marktausblick (2025-2035)
- 03Marktdynamik
- 3.1Markttreiber
- 3.2Markthemmnisse
- 3.3Marktchancen
- 3.4Herausforderungen & Risiken
- 3.5Wertschöpfungskettenanalyse
- 3.6Porters Fünf-Kräfte-Analyse
- 3.7Marktattraktivität nach Segment
- 3.7.1Servicetyp
- 3.7.2Ausrüstungstyp
- 3.7.3Server
- 3.7.4Endnutzer
- 3.7.5Transportmodus
- 3.7.6Region
- 04Globaler Markt für Rechenzentrumslogistik – Marktgröße & Prognose
- 4.1Historische Marktgröße (2020-2025)
- 4.2Prognostizierte Marktgröße (2026-2035)
- 4.3Analyse der Marktwachstumsrate
- 4.4Marktausblick nach Region
- 05Globaler Markt für Rechenzentrumslogistik – nach Servicetyp
- 5.1Transportdienstleistungen
- 5.2Lagerung & Aufbewahrung
- 5.3Installation & Bereitstellung
- 5.4Bestands- & Asset-Management
- 5.5Außerbetriebnahme & Rückführungslogistik
- 5.6Mehrwertdienste (Verpackung, Tests, Konfiguration)
- 06Globaler Markt für Rechenzentrumslogistik – nach Servern
- 6.1Speichergeräte
- 6.2Netzwerkausrüstung
- 6.3Strom- & Kühlinfrastruktur
- 6.4Racks & Schränke
- 07Globaler Markt für Rechenzentrumslogistik – nach Endnutzer
- 7.1Cloud-Service-Provider
- 7.2Colocation-Anbieter
- 7.3Unternehmen
- 7.4Telekommunikationsunternehmen
- 7.5Behörden & BFSI
- 7.6Gesundheitswesen & Sonstige
- 08Globaler Markt für Rechenzentrumslogistik – nach Transportmodus
- 8.1Luft
- 8.2Straße
- 8.3See
- 8.4Schiene
- 09Globaler Markt für Rechenzentrumslogistik – nach Servicemodell
- 9.1Managed-Logistics-Services
- 9.2Professional Services
- 9.3Beratungsleistungen
- 9.4Installations- & Außerbetriebnahmeleistungen
- 10Globaler Markt für Rechenzentrumslogistik – nach Region
- 10.1Nordamerika
- 10.1.1USA
- 10.1.2Kanada
- 10.1.3Mexiko
- 10.2Europa
- 10.2.1Vereinigtes Königreich
- 10.2.2Frankreich
- 10.2.3Deutschland
- 10.2.4Italien
- 10.2.5Spanien
- 10.2.6Russland
- 10.2.7Übriges Europa
- 10.3Asien-Pazifik
- 10.3.1China
- 10.3.2Japan
- 10.3.3Südkorea
- 10.3.4Indien
- 10.3.5Australien
- 10.3.6Übriger Asien-Pazifik-Raum
- 10.4Lateinamerika
- 10.4.1Brasilien
- 10.4.2Übriges Lateinamerika
- 10.5Naher Osten
- 10.5.1GCC
- 10.5.2Israel
- 10.5.3Türkei
- 10.5.4Übriger Naher Osten
- 10.6Afrika
- 10.6.1Südafrika
- 10.6.2Übriges Afrika
- 11Wettbewerbslandschaft
- 11.1Marktanteilsanalyse
- 11.2Strategien der wichtigsten Anbieter
- 11.3Fusionen, Übernahmen & Partnerschaften
- 11.4Produkt- & Servicelaunches
- 12Unternehmensprofile
- 12.1DHL Supply Chain
- 12.2Schneider Electric
- 12.3Iron Mountain Incorporated
- 12.4Equinix, Inc.
- 12.5Digital Realty Trust, Inc.
- 12.6NTT Ltd.
- 12.7Logistics Plus Inc.
- 12.8MG Moving Services
- 12.9Winning Solutions Inc.
- 12.10CyrusOne Inc.
- 12.11CEVA Logistics
- 12.12DB Schenker
- 12.13Kuehne + Nagel
- 12.14UPS Supply Chain Solutions
- 12.15Nippon Express
- 12.16Sonstige
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2024.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2023
- Basisjahr2024
- Prognosezeitraum2025-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
Der globale Markt für Rechenzentrumslogistik lag 2020 bei 12.387,14 Mio. USD, erreichte 2025 24.937,40 Mio. USD und soll bis 2035 57.455,03 Mio. USD erreichen.
Der globale Markt für Rechenzentrumslogistik soll im Zeitraum 2025-2035 mit einer CAGR von 8,65 % wachsen.
Im Jahr 2025 hatten Transportdienstleistungen den größten Anteil am globalen Markt für Rechenzentrumslogistik, gestützt durch zeitkritische Lieferanforderungen und Bereitstellungspläne an mehreren Standorten.
Das Wachstum des globalen Marktes für Rechenzentrumslogistik wird getragen vom Ausbau von Hyperscale- und Colocation-Kapazitäten, strengeren Handhabungs- und Sicherheitsanforderungen für hochwertige Ausrüstung, der breiteren Nutzung von Control-Tower-Transparenz und einer höheren Erneuerungsaktivität, die den Umfang der Rückführungslogistik erweitert.
Zu den führenden Unternehmen im globalen Markt für Rechenzentrumslogistik zählen DHL Supply Chain, Schneider Electric, Iron Mountain Incorporated, Equinix, Digital Realty, NTT Ltd., Logistics Plus, CEVA Logistics, DB Schenker und Kuehne + Nagel.
Im Jahr 2025 hatte Nordamerika den größten Anteil am globalen Markt für Rechenzentrumslogistik, gestützt durch dichte Hyperscale-Cluster und einen hohen Geräte-Durchsatz in den wichtigen Rechenzentrumskorridoren der USA.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.