
Markt für Rechenzentrums-Orchestrierung: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
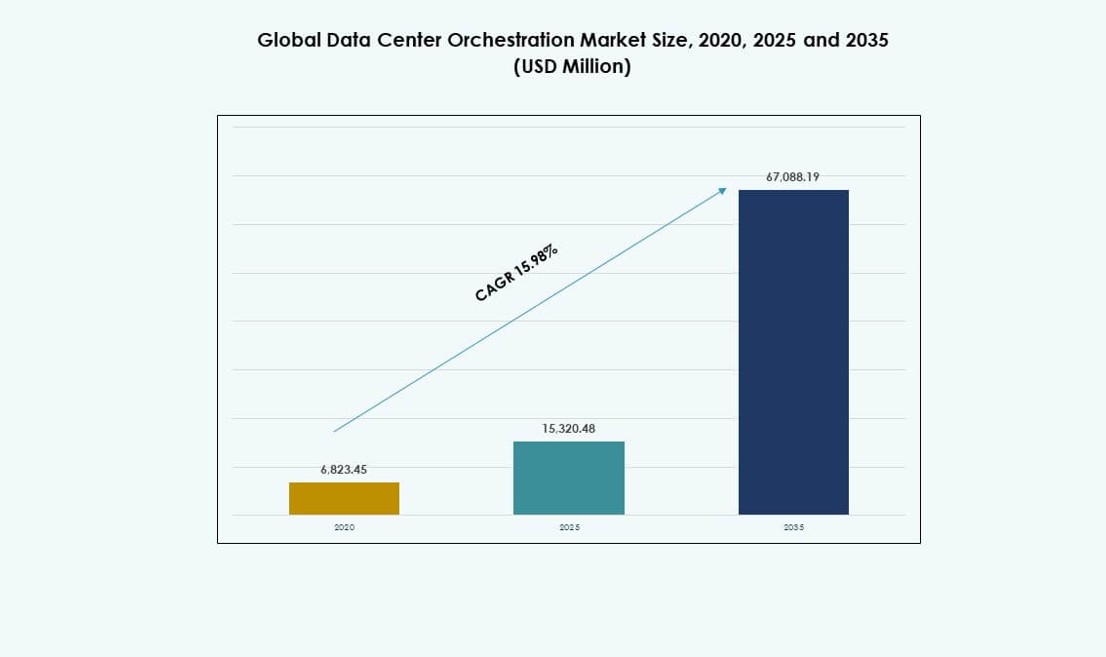
Markt für Rechenzentrums-Orchestrierung: 2025 lag das Marktvolumen bei USD 15.32 Mrd.; bis 2035 soll es bei einer CAGR von 15.98 % auf USD 67.09 Mrd. steigen.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 8. Nov. 2026
Basisjahr 2024 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktdynamik
- 04Globaler Markt für Rechenzentrums-Orchestrierung – Marktgröße & Prognose
- 05Globaler Markt für Rechenzentrums-Orchestrierung – nach Komponente
- 07Globaler Markt für Rechenzentrums-Orchestrierung – nach Endnutzer
- 08Globaler Markt für Rechenzentrums-Orchestrierung – nach Unternehmensgröße
- 09Globaler Markt für Rechenzentrums-Orchestrierung – nach Bereitstellungsmodell
- 10Globaler Markt für Rechenzentrums-Orchestrierung – nach Region
- 11Wettbewerbsumfeld
- 11Kapitel
- 2020-2023Historischer Zeitraum
- 2025-2035Prognosezeitraum
- 10Profilierte Unternehmen
Profilierte Unternehmen
- Cisco Systems, Inc
- Microsoft Corporation
- IBM Corporation
- Hewlett Packard Enterprise (HPE)
- VMware, Inc
- Amazon Web Services (AWS)
- Oracle Corporation
- Google LLC
- Dell Technologies Inc
- Red Hat, Inc
Vollständige Analyse
Zusammenfassung
Der globale Markt für Rechenzentrums-Orchestrierung wurde 2020 auf 6.823,45 Mio. USD und 2025 auf 15.320,48 Mio. USD beziffert und dürfte bis 2035 mit einer CAGR von 15,98 % im Prognosezeitraum auf 67.088,19 Mio. USD wachsen.
| BERICHTSMERKMAL | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2035 |
| Marktgröße Rechenzentrums-Orchestrierung 2025 | 15.320,48 Mio. USD |
| Markt für Rechenzentrums-Orchestrierung, CAGR | 15,98 % |
| Marktgröße Rechenzentrums-Orchestrierung 2035 | 67.088,19 Mio. USD |
Der Markt wird von der zunehmenden Einführung von Hybrid-Cloud-Umgebungen, softwaredefinierter Infrastruktur und automatisiertem Workload-Management in Unternehmensrechenzentren getrieben. Organisationen suchen heute Orchestrierungsplattformen, die die Ressourceneffizienz verbessern, manuelle Eingriffe verringern und die Servicezuverlässigkeit stärken. Innovationen bei KI-gestütztem Betrieb, Observability-Werkzeugen und richtlinienbasierter Automatisierung fördern zudem den breiteren Einsatz. Für Unternehmen und Investoren hat dieser Markt strategische Bedeutung, da er im Zentrum der Modernisierung digitaler Infrastruktur und der langfristigen betrieblichen Skalierbarkeit steht.
Nordamerika führt den Markt aufgrund starker Hyperscale-Investitionen, ausgereifter IT-Ökosysteme in Unternehmen und früher Einführung von Automatisierungsplattformen an. Europa folgt mit solider Nachfrage aus regulierten Branchen, die Governance, Resilienz und standardisierte Infrastruktursteuerung benötigen. Der Asien-Pazifik-Raum ist die am schnellsten aufstrebende Region, gestützt auf den Cloud-Ausbau, Modernisierungen von Telekommunikationsnetzen und die rasche digitale Transformation in China, Indien, Japan und Südostasien. Auch Lateinamerika, der Nahe Osten und Afrika zeigen mit wachsender Colocation-Aktivität und der Modernisierung von Unternehmen zunehmendes Potenzial.
Marktdynamik
Markttreiber
Wachsender Bedarf an einheitlicher Steuerung über hybride und Multi-Cloud-Rechenzentrums-Umgebungen
Unternehmen betreiben Workloads heute über private Clouds, Colocation-Standorte, Edge-Knoten und Hyperscale-Plattformen hinweg, was den Bedarf an einheitlicher Steuerung erhöht. Der globale Markt für Rechenzentrums-Orchestrierung profitiert davon, dass Unternehmen einen einzigen Rahmen für Compute-, Speicher-, Netzwerk- und Sicherheitsaufgaben wünschen. Er hilft, manuellen Aufwand, Serviceverzögerungen und Konfigurationsfehler zu verringern. Große Betreiber bevorzugen Plattformen, die Bereitstellung, Patching, Richtliniendurchsetzung und Workload-Platzierung über gemischte Umgebungen hinweg standardisieren. Dieser Wandel spiegelt breitere Automatisierungsziele wider. Unternehmen schätzen außerdem eine schnellere Servicebereitstellung, weil digitale Produkte auf stabile, flexible Infrastruktur mit starker Governance und planbarer Leistung angewiesen sind.
- So gibt HPE an, dass HPE Morpheus Enterprise Software Hypervisoren, öffentliche Clouds und Kubernetes-Cluster hinter einer einzigen Kontrollebene integriert, während HPE Morpheus VM Essentials die VM-Lizenzkosten durch Multi-Hypervisor-Unterstützung und Self-Service-Cloud-Nutzung um bis zu 90 % senken kann.
Ausbau von KI-Workloads und Anforderungen an das Management hochdichter Infrastruktur
KI-Cluster, GPU-reiche Racks und Hochleistungsserver haben verändert, wie Betreiber Rechenzentrumsressourcen verwalten. Der globale Markt für Rechenzentrums-Orchestrierung profitiert davon, dass KI-Workloads dynamisches Scheduling, thermische Berücksichtigung, Stromkoordination und richtlinienbasierte Zuweisung erfordern. Herkömmlichen Werkzeugen fehlt oft die Bandbreite, diese Komplexität zu beherrschen. Unternehmen suchen heute Orchestrierungsplattformen, die Rechenkapazität mit Speicherzugriff, Netzwerkpfaden und Energiegrenzen abstimmen. Er unterstützt auch eine intelligentere Kapazitätsplanung, da sich die KI-Nachfrage schnell verschieben kann. Dieser Treiber hat strategischen Wert für Unternehmen und Investoren, da KI-fähige Infrastruktur intelligente, automatisierte und skalierbare Steuerungsebenen erfordert.
- So wies Schneider Electric darauf hin, dass der NVIDIA GB300 NVL72 72 GPUs parallel mit 142 kW pro Rack betreibt, während herkömmliche 400V-AC- und 48V-DC-Ansätze bei 200 kW pro Rack schwierig und bei 400 kW pro Rack unmöglich werden, weshalb Schneider eine 800-VDC-Architektur für einzelne IT-Racks von 400 kW bis zu 1 MW vorantreibt.
Stärkerer Fokus auf Betriebseffizienz, Servicezuverlässigkeit und Kostendisziplin
CIOs und Infrastrukturverantwortliche stehen unter Druck, die Verfügbarkeit zu verbessern und zugleich die Betriebskosten im Griff zu behalten. Der globale Markt für Rechenzentrums-Orchestrierung gewinnt durch diesen Bedarf, da Orchestrierungssoftware wiederkehrende Aufgaben automatisiert, Service-Tickets reduziert und eine schnellere Reaktion auf Störungen unterstützt. Sie verbessert auch die Ressourcennutzung, indem Workloads dem passenden Infrastrukturpool zugeordnet werden. Viele Unternehmen sehen Automatisierung inzwischen als Finanzinstrument und nicht nur als technisches Upgrade. Dienstleister nutzen Orchestrierung, um Service-Level-Agreements in komplexen Kundenumgebungen zu sichern. Dieser Treiber ist wichtig, weil Unternehmen stabilen digitalen Betrieb, geringeres Störungsrisiko und höhere Erträge auf Infrastrukturinvestitionen wünschen.
Wandel hin zu softwaredefinierter Infrastruktur und richtlinienbasiertem Rechenzentrumsbetrieb
Softwaredefiniertes Computing, Speicher und Networking haben eine starke Grundlage für die breitere Einführung von Orchestrierung geschaffen. Der globale Markt für Rechenzentrums-Orchestrierung wächst, weil Organisationen eine richtliniengesteuerte Kontrolle wünschen, die Geschäftsziele in automatisierte Infrastrukturaktionen umsetzt. Dieser Wandel führt Betreiber weg vom Management auf Geräteebene hin zur Automatisierung auf Serviceebene. Er unterstützt auch Modernisierungsprogramme, in denen Unternehmen wiederholbare Bereitstellungsmodelle und zentralisierte Governance suchen. Anbieter integrieren inzwischen APIs, Analytik und Workload-Intelligenz in Orchestrierungsplattformen. Unternehmen betrachten diese Fähigkeiten als unverzichtbar für digitale Resilienz, schnellere Service-Einführung und stärkere Kontrolle. Auch Investoren sehen dauerhaftes Potenzial in diesem langfristigen Architekturwandel.
Markttrends
Konvergenz von Orchestrierungsplattformen mit AIOps, Observability und prädiktiver Analytik
Anbieter kombinieren Orchestrierung heute mit AIOps und Observability, um eine intelligentere Infrastruktursteuerung zu schaffen. Der globale Markt für Rechenzentrums-Orchestrierung spiegelt diesen Trend in Plattformen wider, die Telemetrie, Anomalieerkennung und automatisierte Fehlerbehebung in einem Workflow verknüpfen. Er ermöglicht es Betreibern, zu reagieren, bevor die Servicequalität nachlässt. Dieser Trend unterscheidet sich von einfacher Automatisierung, weil er Kontext, Vorhersage und Richtlinienverfeinerung hinzufügt. Anbieter positionieren Orchestrierung inzwischen als Entscheidungsebene und nicht nur als Ausführungsmaschine. Käufer bevorzugen Werkzeuge, die Logs, Metriken und Infrastrukturaktionen nahezu in Echtzeit verbinden. Dieser Trend erhöht den Plattformwert und stärkt die Differenzierung der Anbieter.
Einführung offener APIs und interoperabler Steuerungsrahmen über vielfältige Infrastruktur-Stacks hinweg
Unternehmen wollen keine Orchestrierungswerkzeuge mehr, die an enge Anbieter-Ökosysteme gebunden sind. Der globale Markt für Rechenzentrums-Orchestrierung zeigt inzwischen einen starken Trend zu offenen APIs, modularem Design und Interoperabilität über Server, Container, Virtualisierungsschichten und Cloud-Plattformen hinweg. Er spiegelt die Kundennachfrage nach Integration in bestehende IT-Service-Management- und Sicherheitswerkzeuge wider. Viele Betreiber bevorzugen dieses Modell, da Infrastrukturlandschaften oft Altsysteme mit modernen Cloud-nativen Systemen verbinden. Anbieter mit breiter Kompatibilität erzielen einen Vorteil bei großen Modernisierungsprojekten. Dieser Trend verringert zudem Migrationsreibung und erhöht die Attraktivität flexibler Orchestrierungsplattformen in gemischten Umgebungen.
Wachstum branchenspezifischer Orchestrierungs-Anwendungsfälle mit Compliance- und Service-Richtlinienkontrollen
Branchenspezifische Orchestrierungs-Anwendungsfälle prägen inzwischen Produktdesign und Käufernachfrage. Der globale Markt für Rechenzentrums-Orchestrierung spiegelt diesen Trend in Plattformen wider, die auf Finanz-, Gesundheits-, Behörden- und Telekommunikationsumgebungen zugeschnitten sind. Er zeigt den Bedarf an Automatisierung, die mit Compliance, Sicherheitsrichtlinien und Audit-Bereitschaft verknüpft ist. Anbieter bündeln Orchestrierungsregeln inzwischen rund um Datenresidenz, Workload-Isolation, Backup-Richtlinien und Zugriffskontrolle. Dieser Ansatz hilft Kunden, Infrastrukturautomatisierung an branchenspezifischen Risikoprofilen und Serviceverpflichtungen auszurichten. Käufer schätzen Lösungen, die individuellen Aufwand verringern und die Bereitstellung beschleunigen. Der Trend stützt zudem wiederkehrende Erlöse durch vertikale Module und spezialisierte Servicepakete.
Aufstieg Edge-fähiger Orchestrierung für verteilte Standorte und latenzempfindliche Workloads
Das Wachstum der Edge-Infrastruktur hat die Orchestrierung über Kern- und Cloud-Rechenzentren hinausgeführt. Der globale Markt für Rechenzentrums-Orchestrierung umfasst inzwischen stärkere Unterstützung für verteilte Standorte, die Telekommunikationsfunktionen, industrielle Workloads und latenzempfindliche Anwendungen hosten. Er spiegelt die Nachfrage nach zentraler Steuerung entfernter Assets mit begrenztem Personal vor Ort wider. Anbieter bieten inzwischen schlankere Orchestrierungsrahmen an, die Richtlinien durchsetzen, Workloads bereitstellen und den Servicezustand an vielen Standorten überwachen. Dieser Trend unterscheidet sich von früheren zentralen Rechenzentrumsmodellen, da er standortbewusste Ausführung erfordert. Käufer aus Telekommunikation, Einzelhandel und Fertigung zeigen starkes Interesse. Er erweitert die Rolle der Orchestrierung in verteilter digitaler Infrastruktur.
Marktherausforderungen
Integrationskomplexität über Altsysteme, proprietäre Werkzeuge und Multi-Vendor-Architekturen hinweg
Viele Unternehmen sind weiterhin auf Altsysteme, ältere Virtualisierungsschichten und proprietäre Management-Werkzeuge angewiesen, die Orchestrierungsprojekte erschweren. Der globale Markt für Rechenzentrums-Orchestrierung steht vor einer großen Herausforderung, weil Kunden oft tiefe Integration benötigen, bevor sie den vollen Automatisierungswert realisieren können. Sie kann Bereitstellungszeit, Projektrisiko und Servicekosten erhöhen. Käufer sorgen sich auch um Störungen laufender Umgebungen während der Migration. Anbieterbindung bleibt ein Thema, wenn Orchestrierungswerkzeuge auf enge Ökosysteme angewiesen sind. Interne Kompetenzlücken können die Einführung ebenfalls verlangsamen. Sicherheitsteams könnten umfassende Automatisierungsrechte ohne starke Governance ablehnen, was große Implementierungen weiter verzögert.
Mangel an Automatisierungs-Know-how und Schwierigkeit, kurzfristige Kapitalrendite nachzuweisen
Eine zweite Herausforderung ergibt sich aus Fachkräftemangel und uneinheitlichem Vertrauen der Führungsebene in kurzfristige Amortisation. Der globale Markt für Rechenzentrums-Orchestrierung muss berücksichtigen, dass vielen Unternehmen Personal mit Expertise in Automatisierung, Workflow-Design und domänenübergreifender Richtliniensteuerung fehlt. Das erschwert die Einführung, besonders für mittelgroße Unternehmen mit kleineren IT-Teams. Budgetverantwortliche verlangen oft klare Belege dafür, dass Orchestrierung Kosten senkt, die Verfügbarkeit verbessert oder Investitionen verzögert. Diese Vorteile sind real, können aber von Prozessreife und Bereitstellungsumfang abhängen. Anbieter müssen die Einführung mit Schulung, Beratung und belastbaren Nachweisen des Geschäftswerts unterstützen.
Marktchancen
Ausbau von Colocation, Managed Services und KI-fähigen Rechenzentrumsplattformen
Colocation-Anbieter, Managed-Service-Provider und Betreiber von KI-Infrastruktur schaffen starkes Wachstumspotenzial für den globalen Markt für Rechenzentrums-Orchestrierung. Diese Anbieter benötigen richtlinienbasierte Automatisierung, um Multi-Tenant-Umgebungen, Servicequalität und schnelle Kapazitätsverschiebungen zu steuern. Sie unterstützt die Margenkontrolle und hilft, neue Services schneller zu starten. Die Nachfrage wird dort steigen, wo Betreiber GPU-Cluster, private KI-Clouds und hochverfügbare Unternehmensplattformen anbieten. Anbieter, die Orchestrierung mit Mandanten-Governance und Service-Assurance kombinieren, können diese Nachfrage erschließen. Die Chance hat langfristigen Wert, weil Anbieterumgebungen oft schneller skalieren als interne Unternehmenslandschaften und wiederkehrende Automatisierungsunterstützung erfordern.
Wachsende Nachfrage aus Schwellenländern und Modernisierungsprogrammen für Infrastruktur im Mittelstand
Schwellenmärkte und mittelgroße Unternehmen bieten einen weiteren starken Wachstumspfad für den globalen Markt für Rechenzentrums-Orchestrierung. Viele dieser Käufer modernisieren inzwischen ihre Infrastruktur, um digitale Services, Cloud-Einführung und strengere Verfügbarkeitsziele zu unterstützen. Das schafft Nachfrage nach modularen Lösungen, die Automatisierung ohne aufwendige Anpassung liefern. Anbieter können mit skalierbarer Preisgestaltung, Cloud-bereitgestellten Kontrollebenen und schnelleren Bereitstellungsmodellen Boden gewinnen. Das regionale Rechenzentrumswachstum im Asien-Pazifik-Raum, im Nahen Osten und in Teilen Lateinamerikas stützt diese Chance. Unternehmen, die lokale Partnerschaften und flexible Supportmodelle aufbauen, können die Akzeptanz stärken und Marktanteile gewinnen.
Marktsegmentierung
Nach Komponente
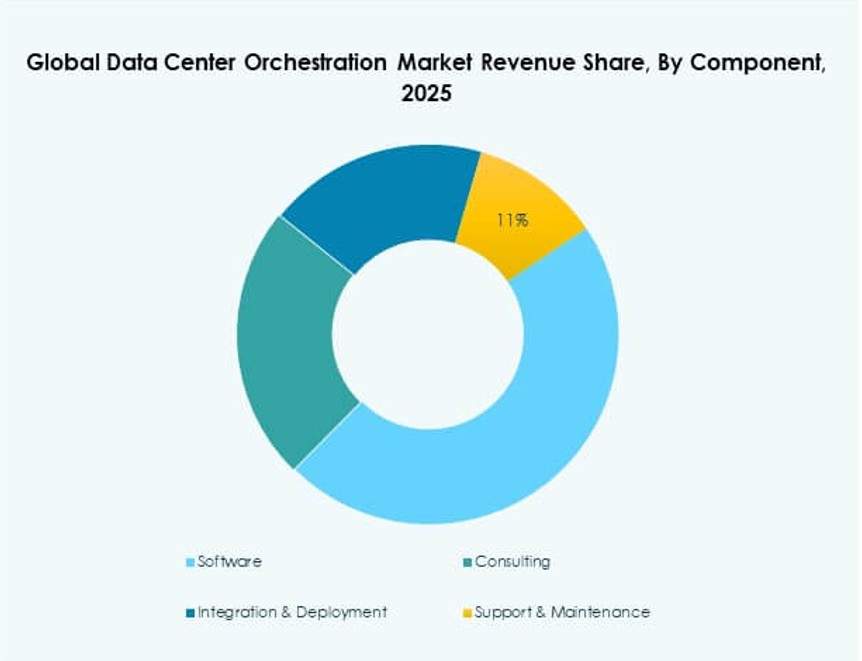
Der globale Markt für Rechenzentrums-Orchestrierung umfasst nach Komponente Software, Beratung, Integration und Bereitstellung sowie Support und Wartung. Software führte das Segment 2025 mit einem geschätzten Anteil von 46,8 % an, weil Unternehmen zentralisierte Automatisierung, Richtlinien-Engines, Workload-Koordination und Analyse-Dashboards priorisieren. Beratung bleibt in frühen Modernisierungsprojekten wichtig, in denen Unternehmen Architekturprüfung und Roadmap-Planung benötigen. Integration und Bereitstellung zeigen ebenfalls starke Nachfrage aufgrund von API-Mapping, Workflow-Design und der Abstimmung hybrider Umgebungen. Support und Wartung sichern Plattformkontinuität, Leistungsoptimierung und Update-Management. Software dürfte dominant bleiben, da sie skalierbare Kontrolle und wiederkehrenden Unternehmenswert liefert.
Nach Anwendung
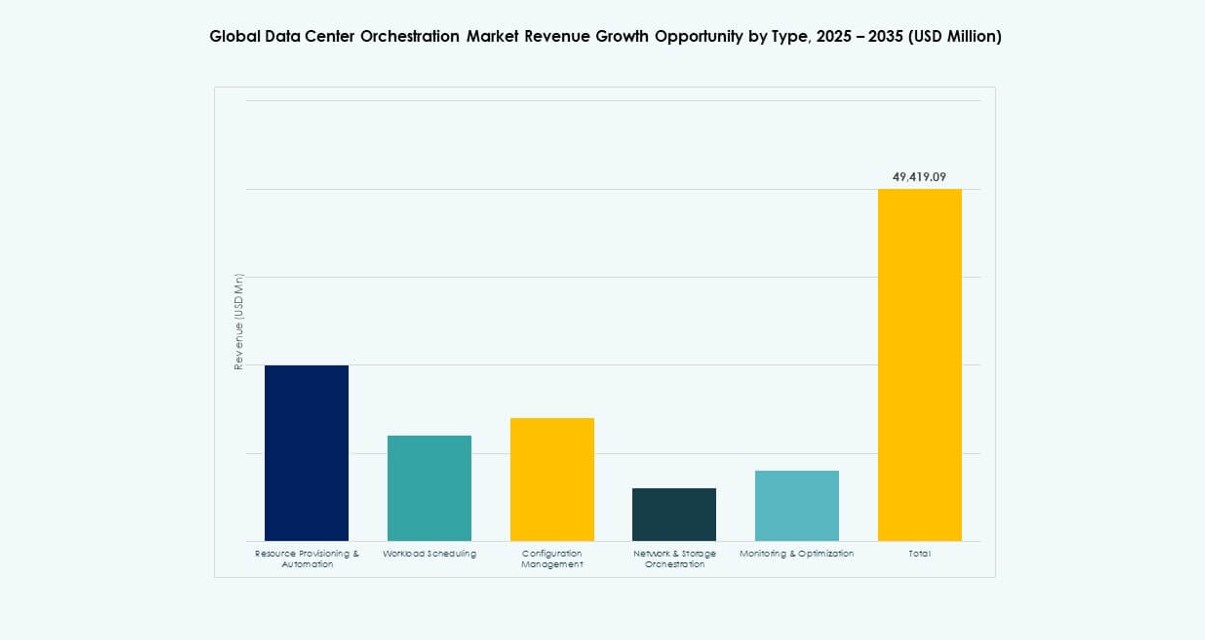
Der globale Markt für Rechenzentrums-Orchestrierung umfasst nach Anwendung Ressourcenbereitstellung und Automatisierung, Workload-Scheduling, Konfigurationsmanagement, Netzwerk- und Speicher-Orchestrierung sowie Überwachung und Optimierung. Ressourcenbereitstellung und Automatisierung hielten 2025 mit rund 29,4 % den größten Anteil, weil Unternehmen eine schnellere Service-Einführung, geringeren manuellen Aufwand und konsistente Richtlinienausführung suchen. Workload-Scheduling hat mit KI, Containern und gemischten Cloud-Umgebungen, die dynamische Ressourcenplatzierung benötigen, an Bedeutung gewonnen. Konfigurationsmanagement bleibt in richtlinienempfindlichen Umgebungen zentral. Netzwerk- und Speicher-Orchestrierung wächst mit softwaredefinierter Infrastruktur, während Überwachung und Optimierung durch automatisierte Leistungssteuerung und telemetriegestützte Entscheidungen an Zugkraft gewinnen.
Nach Endnutzer
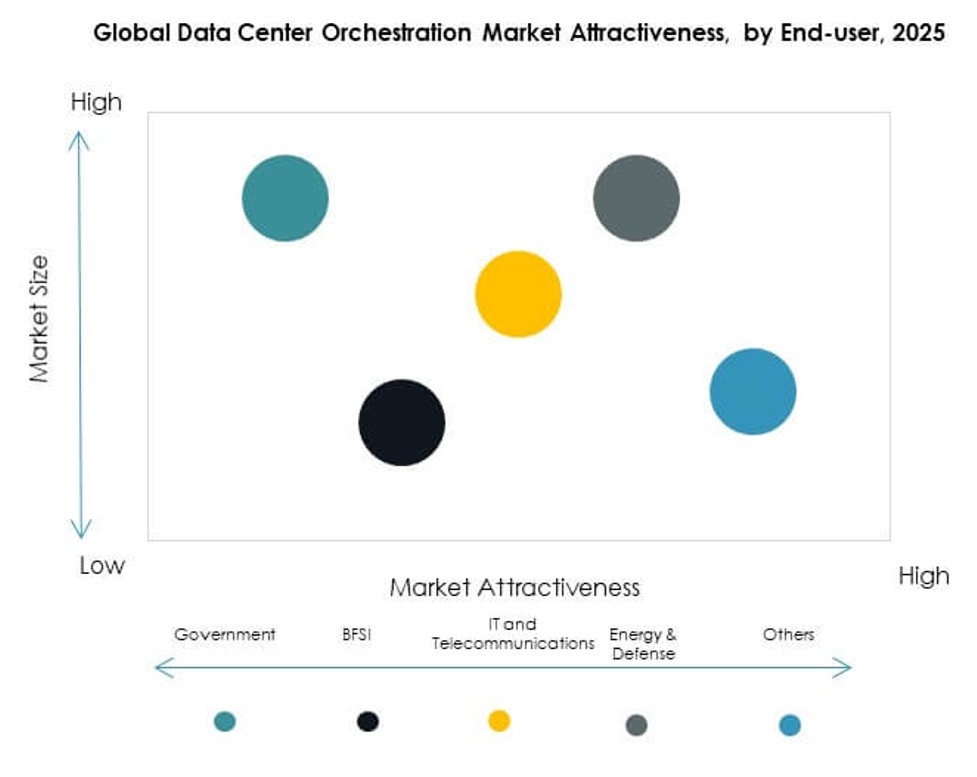
Der globale Markt für Rechenzentrums-Orchestrierung umfasst nach Endnutzer IT und Telekommunikation, BFSI, Gesundheitswesen, Einzelhandel, Behörden und Sonstige. IT und Telekommunikation dominierten 2025 mit einem geschätzten Marktanteil von 31,6 % aufgrund großer Infrastrukturlandschaften, starker Cloud-Integration und des ständigen Drucks, zuverlässige digitale Services zu liefern. BFSI folgt mit einer Nachfrage, die an Verfügbarkeit, Compliance und sichere Workload-Kontrolle gekoppelt ist. Die Einführung im Gesundheitswesen steigt, da Leistungserbringer digitale Versorgungs- und Analysesysteme ausbauen. Einzelhandelsunternehmen setzen Orchestrierung ein, um Omnichannel-Betrieb und verteilte Infrastruktur zu unterstützen. Die Nachfrage von Behörden bleibt bemerkenswert, wo Verwaltungen Services modernisieren und stärkere Infrastruktureffizienz und Richtlinienkontrolle anstreben.
Nach Unternehmensgröße
Der globale Markt für Rechenzentrums-Orchestrierung ist nach Unternehmensgröße in Großunternehmen und KMU unterteilt. Großunternehmen machten 2025 rund 67,9 % des Marktes aus, weil sie komplexe Hybrid-Landschaften, breite Anwendungsportfolios und hohe Infrastrukturdichte betreiben. Diese Organisationen verfügen zudem über größere Budgets für Automatisierung, Beratung und Integration. KMU haben eine kleinere Umsatzbasis, doch das Wachstumspotenzial bleibt dank Cloud-getriebener Einführung und dem Bedarf an schlanken Infrastrukturbetrieben solide. Viele kleinere Unternehmen bevorzugen inzwischen paketierte Orchestrierungswerkzeuge mit geringerem Bereitstellungsaufwand. Großunternehmen führen weiter, da der Orchestrierungswert mit betrieblichem Umfang und Komplexität stark steigt.
Nach Bereitstellungsmodell
Der globale Markt für Rechenzentrums-Orchestrierung umfasst nach Bereitstellungsmodell On-Premises-, Cloud-basierte und Hybridmodelle. Die Hybrid-Bereitstellung führte 2025 mit einem geschätzten Anteil von 41,7 %, weil die meisten Unternehmen Workloads inzwischen über interne Infrastruktur und externe Cloud-Plattformen hinweg verwalten. Dieses Modell unterstützt Flexibilität, Geschäftskontinuität und selektive Workload-Platzierung nach Kosten, Latenz und Compliance-Anforderungen. On-Premises-Bereitstellungen bleiben in regulierten Branchen und geschäftskritischen Umgebungen wichtig, die direkte Kontrolle erfordern. Cloud-basierte Orchestrierung zeigt aufgrund schnellerer Bereitstellung und einfacherer Skalierbarkeit starke Dynamik. Hybridmodelle dürften dominant bleiben, da sie der betrieblichen Realität der meisten großen Organisationen entsprechen.
Regionale Einblicke
Nordamerika und Europa behalten die Führung durch frühe Automatisierungseinführung und ausgereifte IT-Landschaften in Unternehmen
Nordamerika führte den globalen Markt für Rechenzentrums-Orchestrierung 2025 mit einem geschätzten Anteil von 37,8 % an. Die Vereinigten Staaten hatten den größten Anteil aufgrund des Hyperscale-Wachstums, der Cloud-Reife der Unternehmen und der breiten Nutzung softwaredefinierter Infrastruktur. Kanada trug durch Colocation-Wachstum und die Digitalisierung des Finanzsektors zu stabiler Nachfrage bei, während Mexiko durch die Modernisierung von Telekommunikation und Unternehmen allmähliche Fortschritte zeigte. Europa hielt rund 27,4 % Anteil, gestützt durch Investitionen im Vereinigten Königreich, in Deutschland, Frankreich, Italien und Spanien. Die Region profitiert außerdem vom compliance-getriebenen Bedarf an Infrastruktursteuerung. Die Nachfrage in beiden Regionen bleibt stark, weil Unternehmen zuverlässige Orchestrierung über hybride, komplexe Umgebungen hinweg suchen.
- So erweiterte das in Europa ansässige Unternehmen Schneider Electric sein EcoStruxure-Data-Center-Portfolio um Lösungen für KI-Cluster-Umgebungen, in denen Rack-Leistungsdichten voraussichtlich 1 MW und mehr erreichen, was die Art von leistungsstarker, automatisierter Infrastruktur unterstreicht, die die regionale Führungsposition stützt.
Der Asien-Pazifik-Raum entwickelt sich mit breitem Ausbau digitaler Infrastruktur zum am schnellsten wachsenden Regionalblock
Der Asien-Pazifik-Raum erzielte 2025 einen geschätzten Anteil von 24,6 % am globalen Markt für Rechenzentrums-Orchestrierung und verzeichnete die schnellste Wachstumsentwicklung. China und Japan bleiben wichtige Nachfragezentren aufgrund großer IT-Landschaften in Unternehmen, Cloud-Ausbau und Rechenzentrumsinvestitionen. Indien und Südkorea zeigen eine rasche Einführung, getrieben von digitaler Transformation, wachsender Telekommunikationskapazität und höherer Nachfrage nach automatisierter Workload-Steuerung. Australien stützt die Region durch ausgereifte Cloud-Nutzung in Unternehmen und aktive Managed-Service-Bereitstellung. Der übrige Asien-Pazifik-Raum sorgt durch neue Colocation- und Edge-Projekte für zusätzlichen Schwung. Dieses regionale Profil schafft starke langfristige Chancen für globale Anbieter und lokale Integrationspartner.
- So kündigte NTT DATA sechs neue KI-gestützte Cyber Defense Centers an, darunter vier, die bereits in Indien in Betrieb sind, und erklärte, ihr Automatisierungsrahmen könne bis zu 60 % schnellere Untersuchungen und 90 % weniger Warnmeldungen liefern, was den Umfang und die messbaren Effizienzgewinne verdeutlicht, die derzeit in der digitalen Infrastrukturlandschaft des Asien-Pazifik-Raums umgesetzt werden.
Lateinamerika, der Nahe Osten und Afrika gewinnen durch Colocation-Wachstum und öffentlich-private Digitalisierungsprogramme an Boden
Lateinamerika machte 2025 rund 5,2 % des globalen Marktes für Rechenzentrums-Orchestrierung aus, wobei Brasilien aufgrund steigender Cloud-Nachfrage und Infrastruktur-Upgrades in Unternehmen der wichtigste Umsatzbeitragende war. Der Nahe Osten hielt rund 3,1 % Anteil, gestützt durch GCC-Investitionen in digitale Infrastruktur, souveräne Cloud-Projekte und Smart-City-Programme. Israel und die Türkei steuern Nachfrage durch die Modernisierung von Unternehmen und stärkere Aktivität von Dienstleistern bei. Afrika kam auf knapp 1,9 %, wobei Südafrika die Einführung aufgrund der Colocation-Präsenz und der Digitalisierung des Finanzsektors anführt. Diese Regionen bleiben umsatzmäßig kleiner, bieten jedoch im Prognosezeitraum starkes Expansionspotenzial.
Wettbewerbseinblicke
- Cisco Systems, Inc.
- Microsoft Corporation
- IBM Corporation
- Hewlett Packard Enterprise (HPE)
- VMware, Inc.
- Amazon Web Services (AWS)
- Oracle Corporation
- Google LLC
- Dell Technologies Inc.
- Red Hat, Inc.
Der globale Markt für Rechenzentrums-Orchestrierung ist von starkem Wettbewerb zwischen Cloud-Anbietern, Anbietern von Unternehmensinfrastruktur und softwaregestützten Automatisierungsspezialisten geprägt. Cisco, HPE, Dell Technologies und IBM konkurrieren mit integrierten Infrastrukturportfolios, die Orchestrierung mit Netzwerk-, Compute-, Speicher- und Hybrid-IT-Management-Fähigkeiten verbinden. Microsoft, AWS, Google und Oracle nutzen die Tiefe ihrer Cloud-Ökosysteme, Automatisierungswerkzeuge und Plattformreichweite, um die Akzeptanz in Unternehmen über hybride und Multi-Cloud-Umgebungen hinweg zu stärken. VMware und Red Hat behaupten eine starke Position durch Virtualisierung, Container-Orchestrierung und richtlinienbasierte Infrastruktursteuerung. Der Markt bleibt mäßig konsolidiert, wobei führende Unternehmen auf Plattform-Interoperabilität, KI-gestützte Automatisierung, Observability und sicherheitsorientierte Orchestrierung setzen. Strategische Partnerschaften, Produktverbesserungen und Hybrid-Cloud-Integration prägen die Marktpositionierung. Anbieter, die einheitliche Steuerung, offene APIs und skalierbare Automatisierungsrahmen liefern, haben einen stärkeren Wettbewerbsvorteil.
Aktuelle Entwicklungen
- Im Februar 2025 teilte IBM mit, die Übernahme von HashiCorp abgeschlossen zu haben, um eine umfassendere durchgängige Hybrid-Cloud-Plattform zu schaffen. IBM fügte hinzu, dass die Produkte von HashiCorp für Infrastrukturautomatisierung und Sicherheit Kunden helfen würden, Cloud-Infrastruktur im großen Maßstab zu automatisieren, und die Technologie von HashiCorp auf Rechenzentrumsumgebungen ausgeweitet werde.
- Im Mai 2025 stellten Nutanix und Pure Storage eine Partnerschaft vor, um eine tief integrierte Lösung für die Bereitstellung und Verwaltung virtueller Workloads auf moderner Infrastruktur zu liefern. Die Unternehmen erklärten, das Angebot kombiniere Nutanix Cloud Infrastructure mit All-Flash-Systemen von Pure Storage und umfasse Disaster-Recovery-Orchestrierung sowie Cyber-Resilienz-Funktionen.
- Im Juni 2025 kündigte Cisco neue Rechenzentrumswerkzeuge und Partnerschaften an, um die Einführung KI-fähiger Infrastruktur in Unternehmens- und Hyperscale-Umgebungen zu beschleunigen. Cisco erklärte, die Veröffentlichung umfasse Unified Nexus Dashboard, das das Management über LAN-, SAN-, IP-Fabric- und KI/ML-IT-Umgebungen in einer einzigen Oberfläche bündelt, sowie technische Integrationen mit NVIDIA.
- Im August 2025 erklärte Broadcom auf der VMware Explore 2025, dass VMware Private AI Services zu einem Standardbestandteil von VMware Cloud Foundation 9.0 werden würden. Broadcom stellte fest, dass diese Änderung VCF 9.0 zu einer KI-nativen Plattform für sichere, moderne Private-Cloud-Infrastruktur im großen Maßstab macht.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition & Umfang
- 1.2Forschungsmethodik
- 1.2.1Primärforschung
- 1.2.2Sekundärforschung
- 1.2.3Datenvalidierung & Annahmen
- 1.3Rahmen der Marktsegmentierung
- 02Zusammenfassung
- 2.1Marktüberblick
- 2.2Zentrale Erkenntnisse
- 2.3Empfehlungen der Analysten
- 2.4Marktausblick (2025-2035)
- 03Marktdynamik
- 3.1Markttreiber
- 3.2Markthemmnisse
- 3.3Marktchancen
- 3.4Herausforderungen & Risiken
- 3.5Wertschöpfungskettenanalyse
- 3.6Porters Fünf-Kräfte-Analyse
- 3.7Marktattraktivität nach Segment
- 3.7.1Anwendung
- 3.7.2Endnutzer
- 3.7.3Komponente
- 3.7.4Bereitstellungsmodell
- 3.7.5Organisationsgröße
- 3.7.6Region
- 04Globaler Markt für Rechenzentrums-Orchestrierung – Marktgröße & Prognose
- 4.1Historische Marktgröße (2020-2025)
- 4.2Prognostizierte Marktgröße (2026-2035)
- 4.3Analyse der Marktwachstumsrate
- 4.4Marktausblick nach Region
- 05Globaler Markt für Rechenzentrums-Orchestrierung – nach Komponente
- 5.1Software
- 5.2Beratung
- 5.3Integration & Bereitstellung
- 5.4Support & Wartung
- 6. Globaler Markt für Rechenzentrums-Orchestrierung – nach Anwendung
- 6.1Ressourcenbereitstellung & Automatisierung
- 6.2Workload-Scheduling
- 6.3Konfigurationsmanagement
- 6.4Netzwerk- & Speicher-Orchestrierung
- 6.5Überwachung & Optimierung
- 07Globaler Markt für Rechenzentrums-Orchestrierung – nach Endnutzer
- 7.1IT & Telekommunikation
- 7.2BFSI
- 7.3Gesundheitswesen
- 7.4Einzelhandel
- 7.5Behörden
- 7.6Sonstige
- 08Globaler Markt für Rechenzentrums-Orchestrierung – nach Unternehmensgröße
- 8.1Großunternehmen
- 8.2KMU
- 09Globaler Markt für Rechenzentrums-Orchestrierung – nach Bereitstellungsmodell
- 9.1On-Premises
- 9.2Cloud-basiert
- 9.3Hybrid
- 10Globaler Markt für Rechenzentrums-Orchestrierung – nach Region
- 10.1Nordamerika
- 10.1.1USA
- 10.1.2Kanada
- 10.1.3Mexiko
- 10.2Europa
- 10.2.1Vereinigtes Königreich
- 10.2.2Frankreich
- 10.2.3Deutschland
- 10.2.4Italien
- 10.2.5Spanien
- 10.2.6Russland
- 10.2.7Übriges Europa
- 10.3Asien-Pazifik
- 10.3.1China
- 10.3.2Japan
- 10.3.3Südkorea
- 10.3.4Indien
- 10.3.5Australien
- 10.3.6Übriger Asien-Pazifik-Raum
- 10.4Lateinamerika
- 10.4.1Brasilien
- 10.4.2Übriges Lateinamerika
- 10.5Naher Osten
- 10.5.1GCC
- 10.5.2Israel
- 10.5.3Türkei
- 10.5.4Übriger Naher Osten
- 10.6Afrika
- 10.6.1Südafrika
- 10.6.2Übriges Afrika
- 11Wettbewerbsumfeld
- 11.1Marktanteilsanalyse
- 11.2Strategien der wichtigsten Anbieter
- 11.3Fusionen, Übernahmen & Partnerschaften
- 11.4Produkt- & Service-Einführungen
- 12Unternehmensprofile
- 12.1Cisco Systems, Inc.
- 12.2Microsoft Corporation
- 12.3IBM Corporation
- 12.4Hewlett Packard Enterprise (HPE)
- 12.5VMware, Inc.
- 12.6Amazon Web Services (AWS)
- 12.7Google LLC
- 12.8Oracle Corporation
- 12.9Dell Technologies Inc.
- 12.10Red Hat, Inc.
- 12.11BMC Software, Inc.
- 12.12Micro Focus International plc
- 12.13Fujitsu Limited
- 12.14Citrix Systems, Inc.
- 12.15Huawei Technologies Co., Ltd.
- 12.16ServiceNow, Inc.
- 12.17Juniper Networks, Inc.
- 12.18Puppet, Inc.
- 12.19Chef Software, Inc.
- 12.20Turbonomic
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2024.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2023
- Basisjahr2024
- Prognosezeitraum2025-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
Der globale Markt für Rechenzentrums-Orchestrierung wurde 2025 auf 15.320,48 Mio. USD beziffert. Bis 2035 soll er 67.088,19 Mio. USD erreichen.
Der globale Markt für Rechenzentrums-Orchestrierung soll von 2025 bis 2035 mit einer CAGR von 15,98 % wachsen. Dies spiegelt die starke Dynamik wider, die von Infrastrukturautomatisierung und dem Management hybrider Umgebungen getrieben wird.
Im globalen Markt für Rechenzentrums-Orchestrierung hielt das Softwaresegment 2025 nach Komponente mit 46,8 % den größten Anteil. Bei den Anwendungen führte die Ressourcenbereitstellung und Automatisierung mit 29,4 %.
Der globale Markt für Rechenzentrums-Orchestrierung wächst aufgrund der zunehmenden Einführung von Hybrid-Cloud-Umgebungen, softwaredefinierter Infrastruktur und automatisiertem Workload-Management. Auch die Nachfrage nach KI-gestütztem Betrieb, besserer Ressourceneffizienz und höherer Servicezuverlässigkeit stützt die Expansion.
Zu den führenden Unternehmen im globalen Markt für Rechenzentrums-Orchestrierung zählen Cisco Systems, Microsoft, IBM, Hewlett Packard Enterprise, VMware, Amazon Web Services, Oracle, Google, Dell Technologies und Red Hat. Diese Unternehmen konkurrieren mit Fähigkeiten in den Bereichen Hybrid Cloud, Automatisierung und Infrastrukturmanagement.
Nordamerika hatte 2025 mit 37,8 % den größten Anteil am globalen Markt für Rechenzentrums-Orchestrierung. Die Region führt aufgrund von Hyperscale-Investitionen, ausgereiften IT-Ökosystemen in Unternehmen und früher Automatisierungseinführung.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.