
データセンターオーケストレーション市場 規模・シェア・2035年までの予測
市場の概要
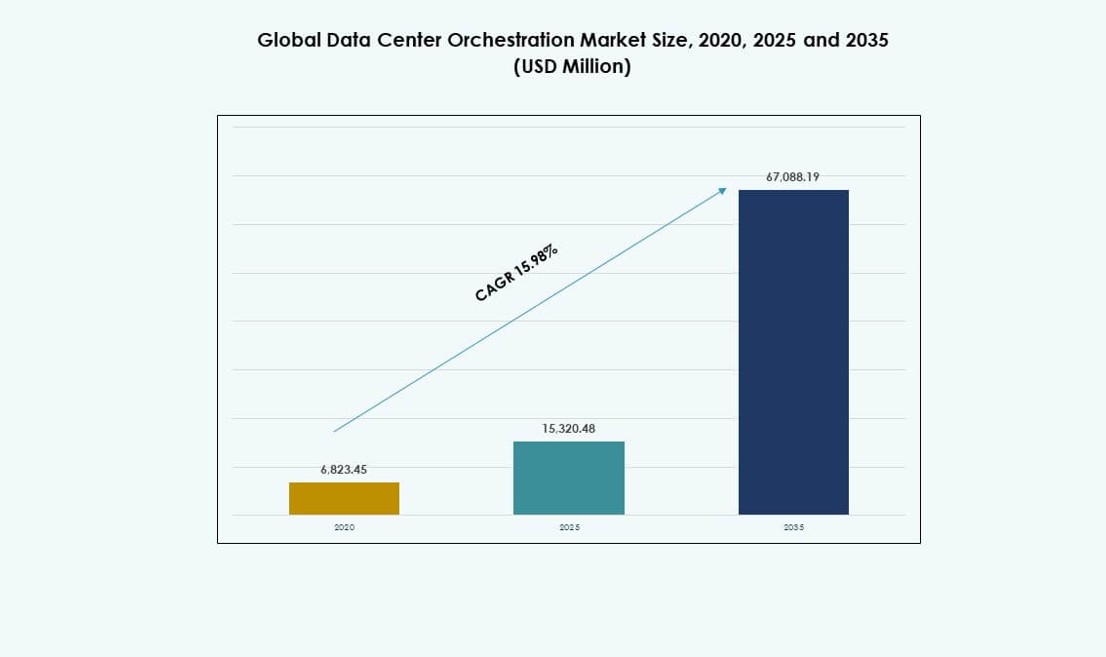
データセンターオーケストレーション市場の規模は2025年にUSD 15.32十億で、年平均成長率(CAGR)15.98%で拡大し、2035年までにUSD 67.09十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場動向
- 04世界のデータセンターオーケストレーション市場 市場規模と予測
- 05世界のデータセンターオーケストレーション市場 コンポーネント別
- 07世界のデータセンターオーケストレーション市場 エンドユーザー別
- 08世界のデータセンターオーケストレーション市場 企業規模別
- 09世界のデータセンターオーケストレーション市場 導入形態別
- 10世界のデータセンターオーケストレーション市場 地域別
- 11競争環境
- 11章
- 2020-2023実績期間
- 2025-2035予測期間
- 10掲載企業
掲載企業
- Cisco Systems, Inc
- Microsoft Corporation
- IBM Corporation
- Hewlett Packard Enterprise (HPE)
- VMware, Inc
- Amazon Web Services (AWS)
- Oracle Corporation
- Google LLC
- Dell Technologies Inc
- Red Hat, Inc
詳細分析
エグゼクティブサマリー
世界のデータセンターオーケストレーション市場規模は、2020年の68.2345億米ドルから2025年には153.2048億米ドルとなり、2035年までに670.8819億米ドルに達すると見込まれています。予測期間中の年平均成長率(CAGR)は15.98%です。
| レポート項目 | 詳細 |
|---|---|
| 過去期間 | 2020-2023年 |
| 基準年 | 2024年 |
| 予測期間 | 2025-2035年 |
| データセンターオーケストレーション市場規模 2025年 | 153.2048億米ドル |
| データセンターオーケストレーション市場 CAGR | 15.98% |
| データセンターオーケストレーション市場規模 2035年 | 670.8819億米ドル |
この市場は、企業のデータセンターにおけるハイブリッドクラウド環境、ソフトウェア定義型インフラ、自動化されたワークロード管理の採用拡大に牽引されています。組織は、リソース効率の向上、手作業の削減、サービス信頼性の強化を実現できるオーケストレーションプラットフォームを求めるようになっています。AI主導の運用、オブザーバビリティツール、ポリシーベースの自動化における革新も、より幅広い導入を後押ししています。企業や投資家にとって、この市場はデジタルインフラの近代化と長期的な運用拡張性の中核に位置するため、戦略的に重要です。
北米は、ハイパースケールへの強力な投資、成熟した企業IT環境、自動化プラットフォームの早期導入により、市場をリードしています。欧州は、ガバナンス、回復力、標準化されたインフラ制御を求める規制業界からの堅調な需要で続きます。アジア太平洋は最も急速に台頭している地域であり、クラウドの拡大、通信ネットワークの刷新、中国、インド、日本、東南アジアにおける急速なデジタル変革に支えられています。中南米、中東、アフリカも、コロケーション活動の拡大と企業の近代化により、潜在力が高まっています。
市場動向
市場促進要因
ハイブリッドおよびマルチクラウドのデータセンター環境にわたる統合制御の必要性の高まり
企業は現在、プライベートクラウド、コロケーション拠点、エッジノード、ハイパースケールプラットフォームにまたがってワークロードを運用しており、統合制御の必要性が高まっています。企業がコンピュート、ストレージ、ネットワーク、セキュリティの各タスクを単一の枠組みで扱いたいと考えているため、世界のデータセンターオーケストレーション市場はその恩恵を受けています。これにより、手作業、サービスの遅延、構成ミスが減ります。大規模な事業者は、混在環境全体でプロビジョニング、パッチ適用、ポリシー適用、ワークロード配置を標準化するプラットフォームを好みます。この変化は、より広範な自動化の目標を反映しています。デジタル製品は、強力なガバナンスと予測可能な性能を備えた安定的で柔軟なインフラに依存するため、企業はより迅速なサービス提供も重視します。
- 例えば、HPEは、HPE Morpheus Enterprise Softwareがハイパーバイザー、パブリッククラウド、Kubernetesクラスターを単一のコントロールプレーンの背後に統合すると述べており、またHPE Morpheus VM Essentialsはマルチハイパーバイザー対応とセルフサービス型のクラウド利用により、VMライセンスコストを最大90%削減できるとしています。
AIワークロードの拡大と高密度インフラ管理要件
AIクラスター、GPUを多数搭載したラック、高性能サーバーにより、事業者によるデータセンターリソースの管理方法は変わりました。AIワークロードには動的なスケジューリング、熱を考慮した制御、電力の調整、ポリシーベースの割り当てが必要なため、世界のデータセンターオーケストレーション市場はその恩恵を受けています。従来のツールでは、その複雑さを管理しきれないことが多くあります。企業は現在、コンピュート容量をストレージアクセス、ネットワーク経路、エネルギー制約と整合させるオーケストレーションプラットフォームを求めています。AI需要は急速に変化し得るため、より賢いキャパシティプランニングも支えます。AI対応インフラには、インテリジェントで自動化された拡張可能な制御層が必要となるため、この促進要因は企業や投資家にとって戦略的な価値があります。
- 例えば、Schneider Electricは、NVIDIA GB300 NVL72が72基のGPUを1ラックあたり142 kWで並列稼働させる一方、従来の400V ACおよび48V DC方式は1ラックあたり200 kWで困難になり、1ラックあたり400 kWでは不可能になると指摘しました。このためSchneiderは、400 kWから最大1 MWまでの単一ITラック向けに800 VDCアーキテクチャを推進しています。
運用効率、サービス信頼性、コスト規律への注目の高まり
CIOやインフラ責任者は、運用コストを抑えながら稼働率を高めるよう求められています。オーケストレーションソフトウェアは反復的なタスクを自動化し、サービスチケットを減らし、インシデントへの迅速な対応を支えるため、世界のデータセンターオーケストレーション市場はこの需要から恩恵を受けています。また、ワークロードを適切なインフラプールに割り当てることでリソース利用も改善します。多くの企業は、自動化を単なる技術的なアップグレードではなく、財務上のツールとして捉えるようになっています。サービスプロバイダーは、複雑な顧客環境全体でサービスレベル契約を守るためにオーケストレーションを活用しています。企業は安定したデジタル運用、混乱リスクの低減、インフラ投資に対するより高いリターンを求めているため、この促進要因は重要です。
ソフトウェア定義型インフラとポリシーベースのデータセンター運用への移行
ソフトウェア定義型のコンピュート、ストレージ、ネットワーキングは、オーケストレーション導入拡大の強固な基盤を築いてきました。組織がビジネス上の意図を自動化されたインフラ操作へ変換するポリシー駆動型の制御を求めているため、世界のデータセンターオーケストレーション市場は拡大しています。この移行により、事業者はデバイス単位の管理からサービス単位の自動化へと移行します。また、再現可能な導入モデルと一元的なガバナンスを求める近代化プログラムも支えます。ベンダーは現在、API、分析、ワークロードインテリジェンスをオーケストレーションプラットフォームに組み込んでいます。企業はこれらの機能を、デジタルレジリエンス、迅速なサービス展開、強固な統制に不可欠と見ています。投資家も、この長期的なアーキテクチャ移行に持続的な可能性を見出しています。
市場トレンド
オーケストレーションプラットフォームとAIOps、オブザーバビリティ、予測分析の融合
ベンダーは現在、オーケストレーションをAIOpsやオブザーバビリティと組み合わせ、よりインテリジェントなインフラ制御を実現しています。世界のデータセンターオーケストレーション市場は、テレメトリ、異常検知、自動修復を単一のワークフローで結び付けるプラットフォームを通じて、このトレンドを反映しています。これにより事業者は、サービス品質が低下する前に対応できます。このトレンドは、文脈、予測、ポリシーの改善を加える点で、基本的な自動化とは異なります。プロバイダーは現在、オーケストレーションを単なる実行エンジンではなく、意思決定層として位置付けています。購入者は、ログ、メトリクス、インフラ操作をほぼリアルタイムで結び付けるツールを好みます。このトレンドはプラットフォームの価値を高め、ベンダーの差別化を強めます。
多様なインフラスタック全体にわたるオープンAPIと相互運用可能な制御フレームワークの採用
企業は、限られたベンダーのエコシステムに縛られたオーケストレーションツールを求めなくなっています。世界のデータセンターオーケストレーション市場では現在、サーバー、コンテナ、仮想化レイヤー、クラウドプラットフォーム全体にわたるオープンAPI、モジュラー設計、相互運用性へ向かう強いトレンドが見られます。これは、既存のITサービス管理ツールやセキュリティツールとの統合を求める顧客需要を反映しています。インフラ資産はレガシー資産と最新のクラウドネイティブシステムが混在することが多いため、多くの事業者はこのモデルを好みます。幅広い互換性を支えるベンダーは、大規模な近代化プロジェクトで優位に立ちます。このトレンドは移行時の摩擦も減らし、混在環境における柔軟なオーケストレーションプラットフォームの魅力を高めます。
コンプライアンスとサービスポリシーの制御を備えた業界特化型オーケストレーションの活用事例の増加
業界特化型のオーケストレーションの活用事例が、現在では製品設計と購入者の需要を形作っています。世界のデータセンターオーケストレーション市場は、金融、ヘルスケア、政府、通信の各環境向けに調整されたプラットフォームにこのトレンドを反映しています。これは、コンプライアンス、セキュリティポリシー、監査対応と結び付いた自動化の必要性を示しています。ベンダーは現在、データレジデンシー、ワークロード分離、バックアップポリシー、アクセス制御を軸にオーケストレーションルールをパッケージ化しています。このアプローチは、顧客がインフラの自動化を業界のリスクプロファイルやサービス義務と整合させるのに役立ちます。購入者は、個別開発を減らし導入を早めるソリューションを重視します。このトレンドは、業種別モジュールや専門的なサービスパッケージによる継続的な収益も支えます。
分散施設とレイテンシーに敏感なワークロード向けのエッジ対応オーケストレーションの台頭
エッジインフラの成長により、オーケストレーションはコアおよびクラウドのデータセンターを超えて広がっています。世界のデータセンターオーケストレーション市場には現在、通信機能、産業用ワークロード、レイテンシーに敏感なアプリケーションをホストする分散拠点への、より強力なサポートが含まれています。これは、現地要員が限られたリモート資産を一元的に制御したいという需要を反映しています。ベンダーは現在、多数の拠点にわたってポリシーを適用し、ワークロードを展開し、サービスの状態を監視する、より軽量なオーケストレーションフレームワークを提供しています。このトレンドは、場所を意識した実行が必要となる点で、従来の集中型データセンターモデルとは異なります。通信、小売、製造の購入者は強い関心を示しています。これにより、分散型デジタルインフラにおけるオーケストレーションの役割が広がります。
市場の課題
レガシーシステム、独自ツール、マルチベンダーアーキテクチャにわたる統合の複雑さ
多くの企業は依然として、レガシーシステム、旧世代の仮想化レイヤー、独自の管理ツールに依存しており、これがオーケストレーションプロジェクトを複雑にしています。顧客は自動化の価値を十分に引き出す前に深い統合を必要とすることが多いため、世界のデータセンターオーケストレーション市場は大きな課題に直面しています。これは導入期間、プロジェクトリスク、サービスコストを押し上げる可能性があります。購入者は、移行中に稼働中の環境が混乱することも懸念しています。オーケストレーションツールが限られたエコシステムに依存する場合、ベンダーロックインも懸念事項として残ります。社内のスキル不足も導入を遅らせる可能性があります。セキュリティ部門は、強固なガバナンスがないまま広範な自動化権限を与えることに抵抗する場合があり、大規模な実装がさらに遅れます。
自動化の専門人材の不足と短期的な投資対効果の立証の難しさ
2つ目の課題は、人材不足と、短期的な投資回収に対する経営層の確信のばらつきです。多くの企業には、自動化、ワークフロー設計、領域横断的なポリシー制御の専門知識を持つ人材が不足しているため、世界のデータセンターオーケストレーション市場はこの事実に対処する必要があります。これは特にIT部門の規模が小さい中堅企業にとって、導入を難しくします。予算責任者は、オーケストレーションがコストを削減し、稼働率を改善し、または設備投資を先送りできるという明確な証拠を求めることが多くあります。これらの効果は現実のものですが、プロセスの成熟度や導入規模に左右される場合があります。ベンダーは、トレーニング、コンサルティング、明確なビジネス価値の根拠によって導入を支援する必要があります。
市場機会
コロケーション、マネージドサービス、AI対応データセンタープラットフォームの拡大
コロケーション企業、マネージドサービスプロバイダー、AIインフラ事業者は、世界のデータセンターオーケストレーション市場に強い成長の可能性をもたらしています。これらのプロバイダーは、マルチテナント環境、サービス品質、急速な容量変動を管理するために、ポリシーベースの自動化を必要としています。これは利益率の管理を支え、新サービスの迅速な立ち上げにも役立ちます。事業者がGPUクラスター、プライベートAIクラウド、高可用性の企業向けプラットフォームを提供する場面で、需要は高まるでしょう。オーケストレーションにテナントガバナンスとサービス保証を組み合わせるベンダーは、この需要を獲得できます。プロバイダーの環境は社内の企業環境より速く拡大することが多く、継続的な自動化サポートを必要とするため、この機会は長期的な価値を持ちます。
新興国からの需要の高まりと中堅市場のインフラ近代化プログラム
新興市場と中堅企業は、世界のデータセンターオーケストレーション市場にとってもう1つの強力な成長経路となります。これらの購入者の多くは現在、デジタルサービス、クラウド導入、より厳格な稼働率目標を支えるためにインフラを近代化しています。これにより、大がかりなカスタマイズなしで自動化を実現するモジュラー型ソリューションへの需要が生まれます。ベンダーは、拡張可能な価格設定、クラウド提供型のコントロールプレーン、より迅速な導入モデルによって優位に立てます。アジア太平洋、中東、中南米の一部における地域のデータセンター成長が、この機会を支えています。現地パートナーシップと柔軟なサポートモデルを構築する企業は、導入を強化し、市場シェアを獲得できます。
市場セグメンテーション
コンポーネント別
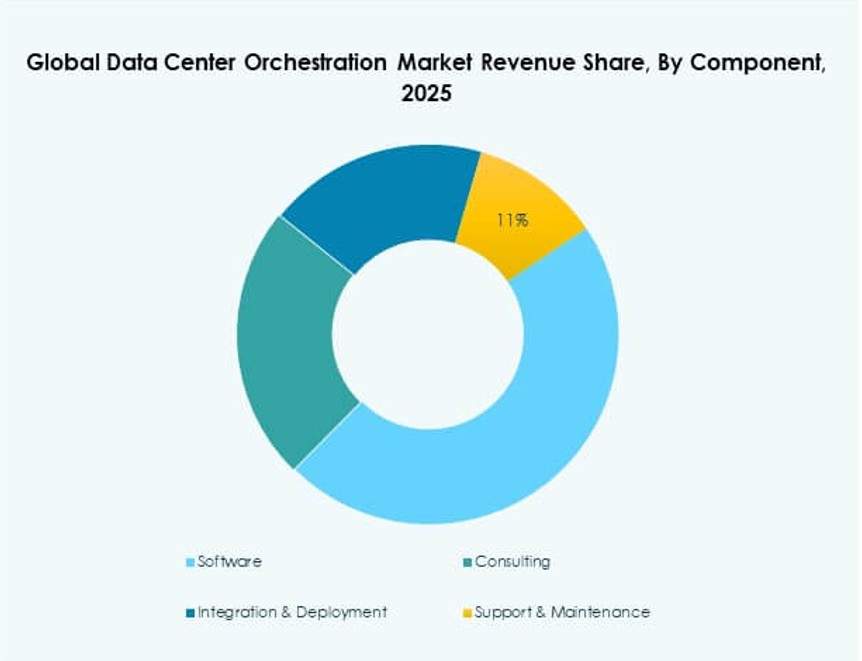
コンポーネント別の世界のデータセンターオーケストレーション市場は、ソフトウェア、コンサルティング、統合・導入、サポート・保守で構成されます。企業が一元化された自動化、ポリシーエンジン、ワークロード調整、分析ダッシュボードを重視するため、ソフトウェアが2025年に推定46.8%のシェアでセグメントをリードしました。コンサルティングは、アーキテクチャのレビューやロードマップ策定が必要となる初期段階の近代化プロジェクトで引き続き重要です。統合・導入も、APIマッピング、ワークフロー設計、ハイブリッド環境の整合により、強い需要を示しています。サポート・保守は、プラットフォームの継続性、性能チューニング、アップデート管理を確保します。ソフトウェアは、拡張可能な制御と継続的な企業価値をもたらすため、今後も優位を保つ可能性が高いと見られます。
用途別
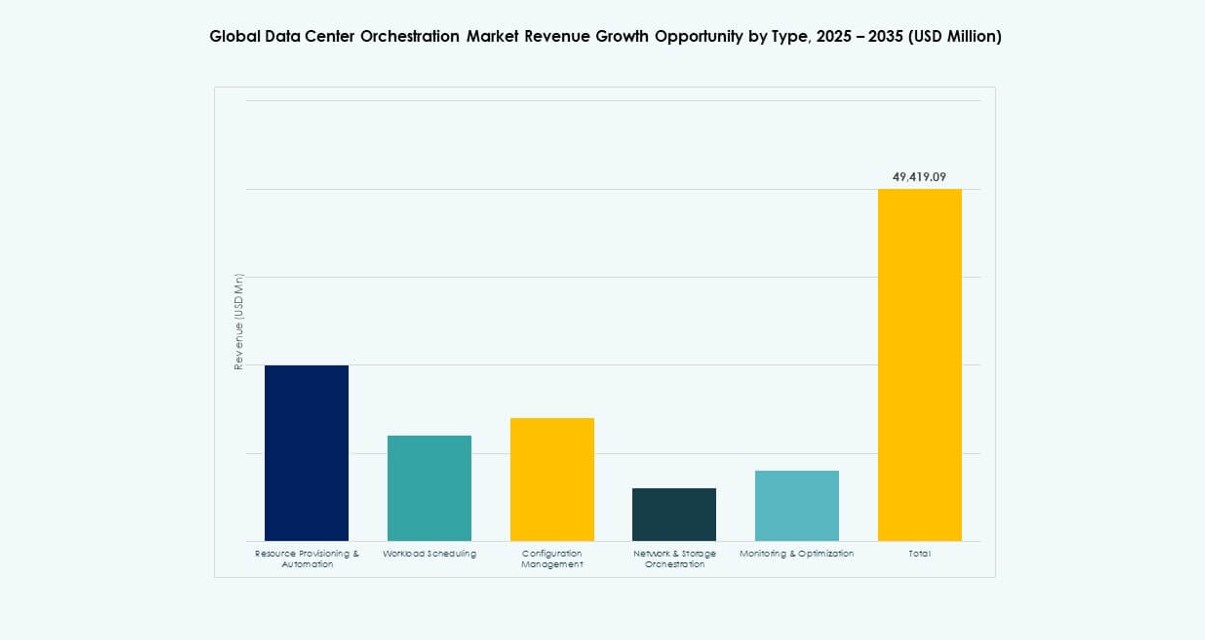
用途別の世界のデータセンターオーケストレーション市場は、リソースプロビジョニング・自動化、ワークロードスケジューリング、構成管理、ネットワーク・ストレージオーケストレーション、監視・最適化で構成されます。企業がより迅速なサービス展開、手作業の削減、一貫したポリシー実行を求めるため、リソースプロビジョニング・自動化が2025年に約29.4%で最大のシェアを占めました。ワークロードスケジューリングは、動的なリソース配置を必要とするAI、コンテナ、混在クラウド環境とともに重要性を増しています。構成管理は、ポリシーに敏感な環境で引き続き中心的な役割を担っています。ネットワーク・ストレージオーケストレーションはソフトウェア定義型インフラとともに拡大し、監視・最適化は自動化された性能制御とテレメトリ駆動の意思決定を通じて存在感を高めています。
エンドユーザー別
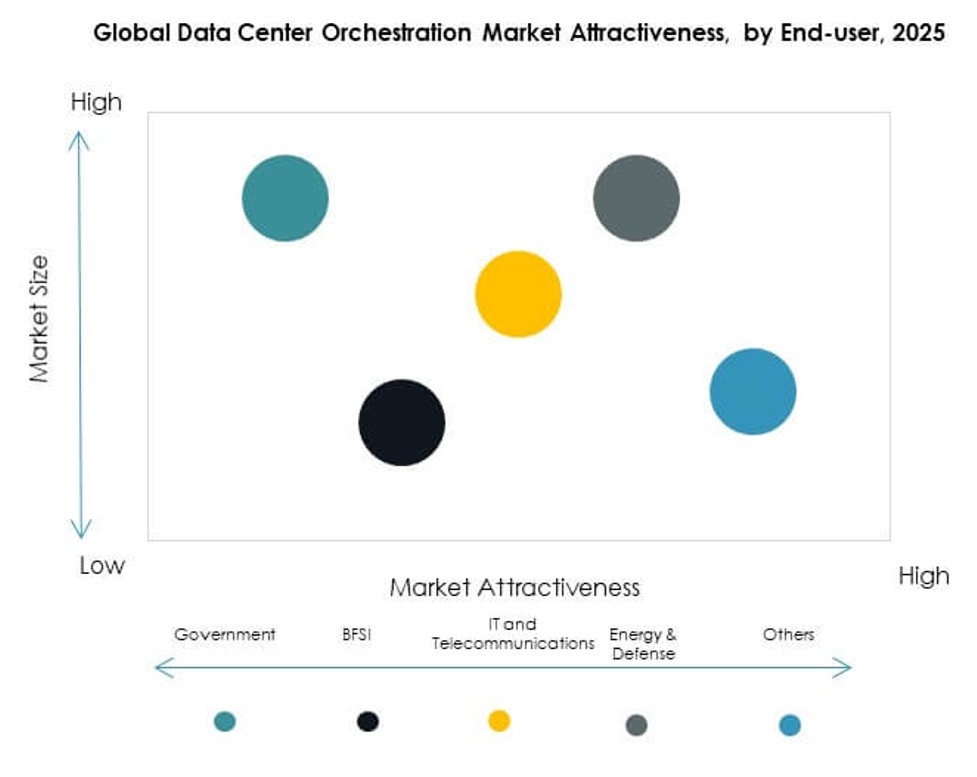
エンドユーザー別の世界のデータセンターオーケストレーション市場は、IT・通信、BFSI、ヘルスケア、小売、政府、その他で構成されます。大規模なインフラ環境、強力なクラウド統合、信頼性の高いデジタルサービスを提供し続けるプレッシャーにより、IT・通信が2025年に推定31.6%の市場シェアで首位となりました。BFSIがこれに続き、稼働率、コンプライアンス、安全なワークロード制御に関連した需要があります。プロバイダーがデジタルケアや分析システムを拡大するにつれ、ヘルスケアでの導入も増えています。小売企業は、オムニチャネル運営と分散型インフラを支えるためにオーケストレーションを導入しています。政府の需要も、各機関がサービスを近代化し、インフラ効率とポリシー制御の強化を求める場面で顕著です。
企業規模別
企業規模別の世界のデータセンターオーケストレーション市場は、大企業と中小企業に区分されます。大企業は、複雑なハイブリッド環境、幅広いアプリケーションポートフォリオ、高いインフラ密度を運用しているため、2025年の市場の約67.9%を占めました。これらの組織は、自動化、コンサルティング、統合に充てる予算も潤沢です。中小企業の収益規模は小さいものの、クラウド主導の導入と無駄のないインフラ運用の必要性により、成長の可能性は堅調です。小規模な企業の多くは現在、導入負担の少ないパッケージ型のオーケストレーションツールを好んでいます。オーケストレーションの価値は運用規模と複雑さに応じて大きく高まるため、大企業が引き続き首位を保っています。
導入形態別
導入形態別の世界のデータセンターオーケストレーション市場は、オンプレミス、クラウド型、ハイブリッドの各モデルで構成されます。現在、ほとんどの企業が社内インフラと外部クラウドプラットフォームにまたがってワークロードを管理しているため、ハイブリッド導入が2025年に推定41.7%のシェアで首位となりました。このモデルは、コスト、レイテンシー、コンプライアンスの要件に基づく柔軟性、事業継続性、選択的なワークロード配置を支えます。オンプレミス導入は、直接的な制御が必要な規制業界やミッションクリティカルな環境で引き続き重要です。クラウド型オーケストレーションは、迅速な導入と容易な拡張性により、強い勢いを示しています。ハイブリッドモデルは、大規模組織の多くの運用実態に合致しているため、今後も優位を保つ可能性が高いと見られます。
地域別の洞察
北米と欧州は、自動化の早期導入と成熟した企業IT環境によりリーダーシップを維持
北米は2025年に推定37.8%のシェアで世界のデータセンターオーケストレーション市場をリードしました。米国は、ハイパースケールの成長、企業クラウドの成熟、ソフトウェア定義型インフラの幅広い活用により、最大の割合を占めました。カナダはコロケーションの成長と金融部門のデジタル化を通じて安定した需要を加え、メキシコは通信と企業の近代化を通じて着実に進展しました。欧州は約27.4%のシェアを占め、英国、ドイツ、フランス、イタリア、スペインにわたる投資に支えられています。この地域は、コンプライアンス主導のインフラ制御ニーズの恩恵も受けています。企業がハイブリッドで複雑な環境全体にわたる信頼性の高いオーケストレーションを求めているため、両地域の需要は引き続き堅調です。
- 例えば、欧州に拠点を置くSchneider Electricは、ラックの電力密度が1 MW以上に達すると予測されるAIクラスター環境向けに設計されたソリューションで、EcoStruxure Data Centerポートフォリオを拡充しました。これは、地域のリーダーシップを支える高性能で自動化されたインフラの姿を示しています。
アジア太平洋は、デジタルインフラの幅広い拡大により、最も急成長する地域ブロックとして台頭
アジア太平洋は2025年に世界のデータセンターオーケストレーション市場の推定24.6%のシェアを獲得し、最も速い成長軌道を示しました。中国と日本は、大規模な企業IT環境、クラウドの拡大、データセンター投資により、引き続き主要な需要拠点となっています。インドと韓国は、デジタル変革、通信容量の拡大、自動化されたワークロード制御への需要増に牽引され、急速な導入を示しています。オーストラリアは、成熟した企業のクラウド利用と活発なマネージドサービスの展開により、地域を支えています。その他のアジア太平洋は、新たなコロケーションやエッジのプロジェクトを通じて勢いを加えています。この地域特性は、グローバルベンダーと現地の統合パートナーにとって、長期的に大きな機会を生み出します。
- 例えば、NTT DATAは、すでにインドで4拠点が稼働している点を含め、6つの新しいAI搭載サイバーディフェンスセンターを発表し、その自動化フレームワークにより調査を最大60%高速化し、アラートを90%削減できると述べました。これは、アジア太平洋のデジタルインフラ全体で現在展開されている、規模と測定可能な効率向上を示しています。
中南米、中東、アフリカは、コロケーションの成長と官民のデジタル化プログラムにより存在感を拡大
中南米は2025年に世界のデータセンターオーケストレーション市場の約5.2%を占め、クラウド需要の高まりと企業インフラの刷新により、ブラジルが主な収益源となりました。中東は約3.1%のシェアを占め、GCCによるデジタルインフラへの投資、ソブリンクラウドのプロジェクト、スマートシティのプログラムに支えられています。イスラエルとトルコは、企業の近代化とサービスプロバイダーの活動の強化を通じて需要を加えています。アフリカは約1.9%を占め、コロケーションの存在と金融部門のデジタル化により南アフリカが導入をリードしています。これらの地域は収益規模では依然として小さいものの、予測期間中に大きな拡大の可能性を示しています。
競合の洞察
- Cisco Systems, Inc.
- Microsoft Corporation
- IBM Corporation
- Hewlett Packard Enterprise (HPE)
- VMware, Inc.
- Amazon Web Services (AWS)
- Oracle Corporation
- Google LLC
- Dell Technologies Inc.
- Red Hat, Inc.
世界のデータセンターオーケストレーション市場では、クラウドプロバイダー、企業向けインフラベンダー、ソフトウェア主導の自動化専門企業の間で激しい競争が繰り広げられています。Cisco、HPE、Dell Technologies、IBMは、オーケストレーションをネットワーク、コンピュート、ストレージ、ハイブリッドIT管理の機能と組み合わせた統合インフラポートフォリオで競争しています。Microsoft、AWS、Google、Oracleは、クラウドエコシステムの厚み、自動化ツール、プラットフォームの到達力を生かし、ハイブリッドおよびマルチクラウド環境全体での企業導入を強化しています。VMwareとRed Hatは、仮想化、コンテナオーケストレーション、ポリシーベースのインフラ制御を通じて強い地位を維持しています。市場は中程度に集約されており、主要企業はプラットフォームの相互運用性、AI駆動の自動化、オブザーバビリティ、セキュリティ主導のオーケストレーションに注力しています。戦略的提携、製品の機能強化、ハイブリッドクラウド統合が市場での位置付けを形作っています。統合制御、オープンAPI、拡張可能な自動化フレームワークを提供するベンダーが、より強い競争優位を持っています。
最近の動向
- 2025年2月、IBMは、より包括的なエンドツーエンドのハイブリッドクラウドプラットフォームを構築するため、HashiCorpの買収を完了したと発表しました。IBMは、HashiCorpのインフラ自動化およびセキュリティ製品が、顧客によるクラウドインフラの大規模な自動化を支援し、HashiCorpの技術をデータセンター環境へ拡張すると付け加えました。
- 2025年5月、NutanixとPure Storageは、最新のインフラ上で仮想ワークロードを展開、管理するための、緊密に統合されたソリューションを提供するパートナーシップを発表しました。両社は、この提供内容がNutanix Cloud InfrastructureとPure Storageのオールフラッシュシステムを組み合わせ、ディザスタリカバリのオーケストレーションとサイバーレジリエンス機能を含むと述べました。
- 2025年6月、Ciscoは、企業およびハイパースケール環境全体でAI対応インフラの導入を加速することを目的とした、新しいデータセンターツールとパートナーシップを発表しました。Ciscoは、このリリースにLAN、SAN、IPファブリック、AI/ML IT環境の管理を単一のインターフェースに統合するUnified Nexus Dashboardが含まれ、NVIDIAとの技術統合も行われると述べました。
- 2025年8月、VMware Explore 2025において、Broadcomは、VMware Private AI ServicesがVMware Cloud Foundation 9.0の標準コンポーネントになると発表しました。Broadcomは、この変更によりVCF 9.0が、安全で最新のプライベートクラウドインフラを大規模に実現するAIネイティブなプラットフォームになると述べました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査手法
- 1.2.1一次調査
- 1.2.2二次調査
- 1.2.3データ検証と前提条件
- 1.3市場セグメンテーションの枠組み
- 02エグゼクティブサマリー
- 2.1市場スナップショット
- 2.2主な調査結果
- 2.3アナリストの提言
- 2.4市場見通し(2025-2035年)
- 03市場動向
- 3.1市場促進要因
- 3.2市場抑制要因
- 3.3市場機会
- 3.4課題とリスク
- 3.5バリューチェーン分析
- 3.6ポーターのファイブフォース分析
- 3.7セグメント別の市場魅力度
- 3.7.1用途
- 3.7.2エンドユーザー
- 3.7.3コンポーネント
- 3.7.4導入形態
- 3.7.5組織規模
- 3.7.6地域
- 04世界のデータセンターオーケストレーション市場 市場規模と予測
- 4.1過去の市場規模(2020-2025年)
- 4.2予測市場規模(2026-2035年)
- 4.3市場成長率分析
- 4.4地域別の市場見通し
- 05世界のデータセンターオーケストレーション市場 コンポーネント別
- 5.1ソフトウェア
- 5.2コンサルティング
- 5.3統合・導入
- 5.4サポート・保守
- 6. 世界のデータセンターオーケストレーション市場 用途別
- 6.1リソースプロビジョニング・自動化
- 6.2ワークロードスケジューリング
- 6.3構成管理
- 6.4ネットワーク・ストレージオーケストレーション
- 6.5監視・最適化
- 07世界のデータセンターオーケストレーション市場 エンドユーザー別
- 7.1IT・通信
- 7.2BFSI
- 7.3ヘルスケア
- 7.4小売
- 7.5政府
- 7.6その他
- 08世界のデータセンターオーケストレーション市場 企業規模別
- 8.1大企業
- 8.2中小企業
- 09世界のデータセンターオーケストレーション市場 導入形態別
- 9.1オンプレミス
- 9.2クラウド型
- 9.3ハイブリッド
- 10世界のデータセンターオーケストレーション市場 地域別
- 10.1北米
- 10.1.1米国
- 10.1.2カナダ
- 10.1.3メキシコ
- 10.2欧州
- 10.2.1英国
- 10.2.2フランス
- 10.2.3ドイツ
- 10.2.4イタリア
- 10.2.5スペイン
- 10.2.6ロシア
- 10.2.7その他の欧州
- 10.3アジア太平洋
- 10.3.1中国
- 10.3.2日本
- 10.3.3韓国
- 10.3.4インド
- 10.3.5オーストラリア
- 10.3.6その他のアジア太平洋
- 10.4中南米
- 10.4.1ブラジル
- 10.4.2その他の中南米
- 10.5中東
- 10.5.1GCC
- 10.5.2イスラエル
- 10.5.3トルコ
- 10.5.4その他の中東
- 10.6アフリカ
- 10.6.1南アフリカ
- 10.6.2その他のアフリカ
- 11競争環境
- 11.1市場シェア分析
- 11.2主要企業の戦略
- 11.3合併、買収、提携
- 11.4製品・サービスの発表
- 12企業プロファイル
- 12.1Cisco Systems, Inc.
- 12.2Microsoft Corporation
- 12.3IBM Corporation
- 12.4Hewlett Packard Enterprise (HPE)
- 12.5VMware, Inc.
- 12.6Amazon Web Services (AWS)
- 12.7Google LLC
- 12.8Oracle Corporation
- 12.9Dell Technologies Inc.
- 12.10Red Hat, Inc.
- 12.11BMC Software, Inc.
- 12.12Micro Focus International plc
- 12.13Fujitsu Limited
- 12.14Citrix Systems, Inc.
- 12.15Huawei Technologies Co., Ltd.
- 12.16ServiceNow, Inc.
- 12.17Juniper Networks, Inc.
- 12.18Puppet, Inc.
- 12.19Chef Software, Inc.
- 12.20Turbonomic
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2024年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2023
- 基準年2024
- 予測期間2025-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
世界のデータセンターオーケストレーション市場は、2025年に153.2048億米ドルと評価されました。2035年までに670.8819億米ドルに達すると予測されています。
世界のデータセンターオーケストレーション市場は、2025年から2035年にかけて年平均成長率(CAGR)15.98%で成長すると予測されています。これは、インフラの自動化とハイブリッド環境の管理に牽引された強い勢いを反映しています。
世界のデータセンターオーケストレーション市場では、コンポーネント別でソフトウェアセグメントが2025年に46.8%で最大のシェアを占めました。用途別では、リソースプロビジョニング・自動化が29.4%で首位でした。
世界のデータセンターオーケストレーション市場は、ハイブリッドクラウド環境、ソフトウェア定義型インフラ、自動化されたワークロード管理の採用拡大により成長しています。AI主導の運用、リソース効率の向上、サービス信頼性の強化への需要も拡大を支えています。
世界のデータセンターオーケストレーション市場の主要企業には、Cisco Systems、Microsoft、IBM、Hewlett Packard Enterprise、VMware、Amazon Web Services、Oracle、Google、Dell Technologies、Red Hatが含まれます。これらの企業は、ハイブリッドクラウド、自動化、インフラ管理の機能で競争しています。
2025年に世界のデータセンターオーケストレーション市場で最大のシェアを占めたのは北米で、37.8%を占めました。この地域は、ハイパースケールへの投資、成熟した企業IT環境、自動化の早期導入によりリードしています。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。