
Russischer Rechenzentrumsmarkt: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Russischer Rechenzentrumsmarkt: 2025 lag das Marktvolumen bei USD 4,270.0 Mio.; bis 2035 soll es bei einer CAGR von 12.74 % auf USD 14.15 Mrd. steigen. Auf Central Federal District entfallen 63% des Marktes.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 8. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einführung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Lieferkettenanalyse
- 08Marktgröße und Prognose
- 09Markt nach Komponente
- 10Markt nach Rechenzentrumstyp
- 20Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 14Profilierte Unternehmen
Regionale Analyse
- Central Federal District63%
- Northwestern Federal District13.6%
- Volga Federal District9.5%
- Ural Federal District5.5%
- Siberian Federal District5.1%
- Southern, North Caucasian and Far Eastern Districts3.3%
Profilierte Unternehmen
- Rostelecom Data Centers (RTK-DPC)
- Yandex
- Sber
- Cloud.ru
- Selectel
- IXcellerate
- DataPro
- Key Point
- MegaFon
- Atomdata (Rosatom)
- T-Bank
- Rutube
- Yadro
- Fplus
Vollständige Analyse
Der russische Rechenzentrumsmarkt umfasst die jährlichen Ausgaben für Rechenzentrumsgebäude und die darin installierte Ausrüstung in ganz Russland: Server und Speicher, Netzwerktechnik, Strominfrastruktur, Kühlsysteme und allgemeiner Bau, beschafft von Cloud-Anbietern, Colocation-Betreibern, Unternehmen, Banken und staatlichen Stellen. DC Market Insights bewertet den russischen Rechenzentrumsmarkt im Jahr 2025 mit USD 4,27 Mrd. und prognostiziert bis 2035 USD 14,15 Mrd., was einer CAGR von 12,74 % entspricht. Der Wert für 2025 setzt sich aus zwei Blöcken zusammen: KI-Kapazität im Wert von USD 2,24 Mrd., übernommen aus dem Modell von DC Market Insights für KI-Rechenzentren in Russland, und konventionelle Kapazität im Wert von USD 2,02 Mrd., wobei 64 MW neue IT-Last zu USD 17,50 Mio. pro MW Neubauausgaben von USD 1,12 Mrd. ergeben und die Erneuerung und Modernisierung eines installierten Bestands von etwa 580 MW weitere USD 903,12 Mio. beiträgt. KI-Workloads sind mit 15,71 % pro Jahr das am schnellsten wachsende Segment, weil Banken, Suchmaschinen- und Cloud-Konzerne KI-Kapazität inzwischen in Campussen von 40 MW und mehr planen, und der Föderationskreis Sibirien ist mit 18,98 % pro Jahr die am schnellsten wachsende Region, weil das Energieministerium vorgeschlagen hat, KI-Rechenzentren in Sibirien zu bauen.
Zusammenfassung
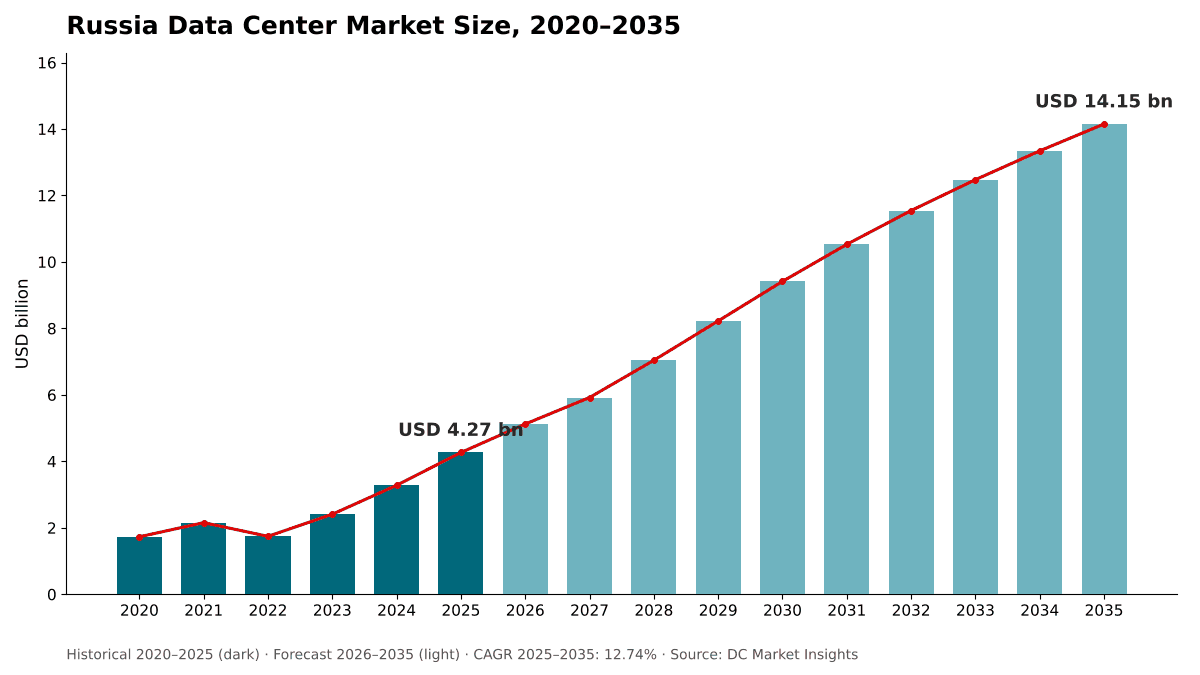
Die Größe des russischen Rechenzentrumsmarktes wurde im Jahr 2020 auf USD 1,73 Mrd. geschätzt, erreichte im Jahr 2025 USD 4,27 Mrd. und wird bis 2035 voraussichtlich USD 14,15 Mrd. erreichen, bei einer CAGR von 12,74 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des russischen Rechenzentrumsmarktes 2025 | USD 4,27 Mrd. |
| Russischer Rechenzentrumsmarkt, CAGR | 12,74 % |
| Größe des russischen Rechenzentrumsmarktes 2035 | USD 14,15 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 19,79 % pro Jahr, mit einem Rückgang im Jahr 2022 auf USD 1,74 Mrd., als ausländische Anbieter sich zurückzogen und Neubauten zum Stillstand kamen, gefolgt von einer Erholung auf USD 3,28 Mrd. im Jahr 2024 und einem Sprung um 30,1 % im Jahr 2025, als sich die Käufe von KI-Servern beschleunigten. Der Serverhersteller Yadro bezifferte den russischen Umsatz mit Servern und Speichersystemen im Jahr 2025 auf etwa RUB 280 Mrd. einschließlich Mehrwertsteuer, gegenüber RUB 155 Mrd. im Jahr 2024 laut Fplus, was der Größenordnung des Sprungs von 2025 im Modell von DC Market Insights entspricht.
Das Wachstum verlangsamt sich von 2025 bis 2035 auf 12,74 % pro Jahr, weil die Stromversorgung und nicht die Nachfrage das Tempo bestimmt. Netzanschlussanfragen für Rechenzentren in der Hauptstadtregion erreichten 2,2 GW gegenüber 0,53 GW geplanter Inbetriebnahmen, und die Finanzierungskosten bleiben hoch: Die Bank von Russland hielt ihren Leitzins im September 2026 bei 14,00 % (Quelle: Leitzinsentscheidung der Bank von Russland). KI-Workloads steigen von 52,6 % des Marktes im Jahr 2025 auf 68,2 % bis 2035.
Marktumfang: Was umfasst der russische Rechenzentrumsmarkt?
Der russische Rechenzentrumsmarkt umfasst Ausgaben von USD 4,27 Mrd. im Jahr 2025 für Rechenzentrumseinrichtungen und IT-Ausrüstung. Er misst die Investitionsausgaben für Rechenzentrumseinrichtungen und für die darin installierte IT-Ausrüstung innerhalb der Russischen Föderation, bewertet in laufenden US-Dollar zu einem Planungskurs von RUB 82,50 pro USD, mit 2025 als Basisjahr und Prognosen bis 2035.
Enthalten. In Rechenzentren installierte Server, Beschleuniger und Speichersysteme; Switches, Router und Verkabelung; Strominfrastruktur wie unterbrechungsfreie Stromversorgungen (USV), Generatoren, Schaltanlagen und Stromverteilung; Kühlsysteme einschließlich Kältemaschinen, Umluftklimageräten für Rechnerräume und Flüssigkühlung; sowie allgemeiner Bau und Ausbau von Hallen, unabhängig davon, ob sie von Hyperscale- und Cloud-Anbietern, Colocation-Betreibern, Unternehmen, Banken oder staatlichen Stellen errichtet werden.
Nicht enthalten. Umsätze mit Colocation-, Cloud- und Hosting-Diensten, Stromrechnungen und andere Betriebskosten, Softwarelizenzen, Krypto-Mining-Farmen, Server in Büro-Serverräumen außerhalb von Rechenzentren sowie Grundstücke.
Wie die Segmente zusammenpassen. Jede Dimension teilt dieselben USD 4,27 Mrd. neu auf. Die Aufteilung nach Workload trennt KI-Kapazität (USD 2,24 Mrd.), die dem Wert für 2025 im Modell von DC Market Insights für KI-Rechenzentren in Russland entspricht, von konventioneller Allzweckkapazität (USD 2,02 Mrd.). Die Aufteilungen nach Komponente, Rechenzentrumstyp, Endverbraucherbranche und Föderationskreis ergeben jeweils in Summe die Marktgröße.
Markttreiber: Was treibt den russischen Rechenzentrumsmarkt an?
KI-Kapazität, Strombedarf und Datenlokalisierung treiben den russischen Rechenzentrumsmarkt zu einem jährlichen Wachstum von 12,74 %. Die drei Treiber sind KI-Kapazität, die die Ausgaben pro MW auf USD 36,00 Mio. gegenüber USD 17,50 Mio. für eine konventionelle Halle anhebt, ein Strombedarf, der nach Erwartung der Regierung bis 2030 von 1,0 GW auf 2,5 GW steigt, und Vorschriften zur Datenlokalisierung, die russische Daten auf russischem Boden halten.
KI-Kapazität macht mit USD 2,24 Mrd. 52,6 % der Ausgaben 2025 aus
KI-Hallen sind pro MW teuer, weil Beschleuniger den Großteil der Kosten ausmachen. DC Market Insights schätzt die Gesamtausgaben im Jahr 2025 auf USD 36,00 Mio. pro MW KI-IT-Last, gegenüber USD 17,50 Mio. für eine konventionelle Halle, sodass 58 MW neue KI-Kapazität wertmäßig 64 MW neue konventionelle Kapazität übertrafen. Große russische Abnehmer planen inzwischen im Campus-Maßstab: Sber-CEO Herman Gref sagte im November 2024, dass die Bank eine Rechenzentrumskapazität von mindestens 200 MW benötige, vorzugsweise 300 bis 400 MW, und die Investitionsausgaben von Yandex erreichten im zweiten Quartal 2026 RUB 41,1 Mrd., nach RUB 23,1 Mrd. ein Jahr zuvor. Die KI-Ebene dieses Marktes wird im Bericht Russischer KI-Rechenzentrumsmarkt ausführlich behandelt.
Strombedarf steigt bis 2030 von 1,0 GW auf 2,5 GW
Das Ministerium für digitale Entwicklung und das Analysezentrum der Regierung erwarten, dass der Stromverbrauch von Rechenzentren in Russland um mindestens das 2,5-Fache steigt, von 1,0 GW auf 2,5 GW bis 2030. Das Modell von DC Market Insights liegt nahe an diesem Pfad: Eine installierte IT-Last von etwa 800 MW im Jahr 2025 (etwa 630 MW konventionell und etwa 170 MW KI) wächst bis 2030 auf etwa 1,67 GW IT-Last, was bei einer Power Usage Effectiveness (PUE) von nahezu 1,3 rund 2,2 GW Anlagenleistung entspricht. Der Systembetreiber berichtet, dass der Anteil von Rechenzentren am russischen Stromverbrauch von 1,4 % im Jahr 2022 auf 2,2 % im Jahr 2025 gestiegen ist.
Datenlokalisierung hält Workloads in Russland
Das Föderale Gesetz Nr. 242-FZ verpflichtet Betreiber seit dem 1. September 2015, personenbezogene Daten russischer Bürger in Russland zu verarbeiten und zu speichern. Da ausländische Hyperscale-Clouds nicht verfügbar sind, übernehmen inländische Anbieter diese Nachfrage: Cloud.ru meldete für 2025 einen Umsatz von RUB 76,5 Mrd., ein Plus von 50 %, Selectel RUB 18,3 Mrd., ein Plus von 39 %, und das Rechenzentrumsgeschäft von Rostelecom RUB 76 Mrd. Rostelecom strebt bis 2030 einen Rechenzentrumsumsatz von RUB 169 Mrd. an (Quelle: ComNews-Bericht über die Rostelecom-Strategie 2030), was einen anhaltenden Ausbau an seinen 26 Standorten impliziert.
Markttrends: Wie verändert sich der Ausbau russischer Rechenzentren?
Russische Rechenzentrumsprojekte wachsen von städtischen Standorten mit 1 MW zu Campussen mit 130 MW. Die Rack-Dichten steigen, und in Russland hergestellte Server gewinnen einen größeren Anteil an den Käufen.
Campusse ersetzen Einzelgebäude
Der Veshki-Campus von IXcellerate in der Region Moskau wird 7.500 Rack-Stellplätze und mehr als 130 MW in zwei Gebäuden bereitstellen, und sein erstes Gebäude, MOS11, verfügt über 40 MW elektrische Kapazität (Quelle: Pressemitteilung von IXcellerate). Yandex plant ein Rechenzentrum bei Moschaisk mit einer Investition von etwa RUB 16 Mrd. und einem geplanten Start im Jahr 2027, und Yandex Cloud plant 2026 eine neue Verfügbarkeitszone in einem neuen Rechenzentrum mit mehr als 40 MW. DC Market Insights modelliert einen Anstieg konventioneller Neubauten von 64 MW im Jahr 2025 auf 118 MW pro Jahr bis 2035, wobei die KI-Zubauten von 58 MW auf 273 MW steigen.
Rack-Dichte steigt von 5 kW auf 20 kW und darüber hinaus
Regionale Hallen arbeiten mit 4,7 bis 7 kW pro Rack, wie am 2025 eröffneten Standort von Rostelecom in Nischni Nowgorod, während Neubauten für weit mehr ausgelegt sind: Das neue Rechenzentrum von Cloud.ru in der Region Moskau ist für 890 Racks mit 20 kW geplant, und MOS11 von IXcellerate erreicht durchschnittlich 12 kW pro Rack, skalierbar auf 44 kW für Hochleistungsrechnen. Eine höhere Dichte verlagert die Ausgaben hin zu Strominfrastruktur und Kühlung, die im Modell um 12,19 % bzw. 12,44 % pro Jahr wachsen.
In Russland hergestellte Server gewinnen durch Beschaffungsregeln
Ab dem 1. Januar 2026 dürfen Lose öffentlicher Ausschreibungen Produkte aus dem russischen Elektronikregister nicht mehr mit ausländischer Ausrüstung kombinieren, und 55 % bis 60 % der Server- und Speicherverkäufe im Jahr 2025 liefen über öffentliche Beschaffung. Server und Speicher sind mit USD 2,66 Mrd. im Jahr 2025 die größte Komponente und machen 62,3 % des russischen Rechenzentrumsmarktes aus.
Marktherausforderungen: Was sind die Schwächen des russischen Rechenzentrumsmarktes?
Netzbeschränkungen und ein Leitzins von 14,00 % sind die wichtigsten Schwächen des russischen Rechenzentrumsmarktes. Die Netzkapazität in der Region Moskau und die Kapitalkosten sind die beiden Engpässe, die nach Erwartung von DC Market Insights den russischen Rechenzentrumsmarkt unter seinem Nachfragepotenzial halten werden, bis nach 2027 neue Erzeugungskapazität hinzukommt.
Moskauer Rechenzentren sind zu etwa 95 % ausgelastet
Ein Berater des Gouverneurs der Region Wladimir sagte im Februar 2026, dass die Moskauer Rechenzentren zu etwa 95 % ausgelastet seien und es in der Region nicht mehr als 1.400 freie Rack-Stellplätze gebe. Neue Erzeugungskapazität für die Region Moskau ist für 2027 bis 2030 geplant, neue Hochspannungsleitungen für 2030 bis 2032. Der Zentrale Föderationskreis verliert daher im Modell bis 2035 7,3 Prozentpunkte Anteil, wächst aber weiterhin um 11,36 % pro Jahr.
Hohe Zinsen verzögern den Bau
Die Bank von Russland hielt den Leitzins am 11. September 2026 bei 14,00 %, zum ersten Mal seit Juni 2025 ohne ihn zu senken. Rechenzentren sind Anlagen mit langer Amortisationszeit, daher verzögern hohe Zinsen spekulative Colocation-Bauten stärker als eigenbetriebene KI-Hallen. Eine im März 2026 gemeldete Regierungsinitiative würde zudem ab 2027 großen Rechenzentren und Mining-Anlagen über 670 kW die Netzübertragung nach dem Take-or-pay-Prinzip zu 90 % ihrer maximal angemeldeten Kapazität in Rechnung stellen, was die Kosten für die Reservierung noch ungenutzter Leistung erhöht.
Sanktionen erhöhen die Ausrüstungskosten
DC Market Insights schätzt, dass die IT-Ausrüstung pro MW konventioneller Kapazität im Jahr 2025 USD 7,00 Mio. kostete, 16,7 % mehr als 2020, und das Modell führt den Großteil dieses Anstiegs auf sanktionsbedingte Lieferkosten zurück. Derselbe Druck gilt für Beschleuniger in KI-Hallen, weshalb die Verlagerung der Beschaffung hin zu im Register gelisteten russischen Servern für die Budgets der Käufer von Bedeutung ist.
Marktchancen: Wo liegen die neuen Umsatzpools?
Colocation ist mit einem Wachstum von 14,30 % pro Jahr der größte neue Umsatzpool im russischen Rechenzentrumsmarkt. Der zweite sind Rechenzentren, die neben Stromerzeugungsanlagen außerhalb Moskaus angesiedelt werden.
Colocation wächst mit 14,30 % am schnellsten unter den Rechenzentrumstypen
Colocation-Rechenzentren geben im Modell im Jahr 2025 USD 828,92 Mio. und bis 2035 USD 3,15 Mrd. aus, das schnellste Wachstum unter den Rechenzentrumstypen, weil Banken und Cloud-Anbieter Flächen mieten, wenn ihre eigenen Warteschlangen für Stromanschlüsse lang sind. Der Standort von Rostelecom in Nischni Nowgorod war weniger als ein Jahr nach seiner Eröffnung im Juni 2025 zu 93 % vertraglich belegt.
Standortwahl nach Stromverfügbarkeit in Sibirien, im Ural und an der Wolga
Das Energieministerium hat vorgeschlagen, KI-Rechenzentren in Sibirien zu bauen, wo laut Unterlagen des Stolypin-Instituts die Energiebasis Ostsibiriens mehrere Rechenzentren mit jeweils bis zu 200 MW tragen könnte; freie Kapazität für Standorte mit 30 MW ist im Ural und an der Wolga verfügbar. Atomdata von Rosatom betreibt ein Rechenzentrum mit 48 MW am Kernkraftwerk Kalinin, wo Strom im Jahr 2022 etwa RUB 3 pro kWh kostete, gegenüber RUB 5 bis 6 pro kWh in Moskau. Sber hat erklärt, seine Rechenzentren näher an Erzeugungskapazitäten ansiedeln zu wollen. DC Market Insights prognostiziert für den Föderationskreis Sibirien ein Wachstum von 18,98 % pro Jahr, von USD 217,82 Mio. auf USD 1,24 Mrd. Entscheidungen zu Kühlung und Wärmeabfuhr für diese Standorte werden im Bericht Russischer Markt für Rechenzentrums-Wärmemanagement behandelt.
Preise: Wie viel kostet ein Rechenzentrum pro MW in Russland?
Ein konventionelles Rechenzentrum in Russland kostet im Jahr 2025 etwa USD 17,50 Mio. pro MW IT-Last. Darin enthalten sind USD 10,50 Mio. für die Anlage und USD 7,00 Mio. für die Erstausstattung mit IT-Ausrüstung, und eine KI-Halle kostet etwa USD 36,00 Mio. pro MW. Dies sind Schätzungen von DC Market Insights.
| Ausgaben pro MW IT-Last (USD Mio.) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Anlage (Bau, Strom, Kühlung) | 9,00 | 10,50 | 11,31 | 12,19 |
| Konventionelle IT-Ausrüstung (Erstausstattung) | 6,00 | 7,00 | 7,36 | 7,73 |
| Konventionelle Halle, gesamt | 15,00 | 17,50 | 18,67 | 19,92 |
| KI-Halle, gesamt | 39,50 | 36,00 | 31,23 | 27,10 |
Die Anlagenkosten pro MW steigen mit der Dichte: Das neue Rechenzentrum von Cloud.ru in der Region Moskau ist für Racks mit 20 kW ausgelegt, gegenüber 4,7 bis 7 kW in regionalen Hallen. Auf der Dienstleistungsseite wurde die Rack-Miete im Innopolis-Rechenzentrum von Atomdata im Januar 2025 mit RUB 65.000 bis RUB 170.000 pro Monat angegeben, je nach Leistungsaufnahme. Die KI-Ausgaben pro MW sinken um 2,8 % pro Jahr, da die Beschleunigerpreise pro Recheneinheit fallen, während die Anlagenkosten um 1,5 % pro Jahr steigen.
Normen und Regulierung: Welche Vorschriften prägen russische Rechenzentren?
Fünf Regelwerke, angeführt vom Rechenzentrumsgesetz von 2025, prägen den russischen Rechenzentrumsmarkt. Es sind das Rechenzentrumsgesetz und sein Register, die Datenlokalisierung, Beschaffungspräferenzen für russische Elektronik, Netztarifregeln und das Krypto-Mining-Verbot.
Föderales Gesetz Nr. 244-FZ (Juli 2025). Das Gesetz vom 23. Juli 2025 ergänzte das Kommunikationsgesetz um eine rechtliche Definition des Rechenzentrums, schuf ein von der zuständigen föderalen Behörde geführtes Register der Rechenzentren und verbot Krypto-Mining in registrierten Rechenzentren. Marktteilnehmer zufolge stuft es Rechenzentren als Kommunikationseinrichtungen ein und gibt ihnen Anspruch auf einen um bis zu 50 % vergünstigten Netzanschluss. Einige Bestimmungen traten am 1. März 2026 in Kraft.
Regierungsverordnung Nr. 1932 (November 2025). Die Verordnung vom 28. November 2025 legt die Regeln für die Bildung und Führung des Registers fest, das seit dem 1. März 2026 in Betrieb ist. Das Ministerium für digitale Entwicklung hat begonnen, Standorte wie Medvedkovo-2 von Rostelecom aufzunehmen. Ein Entwurf eines Deregulierungsplans, bekannt als „Guillotine 2.0“, enthält mehr als 20 Initiativen, darunter die Aufnahme von in Planung oder Bau befindlichen Rechenzentren in das Register.
Föderales Gesetz Nr. 242-FZ. Personenbezogene Daten russischer Bürger müssen in Datenbanken in Russland verarbeitet und gespeichert werden, gültig seit dem 1. September 2015.
Beschaffungs- und Netzregeln. Seit dem 1. Januar 2026 dürfen Lose öffentlicher Ausschreibungen im Register gelistete russische Elektronik nicht mit ausländischen Produkten kombinieren. Das Föderale Gesetz Nr. 69-FZ zur Investitionsförderung erstattet 50 % der tatsächlichen Kosten für den Bau unterstützender Infrastruktur bei förderfähigen Projekten. Die Take-or-pay-Netztarifinitiative würde ab 2027 für Standorte über 670 kW gelten.
Krypto-Mining-Verbot. Mining ist vom 1. Januar 2025 bis zum 15. März 2031 in 10 Regionen verboten, mit saisonalen Beschränkungen in Teilen Sibiriens. Zusammen mit dem Register trennt dies die Mining-Last von der Rechenzentrumslast: Vizepremierminister Alexander Nowak bezifferte die gesamte angeschlossene Rechenzentrumskapazität im März 2026 auf 4,5 GW, davon 2,7 GW Mining.
Marktsegmentierung: Welches Segment führt den russischen Rechenzentrumsmarkt an?
Server und Speicher führen den russischen Rechenzentrumsmarkt mit 62,3 % des Werts 2025 an. Hyperscale- und Cloud-Anbieter führen bei den Rechenzentrumstypen mit 42,7 %, und KI-Workloads machen 52,6 % aus. KI-Workloads sind mit 15,71 % pro Jahr das am schnellsten wachsende Segment, gegenüber 8,33 % für konventionelle Workloads, weil jeder große neue Campus in Russland um GPU-Server herum geplant wird.
Nach Komponente: Server und Speicher führen mit 62,3 %
| Komponente | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server und Speicher | 2,66 | 62,3 % | 8,97 | 12,94 % |
| Netzwerktechnik | 0,41 | 9,5 % | 1,53 | 14,14 % |
| Strominfrastruktur | 0,41 | 9,6 % | 1,30 | 12,19 % |
| Kühlsysteme | 0,31 | 7,3 % | 1,01 | 12,44 % |
| Allgemeiner Bau | 0,48 | 11,2 % | 1,35 | 10,86 % |
Netzwerktechnik wächst unter den Komponenten mit 14,14 % pro Jahr am schnellsten, weil GPU-Cluster pro MW weit mehr Switching benötigen als konventionelle Hallen. Der allgemeine Bau wächst mit 10,86 % am langsamsten, weil ein größerer Teil jedes neuen MW in Ausrüstung statt in den Rohbau fließt. Die Strominfrastruktur einschließlich Notstromversorgung hat im Jahr 2025 einen Wert von USD 410,01 Mio.
Nach Rechenzentrumstyp: Hyperscale- und Cloud-Anbieter führen mit 42,7 %
| Rechenzentrumstyp | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und Cloud-Anbieter | 1,82 | 42,7 % | 6,45 | 13,47 % |
| Colocation-Rechenzentren | 0,83 | 19,4 % | 3,15 | 14,30 % |
| Unternehmens- und bankeigene Rechenzentren | 1,20 | 28,2 % | 3,20 | 10,30 % |
| Regierungs- und Forschungsrechenzentren | 0,41 | 9,7 % | 1,34 | 12,49 % |
Hyperscale- und Cloud-Anbieter, zu denen Yandex und Cloud.ru gehören, geben am meisten aus. Unternehmens- und bankeigene Rechenzentren wachsen mit 10,30 % pro Jahr am langsamsten, da immer mehr Banken und Einzelhändler Workloads in Colocation und russische Clouds verlagern.
Nach Workload: KI-Workloads führen mit 52,6 %
KI-Workloads machen im Jahr 2025 USD 2,24 Mrd. und bis 2035 USD 9,65 Mrd. aus und wachsen um 15,71 % pro Jahr. Konventionelle Workloads, zu denen allgemeine Cloud, Unternehmensanwendungen, Speicher und Regierungssysteme gehören, machen im Jahr 2025 USD 2,02 Mrd. und bis 2035 USD 4,50 Mrd. aus und wachsen um 8,33 % pro Jahr.
Nach Endverbraucherbranche: Internet- und IT-Dienste führen mit 33,3 %
Internet- und IT-Dienstleister machen USD 1,42 Mrd. (33,3 %) der Ausgaben 2025 aus und wachsen um 12,97 % pro Jahr. Es folgen Banken, Finanzdienstleistungen und Versicherungen (BFSI) mit USD 976,64 Mio. (22,9 %), dann Regierung und Forschung mit USD 559,31 Mio. (13,1 %), Telekommunikation mit USD 525,54 Mio. (12,3 %), Industrie und Energie mit USD 341,41 Mio. (8,0 %), Einzelhandel und E-Commerce mit USD 182,08 Mio. (4,3 %) und Sonstige mit USD 262,81 Mio. (6,2 %). Industrie und Energie ist mit 14,96 % pro Jahr die am schnellsten wachsende Branche, da Hersteller und Energieunternehmen KI-Kapazität zur Prozessoptimierung aufbauen.
DC Exclusive: Die KI-Anteilskarte des russischen Rechenzentrumsmarktes
KI-Kapazität bei Hyperscale- und Cloud-Anbietern ist mit USD 1,22 Mrd. im Jahr 2025 die größte Zelle der Matrix. Allein diese Zelle macht 28,5 % aller Rechenzentrumsausgaben in Russland aus. Die Matrix teilt jeden Rechenzentrumstyp in KI- und konventionelle Workloads auf.
| 2025, USD Mrd. | KI-Workloads | Konventionelle Workloads | Gesamt | KI-Anteil |
|---|---|---|---|---|
| Hyperscale- und Cloud-Anbieter | 1,22 | 0,61 | 1,82 | 66,7 % |
| Colocation-Rechenzentren | 0,28 | 0,55 | 0,83 | 34,1 % |
| Unternehmens- und bankeigene Rechenzentren | 0,53 | 0,67 | 1,20 | 44,4 % |
| Regierungs- und Forschungsrechenzentren | 0,21 | 0,20 | 0,41 | 51,0 % |
| Gesamt | 2,24 | 2,02 | 4,27 | 52,6 % |
Zwei Drittel der Hyperscale- und Cloud-Ausgaben fließen bereits in KI-Kapazität, während Colocation noch zu zwei Dritteln konventionell ist. Diese Lücke ist die Chance für Colocation-Betreiber: Erreichte Colocation den KI-Anteil der Hyperscaler, würden sich ihre KI-Ausgaben 2025 ungefähr verdoppeln. Regierungs- und Forschungsrechenzentren sind fast gleichmäßig aufgeteilt, was staatliche Supercomputerprogramme neben konventionellen E-Government-Systemen widerspiegelt.
Die KI-Anteilskarte ist ein Modell von DC Market Insights, aufgebaut aus 52 Eingangsgrößen: 32 Kapazitätskohorten (16 Jahre konventioneller und KI-Zubauten), 4 Kostenkurven pro MW, 4 Aufteilungen nach Rechenzentrumstyp für jeden Workload, 6 Aufteilungen nach Föderationskreis und 2 Top-down-Prüfungen (inländische Server- und Speicherverkäufe sowie Stromprognosen der Regierung). Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den russischen Rechenzentrumsmarkt an?
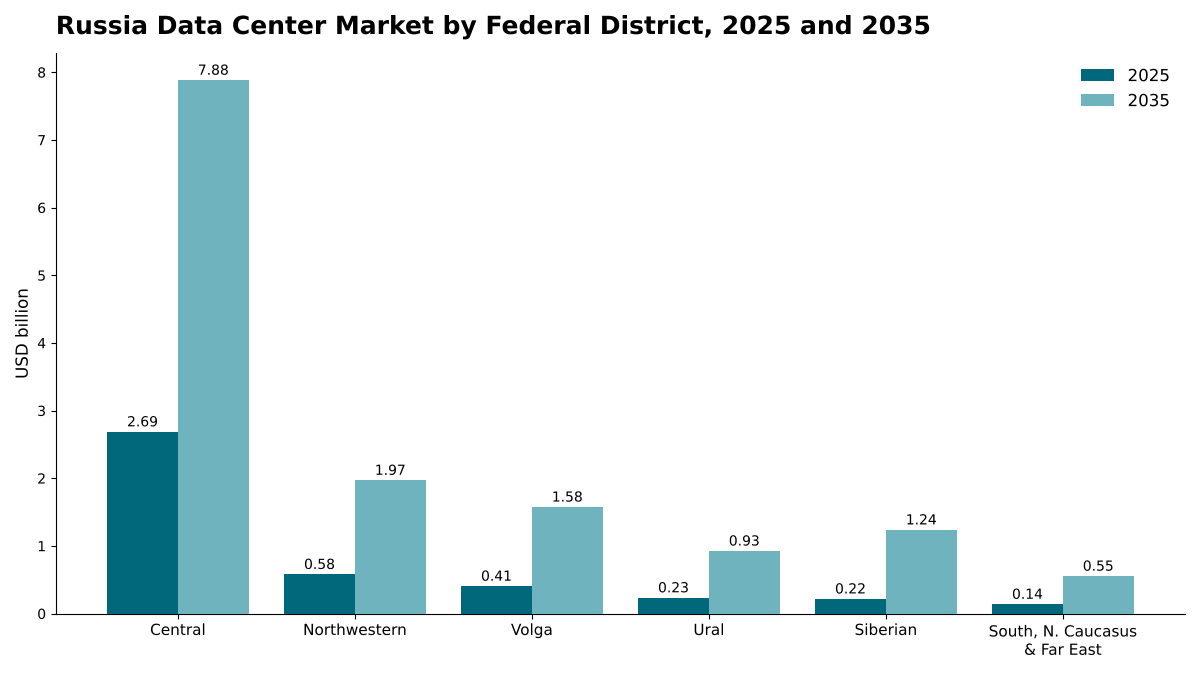
Der Zentrale Föderationskreis führt den russischen Rechenzentrumsmarkt mit 63,0 % des Werts 2025 an. Moskau und die Region Moskau beherbergen den Großteil der kommerziellen und Cloud-Kapazität, und der Föderationskreis Sibirien ist mit 18,98 % pro Jahr die am schnellsten wachsende Region, weil günstigerer Strom und staatliche Standortvorschläge große KI-Hallen nach Osten ziehen.
Zentraler Föderationskreis führt mit 63,0 % Anteil
Der Zentrale Föderationskreis hat im Jahr 2025 einen Wert von USD 2,69 Mrd. und bis 2035 von USD 7,88 Mrd., bei einer CAGR von 11,36 %. Zu den Projekten in der Region Moskau gehören der 130-MW-Campus Veshki von IXcellerate, der für 2027 vorgesehene 11-MW-Standort von Cloud.ru und das geplante Rechenzentrum von Yandex in Moschaisk. Netzbeschränkungen senken den Anteil des Föderationskreises bis 2035 auf 55,7 %.
Föderationskreis Nordwest hält 13,6 % Anteil
Der Föderationskreis Nordwest hat im Jahr 2025 einen Wert von USD 580,48 Mio. und bis 2035 von USD 1,97 Mrd., bei einer CAGR von 13,01 %. Zwei geplante Rechenzentren in Sankt Petersburg werden zusammen 22 MW bieten, davon 15 MW am Standort Wyborgski, und Rutube plant ein eigenes Rechenzentrum mit mindestens 3 MW in der Region Leningrad zur Inbetriebnahme im Jahr 2028.
Föderationskreis Wolga hält 9,5 % Anteil
Der Föderationskreis Wolga hat im Jahr 2025 einen Wert von USD 406,47 Mio. und bis 2035 von USD 1,58 Mrd., bei einer CAGR von 14,51 %. Der 5-MW-Standort von Rostelecom in Nischni Nowgorod und das Innopolis-Rechenzentrum von Atomdata in Tatarstan mit einer ersten Phase von 1.000 Racks und 8 MW bilden die Anker der Region.
Föderationskreis Ural hält 5,5 % Anteil
Der Föderationskreis Ural hat im Jahr 2025 einen Wert von USD 234,70 Mio. und bis 2035 von USD 926,24 Mio., bei einer CAGR von 14,72 %. Jekaterinburg ist der Knotenpunkt: Das Rechenzentrum von Key Point verfügt über 11 MW Auslegungskapazität und 880 IT-Racks, die lokale Kapazität von Rostelecom erreichte 6 MW und 644 Rack-Stellplätze, und MegaFon eröffnete 2025 ein 1-MW-Rechenzentrum in der Stadt.
Föderationskreis Sibirien hält 5,1 % Anteil und wächst am schnellsten
Der Föderationskreis Sibirien hat im Jahr 2025 einen Wert von USD 217,82 Mio. und bis 2035 von USD 1,24 Mrd., bei einer CAGR von 18,98 %, der höchsten aller Föderationskreise, da das Energieministerium vorschlägt, KI-Rechenzentren in sibirischen Regionen zu bauen.
Föderationskreise Süd, Nordkaukasus und Fernost halten 3,3 % Anteil
Die Föderationskreise Süd, Nordkaukasus und Fernost haben zusammen im Jahr 2025 einen Wert von USD 139,25 Mio. und bis 2035 von USD 554,46 Mio., bei einer CAGR von 14,82 %, überwiegend regionale Telekommunikations- und Regierungskapazität.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der russische Rechenzentrumsmarkt erreicht im Basisszenario bis 2035 USD 14,15 Mrd. Das niedrige und das hohe Szenario ergeben eine Spanne von USD 10,61 Mrd. bis USD 17,37 Mrd.
| Szenario | Annahme ab 2026 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Konventionelle Zubauten 14 % unter dem Basisszenario und Preise 5 % niedriger; KI-Kapazität folgt dem niedrigen KI-Szenario | 10,61 | 9,54 % |
| Basis | Konventionelle Zubauten steigen auf 118 MW pro Jahr; KI-Zubauten erreichen 273 MW pro Jahr | 14,15 | 12,74 % |
| Hoch | Konventionelle Zubauten 14 % über dem Basisszenario und Preise 5 % höher; KI-Kapazität folgt dem hohen KI-Szenario | 17,37 | 15,07 % |
Das niedrige Szenario zeigt, wie eine längere Phase hoher Zinsen und langsamer Netzanschlüsse aussieht: Projekte in der Region Moskau verschieben sich über 2030 hinaus, und KI-Campusse wandern langsamer nach Sibirien. Das hohe Szenario geht davon aus, dass neue Erzeugungskapazität planmäßig 2027 bis 2030 hinzukommt und Registervorteile wie ein vergünstigter Netzanschluss den Bau beschleunigen.
Wettbewerbseinblicke: Wer führt den russischen Rechenzentrumsmarkt an?
Rostelecom Data Centers belegte in einer ComNews-Umfrage von 2023 unter 30 kommerziellen Betreibern den ersten Platz und meldete im Mai 2026 27.637 Racks.
- Rostelecom Data Centers (RTK-DPC)
- Yandex
- Sber
- Cloud.ru
- Selectel
- IXcellerate
- DataPro
- Key Point
- MegaFon
- Atomdata (Rosatom)
- T-Bank
- Rutube
- Yadro
- Fplus
Rostelecom Data Centers, das sich selbst als Nummer eins bei kommerziellen Rechenzentren bezeichnet, verfügt nach Investitionen von mehr als RUB 38 Mrd. über fünf Jahre über 27.637 Racks in 26 Rechenzentren. In einer ComNews-Umfrage unter 30 kommerziellen Betreibern für 2023 hatte Rostelecom Data Centers 21.285 Racks in Betrieb, vor DataPro mit 6.557 und IXcellerate mit 6.279. DataPro führte einen Standort DataPro V in Moskau mit Start im Jahr 2025 und DataPro VI für 2027 auf, und IXcellerate erwartete Ende 2025 10.329 Rack-Stellplätze auf seinen beiden Moskauer Campussen. DC Market Insights schätzt, dass die drei Unternehmen mit den höchsten Ausgaben, Yandex, Sber und Rostelecom, etwa 30 % des Marktwerts 2025 ausmachen (Schätzung von DC Market Insights, basierend auf dem Hyperscale- und Cloud-Segment von USD 1,82 Mrd., der offengelegten laufenden Investitionsrate von Yandex und den Rechenzentrumsinvestitionen von Rostelecom). Cloud.ru und Selectel konkurrieren im Public-Cloud-Bereich: Selectel investierte im Jahr 2025 RUB 7,9 Mrd., davon RUB 2,9 Mrd. in neue Rechenzentrumsinfrastruktur. T-Bank hat erklärt, dass schon der Bau von zwei 50-MW-Rechenzentren eine schwierige Aufgabe sei, was zeigt, wie Banken mit Cloud-Anbietern um Strom konkurrieren. Yadro und Fplus sind russische Hersteller von Servern und Speichersystemen, deren Verkaufsdaten die Top-down-Prüfung in diesem Bericht verankern.
Neueste Entwicklungen
Sechs Inbetriebnahmen und Regelungen seit April 2025 haben den russischen Rechenzentrumsmarkt neu geprägt.
- Im April 2025 kündigte Yandex Pläne für ein Rechenzentrum bei Moschaisk mit einer Investition von etwa RUB 16 Mrd. und einem geplanten Start im Jahr 2027 an (Quelle: Nachrichtenbericht von Data Center Dynamics).
- Im Juli 2025 führte das Föderale Gesetz Nr. 244-FZ eine rechtliche Definition des Rechenzentrums, ein Rechenzentrumsregister und ein Verbot von Krypto-Mining in registrierten Rechenzentren ein (Quelle: Rechtsübersicht von ppt.ru).
- Im Juli 2025 nahm MegaFon Rechenzentren in Jekaterinburg und Twer in Betrieb, jeweils mit 1 MW Kapazität und 110 Racks (Quelle: Nachrichtenbericht von Data Center Dynamics).
- Im November 2025 kündigte IXcellerate seinen Veshki-Campus in der Region Moskau mit 7.500 Rack-Stellplätzen und mehr als 130 MW an, mit einer ersten Phase, die für Sommer 2026 geplant ist (Quelle: Pressemitteilung von IXcellerate).
- Im März 2026 nahm das nationale Rechenzentrumsregister den Betrieb auf, und das Ministerium für digitale Entwicklung nahm später das Rechenzentrum Medvedkovo-2 von Rostelecom auf (Quelle: Nachrichtenbericht von ComNews).
- Im Juni 2026 begann Cloud.ru mit dem Bau eines 11-MW-Rechenzentrums in der Region Moskau für bis zu 890 Racks, dessen Inbetriebnahme für 2027 erwartet wird (Quelle: Nachrichtenbericht von Data Center Dynamics).
Wir verfolgen diese Inbetriebnahmen, Gesetze und Kapazitätsankündigungen laufend in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell des russischen Rechenzentrumsmarktes erstellt haben
DC Market Insights hat das Modell aus 16 jährlichen Kapazitätskohorten und 52 Eingangsgrößen erstellt. Der konventionelle Block verwendet 16 jährliche Kohorten von IT-Kapazität (2020 bis 2035), bewertet mit Anlagenkosten und IT-Erstausstattungskosten pro MW, zuzüglich einer IT-Erneuerung des installierten Bestands alle 5 Jahre und Anlagenmodernisierungen in Höhe von 1,5 % des Anlagenwerts pro Jahr, bei Stilllegungen von 2,5 % des installierten Bestands pro Jahr. Der KI-Block entspricht Jahr für Jahr dem Modell von DC Market Insights für KI-Rechenzentren in Russland (58 MW neue KI-IT-Last zu USD 36,00 Mio. pro MW im Jahr 2025). Die Gesamtsumme wurde nach 5 Komponenten, 4 Rechenzentrumstypen, 2 Workloads, 7 Endverbraucherbranchen und 6 Föderationskreisgruppen aufgeteilt, und jede Aufteilung ergibt in Summe die Marktgröße. Das Ergebnis wurde top-down mit inländischen Server- und Speicherverkäufen von etwa RUB 280 Mrd. einschließlich Steuern im Jahr 2025 abgeglichen, wobei die USD 2,66 Mrd. des Modells für Server und Speicher, etwa RUB 219 Mrd. zum Planungskurs, mit den Verkäufen ohne Steuern übereinstimmen, sowie mit der Regierungsprognose von 2,5 GW Strombedarf von Rechenzentren bis 2030. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat Berechnungen, Quellen und Datumsangaben vor der Veröffentlichung kontrolliert.
Inhaltsverzeichnis
- 01Einführung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsziele
- 1.3Währung, Wechselkurs und Einheiten
- 1.4Interessengruppen
- 02Forschungsmethodik
- 2.1Bottom-up-Modell der Kapazitätskohorten
- 2.2Top-down-Validierung
- 2.3Datenquellen und Faktenprüfung
- 2.4Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Marktüberblick, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 3.3Standpunkt des Analysten
- 04Marktdynamik
- 4.1Treiber
- 4.2Trends
- 4.3Herausforderungen
- 4.4Chancen
- 05Preisanalyse
- 5.1Anlagenkosten pro MW, 2020-2035
- 5.2IT-Ausrüstungskosten pro MW, 2020-2035
- 5.3Gesamtkosten einer KI-Halle pro MW
- 5.4Benchmarks für Rack-Mieten
- 06Normen und Regulierung
- 6.1Föderales Gesetz Nr. 244-FZ und das Rechenzentrumsregister
- 6.2Regierungsverordnung Nr. 1932
- 6.3Datenlokalisierung (Föderales Gesetz Nr. 242-FZ)
- 6.4Beschaffungsregeln für russische Elektronik
- 6.5Regeln für Netzanschluss und Tarife
- 6.6Beschränkungen für Krypto-Mining
- 07Lieferkettenanalyse
- 7.1Hersteller von Servern und Speichersystemen
- 7.2Lieferanten von Strom- und Kühlausrüstung
- 7.3Bau- und Ausbauunternehmen
- 7.4Rechenzentrumsbetreiber und Endnutzer
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Installierte IT-Kapazität, 2020-2035
- 8.3Neue Kapazitätszubauten, 2020-2035
- 09Markt nach Komponente
- 9.1Server und Speicher
- 9.2Netzwerktechnik
- 9.3Strominfrastruktur
- 9.4Kühlsysteme
- 9.5Allgemeiner Bau
- 10Markt nach Rechenzentrumstyp
- 10.1Hyperscale- und Cloud-Anbieter
- 10.2Colocation-Rechenzentren
- 10.3Unternehmens- und bankeigene Rechenzentren
- 10.4Regierungs- und Forschungsrechenzentren
- 11Markt nach Workload
- 11.1KI-Workloads
- 11.2Konventionelle Workloads
- 12Markt nach Endverbraucherbranche
- 12.1Internet- und IT-Dienste
- 12.2BFSI
- 12.3Regierung und Forschung
- 12.4Telekommunikation
- 12.5Industrie und Energie
- 12.6Einzelhandel und E-Commerce
- 12.7Sonstige
- 13DC Exclusive: KI-Anteilskarte russischer Rechenzentren
- 13.1Rechenzentrumstyp nach Workload, 2025
- 13.2Modelleingaben und Aufbau
- 14Markt nach Region
- 14.1Zentraler Föderationskreis
- 14.2Föderationskreis Nordwest
- 14.3Föderationskreis Wolga
- 14.4Föderationskreis Ural
- 14.5Föderationskreis Sibirien
- 14.6Föderationskreise Süd, Nordkaukasus und Fernost
- 15Regionale Querschnitte
- 15.1Region nach Workload, 2025 und 2035
- 15.2Stromverfügbarkeit nach Region
- 16Prognoseszenarien
- 16.1Niedriges Szenario
- 16.2Basisszenario
- 16.3Hohes Szenario
- 17Wettbewerbslandschaft
- 17.1Marktkonzentration
- 17.2Kommerzielle Rack-Kapazität führender Betreiber
- 17.3Neueste Entwicklungen
- 18Unternehmensprofile
- 18.1Rostelecom Data Centers (RTK-DPC)
- 18.2Yandex
- 18.3Sber
- 18.4Cloud.ru
- 18.5Selectel
- 18.6IXcellerate
- 18.7Key Point
- 18.8MegaFon
- 18.9Atomdata (Rosatom)
- 18.10T-Bank
- 18.11Rutube
- 18.12Yadro
- 18.13Fplus
- 19Empfehlungen der Analysten
- 19.1Für Rechenzentrumsbetreiber
- 19.2Für Ausrüstungslieferanten
- 19.3Für Investoren
- 20Anhang
- 20.1Abkürzungen
- 20.2Definitionen
- Abb. 1Größe des russischen Rechenzentrumsmarktes, 2020-2035
- Abb. 2Russischer Rechenzentrumsmarkt nach Komponente, 2025 und 2035
- Abb. 3Russischer Rechenzentrumsmarkt nach Rechenzentrumstyp, 2025 und 2035
- Abb. 4Russischer Rechenzentrumsmarkt nach Workload, 2025 und 2035
- Abb. 5Russischer Rechenzentrumsmarkt nach Endverbraucherbranche, 2025
- Abb. 6KI-Anteilskarte russischer Rechenzentren, 2025
- Abb. 7Russischer Rechenzentrumsmarkt nach Föderationskreis, 2025 und 2035
- Abb. 8Prognoseszenarien, 2035
- Tabelle 1Berichtsattribute
- Tabelle 2Ausgaben pro MW IT-Last, 2020-2035
- Tabelle 3Markt nach Komponente, 2025 und 2035
- Tabelle 4Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 5Markt nach Workload, 2025 und 2035
- Tabelle 6Markt nach Endverbraucherbranche, 2025 und 2035
- Tabelle 7Rechenzentrumstyp nach Workload, 2025
- Tabelle 8Markt nach Föderationskreis, 2025 und 2035
- Tabelle 9Prognoseszenarien, 2035
- Tabelle 10Neueste Entwicklungen
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 4,27 Mrd. im Jahr 2025, mit einem Anstieg auf USD 14,15 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 1,73 Mrd.
Um 12,74 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 19,79 % pro Jahr höher, da sich die Käufe von KI-Servern beschleunigten.
Nach Schätzungen von DC Market Insights etwa 800 MW installierte IT-Last im Jahr 2025. Die Regierung erwartet, dass der Stromverbrauch von Rechenzentren bis 2030 von 1,0 GW auf 2,5 GW steigt, und allein Rostelecom betreibt 26 Rechenzentren.
Server und Speicher mit USD 2,66 Mrd. bzw. 62,3 % des Werts 2025. KI-Workloads sind mit 15,71 % pro Jahr das am schnellsten wachsende Segment.
Der Zentrale Föderationskreis mit USD 2,69 Mrd. bzw. 63,0 % des Werts 2025. Der Föderationskreis Sibirien wächst mit 18,98 % pro Jahr am schnellsten.
Rostelecom Data Centers, das sich selbst als Nummer eins bei kommerziellen Rechenzentren bezeichnet, verfügt über 27.637 Racks. Yandex, Sber und Rostelecom machen etwa 30 % der Ausgaben 2025 aus (Schätzung von DC Market Insights); außerdem konkurrieren Cloud.ru, Selectel, IXcellerate, Key Point, MegaFon und Atomdata.
Moskauer Rechenzentren sind zu etwa 95 % ausgelastet, und der Leitzins der Bank von Russland lag im September 2026 bei 14,00 %. Netzbeschränkungen und hohe Finanzierungskosten verlangsamen den Neubau.
Etwa USD 17,50 Mio. pro MW für eine konventionelle Halle und USD 36,00 Mio. pro MW für eine KI-Halle im Jahr 2025, laut Schätzungen von DC Market Insights einschließlich IT-Ausrüstung.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.