
Mercato delle infrastrutture dei data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato delle infrastrutture dei data center era pari a USD 155.65 miliardi; si prevede che raggiunga USD 479.26 miliardi entro il 2035, con un CAGR del 11.9%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 26 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Perché le stime di mercato sono diverse
- 05Driver di mercato
- 06Tendenze di mercato
- 07Sfide di mercato
- 08Opportunità di mercato
- 09Analisi dei prezzi
- 10Standard e normative
- 19capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
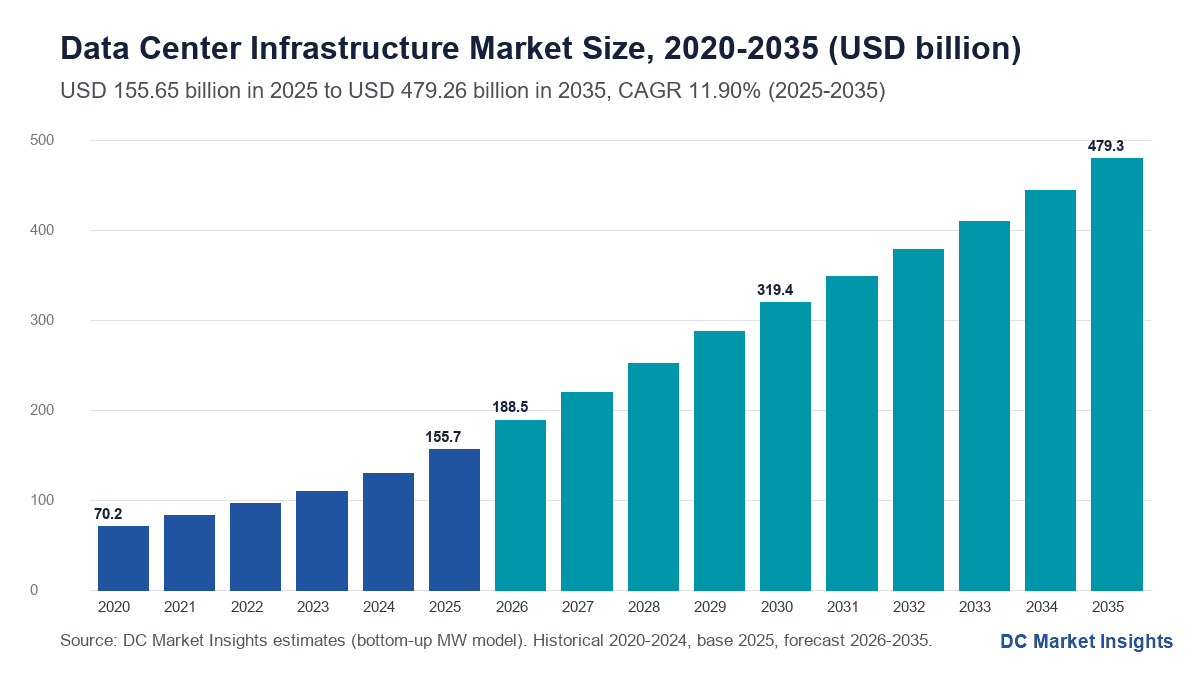
Il Mercato delle infrastrutture dei data center vale USD 188,50 miliardi nel 2026 e dovrebbe raggiungere USD 479,26 miliardi entro il 2035, rispetto a USD 155,65 miliardi nel 2025, con un CAGR dell’11,90% dal 2025 al 2035 (stima DC Market Insights). Le infrastrutture dei data center sono l’impianto fisico che alimenta, raffredda, ospita e monitora le apparecchiature IT: quadri elettrici, trasformatori, gruppi di continuità (UPS), generatori, chiller, circuiti di raffreddamento a liquido, edifici, rack e software di gestione dell’infrastruttura del data center (DCIM), ma non i server stessi. Oggi a spostare la spesa è la potenza per rack: una sala AI raffreddata a liquido, come quelle costruite per il GB200 NVL72 di NVIDIA, che riunisce 72 GPU Blackwell e 36 CPU Grace in un solo rack, richiede circa USD 10,55 milioni di infrastruttura per megawatt (MW) di carico IT, contro USD 8,95 milioni per una sala raffreddata ad aria; ogni spostamento della nuova capacità verso l’AI aumenta quindi sia la spesa per MW sia il numero di MW. Il conto del 2025 è 12.000 MW di nuova capacità IT × USD 9,45 milioni per MW = USD 113,40 miliardi di nuove costruzioni, più 105.637 MW installati × USD 0,40 milioni per MW all’anno = USD 42,25 miliardi di aggiornamenti. I rack oltre 40 kilowatt (kW) sono il segmento più rapido, con il 23,94% annuo, e il Medio Oriente e Africa è la regione più rapida, con il 15,73%, perché Arabia Saudita ed Emirati Arabi Uniti stanno costruendo campus AI partendo da una base ridotta.
Statistiche chiave: quanto vale il Mercato delle infrastrutture dei data center nel 2026?
DC Market Insights stima il Mercato delle infrastrutture dei data center in USD 188,50 miliardi nel 2026, il 21,10% in più rispetto a USD 155,65 miliardi nel 2025.
- Dimensione del mercato 2025: USD 155,65 miliardi; 2026: USD 188,50 miliardi; 2030: USD 319,42 miliardi; 2035: USD 479,26 miliardi.
- CAGR 2025-2035: 11,90% nello scenario base; per il 2035 la forchetta va da USD 364,97 miliardi (scenario basso, 8,90%) a USD 605,57 miliardi (scenario alto, 14,55%).
- Prezzo dell’infrastruttura per nuovo MW nel 2025: USD 9,45 milioni, in crescita a USD 10,52 milioni entro il 2030 (stima DC Market Insights).
- Componente principale: infrastruttura elettrica, USD 43,20 miliardi, pari al 27,75% della spesa 2025.
- Segmento più rapido: rack oltre 40 kW, da USD 28,02 miliardi a USD 239,63 miliardi, 23,94% annuo.
- Tipo di data center principale: campus hyperscale e cloud, USD 71,60 miliardi (46,00%).
- Regione leader: Nord America, USD 65,38 miliardi (42,00%); regione più rapida: Medio Oriente e Africa, con il 15,73% annuo.
- Paese principale: Stati Uniti, USD 58,37 miliardi nel 2025; grande paese più rapido: India, con il 18,90% annuo.
- Capacità IT installata: circa 116,6 gigawatt (GW) a fine 2025, 201,2 GW nel 2030 e 314,0 GW entro il 2035 (stima DC Market Insights).
- Leader di mercato: Schneider Electric, Vertiv, Eaton, ABB e Siemens forniscono circa il 38% del valore delle apparecchiature elettriche e di raffreddamento (stima DC Market Insights).
Sintesi: come la spesa in infrastrutture dei data center ha raggiunto USD 155,65 miliardi nel 2025?
Il Mercato globale delle infrastrutture dei data center valeva USD 70,16 miliardi nel 2020, ha raggiunto USD 155,65 miliardi nel 2025 e dovrebbe arrivare a USD 479,26 miliardi entro il 2035, con un CAGR dell’11,90% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 155,65 miliardi |
| Dimensione del mercato 2026 | USD 188,50 miliardi |
| CAGR 2025-2035 | 11,90% |
| Dimensione del mercato 2035 | USD 479,26 miliardi |
La spesa è cresciuta del 17,28% annuo dal 2020 al 2025 perché la nuova capacità IT messa in servizio ogni anno è più che raddoppiata, da 5.500 MW a 12.000 MW, mentre il prezzo dell’infrastruttura per MW è salito da USD 8,50 milioni a USD 9,45 milioni. Dopo il 2025 la crescita rallenta all’11,90% annuo: le aggiunte continuano a salire fino a 22.000 MW nel 2030 e 27.000 MW nel 2035, ma l’accesso alla rete limita la velocità di apertura delle sale, e la quota del ciclo di vita sale al 33,92% della spesa entro il 2035.
Che cosa sono le infrastrutture dei data center e che cosa comprende il mercato?
Le infrastrutture dei data center sono lo strato da USD 155,65 miliardi (2025) di sistemi elettrici, meccanici, strutturali e di monitoraggio che mantiene le apparecchiature IT alimentate, raffreddate e sicure; il Mercato delle infrastrutture dei data center ne copre l’acquisto e l’aggiornamento in tutto il mondo.
Incluso
- Infrastruttura elettrica: sottostazioni in sito, trasformatori, quadri di media tensione, sistemi UPS, batterie, condotti sbarre, unità di distribuzione dell’alimentazione (PDU) e generatori di riserva; il Data Center Switchgear Market e il Data Center UPS Market dimensionano separatamente due di queste voci.
- Infrastruttura meccanica e di raffreddamento: chiller, dry cooler, unità di trattamento aria per sale computer, scambiatori di calore a porta posteriore, unità di distribuzione del refrigerante (CDU), pompe e tubazioni.
- Involucro edilizio e opere civili, protezione antincendio e sicurezza fisica.
- Rack, contenimento, cablaggio strutturato e allestimento dello spazio IT (white space).
- Software DCIM e di gestione dell’edificio, sensori e aggiornamenti del ciclo di vita, come la sostituzione delle batterie UPS e il retrofit del raffreddamento.
Escluso
- Server, unità di elaborazione grafica (GPU), storage e switch di rete: apparecchiature IT con budget propri.
- Terreni, linee di trasmissione delle utility fuori dalla recinzione del sito, canoni di colocation e bollette elettriche.
Come si combinano i segmenti
Ogni dollaro del 2025 compare una sola volta in ciascuna dimensione: nuove costruzioni (USD 113,40 miliardi) più retrofit e ciclo di vita (USD 42,25 miliardi) danno USD 155,65 miliardi, e le ripartizioni per componente, tipo di data center, densità dei rack e regione arrivano allo stesso totale.
Perché le stime sul Mercato delle infrastrutture dei data center sono così diverse?
DC Market Insights colloca il Mercato delle infrastrutture dei data center a USD 188,50 miliardi nel 2026 per i soli sistemi dell’impianto; le stime che includono anche server, storage e rete per gli stessi edifici risultano da due a quattro volte più alte.
Le definizioni più ampie aggiungono tre elementi. Primo, l’hardware IT: server, GPU, array di storage e switch di rete sono la voce più grande del budget di qualsiasi campus AI, e alcune stime li classificano come infrastruttura. Secondo, i servizi di infrastruttura IT, come integrazione, hosting gestito e servizi di infrastruttura cloud, che sono ricavi ricorrenti da servizi e non impianti. Terzo, il sistema energetico attorno al sito: sottostazioni delle utility, potenziamenti della trasmissione e contratti di acquisto di energia. Questo report esclude tutti e tre, quindi hardware, licenze software per i carichi di lavoro, servizi cloud, servizi gestiti e linee di rete sono fuori perimetro anche quando li fornisce un unico appaltatore. Alcuni editori chiamano lo stesso impianto infrastruttura di supporto del data center, oppure trattano l’infrastruttura di alimentazione del data center come mercato a sé; entrambe rientrano nelle voci elettrica, meccanica e del ciclo di vita di questo report, che rappresentano il 74,94% della spesa 2025.
| Elemento | In questo report | Perché |
|---|---|---|
| Infrastruttura elettrica | Sì, USD 43,20 miliardi (2025) | Si acquista con ogni sala |
| Meccanica e raffreddamento | Sì, USD 31,20 miliardi (2025) | Si acquista con ogni sala |
| Involucro, opere civili e allestimento | Sì, USD 39,00 miliardi (2025) | Parte di ogni nuovo edificio |
| DCIM e aggiornamenti del ciclo di vita | Sì, USD 42,25 miliardi (2025) | Mantiene in funzione la base installata |
| Server, GPU, storage e rete | No | Hardware IT, budget separati |
| Servizi di infrastruttura cloud e gestiti | No | Ricavi da servizi, non impianti |
| Rete elettrica e acquisto di energia | No | Fuori dalla recinzione del sito |
Tutti i gruppi di acquirenti rientrano nel perimetro: proprietari cloud hyperscale, fornitori di colocation, operatori di telecomunicazioni, società di banche, servizi finanziari e assicurazioni (BFSI), enti pubblici e piccole e medie imprese (PMI) che allestiscono una singola sala server o un sito edge. Le sale BFSI, sanitarie e del settore pubblico rientrano nel segmento imprese ed enti pubblici, USD 31,13 miliardi nel 2025, e nelle sale di colocation che questi acquirenti affittano.
Driver di mercato: che cosa spinge la spesa in infrastrutture dei data center a USD 319,42 miliardi entro il 2030?
Tre forze portano il Mercato delle infrastrutture dei data center da USD 155,65 miliardi nel 2025 a USD 319,42 miliardi nel 2030: rack AI raffreddati a liquido che costano di più per MW, un’espansione della potenza negli Stati Uniti misurata dal Department of Energy e regole di rete che obbligano gli operatori a portare la propria energia.
I rack AI raffreddati a liquido aumentano la spesa in infrastruttura per MW del 18%
NVIDIA descrive il suo GB200 NVL72 come un progetto su scala rack, raffreddato a liquido, con 72 GPU Blackwell e 36 CPU Grace, e il 20 maggio 2025 ha dichiarato di guidare il passaggio all’alimentazione in corrente continua a 800 volt (VDC) per supportare rack IT da 1 MW e oltre a partire dal 2027 (Fonte: NVIDIA). Nella scala dei prezzi di DC Market Insights, una sala di rack oltre 40 kW richiede USD 10,55 milioni di infrastruttura per MW contro USD 8,95 milioni per rack raffreddati ad aria sotto i 15 kW, il 18% in più, perché CDU, pompe, condotti sbarre più pesanti e blocchi UPS più grandi sostituiscono parte del costo dell’edificio. Per questo il prezzo medio per nuovo MW sale da USD 9,45 milioni nel 2025 a USD 10,52 milioni nel 2030.
I data center statunitensi passano dal 4,4% fino al 12% del consumo elettrico nazionale
I data center hanno utilizzato circa il 4,4% dell’elettricità degli Stati Uniti nel 2023 e dovrebbero utilizzarne tra il 6,7% e il 12% entro il 2028, secondo il Department of Energy e il Lawrence Berkeley National Laboratory (U.S. Department of Energy, dicembre 2024). Gli acquirenti stanno già spendendo: Amazon ha acquistato USD 131,8 miliardi di immobili e attrezzature nel 2025 e prevede circa USD 200 miliardi di investimenti nel 2026, e Alphabet ha acquistato USD 91,4 miliardi nel 2025 e ha indicato da USD 175 miliardi a USD 185 miliardi per il 2026, secondo i risultati del quarto trimestre 2025. DC Market Insights stima le infrastrutture dei data center degli Stati Uniti in USD 58,37 miliardi nel 2025, il 37,50% del totale mondiale, in crescita a USD 160,55 miliardi entro il 2035.
Le regole “porta la tua energia” in Irlanda e a Singapore aumentano il contenuto elettrico
La Commission for Regulation of Utilities (CRU) irlandese ha deciso il 12 dicembre 2025 che i nuovi data center devono fornire generazione o accumulo, in sito o nelle vicinanze, pari alla capacità di prelievo richiesta, e coprire almeno l’80% della domanda annua con nuovi progetti rinnovabili in Irlanda (CRU). L’Economic Development Board (EDB) e l’Infocomm Media Development Authority (IMDA) di Singapore hanno assegnato in via provvisoria 200 MW di nuova capacità a quattro operatori il 21 agosto 2026 nell’ambito della seconda Data Centre Call for Application (EDB Singapore). Motori a gas, batterie e quadri elettrici in sito sono infrastruttura elettrica, per cui DC Market Insights fa crescere la spesa elettrica del 10,83% annuo fino a USD 120,83 miliardi.
Tendenze di mercato: come cambiano le infrastrutture dei data center tra il 2025 e il 2035?
Le infrastrutture dei data center si spostano verso il raffreddamento a liquido e l’alimentazione a tensione più alta: la spesa per meccanica e raffreddamento cresce dell’11,92% annuo, più del 9,75% di involucro edilizio e opere civili.
I produttori di alimentazione e raffreddamento acquistano specialisti del raffreddamento a liquido
Il 17 ottobre 2024 Schneider Electric ha concordato l’acquisto di una quota del 75% del produttore di raffreddamento a liquido Motivair per USD 850 milioni (Fonte: Schneider Electric); Vertiv ha concordato l’acquisto di Great Lakes Data Racks and Cabinets per USD 200 milioni a luglio 2025 e il 3 novembre 2025 ha annunciato l’acquisizione della società di servizi di gestione dei fluidi PurgeRite per circa USD 1,0 miliardi (Fonte: Vertiv); Eaton ha concordato di pagare USD 9,5 miliardi per Boyd Thermal, secondo la sua relazione trimestrale di novembre 2025. DC Market Insights prevede che i rack oltre 40 kW passino dal 18,00% della spesa 2025 al 50% entro il 2035; il Data Center Thermal Management Market tratta in dettaglio le apparecchiature di raffreddamento.
Catene di alimentazione in corrente continua a 800 volt per le sale AI
Il 20 maggio 2025 NVIDIA ha dichiarato di guidare il passaggio all’alimentazione dei data center a 800 VDC per rack da 1 MW a partire dal 2027, in sostituzione dell’attuale distribuzione a 54 volt nel rack e dei passaggi di conversione in corrente alternata (Fonte: NVIDIA). La distribuzione a tensione più alta riduce rame e perdite di conversione, ma richiede nuovi raddrizzatori, protezioni a stato solido e condotti sbarre, che DC Market Insights contabilizza nell’infrastruttura elettrica a USD 3,59 milioni per nuovo MW nel 2025.
Moduli prefabbricati di alimentazione e raffreddamento
Gli sviluppatori ordinano sempre più spesso skid di alimentazione, locali elettrici e moduli di raffreddamento costruiti in fabbrica per accorciare i tempi di costruzione; DC Market Insights li conta nelle voci elettrica e meccanica, che insieme raggiungono USD 217,02 miliardi entro il 2035, il 45,28% del mercato. Sul costo totale di possesso a 15 anni, DC Market Insights stima che una sala prefabbricata da 10 MW, rispetto alla costruzione tradizionale in sito, costi entro l’1% di quest’ultima: i moduli di fabbrica aggiungono circa il 4% al costo di capitale elettrico e meccanico (da USD 62,00 milioni a USD 64,48 milioni per 10 MW), risparmi sull’involucro di circa il 10% (USD 2,35 milioni) ne compensano la maggior parte, e i USD 60,00 milioni di spesa del ciclo di vita in 15 anni sono uguali per entrambe, quindi il fattore decisivo è che i moduli aprono le sale da sei a nove mesi prima.
Sfide di mercato: che cosa potrebbe rallentare gli ordini di infrastrutture dei data center?
Due vincoli potrebbero ridurre il Mercato delle infrastrutture dei data center fino a USD 114,30 miliardi rispetto allo scenario base del 2035: la disponibilità di energia e la concentrazione della domanda in pochi acquirenti.
La capacità di rete resta indietro rispetto al raddoppio della domanda elettrica dei data center
L’International Energy Agency (IEA) stima che i data center abbiano utilizzato circa 415 terawattora (TWh) di elettricità nel 2024 e ne prevede circa 945 TWh entro il 2030 nello scenario base (Fonte: IEA, Energy and AI, aprile 2025). Dove gli allacciamenti alla rete richiedono anni, come mostrano le regole irlandesi, le sale aprono in ritardo; lo scenario basso di DC Market Insights taglia la nuova capacità del 25% dal 2027 e arriva a USD 364,97 miliardi nel 2035, l’8,90% annuo.
Pochi acquirenti hyperscale generano il 46,00% della spesa
I campus hyperscale e cloud acquistano USD 71,60 miliardi di infrastruttura nel 2025, il 46,00% del mercato e il 56,00% entro il 2035 nel modello di DC Market Insights, per cui una pausa di due o tre proprietari cloud sposterebbe gli ordini globali di decine di miliardi; i fornitori portano questo rischio nei propri portafogli ordini.
Opportunità di mercato: dove troveranno i fornitori i prossimi USD 323,61 miliardi di domanda?
Due bacini crescono più dell’11,90% annuo del mercato: gli aggiornamenti della base installata al 14,42% e gli allestimenti ad alta densità al 23,94%.
Aggiornare 117 GW di capacità installata: da USD 42,25 miliardi a USD 162,55 miliardi
A fine 2025 erano in funzione circa 116,6 GW di capacità IT, che richiedono sostituzione di UPS e batterie, aggiornamenti dei sistemi di controllo e retrofit del raffreddamento per circa USD 0,40 milioni per MW all’anno; con la base che raggiunge 314 GW entro il 2035, il bacino del ciclo di vita cresce del 14,42% annuo, più delle nuove costruzioni al 10,82%.
Allestimenti ad alta densità: da USD 28,02 miliardi a USD 239,63 miliardi
I rack oltre 40 kW crescono da USD 28,02 miliardi nel 2025 a USD 239,63 miliardi entro il 2035, il 23,94% annuo, mentre i fornitori di colocation convertono sale raffreddate ad aria per clienti AI e i proprietari hyperscale costruiscono da zero campus raffreddati a liquido.
Qual è il prezzo delle infrastrutture dei data center per MW?
La spesa per la realizzazione delle infrastrutture dei data center è di circa USD 9,45 milioni per MW di nuova capacità IT nel 2025 e di USD 0,40 milioni per MW installato all’anno per gli aggiornamenti (stime DC Market Insights).
| Anno | Infrastruttura di nuova costruzione per MW (USD milioni) | Spesa del ciclo di vita per MW installato all’anno (USD milioni) |
|---|---|---|
| 2020 | 8,50 | 0,33 |
| 2025 | 9,45 | 0,40 |
| 2030 | 10,52 | 0,49 |
| 2035 | 11,73 | 0,56 |
Il prezzo per MW sale perché cambia il mix, non solo per l’inflazione: nel 2025 i sistemi elettrici assorbono USD 3,59 milioni dei USD 9,45 milioni, meccanica e raffreddamento USD 2,61 milioni, involucro e opere civili USD 2,35 milioni e rack e allestimento USD 0,91 milioni. Nel modello il contenuto di raffreddamento sale del 3,2% annuo e quello elettrico del 2,2% annuo, mentre i costi dell’involucro salgono dell’1,2% annuo perché le sale raffreddate a liquido concentrano più MW in meno superficie.
Quali normative e standard influenzano le infrastrutture dei data center?
Quattro gruppi di regole determinano come vengono progettati, allacciati e rendicontati i USD 188,50 miliardi di spesa in infrastrutture dei data center del 2026.
- Unione Europea: il Commission Delegated Regulation (EU) 2024/1364 obbliga gli operatori di data center con almeno 500 kW di potenza IT installata a comunicare a una banca dati europea gli indicatori su energia, efficacia nell’uso dell’energia (PUE), acqua e calore di scarto, la prima volta entro il 15 settembre 2024 e poi ogni anno (Commissione europea).
- Irlanda: la decisione della CRU del 12 dicembre 2025 sugli allacciamenti dei nuovi data center, con generazione o accumulo corrispondenti in sito o nelle vicinanze (Fonte: CRU).
- Singapore: la seconda Data Centre Call for Application, che lega la nuova capacità a criteri di efficienza energetica e di energia verde (Fonte: EDB e IMDA, agosto 2026).
- Standard di progettazione: EN 50600 per gli impianti dei data center, ANSI/TIA-942 per l’infrastruttura di telecomunicazioni, la classificazione Uptime Institute Tier e le linee guida termiche ASHRAE per le apparecchiature IT.
Le regole di rendicontazione alimentano direttamente la spesa: un sito oltre la soglia UE di 500 kW ha bisogno di misurazione e monitoraggio adeguati alla rendicontazione, che DC Market Insights conta nel bacino DCIM, monitoraggio e ciclo di vita, il 27,15% della spesa 2025; l’Asia Pacific Data Center Infrastructure Management (DCIM) Market copre la parte software per quella regione. Gli acquirenti che cercano le piattaforme DCIM con gli strumenti di pianificazione della capacità più solidi per scalare rapidamente i cluster di unità di elaborazione grafica (GPU) di solito mettono in lista EcoStruxure IT di Schneider Electric, Environet di Vertiv, dcTrack di Sunbird e Nlyte, che modellano alimentazione, raffreddamento e spazio per rack prima dell’installazione di un cluster; licenze, sensori e servizi rientrano nella voce DCIM, monitoraggio e ciclo di vita.
Quale segmento delle infrastrutture dei data center cresce di più e quale è il più grande?
I rack oltre 40 kW sono il segmento delle infrastrutture dei data center a crescita più rapida, con il 23,94% annuo, e l’infrastruttura elettrica è il più grande, con USD 43,20 miliardi nel 2025, il 27,75% del mercato.
Per componente
I sistemi elettrici sono in testa perché ogni MW di carico IT ha bisogno di trasformatori, quadri elettrici, UPS e generazione di riserva prima di poter funzionare; DCIM, monitoraggio e aggiornamenti del ciclo di vita crescono più rapidamente, al 14,42%, mentre la base installata quasi triplica.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura elettrica | 43.200,00 | 27,75% | 120.830,12 | 10,83% |
| Infrastruttura meccanica e di raffreddamento | 31.200,00 | 20,04% | 96.190,92 | 11,92% |
| Involucro edilizio e opere civili | 28.200,00 | 18,12% | 71.488,59 | 9,75% |
| Rack, cablaggio e allestimento del white space | 10.800,00 | 6,94% | 28.201,14 | 10,07% |
| DCIM, monitoraggio e aggiornamenti del ciclo di vita | 42.254,82 | 27,15% | 162.553,53 | 14,42% |
Per tipo di progetto
Le nuove costruzioni rappresentano il 72,85% della spesa 2025; retrofit e ciclo di vita crescono più rapidamente, al 14,42% annuo.
| Tipo di progetto | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nuova costruzione | 113.400,00 | 72,85% | 316.710,78 | 10,82% |
| Retrofit e ciclo di vita | 42.254,82 | 27,15% | 162.553,53 | 14,42% |
Per tipo di data center
I campus hyperscale e cloud crescono da USD 71,60 miliardi a USD 268,39 miliardi, il 14,13% annuo, mentre le sale di imprese ed enti pubblici crescono solo del 5,41% perché i carichi di lavoro si spostano verso cloud e colocation.
| Tipo di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Campus hyperscale e cloud | 71.601,22 | 46,00% | 268.388,01 | 14,13% |
| Colocation e wholesale | 42.026,80 | 27,00% | 129.401,36 | 11,90% |
| Imprese ed enti pubblici | 31.130,96 | 20,00% | 52.719,07 | 5,41% |
| Telecomunicazioni ed edge | 10.895,84 | 7,00% | 28.755,86 | 10,19% |
Per densità dei rack
I rack sotto i 15 kW detengono ancora il 52,00% della spesa 2025, ma i rack oltre 40 kW li superano nel 2031 e raggiungono USD 239,63 miliardi entro il 2035.
| Densità dei rack | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sotto i 15 kW per rack | 80.940,51 | 52,00% | 95.852,86 | 1,71% |
| Da 15 a 40 kW per rack | 46.696,45 | 30,00% | 143.779,29 | 11,90% |
| Oltre 40 kW per rack | 28.017,87 | 18,00% | 239.632,15 | 23,94% |
Esclusiva DC: la scala dei prezzi per densità dei rack, da USD 8,95 milioni a USD 10,55 milioni per MW
DC Market Insights stima il prezzo di un MW di nuova infrastruttura del data center su tre livelli di densità dei rack; questa scala è un modello di DC Market Insights basato su 15 input (quattro costi di sistema per ciascuna delle tre fasce di densità, più la quota di ciascuna fascia sui 12.000 MW aggiunti nel 2025), e la scala ponderata restituisce i USD 9,45 milioni per MW del modello.
| Fascia di densità | Elettrica (USD milioni per MW) | Meccanica e raffreddamento | Involucro e opere civili | Rack e allestimento | Totale per MW | Quota dei nuovi MW 2025 | Spesa per nuove costruzioni 2025 |
|---|---|---|---|---|---|---|---|
| Sotto i 15 kW per rack (raffreddamento ad aria) | 3,30 | 2,10 | 2,60 | 0,95 | 8,95 | 45% | USD 48,33 miliardi |
| Da 15 a 40 kW per rack (raffreddamento a porta posteriore e in-row) | 3,60 | 2,60 | 2,30 | 0,90 | 9,40 | 33% | USD 37,22 miliardi |
| Oltre 40 kW per rack (raffreddamento a liquido direct-to-chip) | 4,15 | 3,65 | 1,90 | 0,85 | 10,55 | 22% | USD 27,85 miliardi |
La scala mostra dove si sposta la spesa: passare da rack raffreddati ad aria a rack raffreddati a liquido aggiunge USD 1,55 milioni di contenuto di raffreddamento e USD 0,85 milioni di contenuto elettrico per MW, ma fa risparmiare USD 0,70 milioni di edificio, perché lo stesso MW entra in una sala più piccola. Nel 2025 i rack oltre 40 kW hanno assorbito il 22% dei nuovi MW a USD 10,55 milioni per MW; ogni 10 punti di nuovi MW che passano dalla fascia ad aria a quella a liquido aggiungono circa USD 1,92 miliardi all’anno ai volumi del 2025.
Quale regione guida il Mercato delle infrastrutture dei data center e quale cresce più rapidamente?
Il Nord America guida il Mercato delle infrastrutture dei data center con USD 65,38 miliardi nel 2025, il 42,00% del totale, mentre il Medio Oriente e Africa cresce più rapidamente, al 15,73% annuo, fino a USD 33,55 miliardi entro il 2035.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nord America | 65.375,03 | 42,00% | 182.120,44 | 10,79% |
| Asia Pacifico | 51.366,09 | 33,00% | 172.535,15 | 12,88% |
| Europa | 24.904,77 | 16,00% | 67.097,00 | 10,42% |
| America Latina | 6.226,19 | 4,00% | 23.963,22 | 14,43% |
| Medio Oriente e Africa | 7.782,74 | 5,00% | 33.548,50 | 15,73% |
Nord America
USD 65,38 miliardi nel 2025 e USD 182,12 miliardi entro il 2035, il 10,79% annuo; la quota dei data center sull’elettricità degli Stati Uniti sale dal 4,4% del 2023 verso un intervallo tra il 6,7% e il 12% entro il 2028, secondo il Department of Energy.
Asia Pacifico
USD 51,37 miliardi nel 2025, in crescita del 12,88% annuo fino a USD 172,54 miliardi; Cina, Giappone, India, Malesia e Australia sono in testa, e Singapore rilascia capacità a tranche, come i 200 MW assegnati ad agosto 2026 (Fonte: EDB Singapore).
Europa
USD 24,90 miliardi nel 2025, il 10,42% annuo fino a USD 67,10 miliardi; i limiti di rete a Dublino, Francoforte e Amsterdam spingono le nuove sale verso i paesi nordici, la Spagna e il Portogallo, e la rendicontazione UE ai sensi del Regolamento 2024/1364 fa crescere la spesa per il monitoraggio.
America Latina
USD 6,23 miliardi nel 2025, il 14,43% annuo fino a USD 23,96 miliardi, guidata dal Brasile con USD 2,96 miliardi nel 2025 e dal Messico, dove i campus cloud attorno a San Paolo e Querétaro assorbono la maggior parte della nuova capacità.
Medio Oriente e Africa
USD 7,78 miliardi nel 2025, il 15,73% annuo fino a USD 33,55 miliardi, la regione più rapida, perché l’Arabia Saudita (USD 3,11 miliardi nel 2025, 16,53% annuo) e gli Emirati Arabi Uniti stanno costruendo campus AI partendo da una base installata ridotta.
Quali paesi spendono di più in infrastrutture dei data center?
Gli Stati Uniti spendono di più in infrastrutture dei data center, USD 58,37 miliardi nel 2025, seguiti dalla Cina con USD 26,46 miliardi; l’India è il grande paese a crescita più rapida, con il 18,90% annuo fino a USD 26,36 miliardi entro il 2035.
| Posizione | Paese | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 58.370,56 | 160.553,54 | 10,65% |
| 2 | Cina | Asia Pacifico | 26.461,32 | 81.474,93 | 11,90% |
| 3 | Giappone | Asia Pacifico | 5.603,57 | 14.857,19 | 10,24% |
| 4 | Regno Unito | Europa | 5.447,92 | 14.857,19 | 10,55% |
| 5 | Germania | Europa | 5.292,26 | 13.898,66 | 10,14% |
| 6 | India | Asia Pacifico | 4.669,64 | 26.359,54 | 18,90% |
| 7 | Canada | Nord America | 4.513,99 | 14.857,19 | 12,65% |
| 8 | Malesia | Asia Pacifico | 4.047,03 | 14.857,19 | 13,89% |
| 9 | Australia | Asia Pacifico | 3.735,72 | 11.502,34 | 11,90% |
| 10 | Francia | Europa | 3.268,75 | 8.626,76 | 10,19% |
| 11 | Arabia Saudita | Medio Oriente e Africa | 3.113,10 | 14.377,93 | 16,53% |
| 12 | Brasile | America Latina | 2.957,44 | 12.460,87 | 15,47% |
I 12 paesi detengono l’81,9% della spesa 2025. Appena fuori dai primi 12, la Corea del Sud (Corea) detiene circa l’1,8% della spesa 2025 e cresce del 13,09% annuo, e l’Italia detiene circa l’1,0% e cresce dell’11,33% annuo, comprese le soluzioni di gestione automatizzata dell’infrastruttura (AIM) per cablaggio e rack, che DC Market Insights conta nelle voci DCIM e rack. L’India cresce più rapidamente perché la sua base installata è piccola rispetto alla domanda di dati, e la Malesia (USD 4,05 miliardi nel 2025, 13,89% annuo) beneficia dei campus di Johor al servizio di Singapore.
Quali sono le previsioni del Mercato delle infrastrutture dei data center per il 2035 in tre scenari?
Il Mercato delle infrastrutture dei data center raggiunge tra USD 364,97 miliardi e USD 605,57 miliardi entro il 2035, con USD 479,26 miliardi nello scenario base (scenari DC Market Insights).
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi dal 2027 |
|---|---|---|---|
| Scenario basso | 364.965,69 | 8,90% | Nuova capacità inferiore del 25% allo scenario base per ritardi negli allacciamenti alla rete; prezzi più bassi del 3% |
| Scenario base | 479.264,31 | 11,90% | 22.000 MW aggiunti nel 2030 e 27.000 MW nel 2035 |
| Scenario alto | 605.566,34 | 14,55% | Nuova capacità superiore del 25% allo scenario base perché la domanda AI regge; prezzi più alti del 4% |
Lo scenario base aggiunge 92.000 MW di capacità IT tra il 2026 e il 2030, con USD 931,70 miliardi di infrastruttura di nuova costruzione in quei cinque anni.
Quali aziende guidano il Mercato delle infrastrutture dei data center?
Cinque produttori di apparecchiature, Schneider Electric, Vertiv, Eaton, ABB e Siemens, forniscono circa il 38% del valore delle apparecchiature elettriche e di raffreddamento nel Mercato delle infrastrutture dei data center (stima DC Market Insights, basata sui ricavi da data center comunicati per il 2025 e sulla presenza di prodotto).
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Siemens
- Legrand
- Johnson Controls
- Trane Technologies
- Carrier
- Daikin Applied
- Mitsubishi Electric
- Huawei Digital Power
- Delta Electronics
- Rittal
- Cummins
- Caterpillar
Vertiv ha riportato vendite nette 2025 di USD 10,23 miliardi con una crescita organica del 26% e un portafoglio ordini di fine anno di USD 15,0 miliardi, in aumento del 109% (risultati Vertiv, febbraio 2026). I ricavi 2025 di Schneider Electric hanno superato per la prima volta EUR 40 miliardi, con una crescita organica del 9%, e la società ha riportato una crescita a tre cifre su base annua della domanda dei soli data center nel quarto trimestre 2025, secondo il comunicato sui risultati di febbraio 2026. L’operazione Boyd Thermal da USD 9,5 miliardi di Eaton e la quota di Schneider in Motivair mostrano i leader che entrano nel raffreddamento a liquido tramite acquisizioni, mentre Johnson Controls, Trane Technologies, Carrier e Daikin Applied competono in chiller e trattamento aria, e Cummins e Caterpillar forniscono la maggior parte dei grandi generatori di riserva.
Che cosa è cambiato nelle infrastrutture dei data center tra il 2024 e il 2026?
Sei eventi datati dal 2024 spiegano il salto della spesa in infrastrutture dei data center da USD 155,65 miliardi nel 2025 a USD 188,50 miliardi nel 2026.
- A ottobre 2024 Schneider Electric ha concordato l’acquisto di una quota del 75% di Motivair per USD 850 milioni (Fonte: Schneider Electric).
- A dicembre 2024 il Department of Energy ha riferito che i data center hanno utilizzato il 4,4% dell’elettricità degli Stati Uniti nel 2023 e potrebbero utilizzarne tra il 6,7% e il 12% entro il 2028 (Fonte: U.S. Department of Energy).
- A maggio 2025 NVIDIA ha presentato un’architettura di alimentazione a 800 VDC per rack da 1 MW a partire dal 2027 (Fonte: NVIDIA).
- A novembre 2025 Vertiv ha annunciato l’acquisizione di PurgeRite per circa USD 1,0 miliardi ed Eaton ha comunicato un accordo da USD 9,5 miliardi per Boyd Thermal (Fonte: Vertiv; Eaton).
- A dicembre 2025 la CRU irlandese ha imposto ai nuovi data center di portare generazione o accumulo corrispondenti (Fonte: CRU).
- Ad agosto 2026 Singapore ha assegnato 200 MW di nuova capacità per data center a quattro operatori (Fonte: EDB e IMDA).
Punti chiave: quattro numeri delle infrastrutture dei data center da seguire fino al 2035
- USD 479,26 miliardi entro il 2035: la spesa in infrastrutture dei data center cresce dell’11,90% annuo perché la nuova capacità sale da 12.000 MW nel 2025 a 27.000 MW all’anno.
- USD 10,55 milioni per MW per le sale raffreddate a liquido: i rack AI aumentano il prezzo di ogni MW del 18% rispetto ai progetti raffreddati ad aria perché cresce il contenuto di raffreddamento e di alimentazione.
- 15,73% annuo in Medio Oriente e Africa: la regione più rapida, perché i campus AI del Golfo partono da una base ridotta.
- USD 162,55 miliardi di spesa del ciclo di vita entro il 2035: la base installata quasi triplica, quindi gli aggiornamenti diventano il bacino più stabile perché si ripetono ogni anno.
Metodologia: come il modello costruisce il Mercato delle infrastrutture dei data center a partire dai megawatt
DC Market Insights ha costruito il Mercato delle infrastrutture dei data center dal basso, partendo dalla capacità IT nuova e installata, e arriva a USD 155,65 miliardi per il 2025 con 14 input di modello.
La spesa per nuove costruzioni è pari alla nuova capacità IT messa in servizio (5.500 MW nel 2020, 12.000 MW nel 2025, 22.000 MW nel 2030, 27.000 MW nel 2035) moltiplicata per il contenuto infrastrutturale di USD 9,45 milioni per MW nel 2025 (elettrica 3,60, meccanica e raffreddamento 2,60, involucro e opere civili 2,35, rack e allestimento 0,90): USD 113,40 miliardi. La spesa del ciclo di vita è pari alla base installata dell’anno precedente (105.637 MW per il 2025, con l’1% dismesso ogni anno) moltiplicata per USD 0,40 milioni per MW: USD 42,25 miliardi. La base di fine 2025 di circa 116,6 GW, con un utilizzo medio di circa il 30% e un PUE di 1,4, consuma circa 429 TWh all’anno, vicino ai 415 TWh stimati dall’IEA per il 2024.
Tre verifiche di limite reggono. Primo tetto: USD 155,65 miliardi sono circa il 27% dei USD 580 miliardi che l’IEA stima siano stati investiti nei data center nel 2025 incluse le apparecchiature IT (World Energy Outlook 2025), lasciando la maggior parte di quella somma a server e rete. Secondo tetto: i campus hyperscale e cloud acquistano USD 71,60 miliardi di infrastruttura nel 2025, circa il 24% dei USD 295,42 miliardi di acquisti di immobili e attrezzature del 2025 dei soli Amazon, Alphabet e Meta, che pagano anche server, reti e uffici. Soglia minima: la spesa elettrica più quella per meccanica e raffreddamento, USD 74,40 miliardi nel 2025, è 7,3 volte le vendite nette 2025 di Vertiv di USD 10,23 miliardi, coerente con Vertiv come uno dei cinque produttori che detengono circa il 38% del valore delle apparecchiature. Maggiori dettagli sull’approccio sono nella metodologia di ricerca di DC Market Insights.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Statistiche chiave del mercato, 2025, 2026, 2030 e 2035
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Grafico della dimensione del mercato, 2020-2035
- 03Perimetro del mercato
- 3.1Che cosa sono le infrastrutture dei data center
- 3.2Incluso
- 3.3Escluso
- 3.4Come si combinano i segmenti
- 04Perché le stime di mercato sono diverse
- 4.1Tabella del perimetro: che cosa è incluso ed escluso da questa stima
- 05Driver di mercato
- 5.1I rack AI raffreddati a liquido aumentano la spesa per MW
- 5.2Domanda di energia dei data center negli Stati Uniti
- 5.3Regole "porta la tua energia" in Irlanda e a Singapore
- 06Tendenze di mercato
- 6.1I produttori di alimentazione e raffreddamento acquistano specialisti del raffreddamento a liquido
- 6.2Catene di alimentazione in corrente continua a 800 volt
- 6.3Moduli prefabbricati di alimentazione e raffreddamento
- 07Sfide di mercato
- 7.1Capacità di rete e domanda elettrica dei data center
- 7.2Concentrazione degli acquirenti hyperscale
- 08Opportunità di mercato
- 8.1Aggiornamento della base installata
- 8.2Allestimenti ad alta densità
- 09Analisi dei prezzi
- 9.1Prezzo dell'infrastruttura per MW, 2020-2035
- 9.2Ripartizione del prezzo per sistema, 2025
- 10Standard e normative
- 10.1Delegated Regulation (EU) 2024/1364
- 10.2Decisione della CRU irlandese sugli allacciamenti, dicembre 2025
- 10.3Data Centre Call for Application di Singapore
- 10.4EN 50600, ANSI/TIA-942, Uptime Institute Tier e ASHRAE
- 11Segmentazione del mercato
- 11.1Per componente
- 11.2Infrastruttura elettrica
- 11.3Infrastruttura meccanica e di raffreddamento
- 11.4Involucro edilizio e opere civili
- 11.5Rack, cablaggio e allestimento del white space
- 11.6DCIM, monitoraggio e aggiornamenti del ciclo di vita
- 11.7Per tipo di progetto
- 11.8Nuova costruzione
- 11.9Retrofit e ciclo di vita
- 11.10Per tipo di data center
- 11.11Campus hyperscale e cloud
- 11.12Colocation e wholesale
- 11.13Imprese ed enti pubblici
- 11.14Telecomunicazioni ed edge
- 11.15Per densità dei rack
- 11.16Sotto i 15 kW per rack
- 11.17Da 15 a 40 kW per rack
- 11.18Oltre 40 kW per rack
- 12Esclusiva DC: la scala dei prezzi per densità dei rack
- 12.1Sotto i 15 kW per rack (raffreddamento ad aria)
- 12.2Da 15 a 40 kW per rack (raffreddamento a porta posteriore e in-row)
- 12.3Oltre 40 kW per rack (raffreddamento a liquido direct-to-chip)
- 13Analisi regionale
- 13.1Nord America
- 13.2Asia Pacifico
- 13.3Europa
- 13.4America Latina
- 13.5Medio Oriente e Africa
- 14Analisi per paese
- 14.1Stati Uniti
- 14.2Cina
- 14.3Giappone
- 14.4Regno Unito
- 14.5Germania
- 14.6India
- 14.7Canada
- 14.8Malesia
- 14.9Australia
- 14.10Francia
- 14.11Arabia Saudita
- 14.12Brasile
- 15Scenari di previsione, 2035
- 15.1Scenario basso
- 15.2Scenario base
- 15.3Scenario alto
- 16Analisi competitiva
- 16.1Schneider Electric
- 16.2Vertiv
- 16.3Eaton
- 16.4ABB
- 16.5Siemens
- 16.6Legrand
- 16.7Johnson Controls
- 16.8Trane Technologies
- 16.9Carrier
- 16.10Daikin Applied
- 16.11Mitsubishi Electric
- 16.12Huawei Digital Power
- 16.13Delta Electronics
- 16.14Rittal
- 16.15Cummins
- 16.16Caterpillar
- 17Sviluppi recenti
- 17.1Schneider Electric e Motivair, ottobre 2024
- 17.2Report del Department of Energy, dicembre 2024
- 17.3Architettura NVIDIA a 800 VDC, maggio 2025
- 17.4Vertiv PurgeRite ed Eaton Boyd Thermal, novembre 2025
- 17.5Decisione della CRU irlandese, dicembre 2025
- 17.6Assegnazione di 200 MW a Singapore, agosto 2026
- 18Punti chiave
- 18.1Crescita fino al 2035
- 18.2Sale raffreddate a liquido
- 18.3Medio Oriente e Africa
- 18.4Spesa del ciclo di vita
- 19Metodologia di ricerca
- 19.1Input del modello
- 19.2Verifiche di limite
- Fig. 1Dimensione del Mercato delle infrastrutture dei data center, 2020-2035 (USD milioni)
- Tabella 1Panoramica del mercato, 2025, 2026 e 2035
- Tabella 2Tabella del perimetro: che cosa è incluso ed escluso da questa stima
- Tabella 3Prezzo dell'infrastruttura per MW, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per tipo di progetto, 2025 e 2035
- Tabella 6Mercato per tipo di data center, 2025 e 2035
- Tabella 7Mercato per densità dei rack, 2025 e 2035
- Tabella 8Scala dei prezzi per densità dei rack, 2025
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10Primi 12 paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 188,50 miliardi nel 2026, il 21,10% in più rispetto a USD 155,65 miliardi nel 2025, secondo le stime di DC Market Insights. Il mercato dovrebbe raggiungere USD 479,26 miliardi entro il 2035, con un CAGR dell’11,90% dal 2025.
Le infrastrutture dei data center sono lo strato da USD 155,65 miliardi (2025) di sistemi di alimentazione, raffreddamento, edificio, rack e monitoraggio che mantiene in funzione i server: quadri elettrici, UPS, generatori, chiller, raffreddamento a liquido, rack e software DCIM. Server, storage e switch di rete non sono inclusi (DC Market Insights).
L’11,90% annuo dal 2025 al 2035, dopo il 17,28% annuo dal 2020 al 2025, mentre la nuova capacità IT sale da 12.000 MW nel 2025 a 22.000 MW all’anno entro il 2030 (DC Market Insights).
Circa USD 9,45 milioni per MW di nuova capacità IT nel 2025, da USD 8,95 milioni per le sale raffreddate ad aria a USD 10,55 milioni per le sale AI raffreddate a liquido, più USD 0,40 milioni per MW installato all’anno per gli aggiornamenti (DC Market Insights).
I rack oltre 40 kW, con il 23,94% annuo da USD 28,02 miliardi nel 2025 a USD 239,63 miliardi entro il 2035, perché le sale AI richiedono raffreddamento a liquido e catene di alimentazione più pesanti. L’infrastruttura elettrica resta il componente più grande, con il 27,75% della spesa 2025.
Il Nord America, con USD 65,38 miliardi nel 2025, il 42,00% del totale. Il Medio Oriente e Africa cresce più rapidamente, al 15,73% annuo, e l’India è il grande paese più rapido, al 18,90%.
Circa 116,6 GW di capacità IT a fine 2025 nel modello di DC Market Insights, in crescita a circa 201 GW nel 2030 e 314 GW entro il 2035, con 22.000 MW aggiunti nel solo 2030.
Schneider Electric, Vertiv, Eaton, ABB e Siemens forniscono circa il 38% del valore delle apparecchiature elettriche e di raffreddamento (stima DC Market Insights). Vertiv ha riportato vendite nette 2025 di USD 10,23 miliardi e un portafoglio ordini di USD 15,0 miliardi.
La CRU irlandese ha deciso il 12 dicembre 2025 che i nuovi data center devono portare generazione o accumulo corrispondenti, in sito o nelle vicinanze, il che aggiunge motori, batterie e quadri elettrici a ogni progetto; Singapore ha assegnato 200 MW ad agosto 2026 in base a criteri di energia verde.
USD 188,50 miliardi nel 2026 è il dato di DC Market Insights per la sola infrastruttura dell’impianto. Le stime che aggiungono server, storage, rete o servizi di infrastruttura cloud per gli stessi edifici risultano da due a quattro volte più alte.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.