
マレーシアデータセンターインフラ市場 規模・シェア・2035年までの予測
市場の概要
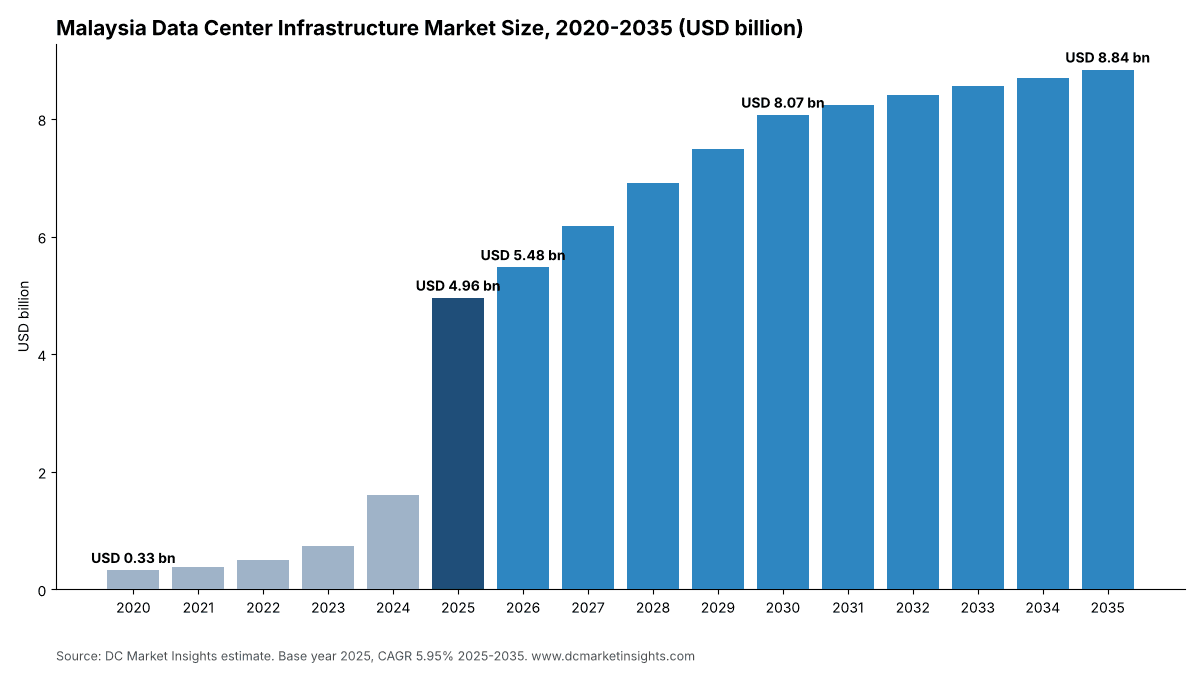
マレーシアデータセンターインフラ市場の規模は2025年にUSD 4,960.0百万で、年平均成長率(CAGR)5.95%で拡大し、2035年までにUSD 8,840.0百万に達すると予測されています。 Johorが市場の76.42%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場範囲と推計値の比較
- 04市場ダイナミクス
- 05価格分析
- 06基準と規制
- 07市場セグメンテーション
- 08Dc独自分析
- 09地域別分析
- 10ハブ分析
- 13章
- 2020-2024実績期間
- 2026-2035予測期間
- 17掲載企業
地域別インサイト
- Johor76.42%
- Greater Kuala Lumpur17.73%
- Negeri Sembilan2.91%
- Penang and Northern States1.87%
- Sabah, Sarawak and Others1.07%
掲載企業
- AirTrunk
- YTL Power International
- Bridge Data Centres
- Princeton Digital Group
- DayOne
- Vantage Data Centers
- Equinix
- NTT DATA
- Microsoft
- Amazon Web Services
- Oracle
- Gamuda
- Sunway Construction
- Vertiv
- Schneider Electric
- Tenaga Nasional Berhad
詳細分析
マレーシアデータセンターインフラ市場は2026年に54.8億米ドルと評価され、2025年の49.6億米ドルから2035年には88.4億米ドルに達すると予測されており、2025年から2035年の年平均成長率(CAGR)は5.95%です(DC Market Insights推計)。本市場は、マレーシア国内のデータセンターの物理インフラへの設備投資を対象とします。対象は電気システム、機械・冷却システム、土木・建築工事、そしてサーバーの下層にあるITおよびネットワークインフラ(ラック、配線、ネットワーク、監視、セキュリティ)です。2025年の建設額の内訳は、新規の従来型ITキャパシティ346.5メガワット(MW)×1MW当たり895万米ドル=31.0億米ドル、新規の人工知能(AI)ホール148.5MW×1MW当たり1,150万米ドル=17.1億米ドル、さらに年初時点の稼働済み505MWに対するアップグレード1億5,150万米ドルです。液冷ラックは1MW当たりにより多くの電力と冷却を必要とするため、AIホールは年率12.61%で最も成長の速いセグメントです。また、ジョホール州が承認を厳格化するにつれてハイパースケール建設がポートディクソンやニライへ移るため、ネグリ・スンビラン州は年率16.25%で最も成長の速い地域です。この施設層はマレーシアデータセンター市場の一部を構成しています。英語版: Malaysia Data Center Infrastructure Market。
主要市場統計:2026年のマレーシアデータセンターインフラ市場の規模は?
DC Market Insightsは、2026年のマレーシアデータセンターインフラ市場を54.8億米ドルと評価しています。これは2025年の49.6億米ドルを10.46%上回る水準で、新規ITキャパシティが495MWから520MWへ増加し、そのうちAIホールの比率が高まることによるものです。
- 2025年の市場規模:49.6億米ドル
- 2026年の市場規模:54.8億米ドル
- 2030年の市場規模:80.7億米ドル
- 2035年の市場規模:88.4億米ドル
- CAGR 2025-2035:5.95%(低位ケース4.13%、高位ケース7.57%)
- 最大のインフラタイプ:電気インフラ、2025年支出の40.99%(20.3億米ドル)
- 最も成長の速いセグメント:AIホール、年率12.61%(2025年の17.2億米ドルから2035年には56.2億米ドル)
- 最も成長の速いインフラタイプ:機械インフラ、年率7.25%
- 最も成長の速い購入者タイプ:ハイパースケール自社建設、年率8.49%
- 主導地域:ジョホール州、2025年支出の76.42%。最も成長の速い地域:ネグリ・スンビラン州、16.25%
- 最大のハブ:クライおよびスデナク、2025年に14.4億米ドル
- 市場リーダー:AirTrunk、2025年支出の約11%(DC Market Insights評価)
エグゼクティブサマリー:2025年にマレーシアはデータセンターインフラにいくら支出したか?
マレーシアは2025年にデータセンターインフラに49.6億米ドルを支出しました。マレーシアデータセンターインフラ市場の規模は2020年に3億2,976万米ドルと評価され、2025年に49.6億米ドルに達し、予測期間中のCAGR 5.95%で2035年には88.4億米ドルに達すると見込まれています。2020年から2025年にかけて、稼働中のITキャパシティが約175MWから約1,000MWへ増加し、その大半がジョホール州であったため、支出は年率71.97%で拡大しました。
| レポート項目 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| マレーシアデータセンターインフラ市場規模 2025年 | 49.6億米ドル |
| マレーシアデータセンターインフラ市場規模 2026年 | 54.8億米ドル |
| マレーシアデータセンターインフラ市場 CAGR(2025-2035) | 5.95% |
| マレーシアデータセンターインフラ市場規模 2035年 | 88.4億米ドル |
建設ブームはMWベースですでにピークに達しているため、2025年以降の成長は鈍化します。DC Market Insightsは、新規キャパシティを2026年に520MW、2030年にピークの640MW、2035年に540MWと予想しており、稼働中のITキャパシティは2030年に約3,940MW、2035年に約6,840MWとなります。それでも金額が増加するのは、新規ホールに占めるAIの比率が2025年の30%から2035年には65%へ上昇し、AIの1MWは従来型の1MWより約28%多くのインフラを含むためです。ジョホール州の稼働中ITキャパシティは2026年上半期に1,110MWに達し、602MWが建設中、2,486MWが計画中です(出典:Cushman and Wakefield、EdgeProp報道、2026年8月)。
主なポイント:
- 2025年に49.6億米ドル、2026年に54.8億米ドル、2035年には88.4億米ドル、CAGRは5.95%。
- 変電設備、開閉装置、無停電電源装置(UPS)、発電機が1MW当たりのコストの大半を占めるため、電気インフラが40.99%で最大のタイプです。
- ジョホール州が2025年支出の76.42%を占め、ネグリ・スンビラン州が16.25%で最も速く成長しています。
- 2025年のマレーシアのデータセンター建設費は1ワット当たり約11.37米ドルで、これは建設コスト指数に関する業界紙の数値です(出典:Turner and Townsend指数、Data Storage Asia報道、2025年11月)。
- 電力が制約要因です。Tenaga Nasional Berhad(TNB)は、最大需要合計8.35ギガワット(GW)となる61件のデータセンタープロジェクトと電力供給契約を締結しています(出典:TNBアナリスト説明会資料、2QFY2026)。
市場範囲:マレーシアデータセンターインフラ市場は何を対象とするか?
マレーシアデータセンターインフラ市場は、マレーシアで稼働開始またはアップグレードされたデータセンターの物理インフラへの年間設備投資であり、2025年は年末時点の稼働中ITキャパシティ約1,000MWに対して49.6億米ドルでした(DC Market Insights推計)。
対象範囲。電気インフラ(敷地内の受電変電設備、中電圧開閉装置、変圧器、UPS、蓄電池、ディーゼル発電機、バスウェイ、電力分配ユニット)、機械インフラ(チラー、冷却塔およびドライクーラー、コンピュータールーム空調機、インロー冷却、冷却液分配ユニット(CDU)、液冷ループ)、土木・建築工事(躯体、基礎、二重床、内装工事、防火設備)、ITおよびネットワークインフラ(ラック、コンテインメント、構造化配線、ミートミールーム、データセンターインフラ管理(DCIM)ソフトウェア、物理セキュリティシステム)。
対象外。土地、サーバー、ストレージおよびアクセラレーター、電気料金、コロケーションおよびクラウドサービスの収益、ならびにYTL Green Data Center Parkに付随する太陽光発電所など、データセンター敷地外に建設される発電所。
セグメントの構成。本レポートのすべての区分は同じ合計値になります。4つのインフラタイプ、2つのワークロード、4つのデータセンタータイプ、3つのティアグループ、5つの地域です。2025年は電気インフラが20.3億米ドル、機械インフラが13.0億米ドル、土木・建築工事が12.1億米ドル、ITおよびネットワークインフラが4億1,913万米ドルでした。冷却設備単体については、マレーシアデータセンター冷却市場レポートでより詳しく規模を算出しています。
マレーシアデータセンターインフラ市場の推計値はなぜ異なるのか?
DC Market Insightsは2026年のマレーシアデータセンターインフラ市場を54.8億米ドルと評価していますが、公表されている推計値は、同じプロジェクトについて異なる層や異なる年を計上しているため差が生じます。本ページの以前の版では、躯体や内装工事を含まない機器のみの狭い定義を用いていました。現在の49.6億米ドルという数値は、各MWの施設建設全体を稼働開始年に計上し、さらに稼働済み設備のアップグレードを加えたものです。
| 項目 | 本レポートでの扱い | 理由 |
|---|---|---|
| 新規ホールの電力、冷却、躯体、内装工事 | 含む、48.1億米ドル(2025年) | 新規ITキャパシティ1MW当たりの施設内容 |
| 稼働済みホールのアップグレードおよび更新 | 含む、1億5,150万米ドル(2025年) | 蓄電池、UPS、冷却改修は毎年発生 |
| サーバー、ストレージ、AIアクセラレーター | 含まない | IT機器であり、マレーシアAIデータセンター市場レポートで規模を算出 |
| 発表済みの複数年投資予算 | 含まない | MWが建設された時点でのみ計上 |
| 土地および敷地外の発電所 | 含まない | データセンターインフラではない |
したがって、承認済みデータセンタープロジェクトの1,444億リンギットといった投資額の見出し数値は合計に加算していません。これらには土地、サーバー、数年分の支出が含まれ、各予算のうちインフラに該当するのは一部にすぎないためです(出典:投資貿易産業省、Bernama報道、2025年7月)。
マレーシアのデータセンターインフラはどのように資金調達されているか?マレーシアデータセンターインフラ市場の資金調達は、スポンサー出資、グリーンローン、承認された外国投資の組み合わせです。Princeton Digital Groupはジョホール州JH1キャンパスの第1期を12.8億リンギットのグリーンローンで調達し(出典:MIDA、2024年7月)、AirTrunkはジョホール州の2つのキャンパスに97億リンギットを予算化しており(出典:MIDA、2025年2月)、ハイパースケールクラウド事業者は自社のバランスシートで自社ホールを資金調達しています。承認額1,444億リンギットのうち、各MWが建設される年に電力、冷却、躯体、内装工事に支出される部分のみが本市場に含まれます。
市場の推進要因:マレーシアデータセンターインフラ市場を牽引するものは何か?
3つの推進要因が、マレーシアの新規ITキャパシティを2024年の165MWから2025年の495MWへ、さらに2035年まで年間500MW超へと押し上げ、マレーシアデータセンターインフラ市場を拡大させています。ハイパースケールクラウドのコミットメント、ジョホール州のAIキャンパス、そして確保された系統電力です。
160億米ドルを超えるハイパースケールのコミットメント
Microsoftは2024年5月、マレーシアのクラウドおよびAIインフラに4年間で22億米ドルを投じることを表明し(出典:Microsoft)、Googleは同月、エルミナ・ビジネスパークにおけるマレーシア初のデータセンターおよびクラウドリージョンに20億米ドルを投じることを表明しました(出典:マレーシア投資開発庁(MIDA))。Amazon Web Services(AWS)は2038年までに約62億米ドルを計画し(出典:Amazon、2024年8月)、Oracleは65億米ドル超を計画しています(出典:Oracle、2024年10月)。これらのコミットメントはハイパースケール自社建設セグメントを支えており、同セグメントは2025年に13.8億米ドル、年率8.49%で最も成長の速いデータセンタータイプです。いずれの数値もDC Market Insightsの推計です。
ジョホール州のAIキャンパス:AirTrunkの420MWとクライの最大1.2GW
AirTrunkのジョホール州の2つのキャンパスは、合計97億リンギットの費用で420MWを超えるITロードを提供します(出典:MIDA、2025年2月)。YTL Powerは2026会計年度第3四半期までにクライのパークで150MWを稼働させ、パークの目標を600MWから1.2GWへ倍増させました(出典:The Star、2026年6月)。YTLの最初のホールでは、Nvidia GB200 NVL72液冷システムが稼働しています(出典:EdgeProp、2025年10月)。DC Market Insightsは、マレーシアの新規キャパシティに占めるAIの比率を2025年の30%から2035年までに65%へ引き上げています。
確保された系統電力:契約済み最大需要8.35GW
TNBは最大需要合計8.35GWとなる61件のデータセンタープロジェクトを確保しています。2026年6月のデータセンターの実負荷は1,256MWに達し、61件のうち29件がジョホール州にあります(出典:TNBアナリスト説明会資料、2QFY2026)。データセンター向け電力の申請は11,000MWを超え、これはマレー半島の発電容量27,000MWの約40%に相当します(出典:ASEAN+3マクロ経済リサーチオフィス(AMRO)、2026年5月)。2025年支出の40.99%を占める電気インフラは、新規ホールごとに専用の変電設備とバックアップ電源が必要となるため、年率6.09%で成長します。
市場動向:マレーシアのデータセンターインフラはどのように変化しているか?
3つの動向が、マレーシアデータセンターインフラ市場における1MW当たりの構成を変えつつあります。AIラック向けの液冷、プレハブモジュール、そして電力・冷却設備の現地製造です。
AIホールで液冷が試験導入から標準へ
クライにあるYTL Power初のAIデータセンターでは、液冷のGrace Blackwellシステムが稼働しています(出典:EdgeProp、2025年10月)。機械設備の内容は、AIの1MW当たり340万米ドルに対し、従来型の1MW当たり215万米ドルです(DC Market Insights推計)。このため機械インフラは年率7.25%で最も成長の速いインフラタイプとなり、2025年の13.0億米ドルから2035年には26.2億米ドルに拡大します。
プレハブモジュールにより建設期間を6-8か月に短縮
Schneider Electricによると、マレーシアのデータセンタープロジェクトの60%から70%がプレハブモジュールを採用しており、導入期間は約1年から6-8か月に短縮されています(出典:Bernama、2026年6月)。Princeton Digital Groupは、スデナク・テックパークにある150MWのJH1キャンパスの第1期52MWを12か月で引き渡しました(出典:MIDA、2024年7月)。引き渡しが速いことから、DC Market InsightsはMWが稼働開始した年にインフラ支出を計上しています。
ジョホール州で製造される電力・冷却設備
Vertivは、CDUやプレハブ型モジュラーデータセンターを含む電力および熱管理製品のジョホール工場を建設中で、2026年第1四半期の本格稼働と最大500人の雇用を予定しています(出典:Vertivプレスリリース、2025年12月)。現地供給により、2025年の電気・機械支出33.4億米ドル分のリードタイムが短縮されます。
市場の課題:マレーシアデータセンターインフラ市場を抑制するものは何か?
ジョホール州の水・電力規制と電気料金の上昇が、マレーシアデータセンターインフラ市場に対する2つの最大の制約です。この2つにより、ベースケースが契約済みパイプライン全体ではなく、2026-2035年に5,840MWの追加にとどまる理由が説明されます。
ジョホール州がティアIおよびティアIIのデータセンターの承認を停止
2025年11月、ジョホール州はティアIおよびティアIIのデータセンターを今後承認しないこと、すべての申請について水および電力の使用効率を審査すること、処理水ではなく再生水の使用を義務付けることを表明しました(出典:New Straits Times、2025年11月)。ティアIおよびIIの支出は2025年の2億8,671万米ドルから2035年には1億2,820万米ドルへ縮小し、CAGRは-7.73%です。ティア区分はDC Market Insightsの推計です。
2025年7月からの新しい超高圧料金
2025年7月の料金改定により、データセンターは1キロワット時(kWh)当たり平均約60センの新しい超高圧区分に分類され、アナリストは電気料金が10%から15%上昇すると予想しています(出典:EdgeProp、2025年7月)。副首相は、データセンターが2035年までに19.5GWの発電容量を必要とする可能性があると述べました(出典:Reuters、Pipeline and Gas Journal報道、2025年6月)。追加容量とAI比率がベースより15%低い低位ケースでは、2035年の支出は88.4億米ドルではなく74.3億米ドルとなります。
市場機会:新たな収益源はどこにあるか?
マレーシアデータセンターインフラ市場における2つの最大の新規収益源は、2035年までに56.2億米ドルとなるAIホールの内装工事と、2035年までにネグリ・スンビラン州で6億5,070万米ドルとなるクアラルンプール以南へのハイパースケール建設のシフトです。
AIホール:17.2億米ドルから56.2億米ドルへ
AIホールは2025年の17.2億米ドルから2035年には56.2億米ドルへ成長する一方、従来型ホールは約32.2億米ドルで横ばいとなります。いずれもDC Market Insightsの推計です。最も恩恵を受けるのは高密度電力系統、CDU、リアドア熱交換器のサプライヤーです。AIサーバーへの支出はマレーシアAIデータセンター市場レポートで規模を算出しています。
ネグリ・スンビラン州と大クアラルンプール圏:2035年までに25.8億米ドル
Gamudaは、ポートディクソンのハイパースケールデータセンターについて17.2億リンギットの建設のみの契約を獲得しました。対象はコアとシェルに加え、機械・電気・配管(MEP)の内装工事で、期間は2026年第2四半期から2028年第1四半期までです(出典:EdgeProp、2026年4月)。Vantage Data Centersはサイバージャヤで最大256MWのキャンパスに着工しました(出典:DatacenterDynamics、2024年8月)。大クアラルンプール圏は年率8.20%、ネグリ・スンビラン州は年率16.25%で成長します。
価格:マレーシアのデータセンターインフラは1MW当たりいくらか?
2025年のマレーシアデータセンターインフラ市場におけるインフラ費用は、従来型ITキャパシティで1MW当たり約895万米ドル、AIホールで1MW当たり1,150万米ドルでした。これらはモデル値であり、設計料や請負業者の利益も含む建設コスト指数の1ワット当たり11.37米ドルを下回ります(出典:Turner and Townsend指数、Data Storage Asia報道、2025年11月)。
| 年 | 従来型ホール(1MW当たり百万米ドル) | AIホール(1MW当たり百万米ドル) | 稼働済み1MW当たりの年間アップグレード(百万米ドル) |
|---|---|---|---|
| 2020 | 8.31 | 10.67 | 0.278 |
| 2025 | 8.95 | 11.50 | 0.300 |
| 2030 | 9.64 | 12.39 | 0.323 |
| 2035 | 10.39 | 13.35 | 0.348 |
公開されている価格の目安:
- AirTrunkの420MW超に対する97億リンギットは、1MW当たり約2,310万リンギット、1米ドル=4.45リンギット換算で1MW当たり約520万米ドルです(出典:MIDA、DC Market Insights換算)。後続の内装工事フェーズを含まないため、下限値となります。
- ジョホール州のEquinix JH2は2,225キャビネットで2億100万米ドル、1キャビネット当たり約9万300米ドルです(出典:New Straits Times、2025年11月)。
- エルミナ・ビジネスパークのハイパースケールデータセンターに関するGamudaの17.4億リンギットの契約は、建物が8億1,500万リンギット、MEP内装工事が9億2,860万リンギットに分かれており、内装工事が建設費の約53%を占めます(出典:Gamudaプレスリリース、2024年5月)。
1MW当たりの内容は年1.5%上昇し、予測期間末には従来型ホールで1,039万米ドル、AIホールで1,335万米ドルとなります。これらの単価はDC Market Insightsの推計です。
基準と規制:マレーシアのデータセンターインフラを形作るルールは何か?
マレーシアデータセンターインフラ市場が建設するものを形作るルールは4つあります。ジョホール州のティアおよび水に関する規則、米国製AIチップに対する戦略的貿易許可、データセンター向け電気料金、そして国の持続可能なデータセンターフレームワークです。
戦略的貿易許可。2025年7月14日以降、米国原産の高性能AIチップの輸出、積替え、通過にはすべて戦略的貿易許可が必要です(出典:MITI声明、2025年7月14日)。自社ホール向けにAIサーバーを輸入する事業者が止められることはありませんが、この規則によりAI内装工事の事務手続きが増えます。
ジョホール州の承認。ジョホール州で承認されるのはティアIIIおよびティアIVのデータセンターのみで、各申請について電力および水の使用効率が審査されます(出典:New Straits Times、2025年11月)。DC Market Insightsの推計では、ティアIVは年率9.73%で成長します。
持続可能なデータセンターフレームワーク。デジタル省の下での持続可能なデータセンターに関するフレームワークは2025年10月に策定予定とされ、MIDAがデータセンター申請の単一窓口となりました(出典:Bernama、2025年7月)。
電気料金。データセンターは2025年7月から超高圧の料金区分に移行しました(出典:The StarのTNBニュースクリップ、2025年6月)。
市場セグメンテーション:マレーシアデータセンターインフラ市場を主導するセグメントは?
マレーシアデータセンターインフラ市場では電気インフラが2025年支出の40.99%を占めて首位にあり、AIホールは2035年まで年率12.61%で最も成長の速いセグメントです。同年の電気インフラへの支出は20.3億米ドルで、DC Market Insightsの推計です。
インフラタイプ別:電気インフラが40.99%で首位
電気設備の内容は従来型の1MW当たり370万米ドル、AIの1MW当たり460万米ドルで、すべてのホールにおいて最大の構成要素です。
| インフラタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 電気インフラ | 2,033.32 | 40.99% | 3,672.42 | 6.09% |
| 機械インフラ | 1,302.90 | 26.27% | 2,624.27 | 7.25% |
| 土木・建築工事 | 1,205.07 | 24.29% | 1,729.67 | 3.68% |
| ITおよびネットワークインフラ | 419.13 | 8.45% | 814.70 | 6.87% |
ワークロード別:従来型ホールが65.42%で首位
AIホールは2025年支出の34.58%から2035年までに63.61%へ上昇します。
| ワークロード | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| AIホール | 1,715.12 | 34.58% | 5,623.95 | 12.61% |
| 従来型ホール | 3,245.31 | 65.42% | 3,217.11 | -0.09% |
データセンタータイプ別:コロケーションが61.37%で首位
ジョホール州のAirTrunk、Bridge Data Centres、Princeton Digital Groupなど、クラウドテナント向けに建設されるホールセールコロケーションが、インフラの最大の購入者です。
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| コロケーション | 3,044.21 | 61.37% | 4,943.92 | 4.97% |
| ハイパースケール自社建設 | 1,379.49 | 27.81% | 3,117.36 | 8.49% |
| 企業・政府 | 403.78 | 8.14% | 495.98 | 2.08% |
| エッジ | 132.94 | 2.68% | 283.80 | 7.88% |
ティア別:ティアIIIが71.63%で首位
ハイパースケールや金融系のテナントが同時保守性と耐障害性を求め、ジョホール州が下位ティアを承認しなくなったため、ティアIVがシェアを伸ばしています。
| ティア | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ティアIII | 3,553.15 | 71.63% | 5,877.54 | 5.16% |
| ティアIV | 1,120.56 | 22.59% | 2,835.33 | 9.73% |
| ティアIおよびII | 286.71 | 5.78% | 128.20 | -7.73% |
DC独自分析:マレーシア建設コストトラッカーと地域×インフラタイプ・マトリクス
マレーシアデータセンターインフラ市場のマトリクスで最大のセルは、ジョホール州の電気インフラで、同年は15.5億米ドルでした。トラッカーとマトリクスは、12のインプット(年別の新規IT MW、新規MWに占めるAI比率、従来型とAIそれぞれ4つの1MW当たり内容値、稼働済み1MW当たりのアップグレード率、価格上昇率)から構築したDC Market Insightsのモデルであり、調査手法の項に記載した3つの上下限チェックで検証しています。
| プロジェクト | 事業者 | キャパシティ | 費用 | 1MW当たりの推定費用 |
|---|---|---|---|---|
| JHB1およびJHB2、ジョホール州 | AirTrunk | 420MW超 | 97億リンギット | 約520万米ドル |
| JH1スデナク、150MWの第1期 | Princeton Digital Group | 52MW | 12.8億リンギットのグリーンローン | 約550万米ドル |
| JH2、ジョホール州 | Equinix | 2,225キャビネット | 2億100万米ドル | 1キャビネット当たり9万300米ドル |
| サイバージャヤ・キャンパス | Vantage Data Centers | 最大256MW | 30億米ドル | 約1,170万米ドル |
| YTL Green Data Center Park、クライ | YTL Power | 150MW稼働済み、目標1.2GW | 非公開 | 非公開 |
以下のマトリクスは、2025年の市場49.6億米ドルを地域とインフラタイプ別に分割したものです。行と列の合計は上記の合計値と一致します。
| 地域(百万米ドル、2025年) | 電気 | 機械 | 土木・建築工事 | ITおよびネットワーク | 合計 |
|---|---|---|---|---|---|
| ジョホール州 | 1,550.86 | 1,017.01 | 919.13 | 303.75 | 3,790.76 |
| 大クアラルンプール圏 | 363.23 | 210.71 | 215.27 | 90.27 | 879.48 |
| ネグリ・スンビラン州 | 59.31 | 37.40 | 35.15 | 12.49 | 144.35 |
| ペナンおよび北部諸州 | 38.11 | 24.03 | 22.59 | 8.03 | 92.76 |
| サバ、サラワクおよびその他 | 21.81 | 13.75 | 12.93 | 4.59 | 53.08 |
| 合計 | 2,033.32 | 1,302.90 | 1,205.07 | 419.13 | 4,960.42 |
地域別分析:マレーシアデータセンターインフラ市場を主導する地域は?
マレーシアデータセンターインフラ市場ではジョホール州が2025年支出の76.42%(37.9億米ドル)を占めて首位にあり、ネグリ・スンビラン州は年率16.25%で最も成長の速い地域として、2035年までに6億5,070万米ドルに達します。地域別の数値はDC Market Insightsの推計です。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ジョホール州 | 3,790.76 | 76.42% | 5,674.19 | 4.12% |
| 大クアラルンプール圏 | 879.48 | 17.73% | 1,933.54 | 8.20% |
| ネグリ・スンビラン州 | 144.35 | 2.91% | 650.70 | 16.25% |
| ペナンおよび北部諸州 | 92.76 | 1.87% | 348.34 | 14.15% |
| サバ、サラワクおよびその他 | 53.08 | 1.07% | 234.29 | 16.01% |
ジョホール州が76.42%のシェアで首位
ジョホール州の稼働中ITキャパシティは、2025年下半期から2026年上半期にかけて24%増加し1,110MWとなりました(出典:Cushman and Wakefield、EdgeProp報道、2026年8月)。また、TNBが契約した61件のデータセンタープロジェクトのうち29件がジョホール州にあります(出典:TNBアナリスト説明会資料、2QFY2026)。水に関する規則により新規建設が他地域へ移るため、同州のシェアは2035年までに64.18%へ低下します。
大クアラルンプール圏が17.73%のシェア
大クアラルンプール圏には2024年時点で107MWのデータセンターが37か所あり、将来供給は378.5MWでした(出典:AMRO、Knight Frank引用、2026年5月)。GoogleのエルミナキャンパスとVantageのサイバージャヤ・キャンパスにより、2035年までに19.3億米ドルへ拡大します。
ネグリ・スンビラン州が2.91%のシェア
Gamudaの17.2億リンギットのポートディクソン・ハイパースケール建設が2026年から2028年にかけて進むため、ネグリ・スンビラン州は年率16.25%で最も成長の速い地域です(出典:EdgeProp、2026年4月)。
ペナンおよび北部諸州が1.87%のシェア
バトゥカワンやクリムの電子機器メーカーが企業向けおよびエッジのホールを増設するため、ペナンおよび北部諸州は2025年の9,276万米ドルから年率14.15%で成長します。この成長率はDC Market Insightsの推計です。
サバ、サラワクおよびその他が1.07%のシェア
サバ、サラワクおよびその他の州は、クチンとビントゥルの政府系およびエッジ拠点に牽引され、年率16.01%で成長し2035年までに2億3,429万米ドルに達します(DC Market Insights推計)。
国別分析:データセンターインフラへの支出が最も多いマレーシアのハブは?
マレーシアデータセンターインフラ市場ではクライおよびスデナクが2025年に14.4億米ドルで首位にあり、クチンおよびビントゥルは年率16.72%で最も成長の速いハブです。ハブ別の数値はDC Market Insightsの推計で、以下の12ハブが2025年支出の98.97%を占めます。
| 順位 | ハブ | 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|---|---|
| 1 | クライおよびスデナク | ジョホール州 | 1,436.54 | 28.96% | 1,956.53 | 3.14% |
| 2 | イスカンダル・プテリおよびヌサジャヤ | ジョホール州 | 866.59 | 17.47% | 1,151.11 | 2.88% |
| 3 | スナイおよびスクダイ | ジョホール州 | 653.78 | 13.18% | 976.05 | 4.09% |
| 4 | サイバージャヤ | 大クアラルンプール圏 | 489.10 | 9.86% | 938.04 | 6.73% |
| 5 | ウルティラムおよびパシールグダン | ジョホール州 | 459.83 | 9.27% | 865.54 | 6.53% |
| 6 | ジョホールバル市内およびテブラウ | ジョホール州 | 374.02 | 7.54% | 724.97 | 6.84% |
| 7 | エルミナおよびシャーアラム | 大クアラルンプール圏 | 213.79 | 4.31% | 545.49 | 9.82% |
| 8 | クアラルンプール市内 | 大クアラルンプール圏 | 176.59 | 3.56% | 255.51 | 3.76% |
| 9 | ポートディクソン | ネグリ・スンビラン州 | 108.63 | 2.19% | 484.49 | 16.13% |
| 10 | バトゥカワンおよびクリム | ペナンおよび北部諸州 | 61.01 | 1.23% | 231.64 | 14.27% |
| 11 | ニライおよびスレンバン | ネグリ・スンビラン州 | 35.72 | 0.72% | 166.21 | 16.62% |
| 12 | クチンおよびビントゥル | サバ、サラワクおよびその他 | 33.73 | 0.68% | 158.25 | 16.72% |
ポートディクソンは首都に近い土地と系統接続を提供するため、2025年の9位から2035年には8位(4億8,449万米ドル)へ上昇し、クアラルンプール市内を追い抜きます。
予測シナリオ:2035年の予測はどのように変わり得るか?
2035年のマレーシアデータセンターインフラ市場は、新規ホールが受け取る系統電力の量とAIホールの導入速度に応じて、ベースケースの88.4億米ドルを中心に74.3億米ドルから102.9億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年の金額 | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 新規キャパシティとAI比率がベースより15%低い(料金と水の制約が効く) | 74.3億米ドル | 4.13% |
| ベース | 2026-2035年に5,840MWを追加、2035年までにAI比率65% | 88.4億米ドル | 5.95% |
| 高位 | 新規キャパシティとAI比率がベースより15%高い(ジョホール・シンガポール経済特区(JS-SEZ)の需要) | 102.9億米ドル | 7.57% |
変動要因は系統接続です。TNBは年間約1GWの新規データセンター容量を目標としており(出典:Business Today、2026年7月)、これは高位ケースに近い水準です。
競合分析:マレーシアデータセンターインフラ市場をリードするのは誰か?
マレーシアデータセンターインフラ市場ではAirTrunkが2025年支出の約11%を占めて首位にあり、上位3社の建設事業者(AirTrunk、YTL Power、Bridge Data Centres)が約29%を主導しています(開示されたMWに基づくDC Market Insights評価)。
- AirTrunk
- YTL Power International
- Bridge Data Centres
- Princeton Digital Group
- DayOne
- Vantage Data Centers
- Equinix
- NTT DATA
- Microsoft
- Amazon Web Services
- Oracle
- Gamuda
- Sunway Construction
- Vertiv
- Schneider Electric
- Tenaga Nasional Berhad
AirTrunkの強みは規模で、ジョホール州の2つのキャンパスで420MWを超えます(出典:MIDA)。YTL Powerはクライに土地、電力、AIクラウドを保有し、298MWを確保しています(出典:The Star、2026年6月)。Bridge Data CentresはウルティラムのMY07キャンパスについてTNBと400MWの供給契約を締結しました(出典:W.Media、2024年11月)。請負業者では、Gamudaのデータセンター契約は30億リンギットを大きく上回り(出典:EdgeProp、2026年4月)、Sunway Constructionはジョホール州で約5億7,000万リンギットのコアおよびシェル工事を受注しました(出典:Business Today、2025年12月)。
マレーシアで、低遅延のAI推論向けにキャリアニュートラルな接続性を提供する液冷データセンターはどこか?YTL Green Data Center Parkでは、液冷のNvidia GB200 NVL72システムが稼働しています(出典:EdgeProp、2025年10月)。地域のクラウドハブをまたぐ低遅延AI推論向けのキャリアニュートラルな接続性は、EquinixやNTT DATAなどジョホール州およびサイバージャヤのコロケーション拠点が提供しており、これらの拠点はAIラックを複数の通信事業者や、ジョホール・シンガポールおよびクアラルンプールのクラウドハブと相互接続しています。ハイブリッドクラウドAIでは、購入者は通常、ハイパースケールクラウドリージョン(AWS、Google、Microsoft)と、クラウドへの直接接続を備えたコロケーションホールを組み合わせます。DC Market Insightsは個々の事業者の順位付けは行っていません。
最近の動向
2025年10月以降、日付の明確な6つの出来事がマレーシアデータセンターインフラ市場を形作りました。
- 2026年8月、ジョホール州の稼働中ITキャパシティが1,110MWに達し、602MWが建設中となりました(出典:Cushman and Wakefield、EdgeProp報道)。
- 2026年7月、TNBは8.3GWの容量となる59件のデータセンタープロジェクトと供給契約を締結したと発表しました(出典:Business Today)。
- 2026年4月、Gamudaはポートディクソンで17.2億リンギットのハイパースケールデータセンター契約を獲得しました(出典:EdgeProp)。
- 2025年12月、VertivはCDUを含む電力および熱管理製品のジョホール工場を発表しました(出典:Vertivプレスリリース)。
- 2025年11月、ジョホール州はティアIおよびティアIIのデータセンターの承認を停止しました(出典:New Straits Times)。
- 2025年10月、YTL Powerはクライで初のNvidia搭載AIデータセンターを完成させました(出典:EdgeProp)。
その他の国別およびセグメント別レポートはDC Market Insightsの業界レポートに掲載しています。マレーシアの冷却需要はマレーシアデータセンター冷却市場レポートで、AIキャパシティはマレーシアAIデータセンター市場レポートで取り上げています。
調査手法:マレーシアデータセンターインフラ市場モデルの構築方法
マレーシアデータセンターインフラ市場モデルは、マレーシアの新規ITキャパシティに1MW当たりのインフラ内容を乗じ、稼働済み設備のアップグレードを加算します。新規キャパシティは2020年に35MW、2024年に165MW、2025年に495MW、2026年に520MW、2030年に640MW、2035年に540MWで、稼働中ITキャパシティは2020年の約175MW、2023年の340MWから、2025年に1,000MW、2030年に3,940MW、2035年に6,840MWとなります。従来型ホールは2025年に1MW当たり895万米ドル(電気370万、機械215万、土木235万、ITおよびネットワーク75万)、AIホールは1,150万米ドル(460万、340万、255万、95万)です。新規MWに占めるAI比率は2025年の30%から2035年には65%へ上昇し、アップグレードは稼働済み1MW当たり年間30万米ドル、すべての値は年1.5%上昇します。地域およびハブのシェアは2025年と2035年について設定され、合計値と一致します。
3つの上下限チェック:
- 上限1:49.6億米ドルは、2025年に世界がデータセンターに支出する5,800億米ドルの0.86%です(出典:国際エネルギー機関(IEA)、TechCrunch報道、2025年11月)。
- 上限2:電力使用効率(PUE)1.35での6,840MWのITは2035年に約9.2GWを消費し、政府がデータセンターに必要となる可能性があるとする発電容量19.5GWを下回ります(出典:Reuters、2025年6月)。
- 下限:495MWにAirTrunkの1MW当たり推定520万米ドルを乗じると25.7億米ドルとなり、モデルにおける2025年の新規建設支出48.1億米ドルを下回ります。
詳細な手法:DC Market Insightsの調査手法。本ページに記載されたアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査手法
- 1.3主要市場統計
- 02エグゼクティブサマリー
- 2.1市場規模 2020-2035年
- 2.2主なポイント
- 03市場範囲と推計値の比較
- 3.1対象範囲と対象外
- 3.2推計値が異なる理由
- 04市場ダイナミクス
- 4.1市場の推進要因
- 4.2市場動向
- 4.3市場の課題
- 4.4市場機会
- 05価格分析
- 5.11MW当たりのインフラ内容、2020-2035年
- 5.2公開されている価格の目安
- 06基準と規制
- 6.1戦略的貿易許可
- 6.2ジョホール州の承認規則
- 6.3持続可能なデータセンターフレームワーク
- 6.4電気料金
- 07市場セグメンテーション
- 7.1インフラタイプ別
- 7.2ワークロード別
- 7.3データセンタータイプ別
- 7.4ティア別
- 08Dc独自分析
- 8.1マレーシア建設コストトラッカー
- 8.2地域×インフラタイプ・マトリクス
- 09地域別分析
- 9.1ジョホール州
- 9.2大クアラルンプール圏
- 9.3ネグリ・スンビラン州
- 9.4ペナンおよび北部諸州
- 9.5サバ、サラワクおよびその他
- 10ハブ分析
- 10.1上位12のデータセンターハブ
- 11予測シナリオ
- 11.1低位、ベース、高位ケース
- 12競争環境
- 12.1企業リスト
- 12.2市場シェアと強み
- 13最近の動向
- 図 1マレーシアデータセンターインフラ市場規模、2020-2035年
- 表 1レポート項目
- 表 2範囲の比較
- 表 31MW当たりのインフラ内容
- 表 4セグメント別表
- 表 5建設コストトラッカー
- 表 6地域×インフラタイプ・マトリクス
- 表 7地域別内訳
- 表 8上位12ハブ
- 表 9予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は54.8億米ドルで、2025年の49.6億米ドルから10.46%増加しています。本市場は2035年までに88.4億米ドルに達すると予測されており、2025年から2035年のCAGRは5.95%です。
2025年は49.6億米ドル、2035年には88.4億米ドルです(DC Market Insights推計)。2020年は3億2,976万米ドルでした。2025年の数値は、約495MWの新規ITキャパシティの建設費に稼働済み設備のアップグレードを加えたものです。
2025年から2035年まで年率5.95%です(DC Market Insights推計)。2020-2025年の71.97%より鈍化するのは、新規キャパシティが2030年の640MWでピークを迎える一方、新規ホールに占めるAIの比率が30%から65%へ上昇するためです。
2025年に49.6億米ドルとなった、マレーシアのデータセンターの物理インフラへの設備投資です。対象は電気システム、冷却、土木・建築工事、ラックや配線などのITおよびネットワークインフラです。土地、サーバー、サービス収益は含みません。
電気インフラで、基準年の支出の40.99%(20.3億米ドル)を占めます。変電設備、開閉装置、UPS、発電機が各MWのコストの大半を占めるためです(DC Market Insights推計)。
AIホールで、基準年の17.2億米ドルから2035年には56.2億米ドルへ年率12.61%で成長します(DC Market Insights推計)。液冷ラックは1MW当たりにより多くの電力と冷却を必要とするためです。
基準年において、従来型ホールで1MW当たり約895万米ドル、AIホールで1MW当たり1,150万米ドルです(DC Market Insights推計)。ある建設コスト指数では、マレーシアは設計料などを含めて1ワット当たり11.37米ドルとされています。
ジョホール州で、2025年支出の76.42%(37.9億米ドル)を占めます。ハイパースケール建設がポートディクソンへ移っているため、ネグリ・スンビラン州が年率16.25%で最も成長の速い地域です(DC Market Insights推計)。
2025年末時点の稼働中ITキャパシティは約1,000MWで、2023年の約340MWから増加しました(DC Market Insights推計)。ジョホール州だけで2026年上半期に1,110MWに達し、TNBは8.35GWのデータセンター需要と契約しています。
投資貿易産業省によると、2025年3月31日までに承認されたデータセンタープロジェクトは25件、総額1,444億リンギットです。本市場に含まれるのは、各MWが建設される年に電力、冷却、躯体、内装工事に支出される部分のみです。
クライにあるYTL PowerのGreen Data Center Parkでは、2025年10月に完成した液冷のNvidia GB200 NVL72システムが稼働しています。ジョホール州とサイバージャヤのキャリアニュートラルなコロケーション拠点は、ハイブリッドクラウドAI向けにAIラックをAWS、Google、Microsoftのクラウドリージョンと接続しています。
AirTrunkが2025年支出の約11%を占めて首位にあり、AirTrunk、YTL Power、Bridge Data Centresの3社で約29%を主導しています(DC Market Insights評価)。Gamuda、Sunway Construction、Vertiv、Schneider Electricが主要な請負業者およびサプライヤーです。
2025年3月31日までに1,444億リンギットのデータセンター投資が承認されており、スポンサー出資、Princeton Digital GroupのJH1向け12.8億リンギットのローンなどのグリーンローン、ハイパースケーラーのバランスシートで資金が賄われています。2025年の49.6億米ドルの市場に含まれるのは、各年に建設されたインフラのみです。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。