
Mercato delle infrastrutture dei data center in Malesia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
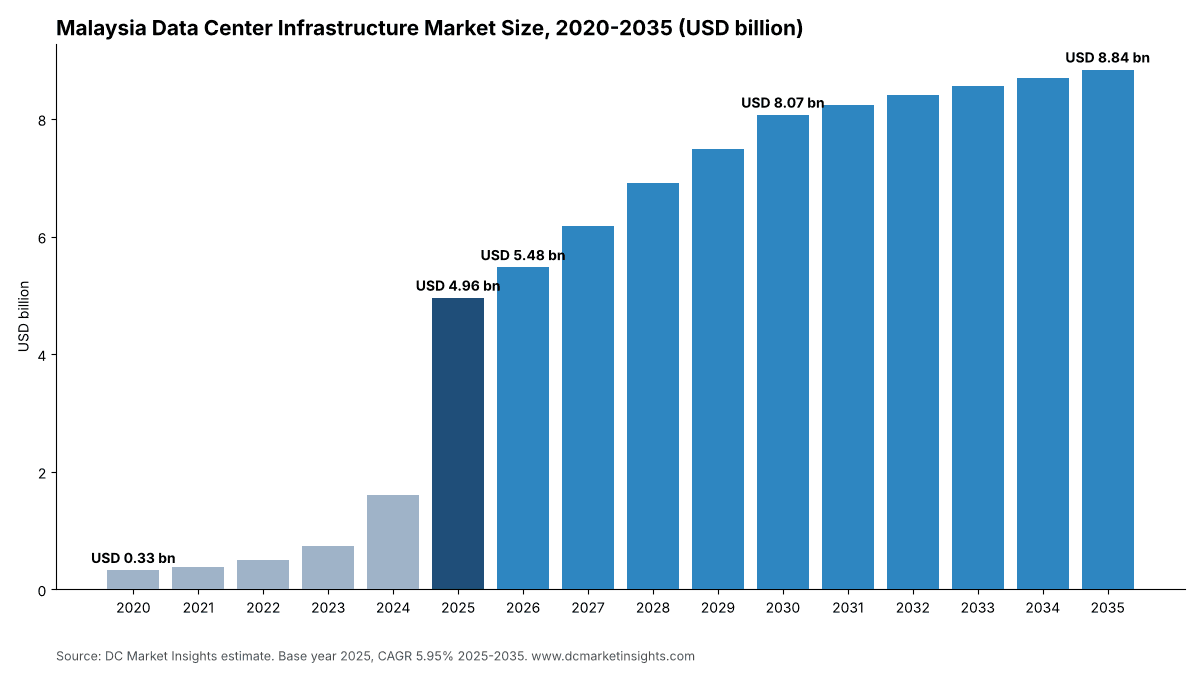
Nel 2025 il valore del Mercato delle infrastrutture dei data center in Malesia era pari a USD 4,960.0 milioni; si prevede che raggiunga USD 8,840.0 milioni entro il 2035, con un CAGR del 5.95%. Johor rappresenta 76.42% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 15 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato e confronto delle stime
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Norme e regolamentazione
- 07Segmentazione del mercato
- 08Esclusiva DC
- 09Analisi regionale
- 10Analisi per polo
- 13capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 17Aziende analizzate
Analisi regionale
- Johor76.42%
- Greater Kuala Lumpur17.73%
- Negeri Sembilan2.91%
- Penang and Northern States1.87%
- Sabah, Sarawak and Others1.07%
Aziende analizzate
- AirTrunk
- YTL Power International
- Bridge Data Centres
- Princeton Digital Group
- DayOne
- Vantage Data Centers
- Equinix
- NTT DATA
- Microsoft
- Amazon Web Services
- Oracle
- Gamuda
- Sunway Construction
- Vertiv
- Schneider Electric
- Tenaga Nasional Berhad
Analisi completa
Il mercato delle infrastrutture dei data center in Malesia vale USD 5,48 miliardi nel 2026 e si prevede che raggiunga USD 8,84 miliardi entro il 2035, rispetto a USD 4,96 miliardi nel 2025, con un CAGR del 5,95% dal 2025 al 2035 (stima DC Market Insights). Il mercato comprende la spesa in conto capitale per l’infrastruttura fisica dei data center in Malesia: impianti elettrici, impianti meccanici e di raffreddamento, opere civili e architettoniche e l’infrastruttura IT e di rete (rack, cablaggio, rete, monitoraggio e sicurezza) su cui poggiano i server. Il conto di costruzione del 2025 è pari a 346,5 megawatt (MW) di nuova capacità IT convenzionale x USD 8,95 milioni per MW = USD 3,10 miliardi, più 148,5 MW di nuove sale per l’intelligenza artificiale (IA) x USD 11,50 milioni per MW = USD 1,71 miliardi, più USD 151,50 milioni di aggiornamenti sui 505 MW installati a inizio anno. Le sale IA sono il segmento in più rapida crescita, al 12,61% annuo, perché i rack raffreddati a liquido richiedono più energia e raffreddamento per MW, e Negeri Sembilan è la regione in più rapida crescita, al 16,25% annuo, poiché i progetti hyperscale si spostano verso Port Dickson e Nilai dopo la stretta di Johor sulle autorizzazioni. Lo strato delle strutture rientra nel Malaysia Data Center Market. Edizione inglese: Malaysia Data Center Infrastructure Market.
Statistiche chiave: quanto vale il mercato delle infrastrutture dei data center in Malesia nel 2026?
DC Market Insights stima il mercato delle infrastrutture dei data center in Malesia in USD 5,48 miliardi nel 2026, il 10,46% in più rispetto agli USD 4,96 miliardi del 2025, poiché la nuova capacità IT sale da 495 MW a 520 MW e le sale IA ne assorbono una quota maggiore.
- Dimensione del mercato 2025: USD 4,96 miliardi
- Dimensione del mercato 2026: USD 5,48 miliardi
- Dimensione del mercato 2030: USD 8,07 miliardi
- Dimensione del mercato 2035: USD 8,84 miliardi
- CAGR 2025-2035: 5,95% (scenario basso 4,13%, scenario alto 7,57%)
- Tipo di infrastruttura principale: infrastruttura elettrica, 40,99% della spesa 2025 (USD 2,03 miliardi)
- Segmento più dinamico: sale IA, 12,61% annuo (da USD 1,72 miliardi nel 2025 a USD 5,62 miliardi entro il 2035)
- Tipo di infrastruttura più dinamico: infrastruttura meccanica, 7,25% annuo
- Tipo di acquirente più dinamico: hyperscale in proprio, 8,49% annuo
- Regione leader: Johor, 76,42% della spesa 2025; regione in più rapida crescita: Negeri Sembilan, 16,25%
- Polo principale: Kulai e Sedenak, USD 1,44 miliardi nel 2025
- Leader di mercato: AirTrunk, circa l’11% della spesa 2025 (valutazione DC Market Insights)
Sintesi: quanto ha speso la Malesia in infrastrutture per data center nel 2025?
Nel 2025 la Malesia ha speso USD 4,96 miliardi in infrastrutture per data center. Il mercato delle infrastrutture dei data center in Malesia valeva USD 329,76 milioni nel 2020, ha raggiunto USD 4,96 miliardi nel 2025 e si prevede che arrivi a USD 8,84 miliardi entro il 2035, con un CAGR del 5,95% nel periodo di previsione. Tra il 2020 e il 2025 la spesa è cresciuta del 71,97% annuo perché la capacità IT operativa è passata da circa 175 MW a circa 1.000 MW, in gran parte a Johor.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato delle infrastrutture dei data center in Malesia 2025 | USD 4,96 miliardi |
| Dimensione del mercato delle infrastrutture dei data center in Malesia 2026 | USD 5,48 miliardi |
| CAGR del mercato delle infrastrutture dei data center in Malesia (2025-2035) | 5,95% |
| Dimensione del mercato delle infrastrutture dei data center in Malesia 2035 | USD 8,84 miliardi |
La crescita rallenta dopo il 2025 perché l’ondata di costruzioni ha già raggiunto il picco in termini di MW: DC Market Insights prevede nuova capacità per 520 MW nel 2026, un picco di 640 MW nel 2030 e 540 MW nel 2035, portando la capacità IT operativa a circa 3.940 MW nel 2030 e 6.840 MW nel 2035. Il valore continua comunque a salire perché la quota IA delle nuove sale passa dal 30% nel 2025 al 65% nel 2035, e ogni MW IA contiene circa il 28% di infrastruttura in più rispetto a un MW convenzionale. Nel primo semestre 2026 Johor ha raggiunto 1.110 MW di capacità IT operativa, con 602 MW in costruzione e 2.486 MW pianificati (Fonte: Cushman and Wakefield, riportato da EdgeProp, agosto 2026).
Punti chiave:
- USD 4,96 miliardi nel 2025, USD 5,48 miliardi nel 2026 e USD 8,84 miliardi entro il 2035, con un CAGR del 5,95%.
- L’infrastruttura elettrica è il tipo principale con il 40,99% perché sottostazioni, quadri elettrici, gruppi di continuità (UPS) e generatori rappresentano la maggior parte del costo di un MW.
- Johor assorbe il 76,42% della spesa 2025; Negeri Sembilan cresce più rapidamente, al 16,25%.
- Nel 2025 costruire un data center in Malesia costava circa USD 11,37 per watt, secondo la lettura della stampa di settore di un indice dei costi di costruzione (Fonte: indice Turner and Townsend, riportato da Data Storage Asia, novembre 2025).
- L’energia è il vincolo decisivo: Tenaga Nasional Berhad (TNB) ha firmato contratti di fornitura per 61 progetti di data center con 8,35 gigawatt (GW) di domanda massima (Fonte: TNB analyst briefing, 2QFY2026).
Perimetro del mercato: cosa comprende il mercato delle infrastrutture dei data center in Malesia?
Il mercato delle infrastrutture dei data center in Malesia è la spesa annua in conto capitale per l’infrastruttura fisica dei data center messi in servizio o aggiornati in Malesia: USD 4,96 miliardi nel 2025 su circa 1.000 MW di capacità IT operativa a fine anno (stima DC Market Insights).
Incluso. Infrastruttura elettrica (sottostazioni all’interno del perimetro del sito, quadri di media tensione, trasformatori, sistemi UPS, batterie, generatori diesel, condotti sbarre e unità di distribuzione dell’alimentazione); infrastruttura meccanica (refrigeratori, torri di raffreddamento e dry cooler, unità di trattamento aria per sale computer, raffreddamento in-row, unità di distribuzione del refrigerante (CDU) e circuiti di raffreddamento a liquido); opere civili e architettoniche (involucro, fondazioni, pavimenti sopraelevati, allestimento e protezione antincendio); e infrastruttura IT e di rete (rack, sistemi di contenimento, cablaggio strutturato, meet-me room, software di gestione dell’infrastruttura del data center (DCIM) e sistemi di sicurezza fisica).
Escluso. Terreni, server, storage e acceleratori, bollette elettriche, ricavi da servizi di colocation e cloud, e centrali elettriche costruite al di fuori del perimetro del data center, come il parco solare collegato allo YTL Green Data Center Park.
Come si combinano i segmenti. Ogni ripartizione di questo report somma allo stesso totale: quattro tipi di infrastruttura, due carichi di lavoro, quattro tipi di data center, tre gruppi di tier e cinque regioni. Nel 2025 l’infrastruttura elettrica vale USD 2,03 miliardi, l’infrastruttura meccanica USD 1,30 miliardi, le opere civili e architettoniche USD 1,21 miliardi e l’infrastruttura IT e di rete USD 419,13 milioni. Le sole apparecchiature di raffreddamento sono analizzate più in dettaglio nel report Malaysia Data Center Cooling Market.
Perché le stime sul mercato delle infrastrutture dei data center in Malesia differiscono?
DC Market Insights stima il mercato delle infrastrutture dei data center in Malesia in USD 5,48 miliardi nel 2026, e le stime pubblicate differiscono perché contano strati diversi e anni diversi degli stessi progetti. Una precedente edizione di questa pagina utilizzava una definizione più ristretta, limitata alle sole apparecchiature, che non includeva involucro e allestimento; il dato attuale di USD 4,96 miliardi comprende la costruzione completa della struttura di ogni MW nell’anno in cui entra in servizio, più gli aggiornamenti sulla base installata.
| Elemento | In questo report | Motivo |
|---|---|---|
| Energia, raffreddamento, involucro e allestimento delle nuove sale | Sì, USD 4,81 miliardi (2025) | Contenuto infrastrutturale per MW di nuova capacità IT |
| Aggiornamenti e sostituzioni nelle sale installate | Sì, USD 151,50 milioni (2025) | Batterie, UPS, adeguamenti del raffreddamento ogni anno |
| Server, storage e acceleratori IA | No | Apparecchiature IT, analizzate nel report Malaysia AI Data Center Market |
| Budget di investimento pluriennali annunciati | No | Conteggiati solo quando il MW viene costruito |
| Terreni e centrali elettriche esterne al sito | No | Non sono infrastruttura del data center |
I dati di investimento principali, come i RM144,4 miliardi di progetti di data center approvati, non vengono quindi sommati al totale: includono terreni, server e diversi anni di spesa, e solo una parte di ciascun budget è infrastruttura (Fonte: Ministero degli Investimenti, del Commercio e dell’Industria, riportato dalla stampa nazionale, luglio 2025).
Come vengono finanziate le infrastrutture dei data center in Malesia? Il finanziamento nel mercato delle infrastrutture dei data center in Malesia combina capitale proprio dei promotori, prestiti verdi e investimenti esteri approvati. Princeton Digital Group ha finanziato la prima fase del suo campus JH1 a Johor con un prestito verde da RM1,28 miliardi (Fonte: MIDA, luglio 2024), AirTrunk prevede RM9,7 miliardi per i suoi due campus a Johor (Fonte: MIDA, febbraio 2025) e i fornitori cloud hyperscale finanziano le proprie sale con il proprio bilancio. Dei RM144,4 miliardi approvati, entra in questo mercato solo la parte spesa per energia, raffreddamento, involucro e allestimento nell’anno in cui ciascun MW viene costruito.
Fattori di crescita: cosa spinge il mercato delle infrastrutture dei data center in Malesia?
Tre fattori sostengono il mercato delle infrastrutture dei data center in Malesia portando la nuova capacità IT malese da 165 MW nel 2024 a 495 MW nel 2025 e oltre 500 MW all’anno fino al 2035: gli impegni dei cloud hyperscale, i campus IA a Johor e la disponibilità garantita di energia dalla rete.
Impegni hyperscale per oltre USD 16 miliardi
Nel maggio 2024 Microsoft si è impegnata a investire USD 2,2 miliardi in quattro anni in infrastrutture cloud e IA in Malesia (Fonte: Microsoft), nello stesso mese Google si è impegnata a investire USD 2 miliardi nel suo primo data center e nella sua prima regione cloud malese presso l’Elmina Business Park (Fonte: Malaysian Investment Development Authority (MIDA)), Amazon Web Services (AWS) prevede circa USD 6,2 miliardi fino al 2038 (Fonte: Amazon, agosto 2024) e Oracle prevede oltre USD 6,5 miliardi (Fonte: Oracle, ottobre 2024). Questi impegni alimentano il segmento hyperscale in proprio: USD 1,38 miliardi nel 2025 e il tipo di data center in più rapida crescita, all’8,49% annuo. Entrambi i dati sono stime DC Market Insights.
Campus IA a Johor: 420 MW di AirTrunk e fino a 1,2 GW a Kulai
I due campus di AirTrunk a Johor forniranno oltre 420 MW di carico IT con un costo complessivo di RM9,7 miliardi (Fonte: MIDA, febbraio 2025). YTL Power aveva consegnato 150 MW nel suo parco di Kulai entro il terzo trimestre dell’esercizio 2026 e ha raddoppiato l’obiettivo del parco da 600 MW a 1,2 GW (Fonte: The Star, giugno 2026). La prima sala YTL utilizza sistemi Nvidia GB200 NVL72 raffreddati a liquido (Fonte: EdgeProp, ottobre 2025). DC Market Insights porta la quota IA della nuova capacità malese dal 30% nel 2025 al 65% entro il 2035.
Energia di rete garantita: 8,35 GW di domanda massima sotto contratto
TNB ha acquisito 61 progetti di data center con una domanda massima complessiva di 8,35 GW; il carico effettivo dei data center ha raggiunto 1.256 MW nel giugno 2026, e 29 dei 61 progetti si trovano a Johor (Fonte: TNB analyst briefing, 2QFY2026). Le richieste di energia per data center avevano superato 11.000 MW, circa il 40% dei 27.000 MW di capacità di generazione della Malesia peninsulare (Fonte: ASEAN+3 Macroeconomic Research Office (AMRO), maggio 2026). L’infrastruttura elettrica, il 40,99% della spesa 2025, cresce del 6,09% annuo perché ogni nuova sala richiede una propria sottostazione e un proprio sistema di alimentazione di riserva.
Tendenze di mercato: come stanno cambiando le infrastrutture dei data center in Malesia?
Tre tendenze ridefiniscono il contenuto di ogni MW nel mercato delle infrastrutture dei data center in Malesia: il raffreddamento a liquido per i rack IA, i moduli prefabbricati e la produzione locale di apparecchiature di alimentazione e raffreddamento.
Il raffreddamento a liquido passa dalla fase pilota allo standard nelle sale IA
Il primo data center IA di YTL Power a Kulai utilizza sistemi Grace Blackwell raffreddati a liquido (Fonte: EdgeProp, ottobre 2025). Il contenuto meccanico è di USD 3,40 milioni per MW IA contro USD 2,15 milioni per MW convenzionale (stima DC Market Insights). L’infrastruttura meccanica è quindi il tipo di infrastruttura in più rapida crescita, al 7,25% annuo, da USD 1,30 miliardi nel 2025 a USD 2,62 miliardi entro il 2035.
I moduli prefabbricati riducono i tempi di costruzione a 6-8 mesi
Secondo Schneider Electric, il 60%-70% dei progetti di data center in Malesia utilizza ormai moduli prefabbricati, riducendo i tempi di realizzazione da circa un anno a 6-8 mesi (Fonte: Schneider Electric, riportato dalla stampa nazionale, giugno 2026). Princeton Digital Group ha consegnato in 12 mesi la prima fase da 52 MW del suo campus JH1 da 150 MW presso il Sedenak Tech Park (Fonte: MIDA, luglio 2024). Questa maggiore rapidità di consegna spiega perché DC Market Insights contabilizza la spesa infrastrutturale nell’anno in cui un MW entra in servizio.
Apparecchiature di alimentazione e raffreddamento prodotte a Johor
Vertiv sta costruendo a Johor uno stabilimento per prodotti di alimentazione e gestione termica, tra cui CDU e data center modulari prefabbricati, la cui piena operatività è prevista per il primo trimestre 2026 con fino a 500 posti di lavoro (Fonte: comunicato stampa Vertiv, dicembre 2025). La fornitura locale riduce i tempi di consegna per gli USD 3,34 miliardi di spesa elettrica e meccanica del 2025.
Criticità del mercato: cosa frena il mercato delle infrastrutture dei data center in Malesia?
Le regole su acqua ed energia a Johor e l’aumento delle tariffe elettriche sono i due principali vincoli del mercato delle infrastrutture dei data center in Malesia, e insieme spiegano perché lo scenario base aggiunge 5.840 MW nel periodo 2026-2035 anziché l’intera pipeline contrattualizzata.
Johor smette di approvare data center Tier I e Tier II
Nel novembre 2025 Johor ha dichiarato che non approverà più data center Tier I e Tier II, che valuterà l’efficienza nell’uso di acqua ed energia per ogni domanda e che richiede acqua di recupero anziché acqua trattata (Fonte: New Straits Times, novembre 2025). La spesa per Tier I e II si riduce da USD 286,71 milioni nel 2025 a USD 128,20 milioni entro il 2035, con un CAGR del -7,73%. La ripartizione per tier è una stima DC Market Insights.
Una nuova tariffa ad altissima tensione da luglio 2025
La riforma tariffaria di luglio 2025 ha inserito i data center in una nuova categoria ad altissima tensione con una media di circa 60 sen per chilowattora (kWh), e gli analisti prevedono bollette più alte del 10%-15% (Fonte: EdgeProp, luglio 2025). Il Vice Primo Ministro ha dichiarato che i data center potrebbero richiedere 19,5 GW di generazione entro il 2035 (Fonte: Pipeline and Gas Journal, giugno 2025). Nello scenario basso, con nuova capacità e quota IA inferiori del 15% rispetto allo scenario base, la spesa del 2035 è di USD 7,43 miliardi anziché USD 8,84 miliardi.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavo?
I due maggiori nuovi bacini di ricavo nel mercato delle infrastrutture dei data center in Malesia sono gli allestimenti delle sale IA, USD 5,62 miliardi entro il 2035, e lo spostamento dei progetti hyperscale a sud di Kuala Lumpur, USD 650,70 milioni a Negeri Sembilan entro il 2035.
Sale IA: da USD 1,72 miliardi a USD 5,62 miliardi
Le sale IA crescono da USD 1,72 miliardi nel 2025 a USD 5,62 miliardi entro il 2035, mentre le sale convenzionali restano stabili a circa USD 3,22 miliardi. Entrambi i dati sono stime DC Market Insights. I maggiori beneficiari sono i fornitori di catene di alimentazione ad alta densità, CDU e scambiatori di calore a porta posteriore; la spesa per server IA è analizzata nel report Malaysia AI Data Center Market.
Negeri Sembilan e Grande Kuala Lumpur: USD 2,58 miliardi entro il 2035
Gamuda si è aggiudicata un contratto di sola costruzione da RM1,72 miliardi per un data center hyperscale a Port Dickson, che comprende struttura e involucro più l’allestimento meccanico, elettrico e idraulico (MEP) dal secondo trimestre 2026 al primo trimestre 2028 (Fonte: EdgeProp, aprile 2026). Vantage Data Centers ha avviato i lavori per un campus fino a 256 MW a Cyberjaya (Fonte: DatacenterDynamics, agosto 2024). La Grande Kuala Lumpur cresce dell’8,20% e Negeri Sembilan del 16,25% annuo.
Prezzi: quanto costa l’infrastruttura di un data center per MW in Malesia?
Nel 2025 l’infrastruttura nel mercato delle infrastrutture dei data center in Malesia costava circa USD 8,95 milioni per MW di capacità IT convenzionale e USD 11,50 milioni per MW per una sala IA, valori di modello inferiori alla lettura di USD 11,37 per watt dell’indice dei costi di costruzione, che include anche onorari di progettazione e margine dell’appaltatore (Fonte: indice Turner and Townsend, riportato da Data Storage Asia, novembre 2025).
| Anno | Sala convenzionale (USD milioni per MW) | Sala IA (USD milioni per MW) | Aggiornamenti per MW installato all’anno (USD milioni) |
|---|---|---|---|
| 2020 | 8,31 | 10,67 | 0,278 |
| 2025 | 8,95 | 11,50 | 0,300 |
| 2030 | 9,64 | 12,39 | 0,323 |
| 2035 | 10,39 | 13,35 | 0,348 |
Riferimenti di prezzo pubblici:
- I RM9,7 miliardi di AirTrunk per oltre 420 MW corrispondono a circa RM23,1 milioni, ovvero circa USD 5,2 milioni, per MW a RM4,45 per dollaro USA (Fonte: MIDA; conversione DC Market Insights). È un valore minimo perché esclude le fasi successive di allestimento.
- Il JH2 di Equinix a Johor costa USD 201 milioni per 2.225 cabinet, circa USD 90.300 per cabinet (Fonte: New Straits Times, novembre 2025).
- Il contratto da RM1,74 miliardi di Gamuda per un data center hyperscale presso l’Elmina Business Park si suddivide in RM815 milioni per l’edificio e RM928,6 milioni per l’allestimento MEP, per cui l’allestimento rappresenta circa il 53% del costo di costruzione (Fonte: comunicato stampa Gamuda, maggio 2024).
Il contenuto per MW aumenta dell’1,5% annuo, fino a USD 10,39 milioni per una sala convenzionale e USD 13,35 milioni per una sala IA alla fine del periodo di previsione. Questi prezzi unitari sono stime DC Market Insights.
Norme e regolamentazione: quali regole definiscono le infrastrutture dei data center in Malesia?
Quattro regole determinano ciò che costruisce il mercato delle infrastrutture dei data center in Malesia: le regole di Johor su tier e acqua, lo Strategic Trade Permit per i chip IA statunitensi, la tariffa elettrica per i data center e il Sustainable Data Centre Framework nazionale.
Strategic Trade Permit. Dal 14 luglio 2025 tutte le esportazioni, i trasbordi e i transiti di chip IA ad alte prestazioni di origine statunitense richiedono uno Strategic Trade Permit (Fonte: comunicato MITI, 14 luglio 2025). Gli operatori che importano server IA per le proprie sale non sono bloccati, ma la norma aggiunge oneri amministrativi agli allestimenti IA.
Autorizzazioni a Johor. A Johor vengono approvati solo data center Tier III e Tier IV, e ogni domanda viene valutata in base all’efficienza nell’uso di energia e acqua (Fonte: New Straits Times, novembre 2025). Secondo le stime DC Market Insights, il Tier IV cresce del 9,73% annuo.
Sustainable Data Centre Framework. Un quadro per data center sostenibili sotto il Ministero del Digitale era atteso per ottobre 2025, e la MIDA è diventata l’unico punto di riferimento per le domande relative ai data center (Fonte: stampa nazionale, luglio 2025).
Tariffa. Da luglio 2025 i data center rientrano in una categoria tariffaria ad altissima tensione (Fonte: rassegna stampa TNB da The Star, giugno 2025).
Segmentazione del mercato: quale segmento guida il mercato delle infrastrutture dei data center in Malesia?
L’infrastruttura elettrica guida il mercato delle infrastrutture dei data center in Malesia con il 40,99% della spesa 2025, e le sale IA sono il segmento in più rapida crescita, al 12,61% annuo fino al 2035. La spesa elettrica è stata di USD 2,03 miliardi in quell’anno, secondo una stima DC Market Insights.
Per tipo di infrastruttura: l’infrastruttura elettrica guida con il 40,99%
Il contenuto elettrico è di USD 3,70 milioni per MW convenzionale e USD 4,60 milioni per MW IA, il blocco più consistente di ogni sala.
| Tipo di infrastruttura | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura elettrica | 2.033,32 | 40,99% | 3.672,42 | 6,09% |
| Infrastruttura meccanica | 1.302,90 | 26,27% | 2.624,27 | 7,25% |
| Opere civili e architettoniche | 1.205,07 | 24,29% | 1.729,67 | 3,68% |
| Infrastruttura IT e di rete | 419,13 | 8,45% | 814,70 | 6,87% |
Per carico di lavoro: le sale convenzionali guidano con il 65,42%
Le sale IA salgono dal 34,58% della spesa 2025 al 63,61% entro il 2035.
| Carico di lavoro | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sale IA | 1.715,12 | 34,58% | 5.623,95 | 12,61% |
| Sale convenzionali | 3.245,31 | 65,42% | 3.217,11 | -0,09% |
Per tipo di data center: la colocation guida con il 61,37%
La colocation wholesale costruita per i tenant cloud, come AirTrunk, Bridge Data Centres e Princeton Digital Group a Johor, è il maggiore acquirente di infrastrutture.
| Tipo di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation | 3.044,21 | 61,37% | 4.943,92 | 4,97% |
| Hyperscale in proprio | 1.379,49 | 27,81% | 3.117,36 | 8,49% |
| Imprese e pubblica amministrazione | 403,78 | 8,14% | 495,98 | 2,08% |
| Edge | 132,94 | 2,68% | 283,80 | 7,88% |
Per tier: il Tier III guida con il 71,63%
Il Tier IV guadagna quota perché i tenant hyperscale e finanziari richiedono manutenibilità simultanea e tolleranza ai guasti, e Johor non approva più i tier inferiori.
| Tier | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Tier III | 3.553,15 | 71,63% | 5.877,54 | 5,16% |
| Tier IV | 1.120,56 | 22,59% | 2.835,33 | 9,73% |
| Tier I e II | 286,71 | 5,78% | 128,20 | -7,73% |
Esclusiva DC: il Malaysia Build Cost Tracker e la matrice regione x tipo di infrastruttura
La cella più grande della matrice del mercato delle infrastrutture dei data center in Malesia è l’infrastruttura elettrica di Johor, USD 1,55 miliardi in quell’anno. Il tracker e la matrice sono un modello DC Market Insights costruito su 12 input (nuovi MW IT per anno, quota IA dei nuovi MW, quattro valori di contenuto convenzionale e quattro IA per MW, tasso di aggiornamento per MW installato e indicizzazione dei prezzi) e verificato con 3 controlli di limite, elencati nella sezione Metodologia.
| Progetto | Operatore | Capacità | Costo | Costo implicito per MW |
|---|---|---|---|---|
| JHB1 e JHB2, Johor | AirTrunk | Oltre 420 MW | RM9,7 miliardi | Circa USD 5,2 milioni |
| JH1 Sedenak, fase 1 di 150 MW | Princeton Digital Group | 52 MW | Prestito verde da RM1,28 miliardi | Circa USD 5,5 milioni |
| JH2, Johor | Equinix | 2.225 cabinet | USD 201 milioni | USD 90.300 per cabinet |
| Campus di Cyberjaya | Vantage Data Centers | Fino a 256 MW | USD 3 miliardi | Circa USD 11,7 milioni |
| YTL Green Data Center Park, Kulai | YTL Power | 150 MW consegnati, obiettivo 1,2 GW | Non comunicato | Non comunicato |
La matrice seguente ripartisce il mercato 2025 di USD 4,96 miliardi per regione e tipo di infrastruttura; righe e colonne sommano ai totali indicati sopra.
| Regione (USD milioni, 2025) | Elettrica | Meccanica | Opere civili e architettoniche | IT e rete | Totale |
|---|---|---|---|---|---|
| Johor | 1.550,86 | 1.017,01 | 919,13 | 303,75 | 3.790,76 |
| Grande Kuala Lumpur | 363,23 | 210,71 | 215,27 | 90,27 | 879,48 |
| Negeri Sembilan | 59,31 | 37,40 | 35,15 | 12,49 | 144,35 |
| Penang e Stati settentrionali | 38,11 | 24,03 | 22,59 | 8,03 | 92,76 |
| Sabah, Sarawak e altri | 21,81 | 13,75 | 12,93 | 4,59 | 53,08 |
| Totale | 2.033,32 | 1.302,90 | 1.205,07 | 419,13 | 4.960,42 |
Analisi regionale: quale regione guida il mercato delle infrastrutture dei data center in Malesia?
Johor guida il mercato delle infrastrutture dei data center in Malesia con il 76,42% della spesa 2025 (USD 3,79 miliardi), e Negeri Sembilan è la regione in più rapida crescita, al 16,25% annuo, fino a USD 650,70 milioni entro il 2035. I valori regionali sono stime DC Market Insights.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Johor | 3.790,76 | 76,42% | 5.674,19 | 4,12% |
| Grande Kuala Lumpur | 879,48 | 17,73% | 1.933,54 | 8,20% |
| Negeri Sembilan | 144,35 | 2,91% | 650,70 | 16,25% |
| Penang e Stati settentrionali | 92,76 | 1,87% | 348,34 | 14,15% |
| Sabah, Sarawak e altri | 53,08 | 1,07% | 234,29 | 16,01% |
Johor guida con una quota del 76,42%
La capacità IT operativa di Johor è cresciuta del 24% tra il secondo semestre 2025 e il primo semestre 2026, fino a 1.110 MW (Fonte: Cushman and Wakefield, riportato da EdgeProp, agosto 2026), e 29 dei 61 progetti di data center contrattualizzati da TNB si trovano a Johor (Fonte: TNB analyst briefing, 2QFY2026). La sua quota scende al 64,18% entro il 2035 perché le regole sull’acqua spingono i nuovi progetti altrove.
La Grande Kuala Lumpur detiene una quota del 17,73%
Nel 2024 la Grande Kuala Lumpur contava 37 data center con 107 MW e 378,5 MW di offerta futura (Fonte: AMRO, che cita Knight Frank, maggio 2026); il campus Google di Elmina e il campus Vantage di Cyberjaya la portano a USD 1,93 miliardi entro il 2035.
Negeri Sembilan detiene una quota del 2,91%
Negeri Sembilan è la regione in più rapida crescita, al 16,25% annuo, perché il progetto hyperscale da RM1,72 miliardi di Gamuda a Port Dickson si svolge dal 2026 al 2028 (Fonte: EdgeProp, aprile 2026).
Penang e Stati settentrionali detengono una quota dell’1,87%
Penang e gli Stati settentrionali crescono del 14,15% annuo, da USD 92,76 milioni nel 2025, poiché i produttori di elettronica di Batu Kawan e Kulim aggiungono sale enterprise ed edge. Il tasso è una stima DC Market Insights.
Sabah, Sarawak e altri detengono una quota dell’1,07%
Sabah, Sarawak e gli altri Stati crescono del 16,01% annuo fino a USD 234,29 milioni entro il 2035, trainati da siti governativi ed edge a Kuching e Bintulu (stima DC Market Insights).
Analisi per polo: quali poli malesi spendono di più in infrastrutture per data center?
Kulai e Sedenak guidano il mercato delle infrastrutture dei data center in Malesia con USD 1,44 miliardi nel 2025, e Kuching e Bintulu è il polo in più rapida crescita, al 16,72% annuo. I valori per polo sono stime DC Market Insights, e i 12 poli seguenti rappresentano il 98,97% della spesa 2025.
| Posizione | Polo | Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR |
|---|---|---|---|---|---|---|
| 1 | Kulai e Sedenak | Johor | 1.436,54 | 28,96% | 1.956,53 | 3,14% |
| 2 | Iskandar Puteri e Nusajaya | Johor | 866,59 | 17,47% | 1.151,11 | 2,88% |
| 3 | Senai e Skudai | Johor | 653,78 | 13,18% | 976,05 | 4,09% |
| 4 | Cyberjaya | Grande Kuala Lumpur | 489,10 | 9,86% | 938,04 | 6,73% |
| 5 | Ulu Tiram e Pasir Gudang | Johor | 459,83 | 9,27% | 865,54 | 6,53% |
| 6 | Città di Johor Bahru e Tebrau | Johor | 374,02 | 7,54% | 724,97 | 6,84% |
| 7 | Elmina e Shah Alam | Grande Kuala Lumpur | 213,79 | 4,31% | 545,49 | 9,82% |
| 8 | Città di Kuala Lumpur | Grande Kuala Lumpur | 176,59 | 3,56% | 255,51 | 3,76% |
| 9 | Port Dickson | Negeri Sembilan | 108,63 | 2,19% | 484,49 | 16,13% |
| 10 | Batu Kawan e Kulim | Penang e Stati settentrionali | 61,01 | 1,23% | 231,64 | 14,27% |
| 11 | Nilai e Seremban | Negeri Sembilan | 35,72 | 0,72% | 166,21 | 16,62% |
| 12 | Kuching e Bintulu | Sabah, Sarawak e altri | 33,73 | 0,68% | 158,25 | 16,72% |
Port Dickson passa dal nono posto nel 2025 all’ottavo entro il 2035 (USD 484,49 milioni), superando la città di Kuala Lumpur, perché offre terreni e connessioni alla rete vicino alla capitale.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Nel 2035 il mercato delle infrastrutture dei data center in Malesia oscilla tra USD 7,43 miliardi e USD 10,29 miliardi attorno a uno scenario base di USD 8,84 miliardi, a seconda di quanta energia di rete ricevono le nuove sale e della rapidità con cui arrivano le sale IA.
| Scenario | Ipotesi dal 2026 | Valore 2035 | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Nuova capacità e quota IA inferiori del 15% rispetto allo scenario base (vincoli tariffari e idrici) | USD 7,43 miliardi | 4,13% |
| Base | 5.840 MW aggiunti nel 2026-2035; quota IA al 65% entro il 2035 | USD 8,84 miliardi | 5,95% |
| Alto | Nuova capacità e quota IA superiori del 15% rispetto allo scenario base (domanda della Johor-Singapore Special Economic Zone (JS-SEZ)) | USD 10,29 miliardi | 7,57% |
Il fattore decisivo è la connessione alla rete: TNB punta a circa 1 GW di nuova capacità per data center all’anno (Fonte: Business Today, luglio 2026), un valore vicino allo scenario alto.
Panorama competitivo: chi guida il mercato delle infrastrutture dei data center in Malesia?
AirTrunk guida il mercato delle infrastrutture dei data center in Malesia con circa l’11% della spesa 2025, e i tre maggiori costruttori (AirTrunk, YTL Power e Bridge Data Centres) ne gestiscono circa il 29% (valutazione DC Market Insights, basata sui MW comunicati).
- AirTrunk
- YTL Power International
- Bridge Data Centres
- Princeton Digital Group
- DayOne
- Vantage Data Centers
- Equinix
- NTT DATA
- Microsoft
- Amazon Web Services
- Oracle
- Gamuda
- Sunway Construction
- Vertiv
- Schneider Electric
- Tenaga Nasional Berhad
Il vantaggio di AirTrunk è la scala: oltre 420 MW in due campus a Johor (Fonte: MIDA). YTL Power possiede terreni, energia e un cloud IA a Kulai, con 298 MW garantiti (Fonte: The Star, giugno 2026). Bridge Data Centres ha firmato con TNB un accordo di fornitura da 400 MW per il suo campus MY07 a Ulu Tiram (Fonte: W.Media, novembre 2024). Tra gli appaltatori, i contratti per data center di Gamuda superano ampiamente RM3 miliardi (Fonte: EdgeProp, aprile 2026), e Sunway Construction si è aggiudicata circa RM570 milioni di lavori di struttura e involucro a Johor (Fonte: Business Today, dicembre 2025).
Quali data center con raffreddamento a liquido in Malesia offrono connettività carrier-neutral per l’inferenza IA a bassa latenza? Lo YTL Green Data Center Park utilizza sistemi Nvidia GB200 NVL72 raffreddati a liquido (Fonte: EdgeProp, ottobre 2025). La connettività carrier-neutral per l’inferenza IA a bassa latenza tra gli hub cloud regionali è offerta dai siti di colocation di Johor e Cyberjaya, come Equinix e NTT DATA, che collegano i rack IA a più operatori e agli hub cloud di Johor-Singapore e Kuala Lumpur. Per l’IA in cloud ibrido, gli acquirenti abbinano di solito una regione cloud hyperscale (AWS, Google, Microsoft) a una sala di colocation con accessi diretti al cloud; DC Market Insights non stila classifiche dei singoli fornitori.
Sviluppi recenti
Sei eventi datati da ottobre 2025 hanno influenzato il mercato delle infrastrutture dei data center in Malesia:
- Ad agosto 2026 la capacità IT operativa di Johor ha raggiunto 1.110 MW, con 602 MW in costruzione (Fonte: Cushman and Wakefield, riportato da EdgeProp).
- A luglio 2026 TNB ha dichiarato di aver firmato accordi di fornitura per 59 progetti di data center con 8,3 GW di capacità (Fonte: Business Today).
- Ad aprile 2026 Gamuda si è aggiudicata un contratto da RM1,72 miliardi per un data center hyperscale a Port Dickson (Fonte: EdgeProp).
- A dicembre 2025 Vertiv ha annunciato uno stabilimento a Johor per prodotti di alimentazione e gestione termica, tra cui CDU (Fonte: comunicato stampa Vertiv).
- A novembre 2025 Johor ha smesso di approvare data center Tier I e Tier II (Fonte: New Straits Times).
- A ottobre 2025 YTL Power ha completato il suo primo data center IA basato su Nvidia a Kulai (Fonte: EdgeProp).
Altri report per paese e per segmento sono elencati in report di settore DC Market Insights; la domanda di raffreddamento in Malesia è trattata nel report Malaysia Data Center Cooling Market e la capacità IA nel report Malaysia AI Data Center Market.
Metodologia: come abbiamo costruito il modello del mercato delle infrastrutture dei data center in Malesia
Il modello del mercato delle infrastrutture dei data center in Malesia moltiplica la nuova capacità IT malese per il contenuto infrastrutturale per MW e aggiunge gli aggiornamenti sulla base installata. La nuova capacità è di 35 MW nel 2020, 165 MW nel 2024, 495 MW nel 2025, 520 MW nel 2026, 640 MW nel 2030 e 540 MW nel 2035, portando la capacità IT operativa da circa 175 MW nel 2020 e 340 MW nel 2023 a 1.000 MW nel 2025, 3.940 MW nel 2030 e 6.840 MW nel 2035. Le sale convenzionali contengono USD 8,95 milioni per MW nel 2025 (elettrico 3,70, meccanico 2,15, civile 2,35, IT e rete 0,75) e le sale IA USD 11,50 milioni (4,60, 3,40, 2,55, 0,95); la quota IA dei nuovi MW sale dal 30% nel 2025 al 65% nel 2035; gli aggiornamenti valgono USD 0,30 milioni per MW installato all’anno; tutti i valori aumentano dell’1,5% annuo. Le quote regionali e per polo sono fissate per il 2025 e il 2035 e sommano al totale.
Tre controlli di limite:
- Limite superiore 1: USD 4,96 miliardi corrispondono allo 0,86% degli USD 580 miliardi che il mondo spende in data center nel 2025 (Fonte: International Energy Agency (IEA), riportato da TechCrunch, novembre 2025).
- Limite superiore 2: 6.840 MW di IT con un’efficienza nell’uso dell’energia (PUE) di 1,35 assorbono circa 9,2 GW nel 2035, meno dei 19,5 GW di generazione che secondo il governo potrebbero servire ai data center (Fonte: dichiarazioni del governo, giugno 2025).
- Limite inferiore: 495 MW al costo implicito di AirTrunk di USD 5,2 milioni per MW danno USD 2,57 miliardi, meno degli USD 4,81 miliardi di spesa per nuove costruzioni del modello nel 2025.
Approccio completo: metodologia di ricerca DC Market Insights. L’analista indicato in questa pagina ha costruito il modello e il revisore ha verificato calcoli, fonti e date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Metodologia di ricerca
- 1.3Statistiche chiave del mercato
- 02Sintesi
- 2.1Dimensione del mercato 2020-2035
- 2.2Punti chiave
- 03Perimetro del mercato e confronto delle stime
- 3.1Inclusioni ed esclusioni
- 3.2Perché le stime differiscono
- 04Dinamiche di mercato
- 4.1Fattori di crescita
- 4.2Tendenze di mercato
- 4.3Criticità del mercato
- 4.4Opportunità di mercato
- 05Analisi dei prezzi
- 5.1Contenuto infrastrutturale per MW, 2020-2035
- 5.2Riferimenti di prezzo pubblici
- 06Norme e regolamentazione
- 6.1Strategic Trade Permit
- 6.2Regole di autorizzazione di Johor
- 6.3Sustainable Data Centre Framework
- 6.4Tariffa elettrica
- 07Segmentazione del mercato
- 7.1Per tipo di infrastruttura
- 7.2Per carico di lavoro
- 7.3Per tipo di data center
- 7.4Per tier
- 08Esclusiva DC
- 8.1Malaysia Build Cost Tracker
- 8.2Matrice regione x tipo di infrastruttura
- 09Analisi regionale
- 9.1Johor
- 9.2Grande Kuala Lumpur
- 9.3Negeri Sembilan
- 9.4Penang e Stati settentrionali
- 9.5Sabah, Sarawak e altri
- 10Analisi per polo
- 10.1I 12 principali poli di data center
- 11Scenari di previsione
- 11.1Scenari basso, base e alto
- 12Panorama competitivo
- 12.1Elenco delle aziende
- 12.2Quote di mercato e vantaggi
- 13Sviluppi recenti
- Fig. 1Dimensione del mercato delle infrastrutture dei data center in Malesia, 2020-2035
- Tabella 1Attributi del report
- Tabella 2Confronto del perimetro
- Tabella 3Contenuto infrastrutturale per MW
- Tabella 4Tabelle dei segmenti
- Tabella 5Build Cost Tracker
- Tabella 6Matrice regione x tipo di infrastruttura
- Tabella 7Ripartizione regionale
- Tabella 8I 12 principali poli
- Tabella 9Scenari di previsione
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 5,48 miliardi nel 2026, il 10,46% in più rispetto a USD 4,96 miliardi nel 2025, secondo le stime DC Market Insights. Si prevede che il mercato raggiunga USD 8,84 miliardi entro il 2035, con un CAGR del 5,95% dal 2025 al 2035.
USD 4,96 miliardi nel 2025 e USD 8,84 miliardi entro il 2035 (stima DC Market Insights), dopo USD 329,76 milioni nel 2020. Il dato 2025 corrisponde al costo di costruzione di circa 495 MW di nuova capacità IT più gli aggiornamenti sulla base installata.
Il 5,95% annuo dal 2025 al 2035 (stima DC Market Insights), meno del 71,97% del periodo 2020-2025, perché la nuova capacità tocca il picco di 640 MW nel 2030 mentre la quota IA delle nuove sale aumenta dal 30% al 65%.
USD 4,96 miliardi di spesa in conto capitale nel 2025 per l’infrastruttura fisica dei data center malesi: impianti elettrici, raffreddamento, opere civili e architettoniche e infrastruttura IT e di rete come rack e cablaggio. Sono esclusi terreni, server e ricavi da servizi.
L’infrastruttura elettrica, con il 40,99% della spesa dell’anno base (USD 2,03 miliardi), perché sottostazioni, quadri elettrici, sistemi UPS e generatori rappresentano la maggior parte del costo di ogni MW (stima DC Market Insights).
Le sale IA, al 12,61% annuo da USD 1,72 miliardi nell’anno base a USD 5,62 miliardi entro il 2035 (stima DC Market Insights), poiché i rack raffreddati a liquido richiedono più energia e raffreddamento per MW.
Circa USD 8,95 milioni per MW per una sala convenzionale e USD 11,50 milioni per MW per una sala IA nell’anno base (stima DC Market Insights). Un indice dei costi di costruzione colloca la Malesia a USD 11,37 per watt, onorari inclusi.
Johor, con il 76,42% della spesa 2025 (USD 3,79 miliardi). Negeri Sembilan è la regione in più rapida crescita, al 16,25% annuo, poiché i progetti hyperscale si spostano a Port Dickson (stima DC Market Insights).
Circa 1.000 MW di capacità IT operativa a fine 2025, rispetto a circa 340 MW nel 2023 (stima DC Market Insights). La sola Johor ha raggiunto 1.110 MW nel primo semestre 2026, e TNB ha contrattualizzato 8,35 GW di domanda da data center.
RM144,4 miliardi per 25 progetti di data center approvati fino al 31 marzo 2025, secondo il Ministero degli Investimenti, del Commercio e dell’Industria. In questo mercato rientra solo la quota spesa per energia, raffreddamento, involucro e allestimento nell’anno in cui viene costruito un MW.
Lo YTL Green Data Center Park di YTL Power a Kulai utilizza sistemi Nvidia GB200 NVL72 raffreddati a liquido, completati nell’ottobre 2025. I siti di colocation carrier-neutral di Johor e Cyberjaya collegano i rack IA alle regioni cloud di AWS, Google e Microsoft per l’IA in cloud ibrido.
AirTrunk guida con circa l’11% della spesa 2025, e AirTrunk, YTL Power e Bridge Data Centres gestiscono insieme circa il 29% (valutazione DC Market Insights). Gamuda, Sunway Construction, Vertiv e Schneider Electric sono i principali appaltatori e fornitori.
Entro il 31 marzo 2025 erano stati approvati RM144,4 miliardi di investimenti in data center, finanziati con capitale proprio dei promotori, prestiti verdi come quello da RM1,28 miliardi di Princeton Digital Group per JH1, e con il bilancio degli hyperscaler. Nel mercato 2025 da USD 4,96 miliardi rientra solo l’infrastruttura costruita ogni anno.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.