
Mercato delle Infrastrutture dei Data Center in Giappone: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato delle Infrastrutture dei Data Center in Giappone era pari a USD 11.23 miliardi; si prevede che raggiunga USD 29.91 miliardi entro il 2035, con un CAGR del 10.29%.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 18 nov 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Fattori di crescita del mercato
- 05Tendenze del mercato
- 06Sfide del mercato
- 07Opportunità di mercato
- 08Prezzi: costo in conto capitale per MW in Giappone
- 09Standard, regolamentazione, energia e politiche
- 10Mercato delle Infrastrutture dei Data Center in Giappone, per tipo di infrastruttura
- 20capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 22Aziende analizzate
Aziende analizzate
- Schneider Electric
- Vertiv
- Mitsubishi Electric
- Fuji Electric
- Hitachi
- Toshiba
- Daikin
- ABB
- Eaton
- Delta Electronics
- Kajima
- Obayashi
- Taisei
- Shimizu
- Takenaka
- NTT Facilities
- Fujitsu
- NEC
- Dell Technologies
- HPE
- Cisco
- Lenovo
Analisi completa
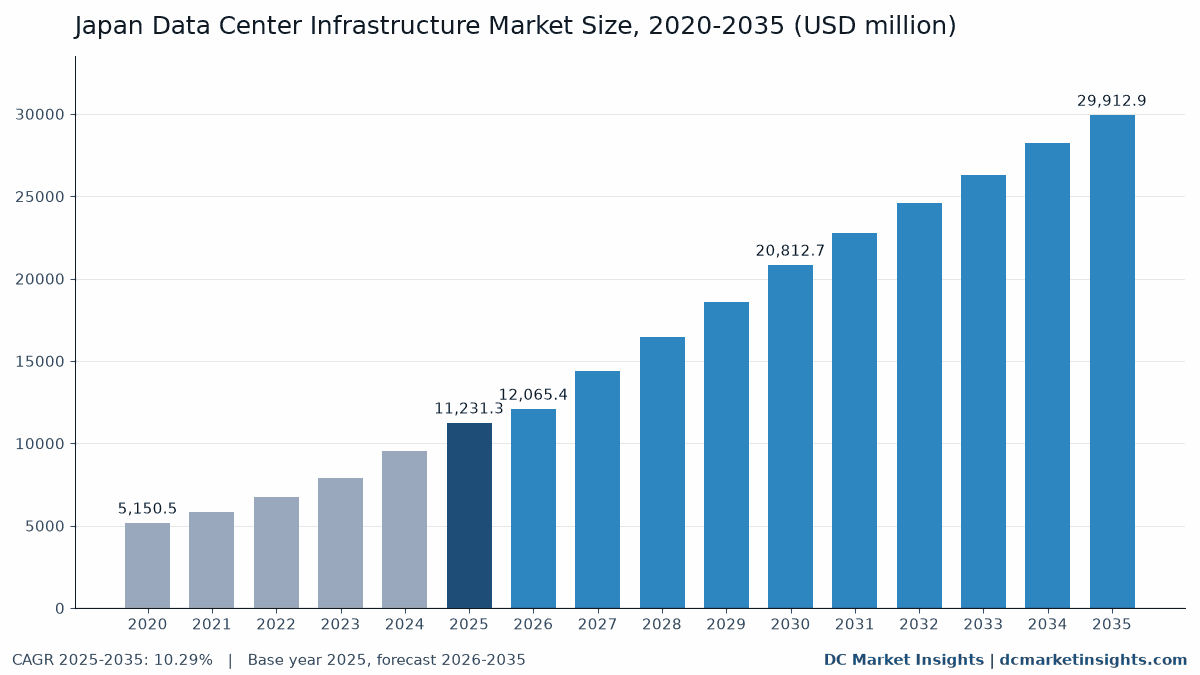
Il Mercato delle Infrastrutture dei Data Center in Giappone vale USD 12.065,43 milioni nel 2026 e si prevede che raggiunga USD 29.912,86 milioni entro il 2035, rispetto a USD 11.231,26 milioni nel 2025, con un CAGR del 10,29 % dal 2025 al 2035 (stima DC Market Insights). Il mercato è la spesa annua in conto capitale per le infrastrutture dei data center in Giappone: elettriche, meccaniche, civili, strutturali e architettoniche, IT e di rete, nelle nuove costruzioni e nei retrofit di siti in esercizio. Nel 2025 il Giappone ha aggiunto circa 291 megawatt (MW) di capacità IT, portando la capacità IT installata a circa 2.575 MW, e la spesa del 2025 comprende USD 3.749,66 milioni di opere sulle strutture (nuove sale più retrofit) e USD 7.481,60 milioni di server, storage, apparati di rete e rack. Ricostruito a novembre 2026 su un modello di capacità bottom-up; l’edizione precedente contava solo in parte la spesa per le strutture e non includeva il rinnovo IT. La spesa per retrofit e aggiornamento è il tipo di progetto in più rapida crescita, al 13,90 % annuo, perché i rack per l’IA e il raffreddamento a liquido arrivano nelle sale in esercizio, e Hokkaido è la regione in più rapida crescita, al 22,70 % annuo, partendo da USD 281,85 milioni nel 2025.
Statistiche chiave: quanto vale il Mercato delle Infrastrutture dei Data Center in Giappone nel 2026?
DC Market Insights valuta il Mercato delle Infrastrutture dei Data Center in Giappone USD 12.065,43 milioni nel 2026, il 7,4 % in più rispetto al 2025, perché nel 2026 entrano in esercizio meno MW nuovi (246 MW contro 291 MW nel 2025) mentre il rinnovo IT sulla base installata, più ampia, continua a crescere. Il dato 2026 è una stima per l’anno in corso.
- Dimensione del mercato 2025: USD 11.231,26 milioni
- Dimensione del mercato 2026: USD 12.065,43 milioni
- Dimensione del mercato 2030: USD 20.812,71 milioni
- Dimensione del mercato 2035: USD 29.912,86 milioni
- CAGR 2025-2035: 10,29 % (scenario basso USD 23.527,08 milioni, scenario alto USD 36.298,64 milioni nel 2035); CAGR 2026-2035: 10,61 %; CAGR 2020-2025: 16,87 %
- Nuova capacità IT aggiunta: 291 MW (2025), 246 MW (2026), 380 MW (2030), 376 MW (2035); capacità IT installata 2.575 MW (2025) e 6.138 MW (2035)
- Tipo di infrastruttura più grande: IT e rete, 66,6 % della spesa 2025 (USD 7.481,59 milioni)
- Tipi di infrastruttura delle strutture nel 2025: elettrica 15,0 %, civile, strutturale e architettonica 10,0 %, meccanica 8,3 %
- Tipo di data center in più rapida crescita: edge, 14,07 % annuo; il più grande: colocation, 38,0 %
- Regione leader: Kanto, 62,1 % della spesa 2025; regione in più rapida crescita: Hokkaido, 22,70 %
- Costo in conto capitale per MW di nuova capacità IT, 2025: USD 23,81 milioni (strutture USD 11,31 milioni più IT e rete USD 12,50 milioni)
Sintesi del Mercato delle Infrastrutture dei Data Center in Giappone: quanto ha speso il Giappone in infrastrutture per data center nel 2025?
Nel 2025 il Giappone ha speso USD 11.231,26 milioni in infrastrutture per data center. La dimensione del Mercato delle Infrastrutture dei Data Center in Giappone era di USD 5.150,50 milioni nel 2020, ha raggiunto USD 11.231,26 milioni nel 2025 e si prevede che raggiunga USD 29.912,86 milioni entro il 2035, con un CAGR del 10,29 % nel periodo di previsione. Tra il 2020 e il 2025 la spesa è cresciuta del 16,87 % annuo perché la nuova capacità IT annua è raddoppiata, da 145 MW nel 2021 a 291 MW nel 2025, e i server per l’IA hanno aumentato il valore IT per MW.
| Attributo del rapporto | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Ultimo aggiornamento | Novembre 2026 |
| Dimensione del Mercato delle Infrastrutture dei Data Center in Giappone 2025 | USD 11.231,26 milioni |
| Dimensione del Mercato delle Infrastrutture dei Data Center in Giappone 2026 | USD 12.065,43 milioni (stima per l’anno in corso) |
| CAGR del Mercato delle Infrastrutture dei Data Center in Giappone (2025-2035) | 10,29 % |
| Dimensione del Mercato delle Infrastrutture dei Data Center in Giappone 2035 | USD 29.912,86 milioni |
| Volume | Nuova capacità IT aggiunta ogni anno (MW) |
Dal 2027 il mercato torna a salire con l’apertura dei grandi campus di Inzai, Saitama, Keihanna, Osaka, Tomakomai e Kitakyushu; DC Market Insights modella 380 MW di nuova capacità IT nel 2030 e una capacità IT installata di 6.138 MW nel 2035. IT e rete è il tipo di infrastruttura in più rapida crescita, all’11,70 % annuo, perché ogni MW viene rinnovato circa ogni cinque anni e i sistemi di IA hanno un valore per MW più alto. Questo rapporto fa parte della nostra copertura del Mercato delle Infrastrutture dei Data Center in Asia Pacifico.
Punti chiave:
- USD 11.231,26 milioni nel 2025, USD 12.065,43 milioni nel 2026 e USD 29.912,86 milioni entro il 2035, con un CAGR del 10,29 %.
- IT e rete rappresenta il 66,6 % della spesa 2025 perché server, storage e apparati di rete vengono acquistati per le nuove sale e rinnovati su tutta la base installata.
- Il Kanto detiene il 62,1 % della spesa 2025; Hokkaido cresce più rapidamente, al 22,70 %, grazie ai campus di Tomakomai e Ishikari.
- Un nuovo MW di capacità IT costa circa USD 23,81 milioni nel 2025, strutture più primo allestimento IT; il campus TY1 di Princeton Digital Group costa USD 1 miliardo per 96 MW di IT, circa USD 10,4 milioni per MW.
- La spesa per retrofit e aggiornamento sale da USD 5.252,74 milioni a USD 19.303,37 milioni perché le regole sul PUE e il raffreddamento a liquido arrivano nei siti in esercizio.
Definizione e perimetro del mercato: che cosa misura il Mercato delle Infrastrutture dei Data Center in Giappone?
Definizione. Il mercato delle infrastrutture dei data center in Giappone è la spesa annua in conto capitale per le infrastrutture dei data center in Giappone, in milioni di USD, valutata ai prezzi di prima vendita (fornitori e appaltatori) e contabilizzata nell’anno in cui la spesa è sostenuta. Comprende le infrastrutture elettriche, meccaniche, civili, strutturali e architettoniche, IT e di rete, nelle nuove costruzioni e nei retrofit di siti in esercizio, nei data center hyperscale (costruiti in proprio), di colocation (wholesale e retail), aziendali (interni) ed edge. Sono esclusi terreni, bollette elettriche e altri costi operativi, servizi di gestione e manutenzione, licenze software, servizi cloud e onorari di progettazione e consulenza che non fanno parte di un contratto di costruzione.
Misure. Il valore è la spesa in conto capitale in milioni di USD (spesa in JPY convertita al cambio medio annuo di ciascun anno). Il volume è la nuova capacità IT aggiunta ogni anno in MW (carico IT, non capacità di rete o di ricezione). La spesa per una nuova sala inizia prima della sua apertura, quindi valore e MW non si muovono di pari passo in ogni anno. Il costo in conto capitale per MW è indicato su un’unica base: una nuova costruzione, strutture più primo allestimento IT, per MW di capacità IT.
Copertura. Il Giappone in cinque regioni e sedici hub: Kanto (Tokyo, Inzai, Saitama, Yokohama, resto del Kanto), Kansai (Osaka, Keihanna, Kobe, resto del Kansai), Hokkaido (Ishikari, Tomakomai, resto di Hokkaido), Kyushu (Fukuoka, resto del Kyushu) e resto del Giappone (Chubu; Tohoku, Chugoku, Shikoku e Okinawa). Dati storici 2021-2025, anno base 2025, previsione 2026-2035.
Che cosa è incluso e che cosa è escluso
| Voce | Stato | Che cosa comprende |
|---|---|---|
| Elettrica | Inclusa | Connessione alla rete e sottostazioni in sito, quadri MT, trasformatori, UPS e batterie, generatori, PDU e condotti sbarre |
| Meccanica | Inclusa | Impianto di raffreddamento, unità CRAH e fan wall, raffreddamento a liquido, pompe e tubazioni, contenimento, sistema di gestione dell’edificio (BMS) |
| Civile, strutturale e architettonica | Inclusa | Opere di cantiere, involucro e nucleo, allestimento, pavimento sopraelevato, protezione antincendio, sicurezza fisica |
| IT e rete | Inclusa | Server, storage, apparati di rete, rack, cablaggio strutturato |
| Nuova costruzione e retrofit | Inclusi | Nuove sale e campus; aggiornamenti di siti in esercizio (retrofit di alimentazione e raffreddamento, conversioni per IA e raffreddamento a liquido, rinnovo IT) |
| Tipi di data center | Inclusi | Hyperscale (costruiti in proprio), colocation (wholesale e retail), aziendali (interni), edge |
| Terreni | Esclusi | Acquisto e locazione di terreni |
| Bollette elettriche e altri costi operativi | Esclusi | Elettricità, acqua, personale, affitti e altri costi operativi |
| Servizi di gestione e manutenzione | Esclusi | Contratti di facility management e manutenzione dopo la consegna |
| Licenze software | Escluse | Sistemi operativi, DCIM e altre licenze software |
| Servizi cloud | Esclusi | Ricavi da servizi cloud, hosting e colocation |
| Onorari di progettazione e consulenza | Esclusi | Onorari di progettazione, ingegneria e consulenza che non fanno parte di un contratto di costruzione |
Come si combinano i segmenti
Quattro dimensioni (tipo di infrastruttura, tipo di data center, tipo di progetto e standard Tier) suddividono ciascuna l’intero totale di USD 11.231,26 milioni. Le cinque regioni e i sedici hub suddividono lo stesso totale. La nuova capacità IT in MW è la misura del volume; un MW di carico IT è la potenza assorbita dai server, non la connessione alla rete né la capacità di ricezione citata in molti comunicati giapponesi.
In che cosa questo mercato differisce dagli altri dati sui data center?
I dati sui data center giapponesi misurano cose diverse, quindi non possono essere confrontati né sommati ai USD 11.231,26 milioni di questo mercato nel 2025. Ricostruito a novembre 2026 su un modello di capacità bottom-up; l’edizione precedente contava solo in parte la spesa per le strutture e non includeva il rinnovo IT. La tabella indica che cosa misura ciascun dato.
| Dato | Che cosa misura | Relazione con questo mercato |
|---|---|---|
| Mercato dei servizi per data center | Ricavi ricorrenti di operatori e fornitori: colocation, hosting, servizi gestiti e cloud | Un dato di ricavo lato domanda; ripaga le infrastrutture in molti anni e non è spesa in conto capitale |
| Ricavi da colocation | Canoni di affitto ed energia pagati dai clienti agli operatori di colocation | Parte del mercato dei servizi; escluso qui. La spesa dell’operatore per costruire le proprie sale è inclusa |
| Dati relativi alla sola costruzione | Contratti edili: involucro, nucleo, allestimento e spesso le opere elettriche e meccaniche | Un sottoinsieme di questo mercato: esclude gli apparati IT e di rete e le apparecchiature acquistate direttamente dal proprietario |
| Capacità di rete o di ricezione (MW) | Potenza che il sito può prelevare dalla rete, come indicato in molti comunicati giapponesi | Non è il volume di questo rapporto, che è in MW IT; i MW di rete sono sempre indicati come tali quando citati |
Il rapporto sul Mercato dei Data Center in Giappone copre il mercato più ampio dei data center; questo rapporto conta solo la spesa in conto capitale per le infrastrutture.
Che cosa spinge la spesa per infrastrutture dei data center in Giappone?
Tre fattori muovono il denaro: gli investimenti hyperscale nel cloud e nell’IA, la crescente domanda di energia dei data center e i nuovi capitali di sviluppatori e fondi; insieme portano la nuova capacità IT da 291 MW nel 2025 a 380 MW nel 2030.
Cloud hyperscale e IA: JPY 2,26 mila miliardi da AWS e circa USD 10 miliardi da Microsoft
AWS prevede JPY 2,26 mila miliardi nelle sue regioni di Tokyo e Osaka nel periodo 2023-2027, Microsoft ha annunciato ad aprile 2026 circa USD 10 miliardi per il 2026-2029 e il METI ha approvato nel 2024 fino a JPY 72,5 miliardi per cinque progetti nazionali di cloud GPU. I data center hyperscale crescono da USD 3.369,38 milioni nel 2025 a USD 10.469,50 milioni entro il 2035, il 12,01 % annuo.
Nuova domanda dei data center di 6,61 GW entro l’FY2035
La previsione della domanda dell’OCCTO (gennaio 2026) conta una nuova domanda di picco dei data center di 0,64 GW nell’FY2026, 3,28 GW nell’FY2030 e 6,61 GW nell’FY2035 (potenza, non carico IT). Con un PUE vicino a 1,35 ciò corrisponde a qualche centinaio di MW di nuova capacità IT all’anno, in linea con i 380 MW modellati per il 2030.
Sviluppatori e fondi costruiscono campus pronti per l’IA
Princeton Digital Group ha lanciato ad aprile 2025 il suo campus TY1 a Saitama (USD 1 miliardo, 96 MW di IT, fino a 140 kW per rack), Mitsui ha acquistato a marzo 2025 il 50 % di un data center da 20 MW a Kanagawa per JPY 18 miliardi, e Asia Pacific Land e GCI progettano a Kitakyushu un campus da JPY 125 miliardi e 120 MW. La spesa per nuove costruzioni raggiunge USD 10.609,49 milioni entro il 2035.
Come stanno cambiando le infrastrutture dei data center in Giappone?
Le sale giapponesi passano a densità da IA, raffreddamento a liquido e costruzioni prefabbricate, il che porta il costo in conto capitale per MW da USD 23,81 milioni nel 2025 a USD 32,00 milioni nel 2035.
Raffreddamento a liquido per rack da 140-150 kW
PDG TY1 supporta 140 kW per rack con raffreddamento a liquido, NRT14 di MC Digital Realty a Inzai (aprile 2026) fino a 150 kW per rack, e il sito KDDI di Sakai gestisce da gennaio 2026 rack NVIDIA GB200 NVL72 con raffreddamento a liquido diretto. La spesa meccanica cresce dell’8,48 % annuo, più rapidamente di quella elettrica (6,88 %) e civile (5,36 %).
Costruzioni prefabbricate e modulari per ridurre i tempi
NTT Facilities ha avviato a luglio 2026 lo sviluppo del metodo Hyper Ready Module per ridurre il tempo dal permesso al completamento a circa due anni, Daiwa House vende un data center modulare da gennaio 2026 e i fornitori portano in Giappone moduli prefabbricati di alimentazione e raffreddamento.
Retrofit delle sale in esercizio
Gli obblighi di comunicazione della Legge sul risparmio energetico dall’FY2026 e le conversioni al raffreddamento a liquido, come l’ulteriore miliardo di USD che AirTrunk avrebbe destinato a TOK1 a Inzai (ottobre 2026), fanno crescere la spesa per retrofit e aggiornamento del 13,90 % annuo.
Che cosa frena la spesa per infrastrutture dei data center in Giappone?
La connessione alla rete e la capacità del settore edile frenano il mercato: la nuova capacità IT scende a 246 MW nel 2026, e lo scenario basso lascia la capacità IT installata a 5.069 MW e il mercato a USD 23.527,08 milioni nel 2035.
Code di connessione alla rete: 59 GW di richieste nell’area TEPCO
TEPCO Power Grid ha segnalato richieste di connessione di data center per 59,05 GW (506 casi) ad agosto 2024, e la potenza contrattualizzata a Inzai-Shiroi era circa il 30 % dei piani originari, con due o tre anni di ritardo. L’OCCTO osserva che alcuni progetti di data center sono stati rinviati o riprogettati.
Costi di costruzione e manodopera
Il deflatore dei costi di costruzione del MLIT è salito da 129,0 nell’FY2024 a 132,4 nell’FY2025, e il limite agli straordinari per i lavoratori edili si applica da aprile 2024, quindi le costruzioni richiedono più tempo e costano di più. Gli apparati IT e le apparecchiature importate con prezzi in dollari USA costano di più in yen quando lo yen è debole.
Dove sono le nuove opportunità di ricavo nelle infrastrutture dei data center giapponesi?
I nuovi bacini più grandi sono IT e rete per la capacità di IA, USD 22.617,95 milioni entro il 2035, e i cluster regionali di Hokkaido e Kyushu, che insieme salgono da USD 729,43 milioni nel 2025 a USD 3.844,05 milioni nel 2035.
Aree strategiche GX a Hokkaido e Kyushu
Ad aprile 2026 il METI ha designato nove regioni per cluster di data center nell’ambito delle sue aree strategiche GX, tra cui Ishikari e Tomakomai a Hokkaido, e a settembre 2026 ha certificato Fukuoka (Kitakyushu, Nogata, Kurate). SoftBank ha avviato i lavori a Tomakomai ad aprile 2025 (300 MW o più di capacità di ricezione). Hokkaido cresce del 22,70 % e Kyushu del 14,03 % annuo.
Rinnovo edge e aziendale
I data center edge crescono del 14,07 % annuo da USD 561,56 milioni nel 2025, e le sale aziendali spendono ancora USD 5.982,57 milioni nel 2035, soprattutto per rinnovo IT e retrofit.
Quanto costano per MW le infrastrutture dei data center in Giappone?
Un nuovo MW di capacità IT in Giappone costa circa USD 23,81 milioni nel 2025: USD 11,31 milioni di strutture (elettriche, meccaniche, civili) e USD 12,50 milioni di primo allestimento IT e di rete (stime DC Market Insights, terreni esclusi, un’unica base: nuova costruzione).
| Costo in conto capitale per MW di nuova capacità IT (USD milioni) | 2025 | 2030 | 2035 |
|---|---|---|---|
| Elettrica | 5,09 | 5,58 | 6,08 |
| Meccanica | 2,83 | 3,35 | 3,91 |
| Civile, strutturale e architettonica | 3,39 | 3,47 | 3,51 |
| IT e rete | 12,50 | 16,00 | 18,50 |
| Totale nuova costruzione (strutture + IT) | 23,81 | 28,40 | 32,00 |
Riferimenti di costo da progetti pubblici
| Progetto | Costo dichiarato | Capacità dichiarata e base | Data e fonte |
|---|---|---|---|
| Campus TY1 di Princeton Digital Group, città di Saitama | USD 1,0 miliardi | 96 MW IT: circa USD 10,4 milioni per MW | Apr 2025, comunicato PDG |
| Asia Pacific Land e GCI, campus di Kitakyushu | JPY 125 miliardi | 120 MW di carico elettrico (60 MW fase 1): JPY 1,04 miliardi per MW | 2023-2025, Prefettura di Fukuoka e comunicato APL |
| Piano data center di GLP Japan | Oltre JPY 1,5 mila miliardi | 900 MW di potenza: circa JPY 1,67 miliardi per MW (a livello di piano) | Feb 2022, comunicato GLP |
| Obayashi (MiTASUN), data center urbani nel centro di Tokyo | Circa JPY 100 miliardi in 10 anni | Classe 40 MW entro l’FY2031: circa JPY 2,5 miliardi per MW, edifici inclusi | Nov 2024, comunicato Obayashi |
| CapitaLand Investment, primo data center in Giappone, Osaka | Oltre SGD 900 milioni, terreno in piena proprietà incluso | 50 MW di potenza assicurata | Feb 2025, comunicato CapitaLand |
| Data center per l’IA di SoftBank a Tomakomai, Hokkaido | Sussidio METI fino a JPY 30 miliardi, circa la metà della prima fase | 50 MW di capacità di ricezione, primo edificio con sala dati | Sussidio nov 2023; comunicato SoftBank apr 2025 |
I riferimenti delimitano il costo delle strutture: JPY 1,04 miliardi per MW di carico elettrico a Kitakyushu, circa JPY 1,67 miliardi per MW nel piano di GLP e circa JPY 2,5 miliardi per MW per i siti urbani di Obayashi a Tokyo, che includono gli edifici. Il perimetro varia da progetto a progetto (terreno, edificio, apparecchiature).
Quali regole, dati sull’energia e politiche determinano i data center in Giappone?
Le regole di efficienza dell’Agenzia per le risorse naturali e l’energia, la collaborazione Watt-Bit di METI e MIC, la politica di localizzazione GX e le code di connessione alla rete decidono dove e come vengono costruiti i data center giapponesi. I dati della rete e dell’OCCTO sono in MW di potenza; il volume di questo rapporto è in MW IT.
| Data | Voce | Fatto (MW di potenza o MW IT come indicato) | Fonte |
|---|---|---|---|
| Mar 2022 | Benchmark della Legge sul risparmio energetico | Operatori di data center: obiettivo di PUE pari o inferiore a 1,4 entro l’FY2030. | ANRE (METI) |
| Set 2023 | Sussidio METI per la localizzazione regionale | Sussidio di JPY 7,1 miliardi per hub regionali di data center (bilancio suppletivo FY2021); metà dei costi di terreno, energia e telecomunicazioni per siti fuori da Tokyo e Osaka. | METI |
| 7 nov 2023 | Sostegno a SoftBank Tomakomai | Sussidio METI fino a JPY 30 miliardi per il data center per l’IA di SoftBank a Tomakomai. | METI; stampa di settore |
| 19 apr 2024 | Sussidi per il cloud GPU | Fino a JPY 72,5 miliardi per cinque progetti di cloud GPU ai sensi della Legge sulla promozione della sicurezza economica. | METI |
| 4 ott 2024 | Sintesi sulle infrastrutture digitali 3.0 | METI e MIC: distribuire la localizzazione dei data center verso Hokkaido e Kyushu, adottare tecnologie avanzate. | MIC |
| FY2024 | Programma MIC di decentramento | JPY 12,0 miliardi (bilancio suppletivo FY2024) per la localizzazione regionale dei data center; JPY 20,94 miliardi impegnati su più anni. | MIC |
| 22 gen 2025 | Previsione OCCTO FY2025 | Domanda di picco dei data center contata singolarmente 0,47 GW nell’FY2025 (MW di potenza). | OCCTO |
| Feb 2025 | GX 2040 Vision | Decisione del Gabinetto: localizzazione industriale vicino a energia decarbonizzata, collaborazione Watt-Bit. | METI |
| 18 mar 2025 | Consiglio Watt-Bit | Consiglio pubblico-privato di METI e MIC sulla pianificazione congiunta di energia e telecomunicazioni per i data center. | MIC |
| 21 mar 2025 | Coda di connessione di TEPCO Power Grid | Richieste di data center per 59,05 GW (506 casi) ad agosto 2024; potenza contrattualizzata a Inzai-Shiroi circa il 30 % dei piani, 2-3 anni di ritardo (MW di potenza). | TEPCO PG tramite MIC |
| 12 giu 2025 | Sintesi Watt-Bit 1.0 | Localizzare dove la rete ha margine; regole contro la prenotazione speculativa di capacità; sviluppo pianificato di rete e telecomunicazioni per i cluster. | METI |
| Ago 2025 | Sistema delle aree strategiche GX | Tipo cluster di data center: cluster di classe GW entro circa 10 anni, con aiuti agli investimenti e sviluppo anticipato della rete. | METI |
| 21 gen 2026 | Previsione OCCTO FY2026 | Nuova domanda di picco dei data center 0,64 GW (FY2026), 3,28 GW (FY2030), 6,61 GW (FY2035) (MW di potenza). | OCCTO |
| Apr 2026 | Misure della Legge sul risparmio energetico | I nuovi data center dall’FY2029 devono raggiungere un PUE di 1,3; voci sui data center nei rapporti periodici dall’FY2026 con pubblicazione. | ANRE (METI) |
| 24 apr 2026 | Aree strategiche GX designate | Nove regioni per cluster di data center, tra cui Hokkaido (Ishikari, Tomakomai), Tochigi, Ibaraki e Fukuoka. | METI |
| Mag 2026 | Linea guida JDCC sulla convivenza | Dialogo con i residenti su calore, rumore, carburante, acqua e gas di scarico dei generatori; usata nel punteggio dei sussidi MIC dall’FY2026. | Documento del Segretariato del Gabinetto |
| 11 set 2026 | Prima area GX certificata | Fukuoka (Kitakyushu, Nogata, Kurate) certificata come area strategica GX di tipo cluster di data center. | Prefettura di Fukuoka |
Quale segmento guida il Mercato delle Infrastrutture dei Data Center in Giappone e quale cresce più rapidamente?
IT e rete guida con il 66,6 % della spesa 2025, la colocation guida i tipi di data center con il 38,0 %, la nuova costruzione guida i tipi di progetto con il 53,2 %, il Tier III ottiene il 70,0 % e l’edge cresce più rapidamente, al 14,07 % annuo. Ogni suddivisione somma a USD 11.231,26 milioni nel 2025 e USD 29.912,86 milioni nel 2035.
Per tipo di infrastruttura
IT e rete guida perché server, storage e apparati di rete vengono acquistati per ogni nuovo MW e rinnovati su tutta la base installata. Tra i tipi di infrastruttura delle strutture, l’elettrica è la più grande (USD 1.687,35 milioni) e la meccanica cresce più rapidamente (8,48 %) grazie al raffreddamento a liquido.
| Tipo di infrastruttura | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT e rete | 7.481,59 | 66,6 % | 22.617,95 | 11,70 % |
| Elettrica | 1.687,35 | 15,0 % | 3.282,71 | 6,88 % |
| Civile, strutturale e architettonica | 1.124,90 | 10,0 % | 1.896,68 | 5,36 % |
| Meccanica | 937,42 | 8,3 % | 2.115,52 | 8,48 % |
| Totale | 11.231,26 | 100,0 % | 29.912,86 | 10,29 % |
Elettrica: sottovoci
| Sottovoce elettrica | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|
| Connessione alla rete e sottostazioni in sito | 236,23 | 526,29 | 8,34 % |
| Quadri MT e trasformatori | 371,22 | 723,64 | 6,90 % |
| UPS e batterie | 472,46 | 888,11 | 6,51 % |
| Generatori e sistemi di alimentazione del carburante | 354,34 | 624,96 | 5,84 % |
| PDU, condotti sbarre e distribuzione BT | 253,10 | 519,71 | 7,46 % |
| Elettrica, totale | 1.687,35 | 3.282,71 | 6,88 % |
Meccanica: sottovoci
| Sottovoce meccanica | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|
| Impianto di raffreddamento (refrigeratori, torri di raffreddamento, smaltimento del calore) | 299,98 | 528,88 | 5,83 % |
| Unità CRAH e fan wall | 243,73 | 359,64 | 3,97 % |
| Raffreddamento a liquido (CDU, rear-door, direct-to-chip) | 74,99 | 550,03 | 22,05 % |
| Pompe e tubazioni | 178,11 | 401,95 | 8,48 % |
| Contenimento e BMS | 140,61 | 275,02 | 6,94 % |
| Meccanica, totale | 937,42 | 2.115,52 | 8,48 % |
Civile, strutturale e architettonica: sottovoci
| Sottovoce civile, strutturale e architettonica | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|
| Opere di cantiere e fondazioni (incluso isolamento sismico) | 179,98 | 303,47 | 5,36 % |
| Involucro e nucleo (struttura e involucro edilizio) | 539,95 | 891,44 | 5,14 % |
| Allestimento (pavimento sopraelevato, controsoffitti, spazio bianco) | 157,49 | 246,57 | 4,58 % |
| Protezione antincendio | 146,24 | 265,53 | 6,15 % |
| Sicurezza fisica | 101,24 | 189,67 | 6,48 % |
| Civile, strutturale e architettonica, totale | 1.124,90 | 1.896,68 | 5,36 % |
IT e rete: sottovoci
| Sottovoce IT e rete | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|
| Server (inclusi quelli accelerati per l’IA) | 4.937,85 | 16.511,11 | 12,83 % |
| Storage | 1.122,24 | 2.714,15 | 9,23 % |
| Apparati di rete | 1.047,42 | 2.487,97 | 9,04 % |
| Rack e cablaggio strutturato | 374,08 | 904,72 | 9,23 % |
| IT e rete, totale | 7.481,59 | 22.617,95 | 11,70 % |
Per tipo di data center
La colocation (wholesale e retail) è il tipo più grande, l’hyperscale (costruito in proprio) cresce fino a USD 10.469,50 milioni, le sale aziendali (interne) crescono più lentamente, al 7,03 %, e l’edge cresce più rapidamente.
| Tipo di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation | 4.267,88 | 38,0 % | 11.366,89 | 10,29 % |
| Hyperscale | 3.369,38 | 30,0 % | 10.469,50 | 12,01 % |
| Aziendale | 3.032,44 | 27,0 % | 5.982,57 | 7,03 % |
| Edge | 561,56 | 5,0 % | 2.093,90 | 14,07 % |
| Totale | 11.231,26 | 100,0 % | 29.912,86 | 10,29 % |
Per tipo di progetto
La nuova costruzione comprende nuove sale e campus (strutture più primo allestimento IT); retrofit e aggiornamento comprende i retrofit di alimentazione e raffreddamento, le conversioni per IA e raffreddamento a liquido e il rinnovo IT nei siti in esercizio; è più grande della nuova costruzione nella maggior parte degli anni dal 2026 e quasi il doppio entro il 2035.
| Tipo di progetto | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nuova costruzione | 5.978,52 | 53,2 % | 10.609,49 | 5,90 % |
| Retrofit e aggiornamento | 5.252,74 | 46,8 % | 19.303,37 | 13,90 % |
| Totale | 11.231,26 | 100,0 % | 29.912,86 | 10,29 % |
Per standard Tier
Il Tier III assorbe la maggior parte della spesa; il Tier IV cresce più rapidamente, al 12,53 %, per i siti finanziari e mission-critical; Tier I e II comprende piccole sale aziendali ed edge.
| Standard Tier | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Tier III | 7.861,88 | 70,0 % | 20.490,31 | 10,05 % |
| Tier IV | 2.021,63 | 18,0 % | 6.580,83 | 12,53 % |
| Tier I e II | 1.347,75 | 12,0 % | 2.841,72 | 7,75 % |
| Totale | 11.231,26 | 100,0 % | 29.912,86 | 10,29 % |
Modelli di realizzazione
Il committente acquista una costruzione in diversi modi. Il modello di realizzazione non è un segmento separato: la spesa di ogni modello rientra nei quattro tipi di infrastruttura.
| Modello di realizzazione | Come funziona | Uso in Giappone | Esempi datati |
|---|---|---|---|
| Progettazione e costruzione da parte di un general contractor | Un unico appaltatore progetta e costruisce con un solo contratto, spesso incluse le opere MEP | Il più comune per i proprietari giapponesi e per molti sviluppatori esteri | Taisei ha progettato e costruito ZED Ishikari (aperto il 1 ott 2024); Obayashi offre progettazione e costruzione chiavi in mano |
| Progettazione, gara e costruzione con un appaltatore principale | Un progettista separato; il general contractor costruisce secondo il progetto | Grandi campus di sviluppatori esteri | Kajima ha costruito nucleo e involucro di TY1 a Saitama (progetto Nikken Sekkei, completato a mar 2024); HASEKO è l’appaltatore principale della fase 1 di DayOne Fuchu (ago 2025) |
| EPC ed EPCC | Ingegneria, approvvigionamento, costruzione e messa in servizio da parte di un’unica impresa, spesso a guida elettrica | Siti ad alto fabbisogno elettrico e per l’IA | Ufficio per le infrastrutture dei data center di Toshiba Plant Systems (lug 2025); soluzione unica di alimentazione e raffreddamento di Mitsubishi Heavy Industries (ott 2023) |
| Chiavi in mano e modulare / prefabbricato | Moduli di alimentazione, pod o container costruiti in fabbrica, consegnati e collegati in sito | Capacità rapida, pod edge e per l’IA | Unità power train di Delta a Hokkaido (dic 2024); Daiwa House Module DPDC (gen 2026); NTT Facilities Hyper Ready Module (lug 2026) |
| Construction management e gestione da parte del proprietario | Il proprietario gestisce i pacchetti di lavori e acquista direttamente le apparecchiature | Hyperscaler e operatori esperti | UPS, raffreddamento e IT acquistati dal proprietario; joint venture NTT GDC e TEPCO PG per Inzai-Shiroi (dic 2023) |
| Conversione e retrofit | Edifici o impianti esistenti convertiti, oppure sale in esercizio aggiornate | Tokyo urbana e impianti dismessi | Conversioni di uffici di Obayashi MiTASUN (nov 2024); KDDI Sakai ha riutilizzato alimentazione e raffreddamento di un ex stabilimento LCD (gen 2026) |
DC Exclusive: anteprima della pipeline del Giappone e matrice regione per tipo di infrastruttura
La nostra Mappa dei data center del Giappone segue 74 data center gestiti da 20 operatori (aggiornamento del 3 novembre 2026): 54 operativi, 9 in costruzione e 11 pianificati, con 697 MW dichiarati nei siti operativi, 437 MW in costruzione e 622 MW pianificati. La tabella mostra 10 progetti con capacità dichiarata, al massimo due per operatore, ciascuno elencato una sola volta.
| Operatore | Campus | Prefettura | MW (base) | Fase | Data |
|---|---|---|---|---|---|
| AirTrunk | TOK1 | Chiba (Inzai) | 300 MW (totale) | Operativo | 2021 |
| AirTrunk | TOK2 | Tokyo | 110 MW (totale) | Operativo | 2024 |
| STACK Infrastructure | TKY01 Inzai | Chiba (Inzai) | 36 MW (totale) | Operativo | 2024 |
| Internet Initiative Japan (IIJ) | Campus di Shiroi, edificio fase 2 | Chiba (Shiroi) | 10 MW (totale) | Operativo | 2023 |
| NTT DATA | Keihanna OSK11 | Kyoto | 30 MW (IT) | Operativo | 2026 |
| ST Telemedia Global Data Centres | Campus di Tokyo (TYO1 e TYO2) | Chiba (Inzai) | 70,8 MW (IT) | In costruzione | Pipeline |
| Princeton Digital Group | TY1 fase 1 | Saitama | 48 MW (come dichiarato) | In costruzione | Pipeline |
| Colt DCS | Tokyo Inzai 4 | Chiba (Inzai) | 20 MW (IT) | In costruzione | Pipeline |
| EdgeConneX | Campus ITM01 Kagoya Tatara | Kyoto (Kyotanabe) | 200 MW (totale) | In costruzione | Pipeline |
| Vantage Data Centers | Campus di Osaka (KIX1) | Osaka (Ibaraki) | 68 MW (IT) | In costruzione | Pipeline |
Base dei MW: IT quando la fonte indica il carico IT, altrimenti totale; “come dichiarato” quando la fonte non lo specifica. Data: anno di apertura; Pipeline: non ancora aperto.
La matrice regione per tipo di infrastruttura applica la ripartizione del modello a ciascuna regione (2025, USD milioni; 20 valori).
| Regione | Elettrica | Meccanica | Civile, strutturale e architettonica | IT e rete | Totale |
|---|---|---|---|---|---|
| Kanto | 1.048,46 | 582,48 | 698,97 | 4.648,76 | 6.978,67 |
| Kansai | 408,20 | 226,78 | 272,13 | 1.809,95 | 2.717,06 |
| Hokkaido | 42,34 | 23,52 | 28,23 | 187,76 | 281,85 |
| Kyushu | 67,24 | 37,36 | 44,83 | 298,15 | 447,58 |
| Resto del Giappone | 121,11 | 67,28 | 80,74 | 536,97 | 806,10 |
| Totale | 1.687,35 | 937,42 | 1.124,90 | 7.481,59 | 11.231,26 |
Quale regione guida la spesa per infrastrutture dei data center in Giappone e quale cresce più rapidamente?
Il Kanto guida con USD 6.978,67 milioni (62,1 %) nel 2025, e Hokkaido cresce più rapidamente, al 22,70 % annuo, fino a USD 2.179,77 milioni entro il 2035.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kanto | 6.978,67 | 62,1 % | 15.818,02 | 8,53 % |
| Kansai | 2.717,06 | 24,2 % | 8.409,77 | 11,96 % |
| Hokkaido | 281,85 | 2,5 % | 2.179,77 | 22,70 % |
| Kyushu | 447,58 | 4,0 % | 1.664,28 | 14,03 % |
| Resto del Giappone | 806,10 | 7,2 % | 1.841,02 | 8,61 % |
| Totale | 11.231,26 | 100,0 % | 29.912,86 | 10,29 % |
Kanto
Il Kanto è il cuore del mercato: Tokyo per i siti urbani e sensibili alla latenza, Inzai e Shiroi nella prefettura di Chiba per i campus hyperscale (AirTrunk TOK1, Colt Inzai, STACK TKY01, MC Digital Realty NRT, Google Inzai), Saitama per i nuovi campus pronti per l’IA (PDG TY1) e Yokohama e Kanagawa per i siti aziendali e hyperscale. I limiti di connessione alla rete a Inzai-Shiroi rallentano la crescita della regione, quindi la sua quota di spesa scende nel periodo di previsione pur restando la regione più grande. Il Kanto spende USD 6.978,67 milioni nel 2025 e USD 15.818,02 milioni entro il 2035.
Kansai
Il Kansai è il secondo hub e la principale località giapponese per il disaster recovery: Osaka e Minoh (Equinix, Digital Realty KIX, CapitaLand), Keihanna (NTT DATA OSK11, Colt Keihanna, EdgeConneX Kyotanabe), Sakai (siti per l’IA di KDDI e SoftBank nell’ex stabilimento Sharp) e Kobe. Il Kansai spende USD 2.717,06 milioni nel 2025 e USD 8.409,77 milioni entro il 2035.
Hokkaido
Hokkaido cresce da una base ridotta grazie a energia pulita e sostegno pubblico: il data center per l’IA di SoftBank a Tomakomai (oltre 300 MW di capacità di ricezione, apertura nell’FY2026), Sakura Internet e ZED a Ishikari, ed entrambi i siti designati come aree strategiche GX. Hokkaido spende USD 281,85 milioni nel 2025 e USD 2.179,77 milioni entro il 2035.
Kyushu
Il Kyushu cresce grazie a energia pulita, cluster dei semiconduttori e politiche pubbliche: il campus di Kitakyushu di Asia Pacific Land e GCI (120 MW di potenza, fase 1 nel 2027) e la certificazione di Fukuoka come area strategica GX (settembre 2026). Il Kyushu spende USD 447,58 milioni nel 2025 e USD 1.664,28 milioni entro il 2035.
Resto del Giappone
Il resto del Giappone comprende Chubu (Nagoya e Hokuriku) e le regioni di Tohoku, Chugoku, Shikoku e Okinawa: oggi soprattutto data center aziendali, edge e regionali, con candidate ad aree GX ad Akita, Miyagi, Toyama e Kagawa. Il resto del Giappone spende USD 806,10 milioni nel 2025 e USD 1.841,02 milioni entro il 2035.
Quali hub giapponesi guidano la spesa per infrastrutture dei data center?
Tokyo guida i sedici hub con USD 2.593,04 milioni nel 2025 (23,1 %), Inzai segue con USD 2.480,30 milioni e supera Tokyo entro il 2035, e Tomakomai cresce più rapidamente, al 38,58 % annuo, con l’apertura del data center per l’IA di SoftBank.
| Posizione | Hub | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Tokyo | Kanto | 2.593,04 | 4.860,29 | 6,48 % |
| 2 | Inzai | Kanto | 2.480,30 | 5.302,12 | 7,89 % |
| 3 | Osaka | Kansai | 1.691,12 | 4.565,72 | 10,44 % |
| 4 | Saitama | Kanto | 676,45 | 1.914,66 | 10,96 % |
| 5 | Yokohama | Kanto | 665,17 | 1.531,73 | 8,70 % |
| 6 | Resto del Kanto | Kanto | 563,71 | 2.209,22 | 14,64 % |
| 7 | Chubu | Resto del Giappone | 462,24 | 1.075,16 | 8,81 % |
| 8 | Keihanna | Kansai | 450,96 | 2.061,94 | 16,42 % |
| 9 | Tohoku, Chugoku, Shikoku e Okinawa | Resto del Giappone | 343,86 | 765,86 | 8,34 % |
| 10 | Resto del Kansai | Kansai | 338,22 | 1.060,43 | 12,11 % |
| 11 | Fukuoka | Kyushu | 284,11 | 1.016,24 | 13,59 % |
| 12 | Kobe | Kansai | 236,76 | 721,68 | 11,79 % |
| 13 | Ishikari | Hokkaido | 169,11 | 1.001,52 | 19,47 % |
| 14 | Resto del Kyushu | Kyushu | 163,47 | 648,04 | 14,77 % |
| 15 | Resto di Hokkaido | Hokkaido | 78,92 | 294,56 | 14,08 % |
| 16 | Tomakomai | Hokkaido | 33,82 | 883,69 | 38,58 % |
Come potrebbe cambiare la previsione 2035 per le infrastrutture dei data center in Giappone?
Il mercato 2035 varia da USD 23.527,08 milioni a USD 36.298,64 milioni a seconda della velocità con cui viene connessa la nuova capacità IT, attorno a uno scenario base di USD 29.912,86 milioni.
| Scenario | MW IT installati 2035 | Mercato 2035 (USD milioni) | Ipotesi |
|---|---|---|---|
| Basso | 5.069 | 23.527,08 | Nuova capacità IT dopo il 2025 inferiore del 30 % allo scenario base: code di connessione alla rete e limiti di manodopera ritardano i campus |
| Base | 6.138 | 29.912,86 | Percorso del modello Global Capacity di DC Market Insights; i campus datati aprono secondo i tempi annunciati con qualche ritardo |
| Alto | 7.207 | 36.298,64 | Nuova capacità IT superiore del 30 % allo scenario base: i cluster GX, Tomakomai e Kitakyushu crescono di scala e la domanda di IA resta forte |
Approfondimenti competitivi: chi fornisce le infrastrutture dei data center in Giappone?
Tre gruppi vendono in questo mercato: i fornitori di apparecchiature elettriche e meccaniche, i general contractor che progettano e costruiscono le strutture, e i fornitori IT e di rete. Sono elencate solo le aziende con un ruolo datato nei data center in Giappone; KIO Networks, Acer, Inspur, Oracle, IBM e Huawei non lo sono, perché non è stata trovata alcuna fornitura datata di infrastrutture per data center in Giappone.
Aziende profilate
- Schneider Electric
- Vertiv
- Mitsubishi Electric
- Fuji Electric
- Hitachi
- Toshiba
- Daikin
- ABB
- Eaton
- Delta Electronics
- Kajima
- Obayashi
- Taisei
- Shimizu
- Takenaka
- NTT Facilities
- Fujitsu
- NEC
- Dell Technologies
- HPE
- Cisco
- Lenovo
Fornitori di apparecchiature elettriche e meccaniche: Schneider Electric, Vertiv, Mitsubishi Electric, Fuji Electric, Hitachi, Toshiba, Daikin, ABB, Eaton, Delta Electronics; general contractor: Kajima, Obayashi, Taisei, Shimizu, Takenaka, NTT Facilities; fornitori IT e di rete: Fujitsu, NEC, Dell Technologies, HPE, Cisco, Lenovo.
Schneider Electric è presente in Giappone dal 1962 e vi ha lanciato a ottobre 2025 la sua linea di raffreddamento a liquido con CDU fino a 1,7 MW; Mitsubishi Electric punta a JPY 400 miliardi di ricavi dai data center entro l’FY2030; Fuji Electric ha fornito grandi sistemi UPS per il campus IIJ di Shiroi; Vertiv ha costituito una società in Giappone a febbraio 2025. Kajima ha costruito nucleo e involucro di PDG TY1 a Saitama (2024), Taisei ha progettato e costruito ZED Ishikari (2024), Obayashi sviluppa i propri data center urbani tramite MiTASUN e NTT Facilities sta sviluppando un metodo prefabbricato per le sale hyperscale. HPE ha fornito i rack GB200 NVL72 per KDDI Sakai, e Dell ha firmato a ottobre 2026 un MOU (protocollo d’intesa, non un contratto) per fornire sistemi di IA in scala rack per un sito da 400 MW presso la centrale elettrica di JERA a Chiba.
Acquirenti: operatori e fornitori di cloud hyperscale
AirTrunk, NTT DATA, MC Digital Realty, Colt DCS, Equinix, Princeton Digital Group, KDDI, SoftBank e Sakura Internet costruiscono e gestiscono le sale; AWS, Microsoft, Google e Oracle acquistano e prendono in locazione capacità per le loro regioni cloud. Sono clienti dei fornitori sopra elencati, non fornitori, e non sono contati due volte.
Che cosa è cambiato nel mercato delle infrastrutture dei data center in Giappone nel 2025 e nel 2026?
- A febbraio 2025 Schneider Electric ha completato l’acquisto del 75 % di Motivair, produttore di sistemi di raffreddamento a liquido, concordato per USD 850 milioni (Fonte: Schneider Electric).
- Ad aprile 2025 Princeton Digital Group ha lanciato a Saitama il suo campus TY1 da USD 1 miliardo e 96 MW (Fonte: Princeton Digital Group).
- Ad aprile 2025 SoftBank ha avviato i lavori del suo data center per l’IA a Tomakomai, Hokkaido (Fonte: SoftBank).
- A gennaio 2026 KDDI ha avviato il suo data center per l’IA di Osaka Sakai con rack GB200 NVL72 e raffreddamento a liquido diretto realizzato con HPE (Fonte: HPE).
- Ad aprile 2026 NTT DATA ha aperto Keihanna OSK11 con 30 MW di capacità IT (Fonte: NTT DATA).
- A settembre 2026 l’area di Kitakyushu della Prefettura di Fukuoka è stata certificata come area strategica GX di tipo cluster di data center (Fonte: Prefettura di Fukuoka).
- A ottobre 2026 JERA, Dell Technologies e RHAELM hanno firmato un MOU (protocollo d’intesa, non un contratto) per un data center per l’IA da 400 MW presso la centrale elettrica di JERA a Chiba (Fonte: DCD).
Come ha costruito DC Market Insights il modello del Mercato delle Infrastrutture dei Data Center in Giappone (metodologia)?
DC Market Insights ha costruito il Mercato delle Infrastrutture dei Data Center in Giappone con un approccio bottom-up a partire dalla capacità IT installata del Giappone nel suo modello Global Capacity: 2.283,8 MW a fine 2024 e 2.575,2 MW a fine 2025 (291 MW aggiunti), e 6.138,0 MW nel 2035. Spesa = costruzione delle strutture sui nuovi MW IT (USD 11,30 milioni per MW nel 2025, metà spesa nell’anno precedente l’apertura) + retrofit delle strutture sulla base installata (USD 0,30 milioni per MW all’anno) + IT e rete: primo allestimento dei nuovi MW in esercizio (USD 12,50 milioni per MW, utilizzo all’80 %) e rinnovo quinquennale della base in esercizio. Per il 2025 ciò dà USD 3.064,52 milioni + USD 685,14 milioni + USD 2.914,00 milioni + USD 4.567,60 milioni = USD 11.231,26 milioni.
- Verifica 1 (costo di progetto): PDG TY1 a circa USD 10,4 milioni per MW di IT, rispetto al costo delle strutture del modello di USD 11,30 milioni per MW.
- Verifica 2 (energia): la nuova domanda dei data center dell’OCCTO di 3,28 GW nell’FY2030 divisa per un PUE vicino a 1,35 dà circa 2,4 GW di nuovo carico IT, rispetto ai 1.629 MW aggiunti tra il 2025 e il 2030 nel modello.
- Verifica 3 (ripartizione): IT e rete rappresenta il 66,6 % della spesa 2025; una stima bottom-up separata basata sui piani di investimento delle aziende dava circa il 64 %.
Ricostruito a novembre 2026 su un modello di capacità bottom-up; l’edizione precedente contava solo in parte la spesa per le strutture e non includeva il rinnovo IT. Ogni suddivisione somma al totale in ogni anno. Consulta la nostra metodologia di ricerca e il rapporto globale sul Mercato delle Infrastrutture dei Data Center per il metodo basato sulla capacità.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Che cosa è incluso e che cosa è escluso
- 1.3In che cosa questo mercato differisce dagli altri dati sui data center
- 1.4Periodo storico 2020-2024, anno base 2025 e periodo di previsione 2026-2035
- 1.5Attributi del rapporto
- 02Metodologia di ricerca
- 2.1Capacità IT installata e nuova (modello Global Capacity)
- 2.2Costruzione delle strutture, retrofit e spesa IT per MW
- 2.3Ripartizione per regione e hub
- 2.4Verifiche di coerenza
- 03Sintesi
- 3.1Quadro del mercato, 2025, 2026 e 2035
- 3.2Statistiche chiave del mercato
- 3.3Punti chiave
- 04Fattori di crescita del mercato
- 4.1Investimenti hyperscale nel cloud e nell'IA
- 4.2Nuova domanda di energia dei data center fino all'FY2035
- 4.3Sviluppatori e fondi costruiscono campus pronti per l'IA
- 05Tendenze del mercato
- 5.1Raffreddamento a liquido per rack da 140-150 kW
- 5.2Costruzioni prefabbricate e modulari
- 5.3Retrofit delle sale in esercizio
- 06Sfide del mercato
- 6.1Code di connessione alla rete
- 6.2Costi di costruzione e manodopera
- 07Opportunità di mercato
- 7.1Aree strategiche GX a Hokkaido e Kyushu
- 7.2Rinnovo edge e aziendale
- 08Prezzi: costo in conto capitale per MW in Giappone
- 8.1Costo in conto capitale per MW per tipo di infrastruttura, 2025, 2030 e 2035
- 8.2Riferimenti di costo da progetti pubblici
- 09Standard, regolamentazione, energia e politiche
- 9.1Legge sul risparmio energetico e regole sul PUE
- 9.2Collaborazione Watt-Bit
- 9.3GX 2040 Vision e aree strategiche GX
- 9.4Code di connessione alla rete e previsioni della domanda dell'OCCTO
- 9.5Sussidi per la localizzazione regionale
- 10Mercato delle Infrastrutture dei Data Center in Giappone, per tipo di infrastruttura
- 10.1Elettrica (con sottovoci)
- 10.2Meccanica (con sottovoci)
- 10.3Civile, strutturale e architettonica (con sottovoci)
- 10.4IT e rete (con sottovoci)
- 11Mercato delle Infrastrutture dei Data Center in Giappone, per tipo di data center
- 11.1Hyperscale
- 11.2Colocation
- 11.3Aziendale
- 11.4Edge
- 12Mercato delle Infrastrutture dei Data Center in Giappone, per tipo di progetto
- 12.1Nuova costruzione
- 12.2Retrofit e aggiornamento
- 13Mercato delle Infrastrutture dei Data Center in Giappone, per standard Tier
- 13.1Tier I e II
- 13.2Tier III
- 13.3Tier IV
- 14Modelli di realizzazione
- 14.1Progettazione e costruzione da parte di un general contractor
- 14.2Progettazione, gara e costruzione con un appaltatore principale
- 14.3EPC ed EPCC
- 14.4Chiavi in mano e modulare / prefabbricato
- 14.5Construction management e gestione da parte del proprietario
- 14.6Conversione e retrofit
- 15DC Exclusive
- 15.1Anteprima della pipeline del Giappone
- 15.2Matrice regione per tipo di infrastruttura, 2025
- 16Mercato delle Infrastrutture dei Data Center in Giappone, per regione
- 16.1Kanto
- 16.2Kansai
- 16.3Hokkaido
- 16.4Kyushu
- 16.5Resto del Giappone
- 17Mercato delle Infrastrutture dei Data Center in Giappone, per hub
- 17.1Tokyo
- 17.2Inzai
- 17.3Osaka
- 17.4Saitama
- 17.5Yokohama
- 17.6Resto del Kanto
- 17.7Chubu
- 17.8Keihanna
- 17.9Tohoku, Chugoku, Shikoku e Okinawa
- 17.10Resto del Kansai
- 17.11Fukuoka
- 17.12Kobe
- 17.13Ishikari
- 17.14Resto del Kyushu
- 17.15Resto di Hokkaido
- 17.16Tomakomai
- 18Scenari di previsione
- 18.1Scenario basso
- 18.2Scenario base
- 18.3Scenario alto
- 19Approfondimenti competitivi e profili aziendali
- 19.1Schneider Electric
- 19.2Vertiv
- 19.3Mitsubishi Electric
- 19.4Fuji Electric
- 19.5Hitachi
- 19.6Toshiba
- 19.7Daikin
- 19.8ABB
- 19.9Eaton
- 19.10Delta Electronics
- 19.11Kajima
- 19.12Obayashi
- 19.13Taisei
- 19.14Shimizu
- 19.15Takenaka
- 19.16NTT Facilities
- 19.17Fujitsu
- 19.18NEC
- 19.19Dell Technologies
- 19.20HPE
- 19.21Cisco
- 19.22Lenovo
- 19.23Acquirenti: operatori e fornitori di cloud hyperscale
- 20Sviluppi recenti, 2025-2026
- 20.1Sviluppi datati
- Fig. 1Dimensione del Mercato delle Infrastrutture dei Data Center in Giappone, 2020-2035 (USD milioni)
- Tabella 1Attributi del rapporto
- Tabella 2Definizione del mercato: che cosa è incluso e che cosa è escluso
- Tabella 3In che cosa questo mercato differisce dagli altri dati sui data center
- Tabella 4Costo in conto capitale per MW di nuova capacità IT, 2025, 2030 e 2035
- Tabella 5Riferimenti di costo da progetti pubblici
- Tabella 6Energia e politiche: regole e fatti datati
- Tabella 7Mercato per tipo di infrastruttura, 2025 e 2035
- Tabella 8Sottovoci elettriche, 2025 e 2035
- Tabella 9Sottovoci meccaniche, 2025 e 2035
- Tabella 10Sottovoci civili, strutturali e architettoniche, 2025 e 2035
- Tabella 11Sottovoci IT e rete, 2025 e 2035
- Tabella 12Mercato per tipo di data center, 2025 e 2035
- Tabella 13Mercato per tipo di progetto, 2025 e 2035
- Tabella 14Mercato per standard Tier, 2025 e 2035
- Tabella 15Modelli di realizzazione per le costruzioni di data center in Giappone
- Tabella 16Anteprima della pipeline del Giappone
- Tabella 17Matrice regione per tipo di infrastruttura, 2025
- Tabella 18Mercato per regione, 2025 e 2035
- Tabella 19Mercato per hub, 2025 e 2035
- Tabella 20Scenari di previsione, 2035
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 12.065,43 milioni nel 2026, rispetto a USD 11.231,26 milioni nel 2025, secondo DC Market Insights. Il mercato raggiunge USD 29.912,86 milioni entro il 2035.
USD 29.912,86 milioni entro il 2035, con un CAGR del 10,29 % dal 2025 (10,61 % dal 2026), mentre la capacità IT installata sale da 2.575 MW a 6.138 MW.
La spesa annua in conto capitale per infrastrutture elettriche, meccaniche, civili, strutturali e architettoniche, IT e di rete in Giappone, nelle nuove costruzioni e nei retrofit, nei data center hyperscale, di colocation, aziendali ed edge. Sono esclusi terreni, costi operativi, servizi di gestione e manutenzione, software, servizi cloud e onorari di progettazione separati.
USD 11.231,26 milioni nel 2025 perché il rapporto è stato ricostruito a novembre 2026 su un modello di capacità bottom-up; l’edizione precedente contava solo in parte la spesa per le strutture e non includeva il rinnovo IT.
IT e rete, il 66,6 % della spesa 2025 (USD 7.481,59 milioni). Tra i tipi di infrastruttura delle strutture, l’elettrica è la più grande con il 15,0 %.
Il Kanto, con USD 6.978,67 milioni ovvero il 62,1 % della spesa 2025, trainato da Tokyo e Inzai. Hokkaido cresce più rapidamente, al 22,70 % annuo.
Circa USD 23,81 milioni per MW di nuova capacità IT nel 2025: USD 11,31 milioni di strutture e USD 12,50 milioni di IT e rete (stima DC Market Insights).
Schneider Electric, Mitsubishi Electric, Fuji Electric, Hitachi e Vertiv per alimentazione e raffreddamento; Kajima, Obayashi, Taisei, Shimizu e Takenaka come costruttori; Fujitsu, NEC, Dell Technologies e HPE per IT e rete.
La Legge sul risparmio energetico fissa un benchmark di PUE 1,4 entro l’FY2030 e un PUE di 1,3 per i data center costruiti dall’FY2029; la collaborazione Watt-Bit e le aree strategiche GX indirizzano i nuovi siti verso regioni con margine di rete.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.