
AI-Datenzentrum-Markt: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
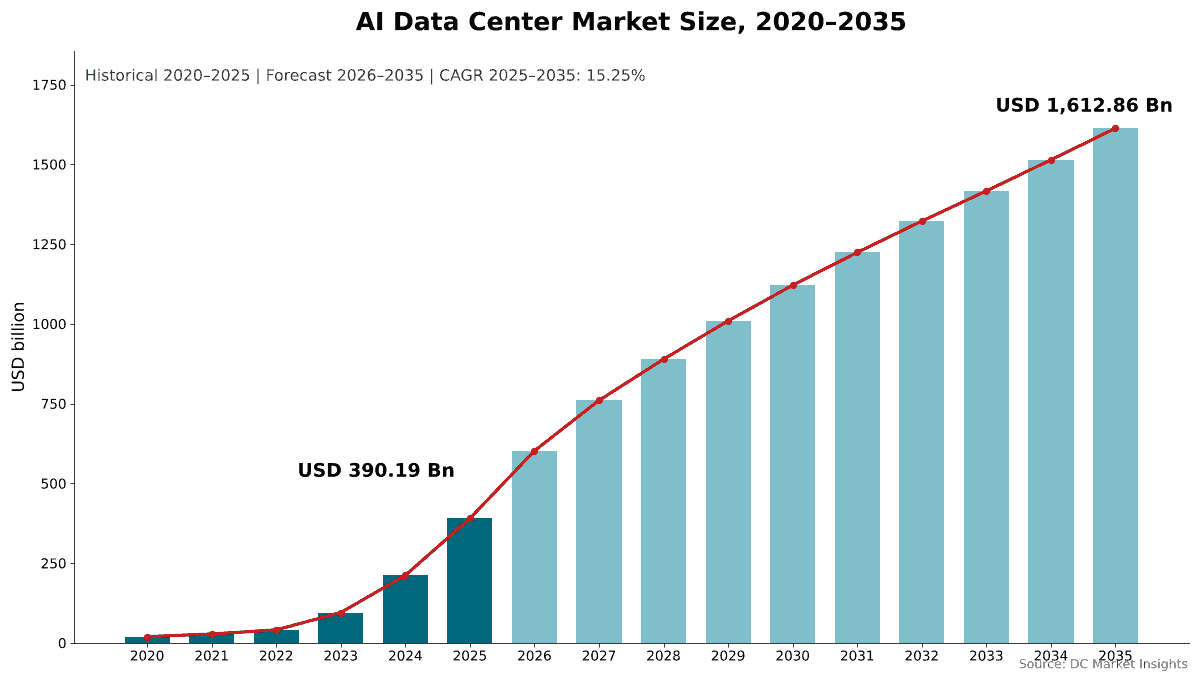
AI-Datenzentrum-Markt: 2025 lag das Marktvolumen bei USD 390.19 Mrd.; bis 2035 soll es bei einer CAGR von 15.25 % auf USD 1,612.86 Mrd. steigen. Auf North America entfallen 54.8% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einführung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Standards und Regulierung
- 07Lieferkettenanalyse
- 08AI-Datenzentrum-Markt: Größe und Prognose
- 09Markt nach Rechenzentrumstyp
- 10Markt nach Komponente
- 23Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 17Profilierte Unternehmen
Regionale Analyse
- North America54.8%
- Asia Pacific25.6%
- Europe11.9%
- Middle East and Africa4.6%
- Latin America3.1%
Profilierte Unternehmen
- NVIDIA
- AMD
- Broadcom
- Dell Technologies
- Supermicro
- Hewlett Packard Enterprise (HPE)
- Cisco
- Vertiv
- Schneider Electric
- Microsoft
- Amazon Web Services (AWS)
- Meta
- Oracle
- CoreWeave
- Equinix
- Digital Realty
Vollständige Analyse
Der AI-Datenzentrum-Markt umfasst die Ausgaben, die nötig sind, um Rechenzentrumskapazität für Workloads der künstlichen Intelligenz (KI) zu errichten und auszustatten: beschleunigte Server, Netzwerk und Speicher, Stromversorgung, Kühlung und Gebäudehülle von KI-Hallen sowie die Software und Dienstleistungen für ihren Betrieb. DC Market Insights bewertet den globalen AI-Datenzentrum-Markt im Jahr 2025 mit USD 390,19 Mrd. und prognostiziert bis 2035 USD 1.612,86 Mrd., eine CAGR von 15,25 %. Der Wert für 2025 wird aus der bereitgestellten Kapazität abgeleitet: Rund 9,04 Gigawatt (GW) in Betrieb genommene KI-IT-Last zu etwa USD 31,62 Mio. IT-Hardware pro Megawatt (MW) ergeben USD 285,84 Mrd., 4,20 GW neu fertiggestellte KI-Hallen zu USD 13,08 Mio. für Stromversorgung, Kühlung und Gebäudehülle pro MW fügen USD 54,94 Mrd. hinzu, und Software und Dienstleistungen steuern USD 49,41 Mrd. bei. Inferenz ist mit 20,56 % pro Jahr das am schnellsten wachsende Workload-Segment, weil jedes trainierte Modell anschließend rund um die Uhr für Nutzer bereitgestellt wird, und der Nahe Osten und Afrika ist mit 22,17 % pro Jahr die am schnellsten wachsende Region, da souveräne KI-Programme in Saudi-Arabien und den Vereinigten Arabischen Emiraten Campusse im Gigawatt-Maßstab errichten.
Zusammenfassung
Die Größe des globalen AI-Datenzentrum-Marktes wurde 2020 auf USD 19,75 Mrd. geschätzt, erreichte 2025 USD 390,19 Mrd. und wird voraussichtlich bis 2035 USD 1.612,86 Mrd. erreichen, bei einer CAGR von 15,25 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des AI-Datenzentrum-Marktes 2025 | USD 390,19 Mrd. |
| AI-Datenzentrum-Markt, CAGR | 15,25 % |
| Größe des AI-Datenzentrum-Marktes 2035 | USD 1.612,86 Mrd. |
Der AI-Datenzentrum-Markt wuchs zwischen 2020 und 2025 um 81,60 % pro Jahr, und allein 2025 kamen 84,2 % gegenüber 2024 hinzu, als generative KI in die großflächige Produktion überging. DC Market Insights erwartet für 2026 einen weiteren Sprung um 54,3 % auf USD 602,05 Mrd., da die Investitionsbudgets der Hyperscaler erneut steigen. Danach liegt das Wachstum bis 2035 im Durchschnitt bei 15,25 % pro Jahr, weil die IT-Hardware-Ausgaben pro MW von USD 31,62 Mio. auf USD 22,84 Mio. sinken, während die bereitgestellte KI-Kapazität sich mehr als verfünffacht.
Die KI-Rechen- und Datenlandschaft konzentriert sich auf eine kleine Gruppe von Käufern. Allein Alphabet, Amazon und Meta meldeten für 2025 Investitionsausgaben von USD 291,97 Mrd., und NVIDIAs Data-Center-Umsatz erreichte im Geschäftsjahr, das im Januar 2026 endete, USD 193,7 Mrd., ein Plus von 68 % (Quelle: bei der US-Börsenaufsicht SEC eingereichte Ergebnisse von NVIDIA).
Marktumfang: Was umfasst der AI-Datenzentrum-Markt?
Der AI-Datenzentrum-Markt umfasst den Erstverkaufswert, in laufenden US-Dollar, von allem, was gekauft wird, um KI-Rechenkapazität in Rechenzentren in Betrieb zu nehmen, und wird von DC Market Insights für 2025 auf USD 390,19 Mrd. beziffert.
Enthalten. Beschleunigte Server auf Basis von Grafikprozessoren (GPUs) und kundenspezifischen KI-Beschleunigern (anwendungsspezifische integrierte Schaltungen, ASICs); Netzwerk und Speicher für KI-Cluster; Stromversorgung, Kühlung und Gebäudehülle neuer oder umgebauter KI-Hallen; Cluster-Software und Orchestrierung; sowie Planungs-, Bereitstellungs- und Managed Services. In bestehenden Hallen installierte Beschleuniger, einschließlich Erneuerungszyklen, zählen als bereitgestellte KI-IT-Last.
Ausgeschlossen. Grundstücke, netzseitige Anlagen der Versorger, Allzweckserver ohne Beschleuniger, Geräte außerhalb von Rechenzentrumsgebäuden, Stromrechnungen sowie Mietumsätze aus Cloud- oder Colocation-Angeboten, die dieselbe Ausrüstung doppelt zählen würden. Software für intelligente oder autonome Rechenzentren zählt nur, wenn sie für eine KI-Halle gekauft wird.
Wie die Segmente zusammenpassen. Die Aufteilung nach Komponenten (Hardware, Software und Orchestrierung, Dienstleistungen) und die Aufteilung nach Hardware-Ebenen schneiden dieselben USD 390,19 Mrd. neu zu; Hardware macht USD 340,78 Mrd. aus, davon entfallen USD 237,82 Mrd. auf KI-Server und Beschleuniger.
Markttreiber: Was treibt den AI-Datenzentrum-Markt an?
Drei Treiber erklären den Großteil des Wachstums im AI-Datenzentrum-Markt: Investitionsausgaben von USD 291,97 Mrd. bei drei Hyperscalern im Jahr 2025, Rechenverträge im Gigawatt-Maßstab und die Verlagerung vom Training zur Inferenz.
Investitionsausgaben der Hyperscaler erreichen USD 291,97 Mrd. bei drei Unternehmen
Alphabets Käufe von Sachanlagen erreichten 2025 USD 91,45 Mrd., Amazons zahlungswirksame Investitionsausgaben USD 128,3 Mrd. und Metas Investitionsausgaben einschließlich Finanzierungsleasing USD 72,22 Mrd. Die Pläne für 2026 fallen erneut höher aus: Meta grenzte seine Prognose für 2026 im Juli 2026 auf USD 130 bis 145 Mrd. ein, Amazon stellte im Februar 2026 rund USD 200 Mrd. in Aussicht, und Microsoft erwartet für das Kalenderjahr 2026 rund USD 175 Mrd., nachdem einige Leasingverhältnisse aus den Investitionsausgaben herausgenommen wurden. DC Market Insights schätzt, dass Hyperscale-Betreiber und andere Cloud-Dienstleister 2025 KI-Rechenzentrumskapazität im Wert von USD 216,17 Mrd. kauften, 55,4 % des Marktes, und dass ihre Ausgaben um 13,77 % pro Jahr wachsen, langsamer als der Markt, da Neoclouds, Colocation-Anbieter und souveräne Käufer einen größeren Anteil übernehmen.
Gigawatt-Verträge sichern die Nachfrage nach KI-Rechenzentren bis 2029
KI-Käufer beauftragen Rechenleistung inzwischen in Gigawatt statt in Racks. Im September 2025 unterzeichneten OpenAI und NVIDIA eine Absichtserklärung zur Bereitstellung von mindestens 10 GW an NVIDIA-Systemen, wobei NVIDIA beabsichtigt, bis zu USD 100 Mrd. in OpenAI zu investieren, sobald die Systeme bereitgestellt werden. OpenAI vereinbarte anschließend die Bereitstellung von 6 GW an AMD-GPUs und kündigte eine Zusammenarbeit mit Broadcom über 10 GW kundenspezifischer Beschleuniger an. Anthropic erwartet, dass die erweiterte Nutzung von Google-Tensor-Processing-Units 2026 weit mehr als ein Gigawatt an Kapazität in Betrieb bringt. Zusammen summieren sich diese Zusagen auf mindestens 27 GW KI-Kapazität. Bei USD 31,62 Mio. IT-Hardware pro MW steht jedes Gigawatt für rund USD 31,62 Mrd. an Ausrüstung, die bei der Bereitstellung gezählt wird.
Inferenz überholt Training als größerer KI-Workload
DC Market Insights schätzt, dass Trainingscluster 2025 einen Anteil von 58,3 % der Ausgaben hatten, USD 227,48 Mrd., während auf Inferenz USD 162,71 Mrd. entfielen. Inferenz wächst um 20,56 % pro Jahr auf USD 1.055,87 Mrd. bis 2035 und hält dann 65,5 % des Marktes, weil jedes Modell im Produktivbetrieb kontinuierlich Nutzeranfragen beantworten muss. Digital Realty beschrieb im April 2026 einen 200-MW-Mietvertrag in Charlotte als auf KI-Inferenz ausgerichtet.
Markttrends: Wie verändert sich die KI-Rechen- und Datenlandschaft?
Die KI-Rechen- und Datenlandschaft bewegt sich hin zu Rack-Scale-Systemen, Flüssigkeitskühlung als Standard und Campussen, die in Gigawatt gemessen werden, und DC Market Insights erwartet, dass Direct-to-Chip-Flüssigkeitskühlung bis 2035 75,4 % der Ausgaben für KI-Rechenzentren bedient.
Rack-Scale-Systeme treiben die Dichten weit über den Branchendurchschnitt
Das NVIDIA GB200 NVL72 verbindet 36 Grace-CPUs und 72 Blackwell-GPUs in einem flüssigkeitsgekühlten Rack, und NVIDIAs Vorstandschef sagte, dass das geplante Kyber-Rack für Rubin Ultra rund 600 kW verbrauchen wird. Die Umfrage 2026 des Uptime Institute bezifferte laut Data Center Knowledge das durchschnittliche Rack auf 7,8 kW, ohne eine kleine Zahl von Einrichtungen, die für mehr als 30 kW ausgelegt sind, nach 7,5 kW im Jahr 2025.
Flüssigkeitskühlung wird zum Standard für KI-Hallen
Direct-to-Chip-Flüssigkeitskühlung macht 2025 44,1 % der Ausgaben im AI-Datenzentrum-Markt aus und wächst um 21,61 % pro Jahr, während die Ausgaben für luftgekühlte KI-Kapazität um 1,85 % pro Jahr zurückgehen. Immersionskühlung ist mit 28,48 % pro Jahr die am schnellsten wachsende Kühltechnologie, ausgehend von einer kleinen Basis von USD 10,15 Mrd. Schneider Electric schloss im Februar 2025 den Erwerb einer Mehrheitsbeteiligung an Motivair ab, und der Bericht zum Markt für Direct-to-Chip-Flüssigkeitskühlung beziffert die Kühlplatten und Verteiler in diesen Hallen.
Campusse in Gigawatt-Größe
Die größten KI-Rechenzentren werden heute mit 1 GW bis 5 GW geplant. Meta erklärte, dass sein Prometheus-Cluster 2026 in Betrieb geht und sein Hyperion-Campus über mehrere Jahre auf bis zu 5 GW skaliert werden kann. Die fünf im September 2025 angekündigten Stargate-Standorte brachten Stargate auf fast 7 GW geplanter Kapazität und über USD 400 Mrd. an Investitionen. DC Market Insights modelliert einen Anstieg der Fertigstellungen neuer KI-Hallen von 4,20 GW im Jahr 2025 auf 13,20 GW im Jahr 2030 und 17,82 GW im Jahr 2035.
Marktherausforderungen: Was bremst den AI-Datenzentrum-Markt?
Stromversorgung und kurze Hardware-Lebensdauern sind die beiden Engpässe, die das Wachstum des AI-Datenzentrum-Marktes nach Schätzungen von DC Market Insights von 54,3 % im Jahr 2026 auf rund 6,5 % pro Jahr bis 2035 verlangsamen.
Strombedarf wächst bis 2030 auf mehr als das Doppelte: 945 TWh
Die Internationale Energieagentur (IEA) schätzt, dass Rechenzentren 2024 rund 415 Terawattstunden (TWh) Strom verbrauchten, etwa 1,5 % des weltweiten Verbrauchs, und prognostiziert bis 2030 rund 945 TWh, wobei sich die Nachfrage KI-optimierter Rechenzentren mehr als vervierfacht. BloombergNEF erklärte im Dezember 2025, dass der Strombedarf von Rechenzentren in den USA 2035 106 GW erreichen könnte. DC Market Insights erwartet, dass Netzverzögerungen Entwickler zur Stromerzeugung vor Ort drängen, und modelliert einen Anstieg der Anlagenkosten pro MW von USD 13,08 Mio. im Jahr 2025 auf USD 13,52 Mio. im Jahr 2028, bevor die Standardisierung der Bauweise sie wieder senkt.
Schnelle Hardware-Zyklen verkürzen die Nutzungsdauer der Anlagen
KI-Hardware wird weit früher ersetzt als die Gebäude, in denen sie steht. DC Market Insights modelliert einen großen Teil künftiger Bereitstellungen als Erneuerung bestehender KI-Hallen statt als neue Kapazität: Von 49,83 GW KI-IT-Last, die 2035 bereitgestellt werden, gehen nur 17,82 GW in neu fertiggestellte Hallen. DC Market Insights sieht ein Restwertrisiko für Käufer, die Hardware über fünf oder sechs Jahre finanzieren, weil jede neue Generation die Kosten pro Recheneinheit senkt. Komponentenkosten verschärfen die Belastung: Microsoft erklärte, dass seine quartalsweisen Investitionsausgaben von USD 41 Mrd. im Juni-Quartal 2026 die Auswirkungen höherer Komponentenpreise enthielten.
Marktchancen: Wo liegen die neuen Umsatzpools bei KI-Rechenzentren?
Die beiden größten neuen Umsatzpools im AI-Datenzentrum-Markt sind GPU-Cloud- und Neocloud-Betreiber, die um 18,45 % pro Jahr wachsen, sowie souveräne und Forschungs-KI-Programme, die um 19,15 % pro Jahr wachsen.
GPU-Clouds und Neoclouds wachsen um 18,45 % pro Jahr
Spezialisierte GPU-Cloud-Betreiber kauften 12,6 % der KI-Rechenzentrumskapazität des Jahres 2025, und DC Market Insights prognostiziert für ihre Ausgaben ein Wachstum von 18,45 % pro Jahr, das schnellste unter den großen Käufergruppen. CoreWeave beendete den Juni 2026 mit rund USD 104 Mrd. Auftragsbestand, 1,5 GW aktiver Leistung und rund 3,7 GW vertraglich gesicherter Leistung, nach mehr als 850 MW aktiver Leistung Ende 2025. Im April 2026 unterzeichnete das Unternehmen eine erweiterte Vereinbarung mit Meta im Wert von rund USD 21 Mrd. mit Laufzeit bis Dezember 2032.
Souveräne KI-Ausgaben wachsen schneller als der Markt
Regierungen finanzieren KI-Kapazität inzwischen als nationale Infrastruktur. Die Initiative InvestAI der Europäischen Kommission zielt darauf ab, EUR 200 Mrd. für KI zu mobilisieren, einschließlich eines Fonds von EUR 20 Mrd. für KI-Gigafabriken. Der KI-Campus der VAE und der USA in Abu Dhabi ist mit 5 GW geplant, und Saudi-Arabiens HUMAIN, eine Tochtergesellschaft des Public Investment Fund (PIF), strebt bis 2030 eine Rechenzentrumskapazität von 1,9 GW an. DC Market Insights schätzt, dass souveräne und Forschungskäufer 4,1 % des Marktes halten und um 19,15 % pro Jahr wachsen.
Preise: Was kostet ein KI-Rechenzentrum pro MW?
Ein KI-Rechenzentrum kostet 2025 bei Neubau und vollständiger Ausstattung rund USD 44,70 Mio. pro MW IT-Last: USD 31,62 Mio. für IT-Hardware und USD 13,08 Mio. für Stromversorgung, Kühlung und Gebäudehülle, vor Software und Dienstleistungen. Dies sind Schätzungen von DC Market Insights.
| Kosten für KI-Rechenzentren pro MW (Mio. USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| IT-Hardware (Server, Netzwerk, Speicher) | 16,10 | 31,62 | 28,12 | 22,84 |
| Stromversorgung, Kühlung und Gebäudehülle (neue KI-Halle) | 9,46 | 13,08 | 13,24 | 12,19 |
| Bereitgestellte KI-IT-Last (GW) | 0,92 | 9,04 | 27,86 | 49,83 |
| Fertigstellungen neuer KI-Hallen (GW) | 0,25 | 4,20 | 13,20 | 17,82 |
Die IT-Hardware-Kosten pro MW verdoppelten sich von USD 16,10 Mio. im Jahr 2020 auf USD 31,62 Mio. im Jahr 2025, da jede GPU-Generation teureres Silizium und mehr Speicher in dieselbe Leistungsaufnahme packte; sie erreichen 2026 mit USD 33,08 Mio. ihren Höchststand und sinken dann um rund 4 % pro Jahr, da sich der Wettbewerb bei Beschleunigern ausweitet. Die Anlagenkosten pro MW steigen mit der Flüssigkeitskühlung und geben nach 2028 wieder nach. Für Käufer, die eine skalierbare KI-Rechenzentrumsinfrastruktur planen, steht ein 1-GW-KI-Campus bei USD 44,70 Mio. pro MW für rund USD 44,70 Mrd. an Ausrüstung und Bau.
Standards und Regulierung: Welche Regeln prägen den Ausbau von KI-Rechenzentren?
Drei Regelwerke bestimmen, wo KI-Rechenzentren gebaut werden: die US-Bundesgenehmigungspolitik für Projekte über 100 MW, die Energieberichterstattung der Europäischen Union (EU) für Standorte ab 500 kW und die EU-Förderung für KI-Gigafabriken.
US-Genehmigungen (Juli 2025). Die Executive Order zur Beschleunigung der bundesstaatlichen Genehmigung von Rechenzentrumsinfrastruktur zielt auf Projekte, bei denen der Projektträger mindestens USD 500 Mio. zugesagt hat oder die mehr als 100 MW elektrische Last hinzufügen. Der am selben Tag veröffentlichte America’s AI Action Plan führt über 90 Maßnahmen der Bundespolitik auf, darunter den raschen Ausbau von Rechenzentren.
EU-Energieberichterstattung. Die Delegierte Verordnung (EU) 2024/1364 der Kommission verpflichtet Betreiber von Rechenzentren mit einer installierten IT-Leistung von mindestens 500 kW, jedes Jahr bis zum 15. Mai wesentliche Leistungskennzahlen an eine europäische Datenbank zu melden. Die Kommission schlug am 21. September 2026 ein gemeinsames Bewertungssystem für Rechenzentren vor, ein Schritt zu vergleichbaren Effizienzbewertungen für KI-Hallen in allen Mitgliedstaaten.
EU-KI-Gigafabriken. Die Kommission plant bis zu sieben KI-Gigafabriken in ganz Europa, unterstützt durch bis zu EUR 10 Mrd. an EU- und nationalen Mitteln, und InvestAI fügt einen Fonds von EUR 20 Mrd. für diese Gigafabriken hinzu.
Marktsegmentierung: Welches Segment führt den AI-Datenzentrum-Markt an?
Hardware führt den AI-Datenzentrum-Markt mit 87,3 % des Wertes 2025 an, Hyperscale-Rechenzentren führen bei den Käufern mit 55,4 %, und generative KI und große Sprachmodelle führen bei den Anwendungen mit 61,5 %. Inferenz ist mit 20,56 % pro Jahr das am schnellsten wachsende Segment, gegenüber 9,37 % für Training, weil jedes trainierte Modell anschließend in großem Umfang für Nutzer bereitgestellt wird; unter den Rechenzentrumstypen wachsen Edge- und Mikro-Rechenzentren mit 21,94 % pro Jahr von einer kleinen Basis aus am schnellsten.
Nach Komponente: Hardware führt mit 87,3 %
| Komponente | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware | 340,78 | 87,3 % | 1.355,34 | 14,80 % |
| Software und Orchestrierung | 17,04 | 4,4 % | 94,87 | 18,73 % |
| Dienstleistungen | 32,37 | 8,3 % | 162,64 | 17,52 % |
Software und Orchestrierung wächst mit 18,73 % pro Jahr am schnellsten, da Cluster-Scheduler, Plattformen für die Inferenz-Bereitstellung und Tools für das Rechenzentrums-Infrastrukturmanagement (DCIM) einen größeren Anteil jeder Bereitstellung ausmachen.
Nach Hardware-Ebene: KI-Server und Beschleuniger führen mit 60,9 %
| Hardware-Ebene | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| KI-Server und Beschleuniger | 237,82 | 60,9 % | 904,80 | 14,30 % |
| Netzwerk und Interconnect | 32,30 | 8,3 % | 149,09 | 16,53 % |
| Speicher | 15,72 | 4,0 % | 84,22 | 18,27 % |
| Strom- und Kühlinfrastruktur | 34,06 | 8,7 % | 139,68 | 15,16 % |
| Gebäudehülle und Bau | 20,88 | 5,4 % | 77,55 | 14,02 % |
Speicher, vom direkt angeschlossenen KI-Speicher in GPU-Servern bis zu vernetzten Flash-Arrays, wächst mit 18,27 % pro Jahr am schnellsten, da Inferenz und Retrieval große Datenbestände nahe an den Beschleunigern halten. Die Beschleunigervolumina hinter der größten Ebene werden im Bericht zum Markt für Rechenzentrums-GPUs beziffert.
Nach Rechenzentrumstyp: Hyperscale führt mit 55,4 %
| Rechenzentrumstyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale | 216,17 | 55,4 % | 785,37 | 13,77 % |
| Colocation | 67,11 | 17,2 % | 305,39 | 16,36 % |
| GPU-Cloud und Neocloud | 49,16 | 12,6 % | 267,36 | 18,45 % |
| Unternehmen | 35,51 | 9,1 % | 117,10 | 12,67 % |
| Souverän und Forschung | 16,00 | 4,1 % | 92,26 | 19,15 % |
| Edge und Mikro | 6,24 | 1,6 % | 45,38 | 21,94 % |
Colocation wächst mit 16,36 % pro Jahr schneller als Hyperscale, weil Hyperscaler mehr Kapazität von Entwicklern wie Aligned anmieten, das über 5 GW aktive und geplante Kapazität verfügte, als es im Oktober 2025 dem Verkauf im Rahmen eines Geschäfts über USD 40 Mrd. zustimmte. Unternehmens-KI-Rechenzentren wachsen mit 12,67 % am langsamsten: Unternehmen betreiben KI und maschinelles Lernen zunächst in der Cloud und holen nur stetige Inferenz und sensible Daten ins eigene Haus, was dichtere Racks und Flüssigkeitskühlung in bestehende Räume zwingt.
Nach Workload: Training führt 2025 mit 58,3 %
Training wächst um 9,37 % pro Jahr auf USD 556,99 Mrd. bis 2035, während Inferenz USD 1.055,87 Mrd. erreicht.
Nach Kühltechnologie: Luftkühlung führt mit 47,8 %
Luftgekühlte KI-Kapazität ist mit USD 186,51 Mrd. im Jahr 2025 noch die größte Kühlgruppe, schrumpft aber bis 2035 auf USD 154,80 Mrd. Rücktür- und Hybridkühlung hält USD 21,46 Mrd. (5,5 %) und Immersionskühlung USD 10,15 Mrd. (2,6 %).
Nach Anwendung: Generative KI und große Sprachmodelle führen mit 61,5 %
Generative KI und große Sprachmodelle (LLMs) machen 2025 USD 239,97 Mrd. aus und wachsen um 16,81 % pro Jahr auf USD 1.134,63 Mrd. Empfehlungssysteme und prädiktives maschinelles Lernen machen USD 69,45 Mrd. (17,8 %) aus und wachsen um 11,32 %. Wissenschaftliches Rechnen und Sonstige halten USD 30,04 Mrd. (7,7 %), Computer Vision USD 28,87 Mrd. (7,4 %) und Sprachverarbeitung und Verarbeitung natürlicher Sprache USD 21,85 Mrd. (5,6 %).
Nach Branche: IT und Telekommunikation führen mit 63,4 %
IT und Telekommunikation, einschließlich Cloud- und Internetplattformen, machen USD 247,38 Mrd. der Nachfrage 2025 aus und wachsen um 14,47 % pro Jahr. Banken, Finanzdienstleistungen und Versicherungen (BFSI) folgen mit USD 30,44 Mrd. (7,8 %), dann Automobil und Fertigung mit 6,6 %, Gesundheitswesen und Life Sciences mit 5,9 %, Einzelhandel und E-Commerce mit 5,2 %, Regierung und Verteidigung mit 5,1 %, Medien und Unterhaltung mit 3,4 % und Sonstige mit 2,6 %. Gesundheitswesen und Life Sciences wachsen mit 18,46 % pro Jahr am schnellsten.
DC Exklusiv: Der KI-Kapazitätskosten-Stack, Rechenzentrumstyp × Ausgabenebene
Mit USD 138,04 Mrd. im Jahr 2025 sind beschleunigte Server, die für Hyperscale-Rechenzentren gekauft werden, die größte einzelne Zelle des KI-Kapazitätskosten-Stacks und machen 35,4 % aller Ausgaben für KI-Rechenzentren aus.
| 2025, Mrd. USD | Server und Beschleuniger | Netzwerk und Speicher | Stromversorgung, Kühlung und Gebäudehülle | Software und Dienstleistungen | Gesamt |
|---|---|---|---|---|---|
| Hyperscale | 138,04 | 26,03 | 30,44 | 21,65 | 216,17 |
| Colocation | 34,52 | 8,14 | 15,43 | 9,03 | 67,11 |
| GPU-Cloud und Neocloud | 32,51 | 6,96 | 2,90 | 6,80 | 49,16 |
| Unternehmen | 19,73 | 4,44 | 3,37 | 7,98 | 35,51 |
| Souverän und Forschung | 9,35 | 1,76 | 1,95 | 2,93 | 16,00 |
| Edge und Mikro | 3,68 | 0,69 | 0,85 | 1,02 | 6,24 |
| Gesamt | 237,82 | 48,02 | 54,94 | 49,41 | 390,19 |
Neoclouds geben 66,1 % ihres Budgets für Server und Beschleuniger und nur 5,9 % für Stromversorgung, Kühlung und Gebäudehülle aus, weil sie Gebäude mit Stromanschluss anmieten. Colocation-Ausgaben sind mit 23,0 % am stärksten anlagenlastig, sodass Colocation-Entwickler die Hauptabnehmer von Strom- und Kühlausrüstung für KI sind. Unternehmen geben mit 22,5 % den höchsten Anteil für Software und Dienstleistungen aus, weil sie zusammen mit der Hardware Fachwissen einkaufen. Der KI-Kapazitätskosten-Stack ist ein Modell von DC Market Insights, keine Lieferzählung: Er basiert auf 112 Eingangsgrößen: je 16 Jahreskohorten für KI-IT-Bereitstellungen, IT-Hardware-Kosten pro MW, Fertigstellungen neuer KI-Hallen, Anlagenkosten pro MW, Softwarequote und Dienstleistungsquote (96 Eingangsgrößen), 6 Anteile der Rechenzentrumstypen, 7 Summen der Ausgabenebenen und 3 Lieferantenangaben, die zur Gegenprüfung dienen. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den AI-Datenzentrum-Markt an?
Nordamerika führt den AI-Datenzentrum-Markt mit 54,8 % des Wertes 2025 an, und der Nahe Osten und Afrika ist mit 22,17 % pro Jahr die am schnellsten wachsende Region, weil souveräne KI-Programme in den Ländern des Golf-Kooperationsrats (GCC) Gigawatt-Campusse von einer kleinen Basis aus errichten.
Nordamerika führt mit 54,8 % Anteil
Die nordamerikanischen Ausgaben für KI-Rechenzentren erreichten 2025 USD 213,83 Mrd. und sollen bis 2035 USD 772,02 Mrd. erreichen, eine CAGR von 13,70 %. Die Region beherbergt die größten Hyperscale- und Neocloud-Campusse, darunter Stargates Standort Abilene, der laut OpenAI im September 2025 bereits auf Oracle Cloud Infrastructure lief.
Asien-Pazifik hält 25,6 % Anteil
Asien-Pazifik ist 2025 USD 99,89 Mrd. und bis 2035 USD 459,60 Mrd. wert, eine CAGR von 16,49 %. DC Market Insights schätzt, dass China mehr als die Hälfte der Region ausmacht, während Japan, Südkorea, Indien und Australien Hyperscale- und souveräne Kapazität hinzufügen; allein Indiens nationales Programm zählte im Mai 2025 34.333 GPUs.
Europa hält 11,9 % Anteil
Europa ist 2025 USD 46,43 Mrd. und bis 2035 USD 186,14 Mrd. wert, eine CAGR von 14,89 %. Die EU plant bis zu sieben KI-Gigafabriken, und InvestAI fügt einen Fonds von EUR 20 Mrd. für diese hinzu.
Naher Osten und Afrika hält 4,6 % Anteil
Der Nahe Osten und Afrika ist 2025 USD 17,95 Mrd. und bis 2035 USD 132,94 Mrd. wert und wächst mit 22,17 % pro Jahr am schnellsten. Der GCC treibt die Region an: Stargate UAE ist ein 1-GW-Cluster in Abu Dhabi, von dem 200 MW voraussichtlich 2026 in Betrieb gehen, der KI-Campus der VAE und der USA in Abu Dhabi ist mit 5 GW geplant, und HUMAIN plant, von 1,9 GW im Jahr 2030 auf 6,6 GW vier Jahre später zu wachsen. Wir bewerten Stromversorgung, Glasfaser und Genehmigungen für diese Märkte im Rahmen unserer Arbeit zur Standortwahl und Machbarkeit von Rechenzentren.
Lateinamerika hält 3,1 % Anteil
Lateinamerika ist 2025 USD 12,10 Mrd. und bis 2035 USD 62,16 Mrd. wert, eine CAGR von 17,78 %. DC Market Insights ordnet Brasilien USD 5,59 Mrd. der Ausgaben 2025 zu, mit einem Wachstum von 18,63 % pro Jahr auf USD 30,85 Mrd., und Mexiko USD 3,28 Mrd., mit einem Wachstum von 19,08 % pro Jahr auf USD 18,79 Mrd.
Länderanalyse: Welche Länder geben am meisten für KI-Rechenzentren aus?
Die Vereinigten Staaten sind mit USD 195,01 Mrd. im Jahr 2025 der größte Ländermarkt für KI-Rechenzentren, 50,0 % des globalen Wertes, gefolgt von China mit USD 54,74 Mrd. (14,0 %) und Kanada mit USD 15,82 Mrd. (4,1 %). Auf die 12 größten Länder entfallen 86,6 % der Ausgaben 2025.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 195,01 | 50,0 % | 699,20 | 13,62 % |
| 2 | China | Asien-Pazifik | 54,74 | 14,0 % | 232,68 | 15,57 % |
| 3 | Kanada | Nordamerika | 15,82 | 4,1 % | 62,15 | 14,66 % |
| 4 | Japan | Asien-Pazifik | 11,79 | 3,0 % | 48,02 | 15,08 % |
| 5 | Vereinigtes Königreich | Europa | 10,96 | 2,8 % | 42,18 | 14,43 % |
| 6 | Deutschland | Europa | 9,47 | 2,4 % | 38,19 | 14,96 % |
| 7 | Südkorea | Asien-Pazifik | 8,09 | 2,1 % | 37,52 | 16,58 % |
| 8 | Indien | Asien-Pazifik | 7,19 | 1,8 % | 63,37 | 24,31 % |
| 9 | Frankreich | Europa | 6,83 | 1,7 % | 31,09 | 16,37 % |
| 10 | Saudi-Arabien | Naher Osten und Afrika | 6,32 | 1,6 % | 62,92 | 25,84 % |
| 11 | Australien | Asien-Pazifik | 5,79 | 1,5 % | 28,55 | 17,29 % |
| 12 | Vereinigte Arabische Emirate | Naher Osten und Afrika | 5,71 | 1,5 % | 49,33 | 24,07 % |
Saudi-Arabien ist mit 25,84 % pro Jahr der am schnellsten wachsende Ländermarkt, vor Indien mit 24,31 % und den Vereinigten Arabischen Emiraten mit 24,07 %. Die Länderzahlen sind eine Zuordnung der regionalen Summen durch DC Market Insights, gewichtet nach der geschätzten installierten und geplanten KI-Kapazität jedes Landes.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der AI-Datenzentrum-Markt erreicht im Basisszenario bis 2035 USD 1.612,86 Mrd., mit einer Spanne von USD 1.205,21 Mrd. bis USD 1.934,58 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | KI-IT-Bereitstellungen 22 % unter Basis; Hardware-Kosten pro MW 5 % niedriger | 1.205,21 | 11,94 % |
| Basis | Bereitstellungen steigen auf 49,83 GW pro Jahr; neue KI-Hallen erreichen 17,82 GW pro Jahr | 1.612,86 | 15,25 % |
| Hoch | Bereitstellungen 17 % über Basis; Hardware-Kosten pro MW 3 % höher | 1.934,58 | 17,36 % |
Das hohe Szenario setzt voraus, dass Netzanschlüsse und Speicherversorgung mit Gigawatt-Plänen wie Stargate und Hyperion Schritt halten. Die Verfügbarkeit von Strom ist der wichtigste Einflussfaktor: Ein Gigawatt KI-IT-Last, das nicht rechtzeitig mit Strom versorgt werden kann, verschiebt rund USD 44,70 Mrd. an Ausgaben in ein späteres Jahr.
Wettbewerbseinblicke: Wer führt den AI-Datenzentrum-Markt an?
- NVIDIA
- AMD
- Broadcom
- Dell Technologies
- Supermicro
- Hewlett Packard Enterprise (HPE)
- Cisco
- Vertiv
- Schneider Electric
- Microsoft
- Amazon Web Services (AWS)
- Meta
- Oracle
- CoreWeave
- Equinix
- Digital Realty
NVIDIA ist mit rund der Hälfte des Wertes 2025 der größte Anbieter im AI-Datenzentrum-Markt (Schätzung von DC Market Insights: NVIDIAs Data-Center-Umsatz von USD 193,7 Mrd. im Geschäftsjahr, das im Januar 2026 endete, gemessen am Markt von USD 390,19 Mrd.). NVIDIAs Data-Center-Umsatz erreichte USD 62,3 Mrd. im Januar-Quartal 2026 und USD 89,0 Mrd. im Quartal, das im Juli 2026 endete, ein Plus von 117 % gegenüber dem Vorjahr. AMDs Umsatz im Segment Data Center erreichte 2025 USD 16,6 Mrd., und Broadcoms Umsatz mit KI-Hardware erreichte im Geschäftsjahr 2025 rund USD 20 Mrd. Dell lieferte im Geschäftsjahr 2026 KI-optimierte Server im Wert von mehr als USD 25 Mrd. aus und ging mit einem Auftragsbestand von USD 43 Mrd. in das Geschäftsjahr 2027, und der Nettoumsatz von Supermicro erreichte im Geschäftsjahr bis Juni 2026 USD 39,1 Mrd. In der Anlagenebene beendete Vertiv das Jahr 2025 mit einem Auftragsbestand von USD 15,0 Mrd., ein Plus von 109 %, und Rechenzentren machten, gemessen am Auftragseingang 2025, 30 % des Endmarkt-Engagements von Schneider Electric aus.
Neueste Entwicklungen
- Im Januar 2025 kündigten OpenAI, SoftBank, Oracle und MGX Stargate an, das über vier Jahre USD 500 Mrd. in neue KI-Infrastruktur investieren will, beginnend mit USD 100 Mrd. (Quelle: Ankündigung von OpenAI).
- Im September 2025 kündigten OpenAI und NVIDIA eine Absichtserklärung zur Bereitstellung von mindestens 10 GW an NVIDIA-Systemen an, wobei NVIDIA beabsichtigt, bis zu USD 100 Mrd. in OpenAI zu investieren (Quelle: Pressemitteilung von NVIDIA).
- Im Oktober 2025 kündigten AMD und OpenAI eine Vereinbarung an, nach der OpenAI 6 GW an AMD-GPUs über mehrere Generationen bereitstellt (Quelle: Einreichung von AMD bei der US-Börsenaufsicht SEC).
- Im Oktober 2025 stimmte Aligned Data Centers, mit 5 GW aktiver und geplanter Kapazität, dem Verkauf an ein Konsortium unter Beteiligung von BlackRocks GIP und MGX in einem Geschäft im Wert von USD 40 Mrd. zu (Quelle: Nachrichtenbericht von Data Center Dynamics).
- Im April 2026 unterzeichnete CoreWeave eine erweiterte langfristige Vereinbarung mit Meta im Wert von rund USD 21 Mrd. mit Laufzeit bis Dezember 2032 (Quelle: Einreichung von CoreWeave bei der US-Börsenaufsicht SEC).
- Im August 2026 meldete NVIDIA einen Data-Center-Umsatz von USD 89,0 Mrd. für das im Juli 2026 beendete Quartal, ein Plus von 117 % gegenüber dem Vorjahr (Quelle: Finanzergebnismitteilung von NVIDIA).
Wir verfolgen diese Geschäfte, Kapazitätsankündigungen und politischen Schritte zeitnah in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell des AI-Datenzentrum-Marktes erstellt haben
DC Market Insights hat den AI-Datenzentrum-Markt Bottom-up aus 16 Jahreskohorten (2020 bis 2035) bereitgestellter KI-IT-Last aufgebaut, von 0,92 GW im Jahr 2020 und 9,04 GW im Jahr 2025 bis 49,83 GW im Jahr 2035, jeweils bewertet mit IT-Hardware-Kosten pro MW (USD 31,62 Mio. im Jahr 2025). Fertigstellungen neuer KI-Hallen, angesetzt als KI-Anteil an den gesamten Rechenzentrumsfertigstellungen (4,20 GW von 12,0 GW im Jahr 2025), wurden mit Anlagenkosten pro MW bewertet (USD 13,08 Mio. im Jahr 2025). Software und Orchestrierung (5,0 % der Hardware im Jahr 2025, steigend auf 7,0 %) und Dienstleistungen (9,5 %, steigend auf 12,0 %) wurden hinzugerechnet. Die Summe wurde nach 3 Komponenten, 5 Hardware-Ebenen, 6 Rechenzentrumstypen, 2 Workloads, 4 Kühltechnologien, 5 Anwendungen, 8 Branchen und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in der Summe den Gesamtmarkt. Das Ergebnis wurde Top-down mit NVIDIAs Data-Center-Umsatz von USD 193,7 Mrd. im Geschäftsjahr 2026, Investitionsausgaben von USD 291,97 Mrd. bei Alphabet, Amazon und Meta im Jahr 2025 sowie Angaben von Dell, Supermicro und Vertiv abgeglichen. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Daten geprüft.
Inhaltsverzeichnis
- 01Einführung
- 1.1Marktdefinition und Umfang
- 1.2Berichtsabdeckung und Ausschlüsse
- 1.3Währung, Einheiten und Basisjahr
- 1.4Wichtige Interessengruppen
- 02Forschungsmethodik
- 2.1Bottom-up-Kapazitätskohortenmodell
- 2.2Top-down-Validierung anhand von Angaben der Lieferanten und Käufer
- 2.3Primär- und Sekundärquellen
- 2.4Prognoseannahmen
- 03Zusammenfassung
- 3.1Marktüberblick, 2025 und 2035
- 3.2Wichtige Erkenntnisse
- 3.3Kernaussagen der Analysten
- 04Marktdynamik
- 4.1Treiber
- 4.2Herausforderungen
- 4.3Chancen
- 4.4Trends in der KI-Rechen- und Datenlandschaft
- 05Preisanalyse
- 5.1IT-Hardware-Kosten pro MW, 2020-2035
- 5.2Anlagenkosten pro MW, 2020-2035
- 5.3Gesamtkosten eines 1-GW-KI-Campus
- 06Standards und Regulierung
- 6.1US-Bundesgenehmigung von Rechenzentrumsinfrastruktur
- 6.2EU-Energieberichterstattung und Bewertungssystem für Rechenzentren
- 6.3EU-KI-Gigafabriken und InvestAI
- 07Lieferkettenanalyse
- 7.1Anbieter von Beschleunigern und Servern
- 7.2Anbieter von Netzwerk und Speicher
- 7.3Anbieter von Strom- und Kühlausrüstung
- 7.4Entwickler, Colocation- und Neocloud-Betreiber
- 08AI-Datenzentrum-Markt: Größe und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Bereitgestellte KI-IT-Last und Fertigstellungen neuer KI-Hallen, 2020-2035
- 8.3Wachstum gegenüber dem Vorjahr
- 09Markt nach Rechenzentrumstyp
- 9.1Hyperscale
- 9.2Colocation
- 9.3GPU-Cloud und Neocloud
- 9.4Unternehmen
- 9.5Souverän und Forschung
- 9.6Edge und Mikro
- 10Markt nach Komponente
- 10.1Hardware
- 10.2Software und Orchestrierung
- 10.3Dienstleistungen
- 11Markt nach Hardware-Ebene
- 11.1KI-Server und Beschleuniger
- 11.2Netzwerk und Interconnect
- 11.3Speicher
- 11.4Strom- und Kühlinfrastruktur
- 11.5Gebäudehülle und Bau
- 12Markt nach Workload
- 12.1Training
- 12.2Inferenz
- 13Markt nach Kühltechnologie
- 13.1Luftkühlung
- 13.2Direct-to-Chip-Flüssigkeitskühlung
- 13.3Rücktür- und Hybridkühlung
- 13.4Immersionskühlung
- 14Markt nach Anwendung
- 14.1Generative KI und große Sprachmodelle
- 14.2Empfehlungssysteme und prädiktives maschinelles Lernen
- 14.3Computer Vision
- 14.4Sprachverarbeitung und Verarbeitung natürlicher Sprache
- 14.5Wissenschaftliches Rechnen und Sonstige
- 15Markt nach Branche
- 15.1IT und Telekommunikation
- 15.2BFSI
- 15.3Automobil und Fertigung
- 15.4Gesundheitswesen und Life Sciences
- 15.5Einzelhandel und E-Commerce
- 15.6Regierung und Verteidigung
- 15.7Medien und Unterhaltung
- 15.8Sonstige
- 16DC Exklusiv: KI-Kapazitätskosten-Stack
- 16.1Matrix Rechenzentrumstyp × Ausgabenebene, 2025
- 16.2Modelleingaben und Gegenprüfungen
- 17Markt nach Region
- 17.1Nordamerika (Vereinigte Staaten, Kanada)
- 17.2Asien-Pazifik (China, Japan, Südkorea, Indien, Australien)
- 17.3Europa (Vereinigtes Königreich, Deutschland, Frankreich)
- 17.4Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate)
- 17.5Lateinamerika
- 18Länderanalyse
- 18.1Top-12-Länder, 2025 und 2035
- 18.2Am schnellsten wachsende Länder
- 19Regionale Querschnitte
- 19.1Vergleich von Regionalanteil und Wachstum, 2025 und 2035
- 19.2Länderanteil innerhalb jeder Region, 2025
- 20Prognoseszenarien
- 20.1Niedriges, Basis- und hohes Szenario bis 2035
- 20.2Wichtigste Einflussfaktoren
- 21Wettbewerbslandschaft
- 21.1Marktanteilsanalyse, 2025
- 21.2Positionierung der Anbieter nach Ebene
- 21.3Neueste Entwicklungen
- 22Unternehmensprofile
- 22.1NVIDIA
- 22.2AMD
- 22.3Broadcom
- 22.4Dell Technologies
- 22.5Supermicro
- 22.6Hewlett Packard Enterprise (HPE)
- 22.7Cisco
- 22.8Vertiv
- 22.9Schneider Electric
- 22.10Microsoft
- 22.11Amazon Web Services (AWS)
- 22.12Google
- 22.13Meta
- 22.14Oracle
- 22.15CoreWeave
- 22.16Equinix
- 22.17Digital Realty
- 23Empfehlungen der Analysten
- 23.1Für Ausrüstungsanbieter
- 23.2Für Betreiber und Entwickler
- 23.3Für Investoren
- Abb. 1Größe des AI-Datenzentrum-Marktes, 2020-2035 (Mrd. USD)
- Abb. 2AI-Datenzentrum-Markt nach Region, 2025 und 2035 (Mrd. USD)
- Abb. 3Anteile am AI-Datenzentrum-Markt nach Rechenzentrumstyp, 2025
- Abb. 4AI-Datenzentrum-Markt nach Hardware-Ebene, 2025 und 2035
- Abb. 5Ausgaben für Training und Inferenz, 2025 und 2035
- Abb. 6Mix der Kühltechnologien, 2025 und 2035
- Abb. 7KI-Kapazitätskosten-Stack, 2025
- Abb. 8Prognoseszenarien, 2035
- Tabelle 1Größe des AI-Datenzentrum-Marktes, 2020-2035 (Mrd. USD)
- Tabelle 2Kosten für KI-Rechenzentren pro MW, 2020, 2025, 2030 und 2035
- Tabelle 3Markt nach Komponente, 2025 und 2035
- Tabelle 4Markt nach Hardware-Ebene, 2025 und 2035
- Tabelle 5Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 6Markt nach Workload, 2025 und 2035
- Tabelle 7Markt nach Kühltechnologie, 2025 und 2035
- Tabelle 8Markt nach Anwendung, 2025 und 2035
- Tabelle 9Markt nach Branche, 2025 und 2035
- Tabelle 10KI-Kapazitätskosten-Stack: Rechenzentrumstyp × Ausgabenebene, 2025
- Tabelle 11Markt nach Region, 2025 und 2035
- Tabelle 12Top-12-Länder, 2025 und 2035
- Tabelle 13Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 390,19 Mrd. im Jahr 2025 und USD 1.612,86 Mrd. bis 2035, eine CAGR von 15,25 %, laut Schätzungen von DC Market Insights. Der Wert für 2025 umfasst 9,04 GW bereitgestellte KI-IT-Last und 4,20 GW neu fertiggestellte KI-Hallen.
Bis zu 5 GW bei den größten Campussen: Meta erklärt, dass sein Hyperion-Campus auf bis zu 5 GW skaliert werden kann, und der KI-Campus der VAE und der USA in Abu Dhabi ist mit 5 GW geplant. Die Umfrage 2026 des Uptime Institute beziffert das durchschnittliche Rack auf 7,8 kW, während NVIDIAs geplantes Kyber-Rack rund 600 kW verbrauchen wird.
44,1 % der Ausgaben für KI-Rechenzentren im Jahr 2025 nutzen bereits Direct-to-Chip-Flüssigkeitskühlung, und DC Market Insights erwartet bis 2035 75,4 %. Rack-Scale-Systeme wie das flüssigkeitsgekühlte NVIDIA GB200 NVL72 und Campusse, die in Gigawatt gemessen werden, sind die beiden anderen Trends.
USD 35,51 Mrd. an Ausgaben für Unternehmens-KI-Rechenzentren im Jahr 2025, mit einem Wachstum von 12,67 % pro Jahr, lautet die Schätzung von DC Market Insights. Unternehmen betreiben KI zunächst in der Cloud und holen stetige Inferenz und sensible Daten ins eigene Haus, was dichtere Racks und Flüssigkeitskühlung in bestehende Räume zwingt.
54,8 % des Wertes 2025, oder USD 213,83 Mrd., entfallen auf Nordamerika. Der Nahe Osten und Afrika wächst mit 22,17 % pro Jahr am schnellsten, da souveräne KI-Programme im GCC, wie Stargate UAE und Saudi-Arabiens HUMAIN, Gigawatt-Campusse errichten.
Rund die Hälfte des Wertes 2025 entfällt auf NVIDIA, nach Schätzungen von DC Market Insights auf Basis seines Data-Center-Umsatzes von USD 193,7 Mrd. im Geschäftsjahr, das im Januar 2026 endete. AMD, Broadcom, Dell, Supermicro, Vertiv, Schneider Electric und die Hyperscaler folgen.
Rund USD 44,70 Mio. pro MW im Jahr 2025: USD 31,62 Mio. für IT-Hardware und USD 13,08 Mio. für Stromversorgung, Kühlung und Gebäudehülle, nach Schätzungen von DC Market Insights. Ein 1-GW-KI-Campus steht daher für rund USD 44,70 Mrd. an Ausrüstung und Bau.
65,5 % der Ausgaben für KI-Rechenzentren werden bis 2035 auf Inferenz entfallen, ausgehend von USD 162,71 Mrd. im Jahr 2025, da Inferenz nach Schätzungen von DC Market Insights um 20,56 % pro Jahr wächst. Die Fertigstellungen neuer KI-Hallen steigen von 4,20 GW im Jahr 2025 auf 17,82 GW im Jahr 2035.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.