
Mercato dei Data Center AI: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
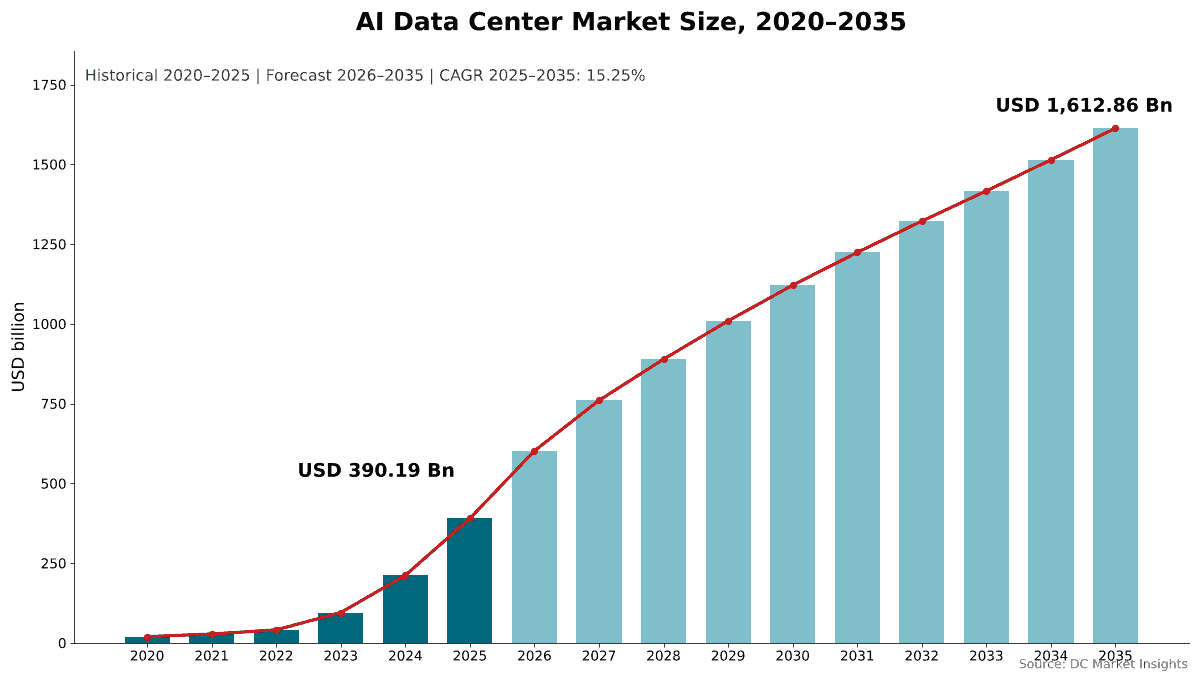
Nel 2025 il valore del Mercato dei Data Center AI era pari a USD 390.19 miliardi; si prevede che raggiunga USD 1,612.86 miliardi entro il 2035, con un CAGR del 15.25%. North America rappresenta 54.8% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e normative
- 07Analisi della catena di approvvigionamento
- 08Dimensione e previsioni del Mercato dei Data Center AI
- 09Mercato per tipo di data center
- 10Mercato per componente
- 23capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 17Aziende analizzate
Analisi regionale
- North America54.8%
- Asia Pacific25.6%
- Europe11.9%
- Middle East and Africa4.6%
- Latin America3.1%
Aziende analizzate
- NVIDIA
- AMD
- Broadcom
- Dell Technologies
- Supermicro
- Hewlett Packard Enterprise (HPE)
- Cisco
- Vertiv
- Schneider Electric
- Microsoft
- Amazon Web Services (AWS)
- Meta
- Oracle
- CoreWeave
- Equinix
- Digital Realty
Analisi completa
Il Mercato dei Data Center AI comprende la spesa necessaria per costruire ed equipaggiare capacità di data center per carichi di lavoro di intelligenza artificiale (AI): server accelerati, rete e storage, l’alimentazione, il raffreddamento e l’involucro edilizio delle sale AI, oltre al software e ai servizi che li gestiscono. DC Market Insights valuta il Mercato globale dei Data Center AI a USD 390,19 miliardi nel 2025 e prevede USD 1.612,86 miliardi entro il 2035, con un CAGR del 15,25%. Il valore del 2025 è costruito a partire dalla capacità installata: circa 9,04 gigawatt (GW) di carico IT AI messi in servizio a circa USD 31,62 milioni di hardware IT per megawatt (MW) danno USD 285,84 miliardi, 4,20 GW di sale AI di nuova realizzazione a USD 13,08 milioni di alimentazione, raffreddamento e involucro per MW aggiungono USD 54,94 miliardi, e software e servizi aggiungono USD 49,41 miliardi. L’inferenza è il segmento di carico di lavoro in più rapida crescita, al 20,56% annuo, perché ogni modello addestrato viene poi servito agli utenti senza interruzioni, e il Medio Oriente e Africa è la regione in più rapida crescita, al 22,17% annuo, poiché i programmi di AI sovrana in Arabia Saudita e negli Emirati Arabi Uniti costruiscono campus su scala di gigawatt.
Sintesi
La dimensione del Mercato globale dei Data Center AI è stata valutata a USD 19,75 miliardi nel 2020, ha raggiunto USD 390,19 miliardi nel 2025 e si prevede che raggiunga USD 1.612,86 miliardi entro il 2035, con un CAGR del 15,25% durante il periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei Data Center AI 2025 | USD 390,19 miliardi |
| Mercato dei Data Center AI, CAGR | 15,25% |
| Dimensione del Mercato dei Data Center AI 2035 | USD 1.612,86 miliardi |
Il Mercato dei Data Center AI è cresciuto dell’81,60% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto l’84,2% rispetto al 2024, con il passaggio dell’AI generativa alla produzione su larga scala. DC Market Insights prevede un ulteriore balzo del 54,3% nel 2026, a USD 602,05 miliardi, con il nuovo aumento dei budget di capitale degli hyperscaler. La crescita si attesta poi in media al 15,25% annuo fino al 2035, perché la spesa in hardware IT per MW scende da USD 31,62 milioni a USD 22,84 milioni mentre la capacità AI installata cresce di oltre cinque volte.
Il panorama del calcolo e dei dati per l’AI è concentrato in un piccolo gruppo di acquirenti. Alphabet, Amazon e Meta da sole hanno dichiarato USD 291,97 miliardi di spese in conto capitale nel 2025, e i ricavi Data Center di NVIDIA hanno raggiunto USD 193,7 miliardi nell’esercizio fiscale chiuso a gennaio 2026, in crescita del 68% (Fonte: risultati di NVIDIA depositati presso la US Securities and Exchange Commission).
Ambito del mercato: cosa comprende il Mercato dei Data Center AI?
Il Mercato dei Data Center AI comprende il valore di prima vendita, in dollari USA correnti, di tutto ciò che viene acquistato per mettere in servizio capacità di calcolo AI all’interno dei data center, dimensionato da DC Market Insights a USD 390,19 miliardi nel 2025.
Incluso. Server accelerati basati su unità di elaborazione grafica (GPU) e acceleratori AI personalizzati (circuiti integrati per applicazioni specifiche, o ASIC); rete e storage dei cluster AI; l’alimentazione, il raffreddamento e l’involucro di sale AI nuove o riconvertite; software e orchestrazione dei cluster; e servizi di progettazione, implementazione e gestione. Gli acceleratori installati in sale esistenti, compresi i cicli di rinnovo, sono conteggiati come carico IT AI installato.
Escluso. Terreni, infrastrutture di rete elettrica lato utility, server generici senza acceleratori, dispositivi al di fuori degli edifici dei data center, bollette elettriche e ricavi da noleggio cloud o colocation, che conteggerebbero due volte le stesse apparecchiature. Il software per data center intelligenti o autonomi è conteggiato solo se acquistato per una sala AI.
Come si combinano i segmenti. La suddivisione per componente (hardware, software e orchestrazione, servizi) e quella per livello hardware ripartiscono gli stessi USD 390,19 miliardi; l’hardware vale USD 340,78 miliardi, di cui server e acceleratori AI USD 237,82 miliardi.
Fattori trainanti: cosa spinge il Mercato dei Data Center AI?
Tre fattori spiegano la maggior parte della crescita del Mercato dei Data Center AI: USD 291,97 miliardi di spese in conto capitale nel 2025 presso tre hyperscaler, contratti di calcolo su scala di gigawatt e il passaggio dall’addestramento all’inferenza.
La spesa in conto capitale degli hyperscaler raggiunge USD 291,97 miliardi presso tre aziende
Gli acquisti di immobili e attrezzature di Alphabet hanno raggiunto USD 91,45 miliardi nel 2025, le spese in conto capitale per cassa di Amazon USD 128,3 miliardi e le spese in conto capitale di Meta, inclusi i leasing finanziari, USD 72,22 miliardi. I piani per il 2026 sono ancora più ampi: a luglio 2026 Meta ha ristretto le previsioni per il 2026 a USD 130-145 miliardi, a febbraio 2026 Amazon ha indicato circa USD 200 miliardi, e Microsoft prevede circa USD 175 miliardi per l’anno solare 2026 dopo aver spostato alcuni leasing fuori dalle spese in conto capitale. DC Market Insights stima che gli operatori hyperscale e gli altri fornitori di servizi cloud abbiano acquistato USD 216,17 miliardi di capacità di data center AI nel 2025, il 55,4% del mercato, e che la loro spesa cresca del 13,77% annuo, più lentamente del mercato, man mano che neocloud, colocation e acquirenti sovrani conquistano una quota maggiore.
I contratti in gigawatt bloccano la domanda di data center AI fino al 2029
Gli acquirenti di AI ora contrattano capacità di calcolo in gigawatt, non in rack. A settembre 2025 OpenAI e NVIDIA hanno firmato una lettera d’intenti per implementare almeno 10 GW di sistemi NVIDIA, con NVIDIA intenzionata a investire fino a USD 100 miliardi in OpenAI man mano che i sistemi vengono implementati. OpenAI ha poi concordato di implementare 6 GW di GPU AMD e ha annunciato una collaborazione con Broadcom per 10 GW di acceleratori personalizzati. Anthropic prevede che il maggiore utilizzo delle tensor processing unit di Google porterà online ben oltre un gigawatt di capacità nel 2026. Nel complesso questi impegni ammontano ad almeno 27 GW di capacità AI. A USD 31,62 milioni di hardware IT per MW, ogni gigawatt rappresenta circa USD 31,62 miliardi di apparecchiature, conteggiati al momento dell’installazione.
L’inferenza supera l’addestramento come carico di lavoro AI più grande
DC Market Insights stima che i cluster di addestramento abbiano assorbito il 58,3% della spesa del 2025, USD 227,48 miliardi, mentre l’inferenza ha assorbito USD 162,71 miliardi. L’inferenza cresce del 20,56% annuo fino a USD 1.055,87 miliardi entro il 2035, quando detiene il 65,5% del mercato, perché ogni modello in produzione deve rispondere agli utenti in modo continuo. Digital Realty ha descritto un contratto di locazione da 200 MW a Charlotte, ad aprile 2026, come orientato all’inferenza AI.
Tendenze di mercato: come sta cambiando il panorama del calcolo e dei dati per l’AI?
Il panorama del calcolo e dei dati per l’AI si sta spostando verso sistemi su scala di rack, il raffreddamento a liquido come standard e campus misurati in gigawatt, e DC Market Insights prevede che il raffreddamento a liquido direct-to-chip servirà il 75,4% della spesa in data center AI entro il 2035.
I sistemi su scala di rack spingono le densità ben oltre la media del settore
L’NVIDIA GB200 NVL72 collega 36 CPU Grace e 72 GPU Blackwell in un unico rack raffreddato a liquido, e l’amministratore delegato di NVIDIA ha dichiarato che il previsto rack Kyber per Rubin Ultra consumerà circa 600 kW. L’indagine 2026 dell’Uptime Institute, come riportato da Data Center Knowledge, ha indicato un rack medio di 7,8 kW, escludendo un piccolo numero di strutture progettate oltre i 30 kW, in aumento rispetto ai 7,5 kW del 2025.
Il raffreddamento a liquido diventa lo standard per le sale AI
Il raffreddamento a liquido direct-to-chip assorbe il 44,1% della spesa del Mercato dei Data Center AI nel 2025 e cresce del 21,61% annuo, mentre la spesa AI raffreddata ad aria diminuisce dell’1,85% annuo. Il raffreddamento a immersione è la tecnologia di raffreddamento in più rapida crescita, al 28,48% annuo, partendo da una base ridotta di USD 10,15 miliardi. Schneider Electric ha completato l’acquisto di una partecipazione di controllo in Motivair a febbraio 2025, e il report sul Direct-to-Chip Liquid Cooling Market dimensiona le cold plate e i collettori all’interno di queste sale.
Campus misurati in gigawatt
I più grandi data center AI sono ora pianificati tra 1 GW e 5 GW. Meta ha dichiarato che il suo cluster Prometheus entra in funzione nel 2026 e che il suo campus Hyperion potrà scalare fino a 5 GW nel corso di diversi anni. I cinque siti Stargate annunciati a settembre 2025 hanno portato Stargate a quasi 7 GW di capacità pianificata e oltre USD 400 miliardi di investimenti. DC Market Insights modella le nuove realizzazioni di sale AI in crescita da 4,20 GW nel 2025 a 13,20 GW nel 2030 e 17,82 GW nel 2035.
Sfide di mercato: cosa frena il Mercato dei Data Center AI?
La disponibilità di elettricità e la breve vita dell’hardware sono i due vincoli che rallentano il Mercato dei Data Center AI dalla crescita del 54,3% nel 2026 a circa il 6,5% annuo entro il 2035, secondo le stime di DC Market Insights.
La domanda di energia più che raddoppia a 945 TWh entro il 2030
L’Agenzia Internazionale dell’Energia (IEA) stima che i data center abbiano consumato circa 415 terawattora (TWh) di elettricità nel 2024, circa l’1,5% del consumo mondiale, e prevede circa 945 TWh entro il 2030, con la domanda dei data center ottimizzati per l’AI più che quadruplicata. BloombergNEF ha dichiarato a dicembre 2025 che la domanda di energia dei data center statunitensi potrebbe raggiungere 106 GW nel 2035. DC Market Insights prevede che i ritardi nella rete spingeranno gli sviluppatori verso la generazione in loco e modella il costo della struttura per MW in aumento da USD 13,08 milioni nel 2025 a USD 13,52 milioni nel 2028, prima che la standardizzazione della progettazione lo faccia scendere.
I rapidi cicli dell’hardware comprimono la vita utile degli asset
L’hardware AI viene sostituito molto prima degli edifici che lo ospitano. DC Market Insights modella un’ampia quota delle installazioni future come rinnovo di sale AI esistenti piuttosto che nuova capacità: dei 49,83 GW di carico IT AI installati nel 2035, solo 17,82 GW vanno in sale di nuova realizzazione. DC Market Insights vede un rischio sul valore residuo per gli acquirenti che finanziano l’hardware su cinque o sei anni, perché ogni nuova generazione abbassa il costo per unità di calcolo. I costi dei componenti aggravano la pressione: Microsoft ha dichiarato che le sue spese in conto capitale trimestrali di USD 41 miliardi nel trimestre di giugno 2026 includevano l’impatto di prezzi più elevati dei componenti.
Opportunità di mercato: dove sono i nuovi bacini di ricavi nei data center AI?
I due maggiori nuovi bacini di ricavi nel Mercato dei Data Center AI sono gli operatori di GPU cloud e neocloud, in crescita del 18,45% annuo, e i programmi AI sovrani e di ricerca, in crescita del 19,15% annuo.
GPU cloud e neocloud crescono del 18,45% annuo
Gli operatori specializzati di GPU cloud hanno acquistato il 12,6% della capacità di data center AI del 2025, e DC Market Insights prevede che la loro spesa cresca del 18,45% annuo, il ritmo più rapido tra i grandi gruppi di acquirenti. CoreWeave ha chiuso giugno 2026 con circa USD 104 miliardi di portafoglio ordini di ricavi, 1,5 GW di potenza attiva e circa 3,7 GW di potenza contrattualizzata, rispetto a oltre 850 MW attivi alla fine del 2025. Ad aprile 2026 ha firmato un accordo ampliato con Meta del valore di circa USD 21 miliardi fino a dicembre 2032.
La spesa per l’AI sovrana cresce più rapidamente del mercato
I governi ora finanziano la capacità AI come infrastruttura nazionale. L’iniziativa InvestAI della Commissione europea mira a mobilitare EUR 200 miliardi per l’AI, compreso un fondo da EUR 20 miliardi per le gigafactory AI. Il campus AI UAE-US ad Abu Dhabi è pianificato a 5 GW, e HUMAIN dell’Arabia Saudita, controllata del Public Investment Fund (PIF), punta a 1,9 GW di capacità di data center entro il 2030. DC Market Insights stima che gli acquirenti sovrani e di ricerca detengano il 4,1% del mercato e crescano del 19,15% annuo.
Prezzi: quanto costa un data center AI per MW?
Un data center AI costa circa USD 44,70 milioni per MW di carico IT nel 2025 se costruito ex novo e completamente equipaggiato: USD 31,62 milioni di hardware IT e USD 13,08 milioni di alimentazione, raffreddamento e involucro edilizio, prima di software e servizi. Si tratta di stime di DC Market Insights.
| Costo di un data center AI per MW (milioni di USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Hardware IT (server, rete, storage) | 16,10 | 31,62 | 28,12 | 22,84 |
| Alimentazione, raffreddamento e involucro (nuova sala AI) | 9,46 | 13,08 | 13,24 | 12,19 |
| Carico IT AI installato (GW) | 0,92 | 9,04 | 27,86 | 49,83 |
| Nuove sale AI realizzate (GW) | 0,25 | 4,20 | 13,20 | 17,82 |
Il costo dell’hardware IT per MW è raddoppiato da USD 16,10 milioni nel 2020 a USD 31,62 milioni nel 2025, poiché ogni generazione di GPU ha concentrato silicio e memoria più costosi nella stessa potenza; raggiunge il picco di USD 33,08 milioni nel 2026, poi scende di circa il 4% annuo con l’ampliarsi della concorrenza tra acceleratori. Il costo della struttura per MW aumenta con il raffreddamento a liquido, poi si riduce dopo il 2028. Per gli acquirenti che pianificano un’infrastruttura di data center AI scalabile, un campus AI da 1 GW a USD 44,70 milioni per MW rappresenta circa USD 44,70 miliardi di apparecchiature e costruzione.
Standard e normative: quali regole influenzano la costruzione dei data center AI?
Tre insiemi di regole determinano dove vengono costruiti i data center AI: la politica federale statunitense sulle autorizzazioni per progetti oltre 100 MW, gli obblighi di rendicontazione energetica dell’Unione europea (UE) per siti di almeno 500 kW e i finanziamenti UE per le gigafactory AI.
Autorizzazioni negli Stati Uniti (luglio 2025). L’Executive Order on Accelerating Federal Permitting of Data Center Infrastructure riguarda i progetti in cui il promotore ha impegnato almeno USD 500 milioni o che aggiungono più di 100 MW di carico elettrico. L’America’s AI Action Plan, pubblicato lo stesso giorno, elenca oltre 90 azioni di politica federale, tra cui la rapida costruzione di data center.
Rendicontazione energetica UE. Il Regolamento delegato (UE) 2024/1364 della Commissione impone agli operatori di data center con potenza IT installata di almeno 500 kW di comunicare indicatori chiave di prestazione a una banca dati europea entro il 15 maggio di ogni anno. Il 21 settembre 2026 la Commissione ha proposto un sistema comune di valutazione per i data center, un passo verso valutazioni di efficienza comparabili per le sale AI in tutti gli Stati membri.
Gigafactory AI dell’UE. La Commissione prevede fino a sette gigafactory AI in Europa, sostenute da un massimo di EUR 10 miliardi di finanziamenti UE e nazionali, e InvestAI aggiunge un fondo da EUR 20 miliardi per queste gigafactory.
Segmentazione del mercato: quale segmento guida il Mercato dei Data Center AI?
L’hardware guida il Mercato dei Data Center AI con l’87,3% del valore 2025, i data center hyperscale guidano gli acquirenti con il 55,4%, e l’AI generativa e i modelli linguistici di grandi dimensioni guidano le applicazioni con il 61,5%. L’inferenza è il segmento in più rapida crescita, al 20,56% annuo, contro il 9,37% dell’addestramento, perché ogni modello addestrato viene poi servito agli utenti su larga scala; tra i tipi di data center, i data center edge e micro crescono più rapidamente, al 21,94% annuo, partendo da una base ridotta.
Per componente: l’hardware guida con l’87,3%
| Componente | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware | 340,78 | 87,3% | 1.355,34 | 14,80% |
| Software e orchestrazione | 17,04 | 4,4% | 94,87 | 18,73% |
| Servizi | 32,37 | 8,3% | 162,64 | 17,52% |
Software e orchestrazione crescono più rapidamente, al 18,73% annuo, man mano che scheduler dei cluster, piattaforme di inference serving e strumenti di gestione dell’infrastruttura del data center (DCIM) assorbono una quota maggiore di ogni implementazione.
Per livello hardware: server e acceleratori AI guidano con il 60,9%
| Livello hardware | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server e acceleratori AI | 237,82 | 60,9% | 904,80 | 14,30% |
| Rete e interconnessione | 32,30 | 8,3% | 149,09 | 16,53% |
| Storage | 15,72 | 4,0% | 84,22 | 18,27% |
| Infrastruttura di alimentazione e raffreddamento | 34,06 | 8,7% | 139,68 | 15,16% |
| Involucro della struttura e costruzione | 20,88 | 5,4% | 77,55 | 14,02% |
Lo storage, dallo storage AI direct-attached all’interno dei server GPU agli array flash in rete, cresce più rapidamente, al 18,27% annuo, poiché inferenza e retrieval mantengono grandi dataset vicini agli acceleratori. I volumi di acceleratori alla base del livello più grande sono dimensionati nel report Data Center GPUs Market.
Per tipo di data center: l’hyperscale guida con il 55,4%
| Tipo di data center | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale | 216,17 | 55,4% | 785,37 | 13,77% |
| Colocation | 67,11 | 17,2% | 305,39 | 16,36% |
| GPU cloud e neocloud | 49,16 | 12,6% | 267,36 | 18,45% |
| Enterprise | 35,51 | 9,1% | 117,10 | 12,67% |
| Sovrani e di ricerca | 16,00 | 4,1% | 92,26 | 19,15% |
| Edge e micro | 6,24 | 1,6% | 45,38 | 21,94% |
La colocation cresce più rapidamente dell’hyperscale, al 16,36% annuo, perché gli hyperscaler prendono in locazione più capacità da sviluppatori come Aligned, che disponeva di 5 GW di capacità attiva e pianificata quando ha accettato di essere venduta in un’operazione da USD 40 miliardi a ottobre 2025. I data center AI enterprise crescono più lentamente, al 12,67%: le aziende eseguono AI e machine learning prima nel cloud e portano on-premise solo l’inferenza stabile e i dati sensibili, il che impone rack più densi e raffreddamento a liquido nelle sale esistenti.
Per carico di lavoro: l’addestramento guida con il 58,3% nel 2025
L’addestramento cresce del 9,37% annuo fino a USD 556,99 miliardi entro il 2035, mentre l’inferenza raggiunge USD 1.055,87 miliardi.
Per tecnologia di raffreddamento: il raffreddamento ad aria guida con il 47,8%
La capacità AI raffreddata ad aria è ancora il gruppo di raffreddamento più grande, con USD 186,51 miliardi nel 2025, ma si riduce a USD 154,80 miliardi entro il 2035. Il raffreddamento rear-door e ibrido detiene USD 21,46 miliardi (5,5%) e il raffreddamento a immersione USD 10,15 miliardi (2,6%).
Per applicazione: l’AI generativa e i modelli linguistici di grandi dimensioni guidano con il 61,5%
L’AI generativa e i modelli linguistici di grandi dimensioni (LLM) rappresentano USD 239,97 miliardi nel 2025 e crescono del 16,81% annuo fino a USD 1.134,63 miliardi. Raccomandazione e machine learning predittivo rappresentano USD 69,45 miliardi (17,8%) e crescono dell’11,32%. Calcolo scientifico e altri detengono USD 30,04 miliardi (7,7%), la visione artificiale USD 28,87 miliardi (7,4%) e il riconoscimento vocale e l’elaborazione del linguaggio naturale USD 21,85 miliardi (5,6%).
Per settore verticale: IT e telecomunicazioni guidano con il 63,4%
IT e telecomunicazioni, che comprendono le piattaforme cloud e internet, rappresentano USD 247,38 miliardi della domanda 2025 e crescono del 14,47% annuo. Seguono banche, servizi finanziari e assicurazioni (BFSI) con USD 30,44 miliardi (7,8%), poi automotive e manifattura con il 6,6%, sanità e scienze della vita con il 5,9%, retail ed e-commerce con il 5,2%, governo e difesa con il 5,1%, media e intrattenimento con il 3,4% e altri con il 2,6%. Sanità e scienze della vita crescono più rapidamente, al 18,46% annuo.
DC Exclusive: l’AI Capacity Cost Stack, tipo di data center × livello di spesa
Con USD 138,04 miliardi nel 2025, i server accelerati acquistati per i data center hyperscale sono la singola cella più grande dell’AI Capacity Cost Stack e il 35,4% di tutta la spesa in data center AI.
| 2025, miliardi di USD | Server e acceleratori | Rete e storage | Alimentazione, raffreddamento e involucro | Software e servizi | Totale |
|---|---|---|---|---|---|
| Hyperscale | 138,04 | 26,03 | 30,44 | 21,65 | 216,17 |
| Colocation | 34,52 | 8,14 | 15,43 | 9,03 | 67,11 |
| GPU cloud e neocloud | 32,51 | 6,96 | 2,90 | 6,80 | 49,16 |
| Enterprise | 19,73 | 4,44 | 3,37 | 7,98 | 35,51 |
| Sovrani e di ricerca | 9,35 | 1,76 | 1,95 | 2,93 | 16,00 |
| Edge e micro | 3,68 | 0,69 | 0,85 | 1,02 | 6,24 |
| Totale | 237,82 | 48,02 | 54,94 | 49,41 | 390,19 |
I neocloud spendono il 66,1% del loro budget in server e acceleratori e solo il 5,9% in alimentazione, raffreddamento e involucro, perché prendono in locazione edifici già alimentati. La spesa della colocation è la più orientata alla struttura, al 23,0%, quindi gli sviluppatori di colocation sono i principali acquirenti di apparecchiature di alimentazione e raffreddamento per l’AI. Le aziende enterprise spendono il 22,5% in software e servizi, la quota più alta, perché acquistano competenze insieme all’hardware. L’AI Capacity Cost Stack è un modello di DC Market Insights, non un conteggio delle spedizioni: è costruito a partire da 112 input: 16 coorti annuali ciascuna di installazioni IT AI, costo dell’hardware IT per MW, nuove sale AI realizzate, costo della struttura per MW, rapporto software e rapporto servizi (96 input), 6 quote per tipo di data center, 7 totali per livello di spesa e 3 dichiarazioni di fornitori usate come verifica incrociata. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato dei Data Center AI?
Il Nord America guida il Mercato dei Data Center AI con il 54,8% del valore 2025, e il Medio Oriente e Africa è la regione in più rapida crescita, al 22,17% annuo, perché i programmi di AI sovrana nei paesi del Consiglio di cooperazione del Golfo (GCC) stanno costruendo campus da un gigawatt partendo da una base ridotta.
Il Nord America guida con una quota del 54,8%
La spesa nordamericana in data center AI ha raggiunto USD 213,83 miliardi nel 2025 e si prevede che raggiunga USD 772,02 miliardi entro il 2035, con un CAGR del 13,70%. La regione ospita i più grandi campus hyperscale e neocloud, tra cui il sito Stargate di Abilene, che OpenAI ha descritto come già operativo su Oracle Cloud Infrastructure a settembre 2025.
L’Asia Pacifico detiene una quota del 25,6%
L’Asia Pacifico vale USD 99,89 miliardi nel 2025 e USD 459,60 miliardi entro il 2035, con un CAGR del 16,49%. DC Market Insights stima che la Cina rappresenti più della metà della regione, mentre Giappone, Corea del Sud, India e Australia aggiungono capacità hyperscale e sovrana; il solo programma nazionale dell’India contava 34.333 GPU a maggio 2025.
L’Europa detiene una quota dell’11,9%
L’Europa vale USD 46,43 miliardi nel 2025 e USD 186,14 miliardi entro il 2035, con un CAGR del 14,89%. L’UE prevede fino a sette gigafactory AI, e InvestAI aggiunge un fondo da EUR 20 miliardi per esse.
Il Medio Oriente e Africa detiene una quota del 4,6%
Il Medio Oriente e Africa vale USD 17,95 miliardi nel 2025 e USD 132,94 miliardi entro il 2035, con la crescita più rapida, al 22,17% annuo. Il GCC traina la regione: Stargate UAE è un cluster da 1 GW ad Abu Dhabi con 200 MW che dovrebbero entrare in funzione nel 2026, il campus AI UAE-US ad Abu Dhabi è pianificato a 5 GW, e HUMAIN prevede di crescere da 1,9 GW nel 2030 a 6,6 GW quattro anni dopo. Valutiamo alimentazione, fibra e autorizzazioni per questi mercati nel nostro lavoro di selezione dei siti e studi di fattibilità per data center.
L’America Latina detiene una quota del 3,1%
L’America Latina vale USD 12,10 miliardi nel 2025 e USD 62,16 miliardi entro il 2035, con un CAGR del 17,78%. DC Market Insights attribuisce al Brasile USD 5,59 miliardi della spesa 2025, in crescita del 18,63% annuo fino a USD 30,85 miliardi, e al Messico USD 3,28 miliardi, in crescita del 19,08% annuo fino a USD 18,79 miliardi.
Analisi per paese: quali paesi spendono di più in data center AI?
Gli Stati Uniti sono il più grande mercato nazionale per i data center AI con USD 195,01 miliardi nel 2025, il 50,0% del valore globale, seguiti dalla Cina con USD 54,74 miliardi (14,0%) e dal Canada con USD 15,82 miliardi (4,1%). I 12 paesi più grandi rappresentano l’86,6% della spesa 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 195,01 | 50,0% | 699,20 | 13,62% |
| 2 | Cina | Asia Pacifico | 54,74 | 14,0% | 232,68 | 15,57% |
| 3 | Canada | Nord America | 15,82 | 4,1% | 62,15 | 14,66% |
| 4 | Giappone | Asia Pacifico | 11,79 | 3,0% | 48,02 | 15,08% |
| 5 | Regno Unito | Europa | 10,96 | 2,8% | 42,18 | 14,43% |
| 6 | Germania | Europa | 9,47 | 2,4% | 38,19 | 14,96% |
| 7 | Corea del Sud | Asia Pacifico | 8,09 | 2,1% | 37,52 | 16,58% |
| 8 | India | Asia Pacifico | 7,19 | 1,8% | 63,37 | 24,31% |
| 9 | Francia | Europa | 6,83 | 1,7% | 31,09 | 16,37% |
| 10 | Arabia Saudita | Medio Oriente e Africa | 6,32 | 1,6% | 62,92 | 25,84% |
| 11 | Australia | Asia Pacifico | 5,79 | 1,5% | 28,55 | 17,29% |
| 12 | Emirati Arabi Uniti | Medio Oriente e Africa | 5,71 | 1,5% | 49,33 | 24,07% |
L’Arabia Saudita è il mercato nazionale in più rapida crescita, al 25,84% annuo, davanti all’India al 24,31% e agli Emirati Arabi Uniti al 24,07%. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla capacità AI installata e pianificata stimata di ciascun paese.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Il Mercato dei Data Center AI raggiunge USD 1.612,86 miliardi entro il 2035 nello scenario base, con un intervallo da USD 1.205,21 miliardi a USD 1.934,58 miliardi tra lo scenario basso e quello alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Installazioni IT AI del 22% inferiori allo scenario base; costo dell’hardware per MW inferiore del 5% | 1.205,21 | 11,94% |
| Base | Le installazioni salgono a 49,83 GW all’anno; le nuove sale AI raggiungono 17,82 GW all’anno | 1.612,86 | 15,25% |
| Alto | Installazioni del 17% superiori allo scenario base; costo dell’hardware per MW superiore del 3% | 1.934,58 | 17,36% |
Lo scenario alto presuppone che le connessioni alla rete e la fornitura di memoria tengano il passo con piani su scala di gigawatt come Stargate e Hyperion. La disponibilità di energia è il principale fattore di oscillazione: un gigawatt di carico IT AI che non può essere alimentato in tempo sposta circa USD 44,70 miliardi di spesa a un anno successivo.
Analisi competitiva: chi guida il Mercato dei Data Center AI?
- NVIDIA
- AMD
- Broadcom
- Dell Technologies
- Supermicro
- Hewlett Packard Enterprise (HPE)
- Cisco
- Vertiv
- Schneider Electric
- Microsoft
- Amazon Web Services (AWS)
- Meta
- Oracle
- CoreWeave
- Equinix
- Digital Realty
NVIDIA è il maggiore fornitore del Mercato dei Data Center AI con circa la metà del valore 2025 (stima di DC Market Insights: ricavi Data Center di NVIDIA di USD 193,7 miliardi nell’esercizio fiscale chiuso a gennaio 2026, rapportati al mercato da USD 390,19 miliardi). I ricavi Data Center di NVIDIA hanno raggiunto USD 62,3 miliardi nel trimestre di gennaio 2026 e USD 89,0 miliardi nel trimestre chiuso a luglio 2026, in crescita del 117% su base annua. I ricavi del segmento Data Center di AMD hanno raggiunto USD 16,6 miliardi nel 2025, e i ricavi hardware AI di Broadcom hanno raggiunto circa USD 20 miliardi nel suo esercizio fiscale 2025. Dell ha spedito oltre USD 25 miliardi di server ottimizzati per l’AI nel suo esercizio fiscale 2026 ed è entrata nell’esercizio fiscale 2027 con un portafoglio ordini di USD 43 miliardi, e le vendite nette di Supermicro hanno raggiunto USD 39,1 miliardi nel suo esercizio fiscale chiuso a giugno 2026. Nel livello delle strutture, Vertiv ha chiuso il 2025 con un portafoglio ordini di USD 15,0 miliardi, in crescita del 109%, e i data center hanno rappresentato il 30% dell’esposizione ai mercati finali di Schneider Electric, misurata sugli ordini 2025.
Sviluppi recenti
- A gennaio 2025, OpenAI, SoftBank, Oracle e MGX hanno annunciato Stargate, che intende investire USD 500 miliardi in quattro anni in nuove infrastrutture AI, a partire da USD 100 miliardi (Fonte: annuncio di OpenAI).
- A settembre 2025, OpenAI e NVIDIA hanno annunciato una lettera d’intenti per implementare almeno 10 GW di sistemi NVIDIA, con NVIDIA intenzionata a investire fino a USD 100 miliardi in OpenAI (Fonte: comunicato stampa di NVIDIA).
- A ottobre 2025, AMD e OpenAI hanno annunciato un accordo in base al quale OpenAI implementerà 6 GW di GPU AMD su più generazioni (Fonte: documento depositato da AMD presso la US Securities and Exchange Commission).
- A ottobre 2025, Aligned Data Centers, con 5 GW di capacità attiva e pianificata, ha accettato di essere venduta a un consorzio che include GIP di BlackRock e MGX in un’operazione del valore di USD 40 miliardi (Fonte: articolo di Data Center Dynamics).
- Ad aprile 2026, CoreWeave ha firmato un accordo a lungo termine ampliato con Meta del valore di circa USD 21 miliardi fino a dicembre 2032 (Fonte: documento depositato da CoreWeave presso la US Securities and Exchange Commission).
- Ad agosto 2026, NVIDIA ha riportato ricavi Data Center di USD 89,0 miliardi per il trimestre chiuso a luglio 2026, in crescita del 117% su base annua (Fonte: comunicato sui risultati finanziari di NVIDIA).
Seguiamo questi accordi, annunci di capacità e interventi normativi in tempo reale nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato dei Data Center AI
DC Market Insights ha costruito il Mercato dei Data Center AI con un approccio bottom-up a partire da 16 coorti annuali (dal 2020 al 2035) di carico IT AI installato, da 0,92 GW nel 2020 e 9,04 GW nel 2025 a 49,83 GW nel 2035, ciascuna valorizzata a un costo dell’hardware IT per MW (USD 31,62 milioni nel 2025). Le nuove sale AI realizzate, considerate come quota AI del totale delle realizzazioni di data center (4,20 GW su 12,0 GW nel 2025), sono state valorizzate a un costo della struttura per MW (USD 13,08 milioni nel 2025). Software e orchestrazione (5,0% dell’hardware nel 2025, in aumento al 7,0%) e servizi (9,5%, in aumento al 12,0%) sono stati aggiunti in seguito. Il totale è stato suddiviso per 3 componenti, 5 livelli hardware, 6 tipi di data center, 2 carichi di lavoro, 4 tecnologie di raffreddamento, 5 applicazioni, 8 settori verticali e 5 regioni, e ogni suddivisione somma al totale del mercato. Il risultato è stato verificato con un approccio top-down rispetto ai USD 193,7 miliardi di ricavi Data Center di NVIDIA nell’esercizio fiscale 2026, ai USD 291,97 miliardi di spese in conto capitale 2025 di Alphabet, Amazon e Meta, e alle dichiarazioni di Dell, Supermicro e Vertiv. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Copertura del report ed esclusioni
- 1.3Valuta, unità e anno base
- 1.4Principali stakeholder
- 02Metodologia di ricerca
- 2.1Modello bottom-up per coorti di capacità
- 2.2Validazione top-down rispetto alle dichiarazioni di fornitori e acquirenti
- 2.3Fonti primarie e secondarie
- 2.4Ipotesi di previsione
- 03Sintesi
- 3.1Panoramica del mercato, 2025 e 2035
- 3.2Risultati principali
- 3.3Conclusioni dell'analista
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Sfide
- 4.3Opportunità
- 4.4Tendenze nel panorama del calcolo e dei dati per l'AI
- 05Analisi dei prezzi
- 5.1Costo dell'hardware IT per MW, 2020-2035
- 5.2Costo della struttura per MW, 2020-2035
- 5.3Costo complessivo di un campus AI da 1 GW
- 06Standard e normative
- 6.1Autorizzazioni federali statunitensi per le infrastrutture dei data center
- 6.2Sistema UE di rendicontazione energetica e valutazione dei data center
- 6.3Gigafactory AI dell'UE e InvestAI
- 07Analisi della catena di approvvigionamento
- 7.1Fornitori di acceleratori e server
- 7.2Fornitori di rete e storage
- 7.3Fornitori di apparecchiature di alimentazione e raffreddamento
- 7.4Sviluppatori, operatori di colocation e neocloud
- 08Dimensione e previsioni del Mercato dei Data Center AI
- 8.1Dimensione del mercato, 2020-2035
- 8.2Carico IT AI installato e nuove sale AI realizzate, 2020-2035
- 8.3Crescita anno su anno
- 09Mercato per tipo di data center
- 9.1Hyperscale
- 9.2Colocation
- 9.3GPU cloud e neocloud
- 9.4Enterprise
- 9.5Sovrani e di ricerca
- 9.6Edge e micro
- 10Mercato per componente
- 10.1Hardware
- 10.2Software e orchestrazione
- 10.3Servizi
- 11Mercato per livello hardware
- 11.1Server e acceleratori AI
- 11.2Rete e interconnessione
- 11.3Storage
- 11.4Infrastruttura di alimentazione e raffreddamento
- 11.5Involucro della struttura e costruzione
- 12Mercato per carico di lavoro
- 12.1Addestramento
- 12.2Inferenza
- 13Mercato per tecnologia di raffreddamento
- 13.1Raffreddamento ad aria
- 13.2Raffreddamento a liquido direct-to-chip
- 13.3Raffreddamento rear-door e ibrido
- 13.4Raffreddamento a immersione
- 14Mercato per applicazione
- 14.1AI generativa e modelli linguistici di grandi dimensioni
- 14.2Raccomandazione e machine learning predittivo
- 14.3Visione artificiale
- 14.4Riconoscimento vocale ed elaborazione del linguaggio naturale
- 14.5Calcolo scientifico e altri
- 15Mercato per settore verticale
- 15.1IT e telecomunicazioni
- 15.2BFSI
- 15.3Automotive e manifattura
- 15.4Sanità e scienze della vita
- 15.5Retail ed e-commerce
- 15.6Governo e difesa
- 15.7Media e intrattenimento
- 15.8Altri
- 16DC Exclusive: AI Capacity Cost Stack
- 16.1Matrice tipo di data center × livello di spesa, 2025
- 16.2Input del modello e verifiche incrociate
- 17Mercato per regione
- 17.1Nord America (Stati Uniti, Canada)
- 17.2Asia Pacifico (Cina, Giappone, Corea del Sud, India, Australia)
- 17.3Europa (Regno Unito, Germania, Francia)
- 17.4Medio Oriente e Africa (Arabia Saudita, Emirati Arabi Uniti)
- 17.5America Latina
- 18Analisi per paese
- 18.1I primi 12 paesi, 2025 e 2035
- 18.2Paesi in più rapida crescita
- 19Sezioni trasversali regionali
- 19.1Confronto di quota e crescita per regione, 2025 e 2035
- 19.2Quota dei paesi all'interno di ciascuna regione, 2025
- 20Scenari di previsione
- 20.1Scenari basso, base e alto fino al 2035
- 20.2Principali fattori di oscillazione
- 21Panorama competitivo
- 21.1Analisi delle quote di mercato, 2025
- 21.2Posizionamento dei fornitori per livello
- 21.3Sviluppi recenti
- 22Profili aziendali
- 22.1NVIDIA
- 22.2AMD
- 22.3Broadcom
- 22.4Dell Technologies
- 22.5Supermicro
- 22.6Hewlett Packard Enterprise (HPE)
- 22.7Cisco
- 22.8Vertiv
- 22.9Schneider Electric
- 22.10Microsoft
- 22.11Amazon Web Services (AWS)
- 22.12Google
- 22.13Meta
- 22.14Oracle
- 22.15CoreWeave
- 22.16Equinix
- 22.17Digital Realty
- 23Raccomandazioni dell'analista
- 23.1Per i fornitori di apparecchiature
- 23.2Per operatori e sviluppatori
- 23.3Per gli investitori
- Fig. 1Dimensione del Mercato dei Data Center AI, 2020-2035 (miliardi di USD)
- Fig. 2Mercato dei Data Center AI per regione, 2025 e 2035 (miliardi di USD)
- Fig. 3Quota del Mercato dei Data Center AI per tipo di data center, 2025
- Fig. 4Mercato dei Data Center AI per livello hardware, 2025 e 2035
- Fig. 5Spesa per addestramento e inferenza, 2025 e 2035
- Fig. 6Mix delle tecnologie di raffreddamento, 2025 e 2035
- Fig. 7AI Capacity Cost Stack, 2025
- Fig. 8Scenari di previsione, 2035
- Tabella 1Dimensione del Mercato dei Data Center AI, 2020-2035 (miliardi di USD)
- Tabella 2Costo dei data center AI per MW, 2020, 2025, 2030 e 2035
- Tabella 3Mercato per componente, 2025 e 2035
- Tabella 4Mercato per livello hardware, 2025 e 2035
- Tabella 5Mercato per tipo di data center, 2025 e 2035
- Tabella 6Mercato per carico di lavoro, 2025 e 2035
- Tabella 7Mercato per tecnologia di raffreddamento, 2025 e 2035
- Tabella 8Mercato per applicazione, 2025 e 2035
- Tabella 9Mercato per settore verticale, 2025 e 2035
- Tabella 10AI Capacity Cost Stack: tipo di data center × livello di spesa, 2025
- Tabella 11Mercato per regione, 2025 e 2035
- Tabella 12I primi 12 paesi, 2025 e 2035
- Tabella 13Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 390,19 miliardi nel 2025 e USD 1.612,86 miliardi entro il 2035, con un CAGR del 15,25%, secondo le stime di DC Market Insights. Il valore del 2025 comprende 9,04 GW di carico IT AI installato e 4,20 GW di sale AI di nuova realizzazione.
Fino a 5 GW per i campus più grandi: Meta afferma che il suo campus Hyperion potrà scalare fino a 5 GW, e il campus AI UAE-US ad Abu Dhabi è pianificato a 5 GW. L’indagine 2026 dell’Uptime Institute indica un rack medio di 7,8 kW, mentre il previsto rack Kyber di NVIDIA consumerà circa 600 kW.
Il 44,1% della spesa in data center AI del 2025 utilizza già il raffreddamento a liquido direct-to-chip, e DC Market Insights prevede il 75,4% entro il 2035. I sistemi su scala di rack, come l’NVIDIA GB200 NVL72 raffreddato a liquido, e i campus misurati in gigawatt sono le altre due tendenze.
USD 35,51 miliardi di spesa in data center AI enterprise nel 2025, in crescita del 12,67% annuo, è la stima di DC Market Insights. Le aziende eseguono l’AI prima nel cloud e portano on-premise l’inferenza stabile e i dati sensibili, il che impone rack più densi e raffreddamento a liquido nelle sale esistenti.
Il 54,8% del valore 2025, ovvero USD 213,83 miliardi, si trova in Nord America. Il Medio Oriente e Africa cresce più rapidamente, al 22,17% annuo, poiché i programmi di AI sovrana nel GCC, come Stargate UAE e HUMAIN dell’Arabia Saudita, costruiscono campus da un gigawatt.
Circa la metà del valore 2025 va a NVIDIA, secondo le stime di DC Market Insights basate sui suoi USD 193,7 miliardi di ricavi Data Center nell’esercizio fiscale chiuso a gennaio 2026. Seguono AMD, Broadcom, Dell, Supermicro, Vertiv, Schneider Electric e gli hyperscaler.
Circa USD 44,70 milioni per MW nel 2025: USD 31,62 milioni di hardware IT e USD 13,08 milioni di alimentazione, raffreddamento e involucro, secondo le stime di DC Market Insights. Un campus AI da 1 GW rappresenta quindi circa USD 44,70 miliardi di apparecchiature e costruzione.
Il 65,5% della spesa in data center AI andrà all’inferenza entro il 2035, partendo da USD 162,71 miliardi nel 2025, poiché l’inferenza cresce del 20,56% annuo secondo le stime di DC Market Insights. Le nuove sale AI realizzate salgono da 4,20 GW nel 2025 a 17,82 GW nel 2035.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.