
Markt für Rechenzentrumskabel: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrumskabel: 2025 lag das Marktvolumen bei USD 10.65 Mrd.; bis 2035 soll es bei einer CAGR von 9.87 % auf USD 27.29 Mrd. steigen. Auf North America entfallen 42.6% des Marktes.
 Von Satyabrat Rajawat, Senior Research Analyst, Strategic Advisory
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 6. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preis- und Kostenanalyse
- 06Normen und Regulierung
- 07Lieferketten- und Wertschöpfungskettenanalyse
- 08Größe und Prognose des globalen Marktes für Rechenzentrumskabel
- 09Markt nach Produkt
- 10Markt nach Anwendung
- 23Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 17Profilierte Unternehmen
Regionale Analyse
- North America42.6%
- Asia Pacific27.9%
- Europe18.7%
- Latin America5.6%
- Middle East and Africa5.2%
Profilierte Unternehmen
- Corning Incorporated
- Amphenol Corporation
- Prysmian Group
- Panduit Corporation
- Belden
- Nexans
- Sumitomo Electric Industries
- Furukawa Electric
- Fujikura
- Yangtze Optical Fibre and Cable (YOFC)
- Hengtong Group
- Legrand
- Leviton Manufacturing
- The Siemon Company
- Molex
- TE Connectivity
- LS Cable & System
Vollständige Analyse
Der Markt für Rechenzentrumskabel umfasst Glasfaser-, Kupfer- und Stromkabel, Steckverbinder, vorkonfektionierte Baugruppen und Hardware für das Kabelmanagement, die in Rechenzentrumsgebäuden und auf Rechenzentrumscampus installiert werden. DC Market Insights bewertet den globalen Markt für Rechenzentrumskabel im Jahr 2025 mit USD 10,65 Mrd. und prognostiziert bis 2035 USD 27,29 Mrd., was einer CAGR von 9,87 % entspricht. Der Wert für 2025 wird aus dem Ausbau selbst abgeleitet: Rund 12,0 GW neue IT-Kapazität bei etwa USD 0,43 Mio. Verkabelung pro MW in konventionellen Hallen und USD 1,07 Mio. pro MW in KI-Hallen ergeben USD 7,86 Mrd. an Neubauausgaben, und Modernisierungsarbeiten in einer installierten Basis von rund 116 GW kommen mit USD 2,79 Mrd. hinzu. Glasfaserkabel sind mit 12,14 % pro Jahr das am schnellsten wachsende Segment, weil KI-Back-End-Fabrics fast vollständig auf Glasfaser laufen, und der Nahe Osten und Afrika ist mit 11,45 % pro Jahr die am schnellsten wachsende Region, getragen von souveränen KI-Campus in Saudi-Arabien und den Vereinigten Arabischen Emiraten.
Zusammenfassung
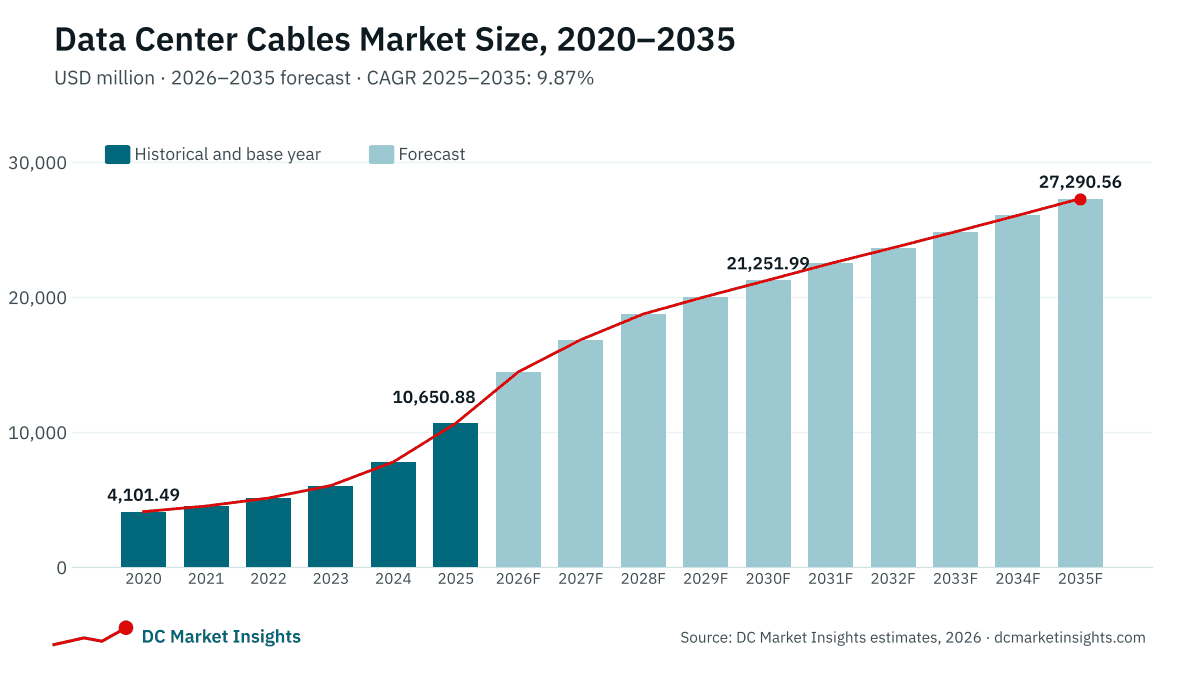
Der globale Markt für Rechenzentrumskabel wurde 2020 auf USD 4,10 Mrd. bewertet, erreichte 2025 USD 10,65 Mrd. und soll bis 2035 USD 27,29 Mrd. erreichen, was einer CAGR von 9,87 % im Prognosezeitraum entspricht.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentrumskabel 2025 | USD 10,65 Mrd. |
| Markt für Rechenzentrumskabel, CAGR | 9,87 % |
| Marktgröße Rechenzentrumskabel 2035 | USD 27,29 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 21,03 % pro Jahr, und allein 2025 legte er gegenüber 2024 um 36,9 % zu, als Cluster aus Grafikprozessoren (GPU) von Pilotprojekten zu Bereitstellungen im Campus-Maßstab übergingen. Von 2025 bis 2035 verlangsamt sich das Wachstum auf 9,87 % pro Jahr, weil die Dichte von KI-Hallen weiter steigt: Mehr Rechenleistung pro MW bedeutet weniger Kabelmeter pro MW, auch wenn sich die jährlich hinzukommende Gesamtkapazität bis 2035 auf 27,0 GW mehr als verdoppelt.
Marktumfang: Was umfasst der Markt für Rechenzentrumskabel?
Der Markt für Rechenzentrumskabel umfasst alle Kabel und Kabelbaugruppen, die in Rechenzentrumsgebäuden und auf Rechenzentrumscampus installiert werden, bewertet zum Erstverkaufspreis in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 10,65 Mrd.
Enthalten. Glasfaserverkabelung (Backbone- und Campus-Trunks, Verteilerkabel, Patchkabel und vorkonfektionierte Baugruppen), aktive optische Kabel (AOC), Twisted-Pair-Kupferkabel von Kategorie 5E bis Kategorie 8, Direct-Attach-Kupferkabel (DAC) und aktive elektrische Kabel (AEC), Niederspannungs-Stromkabel von der Stromverteilereinheit oder dem Stromschienenabgriff bis zum Rack, Steckverbinder, Patchpanels sowie Hardware für das Kabelmanagement wie Kabeltrassen, Kabelkanäle und Beschriftung.
Ausgeschlossen. Separat vom Kabel verkaufte steckbare optische Transceiver, Switches und Server, Langstrecken-, Metro- und Unterseeglasfaser außerhalb des Campus, versorgungsseitige Stromkabel und Mittelspannungs-Stromkabel sowie Installationsarbeiten.
Wie die Segmente zusammenhängen. DAC und AEC gehören zu den Kupferkabeln und AOC zu den Glasfaserkabeln, sodass die Aufteilung nach Verbindungstyp dieselben USD 10,65 Mrd. nach Technologie neu gliedert. Die Aufteilung nach Portgeschwindigkeit umfasst nur DAC, AEC und AOC mit einem Wert von USD 1,99 Mrd. im Jahr 2025.
Markttreiber: Was treibt den Markt für Rechenzentrumskabel an?
Drei Treiber erklären den Großteil des Wachstums im Markt für Rechenzentrumskabel: KI-Cluster, die pro MW 2,5-mal mehr Verkabelung benötigen als konventionelle Hallen, eine Verdopplung der jährlichen Kapazitätszuwächse und langfristige Lieferverträge, die Hyperscaler inzwischen Jahre vor Baubeginn abschließen.
KI-Cluster erhöhen die Verkabelungsausgaben pro MW auf USD 1,07 Mio.
Ein GPU-Trainingscluster verbindet jeden Beschleuniger über ein Back-End-Fabric mit jedem anderen, sodass eine Halle gleicher Leistungsklasse ein Mehrfaches an Glasfaser und Kupfer für kurze Distanzen enthält als eine Cloud-Halle. DC Market Insights schätzt den Verkabelungsanteil einer KI-Halle im Jahr 2025 auf USD 1,07 Mio. pro MW, gegenüber USD 0,43 Mio. pro MW bei einer konventionellen Halle. DC Market Insights schätzt, dass KI-Hallen 2025 rund 35 % der neuen Kapazität ausmachten, nach 15 % im Jahr 2023, und prognostiziert 66 % der neuen Kapazität bis 2035. Corning meldete, dass sein Enterprise-Optical-Geschäft, das die Umsätze innerhalb des Rechenzentrums erfasst, 2025 um 61 % wuchs, wobei der Hyperscale-Anteil deutlich schneller zulegte. Die Dimensionierung dieser Cluster folgt den Beschleunigerauslieferungen, die im Bericht Markt für Rechenzentrums-GPUs behandelt werden.
Neue Kapazitätszuwächse steigen von 12,0 GW auf 27,0 GW pro Jahr
Der Markt für Rechenzentrumskabel ist in erster Linie ein Neubaumarkt: 73,8 % der Ausgaben im Jahr 2025 flossen in neue Hallen. BloombergNEF zählte Ende September 2025 weltweit mehr als 23 GW an im Bau befindlicher Rechenzentrumskapazität, davon rund drei Viertel in den Vereinigten Staaten. DC Market Insights modelliert einen Anstieg der jährlichen Fertigstellungen von 12,0 GW im Jahr 2025 auf 22,0 GW im Jahr 2030 und 27,0 GW im Jahr 2035, wodurch die installierte Basis von rund 116 GW auf rund 313 GW wächst.
Hyperscale-Lieferverträge sichern Volumen bis 2030
Abnehmer sichern sich heute Kabel, bevor sie sich Standorte sichern. Im Januar 2026 unterzeichnete Meta mit Corning eine mehrjährige Vereinbarung im Wert von bis zu USD 6 Mrd. über optische Fasern, Kabel und Konnektivität, wobei Meta Ankerkunde für eine Kapazitätserweiterung im bestehenden Werk für optische Kabel von Corning in Hickory, North Carolina, ist (Quelle: Pressemitteilung von Corning). Im Juli 2026 unterzeichnete Prysmian mit Molex eine Vereinbarung im Wert von bis zu EUR 5,5 Mrd. über die Lieferung von Glasfaserkabeln für den Einsatz innerhalb des Rechenzentrums. Verträge dieser Größenordnung verwandeln prognostizierte Nachfrage in fest zugesagtes Volumen und erklären, warum der Markt für Rechenzentrumskabel 2025 um 36,9 % wuchs, obwohl die Glasfaserpreise sprunghaft stiegen.
Markttrends: Wie verändert sich die Verkabelung von Rechenzentren?
Der Markt für Rechenzentrumskabel verlagert sich hin zu höheren Faserzahlen in kleineren Kabeln, vorkonfektionierten Baugruppen und Optiken, die näher an den Switch-Chip rücken.
Faserzahlen pro Rack steigen auf über 3.000, während die Kabel schrumpfen
KI-Back-End-Fabrics treiben Trunks zwischen Racks auf über 3.000 Fasern, was Kabelhersteller zwingt, den Durchmesser zu verringern, statt mehr Kanalraum zu schaffen. Das Mikrorohrkabel Sirocco Ultra von Prysmian beispielsweise verwendet 160-µm-Fasern und ist bis zu 35 % kleiner als herkömmliche Mikrorohrkabel. DC Market Insights prognostiziert für Glasfaserkabel ein Wachstum von 12,14 % pro Jahr bis 2035, das schnellste der drei Produktfamilien.
Vorkonfektionierte Baugruppen gewinnen einen größeren Anteil an den Ausgaben
Steckverbinder und vorkonfektionierte Baugruppen machten 2025 USD 2,62 Mrd. (24,6 %) des Marktes für Rechenzentrumskabel aus und sollen um 11,57 % pro Jahr wachsen, schneller als blankes Kabel mit 9,25 %. Werkseitig konfektionierte MPO-Trunks nehmen das Spleißen vor Ort aus dem kritischen Pfad, was entscheidend ist, wenn eine KI-Halle mit 100 MW innerhalb weniger Wochen verkabelt werden muss. Die Wertschöpfung verlagert sich vom Kabelmantel in die Fabrik: Baugruppen erzielen höhere Margen, verlangen strengere Prüfprotokolle und haben längere Lieferzeiten.
Kupfer behauptet die kurzen Strecken im Rack
Kupfer behält die kürzesten Verbindungen: Direct-Attach-Kabel und aktive elektrische Kabel verbinden GPUs, Switches und Netzwerkkarten innerhalb eines Racks zu geringeren Kosten und mit weniger Leistung als Optiken. Kupferkabel haben 2025 einen Wert von USD 3,35 Mrd. und wachsen um 5,96 % pro Jahr auf USD 5,98 Mrd. bis 2035, langsamer als Glasfaser, weil jede neue Switch-Generation die Distanz verkürzt, über die Kupfer ein Signal übertragen kann.
Marktherausforderungen: Was bremst den Markt für Rechenzentrumskabel?
Rohstoffpreise und ein Mangel an qualifizierten Kabelinstallateuren sind die beiden Engpässe, die nach Erwartung von DC Market Insights den Markt für Rechenzentrumskabel 2026 und 2027 bremsen werden.
Glasfaserpreise stiegen in zehn Monaten um mehr als 400 %
Die Preform-Kapazität hielt mit der Nachfrage nach Glasfaser durch KI und andere neue Anwendungen nicht Schritt. Der chinesische Spotpreis für Standard-Blankfaser G.652.D, wie er von Branchen-Preisbeobachtern veröffentlicht wird, stieg in weniger als einem Jahr um mehr als 400 % auf rund CNY 83,40 pro Faserkilometer. Der Aufbau neuer Preform-Kapazität dauert in der Regel 18 bis 24 Monate, sodass 2025 begonnene Kapazität voraussichtlich nicht vor 2027 kommerziell produzieren wird. DC Market Insights berücksichtigt im Marktwert für 2026 einen Preisaufschlag von 6 %, der bis 2028 auf 2 % zurückgeht.
Kupfer notiert auf Rekordniveau über USD 14.000 pro Tonne
Die Kosten für Kupfer- und Stromkabel folgen dem Metall. Die Kassapreise an der London Metal Exchange erreichten 2026 Rekordwerte über USD 14.000 pro Tonne und lagen damit rund 39 % über ihrem Durchschnitt für dieselben Monate des Jahres 2025. Die Preise für Stromkabel sind in der Regel über Metallpreis-Anpassungsklauseln an Kupfer gekoppelt, doch Festpreisverträge für den Colocation-Ausbau fangen den Anstieg auf, was die Margen der Auftragnehmer schmälert und einige Modernisierungen in Unternehmen verzögert.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
Die beiden größten neuen Umsatzpotenziale im Markt für Rechenzentrumskabel sind GPU- und Neocloud-Betreiber, die um 12,21 % pro Jahr wachsen, sowie die Modernisierung einer installierten Basis, die sich bis 2035 nahezu verdreifacht.
GPU- und Neocloud-Betreiber verdreifachen ihre Kabelausgaben bis 2035
Spezialisierte GPU-Cloud-Betreiber gaben 2025 USD 1,04 Mrd. für Verkabelung aus, und DC Market Insights erwartet, dass ihre Ausgaben 2035 USD 3,30 Mrd. erreichen, mehr als das Dreifache des Niveaus von 2025. Sie bauen schnell, in gemieteten Rohbauten und mit glasfaserintensiven Fabrics, was Lieferanten entgegenkommt, die komplette vorkonfektionierte Kits liefern können. Auch das Rack-Design spielt hier eine Rolle: Der Bericht Markt für OCP-Racks zeigt, wie offene Rack-Standards die Kabelführung und die Stromverteilung am Rack verändern.
Modernisierungsausgaben wachsen bis 2035 auf USD 9,34 Mrd.
Jede Switch-Generation, von 400G über 800G bis 1.6T, erzwingt eine teilweise Neuverkabelung der installierten Basis. DC Market Insights modelliert die Modernisierungsausgaben mit USD 2,79 Mrd. im Jahr 2025 und USD 9,34 Mrd. im Jahr 2035, wenn sie 34,2 % des Marktes für Rechenzentrumskabel erreichen.
Preise: Wie viel geben Rechenzentren pro MW für Verkabelung aus?
Eine konventionelle Rechenzentrumshalle gibt 2025 rund USD 0,43 Mio. pro MW IT-Last für Verkabelung aus, eine KI-Halle rund USD 1,07 Mio. pro MW. Dies sind Schätzungen von DC Market Insights, die alle Kabel, die Konnektivität und die Hardware für Kabelwege innerhalb des Gebäudes umfassen, ohne Arbeitskosten.
| Verkabelungsausgaben pro MW (Mio. USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Konventionelle Halle | 0,40 | 0,43 | 0,46 | 0,50 |
| KI-Halle | 1,28 | 1,07 | 0,90 | 0,75 |
| KI-Anteil an neuer Kapazität | 3 % | 35 % | 60 % | 66 % |
Die beiden Linien bewegen sich in entgegengesetzte Richtungen. Die konventionellen Ausgaben pro MW steigen um rund 1,5 % pro Jahr, da die Mindestfaserzahlen und Kabelkategorien steigen. Die KI-Ausgaben pro MW sinken um rund 3,5 % pro Jahr, weil die Leistungsdichte der Racks schneller steigt als die Faserzahl: Ein Rack, das 130 kW statt 40 kW aufnimmt, bringt mehr Rechenleistung hinter jede Kabelstrecke.
Normen und Regulierung: Welche Regeln prägen die Verkabelung von Rechenzentren?
Vier Regelwerke entscheiden darüber, welche Kabel ein Rechenzentrum installieren darf: die Infrastrukturnorm TIA-942 der Telecommunications Industry Association (TIA), die Verkabelungsnormenreihe ISO/IEC 11801, Brandschutzvorschriften und Ethernet-Normen für die Bitübertragungsschicht.
TIA-942-C (Mai 2024). Der ANSI/TIA-942-C Telecommunications Infrastructure Standard for Data Centers empfiehlt mindestens zwei optische Fasern für die horizontale und die Backbone-Verkabelung, lässt außerhalb des Geräteanschlusses jeden TIA-568.3-konformen Glasfaserstecker zu, erkennt symmetrische Single-Pair-Verkabelung an und integriert den Nachtrag zu Edge-Rechenzentren in die Hauptnorm. Planungen, die ihm folgen, heben den Mindestglasfaseranteil in jeder neuen Halle an.
ISO/IEC 11801-5. Das internationale Gegenstück legt die Topologie der Rechenzentrumsverkabelung und die Mindestleistungsklassen fest.
Brandverhalten. Die EU-Bauproduktenverordnung stuft Kabel nach Euroklassen für das Brandverhalten ein, und viele Betreiber spezifizieren für Datenhallen Cca oder B2ca mit raucharmen, halogenfreien Mänteln. In den Vereinigten Staaten legt der National Electrical Code (NFPA 70) Plenum- und Steigleitungseinstufungen fest. Höhere Klassen erhöhen die Kosten pro Meter und begünstigen Lieferanten mit zertifizierten Compounds.
IEEE 802.3. Jede neue Ethernet-Geschwindigkeit legt die Reichweite von Kupfer und Multimode-Glasfaser fest. Bei 800G und 1.6T sinkt die Reichweite passiver Kupferkabel auf rund 2 Meter bei 100G pro Lane und rund 1 Meter bei 200G pro Lane, was mehr Verbindungen auf Glasfaser verlagert.
Marktsegmentierung: Welches Segment führt den Markt für Rechenzentrumskabel an?
Glasfaserkabel führen den Markt für Rechenzentrumskabel mit 47,6 % des Werts von 2025 an, Hyperscale-Rechenzentren führen bei den Abnehmern mit 46,5 %, und Hochgeschwindigkeits-Ethernet- und GPU-Fabric-Verbindungen sind mit 13,55 % pro Jahr die am schnellsten wachsende Anwendung. Unter den Produkten sind Glasfaserkabel mit 12,14 % pro Jahr das am schnellsten wachsende Segment, gegenüber 9,18 % bei Stromkabeln und 5,96 % bei Kupfer, weil jedes KI-Back-End-Fabric und jede neue Backbone-Strecke auf Glasfaser aufgebaut wird.
Nach Produkt: Glasfaserkabel führen mit 47,6 %
| Produkt | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Glasfaserkabel | 5,07 | 47,6 % | 15,94 | 12,14 % |
| Kupferkabel | 3,35 | 31,4 % | 5,98 | 5,96 % |
| Stromkabel | 2,23 | 21,0 % | 5,38 | 9,18 % |
Glasfaser gewinnt bis 2035 10,8 Prozentpunkte Marktanteil hinzu, weil jedes KI-Back-End-Fabric und jede neue Backbone-Strecke aus Singlemode- oder hochfaserigem Multimode-Glasfaserkabel besteht. Stromkabel halten rund ein Fünftel des Werts, weil die Leistungsdichte der Racks mit der Rechendichte steigt.
Nach Endnutzer: Hyperscale-Rechenzentren führen mit 46,5 %
| Endnutzer | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Rechenzentren | 4,95 | 46,5 % | 14,35 | 11,23 % |
| Colocation-Rechenzentren | 2,69 | 25,3 % | 6,58 | 9,33 % |
| Unternehmensrechenzentren | 1,96 | 18,4 % | 3,06 | 4,54 % |
| GPU- und Neocloud-Anbieter | 1,04 | 9,8 % | 3,30 | 12,21 % |
Hyperscale-Rechenzentren werden überwiegend von den großen Cloud-Dienstanbietern betrieben. GPU- und Neocloud-Anbieter wachsen am schnellsten; Unternehmensrechenzentren wachsen am langsamsten, da Workloads in die Cloud und in Colocation-Rechenzentren abwandern. Rechenzentren von Behörden und Verteidigung sind nach Eigentümertyp in den Zeilen für Unternehmen und Colocation enthalten; als Abnehmerbranche betrachtet geben Behörden und Verteidigung 2025 USD 1,11 Mrd. für Rechenzentrumskabel aus (10,4 % des Marktes) und bis 2035 USD 2,62 Mrd., bei einem Wachstum von 8,99 % pro Jahr.
Nach Anwendung: Hochgeschwindigkeits-Ethernet und GPU-Fabric wachsen am schnellsten mit 13,55 %
Netzwerkkonnektivität, das Front-End-Netzwerk, das Server mit Nutzern und Speicher verbindet, ist 2025 mit USD 3,71 Mrd. (34,8 %) die größte Anwendung. Hochgeschwindigkeits-Ethernet- und GPU-Fabric-Verbindungen folgen mit USD 2,92 Mrd. (27,4 %), überholen sie vor 2030 und erreichen bis 2035 USD 10,40 Mrd. Stromverteilung und Erdung haben einen Wert von USD 2,23 Mrd. (21,0 %), Kabelmanagement und -organisation von USD 1,27 Mrd. (11,9 %) und sonstige Spezialanwendungen wie Sensorik und Überwachung von USD 525,31 Mio. (4,9 %).
Nach Twisted-Pair-Kategorie: Kategorie 6A führt bei Twisted-Pair-Kupfer mit 38,4 %
Strukturierte Twisted-Pair-Kupferverkabelung ist eine Teilmenge der Kupferkabel mit einem Wert von USD 1,74 Mrd. im Jahr 2025 und einem Wachstum von 3,47 % pro Jahr. Innerhalb dieses Bereichs führt Kategorie 6A mit USD 669,17 Mio. (38,4 %) und wächst um 6,06 % pro Jahr. Kategorie 6 hält 29,7 % und bleibt mit 0,13 % pro Jahr nahezu unverändert. Kategorie 5E hält 14,6 % und schrumpft um 7,23 % pro Jahr, da ältere Unternehmensräume stillgelegt werden. Kategorie 7 und 7A halten 9,8 %, und sonstige Typen, hauptsächlich Kategorie 8 und Single-Pair-Ethernet, halten 7,5 % und wachsen mit 9,48 % pro Jahr am schnellsten.
Nach Komponente: Steckverbinder und Baugruppen wachsen am schnellsten mit 11,57 %
Blanke Kabel haben 2025 einen Wert von USD 6,21 Mrd. (58,3 %). Steckverbinder und vorkonfektionierte Baugruppen haben einen Wert von USD 2,62 Mrd. (24,6 %) und erreichen bis 2035 USD 7,83 Mrd. Zubehör wie Kabeltrassen, Patchpanels, Gehäuse und Beschriftung hat einen Wert von USD 1,51 Mrd. (14,2 %), Sonstiges von USD 308,88 Mio. (2,9 %).
Nach Branche: IT und Telekommunikation führen mit 41,3 %
IT- und Telekommunikationsbetreiber stehen für USD 4,40 Mrd. (41,3 %) der Nachfrage im Jahr 2025 und wachsen um 10,76 % pro Jahr. Es folgen BFSI mit USD 1,83 Mrd. (17,2 %), dann Einzelhandel und E-Commerce mit 12,1 %, Behörden und Verteidigung mit 10,4 %, das Gesundheitswesen mit 7,6 %, Energie und Versorgung mit 6,2 % sowie Sonstige mit 5,2 %. Das Gesundheitswesen wächst außerhalb der IT mit 10,29 % pro Jahr am schnellsten, da Bildgebungs- und klinische KI-Workloads in eigene Hallen umziehen.
Nach Verbindungstyp: Aktive elektrische Kabel wachsen am schnellsten mit 14,16 %
Strukturierte Glasfaserverkabelung ist 2025 mit USD 4,69 Mrd. (44,0 %) der größte Verbindungstyp und erreicht bis 2035 USD 15,05 Mrd. (55,1 %). Aktive elektrische Kabel (AEC), die Kupfer um Retimer- oder digitale Signalprozessor-Chips (DSP) ergänzen, damit es höhere Lane-Geschwindigkeiten über größere Distanzen übertragen kann als passive Kabel, sind mit 14,16 % pro Jahr der am schnellsten wachsende Verbindungstyp, von USD 563,00 Mio. auf USD 2,12 Mrd. Direct-Attach-Kupfer (DAC), auch als Direct-Attach-Kabel verkauft, wächst nur um 3,04 % pro Jahr, weil die passive Reichweite bei 200G pro Lane auf rund 1 Meter sinkt, und aktive optische Kabel (AOC) wachsen um 8,91 % pro Jahr, da mehr Verbindungen auf strukturierte Glasfaser und steckbare Optiken übergehen.
| Verbindungstyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Strukturierte Glasfaserverkabelung | 4,69 | 44,0 % | 15,05 | 12,37 % |
| Aktive optische Kabel (AOC) | 0,38 | 3,6 % | 0,89 | 8,91 % |
| Twisted-Pair-Kupfer | 1,74 | 16,4 % | 2,45 | 3,47 % |
| Direct-Attach-Kupfer (DAC) | 1,05 | 9,8 % | 1,41 | 3,04 % |
| Aktive elektrische Kabel (AEC) | 0,56 | 5,3 % | 2,12 | 14,16 % |
| Stromkabel | 2,23 | 21,0 % | 5,38 | 9,18 % |
Nach Portgeschwindigkeit: 1.6T und höher erreicht bis 2035 60,3 % der Hochgeschwindigkeits-Kabelbaugruppen
Hochgeschwindigkeits-Kabelbaugruppen (DAC, AEC und AOC) haben 2025 einen Wert von USD 1,99 Mrd. und bis 2035 von USD 4,42 Mrd., was einer CAGR von 8,31 % entspricht. 200G- und 400G-Verbindungen sind 2025 mit 41,8 % die größte Geschwindigkeitsklasse, dicht gefolgt von 800G mit 37,3 %. DC Market Insights prognostiziert, dass 1.6T und höher von 3,3 % dieses Segments im Jahr 2025 auf 60,3 % im Jahr 2035 wächst, da KI-Back-End-Fabrics von 400G- und 800G-Verbindungen auf 200G-pro-Lane-Signalisierung umsteigen, während Verbindungen mit 100G und weniger um 10,20 % pro Jahr schrumpfen.
| Portgeschwindigkeit (DAC, AEC und AOC) | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| 100G und weniger | 0,35 | 17,6 % | 0,12 | -10,20 % |
| 200G und 400G | 0,83 | 41,8 % | 0,52 | -4,56 % |
| 800G | 0,74 | 37,3 % | 1,11 | 4,15 % |
| 1.6T und höher | 0,07 | 3,3 % | 2,66 | 44,83 % |
DC Exklusiv: Das Modell der Kabelausgaben pro MW und die Matrix Produkt × Abnehmer
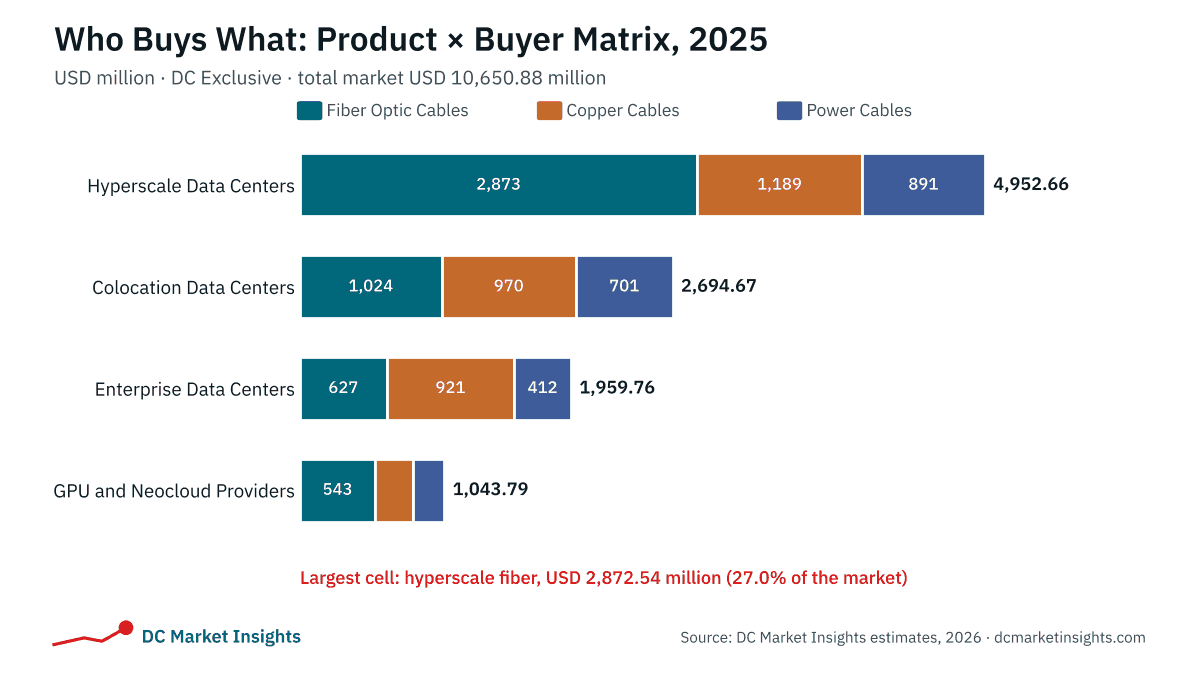
Mit USD 2,87 Mrd. im Jahr 2025 ist Hyperscale-Glasfaser die größte einzelne Zelle der Matrix und macht 27,0 % aller Ausgaben für Rechenzentrumskabel aus. Die folgende Matrix stellt die beiden Aufteilungen gegenüber, nach denen Abnehmer und Anbieter am häufigsten fragen: was gekauft wird und wer es kauft. Es handelt sich um ein Modell von DC Market Insights, nicht um eine Zählung von Auslieferungen: Es basiert auf 16 jährlichen Kapazitätskohorten (2020 bis 2035), die jeweils in konventionelle und KI-Hallen aufgeteilt sind, 3 Produktkostenkurven pro MW und 4 Abnehmeraufteilungen und wird mit den offengelegten Rechenzentrumsumsätzen von 3 börsennotierten Lieferanten abgeglichen. Insgesamt beruht das Modell auf 47 Eingangsgrößen: 32 Kapazitätskohorten (16 Jahre konventionelle und KI-Hallen), 3 Produktkostenkurven pro MW, 4 Abnehmeraufteilungen, 5 regionale Aufteilungen und 3 Lieferantenangaben, die zum Abgleich dienen.
| 2025, Mrd. USD | Glasfaser | Kupfer | Strom | Gesamt |
|---|---|---|---|---|
| Hyperscale-Rechenzentren | 2,87 | 1,19 | 0,89 | 4,95 |
| Colocation-Rechenzentren | 1,02 | 0,97 | 0,70 | 2,69 |
| Unternehmensrechenzentren | 0,63 | 0,92 | 0,41 | 1,96 |
| GPU- und Neocloud-Anbieter | 0,54 | 0,27 | 0,23 | 1,04 |
| Gesamt | 5,07 | 3,35 | 2,23 | 10,65 |
Hyperscale-Abnehmer geben 58 % ihres Verkabelungsbudgets für Glasfaser aus, während Unternehmensrechenzentren noch 47 % für Kupfer ausgeben; ein Anbieter, der bei strukturierter Kupferverkabelung stark ist, verkauft an den am langsamsten wachsenden Abnehmer. Die Colocation-Ausgaben verteilen sich nahezu gleichmäßig auf die drei Produkte, sodass Colocation der Bereich ist, in dem gebündelte Angebote aus Kabel, Konnektivität und Strom gewinnen. GPU- und Neocloud-Anbieter haben nach den Hyperscalern mit 52 % den höchsten Glasfaseranteil.
Das Modell der Kabelausgaben pro MW hinter diesen Zahlen hat zwei Eingangsgrößen, die jeder Leser überprüfen kann: die jährlich gelieferte neue Kapazität (12,0 GW im Jahr 2025) und deren Anteil, der für KI gebaut wird (35 % im Jahr 2025). Die Multiplikation beider mit dem jeweiligen Verkabelungsanteil pro MW ergibt die Neubauausgaben; zusammen mit den Modernisierungsausgaben für die installierte Basis ergibt sich der Markt. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Rechenzentrumskabel an?
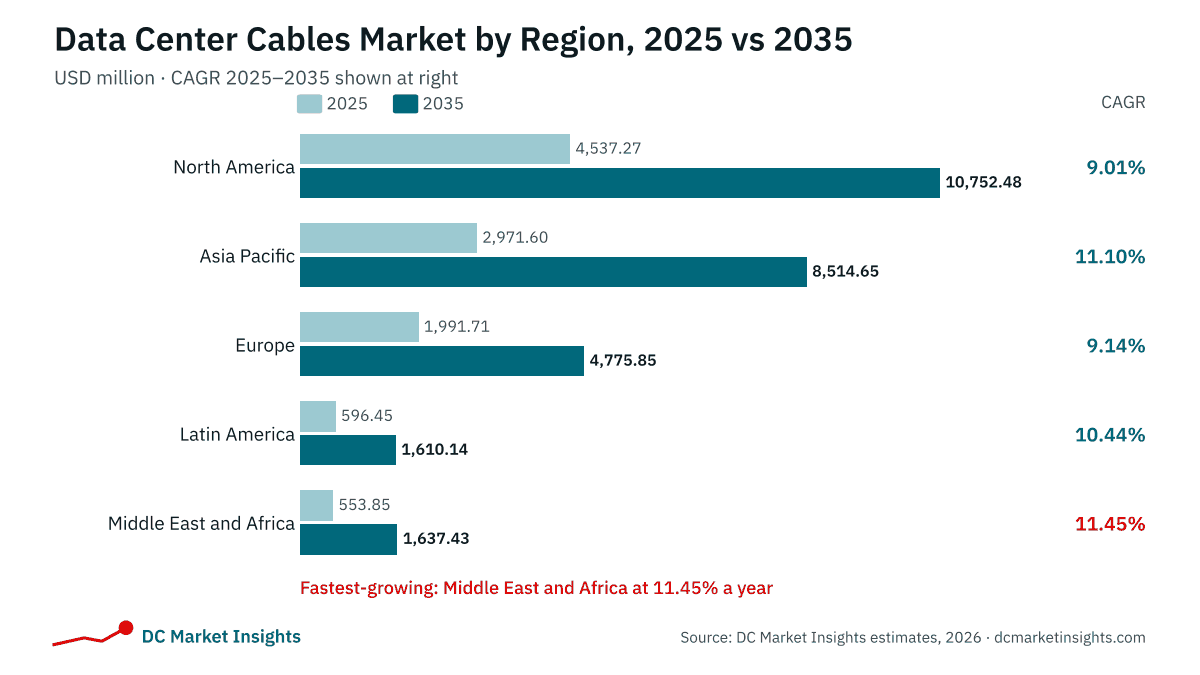
Nordamerika führt den Markt für Rechenzentrumskabel mit 42,6 % des Werts von 2025 an, und der Nahe Osten und Afrika ist mit 11,45 % pro Jahr die am schnellsten wachsende Region, weil souveräne KI-Programme in Saudi-Arabien und den Vereinigten Arabischen Emiraten von einer kleinen Basis aus Kapazität im Campus-Maßstab hinzufügen.
Nordamerika führt mit 42,6 % Marktanteil
Nordamerikanische Betreiber gaben 2025 USD 4,54 Mrd. für Verkabelung aus, und für die Region werden bis 2035 USD 10,75 Mrd. prognostiziert, was einer CAGR von 9,01 % entspricht. Die Vereinigten Staaten beherbergten Ende 2025 rund 15,9 GW der weltweit 23,1 GW im Bau befindlichen Kapazität, und die beiden größten Glasfaser-Liefervereinbarungen des Jahres 2026, Corning mit Meta und Prysmian mit Molex, gehen beide mit einem Ausbau der US-Kabelfertigung einher. Nordamerika verliert bis 2035 3,2 Prozentpunkte Marktanteil, weil andere Regionen aufholen, nicht weil sich das eigene Volumen verlangsamt.
Asien-Pazifik hält 27,9 % Marktanteil und wächst um 11,10 %
Asien-Pazifik hat 2025 einen Wert von USD 2,97 Mrd. und bis 2035 von USD 8,51 Mrd. China liefert den Großteil der weltweiten Preforms und Blankfasern, und Indien, Malaysia, Japan und Australien fügen außerhalb Chinas die meiste neue Kapazität hinzu. Asien-Pazifik gewinnt 3,3 Prozentpunkte Marktanteil hinzu, den größten Zuwachs aller Regionen.
Europa hält 18,7 % Marktanteil
Europa hat 2025 einen Wert von USD 1,99 Mrd. und bis 2035 von USD 4,78 Mrd., was einer CAGR von 9,14 % entspricht. Warteschlangen für Netzanschlüsse in Frankfurt, London, Amsterdam, Paris und Dublin begrenzen das Tempo neuer Bauprojekte, während die Brandklassen der Bauproduktenverordnung den Wert jedes installierten Meters erhöhen.
Lateinamerika hält 5,6 % Marktanteil
Lateinamerika hat 2025 einen Wert von USD 596,45 Mio. und bis 2035 von USD 1,61 Mrd., was einer CAGR von 10,44 % entspricht, angeführt von São Paulo, Querétaro und Santiago.
Naher Osten und Afrika hält 5,2 % Marktanteil und wächst am schnellsten mit 11,45 %
Der Nahe Osten und Afrika hat 2025 einen Wert von USD 553,85 Mio. und bis 2035 von USD 1,64 Mrd. Souveräne KI-Programme in Saudi-Arabien und den Vereinigten Arabischen Emiraten treiben den Großteil des Wachstums, während Johannesburg, Lagos und Nairobi Colocation-Kapazität hinzufügen. Investoren, die neue Märkte abwägen, können in unserer Arbeit zur Standortwahl und Machbarkeit von Rechenzentren nachlesen, wie wir Strom, Glasfasertrassen und Genehmigungen bewerten.
Länderanalyse: Welche Länder kaufen die meisten Rechenzentrumskabel?
Die Vereinigten Staaten sind mit USD 4,01 Mrd. im Jahr 2025 bzw. 37,6 % des globalen Werts der größte Ländermarkt für Rechenzentrumskabel, gefolgt von China mit USD 1,12 Mrd. (10,5 %) und Kanada mit USD 530,86 Mio. (5,0 %). Die 12 größten Länder stehen für 77,6 % der Ausgaben im Jahr 2025.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 4,01 | 37,6 % | 9,37 | 8,86 % |
| 2 | China | Asien-Pazifik | 1,12 | 10,5 % | 2,84 | 9,76 % |
| 3 | Kanada | Nordamerika | 0,53 | 5,0 % | 1,39 | 10,08 % |
| 4 | Japan | Asien-Pazifik | 0,40 | 3,7 % | 0,96 | 9,22 % |
| 5 | Vereinigtes Königreich | Europa | 0,38 | 3,6 % | 0,83 | 8,01 % |
| 6 | Indien | Asien-Pazifik | 0,35 | 3,3 % | 1,34 | 14,32 % |
| 7 | Deutschland | Europa | 0,35 | 3,3 % | 0,79 | 8,50 % |
| 8 | Australien | Asien-Pazifik | 0,27 | 2,5 % | 0,75 | 10,73 % |
| 9 | Brasilien | Lateinamerika | 0,27 | 2,5 % | 0,70 | 9,97 % |
| 10 | Frankreich | Europa | 0,21 | 1,9 % | 0,52 | 9,66 % |
| 11 | Niederlande | Europa | 0,19 | 1,8 % | 0,42 | 8,07 % |
| 12 | Malaysia | Asien-Pazifik | 0,18 | 1,7 % | 0,67 | 13,83 % |
Indien ist mit 14,32 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Malaysia mit 13,83 %, da Hyperscale- und Colocation-Betreiber Kapazität außerhalb der etablierten asiatischen Drehkreuze hinzufügen. Außerhalb der Top 12 haben die nordischen Länder zusammen 2025 einen Wert von USD 235,02 Mio. und wachsen um 11,72 % pro Jahr. Die Länderwerte sind eine Aufteilung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an der installierten und neuen Rechenzentrumskapazität.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Der Markt für Rechenzentrumskabel erreicht im Basisszenario bis 2035 USD 27,29 Mrd., mit einer Spanne von USD 22,90 Mrd. bis USD 31,35 Mrd. über das untere und das obere Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Kapazitätszuwächse 15 % unter dem Basisszenario; KI-Anteil an neuer Kapazität auf 52 % begrenzt | 22,90 | 7,96 % |
| Basis | Zuwächse steigen auf 27,0 GW pro Jahr; KI-Anteil erreicht 66 % | 27,29 | 9,87 % |
| Hoch | Zuwächse 15 % über dem Basisszenario; KI-Anteil jedes Jahr 6 Prozentpunkte höher | 31,35 | 11,40 % |
Das untere Szenario zeigt, wie eine zweijährige Pause bei den KI-Investitionen aussieht: Fertigstellungen verzögern sich, konventionelle Hallen gewinnen Anteile und die Verkabelung pro MW fällt in Richtung USD 0,5 Mio. zurück. Das obere Szenario geht davon aus, dass Netzanschlüsse und Preform-Kapazität mit den angekündigten Hyperscale-Plänen Schritt halten. Co-Packaged Optics sind der wichtigste technische Unsicherheitsfaktor: Sie verkürzen Kupferverbindungen weiter und verlagern Wert vom Kabel zum Switch, was sich stärker auf den Produktmix als auf die Gesamtsumme auswirkt.
Wettbewerbsanalyse: Wer führt den Markt für Rechenzentrumskabel an?
- Corning Incorporated
- Amphenol Corporation
- Prysmian Group
- Panduit Corporation
- Belden
- Nexans
- Sumitomo Electric Industries
- Furukawa Electric
- Fujikura
- Yangtze Optical Fibre and Cable (YOFC)
- Hengtong Group
- Legrand
- Leviton Manufacturing
- The Siemon Company
- Molex
- TE Connectivity
- LS Cable & System
Corning ist mit rund 28 % des Marktes für Rechenzentrumskabel im Jahr 2025 Marktführer, und die drei größten Lieferanten, Corning, Amphenol und Prysmian, halten zusammen mehr als ein Drittel (Schätzung von DC Market Insights: Cornings Enterprise-Optical-Umsätze von rund USD 3 Mrd., die Umsätze innerhalb des Rechenzentrums abdecken, ins Verhältnis gesetzt zum Markt von USD 10,65 Mrd.). Das Segment Optical Communications von Corning erzielte 2025 Umsätze von rund USD 6,27 Mrd., und etwa zwei Drittel seiner Enterprise-Optical-Umsätze gingen an Hyperscaler. Amphenol hat seine Kompetenzen bei Glasfaser-Verbindungstechnik durch den Kauf des Geschäftsbereichs Connectivity and Cable Solutions (CCS) der CommScope Holding Company für USD 10,5 Mrd. deutlich ausgebaut (Quelle: Einreichung von Amphenol bei der US-Börsenaufsicht SEC); Amphenol erwartet von diesem Geschäft 2026 Umsätze von rund USD 4,1 Mrd. in den Märkten IT-Datacom, Kommunikationsnetze und Gebäudeinfrastruktur. Prysmian ist durch die Vereinbarung mit Molex und die laufende Übernahme von Atkore, die Elektroinstallationsrohre und Kabelmanagementsysteme hinzufügt, in den Whitespace vorgedrungen. Panduit, Belden, Leviton, Legrand und Siemon konkurrieren mit strukturierter Kupferverkabelung und vorkonfektionierten Systemen in Colocation- und Unternehmenshallen, während YOFC, Hengtong, Fujikura, Sumitomo und Furukawa bei Glasfaser und hochfaserigen Kabeln konkurrieren, wobei chinesische Lieferanten beim Preis für Blankfaser am stärksten sind. TE Connectivity und Molex liefern Hochgeschwindigkeits-Kupferkabelbaugruppen für Verbindungen innerhalb des Racks, und LS Cable & System fertigt sowohl Strom- als auch Glasfaserkabel.
Aktuelle Entwicklungen
- Im August 2025 vereinbarte Amphenol die Übernahme des Geschäftsbereichs Connectivity and Cable Solutions von CommScope für USD 10,5 Mrd. in bar (Quelle: Ankündigung von Amphenol).
- Im Januar 2026 schloss Amphenol die CCS-Übernahme ab, die rund 20.000 Mitarbeitende und für 2026 erwartete Umsätze von rund USD 4,1 Mrd. einbringt (Quelle: Pressemitteilung von Amphenol).
- Im Januar 2026 gaben Corning und Meta eine mehrjährige Vereinbarung im Wert von bis zu USD 6 Mrd. über optische Fasern, Kabel und Konnektivität bekannt, wobei Meta Ankerkunde für eine Kapazitätserweiterung im Werk für optische Kabel von Corning in Hickory, North Carolina, ist (Quelle: Pressemitteilung von Corning).
- Im März 2026 stellte Prysmian Sirocco Ultra vor, ein Mikrorohrkabel mit 160-µm-Fasern, das bis zu 35 % kleiner ist als herkömmliche Mikrorohrkabel (Quelle: Produktankündigung von Prysmian).
- Im Juli 2026 unterzeichnete Prysmian mit Molex eine Vereinbarung im Wert von bis zu EUR 5,5 Mrd. über die Lieferung von Glasfaserkabeln für Rechenzentren und sagte bis 2031 EUR 1,25 Mrd. zu, um seine US-Glasfaserkapazität mehr als zu verdoppeln (Quelle: Ankündigung von Prysmian).
- Im August 2026 vereinbarte Prysmian die Übernahme von Atkore, einem US-Hersteller von Elektroinstallationsrohren und Kabelmanagementsystemen, zu einem Unternehmenswert von rund USD 3,8 Mrd.; die Transaktion erhielt im September 2026 die kartellrechtliche Freigabe in den USA und soll bis Ende 2026 abgeschlossen werden (Quelle: Ankündigung von Prysmian).
Wir verfolgen diese Transaktionen, Produkteinführungen und Kapazitätsankündigungen laufend in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell für den Markt für Rechenzentrumskabel erstellt haben
DC Market Insights hat diesen Markt bottom-up aus 16 jährlichen Kapazitätskohorten (2020 bis 2035) aufgebaut, die jeweils in konventionelle und KI-Hallen aufgeteilt und mit Verkabelungskosten pro MW bewertet wurden. Die Modernisierungsausgaben wurden für die installierte Basis mit 2,4 % der Neubaukosten pro MW und Jahr im Jahr 2020 angesetzt, mit einem Anstieg um 2 % pro Jahr. Die Summe wurde nach 3 Produkten, 4 Abnehmertypen, 5 Anwendungen, 4 Komponenten, 7 Branchen und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in der Summe den Marktwert. Das Ergebnis wurde top-down mit den offengelegten Rechenzentrumsumsätzen von 3 börsennotierten Lieferanten und mit veröffentlichten Kapazitätszählungen abgeglichen. Die Länderwerte verteilen jede regionale Summe nach Ländergewichten für installierte und neue Kapazität, und die Aufteilungen nach Verbindungstyp und Portgeschwindigkeit gliedern die Kupfer- und Glasfasersummen nach Technologie und Lane-Geschwindigkeit, sodass auch hier jede Aufteilung in der Summe den Marktwert ergibt. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Daten überprüft.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Abgedeckte Produkte, Abnehmer und Regionen
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Beantwortete Schlüsselfragen
- 02Forschungsmethodik
- 2.1Modell der Kabelausgaben pro MW
- 2.2Kapazitätskohorten: Konventionelle und KI-Hallen
- 2.3Modell der Modernisierungs- und Upgrade-Ausgaben
- 2.4Top-down-Abgleich mit Lieferantenangaben
- 2.5Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Der Markt auf einen Blick, 2020-2035
- 3.2Wichtigste Ergebnisse
- 3.3Empfehlungen der Analysten nach Abnehmertyp
- 04Marktdynamik
- 4.1Treiber
- 4.2Herausforderungen und Hemmnisse
- 4.3Chancen
- 4.4Trends
- 4.5Wirkungsanalyse der Treiber und Herausforderungen, 2025-2035
- 05Preis- und Kostenanalyse
- 5.1Verkabelungsausgaben pro MW: Konventionelle vs. KI-Hallen, 2020-2035
- 5.2Glasfaser-Preisindex, 2024-2026
- 5.3Weitergabe der Kupferpreise an die Kabelpreise
- 5.4Preisausblick nach Produkt, 2026-2030
- 06Normen und Regulierung
- 6.1ANSI/TIA-942-C
- 6.2ISO/IEC 11801-5
- 6.3Brandverhalten: EU-CPR-Euroklassen und NFPA 70
- 6.4IEEE 802.3: Geschwindigkeiten und Reichweitengrenzen
- 07Lieferketten- und Wertschöpfungskettenanalyse
- 7.1Preform-, Faser- und Kabelkapazität
- 7.2Konnektivität und vorkonfektionierte Baugruppen
- 7.3Vertrieb, Integratoren und Installateure
- 7.4Langfristige Liefervereinbarungen
- 08Größe und Prognose des globalen Marktes für Rechenzentrumskabel
- 8.1Marktgröße, 2020-2024
- 8.2Marktgröße, 2025
- 8.3Marktprognose, 2026-2035
- 8.4Neubau- vs. Modernisierungsausgaben
- 09Markt nach Produkt
- 9.1Glasfaserkabel
- 9.2Kupferkabel
- 9.3Stromkabel
- 10Markt nach Anwendung
- 10.1Netzwerkkonnektivität
- 10.2Hochgeschwindigkeits-Ethernet und GPU-Fabric
- 10.3Stromverteilung und Erdung
- 10.4Kabelmanagement und -organisation
- 10.5Sonstige Spezialanwendungen
- 11Markt nach Endnutzer
- 11.1Hyperscale-Rechenzentren
- 11.2Colocation-Rechenzentren
- 11.3Unternehmensrechenzentren
- 11.4GPU- und Neocloud-Anbieter
- 12Markt nach Twisted-Pair-Kategorie
- 12.1Kategorie 5E
- 12.2Kategorie 6
- 12.3Kategorie 6A
- 12.4Kategorie 7 und 7A
- 12.5Sonstige (Kategorie 8, Single-Pair-Ethernet)
- 13Markt nach Komponente
- 13.1Kabel
- 13.2Steckverbinder und Baugruppen
- 13.3Zubehör
- 13.4Sonstige
- 14Markt nach Branche
- 14.1IT und Telekommunikation
- 14.2BFSI
- 14.3Einzelhandel und E-Commerce
- 14.4Behörden
- 14.5Gesundheitswesen
- 14.6Energie und Versorgung
- 14.7Sonstige
- 15Markt nach Verbindungstyp
- 15.1Strukturierte Glasfaserverkabelung
- 15.2Aktive optische Kabel (AOC)
- 15.3Twisted-Pair-Kupfer
- 15.4Direct-Attach-Kupfer (DAC)
- 15.5Aktive elektrische Kabel (AEC)
- 15.6Stromkabel
- 16Markt nach Portgeschwindigkeit
- 16.1100G und weniger
- 16.2200G und 400G
- 16.3800G
- 16.41.6T und höher
- 17DC Exklusiv: Matrix Produkt × Abnehmer
- 17.1Matrix Produkt × Endnutzer, 2025
- 17.2Matrix Produkt × Endnutzer, 2030
- 17.3Matrix Produkt × Endnutzer, 2035
- 17.4Folgerungen für Lieferanten
- 18Markt nach Region
- 18.1Nordamerika (Vereinigte Staaten, Kanada)
- 18.2Europa (Deutschland, Vereinigtes Königreich, Frankreich, Niederlande, Irland, nordische Länder, Italien, Spanien, übriges Europa)
- 18.3Asien-Pazifik (China, Japan, Indien, Australien, Südkorea, Singapur, Malaysia, Indonesien, übriger Asien-Pazifik-Raum)
- 18.4Lateinamerika (Brasilien, Mexiko, Chile, übriges Lateinamerika)
- 18.5Naher Osten und Afrika (Saudi-Arabien, VAE, Israel, Südafrika, Nigeria, Kenia, übriger Naher Osten und Afrika)
- 18.6Top 12 Länder, 2025 und 2035
- 19Regionale Querschnitte
- 19.1Region × Produkt, 2025 und 2035
- 19.2Region × Endnutzer, 2025 und 2035
- 20Prognoseszenarien
- 20.1Basis-, Niedrig- und Hochszenario bis 2035
- 20.2Sensitivität gegenüber dem KI-Anteil an neuer Kapazität
- 20.3Sensitivität gegenüber Kapazitätszuwächsen
- 20.4Co-Packaged Optics und die Grenze zwischen Kupfer und Glasfaser
- 21Wettbewerbslandschaft
- 21.1Marktanteile der führenden Lieferanten, 2025
- 21.2Konzentration der drei größten Anbieter
- 21.3Fusionen, Übernahmen und Liefervereinbarungen, 2025-2026
- 21.4Produkteinführungen
- 22Unternehmensprofile
- 22.1Corning Incorporated
- 22.2Amphenol Corporation
- 22.3Prysmian Group
- 22.4Panduit Corporation
- 22.5Belden
- 22.6Nexans
- 22.7Sumitomo Electric Industries
- 22.8Furukawa Electric
- 22.9Fujikura
- 22.10Yangtze Optical Fibre and Cable (YOFC)
- 22.11Hengtong Group
- 22.12Legrand
- 22.13Leviton Manufacturing
- 22.14The Siemon Company
- 22.15Molex
- 23Empfehlungen der Analysten
- 23.1Für Kabel- und Konnektivitätslieferanten
- 23.2Für Hyperscale- und Colocation-Betreiber
- 23.3Für Investoren
- Abb. 1Marktgröße Rechenzentrumskabel, 2020-2035
- Abb. 2Jährlich hinzugefügte neue Rechenzentrumskapazität, konventionell vs. KI, 2020-2035
- Abb. 3Verkabelungsausgaben pro MW, konventionelle vs. KI-Hallen, 2020-2035
- Abb. 4Neubau- vs. Modernisierungsausgaben, 2020-2035
- Abb. 5Marktanteil nach Produkt, 2025 und 2035
- Abb. 6Marktanteil nach Endnutzer, 2025 und 2035
- Abb. 7Matrix Produkt × Endnutzer, 2025
- Abb. 8Markt nach Region, 2025 und 2035
- Abb. 9Prognoseszenarien, 2025-2035
- Abb. 10Konzentration der drei größten Lieferanten, 2025
- Abb. 11Markt nach Verbindungstyp, 2025 und 2035
- Abb. 12Top 12 Länder, 2025
- Tabelle 1Berichtsmerkmale
- Tabelle 2Verkabelungsausgaben pro MW, 2020-2035
- Tabelle 3Markt nach Produkt, 2020-2035
- Tabelle 4Markt nach Anwendung, 2020-2035
- Tabelle 5Markt nach Endnutzer, 2020-2035
- Tabelle 6Markt nach Twisted-Pair-Kategorie, 2020-2035
- Tabelle 7Markt nach Komponente, 2020-2035
- Tabelle 8Markt nach Branche, 2020-2035
- Tabelle 9Matrix Produkt × Endnutzer, 2025, 2030, 2035
- Tabelle 10Markt nach Region und Land, 2020-2035
- Tabelle 11Prognoseszenarien, 2035
- Tabelle 12Fusionen, Übernahmen und Liefervereinbarungen, 2025-2026
- Tabelle 13Unternehmensprofile: Produkte und Rechenzentrumsfokus
- Tabelle 14Markt nach Verbindungstyp, 2025 und 2035
- Tabelle 15Markt nach Portgeschwindigkeit, 2025 und 2035
- Tabelle 16Top 12 Länder, 2025 und 2035
Über diesen Bericht
Verfasst von Satyabrat Rajawat, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 10,65 Mrd. im Jahr 2025, mit einem Anstieg auf USD 27,29 Mrd. bis 2035. DC Market Insights schätzt den Markt für 2020 auf USD 4,10 Mrd.
Um 9,87 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 21,03 % pro Jahr höher, als KI-Cluster ausgebaut wurden.
Glasfaserkabel, mit USD 5,07 Mrd. bzw. 47,6 % des Marktes im Jahr 2025. Glasfaser ist mit 12,14 % pro Jahr zugleich das am schnellsten wachsende Produkt.
Rund USD 0,43 Mio. pro MW für eine konventionelle Halle und USD 1,07 Mio. pro MW für eine KI-Halle im Jahr 2025, laut Schätzungen von DC Market Insights, die Kabel, Konnektivität und Kabelwege umfassen.
Nordamerika, mit USD 4,54 Mrd. bzw. 42,6 % des Werts von 2025. Der Nahe Osten und Afrika wächst mit 11,45 % pro Jahr am schnellsten.
Corning führt mit rund 28 % des Marktes, und Corning, Amphenol und Prysmian halten zusammen mehr als ein Drittel (Schätzung von DC Market Insights). Auch Panduit, Belden, Nexans, Sumitomo Electric, Furukawa Electric, Fujikura, YOFC, Hengtong, Legrand, Leviton, Siemon und Molex sind im Wettbewerb.
Hyperscale-Rechenzentren, mit USD 4,95 Mrd. bzw. 46,5 % der Nachfrage im Jahr 2025. GPU- und Neocloud-Anbieter wachsen mit 12,21 % pro Jahr am schnellsten.
Die Vereinigten Staaten mit USD 4,01 Mrd. bzw. 37,6 % der Ausgaben im Jahr 2025, gefolgt von China mit USD 1,12 Mrd. Indien wächst unter den großen Ländermärkten mit 14,32 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.