

Das Wichtigste in Kürze
- Der Umsatz von Vertiv stieg im dritten Quartal um 61 % auf 4,31 Mrd. US$, die organischen Auftragseingänge haben sich mehr als verdoppelt; der Umsatz in Nord- und Südamerika wuchs um 74,5 % auf 2,99 Mrd. US$ und machte 69 % des Gesamtumsatzes aus (Vertiv, 28. Okt. 2026; Anteil nach unserer Berechnung).
- GE Vernova verbuchte im Quartal Aufträge über 29,3 Mrd. US$, organisch ein Plus von 96 %, und der Auftragsbestand erreichte 196,7 Mrd. US$, davon 104,1 Mrd. US$ für Ausrüstung (GE Vernova, 28. Okt. 2026).
- GE Vernova erwartet, dass die Gasturbinenpreise pro kW 2026 rund 50 % über dem Niveau von 2025 liegen, und hat vereinbart, den Hersteller von Durchführungen und Messwandlern Trench Group für 9 Mrd. US$ zu übernehmen.
- Cushman & Wakefield beziffert die durchschnittlichen Gesamtkosten eines modernen Rechenzentrums in den USA oder Kanada auf 17,6 Mio. US$ pro MW ohne Chips, 21 % mehr als Ende 2024; die Strominfrastruktur ist mit 21 % der größte Posten.
- Microsoft investierte in seinem Septemberquartal 45,2 Mrd. US$ und erklärte, einige Kapazitätslieferungen von Dritten hätten sich verzögert. Amazon berichtet am 29. Oktober um 17 Uhr ET.
Die Unternehmen, die die Strom- und Kühltechnik für KI-Rechenzentren bauen, haben am 28. Oktober ihre Zahlen vorgelegt, und diese sprechen eine klare Sprache: Die Nachfrage läuft der Fabrikkapazität weiterhin davon, und die Kosten pro Megawatt steigen weiter.
Das ist gerade jetzt wichtig, weil die Ergebnisse der Hyperscaler selbst zeigen, wo der Engpass liegt. Microsoft teilte am selben Abend mit, dass seine Quartalsausgaben niedriger als geplant ausfielen, weil Kapazitäten von Dritten verspätet eintrafen. Das Geld ist vorhanden. Transformatoren, Schaltanlagen, Kältemaschinen und Turbinen sind der begrenzende Faktor, und ihre Hersteller setzen ihre Preise entsprechend.
Die Vorgeschichte: ein Jahr steigender Aufträge und steigender Prognosen
Vertiv startete mit einem Auftragsbestand von 15,0 Mrd. US$ in das Jahr 2026, ein Plus von 109 %, bei einer Book-to-Bill-Ratio von rund 2,9 im vierten Quartal 2025, wie aus seiner Ergebnismeldung vom 11. Februar hervorgeht. Damals prognostizierte das Unternehmen für 2026 einen Nettoumsatz von 13,25-13,75 Mrd. US$ und ein organisches Wachstum von 27-29 %. Zudem kündigte es an, Auftragseingang und Auftragsbestand nicht mehr quartalsweise, sondern den Bestand nur noch einmal jährlich auszuweisen, berichtete Data Center Frontier.
Acht Monate später liegt die Prognose bei 14,45-14,85 Mrd. US$ mit einem organischen Wachstum von 37-39 %. Der Mittelwert ist von 13,5 Mrd. US$ auf 14,65 Mrd. US$ gestiegen, ein Plus von 1,15 Mrd. US$ bzw. 8,5 % seit Februar (unsere Berechnung), und allein die jüngste Anhebung brachte 650 Mio. US$, wie aus dem Form 8-K des Unternehmens hervorgeht.
Auf der Kostenseite verlief die Entwicklung ebenso. Der am 3. September veröffentlichte 2026 Data Center Development Cost Guide von Cushman & Wakefield ergab, dass die Baukosten pro MW seit der vorherigen Ausgabe Ende 2024 im Durchschnitt um 21 % gestiegen sind, bei einer allgemeinen Inflation von rund 5 % im selben Zeitraum, berichtete CRE Daily. Das Unternehmen beziffert die durchschnittlichen Gesamtkosten der modernsten Anlagen in den USA und Kanada auf 17,6 Mio. US$ pro MW, ohne Chips und GPUs, wobei die Strominfrastruktur mit 21 % der Greenfield-Kosten die größte Einzelkategorie ist, so seine Mitteilung.
Was sich am 28. Oktober geändert hat
Vertiv. Der Nettoumsatz im dritten Quartal betrug 4.312,8 Mio. US$, ein Plus von 61 %, davon 55 Prozentpunkte organisch und rund 6 Prozentpunkte aus Übernahmen. Die organischen Auftragseingänge stiegen gegenüber dem Vorjahr um mehr als 100 %. Die bereinigte operative Marge erreichte 25,2 %, ein Plus von 290 Basispunkten, und das bereinigte verwässerte Ergebnis je Aktie lag bei 2,21 US$, ein Plus von 78 %. Die Investitionsausgaben verdreifachten sich von 45,2 Mio. US$ auf 139,1 Mio. US$, das entspricht rund 3,2 % des Umsatzes (unsere Berechnung).
Wir befinden uns mitten im größten Infrastrukturausbau, und er beschleunigt sich.
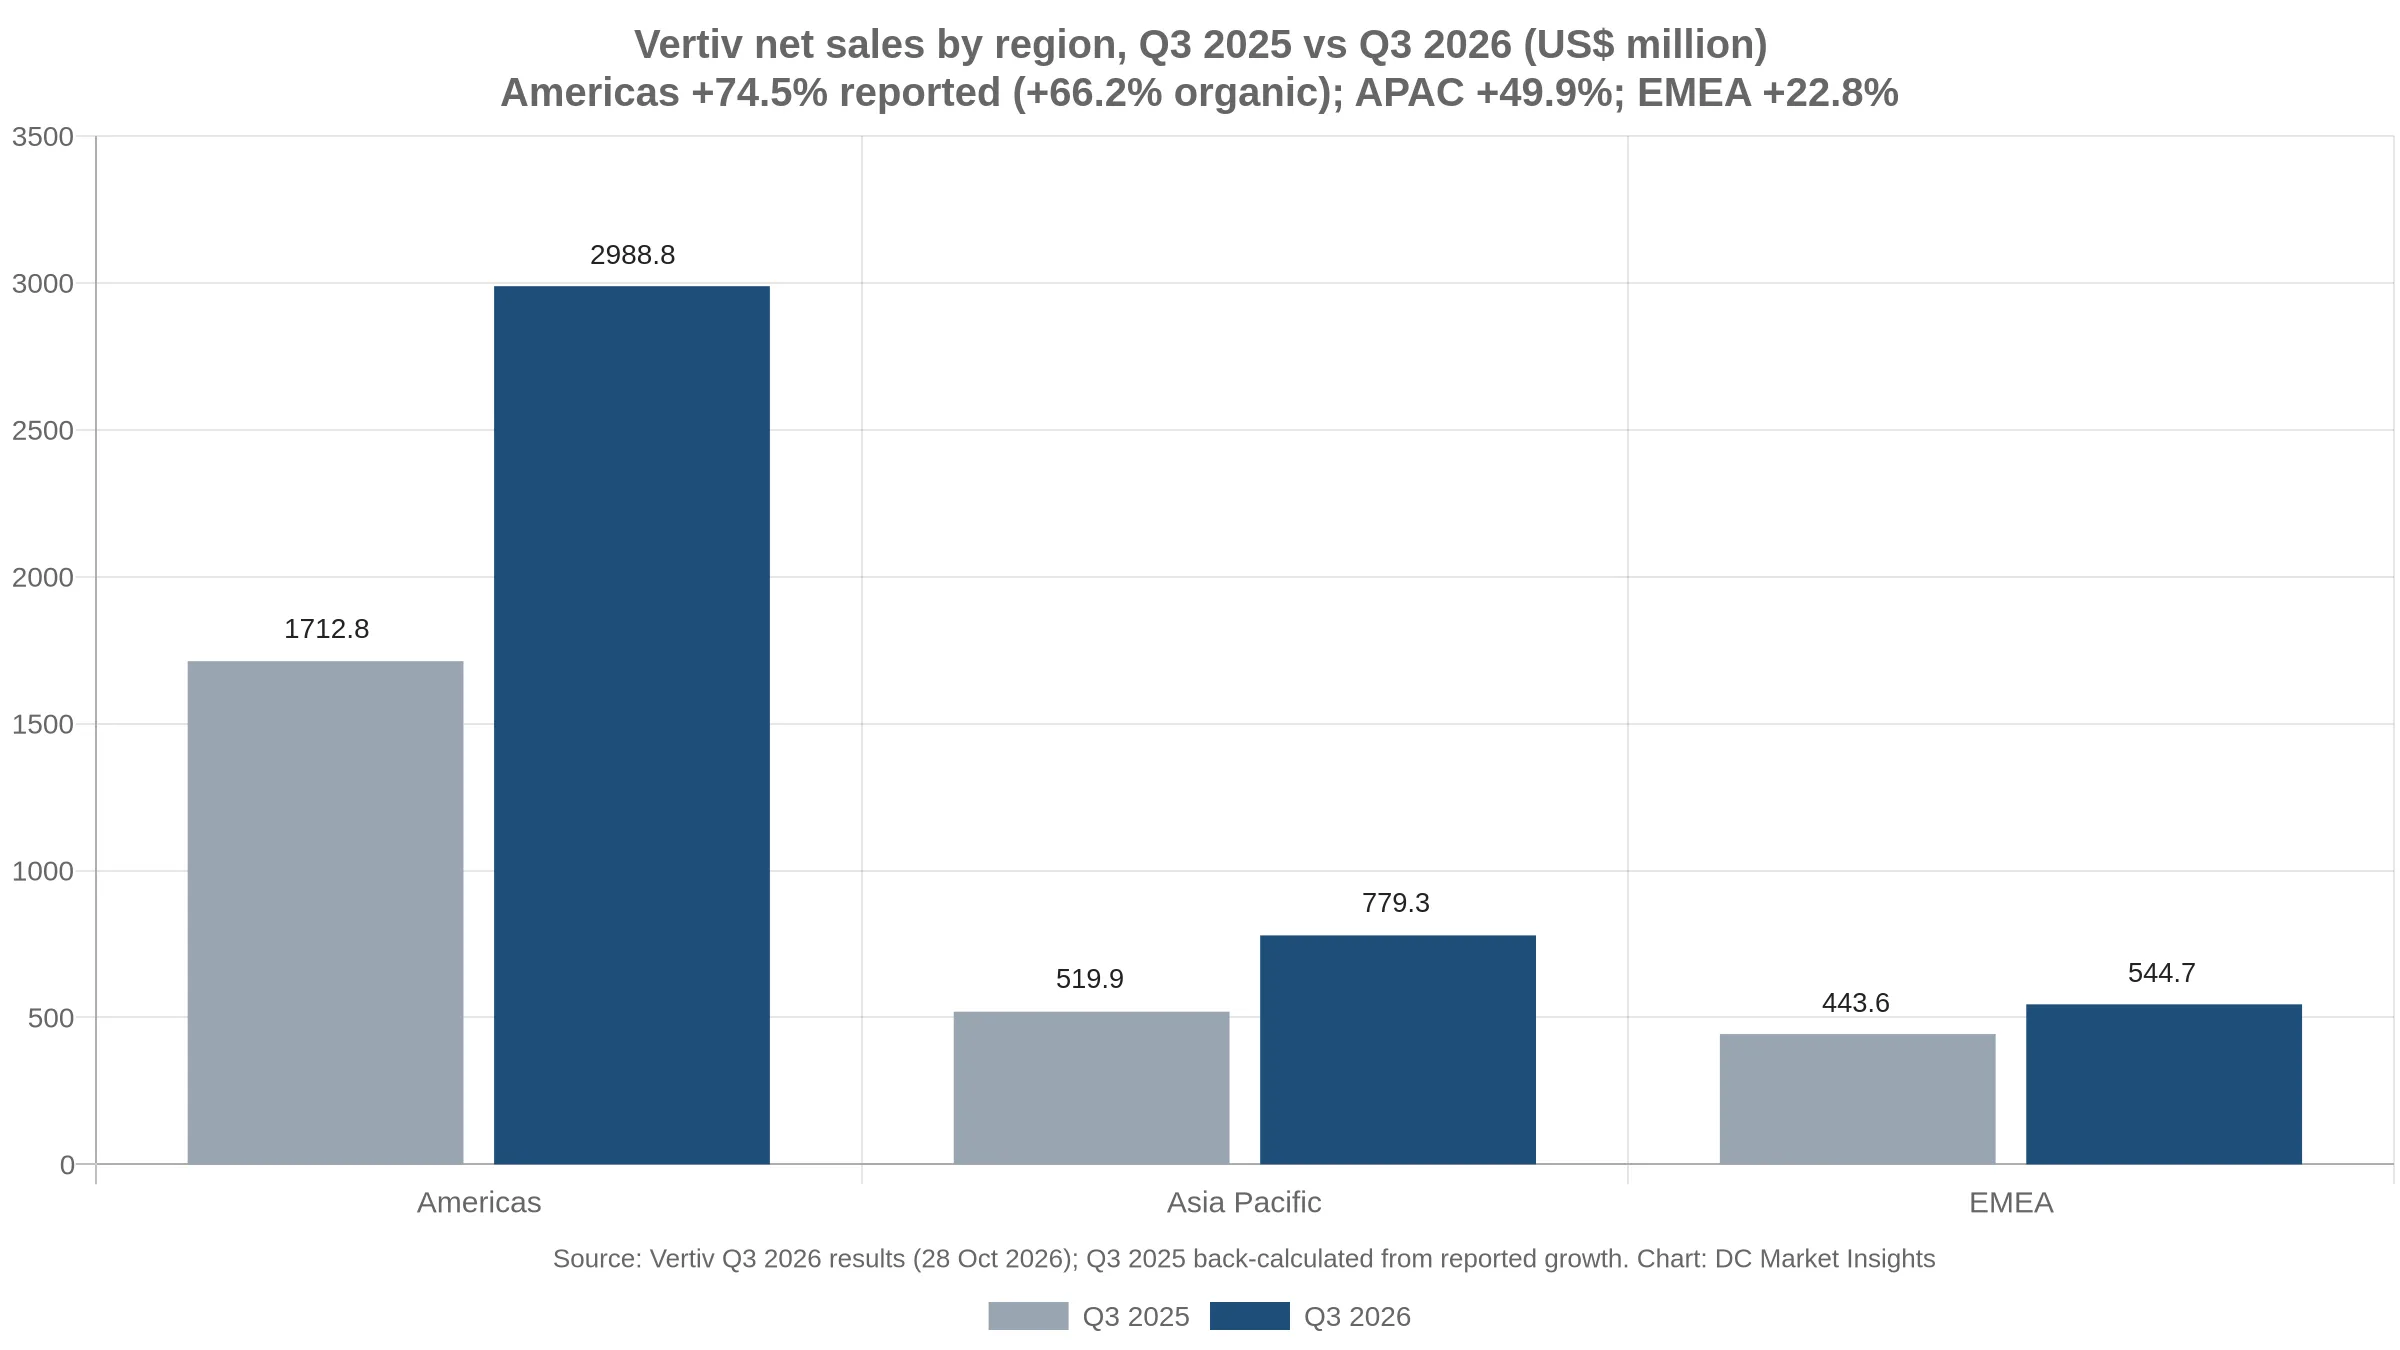
Den Großteil trug die Region Amerika bei. Der Umsatz dort belief sich auf 2.988,8 Mio. US$, ein Plus von 74,5 % ausgewiesen und 66,2 % organisch, gegenüber einem Wachstum von 49,9 % im asiatisch-pazifischen Raum und 22,8 % in Europa, dem Nahen Osten und Afrika.
In der Telefonkonferenz sagte Albertazzi, der Auftragshorizont, mit dem die Kunden planen, betrage „12, 18 Monate“, Vertiv sei „auf Kurs, die Produktionskapazität für Kältemaschinen bis Jahresende zu verdoppeln“, und „der Mix verschiebt sich im Markt eindeutig in Richtung Flüssigkeitskühlung“, wie aus einem Transkript der Telefonkonferenz hervorgeht. Er erwartet, dass erste 800-Volt-bis-zum-Rack-Konfigurationen im Laufe des Jahres 2027 Umsatz generieren, während vollständig native 800-Volt-Systeme 2027 in die Kundenvalidierung gehen und 2028 ausgerollt werden. Zudem erwartet Vertiv für 2026 ein positives Preis-Kosten-Verhältnis „einschließlich der aktuellen Auswirkungen der Zölle“. Craig Chamberlin lehnte es ab, Zahlen für 2027 vor der Prognose zu nennen, die zum Ende des nächsten Quartals fällig ist.
GE Vernova. Der Auftragseingang betrug 29,32 Mrd. US$, organisch ein Plus von 96 %, wobei sich die Ausrüstungsaufträge mehr als verdoppelten, bei einem Umsatz von 12,64 Mrd. US$. Der Auftragsbestand, gemessen als verbleibende Leistungsverpflichtungen, lag bei 196,72 Mrd. US$: 104,05 Mrd. US$ für Ausrüstung und 92,67 Mrd. US$ für Services, wie die Ergebnispräsentation zeigt. Das Unternehmen hob seine Umsatzprognose für 2026 von 45,5-46,5 Mrd. US$ auf 46,5-47,5 Mrd. US$ und seine Free-Cashflow-Prognose von 11,5-12,5 Mrd. US$ auf 16-17 Mrd. US$ an. Die Zahlen sind auch in seinem Form 8-K vom 28. Oktober enthalten.
Im Segment Electrification, das elektrische Ausrüstung für Netze und Rechenzentren herstellt, beliefen sich die Aufträge auf 5,37 Mrd. US$, etwa das 1,4-Fache des Umsatzes von 3,86 Mrd. US$, und die EBITDA-Marge stieg von 15,1 % auf 19,1 %. Die Ausrüstungsaufträge in Nordamerika verdoppelten sich. CEO Scott Strazik sagte, die Rechenzentrumsaufträge im Segment hätten in diesem Jahr bereits 6 Mrd. US$ überschritten, davon rund 1,4 Mrd. US$ im dritten Quartal, wie aus dem Transkript der Telefonkonferenz hervorgeht. Das entspricht etwa 26 % der Electrification-Aufträge des Quartals (unsere Berechnung).
| Ergebnisse vom 28. Oktober | Vertiv (Kühlung und Strom) | GE Vernova (Erzeugung und Netz) |
|---|---|---|
| Umsatz Q3 2026 | 4,31 Mrd. US$, +61 % | 12,64 Mrd. US$, +18 % organisch |
| Aufträge | Organische Aufträge über +100 % (Wert nicht veröffentlicht) | 29,32 Mrd. US$, +96 % organisch |
| Auftragsbestand | 15,0 Mrd. US$ Ende 2025 (jetzt jährliche Angabe) | 196,72 Mrd. US$, davon 104,05 Mrd. US$ Ausrüstung |
| Marge | Bereinigte operative Marge 25,2 % | Bereinigte EBITDA-Marge 15,4 %; Electrification 19,1 % |
| Umsatzprognose 2026 | 14,45-14,85 Mrd. US$ (um 650 Mio. US$ angehoben) | 46,5-47,5 Mrd. US$ (zuvor 45,5-46,5 Mrd. US$) |
| Kapazitätsschritt | Verdopplung der Kältemaschinenkapazität bis Ende 2026 | Übernahme der Trench Group für 9 Mrd. US$; neues US-Werk für Durchführungen |
Quellen: Vertiv Form 8-K, 28. Okt. 2026; Vertiv-Ergebnisse Q4 2025, 11. Feb. 2026; GE Vernova Präsentation Q3 2026. Die Präsentation von GE Vernova weist für Electrification einen Auftragsbestand von 46,15 Mrd. US$ aus, ein Plus von 55 %; in der Telefonkonferenz nannte das Management einen Ausrüstungs-Auftragsbestand im Bereich Electrification von rund 42 Mrd. US$. Beide Angaben beruhen auf unterschiedlichen Abgrenzungen und werden hier nicht zusammengefasst.
Die Ökonomie: Woher die Mehrkosten pro MW kommen
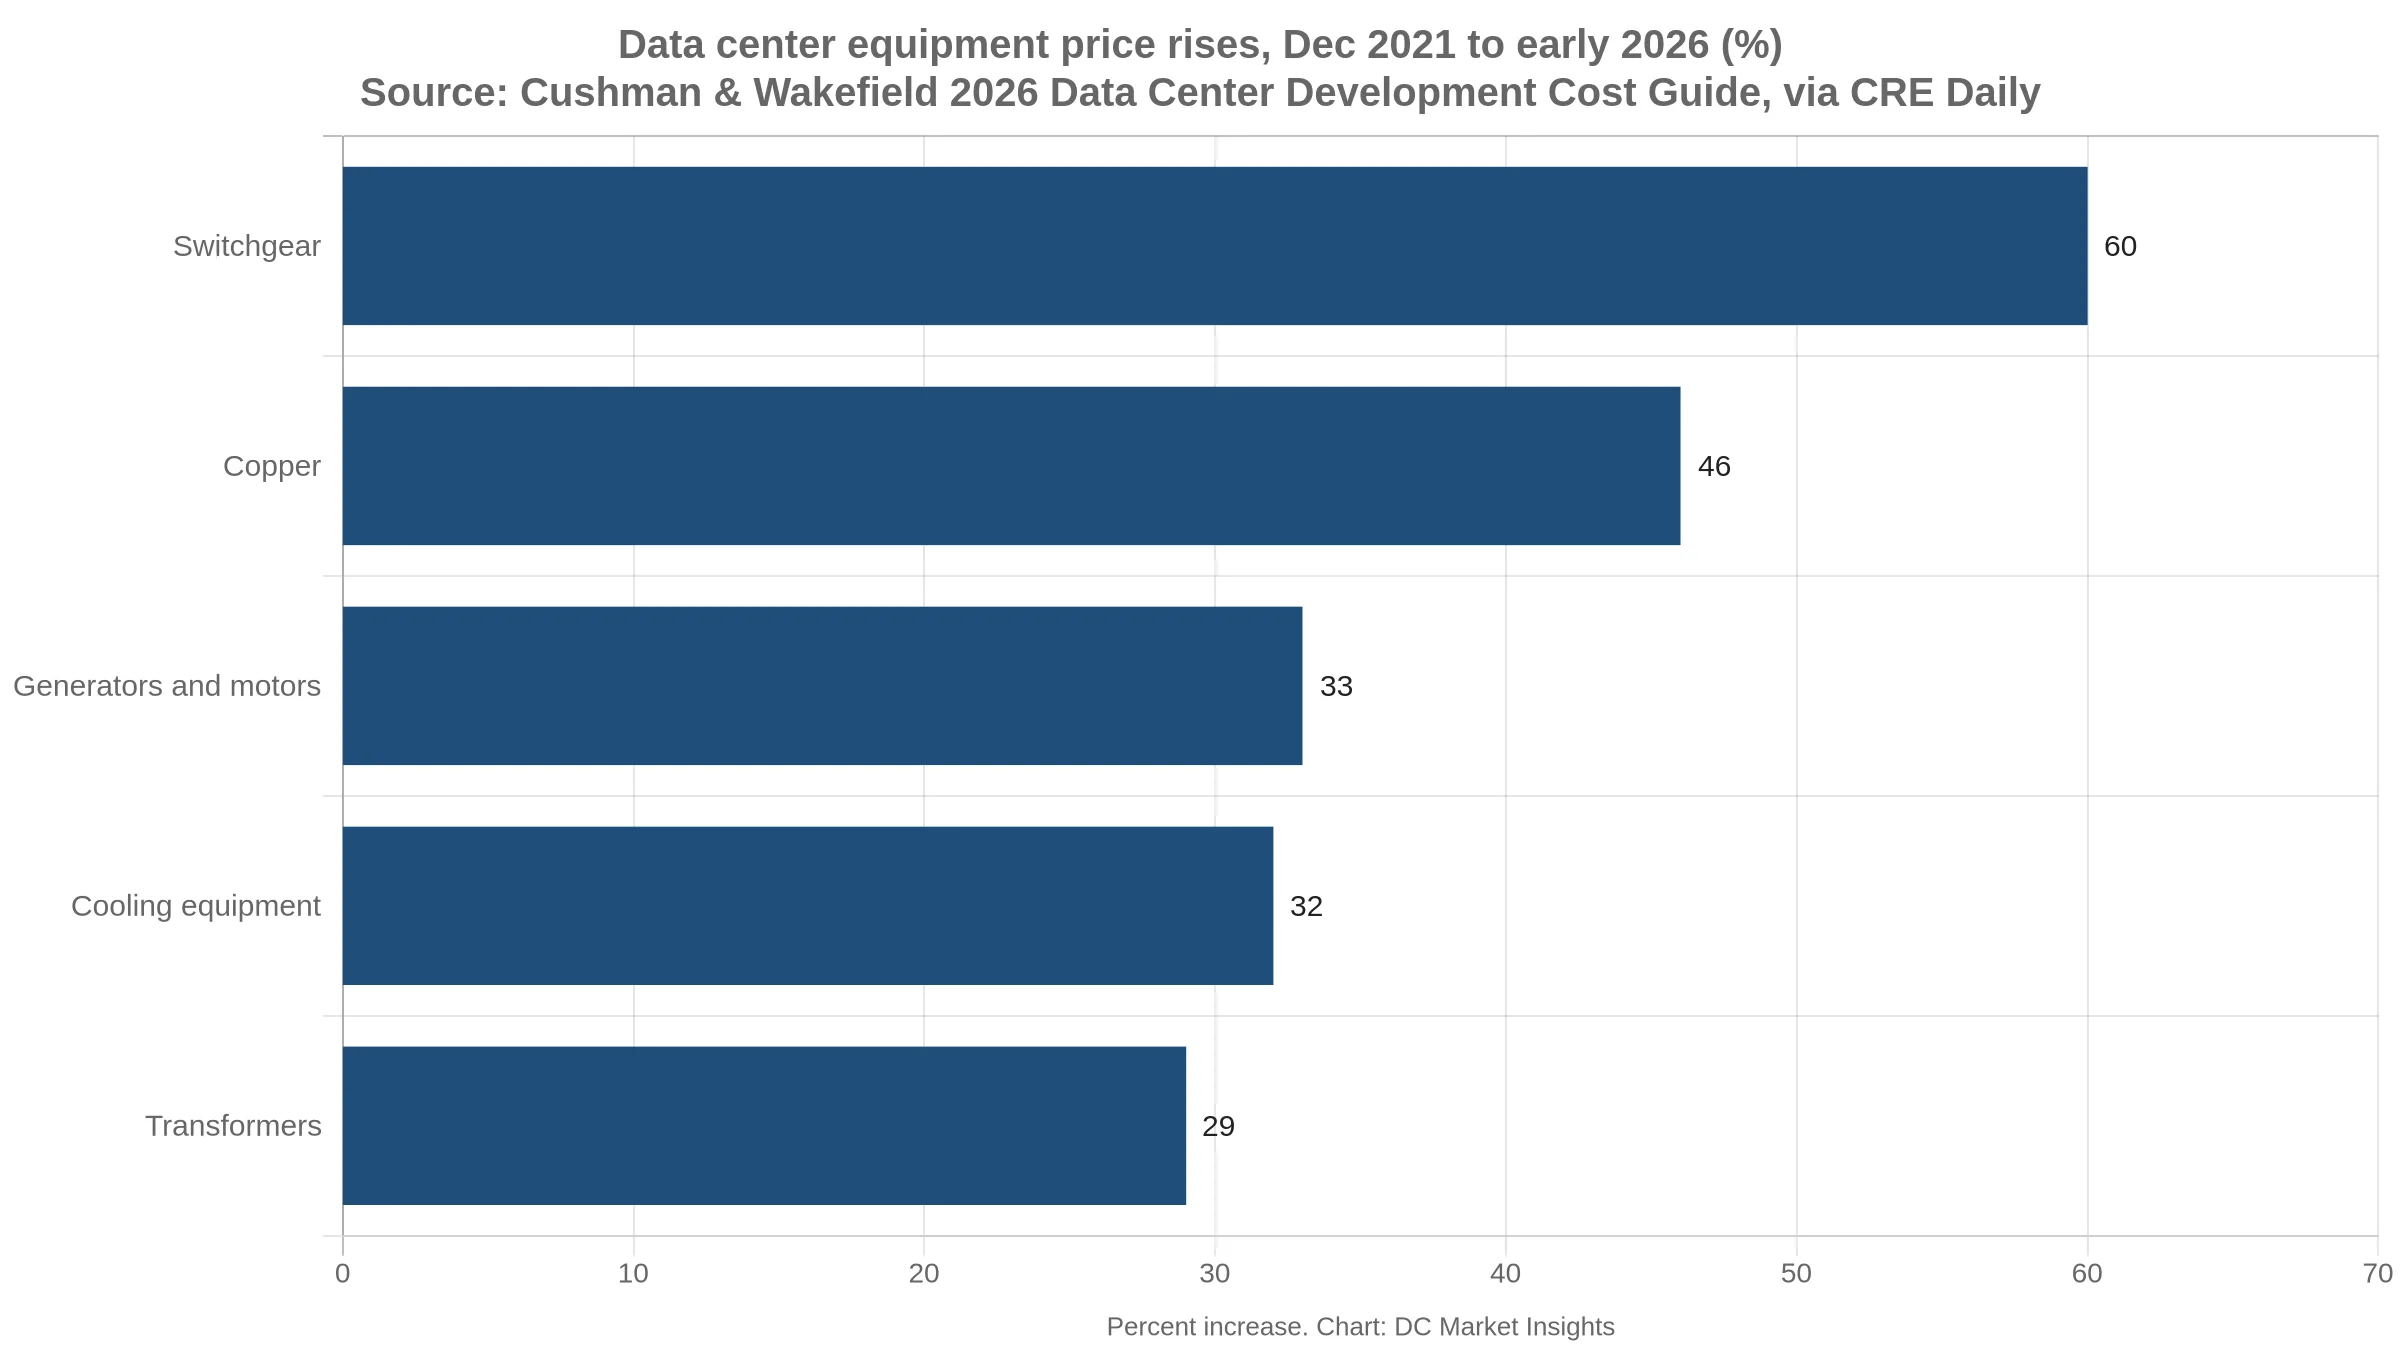
Die Preissteigerungen konzentrieren sich auf elektrische Ausrüstung. Laut dem Leitfaden von Cushman & Wakefield stiegen die Preise für Schaltanlagen von Dezember 2021 bis Anfang 2026 um 60 %, für Kupfer um 46 %, für Generatoren und Motoren um 33 %, für Kühltechnik um 32 % und für Transformatoren um 29 %, berichtete CRE Daily.
Bei der Gasverstromung geht es noch schneller. Strazik sagte, die Gasausrüstungsaufträge von GE Vernova im dritten Quartal seien mehr als 20 % über dem Niveau des vierten Quartals 2025 bepreist worden, und die Preise pro kW für das Gesamtjahr 2026 dürften rund 50 % über denen von 2025 liegen, auch wenn die Preise pro kW im vierten Quartal aufgrund des Produktmix leicht nachgeben dürften. Das Unternehmen lieferte im Quartal 5 GW an Gasausrüstung aus und unterzeichnete 11 GW an Aufträgen und Slot-Reservierungen, womit die vertraglich gebundene Gaskapazität von 116 GW auf 122 GW stieg; bis Ende 2026 erwartet es mindestens 130 GW.
Nachfolgend setzen wir die Einzelteile pro Megawatt zusammen. Der Durchschnittswert von C&W und die Inhaltswerte von DC Market Insights beruhen auf unterschiedlichen Methoden und werden daher nebeneinander dargestellt, nicht addiert.
| Kostenelement (pro MW IT-Last) | Wert | Grundlage |
|---|---|---|
| Moderne Gesamtanlage, USA/Kanada, ohne Chips | 17,6 Mio. US$ (Spanne 8,9-23,3 Mio. US$) | Cushman & Wakefield |
| Strominfrastruktur mit 21 % der Greenfield-Kosten | Rund 3,7 Mio. US$ | Unsere Berechnung auf Basis von C&W |
| Erschlossenes Land mit Stromanschluss, US-Primärmärkte, 2026 bis dato | 584.000 US$ (+51 % gegenüber Vorjahr) | Cushman & Wakefield |
| Transformatoren, neues Rechenzentrum (2025) | Rund 250.000 US$, davon rund 140.000 US$ für Umspannwerk-Leistungstransformatoren | Daten von DC Market Insights |
| Transformatordurchführungen mit 5-8 % der Transformator-Stückliste | Rund 12.500-20.000 US$ | Unsere Berechnung auf Basis von GE Vernova und DC Market Insights |
| Direct-to-Chip-Flüssigkeitskreislauf (Kühlplatten, Verteiler, Schläuche, CDUs) | Rund 804.000 US$ | Unsere Berechnung: 261 US$/kW für Kühlplatten x 3,08 (DC Market Insights) |
| Kühlrohrleitungen: flüssigkeitsgekühlte KI-Halle vs. luftgekühlte Halle | 190.000 US$ vs. 70.000 US$ | Daten von DC Market Insights |
Quellen: Cushman & Wakefield, 3. Sep. 2026; CRE Daily, 27. Aug. 2026 (Spanne); Marktmodelle von DC Market Insights für Transformatoren, Kühlplatten und Rohrleitungen. C&W nennt einen Durchschnitt von 17,6 Mio. US$ für die modernsten Anlagen; der Bericht von CRE Daily über denselben Leitfaden nennt eine Spanne von 8,9-23,3 Mio. US$ über die Märkte hinweg. Beide Angaben schließen Chips und GPUs aus.
Hochgerechnet auf einen 1-GW-Campus kostet allein die Strominfrastruktur rund 3,7 Mrd. US$ und ein Direct-to-Chip-Kreislauf rund 0,8 Mrd. US$ (unsere Berechnung). Die Durchführungen in den Transformatoren sind mit 12,5-20 Mio. US$ ein kleiner Posten, doch Strazik ging es um die Kontrolle über die Lieferkette, nicht um die Kosten.
Durchführungen machen im Allgemeinen 5 % bis 8 % der Stückliste jedes Transformators aus.
Der Trench-Deal zeigt, was vertikale Integration heute kostet. GE Vernova zahlt 9 Mrd. US$, finanziert etwa zur Hälfte aus Barmitteln und zur Hälfte über neue Schulden, für ein Unternehmen mit rund 1,4 Mrd. US$ Umsatz und 500 Mio. US$ bereinigtem EBITDA im Jahr 2026, die bis 2028 auf 1,9 Mrd. US$ bzw. 700 Mio. US$ steigen sollen. Das entspricht etwa dem 12,9-Fachen des EBITDA von 2028 vor Synergien (unsere Berechnung; Strazik nannte rund das 13-Fache). Trench verfügt über 11 Werke sowie rund 5 Mrd. US$ an Auftragsbestand und Rahmenverträgen, und sein neues Werk in North Carolina wird der erste US-Hersteller von Hochspannungsdurchführungen bis 765 kV sein. Der Abschluss wird für Ende 2027 erwartet.
Lieferzeiten: der versteckte Teil der Rechnung
Der Preis ist nur die Hälfte der Kosten. Der Leitfaden von Cushman & Wakefield nennt Lieferzeiten von 68-113 Wochen für Pad-Mounted-Transformatoren, 60-100 Wochen für Generatoren und 38-63 Wochen für Mittelspannungs-Schaltanlagen, berichtete CRE Daily. Am oberen Ende dieser Spannen trifft ein heute bestellter Transformator erst in rund 2,2 Jahren ein (unsere Berechnung).
| Ausrüstung | Lieferzeit (Wochen) | Jahre (unsere Berechnung) | Preisänderung Dez. 2021 bis Anfang 2026 |
|---|---|---|---|
| Pad-Mounted-Transformatoren | 68-113 | 1,3-2,2 | +29 % (Transformatoren) |
| Generatoren | 60-100 | 1,2-1,9 | +33 % (Generatoren und Motoren) |
| Mittelspannungs-Schaltanlagen | 38-63 | 0,7-1,2 | +60 % (Schaltanlagen) |
Quelle: CRE Daily, 27. Aug. 2026, unter Berufung auf Cushman & Wakefield. Vertiv und GE Vernova nannten am 28. Oktober keine Zahlen zu Lieferzeiten; Strazik sagte lediglich, dass „Lieferzeiten in der gesamten Branche zunehmend wichtig sind“.
Die Ergebnisse von Microsoft zeigen, was diese Lieferzeiten für einen Käufer bedeuten. Die Investitionsausgaben im Quartal bis September betrugen 45,2 Mrd. US$, einschließlich 7,4 Mrd. US$ an Finanzierungsleasing, und rund drei Viertel entfielen auf kurzlebige Vermögenswerte, hauptsächlich CPUs und GPUs, sagte CFO Amy Hood laut einem Transkript der Telefonkonferenz. Für das Kalenderjahr bezifferte sie die Ausgaben auf rund 170 Mrd. US$.
Die Investitionsausgaben beliefen sich auf 45,2 Milliarden US-Dollar, da sich einige Kapazitätslieferungen von Dritten, die wir im ersten Quartal erwartet hatten, verzögert haben.
Aus unserer Sicht ist das das deutlichste Zeichen dafür, wo die Kosten heute liegen. Wenn selbst die größten Käufer von der Lieferkette ausgebremst werden, behalten die Zulieferer ihre Preissetzungsmacht, und die verspätete Kapazität wird über die Mietpreise noch einmal bezahlt.
Wer gewinnt und wer zahlt
Ausrüstungshersteller gewinnen. Die bereinigte operative Marge von Vertiv stieg um 290 Basispunkte, und die Electrification-Marge von GE Vernova stieg um 400 Basispunkte auf 19,1 %. Beide bauen Kapazitäten aus, die laut Vertiv bereits zum Wachstum im dritten und vierten Quartal beitragen.
Entwickler und Colocation-Betreiber zahlen. Ein Anstieg der Kosten pro MW um 21 % in weniger als zwei Jahren, zusätzlich zu Grundstückspreisen, die in den Primärmärkten innerhalb eines Jahres um 51 % gestiegen sind, muss über Mieten wieder hereingeholt oder in den Renditen aufgefangen werden. ConstructConnect zählte bis August Baubeginne für US-Rechenzentren im Wert von 98,5 Mrd. US$ in 153 Projekten, wobei das durchschnittliche Projekt 1,18 Mrd. US$ kostete gegenüber 507,4 Mio. US$ im Jahr 2025, bei mittleren Kosten von 541 US$ pro Quadratfuß, wie sein Oktoberbericht zeigt.
Hyperscaler zahlen mit Zeit und mit Geld. Die verzögerten Lieferungen bei Microsoft verschieben Ausgaben und Kapazität in spätere Quartale.
Das größere Bild
Derselbe Druck zieht sich durch die Deals, über die wir in diesem Monat berichtet haben. Die Rahmenvereinbarungen von Venture Global mit GE Vernova und Baker Hughes über bis zu 11,52 GW an Gas-Kraftwerksblöcken bepreisten die Vor-Ort-Erzeugung mit bis zu rund 1.490 US$ pro kW Ausrüstung, wie wir in unserer Analyse vom 22. Oktober dargelegt haben. Der 50-prozentige Gaspreisanstieg von GE Vernova für 2026 zeigt, warum Käufer Slots Jahre im Voraus reservieren.
Außerhalb Nordamerikas wächst Vertiv langsamer, aber weiterhin kräftig: organisch um 48,3 % im asiatisch-pazifischen Raum und um 19,3 % in EMEA. In unseren früheren Beiträgen von heute haben wir die Baukosten in Europa und am Golf sowie die Finanzierung von Campussen im asiatisch-pazifischen Raum untersucht.
Was das für Betreiber, Investoren und Anbieter bedeutet
Unsere Einschätzung auf Basis der obigen Ergebnisse:
- Elektrische Ausrüstung zuerst sichern. Bei Transformator-Lieferzeiten von bis zu 113 Wochen müssen für eine Inbetriebnahme im Jahr 2028 die Bestellungen für Transformatoren und Schaltanlagen bis Anfang 2027 erteilt sein.
- Mit weiter steigenden Kosten pro MW planen. 17,6 Mio. US$ pro MW als Durchschnitt für USA/Kanada ohne Chips ansetzen und Modelle für Primärmärkte am oberen Ende der Spanne von 8,9-23,3 Mio. US$ einem Stresstest unterziehen.
- Flüssigkeitskühlung von Anfang an einpreisen. Ein Direct-to-Chip-Kreislauf für rund 804.000 US$ pro MW und Rohrleitungen für 190.000 US$ statt 70.000 US$ lassen sich günstiger von vornherein einplanen als nachrüsten.
- Vor-Ort-Gas als knappes Gut behandeln. Bei Turbinenpreisen 2026 rund 50 % über 2025 und einem Ziel von GE Vernova von 130 GW vertraglich gebundener Kapazität bis Jahresende hat ein Reservierungsslot einen eigenen Wert.
- Investoren: auf Lieferungen achten, nicht nur auf Capex-Prognosen. Das Quartal von Microsoft mit 45,2 Mrd. US$ zeigt, dass Lieferverzögerungen, nicht Budgets, das Tempo beim Ausbau von KI-Kapazität bestimmen können.
- Anbieter: Kapazität ist der Burggraben. Die Verdopplung der Kältemaschinenproduktion bei Vertiv und der Kauf von Trench durch GE Vernova weisen in dieselbe Richtung: Der Zulieferer, der 2027 liefern kann, bestimmt den Preis.
Die Marktgrößen hinter diesen Zahlen finden Sie in unseren Berichten Data Center Transformer Market, Data Center Cold Plate Market und Data Center Piping Market. Zu den US-Vorschriften, die bestimmen, wo diese Ausrüstung installiert wird, siehe unseren Tracker zu Strom und Regulierung für Rechenzentren in den USA.
Worauf als Nächstes zu achten ist
- 29. Oktober 2026, 17 Uhr ET: Telefonkonferenz zu den Ergebnissen des dritten Quartals von Amazon, dem letzten der vier größten US-Hyperscaler, die in dieser Saison berichten (Amazon).
- 31. Dezember 2026: Ziel von Vertiv, die Produktionskapazität für Kältemaschinen verdoppelt zu haben; Ziel von GE Vernova von mindestens 130 GW vertraglich gebundener Gaskapazität.
- Ende der Berichtssaison zu Q4 2026 (Anfang 2027): erste Prognose von Vertiv für 2027 und jährliche Angabe zum Auftragsbestand, die zeigen wird, ob die Aufträge mit der Verdopplung 2026 Schritt gehalten haben.
- 2027: erste Umsätze mit den 800-Volt-bis-zum-Rack-Konfigurationen von Vertiv; native 800-Volt-Systeme in der Kundenvalidierung.
- Ende 2027: erwarteter Abschluss der Übernahme der Trench Group durch GE Vernova für 9 Mrd. US$.
Häufig gestellte Fragen
Wie viel kostet der Bau eines Rechenzentrums pro MW in den USA im Jahr 2026?
Laut dem Leitfaden 2026 von Cushman & Wakefield durchschnittlich rund 17,6 Mio. US$ pro MW für die modernsten Anlagen in den USA und Kanada, ohne Chips und GPUs. Das sind 21 % mehr als Ende 2024. Die Spanne über die Märkte reicht von rund 8,9 Mio. US$ bis 23,3 Mio. US$ pro MW.
Wie schnell wachsen die Rechenzentrumsaufträge von Vertiv?
Die organischen Aufträge von Vertiv stiegen im dritten Quartal 2026 gegenüber dem Vorjahr um mehr als 100 %, der Umsatz wuchs um 61 % auf 4,31 Mrd. US$. Der Umsatz in Amerika stieg um 74,5 % auf 2,99 Mrd. US$. Vertiv hob seine Umsatzprognose für 2026 auf 14,45-14,85 Mrd. US$ an.
Warum steigen die Preise für Rechenzentrumsausrüstung?
Die Nachfrage übersteigt die Fabrikkapazität. Laut Cushman & Wakefield stiegen die Preise für Schaltanlagen von Dezember 2021 bis Anfang 2026 um 60 % und für Transformatoren um 29 %, und die Lieferzeiten für Transformatoren betragen 68-113 Wochen. GE Vernova erwartet, dass die Gasturbinenpreise pro kW 2026 rund 50 % über dem Niveau von 2025 liegen.
Wie viel kostet Flüssigkeitskühlung zusätzlich pro MW?
DC Market Insights schätzt die Kosten für Kühlplatten auf rund 261 US$ pro kW und den vollständigen Direct-to-Chip-Kreislauf auf etwa das 3,08-Fache des Plattenwerts, also rund 804.000 US$ pro MW (unsere Berechnung). Die Kosten für Kühlrohrleitungen steigen von rund 70.000 US$ pro MW in einer luftgekühlten Halle auf 190.000 US$.
Quellen
- Vertiv Holdings Co, Form 8-K and third-quarter 2026 results, 28 Oct 2026 (via StockTitan SEC filings). Link
- Vertiv, “Vertiv Announces Date of Third Quarter 2026 Earnings Release and Conference Call”. Link
- Vertiv, Exhibit 99.1, fourth-quarter 2025 results, SEC, 11 Feb 2026. Link
- TradingKey, “Vertiv (VRT) Q3 2026 Earnings Call” transcript, 28 Oct 2026. Link
- GE Vernova Inc., Form 8-K, SEC, 28 Oct 2026. Link
- TradingKey, “GE Vernova Raises 2026 Outlook After Strong Q3, Plans $9 Billion Trench Deal” (results presentation), 28 Oct 2026. Link
- TradingKey, “GE Vernova (GEV) Q3 2026 Earnings Call” transcript, 28 Oct 2026. Link
- TradingKey, “Microsoft (MSFT) FY2027 Q1 Earnings Call” transcript, 28 Oct 2026. Link
- Cushman & Wakefield, “Cushman & Wakefield Releases 2026 Data Center Development Cost Guide, Citing 21% Rise in Per-MW Construction Costs”, 3 Sep 2026. Link
- CRE Daily, “Data Center Construction Costs Jump 21% Since 2024”, 27 Aug 2026. Link
- ConstructConnect, “October 2026 Data Center Report: Spending Reaches $98.5 Billion YTD, Construction Costs Rise”, 29 Sep 2026. Link
- Data Center Frontier, “Vertiv’s AI Infrastructure Surge: Record Orders, Liquid Cooling Expansion and Grid-Scale Power”, 16 Feb 2026. Link
- Amazon, “Amazon will share its Q3 2026 earnings on October 29”. Link
- DC Market Insights, Data Center Transformer, Cold Plate and Piping market models (2026). Link