
Markt für Doppelböden in Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Doppelböden in Rechenzentren: 2025 lag das Marktvolumen bei USD 1,390.0 Mio.; bis 2035 soll es bei einer CAGR von 2.21 % auf USD 1,730.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 18. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Was ist ein Doppelboden im Rechenzentrum?
- 05Warum weichen die Schätzungen zum Markt für Doppelböden in Rechenzentren voneinander ab?
- 06Markttreiber
- 07Markttrends
- 08Markthemmnisse
- 09Marktchancen
- 10Preisanalyse: Kosten für Doppelböden in Rechenzentren pro Quadratmeter
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Doppelböden in Rechenzentren hat 2026 einen Wert von 1,49 Mrd. USD und soll bis 2035 auf 1,73 Mrd. USD steigen, nach 1,39 Mrd. USD im Jahr 2025. Das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,21 % von 2025 bis 2035 (Schätzung von DC Market Insights). Das Geld in diesem Markt folgt dem Rackgewicht, nicht der Rackanzahl: Ein voll bestücktes NVIDIA GB200 NVL72 Rack wiegt laut den Spezifikationen von Hewlett Packard Enterprise (HPE) vom September 2026 3.245 lb (1.472 kg) und belastet seine Aufstellfläche mit etwa 22,5 Kilopascal (kPa), fast doppelt so viel wie die 12 kPa Verkehrslast, die die Klasse ANSI/TIA-942 Rated-3 für den Boden eines Datensaals vorsieht. Viele Hyperscale-Betreiber reagieren auf diese Last, indem sie direkt auf der Betonbodenplatte bauen. DC Market Insights erwartet daher, dass der Doppelbodenanteil an neuer White Space von 35,5 % im Jahr 2025 auf 26,4 % im Jahr 2035 sinkt, während die bereits installierten 91,5 Mio. Quadratmeter (m²) Doppelboden weiterhin neue Platten, Lüftungsgitter und stärkere Stützen benötigen. Austausch und Modernisierung sind mit 6,27 % pro Jahr das am schnellsten wachsende Angebotssegment, Ultra-Schwerlastböden mit 11,67 % pro Jahr die am schnellsten wachsende Lastklasse, und der Nahe Osten und Afrika ist mit 6,93 % pro Jahr die am schnellsten wachsende Region.
Wichtige Marktstatistiken: Wie groß ist der Markt für Doppelböden in Rechenzentren 2026?
DC Market Insights bewertet den Markt für Doppelböden in Rechenzentren 2026 mit 1,49 Mrd. USD, 7,28 % mehr als 2025, da in den Jahren 2024 und 2025 bestellte Colocation-Säle ihre Böden erhalten und der installierte Bestand in einen intensiveren Modernisierungszyklus eintritt.
- Marktgröße 2025: 1,39 Mrd. USD
- Marktgröße 2026: 1,49 Mrd. USD
- Marktgröße 2030: 1,65 Mrd. USD
- Marktgröße 2035: 1,73 Mrd. USD
- CAGR 2025-2035: 2,21 % im Basisszenario, -0,09 % im unteren Szenario und 4,09 % im oberen Szenario
- Neue Doppelbodenfläche: 4,95 Mio. m² im Jahr 2025 (35,5 % der neuen White Space) und 4,40 Mio. m² im Jahr 2035 (26,4 %)
- Größte Komponente: Bodenplatten, 43,7 % des Werts 2025 (607,74 Mio. USD)
- Am schnellsten wachsende Lastklasse: Ultra-Schwerlastböden mit über 2.500 lb Belastbarkeit, 11,67 % pro Jahr
- Führende Region: Nordamerika, 35,0 % des Werts 2025 (486,20 Mio. USD)
- Am schnellsten wachsende Region: Naher Osten und Afrika, 6,93 % pro Jahr
- Größtes Land: die Vereinigten Staaten, 430,64 Mio. USD im Jahr 2025 (31,0 % des weltweiten Werts)
- Marktführer: Kingspan Group über Tate Access Floors, etwa 20 % des Werts 2026 (Einschätzung von DC Market Insights)
Zusammenfassung
Der weltweite Markt für Doppelböden in Rechenzentren wurde 2020 auf 1,09 Mrd. USD bewertet, erreichte 2025 1,39 Mrd. USD und soll bis 2035 bei einer CAGR von 2,21 % im Prognosezeitraum 1,73 Mrd. USD erreichen.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Doppelböden in Rechenzentren 2025 | 1,39 Mrd. USD |
| Marktgröße Doppelböden in Rechenzentren 2026 | 1,49 Mrd. USD |
| Markt für Doppelböden in Rechenzentren, CAGR | 2,21 % |
| Marktgröße Doppelböden in Rechenzentren 2035 | 1,73 Mrd. USD |
Die Ausgaben für Doppelböden in Rechenzentren wuchsen von 2020 bis 2025 um 4,99 % pro Jahr und damit langsamer als der Rechenzentrumsbau, weil sich die neue IT-Kapazität auf 12.000 Megawatt (MW) pro Jahr verdoppelte, während der Doppelbodenanteil an neuer White Space in konventionellen Sälen von 46 % auf 38 % sank. Das Wachstum von 2,21 % pro Jahr bis 2035 beruht auf zwei Strömen, die in unterschiedliche Richtungen ziehen. Lieferung und Installation für Neubauten steigen nur von 1,08 Mrd. USD im Jahr 2025 auf 1,17 Mrd. USD im Jahr 2035, weil Säle für künstliche Intelligenz (KI) jedes MW auf 240 m² bis 350 m² unterbringen und überwiegend auf der Bodenplatte stehen. Austausch und Modernisierung im installierten Bestand steigen von 304,21 Mio. USD auf 558,82 Mio. USD, weil der Doppelbodenbestand von 91,5 Mio. m² auf 124,6 Mio. m² wächst und ältere Böden Lüftungsplatten, abgedichtete Ausschnitte und Stützen für schwerere Racks benötigen.
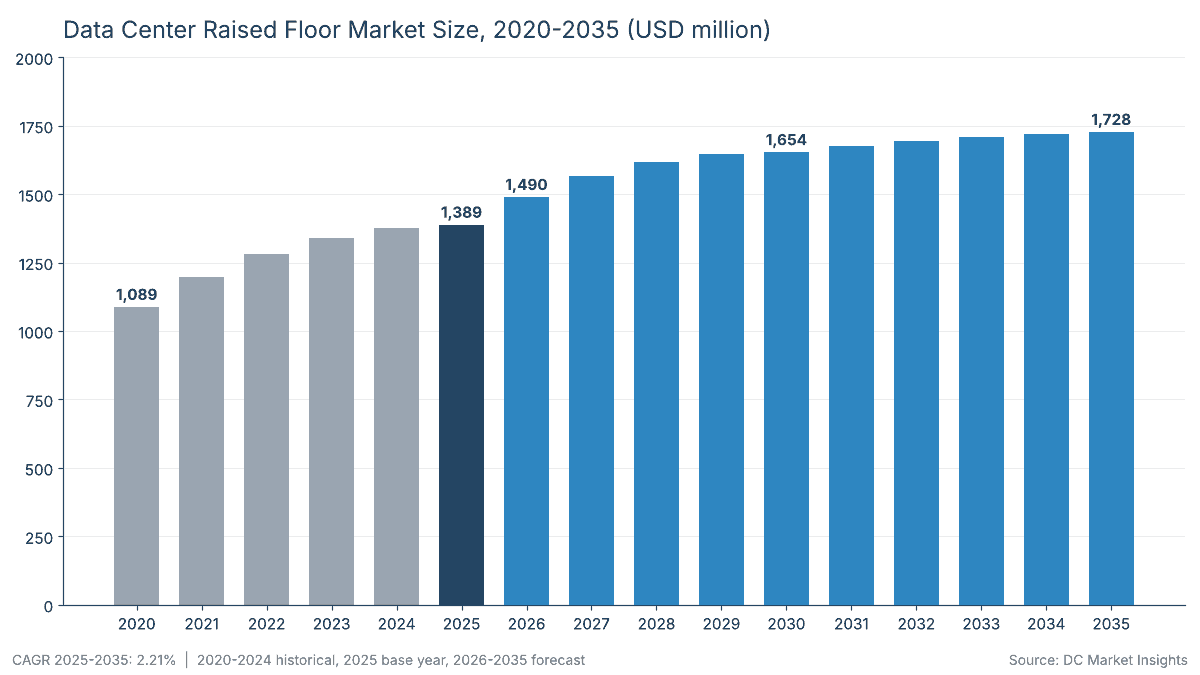
Wichtigste Erkenntnisse
- Der Markt wächst zwischen 2025 und 2035 nur um 338,93 Mio. USD, weil Böden auf der Bodenplatte die meisten neuen KI-Säle gewinnen, während Doppelböden ihren Platz in Colocation- und Unternehmensräumen behalten.
- Austausch und Modernisierung steigen von 21,9 % auf 32,3 % des Werts, weil 124,6 Mio. m² installierter Boden bis 2035 neue Lüftungsplatten und eine stärkere Unterkonstruktion benötigen.
- Ultra-Schwerlastböden verdreifachen sich auf 232,82 Mio. USD, weil flüssigkeitsgekühlte Racks mit über 1.400 kg Standardplatten überlasten.
- Kingspan hält etwa 20 % des Werts 2026, weil Tate Access Floors Hyperscale- und Colocation-Kunden aus Werken in Pennsylvania und Virginia beliefert.
Was ist ein Doppelboden im Rechenzentrum, und was umfasst dieser Markt?
Ein Doppelboden im Rechenzentrum ist ein Raster aus herausnehmbaren Platten auf Stahlstützen, das die White Space über die tragende Bodenplatte anhebt und so einen Luftraum (Plenum) und einen Kabelkanal bildet. DC Market Insights bewertet diese Systeme einschließlich Installation und Modernisierung für 2025 mit 1,39 Mrd. USD.
Enthalten. Massive Bodenplatten (Stahl mit Zementfüllung, Aluminiumdruckguss, Calciumsulfat und Holzkern); perforierte, gitterförmige und richtungsgebende Lüftungsplatten; Stützen, Rasterstäbe und seismische Aussteifung; Zubehör und Luftstromsteuerungen wie Klappen, Kabeldurchführungen, Rampen und Ausschnittdichtungen; Installation und Nivellierung; sowie Ersatzplatten, Luftstrom-Modernisierungen und Verstärkung der Unterkonstruktion in Rechenzentren im Betrieb.
Ausgeschlossen. Doppelböden für Büros und Gewerbe; Reinraumböden; Warm- und Kaltgangeinhausungen, Kabeltrassen über Kopf und Stromschienen; Präzisionsklimageräte, die das Plenum versorgen (bewertet im Markt für Präzisionsklimatisierung in Rechenzentren); tragende Bodenplatte und Bauarbeiten; sowie der umfassendere Modernisierungsumfang von Gebäuden im Markt für Renovierung von Rechenzentren, in dem der Bodenaustausch eine Position ist.
Wie die Segmente zusammenpassen. Jeder Dollar wird einmal nach Komponente (Bodenplatten, Lüftungsplatten und Gitter, Stützen und Unterkonstruktion, Zubehör und Luftstromsteuerungen, Installationsarbeit), einmal nach Lastklasse, einmal nach Rechenzentrumstyp und einmal nach Angebot (Lieferung für Neubauten, Installation, Austausch und Modernisierung) zugeordnet. Jede Dimension ergibt in jedem Jahr von 2020 bis 2035 die Gesamtsumme.
Warum weichen die Schätzungen zum Markt für Doppelböden in Rechenzentren voneinander ab?
Die Schätzungen für Doppelböden weichen ab, weil viele davon Büro-Doppelböden und Einhausungen einbeziehen; der Wert von DC Market Insights von 1,49 Mrd. USD für 2026 umfasst nur Böden, die in der White Space von Rechenzentren installiert werden, sowie deren Modernisierung.
Breitere Definitionen fügen drei Dinge hinzu. Erstens Doppelböden in Büros, Handelsräumen und Leitwarten, die dieselben Platten verwenden, aber von gewerblichen Ausbauunternehmen und nicht von Rechenzentrumsbetreibern gekauft werden. Zweitens das breitere Rechenzentrumsportfolio der Bodenlieferanten: Kingspan weist sein Segment Advnsys, zu dem Tate gehört, für 2025 mit 1.654,9 Mio. EUR aus, doch dieses Segment verkauft auch Einhausungen, Lüftung und Tageslichtsysteme. Drittens Produkte für das Luftstrommanagement oberhalb des Bodens, etwa Gangeinhausungen und Blindplatten, die manche Quellen zum Doppelbodensystem zählen.
| Element | Im Umfang von DC Market Insights? | Begründung |
|---|---|---|
| Bodenplatten, Lüftungsplatten, Stützen und Zubehör | Ja, 1,08 Mrd. USD im Jahr 2025 (inkl. Ersatzmaterial) | Kernprodukt, das in der White Space von Rechenzentren installiert wird |
| Installationsarbeit | Ja, 308,25 Mio. USD im Jahr 2025 | Nivellierung, Aussteifung und Ausschnitte werden mit dem Boden kalkuliert |
| Doppelböden für Büros und Gewerbe | Nein | Andere Käufer und Lastklasse |
| Gangeinhausung und Blindplatten | Nein | Luftstromprodukte oberhalb des Bodens |
| Tragende Bodenplatte und Rohbau | Nein | Bauausgaben, kein Bodensystem |
Nicht zum Umfang gehörende Begriffe, die manche Schätzungen einbeziehen, sind Büro-Doppelböden, Reinraumböden, Warmgangeinhausung, Kaltgangeinhausung, Kabelmanagement über Kopf und Umluftgeräte für Rechnerräume. Die Käufergruppen innerhalb des Umfangs sind Hyperscale-Cloud- und KI-Betreiber, Colocation-Anbieter sowie Unternehmen, Behörden und kleine und mittlere Unternehmen (KMU), die eigene Serverräume und Edge-Standorte betreiben.
Was hält das Wachstum der Ausgaben für Doppelböden in Rechenzentren aufrecht?
Drei Kräfte heben die Ausgaben für Doppelböden in Rechenzentren von 1,39 Mrd. USD im Jahr 2025 auf 1,73 Mrd. USD im Jahr 2035, und nur eine davon hängt von neuen Sälen ab.
Ein installierter Bestand von 91,5 Mio. m², der Abdichtung und Lüftungsplatten benötigt
Der im Juli 2024 überarbeitete Leitfaden des Federal Energy Management Program (FEMP) des US-Energieministeriums (Department of Energy, DOE) stellt fest, dass „cable congestion in raised-floor plenums can sharply reduce the total airflow“ und dass Kabelöffnungen „should be sealed as tightly as possible“ (DOE FEMP). Die Best Practices des Verhaltenskodex der Europäischen Union (EU) für die Energieeffizienz von Rechenzentren 2024 fordern Betreiber auf, „close all unwanted apertures in the raised floor“ (Praxis 5.1.7). DC Market Insights modelliert Austausch und Modernisierung mit 1,7 % der installierten Doppelbodenfläche pro Jahr im Jahr 2025, steigend auf 2,0 % im Jahr 2035, was aus 91,5 Mio. m² Ausgaben von 304,21 Mio. USD im Jahr 2025 macht.
Kingspan baut Kapazitäten für den Rechenzentrumssektor aus
Die Kingspan Group erklärte in ihrem im Februar 2026 veröffentlichten Geschäftsbericht 2025, dass ihr Auftragsbestand bei Advnsys zum Jahresende 2025 „ahead by 24%“ lag, dass ihr Werk in St. Paul, Virginia, „is already operating at full capacity“ und dass ein neues Werk in Kentucky ein „annual revenue potential of approximately $600m to support the data sector“ hat (Kingspan Group). DC Market Insights wertet diese Kapazität als Signal, dass Colocation- und Unternehmenssäle in Nordamerika weiterhin Doppelböden bestellen, und setzt den Doppelbodenanteil an neuer konventioneller White Space für 2030 bei 34 % an.
Schwerere Racks drängen Böden in höhere Lastklassen
HPE gibt das NVIDIA GB200 NVL72 Rack voll bestückt mit 3.245 lb an, und Tate bemisst seine Platte ConCore 4000 nach den Prüfverfahren der Ceilings and Interior Systems Construction Association (CISCA) für eine Punktlast von 4.000 lb und eine Bruchlast von 8.000 lb. Wo ein KI-Saal einen Doppelboden behält, kauft er diese Ultra-Schwerlastplatten für etwa 300 USD pro m² gegenüber 170 USD für einen Standardboden. Deshalb lässt DC Market Insights die Ultra-Schwerlastklasse von 77,18 Mio. USD im Jahr 2025 auf 232,82 Mio. USD im Jahr 2035 wachsen.
Wie verändern sich die Konstruktionen von Doppelböden in Rechenzentren?
Die Konstruktion von Doppelböden entwickelt sich hin zu offenen Gittern, stärkerer Unterkonstruktion und dokumentiertem grauem Kohlenstoff: Lüftungsplatten machen im Modell von DC Market Insights 15,2 % des Werts 2025 aus.
Lüftungsgitter erreichen 56 % bis 88 % offene Fläche
Tate gibt für seine Aluminiumdruckgussplatte GrateAire 56 % offene Fläche und für seine Richtungsplatte DirectAire 68 % an, während die Lindner Group in ihrer Rechenzentrumsbroschüre für Lüftungsplatten aus Stahl einen freien Querschnitt von etwa 88 % nennt. Eine größere offene Fläche ermöglicht es einer Platte, die Luftmenge von zwei oder drei klassischen perforierten Platten zu liefern, sodass Betreiber luftgekühlter Säle Gitter nachrüsten, statt Kühlgeräte hinzuzufügen; DC Market Insights bewertet Lüftungsplatten und Gitter mit 210,54 Mio. USD im Jahr 2025 und 261,55 Mio. USD im Jahr 2035.
Das Plenum wird zum Rohr- und Kabelkanal
Der DOE FEMP Leitfaden stellt fest, dass „the under-floor plenum often serves both as a duct and a wiring chase“, und in Colocation-Sälen, die Flüssigkeitskühlung nachrüsten, führt derselbe Raum nun Kühlwasserkreisläufe zu den Kühlmittelverteilereinheiten. DC Market Insights beziffert die für diese Lasten benötigten Stützen und Unterkonstruktionen auf 204,01 Mio. USD im Jahr 2025, eine Position, die um 1,76 % pro Jahr wächst, da Verstärkungen die geringere Zahl neuer Böden ausgleichen.
Umweltproduktdeklarationen halten Einzug in Bodenausschreibungen
Tate veröffentlicht eine Umweltproduktdeklaration für seine in Red Lion, Pennsylvania, gefertigten ConCore Platten, gültig ab April 2024 und basierend auf einer Nutzungsdauer von 50 Jahren pro m². Käufer, die grauen Kohlenstoff ausweisen, vergleichen Bodensysteme nun pro m² anhand dieser Deklarationen. Das begünstigt den Plattentausch vor Ort gegenüber dem vollständigen Bodenrückbau im Modernisierungszyklus, den DC Market Insights bis 2035 mit 558,82 Mio. USD bewertet.
Markthemmnisse: Was bremst die Nachfrage nach Doppelböden in Rechenzentren?
Zwei Hemmnisse senken im Modell von DC Market Insights den Doppelbodenanteil an neuer White Space von 35,5 % im Jahr 2025 auf 26,4 % im Jahr 2035.
Säle auf der Bodenplatte setzen sich bei Hyperscale- und KI-Bauten durch
Vertiv schrieb 2020 in einem Whitepaper, dass „the industry is increasingly moving away from“ Doppelböden, und der Rechenzentrums-Designleitfaden von Advanced Micro Devices (AMD) bezeichnet Doppelböden für schwere KI-Racks als „increasingly impractical“ und bevorzugt die Betonbodenplatte, wo Racks 6.500 lb überschreiten. DC Market Insights setzt den Doppelbodenanteil an neuer KI-White-Space daher bei 14 % im Jahr 2025 und 13 % im Jahr 2035 an und senkt ihn im unteren Szenario auf 8 %, was für 2035 einen Markt von 1,38 Mrd. USD ergibt.
Das Rackgewicht übersteigt übliche Bodenbelastbarkeiten
Ein Rack mit 1.472 kg auf einer Aufstellfläche von 1.068 mm mal 600 mm belastet diese mit etwa 2.297 kg pro m² bzw. 22,5 kPa, gegenüber den 12 kPa (250 lb pro Quadratfuß) Verkehrslast, die mit der Klasse ANSI/TIA-942 Rated-3 verbunden sind. Böden, die für 12 kPa ausgelegt sind, müssen diese Last über Aussteifungen und zusätzliche Stützen verteilen, oder das Rack wird auf einen Sockel auf der Bodenplatte gestellt, wodurch ein Doppelbodenfeld aus der Bestellung entfällt; aus diesem Grund lässt DC Market Insights die Schwerlastklasse nur um 0,84 % pro Jahr wachsen.
Wo liegen die Chancen für Anbieter von Doppelböden für Rechenzentren?
Zwei Chancen stechen hervor: Austausch und Modernisierung mit einem Wert von 558,82 Mio. USD bis 2035 und Ultra-Schwerlastböden mit einem Wert von 232,82 Mio. USD bis 2035.
Modernisierungsprogramme für 124,6 Mio. m² installierten Boden
Böden, die im Ausbau von 2010 bis 2020 installiert wurden, erreichen ihr zweites Jahrzehnt mit Ausschnitten, Platten mit geringer offener Fläche und Stützen, die für 5 kW Racks ausgelegt sind. DC Market Insights bewertet Austausch und Modernisierung zum konventionellen Preis zuzüglich 15 % für Rückbau und Neunivellierung mit 304,21 Mio. USD im Jahr 2025, steigend um 6,27 % pro Jahr, das am schnellsten wachsende Angebotssegment, da die Modernisierungsrate von 1,7 % auf 2,0 % der installierten Fläche pro Jahr steigt.
Ultra-Schwerlastböden für KI-Suiten in Colocation-Rechenzentren
Colocation-Anbieter, die KI-Racks eines Mieters in einem bestehenden Saal mit Doppelboden unterbringen müssen, kaufen Platten und Stützen mit einer Belastbarkeit von über 2.500 lb. DC Market Insights lässt diese Klasse von 5,6 % des Werts 2025 auf 13,5 % im Jahr 2035 wachsen, der klarste Pfad zu höherwertigen Produkten für Anbieter, die in das Colocation-Segment mit einem Wert von 644,93 Mio. USD bis 2035 verkaufen.
Was kostet ein Doppelboden im Rechenzentrum pro Quadratmeter?
Ein Doppelboden im Rechenzentrum kostete 2025 etwa 170 USD pro m² für ein Standardsystem und 300 USD pro m² für ein Ultra-Schwerlastsystem, zuzüglich 25 % für die Installation (Schätzung von DC Market Insights).
| Preispunkt (geliefertes System, pro m²) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Standard- und Schwerlastboden, konventioneller Saal (USD) | 150 | 170 | 185 | 195 |
| Ultra-Schwerlastboden, KI-Saal (USD) | 260 | 300 | 320 | 335 |
| Installation, Anteil am Lieferwert | 25 % | 25 % | 25 % | 25 % |
| Austausch und Modernisierung (USD, inkl. Rückbau) | 173 | 196 | 213 | 224 |
Pro MW IT-Last ist der Unterschied geringer als pro m², weil KI-Säle weniger Bodenfläche benötigen: 1.600 m² White Space pro MW in einem konventionellen Saal zu 170 USD pro m² ergeben etwa 272.000 USD pro MW, während 350 m² pro MW in einem KI-Saal zu 300 USD pro m² etwa 105.000 USD pro MW ergeben. Kingspan gibt an, dass seine Rechenzentrumsausgaben pro MW von unter 100.000 USD vor 2020 auf über 500.000 USD gestiegen sind, ein Wert, der neben Böden auch Einhausungen und andere Produkte umfasst.
Welche Vorschriften und Normen gelten für Doppelböden in Rechenzentren?
Sechs Regelwerke prägen die Konstruktion von Doppelböden, und vier davon betreffen das, was unterhalb der Platten geschieht.
- Federal Emergency Management Agency (FEMA) E-74: „Access floors may collapse if not adequately braced and anchored“, und die Fußplatten der Stützen sollten in der Bodenplatte verankert werden (FEMA E-74).
- Unified Facilities Guide Specification (UFGS) 09 69 13, Rigid Grid Access Flooring, November 2024: verweist auf ASCE 7-22, schreibt die Verankerung von Stützen ab 610 mm Höhe vor und legt axiale Stützenlasten von 22,24 kN fest, gemäß der Spezifikation des US-Verteidigungsministeriums.
- NFPA 75: automatische Branderkennung unterhalb des Doppelbodens, wie von der UFGS-Spezifikation gefordert; NFPA 70 Article 645 legt Regeln für die Verkabelung unter Doppelböden fest, die zur Belüftung genutzt werden.
- EN 12825: die europäische Norm für die Eigenschaften und die Leistung von Doppelböden.
- Delegierte Verordnung (EU) 2024/1364: Rechenzentren ab 500 kW melden die Gesamtbodenfläche und die Fläche der Rechnerräume in m² (EUR-Lex).
- ANSI/TIA-942: Bodenlastklassen, wobei 12 kPa (250 lb pro Quadratfuß) mit der Klasse Rated-3 verbunden sind.
Welche Doppelbodenkomponenten und Lastklassen führen bei den Ausgaben in Rechenzentren?
Bodenplatten führen den Markt für Doppelböden in Rechenzentren mit 43,7 % des Werts 2025 an, während Ultra-Schwerlastböden mit 11,67 % pro Jahr am schnellsten wachsen.
Nach Komponente: Bodenplatten führen mit 43,7 %
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Bodenplatten | 607,74 | 43,7 % | 747,36 | 2,09 % |
| Lüftungsplatten und Gitter | 210,54 | 15,2 % | 261,55 | 2,19 % |
| Stützen und Unterkonstruktion | 204,01 | 14,7 % | 242,96 | 1,76 % |
| Zubehör und Luftstromsteuerungen | 58,61 | 4,2 % | 74,71 | 2,46 % |
| Installationsarbeit | 308,25 | 22,2 % | 401,50 | 2,68 % |
| Gesamt | 1.389,15 | 100,0 % | 1.728,08 | 2,21 % |
Nach Lastklasse: Standardlastböden führen mit 50,5 %
| Lastklasse | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Standardlast (bis 1.250 lb) | 701,62 | 50,5 % | 831,46 | 1,71 % |
| Schwerlast (1.250 bis 2.500 lb) | 610,35 | 43,9 % | 663,81 | 0,84 % |
| Ultra-Schwerlast (über 2.500 lb) | 77,18 | 5,6 % | 232,82 | 11,67 % |
| Gesamt | 1.389,15 | 100,0 % | 1.728,08 | 2,21 % |
Nach Rechenzentrumstyp: Colocation-Rechenzentren führen mit 41,4 %
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und KI-Rechenzentren | 455,56 | 32,8 % | 653,46 | 3,67 % |
| Colocation-Rechenzentren | 575,18 | 41,4 % | 644,93 | 1,15 % |
| Unternehmens- und Edge-Rechenzentren | 358,41 | 25,8 % | 429,70 | 1,83 % |
| Gesamt | 1.389,15 | 100,0 % | 1.728,08 | 2,21 % |
Nach Angebot: Lieferung für Neubauten führt mit 62,5 %
| Angebot | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Lieferung für Neubauten | 867,95 | 62,5 % | 935,41 | 0,75 % |
| Installation | 216,99 | 15,6 % | 233,85 | 0,75 % |
| Austausch und Modernisierung | 304,21 | 21,9 % | 558,82 | 6,27 % |
| Gesamt | 1.389,15 | 100,0 % | 1.728,08 | 2,21 % |
DC Exclusive: Bodenlast-Leiter für KI-Racks – Kann ein Rack mit 1.472 kg auf einem Doppelboden stehen?
Diese Leiter von DC Market Insights ist aus 9 Eingangsgrößen modelliert und schätzt, dass ein GB200 NVL72 Rack seine Aufstellfläche mit 22,5 kPa belastet, dem 1,9-Fachen der Bodenklasse Rated-3 mit 12 kPa. Ein Doppelboden unter KI-Racks benötigt daher die Ultra-Schwerlastklasse zu etwa 300 USD pro m².
| Stufe der Leiter | Wert | Grundlage |
|---|---|---|
| Rackgewicht, voll bestückt | 3.245 lb (1.472 kg) | HPE QuickSpecs, September 2026 |
| Aufstellfläche des Racks | 1.068 mm mal 600 mm (0,64 m²) | Rack-Datenblatt von GIGABYTE |
| Flächenlast | 2.297 kg pro m², etwa 22,5 kPa | 1.472 kg geteilt durch 0,64 m² |
| Verkehrslast Boden Rated-3 | 12 kPa (250 lb pro Quadratfuß) | Klasse nach ANSI/TIA-942 |
| Last pro Rolle (4 Rollen) | Etwa 811 lb | 3.245 lb geteilt durch 4 |
| Rolllast Schwerlastplatte (Wheel 1) | 2.700 lb | Spezifikation Tate ConCore 4000, CISCA-Prüfung |
| Bemessungs-Punktlast Schwerlastplatte | 4.000 lb | Spezifikation Tate ConCore 4000 |
| Punktlast Stahlsystem | Bis zu 15 kN (etwa 3.370 lb) | Rechenzentrumsbroschüre der Lindner Group |
| Lieferpreis pro m² | 170 USD Standard, 300 USD Ultra-Schwerlast | Schätzung von DC Market Insights, 2025 |
Die Leiter ist für Käufer aus zwei Gründen wichtig. Sie zeigt, dass eine Schwerlastplatte die Rolllast eines KI-Racks pro Rolle aushält, sodass die maßgebliche Grenze die verteilte Last auf Stützen und Aussteifung ist und nicht die Platte selbst. Und sie erklärt die Spaltung des Marktes: Betreiber, die unter KI-Racks einen Doppelboden behalten, zahlen pro m² etwa 76 % mehr als für einen Standardboden, während Betreiber, die auf die Bodenplatte wechseln, den Boden aus der Bestellung streichen. Deshalb wachsen Ultra-Schwerlastböden von einer kleinen Basis aus schnell, während der KI-Anteil an neuer Doppelbodenfläche bei 14 % oder darunter bleibt.
Welche Region gibt am meisten für Doppelböden in Rechenzentren aus?
Nordamerika führt den Markt für Doppelböden in Rechenzentren mit 35,0 % des Werts 2025 an, und der Nahe Osten und Afrika ist mit 6,93 % pro Jahr bis 2035 die am schnellsten wachsende Region.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 486,20 | 35,0 % | 552,99 | 1,30 % |
| Europa | 333,40 | 24,0 % | 362,90 | 0,85 % |
| Asien-Pazifik | 472,31 | 34,0 % | 639,39 | 3,08 % |
| Naher Osten und Afrika | 48,62 | 3,5 % | 95,04 | 6,93 % |
| Lateinamerika | 48,62 | 3,5 % | 77,76 | 4,81 % |
| Gesamt | 1.389,15 | 100,0 % | 1.728,08 | 2,21 % |
Nordamerika führt mit 35,0 % Anteil
Die nordamerikanischen Ausgaben für Doppelböden erreichen bis 2035 552,99 Mio. USD bei einem Wachstum von 1,30 % pro Jahr, weil sich dort der größte installierte Bestand befindet und Bundesbehörden weiterhin Rasterdoppelböden nach UFGS 09 69 13 vorschreiben; Kingspans voll ausgelastetes Werk in Virginia und das neue Werk in Kentucky bedienen diese Nachfrage.
Europa hält 24,0 % Anteil
Die europäischen Ausgaben für Doppelböden erreichen bis 2035 362,90 Mio. USD bei einem Wachstum von 0,85 % pro Jahr, dem langsamsten aller Regionen, weil ältere Säle in Frankfurt, London und Amsterdam die Nachfrage dominieren und neue Hyperscale-Campusse auf der Bodenplatte bauen; die Delegierte Verordnung (EU) 2024/1364 verpflichtet Betreiber nun zur Meldung der Fläche der Rechnerräume, und deutsche Anbieter wie die Lindner Group und MERO-TSK übernehmen die Modernisierungsarbeiten.
Asien-Pazifik hält 34,0 % Anteil
Die Ausgaben für Doppelböden in Asien-Pazifik erreichen bis 2035 639,39 Mio. USD bei einem Wachstum von 3,08 % pro Jahr, weil Colocation-Säle in China, Japan, Singapur und Indien weiterhin Doppelböden nutzen und Erdbebengebiete eine ausgesteifte Unterkonstruktion erfordern; die Lindner Group lieferte 5.200 m² ihres Bodens NORTEC für das Rechenzentrum M1 von NEXTDC in Melbourne.
Naher Osten und Afrika ist mit 6,93 % die am schnellsten wachsende Region
Die Ausgaben für Doppelböden im Nahen Osten und in Afrika erreichen bis 2035 95,04 Mio. USD bei einem Wachstum von 6,93 % pro Jahr, dem schnellsten aller Regionen, da Colocation-Anbieter in den Golfstaaten und in Südafrika Multi-Tenant-Säle bauen, in denen Doppelböden für gemischte Rackdichten der Standard bleiben.
Lateinamerika hält 3,5 % Anteil
Die lateinamerikanischen Ausgaben für Doppelböden erreichen bis 2035 77,76 Mio. USD bei einem Wachstum von 4,81 % pro Jahr, angeführt von Colocation-Projekten in Brasilien, Mexiko und Chile, wobei Brasilien allein bis 2035 43,20 Mio. USD erreicht.
Welche Länder kaufen die meisten Doppelböden für Rechenzentren?
Die Vereinigten Staaten kaufen die meisten Doppelböden für Rechenzentren, 430,64 Mio. USD im Jahr 2025 bzw. 31,0 % des weltweiten Werts, und Indien wächst unter den zwölf größten Ländern mit 7,56 % pro Jahr am schnellsten.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 430,64 | 483,86 | 1,17 % |
| 2 | China | Asien-Pazifik | 222,26 | 293,77 | 2,83 % |
| 3 | Japan | Asien-Pazifik | 76,40 | 95,04 | 2,21 % |
| 4 | Deutschland | Europa | 69,46 | 76,04 | 0,91 % |
| 5 | Vereinigtes Königreich | Europa | 62,51 | 67,40 | 0,76 % |
| 6 | Indien | Asien-Pazifik | 41,67 | 86,40 | 7,56 % |
| 7 | Frankreich | Europa | 38,90 | 43,20 | 1,06 % |
| 8 | Australien | Asien-Pazifik | 34,73 | 44,93 | 2,61 % |
| 9 | Kanada | Nordamerika | 34,73 | 41,47 | 1,79 % |
| 10 | Singapur | Asien-Pazifik | 34,73 | 38,02 | 0,91 % |
| 11 | Südkorea | Asien-Pazifik | 31,95 | 43,20 | 3,06 % |
| 12 | Brasilien | Lateinamerika | 27,78 | 43,20 | 4,51 % |
Indien wächst am schnellsten, weil seine Colocation-Anbieter weiterhin Säle mit Doppelboden für Unternehmens- und Behördenmieter bauen und seine Kapazität von einer kleinen Basis ausgeht. China ist der zweitgrößte Käufer, weil staatliche Rechenzentren und Rechenzentren von Telekommunikationsunternehmen Doppelböden als Standard beibehalten. Das Vereinigte Königreich wächst mit 0,76 % pro Jahr am langsamsten, weil die Londoner Kapazität überwiegend aus älterem Bestand in einem Modernisierungszyklus besteht und nicht aus neuen Sälen mit Doppelboden.
Wie könnte sich die Prognose 2035 für Doppelböden in Rechenzentren verändern?
Der Markt für Doppelböden in Rechenzentren liegt 2035 in den Szenarien von DC Market Insights zwischen 1,38 Mrd. USD und 2,07 Mrd. USD, rund um ein Basisszenario von 1,73 Mrd. USD.
| Szenario | Annahme | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Unteres Szenario | Doppelbodenanteil an neuer White Space 2035 bei 25 % konventionell und 8 % KI; Preise ab 2027 um 5 % niedriger | 1.376,36 | -0,09 % |
| Basisszenario | Doppelbodenanteil 2035 bei 31 % konventionell und 13 % KI | 1.728,08 | 2,21 % |
| Oberes Szenario | Doppelbodenanteil 2035 bei 36 % konventionell und 18 % KI; Preise ab 2027 um 5 % höher | 2.074,85 | 4,09 % |
Der entscheidende Faktor ist, wo KI-Betreiber ihre Rohrleitungen für die Flüssigkeitskühlung verlegen. Wenn mehr Colocation-Anbieter Kühlwasser unter einem Doppelboden führen, um Mieter mit gemischter Dichte zu versorgen, gilt das obere Szenario; werden Rohrleitungen über Kopf und Böden auf der Bodenplatte auch in Colocation-Rechenzentren zur Norm, flacht der Markt in Richtung des unteren Szenarios ab.
Wer sind die führenden Unternehmen für Doppelböden in Rechenzentren?
Die Kingspan Group führt über Tate Access Floors den Markt für Doppelböden in Rechenzentren mit etwa 20 % des Werts 2026 an, und die fünf größten Anbieter halten etwa 45 %, eine Schätzung von DC Market Insights auf Basis offengelegter Kapazitäten und Segmentumsätze.
- Kingspan Group (Tate Access Floors)
- Lindner Group
- MERO-TSK International
- Haworth
- Bathgate Flooring
- Unitile
- Changzhou Huatong Raised Floor
- Okamura Corporation
- Upsite Technologies
- Subzero Engineering
- Butech (Porcelanosa Group)
- ASM Modular Systems
Grundlage der Schätzung von 20 %: Kingspan weist für 2025 einen Advnsys-Umsatz von 1.654,9 Mio. EUR gegenüber 1.477,3 Mio. EUR für 2024 aus, beschreibt das Segment als „primarily focused on data centres, ventilation and daylighting“ und führt seine Position bei Rechenzentrumsböden auf die Übernahme von Tate im Jahr 2001 zurück; DC Market Insights geht für 2026 von etwa 300 Mio. USD Umsatz von Tate mit Rechenzentrumsböden aus, also 20 % eines Marktes von 1,49 Mrd. USD. Kingspan meldete für das erste Halbjahr 2026 einen um 33,8 % auf 1.020,4 Mio. EUR gestiegenen Advnsys-Umsatz. Die Lindner Group und MERO-TSK führen im deutschsprachigen Europa, chinesische Hersteller wie Changzhou Huatong beliefern inländische Säle, Unitile bedient Indien, und Upsite Technologies und Subzero Engineering liefern Kabeldurchführungen und Luftstromsteuerungen.
Aktuelle Entwicklungen
Sechs datierte Ereignisse von Juli 2024 bis September 2026 zeigen, dass die Lieferkapazität steigt, während die Bodenlasten zunehmen.
- Im September 2026 gab HPE in Version 6 seiner QuickSpecs das NVIDIA GB200 NVL72 Rack voll bestückt mit 3.245 lb an (Quelle: HPE).
- Im August 2026 meldete Kingspan für das erste Halbjahr einen um 33,8 % auf 1.020,4 Mio. EUR gestiegenen Advnsys-Umsatz, 21 % des Konzernumsatzes (Quelle: Kingspan Group).
- Im Februar 2026 meldete Kingspan für 2025 einen Advnsys-Umsatz von 1.654,9 Mio. EUR, einen um 24 % höheren Auftragsbestand und ein neues Werk in Kentucky für den Rechenzentrumssektor, das in der zweiten Jahreshälfte 2026 den Betrieb aufnimmt (Quelle: Kingspan Group).
- Im September 2025 überarbeitete Tate seine Spezifikation ConCore 4000 mit einer Bemessungs-Punktlast von 4.000 lb (Quelle: Tate Access Floors).
- Im November 2024 aktualisierte das US-Verteidigungsministerium die UFGS 09 69 13 für Rasterdoppelböden mit Verweis auf ASCE 7-22 (Quelle: Whole Building Design Guide).
- Im Juli 2024 überarbeitete das DOE FEMP seinen Leitfaden für die Rechenzentrumsplanung und legte eine lichte Mindesthöhe des Doppelbodens von 24 Zoll fest (Quelle: DOE FEMP).
Methodik: Wie DC Market Insights den Markt für Doppelböden in Rechenzentren bemisst
DC Market Insights hat den Markt für Doppelböden in Rechenzentren Bottom-up aus neuer Doppelbodenfläche, Preis pro m² und Modernisierungsraten des installierten Bestands aufgebaut, was 1,39 Mrd. USD im Jahr 2025 und 1,73 Mrd. USD im Jahr 2035 ergibt.
Das Modell in Zahlen. Neue IT-Kapazität in Rechenzentren von 6.000 MW im Jahr 2020, 12.000 MW im Jahr 2025, 22.000 MW im Jahr 2030 und 27.000 MW im Jahr 2035 mit einem KI-Anteil von 10 %, 35 %, 60 % und 66 % wird mit 1.900, 1.600, 1.450 und 1.350 m² pro MW für konventionelle Säle und 600, 350, 280 und 240 m² pro MW für KI-Säle in White Space umgerechnet. Der Doppelbodenanteil an dieser White Space beträgt 46 %, 38 %, 34 % und 31 % (konventionell) sowie 15 %, 14 %, 14 % und 13 % (KI). Gelieferte Systeme kosten 150 bis 195 USD pro m² (konventionell) und 260 bis 335 USD pro m² (KI, Ultra-Schwerlast), zuzüglich 25 % für die Installation. Austausch und Modernisierung betragen 1,5 % bis 2,0 % pro Jahr der installierten Doppelbodenfläche, die Ende 2019 bei 72 Mio. m² beginnt, jedes Jahr um die neue Fläche wächst und um 1,5 % pro Jahr durch Ausmusterung schrumpft, bewertet zum konventionellen Preis zuzüglich 15 %. Zwischen den Ankerjahren verlaufen die Werte linear. Aufteilungen nach Komponente, Last, Rechenzentrumstyp, Region und Land sind Zuordnungen von DC Market Insights, die in jedem Jahr die Gesamtsumme ergeben, auf dem Kapazitätspfad, den auch der Bericht zum Rechenzentrumsmarkt und die Forschungsmethodik von DC Market Insights verwenden.
Plausibilitätsgrenzen. (1) Obergrenze: Würde die gesamte neue Kapazität von 12.000 MW im Jahr 2025 einen Doppelboden mit konventioneller Dichte und konventionellem Preis nutzen, ergäben Lieferung und Installation 4,08 Mrd. USD, gegenüber 1,08 Mrd. USD im Modell. (2) Obergrenze: Die Internationale Energieagentur (IEA) beziffert die Investitionen in Rechenzentren 2024 auf eine halbe Billion Dollar; die 1,38 Mrd. USD des Modells für 2024 entsprechen 0,28 % davon. (3) Untergrenze: Austausch und Modernisierung im installierten Bestand allein ergeben 304,21 Mio. USD im Jahr 2025, das Dreifache der Veröffentlichungsuntergrenze von 100 Mio. USD, noch bevor ein neuer Saal gezählt wird.
Säle, die auf den Doppelboden verzichten, verlagern ihre Kühlung ins Rack: Diese Kühlplatten und Kühlmittelkreisläufe werden im Markt für Direct-to-Chip-Flüssigkeitskühlung bewertet, sodass kein Dollar doppelt gezählt wird.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Historischer Zeitraum, Basisjahr und Prognosezeitraum
- 1.3Berichtsmerkmale
- 02Forschungsmethodik
- 2.1Das Modell der Doppelbodenfläche in Zahlen
- 2.2Plausibilitätsgrenzen: Obergrenze bei vollständigem Doppelboden, IEA-Investitionsanteil und Untergrenze des installierten Bestands
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Wichtige Marktstatistiken
- 3.3Wichtigste Erkenntnisse
- 04Was ist ein Doppelboden im Rechenzentrum?
- 4.1Enthalten: Platten, Lüftungsplatten, Stützen, Zubehör, Installation und Modernisierung
- 4.2Ausgeschlossen: Büro-Doppelböden, Einhausungen, Kühlgeräte und Bodenplatte
- 4.3Wie die Segmente zusammenpassen
- 05Warum weichen die Schätzungen zum Markt für Doppelböden in Rechenzentren voneinander ab?
- 5.1Büro-Doppelböden und Lieferantenportfolios
- 5.2Umfangsvergleich: Was enthalten ist und was nicht
- 5.3Käufer innerhalb des Umfangs
- 06Markttreiber
- 6.1Ein installierter Bestand von 91,5 Mio. m², der Abdichtung und Lüftungsplatten benötigt
- 6.2Kingspan baut Kapazitäten für den Rechenzentrumssektor aus
- 6.3Schwerere Racks drängen Böden in höhere Lastklassen
- 07Markttrends
- 7.1Lüftungsgitter erreichen 56 % bis 88 % offene Fläche
- 7.2Das Plenum wird zum Rohr- und Kabelkanal
- 7.3Umweltproduktdeklarationen halten Einzug in Bodenausschreibungen
- 08Markthemmnisse
- 8.1Säle auf der Bodenplatte setzen sich bei Hyperscale- und KI-Bauten durch
- 8.2Das Rackgewicht übersteigt übliche Bodenbelastbarkeiten
- 09Marktchancen
- 9.1Modernisierungsprogramme für 124,6 Mio. m² installierten Boden
- 9.2Ultra-Schwerlastböden für KI-Suiten in Colocation-Rechenzentren
- 10Preisanalyse: Kosten für Doppelböden in Rechenzentren pro Quadratmeter
- 10.1Preis pro m², 2020-2035
- 10.2Kosten pro MW: Konventionelle Säle vs. KI-Säle
- 11Normen und Regulierung
- 11.1FEMA E-74 Aussteifung von Doppelböden
- 11.2UFGS 09 69 13 Rigid Grid Access Flooring
- 11.3NFPA 75 und NFPA 70 Article 645
- 11.4EN 12825 Doppelböden
- 11.5Delegierte Verordnung (EU) 2024/1364
- 11.6ANSI/TIA-942 Bodenbelastung
- 12Markt für Doppelböden in Rechenzentren, nach Komponente
- 12.1Bodenplatten
- 12.2Lüftungsplatten und Gitter
- 12.3Stützen und Unterkonstruktion
- 12.4Zubehör und Luftstromsteuerungen
- 12.5Installationsarbeit
- 13Markt für Doppelböden in Rechenzentren, nach Lastklasse
- 13.1Standardlast (bis 1.250 lb)
- 13.2Schwerlast (1.250 bis 2.500 lb)
- 13.3Ultra-Schwerlast (über 2.500 lb)
- 14Markt für Doppelböden in Rechenzentren, nach Rechenzentrumstyp
- 14.1Hyperscale- und KI-Rechenzentren
- 14.2Colocation-Rechenzentren
- 14.3Unternehmens- und Edge-Rechenzentren
- 15Markt für Doppelböden in Rechenzentren, nach Angebot
- 15.1Lieferung für Neubauten
- 15.2Installation
- 15.3Austausch und Modernisierung
- 16DC Exclusive: Bodenlast-Leiter für KI-Racks
- 16.1Rackgewicht, Aufstellfläche und Bodenlast
- 16.2Plattenbelastbarkeit vs. Lasten von KI-Racks
- 16.3Was die Leiter für Käufer bedeutet
- 17Markt für Doppelböden in Rechenzentren, nach Region
- 17.1Nordamerika
- 17.2Europa
- 17.3Asien-Pazifik
- 17.4Naher Osten und Afrika
- 17.5Lateinamerika
- 18Länderanalyse
- 18.1Vereinigte Staaten
- 18.2China
- 18.3Japan
- 18.4Deutschland
- 18.5Vereinigtes Königreich
- 18.6Indien
- 18.7Frankreich
- 18.8Australien
- 18.9Kanada
- 18.10Singapur
- 18.11Südkorea
- 18.12Brasilien
- 19Prognoseszenarien, 2035
- 19.1Unteres Szenario
- 19.2Basisszenario
- 19.3Oberes Szenario
- 20Wettbewerbsanalyse
- 20.1Kingspan Group (Tate Access Floors)
- 20.2Lindner Group
- 20.3MERO-TSK International
- 20.4Haworth
- 20.5Bathgate Flooring
- 20.6Unitile
- 20.7Changzhou Huatong Raised Floor
- 20.8Okamura Corporation
- 20.9Upsite Technologies
- 20.10Subzero Engineering
- 20.11Butech (Porcelanosa Group)
- 20.12ASM Modular Systems
- 21Aktuelle Entwicklungen
- 21.1Datierte Ereignisse, Juli 2024 bis September 2026
- Abb. 1Marktgröße Doppelböden in Rechenzentren, 2020-2035 (Mio. USD)
- Tabelle 1Berichtsmerkmale
- Tabelle 2Umfangsvergleich: Elemente innerhalb und außerhalb des Umfangs
- Tabelle 3Preis für Doppelböden pro m², 2020-2035
- Tabelle 4Markt für Doppelböden in Rechenzentren, nach Komponente, 2025 und 2035
- Tabelle 5Markt für Doppelböden in Rechenzentren, nach Lastklasse, 2025 und 2035
- Tabelle 6Markt für Doppelböden in Rechenzentren, nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 7Markt für Doppelböden in Rechenzentren, nach Angebot, 2025 und 2035
- Tabelle 8Bodenlast-Leiter für KI-Racks
- Tabelle 9Markt für Doppelböden in Rechenzentren, nach Region, 2025 und 2035
- Tabelle 10Top 12 Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
1,49 Mrd. USD im Jahr 2026, 7,28 % mehr als 1,39 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 1,73 Mrd. USD wachsen, eine CAGR von 2,21 % ab 2025.
2,21 % pro Jahr von 2025 bis 2035, nach 4,99 % pro Jahr von 2020 bis 2025, weil neue KI-Säle überwiegend auf der Bodenplatte gebaut werden, während die Modernisierung des installierten Bestands von 91,5 Mio. m² um 6,27 % pro Jahr steigt.
1,39 Mrd. USD an Ausgaben im Jahr 2025 umfassen herausnehmbare Bodenplatten auf Stahlstützen, die einen Luftraum und einen Kabelkanal bilden: massive Platten und Lüftungsplatten, Stützen, Zubehör, Installation und Modernisierung. Büro-Doppelböden und Einhausungen sind ausgeschlossen.
14 % der neuen KI-White-Space nutzten 2025 einen Doppelboden, und im Basisszenario von DC Market Insights werden es 2035 13 % sein. Ein KI-Rack mit 1.472 kg belastet seine Fläche mit etwa 22,5 kPa, daher stehen die meisten KI-Säle auf der Betonbodenplatte.
Etwa 170 USD pro m² für ein Standardsystem und 300 USD pro m² für ein Ultra-Schwerlastsystem im Jahr 2025, zuzüglich 25 % für die Installation (Schätzung von DC Market Insights). Das sind etwa 272.000 USD pro MW in einem konventionellen Saal.
12 kPa (250 lb pro Quadratfuß) ist die Verkehrslast, die mit der Klasse ANSI/TIA-942 Rated-3 verbunden ist. Schwerlastplatten wie die Tate ConCore 4000 tragen eine Punktlast von 4.000 lb, und Ultra-Schwerlastböden wachsen um 11,67 % pro Jahr.
24 Zoll (610 mm) lichte Höhe sind das Minimum, das der DOE FEMP Leitfaden für Doppelböden empfiehlt, die als Luftraum genutzt werden. UFGS 09 69 13 schreibt vor, Stützen ab 610 mm Höhe in der Bodenplatte zu verankern.
35,0 % des Werts 2025 bzw. 486,20 Mio. USD entfallen auf Nordamerika. Der Nahe Osten und Afrika wächst mit 6,93 % pro Jahr am schnellsten, und Indien ist mit 7,56 % pro Jahr das am schnellsten wachsende große Land.
Etwa 20 % des Werts 2026 hält die Kingspan Group über Tate Access Floors (Schätzung von DC Market Insights). Lindner Group, MERO-TSK International, Haworth, Bathgate Flooring, Unitile und Changzhou Huatong Raised Floor sind ebenfalls im Wettbewerb.
1,49 Mrd. USD im Jahr 2026 ist der Wert von DC Market Insights nur für Böden in der White Space von Rechenzentren. Schätzungen, die Büro-Doppelböden, Reinraumböden oder Gangeinhausungen einbeziehen, fallen höher aus.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.