
データセンター向け二重床(フリーアクセスフロア)市場 規模・シェア・2035年までの予測
市場の概要
データセンター向け二重床(フリーアクセスフロア)市場の規模は2025年にUSD 1,390.0百万で、年平均成長率(CAGR)2.21%で拡大し、2035年までにUSD 1,730.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04データセンター向け二重床とは何か
- 05データセンター向け二重床市場の推計値はなぜ異なるのか
- 06市場の推進要因
- 07市場動向
- 08市場の阻害要因
- 09市場機会
- 10価格分析:データセンター向け二重床の1平方メートルあたりのコスト
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
データセンター向け二重床(フリーアクセスフロア)市場は、2026年に14億9,000万米ドルと評価され、2025年の13億9,000万米ドルから2035年には17億3,000万米ドルに達すると予測される。2025年から2035年までの年平均成長率(CAGR)は2.21%である(DC Market Insights推計)。この市場の金額を左右するのはラックの台数ではなく、ラックの重量である。Hewlett Packard Enterprise(HPE)の2026年9月の仕様によれば、フル搭載のNVIDIA GB200 NVL72ラックの重量は3,245 lb(1,472 kg)であり、その設置面には約22.5キロパスカル(kPa)の荷重がかかる。これは、ANSI/TIA-942のRated-3クラスがデータホールの床に求める積載荷重12 kPaのほぼ2倍に相当する。多くのハイパースケール事業者はこの荷重に対し、コンクリートスラブ上への直置きで対応している。このためDC Market Insightsは、新設ホワイトスペースに占める二重床の比率が2025年の35.5%から2035年には26.4%に低下すると見込む。一方で、既に設置されている9,150万平方メートル(m²)の二重床では、新しいパネル、通気グレーチング、より強度の高い支柱への需要が続く。提供形態別では交換・アップグレードが年率6.27%で最も高い成長を示し、耐荷重等級別では超重荷重床が年率11.67%、地域別では中東・アフリカが年率6.93%で最も高い成長を示す。
主要市場統計:2026年のデータセンター向け二重床市場の規模はどの程度か
DC Market Insightsは、データセンター向け二重床市場を2026年に14億9,000万米ドルと評価している。これは2025年比7.28%増であり、2024年および2025年に発注されたコロケーションホールへの床の納入が進み、既設床がより大規模なアップグレードサイクルに入ることによる。
- 2025年の市場規模:13億9,000万米ドル
- 2026年の市場規模:14億9,000万米ドル
- 2030年の市場規模:16億5,000万米ドル
- 2035年の市場規模:17億3,000万米ドル
- 2025~2035年のCAGR:ベースケース2.21%、低位ケース-0.09%、高位ケース4.09%
- 新設二重床面積:2025年に495万m²(新設ホワイトスペースの35.5%)、2035年に440万m²(同26.4%)
- 最大のコンポーネント:フロアパネル、2025年金額の43.7%(6億774万米ドル)
- 最も成長の速い耐荷重等級:2,500 lb超の超重荷重床、年率11.67%
- 首位の地域:北米、2025年金額の35.0%(4億8,620万米ドル)
- 最も成長の速い地域:中東・アフリカ、年率6.93%
- 最大の国:米国、2025年に4億3,064万米ドル(世界全体の31.0%)
- 市場リーダー:Tate Access Floorsを擁するKingspan Group、2026年金額の約20%(DC Market Insights評価)
エグゼクティブサマリー
世界のデータセンター向け二重床市場の規模は、2020年に10億9,000万米ドル、2025年に13億9,000万米ドルであり、予測期間中のCAGR 2.21%で2035年には17億3,000万米ドルに達すると見込まれる。
| レポート項目 | 詳細 |
|---|---|
| 実績期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター向け二重床市場規模(2025年) | 13億9,000万米ドル |
| データセンター向け二重床市場規模(2026年) | 14億9,000万米ドル |
| データセンター向け二重床市場、CAGR | 2.21% |
| データセンター向け二重床市場規模(2035年) | 17億3,000万米ドル |
データセンター向け二重床への支出は2020年から2025年にかけて年率4.99%で拡大したが、これはデータセンター建設全体の伸びを下回った。新設IT容量が年間12,000メガワット(MW)へと倍増した一方で、従来型ホールの新設ホワイトスペースに占める二重床の比率が46%から38%に低下したためである。2035年までの年率2.21%の成長は、相反する方向に働く2つの需要の流れに支えられる。新設向けの供給・施工は2025年の10億8,000万米ドルから2035年の11億7,000万米ドルへとわずかに増加するにとどまる。人工知能(AI)ホールは1 MWあたり240 m²~350 m²に集約され、その大半がスラブ直置きとなるためである。既設床の交換・アップグレードは3億421万米ドルから5億5,882万米ドルに拡大する。二重床のストックが9,150万m²から1億2,460万m²に増加し、古い床では通気パネル、密閉されたケーブル開口部、より重いラックに対応する支柱が必要となるためである。
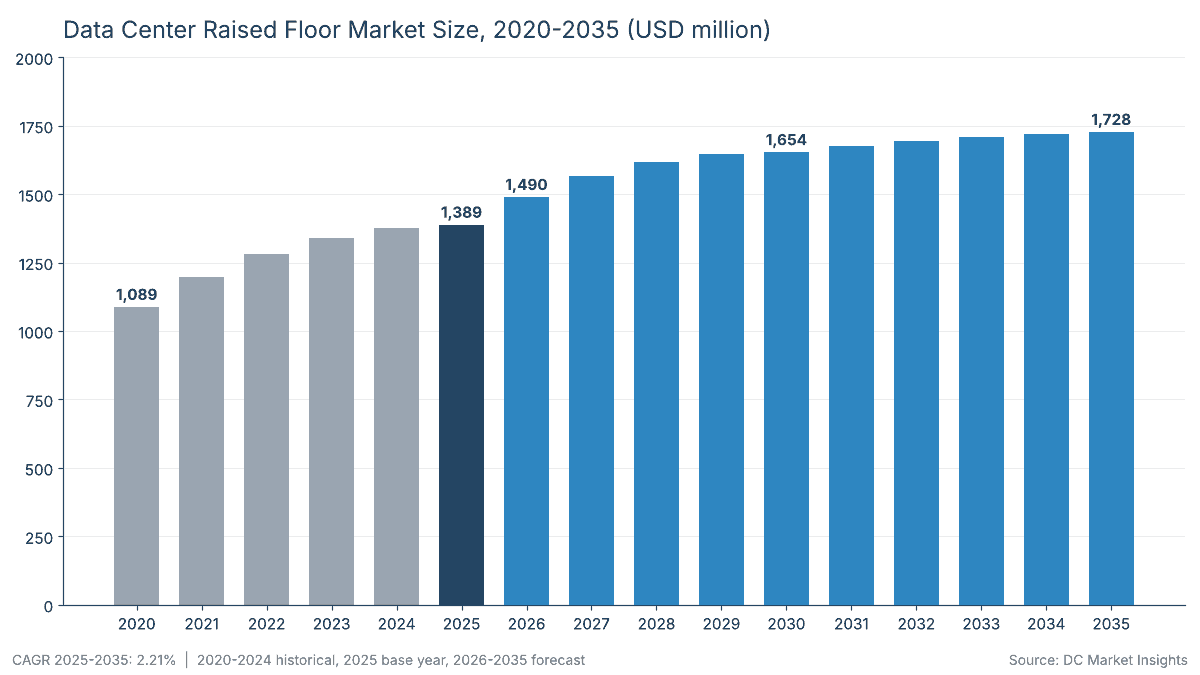
主なポイント
- 2025年から2035年までの市場の増加額は3億3,893万米ドルにとどまる。新設AIホールの大半ではスラブ床が採用される一方、二重床はコロケーションおよびエンタープライズのサーバールームで引き続き用いられるためである。
- 交換・アップグレードの金額比率は21.9%から32.3%に上昇する。2035年までに1億2,460万m²の既設床で新しい通気パネルと強化された下部構造が必要となるためである。
- 超重荷重床は3倍の2億3,282万米ドルに拡大する。1,400 kgを超える液冷ラックが標準パネルの耐荷重を上回るためである。
- Kingspanは2026年金額の約20%を占める。Tate Access Floorsがペンシルベニア州とバージニア州の工場からハイパースケールおよびコロケーションの顧客に供給しているためである。
データセンター向け二重床とは何か、本市場には何が含まれるか
データセンター向け二重床とは、鋼製支柱の上に着脱可能なパネルを格子状に並べ、ホワイトスペースを構造スラブから持ち上げて空気プレナムとケーブル配線スペースを形成するシステムである。DC Market Insightsは、これらのシステムを施工およびアップグレードと合わせて2025年に13億9,000万米ドルと評価している。
対象範囲に含まれるもの。ソリッドフロアパネル(鋼製セメント充填、アルミダイカスト、硫酸カルシウム、木質コア)、有孔パネル・グレーチング・指向性通気パネル、支柱・ストリンガー・耐震ブレース、ダンパー・グロメット・スロープ・開口部シールなどの付属品および気流制御機器、施工およびレベル調整、ならびに稼働中のデータセンターにおける交換パネル・通気アップグレード・下部構造の補強である。
対象範囲に含まれないもの。オフィスおよび商業施設向けのフリーアクセスフロア、クリーンルーム用床、ホットアイル・コールドアイルのコンテインメント、天井ケーブルトレイおよびバスウェイ、プレナムに給気する精密空調機(データセンター精密空調市場で評価)、構造スラブおよび建築工事、ならびに床の交換をその一項目とするデータセンター改修市場の幅広い施設改修範囲である。
各セグメントの関係。すべての金額は、コンポーネント(フロアパネル、通気パネル・グレーチング、支柱・下部構造、付属品・気流制御機器、施工労務)、耐荷重等級、データセンタータイプ、提供形態(新設向け供給、施工、交換・アップグレード)のそれぞれについて一度ずつ分類される。各区分の合計は、2020年から2035年までのすべての年で市場全体の金額と一致する。
データセンター向け二重床市場の推計値はなぜ異なるのか
二重床市場の推計値が異なるのは、多くの推計がオフィス用フリーアクセスフロアやコンテインメントを含めているためである。DC Market Insightsの2026年14億9,000万米ドルという数値は、データセンターのホワイトスペースに設置される床とそのアップグレードのみを対象としている。
より広い定義では、次の3つが加算される。第一に、オフィス、トレーディングルーム、制御室向けのフリーアクセスフロアである。これらは同じパネルを使用するが、購入するのはデータセンター事業者ではなく商業内装工事の請負業者である。第二に、床メーカーのより広範なデータセンター向け製品群である。KingspanはTateを擁するAdvnsysセグメントの2025年売上高を16億5,490万ユーロと報告しているが、このセグメントはコンテインメント、換気、採光製品も販売している。第三に、アイルコンテインメントやブランキングパネルなど床上に設置される気流管理製品であり、一部の情報源はこれらを二重床システムの一部として計上している。
| 要素 | DC Market Insightsの対象範囲か | 理由 |
|---|---|---|
| フロアパネル、通気パネル、支柱、付属品 | 対象、2025年に10億8,000万米ドル(交換用資材を含む) | データセンターのホワイトスペースに設置される中核製品 |
| 施工労務 | 対象、2025年に3億825万米ドル | レベル調整、ブレース、開口部加工は床と一体で価格設定される |
| オフィスおよび商業施設向けフリーアクセスフロア | 対象外 | 購入者と耐荷重等級が異なる |
| アイルコンテインメントおよびブランキングパネル | 対象外 | 床上の気流管理製品 |
| 構造スラブおよび建物躯体 | 対象外 | 建設支出であり床システムではない |
一部の推計に含まれる対象外の項目は、オフィス用フリーアクセスフロア、クリーンルーム用床材、ホットアイルコンテインメント、コールドアイルコンテインメント、天井ケーブル管理、コンピュータールーム空調機(CRAH)である。対象範囲内の購入者層は、ハイパースケールクラウド・AI事業者、コロケーション事業者、そして自社でサーバールームやエッジ拠点を運営する企業、政府機関、中小企業(SME)である。
データセンターにおける二重床支出の成長を支えるものは何か
3つの要因がデータセンター向け二重床支出を2025年の13億9,000万米ドルから2035年の17億3,000万米ドルへと押し上げるが、新設ホールに依存するのはそのうち1つだけである。
密閉と通気パネルを必要とする9,150万m²の既設床
2024年7月に改訂された米国エネルギー省(DOE)連邦エネルギー管理プログラム(FEMP)のガイドは、「二重床プレナム内のケーブルの過密は総風量を大幅に減少させる可能性がある」とし、ケーブル開口部は「可能な限り密閉すべきである」と述べている(DOE FEMP)。欧州連合(EU)のデータセンターエネルギー効率行動規範2024年版のベストプラクティスは、事業者に「二重床の不要な開口部をすべて塞ぐ」ことを求めている(プラクティス5.1.7)。DC Market Insightsは、交換・アップグレードを2025年に既設二重床面積の年1.7%、2035年に同2.0%と想定しており、これにより9,150万m²の既設床が2025年に3億421万米ドルの支出を生む。
Kingspanがデータセクター向けに生産能力を拡大
Kingspan Groupは2026年2月に公表した2025年アニュアルレポートにおいて、Advnsysの受注残が2025年末時点で「24%増」であり、バージニア州セントポール工場は「既にフル稼働している」こと、さらにケンタッキー州の新工場が「データセクター向けに年間約6億米ドルの売上ポテンシャル」を持つことを明らかにした(Kingspan Group)。DC Market Insightsはこの生産能力を、北米のコロケーションおよびエンタープライズのホールが依然として二重床を発注している兆候と捉え、従来型の新設ホワイトスペースに占める二重床の比率を2030年に34%と想定している。
ラックの重量化により床がより高い耐荷重等級へ移行
HPEはNVIDIA GB200 NVL72ラックのフル搭載時重量を3,245 lbとしており、TateはConCore 4000パネルを、Ceilings and Interior Systems Construction Association(CISCA)の試験手順に基づき集中荷重4,000 lb、終局荷重8,000 lbと定格している。AIホールで二重床を維持する場合、標準床の1 m²あたり170米ドルに対し、これらの超重荷重パネルを1 m²あたり約300米ドルで購入することになる。このためDC Market Insightsは、超重荷重等級が2025年の7,718万米ドルから2035年の2億3,282万米ドルに拡大すると見込んでいる。
データセンター向け二重床の設計はどのように変化しているか
二重床の設計は、開口率の高いグレーチング、より強固な下部構造、そして文書化された内包炭素(エンボディドカーボン)へと移行している。DC Market Insightsのモデルでは、通気パネルが2025年金額の15.2%を占める。
通気グレーチングの開口率は56%~88%に到達
TateはGrateAireアルミダイカストパネルの開口率を56%、DirectAire指向性パネルを68%としており、Lindner Groupはデータセンター向けパンフレットにおいて鋼製通気パネルの開口断面率を約88%としている。開口率が高ければ、1枚のパネルで従来の有孔タイル2~3枚分の風量を供給できるため、空冷ホールの事業者は冷却ユニットを追加する代わりにグレーチングをアップグレードする。DC Market Insightsは通気パネル・グレーチングを2025年に2億1,054万米ドル、2035年に2億6,155万米ドルと評価している。
プレナムは配管とケーブルの通路へ
DOE FEMPのガイドは「床下プレナムはダクトと配線スペースの両方の役割を果たすことが多い」と指摘しており、液冷を後付けするコロケーションホールでは、同じ空間に冷却液分配ユニット(CDU)へつながる施設水ループも通るようになっている。DC Market Insightsは、これらの荷重に必要な支柱・下部構造を2025年に2億401万米ドルと算定しており、新設床の減少を補強需要が相殺するため、この項目は年率1.76%で成長する。
環境製品宣言(EPD)が床の入札条件に
Tateは、ペンシルベニア州レッドライオンで製造されるConCoreパネルについて、2024年4月から有効で1 m²あたり50年の耐用年数に基づく環境製品宣言を公表している。内包炭素を報告する購入者は現在、これらの宣言に基づいて床システムを1 m²あたりで比較しており、これは床全体の撤去よりもパネルの現地交換を有利にする。DC Market Insightsは、このアップグレードサイクルを2035年までに5億5,882万米ドルと評価している。
市場の阻害要因:データセンター向け二重床の需要を抑制するものは何か
DC Market Insightsのモデルでは、2つの阻害要因により、新設ホワイトスペースに占める二重床の比率が2025年の35.5%から2035年には26.4%に低下する。
ハイパースケールおよびAIの新設ではスラブ直置きホールが優勢
Vertivは2020年のホワイトペーパーで「業界は二重床から次第に離れつつある」と記しており、Advanced Micro Devices(AMD)のデータセンター設計ガイドは、重量のあるAIラックには二重床が「ますます非現実的」であるとし、ラックが6,500 lbを超える場合はコンクリートスラブを推奨している。このためDC Market Insightsは、新設AIホワイトスペースに占める二重床の比率を2025年に14%、2035年に13%と想定し、低位ケースでは8%に引き下げている。この場合、2035年の市場規模は13億8,000万米ドルとなる。
ラック重量が一般的な床の定格を超過
1,068 mm×600 mmの設置面に置かれた1,472 kgのラックは、1 m²あたり約2,297 kg、すなわち22.5 kPaの荷重をかける。これに対し、ANSI/TIA-942のRated-3クラスに関連付けられた積載荷重は12 kPa(1平方フィートあたり250 lb)である。12 kPa定格の床では、ブレースや追加の支柱で荷重を分散させるか、ラックをスラブ上の架台に設置する必要があり、後者の場合は二重床の区画が発注から外れる。DC Market Insightsが重荷重等級の成長を年率0.84%にとどめているのはこのためである。
データセンター向け二重床サプライヤーにとっての機会はどこにあるか
2つの機会が際立っている。2035年までに5億5,882万米ドル規模となる交換・アップグレードと、2035年までに2億3,282万米ドル規模となる超重荷重床である。
1億2,460万m²の既設床におけるアップグレード計画
2010~2020年の建設ブームで設置された床は、ケーブル開口部、開口率の低いタイル、5 kWラック向けの支柱を抱えたまま、使用開始から2回目の10年に入りつつある。DC Market Insightsは、交換・アップグレードを従来型の価格に撤去・再レベル調整分として15%を加えて評価しており、2025年の3億421万米ドルから年率6.27%で成長する。これは提供形態の中で最も速い伸びであり、アップグレード率は既設面積の年1.7%から2.0%へと上昇する。
コロケーションのAIスイート向け超重荷重床
既存の二重床ホール内にテナントのAIラックを収容しなければならないコロケーション事業者は、2,500 lb超に定格されたパネルと支柱を購入する。DC Market Insightsは、この等級の比率が2025年金額の5.6%から2035年に13.5%へと拡大すると見込んでいる。これは、2035年までに6億4,493万米ドル規模となるコロケーションセグメントに販売するサプライヤーにとって、最も明確な製品アップグレードの道筋である。
データセンター向け二重床の1平方メートルあたりのコストはいくらか
2025年のデータセンター向け二重床のコストは、施工費25%を除き、標準システムで1 m²あたり約170米ドル、超重荷重システムで1 m²あたり300米ドルであった(DC Market Insights推計)。
| 価格水準(供給システム、1 m²あたり) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 標準・重荷重床、従来型ホール(米ドル) | 150 | 170 | 185 | 195 |
| 超重荷重床、AIホール(米ドル) | 260 | 300 | 320 | 335 |
| 施工費、供給額に対する比率 | 25% | 25% | 25% | 25% |
| 交換・アップグレード(米ドル、撤去費を含む) | 173 | 196 | 213 | 224 |
AIホールは必要な床面積が少ないため、IT負荷1 MWあたりで見た価格差は1 m²あたりよりも小さい。従来型ホールでは1 MWあたり1,600 m²のホワイトスペースに1 m²あたり170米ドルで約27万2,000米ドル/MWとなる一方、AIホールでは1 MWあたり350 m²に1 m²あたり300米ドルで約10万5,000米ドル/MWとなる。Kingspanは、同社のデータセンター向けの1 MWあたり売上が2020年以前の10万米ドル未満から50万米ドル超に増加したとしているが、この数値には床以外にコンテインメントなどの製品も含まれている。
データセンター向け二重床にはどのような規則や規格が適用されるか
6つの規則体系が二重床の設計を規定しており、そのうち4つはパネルの下で起こることに関するものである。
- 米国連邦緊急事態管理庁(FEMA)E-74:「フリーアクセスフロアは十分にブレースおよびアンカー固定されていない場合、崩壊する可能性がある」とし、基部の支柱をスラブにアンカー固定すべきとしている(FEMA E-74)。
- 統一施設ガイド仕様書(UFGS)09 69 13「Rigid Grid Access Flooring」(2024年11月):米国国防総省の仕様書によれば、ASCE 7-22を引用し、高さ610 mm以上の支柱のアンカー固定を義務付け、支柱の軸方向荷重を22.24 kNと規定している。
- NFPA 75:UFGS仕様書の要求に基づく二重床下の自動火災検知。NFPA 70第645条は、換気に使用される二重床下の配線に関する規則を定めている。
- EN 12825:フリーアクセスフロアの特性と性能に関する欧州規格。
- EU委任規則2024/1364:500 kW以上のデータセンターは、総床面積とコンピュータールーム床面積をm²単位で報告する(EUR-Lex)。
- ANSI/TIA-942:床荷重クラスを規定し、12 kPa(1平方フィートあたり250 lb)をRated-3クラスに関連付けている。
データセンターの二重床支出を牽引するコンポーネントと耐荷重等級はどれか
データセンター向け二重床市場では、フロアパネルが2025年金額の43.7%を占めて首位にあり、超重荷重床が年率11.67%で最も速く成長する。
コンポーネント別:フロアパネルが43.7%で首位
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| フロアパネル | 607.74 | 43.7% | 747.36 | 2.09% |
| 通気パネル・グレーチング | 210.54 | 15.2% | 261.55 | 2.19% |
| 支柱・下部構造 | 204.01 | 14.7% | 242.96 | 1.76% |
| 付属品・気流制御機器 | 58.61 | 4.2% | 74.71 | 2.46% |
| 施工労務 | 308.25 | 22.2% | 401.50 | 2.68% |
| 合計 | 1,389.15 | 100.0% | 1,728.08 | 2.21% |
耐荷重等級別:標準荷重床が50.5%で首位
| 耐荷重等級 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 標準荷重(1,250 lb以下) | 701.62 | 50.5% | 831.46 | 1.71% |
| 重荷重(1,250~2,500 lb) | 610.35 | 43.9% | 663.81 | 0.84% |
| 超重荷重(2,500 lb超) | 77.18 | 5.6% | 232.82 | 11.67% |
| 合計 | 1,389.15 | 100.0% | 1,728.08 | 2.21% |
データセンタータイプ別:コロケーションデータセンターが41.4%で首位
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケール・AIデータセンター | 455.56 | 32.8% | 653.46 | 3.67% |
| コロケーションデータセンター | 575.18 | 41.4% | 644.93 | 1.15% |
| エンタープライズ・エッジデータセンター | 358.41 | 25.8% | 429.70 | 1.83% |
| 合計 | 1,389.15 | 100.0% | 1,728.08 | 2.21% |
提供形態別:新設向け供給が62.5%で首位
| 提供形態 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 新設向け供給 | 867.95 | 62.5% | 935.41 | 0.75% |
| 施工 | 216.99 | 15.6% | 233.85 | 0.75% |
| 交換・アップグレード | 304.21 | 21.9% | 558.82 | 6.27% |
| 合計 | 1,389.15 | 100.0% | 1,728.08 | 2.21% |
DC独自分析:AIラック床荷重ラダー — 1,472 kgのラックを二重床に設置できるか
このDC Market Insightsのラダーは9つの入力値からモデル化したものであり、GB200 NVL72ラックがその設置面に22.5 kPaの荷重をかけると推計している。これは12 kPaのRated-3床クラスの1.9倍であり、AIラックの下に二重床を設ける場合には1 m²あたり約300米ドルの超重荷重等級が必要となる。
| ラダーの段階 | 値 | 根拠 |
|---|---|---|
| ラック重量(フル搭載時) | 3,245 lb(1,472 kg) | HPE QuickSpecs、2026年9月 |
| ラック設置面 | 1,068 mm×600 mm(0.64 m²) | GIGABYTEラックデータシート |
| 設置面荷重 | 1 m²あたり2,297 kg、約22.5 kPa | 1,472 kgを0.64 m²で除した値 |
| Rated-3床の積載荷重 | 12 kPa(1平方フィートあたり250 lb) | ANSI/TIA-942クラス |
| キャスター1個あたりの荷重(キャスター4個) | 約811 lb | 3,245 lbを4で除した値 |
| 重荷重パネルの転がり荷重(Wheel 1) | 2,700 lb | Tate ConCore 4000仕様、CISCA試験 |
| 重荷重パネルの設計集中荷重 | 4,000 lb | Tate ConCore 4000仕様 |
| 鋼製システムの集中荷重 | 最大15 kN(約3,370 lb) | Lindner Groupデータセンター向けパンフレット |
| 1 m²あたりの供給価格 | 標準170米ドル、超重荷重300米ドル | DC Market Insights推計、2025年 |
このラダーが購入者にとって重要である理由は2つある。第一に、重荷重パネルはAIラック1台のキャスター1個あたりの転がり荷重に耐えられることを示しており、制約となるのはパネル自体ではなく、支柱とブレースにかかる分布荷重である。第二に、市場が二分される理由を説明している。AIラックの下に二重床を維持する事業者は標準床より1 m²あたり約76%高いコストを負担する一方、スラブに移行する事業者は床そのものを発注から外す。このため、超重荷重床は小さな基盤から急速に成長する一方で、新設二重床面積に占めるAIの比率は14%以下にとどまる。
データセンター向け二重床への支出が最も多い地域はどこか
データセンター向け二重床市場では北米が2025年金額の35.0%を占めて首位にあり、中東・アフリカが2035年まで年率6.93%で最も速く成長する地域である。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 北米 | 486.20 | 35.0% | 552.99 | 1.30% |
| 欧州 | 333.40 | 24.0% | 362.90 | 0.85% |
| アジア太平洋 | 472.31 | 34.0% | 639.39 | 3.08% |
| 中東・アフリカ | 48.62 | 3.5% | 95.04 | 6.93% |
| 中南米 | 48.62 | 3.5% | 77.76 | 4.81% |
| 合計 | 1,389.15 | 100.0% | 1,728.08 | 2.21% |
北米が35.0%のシェアで首位
北米の二重床支出は年率1.30%で成長し、2035年までに5億5,299万米ドルに達する。最大の既設床が北米にあり、連邦政府の購入者が引き続きUFGS 09 69 13に基づいてリジッドグリッド床を指定しているためである。Kingspanのフル稼働中のバージニア工場とケンタッキー州の新工場がこの需要に対応している。
欧州は24.0%のシェア
欧州の二重床支出は年率0.85%で成長し、2035年までに3億6,290万米ドルに達する。これは全地域で最も遅い伸びであり、フランクフルト、ロンドン、アムステルダムの古いホールが需要の中心を占める一方、新設のハイパースケールキャンパスはスラブ直置きで建設されるためである。EU委任規則2024/1364により、事業者はコンピュータールームの床面積の報告が義務付けられ、Lindner GroupやMERO-TSKなどのドイツのサプライヤーがアップグレード工事を担っている。
アジア太平洋は34.0%のシェア
アジア太平洋の二重床支出は年率3.08%で成長し、2035年までに6億3,939万米ドルに達する。中国、日本、シンガポール、インドのコロケーションホールでは依然として二重床が使用され、地震地域ではブレース付きの下部構造が必要となるためである。Lindner Groupは、NEXTDCのM1メルボルンデータセンターに5,200 m²のNORTEC床を納入した。
中東・アフリカが6.93%で最も成長の速い地域
中東・アフリカの二重床支出は年率6.93%と全地域で最も速く成長し、2035年までに9,504万米ドルに達する。湾岸諸国および南アフリカのコロケーション事業者がマルチテナント型ホールを建設しており、ラック密度が混在するこれらのホールでは二重床が引き続き標準仕様となっているためである。
中南米は3.5%のシェア
中南米の二重床支出は年率4.81%で成長し、2035年までに7,776万米ドルに達する。ブラジル、メキシコ、チリにおけるコロケーション施設の建設が牽引しており、ブラジルだけで2035年までに4,320万米ドルに達する。
データセンター向け二重床を最も多く購入している国はどこか
データセンター向け二重床を最も多く購入しているのは米国であり、2025年に4億3,064万米ドル、世界全体の31.0%を占める。上位12カ国の中ではインドが年率7.56%で最も速く成長する。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 430.64 | 483.86 | 1.17% |
| 2 | 中国 | アジア太平洋 | 222.26 | 293.77 | 2.83% |
| 3 | 日本 | アジア太平洋 | 76.40 | 95.04 | 2.21% |
| 4 | ドイツ | 欧州 | 69.46 | 76.04 | 0.91% |
| 5 | 英国 | 欧州 | 62.51 | 67.40 | 0.76% |
| 6 | インド | アジア太平洋 | 41.67 | 86.40 | 7.56% |
| 7 | フランス | 欧州 | 38.90 | 43.20 | 1.06% |
| 8 | オーストラリア | アジア太平洋 | 34.73 | 44.93 | 2.61% |
| 9 | カナダ | 北米 | 34.73 | 41.47 | 1.79% |
| 10 | シンガポール | アジア太平洋 | 34.73 | 38.02 | 0.91% |
| 11 | 韓国 | アジア太平洋 | 31.95 | 43.20 | 3.06% |
| 12 | ブラジル | 中南米 | 27.78 | 43.20 | 4.51% |
インドの成長が最も速いのは、同国のコロケーション事業者が企業および政府のテナント向けに引き続き二重床ホールを建設しており、容量が小さな基盤から出発しているためである。中国が2番目に大きな購入国であるのは、国営および通信事業者のデータセンターが二重床を標準仕様として維持しているためである。英国の成長は年率0.76%と最も遅い。ロンドンの容量は大半が新設の二重床ホールではなく、アップグレードサイクルにある古いストックであるためである。
2035年のデータセンター向け二重床市場予測はどのように変化し得るか
DC Market Insightsのシナリオでは、2035年のデータセンター向け二重床市場は、ベースケースの17億3,000万米ドルを中心に、13億8,000万米ドルから20億7,000万米ドルの範囲となる。
| シナリオ | 前提条件 | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 2035年の新設ホワイトスペースに占める二重床の比率は従来型25%、AI 8%。2027年以降の価格は5%低下 | 1,376.36 | -0.09% |
| ベース | 2035年の二重床比率は従来型31%、AI 13% | 1,728.08 | 2.21% |
| 高位 | 2035年の二重床比率は従来型36%、AI 18%。2027年以降の価格は5%上昇 | 2,074.85 | 4.09% |
変動要因は、AI事業者が液冷配管をどこに通すかである。ラック密度が混在するテナントに対応するため、より多くのコロケーション事業者が二重床下に施設水を通すようになれば高位ケースとなり、コロケーションでも天井配管とスラブ床が標準となれば、市場は低位ケースに向けて横ばいとなる。
データセンター向け二重床の主要企業はどこか
Tate Access Floorsを擁するKingspan Groupが2026年金額の約20%を占めてデータセンター向け二重床市場を主導しており、上位5社のサプライヤーが約45%を占める。これは公表された生産能力とセグメント売上高に基づくDC Market Insightsの推計である。
- Kingspan Group (Tate Access Floors)
- Lindner Group
- MERO-TSK International
- Haworth
- Bathgate Flooring
- Unitile
- Changzhou Huatong Raised Floor
- Okamura Corporation
- Upsite Technologies
- Subzero Engineering
- Butech (Porcelanosa Group)
- ASM Modular Systems
20%という推計の根拠は次のとおりである。KingspanはAdvnsysの売上高を2024年の14億7,730万ユーロに対し2025年に16億5,490万ユーロと報告しており、同セグメントを「主にデータセンター、換気、採光に注力している」と説明している。また、データセンター向け床における同社の地位は2001年のTate買収によるものとしている。DC Market Insightsは、2026年のTateのデータセンター向け床の売上高を約3億米ドル、すなわち14億9,000万米ドル市場の20%と想定している。Kingspanは、2026年上半期のAdvnsys売上高が33.8%増の10億2,040万ユーロになったと報告した。Lindner GroupとMERO-TSKはドイツ語圏の欧州で主導的地位にあり、Changzhou Huatongなどの中国メーカーは国内ホールに供給し、Unitileはインド市場に対応し、Upsite TechnologiesとSubzero Engineeringはグロメットと気流制御機器を供給している。
最近の動向
2024年7月から2026年9月までの6つの出来事は、床の荷重が増大する中で供給能力が拡大していることを示している。
- 2026年9月、HPEはQuickSpecsのバージョン6において、NVIDIA GB200 NVL72ラックのフル搭載時重量を3,245 lbと記載した(出典:HPE)。
- 2026年8月、Kingspanは上半期のAdvnsys売上高が33.8%増の10億2,040万ユーロとなり、グループ売上高の21%を占めたと報告した(出典:Kingspan Group)。
- 2026年2月、Kingspanは2025年のAdvnsys売上高16億5,490万ユーロ、24%増の受注残、および2026年下半期に稼働を開始するデータセクター向けのケンタッキー州新工場を報告した(出典:Kingspan Group)。
- 2025年9月、TateはConCore 4000の仕様を改訂し、設計集中荷重を4,000 lbとした(出典:Tate Access Floors)。
- 2024年11月、米国国防総省はリジッドグリッド式フリーアクセスフロアに関するUFGS 09 69 13を更新し、ASCE 7-22を引用した(出典:Whole Building Design Guide)。
- 2024年7月、DOE FEMPはデータセンター設計ガイドを改訂し、二重床の最小有効高さを24インチと定めた(出典:DOE FEMP)。
調査手法:DC Market Insightsによるデータセンター向け二重床市場規模の算定方法
DC Market Insightsは、新設二重床面積、1 m²あたりの価格、既設床のアップグレード率からボトムアップでデータセンター向け二重床市場を構築し、2025年に13億9,000万米ドル、2035年に17億3,000万米ドルと算定した。
数値で見るモデル。新設データセンターIT容量は2020年6,000 MW、2025年12,000 MW、2030年22,000 MW、2035年27,000 MWであり、AI比率はそれぞれ10%、35%、60%、66%である。これを、従来型ホールでは1 MWあたり1,900、1,600、1,450、1,350 m²、AIホールでは1 MWあたり600、350、280、240 m²のホワイトスペースに換算する。そのホワイトスペースに占める二重床の比率は、従来型で46%、38%、34%、31%、AIで15%、14%、14%、13%である。供給システムのコストは1 m²あたり150~195米ドル(従来型)および260~335米ドル(AI、超重荷重)であり、施工費として25%を加える。交換・アップグレードは既設二重床面積の年1.5%~2.0%で発生するものとし、既設面積は2019年末時点の7,200万m²を起点に毎年の新設面積を加え、年1.5%を除却する。その価格は従来型の単価に15%を加えたものである。基準年の間は線形補間する。コンポーネント、耐荷重、データセンタータイプ、地域、国別の内訳はDC Market Insightsによる配分であり、毎年の合計は市場全体と一致する。容量の推移はデータセンター市場レポートと共通であり、DC Market Insightsの調査手法に準拠している。
上限・下限の検証。(1)上限:2025年の新設容量12,000 MWのすべてが従来型の密度と価格で二重床を採用した場合、供給・施工額は40億8,000万米ドルとなり、モデルの10億8,000万米ドルを大きく上回る。(2)上限:国際エネルギー機関(IEA)は2024年のデータセンター投資額を5,000億ドルとしており、モデルにおける2024年の13億8,000万米ドルはその0.28%である。(3)下限:既設床の交換・アップグレードだけで2025年に3億421万米ドルとなり、新設ホールを算入する前の段階で、公表基準の下限である1億米ドルの3倍に達する。
二重床を採用しないホールでは、冷却がラック側に移る。これらのコールドプレートと冷却液ループはダイレクト・トゥ・チップ液冷市場で評価されており、金額が二重に計上されることはない。
目次
- 01はじめに
- 1.1市場の定義
- 1.2実績期間、基準年および予測期間
- 1.3レポート項目
- 02調査手法
- 2.1数値で見る二重床面積モデル
- 2.2上限・下限の検証:全面二重床の上限、IEA投資額に対する比率、既設床による下限
- 03エグゼクティブサマリー
- 3.1市場概況(2025年、2026年、2035年)
- 3.2主要市場統計
- 3.3主なポイント
- 04データセンター向け二重床とは何か
- 4.1対象範囲に含まれるもの:パネル、通気パネル、支柱、付属品、施工およびアップグレード
- 4.2対象範囲に含まれないもの:オフィス用フリーアクセスフロア、コンテインメント、冷却ユニットおよびスラブ
- 4.3各セグメントの関係
- 05データセンター向け二重床市場の推計値はなぜ異なるのか
- 5.1オフィス用フリーアクセスフロアとサプライヤーの製品群
- 5.2対象範囲の比較:対象と対象外
- 5.3対象範囲内の購入者
- 06市場の推進要因
- 6.1密閉と通気パネルを必要とする9,150万m²の既設床
- 6.2Kingspanがデータセクター向けに生産能力を拡大
- 6.3ラックの重量化により床がより高い耐荷重等級へ移行
- 07市場動向
- 7.1通気グレーチングの開口率は56%~88%に到達
- 7.2プレナムは配管とケーブルの通路へ
- 7.3環境製品宣言(EPD)が床の入札条件に
- 08市場の阻害要因
- 8.1ハイパースケールおよびAIの新設ではスラブ直置きホールが優勢
- 8.2ラック重量が一般的な床の定格を超過
- 09市場機会
- 9.11億2,460万m²の既設床におけるアップグレード計画
- 9.2コロケーションのAIスイート向け超重荷重床
- 10価格分析:データセンター向け二重床の1平方メートルあたりのコスト
- 10.11 m²あたりの価格(2020~2035年)
- 10.21 MWあたりのコスト:従来型ホールとAIホールの比較
- 11規格および規制
- 11.1FEMA E-74 フリーアクセスフロアのブレース
- 11.2UFGS 09 69 13 リジッドグリッド式フリーアクセスフロア
- 11.3NFPA 75およびNFPA 70第645条
- 11.4EN 12825 フリーアクセスフロア
- 11.5EU委任規則2024/1364
- 11.6ANSI/TIA-942 床荷重
- 12データセンター向け二重床市場、コンポーネント別
- 12.1フロアパネル
- 12.2通気パネル・グレーチング
- 12.3支柱・下部構造
- 12.4付属品・気流制御機器
- 12.5施工労務
- 13データセンター向け二重床市場、耐荷重等級別
- 13.1標準荷重(1,250 lb以下)
- 13.2重荷重(1,250~2,500 lb)
- 13.3超重荷重(2,500 lb超)
- 14データセンター向け二重床市場、データセンタータイプ別
- 14.1ハイパースケール・AIデータセンター
- 14.2コロケーションデータセンター
- 14.3エンタープライズ・エッジデータセンター
- 15データセンター向け二重床市場、提供形態別
- 15.1新設向け供給
- 15.2施工
- 15.3交換・アップグレード
- 16Dc独自分析:aiラック床荷重ラダー
- 16.1ラック重量、設置面および床荷重
- 16.2パネル定格とAIラック荷重の比較
- 16.3ラダーが購入者にもたらす意味
- 17データセンター向け二重床市場、地域別
- 17.1北米
- 17.2欧州
- 17.3アジア太平洋
- 17.4中東・アフリカ
- 17.5中南米
- 18国別分析
- 18.1米国
- 18.2中国
- 18.3日本
- 18.4ドイツ
- 18.5英国
- 18.6インド
- 18.7フランス
- 18.8オーストラリア
- 18.9カナダ
- 18.10シンガポール
- 18.11韓国
- 18.12ブラジル
- 19予測シナリオ(2035年)
- 19.1低位ケース
- 19.2ベースケース
- 19.3高位ケース
- 20競合分析
- 20.1Kingspan Group (Tate Access Floors)
- 20.2Lindner Group
- 20.3MERO-TSK International
- 20.4Haworth
- 20.5Bathgate Flooring
- 20.6Unitile
- 20.7Changzhou Huatong Raised Floor
- 20.8Okamura Corporation
- 20.9Upsite Technologies
- 20.10Subzero Engineering
- 20.11Butech (Porcelanosa Group)
- 20.12ASM Modular Systems
- 21最近の動向
- 21.12024年7月から2026年9月までの出来事
- 図 1データセンター向け二重床市場規模、2020-2035年(百万米ドル)
- 表 1レポート項目
- 表 2対象範囲の比較:対象および対象外の要素
- 表 3二重床の1 m²あたりの価格、2020-2035年
- 表 4データセンター向け二重床市場、コンポーネント別、2025年および2035年
- 表 5データセンター向け二重床市場、耐荷重等級別、2025年および2035年
- 表 6データセンター向け二重床市場、データセンタータイプ別、2025年および2035年
- 表 7データセンター向け二重床市場、提供形態別、2025年および2035年
- 表 8AIラック床荷重ラダー
- 表 9データセンター向け二重床市場、地域別、2025年および2035年
- 表 10上位12カ国、2025年および2035年
- 表 11予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によれば、2026年は14億9,000万米ドルであり、2025年の13億9,000万米ドルから7.28%増加している。市場は2035年までに17億3,000万米ドルに達すると予測され、2025年からのCAGRは2.21%である。
2020年から2025年までの年率4.99%に続き、2025年から2035年までは年率2.21%で成長する。新設AIホールの大半がスラブ直置きで建設される一方、9,150万m²の既設床のアップグレードが年率6.27%で拡大するためである。
2025年の支出13億9,000万米ドルは、鋼製支柱の上に着脱可能なフロアパネルを並べ、空気プレナムとケーブル配線スペースを形成するシステムを対象とする。ソリッドパネルと通気パネル、支柱、付属品、施工およびアップグレードが含まれ、オフィス用フリーアクセスフロアとコンテインメントは除外される。
DC Market Insightsのベースケースでは、新設AIホワイトスペースのうち二重床を採用した比率は2025年に14%であり、2035年には13%となる。1,472 kgのAIラックは約22.5 kPaの荷重をかけるため、AIホールの大半はコンクリートスラブ上に設置される。
2025年は標準システムで1 m²あたり約170米ドル、超重荷重システムで1 m²あたり300米ドルであり、これに施工費として25%が加わる(DC Market Insights推計)。従来型ホールでは1 MWあたり約27万2,000米ドルとなる。
ANSI/TIA-942のRated-3クラスに関連付けられた積載荷重は12 kPa(1平方フィートあたり250 lb)である。Tate ConCore 4000などの重荷重パネルは4,000 lbの集中荷重に耐え、超重荷重床は年率11.67%で成長する。
DOE FEMPのガイドは、空気プレナムとして使用する二重床について最小24インチ(610 mm)の有効高さを推奨している。UFGS 09 69 13は、高さ610 mm以上の支柱をスラブにアンカー固定することを義務付けている。
2025年金額の35.0%、すなわち4億8,620万米ドルが北米で支出されている。中東・アフリカが年率6.93%で最も速く成長し、主要国ではインドが年率7.56%で最も速く成長する。
2026年金額の約20%を、Tate Access Floorsを擁するKingspan Groupが占める(DC Market Insights推計)。Lindner Group、MERO-TSK International、Haworth、Bathgate Flooring、Unitile、Changzhou Huatong Raised Floorも競合している。
2026年の14億9,000万米ドルは、データセンターのホワイトスペースに設置される床のみを対象としたDC Market Insightsの数値である。オフィス用フリーアクセスフロア、クリーンルーム用床、アイルコンテインメントを加えた推計はこれより大きくなる。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。