
Markt für Rücktür-Wärmetauscher in Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rücktür-Wärmetauscher in Rechenzentren: 2025 lag das Marktvolumen bei USD 395.3 Mio.; bis 2035 soll es bei einer CAGR von 25.29 % auf USD 1,020.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 20. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktabgrenzung
- 04Markttreiber
- 05Markttrends
- 06Marktherausforderungen
- 07Marktchancen
- 08Preise
- 09Normen und Regulierung
- 10Marktsegmentierung
- 18Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
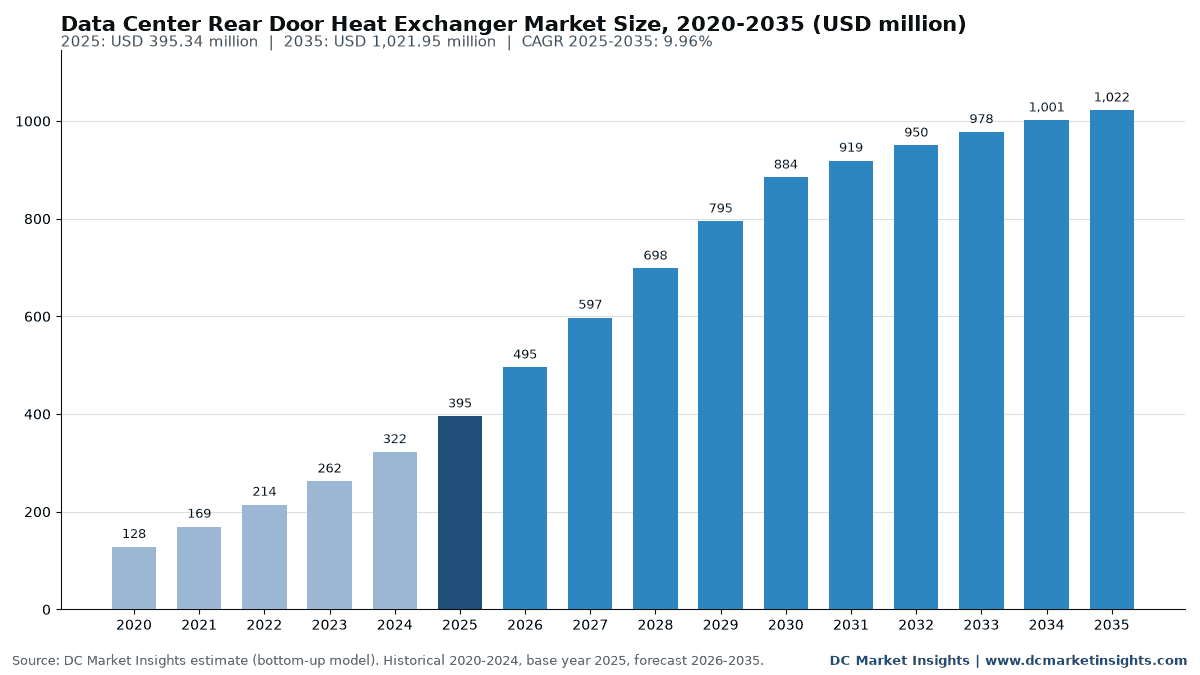
Der Markt für Rücktür-Wärmetauscher in Rechenzentren wird 2026 auf 495,48 Mio. USD geschätzt und soll bis 2035 auf 1,02 Mrd. USD steigen, ausgehend von 395,34 Mio. USD im Jahr 2025; das entspricht einer jährlichen Wachstumsrate (CAGR) von 9,96 % von 2025 bis 2035 (Schätzung von DC Market Insights). Das Geld folgt einem Missverhältnis: Colocation-Hallen, die für Raumluftkühlung gebaut wurden, sollen heute Mieter-Racks mit 40 bis 75 kW aufnehmen, und ein Kühlregister, das an die Rückseite des Racks geschraubt wird und mit Kaltwasser arbeitet, ist die einzige Lösung, die weder an den Servern noch am Raum etwas ändert; die Motivair ChilledDoor von Schneider Electric, Teil des im September 2025 vorgestellten Flüssigkühlungsportfolios, ist für Racks bis 75 kW ausgelegt. Der zweite Hebel ist die Lüfterenergie: Laut dem Technical Committee 9.9 der American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE) verbrauchen Serverlüfter 10 % bis 20 % der Rack-Leistung, in einem 50-kW-Rack also mindestens 5 kW, und ein Türdesign des Open Compute Project (OCP) senkte die Lüfterleistung um 55 %. 2025 kauften Abnehmer rund 774 MW Türkühlleistung zu 480 USD pro kW: 168,48 Mio. USD für neue luftgekühlte Hallen, 80,64 Mio. USD für die luftseitige Wärme flüssigkeitsgekühlter Racks für künstliche Intelligenz (KI), 122,50 Mio. USD für Nachrüstungen und 23,72 Mio. USD für Steuerung und Service. Türen für Racks über 60 kW wachsen mit 17,52 % pro Jahr am schnellsten, und der Nahe Osten und Afrika ist mit 13,51 % pro Jahr die am schnellsten wachsende Region, da Saudi-Arabien und die Vereinigten Arabischen Emirate neue KI-Hallen belegen.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rücktür-Wärmetauscher in Rechenzentren 2026?
DC Market Insights bewertet den Markt für Rücktür-Wärmetauscher in Rechenzentren 2026 mit 495,48 Mio. USD, 25,33 % über den 395,34 Mio. USD des Jahres 2025.
- Marktgröße 2025: 395,34 Mio. USD; 2026: 495,48 Mio. USD; 2030: 884,50 Mio. USD; 2035: 1,02 Mrd. USD.
- CAGR 2025-2035: 9,96 % im Basisszenario; die Spanne für 2035 reicht von 814,81 Mio. USD (niedrig, 7,50 %) bis 1,25 Mrd. USD (hoch, 12,20 %).
- Verkaufte Türkühlleistung: rund 774 MW im Jahr 2025, steigend auf rund 2.334 MW im Jahr 2035, bei einem durchschnittlichen installierten Preis von 480 USD pro kW im Jahr 2025.
- Größter Produkttyp: aktive (lüfterunterstützte) Rücktür-Wärmetauscher, 260,92 Mio. USD oder 66,0 % im Jahr 2025.
- Am schnellsten wachsende Leistungsklasse: Türen für Racks über 60 kW, 17,52 % pro Jahr auf 357,68 Mio. USD im Jahr 2035.
- Nachrüstung bestehender Hallen: 122,50 Mio. USD im Jahr 2025 (31,0 %), Wachstum 11,15 % pro Jahr.
- Führende Region: Nordamerika, 158,14 Mio. USD (40,0 %) im Jahr 2025; am schnellsten wachsende Region: Naher Osten und Afrika, 13,51 % pro Jahr.
- Größtes Land: Vereinigte Staaten, 144,30 Mio. USD im Jahr 2025; am schnellsten wachsendes großes Land: Indien, 15,73 % pro Jahr.
- Fünf Anbieter (Vertiv, Schneider Electric über Motivair, nVent, Legrand über USystems und Stulz) halten rund 55 % der Ausgaben 2025, eine Schätzung von DC Market Insights.
Wie schnell sind die Ausgaben für Rücktür-Wärmetauscher seit 2020 gewachsen?
Der globale Markt für Rücktür-Wärmetauscher in Rechenzentren wurde 2020 auf 128,05 Mio. USD bewertet, erreichte 2025 395,34 Mio. USD und soll bis 2035 auf 1,02 Mrd. USD steigen, bei einer CAGR von 9,96 % im Prognosezeitraum.
| Merkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 395,34 Mio. USD |
| Marktgröße 2026 | 495,48 Mio. USD |
| CAGR 2025-2035 | 9,96 % |
| Marktgröße 2035 | 1,02 Mrd. USD |
| CAGR 2020-2025 | 25,29 % |
Die Ausgaben haben sich zwischen 2020 und 2025 verdreifacht, ein Wachstum von 25,29 % pro Jahr, weil die Rack-Dichten in Colocation-Hallen die 20 kW überschritten, die Raumluft bequem bewältigt, und KI-Cluster Türen ergänzten, um die Wärme aufzufangen, die Cold Plates in der Luft lassen. Nach 2025 verlangsamt sich das Wachstum auf 9,96 % pro Jahr, weil die Direct-to-Chip-Flüssigkühlung einen größeren Anteil jedes KI-Racks übernimmt und die Tür damit eine kleinere Restlast trägt: 25 % der Rack-Wärme im Jahr 2025, 17 % im Jahr 2035. Zudem fallen die Türpreise mit steigenden Stückzahlen von 480 auf 405 USD pro kW. Dennoch verdreifacht sich die verkaufte Türkühlleistung von 774 MW auf 2.334 MW pro Jahr.
Was zählt als Rücktür-Wärmetauscher im Rechenzentrum?
Dieser Markt umfasst 395,34 Mio. USD an Ausgaben im Jahr 2025 für wasser- oder kältemittelgekühlte Register in der Rücktür eines Rechenzentrums-Racks, samt Lüftern, Ventilen, Sensoren, Steuerung, Installation und Service.
Enthalten
- Aktive Rücktür-Wärmetauscher mit eigenen Lüftern (typischerweise 30 bis 90 kW pro Rack).
- Passive Rücktür-Wärmetauscher, die die Serverlüfter nutzen (typischerweise bis 30 kW pro Rack).
- Kältemittelbasierte Rücktürkühler und Türeinheiten mit gepumptem Kältemittel.
- Türsteuerungen, Durchflussventile, Leck- und Temperatursensoren, die mit der Tür verkauft werden, sowie Installations-, Inbetriebnahme- und Serviceverträge.
- Türen für neue luftgekühlte Hallen, für flüssigkeitsgekühlte KI-Racks (zur Aufnahme der luftseitigen Restwärme) und als Nachrüstung an bestehenden Racks.
Ausgeschlossen
- Kühlmittelverteilereinheiten (CDUs) und ihre Pumpen, die DC Market Insights in einem eigenen Bericht zu CDU-Pumpen behandelt.
- Kältemaschinen, Rückkühler und Kühltürme, die die Wärme außerhalb des Gebäudes abgeben.
- Umluftkühlgeräte im Raum (CRAH), In-Row-Kühler und Lüfterwände.
- Cold Plates, Verteiler und Immersionstanks für die direkte Flüssigkühlung.
- Racks und Schränke selbst sowie die Kaltwasserleitungen des Gebäudes jenseits des Türanschlusses.
Wie greifen die Rücktür-Segmente ineinander?
Jede Tür wird einmal gezählt, in vier Sichten, die jeweils 395,34 Mio. USD ergeben: nach Produkttyp (aktiv, passiv, Kältemittel), nach Kühlleistung pro Rack (bis 30 kW, 31 bis 60 kW, über 60 kW), nach Einsatz (neue luftgekühlte Hallen, KI- und flüssigkeitsgekühlte Hallen, Nachrüstung, Steuerung und Service) und nach Rechenzentrumstyp (Colocation, Hyperscale und KI-Cloud, Enterprise, HPC und Forschung).
Warum weichen die Schätzungen zum Markt für Rücktür-Wärmetauscher voneinander ab?
Die Schätzungen weichen ab, weil sie die Grenze an unterschiedlichen Stellen ziehen: DC Market Insights zählt 2026 495,48 Mio. USD ausschließlich für Rücktüren sowie deren Steuerung und Service.
Breitere Definitionen rechnen die Kühlmittelverteilereinheiten hinzu, die die Türen speisen, die Kaltwasseranlage des Gebäudes oder die gesamte Kategorie „Flüssigkühlung“ einschließlich Cold Plates und Immersionstanks, und manche zählen auch Rücktüren für Telekom-Shelter und Industriegehäuse mit. Jede dieser Ergänzungen kann den Wert verdoppeln oder verdreifachen. Kleine und mittlere Unternehmen sowie Forschungszentren gehören hier dazu, wenn sie Türen für ihre eigenen Serverräume kaufen.
| Element | Hier gezählt | Warum |
|---|---|---|
| Aktive und passive Rücktüren | Ja, 371,62 Mio. USD im Jahr 2025 | Das Kernprodukt |
| Kältemittel-Rücktürkühler | Ja, 23,72 Mio. USD | Gleiche Aufgabe auf Rack-Ebene mit anderem Medium |
| Steuerung, Überwachung und Service | Ja, in den beiden Zeilen oben enthalten (23,72 Mio. USD) | Wird mit der Tür verkauft |
| Kühlmittelverteilereinheiten | Nein | In einem separaten Bericht von DC Market Insights behandelt |
| Cold Plates und Immersionstanks | Nein | Andere Kühlmethode |
| Kältemaschinen und Rückkühler | Nein | Wärmeabfuhr des Gebäudes, keine Rack-Kühlung |
Kühlmittelverteilereinheiten, Cold Plates, Immersionskühlung, Kältemaschinen und Kühler für Telekomgehäuse liegen daher außerhalb dieses Marktes, auch wenn sie oft in derselben Bestellung wie die Türen stehen.
Warum kaufen Rechenzentren mehr Rücktür-Wärmetauscher?
Drei Kräfte hoben die Ausgaben für Rücktüren von 128,05 Mio. USD im Jahr 2020 auf 395,34 Mio. USD im Jahr 2025: dichtere Mieter-Racks in luftgekühlten Hallen, die luftseitige Wärme flüssigkeitsgekühlter KI-Racks und die Lüfterenergie, über die Betreiber inzwischen berichten müssen.
Colocation-Mieter bringen Racks mit 40 bis 75 kW in luftgekühlte Hallen
Die Türleistungen sind mit den Mieter-Racks gestiegen. Die Motivair ChilledDoor von Schneider Electric kühlt Racks bis 75 kW (Schneider Electric, September 2025); der USystems ColdLogik CL20 von Legrand ist bei 14 °C Vorlaufwasser für 93 kW ausgelegt, sein HPC-Rücktürkühler CL23 für 204 kW (Legrand). Schneider Electric zahlte 850 Mio. USD in bar für zunächst 75 % an Motivair und schloss die Transaktion am 28. Februar 2025 ab; die restlichen 25 % sind 2028 fällig (Schneider Electric). DC Market Insights zählt 150,23 Mio. USD der Türausgaben 2025 im Colocation-Bereich, 38,0 % des Marktes.
Flüssigkeitsgekühlte KI-Racks lassen weiterhin Wärme in der Luft
Cold Plates nehmen den größten Teil, aber nicht die gesamte Wärme eines KI-Racks auf. Das Benutzerhandbuch zu NVIDIA DGX GB200 nennt eine Rack-Leistung von rund 120 kW und hält fest, dass nur die Compute-Trays flüssigkeitsgekühlt sind, während Netzwerk, Speicher und Netzteile luftgekühlt bleiben (NVIDIA, September 2026). DC Market Insights setzt diesen luftseitigen Anteil auf 25 % der KI-Rack-Wärme im Jahr 2025 an, sinkend auf 17 % im Jahr 2035; Türen an diesen Racks bringen 2025 80,64 Mio. USD, steigend auf 220,84 Mio. USD im Jahr 2035 bei 10,60 % pro Jahr. Das modulare Flüssigkühlsystem MegaMod HDX von Vertiv, im Januar 2026 für 50 kW bis über 100 kW pro Rack vorgestellt, führt den Rücktür-Wärmetauscher CoolLoop RDHx unter den Rack-Produkten auf, mit denen es kombiniert wird (Vertiv, Januar 2026).
Serverlüfter verbrauchen 10 % bis 20 % der Rack-Leistung
Das ASHRAE Technical Committee 9.9 gibt an, dass Serverlüfter 10 % bis 20 % der Serverleistung aufnehmen, in einem 50-kW-Rack mindestens 5 kW (ASHRAE). Ein OCP-Whitepaper von Meta, Rittal, nVent und Boyd kam zu dem Ergebnis, dass ein auf den Rahmen Open Rack Version 3 (ORv3) abgestimmter Tür-Wärmetauscher die Lüfterleistung um 55 % senken kann und dass sich ein 30-kW-Rack mit 30 °C Vorlaufwasser kühlen lässt (OCP, 2023). Das wiegt schwerer, seit die Europäische Union (EU) Rechenzentren über 500 kW mit der Delegierten Verordnung (EU) 2024/1364 vom 14. März 2024 verpflichtet, ihre Energie- und Kühldaten zu melden (Europäische Kommission).
Wie verändert sich die Rücktür-Kühltechnik?
Die Türen bewegen sich hin zu wärmerem Wasser, breiterer OCP-Nutzung und werkseitig gefertigten Flüssigkühlmodulen, und jede dieser Verschiebungen hebt die durchschnittliche Türleistung über die Klasse von 31 bis 60 kW, die 44,0 % der Ausgaben 2025 hielt.
Wärmeres Gebäudewasser senkt die Türleistung um ein Drittel
nVent gibt für seine RDHX-Pro-Tür 68 kW bei 14 °C Wasser an, bei 24 °C Wasser aber nur 44 kW, also 35 % weniger (nVent). ASHRAE hat seine Wasserklassen für Gebäudewasser in W17, W27, W32, W40, W45 und W+ umbenannt (ASHRAE), und Betreiber, die auf W32- oder W40-Wasser umstellen, um Kältemaschinen seltener laufen zu lassen, benötigen mehr Türfläche pro kW; das verhindert, dass der Preis pro kW schneller als 1,7 % pro Jahr sinkt.
OCP-Anforderungen an Tür-Wärmetauscher für Open Rack
Die OCP-Spezifikation „ACS Door Heat Exchanger Requirements for Open Rack“ Revision 1.0 vom 15. Juni 2021, verfasst von Facebook und nVent, deckt passive und aktive Türen ab, legt eine bevorzugte maximale Tiefe von 305 mm fest und verlangt bei aktiven Türen eine N+1-Lüfterredundanz (Open Compute Project). Hyperscale- und KI-Cloud-Abnehmer, die auf Open Rack setzen, treiben den am schnellsten wachsenden Rechenzentrumstyp in diesem Markt, mit 12,65 % pro Jahr.
Werkseitig gefertigte Flüssigkühlmodule bündeln die Tür
Anbieter liefern Türen inzwischen in vorgefertigten Kühlmodulen aus: Der MegaMod HDX von Vertiv kombiniert Kühlmittelverteilereinheiten, Rohrleitungen und Rücktüren für Racks mit 50 kW bis über 100 kW (Vertiv, Januar 2026). Die Bündelung verlagert einen Teil der Türausgaben in Modulverträge, die DC Market Insights hier weiterhin zählt, wenn die Tür in der Bestellung eigens bepreist ist.
Was bremst die Nachfrage nach Rücktür-Wärmetauschern?
Zwei Grenzen deckeln den Markt bei rund 1,02 Mrd. USD im Jahr 2035: Wasser im Whitespace und die Direct-to-Chip-Kühlung, die einen größeren Anteil jedes KI-Racks übernimmt.
Wasser am Rack erhöht Leck- und Leistungsminderungsrisiko
Eine Rücktür bringt an jedes Rack ein Wasserregister, daher ergänzen Betreiber Lecksensoren, Tropfwannen und Absperrventile; Steuerung, Überwachung und Service erreichen bereits 23,72 Mio. USD oder 6,0 % der Ausgaben 2025. Zudem sinkt die Leistung bei wärmerem Wasser, beim RDHX Pro von nVent um 35 % zwischen 14 °C und 24 °C Wasser (nVent), sodass eine für eine Kaltwasseranlage ausgelegte Tür nach einer Effizienzmodernisierung zu knapp bemessen sein kann.
Vollständig flüssigkeitsgekühlte KI-Racks verkleinern die luftseitige Last
NVIDIA gibt an, dass seine Rubin-Generation der KI-Infrastruktur als erste 100 % Flüssigkühlung erreicht (NVIDIA, Juni 2026). Wo Racks diesen Punkt erreichen, wird für das Rack selbst keine Tür mehr benötigt; deshalb senkt DC Market Insights den luftseitigen Anteil der KI-Rack-Wärme bis 2035 von 25 % auf 17 %, und das niedrige Szenario ergibt 2035 nur 814,81 Mio. USD.
Woher kommen bis 2035 neue Umsätze mit Rücktüren?
Die beiden größten Chancen sind die Nachrüstung bestehender Hallen mit 352,67 Mio. USD pro Jahr bis 2035 und der Asien-Pazifik-Raum, der rund 197,54 Mio. USD an jährlichen Ausgaben hinzufügt.
Nachrüstung bestehender Hallen: von 122,50 Mio. USD auf 352,67 Mio. USD
Rund 0,22 % der installierten IT-Kapazität erhielten 2025 Türen, etwa 255 MW des Bestands von 116 GW, und DC Market Insights erwartet bis 2035 0,28 % eines Bestands von 311 GW. Eine Tür braucht am Rack nur einen Wasseranschluss, sodass ein Betreiber 40-kW-Racks in einer für Raumluft gebauten Halle aufnehmen kann, ohne die Umluftkühlgeräte zu ersetzen, die im Markt für Präzisionsklimatisierung in Rechenzentren gezählt werden.
Fabriken und Hallen in Asien-Pazifik: von 98,83 Mio. USD auf 296,37 Mio. USD
Vertiv eröffnete im Juli 2026 in Johor, Malaysia, ein Werk für Kühlsysteme einschließlich Direct-to-Chip- und Rücktür-Wärmetauschern, der Vollbetrieb ist für 2027 geplant (Vertiv). Die lokale Fertigung verkürzt die Lieferzeiten für Asien-Pazifik, das mit 11,61 % pro Jahr schneller wächst als Nordamerika mit 9,11 %.
Was kostet ein Rücktür-Wärmetauscher pro kW?
DC Market Insights beziffert den durchschnittlichen installierten Preis eines Rücktür-Wärmetauschers im Rechenzentrum 2025 auf 480 USD pro kW Kühlleistung, nach 540 USD im Jahr 2020; bei den 520 USD pro kW einer aktiven Tür kostet eine 40-kW-Tür installiert rund 20.800 USD.
| Position | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Durchschnittlicher installierter Preis, USD pro kW | 540 | 480 | 435 | 405 |
| Verkaufte Türkühlleistung, MW | 225 | 774 | 1.891 | 2.334 |
| Marktgröße | 128,05 Mio. USD | 395,34 Mio. USD | 884,50 Mio. USD | 1,02 Mrd. USD |
| Anteil Steuerung, Überwachung und Service | 5,0 % | 6,0 % | 7,0 % | 7,5 % |
Der älteste öffentliche Referenzwert stammt aus einer Demonstration des Federal Energy Management Program (FEMP) des US-Energieministeriums (Department of Energy, DOE) am Lawrence Berkeley National Laboratory (LBNL): Dort kostete jede passive Tür für ein Rack mit 10 bis 11 kW 6.000 USD zuzüglich Installation, also rund 545 bis 600 USD pro kW, und sechs Türen führten rund 48 % der Server-Abwärme ab (DOE FEMP). Passive Türen, die auf die Serverlüfter angewiesen sind und keine eigenen Lüfter haben, kosten rund 380 USD pro kW und erreichen höchstens etwa 30 kW pro Rack; aktive Türen mit EC-Lüftern kosten rund 520 USD pro kW und erreichen 60 bis 90 kW pro Rack. Die Preise sinken bis 2035 um rund 1,7 % pro Jahr, weil Register- und Lüfterbaugruppen auf Fertigungslinien mit höheren Stückzahlen wechseln, während der Anteil von Steuerung, Überwachung und Service von 6,0 % auf 7,5 % steigt, da Betreiber die Türen an Gebäudeleittechnik anbinden.
Welche Normen gelten für Rücktür-Wärmetauscher in Rechenzentren?
Sieben Regelwerke prägen 2026 Konstruktion und Einkauf von Türen, von den ASHRAE-Wasserklassen bis zum EU-Bewertungsschema für Rechenzentren über 500 kW.
- Flüssigkühlungsleitlinien des ASHRAE Technical Committee 9.9: Wasserklassen W17, W27, W32, W40, W45 und W+ für Gebäudewasser, alle mit einer Untergrenze von 2 °C (ASHRAE).
- ANSI/ASHRAE Standard 90.4-2025, Energy Standard for Data Centers, der die Grenzwerte für die mechanische Last festlegt, deren Einhaltung Türen unterstützen (ASHRAE).
- OCP ACS Door Heat Exchanger Requirements for Open Rack, Revision 1.0 (Juni 2021): passive und aktive Türen, bevorzugte Tiefe 305 mm, N+1-Lüfter bei aktiven Türen (Open Compute Project).
- IEC 62610-4, die Norm der Internationalen Elektrotechnischen Kommission (IEC), deren Prüfbedingungen die OCP-Anforderung für die Nennleistung der Tür nennt.
- Richtlinie (EU) 2023/1791 zur Energieeffizienz und Delegierte Verordnung (EU) 2024/1364, die Rechenzentren ab 500 kW zur Meldung von Energie- und Kühlkennzahlen verpflichten (Europäische Kommission).
- Der Vorschlag der Europäischen Kommission vom 21. September 2026 für ein gemeinsames Bewertungsschema für Rechenzentren über 500 kW, das auch die Abwärmenutzung abdeckt (Europäische Kommission).
- Singapurs Norm SS 697 für tropische Rechenzentren, die 2 % bis 5 % Kühlenergieeinsparung pro 1 °C höherer Betriebstemperatur angibt (Infocomm Media Development Authority, IMDA).
Welches Segment der Rücktür-Wärmetauscher erzielt den größten Umsatz?
Aktive Rücktür-Wärmetauscher erzielen mit 260,92 Mio. USD oder 66,0 % der Ausgaben 2025 den größten Umsatz, und ihr Anteil steigt bis 2035 auf 72 %, da Racks die 40 kW überschreiten.
Nach Produkttyp
| Produkttyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Aktive Rücktür-Wärmetauscher | 260,92 Mio. USD | 66,0 % | 735,80 Mio. USD | 10,92 % |
| Passive Rücktür-Wärmetauscher | 110,70 Mio. USD | 28,0 % | 224,83 Mio. USD | 7,34 % |
| Rücktür-Kühler und Kältemitteltüren | 23,72 Mio. USD | 6,0 % | 61,32 Mio. USD | 9,96 % |
Passive Türen wachsen nur um 7,34 % pro Jahr, weil ihre Obergrenze von 30 kW unter den meisten neuen KI- und High-Density-Colocation-Racks liegt. Kältemittelbasierte Rücktürkühler bleiben bei rund 6 % der Ausgaben und kommen dort zum Einsatz, wo Betreiber kein Wasser in den Whitespace führen wollen.
Nach Kühlleistung pro Rack
| Kühlleistung pro Rack | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Bis 30 kW | 150,23 Mio. USD | 38,0 % | 204,39 Mio. USD | 3,13 % |
| 31 bis 60 kW | 173,95 Mio. USD | 44,0 % | 459,88 Mio. USD | 10,21 % |
| Über 60 kW | 71,16 Mio. USD | 18,0 % | 357,68 Mio. USD | 17,52 % |
Türen für Racks über 60 kW wachsen um 17,52 % pro Jahr, von 18,0 % auf 35 % der Ausgaben, während Türen bis 30 kW nur um 3,13 % pro Jahr wachsen.
Nach Einsatz
| Einsatz | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Neu gebaute luftgekühlte Hallen | 168,48 Mio. USD | 42,6 % | 371,79 Mio. USD | 8,24 % |
| KI- und flüssigkeitsgekühlte Hallen (Restwärme) | 80,64 Mio. USD | 20,4 % | 220,84 Mio. USD | 10,60 % |
| Nachrüstung bestehender Hallen | 122,50 Mio. USD | 31,0 % | 352,67 Mio. USD | 11,15 % |
| Steuerung, Überwachung und Service | 23,72 Mio. USD | 6,0 % | 76,65 Mio. USD | 12,44 % |
Die Nachrüstung bestehender Hallen ist mit 11,15 % pro Jahr die am schnellsten wachsende Ausrüstungslinie: Eine Tür wird an ein vorhandenes Rack geschraubt und braucht nur einen Wasserkreislauf, sodass Betreiber 40-kW-Racks in einer für Raumluft gebauten Halle aufnehmen können, ohne das Raumluftsystem neu zu bauen.
Nach Rechenzentrumstyp
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation | 150,23 Mio. USD | 38,0 % | 419,00 Mio. USD | 10,80 % |
| Hyperscale und KI-Cloud | 86,97 Mio. USD | 22,0 % | 286,15 Mio. USD | 12,65 % |
| Enterprise | 94,88 Mio. USD | 24,0 % | 173,73 Mio. USD | 6,24 % |
| HPC und Forschung | 63,26 Mio. USD | 16,0 % | 143,07 Mio. USD | 8,50 % |
Colocation ist mit 150,23 Mio. USD der größte Abnehmer, weil Anbieter die High-Density-Racks ihrer Mieter in Hallen aufnehmen müssen, die für Luftkühlung ausgelegt sind; Hyperscale und KI-Cloud wachsen mit 12,65 % pro Jahr am schnellsten, da Türen die luftseitige Wärme flüssigkeitsgekühlter Racks aufnehmen.
DC Exclusive: Break-even-Leiter nach Rack-Dichte – wo eine Tür zu 480 USD pro kW gewinnt und wo Direct-to-Chip übernimmt
Dieses Modell von DC Market Insights, aufgebaut aus 9 Eingangsgrößen (Türpreis pro kW nach Typ, Leistungsgrenzen der Türen, luftseitiger Wärmeanteil flüssigkeitsgekühlter KI-Racks und Rack-Leistungsstufen), zeigt, dass die Rücktür der günstigste Weg ist, Racks von 25 bis rund 80 kW zu kühlen, und darüber zum Gerät für die Restwärme wird.
| Rack-Dichte | Kühllösung | Benötigte Tür | Türkosten, installiert (2025) | Kosten pro kW Tür | Hinweis für Käufer |
|---|---|---|---|---|---|
| 15 kW | Raumluft (CRAH) oder passive Tür | Passiv, 15 kW | 5.700 USD | 380 USD | Tür optional; Raumluft funktioniert noch |
| 25 kW | Passive Tür | Passiv, 25 kW | 9.500 USD | 380 USD | Tür beseitigt Hotspots ohne neue Lüfter |
| 40 kW | Aktive Tür | Aktiv, 40 kW | 20.800 USD | 520 USD | Nur mit Raumluft wären Warmgangeinhausung und mehr CRAH nötig |
| 60 kW | Aktive Tür | Aktiv, 60 kW | 31.200 USD | 520 USD | Obere Grenze der meisten Türen am Markt |
| 80 kW | Aktive Hochleistungstür oder Direct-to-Chip | Aktiv, 80 kW | 41.600 USD | 520 USD | Break-even mit Direct-to-Chip plus kleiner Tür |
| 132 kW (KI-Rack) | Direct-to-Chip plus Tür für Restwärme | Aktiv, 26 kW (20 % der Rack-Wärme) | 13.520 USD | 102 USD pro kW Rack-Last | Tür übernimmt nur den luftseitigen Rest |
Die Leiter erklärt die oben gezeigten Segmentverschiebungen. Unter 25 kW konkurriert eine passive Tür zu 380 USD pro kW mit der Raumluft, die die Halle bereits hat; deshalb wachsen Türen bis 30 kW nur um 3,13 % pro Jahr. Zwischen 40 und 80 kW ist eine aktive Tür zu 520 USD pro kW die einzige Option auf Rack-Ebene, die keine Änderung an den Servern erfordert; deshalb hält die Klasse von 31 bis 60 kW 44,0 % der Ausgaben 2025. Bei KI-Rack-Leistung übernehmen Cold Plates rund 80 % der Wärme und die Tür schrumpft auf rund 26 kW, sodass die Ausgaben pro kW Rack-Last auf rund 102 USD fallen; die Zahl der KI-Racks wächst aber schnell genug, um das Segment KI- und flüssigkeitsgekühlte Hallen um 10,60 % pro Jahr zu steigern.
Welche Region gibt am meisten für Rücktür-Wärmetauscher aus?
Nordamerika gibt mit 158,14 Mio. USD oder 40,0 % im Jahr 2025 am meisten aus, und der Nahe Osten und Afrika wächst mit 13,51 % pro Jahr am schnellsten.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 158,14 Mio. USD | 40,0 % | 378,12 Mio. USD | 9,11 % |
| Europa | 106,74 Mio. USD | 27,0 % | 255,49 Mio. USD | 9,12 % |
| Asien-Pazifik | 98,83 Mio. USD | 25,0 % | 296,37 Mio. USD | 11,61 % |
| Lateinamerika | 15,81 Mio. USD | 4,0 % | 35,77 Mio. USD | 8,51 % |
| Naher Osten und Afrika | 15,82 Mio. USD | 4,0 % | 56,20 Mio. USD | 13,51 % |
Nordamerika
Nordamerika wächst von 158,14 Mio. USD auf 378,12 Mio. USD bei 9,11 % pro Jahr. Vertiv investiert rund 50 Mio. USD in den Ausbau seines Werks in Ironton, Ohio, für Flüssigkühlungs- und Kaltwassersysteme, das im zweiten Quartal 2027 in Betrieb gehen soll (Vertiv, März 2026), und allein die Vereinigten Staaten kaufen 2025 Türen für 144,30 Mio. USD.
Europa
Europa wächst von 106,74 Mio. USD auf 255,49 Mio. USD bei 9,12 % pro Jahr. Die Berichtspflicht nach der Delegierten Verordnung (EU) 2024/1364 für Standorte ab 500 kW und der Vorschlag für ein Bewertungsschema vom September 2026 drängen Betreiber, Lüfter- und Kältemaschinenenergie zu senken; § 11 des deutschen Energieeffizienzgesetzes (EnEfG) verlangt von neuen Rechenzentren, die ab dem 1. Juli 2026 den Betrieb aufnehmen, eine PUE von 1,2 oder weniger und die Wiederverwendung von mindestens 10 % ihrer Energie (EnEfG), was Türen begünstigt, die mit warmem Wasser arbeiten; Deutschland ist mit 23,72 Mio. USD der größte europäische Abnehmer.
Asien-Pazifik
Asien-Pazifik wächst von 98,83 Mio. USD auf 296,37 Mio. USD bei 11,61 % pro Jahr. Chinas Nationale Entwicklungs- und Reformkommission (NDRC) hat für neue große Rechenzentren bis Ende 2025 einen Zielwert für die Power Usage Effectiveness (PUE) von 1,25 oder weniger festgelegt (NDRC, Juli 2024), und Indien ist mit 15,73 % pro Jahr das am schnellsten wachsende große Land in diesem Markt.
Lateinamerika
Lateinamerika wächst von 15,81 Mio. USD auf 35,77 Mio. USD bei 8,51 % pro Jahr und ist damit die langsamste Region, weil die meisten Hallen in Brasilien, Mexiko und Chile noch Racks mit 10 bis 20 kW über Raumluft kühlen und Türen nur für einzelne High-Density-Reihen kaufen.
Naher Osten und Afrika
Der Nahe Osten und Afrika wächst von 15,82 Mio. USD auf 56,20 Mio. USD bei 13,51 % pro Jahr und ist damit die am schnellsten wachsende Region; Saudi-Arabien steigt von 4,74 Mio. USD auf 22,48 Mio. USD, da KI-Campusse mit Kaltwasseranlagen eröffnen, die Türen vom ersten Tag an nutzen können.
Welche Länder kaufen die meisten Rücktür-Wärmetauscher?
Die Vereinigten Staaten kaufen mit 144,30 Mio. USD oder 36,5 % der weltweiten Ausgaben 2025 am meisten, und Indien ist mit 15,73 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 144,30 Mio. USD | 337,24 Mio. USD | 8,86 % |
| 2 | China | Asien-Pazifik | 34,39 Mio. USD | 91,98 Mio. USD | 10,34 % |
| 3 | Deutschland | Europa | 23,72 Mio. USD | 56,21 Mio. USD | 9,01 % |
| 4 | Vereinigtes Königreich | Europa | 19,77 Mio. USD | 45,99 Mio. USD | 8,81 % |
| 5 | Japan | Asien-Pazifik | 17,79 Mio. USD | 45,99 Mio. USD | 9,96 % |
| 6 | Frankreich | Europa | 13,84 Mio. USD | 32,70 Mio. USD | 8,98 % |
| 7 | Indien | Asien-Pazifik | 11,86 Mio. USD | 51,10 Mio. USD | 15,73 % |
| 8 | Niederlande | Europa | 11,46 Mio. USD | 25,55 Mio. USD | 8,35 % |
| 9 | Kanada | Nordamerika | 9,88 Mio. USD | 28,61 Mio. USD | 11,22 % |
| 10 | Australien | Asien-Pazifik | 9,49 Mio. USD | 25,55 Mio. USD | 10,41 % |
| 11 | Singapur | Asien-Pazifik | 7,91 Mio. USD | 20,44 Mio. USD | 9,96 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 4,74 Mio. USD | 22,48 Mio. USD | 16,84 % |
Indien wächst von 11,86 Mio. USD auf 51,10 Mio. USD, weil seine neuen Colocation-Hallen KI-Racks aufnehmen, bevor Flüssigkühlanlagen bereitstehen, und Türen die schnellste Lösung sind. Saudi-Arabien wächst von einer kleinen Basis von 4,74 Mio. USD um 16,84 % pro Jahr.
Wie viel könnte der Markt für Rücktür-Wärmetauscher 2035 wert sein?
DC Market Insights setzt die Spanne für 2035 auf 814,81 Mio. USD bis 1,25 Mrd. USD an, mit einem Basisszenario von 1,02 Mrd. USD.
| Szenario | Größe 2035 | CAGR 2025-2035 | Treiber |
|---|---|---|---|
| Niedrig | 814,81 Mio. USD | 7,50 % | Direct-to-Chip-Kühlung erreicht bis 2030 90 % der KI-Rack-Wärme, sodass Türen an KI-Racks schrumpfen; der Nachrüstanteil bleibt bei 0,22 % der installierten MW pro Jahr |
| Basis | 1,02 Mrd. USD | 9,96 % | Der luftseitige Rest sinkt von 25 % auf 17 % der KI-Rack-Wärme; die Türabdeckung neuer luftgekühlter MW steigt von 4,5 % auf 10 % |
| Hoch | 1,25 Mrd. USD | 12,20 % | Colocation-Anbieter standardisieren Türen für Mieter-Racks mit 40-80 kW; der Nachrüstanteil steigt auf 0,40 % der installierten MW pro Jahr |
Wer sind die führenden Anbieter von Rücktür-Wärmetauschern?
Fünf Anbieter halten rund 55 % der Ausgaben 2025, eine Schätzung von DC Market Insights auf Basis der Nennleistungsbereiche der Türen, der regionalen Präsenz und angekündigter Aufträge: Vertiv rund 15 %, Schneider Electric über Motivair rund 13 %, nVent rund 10 %, Legrand über USystems rund 9 % und Stulz rund 8 %.
- Vertiv (CoolLoop RDHx)
- Schneider Electric (Motivair ChilledDoor)
- nVent (RDHX Pro)
- Legrand (USystems ColdLogik)
- Stulz (CyberRack Active Rear Door)
- Rittal
- Airedale by Modine
- Boyd
- CoolIT Systems
- Nortek Data Center Cooling
- Delta Electronics
- Eaton
- Daikin Applied
- Trane Technologies
Die Nennleistung trennt die Marktführer: Der ColdLogik CL20 von Legrand ist bei 14 °C für 93 kW ausgelegt und wurde vor Ort mit 106 kW verifiziert (Legrand); die ChilledDoor von Schneider Electric erreicht 75 kW (Schneider Electric), der RDHX Pro von nVent 68 kW (nVent) und die CyberRack Active Rear Door von Stulz 49 kW bei 274 mm Tiefe (Stulz). Vertiv schloss im Dezember 2025 die Übernahme von PurgeRite, einem Dienstleister für Spülung und Entlüftung von Flüssigkühlsystemen, für rund 1,0 Mrd. USD ab (Vertiv) und erwartet für 2026 einen Nettoumsatz von 14,0 Mrd. USD über alle Produkte. Airedale von Modine unterzeichnete eine Kapazitätsvereinbarung über Kühlprodukte für Rechenzentren im Wert von mehr als 4 Mrd. USD für 2027 bis 2029, mit einer Vorauszahlung von 165 Mio. USD (Modine, Mai 2026).
Was hat sich bei der Rücktürkühlung seit 2025 verändert?
Sechs datierte Schritte seit Februar 2025 zeigen, dass Anbieter ihre Rücktür-Kapazitäten ausbauen und Abnehmer mit neuen EU-Regeln konfrontiert sind.
- Im Februar 2025 schloss Schneider Electric den Kauf von zunächst 75 % an Motivair für 850 Mio. USD ab (Quelle: Schneider Electric).
- Im September 2025 stellte Schneider Electric mit Motivair sein Flüssigkühlungsportfolio vor, darunter einen Rücktür-Wärmetauscher für Racks bis 75 kW (Quelle: Schneider Electric).
- Im Dezember 2025 schloss Vertiv die Übernahme von PurgeRite für rund 1,0 Mrd. USD ab (Quelle: Vertiv).
- Im Januar 2026 stellte Vertiv das modulare Flüssigkühlsystem MegaMod HDX für Racks mit 50 kW bis über 100 kW vor (Quelle: Vertiv).
- Im Juli 2026 eröffnete Vertiv in Johor, Malaysia, ein Werk für Kühlsysteme einschließlich Rücktür-Wärmetauschern (Quelle: Vertiv).
- Im September 2026 schlug die Europäische Kommission ein gemeinsames Bewertungsschema für Rechenzentren über 500 kW vor, das die Abwärmenutzung einschließt (Quelle: Europäische Kommission).
Fazit der Analysten: Womit sollten Käufer von Rücktüren planen?
Vier Zahlen sind für Käufer von Rücktüren, die Budgets für 2026 bis 2035 planen, am wichtigsten, beginnend mit 480 USD pro kW Türleistung.
- 480 USD pro kW installiert im Jahr 2025, sinkend auf 405 USD bis 2035, weil die Stückzahlen bei Registern und Lüftern steigen; eine aktive 40-kW-Tür kostet bei 520 USD pro kW rund 20.800 USD.
- 35 % weniger Türleistung bei 24 °C Wasser als bei 14 °C beim RDHX Pro von nVent, weil wärmeres Wasser die Temperaturdifferenz am Register verringert; Türen sollten für das Wasser ausgelegt werden, mit dem Sie 2030 arbeiten.
- 352,67 Mio. USD an jährlichen Nachrüstausgaben bis 2035, weil Türen es luftgekühlten Hallen ermöglichen, 40-kW-Racks ohne Umbau aufzunehmen.
- 17,52 % Wachstum pro Jahr bei Türen über 60 kW, weil KI-Racks der Mieter die Obergrenze passiver Türen von 30 kW überschreiten.
Methodik: Wie hat DC Market Insights den Markt für Rücktür-Wärmetauscher berechnet?
DC Market Insights hat den Markt für Rücktür-Wärmetauscher in Rechenzentren bottom-up aus Türkühlleistung und Preis pro kW aufgebaut und kommt aus 10 Modell-Eingangsgrößen auf 395,34 Mio. USD für 2025.
Die Türleistung entspricht der neuen luftgekühlten IT-Kapazität multipliziert mit der Türabdeckung (4,5 % im Jahr 2025, 10 % im Jahr 2035), plus neuer KI-Kapazität multipliziert mit der Türabdeckung (16 %, 18 %) und dem luftseitigen Wärmeanteil (25 %, 17 %), plus installierter IT-Kapazität multipliziert mit dem jährlichen Nachrüstanteil (0,22 %, 0,28 %). Die neue IT-Kapazität beträgt 12,0 GW im Jahr 2025, 22,0 GW im Jahr 2030 und 27,0 GW im Jahr 2035, mit einem KI-Anteil von 35 %, 60 % und 66 %; die installierte Kapazität liegt 2025 bei 116 GW und 2035 bei 311 GW. Für 2025 ergibt das rund 774 MW an Türen zu 480 USD pro kW, also 371,62 Mio. USD an Ausrüstung, plus Steuerung, Überwachung und Service mit 6,0 % der Gesamtsumme, zusammen 395,34 Mio. USD. Segment-, Regional- und Länderanteile werden auf diese Gesamtsumme angewendet, und jede Aufteilung ergibt in Summe diesen Wert.
Drei Plausibilitätsgrenzen halten. Obergrenze eins: Der Markt entspricht 1,1 % der 34,56 Mrd. USD, die DC Market Insights 2025 für den Markt für Wärmemanagement in Rechenzentren ansetzt, und liegt unter einem Zehntel von dessen Flüssigkühlungssparte mit 4,16 Mrd. USD. Obergrenze zwei: Der Wert für 2026 von 495,48 Mio. USD entspricht 3,5 % der Nettoumsatzprognose von 14,0 Mrd. USD für 2026 allein von Vertiv, einem von fünf führenden Anbietern. Untergrenze: 2 % Türabdeckung neuer luftgekühlter Kapazität, 10 % Abdeckung der KI-Kapazität bei 20 % luftseitigem Anteil und ein Nachrüstanteil von 0,10 %, alles zu 380 USD pro kW, ergeben bereits 135,28 Mio. USD. Türen werden getrennt von den Kühlmittelverteilereinheiten im Markt für CDU-Pumpen zur Rechenzentrumskühlung und von den Tanks im Markt für Immersionskühlung in Rechenzentren gezählt. Die vollständige Methode ist auf der Seite zur Forschungsmethodik von DC Market Insights beschrieben.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Berichtsbeschreibung
- 1.2Wichtige Marktkennzahlen, 2025, 2026, 2030 und 2035
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Diagramm zur Marktgröße, 2020-2035
- 03Marktabgrenzung
- 3.1Enthaltene Produkte
- 3.2Ausgeschlossene Produkte
- 3.3Wie die Rücktür-Segmente ineinandergreifen
- 3.4Warum Marktschätzungen voneinander abweichen
- 04Markttreiber
- 4.1Colocation-Mieter bringen Racks mit 40 bis 75 kW in luftgekühlte Hallen
- 4.2Flüssigkeitsgekühlte KI-Racks lassen weiterhin Wärme in der Luft
- 4.3Serverlüfter verbrauchen 10 % bis 20 % der Rack-Leistung
- 05Markttrends
- 5.1Wärmeres Gebäudewasser senkt die Türleistung
- 5.2OCP-Anforderungen an Tür-Wärmetauscher für Open Rack
- 5.3Werkseitig gefertigte Flüssigkühlmodule
- 06Marktherausforderungen
- 6.1Wasser am Rack: Leck- und Leistungsminderungsrisiko
- 6.2Vollständig flüssigkeitsgekühlte KI-Racks
- 07Marktchancen
- 7.1Nachrüstung bestehender Hallen
- 7.2Fabriken und Hallen in Asien-Pazifik
- 08Preise
- 8.1Preis pro kW und Türkühlleistung, 2020, 2025, 2030 und 2035
- 8.2Preisreferenz für Rücktüren aus dem DOE FEMP
- 8.3Preise aktiver und passiver Türen im Vergleich
- 09Normen und Regulierung
- 9.1ASHRAE TC 9.9 Wasserklassen für Gebäudewasser
- 9.2ANSI/ASHRAE Standard 90.4-2025
- 9.3OCP ACS Door Heat Exchanger Requirements Rev 1.0
- 9.4IEC 62610-4
- 9.5Richtlinie (EU) 2023/1791 und Delegierte Verordnung (EU) 2024/1364
- 9.6Vorschlag für ein EU-Bewertungsschema für Rechenzentren, September 2026
- 9.7Singapur SS 697
- 10Marktsegmentierung
- 10.1Nach Produkttyp: Aktive Rücktür-Wärmetauscher
- 10.2Nach Produkttyp: Passive Rücktür-Wärmetauscher
- 10.3Nach Produkttyp: Rücktür-Kühler und Kältemitteltüren
- 10.4Nach Kühlleistung pro Rack: Bis 30 kW
- 10.5Nach Kühlleistung pro Rack: 31 bis 60 kW
- 10.6Nach Kühlleistung pro Rack: Über 60 kW
- 10.7Nach Einsatz: Neu gebaute luftgekühlte Hallen
- 10.8Nach Einsatz: KI- und flüssigkeitsgekühlte Hallen
- 10.9Nach Einsatz: Nachrüstung bestehender Hallen
- 10.10Nach Einsatz: Steuerung, Überwachung und Service
- 10.11Nach Rechenzentrumstyp: Colocation
- 10.12Nach Rechenzentrumstyp: Hyperscale und KI-Cloud
- 10.13Nach Rechenzentrumstyp: Enterprise
- 10.14Nach Rechenzentrumstyp: HPC und Forschung
- 11DC Exclusive
- 11.1Break-even-Leiter nach Rack-Dichte, 15 kW bis 132 kW
- 12Regionale Analyse
- 12.1Nordamerika
- 12.2Europa
- 12.3Asien-Pazifik
- 12.4Lateinamerika
- 12.5Naher Osten und Afrika
- 13Länderanalyse
- 13.1Vereinigte Staaten
- 13.2China
- 13.3Deutschland
- 13.4Vereinigtes Königreich
- 13.5Japan
- 13.6Frankreich
- 13.7Indien
- 13.8Niederlande
- 13.9Kanada
- 13.10Australien
- 13.11Singapur
- 13.12Saudi-Arabien
- 14Prognoseszenarien
- 14.1Niedriges Szenario
- 14.2Basisszenario
- 14.3Hohes Szenario
- 15Wettbewerbsanalyse
- 15.1Vertiv
- 15.2Schneider Electric (Motivair)
- 15.3nVent
- 15.4Legrand (USystems)
- 15.5Stulz
- 15.6Rittal
- 15.7Airedale by Modine
- 15.8Boyd
- 15.9CoolIT Systems
- 15.10Nortek Data Center Cooling
- 15.11Delta Electronics
- 15.12Eaton
- 15.13Daikin Applied
- 15.14Trane Technologies
- 16Aktuelle Entwicklungen
- 16.1Februar 2025 bis September 2026
- 17Fazit der Analysten
- 17.1Vier Zahlen für Käufer von Rücktüren
- 18Methodik
- 18.1Modell-Eingangsgrößen
- 18.2Plausibilitätsgrenzen
- Abb. 1Marktgröße für Rücktür-Wärmetauscher in Rechenzentren, 2020-2035 (Mio. USD)
- Tabelle 1Marktüberblick, 2025, 2026 und 2035
- Tabelle 2Vergleich der Abgrenzung: Was gezählt wird
- Tabelle 3Preis pro kW und Türkühlleistung, 2020-2035
- Tabelle 4Markt nach Produkttyp, 2025 und 2035
- Tabelle 5Markt nach Kühlleistung pro Rack, 2025 und 2035
- Tabelle 6Markt nach Einsatz, 2025 und 2035
- Tabelle 7Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 8Break-even-Leiter nach Rack-Dichte
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
495,48 Mio. USD im Jahr 2026, 25,33 % mehr als die 395,34 Mio. USD des Jahres 2025, nach Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 1,02 Mrd. USD steigen, eine CAGR von 9,96 % ab 2025.
Um 9,96 % pro Jahr von 2025 bis 2035, nach 25,29 % pro Jahr von 2020 bis 2025, weil die verkaufte Türkühlleistung von rund 774 MW auf 2.334 MW pro Jahr steigt, während der Preis von 480 auf 405 USD pro kW sinkt.
Ein wasser- oder kältemittelgekühltes Register in der Rücktür eines Racks, das die Serverwärme abführt, bevor sie in den Raum gelangt. Abnehmer gaben 2025 395,34 Mio. USD für Türen, Steuerung und Service aus; Kühlmittelverteilereinheiten und Kältemaschinen sind nicht enthalten.
Rund 480 USD pro kW installierter Leistung im Jahr 2025 (Schätzung von DC Market Insights): rund 380 USD pro kW für passive Türen und 520 USD pro kW für aktive Türen, eine aktive 40-kW-Tür kostet also rund 20.800 USD.
Aktive Türen mit eigenen Lüftern hatten 2025 einen Anteil von 66,0 % an den Ausgaben und erreichen 60 bis 90 kW pro Rack; passive Türen nutzen die Serverlüfter, enden bei etwa 30 kW und wachsen bis 2035 nur um 7,34 % pro Jahr.
Bis zu 75 kW bei der Motivair ChilledDoor von Schneider Electric, 93 kW beim ColdLogik CL20 von Legrand bei 14 °C Wasser und 68 kW beim RDHX Pro von nVent bei 14 °C, die bei 24 °C Wasser auf 44 kW sinken.
Oft ja: 80,64 Mio. USD der Türausgaben 2025 entfielen auf flüssigkeitsgekühlte KI-Racks, weil in den 120-kW-GB200-Racks von NVIDIA Netzwerk, Speicher und Netzteile luftgekühlt bleiben. DC Market Insights setzt diesen luftseitigen Anteil auf 25 % an, sinkend auf 17 % bis 2035.
Nordamerika mit 158,14 Mio. USD oder 40,0 % der Ausgaben 2025. Der Nahe Osten und Afrika wächst mit 13,51 % pro Jahr am schnellsten, und Indien ist mit 15,73 % pro Jahr das am schnellsten wachsende große Land.
Vertiv, Schneider Electric (Motivair), nVent, Legrand (USystems) und Stulz halten rund 55 % der Ausgaben 2025 (Schätzung von DC Market Insights). Schneider Electric zahlte im Februar 2025 850 Mio. USD für zunächst 75 % an Motivair.
495,48 Mio. USD im Jahr 2026 ist der Wert von DC Market Insights ausschließlich für Rücktüren, deren Steuerung und Service. Schätzungen, die Kühlmittelverteilereinheiten, Kaltwasseranlagen oder die gesamte Flüssigkühlung einbeziehen, fallen zwei- bis dreimal so hoch aus.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.