
データセンター向けリアドア熱交換器市場 規模・シェア・2035年までの予測
市場の概要
データセンター向けリアドア熱交換器市場の規模は2025年にUSD 395.3百万で、年平均成長率(CAGR)25.29%で拡大し、2035年までにUSD 1,020.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場の範囲
- 04市場の促進要因
- 05市場のトレンド
- 06市場の課題
- 07市場の機会
- 08価格
- 09規格と規制
- 10市場セグメンテーション
- 18章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
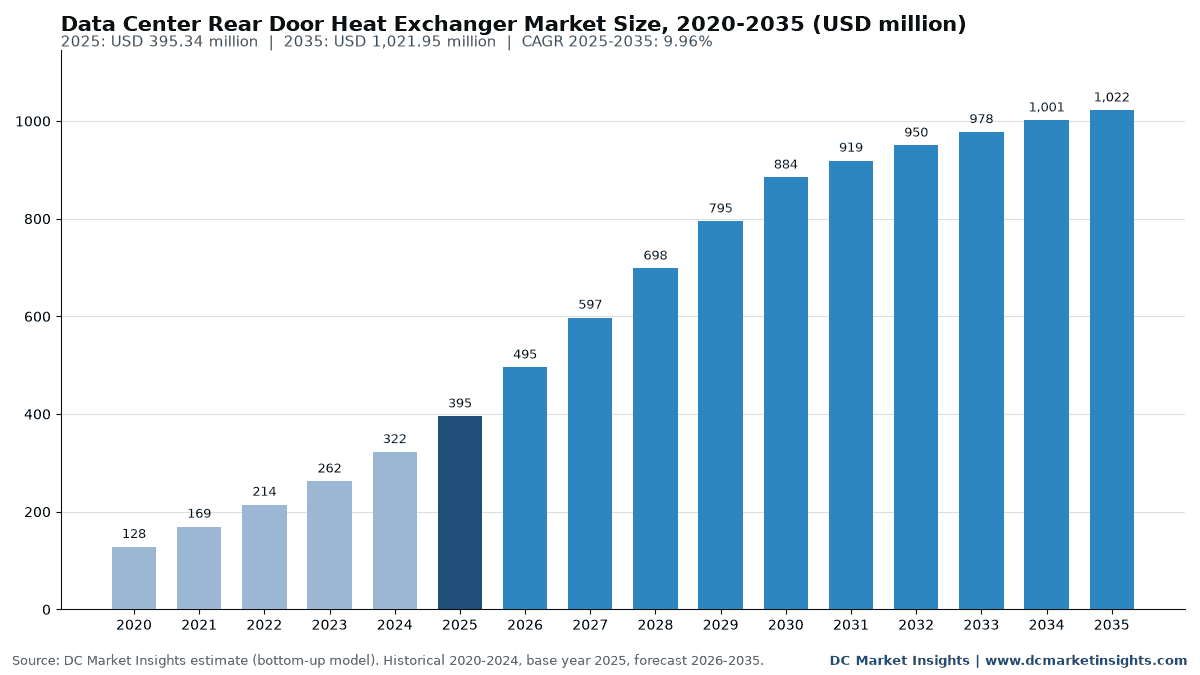
データセンター向けリアドア熱交換器市場は、2026年に4億9,548万米ドルと評価され、2025年の3億9,534万米ドルから2035年には10.2億米ドルに達すると予測されます。2025年から2035年までの年平均成長率(CAGR)は9.96%です(DC Market Insights推計)。資金の流れを決めているのは一つのミスマッチです。室内空調を前提に建てられたコロケーションのホールに、いまでは40~75 kWのテナントラックが持ち込まれており、ラック背面にボルトで取り付けて冷水を通すコイルは、サーバーにも部屋にも手を加えずに済む唯一の解決策です。Schneider Electricが2025年9月に投入した液冷ポートフォリオの一部であるMotivair ChilledDoorは、最大75 kWのラックに対応します。第二の要因はファンの電力です。米国暖房冷凍空調学会(ASHRAE)Technical Committee 9.9によると、サーバーファンはラック電力の10%~20%、50 kWラックでは少なくとも5 kWを消費し、Open Compute Project(OCP)のドア設計はファン電力を55%削減しました。2025年、購入者は約774 MWのドア冷却能力を1 kWあたり480米ドルで導入しました。内訳は、新設の空冷ホール向けが1億6,848万米ドル、液冷の人工知能(AI)ラックの空気側の熱向けが8,064万米ドル、改修(レトロフィット)向けが1億2,250万米ドル、制御・保守サービス向けが2,372万米ドルです。60 kWを超えるラック向けのドアが年17.52%で最も速く伸び、サウジアラビアとアラブ首長国連邦が新しいAIホールを稼働させる中東・アフリカが年13.51%で最も成長の速い地域です。
主要市場統計:2026年のデータセンター向けリアドア熱交換器市場の規模は?
DC Market Insightsは、2026年のデータセンター向けリアドア熱交換器市場を4億9,548万米ドルと評価しており、これは2025年の3億9,534万米ドルを25.33%上回ります。
- 市場規模:2025年 3億9,534万米ドル、2026年 4億9,548万米ドル、2030年 8億8,450万米ドル、2035年 10.2億米ドル。
- 2025~2035年のCAGR:ベースケースで9.96%。2035年の範囲は8億1,481万米ドル(低位、7.50%)から12.5億米ドル(高位、12.20%)まで。
- 販売されたドア冷却能力:2025年に約774 MW、2035年には約2,334 MWに増加。2025年の平均設置価格は1 kWあたり480米ドル。
- 最大の製品タイプ:アクティブ(ファン付き)リアドア熱交換器、2025年に2億6,092万米ドル(66.0%)。
- 最も成長の速い能力帯:60 kW超のラック向けドア、年17.52%で2035年に3億5,768万米ドル。
- 既存ホールの改修:2025年に1億2,250万米ドル(31.0%)、年11.15%で成長。
- 首位地域:北米、2025年に1億5,814万米ドル(40.0%)。最も成長の速い地域:中東・アフリカ、年13.51%。
- 最大の国:米国、2025年に1億4,430万米ドル。最も成長の速い大規模国:インド、年15.73%。
- 5社のサプライヤー(Vertiv、Motivairを通じたSchneider Electric、nVent、USystemsを通じたLegrand、Stulz)が2025年の支出の約55%を占めます(DC Market Insights推計)。
2020年以降、リアドア熱交換器への支出はどれほど伸びたのか?
世界のデータセンター向けリアドア熱交換器市場規模は、2020年に1億2,805万米ドル、2025年に3億9,534万米ドルとなり、予測期間中のCAGR 9.96%で2035年には10.2億米ドルに達すると見込まれます。
| 項目 | 詳細 |
|---|---|
| 実績期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 2025年の市場規模 | 3億9,534万米ドル |
| 2026年の市場規模 | 4億9,548万米ドル |
| CAGR 2025-2035 | 9.96% |
| 2035年の市場規模 | 10.2億米ドル |
| CAGR 2020-2025 | 25.29% |
2020年から2025年にかけて支出は3倍、年25.29%のペースで増えました。コロケーションホールのラック密度が室内空調で無理なく処理できる20 kWを超え、さらにAIクラスターが、コールドプレートが空気中に残す熱を回収するためにドアを追加したためです。2025年以降は成長が年9.96%に減速します。ダイレクト・トゥ・チップ液冷が各AIラックで占める割合が大きくなり、ドアが受け持つ残りの負荷が小さくなるからです。その割合はラック発熱の25%(2025年)から17%(2035年)に下がります。数量の増加に伴いドア価格も1 kWあたり480米ドルから405米ドルに下がります。それでも、年間に販売されるドア能力は774 MWから2,334 MWへと3倍になります。
データセンター向けリアドア熱交換器に含まれるものは?
本市場は、データセンターラックの背面ドアに取り付ける水冷式または冷媒式のコイルと、そのファン、バルブ、センサー、制御装置、設置、保守サービスに対する2025年の支出3億9,534万米ドルを対象とします。
対象に含まれるもの
- 独自のファンを備えたアクティブ・リアドア熱交換器(一般にラックあたり30~90 kW)。
- サーバーファンを利用するパッシブ・リアドア熱交換器(一般にラックあたり最大30 kW)。
- 冷媒式リアドアクーラーおよびポンプ循環冷媒式ドアユニット。
- ドアと一緒に販売されるドア制御装置、流量バルブ、漏水・温度センサー、ならびに設置、試運転、保守契約。
- 新設の空冷ホール向け、液冷AIラック向け(空気側に残る熱の回収)、既存ラックへの改修として販売されるドア。
対象から除外されるもの
- 冷却液分配ユニット(CDU)とそのポンプ。DC Market Insightsは別のCDUポンプレポートで扱っています。
- 熱を建物の外へ排出するチラー、ドライクーラー、冷却塔。
- ペリメーター型の空調機(CRAH)、インロー型クーラー、ファンウォール。
- ダイレクト液冷用のコールドプレート、マニホールド、液浸タンク。
- ラックやキャビネット自体、およびドア接続部より先の設備側配管。
リアドアの各セグメントはどう組み合わさるのか?
各ドアは一度だけ計上され、4つの切り口それぞれの合計が3億9,534万米ドルになります。製品タイプ別(アクティブ、パッシブ、冷媒式)、ラックあたり冷却能力別(30 kW以下、31~60 kW、60 kW超)、導入形態別(新設空冷ホール、AI・液冷ホール、改修、制御・保守サービス)、データセンタータイプ別(コロケーション、ハイパースケール・AIクラウド、エンタープライズ、HPC・研究機関)です。
リアドア熱交換器市場の推計値はなぜ異なるのか?
推計値が異なるのは、市場の境界線の引き方が違うためです。DC Market Insightsは、リアドアとその制御・保守サービスのみを対象に、2026年を4億9,548万米ドルと計上しています。
より広い定義では、ドアに冷却液を供給する冷却液分配ユニット、施設の冷水プラント、あるいはコールドプレートや液浸タンクを含む「液冷」カテゴリー全体を加え、通信シェルターや産業用エンクロージャー向けに販売されるリアドアを加える場合もあります。こうした追加はいずれも数値を2倍、3倍に押し上げ得ます。中小企業や研究センターが自社のサーバールーム向けにドアを購入する場合は、本市場の対象に含まれます。
| 要素 | 本市場での計上 | 理由 |
|---|---|---|
| アクティブおよびパッシブのリアドア | あり、2025年に3億7,162万米ドル | 中核製品 |
| 冷媒式リアドアクーラー | あり、2,372万米ドル | 媒体は異なるが、ラックレベルで同じ役割 |
| 制御、監視、保守サービス | あり、上の2行に含まれる(2,372万米ドル) | ドアと一緒に販売 |
| 冷却液分配ユニット | なし | DC Market Insightsの別レポートで扱う |
| コールドプレートと液浸タンク | なし | 異なる冷却方式 |
| チラーとドライクーラー | なし | ラック冷却ではなく施設の排熱 |
したがって、冷却液分配ユニット、コールドプレート、液浸冷却、チラー、通信エンクロージャー用クーラーは、ドアと同じ発注書に載ることが多くても、本市場の対象外です。
データセンターがリアドア熱交換器の購入を増やしているのはなぜか?
リアドアへの支出を2020年の1億2,805万米ドルから2025年の3億9,534万米ドルに押し上げた要因は3つあります。空冷ホールにおけるテナントラックの高密度化、液冷AIラックが残す空気側の熱、そして事業者が報告を求められるようになったファンのエネルギーです。
コロケーションのテナントが40~75 kWのラックを空冷ホールに持ち込む
ドアの定格能力はテナントラックとともに上昇してきました。Schneider ElectricのMotivair ChilledDoorは最大75 kWのラックを冷却します(Schneider Electric、2025年9月)。LegrandのUSystems ColdLogik CL20は入口水温14 °Cで93 kW、CL23 HPCリアドアクーラーは204 kWの定格です(Legrand)。Schneider ElectricはMotivairの当初75%の株式を現金8億5,000万米ドルで取得し、2025年2月28日に取引を完了しました。残り25%は2028年に取得予定です(Schneider Electric)。DC Market Insightsは、2025年のドア支出のうちコロケーション向けを1億5,023万米ドル、市場の38.0%と計上しています。
液冷AIラックでも空気中に熱が残る
コールドプレートはAIラックの熱の大半を取り除きますが、すべてではありません。NVIDIAのDGX GB200ユーザーガイドはラック電力を約120 kWとし、液冷されるのはコンピュートトレイのみで、ネットワーク、ストレージ、電源は空冷のままだと記しています(NVIDIA、2026年9月)。DC Market Insightsは、この空気側の割合をAIラック発熱の25%(2025年)とし、2035年には17%に下がると見ています。これらのラック向けのドアは2025年に8,064万米ドルを加え、年10.60%で2035年には2億2,084万米ドルに増えます。2026年1月にラックあたり50 kWから100 kW超向けに投入されたVertivのモジュール型液冷システムMegaMod HDXは、組み合わせるラック製品の一つとして同社のCoolLoop RDHxリアドア熱交換器を挙げています(Vertiv、2026年1月)。
サーバーファンがラック電力の10%~20%を消費
ASHRAE Technical Committee 9.9は、サーバーファンがサーバー電力の10%~20%、50 kWラックでは少なくとも5 kWを消費するとしています(ASHRAE)。Meta、Rittal、nVent、Boydが執筆したOCPのホワイトペーパーは、Open Rackバージョン3(ORv3)フレームに合わせたドア熱交換器でファン電力を55%削減でき、30 kWのラックを30 °Cの供給水で冷却できることを示しました(OCP、2023年)。欧州連合(EU)が2024年3月14日の委任規則(EU)2024/1364に基づき、500 kWを超えるデータセンターにエネルギーと冷却のデータ報告を義務付けて以来、この点の重要性は高まっています(European Commission)。
リアドア冷却技術はどう変わりつつあるのか?
ドアは、より温かい水、OCPの普及拡大、工場組立型の液冷モジュールへと移行しており、いずれの変化も平均的なドアの定格を、2025年の支出の44.0%を占めた31~60 kW帯より上へ押し上げています。
施設側の水温上昇でドア能力が3分の1低下
nVentはRDHX Proドアの定格を、14 °Cの水で68 kW、24 °Cの水では35%少ない44 kWとしています(nVent)。ASHRAEは施設水の等級をW17、W27、W32、W40、W45、W+に改称しました(ASHRAE)。チラーの運転を減らすためにW32やW40の水へ移行する事業者は、1 kWあたりより大きなドア面積を必要とし、これが1 kWあたり価格の下落を年1.7%より速くならないよう抑えています。
Open Rack向けOCPドア熱交換器要件
FacebookとnVentが執筆したOCPの「ACS Door Heat Exchanger Requirements for Open Rack」Revision 1.0(2021年6月15日)は、パッシブとアクティブの両方のドアを対象とし、推奨最大奥行きを305 mmとし、アクティブドアにN+1のファン冗長性を求めています(Open Compute Project)。Open Rackを採用するハイパースケール・AIクラウドの購入者が、本市場で最も成長の速いデータセンタータイプ(年12.65%)を牽引しています。
工場組立型の液冷モジュールがドアを一体化
サプライヤーはいまや、プレハブ型冷却モジュールの中にドアを組み込んで出荷しています。VertivのMegaMod HDXは、50 kWから100 kW超のラック向けに冷却液分配ユニット、配管、リアドアを組み合わせています(Vertiv、2026年1月)。一体化によりドア支出の一部はモジュール契約へ移りますが、発注書でドアに価格が付いている場合、DC Market Insightsは引き続き本市場に計上します。
リアドア熱交換器の需要を抑えているものは?
2035年の市場を約10.2億米ドルに抑える制約は2つあります。ホワイトスペース内の水と、各AIラックで占める割合を拡大するダイレクト・トゥ・チップ冷却です。
ラックの水が漏水と能力低下のリスクを高める
リアドアはすべてのラックに水冷コイルを置くため、事業者は漏水センサー、ドリップトレイ、遮断弁を追加します。制御、監視、保守サービスはすでに2025年の支出の2,372万米ドル、6.0%に達しています。水温が高いと能力も低下し、nVentのRDHX Proでは14 °Cと24 °Cの水の間で35%下がります(nVent)。このため、冷水チラープラントを前提に選定したドアは、効率改善の後に能力不足となるおそれがあります。
完全液冷のAIラックが空気側の負荷を縮小
NVIDIAは、同社のAIインフラのRubin世代が初めて100%液冷に到達するとしています(NVIDIA、2026年6月)。ラックがその段階に達すれば、ラック自体のためのドアは不要になります。そのためDC Market Insightsは、AIラック発熱に占める空気側の割合を2035年までに25%から17%に引き下げており、低位シナリオでは2035年が8億1,481万米ドルにとどまります。
2035年までに新たなリアドア収益はどこから生まれるのか?
最大の機会は2つあります。2035年までに年3億5,267万米ドル規模となる既存ホールの改修と、年間支出を約1億9,754万米ドル上積みするアジア太平洋です。
既存ホールの改修:1億2,250万米ドルから3億5,267万米ドルへ
2025年には設置済みIT容量の約0.22%、116 GWの基盤のうち約255 MWにドアが導入されました。DC Market Insightsは2035年までに311 GWの基盤の0.28%を見込んでいます。ドアに必要なのはラックでの水の接続だけなので、事業者はデータセンター向け精密空調市場で計上される空調機を入れ替えることなく、室内空調向けに建てられたホールに40 kWのラックを収容できます。
アジア太平洋の工場とホール:9,883万米ドルから2億9,637万米ドルへ
Vertivは2026年7月、マレーシアのジョホールに、ダイレクト・トゥ・チップやリアドア熱交換器を含む冷却システムの製造工場を開設し、2027年の本格稼働を計画しています(Vertiv)。現地供給によりリードタイムが短縮されるアジア太平洋は年11.61%で成長し、北米の9.11%を上回ります。
リアドア熱交換器の1 kWあたりのコストは?
DC Market Insightsは、データセンター向けリアドア熱交換器の2025年の平均設置価格を冷却能力1 kWあたり480米ドルとしており、2020年の540米ドルから下がっています。アクティブドアの1 kWあたり520米ドルで計算すると、40 kWのドアは設置込みで約20,800米ドルです。
| 項目 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 平均設置価格(米ドル/kW) | 540 | 480 | 435 | 405 |
| 販売されたドア能力(MW) | 225 | 774 | 1,891 | 2,334 |
| 市場規模 | 1億2,805万米ドル | 3億9,534万米ドル | 8億8,450万米ドル | 10.2億米ドル |
| 制御、監視、保守サービスの割合 | 5.0% | 6.0% | 7.0% | 7.5% |
公開されている最も古い価格の目安は、米国エネルギー省(DOE)連邦エネルギー管理プログラム(FEMP)がローレンス・バークレー国立研究所(LBNL)で行った実証です。10~11 kWラック用のパッシブドアは1枚6,000米ドル(設置費別)、1 kWあたり約545~600米ドルで、6枚のドアがサーバー排熱の約48%を除去しました(DOE FEMP)。サーバーファンに頼り独自のファンを持たないパッシブドアは1 kWあたり約380米ドルで、上限はラックあたり約30 kWです。EC(電子整流)ファンを備えたアクティブドアは1 kWあたり約520米ドルで、ラックあたり60~90 kWに対応します。コイルとファンの組立が量産ラインへ移るため、価格は2035年まで年約1.7%下がる一方、事業者がドアをビル管理システムに接続するにつれ、制御、監視、保守サービスの割合は6.0%から7.5%に上がります。
データセンター向けリアドア熱交換器に適用される規格は?
2026年には、ASHRAEの水等級から500 kW超のサイトを対象とするEUのデータセンター格付け制度まで、7つのルールがドアの設計と購入を方向付けています。
- ASHRAE Technical Committee 9.9の液冷ガイダンス:施設水の等級W17、W27、W32、W40、W45、W+。いずれも下限は2 °C(ASHRAE)。
- ANSI/ASHRAE Standard 90.4-2025(Energy Standard for Data Centers)。ドアが達成を助ける機械系負荷の上限を定めています(ASHRAE)。
- OCP ACS Door Heat Exchanger Requirements for Open Rack、Revision 1.0(2021年6月):パッシブおよびアクティブのドア、推奨奥行き305 mm、アクティブドアのN+1ファン(Open Compute Project)。
- IEC 62610-4。国際電気標準会議(IEC)の規格で、OCPの要件がドアの定格能力の試験条件として指定しています。
- エネルギー効率に関する指令(EU)2023/1791と委任規則(EU)2024/1364。500 kW以上のデータセンターにエネルギーと冷却の指標の報告を求めています(European Commission)。
- 2026年9月21日の欧州委員会による、500 kW超のサイトを対象とし廃熱再利用も扱う共通のデータセンター格付け制度の提案(European Commission)。
- シンガポールの熱帯データセンター規格SS 697。運転温度を1 °C上げるごとに冷却エネルギーを2%~5%削減できるとしています(情報通信メディア開発庁、IMDA)。
最も収益の大きいリアドア熱交換器セグメントは?
最も収益が大きいのはアクティブ・リアドア熱交換器で、2025年の支出の2億6,092万米ドル、66.0%を占めます。ラックが40 kWを超えるにつれ、その割合は2035年までに72%に上昇します。
製品タイプ別
| 製品タイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| アクティブ・リアドア熱交換器 | 2億6,092万米ドル | 66.0% | 7億3,580万米ドル | 10.92% |
| パッシブ・リアドア熱交換器 | 1億1,070万米ドル | 28.0% | 2億2,483万米ドル | 7.34% |
| リアドアチラーおよび冷媒式ドア | 2,372万米ドル | 6.0% | 6,132万米ドル | 9.96% |
パッシブドアの成長が年7.34%にとどまるのは、30 kWという上限が新しいAIラックや高密度コロケーションラックの大半を下回るためです。冷媒式リアドアクーラーは、事業者がホワイトスペースに水を引き込みたくない場合に使われ、支出の約6%で推移します。
ラックあたり冷却能力別
| ラックあたり冷却能力 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 30 kW以下 | 1億5,023万米ドル | 38.0% | 2億439万米ドル | 3.13% |
| 31~60 kW | 1億7,395万米ドル | 44.0% | 4億5,988万米ドル | 10.21% |
| 60 kW超 | 7,116万米ドル | 18.0% | 3億5,768万米ドル | 17.52% |
60 kW超のラック向けドアは年17.52%で成長し、支出に占める割合は18.0%から35%に上がります。一方、30 kW以下のドアの成長は年3.13%にとどまります。
導入形態別
| 導入形態 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 新設の空冷ホール | 1億6,848万米ドル | 42.6% | 3億7,179万米ドル | 8.24% |
| AI・液冷ホール(残留熱) | 8,064万米ドル | 20.4% | 2億2,084万米ドル | 10.60% |
| 既存ホールの改修 | 1億2,250万米ドル | 31.0% | 3億5,267万米ドル | 11.15% |
| 制御、監視、保守サービス | 2,372万米ドル | 6.0% | 7,665万米ドル | 12.44% |
既存ホールの改修は年11.15%で最も成長の速い機器ラインです。ドアは既存のラックにボルトで取り付けられ、水のループさえあればよいため、事業者は室内空調システムを作り直すことなく、室内空調向けに建てられたホールに40 kWのラックを収容できます。
データセンタータイプ別
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| コロケーション | 1億5,023万米ドル | 38.0% | 4億1,900万米ドル | 10.80% |
| ハイパースケール・AIクラウド | 8,697万米ドル | 22.0% | 2億8,615万米ドル | 12.65% |
| エンタープライズ | 9,488万米ドル | 24.0% | 1億7,373万米ドル | 6.24% |
| HPC・研究機関 | 6,326万米ドル | 16.0% | 1億4,307万米ドル | 8.50% |
コロケーションは1億5,023万米ドルで最大の購入者です。事業者は、空冷前提で設計されたホールにテナントの高密度ラックを受け入れなければならないためです。ハイパースケール・AIクラウドは、ドアが液冷ラックの空気側の熱を回収することから、年12.65%で最も速く成長します。
DC独自分析:ラック密度別の損益分岐ラダー、1 kWあたり480米ドルのドアが優位な範囲とダイレクト・トゥ・チップに代わる範囲
DC Market Insightsのこのモデルは、9つの入力値(タイプ別の1 kWあたりドア価格、ドア能力の上限、液冷AIラックの空気側の熱の割合、ラック電力の段階)から構築されており、25~約80 kWのラックではリアドアが最も安価な冷却手段であり、それを超えると残留熱向けの装置になることを示しています。
| ラック密度 | 冷却方式 | 必要なドア | ドア費用(設置込み、2025年) | ドア1 kWあたりの費用 | 購入者向けメモ |
|---|---|---|---|---|---|
| 15 kW | 室内空調(CRAH)またはパッシブドア | パッシブ、15 kW | 5,700米ドル | 380米ドル | ドアは任意。室内空調でまだ対応可能 |
| 25 kW | パッシブドア | パッシブ、25 kW | 9,500米ドル | 380米ドル | 新たなファンなしでホットスポットを解消 |
| 40 kW | アクティブドア | アクティブ、40 kW | 20,800米ドル | 520米ドル | 室内空調だけではホットアイルの封じ込めとCRAHの増設が必要 |
| 60 kW | アクティブドア | アクティブ、60 kW | 31,200米ドル | 520米ドル | 市販ドアの大半にとって上限域 |
| 80 kW | 大容量アクティブドアまたはダイレクト・トゥ・チップ | アクティブ、80 kW | 41,600米ドル | 520米ドル | ダイレクト・トゥ・チップと小型ドアの組み合わせと損益分岐 |
| 132 kW(AIラック) | ダイレクト・トゥ・チップと残留熱用ドア | アクティブ、26 kW(ラック発熱の20%) | 13,520米ドル | ラック負荷1 kWあたり102米ドル | ドアは空気側の残りのみを処理 |
このラダーは、上で示したセグメントの変化を説明します。25 kW未満では、1 kWあたり380米ドルのパッシブドアがホールに既にある室内空調と競合するため、30 kW以下のドアの成長は年3.13%にとどまります。40~80 kWでは、1 kWあたり520米ドルのアクティブドアが、サーバーに手を加えずに済む唯一のラックレベルの選択肢であり、これが31~60 kW帯が2025年の支出の44.0%を占める理由です。AIラックの電力水準では、コールドプレートが熱の約80%を取り除き、ドアは約26 kWに縮小するため、ラック負荷1 kWあたりの支出は約102米ドルに下がります。しかしAIラックの数が十分に速く増えるため、AI・液冷ホールのセグメントは年10.60%で伸びます。
リアドア熱交換器への支出が最も多い地域は?
支出が最も多いのは北米で、2025年に1億5,814万米ドル(40.0%)です。中東・アフリカは年13.51%で最も速く成長します。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 北米 | 1億5,814万米ドル | 40.0% | 3億7,812万米ドル | 9.11% |
| 欧州 | 1億674万米ドル | 27.0% | 2億5,549万米ドル | 9.12% |
| アジア太平洋 | 9,883万米ドル | 25.0% | 2億9,637万米ドル | 11.61% |
| 中南米 | 1,581万米ドル | 4.0% | 3,577万米ドル | 8.51% |
| 中東・アフリカ | 1,582万米ドル | 4.0% | 5,620万米ドル | 13.51% |
北米
北米は1億5,814万米ドルから3億7,812万米ドルへ年9.11%で成長します。Vertivは、液冷および冷水システム向けにオハイオ州アイアントン工場の拡張に約5,000万米ドルを投資しており、2027年第2四半期に稼働する予定です(Vertiv、2026年3月)。米国だけで2025年に1億4,430万米ドルのドアを購入しています。
欧州
欧州は1億674万米ドルから2億5,549万米ドルへ年9.12%で成長します。500 kW以上のサイトに対する委任規則(EU)2024/1364に基づく報告と、2026年9月の格付け制度の提案が、事業者にファンとチラーのエネルギー削減を促しています。ドイツのエネルギー効率法(Energieeffizienzgesetz、EnEfG)第11条は、2026年7月1日以降に開設される新しいデータセンターにPUE 1.2以下と、エネルギーの少なくとも10%の再利用を求めており(EnEfG)、温水で運転できるドアに有利に働きます。ドイツは欧州最大の購入国で、2,372万米ドルです。
アジア太平洋
アジア太平洋は9,883万米ドルから2億9,637万米ドルへ年11.61%で成長します。中国の国家発展改革委員会(NDRC)は、2025年末までに新設の大規模データセンターの電力使用効率(PUE)を1.25以下とする目標を設定しました(NDRC、2024年7月)。インドは年15.73%で、本市場で最も成長の速い大規模国です。
中南米
中南米は1,581万米ドルから3,577万米ドルへ年8.51%で成長し、最も成長の遅い地域です。ブラジル、メキシコ、チリのホールの大半は依然として10~20 kWのラックを室内空調で運用しており、ドアは高密度の単一列向けにしか購入されないためです。
中東・アフリカ
中東・アフリカは1,582万米ドルから5,620万米ドルへ年13.51%で成長し、最も成長の速い地域です。ドアが初日から利用できる冷水プラントを備えたAIキャンパスが開設されるなか、サウジアラビアは474万米ドルから2,248万米ドルに増加します。
リアドア熱交換器の購入額が最も多い国は?
購入額が最も多いのは米国で、2025年の世界支出の1億4,430万米ドル、36.5%を占めます。インドは年15.73%で最も成長の速い大規模国です。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 1億4,430万米ドル | 3億3,724万米ドル | 8.86% |
| 2 | 中国 | アジア太平洋 | 3,439万米ドル | 9,198万米ドル | 10.34% |
| 3 | ドイツ | 欧州 | 2,372万米ドル | 5,621万米ドル | 9.01% |
| 4 | 英国 | 欧州 | 1,977万米ドル | 4,599万米ドル | 8.81% |
| 5 | 日本 | アジア太平洋 | 1,779万米ドル | 4,599万米ドル | 9.96% |
| 6 | フランス | 欧州 | 1,384万米ドル | 3,270万米ドル | 8.98% |
| 7 | インド | アジア太平洋 | 1,186万米ドル | 5,110万米ドル | 15.73% |
| 8 | オランダ | 欧州 | 1,146万米ドル | 2,555万米ドル | 8.35% |
| 9 | カナダ | 北米 | 988万米ドル | 2,861万米ドル | 11.22% |
| 10 | オーストラリア | アジア太平洋 | 949万米ドル | 2,555万米ドル | 10.41% |
| 11 | シンガポール | アジア太平洋 | 791万米ドル | 2,044万米ドル | 9.96% |
| 12 | サウジアラビア | 中東・アフリカ | 474万米ドル | 2,248万米ドル | 16.84% |
インドが1,186万米ドルから5,110万米ドルに成長するのは、新しいコロケーションホールが液冷プラントの整備前にAIラックを受け入れており、ドアが最も手早い解決策だからです。サウジアラビアは474万米ドルという小さな基盤から年16.84%で成長します。
2035年のリアドア熱交換器市場の価値はどれほどになり得るか?
DC Market Insightsは、2035年の範囲を8億1,481万米ドルから12.5億米ドル、ベースケースを10.2億米ドルとしています。
| シナリオ | 2035年の規模 | CAGR 2025-2035 | 主な要因 |
|---|---|---|---|
| 低位 | 8億1,481万米ドル | 7.50% | ダイレクト・トゥ・チップ冷却が2030年までにAIラック発熱の90%に達し、AIラック向けドアが縮小。改修の割合は設置済みMWの年0.22%のまま |
| ベース | 10.2億米ドル | 9.96% | 空気側の残留分がAIラック発熱の25%から17%に低下。新設空冷MWに対するドアの導入率が4.5%から10%に上昇 |
| 高位 | 12.5億米ドル | 12.20% | コロケーション事業者が40-80 kWのテナントラック向けにドアを標準化。改修の割合が設置済みMWの年0.40%に上昇 |
リアドア熱交換器の主要サプライヤーは?
5社のサプライヤーが2025年の支出の約55%を占めます。これは定格ドアのラインアップ、地域展開、公表された受注に基づくDC Market Insightsの推計で、Vertivが約15%、Motivairを通じたSchneider Electricが約13%、nVentが約10%、USystemsを通じたLegrandが約9%、Stulzが約8%です。
- Vertiv(CoolLoop RDHx)
- Schneider Electric(Motivair ChilledDoor)
- nVent(RDHX Pro)
- Legrand(USystems ColdLogik)
- Stulz(CyberRack Active Rear Door)
- Rittal
- Airedale by Modine
- Boyd
- CoolIT Systems
- Nortek Data Center Cooling
- Delta Electronics
- Eaton
- Daikin Applied
- Trane Technologies
首位グループを分けるのは定格能力です。LegrandのColdLogik CL20は14 °Cで93 kWの定格で、現地では106 kWが確認されました(Legrand)。Schneider ElectricのChilledDoorは75 kW(Schneider Electric)、nVentのRDHX Proは68 kW(nVent)、StulzのCyberRack Active Rear Doorは奥行き274 mmで49 kWです(Stulz)。Vertivは2025年12月、液冷のフラッシング・パージングサービス企業PurgeRiteの約10億米ドルでの買収を完了し(Vertiv)、全製品で2026年の純売上高を140億米ドルと見込んでいます。ModineのAiredaleは、2027~2029年のデータセンター冷却製品について40億米ドルを超える能力契約を締結し、1億6,500万米ドルが前払いされました(Modine、2026年5月)。
2025年以降、リアドア冷却で何が変わったのか?
2025年2月以降の日付付きの6つの動きは、サプライヤーがリアドアの能力を拡大し、購入者がEUの新たなルールに直面していることを示しています。
- 2025年2月、Schneider ElectricはMotivairの当初75%の株式の取得を8億5,000万米ドルで完了しました(出典:Schneider Electric)。
- 2025年9月、Schneider ElectricはMotivairとともに液冷ポートフォリオを投入し、最大75 kWのラック向けリアドア熱交換器を含めました(出典:Schneider Electric)。
- 2025年12月、VertivはPurgeRiteの約10億米ドルでの買収を完了しました(出典:Vertiv)。
- 2026年1月、Vertivは50 kWから100 kW超のラック向けモジュール型液冷システムMegaMod HDXを発表しました(出典:Vertiv)。
- 2026年7月、Vertivはマレーシアのジョホールに、リアドア熱交換器を含む冷却システムの製造工場を開設しました(出典:Vertiv)。
- 2026年9月、欧州委員会は、廃熱再利用を含む500 kW超のデータセンター向けの共通格付け制度を提案しました(出典:European Commission)。
アナリストの視点:リアドアの購入者は何に備えるべきか?
2026~2035年の予算を計画するリアドア購入者にとって最も重要な数字は4つあり、その筆頭はドア能力1 kWあたり480米ドルです。
- 2025年の設置価格は1 kWあたり480米ドルで、コイルとファンの数量増加により2035年までに405米ドルに下がります。40 kWのアクティブドアは1 kWあたり520米ドルで約20,800米ドルです。
- nVentのRDHX Proでは、24 °Cの水でのドア能力が14 °Cの場合より35%少なくなります。水温が高いとコイルの温度差が縮まるためです。ドアは2030年に運用する水温に合わせて選定してください。
- 2035年までに年3億5,267万米ドルの改修支出。ドアにより、空冷ホールが改築なしで40 kWのラックを受け入れられるためです。
- 60 kW超のドアの年17.52%の成長。テナントのAIラックがパッシブドアの上限30 kWを超えるためです。
調査手法:DC Market Insightsはリアドア熱交換器市場をどのように推計したのか?
DC Market Insightsは、データセンター向けリアドア熱交換器市場を、ドア冷却能力と1 kWあたり価格からボトムアップで構築し、10のモデル入力値から2025年を3億9,534万米ドルと算出しました。
ドア能力は、新設の空冷IT容量にドアの導入率(2025年4.5%、2035年10%)を掛けたもの、新設のAI容量にドアの導入率(16%、18%)と空気側の熱の割合(25%、17%)を掛けたもの、そして設置済みIT容量に年間の改修率(0.22%、0.28%)を掛けたものの合計です。新設IT容量は2025年12.0 GW、2030年22.0 GW、2035年27.0 GWで、AIの割合は35%、60%、66%です。設置済み容量は2025年116 GW、2035年311 GWです。2025年には約774 MWのドアが1 kWあたり480米ドルで導入され、機器が3億7,162万米ドル、これに合計の6.0%にあたる制御、監視、保守サービスを加えて3億9,534万米ドルとなります。セグメント、地域、国のシェアはこの合計に適用され、どの内訳もこの合計と一致します。
3つの上下限チェックが成り立ちます。上限その1:本市場は、DC Market Insightsが2025年のデータセンター熱管理市場に置く345.6億米ドルの1.1%であり、その液冷部門41.6億米ドルの10分の1未満です。上限その2:2026年の4億9,548万米ドルは、主要サプライヤー5社の一つであるVertiv単独の2026年純売上高見通し140億米ドルの3.5%です。下限:新設空冷容量に対するドア導入率2%、空気側割合20%でのAI容量に対する導入率10%、改修率0.10%を、すべて1 kWあたり380米ドルで計算しても、すでに1億3,528万米ドルになります。ドアは、データセンター冷却CDUポンプ市場の冷却液分配ユニットやデータセンター液浸冷却市場のタンクとは別に計上しています。手法の詳細はDC Market Insightsの調査手法のページをご覧ください。
目次
- 01はじめに
- 1.1レポートの概要
- 1.2主要市場統計(2025年、2026年、2030年、2035年)
- 02エグゼクティブサマリー
- 2.1市場スナップショット(2025年、2026年、2035年)
- 2.2市場規模チャート(2020-2035年)
- 03市場の範囲
- 3.1対象に含まれる製品
- 3.2対象から除外される製品
- 3.3リアドアの各セグメントの関係
- 3.4市場推計値が異なる理由
- 04市場の促進要因
- 4.1コロケーションのテナントが40~75 kWのラックを空冷ホールに持ち込む
- 4.2液冷AIラックでも空気中に熱が残る
- 4.3サーバーファンがラック電力の10%~20%を消費
- 05市場のトレンド
- 5.1施設側の水温上昇によるドア能力の低下
- 5.2Open Rack向けOCPドア熱交換器要件
- 5.3工場組立型の液冷モジュール
- 06市場の課題
- 6.1ラックの水:漏水と能力低下のリスク
- 6.2完全液冷のAIラック
- 07市場の機会
- 7.1既存ホールの改修
- 7.2アジア太平洋の工場とホール
- 08価格
- 8.11 kWあたり価格とドア能力(2020年、2025年、2030年、2035年)
- 8.2DOE FEMPのリアドア価格の目安
- 8.3アクティブドアとパッシブドアの価格
- 09規格と規制
- 9.1ASHRAE TC 9.9の施設水等級
- 9.2ANSI/ASHRAE Standard 90.4-2025
- 9.3OCP ACS Door Heat Exchanger Requirements Rev 1.0
- 9.4IEC 62610-4
- 9.5指令(EU)2023/1791および委任規則(EU)2024/1364
- 9.6EUデータセンター格付け制度の提案(2026年9月)
- 9.7シンガポール SS 697
- 10市場セグメンテーション
- 10.1製品タイプ別:アクティブ・リアドア熱交換器
- 10.2製品タイプ別:パッシブ・リアドア熱交換器
- 10.3製品タイプ別:リアドアチラーおよび冷媒式ドア
- 10.4ラックあたり冷却能力別:30 kW以下
- 10.5ラックあたり冷却能力別:31~60 kW
- 10.6ラックあたり冷却能力別:60 kW超
- 10.7導入形態別:新設の空冷ホール
- 10.8導入形態別:AI・液冷ホール
- 10.9導入形態別:既存ホールの改修
- 10.10導入形態別:制御、監視、保守サービス
- 10.11データセンタータイプ別:コロケーション
- 10.12データセンタータイプ別:ハイパースケール・AIクラウド
- 10.13データセンタータイプ別:エンタープライズ
- 10.14データセンタータイプ別:HPC・研究機関
- 11Dc独自分析
- 11.1ラック密度別の損益分岐ラダー(15 kW~132 kW)
- 12地域別分析
- 12.1北米
- 12.2欧州
- 12.3アジア太平洋
- 12.4中南米
- 12.5中東・アフリカ
- 13国別分析
- 13.1米国
- 13.2中国
- 13.3ドイツ
- 13.4英国
- 13.5日本
- 13.6フランス
- 13.7インド
- 13.8オランダ
- 13.9カナダ
- 13.10オーストラリア
- 13.11シンガポール
- 13.12サウジアラビア
- 14予測シナリオ
- 14.1低位シナリオ
- 14.2ベースシナリオ
- 14.3高位シナリオ
- 15競合分析
- 15.1Vertiv
- 15.2Schneider Electric(Motivair)
- 15.3nVent
- 15.4Legrand(USystems)
- 15.5Stulz
- 15.6Rittal
- 15.7Airedale by Modine
- 15.8Boyd
- 15.9CoolIT Systems
- 15.10Nortek Data Center Cooling
- 15.11Delta Electronics
- 15.12Eaton
- 15.13Daikin Applied
- 15.14Trane Technologies
- 16最近の動向
- 16.12025年2月~2026年9月
- 17アナリストの視点
- 17.1リアドア購入者のための4つの数字
- 18調査手法
- 18.1モデルの入力値
- 18.2上下限チェック
- 図 1データセンター向けリアドア熱交換器市場規模(2020-2035年、百万米ドル)
- 表 1市場スナップショット(2025年、2026年、2035年)
- 表 2範囲の比較:計上対象
- 表 31 kWあたり価格とドア能力(2020-2035年)
- 表 4製品タイプ別市場(2025年、2035年)
- 表 5ラックあたり冷却能力別市場(2025年、2035年)
- 表 6導入形態別市場(2025年、2035年)
- 表 7データセンタータイプ別市場(2025年、2035年)
- 表 8ラック密度別の損益分岐ラダー
- 表 9地域別市場(2025年、2035年)
- 表 10上位12か国(2025年、2035年)
- 表 11予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は4億9,548万米ドルで、2025年の3億9,534万米ドルから25.33%増加します。市場は2035年に10.2億米ドルに達し、2025年からのCAGRは9.96%と予測されます。
2020年から2025年の年25.29%に続き、2025年から2035年は年9.96%です。販売されるドア能力が年約774 MWから2,334 MWに増える一方、価格は1 kWあたり480米ドルから405米ドルに下がるためです。
ラックの背面ドアに組み込まれた水冷式または冷媒式のコイルで、サーバーの熱が部屋に入る前に取り除きます。2025年、購入者はドア、制御装置、保守サービスに3億9,534万米ドルを支出しました。冷却液分配ユニットとチラーは除外されます。
2025年に設置された能力1 kWあたり約480米ドルです(DC Market Insights推計)。パッシブドアは1 kWあたり約380米ドル、アクティブドアは1 kWあたり520米ドルで、40 kWのアクティブドアは約20,800米ドルです。
独自のファンを持つアクティブドアは2025年の支出の66.0%を占め、ラックあたり60~90 kWに対応します。パッシブドアはサーバーファンを利用し、上限は約30 kWで、2035年までの成長は年7.34%にとどまります。
Schneider ElectricのMotivair ChilledDoorは最大75 kW、LegrandのColdLogik CL20は14 °Cの水で93 kW、nVentのRDHX Proは14 °Cで68 kWですが、24 °Cの水では44 kWに下がります。
多くの場合は必要です。2025年のドア支出のうち8,064万米ドルが液冷AIラック向けでした。NVIDIAの120 kWのGB200ラックでは、ネットワーク、ストレージ、電源が空冷のままだからです。DC Market Insightsはこの空気側の割合を25%とし、2035年までに17%に下がると見ています。
北米で、2025年の支出の1億5,814万米ドル、40.0%を占めます。中東・アフリカが年13.51%で最も速く成長し、インドは年15.73%で最も成長の速い大規模国です。
Vertiv、Schneider Electric(Motivair)、nVent、Legrand(USystems)、Stulzが2025年の支出の約55%を占めます(DC Market Insights推計)。Schneider Electricは2025年2月、Motivairの当初75%の株式を8億5,000万米ドルで取得しました。
2026年の4億9,548万米ドルは、リアドアとその制御・保守サービスのみを対象としたDC Market Insightsの数値です。冷却液分配ユニット、冷水プラント、あるいは液冷全体を加えた推計は2~3倍の規模になります。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。