
政府データセンター市場 規模・シェア・2035年までの予測
市場の概要
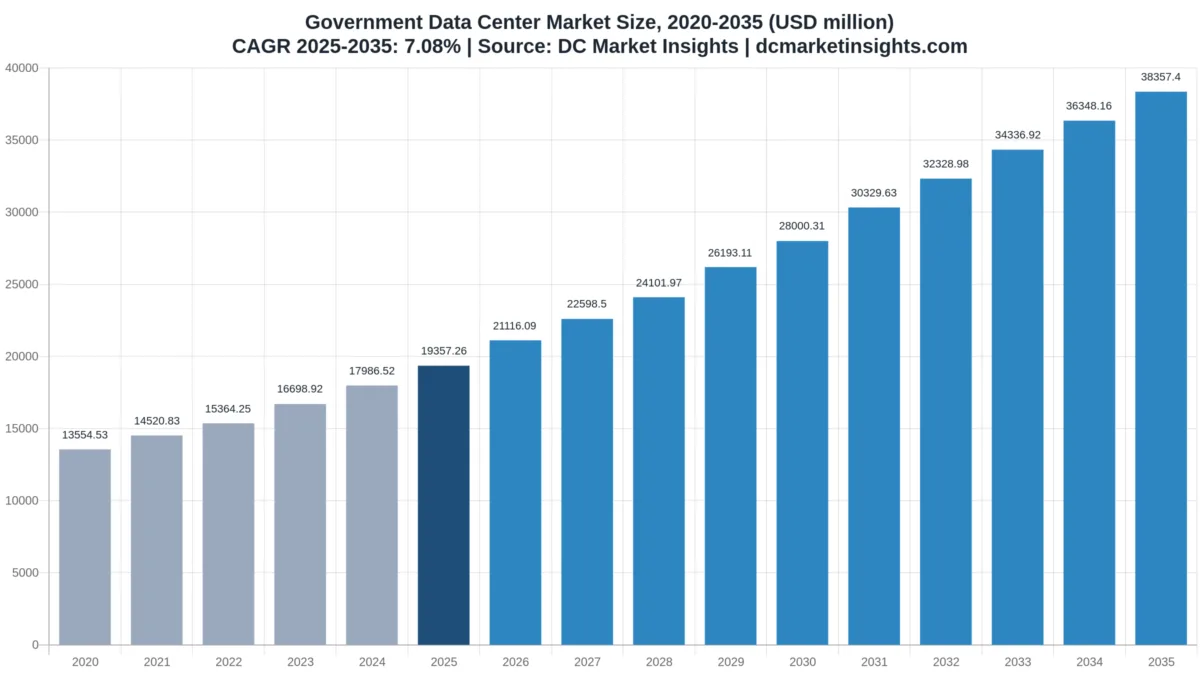
政府データセンター市場の規模は2025年にUSD 19.36十億で、年平均成長率(CAGR)7.08%で拡大し、2035年までにUSD 38.36十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場範囲
- 04市場推定値が異なる理由
- 05市場の牽引要因
- 06市場トレンド
- 07市場の課題と制約
- 08市場機会
- 09価格分析
- 10標準と規制
- 18章
- 2020-2024実績期間
- 2026-2035予測期間
- 18掲載企業
掲載企業
- Ark Data Centres (Crown Hosting Data Centres)
- Iron Mountain Data Centers
- Equinix
- Digital Realty
- QTS Data Centers
- NTT DATA
- General Dynamics Information Technology
- Leidos
- Booz Allen Hamilton
- SAIC
- Hewlett Packard Enterprise
- Dell Technologies
- NVIDIA
- AMD
- Oracle
- Amazon Web Services
- Schneider Electric
- Vertiv
詳細分析
政府データセンター市場は2026年に211.2億米ドルと評価され、2025年の193.6億米ドルから2035年には383.6億米ドルに達すると予測されており、2025年から2035年までの年平均成長率(CAGR)は7.08%です(DC Market Insights推定)。政府のデータセンター投資は、いまや統廃合目標ではなく、障害対応と主権の確保に沿って動いています。2025年9月26日、大田(テジョン)にある韓国の国家情報資源管理院(NIRS)でバッテリー火災が発生し、709の政府システムが停止しました。完全復旧は2025年12月30日までかかりました(行政安全部、2025年12月)。サウジアラビアは400を超える分散した政府データセンターを確認し、現在は政府所有のクラウド事業者にのみ新設を認めています。一方、米国行政管理予算局(OMB)は2019年に、閉鎖による効果は逓減段階に入ったと述べています。積み上げの内訳は、2025年に中央政府、防衛、州、地方、研究機関が使用する4,600メガワット(MW)のITロード × 1 MWあたり421万米ドルの支出 = 193.6億米ドルで、そのうち141.3億米ドルがIT機器、30.4億米ドルがコロケーションおよびホスティング料金です。政府データセンターのワークロードでは、HPCおよびAI研究計算が年14.46%で最も速く成長し、地域では中東・アフリカが9.92%で最も速く成長します。湾岸諸国が省庁を国家主権クラウドに集約しているためです。
主要市場統計:2026年の政府データセンター市場の規模はどのくらいか
DC Market Insightsは、2026年の政府データセンター支出を211.2億米ドルと推定しています。これは2025年を9.09%上回る水準です。大田火災後の第2拠点、国立研究所のAIシステム、賃借型の主権ホールが、省庁のサーバールームの閉鎖を上回るペースで追加されているためです。
- 政府データセンター市場規模 2025年:193.6億米ドル
- 市場規模 2026年:211.2億米ドル
- 市場規模 2030年:280億米ドル
- 市場規模 2035年:383.6億米ドル
- CAGR 2025-2035年:7.08%(ローケース5.35%、ハイケース8.49%)
- 最大の構成要素:IT機器、141.3億米ドル、2025年金額の73.0%
- 最も成長の速いワークロード:HPCおよびAI研究計算、年14.46%で2035年に108.7億米ドル
- 最大の購入者レベル:連邦・中央政府、2025年に73.6億米ドル
- 首位の地域:北米、85.2億米ドル、2025年金額の44.0%。最も成長の速い地域:中東・アフリカ、9.92%
- 最大の国:米国、2025年に77.4億米ドル。最も成長の速い大規模国:インド、14.76%
- 賃借型政府容量の市場リーダー:英国のCrown Hostingを通じたArk Data Centresと米国のIron Mountainで、政府向けコロケーションおよびホスティング支出の約27%を占める5社に含まれます(DC Market Insights推定)
エグゼクティブサマリー:政府データセンター市場規模、2020-2035年
世界の政府データセンター市場規模は2020年に135.5億米ドルと評価され、2025年に193.6億米ドルに達し、予測期間中のCAGR 7.08%で2035年には383.6億米ドルに達すると見込まれています。2020年から2025年にかけて、政府データセンター支出は年7.39%で増加しました。パンデミック期の給付システム、防衛ネットワーク、国家スーパーコンピューターが、統廃合で削減される以上のロードを追加したためです。
| 項目 | 詳細 |
|---|---|
| 過去期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| 市場規模 2025年 | 193.6億米ドル |
| 市場規模 2026年 | 211.2億米ドル |
| CAGR 2025-2035年 | 7.08% |
| 市場規模 2035年 | 383.6億米ドル |
DC Market Insightsのモデルでは、使用中の政府ITロードは2025年の4,600 MWから2035年には7,500 MWに増加し、そのうちアクセラレーターラックの比率は6%から23%に上昇します。成長率が年7.08%前後にとどまるのは、英国、シンガポール、日本の省庁が国民向けシステムを商用クラウドに移しており、それが本推定の対象外となるためです。AIの1 MWは年間約810万米ドルのハードウェアを伴い、従来型の政府1 MWの275万米ドルを大きく上回るため、国立研究所と防衛のAIはロード以上に金額を押し上げます。
政府データセンター支出には何が含まれるか
政府データセンター市場は、中央・連邦の省庁、防衛・情報機関、州・省・地方政府、公的研究所が、自ら所有または賃借するデータセンター容量に対して2025年に支出した193.6億米ドルを対象とします。
含まれるもの:政府所有、政府共同利用、またはコロケーションのホールに設置されたサーバー、ストレージ、ネットワークスイッチ、グラフィックス処理装置(GPU)システム。コロケーション、ホールセール、主権ホスティングの料金(例:英国のCrown Hosting)。所有サイト向けの無停電電源装置(UPS)システム、開閉装置、バッテリー、チラー、その他の電気・機械設備。建設、改修、テナント内装工事。
除外されるもの:省庁が購入するパブリッククラウドサービス(Joint Warfighting Cloud Capabilityのタスクオーダーを含む)、政府向けソフトウェアライセンス、IT人件費とアウトソーシング労務費、電気料金、データセンター外のPCとネットワーク機器。
セグメントの関係:構成要素、政府レベル、ワークロード、導入モデルは、それぞれ同じ政府データセンター総額を分割したものです。地域別と国別の金額は、ホールが所在する場所での支出です。
政府データセンター市場の推定値はなぜ異なるのか
政府データセンターの推定値には1.5倍を超える開きがあります。広い推定はクラウドやアウトソーシングの費用を加えるのに対し、DC Market Insightsは所有および賃借の容量のみを計上し、2026年は211.2億米ドルとしているためです。
広い定義には、政府のクラウド利用、防衛クラウド契約、ITアウトソーシングとマネージドサービス、電子政府ソフトウェア、さらには省庁サーバールームの電気代まで含まれます。これらを加えると見出しの数値は2倍以上になることがあります。それはデータセンター容量ではなく、公共部門のIT支出全般を表すものです。小規模な購入者も対象に含まれます。リテールコロケーションで数ラックを借りる市町村、郡、小規模機関は23.2億米ドルのリテールコロケーションセグメントに計上され、地方・市町村政府は2025年金額の10.0%を占めます。
| 項目 | 本レポートでの扱い | 理由 |
|---|---|---|
| 所有、共同利用、賃借の政府ホールに設置されたIT機器 | 含む、141.3億米ドル(2025年) | 省庁が管理する容量 |
| コロケーション、ホールセール、主権ホスティングの料金 | 含む、30.4億米ドル | 専用データセンター容量の賃料 |
| 電気・機械・建設工事 | 含む、21.9億米ドル | 所有ホールのサイト支出 |
| 防衛クラウドのタスクオーダーを含むパブリッククラウドサービス | 含まない | 共有型ハイパースケール容量で、クラウド市場に計上 |
| 政府向けソフトウェアライセンス | 含まない | 容量ではなくソフトウェア |
| ITアウトソーシング労務費と電気代 | 含まない | 容量ではなく運用コスト |
政府データセンター市場の牽引要因:何が支出を押し上げるのか
政府特有の3つの牽引要因が、2025年から2035年の間に年間の政府データセンター支出を約190億米ドル押し上げます。大田火災後のレジリエンス規則、主権ホスティングの義務化、国立研究所のAIシステムです。
大田NIRS火災:709システムの停止と1時間以内の復旧目標
行政安全部(MOIS)によると、2025年9月26日20時15分ごろにNIRS大田センターで発生したバッテリー火災により709の政府システムが停止し、そのうち40システムが1等級でした。11月6日までに676システム(95.3%)が、2025年12月30日までに709システムすべてが復旧しました。政府はその後、1,459の公共情報システム施設を調査し、リチウムバッテリーが基準どおりに分離されていない56施設を特定しました。そのうえで災害後1時間以内のサービス復旧を目標に掲げ、2030年までに大田センターを閉鎖して693システムを移転する計画です。NIRSの運営費は2026年予算で3,134億ウォンです。DC Market Insightsは、政府のバックアップおよび災害復旧の容量が2025年の23.2億米ドルから2035年には46億米ドルに拡大すると見込んでいます。
サウジアラビア、英国、オーストラリアにおける主権ホスティングの義務化
サウジアラビア通信情報技術省(MCIT)のクラウドファースト政策は、利用率の低い政府データセンターが400を超えると記録し、民間の政府機関によるデータセンターインフラの新規購入や建設を禁じています。建設できるのは国家情報センター(National Information Center)などの政府所有クラウド事業者のみです(MCITクラウドファースト政策)。英国のArk Data CentresとのCrown Hosting Data Centres合弁事業は、2022年10月から互いに少なくとも15 km離れたサイトを対象とする7年間のフレームワークとして更新されました。オーストラリアのHosting Certification Frameworkは2022年6月30日以降の新規契約に適用されています。これらの規則は、分散したサーバールームから政府共同データセンターへ資金を移します。政府共同データセンターは2025年に29億米ドル、2035年に57.5億米ドルの規模です。
国立研究所のAIとエクサスケールシステム
公的研究機関・国立研究所は年11.17%で最も成長の速い政府レベルで、2025年の21.3億米ドルから2035年には61.4億米ドルに拡大します。エクサスケールやAIの各システムが数十MWの新たなロードをもたらすためです。オークリッジ国立研究所はFrontierのデータセンターに約40 MWの電力と冷却を必要とし、プラントは70 MWまで拡張できます。ローレンス・リバモアのEl Capitanは6億米ドルの契約で調達され、2025年1月にピーク2.79エクサフロップスで稼働を開始しました。また米国エネルギー省(DOE)は2025年10月、アルゴンヌのSolsticeが100,000基のNVIDIA Blackwell GPUを搭載し、同省の研究所群で最大のAIシステムになると発表しました。
政府データセンター市場のトレンド:容量はどこへ移っているのか
政府データセンターの容量は省庁の地下室から移りつつあります。省庁所有サイトは2025年金額の56.0%から2035年には42.0%に低下し、ホールセールおよびビルド・トゥ・スーツは年11.73%で成長します。
連邦政府の統廃合は効果逓減の段階へ
2019年6月のOMB覚書M-19-19は、8年間の閉鎖を経た米国政府は今後、劇的な節約や大規模な閉鎖が続くことを期待すべきではないとし、100キロワット(kW)を超えるすべての残存データセンターで電力使用効率(PUE)を計測するよう各省庁に求めました(OMB M-19-19)。M-21-05はこれらの規則を2022年9月30日まで延長しました。残るサイトがより大規模かつ高密度であるため、米国の政府データセンター支出は2025年になお77.4億米ドルに達します。
ドイツとEUは省庁をより少ないホールに集約
ドイツ連邦ITサービス提供機関ITZBundによると、約200の連邦当局が数百のデータセンターとサーバールームにデータを保管しており、その統合は2028年末までの4つの段階で進められます。9つの公的ITプロバイダーによる30を超えるクラウドサービスを備えたDeutsche Verwaltungscloudは、2025年に本番稼働しました。欧州委員会は、30を超えるローカルのデータルームにあった1,400を超える情報システムを、ルクセンブルクにある2つのTier IVデータセンターで運用しています。欧州の政府データセンター支出は年6.15%で成長し、84.4億米ドルに達します。
日本の地方自治体システムはガバメントクラウドへ移行
日本のデジタル庁は、地方自治体のシステムをガバメントクラウド上の標準準拠システムへ移行する目標時期を2025年度とし、2018年度比で少なくとも30%のコスト削減を目指しました。2026年3月末時点で、34,366システムのうち10,013システム(29.1%)に移行期限の延長が認められています(デジタル庁)。自治体のサーバールームが閉鎖されるため、日本の政府データセンター支出は年6.15%の成長にとどまり、12.7億米ドルに達します。
政府データセンター市場の課題:何が支出を抑えるのか
ローケースでは、2つの制約がベースの政府データセンター成長経路を年約1.73パーセントポイント押し下げます。商用クラウドの義務化によりロードが対象外となること、そしてレガシーシステムが予算を吸収することです。
クラウドファースト規則が国民向けシステムを政府ホールの外へ移す
英国は2013年からクラウドファースト政策を実施しており、中央政府には義務です。シンガポールのGovTechは2024年半ばまでに政府システムの約78%を商用クラウドに移行しました。米国防総省は2022年12月、Joint Warfighting Cloud Capability(JWCC)契約をAWS、Google、Microsoft、Oracleに発注し、各社の上限額は90億米ドルで2028年6月までです(国防総省の契約公示)。このため、国民向けサービスおよびケース管理の成長は年4.42%、税・給付・財務システムは3.81%にとどまります。
レガシーシステムが新規容量より先に予算を押さえる
英国会計検査院(NAO)は、2024年3月時点で各省庁が少なくとも228のレガシーITシステムを運用し、その28%がレッド評価で、53%については資金の裏付けのある計画がないことを明らかにしました。旧来の資産の維持に費やす資金が新しいホールを遅らせるため、省庁所有サイトは2025年の108.4億米ドルから年4.04%の成長にとどまります。
政府データセンター市場の機会:新たな資金はどこに向かうのか
政府データセンターで最も大きな2つの機会は、2035年に99.7億米ドル規模となるホールセールおよびビルド・トゥ・スーツの主権ホールと、年14.76%で成長するインドの国家データセンター整備です。
移転システム向けのビルド・トゥ・スーツ型主権ホール
2030年までに大田を離れる693システム、統合予定の400を超えるサウジアラビアの政府データセンター、ドイツITZBundの4つの段階は、いずれも新たなセキュアホールを必要とします。ホールセールおよびビルド・トゥ・スーツは2025年の32.9億米ドルから2035年には99.7億米ドルに、リテールコロケーションは23.2億米ドルから65.2億米ドルに拡大し、国家セキュリティ認定を取得した事業者に合計108.8億米ドルをもたらします。
インドの国家データセンターと州データセンター
インドの国家情報センター(NIC)は、デリー、プネー、ハイデラバード、ブバネーシュワルの国家データセンターと37の小規模な州データセンターを運営しています。国家センターは約5,000台のサーバーで約100ペタバイト(PB)を保持し、400ラックまで拡張可能な200ラックのTier IIIセンターがグワーハーティーで建設中です(Press Information Bureau、2024年12月)。DC Market Insightsは、インドの政府データセンター支出が2025年の3億8,715万米ドルから2035年には15.3億米ドルに増加すると見込んでいます。
政府データセンターの価格:1 MWは省庁にとっていくらかかるのか
2025年の政府データセンター支出はITロード1 MWあたり平均421万米ドルで、2020年の348万米ドルから上昇しました。AIラックと賃借型の主権容量は、省庁所有のホールより年間コストが高いためです。
| 年 | 政府ITロード(MW) | 賃借比率 | 1 kW・月あたりのコロケーションおよびホスティング料金 | 従来型1 MW・年あたりのIT機器 | AI 1 MW・年あたりのIT機器 | 1 MWあたりの総支出 |
|---|---|---|---|---|---|---|
| 2020 | 3,900 | 22% | 172米ドル | 255万米ドル | 660万米ドル | 348万米ドル |
| 2025 | 4,600 | 29% | 190米ドル | 275万米ドル | 810万米ドル | 421万米ドル |
| 2030 | 5,800 | 37% | 203米ドル | 272万米ドル | 720万米ドル | 483万米ドル |
| 2035 | 7,500 | 43% | 211米ドル | 268万米ドル | 630万米ドル | 511万米ドル |
公開されている価格と規模の目安:NICのハイデラバード国家データセンターは220ラック、481台のサーバー、16 PBのストレージを備えています。計画中のグワーハーティーセンターは200ラックです。NIRSの運営費は2026年に3,134億ウォンで、JWCCはクラウド事業者1社あたり90億米ドルの上限を設定しています。Frontierのホールは約40 MWの電力と冷却を必要としたため、エクサスケールシステム1基は2025年の政府ITロードのほぼ1%に相当します。DC Market Insightsのモデルでは、セキュアホールがAI向けに液冷を追加するにつれ、料金は2035年までに1 kW・月あたり190米ドルから211米ドルに上昇します。
政府データセンターの標準と規制
8つの規則が、政府データセンター容量の設置場所と必要な復旧速度を決めており、2025年の支出193.6億米ドルのすべてを規定しています。
米国データセンター最適化イニシアティブ(OMB M-19-19)
M-19-19は閉鎖と最適化の目標、および100 kWを超えるサイトのPUE計測を定めました。M-21-05はその失効日を2022年9月30日に延長しました。
FedRAMP認証
連邦リスク・認可管理プログラム(FedRAMP)は、2026年にウェブサイト上で547の認証済みサービスと、FedRAMP 20xによる33のサービスを掲載しました。
NIS2指令
EUのネットワークおよび情報システムのセキュリティに関する指令(NIS2)は中央および地域の行政機関を対象とし、措置は2024年10月18日から適用されています。
英国政府のクラウドファースト政策とCrown Hosting
クラウドファーストは英国中央政府に義務付けられています。Crown Hostingは、あらゆるセキュリティ区分の政府データ向けにセキュアな施設を提供します。
オーストラリアのHosting Certification Framework
このフレームワークは2022年6月30日以降の契約に適用されます。Strategicレベルは、政府が所有と管理の条件を設定できる事業者向けで、新規登録は2025年11月3日から停止されています。
サウジアラビアのクラウドファースト政策
民間の政府機関は新たなデータセンターインフラを建設できず、建設できるのは政府所有のクラウド事業者のみです。
韓国の火災後の規則
NIRS火災の後、MOISは1時間以内の復旧目標を設定し、1,459の公共施設でバッテリー分離の点検を実施しました。
ANSI/TIA-942とTier格付け
政府の購入者はANSI/TIA-942の格付けレベルで冗長性を指定します。インドのグワーハーティー国家データセンターはTier III、欧州委員会のルクセンブルクのサイトはTier IVとして指定されています。
政府データセンター市場のセグメンテーション:最大のセグメントはどれか
政府データセンターの最大の構成要素は2025年に141.3億米ドルのIT機器で、最も成長の速いワークロードは年14.46%のHPCおよびAI研究計算です。
構成要素別
構成要素の中では、コロケーションおよびホスティングサービスが年10.38%で最も速く成長し、81.7億米ドルに達します。
| 構成要素 | 2025年 | 2025年シェア | 2035年 | CAGR 2025-2035年 |
|---|---|---|---|---|
| IT機器 | 141億2,660万米ドル | 73.0% | 263億4,450万米ドル | 6.43% |
| コロケーションおよびホスティングサービス | 30億4,152万米ドル | 15.7% | 81億6,570万米ドル | 10.38% |
| 電気・機械インフラ | 16億1,092万米ドル | 8.3% | 26億7,365万米ドル | 5.20% |
| 建設および内装工事 | 5億7,822万米ドル | 3.0% | 11億7,355万米ドル | 7.33% |
政府レベル別
連邦・中央政府は2025年の政府データセンター支出の38.0%を占め、公的研究機関・国立研究所が11.17%で最も速く成長します。
| 政府レベル | 2025年 | 2025年シェア | 2035年 | CAGR 2025-2035年 |
|---|---|---|---|---|
| 連邦・中央政府 | 73億5,576万米ドル | 38.0% | 130億4,152万米ドル | 5.89% |
| 防衛・情報機関 | 46億4,574万米ドル | 24.0% | 95億8,935万米ドル | 7.52% |
| 州・省政府 | 32億9,073万米ドル | 17.0% | 61億3,718万米ドル | 6.43% |
| 地方・市町村政府 | 19億3,573万米ドル | 10.0% | 34億5,217万米ドル | 5.96% |
| 公的研究機関・国立研究所 | 21億2,930万米ドル | 11.0% | 61億3,718万米ドル | 11.17% |
ワークロード別
国民向けサービスおよびケース管理が52.3億米ドルで最大のワークロードですが、2035年より前にHPCおよびAI研究計算がこれを上回ります。
| ワークロード | 2025年 | 2025年シェア | 2035年 | CAGR 2025-2035年 |
|---|---|---|---|---|
| 国民向けサービスおよびケース管理 | 52億2,647万米ドル | 27.0% | 80億5,506万米ドル | 4.42% |
| 税・給付・財務システム | 29億359万米ドル | 15.0% | 42億1,931万米ドル | 3.81% |
| HPCおよびAI研究計算 | 28億1,648万米ドル | 14.5% | 108億6,665万米ドル | 14.46% |
| ミッションおよび防衛システム | 32億9,073万米ドル | 17.0% | 61億3,718万米ドル | 6.43% |
| バックアップおよび災害復旧 | 23億2,287万米ドル | 12.0% | 46億289万米ドル | 7.08% |
| 記録アーカイブおよびその他のワークロード | 27億9,712万米ドル | 14.4% | 44億7,631万米ドル | 4.81% |
導入モデル別
2025年も省庁所有サイトが政府データセンター金額の56.0%を占めていますが、ホールセールおよびビルド・トゥ・スーツが11.73%で最も速く成長します。
| 導入モデル | 2025年 | 2025年シェア | 2035年 | CAGR 2025-2035年 |
|---|---|---|---|---|
| 省庁所有サイト | 108億4,007万米ドル | 56.0% | 161億1,011万米ドル | 4.04% |
| 政府共同データセンター | 29億359万米ドル | 15.0% | 57億5,361万米ドル | 7.08% |
| リテールコロケーション | 23億2,287万米ドル | 12.0% | 65億2,076万米ドル | 10.87% |
| ホールセールおよびビルド・トゥ・スーツ | 32億9,073万米ドル | 17.0% | 99億7,292万米ドル | 11.73% |
DC独自分析:政府データセンター統合・主権ホスティング・トラッカー、15の主要プログラム
DC Market Insightsの政府データセンター統合・主権ホスティング・トラッカーは、政府および企業の情報源から得た、主要プログラムごとに1件、計15件の入力に基づくDC Market Insightsのモデルです。内訳は、政府共同サイトへ6件、政府所有サイトへ4件、政府用地上の民間キャンパスへ3件、コロケーションへ2件です。
このパターンが導入モデルの構成を説明します。分散した省庁の部屋は政府共同サイトや主権サイトに集約され、国民向けシステムは商用クラウドへ移って本集計から外れ、研究用AIは新たな所有容量として加わります。DC Market Insightsはこれを、省庁所有の比率が2035年までに56.0%から42.0%へ低下することと読み解いています。
| 政府または機関 | 規模 | 時期 | 移行元 | 移行先 | 移行先の種類 |
|---|---|---|---|---|---|
| 英国内閣府(Crown Hosting I) | Ark 75%、政府25% | 2015年3月 | 各省のサーバールーム | Crown Hosting Data Centres | コロケーション |
| 欧州委員会(DIGIT) | 1,400超のシステム、30超のデータルーム | 2016年12月 | ローカルのデータルーム | ルクセンブルクの2つのTier IVサイト | 政府共同サイト |
| サウジアラビア(MCITクラウドファースト) | 400超の政府データセンター | 2020年10月 | 各機関所有のサイト | 政府所有のクラウド事業者のみ | 政府共同サイト |
| オークリッジ国立研究所(Frontier) | 電力と冷却40 MW、プラントは70 MWまで | 2021年9月 | 新規容量 | 研究所自身のデータセンター | 政府所有サイト |
| 英国Crown Commercial Service(Crown Hosting II) | 互いに少なくとも15 km離れた3以上のサイト、7年間 | 2022年10月 | Crown Hosting I | Ark Data Centres | コロケーション |
| 韓国NIRS大邱センター | 延床面積35,675 m2 | 2024年6月 | 新規容量 | 3番目の国家政府データセンター | 政府共同サイト |
| インドNICグワーハーティー国家データセンター | 200ラック、400まで拡張可能 | 2024年12月 | 新規容量 | Tier III国家データセンター | 政府所有サイト |
| ローレンス・リバモア国立研究所(El Capitan) | 6億米ドル、ピーク2.79エクサフロップス | 2025年1月 | 新規容量 | 研究所自身のデータセンター | 政府所有サイト |
| ドイツITZBundの統合 | 約200の連邦当局 | 2028年までの4段階 | 数百の部屋 | 連邦共同データセンター | 政府共同サイト |
| 米国エネルギー省の連邦用地サイト | 4サイト:INL、オークリッジ、パデューカ、サバンナリバー | 2025年7月 | 連邦用地 | リース方式の民間AIキャンパス | 政府用地上の民間キャンパス |
| 韓国NIRS大田の復旧 | 709システムが停止 | 2025年9月-12月 | 火災後の大田センター | 復旧、一部は大邱へ移転 | 政府共同サイト |
| アルゴンヌ国立研究所(SolsticeおよびEquinox) | 110,000基のNVIDIA Blackwell GPU | 2025年10月 | 新規容量 | 研究所サイト、官民連携 | 政府所有サイト |
| NNSAサバンナリバーサイト | 1 GWのデータセンター、約2 GWの発電 | 2026年7月 | 連邦用地 | Amentum主導のキャンパス | 政府用地上の民間キャンパス |
| DOEパデューカサイト | 1.8 GWのAIおよびHPCキャンパス | 2026年7月 | 連邦用地 | Brookfieldのキャンパス、NextEraが電力供給 | 政府用地上の民間キャンパス |
| 韓国NIRS大田の閉鎖 | 693システムを移転 | 2030年まで | 大田センター | 段階的移転 | 政府共同サイト |
地域別分析:政府データセンター市場をリードする地域はどこか
北米が2025年金額の44.0%にあたる85.2億米ドルで政府データセンター市場をリードし、中東・アフリカは年9.92%で最も速く成長して19.9億米ドルに達します。
北米
米国の連邦、防衛、州、国立研究所のホールにより、北米は最大の地域となっています。その政府データセンター支出は85.2億米ドルから153.4億米ドルへ、年6.06%で増加します。DOEは2025年7月に民間AIデータセンター向けに4つの連邦サイトを選定し、2026年7月にはパデューカの1.8 GWキャンパスにBrookfieldを、サバンナリバーの1 GWデータセンターにAmentumを選びました。これらの賃借型キャンパスは、省庁がそこで容量を借りる部分のみ計上されます。
欧州
行政機関に対するNIS2の義務と、ドイツおよびEUの統合により、欧州の政府データセンター支出は2025年の46.5億米ドルから年6.15%で成長を続けます。
アジア太平洋
アジア太平洋は年8.93%で成長して109.3億米ドルに達します。インドが14.76%、中国が9.05%、そしてNIRSが大田以外で再構築を進める韓国が8.88%で、成長を牽引します。
ラテンアメリカ
ラテンアメリカの政府データセンター支出は、2025年の7億7,429万米ドルから2035年には16.5億米ドルへ、年7.86%で増加します。2025年のブラジルは2億7,100万米ドルです。
中東・アフリカ
UAEの電気通信・デジタル政府規制庁(TDRA)は35を超える連邦機関を主権クラウドでホストしており、サウジアラビアは400を超えるサイトを統合中です。これにより、中東・アフリカの政府データセンター支出は7億7,429万米ドルから19.9億米ドルに増加します。
国別分析:政府データセンター市場の上位12か国
米国は2025年の政府データセンター支出のうち77.4億米ドル、世界全体の40.0%を占め、インドは年14.76%で最も成長の速い大規模国です。
| 順位 | 国 | 地域 | 2025年 | 2035年 | CAGR 2025-2035年 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 77億4,290万米ドル | 138億866万米ドル | 5.96% |
| 2 | 中国 | アジア太平洋 | 13億5,501万米ドル | 32億2,202万米ドル | 9.05% |
| 3 | 日本 | アジア太平洋 | 6億9,686万米ドル | 12億6,579万米ドル | 6.15% |
| 4 | ドイツ | 欧州 | 6億5,815万米ドル | 11億8,908万米ドル | 6.09% |
| 5 | 英国 | 欧州 | 6億3,879万米ドル | 11億5,072万米ドル | 6.06% |
| 6 | カナダ | 北米 | 5億4,200万米ドル | 10億3,565万米ドル | 6.69% |
| 7 | フランス | 欧州 | 4億6,457万米ドル | 8億4,386万米ドル | 6.15% |
| 8 | 韓国 | アジア太平洋 | 4億2,586万米ドル | 9億9,729万米ドル | 8.88% |
| 9 | インド | アジア太平洋 | 3億8,715万米ドル | 15億3,430万米ドル | 14.76% |
| 10 | オーストラリア | アジア太平洋 | 3億2,907万米ドル | 6億5,208万米ドル | 7.08% |
| 11 | サウジアラビア | 中東・アフリカ | 2億7,100万米ドル | 8億551万米ドル | 11.51% |
| 12 | ブラジル | ラテンアメリカ | 2億7,100万米ドル | 5億7,536万米ドル | 7.82% |
米国に続くのは中国(13.6億米ドル)と日本(6億9,686万米ドル)です。サウジアラビアは、クラウドファースト政策により省庁が国家サイトへ移るため、年11.51%で成長します。
予測シナリオ分析:2035年の政府データセンター市場
2035年の政府データセンター市場は、ベースの383.6億米ドルを中心に、ローシナリオの326億米ドルからハイシナリオの437.3億米ドルまでの幅があります。
| シナリオ | 2035年 | CAGR 2025-2035年 | 前提 |
|---|---|---|---|
| ロー | 326億379万米ドル | 5.35% | 国民向けシステムの商用クラウドへの移行が加速し、緊縮財政で第2拠点が遅れる |
| ベース | 383億5,740万米ドル | 7.08% | 2035年の政府ITロード7,500 MW、23%がAIラック、43%が賃借 |
| ハイ | 437億2,744万米ドル | 8.49% | 1時間以内の復旧規則を採用する国が増え、主権AIシステムが政府ホール内に構築される |
競合分析:政府データセンター市場の主要企業
上位5社が2025年の政府向けコロケーションおよびホスティング支出30.4億米ドルの約27%を占めており(主要な政府契約とキャンパス容量に基づくDC Market Insights推定)、政府データセンター市場は分散しています。
- Ark Data Centres(Crown Hosting Data Centres)
- Iron Mountain Data Centers
- Equinix
- Digital Realty
- QTS Data Centers
- NTT DATA
- General Dynamics Information Technology
- Leidos
- Booz Allen Hamilton
- SAIC
- Hewlett Packard Enterprise
- Dell Technologies
- NVIDIA
- AMD
- Oracle
- Amazon Web Services
- Schneider Electric
- Vertiv
Arkは2015年に設立された英国政府の合弁事業Crown Hosting Data Centresの75%を所有し、2030年までに446 MWの容量を見込んでいます。General Dynamicsは、General Dynamics Information Technology(GDIT)を含むTechnologiesセグメントで2025年に134.7億米ドルの売上高を計上しました。Leidosは2024年に167億米ドル、Booz Allen Hamiltonは2026会計年度に112億米ドル、SAICは72.6億米ドルを計上しており、その多くは省庁のIT資産の運用によるものです。Hewlett Packard EnterpriseはAMDとともにEl Capitanを構築し、Dell TechnologiesとNVIDIAはバークレー研究所のDoudnaシステムを供給し、OracleはアルゴンヌのSolsticeでNVIDIAと提携しています。Amazonは、Top Secret、Secret、GovCloudの各リージョンで約1.3 GWのAIおよびスーパーコンピューティング容量に最大500億米ドルを投じると発表し、2026年に着工します。このクラウド容量は本推定の対象外ですが、省庁のホールと競合します。Schneider ElectricとVertivは所有サイトに電力と冷却を供給しています。
政府データセンター市場の最近の動向
2025年と2026年の日付のある6つの出来事は、政府データセンターの需要がレジリエントで主権を確保し、AIに対応した容量へ向かっていることを示しています。
- 2026年10月、MOISは最上位等級システムの1時間以内の復旧目標、2027年上半期までの大田の主要13システムの冗長化、50システムの民間クラウドへの移行を定めました(出典:Korea Policy Briefing)。
- 2026年7月、DOEはパデューカサイトに1.8 GWのAIおよびHPCキャンパスを建設する事業者としてBrookfieldを選定し、NextEraが電力を供給します(出典:米国エネルギー省)。
- 2026年7月、国家核安全保障局(NNSA)は、サバンナリバーサイトに約2 GWのオンサイト発電を備えた1 GWのデータセンターを建設する事業者としてAmentumを選定しました(出典:NNSA)。
- 2026年3月、日本のデジタル庁は、34,366の自治体システムのうち10,013システム(29.1%)が2025年度の目標以降にガバメントクラウドへ移行すると報告しました(出典:デジタル庁)。
- 2025年12月、MOISはNIRS大田火災の影響を受けた709システムすべての復旧を完了しました(出典:行政安全部)。
- 2025年10月、DOEはアルゴンヌ国立研究所において、100,000基のNVIDIA Blackwell GPUを搭載するSolsticeと、10,000基のGPUを搭載するEquinoxを発表しました(出典:米国エネルギー省)。
調査方法論:DC Market Insightsは政府データセンター市場をどのように算出したか
政府データセンターのモデルは、2025年の政府ITロード4,600 MWに構成要素ごとの1 MWあたり支出を掛け合わせ、193.6億米ドルを算出しています。
政府ITロードは、2025年に世界で設置された116 GWのうち、企業およびコロケーション容量約46ギガワット(GW)の約10%です(DC Market Insightsの容量ベース)。IT機器 = 従来型MW × 275万米ドル + AI MW(276)× 810万米ドル = 141.3億米ドル。コロケーションおよびホスティング = 賃借1,334 MW × 1 kW・月あたり190米ドル × 12 = 30.4億米ドル。所有サイトには、電気・機械工事16億1,092万米ドルと建設および内装工事5億7,822万米ドルが加わります。政府レベル、ワークロード、導入モデル、地域、国別の分割はDC Market Insightsのシェアであり、どの分割も毎年総額と一致します。
境界チェック:(1)政府データセンター市場は、DC Market Insightsの世界モデルにおける2025年のデータセンター市場5,700.4億米ドルの3.4%で、BFSIデータセンター市場におけるBFSI業種の5.9%を下回ります。(2)政府のコロケーションおよびホスティング30.4億米ドルは、2025年のデータセンターコロケーション市場744.6億米ドルの4.1%です。(3)下限として、サウジアラビアの400を超える政府データセンターとインドの41のNICセンターだけでも、世界の政府サイトが数千に上ることを示しており、3,000サイト × 年間最低限の更新・維持費200万米ドル = 60億米ドルは、連邦・中央セグメントの73.6億米ドルを下回ります。国家AIプログラム向けに構築される主権コンピュートはソブリンAIインフラ市場で、GPUホールはAIデータセンター市場で扱っています。詳しい手法:DC Market Insightsの調査方法論。
目次
- 01はじめに
- 1.1レポートの概要
- 1.2主要市場統計、2025年、2026年、2030年、2035年
- 02エグゼクティブサマリー
- 2.1市場スナップショット、2025年、2026年、2035年
- 2.2市場規模チャート、2020-2035年
- 03市場範囲
- 3.1含まれるもの
- 3.2除外されるもの
- 3.3セグメントの関係
- 04市場推定値が異なる理由
- 4.1範囲表:本推定に含まれるものと含まれないもの
- 05市場の牽引要因
- 5.1大田NIRS火災:709システムの停止と1時間以内の復旧目標
- 5.2サウジアラビア、英国、オーストラリアにおける主権ホスティングの義務化
- 5.3国立研究所のAIとエクサスケールシステム
- 06市場トレンド
- 6.1連邦政府の統廃合は効果逓減の段階へ
- 6.2ドイツとEUは省庁をより少ないホールに集約
- 6.3日本の地方自治体システムはガバメントクラウドへ移行
- 07市場の課題と制約
- 7.1クラウドファースト規則が国民向けシステムを政府ホールの外へ移す
- 7.2レガシーシステムが新規容量より先に予算を押さえる
- 08市場機会
- 8.1移転システム向けのビルド・トゥ・スーツ型主権ホール
- 8.2インドの国家データセンターと州データセンター
- 09価格分析
- 9.11 MWあたりの支出、2020-2035年
- 9.2公開されている価格と規模の目安
- 10標準と規制
- 10.1米国データセンター最適化イニシアティブ(OMB M-19-19)
- 10.2FedRAMP認証
- 10.3NIS2指令
- 10.4英国政府のクラウドファースト政策とCrown Hosting
- 10.5オーストラリアのHosting Certification Framework
- 10.6サウジアラビアのクラウドファースト政策
- 10.7韓国の火災後の規則
- 10.8ANSI/TIA-942とTier格付け
- 11市場セグメンテーション
- 11.1構成要素別
- 11.2IT機器
- 11.3コロケーションおよびホスティングサービス
- 11.4電気・機械インフラ
- 11.5建設および内装工事
- 11.6政府レベル別
- 11.7連邦・中央政府
- 11.8防衛・情報機関
- 11.9州・省政府
- 11.10地方・市町村政府
- 11.11公的研究機関・国立研究所
- 11.12ワークロード別
- 11.13国民向けサービスおよびケース管理
- 11.14税・給付・財務システム
- 11.15HPCおよびAI研究計算
- 11.16ミッションおよび防衛システム
- 11.17バックアップおよび災害復旧
- 11.18記録アーカイブおよびその他のワークロード
- 11.19導入モデル別
- 11.20省庁所有サイト
- 11.21政府共同データセンター
- 11.22リテールコロケーション
- 11.23ホールセールおよびビルド・トゥ・スーツ
- 12Dc独自分析:政府データセンター統合・主権ホスティング・トラッカー
- 12.1英国内閣府(Crown Hosting I)
- 12.2欧州委員会(DIGIT)
- 12.3サウジアラビア(MCITクラウドファースト)
- 12.4オークリッジ国立研究所(Frontier)
- 12.5英国Crown Commercial Service(Crown Hosting II)
- 12.6韓国NIRS大邱センター
- 12.7インドNICグワーハーティー国家データセンター
- 12.8ローレンス・リバモア国立研究所(El Capitan)
- 12.9ドイツITZBundの統合
- 12.10米国エネルギー省の連邦用地サイト
- 12.11韓国NIRS大田の復旧
- 12.12アルゴンヌ国立研究所(SolsticeおよびEquinox)
- 12.13NNSAサバンナリバーサイト
- 12.14DOEパデューカサイト
- 12.15韓国NIRS大田の閉鎖
- 13地域別分析
- 13.1北米
- 13.2欧州
- 13.3アジア太平洋
- 13.4ラテンアメリカ
- 13.5中東・アフリカ
- 14国別分析
- 14.1米国
- 14.2中国
- 14.3日本
- 14.4ドイツ
- 14.5英国
- 14.6カナダ
- 14.7フランス
- 14.8韓国
- 14.9インド
- 14.10オーストラリア
- 14.11サウジアラビア
- 14.12ブラジル
- 15予測シナリオ、2035年
- 15.1ローシナリオ
- 15.2ベースシナリオ
- 15.3ハイシナリオ
- 16競合分析
- 16.1Ark Data Centres(Crown Hosting Data Centres)
- 16.2Iron Mountain Data Centers
- 16.3Equinix
- 16.4Digital Realty
- 16.5QTS Data Centers
- 16.6NTT DATA
- 16.7General Dynamics Information Technology
- 16.8Leidos
- 16.9Booz Allen Hamilton
- 16.10SAIC
- 16.11Hewlett Packard Enterprise
- 16.12Dell Technologies
- 16.13NVIDIA
- 16.14AMD
- 16.15Oracle
- 16.16Amazon Web Services
- 16.17Schneider Electric
- 16.18Vertiv
- 16.19コロケーションの集中度、2025年
- 17最近の動向
- 17.1MOISの1時間以内の復旧計画、2026年10月
- 17.2DOEパデューカ1.8 GWキャンパス、2026年7月
- 17.3NNSAサバンナリバー1 GWデータセンター、2026年7月
- 17.4日本のガバメントクラウド移行状況、2026年3月
- 17.5NIRSによる709システムの復旧、2025年12月
- 17.6アルゴンヌのSolsticeおよびEquinox、2025年10月
- 18調査方法論
- 18.1モデルの入力
- 18.2境界チェック
- 図 1政府データセンター市場規模、2020-2035年(百万米ドル)
- 表 1市場スナップショット、2025年、2026年、2035年
- 表 2範囲表:本推定に含まれるものと含まれないもの
- 表 31 MWあたりの支出、2020-2035年
- 表 4構成要素別市場、2025年および2035年
- 表 5政府レベル別市場、2025年および2035年
- 表 6ワークロード別市場、2025年および2035年
- 表 7導入モデル別市場、2025年および2035年
- 表 8政府データセンター統合・主権ホスティング・トラッカー、2015-2030年
- 表 9上位12か国、2025年および2035年
- 表 102035年予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2026年は211.2億米ドルで、DC Market Insightsの推定では2025年の193.6億米ドルから9.09%増加します。市場は2035年に383.6億米ドルに達すると予測されており、2025年からのCAGRは7.08%です。
2025年から2035年まで年7.08%で、2020年から2025年の年7.39%に続く成長です。使用中の政府ITロードが4,600 MWから7,500 MWに増え、AIラックの比率が6%から23%に上昇するためです。
2025年9月26日、NIRS大田センターでバッテリー火災が発生し、709の政府システムが停止しました。2025年12月30日までにすべて復旧し、政府は2030年までに大田センターを閉鎖して693システムを移転する計画です。
はい、ただしペースは鈍っています。OMBは2019年に、米国の閉鎖による効果は逓減段階に入ったと述べました。ドイツ、サウジアラビア、英国がシステムを共同サイトに集約するため、省庁所有サイトは2025年金額の56.0%から2035年には42.0%に低下します。
公的研究機関・国立研究所は年11.17%で成長し、2035年に61.4億米ドルに達します。Frontierのホールは約40 MWを必要とし、アルゴンヌのSolsticeは100,000基のNVIDIA Blackwell GPUを搭載します。
HPCおよびAI研究計算が年14.46%で最も速く成長し、2035年に108.7億米ドルに達します。導入モデルでは、ホールセールおよびビルド・トゥ・スーツが11.73%で首位です。
北米で、2025年金額の44.0%にあたる85.2億米ドルを占めます。中東・アフリカは年9.92%で最も速く成長し、インドは14.76%で最も成長の速い大規模国です。
いいえ。サウジアラビアのクラウドファースト政策は、民間の政府機関によるデータセンターインフラの新規購入や建設を禁じています。建設できるのは国家情報センター(National Information Center)などの政府所有クラウド事業者のみです。
Ark Data Centres(Crown Hostingを通じて)、Iron Mountain、Equinix、Digital Realty、QTSが賃借型の政府容量をリードしており、2025年の政府向けコロケーションおよびホスティング支出30.4億米ドルの約27%を占めています(DC Market Insights推定)。
2026年の211.2億米ドルは、所有および賃借のデータセンター容量のみを計上しています。政府クラウドサービス、防衛クラウド契約、ITアウトソーシング、電気代を加える推定は、より大きな数値になります。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。