
マネージドデータセンターサービス市場 規模・シェア・2035年までの予測
市場の概要
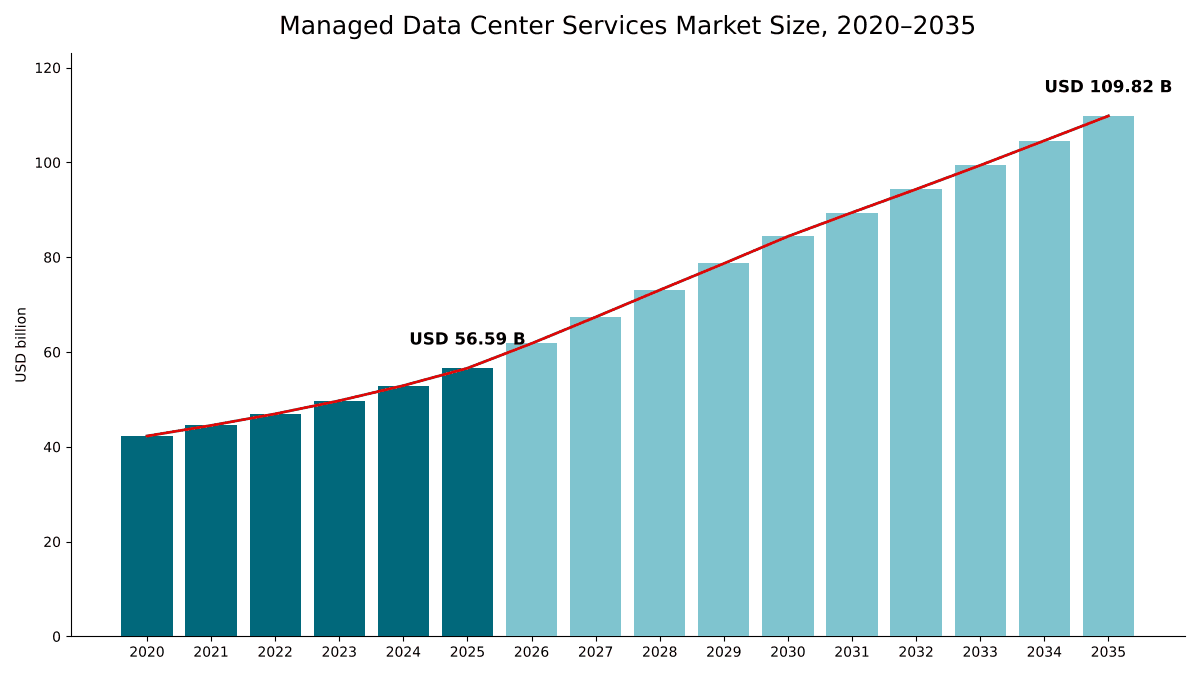
マネージドデータセンターサービス市場の規模は2025年にUSD 56.59十億で、年平均成長率(CAGR)6.85%で拡大し、2035年までにUSD 109.82十億に達すると予測されています。 North Americaが市場の41.8%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06規格と規制
- 07バリューチェーンと供給分析
- 08市場規模と予測
- 09サービスタイプ別市場
- 10顧客タイプ別市場
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- 16掲載企業
地域別インサイト
- North America41.8%
- Europe26.4%
- Asia Pacific24.2%
- Latin America4.1%
- Middle East and Africa3.5%
掲載企業
- Kyndryl
- IBM
- NTT DATA
- DXC Technology
- Rackspace Technology
- Accenture
- Fujitsu
- Park Place Technologies
- Hewlett Packard Enterprise
- Dell Technologies
- Vertiv
- Schneider Electric
- Eaton
- CBRE
- JLL
- Atos
詳細分析
マネージドデータセンターサービス市場は、データセンターインフラの運用、保守、監視を所有者に代わって第三者が行うことで得る収益を対象とする。具体的には、マネージドホスティングおよびインフラサービス、サーバー・ストレージ・ネットワーク機器のサポートおよび保守、電源・冷却システムの保守、クリティカルファシリティの管理・運用、ならびにリモート監視・管理である。DC Market Insightsは、世界のマネージドデータセンターサービス市場を2025年に565.9億米ドルと評価し、2035年には1,098.2億米ドルに達すると予測しており、CAGRは6.85%である。2025年の値は設置容量とサービス支出から積み上げている。約103GWの稼働中データセンター容量に、ITハードウェアサポートで1MW当たり約15.5万米ドル、外部委託の電源・冷却保守で1MW当たり8.6万米ドルを適用すると、保守収益は248.5億米ドルとなる。これにマネージドホスティングおよびインフラサービスが234.0億米ドル、ファシリティ管理・運用が51.4億米ドル、リモート監視・管理が32.0億米ドルを加える。ファシリティ管理・運用は年率13.04%で最も急成長するサービスである。DC Market Insightsは、新しいキャンパスの所有者が十分な人員を確保できない場合、日常運用を専門業者に委託するとみているためである。また、インド、日本、東南アジアの新規容量がサービス契約の対象となるにつれ、アジア太平洋は年率8.27%で最も急成長する地域となる。
エグゼクティブサマリー
世界のマネージドデータセンターサービス市場規模は、2020年に422.7億米ドルと評価され、2025年には565.9億米ドルに達し、予測期間中に6.85%のCAGRで2035年には1,098.2億米ドルに達すると見込まれている。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| マネージドデータセンターサービス市場規模 2025年 | 565.9億米ドル |
| マネージドデータセンターサービス市場、CAGR | 6.85% |
| マネージドデータセンターサービス市場規模 2035年 | 1,098.2億米ドル |
市場は2020年から2025年にかけて年率6.01%で成長し、2025年は2024年比で6.9%増加した。DC Market Insightsは、現在建設中の容量が通電され、保守・運用契約の対象となる中で、成長率は2026年に9.2%でピークに達し、2030年まで7%を上回って推移した後、建設サイクルの成熟に伴い2035年までに5.0%へと鈍化するとみている。成長はサービスによって不均一である。DC Market Insightsの見解では、かつてマネージドプライベート環境で行われていた業務の多くをパブリッククラウドが吸収するため、マネージドホスティングの成長率は年率4.20%にとどまる。一方、ファシリティ管理およびクリティカルインフラ保守は、電源・冷却設備の設置ベースに比例して拡大するため、それぞれ年率13.04%、9.27%で成長する。
市場範囲:マネージドデータセンターサービス市場は何を対象とするか?
マネージドデータセンターサービス市場は、組織が自社のデータセンターインフラの運用、保守、監視のために第三者に対価を支払うあらゆる継続的サービスを対象とし、名目米ドルベースのプロバイダー収益として評価する。基準年は2025年、予測は2035年までである。DC Market Insightsは2025年の市場規模を565.9億米ドルと推計している。
対象範囲。プロバイダーまたは顧客の施設から提供される、サーバー、ストレージ、ネットワークのマネージドホスティング、マネージドプライベートクラウド、データセンターインフラのアウトソーシング、ITハードウェアの相手先ブランド製造業者(OEM)による保証期間後サポートおよび第三者保守(TPM)、無停電電源装置(UPS)、バッテリー、発電機、開閉装置、チラー、コンピュータルーム空調機、液冷ループの予防保守および事後保守、クリティカルファシリティの管理・運用契約、ならびにマネージドサービスとして販売されるリモート監視、ネットワークオペレーションセンター(NOC)、データセンターインフラ管理(DCIM)サービス。
対象外。コロケーションのスペースおよび電力、相互接続、パブリッククラウドのIaaS(Infrastructure as a Service)、アプリケーション管理およびコンサルティング、建設・コミッショニング・設計、ハードウェアおよびソフトウェア製品の販売、データセンター所有者の社内人件費。
セグメントの関係。サービスタイプが主要な区分である。顧客タイプ、提供場所、業種は、同じ565.9億米ドルを購入者とサービスの提供場所の観点から再分割したものであり、それぞれの区分の合計も市場全体と一致する。マネージドホスティングおよびインフラサービスとファシリティ管理・運用は、DC Market Insightsのデータセンターアウトソーシング市場レポートの対応セグメントと同じ基準で測定しており、両レポートは整合する。
市場の推進要因:マネージドデータセンターサービス市場を牽引するものは何か?
マネージドデータセンターサービス市場の成長の大部分は、3つの推進要因で説明できる。2030年までに200GWへとほぼ倍増する設置ベース、十分な人員を確保できない事業者、そして企業所有のサーバールームから第三者の施設やサービスへと移行し続けるワークロードである。
設置容量は2030年までに200GWへとほぼ倍増し、76.2億米ドルの保守収益を追加
JLLは、世界のデータセンター容量が2030年までに103GWから200GWへとほぼ倍増すると予想しており、この拡張には今後5年間で最大3兆米ドルの総投資が必要になるとみている。その容量の1MWごとに、定期保守を要するUPSシステム、バッテリー、発電機、冷却設備が伴う。DC Market Insightsは設置ベースに1MW当たり約8.6万米ドルの外部委託保守支出を適用しており、これによりクリティカルインフラ保守は2025年の88.8億米ドルから2030年には165.1億米ドル、2035年までに215.6億米ドルへと拡大する。
人材不足が所有者を運用の外部委託へと向かわせる
Uptime Institute Global Data Center Survey 2025では、事業者のほぼ3分の2が人材の定着、有資格の候補者の確保、またはその両方に困難を抱えていると回答し、2026年調査では回答者の半数以上が求人に対する有資格の候補者の確保が困難だと回答した。DC Market Insightsは、新しいデータホールに人員を配置できない所有者が運用を契約として購入するとみている。CBREは2026年第2四半期にデータセンターソリューション事業が30%増加したと報告しており、その多くはハイパースケーラーによるものであった。同社は今後5年間、データセンターサービスの収益が年率約25%で成長すると見込んでいる。DC Market Insightsは、ファシリティ管理・運用が2025年の51.4億米ドルから2035年までに175.1億米ドルへと成長すると予測している。
第三者の施設とサービスがより多くのワークロードをホスト
Uptime Instituteの2025年調査では、ITワークロードの45%が依然として企業の施設に置かれていることが分かった。2026年調査では、総容量ではなく施設単位で測定した場合、初めて第三者のデータセンター施設およびサービスが企業所有のデータセンターよりも大きなITワークロードのシェアを占めたと報告している。DC Market Insightsは、コロケーションおよびプロバイダー施設で提供されるサービスが、2025年の市場の47.2%から2035年までに55.4%へと上昇するとみている。
市場動向:マネージドデータセンターサービスはどのように変化しているか?
マネージドデータセンターサービス市場は、サーバーの管理から電源、冷却、ハイブリッド環境の管理へと移行しつつある。保守およびファシリティサービスは、2025年の価値の24.8%から2035年には35.5%へと上昇する。
液冷が新たな保守分野を生み出す
ダイレクト・トゥ・チップ冷却や液浸冷却は、独自のサービス手順を要する冷却液ループ、ポンプ、流体化学をもたらす。Vertivは2025年12月、約10.0億米ドル規模の取引でPurgeRiteの買収を完了し、流体管理サービスにおけるPurgeRiteの専門知識を挙げて、液冷サービスを強化するとした。DC Market Insightsはこの業務をクリティカルインフラ保守に含めており、AIキャンパスにおける1MW当たりの支出を空冷データホールの平均以上に押し上げるとみている。
ハードウェア保守プロバイダーの統合が進む
DC Market Insightsは、独立系ハードウェア保守の統合が進んでいるとみている。Park Place Technologiesは2026年1月にService Expressとの合併を完了し、北米、欧州、アジア、南米にわたり3,000人を超える従業員と20,000社を超える顧客を擁する企業が誕生した。統合後の企業は、この合併により従来型、クラウド、AIアクセラレーテッド環境にわたるインフラサービスが拡大するとしている。
マネージドサービスプロバイダーはハイパースケーラーとの提携へ転換
Kyndrylは2026会計年度にハイパースケーラー関連収益19.0億米ドルを計上し、前年比59%増となった。2025会計年度のクラウドハイパースケーラーとのアライアンス関連収益は12.0億米ドルであった。Rackspace Technologyは2026年8月、VMware Cloud Foundation 9.1を基盤とし、当初はダラスで提供されるフルマネージドのマルチテナントクラウドプラットフォーム「Rackspace Cloud」を立ち上げた。DC Market Insightsは、両社の動きを同じ変化として捉えている。すなわち、マネージドホスティングプロバイダーはプライベートインフラとパブリッククラウドにまたがるハイブリッド環境を運用することで顧客を維持している。
市場の課題:マネージドデータセンターサービス市場の成長を抑制するものは何か?
パブリッククラウドによる代替と人件費は、DC Market Insightsがマネージドデータセンターサービス市場の成長を設置容量の伸びを下回る年率6.85%に抑えるとみている2つの制約要因である。
パブリッククラウドがマネージドプライベートホスティングを侵食
Rackspace Technologyは2025年のプライベートクラウド収益を9.90億米ドルと報告し、報告ベースで6%減少した。Kyndrylは2026会計年度の収益を151.0億米ドルと報告し、報告ベースで横ばいであり、2027会計年度の見通しは恒常為替ベースの収益で横ばいから2%減としている。このためDC Market Insightsは、マネージドホスティングおよびインフラサービスの成長率が年率4.20%にとどまると予測しており、市場シェアは2025年の41.4%から2035年までに32.2%へと低下する。
熟練労働者は不足し、障害のコストは依然として高い
需要を生み出す人材不足は供給も制約する。プロバイダーは同じ技術者をめぐって事業者と競合するためである。Uptime Instituteの2026年調査では、障害の10件に1件が依然として重大または深刻に分類され、障害のコストは上昇を続けていることも明らかになっており、これにより購入者はより厳格なサービスレベルと違約金条項を求めるようになっている。
市場機会:新たな収益源はどこにあるか?
マネージドデータセンターサービス市場における最大の新たな収益源は2つある。2035年までに年間支出を83.7億米ドル上積みするAIおよびGPUクラウドプロバイダーと、149.5億米ドルを上積みするコロケーションおよびホールセール事業者である。
AIおよびGPUクラウドプロバイダーは年率11.88%で成長
DC Market Insightsのモデルでは、AIおよびGPUクラウドプロバイダーは2025年の市場の7.1%から2035年には11.3%へと上昇する。DC Market Insightsは、高密度のGPUデータホールではより頻繁なハードウェア交換、液冷サービス、24時間体制の監視が必要となり、新興のAIクラウドプロバイダーの多くは運用チームを構築するよりもこれらのサービスを購入すると想定している。
電源・冷却ベンダーがサービス収益を拡大
機器ベンダーは設置ベースを継続的収益に転換している。Vertivのサービスおよびスペア部品の収益は2025年に14.5%増の20.2億米ドルとなり、純売上高合計102.3億米ドルの一部を占めた。Schneider Electricは、2025年にソフトウェアおよびサービスがグループ収益の19%を占めたと報告している。DC Market Insightsは、クリティカルインフラ保守の最大の購入者であるコロケーションおよびホールセール事業者が、マネージドサービス支出を2025年の99.6億米ドルから2035年までに249.1億米ドルへと増やすとみている。
価格:マネージドデータセンターサービスの1MW当たりのコストはいくらか?
DC Market Insightsの推計によると、マネージドデータセンターサービスの価値は2025年に設置容量1MW当たり約54.9万米ドルであり、2035年までに39.9万米ドルへと低下する。これらは、ファシリティサービスのみを購入するハイパースケールキャンパスを含む全施設を通じた混合平均値である。
| 設置容量1MW当たりの支出(万米ドル/年) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| マネージドホスティングおよびインフラサービス | 34.8 | 22.7 | 14.4 | 12.8 |
| ITハードウェアサポートおよび保守 | 20.5 | 15.5 | 12.1 | 9.6 |
| クリティカルインフラ保守 | 8.5 | 8.6 | 8.3 | 7.8 |
| ファシリティ管理・運用 | 5.5 | 5.0 | 4.7 | 6.4 |
| リモート監視・管理 | 3.6 | 3.1 | 2.7 | 3.3 |
| 合計 | 72.9 | 54.9 | 42.2 | 39.9 |
1MW当たりのITハードウェアサポートは最も急速に低下し、2020年の20.5万米ドルから2035年までに9.6万米ドルとなる。DC Market Insightsは、ハイパースケール事業者がサーバーの大半を自社で保守すると想定しているためである。ファシリティ管理は2030年以降に1MW当たりの支出が上昇する唯一のサービスであり、より多くの所有者がサイト全体の運用を外部委託するにつれ、2035年までに6.4万米ドルとなる。
規格と規制:マネージドデータセンターサービスを形作るルールは何か?
購入者がマネージドデータセンターサービスプロバイダーを選定・監督する方法は、4つのルール群によって決まる。金融セクターの第三者リスク規則、サービスマネジメント規格、情報セキュリティ規格、データセンターのティア認証である。
デジタル・オペレーショナル・レジリエンス法(DORA)。このEU規則は2025年1月17日に適用が開始され、EU全域にわたる重要ICT第三者プロバイダーの監督枠組み(CTPP)を確立している。欧州監督当局は2025年11月18日に指定CTPPのリストを公表した。
米国の第三者リスクガイダンス。連邦準備制度理事会(Federal Reserve)、連邦預金保険公社(FDIC)、通貨監督庁(OCC)は2023年6月に第三者との関係に関する最終共同ガイダンスを発出し、計画やデューデリジェンスから契約交渉、継続的なモニタリング、終了に至るまで、関係のライフサイクル全体にわたるリスク管理を対象としている。
サービスマネジメントおよびセキュリティ規格。ISO/IEC 20000-1:2018はサービスマネジメントシステムの要求事項を定めており、ISO/IEC 27001は情報セキュリティマネジメントシステムに関する世界で最もよく知られた規格である。
ティア認証。Uptime Instituteは120を超える国で4,300件を超えるティア認証を発行している。
市場セグメンテーション:マネージドデータセンターサービス市場をリードするセグメントはどれか?
マネージドホスティングおよびインフラサービスが2025年の価値の41.4%でマネージドデータセンターサービス市場をリードし、顧客では企業が51.0%でリードしている。ファシリティ管理・運用は年率13.04%で最も急成長するセグメントであり、これはDC Market Insightsが新しいキャンパスは専門の運用事業者に委ねられるとみているためである。
サービスタイプ別:マネージドホスティングおよびインフラサービスが41.4%でリード
| サービスタイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| マネージドホスティングおよびインフラサービス | 234.0 | 41.4% | 353.1 | 4.20% |
| ITハードウェアサポートおよび保守 | 159.6 | 28.2% | 264.5 | 5.18% |
| クリティカルインフラ保守 | 88.8 | 15.7% | 215.6 | 9.27% |
| ファシリティ管理・運用 | 51.4 | 9.1% | 175.1 | 13.04% |
| リモート監視・管理 | 32.0 | 5.7% | 89.8 | 10.87% |
マネージドホスティングは2035年までにシェアを9.2ポイント失い、ファシリティ管理は6.8ポイント拡大する。DC Market Insightsは、事業者がサブスクリプションとして提供されるDCIMおよびNOCサービスを導入するとみており、リモート監視・管理は年率10.87%で成長する。
顧客タイプ別:企業が51.0%でリード
| 顧客タイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 企業 | 288.9 | 51.0% | 450.4 | 4.54% |
| コロケーションおよびホールセール事業者 | 99.6 | 17.6% | 249.1 | 9.60% |
| 政府・公共部門 | 73.6 | 13.0% | 125.5 | 5.48% |
| ハイパースケールおよびクラウドプロバイダー | 63.5 | 11.2% | 149.1 | 8.91% |
| AIおよびGPUクラウドプロバイダー | 40.4 | 7.1% | 124.1 | 11.88% |
企業は依然として288.9億米ドルを支出しているが、マネージドホスティング支出の伸びが緩やかなため、シェアは10.0ポイント低下する。コロケーションおよびホールセール事業者は、リースを支える電源・冷却設備の保守を外部委託するため、年率9.60%で成長する。
提供場所別:顧客所有施設が52.8%でリード
顧客所有施設で提供されるサービスは2025年に298.8億米ドル(52.8%)、2035年までに489.8億米ドルとなり、年率5.07%で成長する。コロケーションおよびプロバイダー施設で提供されるサービスは267.1億米ドル(47.2%)で、年率8.58%で成長し、DC Market Insightsのモデルでは2030年より前に顧客所有施設を上回る。
業種別:ITおよび通信が27.4%でリード
クラウド、コンテンツ、ネットワーク事業者を含むITおよび通信企業は、2025年の需要の155.1億米ドル(27.4%)を占め、年率8.39%で成長する。銀行・金融サービス・保険(BFSI)がこれに続き、123.4億米ドル(21.8%)を占め、年率5.78%で成長する。DC Market Insightsは、DORAおよび米国の第三者ガイダンスが認証取得済みプロバイダーに有利に働くとみている。政府・防衛は12.9%、ヘルスケアは8.6%、その他は8.3%、小売・Eコマースは8.1%、製造は7.7%、エネルギー・公益事業は5.2%を占める。ヘルスケアはITおよび通信以外で最も急速に成長しており、年率7.81%で成長する。DC Market Insightsは、画像アーカイブや臨床システムがマネージド環境へ移行するとみている。
DC独自分析:設置ベースサービスモデルとサービス×顧客マトリクス
2025年に155.1億米ドルとなる企業向けのマネージドホスティングおよびインフラサービスは、マトリクスの中で単独で最大のセルであり、マネージドデータセンターサービス収益全体の27.4%を占める。以下のマトリクスは、外部委託される内容とその購入者をクロス集計したものである。
| 2025年、億米ドル | 企業 | コロケーションおよびホールセール | ハイパースケールおよびクラウド | 政府 | AIおよびGPUクラウド | 合計 |
|---|---|---|---|---|---|---|
| マネージドホスティングおよびインフラサービス | 155.1 | 12.2 | 14.3 | 41.4 | 11.0 | 234.0 |
| ITハードウェアサポートおよび保守 | 82.7 | 26.0 | 16.4 | 19.0 | 15.5 | 159.6 |
| クリティカルインフラ保守 | 26.4 | 35.9 | 13.1 | 6.1 | 7.3 | 88.8 |
| ファシリティ管理・運用 | 9.4 | 18.4 | 16.3 | 3.1 | 4.2 | 51.4 |
| リモート監視・管理 | 15.2 | 7.1 | 3.3 | 3.9 | 2.4 | 32.0 |
| 合計 | 288.9 | 99.6 | 63.5 | 73.6 | 40.4 | 565.9 |
企業はマネージドサービス予算の54%をマネージドホスティングおよびインフラサービスに支出し、コロケーションおよびホールセール事業者は55%をクリティカルインフラ保守とファシリティ管理に支出している。ハイパースケールおよびクラウドプロバイダーは支出の46%を電源、冷却、ファシリティサービスに充てている。これは、DC Market Insightsがこれらの事業者はITハードウェアの大半を自社で保守すると想定しているためである。AIおよびGPUクラウドプロバイダーは38%をITハードウェアサポートに充てており、これはすべての顧客タイプの中で最も高いシェアである。これは、DC Market Insightsが高密度GPUサーバーでは頻繁な部品交換が必要になると想定しているためである。
これらの数値の背景にある設置ベースサービスモデルは、DC Market Insightsが44のインプットから構築したモデルである。内訳は、16の年次グローバル容量ポイント(2020年~2035年)、3つのITハードウェアサポートの1MW当たり支出ポイント、3つの電源・冷却保守の1MW当たり支出ポイント、3つの外部委託保守比率、マネージドホスティング、ファシリティ管理、リモート監視の6つの成長アンカー、2025年と2035年それぞれ5つの顧客構成(10インプットとして計上)、およびクロスチェックに用いた3つの企業開示情報である。主要なインプットは誰でも確認できる。すなわち、2025年の103GWから2030年までに200GWへと拡大する世界の容量である。モデルとその前提条件については、当社の調査方法のページで説明している。
地域別インサイト:マネージドデータセンターサービス市場をリードする地域はどこか?
北米は2025年の価値の41.8%でマネージドデータセンターサービス市場をリードし、アジア太平洋は年率8.27%で最も急成長する地域である。これは、DC Market Insightsがインド、日本、オーストラリア、東南アジアの新規容量が通電されるにつれて保守・運用契約の対象になるとみているためである。
北米が41.8%のシェアでリード
北米は2025年に236.5億米ドル、2035年までに445.9億米ドルとなり、CAGRは6.54%である。米国単独で2025年に209.3億米ドルとなり、2026年第2四半期のCBREのデータセンターソリューション事業の成長は、その大部分がハイパースケーラーによるものであった。DC Market Insightsは、北米が2035年まで最大の地域市場であり続けるとみている。
欧州は26.4%のシェア
欧州は2025年に149.4億米ドル、2035年までに258.1億米ドルとなり、CAGRは5.62%と5地域の中で最も低い。DORAは銀行や保険会社にサービスを提供するプロバイダーのコンプライアンス要件を引き上げるが、DC Market Insightsは、これにより総支出が拡大するのではなく、金融セクターの契約が認証取得済みプロバイダーに集中するとみている。
アジア太平洋は24.2%のシェア
アジア太平洋は2025年に136.9億米ドル、2035年までに303.1億米ドルとなり、年率8.27%で最も急速に成長する。DC Market Insightsの国別配分では、インドが同地域で最も急成長する大規模国市場であり、日本は中国に次ぐアジア太平洋第2位の国市場であり続ける。
ラテンアメリカは4.1%のシェア
ラテンアメリカは2025年に23.2億米ドル、2035年までに48.3億米ドルとなり、CAGRは7.61%である。DC Market Insightsは、ブラジル、メキシコ、チリが需要を牽引するとみている。
中東・アフリカは3.5%のシェア
中東・アフリカは2025年に19.8億米ドル、2035年までに42.8億米ドルとなり、CAGRは8.02%である。DC Market Insightsは、新規需要の大部分をサウジアラビアとアラブ首長国連邦によるものとしている。
国別分析:マネージドデータセンターサービスへの支出が最も多い国はどこか?
米国はマネージドデータセンターサービスの最大の国市場であり、2025年に209.3億米ドルと世界価値の37.0%を占める。これに中国が45.2億米ドル(8.0%)、英国が35.9億米ドル(6.3%)で続く。上位12か国が2025年の支出の80.6%を占める。
| 順位 | 国 | 地域 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 209.3 | 37.0% | 392.3 | 6.48% |
| 2 | 中国 | アジア太平洋 | 45.2 | 8.0% | 94.0 | 7.59% |
| 3 | 英国 | 欧州 | 35.9 | 6.3% | 59.4 | 5.17% |
| 4 | ドイツ | 欧州 | 32.1 | 5.7% | 54.2 | 5.37% |
| 5 | 日本 | アジア太平洋 | 30.1 | 5.3% | 56.1 | 6.41% |
| 6 | カナダ | 北米 | 27.2 | 4.8% | 53.5 | 7.00% |
| 7 | フランス | 欧州 | 20.2 | 3.6% | 34.6 | 5.54% |
| 8 | オーストラリア | アジア太平洋 | 13.0 | 2.3% | 28.2 | 8.04% |
| 9 | インド | アジア太平洋 | 12.3 | 2.2% | 39.4 | 12.32% |
| 10 | オランダ | 欧州 | 12.0 | 2.1% | 21.2 | 5.88% |
| 11 | ブラジル | ラテンアメリカ | 10.4 | 1.8% | 22.2 | 7.85% |
| 12 | シンガポール | アジア太平洋 | 8.2 | 1.5% | 18.6 | 8.54% |
インドは年率12.32%で最も急成長する大規模国市場であり、8.54%のシンガポールを上回る。インドは2035年より前にフランスを追い抜く。英国の成長率が年率5.17%にとどまるのは、DC Market Insightsの見解では、同国のマネージドホスティング基盤が成熟しているためである。国別の数値は、DC Market Insightsが地域合計を各国の既存および新規データセンター容量の推定シェアで加重して配分したものである。
予測シナリオ:2035年の予測はどのように変わり得るか?
マネージドデータセンターサービス市場は、ベースケースで2035年までに1,098.2億米ドルに達し、低位シナリオと高位シナリオの範囲は946.6億米ドルから1,237.6億米ドルである。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 容量追加がベースを15%下回る。マネージドホスティングが年率1%減少。電源・冷却保守の外部委託比率が75%にとどまる | 946.6 | 5.28% |
| ベース | 容量が2030年に200GW、2035年に275GWに到達。外部委託保守比率が80%に上昇。ファシリティ管理が年率13.04%で成長 | 1,098.2 | 6.85% |
| 高位 | 容量追加がベースを12%上回る。AIおよびGPUクラウドプロバイダーが運用の大半を外部委託。保守人件費単価の上昇が年2ポイント速まる | 1,237.6 | 8.14% |
低位ケースは、パブリッククラウドへの移行が加速し、送電網への接続が遅れた場合の姿である。企業はより多くのマネージドプライベート環境を閉鎖し、新しいキャンパスの通電は遅れる。高位ケースは、現在建設中の容量が予定どおりに引き渡され、新しいAI事業者が社内チームを構築するのではなく運用を購入することを前提としている。
競合インサイト:マネージドデータセンターサービス市場をリードするのは誰か?
- Kyndryl
- IBM
- NTT DATA
- DXC Technology
- Rackspace Technology
- Accenture
- Fujitsu
- Park Place Technologies
- Hewlett Packard Enterprise
- Dell Technologies
- Vertiv
- Schneider Electric
- Eaton
- CBRE
- JLL
- Atos
DC Market Insightsの評価では、Kyndrylが最大のプロバイダーであり、2025年のマネージドデータセンターサービス市場の約9.0%を占める(DC Market Insightsの推計:Kyndryl Consult以外のKyndryl収益116.0億米ドルの44%に当たる約51.1億米ドルのインフラ運用収益を、565.9億米ドルの市場と対比)。Kyndrylは2026会計年度の収益を151.0億米ドル(出典:米国証券取引委員会へのKyndrylの提出書類)、Kyndryl Consultの収益を18%増の35.0億米ドル、契約獲得額を135.0億米ドルと報告した。Rackspace Technologyの2025年のプライベートクラウド収益9.90億米ドルは、マネージドホスティングおよびインフラサービスの約4.2%に相当する。Vertivは約5,000人のサービスエンジニアを配置しており、スペア部品やデータセンター以外の顧客を含む同社のサービスおよびスペア部品収益20.2億米ドルは、クリティカルインフラ保守における同社シェアの上限を約22.8%に定める。DC Market Insightsの評価では、市場は細分化されている。Kyndryl、IBM、NTT DATA、DXC Technology、Accenture、Fujitsu、AtosなどのITサービス企業はマネージドインフラ契約をめぐって競合し、OEMやPark Place Technologiesなどの独立系プロバイダーはハードウェア保守をめぐって競合し、Vertiv、Schneider Electric、Eatonなどの電源・冷却ベンダーは機器保守で競合し、CBREやJLLなどの不動産サービス企業はファシリティ運用をめぐって競合している。
最近の動向
- 2025年11月、欧州監督当局はデジタル・オペレーショナル・レジリエンス法に基づき指定された重要ICT第三者プロバイダーのリストを公表した(出典:EIOPAプレスリリース)。
- 2025年12月、Vertivは液冷サービスを強化するため、流体管理サービスプロバイダーであるPurgeRiteの買収を約10.0億米ドル規模の取引で完了した(出典:Data Centre Reviewのニュース記事)。
- 2026年1月、Park Place TechnologiesはService Expressとの合併を完了し、3,000人を超える従業員と20,000社を超える顧客を擁する企業が誕生した(出典:Charlesbankのプレスリリース)。
- 2026年5月、Kyndrylは2026会計年度のハイパースケーラー関連収益が前年比59%増の19.0億米ドルになったと報告した(出典:KyndrylのSEC提出書類)。
- 2026年7月、CBREは第2四半期にデータセンターソリューション事業が30%増加し、その多くがハイパースケーラーによるものであったと報告した(出典:Facilities Diveのニュース記事)。
- 2026年8月、Rackspace TechnologyはVMware Cloud Foundation 9.1を基盤とするフルマネージドのマルチテナントクラウドプラットフォーム「Rackspace Cloud」を立ち上げた(出典:StorageNewsletterのニュース記事)。
当社は、こうした取引、契約、サービス開始の動きをデータセンター業界の最新情報で随時追跡しており、運用における資産追跡の側面についてはデータセンター資産管理市場レポートで取り上げている。
調査方法:マネージドデータセンターサービス市場モデルの構築方法
DC Market Insightsは、16の年次グローバル容量ポイント(2020年~2035年)から本市場をボトムアップで構築した。2025年の103GWと2030年の200GWを基準とし、DC Market Insightsの前提として2035年までに275GWへと拡大するとしている。ITハードウェアサポートおよび保守の価格は、設置容量1MW当たり2020年に20.5万米ドル、2025年に15.5万米ドル、2035年までに9.6万米ドルとした。クリティカルインフラ保守の価格は、同じ年について1MW当たり11.8万、11.5万、9.8万米ドルとし、これに外部委託比率72%、75%、80%を乗じた。マネージドホスティングおよびインフラサービスとファシリティ管理・運用は、DC Market Insightsのデータセンターアウトソーシング市場モデルの対応セグメントと同じ2025年および2035年の値に設定し、過去の成長率をそれぞれ年率3%、10%とした。リモート監視・管理は2025年まで年率9%、2035年まで年率10.87%で成長させた。合計は5つのサービスタイプ、5つの顧客タイプ、2つの提供場所、8つの業種、5つの地域に分割し、いずれの分割も市場合計と一致する。結果はトップダウンで検証した。Kyndryl Consult以外のKyndrylの収益をインフラ事業の上限として、Rackspace Technologyのプライベートクラウド収益をマネージドホスティングの下限として、Vertivのサービスおよびスペア部品収益を電源・冷却保守における1ベンダーのシェアの上限として照合した。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認した。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査目的
- 1.3通貨、基準年および予測期間
- 1.4主要ステークホルダー
- 02調査方法
- 2.1設置ベースサービスモデル
- 2.2ボトムアップによる収益の積み上げ
- 2.3トップダウンによるクロスチェック
- 2.4データソースと事実検証
- 2.5前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場スナップショット、2025年および2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1市場の推進要因
- 4.2市場動向
- 4.3市場の課題
- 4.4市場機会
- 05価格分析
- 5.1サービスタイプ別1MW当たり支出
- 5.2人件費および契約価格の動向
- 5.32035年までの価格見通し
- 06規格と規制
- 6.1デジタル・オペレーショナル・レジリエンス法(DORA)
- 6.2米国の第三者リスクガイダンス
- 6.3ISO/IEC 20000-1およびISO/IEC 27001
- 6.4Uptime Instituteティア認証
- 07バリューチェーンと供給分析
- 7.1ITサービスプロバイダー
- 7.2OEMおよび第三者保守プロバイダー
- 7.3電源・冷却機器ベンダー
- 7.4ファシリティ管理請負業者
- 08市場規模と予測
- 8.1市場規模、2020年~2035年
- 8.2データセンター設置容量、2020年~2035年
- 8.3設置容量1MW当たりの支出
- 09サービスタイプ別市場
- 9.1マネージドホスティングおよびインフラサービス
- 9.2ITハードウェアサポートおよび保守
- 9.3クリティカルインフラ保守
- 9.4ファシリティ管理・運用
- 9.5リモート監視・管理
- 10顧客タイプ別市場
- 10.1企業
- 10.2コロケーションおよびホールセール事業者
- 10.3ハイパースケールおよびクラウドプロバイダー
- 10.4政府・公共部門
- 10.5AIおよびGPUクラウドプロバイダー
- 11提供場所別市場
- 11.1顧客所有施設
- 11.2コロケーションおよびプロバイダー施設
- 12業種別市場
- 12.1ITおよび通信
- 12.2BFSI
- 12.3政府・防衛
- 12.4ヘルスケア
- 12.5小売・Eコマース
- 12.6製造
- 12.7エネルギー・公益事業
- 12.8その他
- 13Dc独自分析:設置ベースサービスモデル
- 13.1サービスタイプ×顧客タイプ マトリクス、2025年
- 13.2顧客タイプ別の支出構成
- 13.3プロバイダーと購入者への示唆
- 14地域別市場
- 14.1北米(米国、カナダ)
- 14.2欧州(英国、ドイツ、フランス、オランダ)
- 14.3アジア太平洋(中国、日本、インド、オーストラリア、シンガポール)
- 14.4ラテンアメリカ(ブラジル)
- 14.5中東・アフリカ
- 15国別分析
- 15.1上位12か国、2025年および2035年
- 15.2最も急成長する国市場
- 16地域横断分析
- 16.1地域別シェアの変化、2025年から2035年
- 16.2地域別成長率の比較、2025年~2035年
- 17予測シナリオ
- 17.1低位シナリオ
- 17.2ベースシナリオ
- 17.3高位シナリオ
- 18競争環境
- 18.1市場シェア分析、2025年
- 18.2ITサービスおよびマネージドホスティングプロバイダー
- 18.3ハードウェア保守プロバイダー
- 18.4電源、冷却およびファシリティサービスプロバイダー
- 19最近の動向
- 19.1合併・買収
- 19.2サービスの開始
- 19.3規制上の節目
- 20企業プロファイル
- 20.1Kyndryl
- 20.2IBM
- 20.3NTT DATA
- 20.4DXC Technology
- 20.5Rackspace Technology
- 20.6Accenture
- 20.7Fujitsu
- 20.8Park Place Technologies
- 20.9Hewlett Packard Enterprise
- 20.10Dell Technologies
- 20.11Vertiv
- 20.12Schneider Electric
- 20.13Eaton
- 20.14CBRE
- 20.15JLL
- 20.16Atos
- 21アナリストの提言
- 21.1マネージドサービスプロバイダー向け
- 21.2データセンター事業者向け
- 21.3企業の購入者向け
- 図 1マネージドデータセンターサービス市場規模、2020年~2035年
- 図 2サービスタイプ別マネージドデータセンターサービス市場、2025年および2035年
- 図 3地域別マネージドデータセンターサービス市場、2025年および2035年
- 図 4データセンター設置容量、2020年~2035年
- 図 5設置容量1MW当たりの支出、2020年~2035年
- 図 6顧客タイプ別マネージドデータセンターサービス市場、2025年および2035年
- 図 7予測シナリオ、2035年
- 表 1レポート属性
- 表 2サービスタイプ別1MW当たり支出、2020年、2025年、2030年および2035年
- 表 3サービスタイプ別市場、2025年および2035年
- 表 4顧客タイプ別市場、2025年および2035年
- 表 5提供場所別市場、2025年および2035年
- 表 6業種別市場、2025年および2035年
- 表 7サービスタイプ×顧客タイプ マトリクス、2025年
- 表 8地域別市場、2025年および2035年
- 表 9上位12か国、2025年および2035年
- 表 10予測シナリオ、2035年
- 表 11モデルのインプットと出典
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に565.9億米ドル、2035年までに1,098.2億米ドルへと拡大する。DC Market Insightsは、2020年の市場規模を422.7億米ドルと推計している。
2025年から2035年にかけて年率6.85%で成長し、2020年から2025年の年率6.01%から加速する。データセンターの設置容量が2030年までに200GWへとほぼ倍増するためである。
マネージドホスティングおよびインフラサービスで、2025年に234.0億米ドル、市場の41.4%を占める。ファシリティ管理・運用は年率13.04%で最も急速に成長している。
DC Market Insightsの推計によると、2025年は設置容量1MW当たり約54.9万米ドルで、2035年までに39.9万米ドルへと低下する。
北米で、2025年の価値のうち236.5億米ドル、41.8%を占める。アジア太平洋は年率8.27%で最も急速に成長している。
Kyndrylが市場の約9.0%を占める最大のプロバイダーである(DC Market Insightsの推計)。IBM、NTT DATA、DXC Technology、Rackspace Technology、Accenture、Fujitsu、Park Place Technologies、Hewlett Packard Enterprise、Dell Technologies、Vertiv、Schneider Electric、Eaton、CBRE、JLL、Atosも競合している。
企業で、2025年の需要のうち288.9億米ドル、51.0%を占める。AIおよびGPUクラウドプロバイダーは年率11.88%で最も急速に成長している。
米国で、2025年の支出のうち209.3億米ドル、37.0%を占め、中国が45.2億米ドルで続く。大規模国市場の中ではインドが年率12.32%で最も急速に成長している(DC Market Insightsの推計)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。