
Markt für Rechenzentrums-Asset-Management: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrums-Asset-Management: 2025 lag das Marktvolumen bei USD 2,260.0 Mio.; bis 2035 soll es bei einer CAGR von 10.46 % auf USD 6,100.0 Mio. steigen. Auf North America entfallen 41.2% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Lieferkette und Asset-Lebenszyklus
- 08Marktgröße und Prognose
- 09Markt nach Komponente
- 10Markt nach Asset-Typ
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 14Profilierte Unternehmen
Regionale Analyse
- North America41.2%
- Asia Pacific26.3%
- Europe24.6%
- Latin America4.3%
- Middle East and Africa3.6%
Profilierte Unternehmen
- Iron Mountain
- SK tes
- Schneider Electric
- Vertiv
- Sunbird Software
- Carrier (Nlyte)
- Hyperview
- Freshworks (Device42)
- ServiceNow
- RF Code
- Sims Lifecycle Services
- Blancco
- Dell Technologies
- Hewlett Packard Enterprise
Vollständige Analyse
Der Markt für Rechenzentrums-Asset-Management umfasst die Software, die Tracking-Hardware und die Dienstleistungen, mit denen Rechenzentrumsbetreiber die Server, Speicher-, Netzwerk- und Gebäudeanlagen in ihren Gebäuden erfassen, lokalisieren und schließlich außer Betrieb nehmen. DC Market Insights bewertet den globalen Markt für Rechenzentrums-Asset-Management im Jahr 2025 mit USD 2,26 Mrd. und prognostiziert bis 2035 USD 6,10 Mrd., was einer CAGR von 10,46 % entspricht. Der Wert für 2025 wird aus dem Gerätebestand selbst abgeleitet: Weltweit wurden rund 14,37 Mio. Server ausgemustert, von denen 60 % eine professionelle Außerbetriebnahme und IT-Asset-Disposition (ITAD) durchlaufen, bei rund USD 165 an Service- und Wiedervermarktungsumsatz pro Server; daraus ergeben sich USD 1,42 Mrd. Software auf 35 % von rund 7,46 Mio. Racks zu USD 165 pro Rack und Jahr fügt USD 430,81 Mio. hinzu, und Tracking-Hardware sowie professionelle Dienstleistungen vervollständigen die Summe. Edge- und Telekommunikations-Rechenzentren sind mit 14,04 % pro Jahr das am schnellsten wachsende Segment, weil kleine, unbemannte Standorte nicht durch Begehungen inventarisiert werden können, und der Nahe Osten und Afrika ist mit 11,91 % pro Jahr die am schnellsten wachsende Region, weil DC Market Insights erwartet, dass die dortigen neuen Großcampus-Standorte vom ersten Tag an Asset-Software einkaufen und ihre ersten Serverbestände vor 2035 ausmustern.
Zusammenfassung
Die Größe des globalen Marktes für Rechenzentrums-Asset-Management wurde im Jahr 2020 auf USD 1,18 Mrd. beziffert, erreichte 2025 USD 2,26 Mrd. und soll bis 2035 USD 6,10 Mrd. erreichen, bei einer CAGR von 10,46 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentrums-Asset-Management 2025 | USD 2,26 Mrd. |
| Markt für Rechenzentrums-Asset-Management, CAGR | 10,46 % |
| Marktgröße Rechenzentrums-Asset-Management 2035 | USD 6,10 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 13,85 % pro Jahr, und allein 2025 kamen 13,5 % gegenüber 2024 hinzu, da der globale Serverbestand im Modell von DC Market Insights von rund 52,5 Mio. auf rund 74,7 Mio. Einheiten anwuchs. Außerbetriebnahme- und ITAD-Dienstleistungen machten 63,1 % des Werts 2025 aus, weil jeder ausgemusterte Server eine nachweisbare Verwahrkette (Chain of Custody) und einen Weg zum Wiederverkauf oder Recycling benötigt.
Von 2025 bis 2035 verlangsamt sich das Wachstum auf 10,46 % pro Jahr. Die installierte Serverbasis steigt weiter, auf rund 137,0 Mio. Einheiten im Jahr 2035, und DC Market Insights geht davon aus, dass KI-Server die durchschnittliche Nutzungsdauer von 5,2 auf 4,8 Jahre verkürzen, wodurch die jährlichen Ausmusterungen von 14,37 Mio. auf 28,55 Mio. steigen. Die Softwareverbreitung nimmt langsamer zu, von 35 % der Racks im Jahr 2025 auf 52 % im Jahr 2035.

Marktabgrenzung: Was umfasst der Markt für Rechenzentrums-Asset-Management?
Der Markt für Rechenzentrums-Asset-Management umfasst die Anbieterumsätze aus der Verwaltung der physischen Anlagen eines Rechenzentrums über ihren gesamten Lebenszyklus, bewertet in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 2,26 Mrd.
Eingeschlossen. Asset-Management-Software, also die Asset-, Inventar- und Kapazitätsmodule von Suiten für das Data Center Infrastructure Management (DCIM) sowie die Discovery- und IT-Asset-Management-Tools (ITAM) für Rechenzentrumshardware, vertrieben als Cloud-Abonnements oder On-Premises-Lizenzen. Asset-Tracking-Hardware: RFID-Tags und -Lesegeräte, Barcode-Etiketten, -Drucker und -Scanner sowie Sensorleisten auf Rack-Ebene zur Lokalisierung von Assets. Außerbetriebnahme- und ITAD-Dienstleistungen: Ausbau aus den Racks vor Ort, Logistik mit lückenloser Verwahrkette, Bereinigung und Schreddern von Laufwerken, Audit-Berichte sowie die Wiedervermarktungs- und Recyclingumsätze, die ITAD-Anbieter verbuchen. Professionelle und Managed Services: physische Audits, Inventarabgleich, Tagging-Projekte, Integration mit Service-Management-Systemen und ausgelagerter Asset-Betrieb.
Ausgeschlossen. Der Wert der Server, Laufwerke und Netzwerkgeräte selbst, Strom- und Umgebungsüberwachungsmodule von DCIM, die keine Assets verfolgen, Gebäudezutrittskontrolle, Laptops und Endgeräte sowie die universellen Service-Management-Plattformen, an die Asset-Tools angebunden sind.
Wie die Segmente zusammenhängen. Die Aufteilung nach Komponenten (Software, Tracking-Hardware, Außerbetriebnahme- und ITAD-Dienstleistungen, professionelle und Managed Services) ergibt in der Summe den Gesamtmarkt, und die Aufteilungen nach Asset-Typ und Rechenzentrumstyp gliedern dieselben USD 2,26 Mrd. neu. Die Aufteilung nach Software-Bereitstellung umfasst nur die Softwarekomponente mit einem Wert von USD 430,81 Mio. im Jahr 2025. Tracking-Hardware auf Basis von Radio-Frequency Identification (RFID) wird gesondert im Bericht Markt für Rechenzentrums-RFID bemessen.
Markttreiber: Was treibt den Markt für Rechenzentrums-Asset-Management an?
Drei Treiber erklären den Großteil des Wachstums im Markt für Rechenzentrums-Asset-Management: jährliche Serverausmusterungen, die laut Modell von DC Market Insights von 14,37 Mio. im Jahr 2025 auf 28,55 Mio. im Jahr 2035 steigen, ein deutlicher Anstieg des Wiederverkaufswerts von Komponenten, der die Außerbetriebnahme zu einer Umsatzquelle macht, sowie strengere Vorschriften zu Datenvernichtung und Berichterstattung.
Serverausmusterungen verdoppeln sich von 14,37 Mio. auf 28,55 Mio. pro Jahr
DC Market Insights schätzt die weltweite installierte Basis im Jahr 2025 auf rund 74,7 Mio. Server, gestützt auf die Zählung des Lawrence Berkeley National Laboratory von 21 Mio. US-Servern Ende 2020 und dessen Projektion von fast 37 Mio. US-Servern bis 2028, davon 8 bis 12 Mio. KI-Server. Bei einer durchschnittlichen Nutzungsdauer von 5,2 Jahren schieden 2025 rund 14,37 Mio. Server aus dem Betrieb aus; bei 4,8 Jahren und einem Bestand von rund 137,0 Mio. erreichen die Ausmusterungen 2035 28,55 Mio. Außerbetriebnahme- und ITAD-Dienstleistungen wachsen daher unter den Komponenten am schnellsten, mit 11,47 % pro Jahr, von USD 1,42 Mrd. auf USD 4,21 Mrd.
Der Wiederverkauf von Komponenten macht die Außerbetriebnahme zur Umsatzquelle
Ausgemusterte KI-Server enthalten Arbeitsspeicher, Prozessoren und Beschleuniger, die einen Wiederverkaufswert behalten, sodass ITAD-Anbieter zusätzlich zu Servicegebühren Wiedervermarktungsumsätze verbuchen können. Iron Mountain meldete, dass sein Umsatz im Asset Lifecycle Management (ALM) 2025 um 63 % stieg, davon 40 % organisch. In derselben Telefonkonferenz erklärte das Unternehmen, dass Arbeitsspeicher in seiner ALM-Preisdiskussion in der Regel zwischen 40 % und 50 % des Umsatzes ausmacht und dass Hyperscale-Kunden im Allgemeinen rund 40 % seines ALM-Geschäfts darstellen. DC Market Insights modelliert einen Anstieg des gemischten Außerbetriebnahme- und ITAD-Umsatzes pro ausgemustertem Server von USD 165 im Jahr 2025 auf USD 205 im Jahr 2035, da der Anteil hochwertiger KI-Hardware im Ausmusterungsstrom wächst.
Vorschriften zu Datenvernichtung und Berichterstattung heben das Ausgabenminimum an
Regulierungsbehörden erwarten heute einen dokumentierten Nachweis darüber, was mit jedem Asset geschehen ist. Die Ökodesign-Vorschriften der Europäischen Union für Server verlangen seit dem 1. März 2020 eine Funktion zum sicheren Löschen von Daten, und die EU-Berichtsvorschriften für Rechenzentren ab 500 kW verpflichten Betreiber, jedes Jahr bis zum 15. Mai Bericht zu erstatten. In den Vereinigten Staaten veröffentlichte das National Institute of Standards and Technology (NIST) im September 2025 eine überarbeitete Richtlinie zur Datenträgerbereinigung. Jede Vorschrift erfordert zusätzliche Audit-Trails und Inventarabgleiche, und DC Market Insights prognostiziert für professionelle und Managed Services ein Wachstum von 7,85 % pro Jahr, von USD 295,21 Mio. im Jahr 2025 auf USD 628,59 Mio. im Jahr 2035.
Markttrends: Wie verändert sich das Rechenzentrums-Asset-Management?
Der Markt für Rechenzentrums-Asset-Management verlagert sich hin zu cloudbasierter Software, engeren Verknüpfungen zwischen Asset-Datensätzen und Service-Management-Plattformen sowie Außerbetriebnahmeanlagen im Hyperscale-Maßstab, die in der Nähe der größten Rechenzentrumscluster errichtet werden.
Cloud- und SaaS-Tools erreichen 63,8 % der Softwareausgaben
Cloud- und Software-as-a-Service-Tools (SaaS) für das Asset-Management entfielen 2025 auf USD 199,47 Mio. bzw. 46,3 % der Softwareausgaben, und DC Market Insights prognostiziert für sie ein Wachstum von 13,01 % pro Jahr auf USD 677,62 Mio. bzw. 63,8 % der Softwareausgaben bis 2035. On-Premises-Lizenzen wachsen nur um 5,21 % pro Jahr. Abonnementpreise senken die Einstiegskosten: Ein Anbieter, Hyperview, führt sein Basisabonnement mit USD 3 pro Asset und Jahr bei einem Minimum von 500 Assets und sein Asset-Tracking-Add-on mit USD 24 pro Rack und Jahr.
Asset-Datensätze wandern in den Service-Management-Workflow
Betreiber wollen einen einzigen Datensatz pro Asset über Facility-, IT- und Finanzteams hinweg, daher entwickeln DCIM-Anbieter inzwischen Konnektoren zu den Service-Management-Systemen, in denen die Konfigurationsdatenbank liegt. Im Dezember 2025 veröffentlichte Sunbird eine dcTrack-Version, die seinem ServiceNow Asset Connector eine OAuth2-Authentifizierung hinzufügt. Dieselbe Logik trieb die Konsolidierung voran: Freshworks vereinbarte im Mai 2024 die Übernahme von Device42, das Unternehmen bei der Verwaltung ihrer IT-Infrastruktur vom Mainframe bis zur Cloud unterstützt, für USD 230 Mio.
Außerbetriebnahmeanlagen wachsen auf Hyperscale-Volumen
ITAD-Anbieter errichten spezielle Anlagen neben den größten Clustern. Im April 2025 kündigte SK tes einen eigens errichteten Standort mit 36.000 Quadratfuß in Shannon, Irland, an, der Mitte 2025 eröffnen sollte, um irische Unternehmen einschließlich Hyperscale-Rechenzentren zu bedienen, und im Juli 2023 kündigte das Unternehmen, damals TES, einen Standort mit 128.000 Quadratfuß in Virginia an, der ausschließlich für Rechenzentrums-ITAD ausgelegt werden sollte und von 5.000 Laufwerken gleichzeitig auf 100.000 Laufwerke gleichzeitig skaliert. Iron Mountain gibt an, jährlich mehr als 1 Mio. Server und mehr als 3 Mio. Laufwerke zu verarbeiten. DC Market Insights schätzt, dass 2025 60 % der ausgemusterten Server eine professionelle Außerbetriebnahme durchliefen, mit einem Anstieg auf 72 % im Jahr 2035.
Marktherausforderungen: Was bremst den Markt für Rechenzentrums-Asset-Management?
Ungenaue Inventare und ein Mangel an qualifiziertem Personal sind die beiden Hemmnisse, von denen DC Market Insights erwartet, dass sie den Markt für Rechenzentrums-Asset-Management bremsen; 2025 standen nur 35 % der Racks unter dedizierter Asset-Software.
Hyperscaler erledigen den Großteil der Asset-Arbeit intern
Die größten Betreiber führen eigene Wiederverwendungsprogramme, was begrenzt, was externe Anbieter ihnen verkaufen können. Microsoft meldete für 2024 eine Wiederverwendungs- und Recyclingquote von 90,9 % für Server und Komponenten und verwendete über interne und externe Kanäle mehr als 3,2 Mio. Komponenten wieder, mithilfe eines Netzes von Circular Centers, das 2020 mit Amsterdam begann. DC Market Insights geht davon aus, dass interne Programme dieser Größenordnung externe Kapazitäten für Bereinigung, Logistik und Wiederverkauf hauptsächlich für Spitzen einkaufen, sodass Hyperscale-Rechenzentren 2025 nur USD 129,27 Mio. für externe Asset-Software ausgeben, weniger als Unternehmensrechenzentren.
Qualifikationslücken lassen Inventare veralten
Asset-Datensätze sind nur so gut wie das letzte Audit. Die Umfrage 2026 des Uptime Institute ergab, dass 53 % der Betreiber Schwierigkeiten melden, qualifizierte Bewerber zu finden, gegenüber 46 % im Jahr 2025. Standorte ohne das Personal, jede Änderung abzugleichen, führen Inventare in Tabellenkalkulationen, die von der Realität abweichen. DC Market Insights prognostiziert für Unternehmensrechenzentren, in denen diese Lücke am größten ist, ein Wachstum von nur 7,25 % pro Jahr.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
Die beiden größten neuen Umsatzpotenziale im Markt für Rechenzentrums-Asset-Management sind Edge- und Telekommunikationsstandorte, die um 14,04 % pro Jahr wachsen, sowie die Wiedervermarktung ausgemusterter KI-Hardware.
Edge- und Telekommunikationsstandorte benötigen Ferninventare
Edge- und Telekommunikations-Rechenzentren gaben 2025 USD 126,28 Mio. für Asset-Management aus, und DC Market Insights prognostiziert bis 2035 USD 469,64 Mio., mehr als das Dreieinhalbfache des Niveaus von 2025. Kleine Räume ohne Personal vor Ort werden per Remote-Discovery und Tags statt durch Begehungen auditiert. Die Automatisierung dieser Audits ist einer der Anwendungsfälle, die im Bericht Markt für Rechenzentrumsautomatisierung behandelt werden.
Ausgemusterte KI-Server steigern den Verwertungswert pro Server
Iron Mountain erwartet für 2026 einen ALM-Umsatz von USD 850 Mio., ein Wachstum von rund 35 %, und sein Finanzvorstand bezifferte den adressierbaren Gesamtmarkt für die Außerbetriebnahme von Rechenzentren im August 2025 auf USD 8 Mrd. DC Market Insights beziffert die Komponente Außerbetriebnahme und ITAD für 2025 auf USD 1,42 Mrd., 17,8 % dieses Werts, was Raum für Anbieter lässt, die Beschleuniger und Hochkapazitätsspeicher testen, aufbereiten und weiterverkaufen können, statt sie zu schreddern.
Preise: Wie viel geben Betreiber pro Rack und pro Server für Asset-Management aus?
Ein Rechenzentrum gab 2025 rund USD 165 pro Rack und Jahr für Asset-Management-Software aus, und pro ausgemustertem Server wurden rund USD 165 an Außerbetriebnahme- und ITAD-Umsatz erzielt. Dies sind Schätzungen von DC Market Insights, einschließlich Wiedervermarktungsumsätzen.
| Preispunkt (USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Software pro verwaltetem Rack und Jahr | 150,00 | 165,00 | 171,50 | 178,00 |
| Tracking-Hardware pro Rack und Jahr | 12,50 | 14,20 | 15,60 | 17,00 |
| Außerbetriebnahme- und ITAD-Umsatz pro ausgemustertem Server | 140,00 | 165,00 | 185,00 | 205,00 |
| Anteil der Racks unter Asset-Software | 26,0 % | 35,0 % | 43,5 % | 52,0 % |
Die Softwarepreise pro Rack steigen langsam, da Abonnement-Tools unbefristete Lizenzen preislich unterbieten. Der Umsatz pro ausgemustertem Server steigt schneller, ab 2025 um rund 2,2 % pro Jahr, weil jeder ausgemusterte KI-Server mehr wiederverkäuflichen Arbeitsspeicher und mehr Beschleunigerinhalt enthält als ein Universalserver.
Normen und Regulierung: Welche Vorschriften prägen das Rechenzentrums-Asset-Management?
Drei Regelwerke bestimmen, wie Rechenzentrums-Assets verfolgt und ausgemustert werden müssen: die NIST-Leitlinien zur Datenträgerbereinigung, die EU-Ökodesign-Verordnung für Server und die EU-Verordnung zur Berichterstattung von Rechenzentren.
NIST SP 800-88 Rev. 2 (September 2025). Die NIST Guidelines for Media Sanitization helfen Organisationen beim Aufbau eines Programms zur Datenträgerbereinigung mit Techniken und Kontrollen für Bereinigung und Entsorgung auf Grundlage der Sensibilität ihrer Informationen.
EU-Verordnung 2019/424. Die EU-Ökodesign-Verordnung für Server und Datenspeicherprodukte verlangt ab dem 1. März 2020 eine Funktion zum sicheren Löschen von Daten, und ab dem 1. März 2021 muss die neueste Firmware für mindestens acht Jahre nach dem Inverkehrbringen des letzten Produkts eines Modells verfügbar sein.
Delegierte EU-Verordnung 2024/1364. Betreiber von Rechenzentren mit einem installierten IT-Leistungsbedarf von mindestens 500 kW mussten bis zum 15. September 2024 Bericht erstatten, danach bis zum 15. Mai 2025 und in jedem folgenden Jahr.
Marktsegmentierung: Welches Segment führt den Markt für Rechenzentrums-Asset-Management an?
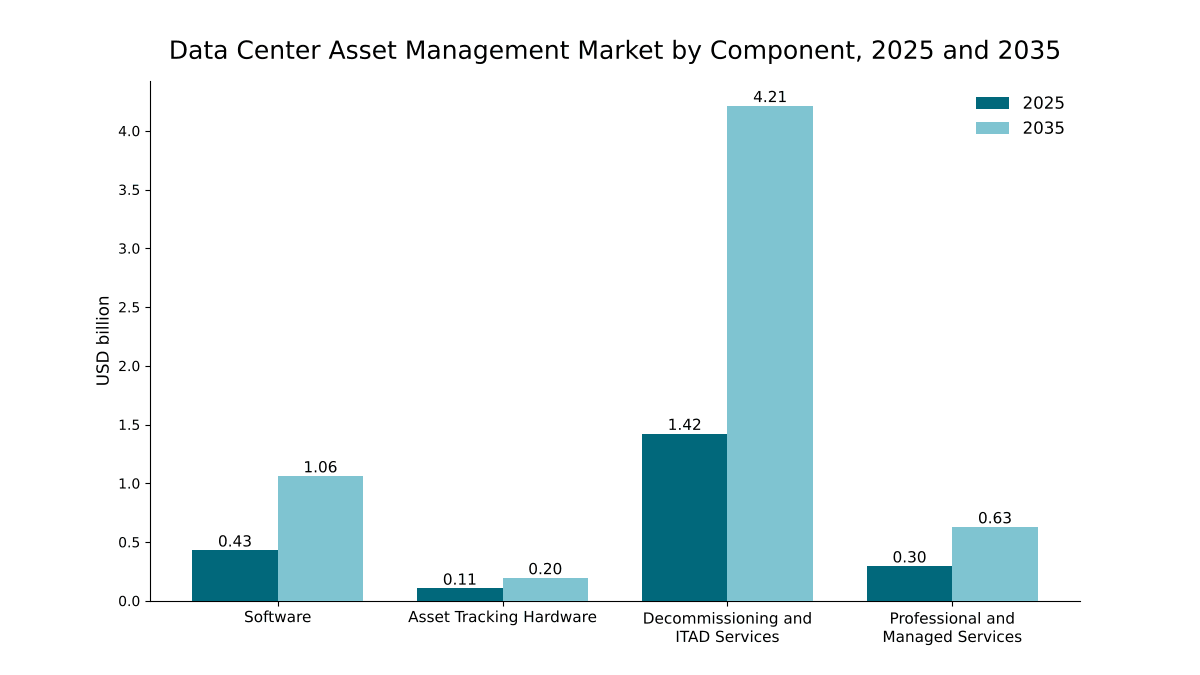
Außerbetriebnahme- und ITAD-Dienstleistungen führen den Markt für Rechenzentrums-Asset-Management mit 63,1 % des Werts 2025 an, Server und Compute führen bei den Asset-Typen mit 52,4 %, und Hyperscale-Rechenzentren führen bei den Abnehmern mit 38,6 %. Edge- und Telekommunikations-Rechenzentren sind mit 14,04 % pro Jahr das am schnellsten wachsende Segment, weil unbemannte Standorte Ferninventare benötigen, während Außerbetriebnahme- und ITAD-Dienstleistungen mit 11,47 % pro Jahr die am schnellsten wachsende Komponente sind.
Nach Komponente: Außerbetriebnahme- und ITAD-Dienstleistungen führen mit 63,1 %
| Komponente | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Außerbetriebnahme- und ITAD-Dienstleistungen | 1,42 | 63,1 % | 4,21 | 11,47 % |
| Software | 0,43 | 19,1 % | 1,06 | 9,44 % |
| Professionelle und Managed Services | 0,30 | 13,1 % | 0,63 | 7,85 % |
| Asset-Tracking-Hardware | 0,11 | 4,7 % | 0,20 | 6,30 % |
Die Außerbetriebnahme gewinnt bis 2035 6,0 Prozentpunkte Anteil hinzu und erreicht 69,1 %, weil sich die Ausmusterungen verdoppeln, während die Softwareverbreitung allmählicher steigt. Asset-Tracking-Hardware wächst mit 6,30 % pro Jahr am langsamsten.
Nach Asset-Typ: Server und Compute führen mit 52,4 %
| Asset-Typ | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server und Compute | 1,18 | 52,4 % | 3,42 | 11,22 % |
| Speicher und Laufwerke | 0,49 | 21,6 % | 1,18 | 9,22 % |
| Netzwerkgeräte | 0,28 | 12,3 % | 0,72 | 10,00 % |
| Strom- und Kühlungsanlagen | 0,20 | 8,9 % | 0,52 | 10,08 % |
| Racks, Verkabelung und Sonstiges | 0,11 | 4,8 % | 0,26 | 9,00 % |
Server und Compute haben den höchsten Wiederverkaufswert und die kürzeste Lebensdauer und vereinen daher mehr als die Hälfte der Ausgaben auf sich; Speicher und Laufwerke wachsen mit 9,22 % pro Jahr langsamer.
Nach Rechenzentrumstyp: Hyperscale-Rechenzentren führen mit 38,6 %
| Rechenzentrumstyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Rechenzentren | 0,87 | 38,6 % | 2,68 | 11,89 % |
| Unternehmensrechenzentren | 0,71 | 31,7 % | 1,44 | 7,25 % |
| Colocation-Rechenzentren | 0,54 | 24,1 % | 1,51 | 10,78 % |
| Edge- und Telekommunikations-Rechenzentren | 0,13 | 5,6 % | 0,47 | 14,04 % |
Hyperscale-Abnehmer geben 71,9 % ihres Asset-Management-Budgets für Außerbetriebnahme und ITAD aus, gegenüber 59,0 % bei Unternehmensrechenzentren. Die Colocation-Ausgaben überholen die Ausgaben der Unternehmensrechenzentren kurz vor 2035, da Mieter aus eigenen Rechenzentrumshallen ausziehen.
Nach Software-Bereitstellung: Cloud und SaaS wachsen mit 13,01 % am schnellsten
Innerhalb der Softwarekomponente von USD 430,81 Mio. halten On-Premises-Lizenzen 2025 einen Anteil von 53,7 % und Cloud- und SaaS-Abonnements von 46,3 %. Cloud und SaaS überholen On-Premises-Tools vor 2028.
DC Exclusive: Das Ausmusterungsstrom-Modell und die Matrix Komponente × Abnehmer
Mit USD 626,23 Mio. im Jahr 2025 ist Hyperscale-Außerbetriebnahme und -ITAD die größte Einzelzelle der Matrix und macht 27,8 % aller Ausgaben für Rechenzentrums-Asset-Management aus. Die Matrix stellt gegenüber, was gekauft wird und wer es kauft. Sie ist ein Modell von DC Market Insights, keine Zählung von Anbieterumsätzen, aufgebaut aus 31 Eingangsgrößen: 27 Treiber-Ankerwerten (9 Treiber, von installierten Servern und Nutzungsdauer bis zum Softwarepreis pro Rack, jeweils für 2020, 2025 und 2035 festgelegt) und 4 Abnehmermix-Profilen, eines pro Komponente.
| 2025, Mio. USD | Hyperscale | Colocation | Unternehmen | Edge und Telekommunikation | Gesamt |
|---|---|---|---|---|---|
| Außerbetriebnahme- und ITAD-Dienstleistungen | 626,23 | 306,72 | 421,45 | 68,73 | 1.423,13 |
| Software | 129,27 | 119,39 | 148,86 | 33,29 | 430,81 |
| Professionelle und Managed Services | 88,50 | 84,77 | 104,84 | 17,10 | 295,21 |
| Asset-Tracking-Hardware | 26,47 | 32,59 | 39,71 | 7,16 | 105,93 |
| Gesamt | 870,47 | 543,47 | 714,86 | 126,28 | 2.255,08 |
Unternehmensrechenzentren sind mit USD 148,86 Mio. die größten Abnehmer von Software, obwohl Hyperscale-Rechenzentren insgesamt mehr ausgeben, weil Hyperscaler die meisten ihrer Asset-Tools selbst entwickeln. Colocation-Betreiber geben mit 6,0 % den höchsten Anteil für Tracking-Hardware aus. Edge- und Telekommunikationsstandorte geben 26,4 % ihres Budgets für Software aus, der höchste Softwareanteil aller Abnehmer.
Das Ausmusterungsstrom-Modell hinter diesen Zahlen beruht auf Eingangsgrößen, die jeder Leser überprüfen kann: die installierte Serverbasis (rund 74,7 Mio. im Jahr 2025), die durchschnittliche Nutzungsdauer (5,2 Jahre) und der Anteil der Ausmusterungen, die über professionelles ITAD abgewickelt werden (60 %). Die Multiplikation der Ausmusterungen mit dem Umsatz pro Server ergibt die Ausgaben für Außerbetriebnahme; addiert man Software und Hardware pro Rack sowie Dienstleistungen als Verhältnis zu beiden, ergibt sich der Markt. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Rechenzentrums-Asset-Management an?
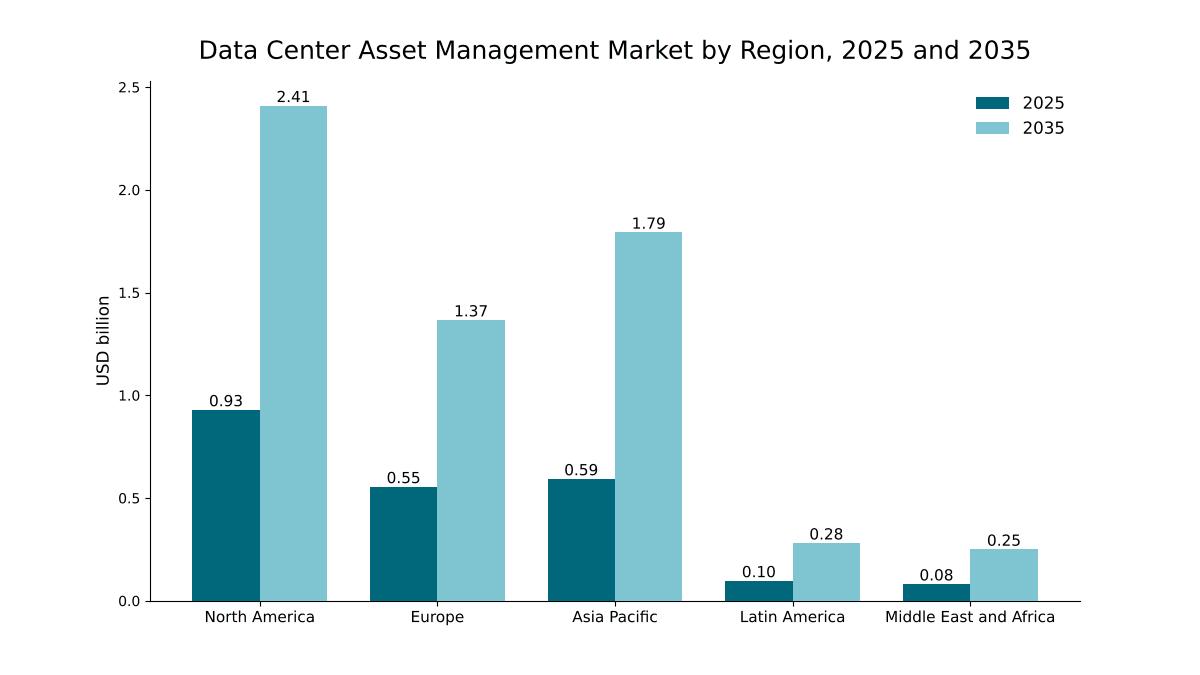
Nordamerika führt den Markt für Rechenzentrums-Asset-Management mit 41,2 % des Werts 2025 an, und der Nahe Osten und Afrika ist mit 11,91 % pro Jahr die am schnellsten wachsende Region, weil DC Market Insights erwartet, dass die dortigen neuen Großcampus-Standorte vom ersten Tag an Asset-Datensätze aufbauen und ihre ersten Serverbestände vor 2035 ausmustern.
Nordamerika führt mit 41,2 % Anteil
Nordamerikanische Betreiber gaben 2025 USD 929,09 Mio. für Asset-Management aus, und für die Region wird bis 2035 ein Wert von USD 2,41 Mrd. prognostiziert, eine CAGR von 10,00 %. Laut der Internationalen Energieagentur (IEA) entfielen 2024 45 % des weltweiten Stromverbrauchs von Rechenzentren auf die Vereinigten Staaten. Nordamerika verliert bis 2035 1,7 Prozentpunkte Anteil.
Asien-Pazifik hält 26,3 % Anteil
Asien-Pazifik hat 2025 einen Wert von USD 593,09 Mio. und bis 2035 von USD 1,79 Mrd., eine CAGR von 11,70 %. China, auf das laut IEA 2024 25 % des weltweiten Stromverbrauchs von Rechenzentren entfielen, ist der zweitgrößte Ländermarkt, und Indien und Australien wachsen im Modell von DC Market Insights am schnellsten. Asien-Pazifik gewinnt 3,1 Prozentpunkte Anteil hinzu, den größten Zuwachs aller Regionen.
Europa hält 24,6 % Anteil
Europa hat 2025 einen Wert von USD 554,75 Mio. und bis 2035 von USD 1,37 Mrd., eine CAGR von 9,43 %. Im Modell von DC Market Insights liegt Europas Anteil an den Ausgaben deutlich über seinem Anteil von 15 % am Stromverbrauch von Rechenzentren laut IEA, weil EU-Berichts- und Ökodesign-Vorschriften die Anforderungen an Dokumentation und Wiederverwendung pro Asset erhöhen.
Lateinamerika hält 4,3 % Anteil
Lateinamerika hat 2025 einen Wert von USD 96,97 Mio. und bis 2035 von USD 280,56 Mio., eine CAGR von 11,21 %, angeführt von Brasilien.
Naher Osten und Afrika hält 3,6 % Anteil
Der Nahe Osten und Afrika hat 2025 einen Wert von USD 81,18 Mio. und bis 2035 von USD 250,07 Mio., eine CAGR von 11,91 %. DC Market Insights erwartet, dass der Großteil des Wachstums von großen neuen Campus-Standorten in den Golfstaaten kommt, die zuerst Software und Tracking-Hardware und später im Jahrzehnt Außerbetriebnahmedienstleistungen einkaufen.
Länderanalyse: Welche Länder geben am meisten für Rechenzentrums-Asset-Management aus?
Die Vereinigten Staaten sind mit USD 841,14 Mio. im Jahr 2025 der größte Ländermarkt für Rechenzentrums-Asset-Management und stehen für 37,3 % des globalen Werts, gefolgt von China mit USD 221,00 Mio. (9,8 %) und dem Vereinigten Königreich mit USD 133,05 Mio. (5,9 %). Die 12 größten Länder vereinen 79,8 % der Ausgaben 2025 auf sich.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 0,84 | 37,3 % | 2,16 | 9,89 % |
| 2 | China | Asien-Pazifik | 0,22 | 9,8 % | 0,68 | 11,95 % |
| 3 | Vereinigtes Königreich | Europa | 0,13 | 5,9 % | 0,32 | 9,08 % |
| 4 | Deutschland | Europa | 0,12 | 5,2 % | 0,29 | 9,35 % |
| 5 | Japan | Asien-Pazifik | 0,09 | 4,1 % | 0,24 | 10,19 % |
| 6 | Kanada | Nordamerika | 0,09 | 3,9 % | 0,25 | 11,02 % |
| 7 | Frankreich | Europa | 0,07 | 2,9 % | 0,16 | 9,26 % |
| 8 | Niederlande | Europa | 0,06 | 2,6 % | 0,14 | 9,12 % |
| 9 | Indien | Asien-Pazifik | 0,05 | 2,2 % | 0,22 | 16,04 % |
| 10 | Australien | Asien-Pazifik | 0,05 | 2,1 % | 0,15 | 12,08 % |
| 11 | Brasilien | Lateinamerika | 0,05 | 2,0 % | 0,13 | 11,52 % |
| 12 | Irland | Europa | 0,04 | 1,8 % | 0,10 | 9,83 % |
Indien ist mit 16,04 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Australien mit 12,08 % und China mit 11,95 %, da DC Market Insights erwartet, dass die dortigen neuen Hyperscale-Kapazitäten innerhalb des Prognosezeitraums ihren ersten Erneuerungszyklus erreichen. Die Länderzahlen sind eine Aufteilung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an installierten Servern, neuen Kapazitäten und ITAD-Verarbeitungskapazitäten.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Der Markt für Rechenzentrums-Asset-Management erreicht im Basisszenario bis 2035 USD 6,10 Mrd., bei einer Spanne von USD 4,60 Mrd. bis USD 7,78 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Serverbestand wächst um 5,0 %, dann um 3,8 % pro Jahr; ITAD-Anteil erreicht 66 %; USD 185 pro ausgemustertem Server; 45 % der Racks unter Software | 4,60 | 7,38 % |
| Basis | Serverbestand wächst um 7,0 %, dann um 5,5 % pro Jahr; ITAD-Anteil erreicht 72 %; USD 205 pro ausgemustertem Server; 52 % der Racks unter Software | 6,10 | 10,46 % |
| Hoch | Serverbestand wächst um 8,5 %, dann um 6,8 % pro Jahr; ITAD-Anteil erreicht 78 %; USD 225 pro ausgemustertem Server; 58 % der Racks unter Software | 7,78 | 13,18 % |
Das niedrige Szenario spiegelt eine Pause bei KI-Investitionen wider: Weniger Server gehen in Betrieb, also scheiden auch weniger aus, und niedrigere Speicherpreise schmälern die Wiedervermarktungsumsätze. Das hohe Szenario unterstellt schnellere KI-Erneuerungszyklen und stabile Komponentenpreise.
Wettbewerbseinblicke: Wer führt den Markt für Rechenzentrums-Asset-Management an?
- Iron Mountain
- SK tes
- Schneider Electric
- Vertiv
- Sunbird Software
- Carrier (Nlyte)
- Hyperview
- Freshworks (Device42)
- ServiceNow
- RF Code
- Sims Lifecycle Services
- Blancco
- Dell Technologies
- Hewlett Packard Enterprise
Iron Mountain ist mit rund 15 % des Marktes für Rechenzentrums-Asset-Management im Jahr 2025 Marktführer (Schätzung von DC Market Insights: rund USD 330 Mio. an Rechenzentrumsgeschäft, gemessen am Markt von USD 2,26 Mrd., bestehend aus rund USD 250 Mio. an Hyperscale-Geschäft und rund USD 80 Mio. an Geschäft mit Unternehmens- und Colocation-Rechenzentren). Die Schätzung geht von den eigenen Zahlen des Unternehmens aus: Iron Mountain erwartet für 2026 einen ALM-Umsatz von USD 850 Mio., ein Wachstum von rund 35 %, was DC Market Insights als rund USD 630 Mio. im Jahr 2025 interpretiert, und Hyperscale macht im Allgemeinen rund 40 % seines ALM-Geschäfts aus. Iron Mountain hat diese Position durch Übernahmen aufgebaut, darunter den ITAD-Anbieter Regency Technologies zu einem anfänglichen Preis von USD 200 Mio. sowie Premier Surplus und ACT Logistics im Jahr 2025. Sein Umsatz für das Gesamtjahr 2025 betrug USD 6,9 Mrd. (Quelle: Einreichung von Iron Mountain bei der US-Börsenaufsicht SEC). SK tes hat dedizierte Rechenzentrums-ITAD-Standorte in Virginia und in Shannon, Irland, angekündigt. Sunbird mit seiner Software dcTrack und Carrier durch die Übernahme des DCIM-Anbieters Nlyte konkurrieren bei DCIM-Asset-Software, während Freshworks über Device42 Unternehmen bei der Verwaltung ihrer IT-Infrastruktur unterstützt und Sunbird dcTrack mit ServiceNow-Asset-Datensätzen verbindet.
Jüngste Entwicklungen
- Im April 2025 kündigte SK tes eine eigens errichtete ITAD- und Rechenzentrums-Lebenszyklusanlage mit 36.000 Quadratfuß in Shannon, Irland, an, um Kunden einschließlich Hyperscale-Rechenzentren zu bedienen (Quelle: Pressemitteilung von SK tes).
- Im Mai 2025 berichtete McCarter & English, Iron Mountain bei der Übernahme von Premier Surplus vertreten zu haben, die die Asset-Lifecycle-Management-Dienstleistungen von Iron Mountain ergänzt (Quelle: Transaktionsmitteilung von McCarter & English).
- Im September 2025 veröffentlichte NIST SP 800-88 Rev. 2, Guidelines for Media Sanitization (Quelle: NIST-Publikationseintrag).
- Im November 2025 übernahm Iron Mountain ACT Logistics und baute damit seine Investitionen im Asset Lifecycle Management aus (Quelle: IDM-Fachbericht).
- Im Dezember 2025 veröffentlichte Sunbird eine dcTrack-Version, die seinem ServiceNow Asset Connector eine OAuth2-Authentifizierung hinzufügt (Quelle: Pressemitteilung von Sunbird).
- Im Februar 2026 meldete Iron Mountain für Q4 2025 einen ALM-Umsatz von USD 190 Mio., ein Plus von 70 %, und stellte für 2026 einen ALM-Umsatz von USD 850 Mio. in Aussicht (Quelle: Telefonkonferenz zu den Quartalszahlen von Iron Mountain).
Wir verfolgen diese Transaktionen, Produkteinführungen und Kapazitätsankündigungen fortlaufend in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell des Marktes für Rechenzentrums-Asset-Management erstellt haben
DC Market Insights hat diesen Markt Bottom-up aus 16 Jahreskohorten (2020 bis 2035) installierter Server und Racks aufgebaut. Die Serverbasis geht von den US-Zählungen des Lawrence Berkeley National Laboratory aus (21 Mio. im Jahr 2020, fast 37 Mio. bis 2028), geteilt durch einen US-Anteil von 40 % an den weltweiten Servern, eine Annahme von DC Market Insights, die sich auf den von der IEA gemeldeten US-Anteil von 45 % am Stromverbrauch von Rechenzentren stützt; daraus ergeben sich rund 74,7 Mio. Server im Jahr 2025. Die Ausmusterungen entsprechen der installierten Basis geteilt durch eine angenommene Nutzungsdauer (5,6 Jahre im Jahr 2020, 5,2 Jahre im Jahr 2025, 4,8 Jahre im Jahr 2035). Die Ausgaben für Außerbetriebnahme und ITAD entsprechen den Ausmusterungen multipliziert mit dem von professionellen Anbietern abgewickelten Anteil (52 %, 60 % und 72 %) und dem Umsatz pro ausgemustertem Server (USD 140, USD 165 und USD 205). Die Rack-Basis ergibt sich aus 415 TWh Stromverbrauch von Rechenzentren im Jahr 2024 (IEA), einer Power Usage Effectiveness (PUE) von 1,54 und einer durchschnittlichen modalen Rack-Dichte von 7,5 kW ohne Ausreißer (Uptime Institute, Umfrage 2025) bei einer angenommenen durchschnittlichen Auslastung von 55 %: rund 30,8 GW IT-Last und 7,46 Mio. Racks. Software entspricht den Racks multipliziert mit dem Anteil unter Asset-Software und dem Preis pro Rack; Tracking-Hardware entspricht den Racks multipliziert mit den Hardwareausgaben pro Rack; professionelle und Managed Services entsprechen 58 %, 55 % und 50 % von Software und Hardware. Werte zwischen den Ankerjahren werden interpoliert, und jede Aufteilung summiert sich zur Gesamtsumme.
Das Ergebnis wurde anhand von drei Grenzwerten überprüft. Als Untergrenze muss die Komponente Außerbetriebnahme und ITAD (USD 1,42 Mrd.) den Rechenzentrumsanteil des Geschäfts des größten Anbieters übersteigen, den DC Market Insights für 2025 auf rund USD 250 Mio. an Hyperscale-ALM-Umsatz bei Iron Mountain schätzt (USD 850 Mio. Prognose für 2026 geteilt durch 1,35, multipliziert mit dem Hyperscale-Anteil von 40 %). Als Obergrenze liegt sie bei 17,8 % des adressierbaren Marktes von USD 8 Mrd. für die Außerbetriebnahme von Rechenzentren, den der Finanzvorstand von Iron Mountain genannt hat. Als Ausgabenprüfung entspricht der Gesamtmarkt 0,51 % der von IDC gemeldeten weltweiten Serverumsätze von USD 444,1 Mrd. im Jahr 2025. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat Berechnungen und Quellen vor der Veröffentlichung kontrolliert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und -abgrenzung
- 1.2Abgedeckte Phasen des Asset-Lebenszyklus
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Wichtige Stakeholder
- 02Forschungsmethodik
- 2.1Forschungsansatz
- 2.2Modell für Ausmusterungsstrom und Rack-Basis
- 2.3Grenzwertprüfungen
- 2.4Datenquellen und Annahmen
- 03Zusammenfassung
- 3.1Marktüberblick, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 3.3Einschätzung des Analysten
- 04Marktdynamik
- 4.1Markttreiber
- 4.2Markttrends
- 4.3Marktherausforderungen
- 4.4Marktchancen
- 05Preisanalyse
- 5.1Softwarepreis pro verwaltetem Rack
- 5.2Ausgaben für Tracking-Hardware pro Rack
- 5.3Außerbetriebnahme- und ITAD-Umsatz pro ausgemustertem Server
- 06Normen und Regulierung
- 6.1NIST SP 800-88 Rev. 2 Datenträgerbereinigung
- 6.2EU-Verordnung 2019/424 Ökodesign für Server
- 6.3Delegierte EU-Verordnung 2024/1364 Berichterstattung von Rechenzentren
- 07Lieferkette und Asset-Lebenszyklus
- 7.1Beschaffung und Wareneingang
- 7.2Bereitstellung, Tagging und Tracking
- 7.3Betrieb und Audit
- 7.4Außerbetriebnahme, Bereinigung und Wiedervermarktung
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Wachstum gegenüber Vorjahr
- 8.3Installierte Server und jährliche Ausmusterungen
- 09Markt nach Komponente
- 9.1Software
- 9.2Asset-Tracking-Hardware
- 9.3Außerbetriebnahme- und ITAD-Dienstleistungen
- 9.4Professionelle und Managed Services
- 10Markt nach Asset-Typ
- 10.1Server und Compute
- 10.2Speicher und Laufwerke
- 10.3Netzwerkgeräte
- 10.4Strom- und Kühlungsanlagen
- 10.5Racks, Verkabelung und Sonstiges
- 11Markt nach Rechenzentrumstyp
- 11.1Hyperscale-Rechenzentren
- 11.2Colocation-Rechenzentren
- 11.3Unternehmensrechenzentren
- 11.4Edge- und Telekommunikations-Rechenzentren
- 12Markt nach Software-Bereitstellung
- 12.1Cloud und SaaS
- 12.2On-Premises
- 13DC Exclusive: Ausmusterungsstrom-Modell und Matrix Komponente × Abnehmer
- 13.1Matrix, 2025
- 13.2Modell-Eingangsgrößen
- 14Markt nach Region
- 14.1Nordamerika (Vereinigte Staaten, Kanada)
- 14.2Europa (Vereinigtes Königreich, Deutschland, Frankreich, Niederlande, Irland, übriges Europa)
- 14.3Asien-Pazifik (China, Japan, Indien, Australien, übriger asiatisch-pazifischer Raum)
- 14.4Lateinamerika (Brasilien, übriges Lateinamerika)
- 14.5Naher Osten und Afrika
- 15Länderanalyse
- 15.1Top 12 Länder, 2025 und 2035
- 15.2Am schnellsten wachsende Länder
- 16Regionale Querschnitte
- 16.1Verschiebung der regionalen Anteile, 2025 bis 2035
- 16.2Vergleich des regionalen Wachstums
- 17Prognoseszenarien
- 17.1Niedriges Szenario
- 17.2Basisszenario
- 17.3Hohes Szenario
- 18Wettbewerbslandschaft
- 18.1Marktführer und Konzentration
- 18.2Wettbewerbspositionierung nach Komponente
- 18.3Fusionen und Übernahmen
- 19Unternehmensprofile
- 19.1Iron Mountain
- 19.2SK tes
- 19.3Schneider Electric
- 19.4Vertiv
- 19.5Sunbird Software
- 19.6Carrier (Nlyte)
- 19.7Hyperview
- 19.8Freshworks (Device42)
- 19.9ServiceNow
- 19.10RF Code
- 19.11Sims Lifecycle Services
- 19.12Blancco
- 19.13Dell Technologies
- 19.14Hewlett Packard Enterprise
- 20Jüngste Entwicklungen
- 20.1Transaktionen und Übernahmen
- 20.2Anlagen und Kapazitäten
- 20.3Produktveröffentlichungen und Normen
- 21Empfehlungen der Analysten
- 21.1Für Rechenzentrumsbetreiber
- 21.2Für ITAD- und Dienstleistungsanbieter
- 21.3Für Softwareanbieter
- 21.4Für Investoren
- Abb. 1Marktgröße Rechenzentrums-Asset-Management, 2020–2035
- Abb. 2Markt für Rechenzentrums-Asset-Management nach Komponente, 2025 und 2035
- Abb. 3Markt für Rechenzentrums-Asset-Management nach Region, 2025 und 2035
- Tabelle 1Berichtsattribute
- Tabelle 2Preispunkte im Asset-Management, 2020, 2025, 2030 und 2035
- Tabelle 3Markt nach Komponente, 2025 und 2035
- Tabelle 4Markt nach Asset-Typ, 2025 und 2035
- Tabelle 5Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 6Markt nach Software-Bereitstellung, 2025 und 2035
- Tabelle 7Matrix Komponente × Rechenzentrumstyp, 2025
- Tabelle 8Markt nach Region, 2025 und 2035
- Tabelle 9Top 12 Länder, 2025 und 2035
- Tabelle 10Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 2,26 Mrd. im Jahr 2025, mit einem Anstieg auf USD 6,10 Mrd. bis 2035. DC Market Insights schätzt den Markt für 2020 auf USD 1,18 Mrd.
10,46 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 13,85 % pro Jahr höher, da der globale Serverbestand wuchs.
Außerbetriebnahme- und ITAD-Dienstleistungen mit USD 1,42 Mrd. bzw. 63,1 % des Marktes im Jahr 2025. Sie sind mit 11,47 % pro Jahr zugleich die am schnellsten wachsende Komponente.
Rund USD 165 pro verwaltetem Rack und Jahr für Software im Jahr 2025, zuzüglich USD 14,20 pro Rack für Tracking-Hardware, laut Schätzungen von DC Market Insights.
Nordamerika mit USD 929,09 Mio. bzw. 41,2 % des Werts 2025. Der Nahe Osten und Afrika wächst mit 11,91 % pro Jahr am schnellsten.
Iron Mountain führt mit rund 15 % des Marktes (Schätzung von DC Market Insights). SK tes, Schneider Electric, Vertiv, Sunbird Software, Carrier (Nlyte), Hyperview, Freshworks (Device42), ServiceNow und RF Code sind ebenfalls im Wettbewerb.
Edge- und Telekommunikations-Rechenzentren mit 14,04 % pro Jahr, von USD 126,28 Mio. im Jahr 2025 auf USD 469,64 Mio. bis 2035. Hyperscale-Rechenzentren sind mit 38,6 % die größten Abnehmer.
Die Vereinigten Staaten mit USD 841,14 Mio. bzw. 37,3 % der Ausgaben 2025, gefolgt von China mit USD 221,00 Mio. Indien wächst unter den großen Ländermärkten mit 16,04 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.