
Markt für Rechenzentrumsinfrastruktur in Malaysia: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrumsinfrastruktur in Malaysia: 2025 lag das Marktvolumen bei USD 4,960.0 Mio.; bis 2035 soll es bei einer CAGR von 5.95 % auf USD 8,840.0 Mio. steigen. Auf Johor entfallen 76.42% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 15. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktumfang und Vergleich der Schätzungen
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Marktsegmentierung
- 08DC Exklusiv
- 09Regionale Einblicke
- 10Standortanalyse
- 13Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 17Profilierte Unternehmen
Regionale Analyse
- Johor76.42%
- Greater Kuala Lumpur17.73%
- Negeri Sembilan2.91%
- Penang and Northern States1.87%
- Sabah, Sarawak and Others1.07%
Profilierte Unternehmen
- AirTrunk
- YTL Power International
- Bridge Data Centres
- Princeton Digital Group
- DayOne
- Vantage Data Centers
- Equinix
- NTT DATA
- Microsoft
- Amazon Web Services
- Oracle
- Gamuda
- Sunway Construction
- Vertiv
- Schneider Electric
- Tenaga Nasional Berhad
Vollständige Analyse
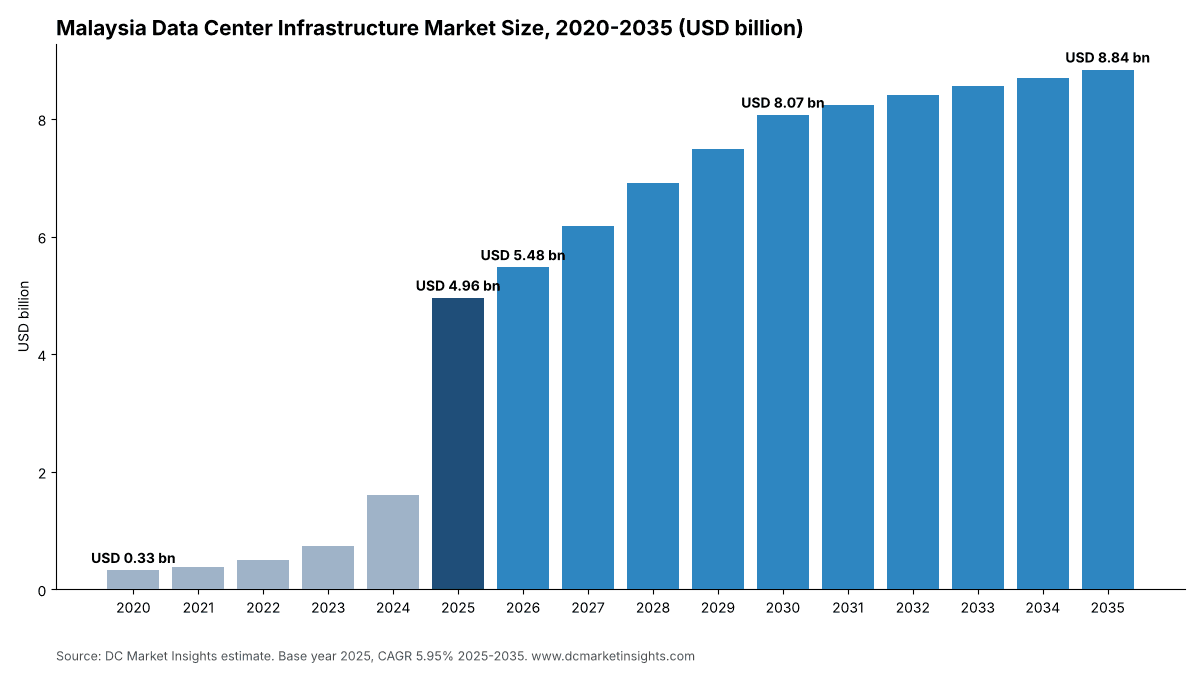
Der malaysische Rechenzentrumsinfrastruktur-Markt wird 2026 auf 5,48 Mrd. USD geschätzt und soll bis 2035 auf 8,84 Mrd. USD steigen, nach 4,96 Mrd. USD im Jahr 2025, was einer CAGR von 5,95 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Der Markt umfasst die Investitionsausgaben für die physische Infrastruktur von Rechenzentren in Malaysia: elektrische Systeme, mechanische und Kühlsysteme, Bau- und Architekturleistungen sowie die IT- und Netzwerkinfrastruktur (Racks, Verkabelung, Netzwerk, Überwachung und Sicherheit), auf der die Server stehen. Die Baurechnung für 2025 lautet: 346,5 Megawatt (MW) neue konventionelle IT-Kapazität x 8,95 Mio. USD pro MW = 3,10 Mrd. USD, plus 148,5 MW neue Hallen für künstliche Intelligenz (KI) x 11,50 Mio. USD pro MW = 1,71 Mrd. USD, plus 151,50 Mio. USD für Upgrades an den 505 MW, die zu Jahresbeginn installiert waren. KI-Hallen sind mit 12,61 % pro Jahr das am schnellsten wachsende Segment, weil flüssigkeitsgekühlte Racks mehr Strom und Kühlung pro MW benötigen, und Negeri Sembilan ist mit 16,25 % pro Jahr die am schnellsten wachsende Region, da Hyperscale-Projekte nach Port Dickson und Nilai ausweichen, sobald Johor die Genehmigungen verschärft. Die Gebäudeebene ist Teil des Rechenzentrumsmarkts in Malaysia. Die englische Ausgabe: Malaysia Data Center Infrastructure Market.
Wichtige Marktkennzahlen: Wie groß ist der malaysische Rechenzentrumsinfrastruktur-Markt 2026?
DC Market Insights bewertet den malaysischen Rechenzentrumsinfrastruktur-Markt 2026 mit 5,48 Mrd. USD, 10,46 % über den 4,96 Mrd. USD des Jahres 2025, da die neue IT-Kapazität von 495 MW auf 520 MW steigt und KI-Hallen einen größeren Anteil daran einnehmen.
- Marktgröße 2025: 4,96 Mrd. USD
- Marktgröße 2026: 5,48 Mrd. USD
- Marktgröße 2030: 8,07 Mrd. USD
- Marktgröße 2035: 8,84 Mrd. USD
- CAGR 2025-2035: 5,95 % (niedriges Szenario 4,13 %, hohes Szenario 7,57 %)
- Größter Infrastrukturtyp: Elektrische Infrastruktur, 40,99 % der Ausgaben 2025 (2,03 Mrd. USD)
- Schnellstes Segment: KI-Hallen, 12,61 % pro Jahr (von 1,72 Mrd. USD im Jahr 2025 auf 5,62 Mrd. USD bis 2035)
- Schnellster Infrastrukturtyp: Mechanische Infrastruktur, 7,25 % pro Jahr
- Schnellster Käufertyp: Hyperscale-Eigenbau, 8,49 % pro Jahr
- Führende Region: Johor, 76,42 % der Ausgaben 2025; am schnellsten wachsende Region: Negeri Sembilan, 16,25 %
- Größter Standort: Kulai und Sedenak, 1,44 Mrd. USD im Jahr 2025
- Marktführer: AirTrunk, rund 11 % der Ausgaben 2025 (Einschätzung von DC Market Insights)
Zusammenfassung: Wie viel hat Malaysia 2025 für Rechenzentrumsinfrastruktur ausgegeben?
Malaysia hat 2025 4,96 Mrd. USD für Rechenzentrumsinfrastruktur ausgegeben. Die Größe des malaysischen Rechenzentrumsinfrastruktur-Markts wurde 2020 auf 329,76 Mio. USD beziffert, erreichte 2025 4,96 Mrd. USD und soll bis 2035 8,84 Mrd. USD erreichen, bei einer CAGR von 5,95 % im Prognosezeitraum. Zwischen 2020 und 2025 stiegen die Ausgaben um 71,97 % pro Jahr, weil die betriebsbereite IT-Kapazität von rund 175 MW auf rund 1.000 MW zunahm, größtenteils in Johor.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentrumsinfrastruktur Malaysia 2025 | 4,96 Mrd. USD |
| Marktgröße Rechenzentrumsinfrastruktur Malaysia 2026 | 5,48 Mrd. USD |
| CAGR Rechenzentrumsinfrastruktur Malaysia (2025-2035) | 5,95 % |
| Marktgröße Rechenzentrumsinfrastruktur Malaysia 2035 | 8,84 Mrd. USD |
Das Wachstum verlangsamt sich nach 2025, weil die Bauwelle in MW gemessen bereits ihren Höhepunkt erreicht hat: DC Market Insights erwartet 2026 neue Kapazität von 520 MW, einen Höchstwert von 640 MW im Jahr 2030 und 540 MW im Jahr 2035, womit die betriebsbereite IT-Kapazität 2030 rund 3.940 MW und 2035 rund 6.840 MW erreicht. Der Wert steigt dennoch, weil der KI-Anteil an neuen Hallen von 30 % im Jahr 2025 auf 65 % im Jahr 2035 klettert und jedes KI-MW rund 28 % mehr Infrastruktur enthält als ein konventionelles MW. Johor erreichte im ersten Halbjahr 2026 eine betriebsbereite IT-Kapazität von 1.110 MW, mit 602 MW im Bau und 2.486 MW in Planung (Quelle: Cushman and Wakefield, berichtet von EdgeProp, August 2026).
Wichtigste Erkenntnisse:
- 4,96 Mrd. USD im Jahr 2025, 5,48 Mrd. USD im Jahr 2026 und 8,84 Mrd. USD bis 2035, eine CAGR von 5,95 %.
- Elektrische Infrastruktur ist mit 40,99 % der größte Typ, weil Umspannwerke, Schaltanlagen, unterbrechungsfreie Stromversorgungen (USV) und Generatoren den Großteil der Kosten eines MW ausmachen.
- Johor vereint 76,42 % der Ausgaben 2025; Negeri Sembilan wächst mit 16,25 % am schnellsten.
- Ein malaysisches Rechenzentrum kostete 2025 rund 11,37 USD pro Watt, laut Fachpresse der Wert eines Baukostenindex (Quelle: Turner and Townsend Index, berichtet von Data Storage Asia, November 2025).
- Strom ist die entscheidende Grenze: Tenaga Nasional Berhad (TNB) hat Lieferverträge für 61 Rechenzentrumsprojekte mit 8,35 Gigawatt (GW) Höchstlast unterzeichnet (Quelle: TNB-Analystenbriefing, 2QFY2026).
Marktumfang: Was umfasst der malaysische Rechenzentrumsinfrastruktur-Markt?
Der malaysische Rechenzentrumsinfrastruktur-Markt umfasst die jährlichen Investitionsausgaben für die physische Infrastruktur von Rechenzentren, die in Malaysia in Betrieb genommen oder modernisiert werden: 4,96 Mrd. USD im Jahr 2025 bei rund 1.000 MW betriebsbereiter IT-Kapazität zum Jahresende (Schätzung von DC Market Insights).
Enthalten. Elektrische Infrastruktur (Umspannwerke innerhalb des Geländes, Mittelspannungsschaltanlagen, Transformatoren, USV-Anlagen, Batterien, Dieselgeneratoren, Stromschienen und Stromverteilereinheiten); mechanische Infrastruktur (Kältemaschinen, Kühltürme und Trockenkühler, Computerraum-Klimageräte, In-Row-Kühlung, Kühlmittelverteilereinheiten (CDUs) und Flüssigkeitskühlkreisläufe); Bau- und Architekturleistungen (Rohbau, Fundamente, Doppelböden, Ausbau und Brandschutz); sowie IT- und Netzwerkinfrastruktur (Racks, Einhausungen, strukturierte Verkabelung, Meet-Me-Räume, Software für das Rechenzentrumsinfrastrukturmanagement (DCIM) und physische Sicherheitssysteme).
Ausgeschlossen. Grundstücke, Server, Speicher und Beschleuniger, Stromrechnungen, Colocation- und Cloud-Dienstleistungsumsätze sowie Kraftwerke außerhalb des Rechenzentrumsgeländes, etwa der Solarpark, der mit dem YTL Green Data Center Park verbunden ist.
Wie die Segmente zusammenpassen. Jede Aufteilung in diesem Bericht ergibt dieselbe Summe: vier Infrastrukturtypen, zwei Workloads, vier Rechenzentrumstypen, drei Tier-Gruppen und fünf Regionen. Im Jahr 2025 entfallen auf Elektrische Infrastruktur 2,03 Mrd. USD, auf Mechanische Infrastruktur 1,30 Mrd. USD, auf Bau- und Architekturleistungen 1,21 Mrd. USD und auf IT- und Netzwerkinfrastruktur 419,13 Mio. USD. Kühlausrüstung allein wird im Bericht zum Rechenzentrumskühlungsmarkt in Malaysia ausführlicher bewertet.
Warum unterscheiden sich die Schätzungen zum malaysischen Rechenzentrumsinfrastruktur-Markt?
DC Market Insights bewertet den malaysischen Rechenzentrumsinfrastruktur-Markt 2026 mit 5,48 Mrd. USD, und veröffentlichte Schätzungen unterscheiden sich, weil sie unterschiedliche Ebenen und unterschiedliche Jahre derselben Projekte zählen. Eine frühere Ausgabe dieser Seite verwendete eine engere, rein ausrüstungsbezogene Definition, die Rohbau und Ausbau nicht berücksichtigte; der aktuelle Wert von 4,96 Mrd. USD zählt den vollständigen Gebäudebau jedes MW in dem Jahr, in dem es in Betrieb genommen wird, zuzüglich Upgrades am installierten Bestand.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Strom, Kühlung, Rohbau und Ausbau neuer Hallen | Ja, 4,81 Mrd. USD (2025) | Gebäudeanteil pro MW neuer IT-Kapazität |
| Upgrades und Ersatz in bestehenden Hallen | Ja, 151,50 Mio. USD (2025) | Batterien, USV, Kühlungsnachrüstungen jedes Jahr |
| Server, Speicher und KI-Beschleuniger | Nein | IT-Ausrüstung, bewertet im Bericht zum KI-Rechenzentrumsmarkt in Malaysia |
| Angekündigte mehrjährige Investitionsbudgets | Nein | Erst gezählt, wenn das MW gebaut wird |
| Grundstücke und externe Kraftwerke | Nein | Keine Rechenzentrumsinfrastruktur |
Investitionsschlagzeilen wie die 144,4 Mrd. RM an genehmigten Rechenzentrumsprojekten werden daher nicht zur Summe addiert: Sie enthalten Grundstücke, Server und mehrere Jahre an Ausgaben, und nur ein Teil jedes Budgets ist Infrastruktur (Quelle: Ministry of Investment, Trade and Industry, berichtet von Bernama, Juli 2025).
Wie wird malaysische Rechenzentrumsinfrastruktur finanziert? Die Finanzierung im malaysischen Rechenzentrumsinfrastruktur-Markt kombiniert Eigenkapital der Sponsoren, grüne Kredite und genehmigte Auslandsinvestitionen. Princeton Digital Group finanzierte die erste Phase ihres Campus JH1 in Johor mit einem grünen Kredit über 1,28 Mrd. RM (Quelle: MIDA, Juli 2024), AirTrunk veranschlagt 9,7 Mrd. RM für seine beiden Campusse in Johor (Quelle: MIDA, Februar 2025), und die Hyperscale-Cloud-Anbieter finanzieren ihre eigenen Hallen aus ihren Bilanzen. Von den genehmigten 144,4 Mrd. RM fließt nur der Teil in diesen Markt ein, der im Baujahr jedes MW für Strom, Kühlung, Rohbau und Ausbau ausgegeben wird.
Markttreiber: Was treibt den malaysischen Rechenzentrumsinfrastruktur-Markt an?
Drei Treiber heben den malaysischen Rechenzentrumsinfrastruktur-Markt an, indem sie die neue malaysische IT-Kapazität von 165 MW im Jahr 2024 auf 495 MW im Jahr 2025 und bis 2035 auf über 500 MW pro Jahr bringen: Zusagen der Hyperscale-Cloud-Anbieter, KI-Campusse in Johor und gesicherter Netzstrom.
Hyperscale-Zusagen von mehr als 16 Mrd. USD
Microsoft sagte im Mai 2024 über vier Jahre 2,2 Mrd. USD für Cloud- und KI-Infrastruktur in Malaysia zu (Quelle: Microsoft), Google sagte im selben Monat 2 Mrd. USD für sein erstes malaysisches Rechenzentrum und seine Cloud-Region im Elmina Business Park zu (Quelle: Malaysian Investment Development Authority (MIDA)), Amazon Web Services (AWS) plant rund 6,2 Mrd. USD bis 2038 (Quelle: Amazon, August 2024), und Oracle plant mehr als 6,5 Mrd. USD (Quelle: Oracle, Oktober 2024). Diese Zusagen speisen das Segment Hyperscale-Eigenbau: 1,38 Mrd. USD im Jahr 2025 und mit 8,49 % pro Jahr der am schnellsten wachsende Rechenzentrumstyp. Beide Werte sind Schätzungen von DC Market Insights.
KI-Campusse in Johor: 420 MW bei AirTrunk und bis zu 1,2 GW in Kulai
Die beiden Campusse von AirTrunk in Johor werden mehr als 420 MW IT-Last zu Gesamtkosten von 9,7 Mrd. RM bereitstellen (Quelle: MIDA, Februar 2025). YTL Power hatte bis zum dritten Quartal seines Geschäftsjahres 2026 150 MW in seinem Park in Kulai geliefert und das Parkziel von 600 MW auf 1,2 GW verdoppelt (Quelle: The Star, Juni 2026). Die erste YTL-Halle betreibt flüssigkeitsgekühlte Nvidia GB200 NVL72-Systeme (Quelle: EdgeProp, Oktober 2025). DC Market Insights hebt den KI-Anteil an neuer malaysischer Kapazität von 30 % im Jahr 2025 auf 65 % bis 2035 an.
Gesicherter Netzstrom: 8,35 GW Höchstlast unter Vertrag
TNB hat 61 Rechenzentrumsprojekte mit einer gesamten Höchstlast von 8,35 GW gesichert; die tatsächliche Rechenzentrumslast erreichte im Juni 2026 1.256 MW, und 29 der 61 Projekte liegen in Johor (Quelle: TNB-Analystenbriefing, 2QFY2026). Anträge auf Rechenzentrumsstrom hatten 11.000 MW überschritten, rund 40 % der Erzeugungskapazität der Malaiischen Halbinsel von 27.000 MW (Quelle: ASEAN+3 Macroeconomic Research Office (AMRO), Mai 2026). Elektrische Infrastruktur, 40,99 % der Ausgaben 2025, wächst um 6,09 % pro Jahr, da jede neue Halle ihr eigenes Umspannwerk und ihre eigene Notstromversorgung benötigt.
Markttrends: Wie verändert sich die malaysische Rechenzentrumsinfrastruktur?
Drei Trends verändern, was jedes MW im malaysischen Rechenzentrumsinfrastruktur-Markt enthält: Flüssigkeitskühlung für KI-Racks, vorgefertigte Module und lokale Fertigung von Strom- und Kühlausrüstung.
Flüssigkeitskühlung wird in KI-Hallen vom Pilotprojekt zum Standard
Das erste KI-Rechenzentrum von YTL Power in Kulai betreibt flüssigkeitsgekühlte Grace-Blackwell-Systeme (Quelle: EdgeProp, Oktober 2025). Der mechanische Anteil beträgt 3,40 Mio. USD pro KI-MW gegenüber 2,15 Mio. USD pro konventionellem MW (Schätzung von DC Market Insights). Mechanische Infrastruktur ist daher mit 7,25 % pro Jahr der am schnellsten wachsende Infrastrukturtyp, von 1,30 Mrd. USD im Jahr 2025 auf 2,62 Mrd. USD bis 2035.
Vorgefertigte Module verkürzen die Bauzeit auf 6-8 Monate
Laut Schneider Electric nutzen inzwischen 60 % bis 70 % der malaysischen Rechenzentrumsprojekte vorgefertigte Module, wodurch sich die Bereitstellung von rund einem Jahr auf 6 bis 8 Monate verkürzt (Quelle: Bernama, Juni 2026). Princeton Digital Group lieferte die erste Phase mit 52 MW ihres 150-MW-Campus JH1 im Sedenak Tech Park in 12 Monaten (Quelle: MIDA, Juli 2024). Die schnellere Lieferung ist der Grund, warum DC Market Insights Infrastrukturausgaben in dem Jahr verbucht, in dem ein MW in Betrieb genommen wird.
Strom- und Kühlausrüstung aus Johor
Vertiv baut in Johor ein Werk für Stromversorgungs- und Thermomanagementprodukte, darunter CDUs und vorgefertigte modulare Rechenzentren, das im ersten Quartal 2026 voll in Betrieb gehen und bis zu 500 Arbeitsplätze schaffen soll (Quelle: Vertiv-Pressemitteilung, Dezember 2025). Lokale Lieferungen verkürzen die Lieferzeiten für die 3,34 Mrd. USD an elektrischen und mechanischen Ausgaben im Jahr 2025.
Marktherausforderungen: Was bremst den malaysischen Rechenzentrumsinfrastruktur-Markt?
Wasser- und Stromvorschriften in Johor sowie höhere Stromtarife sind die beiden größten Einschränkungen für den malaysischen Rechenzentrumsinfrastruktur-Markt, und gemeinsam erklären sie, warum das Basisszenario im Zeitraum 2026-2035 5.840 MW hinzufügt und nicht die gesamte vertraglich gesicherte Pipeline.
Johor genehmigt keine Tier-I- und Tier-II-Rechenzentren mehr
Im November 2025 erklärte Johor, keine Tier-I- und Tier-II-Rechenzentren mehr zu genehmigen, bei jedem Antrag die Wasser- und Energieeffizienz zu prüfen und aufbereitetes Brauchwasser statt aufbereitetem Trinkwasser vorzuschreiben (Quelle: New Straits Times, November 2025). Die Ausgaben für Tier I und II sinken von 286,71 Mio. USD im Jahr 2025 auf 128,20 Mio. USD bis 2035, eine CAGR von -7,73 %. Die Tier-Aufteilung ist eine Schätzung von DC Market Insights.
Ein neuer Höchstspannungstarif ab Juli 2025
Die Tarifreform vom Juli 2025 ordnete Rechenzentren einer neuen Höchstspannungskategorie mit durchschnittlich rund 60 Sen pro Kilowattstunde (kWh) zu, und Analysten erwarten um 10 % bis 15 % höhere Rechnungen (Quelle: EdgeProp, Juli 2025). Der stellvertretende Premierminister sagte, Rechenzentren könnten bis 2035 19,5 GW Erzeugungskapazität benötigen (Quelle: Reuters, berichtet von Pipeline and Gas Journal, Juni 2025). Im niedrigen Szenario, mit Zubau und KI-Anteil 15 % unter dem Basisszenario, liegen die Ausgaben 2035 bei 7,43 Mrd. USD statt 8,84 Mrd. USD.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
Die beiden größten neuen Umsatzpotenziale im malaysischen Rechenzentrumsinfrastruktur-Markt sind der Ausbau von KI-Hallen, 5,62 Mrd. USD bis 2035, und die Verlagerung von Hyperscale-Projekten in den Süden von Kuala Lumpur, 650,70 Mio. USD in Negeri Sembilan bis 2035.
KI-Hallen: von 1,72 Mrd. USD auf 5,62 Mrd. USD
KI-Hallen wachsen von 1,72 Mrd. USD im Jahr 2025 auf 5,62 Mrd. USD bis 2035, während konventionelle Hallen bei rund 3,22 Mrd. USD stagnieren. Beides sind Schätzungen von DC Market Insights. Am meisten profitieren Anbieter von Hochleistungs-Stromversorgungsketten, CDUs und Rücktür-Wärmetauschern; die Ausgaben für KI-Server werden im Bericht zum KI-Rechenzentrumsmarkt in Malaysia bewertet.
Negeri Sembilan und Großraum Kuala Lumpur: 2,58 Mrd. USD bis 2035
Gamuda erhielt einen reinen Bauauftrag über 1,72 Mrd. RM für ein Hyperscale-Rechenzentrum in Port Dickson, der Rohbau und Gebäudehülle sowie den Ausbau von Mechanik, Elektrik und Sanitär (MEP) vom zweiten Quartal 2026 bis zum ersten Quartal 2028 umfasst (Quelle: EdgeProp, April 2026). Vantage Data Centers begann mit dem Bau eines Campus mit bis zu 256 MW in Cyberjaya (Quelle: DatacenterDynamics, August 2024). Der Großraum Kuala Lumpur wächst um 8,20 % und Negeri Sembilan um 16,25 % pro Jahr.
Preise: Was kostet Rechenzentrumsinfrastruktur pro MW in Malaysia?
Infrastruktur im malaysischen Rechenzentrumsinfrastruktur-Markt kostete 2025 rund 8,95 Mio. USD pro MW konventioneller IT-Kapazität und 11,50 Mio. USD pro MW für eine KI-Halle. Diese Modellwerte liegen unter dem Wert des Baukostenindex von 11,37 USD pro Watt, der auch Planungshonorare und Unternehmermargen enthält (Quelle: Turner and Townsend Index, berichtet von Data Storage Asia, November 2025).
| Jahr | Konventionelle Halle (Mio. USD pro MW) | KI-Halle (Mio. USD pro MW) | Upgrades pro installiertem MW und Jahr (Mio. USD) |
|---|---|---|---|
| 2020 | 8,31 | 10,67 | 0,278 |
| 2025 | 8,95 | 11,50 | 0,300 |
| 2030 | 9,64 | 12,39 | 0,323 |
| 2035 | 10,39 | 13,35 | 0,348 |
Öffentliche Preisanker:
- Die 9,7 Mrd. RM von AirTrunk für mehr als 420 MW entsprechen rund 23,1 Mio. RM, also rund 5,2 Mio. USD, pro MW bei 4,45 RM pro US-Dollar (Quelle: MIDA; Umrechnung von DC Market Insights). Dies ist eine Untergrenze, da spätere Ausbauphasen nicht enthalten sind.
- Equinix’ JH2 in Johor kostet 201 Mio. USD für 2.225 Schränke, rund 90.300 USD pro Schrank (Quelle: New Straits Times, November 2025).
- Gamudas Auftrag über 1,74 Mrd. RM für ein Hyperscale-Rechenzentrum im Elmina Business Park teilt sich in 815 Mio. RM für das Gebäude und 928,6 Mio. RM für den MEP-Ausbau auf, sodass der Ausbau rund 53 % der Baukosten ausmacht (Quelle: Gamuda-Pressemitteilung, Mai 2024).
Der Anteil pro MW steigt um 1,5 % pro Jahr, auf 10,39 Mio. USD für eine konventionelle Halle und 13,35 Mio. USD für eine KI-Halle am Ende des Prognosezeitraums. Diese Stückpreise sind Schätzungen von DC Market Insights.
Normen und Regulierung: Welche Vorschriften prägen die malaysische Rechenzentrumsinfrastruktur?
Vier Vorschriften prägen, was im malaysischen Rechenzentrumsinfrastruktur-Markt gebaut wird: die Tier- und Wasservorschriften in Johor, die Strategic Trade Permit für US-amerikanische KI-Chips, der Stromtarif für Rechenzentren und das nationale Sustainable Data Centre Framework.
Strategic Trade Permit. Seit dem 14. Juli 2025 benötigen alle Exporte, Umladungen und Durchfuhren von Hochleistungs-KI-Chips US-amerikanischen Ursprungs eine Strategic Trade Permit (Quelle: MITI-Erklärung, 14. Juli 2025). Betreiber, die KI-Server für ihre eigenen Hallen importieren, werden nicht gestoppt, doch die Vorschrift erhöht den Verwaltungsaufwand beim KI-Ausbau.
Genehmigungen in Johor. In Johor werden nur Tier-III- und Tier-IV-Rechenzentren genehmigt, und jeder Antrag wird auf Energie- und Wassereffizienz geprüft (Quelle: New Straits Times, November 2025). Tier IV wächst nach Schätzungen von DC Market Insights um 9,73 % pro Jahr.
Sustainable Data Centre Framework. Ein Rahmenwerk für nachhaltige Rechenzentren unter dem Digitalministerium war für Oktober 2025 vorgesehen, und MIDA wurde zur zentralen Anlaufstelle für Rechenzentrumsanträge (Quelle: Bernama, Juli 2025).
Tarif. Rechenzentren wurden ab Juli 2025 in eine Höchstspannungstarifkategorie eingeordnet (Quelle: TNB-Pressespiegel von The Star, Juni 2025).
Marktsegmentierung: Welches Segment führt den malaysischen Rechenzentrumsinfrastruktur-Markt an?
Elektrische Infrastruktur führt den malaysischen Rechenzentrumsinfrastruktur-Markt mit 40,99 % der Ausgaben 2025 an, und KI-Hallen sind mit 12,61 % pro Jahr bis 2035 das am schnellsten wachsende Segment. Die elektrischen Ausgaben betrugen in diesem Jahr 2,03 Mrd. USD, eine Schätzung von DC Market Insights.
Nach Infrastrukturtyp: Elektrische Infrastruktur führt mit 40,99 %
Der elektrische Anteil beträgt 3,70 Mio. USD pro konventionellem MW und 4,60 Mio. USD pro KI-MW, der größte Block jeder Halle.
| Infrastrukturtyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Elektrische Infrastruktur | 2.033,32 | 40,99 % | 3.672,42 | 6,09 % |
| Mechanische Infrastruktur | 1.302,90 | 26,27 % | 2.624,27 | 7,25 % |
| Bau- und Architekturleistungen | 1.205,07 | 24,29 % | 1.729,67 | 3,68 % |
| IT- und Netzwerkinfrastruktur | 419,13 | 8,45 % | 814,70 | 6,87 % |
Nach Workload: Konventionelle Hallen führen mit 65,42 %
KI-Hallen steigen von 34,58 % der Ausgaben 2025 auf 63,61 % bis 2035.
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| KI-Hallen | 1.715,12 | 34,58 % | 5.623,95 | 12,61 % |
| Konventionelle Hallen | 3.245,31 | 65,42 % | 3.217,11 | -0,09 % |
Nach Rechenzentrumstyp: Colocation führt mit 61,37 %
Wholesale-Colocation für Cloud-Mieter, etwa von AirTrunk, Bridge Data Centres und Princeton Digital Group in Johor, ist der größte Abnehmer von Infrastruktur.
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation | 3.044,21 | 61,37 % | 4.943,92 | 4,97 % |
| Hyperscale-Eigenbau | 1.379,49 | 27,81 % | 3.117,36 | 8,49 % |
| Unternehmen und Behörden | 403,78 | 8,14 % | 495,98 | 2,08 % |
| Edge | 132,94 | 2,68 % | 283,80 | 7,88 % |
Nach Tier: Tier III führt mit 71,63 %
Tier IV gewinnt Anteile, weil Hyperscale- und Finanzmieter gleichzeitige Wartbarkeit und Fehlertoleranz verlangen und Johor niedrigere Tiers nicht mehr genehmigt.
| Tier | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Tier III | 3.553,15 | 71,63 % | 5.877,54 | 5,16 % |
| Tier IV | 1.120,56 | 22,59 % | 2.835,33 | 9,73 % |
| Tier I und II | 286,71 | 5,78 % | 128,20 | -7,73 % |
DC Exklusiv: Der Baukosten-Tracker für Malaysia und die Matrix Region x Infrastrukturtyp
Die größte Zelle der Matrix des malaysischen Rechenzentrumsinfrastruktur-Markts ist die elektrische Infrastruktur in Johor mit 1,55 Mrd. USD in diesem Jahr. Tracker und Matrix sind ein Modell von DC Market Insights, das auf 12 Eingangsgrößen beruht (neue IT-MW pro Jahr, KI-Anteil an neuen MW, je vier konventionelle und vier KI-Anteilswerte pro MW, Upgrade-Rate pro installiertem MW und Preissteigerung) und anhand von 3 Plausibilitätsgrenzen geprüft wurde, die unter Methodik aufgeführt sind.
| Projekt | Betreiber | Kapazität | Kosten | Implizite Kosten pro MW |
|---|---|---|---|---|
| JHB1 und JHB2, Johor | AirTrunk | Mehr als 420 MW | 9,7 Mrd. RM | Rund 5,2 Mio. USD |
| JH1 Sedenak, Phase 1 von 150 MW | Princeton Digital Group | 52 MW | Grüner Kredit über 1,28 Mrd. RM | Rund 5,5 Mio. USD |
| JH2, Johor | Equinix | 2.225 Schränke | 201 Mio. USD | 90.300 USD pro Schrank |
| Campus Cyberjaya | Vantage Data Centers | Bis zu 256 MW | 3 Mrd. USD | Rund 11,7 Mio. USD |
| YTL Green Data Center Park, Kulai | YTL Power | 150 MW geliefert, Ziel 1,2 GW | Nicht veröffentlicht | Nicht veröffentlicht |
Die folgende Matrix teilt den Markt 2025 von 4,96 Mrd. USD nach Region und Infrastrukturtyp auf; Zeilen und Spalten ergeben die oben genannten Summen.
| Region (Mio. USD, 2025) | Elektrisch | Mechanisch | Bau- und Architekturleistungen | IT und Netzwerk | Gesamt |
|---|---|---|---|---|---|
| Johor | 1.550,86 | 1.017,01 | 919,13 | 303,75 | 3.790,76 |
| Großraum Kuala Lumpur | 363,23 | 210,71 | 215,27 | 90,27 | 879,48 |
| Negeri Sembilan | 59,31 | 37,40 | 35,15 | 12,49 | 144,35 |
| Penang und nördliche Bundesstaaten | 38,11 | 24,03 | 22,59 | 8,03 | 92,76 |
| Sabah, Sarawak und Sonstige | 21,81 | 13,75 | 12,93 | 4,59 | 53,08 |
| Gesamt | 2.033,32 | 1.302,90 | 1.205,07 | 419,13 | 4.960,42 |
Regionale Einblicke: Welche Region führt den malaysischen Rechenzentrumsinfrastruktur-Markt an?
Johor führt den malaysischen Rechenzentrumsinfrastruktur-Markt mit 76,42 % der Ausgaben 2025 (3,79 Mrd. USD) an, und Negeri Sembilan ist mit 16,25 % pro Jahr die am schnellsten wachsende Region und erreicht bis 2035 650,70 Mio. USD. Die regionalen Werte sind Schätzungen von DC Market Insights.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Johor | 3.790,76 | 76,42 % | 5.674,19 | 4,12 % |
| Großraum Kuala Lumpur | 879,48 | 17,73 % | 1.933,54 | 8,20 % |
| Negeri Sembilan | 144,35 | 2,91 % | 650,70 | 16,25 % |
| Penang und nördliche Bundesstaaten | 92,76 | 1,87 % | 348,34 | 14,15 % |
| Sabah, Sarawak und Sonstige | 53,08 | 1,07 % | 234,29 | 16,01 % |
Johor führt mit 76,42 % Anteil
Die betriebsbereite IT-Kapazität von Johor stieg zwischen dem zweiten Halbjahr 2025 und dem ersten Halbjahr 2026 um 24 % auf 1.110 MW (Quelle: Cushman and Wakefield, berichtet von EdgeProp, August 2026), und 29 der 61 vertraglich gesicherten Rechenzentrumsprojekte von TNB liegen in Johor (Quelle: TNB-Analystenbriefing, 2QFY2026). Sein Anteil sinkt bis 2035 auf 64,18 %, da Wasservorschriften neue Projekte an andere Standorte verdrängen.
Großraum Kuala Lumpur hält 17,73 % Anteil
Der Großraum Kuala Lumpur hatte 2024 37 Rechenzentren mit 107 MW und 378,5 MW künftigem Angebot (Quelle: AMRO, unter Berufung auf Knight Frank, Mai 2026); Googles Campus in Elmina und Vantages Campus in Cyberjaya heben ihn bis 2035 auf 1,93 Mrd. USD.
Negeri Sembilan hält 2,91 % Anteil
Negeri Sembilan ist mit 16,25 % pro Jahr die am schnellsten wachsende Region, weil Gamudas Hyperscale-Bau über 1,72 Mrd. RM in Port Dickson von 2026 bis 2028 läuft (Quelle: EdgeProp, April 2026).
Penang und nördliche Bundesstaaten halten 1,87 % Anteil
Penang und die nördlichen Bundesstaaten wachsen um 14,15 % pro Jahr, ausgehend von 92,76 Mio. USD im Jahr 2025, da Elektronikhersteller in Batu Kawan und Kulim Unternehmens- und Edge-Hallen hinzufügen. Die Rate ist eine Schätzung von DC Market Insights.
Sabah, Sarawak und Sonstige halten 1,07 % Anteil
Sabah, Sarawak und die übrigen Bundesstaaten wachsen um 16,01 % pro Jahr auf 234,29 Mio. USD bis 2035, angeführt von Behörden- und Edge-Standorten in Kuching und Bintulu (Schätzung von DC Market Insights).
Standortanalyse: Welche malaysischen Standorte geben am meisten für Rechenzentrumsinfrastruktur aus?
Kulai und Sedenak führen den malaysischen Rechenzentrumsinfrastruktur-Markt mit 1,44 Mrd. USD im Jahr 2025 an, und Kuching und Bintulu ist mit 16,72 % pro Jahr der am schnellsten wachsende Standort. Die Standortwerte sind Schätzungen von DC Market Insights, und die 12 nachstehenden Standorte vereinen 98,97 % der Ausgaben 2025.
| Rang | Standort | Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|---|---|
| 1 | Kulai und Sedenak | Johor | 1.436,54 | 28,96 % | 1.956,53 | 3,14 % |
| 2 | Iskandar Puteri und Nusajaya | Johor | 866,59 | 17,47 % | 1.151,11 | 2,88 % |
| 3 | Senai und Skudai | Johor | 653,78 | 13,18 % | 976,05 | 4,09 % |
| 4 | Cyberjaya | Großraum Kuala Lumpur | 489,10 | 9,86 % | 938,04 | 6,73 % |
| 5 | Ulu Tiram und Pasir Gudang | Johor | 459,83 | 9,27 % | 865,54 | 6,53 % |
| 6 | Johor Bahru Stadt und Tebrau | Johor | 374,02 | 7,54 % | 724,97 | 6,84 % |
| 7 | Elmina und Shah Alam | Großraum Kuala Lumpur | 213,79 | 4,31 % | 545,49 | 9,82 % |
| 8 | Kuala Lumpur Stadt | Großraum Kuala Lumpur | 176,59 | 3,56 % | 255,51 | 3,76 % |
| 9 | Port Dickson | Negeri Sembilan | 108,63 | 2,19 % | 484,49 | 16,13 % |
| 10 | Batu Kawan und Kulim | Penang und nördliche Bundesstaaten | 61,01 | 1,23 % | 231,64 | 14,27 % |
| 11 | Nilai und Seremban | Negeri Sembilan | 35,72 | 0,72 % | 166,21 | 16,62 % |
| 12 | Kuching und Bintulu | Sabah, Sarawak und Sonstige | 33,73 | 0,68 % | 158,25 | 16,72 % |
Port Dickson rückt vom neunten Platz im Jahr 2025 bis 2035 auf den achten Platz vor (484,49 Mio. USD) und überholt die Stadt Kuala Lumpur, weil es Grundstücke und Netzanschlüsse in der Nähe der Hauptstadt bietet.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Der malaysische Rechenzentrumsinfrastruktur-Markt liegt 2035 zwischen 7,43 Mrd. USD und 10,29 Mrd. USD um ein Basisszenario von 8,84 Mrd. USD, je nachdem, wie viel Netzstrom neue Hallen erhalten und wie schnell KI-Hallen hinzukommen.
| Szenario | Annahme ab 2026 | Wert 2035 | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Neue Kapazität und KI-Anteil 15 % unter dem Basisszenario (Tarif- und Wassergrenzen greifen) | 7,43 Mrd. USD | 4,13 % |
| Basis | 5.840 MW Zubau 2026-2035; KI-Anteil 65 % bis 2035 | 8,84 Mrd. USD | 5,95 % |
| Hoch | Neue Kapazität und KI-Anteil 15 % über dem Basisszenario (Nachfrage aus der Johor-Singapore Special Economic Zone (JS-SEZ)) | 10,29 Mrd. USD | 7,57 % |
Der entscheidende Faktor ist der Netzanschluss: TNB strebt rund 1 GW neue Rechenzentrumskapazität pro Jahr an (Quelle: Business Today, Juli 2026), nahe am hohen Szenario.
Wettbewerbsanalyse: Wer führt den malaysischen Rechenzentrumsinfrastruktur-Markt an?
AirTrunk führt den malaysischen Rechenzentrumsinfrastruktur-Markt mit rund 11 % der Ausgaben 2025 an, und die drei größten Bauherren (AirTrunk, YTL Power und Bridge Data Centres) steuern rund 29 % davon (Einschätzung von DC Market Insights auf Basis veröffentlichter MW).
- AirTrunk
- YTL Power International
- Bridge Data Centres
- Princeton Digital Group
- DayOne
- Vantage Data Centers
- Equinix
- NTT DATA
- Microsoft
- Amazon Web Services
- Oracle
- Gamuda
- Sunway Construction
- Vertiv
- Schneider Electric
- Tenaga Nasional Berhad
Der Vorteil von AirTrunk ist die Größe: mehr als 420 MW auf zwei Campussen in Johor (Quelle: MIDA). YTL Power besitzt Grundstücke, Strom und eine KI-Cloud in Kulai, mit 298 MW gesicherter Kapazität (Quelle: The Star, Juni 2026). Bridge Data Centres unterzeichnete mit TNB einen Liefervertrag über 400 MW für seinen Campus MY07 in Ulu Tiram (Quelle: W.Media, November 2024). Unter den Bauunternehmen liegen Gamudas Rechenzentrumsaufträge deutlich über 3 Mrd. RM (Quelle: EdgeProp, April 2026), und Sunway Construction erhielt Rohbau- und Gebäudehüllenarbeiten in Johor im Wert von rund 570 Mio. RM (Quelle: Business Today, Dezember 2025).
Welche flüssigkeitsgekühlten Rechenzentren in Malaysia bieten carrier-neutrale Konnektivität für KI-Inferenz mit niedriger Latenz? Der YTL Green Data Center Park betreibt flüssigkeitsgekühlte Nvidia GB200 NVL72-Systeme (Quelle: EdgeProp, Oktober 2025). Carrier-neutrale Konnektivität für KI-Inferenz mit niedriger Latenz über regionale Cloud-Hubs hinweg bieten Colocation-Standorte in Johor und Cyberjaya, etwa von Equinix und NTT DATA, die KI-Racks mit mehreren Carriern sowie mit den Cloud-Hubs Johor-Singapur und Kuala Lumpur verbinden. Für hybride Cloud-KI kombinieren Käufer meist eine Hyperscale-Cloud-Region (AWS, Google, Microsoft) mit einer Colocation-Halle, die direkte Cloud-Anbindungen besitzt; DC Market Insights erstellt keine Rangliste einzelner Anbieter.
Aktuelle Entwicklungen
Sechs datierte Ereignisse seit Oktober 2025 haben den malaysischen Rechenzentrumsinfrastruktur-Markt geprägt:
- Im August 2026 erreichte die betriebsbereite IT-Kapazität von Johor 1.110 MW, mit 602 MW im Bau (Quelle: Cushman and Wakefield, berichtet von EdgeProp).
- Im Juli 2026 gab TNB an, Lieferverträge für 59 Rechenzentrumsprojekte mit 8,3 GW Kapazität unterzeichnet zu haben (Quelle: Business Today).
- Im April 2026 erhielt Gamuda einen Auftrag über 1,72 Mrd. RM für ein Hyperscale-Rechenzentrum in Port Dickson (Quelle: EdgeProp).
- Im Dezember 2025 kündigte Vertiv ein Werk in Johor für Stromversorgungs- und Thermoprodukte an, darunter CDUs (Quelle: Vertiv-Pressemitteilung).
- Im November 2025 stellte Johor die Genehmigung von Tier-I- und Tier-II-Rechenzentren ein (Quelle: New Straits Times).
- Im Oktober 2025 stellte YTL Power sein erstes Nvidia-betriebenes KI-Rechenzentrum in Kulai fertig (Quelle: EdgeProp).
Weitere Länder- und Segmentberichte finden Sie unter Branchenberichte von DC Market Insights; die malaysische Kühlungsnachfrage wird im Bericht zum Rechenzentrumskühlungsmarkt in Malaysia und die KI-Kapazität im Bericht zum KI-Rechenzentrumsmarkt in Malaysia behandelt.
Methodik: Wie wir das Modell des malaysischen Rechenzentrumsinfrastruktur-Markts erstellt haben
Das Modell des malaysischen Rechenzentrumsinfrastruktur-Markts multipliziert die neue malaysische IT-Kapazität mit dem Infrastrukturanteil pro MW und addiert Upgrades am installierten Bestand. Die neue Kapazität beträgt 35 MW im Jahr 2020, 165 MW im Jahr 2024, 495 MW im Jahr 2025, 520 MW im Jahr 2026, 640 MW im Jahr 2030 und 540 MW im Jahr 2035, womit die betriebsbereite IT-Kapazität von rund 175 MW im Jahr 2020 und 340 MW im Jahr 2023 auf 1.000 MW im Jahr 2025, 3.940 MW im Jahr 2030 und 6.840 MW im Jahr 2035 steigt. Konventionelle Hallen enthalten 2025 8,95 Mio. USD pro MW (elektrisch 3,70, mechanisch 2,15, Bau 2,35, IT und Netzwerk 0,75) und KI-Hallen 11,50 Mio. USD (4,60, 3,40, 2,55, 0,95); der KI-Anteil an neuen MW steigt von 30 % im Jahr 2025 auf 65 % im Jahr 2035; Upgrades betragen 0,30 Mio. USD pro installiertem MW und Jahr; alle Werte steigen um 1,5 % pro Jahr. Regionale und Standortanteile sind für 2025 und 2035 festgelegt und ergeben die Summe.
Drei Plausibilitätsgrenzen:
- Obergrenze 1: 4,96 Mrd. USD entsprechen 0,86 % der 580 Mrd. USD, die weltweit 2025 für Rechenzentren ausgegeben werden (Quelle: International Energy Agency (IEA), berichtet von TechCrunch, November 2025).
- Obergrenze 2: 6.840 MW IT bei einer Power Usage Effectiveness (PUE) von 1,35 ziehen 2035 rund 9,2 GW, weniger als die 19,5 GW Erzeugungskapazität, die Rechenzentren laut Regierung benötigen könnten (Quelle: Reuters, Juni 2025).
- Untergrenze: 495 MW zu den implizit 5,2 Mio. USD pro MW von AirTrunk ergeben 2,57 Mrd. USD, weniger als die 4,81 Mrd. USD an Neubauausgaben des Modells im Jahr 2025.
Vollständiger Ansatz: Forschungsmethodik von DC Market Insights. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung Berechnungen, Quellen und Daten kontrolliert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsmethodik
- 1.3Wichtige Marktkennzahlen
- 02Zusammenfassung
- 2.1Marktgröße 2020-2035
- 2.2Wichtigste Erkenntnisse
- 03Marktumfang und Vergleich der Schätzungen
- 3.1Enthalten und ausgeschlossen
- 3.2Warum sich Schätzungen unterscheiden
- 04Marktdynamik
- 4.1Markttreiber
- 4.2Markttrends
- 4.3Marktherausforderungen
- 4.4Marktchancen
- 05Preisanalyse
- 5.1Infrastrukturanteil pro MW, 2020-2035
- 5.2Öffentliche Preisanker
- 06Normen und Regulierung
- 6.1Strategic Trade Permit
- 6.2Genehmigungsregeln in Johor
- 6.3Sustainable Data Centre Framework
- 6.4Stromtarif
- 07Marktsegmentierung
- 7.1Nach Infrastrukturtyp
- 7.2Nach Workload
- 7.3Nach Rechenzentrumstyp
- 7.4Nach Tier
- 08DC Exklusiv
- 8.1Baukosten-Tracker für Malaysia
- 8.2Matrix Region x Infrastrukturtyp
- 09Regionale Einblicke
- 9.1Johor
- 9.2Großraum Kuala Lumpur
- 9.3Negeri Sembilan
- 9.4Penang und nördliche Bundesstaaten
- 9.5Sabah, Sarawak und Sonstige
- 10Standortanalyse
- 10.1Die 12 größten Rechenzentrumsstandorte
- 11Prognoseszenarien
- 11.1Niedriges, Basis- und hohes Szenario
- 12Wettbewerbsanalyse
- 12.1Unternehmensliste
- 12.2Marktanteile und Vorteile
- 13Aktuelle Entwicklungen
- Abb. 1Marktgröße Rechenzentrumsinfrastruktur Malaysia, 2020-2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Umfangsvergleich
- Tabelle 3Infrastrukturanteil pro MW
- Tabelle 4Segmenttabellen
- Tabelle 5Baukosten-Tracker
- Tabelle 6Matrix Region x Infrastrukturtyp
- Tabelle 7Regionale Aufteilung
- Tabelle 8Die 12 größten Standorte
- Tabelle 9Prognoseszenarien
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
5,48 Mrd. USD im Jahr 2026, ein Plus von 10,46 % gegenüber 4,96 Mrd. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Bis 2035 soll der Markt 8,84 Mrd. USD erreichen, was einer CAGR von 5,95 % von 2025 bis 2035 entspricht.
4,96 Mrd. USD im Jahr 2025 und 8,84 Mrd. USD bis 2035 (Schätzung von DC Market Insights), nach 329,76 Mio. USD im Jahr 2020. Der Wert für 2025 entspricht den Baukosten von rund 495 MW neuer IT-Kapazität zuzüglich Upgrades am installierten Bestand.
5,95 % pro Jahr von 2025 bis 2035 (Schätzung von DC Market Insights), langsamer als die 71,97 % im Zeitraum 2020-2025, weil die neue Kapazität 2030 mit 640 MW ihren Höhepunkt erreicht, während der KI-Anteil an neuen Hallen von 30 % auf 65 % steigt.
4,96 Mrd. USD an Investitionsausgaben im Jahr 2025 für die physische Infrastruktur malaysischer Rechenzentren: elektrische Systeme, Kühlung, Bau- und Architekturleistungen sowie IT- und Netzwerkinfrastruktur wie Racks und Verkabelung. Grundstücke, Server und Dienstleistungsumsätze sind nicht enthalten.
Elektrische Infrastruktur mit 40,99 % der Ausgaben im Basisjahr (2,03 Mrd. USD), weil Umspannwerke, Schaltanlagen, USV-Anlagen und Generatoren den Großteil der Kosten jedes MW ausmachen (Schätzung von DC Market Insights).
KI-Hallen, mit 12,61 % pro Jahr von 1,72 Mrd. USD im Basisjahr auf 5,62 Mrd. USD bis 2035 (Schätzung von DC Market Insights), da flüssigkeitsgekühlte Racks mehr Strom und Kühlung pro MW benötigen.
Rund 8,95 Mio. USD pro MW für eine konventionelle Halle und 11,50 Mio. USD pro MW für eine KI-Halle im Basisjahr (Schätzung von DC Market Insights). Ein Baukostenindex bezifferte Malaysia auf 11,37 USD pro Watt einschließlich Honoraren.
Johor, mit 76,42 % der Ausgaben 2025 (3,79 Mrd. USD). Negeri Sembilan ist mit 16,25 % pro Jahr die am schnellsten wachsende Region, da Hyperscale-Projekte nach Port Dickson ausweichen (Schätzung von DC Market Insights).
Rund 1.000 MW betriebsbereite IT-Kapazität Ende 2025, nach rund 340 MW im Jahr 2023 (Schätzung von DC Market Insights). Allein Johor erreichte im ersten Halbjahr 2026 1.110 MW, und TNB hat 8,35 GW Rechenzentrumsnachfrage vertraglich gesichert.
144,4 Mrd. RM für 25 genehmigte Rechenzentrumsprojekte bis zum 31. März 2025, laut dem Ministry of Investment, Trade and Industry. In diesen Markt fließt nur der Teil ein, der im Baujahr eines MW für Strom, Kühlung, Rohbau und Ausbau ausgegeben wird.
Der Green Data Center Park von YTL Power in Kulai betreibt flüssigkeitsgekühlte Nvidia GB200 NVL72-Systeme und wurde im Oktober 2025 fertiggestellt. Carrier-neutrale Colocation-Standorte in Johor und Cyberjaya verbinden KI-Racks mit den Cloud-Regionen von AWS, Google und Microsoft für hybride Cloud-KI.
AirTrunk führt mit rund 11 % der Ausgaben 2025, und AirTrunk, YTL Power und Bridge Data Centres steuern zusammen rund 29 % (Einschätzung von DC Market Insights). Gamuda, Sunway Construction, Vertiv und Schneider Electric zählen zu den führenden Bauunternehmen und Lieferanten.
Bis zum 31. März 2025 wurden Rechenzentrumsinvestitionen von 144,4 Mrd. RM genehmigt, finanziert durch Eigenkapital der Sponsoren, grüne Kredite wie den Kredit über 1,28 Mrd. RM der Princeton Digital Group für JH1 und die Bilanzen der Hyperscaler. In den Markt 2025 von 4,96 Mrd. USD fließt nur die jedes Jahr gebaute Infrastruktur ein.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.