
Markt für Telekom-Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Telekom-Rechenzentren: 2025 lag das Marktvolumen bei USD 18.54 Mrd.; bis 2035 soll es bei einer CAGR von 7.58 % auf USD 38.51 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 29. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktabgrenzung
- 04Warum sich Marktschätzungen unterscheiden
- 05Markttreiber
- 06Markttrends
- 07Marktherausforderungen und -beschränkungen
- 08Marktchancen
- 09Preisanalyse
- 10Standards und Regulierung
- 18Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Telekom-Rechenzentren wird 2026 auf 20,04 Mrd. USD geschätzt und soll bis 2035 auf 38,51 Mrd. USD steigen, nach 18,54 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 7,58 % von 2025 bis 2035 (Schätzung von DC Market Insights). Telekommunikationsbetreiber machen aus Gebäuden der Kupferära Rechenstandorte: AT&T zufolge versorgen bereits mehr als 100 seiner Vermittlungsstellen (Wire Centers) keine Kunden mehr mit Altdiensten, und das Unternehmen strebt die Abschaltung des Kupfernetzes in der Hälfte seiner Vermittlungsstellen außerhalb Kaliforniens an (AT&T, Erläuterungen zum dritten Quartal 2026). Zugleich sind die Betreiber zu Erbauern nationaler Kapazitäten für künstliche Intelligenz (KI) geworden, angeführt von der 1 Mrd. EUR teuren Münchner Cloud der Deutschen Telekom mit bis zu 10.000 NVIDIA-Blackwell-Grafikprozessoren (GPUs) (Deutsche Telekom, November 2025). Der Wert für 2025 beruht auf 5.100 Megawatt (MW) IT-Last, die Betreiber für ihre eigenen Netze und Dienste betreiben, x 3,64 Mio. USD jährlicher Ausgaben pro MW = 18,54 Mrd. USD, davon 13,52 Mrd. USD für Server, Speicher und Switching. Telco-KI und GPU-Cloud ist mit 20,48 % pro Jahr die am schnellsten wachsende Workload, und der Nahe Osten und Afrika ist mit 9,56 % die am schnellsten wachsende Region, weil Betreiber am Golf gemeinsam mit staatlichen KI-Unternehmen souveräne KI-Campusse errichten.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Telekom-Rechenzentren 2026?
DC Market Insights beziffert die Rechenzentrumsausgaben der Telekommunikationsbetreiber 2026 auf 20,04 Mrd. USD, 8,09 % mehr als 2025, da GPU-Hallen, Cloud-native 5G-Kerne und umgebaute Vermittlungsstellen im selben Jahr Last hinzufügen.
- Marktgröße Telekom-Rechenzentren 2025: 18,54 Mrd. USD
- Marktgröße 2026: 20,04 Mrd. USD
- Marktgröße 2030: 27,16 Mrd. USD
- Marktgröße 2035: 38,51 Mrd. USD
- CAGR 2025-2035: 7,58 % (niedriges Szenario 5,85 %, hohes Szenario 9,00 %)
- Größte Komponente: IT-Hardware, 13,52 Mrd. USD bzw. 72,9 % des Werts 2025
- Am schnellsten wachsende Workload: Telco-KI und GPU-Cloud, 20,48 % pro Jahr auf 11,82 Mrd. USD bis 2035
- Größter Betreibertyp: integrierte Festnetz- und Mobilfunkbetreiber, 9,27 Mrd. USD im Jahr 2025
- Führende Region: Asien-Pazifik, 7,42 Mrd. USD bzw. 40,0 % des Werts 2025; am schnellsten wachsende Region: Naher Osten und Afrika mit 9,56 %
- Größtes Land: Vereinigte Staaten, 4,51 Mrd. USD im Jahr 2025; am schnellsten wachsendes großes Land: Indien mit 12,03 %
- Marktführer: Huawei Technologies, ZTE Corporation, Dell Technologies und Hewlett Packard Enterprise bei Betreiberservern sowie Ericsson und Nokia bei Network-Cloud-Plattformen (Einschätzung von DC Market Insights)
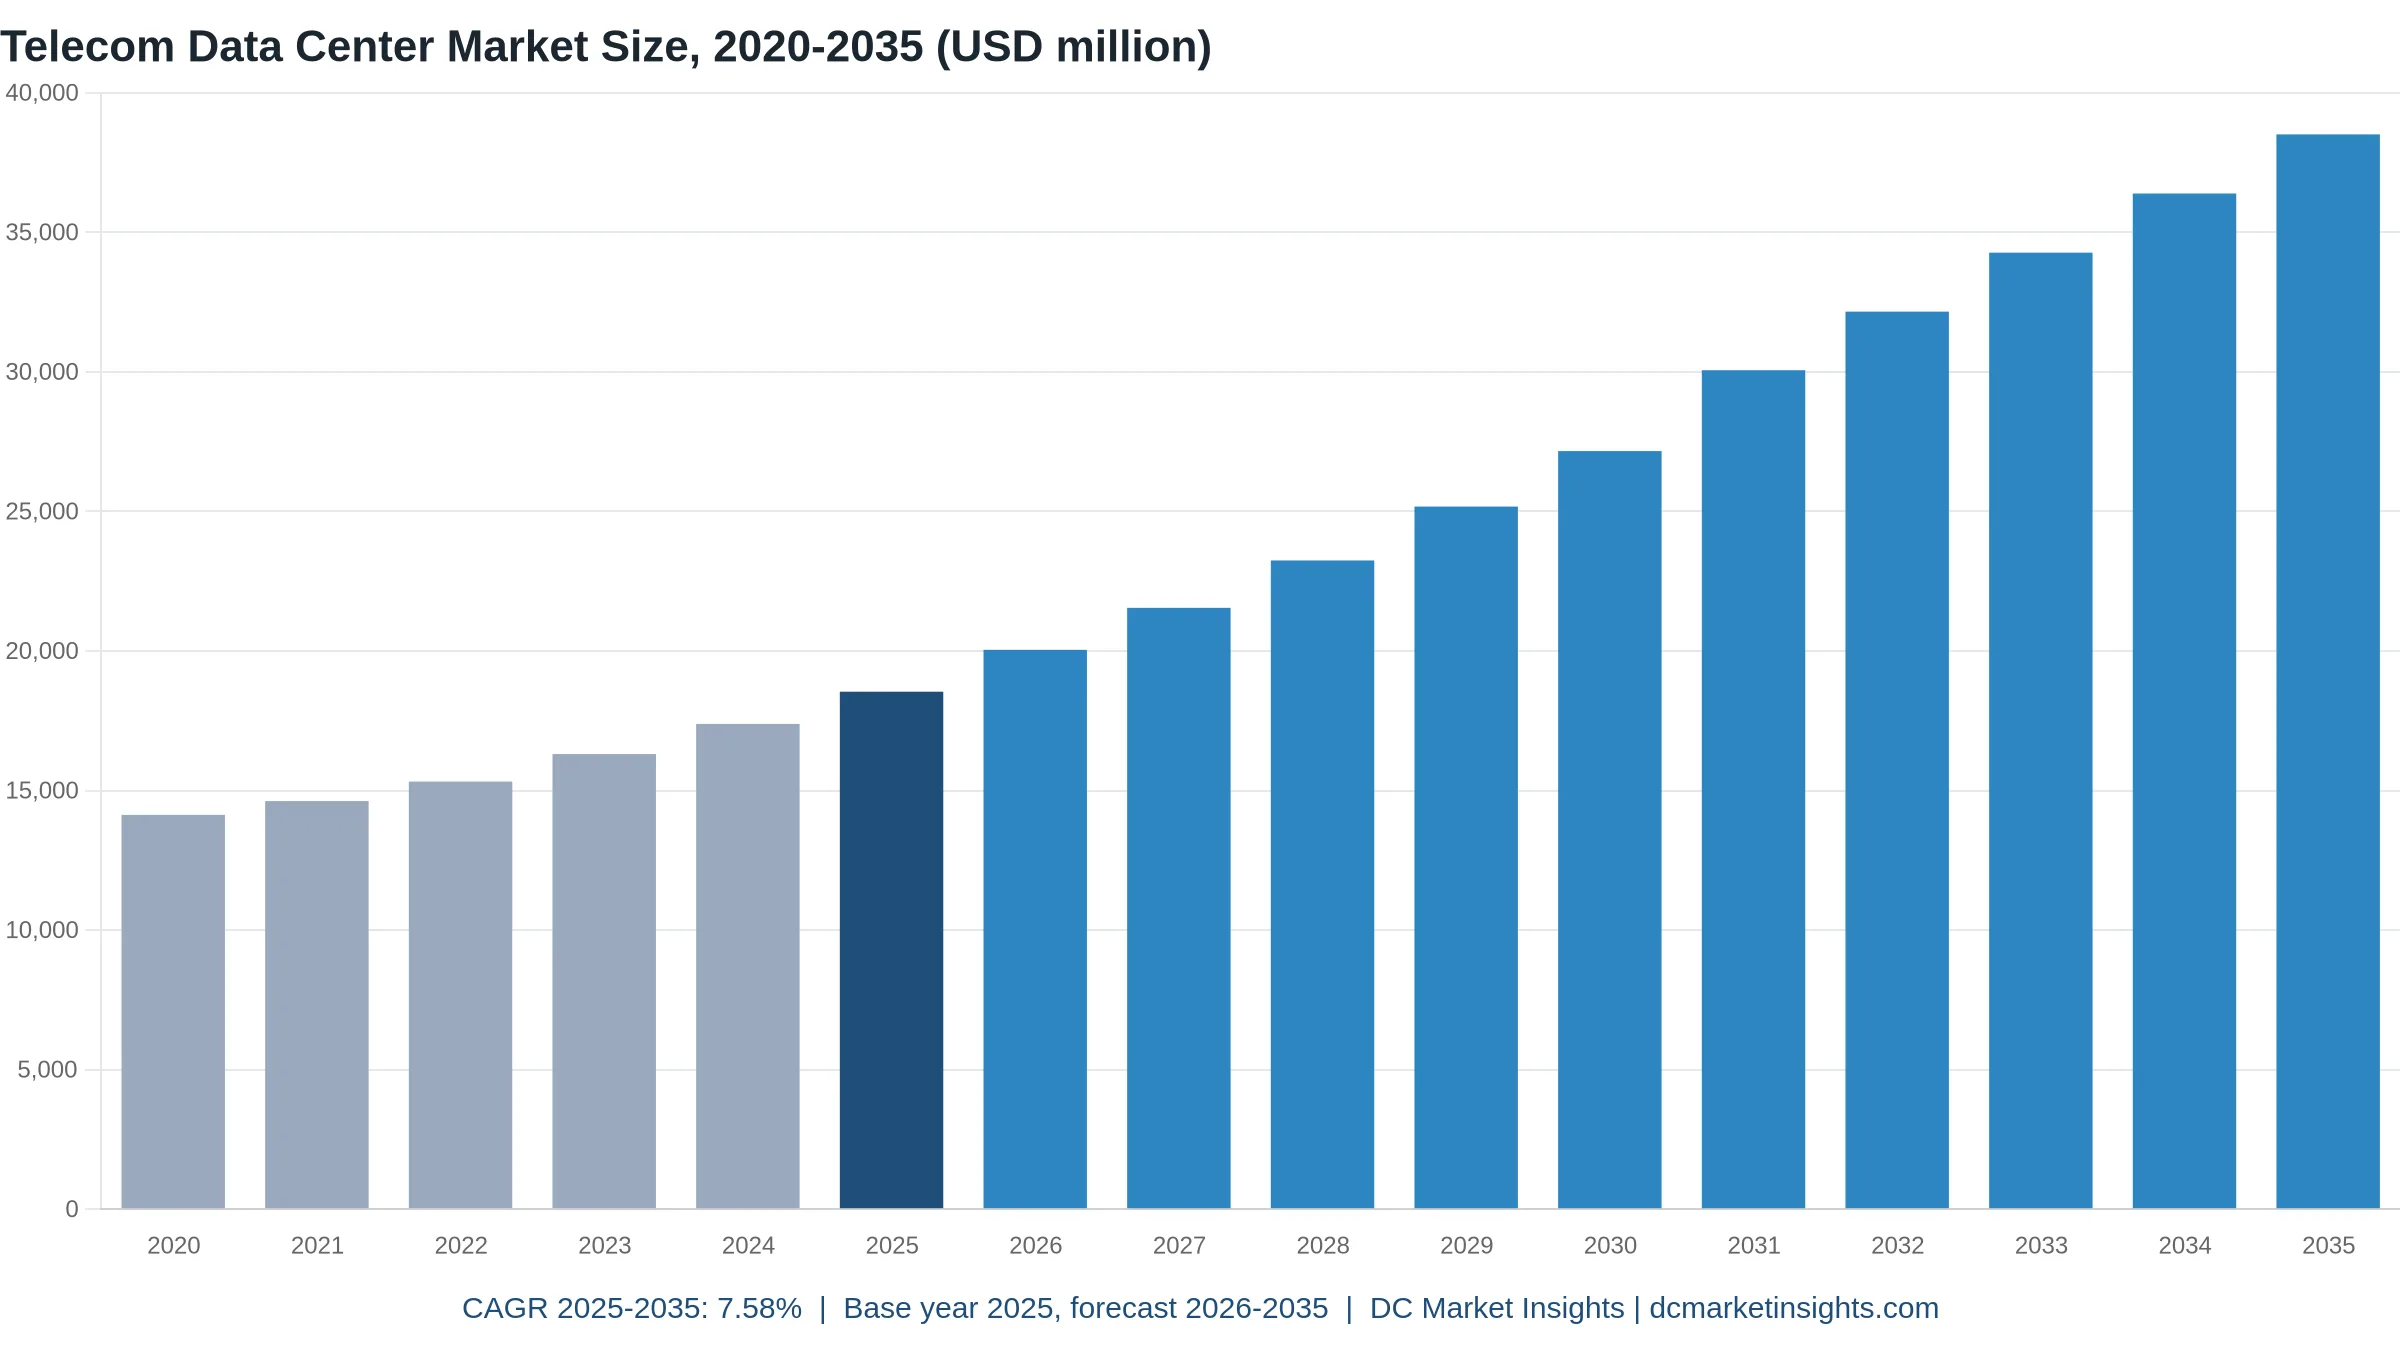
Zusammenfassung: Marktgröße Telekom-Rechenzentren, 2020-2035
Der globale Markt für Telekom-Rechenzentren wurde 2020 auf 14,13 Mrd. USD bewertet, erreichte 2025 18,54 Mrd. USD und soll bis 2035 auf 38,51 Mrd. USD steigen, bei einer CAGR von 7,58 % im Prognosezeitraum. Von 2020 bis 2025 lag das Wachstum bei 5,59 % pro Jahr, als die Betreiber Sprach- und Paketkerne auf Standardserver verlagerten; ab 2025 beschleunigt es sich, weil ein GPU-Rack pro MW-Jahr etwa dreimal so viel kostet wie ein Network-Cloud-Rack.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 18,54 Mrd. USD |
| Marktgröße 2026 | 20,04 Mrd. USD |
| CAGR 2025-2035 | 7,58 % |
| Marktgröße 2035 | 38,51 Mrd. USD |
| Abgedeckte Segmente | Komponente, Betreibertyp, Workload, Anlagentyp, Region, 12 Länder |
Die Ausgaben verlagern sich weg von alten Kernhallen: Kern- und Vermittlungsstellen-Rechenzentren wachsen nur um 3,59 % pro Jahr auf 14,25 Mrd. USD im Jahr 2035, während Netzwerk-Edge- und Multi-Access-Edge-Computing-Standorte (MEC) 12,71 Mrd. USD und Colocation und gehostete Cloud 11,55 Mrd. USD erreichen. GPU-Kapazität hebt den Anteil von Telco-KI von 9,9 % des Werts 2025 auf 30,7 % im Jahr 2035.
Was zählt als Telekom-Rechenzentrum?
18,54 Mrd. USD im Jahr 2025: die Rechenzentrumskapazität, die Mobilfunk-, Festnetz-, Kabel- und Wholesale-Carrier besitzen oder anmieten, um ihre eigenen Netze und Dienste zu betreiben, gezählt vom Server bis zum Gebäude.
Enthalten: Server, Speicher und Switching an Betreiberstandorten (13,52 Mrd. USD); Gebühren für Colocation, Wholesale und von Hyperscalern gehostete Network Cloud, die Betreiber zahlen (2,21 Mrd. USD); unterbrechungsfreie Stromversorgung (USV), Gleichstromanlagen, Kühlung und Schaltanlagen an eigenen Standorten (2,14 Mrd. USD); sowie Bau, Umbau von Vermittlungsstellen und Mieterausbau (672,27 Mio. USD). Paket- und Sprachkerne, Betriebs- und Geschäftsunterstützungssysteme (OSS/BSS), Content-Caches, MEC-Knoten und von Betreibern geführte GPU-Clouds zählen alle dazu.
Nicht enthalten: Ausrüstung des Funkzugangsnetzes an Mobilfunkstandorten, Glasfaser- und Übertragungstechnik, die Stromrechnung sowie Colocation-Flächen, die Betreiber an externe Kunden verkaufen (zum Beispiel das externe Internet-Rechenzentrumsgeschäft von China Mobile, das zum Colocation-Markt gehört).
Wie die Segmente zusammenpassen: Jede Aufteilung (Komponente, Betreibertyp, Workload, Anlagentyp, Region) ergibt dieselben 18,54 Mrd. USD im Jahr 2025 und 38,51 Mrd. USD im Jahr 2035. Das Modell ist in MW aufgebaut: 5.100 MW in Nutzung im Jahr 2025, davon 969 MW angemietet, 1.377 MW an Edge-Standorten und umgebauten Vermittlungsstellen und 179 MW auf GPU-Racks.
Warum unterscheiden sich die Schätzungen zum Markt für Telekom-Rechenzentren?
Veröffentlichte Zahlen unter diesem Marktnamen unterscheiden sich um ein Mehrfaches, weil sie Unterschiedliches zählen; der Wert von DC Market Insights von 20,04 Mrd. USD im Jahr 2026 umfasst nur Kapazität, die Betreiber für ihre eigenen Netze und Dienste nutzen.
Breitere Definitionen addieren die Rechenzentrumsflächen, die Betreiber an Unternehmen und Cloud-Anbieter vermieten. Dieses Geschäft ist in China groß: China Mobile bediente 2025 externe Kunden aus mehr als 1,5 Millionen Standard-Racks, und China Telecom meldete 34,5 Mrd. RMB Umsatz mit KI-Rechenzentren (Jahresergebnisse der Unternehmen, März 2026). Andere Studien rechnen Funkzugangs- und Übertragungstechnik, Netzwerksoftwarelizenzen oder die carrier-neutralen Rechenzentrumsunternehmen hinzu, die Betreiber verkauft haben. Engere Studien zählen nur Gebäude und übersehen die 84,8 % der Ausgaben 2025, die auf IT-Hardware und Hosting-Gebühren entfallen.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Server, Speicher, Switching an Betreiberstandorten | Ja, 13,52 Mrd. USD (2025) | Kapazität, die der Betreiber kauft und betreibt |
| Gebühren für Colocation und gehostete Network Cloud | Ja, 2,21 Mrd. USD | Kapazität, die der Betreiber anmietet |
| Strom, Kühlung, Bau eigener Standorte | Ja, 2,81 Mrd. USD | Rechenzentrumsinfrastruktur |
| Netzwerk-Edge, MEC und umgebaute Vermittlungsstellen | Ja, 5,01 Mrd. USD (innerhalb der obigen Zeilen) | Rechenleistung der Serverklasse im Netz |
| An externe Kunden verkaufte Colocation | Nein | Im Colocation-Markt gezählt |
| Funkzugangs- und Übertragungstechnik | Nein | Netzwerkausrüstung, kein Rechenzentrum |
| Netzwerksoftwarelizenzen | Nein | Softwaremarkt |
| Stromrechnung | Nein | Betriebskosten, keine Kapazität |
Kleine Betreiber sind eingeschlossen: Ein regionaler Kabelnetzbetreiber mit zwei Kernstandorten und einem angemieteten Käfig wird genauso gezählt wie ein nationaler etablierter Betreiber. An externe Kunden verkaufte Colocation, Funktechnik und Softwarelizenzen bleiben in dieser gesamten Schätzung außen vor.
Warum geben Telekommunikationsbetreiber mehr für Rechenzentren aus?
Drei Treiber heben die Ausgaben von 18,54 Mrd. USD im Jahr 2025 auf 27,16 Mrd. USD im Jahr 2030: die Stilllegung des Kupfernetzes, Cloud-native 5G-Kerne mit schnell wachsendem Datenverkehr und von Betreibern errichtete souveräne KI-Clouds.
Kupferabschaltung macht Vermittlungsstellen von AT&T zu Rechenstandorten
AT&T teilte Investoren am 21. Oktober 2026 mit, dass mehr als 100 Vermittlungsstellen keine Kunden mehr mit Altdiensten haben und dass das Unternehmen die Kupferabschaltung in 50 % der Vermittlungsstellen außerhalb Kaliforniens anstrebt, ein Programm, das zentral für 4 Mrd. USD jährlicher Kosteneinsparungen bis Ende 2028 ist (AT&T, Oktober 2026). Die Federal Communications Commission (FCC) hat im März 2026 die Meldepflichten für Netzänderungen bei Kupferstilllegungen aufgehoben. Jede geschlossene Kupfervermittlung setzt Strom und Fläche frei, die Betreiber in weniger, dichtere Network-Cloud-Standorte zusammenführen; deshalb entfallen auf Kern- und Vermittlungsstellen-Rechenzentren noch 10,01 Mrd. USD der Ausgaben 2025.
5,15 Millionen chinesische 5G-Basisstationen speisen Cloud-native Kerne
China hatte Ende Juli 2026 5,154 Millionen 5G-Basisstationen, 39,4 % aller Mobilfunk-Basisstationen, und 1,303 Milliarden 5G-Nutzer; der mobile Internetverkehr stieg im Zeitraum Januar-Juli 2026 um 17,6 % (Ministerium für Industrie und Informationstechnologie, August 2026). Im Vereinigten Königreich stieg die mobile Datennutzung 2025 um 18 % auf mehr als 1,2 Milliarden Gigabyte pro Monat, und die 5G-Daten wuchsen um 53 % (Ofcom, November 2025). Standalone-5G betreibt seinen Kern als Software auf Rechenzentrumsservern, daher setzt DC Market Insights Kernnetz und Network Cloud 2025 mit 5,75 Mrd. USD an, die größte Workload.
Deutsche Telekom und SK Telecom bauen souveräne KI-Clouds
Die 1 Mrd. EUR teure Industrial AI Cloud der Deutschen Telekom mit NVIDIA, im Februar 2026 in München gestartet, umfasst bis zu 10.000 Blackwell-GPUs und 0,5 Exaflops und soll die KI-Rechenleistung Deutschlands um etwa 50 % erhöhen (Deutsche Telekom, November 2025). SK Telecom entwickelt mit Amazon Web Services (AWS) das 100-MW-Rechenzentrum SK AI Data Center Ulsan für 2027 und plant, es auf 1 Gigawatt (GW) zu erweitern (SK Telecom, April 2026). DC Market Insights zählt den Eigenanteil der Betreiber an diesen Campussen zu Telco-KI und GPU-Cloud, im Jahr 2025 1,83 Mrd. USD wert.
Welche Trends verändern Telekom-Rechenzentren?
Kapital wandert von Funknetzen zur Rechenleistung, und Edge-Standorte wachsen um 9,76 % pro Jahr, da Betreiber ihre Immobilien für MEC wiederverwenden.
Chinesische Betreiber verlagern Investitionsausgaben auf Rechenleistung
China Mobile erreichte Ende 2025 92,5 Exaflops (EFLOPS) intelligenter Rechenleistung und senkte zugleich die Investitionsausgaben um 8,0 % auf 150,9 Mrd. RMB; China Unicom plant für 2026 Investitionsausgaben von etwa 50 Mrd. RMB, davon mehr als 35 % für Rechenleistung, nachdem es sieben KI-Rechenzentrumscampusse der 100-MW-Klasse gebaut hat (Unternehmensergebnisse, März 2026). China Telecom meldete mehr als 3,2 GW Rack-Leistungskapazität und 46 EFLOPS eigener KI-Rechenleistung (China Telecom, Jahresergebnisse 2025). DC Market Insights bewertet China 2025 mit 3,89 Mrd. USD, bei einem Wachstum von 8,33 % pro Jahr.
MEC-Phase-4-Standards bringen Rechenleistung in Vermittlungsstellen
Das Europäische Institut für Telekommunikationsnormen (ETSI) veröffentlichte im Oktober 2025 seine ersten Spezifikationen für MEC Phase 4 (ETSI, Oktober 2025), und in Indien trug 5G im Zeitraum Januar-März 2026 etwa 42,75 % der drahtlosen Daten (Telecom Regulatory Authority of India, Juni 2026). DC Market Insights prognostiziert für Netzwerk-Edge- und MEC-Standorte ein Wachstum von 5,01 Mrd. USD im Jahr 2025 auf 12,71 Mrd. USD im Jahr 2035; der Bericht Markt für Multi-Access Edge Computing behandelt die Plattformebene desselben Ausbaus.
Japanische Betreiber nutzen eine ehemalige Sharp-Fabrik für KI
SoftBank Corp. plant auf dem ehemaligen Sharp-Werksgelände in Sakai ein KI-Rechenzentrum mit mehr als 150 MW, erweiterbar auf mehr als 400 MW (SoftBank, Juni 2024), und KDDI plant einen eigenen Standort in Sakai mit etwa 1.000 NVIDIA-GB200-NVL72-Einheiten (KDDI, Juni 2024). Das Ministerium für Wirtschaft, Handel und Industrie genehmigte im April 2024 bis zu 72,5 Mrd. JPY an Subventionen für KI-Rechenleistung, darunter etwa 10,24 Mrd. JPY für KDDI. Auf Japan entfallen 1,02 Mrd. USD der Ausgaben für Telekom-Rechenzentren 2025.
Was begrenzt Investitionen in Telekom-Rechenzentren?
Zwei Grenzen halten die Prognose bei 7,58 % pro Jahr: stagnierende Telekomumsätze, die die Investitionsbudgets deckeln, und neue Energiepflichten für Rechenzentren in der Europäischen Union (EU).
Stagnierende Serviceumsätze deckeln die Investitionsbudgets der Betreiber
Chinas Telekomumsatz stieg 2025 nur um 0,7 % auf 1,75 Bio. CNY (MIIT, Januar 2026), und AT&T plant für 2027 und 2028 Investitionen von 22-23 Mrd. USD pro Jahr, eine Spanne, aus der auch Glasfaser und Mobilfunk finanziert werden müssen. Betreiber finanzieren GPU-Hallen durch Kürzungen bei den Funkausgaben, nicht durch zusätzliches Budget. Im niedrigen Szenario von DC Market Insights senkt eine langsamere Einführung von KI-Clouds die Ausgaben 2035 auf 32,73 Mrd. USD, 5,78 Mrd. USD unter dem Basisszenario.
EU-Energieregeln erfassen jeden Betreiberstandort über 500 kW
Die Energieeffizienzrichtlinie verpflichtet Rechenzentren mit mindestens 500 Kilowatt (kW) installierter IT-Leistung, Energie- und Wasserdaten zu melden, und in der ersten Runde meldeten nur 770 Standorte, etwa 36 % der erfassten (Europäische Kommission, September 2026). Am 21. September 2026 schlug die Kommission ein EU-Bewertungssystem für Rechenzentren vor, mit Mindestleistungsstandards, die für das zweite Quartal 2027 geplant sind. EU-Rechenzentren verbrauchten 2024 etwa 70 Terawattstunden (TWh) und steuern nach von der Kommission zitierten Zahlen bis 2030 auf 115 TWh zu. Europas Betreiber geben 2025 3,89 Mrd. USD aus und wachsen um 6,79 % pro Jahr, unter der globalen Rate.
Wo liegen die neuen Chancen für Telekom-Rechenzentren?
Die beiden größten neuen Bereiche sind souveräne KI-Campusse am Golf und gehostete Network Cloud, die bis 2035 jährliche Ausgaben von 8,03 Mrd. USD hinzufügt.
Joint Venture von stc und HUMAIN in Saudi-Arabien
Die Rechenzentrumssparte von stc, center3, und HUMAIN gründeten ein Joint Venture für saudische KI-Rechenzentren mit bis zu 1 GW, beginnend mit bis zu 250 MW (stc, Ergebnispräsentation 2026). DC Market Insights prognostiziert, dass die Ausgaben Saudi-Arabiens für Telekom-Rechenzentren von 333,75 Mio. USD im Jahr 2025 auf 1,00 Mrd. USD im Jahr 2035 steigen, um 11,61 % pro Jahr, und dass der Nahe Osten und Afrika 2,77 Mrd. USD erreichen.
Gehostete Network Cloud und angemietete Kapazität
Colocation und gehostete Cloud wachsen von 3,52 Mrd. USD im Jahr 2025 auf 11,55 Mrd. USD im Jahr 2035, um 12,61 % pro Jahr, da Betreiber ihre Kerne in angemieteten Hallen und auf von Hyperscalern gehosteten Plattformen unterbringen, statt neue eigene Standorte zu bauen. Den im Bericht Markt für Rechenzentrums-Colocation erfassten Anbietern zahlen Telekommunikationsbetreiber 2025 Gebühren von 2,21 Mrd. USD. Der Vorschlag für den EU Digital Networks Act vom 21. Januar 2026 verlangt nationale Pläne zum Kupferausstieg, die in Europa weitere Flächen in Vermittlungsstellen freisetzen werden (Europäische Kommission, Januar 2026).
Wie viel gibt ein Betreiber pro MW Rechenzentrumskapazität aus?
3,64 Mio. USD pro genutztem MW im Jahr 2025, schätzt DC Market Insights, mit einem Anstieg auf 4,61 Mio. USD bis 2035, da GPU-Racks die Hardwareausgaben pro MW erhöhen.
| Jahr | Genutzte IT-Last der Betreiber (MW) | Gesamtausgaben pro MW | IT-Hardware pro MW | Colocation- und Hosting-Preis (USD pro kW-Monat) |
|---|---|---|---|---|
| 2020 | 4.400 | 3,21 Mio. USD | 2,37 Mio. USD | 172 USD |
| 2025 | 5.100 | 3,64 Mio. USD | 2,65 Mio. USD | 190 USD |
| 2030 | 6.280 | 4,33 Mio. USD | 3,04 Mio. USD | 201 USD |
| 2035 | 8.350 | 4,61 Mio. USD | 3,19 Mio. USD | 208 USD |
Öffentliche Anhaltspunkte: Die 1 Mrd. EUR der Deutschen Telekom für bis zu 10.000 GPUs ergeben etwa 100.000 EUR pro GPU einschließlich der Halle. Die Planung von China Unicom sieht mehr als 17,5 Mrd. RMB seiner Investitionsausgaben 2026 für Rechenleistung vor. Ein Telco-KI-Rack kostet im Modell von DC Market Insights 2025 8,20 Mio. USD pro MW-Jahr an Servern, gegenüber 2,45 Mio. USD für Network-Cloud-Server.
Welche Regeln prägen das Design von Telekom-Rechenzentren?
Mindestens sieben benannte Regeln bestimmen, wie Betreiber Kupfer stilllegen, wo sie Rechenleistung platzieren und wie sie über Energie berichten, und sie betreffen die gesamten 18,54 Mrd. USD der Ausgaben 2025.
- FCC Report and Order 26-19: am 26. März 2026 verabschiedet, hob die Meldepflichten für Netzänderungen bei Kupferstilllegungen auf (Quelle: Federal Communications Commission)
- Vorschlag für den EU Digital Networks Act: am 21. Januar 2026 angenommen, verpflichtende nationale Pläne zum Kupferausstieg (Quelle: Europäische Kommission)
- EU Gigabit Infrastructure Act: seit 12. November 2025 in Kraft, glasfaserfähige Gebäudeinfrastruktur für Neubauten (Quelle: Europäische Kommission)
- EU-Energieeffizienzrichtlinie Artikel 12 und Delegierte Verordnung 2024/1364: jährliche Berichterstattung für Standorte ab 500 kW; Bewertungssystem am 21. September 2026 vorgeschlagen (Quelle: Europäische Kommission)
- ETSI MEC Phase 4: erste Spezifikationen im Oktober 2025 veröffentlicht (Quelle: Europäisches Institut für Telekommunikationsnormen)
- Cloud-Programm nach dem japanischen Gesetz zur Förderung der wirtschaftlichen Sicherheit: bis zu 72,5 Mrd. JPY an Subventionen für KI-Rechenleistung, beschlossen am 19. April 2024 (Quelle: Ministerium für Wirtschaft, Handel und Industrie)
- Chinas nationale Rechenleistungsstatistik: 2.185 EFLOPS intelligenter Rechenleistung und 71,4 % Rack-Auslastung Ende Juni 2026 (Quelle: Ministerium für Industrie und Informationstechnologie)
Segmentierung des Marktes für Telekom-Rechenzentren: Welches Segment gibt am meisten aus?
Die größte Komponente ist IT-Hardware mit 13,52 Mrd. USD im Jahr 2025, der größte Betreibertyp sind integrierte Festnetz- und Mobilfunkbetreiber mit 9,27 Mrd. USD und der größte Anlagentyp sind Kern- und Vermittlungsstellen-Standorte mit 10,01 Mrd. USD.
Nach Komponente
Server, Speicher und Switching halten 72,9 % des Werts 2025; Colocation und gehostete Network Cloud wachsen mit 10,96 % pro Jahr am schnellsten.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT-Hardware | 13.521,38 Mio. USD | 72,9 % | 26.614,79 Mio. USD | 7,01 % |
| Colocation und gehostete Network Cloud | 2.209,32 Mio. USD | 11,9 % | 6.252,48 Mio. USD | 10,96 % |
| Elektrische und mechanische Infrastruktur | 2.138,94 Mio. USD | 11,5 % | 4.056,44 Mio. USD | 6,61 % |
| Bau und Ausbau | 672,27 Mio. USD | 3,6 % | 1.585,89 Mio. USD | 8,96 % |
Nach Betreibertyp
Integrierte Festnetz- und Mobilfunkbetreiber geben 2025 9,27 Mrd. USD aus, weil sie sowohl Breitband- als auch Mobilfunkkerne betreiben; sonstige Betreiber, darunter Satelliten- und Neutral-Host-Anbieter, wachsen mit 10,72 % pro Jahr am schnellsten.
| Betreibertyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Integrierte Festnetz- und Mobilfunkbetreiber | 9.270,96 Mio. USD | 50,0 % | 18.484,60 Mio. USD | 7,14 % |
| Mobilfunknetzbetreiber | 4.264,64 Mio. USD | 23,0 % | 8.857,21 Mio. USD | 7,58 % |
| Kabel- und Breitbandbetreiber | 2.225,03 Mio. USD | 12,0 % | 4.236,06 Mio. USD | 6,65 % |
| Wholesale- und internationale Carrier | 1.668,77 Mio. USD | 9,0 % | 3.850,96 Mio. USD | 8,72 % |
| Sonstige Betreiber | 1.112,51 Mio. USD | 6,0 % | 3.080,77 Mio. USD | 10,72 % |
Nach Workload
Kernnetz und Network Cloud ist mit 5,75 Mrd. USD im Jahr 2025 die größte Workload, doch Telco-KI und GPU-Cloud überholt sie bis 2035 mit 11,82 Mrd. USD.
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kernnetz und Network Cloud | 5.747,99 Mio. USD | 31,0 % | 9.627,39 Mio. USD | 5,29 % |
| OSS BSS und Unternehmens-IT | 4.635,48 Mio. USD | 25,0 % | 6.161,54 Mio. USD | 2,89 % |
| Edge Computing und Content Delivery | 2.781,29 Mio. USD | 15,0 % | 6.161,54 Mio. USD | 8,28 % |
| Telco-KI und GPU-Cloud | 1.833,79 Mio. USD | 9,9 % | 11.818,60 Mio. USD | 20,48 % |
| Backup, Sicherheit und sonstige Workloads | 3.543,36 Mio. USD | 19,1 % | 4.740,53 Mio. USD | 2,95 % |
Nach Anlagentyp
Kern- und Vermittlungsstellen-Rechenzentren halten 54,0 % des Werts 2025; Colocation und gehostete Cloud wachsen mit 12,61 % pro Jahr am schnellsten.
| Anlagentyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kern- und Vermittlungsstellen-Rechenzentren | 10.012,63 Mio. USD | 54,0 % | 14.248,55 Mio. USD | 3,59 % |
| Netzwerk-Edge- und MEC-Standorte | 5.006,32 Mio. USD | 27,0 % | 12.708,17 Mio. USD | 9,76 % |
| Colocation und gehostete Cloud | 3.522,96 Mio. USD | 19,0 % | 11.552,88 Mio. USD | 12,61 % |
Telco AI Factory Tracker: 9 Betreiberprogramme und 1.200 MW angekündigt
DC Market Insights führt in diesem Tracker 9 benannte KI-Rechenzentrumsprogramme von Betreibern aus Unternehmensmitteilungen und Pflichtveröffentlichungen auf, insgesamt 9 Einträge, mit 1.200 MW offengelegter Campus-Last. Er zeigt, dass asiatische Betreiber und Betreiber am Golf Kapazität in MW ankündigen, während europäische Betreiber GPU-Zahlen und Budgets in Euro nennen.
| Betreiber | Programm | Datum | Angekündigte MW | GPUs oder Rechenleistung | Typ |
|---|---|---|---|---|---|
| Deutsche Telekom | Industrial AI Cloud, München (Tucherpark), 1 Mrd. EUR mit NVIDIA, 0,5 Exaflops | Feb. 2026 | nicht offengelegt | bis zu 10.000 Blackwell-GPUs | Souveräne KI-Cloud |
| SK Telecom (SK Group) | SK AI Data Center Ulsan mit Amazon Web Services, Ausbau auf 1 GW geplant | Apr. 2026 | 100 | Manufacturing AI Cloud: 2.000+ RTX-PRO-6000-GPUs | KI-Campus |
| SoftBank Corp. | KI-Rechenzentrum Sakai auf dem ehemaligen Sharp-Werksgelände, erweiterbar auf 400+ MW | Juni 2024 | 150 | nicht offengelegt | KI-Campus |
| KDDI | KI-Rechenzentrum Sakai auf dem ehemaligen Sharp-Werksgelände | Juni 2024 | nicht offengelegt | etwa 1.000 GB200-NVL72-Einheiten | KI-Campus |
| stc (center3) mit HUMAIN | Joint Venture für saudische KI-Rechenzentren, bis zu 1 GW | 2026 | 250 | nicht offengelegt | Souveräner KI-Campus |
| China Unicom | Sieben KI-Rechenzentrumscampusse der 100-MW-Klasse | März 2026 | 700 | 45 EFLOPS | KI-Campusse |
| China Telecom | 3,2+ GW Rack-Leistungskapazität, 46 Exaflops eigene Rechenleistung | März 2026 | nicht offengelegt | 91 EFLOPS eigen und zugänglich | Netz- und KI-Rechenzentren |
| Telenor | AI Factory in Norwegen, GPU-Kapazität bis Ende 2025 vervierfacht | Mai 2025 | nicht offengelegt | Basis NVIDIA H100 | Souveräne KI-Cloud |
| Swisscom (mit Fastweb) | Bis zu 100 Mio. CHF für KI-Infrastruktur mit NVIDIA | Jan. 2024 | nicht offengelegt | 31 DGX-H100-Systeme bei Fastweb | Souveräne KI-Cloud |
Lesart des Trackers: Die 1.200 MW offengelegter Last sind das 6,7-Fache der 179 MW GPU-Kapazität, die Betreiber 2025 im Modell von DC Market Insights nutzen, weil die meisten dieser Campusse auch Kapazität an externe Kunden verkaufen und erst nach 2026 in Betrieb gehen. Gezählt wird nur die Eigennutzung der Betreiber, wodurch Telco-KI und GPU-Cloud bei 1,83 Mrd. USD im Jahr 2025 und 11,82 Mrd. USD bis 2035 bleiben.
Welche Region führt den Markt für Telekom-Rechenzentren an?
Asien-Pazifik führt mit 7,42 Mrd. USD, 40,0 % des Werts 2025, und der Nahe Osten und Afrika wachsen mit 9,56 % pro Jahr am schnellsten auf 2,77 Mrd. USD bis 2035.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Asien-Pazifik | 7.416,77 Mio. USD | 40,0 % | 16.559,14 Mio. USD | 8,36 % |
| Nordamerika | 5.006,32 Mio. USD | 27,0 % | 9.242,30 Mio. USD | 6,32 % |
| Europa | 3.893,80 Mio. USD | 21,0 % | 7.509,37 Mio. USD | 6,79 % |
| Lateinamerika | 1.112,51 Mio. USD | 6,0 % | 2.426,10 Mio. USD | 8,11 % |
| Naher Osten und Afrika | 1.112,51 Mio. USD | 6,0 % | 2.772,69 Mio. USD | 9,56 % |
Asien-Pazifik
Asien-Pazifik gibt 2025 7,42 Mrd. USD aus und wächst um 8,36 % pro Jahr. Chinesische Betreiber erzielten 2025 25,7 % ihres Telekomumsatzes mit Cloud, Big Data, Internet der Dinge und Rechenzentrumsgeschäft (MIIT, Januar 2026), und Indien steuert mit 12,03 % pro Jahr das schnellste Wachstum unter den großen Ländern bei.
Nordamerika
Nordamerika gibt 2025 5,01 Mrd. USD aus und wächst um 6,32 % pro Jahr, die langsamste Region, weil AT&T und andere Carrier Kupfervermittlungsstellen schneller schließen, als sie neue Rechenstandorte eröffnen.
Europa
Europa gibt 2025 3,89 Mrd. USD aus und wächst um 6,79 % pro Jahr. Im Vereinigten Königreich ist 5G Standalone in 83 % des Landes über mindestens ein Netz verfügbar (Ofcom, November 2025), und Deutschland steht mit 741,68 Mio. USD und der Münchner KI-Cloud der Deutschen Telekom an der Spitze der Region.
Lateinamerika
Lateinamerika gibt 2025 1,11 Mrd. USD aus und wächst um 8,11 % pro Jahr; Brasilien ist mit 482,09 Mio. USD das größte Land der Region und steigt bis 2035 auf 1,04 Mrd. USD, da Betreiber 5G-Kerne auf Rechenzentrumsserver verlagern.
Naher Osten und Afrika
Der Nahe Osten und Afrika geben 2025 1,11 Mrd. USD aus und sind mit 9,56 % die am schnellsten wachsende Region, angeführt von Saudi-Arabien, wo center3 von stc in einer ersten Phase mit HUMAIN bis zu 250 MW KI-Kapazität plant.
Die 12 wichtigsten Länder im Markt für Telekom-Rechenzentren
Die Vereinigten Staaten sind mit 4,51 Mrd. USD im Jahr 2025 das größte Land, 24,3 % der weltweiten Summe; Indien ist mit 12,03 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 4.505,68 Mio. USD | 24,3 % | 8.279,56 Mio. USD | 6,27 % |
| 2 | China | Asien-Pazifik | 3.893,80 Mio. USD | 21,0 % | 8.664,66 Mio. USD | 8,33 % |
| 3 | Japan | Asien-Pazifik | 1.019,81 Mio. USD | 5,5 % | 1.848,46 Mio. USD | 6,13 % |
| 4 | Indien | Asien-Pazifik | 741,68 Mio. USD | 4,0 % | 2.310,58 Mio. USD | 12,03 % |
| 5 | Deutschland | Europa | 741,68 Mio. USD | 4,0 % | 1.386,35 Mio. USD | 6,45 % |
| 6 | Vereinigtes Königreich | Europa | 611,88 Mio. USD | 3,3 % | 1.155,29 Mio. USD | 6,56 % |
| 7 | Südkorea | Asien-Pazifik | 593,34 Mio. USD | 3,2 % | 1.270,82 Mio. USD | 7,91 % |
| 8 | Frankreich | Europa | 519,17 Mio. USD | 2,8 % | 962,74 Mio. USD | 6,37 % |
| 9 | Brasilien | Lateinamerika | 482,09 Mio. USD | 2,6 % | 1.039,76 Mio. USD | 7,99 % |
| 10 | Kanada | Nordamerika | 463,55 Mio. USD | 2,5 % | 924,23 Mio. USD | 7,14 % |
| 11 | Saudi-Arabien | Naher Osten und Afrika | 333,75 Mio. USD | 1,8 % | 1.001,25 Mio. USD | 11,61 % |
| 12 | Italien | Europa | 315,21 Mio. USD | 1,7 % | 577,64 Mio. USD | 6,24 % |
China liegt mit 3,89 Mrd. USD auf Platz zwei und schließt bis 2035 zu den Vereinigten Staaten auf, weil seine drei staatlichen Betreiber weiter KI-Rechenleistung hinzufügen. Südkorea liegt mit 593,34 Mio. USD auf Platz sieben und wächst dank des Ulsan-Campus von SK Telecom um 7,91 % pro Jahr.
Wie groß könnte der Markt für Telekom-Rechenzentren 2035 sein?
Zwischen 32,73 Mrd. USD und 43,90 Mrd. USD im Jahr 2035, mit 38,51 Mrd. USD als Basisszenario von DC Market Insights.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahmen |
|---|---|---|---|
| Niedrig | 32.733,16 Mio. USD | 5,85 % | Betreiber mieten GPU-Kapazität, statt sie zu bauen; KI-Racks bei 15 % der MW |
| Basis | 38.509,60 Mio. USD | 7,58 % | 8.350 MW im Jahr 2035, 30 % angemietet, KI-Racks bei 21 % der MW |
| Hoch | 43.900,94 Mio. USD | 9,00 % | Schnellerer Ausbau souveräner KI in Europa, am Golf und in Indien |
Niedriges Szenario
32,73 Mrd. USD im Jahr 2035, wenn Betreiber GPU-Kapazität bei Cloud-Anbietern mieten und stagnierende Serviceumsätze die Investitionsbudgets auf heutigem Niveau halten.
Basisszenario
38,51 Mrd. USD im Jahr 2035, wobei die IT-Last der Betreiber von 5.100 MW auf 8.350 MW steigt und der Anteil der GPU-Racks daran auf 21 % wächst.
Hohes Szenario
43,90 Mrd. USD im Jahr 2035, wenn mehr Betreiber der Deutschen Telekom, SK Telecom und stc in eigene KI-Campusse folgen.
Wer sind die wichtigsten Unternehmen im Markt für Telekom-Rechenzentren?
Huawei Technologies, ZTE Corporation, Dell Technologies und Hewlett Packard Enterprise halten zusammen etwa 45 % der 13,52 Mrd. USD an IT-Hardwareausgaben der Betreiber 2025 (Schätzung von DC Market Insights); die Versorgung mit Strom- und Kühltechnik für Anlagen ist breiter gestreut.
- Huawei Technologies
- ZTE Corporation
- Ericsson
- Nokia
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- Inspur Information
- Cisco Systems
- NVIDIA
- Schneider Electric
- Vertiv
- Eaton
- Delta Electronics
- Microsoft (Azure Operator Nexus)
- Equinix
- Digital Realty
Unternehmensfakten: Der Umsatz von China Mobile mit KI-Rechenzentren stieg 2025 um 35,4 %, während der gesamte Rechenzentrumsumsatz um 8,7 % wuchs (China Mobile, Jahresergebnisse, März 2026). Telenor kündigte im Mai 2025 an, die GPU-Kapazität seiner AI Factory bis Ende 2025 zu vervierfachen (Telenor, Mai 2025). Swisscom plante bis zu 100 Mio. CHF für KI-Infrastruktur mit NVIDIA, und die italienische Tochter Fastweb kaufte 31 DGX-H100-Systeme (Swisscom, Januar 2024). SK Telecom plant den Kauf von mehr als 2.000 NVIDIA-RTX-PRO-6000-Blackwell-GPUs für seine Manufacturing AI Cloud (SK Telecom, November 2025).
Konzentration der Serverlieferanten, 2025
Chinesische Lieferanten führen mit etwa einem Viertel des Serverwerts der Betreiber, weil China der zweitgrößte Ländermarkt ist; außerhalb Chinas teilen sich Dell Technologies, Hewlett Packard Enterprise und Lenovo den Großteil der Serverausgaben der Betreiber, während Ericsson und Nokia die Cloud-native Kernsoftware liefern, die darauf läuft (Schätzung von DC Market Insights).
Aktuelle Entwicklungen im Markt für Telekom-Rechenzentren
Sechs datierte Ereignisse der letzten zwölf Monate haben den Ausblick für 2026 von 20,04 Mrd. USD verändert.
- Im Oktober 2026 meldete AT&T mehr als 100 Vermittlungsstellen ohne Kunden auf Altdiensten und ein Ausstiegsziel aus dem Kupfernetz für 50 % der Vermittlungsstellen außerhalb Kaliforniens (Quelle: AT&T)
- Im September 2026 schlug die Europäische Kommission im Rahmen der Energieeffizienzrichtlinie ein EU-Bewertungssystem für Rechenzentren vor (Quelle: Europäische Kommission)
- Im August 2026 meldete das MIIT für Ende Juli 2026 5,154 Millionen 5G-Basisstationen in China (Quelle: Ministerium für Industrie und Informationstechnologie)
- Im April 2026 legte SK Telecom 2027 als Termin für das 100-MW-Rechenzentrum SK AI Data Center Ulsan mit AWS fest (Quelle: SK Telecom)
- Im März 2026 meldete China Telecom mehr als 3,2 GW Rack-Leistungskapazität und 91 EFLOPS KI-Rechenleistung (Quelle: China Telecom)
- Im Februar 2026 startete die Deutsche Telekom ihre Industrial AI Cloud in München mit bis zu 10.000 GPUs (Quelle: Deutsche Telekom)
Forschungsmethodik: Wie DC Market Insights den Markt für Telekom-Rechenzentren bemessen hat
Der Wert von 18,54 Mrd. USD für 2025 ist ein Bottom-up-Modell von DC Market Insights für 5.100 MW genutzte IT-Last der Betreiber, etwa 11 % der rund 46 GW Unternehmens- und Colocation-Kapazität innerhalb des installierten Bestands von 116 GW, bewertet Komponente für Komponente; siehe die Forschungsmethodik von DC Market Insights.
Modelleingaben
Genutzte IT-Last der Betreiber von 4.400, 5.100, 6.280 und 8.350 MW in den Jahren 2020, 2025, 2030 und 2035; Mietanteil 14 %, 19 %, 25 % und 30 %; GPU-Anteil 0,5 %, 3,5 %, 13 % und 21 %; Anteil von Edge und umgebauten Vermittlungsstellen 24 %, 27 %, 31 % und 33 %. IT-Hardware kostet 2025 2,45 Mio. USD pro Network-Cloud-MW-Jahr und 8,20 Mio. USD pro KI-MW-Jahr; Colocation und Hosting kosten durchschnittlich 190 USD pro kW-Monat, also 969 angemietete MW x 190 USD x 12 = 2,21 Mrd. USD. Die elektrischen und mechanischen Ausgaben für eigene Standorte betragen 2,14 Mrd. USD, Bau und Ausbau 672,27 Mio. USD. Schwesterschätzungen nutzen dieselbe Basis: der Markt für Rechenzentren im Einzelhandel mit etwa 8 % der Unternehmens- und Colocation-Last, und Netzwerk-Edge-Standorte sind eine Teilmenge des Marktes für Edge-Rechenzentren.
Plausibilitätsgrenzen
Obergrenze 1: 18,54 Mrd. USD sind 3,3 % des globalen Rechenzentrumsmarktes von DC Market Insights von 570,04 Mrd. USD im Jahr 2025, zwischen Einzelhandel (3,0 %) und Bankwesen (5,9 %). Obergrenze 2: Chinas 3,89 Mrd. USD sind 9,8 % der 285,5 Mrd. RMB (etwa 39,8 Mrd. USD), die China Mobile, China Telecom und China Unicom 2025 investiert haben. Untergrenze: Die 3,2 GW Rack-Leistung von China Telecom und die 1.200 MW im Tracker zeigen eine Rechenzentrumslast der Betreiber im Gigawattbereich, vereinbar mit 5.100 MW Eigennutzung weltweit. Jede Aufteilung ergibt in jedem Jahr die Gesamtsumme, und die CAGR wird aus den Endpunkten 2025 und 2035 neu berechnet.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Berichtsbeschreibung
- 1.2Wichtige Marktkennzahlen, 2025, 2026, 2030 und 2035
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Diagramm zur Marktgröße, 2020-2035
- 03Marktabgrenzung
- 3.1Enthalten
- 3.2Nicht enthalten
- 3.3Wie die Segmente zusammenpassen
- 04Warum sich Marktschätzungen unterscheiden
- 4.1Abgrenzungstabelle: In dieser Schätzung enthalten und nicht enthalten
- 05Markttreiber
- 5.1Kupferabschaltung macht Vermittlungsstellen von AT&T zu Rechenstandorten
- 5.25,15 Millionen chinesische 5G-Basisstationen speisen Cloud-native Kerne
- 5.3Deutsche Telekom und SK Telecom bauen souveräne KI-Clouds
- 06Markttrends
- 6.1Chinesische Betreiber verlagern Investitionsausgaben auf Rechenleistung
- 6.2MEC-Phase-4-Standards bringen Rechenleistung in Vermittlungsstellen
- 6.3Japanische Betreiber nutzen eine ehemalige Sharp-Fabrik für KI
- 07Marktherausforderungen und -beschränkungen
- 7.1Stagnierende Serviceumsätze deckeln die Investitionsbudgets der Betreiber
- 7.2EU-Energieregeln erfassen jeden Betreiberstandort über 500 kW
- 08Marktchancen
- 8.1Joint Venture von stc und HUMAIN in Saudi-Arabien
- 8.2Gehostete Network Cloud und angemietete Kapazität
- 09Preisanalyse
- 9.1Ausgaben pro MW, 2020-2035
- 9.2Öffentliche Preisanhaltspunkte
- 10Standards und Regulierung
- 10.1FCC Report and Order 26-19
- 10.2Vorschlag für den EU Digital Networks Act
- 10.3EU Gigabit Infrastructure Act
- 10.4EU-Energieeffizienzrichtlinie Artikel 12
- 10.5ETSI MEC Phase 4
- 10.6Cloud-Programm nach dem japanischen Gesetz zur Förderung der wirtschaftlichen Sicherheit
- 10.7Chinas nationale Rechenleistungsstatistik
- 11Marktsegmentierung
- 11.1Nach Komponente
- 11.2IT-Hardware
- 11.3Colocation und gehostete Network Cloud
- 11.4Elektrische und mechanische Infrastruktur
- 11.5Bau und Ausbau
- 11.6Nach Betreibertyp
- 11.7Integrierte Festnetz- und Mobilfunkbetreiber
- 11.8Mobilfunknetzbetreiber
- 11.9Kabel- und Breitbandbetreiber
- 11.10Wholesale- und internationale Carrier
- 11.11Sonstige Betreiber
- 11.12Nach Workload
- 11.13Kernnetz und Network Cloud
- 11.14OSS BSS und Unternehmens-IT
- 11.15Edge Computing und Content Delivery
- 11.16Telco-KI und GPU-Cloud
- 11.17Backup, Sicherheit und sonstige Workloads
- 11.18Nach Anlagentyp
- 11.19Kern- und Vermittlungsstellen-Rechenzentren
- 11.20Netzwerk-Edge- und MEC-Standorte
- 11.21Colocation und gehostete Cloud
- 12DC Exklusiv: Telco AI Factory Tracker
- 12.1Deutsche Telekom, Feb. 2026
- 12.2SK Telecom (SK Group), Apr. 2026
- 12.3SoftBank Corp., Juni 2024
- 12.4KDDI, Juni 2024
- 12.5stc (center3) mit HUMAIN, 2026
- 12.6China Unicom, März 2026
- 12.7China Telecom, März 2026
- 12.8Telenor, Mai 2025
- 12.9Swisscom (mit Fastweb), Jan. 2024
- 13Regionale Einblicke
- 13.1Asien-Pazifik
- 13.2Nordamerika
- 13.3Europa
- 13.4Lateinamerika
- 13.5Naher Osten und Afrika
- 14Länderanalyse
- 14.1Vereinigte Staaten
- 14.2China
- 14.3Japan
- 14.4Indien
- 14.5Deutschland
- 14.6Vereinigtes Königreich
- 14.7Südkorea
- 14.8Frankreich
- 14.9Brasilien
- 14.10Kanada
- 14.11Saudi-Arabien
- 14.12Italien
- 15Prognoseszenarien, 2035
- 15.1Niedriges Szenario
- 15.2Basisszenario
- 15.3Hohes Szenario
- 16Wettbewerbsanalyse
- 16.1Konzentration der Serverlieferanten, 2025
- 16.2Huawei Technologies
- 16.3ZTE Corporation
- 16.4Ericsson
- 16.5Nokia
- 16.6Dell Technologies
- 16.7Hewlett Packard Enterprise
- 16.8Lenovo
- 16.9Inspur Information
- 16.10Cisco Systems
- 16.11NVIDIA
- 16.12Schneider Electric
- 16.13Vertiv
- 16.14Eaton
- 16.15Delta Electronics
- 16.16Microsoft (Azure Operator Nexus)
- 16.17Equinix
- 16.18Digital Realty
- 17Aktuelle Entwicklungen
- 17.1Update zum Kupferausstieg von AT&T, Oktober 2026
- 17.2EU-Bewertungssystem für Rechenzentren, September 2026
- 17.35G-Basisstationen in China, August 2026
- 17.4SK AI Data Center Ulsan, April 2026
- 17.5Rack-Leistung und Rechenleistung von China Telecom, März 2026
- 17.6Industrial AI Cloud der Deutschen Telekom, Februar 2026
- 18Forschungsmethodik
- 18.1Modelleingaben
- 18.2Plausibilitätsgrenzen
- Abb. 1Marktgröße Telekom-Rechenzentren, 2020-2035 (Mio. USD)
- Tabelle 1Marktüberblick, 2025, 2026 und 2035
- Tabelle 2Abgrenzungstabelle: In dieser Schätzung enthalten und nicht enthalten
- Tabelle 3Ausgaben pro MW, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Betreibertyp, 2025 und 2035
- Tabelle 6Markt nach Workload, 2025 und 2035
- Tabelle 7Markt nach Anlagentyp, 2025 und 2035
- Tabelle 8Telco AI Factory Tracker, 2024-2026
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Die 12 wichtigsten Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
20,04 Mrd. USD im Jahr 2026, 8,09 % mehr als 18,54 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 38,51 Mrd. USD erreichen, eine CAGR von 7,58 % ab 2025.
7,58 % pro Jahr von 2025 bis 2035, nach 5,59 % pro Jahr von 2020 bis 2025, da die genutzte IT-Last der Betreiber von 5.100 MW auf 8.350 MW steigt und der Anteil der GPU-Racks daran von 3,5 % auf 21 % klettert.
18,54 Mrd. USD wurden 2025 für Rechenzentrumskapazität ausgegeben, die Carrier für ihre eigenen Netze und Dienste besitzen oder anmieten: 5G- und Sprachkerne, zu Rechenzentren umgebaute Vermittlungsstellen, MEC-Edge-Standorte, OSS/BSS-Systeme und von Betreibern geführte GPU-Clouds. An externe Kunden verkaufte Colocation wird nicht gezählt.
Mehr als 100 Vermittlungsstellen von AT&T haben keine Kunden mehr auf Altdiensten, und AT&T strebt die Kupferabschaltung in 50 % der Vermittlungsstellen außerhalb Kaliforniens an. Frei werdende Fläche und Leistung werden zu Network-Cloud- und Edge-Standorten, die bis 2035 12,71 Mrd. USD wert sind.
1.200 MW sind in 9 Programmen im Tracker von DC Market Insights offengelegt: sieben Campusse der 100-MW-Klasse von China Unicom, die erste 250-MW-Phase von stc mit HUMAIN, der 150-MW-Standort von SoftBank in Sakai und der 100-MW-Campus von SK Telecom in Ulsan; die Deutsche Telekom betreibt bis zu 10.000 GPUs in München.
Telco-KI und GPU-Cloud wächst mit 20,48 % pro Jahr am schnellsten, auf 11,82 Mrd. USD bis 2035; unter den Anlagentypen führen Colocation und gehostete Cloud mit 12,61 %, während Kern- und Vermittlungsstellen-Standorte um 3,59 % wachsen.
Asien-Pazifik, mit 7,42 Mrd. USD bzw. 40,0 % des Werts 2025. Der Nahe Osten und Afrika wachsen mit 9,56 % pro Jahr am schnellsten, und Indien ist mit 12,03 % das am schnellsten wachsende große Land.
92,5 EFLOPS bei China Mobile, 91 EFLOPS eigene und zugängliche Rechenleistung bei China Telecom und 45 EFLOPS bei China Unicom Ende 2025, laut ihren Jahresergebnissen. China Telecom meldete zudem mehr als 3,2 GW Rack-Leistungskapazität.
3,64 Mio. USD pro genutztem MW im Jahr 2025, schätzt DC Market Insights, mit einem Anstieg auf 4,61 Mio. USD bis 2035. Ein Telco-KI-Rack kostet 8,20 Mio. USD pro MW-Jahr an Servern, gegenüber 2,45 Mio. USD für Network Cloud.
Die 20,04 Mrd. USD für 2026 umfassen nur Kapazität, die Betreiber für ihre eigenen Netze und Dienste nutzen. Schätzungen, die an externe Kunden verkaufte Colocation, Funk- und Übertragungstechnik oder Netzwerksoftware hinzurechnen, fallen um ein Mehrfaches höher aus.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.