
通信データセンター市場 規模・シェア・2035年までの予測
市場の概要
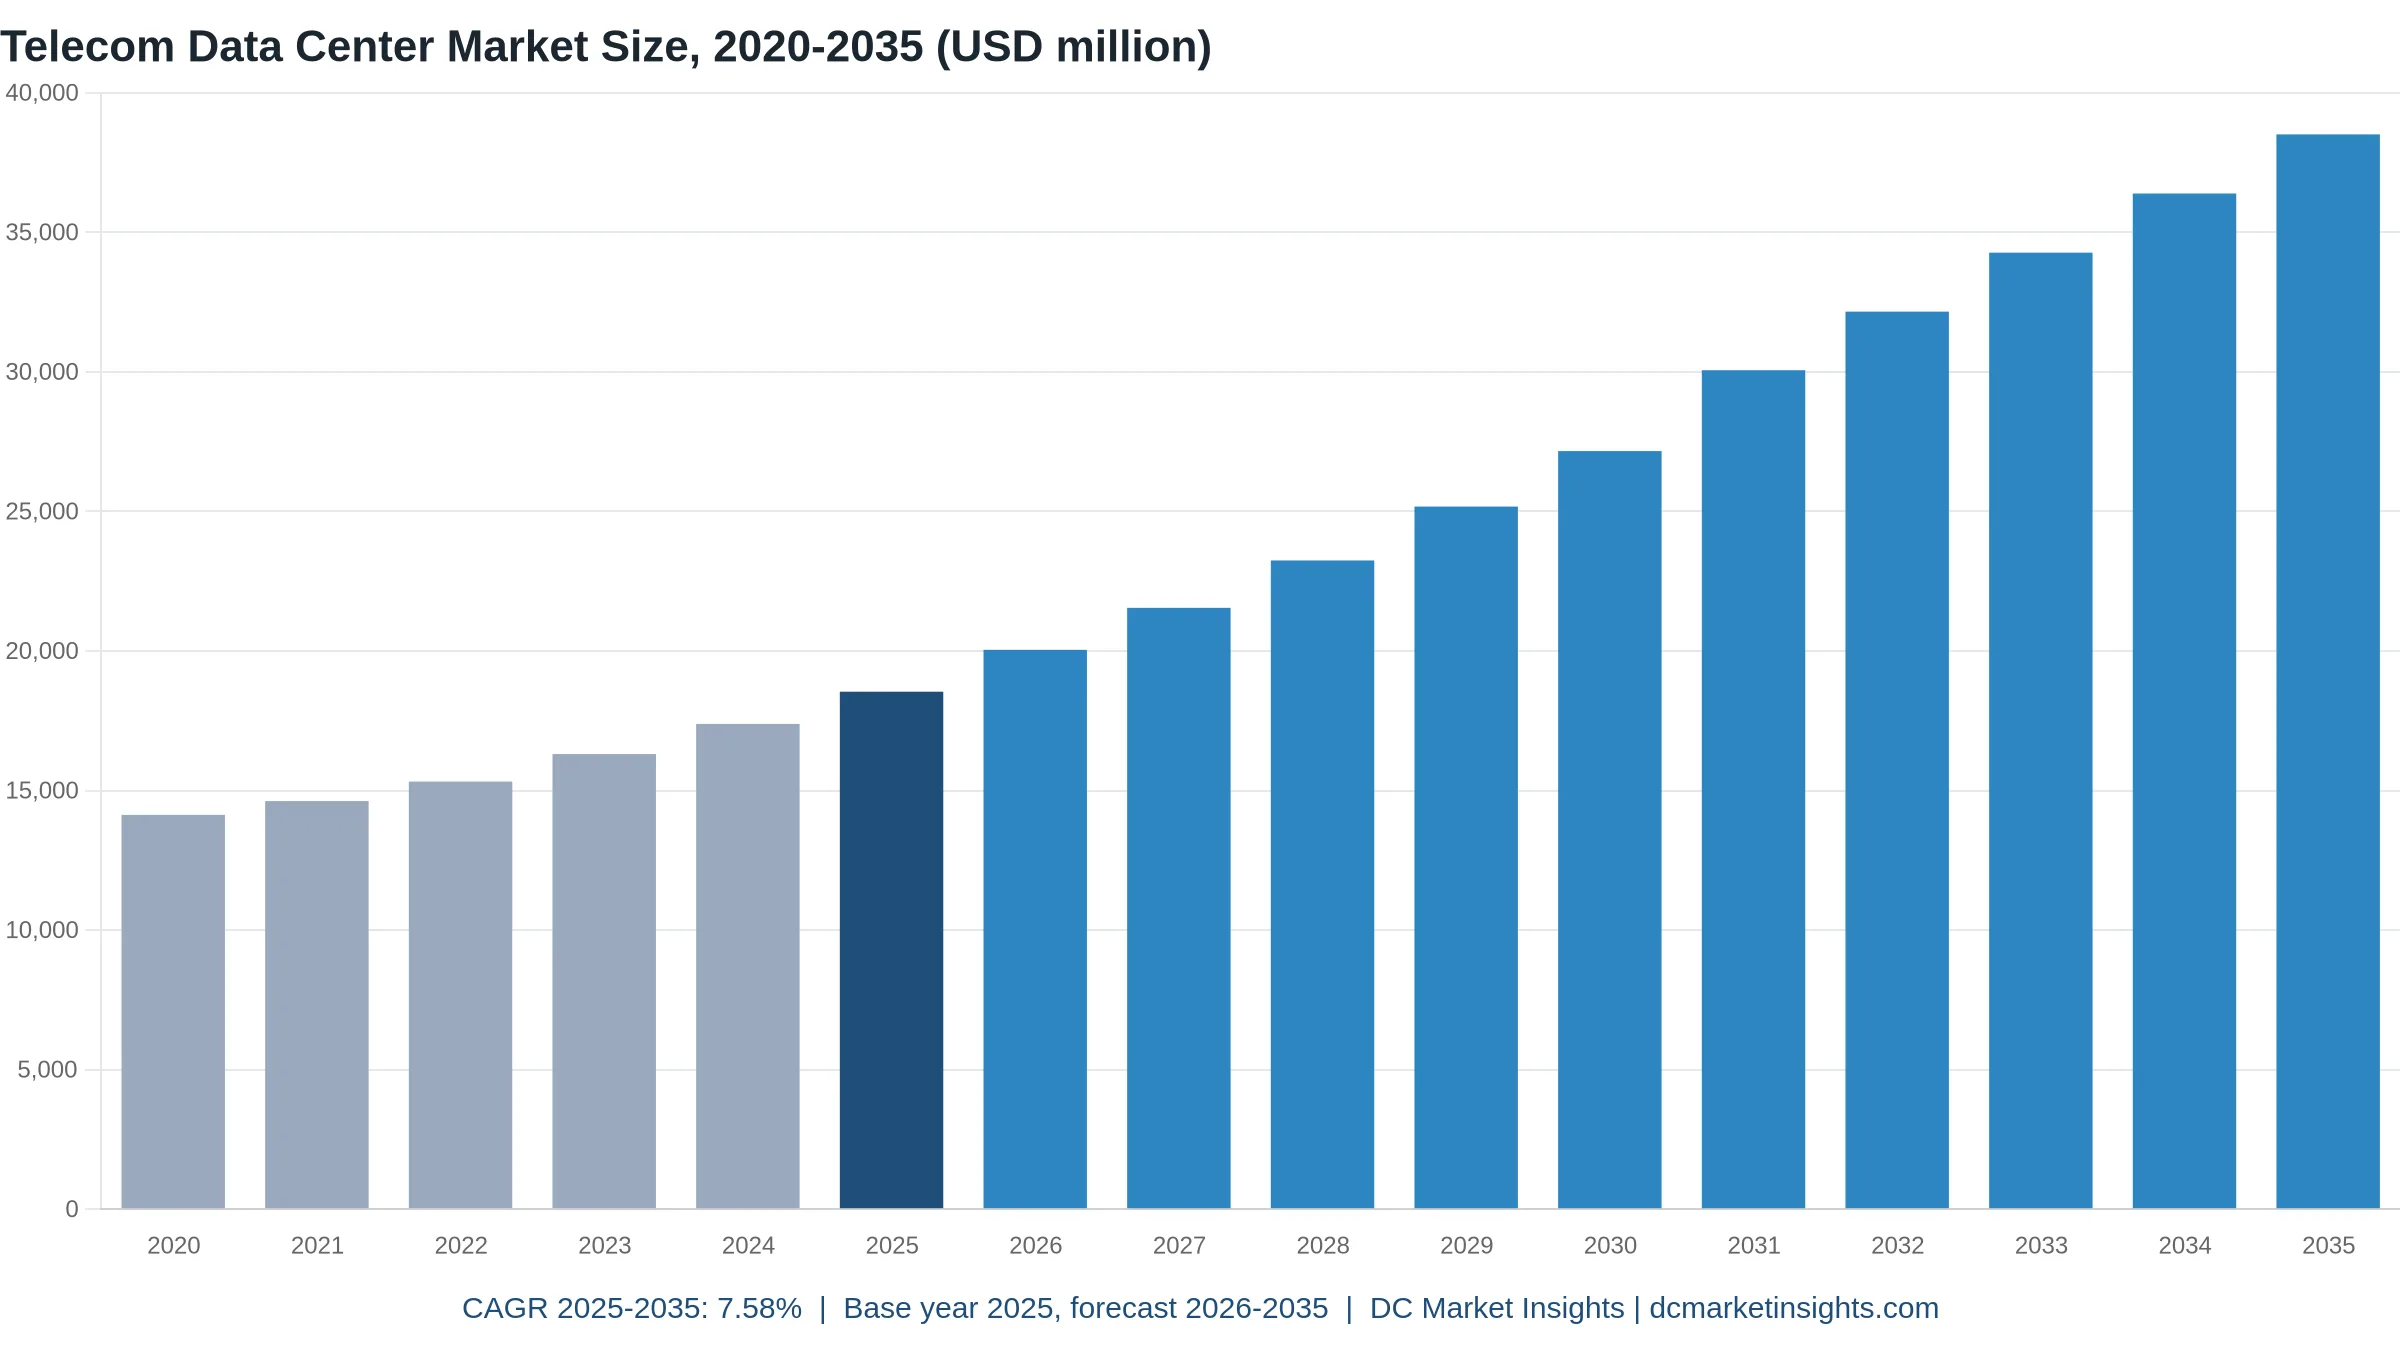
通信データセンター市場の規模は2025年にUSD 18.54十億で、年平均成長率(CAGR)7.58%で拡大し、2035年までにUSD 38.51十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場範囲
- 04市場推定値が異なる理由
- 05市場の牽引要因
- 06市場トレンド
- 07市場の課題と制約
- 08市場機会
- 09価格分析
- 10標準と規制
- 18章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
通信データセンター市場は2026年に200.4億米ドルと評価され、2025年の185.4億米ドルから2035年には385.1億米ドルに達すると予測されており、2025年から2035年までの年平均成長率(CAGR)は7.58%です(DC Market Insights推定)。通信事業者は銅線時代の建物を計算拠点に転換しています。AT&Tによると、すでに100を超えるワイヤーセンター(局舎)でレガシーサービスの顧客がゼロになっており、カリフォルニア州以外のワイヤーセンターの半数で銅線サービスの終了を目指しています(AT&T 2026年第3四半期の説明資料)。同時に通信事業者は国の人工知能(AI)キャパシティの建設者にもなっており、その筆頭が最大10,000基のNVIDIA Blackwellグラフィックス処理装置(GPU)を備えたDeutsche Telekomの10億ユーロ規模のミュンヘンのクラウドです(Deutsche Telekom、2025年11月)。2025年の金額は、通信事業者が自社のネットワークとサービスのために運用する情報技術(IT)ロード5,100メガワット(MW)× 1 MWあたり年間支出364万米ドル = 185.4億米ドルに基づいており、このうち135.2億米ドルがサーバー、ストレージ、スイッチングです。通信事業者AIおよびGPUクラウドは年20.48%で最も速く成長するワークロードであり、地域では中東・アフリカが年9.56%で最も速く成長します。湾岸諸国の通信事業者が国営AI企業とともにソブリンAIキャンパスを建設しているためです。
主要市場統計:2026年の通信データセンター市場の規模はどのくらいか
DC Market Insightsは、GPUホール、クラウドネイティブな5Gコア、転換された局舎が同じ年にそろってロードを追加するため、2026年の通信事業者のデータセンター支出を2025年比8.09%増の200.4億米ドルと評価しています。
- 通信データセンター市場規模 2025年:185.4億米ドル
- 市場規模 2026年:200.4億米ドル
- 市場規模 2030年:271.6億米ドル
- 市場規模 2035年:385.1億米ドル
- CAGR 2025-2035年:7.58%(ローケース5.85%、ハイケース9.00%)
- 最大の構成要素:ITハードウェア、135.2億米ドルで2025年の金額の72.9%
- 最も成長の速いワークロード:通信事業者AIおよびGPUクラウド、年20.48%で2035年までに118.2億米ドル
- 最大の事業者タイプ:固定・モバイル統合事業者、2025年に92.7億米ドル
- 首位の地域:アジア太平洋、74.2億米ドルで2025年の金額の40.0%。最も成長の速い地域:中東・アフリカ、9.56%
- 最大の国:米国、2025年に45.1億米ドル。最も成長の速い大規模国:インド、12.03%
- 市場リーダー:事業者向けサーバーではHuawei Technologies、ZTE Corporation、Dell Technologies、Hewlett Packard Enterprise、ネットワーククラウドプラットフォームではEricssonとNokia(DC Market Insightsの評価)
エグゼクティブサマリー:通信データセンター市場規模、2020-2035年
世界の通信データセンター市場の規模は2020年に141.3億米ドルと評価され、2025年に185.4億米ドルに達し、予測期間中にCAGR 7.58%で2035年には385.1億米ドルに達すると見込まれています。2020年から2025年の成長率は年5.59%で、この間に通信事業者は音声コアとパケットコアを標準サーバーに移行しました。2025年以降はGPUラックのMW・年あたりのコストがネットワーククラウドラックの約3倍であるため、成長が加速します。
| 項目 | 値 |
|---|---|
| 過去期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| 市場規模 2025年 | 185.4億米ドル |
| 市場規模 2026年 | 200.4億米ドル |
| CAGR 2025-2035年 | 7.58% |
| 市場規模 2035年 | 385.1億米ドル |
| 対象セグメント | 構成要素、事業者タイプ、ワークロード、施設タイプ、地域、12か国 |
支出はレガシーのコアホールから離れつつあります。コアおよび局舎データセンターは年3.59%の伸びにとどまり2035年に142.5億米ドルとなる一方、ネットワークエッジおよびマルチアクセスエッジコンピューティング(MEC)サイトは127.1億米ドル、コロケーションおよびホステッドクラウドは115.5億米ドルに達します。GPUキャパシティにより、通信事業者AIの比率は2025年の金額の9.9%から2035年には30.7%に上昇します。
通信データセンターに含まれるものは何か
2025年の185.4億米ドルは、モバイル、固定、ケーブル、ホールセールの各通信事業者が自社のネットワークとサービスを運用するために所有または賃借するデータセンターキャパシティであり、サーバーから建物までを集計しています。
含まれるもの:通信事業者サイト内のサーバー、ストレージ、スイッチング(135.2億米ドル)、通信事業者が支払うコロケーション、ホールセール、ハイパースケーラーがホストするネットワーククラウドの料金(22.1億米ドル)、自社サイトの無停電電源装置(UPS)、直流電源設備、冷却、開閉装置(21.4億米ドル)、建設、局舎の転換、テナント内装工事(6億7,227万米ドル)。パケットコアと音声コア、運用支援システムとビジネス支援システム(OSS/BSS)、コンテンツキャッシュ、MECノード、通信事業者が運用するGPUクラウドはすべて対象です。
除外されるもの:基地局の無線アクセスネットワーク機器、光ファイバーと伝送機器、電気料金、通信事業者が外部顧客に販売するコロケーションスペース(例:China Mobileの外部向けインターネットデータセンター事業はコロケーション市場に属します)。
セグメントの関係:すべての区分(構成要素、事業者タイプ、ワークロード、施設タイプ、地域)の合計は、2025年は同じ185.4億米ドル、2035年は385.1億米ドルになります。モデルはMW単位で構築されています。2025年の使用中キャパシティは5,100 MWで、このうち969 MWが賃借、1,377 MWがエッジおよび転換された局舎サイト、179 MWがGPUラックで稼働しています。
通信データセンター市場の推定値はなぜ異なるのか
この市場名で公表されている数値は数倍も異なります。集計対象が異なるためです。DC Market Insightsの2026年の値200.4億米ドルは、通信事業者が自社のネットワークとサービスに使用するキャパシティのみを対象としています。
より広い定義では、通信事業者が企業やクラウド事業者に貸し出すデータセンタースペースが加わります。この事業は中国で大きく、China Mobileは2025年に150万を超える標準ラックで外部顧客にサービスを提供し、China TelecomはAIデータセンター収益345億人民元を報告しました(各社年次決算、2026年3月)。ほかの調査では、無線アクセス機器や伝送機器、ネットワークソフトウェアライセンス、あるいは通信事業者が売却したキャリアニュートラルなデータセンター企業が加わります。より狭い調査は建物だけを集計し、2025年の支出の84.8%を占めるITハードウェアとホスティング料金が抜け落ちます。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| 通信事業者サイト内のサーバー、ストレージ、スイッチング | 対象、135.2億米ドル(2025年) | 通信事業者が購入し運用するキャパシティ |
| コロケーションおよびホステッドネットワーククラウドの料金 | 対象、22.1億米ドル | 通信事業者が賃借するキャパシティ |
| 自社サイトの電源、冷却、建設 | 対象、28.1億米ドル | データセンターインフラ |
| ネットワークエッジ、MEC、転換された局舎 | 対象、50.1億米ドル(上記各行に含まれる) | ネットワーク内のサーバー級コンピューティング |
| 外部顧客に販売するコロケーション | 対象外 | コロケーション市場で集計 |
| 無線アクセス機器および伝送機器 | 対象外 | データセンターではなくネットワーク機器 |
| ネットワークソフトウェアライセンス | 対象外 | ソフトウェア市場 |
| 電気料金 | 対象外 | キャパシティではなく運営コスト |
小規模な通信事業者も対象です。2つのコアサイトと1つの賃借ケージを持つ地域ケーブル会社も、全国規模の既存事業者と同じ方法で集計されます。外部顧客に販売するコロケーション、無線機器、ソフトウェアライセンスは、本推定全体を通じて対象外です。
通信事業者がデータセンターへの支出を増やしているのはなぜか
3つの牽引要因が支出を2025年の185.4億米ドルから2030年の271.6億米ドルへ押し上げます。銅線の廃止、急増するトラフィックを処理するクラウドネイティブな5Gコア、そして通信事業者が構築するソブリンAIクラウドです。
銅線の廃止でAT&Tのワイヤーセンターが計算拠点に
AT&Tは2026年10月21日、100を超えるワイヤーセンターでレガシーサービスの顧客がいなくなり、カリフォルニア州以外のワイヤーセンターの50%で銅線サービスの終了を目指していると投資家に説明しました。このプログラムは2028年末までに年40億米ドルのコスト削減を実現するうえで中心的な役割を担います(AT&T、2026年10月)。連邦通信委員会(FCC)は2026年3月、銅線廃止に伴うネットワーク変更の届出を廃止しました。銅線交換機が1つ閉鎖されるごとに電力と床面積が空き、通信事業者はそれをより少数で高密度のネットワーククラウドサイトに集約します。そのため、コアおよび局舎データセンターは依然として2025年の支出のうち100.1億米ドルを占めています。
中国の5G基地局515万局がクラウドネイティブなコアを支える
中国では2026年7月末時点で5G基地局が515.4万局に達し、全移動通信基地局の39.4%を占め、5Gユーザーは13.03億人でした。モバイルインターネットのトラフィックは2026年1~7月に17.6%増加しました(工業情報化部、2026年8月)。英国ではモバイルデータ使用量が2025年に18%増えて月12億ギガバイトを超え、5Gデータは53%増加しました(Ofcom、2025年11月)。スタンドアロン5Gはコアをデータセンターのサーバー上でソフトウェアとして動かすため、DC Market Insightsはコアネットワークおよびネットワーククラウドを2025年に57.5億米ドルと見積もっており、最大のワークロードとなっています。
Deutsche TelekomとSK TelecomがソブリンAIクラウドを構築
Deutsche TelekomがNVIDIAと共同で2026年2月にミュンヘンで開始した10億ユーロ規模のIndustrial AI Cloudは、最大10,000基のBlackwell GPUと0.5エクサフロップスを備え、ドイツのAI計算能力を約50%引き上げると見込まれています(Deutsche Telekom、2025年11月)。SK TelecomはAmazon Web Services(AWS)と共同で2027年に向けて100 MWのSK AI Data Center Ulsanを開発しており、1ギガワット(GW)への拡張を計画しています(SK Telecom、2026年4月)。DC Market Insightsは、これらのキャンパスのうち通信事業者自身の利用分を通信事業者AIおよびGPUクラウドに計上しており、2025年の金額は18.3億米ドルです。
通信データセンターを変えつつあるトレンドは何か
資本は無線ネットワークからコンピューティングへ移っており、通信事業者が自社の不動産をMECに再利用するため、エッジサイトは年9.76%で成長します。
中国の通信事業者が設備投資を計算能力へシフト
China Mobileは2025年末にインテリジェント計算能力92.5エクサフロップス(EFLOPS)に達する一方、設備投資を8.0%削減して1,509億人民元としました。China Unicomは100 MW級のAIデータセンターキャンパスを7か所建設したうえで、2026年の設備投資を約500億人民元、そのうち35%超をコンピューティングに充てる見通しを示しています(各社決算、2026年3月)。China Telecomは3.2 GWを超えるラック電力容量と、自社保有のAI計算能力46 EFLOPSを報告しました(China Telecom 2025年度年次決算)。DC Market Insightsは中国を2025年に38.9億米ドルと評価しており、年8.33%で成長します。
MECフェーズ4標準がコンピューティングを局舎へ押し出す
欧州電気通信標準化機構(ETSI)は2025年10月に最初のMECフェーズ4仕様を公開しました(ETSI、2025年10月)。インドでは2026年1~3月に5Gが無線データの約42.75%を運びました(インド電気通信規制庁、2026年6月)。DC Market Insightsは、ネットワークエッジおよびMECサイトが2025年の50.1億米ドルから2035年には127.1億米ドルに成長すると予測しています。同じ構築のプラットフォーム層はマルチアクセスエッジコンピューティング市場レポートで扱っています。
日本の通信事業者がシャープの旧工場をAIに再利用
ソフトバンク(SoftBank Corp.)は堺市のシャープ旧工場跡に150 MW超、400 MW超まで拡張可能なAIデータセンターを計画しており(SoftBank、2024年6月)、KDDIも約1,000台のNVIDIA GB200 NVL72を備えた独自の堺サイトを計画しています(KDDI、2024年6月)。経済産業省は2024年4月に最大725億円のAI計算基盤への補助を認定し、そのうちKDDI向けは約102.4億円でした。日本は2025年の通信データセンター支出のうち10.2億米ドルを占めます。
通信データセンター投資を制約するものは何か
2つの制約が予測を年7.58%にとどめています。設備投資予算を抑える横ばいの通信収入と、欧州連合(EU)でデータセンターに課される新たなエネルギー義務です。
横ばいのサービス収入が通信事業者の設備投資予算を抑える
中国の通信収入は2025年に0.7%増の1.75兆人民元にとどまり(工業情報化部、2026年1月)、AT&Tは2027年と2028年の設備投資を年220~230億米ドルと見込んでいますが、この範囲で光ファイバーと無線にも資金を充てなければなりません。通信事業者は予算を増やすのではなく、無線への支出を削ってGPUホールの資金を賄っています。DC Market Insightsのローケースでは、AIクラウドの普及が遅れることで2035年の支出は327.3億米ドルとなり、ベースケースを57.8億米ドル下回ります。
EUのエネルギー規則が500 kW超のすべての通信事業者サイトに及ぶ
エネルギー効率指令は、設置IT電力が500キロワット(kW)以上のデータセンターにエネルギーと水のデータの報告を義務付けていますが、初回に報告したのは対象サイトの約36%にあたる770サイトにとどまりました(欧州委員会、2026年9月)。欧州委員会は2026年9月21日にデータセンター向けのEU格付け制度を提案し、2027年第2四半期に最低性能基準を定める予定です。欧州委員会が引用する数値によると、EUのデータセンターは2024年に約70テラワット時(TWh)を使用し、2030年には115 TWhに向かっています。欧州の通信事業者は2025年に38.9億米ドルを支出し、年6.79%で成長しますが、これは世界全体の成長率を下回ります。
通信データセンターの新たな機会はどこにあるか
最大の新たな市場は2つあります。湾岸諸国のソブリンAIキャンパスと、2035年までに年間支出を80.3億米ドル押し上げるホステッドネットワーククラウドです。
サウジアラビアのstcとHUMAINの合弁事業
stcのデータセンター部門center3とHUMAINは、最大1 GWのサウジAIデータセンターに向けた合弁事業を設立し、まず最大250 MWから着手します(stc決算説明資料、2026年)。DC Market Insightsは、サウジアラビアの通信データセンター支出が2025年の3億3,375万米ドルから2035年には10.0億米ドルへ年11.61%で成長し、中東・アフリカは27.7億米ドルに達すると予測しています。
ホステッドネットワーククラウドと賃借キャパシティ
コロケーションおよびホステッドクラウドは、2025年の35.2億米ドルから2035年には115.5億米ドルへ年12.61%で成長します。通信事業者が新たな自社サイトを建設する代わりに、賃借ホールやハイパースケーラーがホストするプラットフォームにコアを配置するためです。データセンターコロケーション市場レポートで扱う事業者に対し、通信事業者は2025年に22.1億米ドルの料金を支払っています。2026年1月21日のEUデジタルネットワーク法案は各国に銅線廃止計画の策定を義務付けており、欧州ではさらに多くの局舎スペースが空くことになります(欧州委員会、2026年1月)。
通信事業者はデータセンターキャパシティ1 MWあたりいくら支出しているか
DC Market Insightsの推定では、2025年の使用中キャパシティ1 MWあたり364万米ドルで、GPUラックが1 MWあたりのハードウェア支出を押し上げるため、2035年までに461万米ドルに上昇します。
| 年 | 使用中の通信事業者ITロード(MW) | 1 MWあたりの総支出 | 1 MWあたりのITハードウェア | コロケーションおよびホスティング料金(1 kW・月あたり米ドル) |
|---|---|---|---|---|
| 2020 | 4,400 | 321万米ドル | 237万米ドル | 172米ドル |
| 2025 | 5,100 | 364万米ドル | 265万米ドル | 190米ドル |
| 2030 | 6,280 | 433万米ドル | 304万米ドル | 201米ドル |
| 2035 | 8,350 | 461万米ドル | 319万米ドル | 208米ドル |
公開されている価格の目安:Deutsche Telekomの最大10,000基のGPUに対する10億ユーロは、ホールを含めてGPU 1基あたり約10万ユーロに相当します。China Unicomの見通しでは、2026年の設備投資のうち175億人民元超がコンピューティングに充てられます。DC Market Insightsのモデルでは、2025年の通信事業者AIラックのサーバーコストはMW・年あたり820万米ドルで、ネットワーククラウドのサーバーの245万米ドルを大きく上回ります。
通信データセンターの設計を左右する規則は何か
少なくとも7つの規則が、通信事業者による銅線の廃止方法、コンピューティングの配置場所、エネルギーの報告方法を決めており、2025年の支出185.4億米ドルのすべてに関わります。
- FCC Report and Order 26-19:2026年3月26日採択、銅線廃止に伴うネットワーク変更開示の届出を廃止(出典:連邦通信委員会)
- EUデジタルネットワーク法案:2026年1月21日採択、各国に銅線廃止計画の策定を義務付け(出典:欧州委員会)
- EUギガビットインフラ法:2025年11月12日施行、新築建物に光ファイバー対応の屋内インフラを義務付け(出典:欧州委員会)
- EUエネルギー効率指令第12条および委任規則2024/1364:500 kW以上のサイトに年次報告を義務付け、2026年9月21日に格付け制度を提案(出典:欧州委員会)
- ETSI MECフェーズ4:2025年10月に最初の仕様を公開(出典:欧州電気通信標準化機構)
- 日本の経済安全保障推進法に基づくクラウドプログラム:2024年4月19日に最大725億円のAI計算基盤への補助を決定(出典:経済産業省)
- 中国の国家計算能力統計:2026年6月末時点でインテリジェント計算能力2,185 EFLOPS、ラック利用率71.4%(出典:工業情報化部)
通信データセンター市場のセグメンテーション:最も支出が多いセグメントはどれか
最大の構成要素は2025年に135.2億米ドルのITハードウェア、最大の事業者タイプは92.7億米ドルの固定・モバイル統合事業者、最大の施設タイプは100.1億米ドルのコアおよび局舎サイトです。
構成要素別
サーバー、ストレージ、スイッチングが2025年の金額の72.9%を占め、コロケーションおよびホステッドネットワーククラウドが年10.96%で最も速く成長します。
| 構成要素 | 2025年(米ドル) | シェア 2025年 | 2035年(米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ITハードウェア | 135億2,138万米ドル | 72.9% | 266億1,479万米ドル | 7.01% |
| コロケーションおよびホステッドネットワーククラウド | 22億932万米ドル | 11.9% | 62億5,248万米ドル | 10.96% |
| 電気・機械インフラ | 21億3,894万米ドル | 11.5% | 40億5,644万米ドル | 6.61% |
| 建設および内装工事 | 6億7,227万米ドル | 3.6% | 15億8,589万米ドル | 8.96% |
事業者タイプ別
固定・モバイル統合事業者はブロードバンドとモバイルの両方のコアを運用するため、2025年に92.7億米ドルを支出します。衛星事業者やニュートラルホスト事業者を含むその他の事業者は年10.72%で最も速く成長します。
| 事業者タイプ | 2025年(米ドル) | シェア 2025年 | 2035年(米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 固定・モバイル統合事業者 | 92億7,096万米ドル | 50.0% | 184億8,460万米ドル | 7.14% |
| モバイルネットワーク事業者 | 42億6,464万米ドル | 23.0% | 88億5,721万米ドル | 7.58% |
| ケーブル・ブロードバンド事業者 | 22億2,503万米ドル | 12.0% | 42億3,606万米ドル | 6.65% |
| ホールセール・国際通信事業者 | 16億6,877万米ドル | 9.0% | 38億5,096万米ドル | 8.72% |
| その他の事業者 | 11億1,251万米ドル | 6.0% | 30億8,077万米ドル | 10.72% |
ワークロード別
2025年の最大のワークロードは57.5億米ドルのコアネットワークおよびネットワーククラウドですが、2035年までに通信事業者AIおよびGPUクラウドが118.2億米ドルでこれを追い抜きます。
| ワークロード | 2025年(米ドル) | シェア 2025年 | 2035年(米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| コアネットワークおよびネットワーククラウド | 57億4,799万米ドル | 31.0% | 96億2,739万米ドル | 5.29% |
| OSS BSSおよび企業IT | 46億3,548万米ドル | 25.0% | 61億6,154万米ドル | 2.89% |
| エッジコンピューティングおよびコンテンツ配信 | 27億8,129万米ドル | 15.0% | 61億6,154万米ドル | 8.28% |
| 通信事業者AIおよびGPUクラウド | 18億3,379万米ドル | 9.9% | 118億1,860万米ドル | 20.48% |
| バックアップ・セキュリティおよびその他のワークロード | 35億4,336万米ドル | 19.1% | 47億4,053万米ドル | 2.95% |
施設タイプ別
コアおよび局舎データセンターが2025年の金額の54.0%を占め、コロケーションおよびホステッドクラウドが年12.61%で最も速く成長します。
| 施設タイプ | 2025年(米ドル) | シェア 2025年 | 2035年(米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| コアおよび局舎データセンター | 100億1,263万米ドル | 54.0% | 142億4,855万米ドル | 3.59% |
| ネットワークエッジおよびMECサイト | 50億632万米ドル | 27.0% | 127億817万米ドル | 9.76% |
| コロケーションおよびホステッドクラウド | 35億2,296万米ドル | 19.0% | 115億5,288万米ドル | 12.61% |
通信事業者AIファクトリートラッカー:9つの事業者プログラムと発表済み1,200 MW
DC Market Insightsは本トラッカーに、各社の発表資料と開示書類から9つの通信事業者AIデータセンタープログラムを掲載しています(入力は計9件)。開示されたキャンパスロードは1,200 MWです。アジアと湾岸諸国の通信事業者はキャパシティをMWで発表し、欧州の通信事業者はGPU数とユーロ建ての予算で発表していることがわかります。
| 通信事業者 | プログラム | 時期 | 発表MW | GPUまたは計算能力 | タイプ |
|---|---|---|---|---|---|
| Deutsche Telekom | Industrial AI Cloud、ミュンヘン(Tucherpark)、NVIDIAと共同で10億ユーロ、0.5エクサフロップス | 2026年2月 | 非開示 | 最大10,000基のBlackwell GPU | ソブリンAIクラウド |
| SK Telecom(SK Group) | Amazon Web Servicesと共同のSK AI Data Center Ulsan、1 GWへの拡張を計画 | 2026年4月 | 100 | Manufacturing AI Cloud:2,000基超のRTX PRO 6000 GPU | AIキャンパス |
| SoftBank Corp. | シャープ旧工場跡の堺AIデータセンター、400 MW超まで拡張可能 | 2024年6月 | 150 | 非開示 | AIキャンパス |
| KDDI | シャープ旧工場跡地の堺AIデータセンター | 2024年6月 | 非開示 | 約1,000台のGB200 NVL72 | AIキャンパス |
| stc(center3)とHUMAIN | サウジAIデータセンター合弁事業、最大1 GW | 2026年 | 250 | 非開示 | ソブリンAIキャンパス |
| China Unicom | 100 MW級AIデータセンターキャンパス7か所 | 2026年3月 | 700 | 45 EFLOPS | AIキャンパス |
| China Telecom | 3.2 GW超のラック電力容量、自社保有46エクサフロップス | 2026年3月 | 非開示 | 自社保有および利用分91 EFLOPS | ネットワークおよびAIデータセンター |
| Telenor | ノルウェーのAI Factory、2025年末に向けてGPUキャパシティを4倍に | 2025年5月 | 非開示 | NVIDIA H100ベース | ソブリンAIクラウド |
| Swisscom(Fastwebと共同) | NVIDIAと共同で最大1億スイスフランのAIインフラ | 2024年1月 | 非開示 | FastwebのDGX H100システム31台 | ソブリンAIクラウド |
トラッカーの読み方:開示された1,200 MWのロードは、DC Market Insightsのモデルにおける2025年の使用中の通信事業者GPUキャパシティ179 MWの6.7倍です。これらのキャンパスの大半は外部顧客にもキャパシティを販売し、稼働開始が2026年以降となるためです。集計するのは通信事業者自身の利用分のみであり、そのため通信事業者AIおよびGPUクラウドは2025年に18.3億米ドル、2035年までに118.2億米ドルとなります。
通信データセンター市場をリードする地域はどこか
アジア太平洋が2025年の金額の40.0%にあたる74.2億米ドルで首位に立ち、中東・アフリカが年9.56%で最も速く成長して2035年までに27.7億米ドルに達します。
| 地域 | 2025年(米ドル) | シェア 2025年 | 2035年(米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| アジア太平洋 | 74億1,677万米ドル | 40.0% | 165億5,914万米ドル | 8.36% |
| 北米 | 50億632万米ドル | 27.0% | 92億4,230万米ドル | 6.32% |
| 欧州 | 38億9,380万米ドル | 21.0% | 75億937万米ドル | 6.79% |
| 中南米 | 11億1,251万米ドル | 6.0% | 24億2,610万米ドル | 8.11% |
| 中東・アフリカ | 11億1,251万米ドル | 6.0% | 27億7,269万米ドル | 9.56% |
アジア太平洋
アジア太平洋は2025年に74.2億米ドルを支出し、年8.36%で成長します。中国の通信事業者は2025年に通信収入の25.7%をクラウド、ビッグデータ、モノのインターネット、データセンター事業から得ており(工業情報化部、2026年1月)、インドは大規模国の中で最も速い年12.03%の成長を加えます。
北米
北米は2025年に50.1億米ドルを支出し、年6.32%で成長します。これは最も遅い地域です。AT&Tをはじめとする通信事業者が、新たな計算拠点を開設するよりも速いペースで銅線のワイヤーセンターを閉鎖しているためです。
欧州
欧州は2025年に38.9億米ドルを支出し、年6.79%で成長します。英国では、少なくとも1つのネットワークで5Gスタンドアロンが国土の83%で利用可能です(Ofcom、2025年11月)。ドイツはDeutsche TelekomのミュンヘンのAIクラウドにより7億4,168万米ドルで地域首位です。
中南米
中南米は2025年に11.1億米ドルを支出し、年8.11%で成長します。地域最大の国はブラジルで4億8,209万米ドル、通信事業者が5Gコアをデータセンターのサーバーに移すにつれて2035年までに10.4億米ドルに増加します。
中東・アフリカ
中東・アフリカは2025年に11.1億米ドルを支出し、年9.56%で最も速く成長する地域です。牽引役はサウジアラビアで、stcのcenter3がHUMAINとの第1期で最大250 MWのAIキャパシティを計画しています。
通信データセンター市場の上位12か国
最大の国は米国で、2025年に45.1億米ドルと世界全体の24.3%を占めます。最も成長の速い大規模国はインドで年12.03%です。
| 順位 | 国 | 地域 | 2025年(米ドル) | シェア 2025年 | 2035年(米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 45億568万米ドル | 24.3% | 82億7,956万米ドル | 6.27% |
| 2 | 中国 | アジア太平洋 | 38億9,380万米ドル | 21.0% | 86億6,466万米ドル | 8.33% |
| 3 | 日本 | アジア太平洋 | 10億1,981万米ドル | 5.5% | 18億4,846万米ドル | 6.13% |
| 4 | インド | アジア太平洋 | 7億4,168万米ドル | 4.0% | 23億1,058万米ドル | 12.03% |
| 5 | ドイツ | 欧州 | 7億4,168万米ドル | 4.0% | 13億8,635万米ドル | 6.45% |
| 6 | 英国 | 欧州 | 6億1,188万米ドル | 3.3% | 11億5,529万米ドル | 6.56% |
| 7 | 韓国 | アジア太平洋 | 5億9,334万米ドル | 3.2% | 12億7,082万米ドル | 7.91% |
| 8 | フランス | 欧州 | 5億1,917万米ドル | 2.8% | 9億6,274万米ドル | 6.37% |
| 9 | ブラジル | 中南米 | 4億8,209万米ドル | 2.6% | 10億3,976万米ドル | 7.99% |
| 10 | カナダ | 北米 | 4億6,355万米ドル | 2.5% | 9億2,423万米ドル | 7.14% |
| 11 | サウジアラビア | 中東・アフリカ | 3億3,375万米ドル | 1.8% | 10億125万米ドル | 11.61% |
| 12 | イタリア | 欧州 | 3億1,521万米ドル | 1.7% | 5億7,764万米ドル | 6.24% |
中国は38.9億米ドルで第2位につけ、3つの国有通信事業者がAI計算能力を追加し続けるため、2035年までに米国との差を縮めます。韓国は5億9,334万米ドルで第7位、SK Telecomの蔚山キャンパスを背景に年7.91%で成長します。
2035年の通信データセンター市場はどこまで拡大する可能性があるか
2035年は327.3億米ドルから439.0億米ドルの間で、DC Market Insightsのベースケースは385.1億米ドルです。
| シナリオ | 2035年(米ドル) | CAGR 2025-2035年 | 前提条件 |
|---|---|---|---|
| ロー | 327億3,316万米ドル | 5.85% | 通信事業者がGPUキャパシティを自社で構築せず賃借、AIラックはMWの15% |
| ベース | 385億960万米ドル | 7.58% | 2035年に8,350 MW、30%が賃借、AIラックはMWの21% |
| ハイ | 439億94万米ドル | 9.00% | 欧州、湾岸諸国、インドでソブリンAIの構築が加速 |
ローシナリオ
通信事業者がクラウド事業者からGPUキャパシティを借り、横ばいのサービス収入によって設備投資予算が現在の水準にとどまる場合、2035年は327.3億米ドルです。
ベースシナリオ
2035年は385.1億米ドルで、通信事業者のITロードは5,100 MWから8,350 MWに増え、そのうちGPUラックの比率は21%に上昇します。
ハイシナリオ
より多くの通信事業者がDeutsche Telekom、SK Telecom、stcに続いて自社保有のAIキャンパスに進出する場合、2035年は439.0億米ドルです。
通信データセンター市場の主要企業はどこか
Huawei Technologies、ZTE Corporation、Dell Technologies、Hewlett Packard Enterpriseの4社で、2025年の通信事業者向けITハードウェア支出135.2億米ドルの約45%を占めます(DC Market Insights推定)。施設の電源・冷却の供給はより分散しています。
- Huawei Technologies
- ZTE Corporation
- Ericsson
- Nokia
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- Inspur Information
- Cisco Systems
- NVIDIA
- Schneider Electric
- Vertiv
- Eaton
- Delta Electronics
- Microsoft(Azure Operator Nexus)
- Equinix
- Digital Realty
企業に関する事実:China MobileのAIデータセンター収益は2025年に35.4%増加し、データセンター収益全体の伸びは8.7%でした(China Mobile年次決算、2026年3月)。Telenorは2025年5月、AI FactoryのGPUキャパシティを2025年末に向けて4倍に引き上げると発表しました(Telenor、2025年5月)。SwisscomはNVIDIAと共同で最大1億スイスフランのAIインフラを計画し、イタリア子会社のFastwebはDGX H100システム31台を購入しました(Swisscom、2024年1月)。SK TelecomはManufacturing AI Cloud向けに2,000基を超えるNVIDIA RTX PRO 6000 Blackwell GPUを購入する計画です(SK Telecom、2025年11月)。
サーバーサプライヤーの集中度、2025年
中国は2番目に大きい国別市場であるため、中国のサプライヤーが通信事業者向けサーバー金額の約4分の1を占めて首位に立っています。中国以外では、Dell Technologies、Hewlett Packard Enterprise、Lenovoが通信事業者のサーバー支出の大半を分け合い、EricssonとNokiaがその上で動くクラウドネイティブなコアソフトウェアを供給しています(DC Market Insights推定)。
通信データセンター市場の最近の動向
過去12か月の日付のある6つの出来事が、2026年の見通し200.4億米ドルを変えました。
- 2026年10月、AT&Tは100を超えるワイヤーセンターでレガシーサービスの顧客がゼロになったこと、およびカリフォルニア州以外のワイヤーセンターの50%で銅線から撤退する目標を報告しました(出典:AT&T)
- 2026年9月、欧州委員会はエネルギー効率指令に基づくデータセンター向けのEU格付け制度を提案しました(出典:欧州委員会)
- 2026年8月、工業情報化部は2026年7月末時点で中国の5G基地局が515.4万局に達したと報告しました(出典:工業情報化部)
- 2026年4月、SK TelecomはAWSと共同の100 MWのSK AI Data Center Ulsanの稼働を2027年に設定しました(出典:SK Telecom)
- 2026年3月、China Telecomは3.2 GWを超えるラック電力容量と91 EFLOPSのAI計算能力を報告しました(出典:China Telecom)
- 2026年2月、Deutsche Telekomは最大10,000基のGPUを備えたIndustrial AI Cloudをミュンヘンで開始しました(出典:Deutsche Telekom)
調査方法:DC Market Insightsは通信データセンター市場をどのように推計したか
2025年の185.4億米ドルは、使用中の通信事業者ITロード5,100 MWを対象としたDC Market Insightsのボトムアップモデルによるものです。これは約116 GWの導入ベースのうち企業およびコロケーションのキャパシティ約46 GWの約11%にあたり、構成要素ごとに価格を付けています。DC Market Insightsの調査方法をご覧ください。
モデルの入力値
使用中の通信事業者ITロードは2020年、2025年、2030年、2035年にそれぞれ4,400、5,100、6,280、8,350 MW。賃借比率は14%、19%、25%、30%。GPU比率は0.5%、3.5%、13%、21%。エッジおよび転換された局舎の比率は24%、27%、31%、33%。2025年のITハードウェアコストはネットワーククラウドのMW・年あたり245万米ドル、AIのMW・年あたり820万米ドルです。コロケーションおよびホスティングは平均で1 kW・月あたり190米ドルのため、賃借969 MW × 190米ドル × 12 = 22.1億米ドルとなります。自社サイトの電気・機械支出は21.4億米ドル、建設および内装工事は6億7,227万米ドルです。関連市場の推定も同じ基盤を使っています。小売データセンター市場は企業およびコロケーションのロードの約8%で、ネットワークエッジサイトはエッジデータセンター市場の一部です。
上限・下限の検証
上限1:185.4億米ドルは、DC Market Insightsによる2025年の世界データセンター市場5,700.4億米ドルの3.3%で、小売(3.0%)と銀行(5.9%)の間に位置します。上限2:中国の38.9億米ドルは、China Mobile、China Telecom、China Unicomが2025年に設備投資に充てた2,855億人民元(約398億米ドル)の9.8%です。下限:China Telecomの3.2 GWのラック電力とトラッカーの1,200 MWは、通信事業者のデータセンターロードがギガワット単位であることを示しており、世界全体で自社利用5,100 MWという値と整合します。すべての区分はどの年も合計と一致し、CAGRは2025年と2035年の端点から再計算しています。
目次
- 01はじめに
- 1.1レポートの説明
- 1.2主要市場統計、2025年、2026年、2030年、2035年
- 02エグゼクティブサマリー
- 2.1市場スナップショット、2025年、2026年、2035年
- 2.2市場規模チャート、2020-2035年
- 03市場範囲
- 3.1含まれるもの
- 3.2除外されるもの
- 3.3セグメントの関係
- 04市場推定値が異なる理由
- 4.1範囲表:本推定に含まれるものと含まれないもの
- 05市場の牽引要因
- 5.1銅線の廃止でAT&Tのワイヤーセンターが計算拠点に
- 5.2中国の5G基地局515万局がクラウドネイティブなコアを支える
- 5.3Deutsche TelekomとSK TelecomがソブリンAIクラウドを構築
- 06市場トレンド
- 6.1中国の通信事業者が設備投資を計算能力へシフト
- 6.2MECフェーズ4標準がコンピューティングを局舎へ押し出す
- 6.3日本の通信事業者がシャープの旧工場をAIに再利用
- 07市場の課題と制約
- 7.1横ばいのサービス収入が通信事業者の設備投資予算を抑える
- 7.2EUのエネルギー規則が500 kW超のすべての通信事業者サイトに及ぶ
- 08市場機会
- 8.1サウジアラビアのstcとHUMAINの合弁事業
- 8.2ホステッドネットワーククラウドと賃借キャパシティ
- 09価格分析
- 9.11 MWあたりの支出、2020-2035年
- 9.2公開されている価格の目安
- 10標準と規制
- 10.1FCC Report and Order 26-19
- 10.2EUデジタルネットワーク法案
- 10.3EUギガビットインフラ法
- 10.4EUエネルギー効率指令第12条
- 10.5ETSI MECフェーズ4
- 10.6日本の経済安全保障推進法に基づくクラウドプログラム
- 10.7中国の国家計算能力統計
- 11市場セグメンテーション
- 11.1構成要素別
- 11.2ITハードウェア
- 11.3コロケーションおよびホステッドネットワーククラウド
- 11.4電気・機械インフラ
- 11.5建設および内装工事
- 11.6事業者タイプ別
- 11.7固定・モバイル統合事業者
- 11.8モバイルネットワーク事業者
- 11.9ケーブル・ブロードバンド事業者
- 11.10ホールセール・国際通信事業者
- 11.11その他の事業者
- 11.12ワークロード別
- 11.13コアネットワークおよびネットワーククラウド
- 11.14OSS BSSおよび企業IT
- 11.15エッジコンピューティングおよびコンテンツ配信
- 11.16通信事業者AIおよびGPUクラウド
- 11.17バックアップ・セキュリティおよびその他のワークロード
- 11.18施設タイプ別
- 11.19コアおよび局舎データセンター
- 11.20ネットワークエッジおよびMECサイト
- 11.21コロケーションおよびホステッドクラウド
- 12Dc独自調査:通信事業者aiファクトリートラッカー
- 12.1Deutsche Telekom、2026年2月
- 12.2SK Telecom(SK Group)、2026年4月
- 12.3SoftBank Corp.、2024年6月
- 12.4KDDI、2024年6月
- 12.5stc(center3)とHUMAIN、2026年
- 12.6China Unicom、2026年3月
- 12.7China Telecom、2026年3月
- 12.8Telenor、2025年5月
- 12.9Swisscom(Fastwebと共同)、2024年1月
- 13地域別インサイト
- 13.1アジア太平洋
- 13.2北米
- 13.3欧州
- 13.4中南米
- 13.5中東・アフリカ
- 14国別分析
- 14.1米国
- 14.2中国
- 14.3日本
- 14.4インド
- 14.5ドイツ
- 14.6英国
- 14.7韓国
- 14.8フランス
- 14.9ブラジル
- 14.10カナダ
- 14.11サウジアラビア
- 14.12イタリア
- 15予測シナリオ、2035年
- 15.1ローシナリオ
- 15.2ベースシナリオ
- 15.3ハイシナリオ
- 16競合インサイト
- 16.1サーバーサプライヤーの集中度、2025年
- 16.2Huawei Technologies
- 16.3ZTE Corporation
- 16.4Ericsson
- 16.5Nokia
- 16.6Dell Technologies
- 16.7Hewlett Packard Enterprise
- 16.8Lenovo
- 16.9Inspur Information
- 16.10Cisco Systems
- 16.11NVIDIA
- 16.12Schneider Electric
- 16.13Vertiv
- 16.14Eaton
- 16.15Delta Electronics
- 16.16Microsoft(Azure Operator Nexus)
- 16.17Equinix
- 16.18Digital Realty
- 17最近の動向
- 17.1AT&Tの銅線撤退の進捗、2026年10月
- 17.2EUデータセンター格付け制度、2026年9月
- 17.3中国の5G基地局、2026年8月
- 17.4SK AI Data Center Ulsan、2026年4月
- 17.5China Telecomのラック電力と計算能力、2026年3月
- 17.6Deutsche Telekom Industrial AI Cloud、2026年2月
- 18調査方法
- 18.1モデルの入力値
- 18.2上限・下限の検証
- 図 1通信データセンター市場規模、2020-2035年(百万米ドル)
- 表 1市場スナップショット、2025年、2026年、2035年
- 表 2範囲表:本推定に含まれるものと含まれないもの
- 表 31 MWあたりの支出、2020-2035年
- 表 4構成要素別市場、2025年および2035年
- 表 5事業者タイプ別市場、2025年および2035年
- 表 6ワークロード別市場、2025年および2035年
- 表 7施設タイプ別市場、2025年および2035年
- 表 8通信事業者AIファクトリートラッカー、2024-2026年
- 表 9地域別市場、2025年および2035年
- 表 10上位12か国、2025年および2035年
- 表 112035年の予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推定によると、2026年は200.4億米ドルで、2025年の185.4億米ドルから8.09%増加します。市場は2035年までに385.1億米ドルに達すると予測されており、2025年からのCAGRは7.58%です。
2020年から2025年の年5.59%に続き、2025年から2035年は年7.58%で成長します。使用中の通信事業者ITロードが5,100 MWから8,350 MWに増え、そのうちGPUラックの比率が3.5%から21%に上昇するためです。
2025年には185.4億米ドルが、通信事業者が自社のネットワークとサービスのために所有または賃借するデータセンターキャパシティに支出されました。5Gコアと音声コア、データセンターとして再構築された局舎、MECエッジサイト、OSS/BSSシステム、通信事業者が運用するGPUクラウドが対象です。外部顧客に販売するコロケーションは含まれません。
AT&Tの100を超えるワイヤーセンターでレガシーサービスの顧客がいなくなり、AT&Tはカリフォルニア州以外のワイヤーセンターの50%で銅線サービスの終了を目指しています。空いたスペースと電力はネットワーククラウドおよびエッジサイトとなり、2035年までに127.1億米ドル規模になります。
DC Market Insightsのトラッカーでは9つのプログラムで1,200 MWが開示されています。China Unicomの100 MW級キャンパス7か所、stcのHUMAINとの第1期250 MW、SoftBankの堺サイト150 MW、SK Telecomの蔚山キャンパス100 MWなどで、Deutsche Telekomはミュンヘンで最大10,000基のGPUを運用しています。
通信事業者AIおよびGPUクラウドが年20.48%で最も速く成長し、2035年までに118.2億米ドルに達します。施設タイプでは、コロケーションおよびホステッドクラウドが12.61%で首位、コアおよび局舎サイトは3.59%の成長です。
アジア太平洋で、2025年の金額の40.0%にあたる74.2億米ドルです。中東・アフリカが年9.56%で最も速く成長し、大規模国ではインドが12.03%で最も速く成長します。
各社の年次決算によると、2025年末時点でChina Mobileが92.5 EFLOPS、China Telecomが自社保有および利用分で91 EFLOPS、China Unicomが45 EFLOPSです。China Telecomは3.2 GWを超えるラック電力容量も報告しています。
DC Market Insightsの推定では、2025年の使用中キャパシティ1 MWあたり364万米ドルで、2035年までに461万米ドルに上昇します。通信事業者AIラックのサーバーコストはMW・年あたり820万米ドルで、ネットワーククラウドの245万米ドルを上回ります。
2026年の200.4億米ドルは、通信事業者が自社のネットワークとサービスに使用するキャパシティのみを集計しています。外部顧客に販売するコロケーション、無線・伝送機器、ネットワークソフトウェアを加えた推定値は数倍大きくなります。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。