
Mercato delle sottostazioni per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato delle sottostazioni per data center era pari a USD 5,560.0 milioni; si prevede che raggiunga USD 14.23 miliardi entro il 2035, con un CAGR del 9.86%. North America rappresenta 51.3% del mercato.
 A cura di Satyabrat Rajawat, Senior Research Analyst, consulenza strategica
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 9 nov 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi esecutiva
- 04Dinamiche di mercato
- 05Analisi dei prezzi e dei costi
- 06Norme e regolamentazione
- 07Analisi della supply chain e della catena del valore
- 08Dimensione e previsione del mercato globale delle sottostazioni per data center
- 09Mercato per componente
- 10Mercato per livello di tensione
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 14Aziende analizzate
Analisi regionale
- North America51.3%
- Asia Pacific24.6%
- Europe15.4%
- Latin America4.2%
- Middle East and Africa4.5%
Aziende analizzate
- Hitachi Energy
- Siemens Energy
- GE Vernova
- Schneider Electric
- ABB
- Eaton
- Siemens
- Mitsubishi Electric
- Toshiba Energy Systems & Solutions
- HD Hyundai Electric
- LS Electric
- Hyosung Heavy Industries
- Powell Industries
- WEG
Analisi completa
Il mercato delle sottostazioni per data center comprende le sottostazioni ad alta e media tensione che collegano i campus dei data center alla rete di trasmissione e abbassano la tensione per gli edifici: trasformatori di potenza, apparecchiature di manovra isolate in gas e in aria, apparecchiature di manovra a media tensione, sistemi di protezione e controllo, nonché l’ingegneria e la costruzione che le trasformano in una sottostazione messa in tensione. DC Market Insights valuta il mercato globale delle sottostazioni per data center in USD 5,56 miliardi nel 2025 e prevede USD 14,23 miliardi entro il 2035, con un CAGR del 9,86%. Il valore 2025 deriva dalla capacità stessa: circa 13,4 GW di capacità IT messa in tensione o predisposta per la messa in tensione (il 45% dei completamenti 2025 pari a 12,0 GW più il 55% dei completamenti 2026 pari a 14,5 GW, perché le sottostazioni vengono messe in servizio prima del carico IT) a circa USD 0,38 milioni di spesa per sottostazioni per MW di carico IT dà USD 5,08 miliardi di spesa per nuove costruzioni, mentre i lavori di ampliamento e aggiornamento su una base installata di circa 104 GW aggiungono USD 478,04 milioni. Ampliamento e aggiornamento è il segmento a crescita più rapida, con il 16,06% annuo, perché la base installata quasi triplica entro il 2035 e i campus più vecchi richiedono maggiore capacità di trasformazione per i rack IA, mentre Medio Oriente e Africa è la regione a crescita più rapida, con il 13,80% annuo, perché la regione aggiunge capacità su scala di campus partendo da una piccola base installata.
Sintesi esecutiva
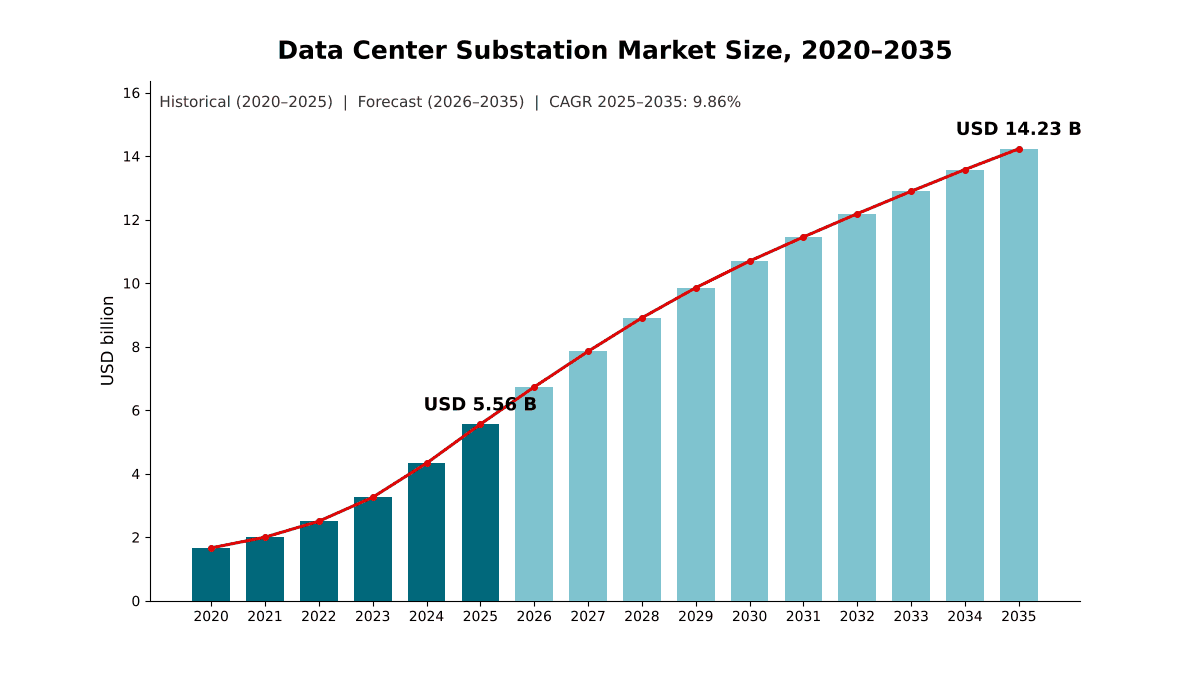
Il mercato globale delle sottostazioni per data center era valutato USD 1,66 miliardi nel 2020, ha raggiunto USD 5,56 miliardi nel 2025 e si prevede raggiunga USD 14,23 miliardi entro il 2035, con un CAGR del 9,86% durante il periodo di previsione.
| Attributo del rapporto | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato delle sottostazioni per data center nel 2025 | USD 5,56 miliardi |
| Mercato delle sottostazioni per data center, CAGR | 9,86% |
| Dimensione del mercato delle sottostazioni per data center nel 2035 | USD 14,23 miliardi |
Il mercato è cresciuto del 27,29% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 28,4% rispetto al 2024, poiché i campus di diverse centinaia di megawatt hanno sostituito i singoli edifici come unità standard di costruzione dei data center. Un campus di tali dimensioni richiede un proprio punto di consegna a tensione di trasmissione, il che ha spostato le sottostazioni da una voce di spesa della utility al budget del data center.
La crescita rallenta al 9,86% annuo dal 2025 al 2035 perché le aggiunte annuali di capacità, che DC Market Insights modella in aumento da 12,0 GW nel 2025 a 22,0 GW nel 2030 e 27,0 GW nel 2035, crescono più lentamente una volta che l’attuale ciclo di costruzione legato all’IA giunge a maturità, e perché la spesa per sottostazioni per MW aumenta solo dall’1% al 2% annuo dopo il 2028 man mano che le fabbriche di trasformatori aumentano la capacità. La base installata passa da circa 116 GW alla fine del 2025 a circa 326 GW entro il 2035, il che porta la spesa per ampliamento e aggiornamento dall’8,6% del mercato al 14,9%.
Ambito del mercato: che cosa comprende il mercato delle sottostazioni per data center?
Il mercato delle sottostazioni per data center comprende ogni sottostazione costruita o aggiornata per servire un data center, valutata alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 5,56 miliardi nel 2025.
Incluso. Sottostazioni di consegna e di smistamento di proprietà della utility costruite per un cliente data center, sottostazioni di campus di proprietà del cliente che abbassano la tensione di trasmissione a media tensione, trasformatori di potenza da circa 10 MVA in su, apparecchiature di manovra ad alta tensione isolate in gas (GIS) e in aria (AIS), apparecchiature di manovra a media tensione e unità ad anello (ring main unit) nella sottostazione, relè di protezione, sistemi di automazione e controllo della sottostazione, contenitori di potenza prefabbricati (eHouse) e sottostazioni su skid, nonché l’ingegneria, le opere civili, l’installazione e la messa in servizio della sottostazione.
Escluso. Linee di trasmissione oltre la recinzione della sottostazione, generazione e centrali in loco, quadri a bassa tensione, gruppi di continuità (UPS), sbarre blindate (busway), unità di distribuzione dell’alimentazione dei rack, generatori di backup e le apparecchiature IT stesse.
Come si combinano i segmenti. Le suddivisioni per componente, livello di tensione, tipo di isolamento, proprietà, tipo di data center e tipo di progetto ripartiscono ciascuna gli stessi USD 5,56 miliardi. Un singolo campus di solito copre due livelli di tensione: un piazzale a tensione di trasmissione di proprietà della utility o dell’operatore e le apparecchiature di manovra a media tensione che alimentano gli edifici. Ogni apparecchiatura viene conteggiata una sola volta, alla tensione del suo lato alto.
Fattori di crescita: che cosa traina il mercato delle sottostazioni per data center?
Tre fattori spiegano gran parte della crescita del mercato delle sottostazioni per data center: una pipeline di costruzione superiore a 23 GW, una domanda di elettricità dei data center che l’Agenzia internazionale dell’energia (IEA) prevede più che raddoppierà entro il 2030, e utility che ora chiedono ai data center di finanziare le proprie connessioni alla rete.
Oltre 23 GW in costruzione richiedono circa USD 8,78 miliardi di sottostazioni
BloombergNEF ha contato 23,1 GW di capacità di data center in costruzione a livello globale alla fine di settembre 2025, distribuiti su 831 siti, con 15,9 GW negli Stati Uniti. Alla stima di DC Market Insights di USD 0,38 milioni di spesa per sottostazioni per MW di carico IT, la sola pipeline comporta circa USD 8,78 miliardi di lavori per sottostazioni, più di un anno e mezzo del valore di mercato del 2025. Dominion Energy ha riferito circa 40 GW di capacità di data center in varie fasi di contrattualizzazione a dicembre 2024, di cui 26 GW nella fase delle lettere di autorizzazione per l’ingegneria delle sottostazioni.
Il consumo elettrico dei data center sale da 415 TWh a circa 945 TWh entro il 2030
La IEA stima che i data center abbiano consumato 415 terawattora (TWh) nel 2024, circa l’1,5% del consumo mondiale di elettricità, e prevede che il loro consumo più che raddoppi fino a circa 945 TWh entro il 2030. Gli Stati Uniti rappresentavano il 45% del consumo elettrico dei data center nel 2024.
Le regole sui grandi carichi spostano i costi di connessione sui data center
I regolatori stanno trasferendo il costo della connessione alla rete sul cliente. La Texas Senate Bill 6, promulgata il 21 giugno 2025, richiede ai clienti con grandi carichi superiori a 75 MW di contribuire al costo della connessione e impone alle utility di definire protocolli di riduzione del carico per le emergenze. A livello federale, il Segretario all’Energia ha incaricato la Federal Energy Regulatory Commission (FERC) il 23 ottobre 2025 di valutare un avviso preliminare di proposta di regolamentazione per carichi in genere superiori a 20 MW (Fonte: FERC Docket No. RM26-4-000). DC Market Insights prevede che queste regole faranno salire la quota di spesa per sottostazioni di proprietà del cliente dal 71,8% nel 2025 al 74,6% entro il 2035.
Tendenze del mercato: come sta cambiando l’alimentazione ad alta tensione dei data center?
L’alimentazione dei data center ad alta tensione si sta spostando verso tensioni di connessione più elevate, progetti isolati in gas più compatti e moduli di sottostazione costruiti in fabbrica.
Le connessioni oltre 230 kV crescono del 14,32% annuo
Nel modello di DC Market Insights, i maggiori campus per l’IA si connettono oltre 230 kV, dove le apparecchiature sono più pesanti e più costose per unità. Nel novembre 2025, LS Electric ha comunicato un contratto da USD 312,04 milioni con una società elettrica statunitense per trasformatori a altissima tensione fino a 525 kV, destinati a un impianto di energia rinnovabile che alimenta un grande data center nel sud-est degli Stati Uniti. DC Market Insights stima il segmento oltre 230 kV in USD 1,28 miliardi nel 2025 e prevede USD 4,90 miliardi entro il 2035, il che porta la sua quota dal 23,1% al 34,4%.
I contenitori di potenza prefabbricati entrano nella fase di diffusione di massa
Gli operatori acquistano le sottostazioni come moduli collaudati in fabbrica per ridurre i lavori in sito. Eaton ha completato nell’aprile 2025 l’acquisizione da USD 1,4 miliardi di Fibrebond, progettista e costruttore di contenitori di potenza modulari preintegrati, ampliando la propria presenza nelle soluzioni modulari per clienti data center multi-tenant e hyperscale. DC Market Insights prevede che le sottostazioni ibride e modulari crescano del 14,81% annuo, da USD 672,59 milioni nel 2025 a USD 2,68 miliardi entro il 2035.
Le sottostazioni digitali aumentano il valore di protezione e controllo
Protezione, controllo e automazione è il componente a crescita più rapida, con il 12,15% annuo nel modello di DC Market Insights, e raggiunge USD 1,45 miliardi entro il 2035. Gli operatori vogliono visibilità in tempo reale della sottostazione, il che favorisce i relè digitali che comunicano secondo lo standard IEC 61850.
Sfide del mercato: che cosa frena il mercato delle sottostazioni per data center?
Tempi di consegna dei trasformatori arrivati in media a 120 settimane nel 2024 e prezzi superiori di circa l’80% ai livelli pre-pandemia sono i due vincoli che, secondo DC Market Insights, limiteranno il ritmo del mercato delle sottostazioni per data center fino al 2027.
I tempi di consegna dei trasformatori hanno raggiunto le 120 settimane
Una bozza di rapporto del giugno 2024 per il National Infrastructure Advisory Council degli Stati Uniti indicava tempi di consegna dei trasformatori di circa 50 settimane nel 2021 e di 120 settimane in media nel 2024, e tempi di consegna da 80 a 210 settimane per i grandi trasformatori di potenza da sottostazione e i trasformatori elevatori per generatori. Le sottostazioni vengono quindi ordinate per prime e messe in tensione prima del carico IT.
I prezzi dei trasformatori sono circa l’80% più alti rispetto a prima della pandemia
La stessa bozza di rapporto ha rilevato prezzi dei trasformatori superiori dell’80% rispetto all’inizio della pandemia. DC Market Insights modella una spesa per sottostazioni per MW di carico IT in aumento da USD 0,27 milioni nel 2020 a USD 0,38 milioni nel 2025, con i trasformatori che pesano il 36,4% del mercato.
Le regole sui gas delle apparecchiature di manovra cambiano le scelte in Europa
Il regolamento UE sui gas fluorurati rivisto vieta i gas fluorurati nelle nuove apparecchiature di manovra a media tensione fino a 24 kV dal 1° gennaio 2026, e fino a 52 kV dal 1° gennaio 2030, e vieta i gas fluorurati con un potenziale di riscaldamento globale pari o superiore a 1 nelle nuove apparecchiature di manovra ad alta tensione da 52 kV a 145 kV dal 1° gennaio 2028, e oltre 145 kV dal 1° gennaio 2032. Le apparecchiature di manovra con esafluoruro di zolfo (SF6) devono, salvo limitate eccezioni, lasciare il posto a soluzioni con gas alternativi o a vuoto nei progetti europei.
Opportunità del mercato: dove sono i nuovi bacini di ricavo?
I due maggiori nuovi bacini di ricavo nel mercato delle sottostazioni per data center sono i campus cloud IA e GPU, che crescono del 14,54% annuo, e l’aggiornamento dei campus più vecchi, che cresce del 16,06% annuo.
I campus cloud IA e GPU crescono fino a USD 3,50 miliardi entro il 2035
Gli operatori specializzati di cloud IA e GPU hanno speso USD 900,49 milioni in sottostazioni nel 2025, e DC Market Insights prevede che la loro spesa raggiunga USD 3,50 miliardi entro il 2035, quasi quattro volte il livello del 2025. La corrente continua su scala di rete è l’opzione di più lungo termine per questi siti, trattata nel rapporto Data Center High-Voltage Direct Current (HVDC) Market.
I lavori di ampliamento e aggiornamento raggiungono USD 2,12 miliardi entro il 2035
I campus più vecchi richiedono maggiore capacità di trasformazione, valori di guasto più elevati e nuovi schemi di protezione quando vengono riadattati per i rack IA. DC Market Insights modella la spesa per ampliamento e aggiornamento in USD 478,04 milioni nel 2025 e USD 2,12 miliardi entro il 2035. Dove la rete non può fornire energia in tempo, gli operatori aggiungono generazione in loco a valle della sottostazione; il rapporto Data Center Generator Market tratta queste apparecchiature.
Prezzi: quanto costa per MW una sottostazione per data center?
Una sottostazione per data center costa circa USD 0,38 milioni per MW di carico IT nel 2025, di cui circa USD 0,11 milioni per MW si colloca sul lato utility della connessione. Si tratta di stime di DC Market Insights che comprendono trasformatori, apparecchiature di manovra, protezione e controllo, nonché ingegneria, costruzione e messa in servizio, escluse le linee di trasmissione oltre la recinzione.
| Spesa per sottostazioni per MW di carico IT (USD milioni) | 2025 | 2035 |
|---|---|---|
| Spesa totale per sottostazioni | 0,38 | 0,44 |
| Sottostazioni di campus di proprietà del cliente | 0,27 | 0,33 |
| Sottostazioni di consegna di proprietà della utility | 0,11 | 0,11 |
| Di cui trasformatori di potenza | 0,14 | 0,16 |
I documenti dei gestori di rete offrono una verifica della cifra lato utility. Un documento di pianificazione di PJM Interconnection del febbraio 2026 elenca una nuova sottostazione a 230 kV con sbarre ad anello per un data center da 300 MW nella contea di Caroline, in Virginia, con un costo di progetto stimato di USD 26 milioni, di cui USD 20 milioni per la sottostazione e USD 6 milioni per le opere di linea (Fonte: documento di pianificazione di PJM Interconnection). Sono circa USD 0,07 milioni-USD 0,09 milioni per MW per un campus da 300 MW, al di sotto dei USD 0,11 milioni per MW del modello, che comprende anche siti più piccoli con costi per MW più alti. La spesa per MW è salita da USD 0,27 milioni nel 2020 e cresce dal 2% al 3% annuo fino al 2028 mentre l’offerta di trasformatori resta tesa, poi dall’1% al 2% annuo, raggiungendo USD 0,42 milioni nel 2030.
Norme e regolamentazione: quali regole determinano le sottostazioni per data center?
Cinque insiemi di regole determinano come viene progettata e connessa una sottostazione per data center: guide su messa a terra e sicurezza, norme di comunicazione delle sottostazioni, regole sui gas delle apparecchiature di manovra, regole di interconnessione per grandi carichi e politiche di connessione dei data center.
IEEE 80. La Guide for Safety in AC Substation Grounding dell’Institute of Electrical and Electronics Engineers (IEEE) è la guida di riferimento per la messa a terra delle sottostazioni in c.a. all’aperto, sia convenzionali sia isolate in gas; l’IEEE indica l’edizione 2013 come inactive-reserved.
IEC 61850. La serie IEC 61850 della International Electrotechnical Commission (IEC) definisce la comunicazione per i sistemi di automazione delle utility elettriche, base della protezione e del controllo digitali nelle nuove sottostazioni.
Regolamento UE sui gas fluorurati. I divieti per le apparecchiature di manovra descritti sopra si applicano dal 2026 per la media tensione e dal 2028 e dal 2032 per l’alta tensione.
Interconnessione per grandi carichi. La Texas Senate Bill 6 si applica a carichi superiori a 75 MW, e il FERC Docket No. RM26-4-000 riguarda carichi in genere superiori a 20 MW connessi al sistema di trasmissione interstatale.
Politica di connessione dell’Irlanda. La Commission for Regulation of Utilities (CRU) ha pubblicato la decisione finale entro dicembre 2025: i data center con una capacità massima di importazione superiore a 10 MVA devono prevedere nuova generazione in loco o nelle vicinanze, generazione dispacciabile o accumulo, e l’80% della loro domanda annuale di elettricità deve essere coperto da elettricità rinnovabile aggiuntiva in Irlanda entro sei anni dalla messa in tensione.
Segmentazione del mercato: quale segmento guida il mercato delle sottostazioni per data center?
I trasformatori di potenza guidano il mercato delle sottostazioni per data center con il 36,4% del valore 2025, i data center hyperscale guidano tra gli acquirenti con il 48,6% e la classe da 69 kV a 230 kV guida tra i livelli di tensione con il 49,3%. Ampliamento e aggiornamento è il segmento a crescita più rapida, con il 16,06% annuo, davanti alle sottostazioni ibride e modulari con il 14,81%, perché la base installata quasi triplica entro il 2035 e ogni riadattamento per l’IA richiede maggiore capacità di trasformazione.
Per componente: i trasformatori di potenza guidano con il 36,4%
| Componente | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Trasformatori di potenza | 2,02 | 36,4% | 5,00 | 9,46% |
| Apparecchiature di manovra ad alta tensione | 1,27 | 22,8% | 3,50 | 10,70% |
| Apparecchiature di manovra a media tensione | 0,78 | 14,1% | 1,81 | 8,71% |
| Protezione, controllo e automazione | 0,46 | 8,3% | 1,45 | 12,15% |
| Ingegneria, costruzione e messa in servizio | 1,02 | 18,4% | 2,48 | 9,25% |
I trasformatori hanno la quota maggiore perché sono le voci più costose di ogni sottostazione nel modello di costo di DC Market Insights. Nel settembre 2022, la utility ComEd stava costruendo una nuova sottostazione con trasformatori da 100 MVA di Siemens per soddisfare i 225 MW di potenza di cui avrà bisogno un campus hyperscale di CloudHQ. I valori nelle tabelle potrebbero non sommarsi esattamente a causa degli arrotondamenti.
Per livello di tensione: oltre 69 kV fino a 230 kV guida con il 49,3%
| Livello di tensione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fino a 69 kV | 1,53 | 27,6% | 2,90 | 6,59% |
| Oltre 69 kV fino a 230 kV | 2,74 | 49,3% | 6,43 | 8,91% |
| Oltre 230 kV | 1,28 | 23,1% | 4,90 | 14,32% |
Per tipo di isolamento: le sottostazioni isolate in aria guidano con il 54,7%
| Tipo di isolamento | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sottostazioni isolate in aria (AIS) | 3,04 | 54,7% | 6,39 | 7,71% |
| Sottostazioni isolate in gas (GIS) | 1,85 | 33,2% | 5,17 | 10,84% |
| Sottostazioni ibride e modulari | 0,67 | 12,1% | 2,68 | 14,81% |
I progetti isolati in gas e ibridi guadagnano quota nei campus urbani ad alta densità, dove il terreno è scarso.
Per proprietà: le sottostazioni di campus di proprietà del cliente guidano con il 71,8%
Le sottostazioni di campus di proprietà del cliente valgono USD 3,99 miliardi (71,8%) nel 2025 e USD 10,62 miliardi entro il 2035, con una crescita del 10,28% annuo. Le sottostazioni di consegna di proprietà della utility valgono USD 1,57 miliardi (28,2%) e crescono dell’8,71% annuo fino a USD 3,61 miliardi, poiché le regole sui grandi carichi spostano una parte maggiore della connessione sul lato del cliente rispetto al contatore.
Per tipo di data center: i data center hyperscale guidano con il 48,6%
| Tipo di data center | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale | 2,70 | 48,6% | 6,70 | 9,51% |
| Data center in colocation | 1,46 | 26,3% | 3,24 | 8,30% |
| Data center cloud IA e GPU | 0,90 | 16,2% | 3,50 | 14,54% |
| Data center enterprise ed edge | 0,49 | 8,9% | 0,78 | 4,70% |
I campus hyperscale si connettono a tensione di trasmissione. I siti enterprise ed edge crescono più lentamente perché la maggior parte si connette a tensione di distribuzione e richiede pochi lavori di sottostazione propri.
Per tipo di progetto: la nuova costruzione guida con il 91,4%
Le sottostazioni di nuova costruzione valgono USD 5,08 miliardi (91,4%) nel 2025 e USD 12,11 miliardi entro il 2035, con una crescita del 9,08% annuo. I progetti di ampliamento e aggiornamento, che aggiungono trasformatori, stalli e protezioni a campus già in tensione, valgono USD 478,04 milioni (8,6%) e crescono del 16,06% annuo fino a USD 2,12 miliardi.
Esclusiva DC: il modello della spesa per sottostazioni per MW e la matrice componente × acquirente
Con USD 1,02 miliardi nel 2025, i trasformatori di potenza per i campus hyperscale sono la singola cella più grande della matrice e il 18,3% di tutta la spesa per sottostazioni per data center. È un modello di DC Market Insights, non un conteggio delle spedizioni: è costruito su 53 input: 32 coorti di capacità (16 anni di nuova costruzione e capacità della base installata dal 2020 al 2035), 5 quote di costo dei componenti, 4 ripartizioni per acquirente, 5 ripartizioni regionali, 2 ripartizioni per proprietà, 4 stime di costo di progetto dei gestori di rete e una dichiarazione di ordini di un fornitore usate come verifiche incrociate.
| 2025, USD miliardi | Trasformatori | Apparecchiature AT | Apparecchiature MT | Protezione e controllo | Ingegneria e costruzione | Totale |
|---|---|---|---|---|---|---|
| Data center hyperscale | 1,02 | 0,68 | 0,33 | 0,21 | 0,46 | 2,70 |
| Data center in colocation | 0,51 | 0,29 | 0,25 | 0,12 | 0,29 | 1,46 |
| Data center cloud IA e GPU | 0,33 | 0,21 | 0,11 | 0,08 | 0,17 | 0,90 |
| Data center enterprise ed edge | 0,16 | 0,09 | 0,09 | 0,05 | 0,10 | 0,49 |
| Totale | 2,02 | 1,27 | 0,78 | 0,46 | 1,02 | 5,56 |
Gli acquirenti hyperscale spendono il 25,2% del loro budget per sottostazioni in apparecchiature di manovra ad alta tensione, contro il 18,0% dei siti enterprise ed edge, perché si connettono a tensione di trasmissione. Gli acquirenti colocation ed enterprise spendono una quota maggiore in apparecchiature di manovra a media tensione, rispettivamente il 17,3% e il 18,4%, perché i loro edifici sono alimentati a tensione di distribuzione e suddivisi tra i tenant.
Il modello della spesa per sottostazioni per MW alla base di queste cifre ha due input che ogni lettore può verificare: la capacità IT completata ogni anno (12,0 GW nel 2025 e 14,5 GW nel 2026) e la spesa per sottostazioni per MW di carico IT (USD 0,38 milioni nel 2025). Il modello e le sue ipotesi sono spiegati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il mercato delle sottostazioni per data center?
Il Nord America guida il mercato delle sottostazioni per data center con il 51,3% del valore 2025, e Medio Oriente e Africa è la regione a crescita più rapida, con il 13,80% annuo, perché la regione sta aggiungendo capacità su scala di campus con nuove connessioni di trasmissione partendo da una piccola base installata.
Il Nord America guida con una quota del 51,3%
I data center nordamericani hanno speso USD 2,85 miliardi in sottostazioni nel 2025, e si prevede che la regione raggiunga USD 6,50 miliardi entro il 2035, con un CAGR dell’8,60%. Gli Stati Uniti ospitavano 15,9 GW dei 23,1 GW in costruzione nel mondo alla fine di settembre 2025, e la sola Dominion Energy aveva 26 GW di domanda di data center in fase di ingegneria delle sottostazioni a dicembre 2024.
L’Asia-Pacifico detiene una quota del 24,6%
L’Asia-Pacifico vale USD 1,37 miliardi nel 2025 e USD 4,01 miliardi entro il 2035, con un CAGR dell’11,37%. BloombergNEF ha contato 3,2 GW in costruzione nell’Asia-Pacifico alla fine di settembre 2025, leggermente più dei 2,9 GW di Europa, Medio Oriente e Africa messi insieme. Nel modello di DC Market Insights, India, Malesia e Giappone aggiungono la maggiore nuova spesa per sottostazioni al di fuori della Cina, e l’Asia-Pacifico guadagna 3,6 punti di quota entro il 2035, il maggiore guadagno tra tutte le regioni.
L’Europa detiene una quota del 15,4%
L’Europa vale USD 856,02 milioni nel 2025 e USD 2,08 miliardi entro il 2035, con un CAGR del 9,27%. Le code di connessione alla rete, che la IEA descrive come lunghe e complesse, limitano il ritmo dei nuovi campus, mentre le regole sui gas fluorurati cambiano la distinta base delle apparecchiature di manovra in ogni nuovo progetto europeo.
L’America Latina detiene una quota del 4,2%
L’America Latina vale USD 233,46 milioni nel 2025 e USD 725,84 milioni entro il 2035, con un CAGR del 12,01%, guidata nel modello di DC Market Insights dal Brasile con USD 101,56 milioni.
Medio Oriente e Africa detiene una quota del 4,5%
Medio Oriente e Africa vale USD 250,14 milioni nel 2025 e USD 910,86 milioni entro il 2035, la crescita più rapida di tutte le regioni. L’Arabia Saudita è il maggiore mercato nazionale della regione con USD 67,79 milioni nel 2025 nel modello di DC Market Insights, con una crescita del 15,56% annuo.
Analisi per paese: quali paesi spendono di più in sottostazioni per data center?
Gli Stati Uniti sono il maggiore mercato nazionale delle sottostazioni per data center con USD 2,60 miliardi nel 2025, il 46,8% del valore globale, seguiti dalla Cina con USD 526,45 milioni (9,5%) e dal Canada con USD 250,93 milioni (4,5%). I 12 maggiori paesi rappresentano l’81,8% della spesa 2025.
| Posizione | Paese | Regione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 2,60 | 46,8% | 5,83 | 8,40% |
| 2 | Cina | Asia-Pacifico | 0,53 | 9,5% | 1,33 | 9,73% |
| 3 | Canada | Nord America | 0,25 | 4,5% | 0,68 | 10,42% |
| 4 | Giappone | Asia-Pacifico | 0,20 | 3,5% | 0,51 | 9,97% |
| 5 | Germania | Europa | 0,17 | 3,0% | 0,38 | 8,52% |
| 6 | Regno Unito | Europa | 0,16 | 2,9% | 0,36 | 8,36% |
| 7 | India | Asia-Pacifico | 0,16 | 2,9% | 0,70 | 15,98% |
| 8 | Australia | Asia-Pacifico | 0,13 | 2,4% | 0,40 | 11,60% |
| 9 | Brasile | America Latina | 0,10 | 1,8% | 0,30 | 11,40% |
| 10 | Malesia | Asia-Pacifico | 0,10 | 1,8% | 0,35 | 13,31% |
| 11 | Irlanda | Europa | 0,09 | 1,6% | 0,17 | 7,07% |
| 12 | Arabia Saudita | Medio Oriente e Africa | 0,07 | 1,2% | 0,29 | 15,56% |
L’India è il grande mercato nazionale a crescita più rapida, con il 15,98% annuo, davanti all’Arabia Saudita con il 15,56%, poiché gli operatori hyperscale e di colocation aggiungono capacità partendo da una base installata più piccola. L’Irlanda cresce più lentamente tra i 12, con il 7,07% annuo, perché la politica di connessione della CRU richiede ai nuovi campus di portare con sé generazione o accumulo propri. Le cifre per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese della capacità di data center installata e nuova.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il mercato delle sottostazioni per data center raggiunge USD 14,23 miliardi entro il 2035 nello scenario base, con un intervallo da USD 11,88 miliardi a USD 16,40 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Aggiunte di capacità inferiori del 15% rispetto al caso base; più siti serviti da sottostazioni esistenti | 11,88 | 7,89% |
| Base | Le aggiunte salgono a 27,0 GW all’anno; la spesa per MW raggiunge USD 0,44 milioni | 14,23 | 9,86% |
| Alto | Aggiunte superiori del 12% rispetto al caso base; più connessioni oltre 230 kV | 16,40 | 11,42% |
Lo scenario basso è l’aspetto di una pausa biennale della spesa in conto capitale per l’IA: i completamenti slittano e i nuovi campus riutilizzano la capacità disponibile nelle sottostazioni esistenti. Lo scenario alto presuppone che le nuove fabbriche di trasformatori raggiungano la piena produzione nei tempi previsti. La generazione in loco è il principale fattore di oscillazione, perché un campus autogenerante di solito richiede una sottostazione più piccola.
Analisi competitiva: chi guida il mercato delle sottostazioni per data center?
- Hitachi Energy
- Siemens Energy
- GE Vernova
- Schneider Electric
- ABB
- Eaton
- Siemens
- Mitsubishi Electric
- Toshiba Energy Systems & Solutions
- HD Hyundai Electric
- LS Electric
- Hyosung Heavy Industries
- Powell Industries
- WEG
I tre maggiori fornitori, Hitachi Energy, Siemens Energy e GE Vernova, detengono insieme circa il 31% del mercato delle sottostazioni per data center nel 2025 (stima di DC Market Insights, basata sulla loro posizione nelle apparecchiature di manovra ad alta tensione e nei grandi trasformatori di potenza, che costituiscono il 59,2% del mercato). Il segmento Electrification di GE Vernova ha registrato USD 2,4 miliardi di ordini di apparecchiature a supporto dei data center nel primo trimestre del 2026, all’interno di ordini totali del segmento pari a USD 7,1 miliardi, in crescita dell’86% su base organica (Fonte: documento di GE Vernova presso la US Securities and Exchange Commission). Siemens Energy ha dichiarato che il contributo principale alla crescita degli ordini di Grid Technologies nel terzo trimestre dell’esercizio 2026 è venuto dal business dei trasformatori, inclusi i progetti per data center. Hitachi Energy sta investendo più di USD 1 miliardo nella produzione di apparecchiature per la rete negli Stati Uniti, incluse circa USD 457 milioni per uno stabilimento di grandi trasformatori di potenza a South Boston, in Virginia. ABB ha indicato la costruzione di data center come principale catalizzatore dei suoi ordini Electrification nel secondo trimestre del 2026, ed Eaton ha descritto i data center come un fattore chiave di crescita. Schneider Electric, Mitsubishi Electric, Toshiba, HD Hyundai Electric, Hyosung Heavy Industries, Powell Industries e WEG competono in trasformatori, apparecchiature di manovra e contenitori di potenza, e LS Electric ha firmato nel novembre 2025 un ordine di trasformatori da USD 76 milioni per data center statunitensi, con consegna dal 2026 al 2028.
Sviluppi recenti
- Nell’aprile 2025, Eaton ha completato l’acquisizione da USD 1,4 miliardi di Fibrebond, progettista e costruttore di contenitori di potenza modulari preintegrati, ampliando la propria presenza nelle soluzioni modulari per data center hyperscale e multi-tenant (Fonte: comunicato stampa di Eaton).
- Nel settembre 2025, Hitachi Energy ha annunciato più di USD 1 miliardo di investimenti in apparecchiature per la rete negli Stati Uniti, incluse circa USD 457 milioni per uno stabilimento di grandi trasformatori di potenza a South Boston, in Virginia (Fonte: comunicato stampa di Hitachi Energy).
- Nel novembre 2025, LS Electric ha comunicato un contratto da USD 312,04 milioni con una società elettrica statunitense per trasformatori a altissima tensione fino a 525 kV, destinati a un impianto di energia rinnovabile che alimenta un grande data center nel sud-est degli Stati Uniti (Fonte: notizia di Transformer Technology).
- Nell’aprile 2026, GE Vernova ha comunicato USD 2,4 miliardi di ordini di apparecchiature Electrification a supporto dei data center nel primo trimestre (Fonte: documento di GE Vernova presso la SEC).
- Nel luglio 2026, ABB ha comunicato ordini Electrification pari a USD 7,23 miliardi nel secondo trimestre, in aumento del 60% (58% su base comparabile), con la costruzione di data center come principale catalizzatore (Fonte: comunicato sui risultati di ABB).
- Nell’agosto 2026, Siemens ha comunicato ordini di Smart Infrastructure in crescita del 42% su base comparabile a EUR 8,0 miliardi, inclusi diversi grandi ordini di clienti data center negli Stati Uniti e in Europa (Fonte: comunicato sugli utili di Siemens).
Seguiamo questi ordini, investimenti in fabbriche e regole di rete in tempo reale nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del mercato delle sottostazioni per data center
DC Market Insights ha costruito questo mercato dal basso verso l’alto a partire da 16 coorti annuali di capacità (dal 2020 al 2035). La spesa per sottostazioni di ciascun anno pesa il 45% dei completamenti di capacità IT di quell’anno e il 55% di quelli dell’anno successivo, perché le sottostazioni vengono messe in tensione prima del carico IT, e la valorizza a una spesa per sottostazioni per MW di carico IT che sale da USD 0,27 milioni nel 2020 a USD 0,38 milioni nel 2025 e USD 0,44 milioni entro il 2035. La spesa per aggiornamenti è stata aggiunta sulla base installata all’1,0% del costo di nuova costruzione per MW all’anno nel 2020, con un aumento di 0,04 punti all’anno. Il totale è stato suddiviso in 5 componenti, 3 livelli di tensione, 3 tipi di isolamento, 2 tipi di proprietà, 4 tipi di data center, 2 tipi di progetto e 5 regioni, e ogni suddivisione somma al totale di mercato. Il risultato è stato verificato rispetto a un documento di pianificazione di PJM Interconnection che riguarda quattro nuove sottostazioni a 230 kV per data center e rispetto alla pipeline di costruzione da 23,1 GW contata da BloombergNEF. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Componenti, livelli di tensione e acquirenti considerati
- 1.3Valuta, anno base e periodo di previsione
- 1.4Domande chiave a cui si risponde
- 02Metodologia di ricerca
- 2.1Modello della spesa per sottostazioni per MW
- 2.2Coorti di capacità e tempistiche di messa in tensione
- 2.3Modello della spesa per ampliamento e aggiornamento
- 2.4Verifiche rispetto ai costi dichiarati dai gestori di rete
- 2.5Ipotesi e limiti
- 03Sintesi esecutiva
- 3.1Il mercato in sintesi, 2020-2035
- 3.2Risultati principali
- 3.3Raccomandazioni degli analisti per tipo di acquirente
- 04Dinamiche di mercato
- 4.1Fattori di crescita
- 4.2Sfide e vincoli
- 4.3Opportunità
- 4.4Tendenze
- 4.5Analisi dell'impatto di fattori di crescita e sfide, 2025-2035
- 05Analisi dei prezzi e dei costi
- 5.1Spesa per sottostazioni per MW, 2025 e 2035
- 5.2Costo lato utility e lato cliente
- 5.3Andamento dei prezzi dei trasformatori
- 5.4Prospettive dei prezzi per componente, 2026-2030
- 06Norme e regolamentazione
- 6.1IEEE 80 Messa a terra delle sottostazioni
- 6.2IEC 61850 Comunicazione nelle sottostazioni
- 6.3Regolamento UE sui gas fluorurati e apparecchiature senza SF6
- 6.4Regole di interconnessione per grandi carichi: Texas SB 6 e FERC RM26-4
- 6.5Politica irlandese di connessione dei data center
- 07Analisi della supply chain e della catena del valore
- 7.1Capacità produttiva di trasformatori di potenza
- 7.2Fornitori di apparecchiature di manovra e protezione
- 7.3Contraenti EPC e integratori
- 7.4Tempi di consegna e accordi di prenotazione
- 08Dimensione e previsione del mercato globale delle sottostazioni per data center
- 8.1Dimensione del mercato, 2020-2024
- 8.2Dimensione del mercato, 2025
- 8.3Previsione del mercato, 2026-2035
- 8.4Spesa per nuova costruzione e per ampliamento e aggiornamento
- 09Mercato per componente
- 9.1Trasformatori di potenza
- 9.2Apparecchiature di manovra ad alta tensione
- 9.3Apparecchiature di manovra a media tensione
- 9.4Protezione, controllo e automazione
- 9.5Ingegneria, costruzione e messa in servizio
- 10Mercato per livello di tensione
- 10.1Fino a 69 kV
- 10.2Oltre 69 kV fino a 230 kV
- 10.3Oltre 230 kV
- 11Mercato per tipo di isolamento
- 11.1Sottostazioni isolate in aria (AIS)
- 11.2Sottostazioni isolate in gas (GIS)
- 11.3Sottostazioni ibride e modulari
- 12Mercato per proprietà
- 12.1Sottostazioni di campus di proprietà del cliente
- 12.2Sottostazioni di consegna di proprietà della utility
- 13Mercato per tipo di data center
- 13.1Data center hyperscale
- 13.2Data center in colocation
- 13.3Data center cloud IA e GPU
- 13.4Data center enterprise ed edge
- 14Mercato per tipo di progetto
- 14.1Nuova costruzione
- 14.2Ampliamento e aggiornamento
- 15Esclusiva DC: matrice componente × acquirente
- 15.1Matrice componente × tipo di data center, 2025
- 15.2Implicazioni per i fornitori
- 16Mercato per regione
- 16.1Nord America (Stati Uniti, Canada, Messico)
- 16.2Europa (Germania, Regno Unito, Irlanda, Paesi Bassi, Francia, Paesi nordici, resto d'Europa)
- 16.3Asia-Pacifico (Cina, Giappone, India, Australia, Malesia, Singapore, Corea del Sud, resto dell'Asia-Pacifico)
- 16.4America Latina (Brasile, Cile, Colombia, resto dell'America Latina)
- 16.5Medio Oriente e Africa (Arabia Saudita, Emirati Arabi Uniti, Sudafrica, resto del Medio Oriente e dell'Africa)
- 16.6I 12 principali paesi, 2025 e 2035
- 17Analisi regionali incrociate
- 17.1Regione × componente, 2025 e 2035
- 17.2Regione × tipo di data center, 2025 e 2035
- 18Scenari di previsione
- 18.1Scenari base, basso e alto fino al 2035
- 18.2Sensibilità alle aggiunte di capacità
- 18.3Sensibilità alla spesa per sottostazioni per MW
- 18.4Generazione in loco e dimensionamento delle sottostazioni
- 19Scenario competitivo
- 19.1Quota di mercato dei principali fornitori, 2025
- 19.2Concentrazione dei primi tre
- 19.3Acquisizioni, investimenti e ordini, 2025-2026
- 20Profili delle aziende
- 20.1Hitachi Energy
- 20.2Siemens Energy
- 20.3GE Vernova
- 20.4Schneider Electric
- 20.5ABB
- 20.6Eaton
- 20.7Siemens
- 20.8Mitsubishi Electric
- 20.9Toshiba Energy Systems & Solutions
- 20.10HD Hyundai Electric
- 20.11LS Electric
- 20.12Hyosung Heavy Industries
- 20.13Powell Industries
- 20.14WEG
- 21Raccomandazioni degli analisti
- 21.1Per i fornitori di apparecchiature
- 21.2Per gli operatori hyperscale e di colocation
- 21.3Per le utility e gli investitori
- Fig. 1Dimensione del mercato delle sottostazioni per data center, 2020-2035
- Fig. 2Capacità IT completata per anno, 2020-2035
- Fig. 3Spesa per sottostazioni per MW, 2025 e 2035
- Fig. 4Spesa per nuova costruzione e per ampliamento e aggiornamento, 2020-2035
- Fig. 5Quota di mercato per componente, 2025 e 2035
- Fig. 6Quota di mercato per livello di tensione, 2025 e 2035
- Fig. 7Matrice componente × tipo di data center, 2025
- Fig. 8Mercato per regione, 2025 e 2035
- Fig. 9Scenari di previsione, 2035
- Fig. 10I 12 principali paesi, 2025
- Tabella 1Attributi del rapporto
- Tabella 2Spesa per sottostazioni per MW, 2025 e 2035
- Tabella 3Mercato per componente, 2025 e 2035
- Tabella 4Mercato per livello di tensione, 2025 e 2035
- Tabella 5Mercato per tipo di isolamento, 2025 e 2035
- Tabella 6Mercato per proprietà, 2025 e 2035
- Tabella 7Mercato per tipo di data center, 2025 e 2035
- Tabella 8Mercato per tipo di progetto, 2025 e 2035
- Tabella 9Matrice componente × tipo di data center, 2025
- Tabella 10Mercato per regione, 2025 e 2035
- Tabella 11I 12 principali paesi, 2025 e 2035
- Tabella 12Scenari di previsione, 2035
- Tabella 13Acquisizioni, investimenti e ordini, 2025-2026
Informazioni sul report
Redatto da Satyabrat Rajawat e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 5,56 miliardi nel 2025, in crescita fino a USD 14,23 miliardi entro il 2035. DC Market Insights stima il mercato in USD 1,66 miliardi nel 2020.
Del 9,86% annuo dal 2025 al 2035. La crescita era stata più rapida, pari al 27,29% annuo, tra il 2020 e il 2025, quando i campus di diverse centinaia di megawatt sono diventati l'unità standard di costruzione.
Circa USD 0,38 milioni per MW di carico IT nel 2025, di cui circa USD 0,11 milioni per MW sul lato utility, secondo le stime di DC Market Insights.
I trasformatori di potenza, con USD 2,02 miliardi, pari al 36,4% del mercato nel 2025. Protezione, controllo e automazione cresce più rapidamente tra i componenti, con il 12,15% annuo.
Il Nord America, con USD 2,85 miliardi, pari al 51,3% del valore 2025. Medio Oriente e Africa cresce più rapidamente, con il 13,80% annuo.
Il 14,32% annuo è la previsione di crescita di DC Market Insights per le sottostazioni oltre 230 kV, da USD 1,28 miliardi nel 2025 a USD 4,90 miliardi entro il 2035, perché i maggiori campus per l'IA si connettono a tensione di trasmissione.
Circa il 31% del mercato è detenuto insieme da Hitachi Energy, Siemens Energy e GE Vernova (stima di DC Market Insights). Competono anche Schneider Electric, ABB, Eaton, Siemens, Mitsubishi Electric, HD Hyundai Electric, LS Electric e Hyosung Heavy Industries.
Gli Stati Uniti con USD 2,60 miliardi, pari al 46,8% della spesa 2025, seguiti dalla Cina con USD 526,45 milioni. L'India cresce più rapidamente tra i grandi mercati nazionali, con il 15,98% annuo (stima di DC Market Insights).
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.