
データセンター火災検知・消火市場 規模・シェア・2035年までの予測
市場の概要
データセンター火災検知・消火市場の規模は2025年にUSD 4,470.0百万で、年平均成長率(CAGR)8.75%で拡大し、2035年までにUSD 10.35十億に達すると予測されています。 North Americaが市場の40%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場推計値が異なる理由
- 04市場ダイナミクス:推進要因
- 05市場トレンド
- 06市場の課題
- 07市場機会
- 08価格分析
- 09規格と規制
- 10システムタイプ別市場セグメンテーション
- 23章
- 2020-2024実績期間
- 2026-2035予測期間
- 12掲載企業
地域別インサイト
- North America40%
- Asia Pacific28%
- Europe23.5%
- Middle East and Africa4.3%
- Latin America4.2%
掲載企業
- Johnson Controls
- Honeywell
- Siemens Smart Infrastructure
- Minimax Viking Group
- Halma
- Hochiki
- Fike
- Victaulic
- Wagner Group
- Securiton
- Firetrace International
- APi Group
詳細分析
データセンター火災検知・消火市場は、2026年に52.5億米ドルと評価され、2025年の44.7億米ドルから2035年までに103.5億米ドルに達すると予測されており、2025年から2035年のCAGRは8.75%です(DC Market Insightsの推計)。本市場は、データセンターに設置される火災検知・警報システム、吸引式煙検知、予作動式および湿式スプリンクラー、ガス系クリーンエージェントおよび不活性ガス消火、ウォーターミスト、リチウムイオン電池オフガス検知を対象とし、これらのシステムの認証を維持するための点検・試験・保守(ITM)も含みます。新設需要の内訳は次のとおりです。1MWあたり約26万5,000米ドルの防火コンテンツを持つ約7.8 GWの新規従来型情報技術(IT)容量と、1MWあたり約21万米ドルの4.2 GWの新規人工知能(AI)容量により、2025年の新設支出は29.5億米ドルとなり、約116 GWの導入ベースにおける更新およびITM契約が15.2億米ドルを上乗せします。2022年と2025年に韓国でバッテリー室の火災が大規模なデータセンター障害を引き起こしたことから、リチウムイオン電池オフガス検知・保護は年12.70%で最も急成長しているシステムであり、サウジアラビアとアラブ首長国連邦(UAE)のギガワット規模のAIキャンパスが小さな基盤から立ち上がる中、中東・アフリカは年12.98%で最も急成長している地域です。
主要市場統計:2026年のデータセンター火災検知・消火市場の規模はどのくらいですか?
DC Market Insightsは、データセンター火災検知・消火市場を2026年に52.5億米ドルと評価しており、これは2025年の44.7億米ドルを17.2%上回ります。
- 2025年の市場規模:44.7億米ドル
- 2026年の市場規模:52.5億米ドル
- 2030年の市場規模:77.4億米ドル
- 2035年の市場規模:103.5億米ドル
- 2025年~2035年のCAGR:基本ケースで8.75%、低位ケースで6.37%、高位ケースで10.46%
- 最大のシステムタイプ:火災検知・警報システム、2025年の市場価値の34.0%(15.2億米ドル)
- 最も急成長しているシステムタイプ:リチウムイオン電池オフガス検知・保護、年12.70%
- 首位の地域:北米、2025年の市場価値の40.0%(17.9億米ドル)
- 最も急成長している地域:中東・アフリカ、年12.98%
- 最大の国:米国、2025年に15.7億米ドル(世界の市場価値の35.2%)
- 市場リーダー:Johnson Controls、次いでHoneywellとSiemens Smart Infrastructure(DC Market Insightsの評価)
エグゼクティブサマリー
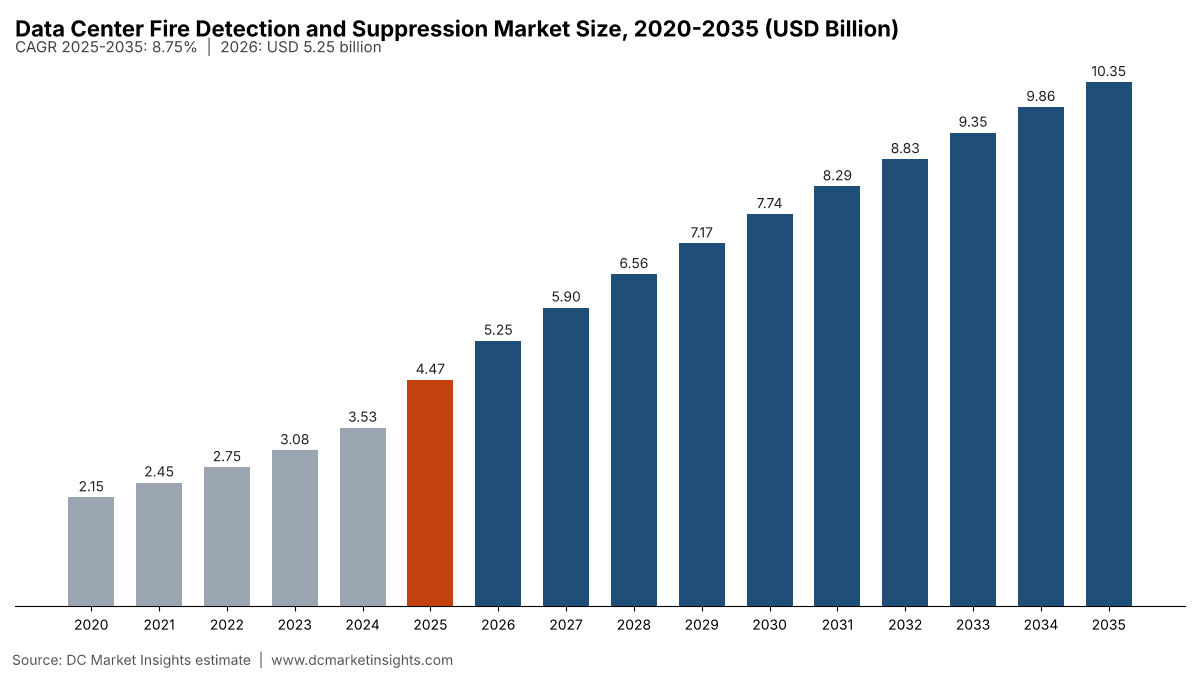
世界のデータセンター火災検知・消火市場規模は、2020年に21.5億米ドルと評価され、2025年に44.7億米ドルに達し、予測期間中にCAGR 8.75%で2035年までに103.5億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター火災検知・消火市場規模 2025年 | 44.7億米ドル |
| データセンター火災検知・消火市場規模 2026年 | 52.5億米ドル |
| データセンター火災検知・消火市場、CAGR | 8.75% |
| データセンター火災検知・消火市場規模 2035年 | 103.5億米ドル |
市場は2020年から2025年にかけて年15.74%で成長し、年間竣工容量が8.8 GWから12.0 GWへ急増したことで、2025年単年でも2024年の35.3億米ドルを26.8%上回りました。2025年から2035年にかけて成長が年8.75%に鈍化するのは、高密度のAIホールでは1MWあたりに保護すべき床面積と室容積が小さくなるためです。新規AI容量1MWあたりのコンテンツは、従来型ホールの1MWあたり26万5,000米ドルから29万米ドルに対し、2025年の約21万米ドルから2035年には約18万5,000米ドルに低下します。それでも導入ベースが市場の成長を支え続けます。導入ベースは2025年の約116 GWから2035年には約313 GWに拡大し、更新とITMは2025年の市場の34.1%から2035年には42.4%に上昇します。
市場範囲:データセンター火災検知・消火市場は何を対象としていますか?
データセンター火災検知・消火市場は、データセンター建屋内で火災を検知し、警報を発し、消火するすべてのシステムを対象とし、据付価格にサービスを加えた額を名目米ドルで評価しています。DC Market Insightsは、その規模を2025年に44.7億米ドル、2026年に52.5億米ドルと推計しています。
対象範囲。火災報知制御盤、スポット型煙感知器および熱感知器、超早期警報型吸引式煙検知(ASD)、線形熱感知ケーブルおよび通報装置。データホール、電気室および支援スペースにおける予作動式(シングルインターロックおよびダブルインターロック)と湿式のスプリンクラーシステム。HFC-227eaやFK-5-1-12などのクリーンエージェント、IG-541やIG-55などの不活性ガスによるガス系消火。ウォーターミストおよび水と窒素のハイブリッドシステム。リチウムイオン電池オフガス検知とバッテリー室の保護。そして、これらすべてに対して購入される点検、試験、保守、消火剤の再充填およびシステムのアップグレード。
対象外。建設予算に計上される耐火壁、防火扉および受動的な防火区画処理。敷地の土木工事に計上される消火ポンプと貯水設備。可搬式消火器。消防隊および保険の費用。データセンターアクセス制御市場で扱う映像監視と物理セキュリティ。そして、バッテリーおよび無停電電源装置(UPS)のハードウェア自体。
セグメントの関係。2025年の同じ44.7億米ドルを3つの切り口で分割しています。システムタイプ別(検知、スプリンクラー、クリーンエージェント、ウォーターミスト、リチウムイオン保護)、提供形態別(新設、更新およびアップグレード、ITMサービス)、データセンタータイプ別(ハイパースケール、コロケーション、エンタープライズ、エッジ)です。各切り口の合計は、すべての年で総額と一致します。
データセンター火災検知・消火市場の推計値はなぜ異なるのですか?
DC Market Insightsはデータセンター火災検知・消火市場を2026年に52.5億米ドルとしています。類似した名称の市場に関する公開推計値は、範囲の線引きが異なるため、2倍以上の開きがあります。
より広い定義では、耐火構造と受動的防火、消火ポンプと貯水タンク、可搬式消火器、物理セキュリティと映像監視、あるいは複合用途キャンパスの建物防火支出全体が加算されます。データセンターではない通信シェルターや産業用制御室の消火設備を含めるものもあります。より狭い定義では、ガス系消火ハードウェアのみを計上し、検知、スプリンクラー、そしてDC Market Insightsが2025年に8億1,200万米ドルと評価するサービス分野を除外しています。DC Market Insightsは、受動的防火、消火ポンプ、消火器および物理セキュリティを範囲外とし、建築基準により毎年義務付けられているITMサービス分野を全額計上しています。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| 検知、警報および吸引式煙検知 | 対象、2025年に15.2億米ドル | すべてのデータホールと電気室に設置 |
| スプリンクラー(予作動式および湿式) | 対象、2025年に12.1億米ドル | NFPA 75および保険会社のデータシートで要求 |
| クリーンエージェントおよび不活性ガス消火 | 対象、2025年に10.7億米ドル | 水損なしでIT室を保護 |
| 点検、試験および保守 | 対象、2025年に8億1,200万米ドル | 年次および半年ごとの試験が義務 |
| 受動的防火および耐火構造 | 対象外 | 建設パッケージで購入 |
| 消火ポンプ、タンクおよび可搬式消火器 | 対象外 | 敷地土木工事および消耗品 |
| 映像監視および物理セキュリティ | 対象外 | 別個のセキュリティ市場 |
この範囲内の購入者には、ハイパースケールクラウド事業者、コロケーション事業者、自社サーバールームを運営する企業、エッジルームを持つ中小企業(SME)、データセンターを運営する政府機関および通信事業者が含まれます。
市場の推進要因:データセンター火災検知・消火市場を牽引するものは何ですか?
2025年の44.7億米ドルから2035年の103.5億米ドルへの拡大は、新規容量、リチウムイオン電池のリスク、ダウンタイムのコストという3つの推進要因で説明できます。
年間12.0 GWの新規容量が29.5億米ドルの新設支出を生む
ITの負荷1MWを新たに稼働させるには、試運転の前に検知設備、スプリンクラー、そしてほとんどのホールではガス系またはウォーターミストの消火設備が必要です。DC Market Insightsは、約12.0 GWの竣工に基づき2025年の新設防火支出を29.5億米ドルと推計しており、年間竣工容量が27 GW近くに達するにつれて2035年までに59.6億米ドルに増加すると見込んでいます。パイプラインは明確です。CBREは2026年上半期に北米の主要市場で過去最高の7,481 MWが建設中であり、空室率は1.4%であったと集計しており、これらのホールの大半は2年以内に防火システムが設置されることになります。
リチウムイオン電池火災が1MWあたりの防火コンテンツを押し上げる
リチウムイオンUPSとバッテリーバックアップユニットは現在、データセンターにおける主要な新たな火災リスクであり、事業者はオフガス検知と専用のバッテリー室消火設備を追加しています。その規模は2025年に3億1,316万米ドル、2035年までに10.4億米ドルに達します。2022年10月15日のSK C&C板橋(パンギョ)施設の火災はバッテリー室で発生し、消防隊が鎮火するまでに約8時間を要しました。また、2025年9月26日から27日にかけて大田(テジョン)の韓国国家情報資源管理院(NIRS)で発生した火災はリチウムイオン電池の熱事象から始まり、数百の政府システムが停止しました。2026年5月、Uptime Instituteはデータセンターの大規模火災が徐々に増加していると報告し、リチウムイオンUPS電池がその一因であるとしました。
100万米ドルを超えるダウンタイムコストが超早期警報検知を正当化する
1件の火災でサイト全体が停止することがあります。2021年3月10日のストラスブールにおけるOVHcloudの火災では、1棟で14,046台のサーバーが焼失し、120,000件のサービスが影響を受けました。Uptimeは2026年の障害分析で、事業者の5社に1社が直近の重大障害のコストを100万米ドル超と回答したことを明らかにしており、2020年から2023年初めにかけて火災または消火システムが原因の注目度の高い障害14件を集計していました。こうした損失と比べれば、検知器1台あたり約5,000米ドルの吸引式煙検知は安価な保険であり、そのため検知・警報が2025年の支出の34.0%を占めています。
市場トレンド:データセンターの防火はどのように変化していますか?
支出はフッ素系クリーンエージェントから、水系、不活性ガスおよびバッテリー専用の保護へと移行しています。ウォーターミストは年12.27%で成長しているのに対し、クリーンエージェントは5.67%です。
ウォーターミストおよびハイブリッドシステムは2035年までに11.4億米ドルに拡大
保険会社のガイダンスは、バッテリーの危険に対してガスから離れつつあります。2026年7月に改訂されたFM Data Sheet 5-32(Data Centers)は、20 kWhを超えるラックレベルのリチウムイオンバッテリーバックアップユニットについて、事業者はクリーンエージェントまたはハイブリッド消火を使用すべきではないとしており、湿式データホールでは速動型スプリンクラーを2,500 ft2にわたり0.2 gpm/ft2と定めています。DC Market Insightsは、ハイパースケールホールが水系保護を標準化するにつれ、ウォーターミストおよびハイブリッドシステムが2025年の3億5,789万米ドルから2035年には11.4億米ドルに増加すると予測しています。
低地球温暖化係数の消火剤がHFC-227eaに取って代わる
ガスが引き続き選ばれる場合、購入者は地球温暖化係数(GWP)の低い消火剤を選んでいます。2026年3月、Johnson Controlsはデータセンターのオーナーに対し、不活性ガスブレンドなどのFK-5-1-12のような低GWP消火剤や天然由来のガスを優先するよう助言しました。エンタープライズおよびコロケーションの室では引き続き採用されるため、クリーンエージェント消火は2025年の10.7億米ドルから2035年には18.6億米ドルに成長しますが、そのシェアは24.0%から18.0%に低下します。
吸引式煙検知がデータホールの標準になる
超早期警報検知は、データホールから電気室やバッテリー室へと広がっています。Siemensは2026年6月のNFPAカンファレンスで、データセンター向けのUL認証取得のASD+吸引式煙検知を米国に投入し、HoneywellのXtralis VESDAシリーズなどの確立されたシステムに加わりました。DC Market Insightsは、検知・警報の支出が2035年までに34.2億米ドルに達すると予測しています。
市場の課題:データセンター火災検知・消火市場の成長を抑えるものは何ですか?
消火剤の供給リスクとAI容量1MWあたりのコンテンツ低下により、成長率は2020年~2025年の15.74%を下回る年8.75%にとどまります。
PFASおよびHFC規制がクリーンエージェントの供給を圧迫
3Mは2022年12月、2025年末までにすべてのPFAS製造から撤退すると発表しました。この事業の年間純売上高は約13億米ドルで、同社のフルオロケトンはIT室向けの主要なクリーンエージェントでした。米国では、環境保護庁(EPA)が2026年1月1日から消火設備の整備に再生HFCを使用することを義務付けており、新規設置については2030年1月1日から義務付けます。これらの規制は既存のHFC-227eaシステムの維持コストを押し上げ、クリーンエージェントの成長を5つのシステムタイプの中で最も低い年5.67%に抑えています。
AI容量1MWあたりのコンテンツは2035年までに12%低下
AIホールは従来型ホールよりも1平方メートルあたりのIT負荷がはるかに大きいため、1MWあたりに必要な検知器、スプリンクラーヘッドおよびガスの立方メートル数が少なくなります。DC Market Insightsは、AI容量1MWあたりのコンテンツを2025年に21万米ドルと推計しており、2035年までに18万5,000米ドルへと約12%低下すると見込んでいます。新規ITの大半がクラウドとコロケーションに移行しているエンタープライズデータセンターは、8億9,474万米ドルから12.4億米ドルへと年3.33%の成長にとどまります。プロジェクトのタイミングも重要です。Halmaは、防火安全事業における顧客プロジェクトの遅延により、2025-26年度の米国のオーガニック成長が鈍化したと報告しました。
市場機会:新たな収益源はどこにありますか?
2025年から2035年にかけて、継続的なITMサービスとリチウムイオン保護という2つの収益源が年間収益を25.7億米ドル押し上げます。
点検・試験・保守は2035年までに26.6億米ドルに拡大
2025年に約116 GWとなる導入ベースでは、検知器、制御盤、スプリンクラーおよび消火剤ボンベの年次および半年ごとの試験が必要です。DC Market Insightsは、2025年のITMを導入済み1MWあたり年間約7,000米ドル、すなわち8億1,200万米ドルと評価しており、2035年には313 GWの導入ベースで26.6億米ドルに増加し、CAGRは12.61%となります。サービス統合企業はこの分野に参入しています。2025年12月、APi Groupは点検事業者CertaSiteの買収に合意しました。同社は2025年に約9,000万米ドルの売上高を見込んでいます。HFC消火設備の技術者に2026年6月1日までに研修を修了することを義務付けるEPAの新たな研修規則は、認定サービス企業に有利に働きます。
リチウムイオンオフガス検知は2035年までに10.4億米ドルに到達
バッテリー保護は現在、2025年に3億1,316万米ドルと最小のシステムタイプですが、年12.70%で最も急成長しています。オフガスセンサーはセルが熱暴走に至る数分前に電解液の蒸気を検知し、サプライヤーはこれを建物の火災報知盤に追加しています。事業者は、2022年と2025年の韓国での事故を受けて、既存のバッテリー室にこれを後付けしています。
価格:データセンターの防火には1MWあたりいくらかかりますか?
DC Market Insightsは、2025年の据付済み火災検知・消火設備のコストを、従来型ホールで1MWあたり約26万5,000米ドル、AIホールで1MWあたり21万米ドルと推計しており、これは総開発コストのおよそ1.2%から1.5%に相当します。
| 年 | 従来型ホール(1MWあたり米ドル) | AIホール(1MWあたり米ドル) | ITM(導入済み1MWあたり年間千米ドル) |
|---|---|---|---|
| 2020 | 240,000 | 230,000 | 6.0 |
| 2025 | 265,000 | 210,000 | 7.0 |
| 2030 | 280,000 | 195,000 | 7.8 |
| 2035 | 290,000 | 185,000 | 8.5 |
公開されている価格指標がこれらの値を裏付けています。Cushman & Wakefieldは、最新鋭施設のグリーンフィールド開発コストの平均を1MWあたり1,760万米ドルとしており、前回のガイドから1MWあたり21%上昇しています。したがって、1MWあたり26万5,000米ドルは建設費の約1.5%に相当します。吸引式煙検知器1台(Xtralis VESDA VEP-A00-P)の米国販売代理店での定価は、据付前で5,025.99米ドルであり、従来型ホールでは1MWあたりこのようなユニットが数台必要で、さらに支援室にスポット型感知器が必要です(DC Market Insightsの前提)。バッテリー保護と超早期警報検知が普及するにつれ、従来型ホールのコンテンツは2025年から2035年にかけて9%上昇する一方、AIホールのコンテンツは高密度化により低下します。
規格と規制:データセンターの防火を形作る規則は何ですか?
2025年の44.7億米ドルの市場で何が設置されるかは、NFPA規格、保険会社のデータシート、ISOおよびENの消火剤規格、Fガス法、PFAS規制という5つの規則群によって決まります。
- NFPA 75(2024年版):全米防火協会(NFPA)のStandard for the Fire Protection of Information Technology Equipmentは、IT室の構造、検知および消火の要件を定めています。NFPA 2001はクリーンエージェントシステム、NFPA 72は警報システム、NFPA 855はエネルギー貯蔵システムを対象としています。
- FM Data Sheet 5-32(2026年7月):FMのデータセンター向けデータシートは、スプリンクラーの散水密度を2,500 ft2にわたり0.2 gpm/ft2と定め、大型ラックのリチウムイオンバッテリーユニットにはクリーンエージェントを推奨していません。
- ISO 14520およびEN 15004:ガス系消火システムの設計規格です。EU Fガス規則の下では、これらの規格に従って実施された点検は防火設備の漏洩点検義務を満たします。
- EU Fガス規則(EU)2024/573:2024年2月7日に採択され、HFCの段階的削減と、HFC充填の防火設備をEU市場に上市する際の規則を強化しています。
- 米国AIM法の規則:EPAの排出削減および回収規則は、2026年1月1日から整備に再生HFCを使用することと、2026年6月1日までの技術者研修を義務付けています。
- EU PFAS規制:欧州化学品庁(ECHA)は、ユニバーサルPFAS規制について2026年春に意見案に関する意見公募を予定しており、この規制はフッ素系消火剤を対象とする可能性があります。
市場セグメンテーション:データセンター火災検知・消火市場をリードするセグメントはどれですか?
2025年の市場価値では、火災検知・警報システムが34.0%で首位に立ち、新設システムが65.9%、ハイパースケールデータセンターが38.0%を占めています。
システムタイプ別:火災検知・警報システムが34.0%で首位
検知・警報は2035年までに34.2億米ドルに達し、リチウムイオン電池保護は年12.70%で最も急成長しています。
| システムタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 火災検知・警報システム | 1,521.06 | 34.0% | 3,415.76 | 8.43% |
| 予作動式・湿式スプリンクラーシステム | 1,207.89 | 27.0% | 2,898.22 | 9.15% |
| ガス系クリーンエージェント消火 | 1,073.68 | 24.0% | 1,863.14 | 5.67% |
| ウォーターミスト・ハイブリッド消火 | 357.89 | 8.0% | 1,138.59 | 12.27% |
| リチウムイオン電池オフガス検知・保護 | 313.16 | 7.0% | 1,035.08 | 12.70% |
提供形態別:新設システムが65.9%で首位
新設システムは2025年に29.5億米ドルの規模であり、ITMサービスは年12.61%で最も急成長し、2035年には市場の25.7%に達します。
| 提供形態 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 新設システム | 2,949.00 | 65.9% | 5,958.90 | 7.29% |
| 点検・試験・保守サービス | 812.00 | 18.2% | 2,663.18 | 12.61% |
| 更新・アップグレード | 712.68 | 15.9% | 1,728.71 | 9.27% |
データセンタータイプ別:ハイパースケールデータセンターが38.0%で首位
ハイパースケールの支出は年11.09%で成長して2035年までに48.6億米ドルに達し、コロケーションが36.2億米ドルで続きます。
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールデータセンター | 1,700.00 | 38.0% | 4,864.87 | 11.09% |
| コロケーションデータセンター | 1,610.52 | 36.0% | 3,622.78 | 8.44% |
| エンタープライズデータセンター | 894.74 | 20.0% | 1,242.09 | 3.33% |
| エッジデータセンター | 268.42 | 6.0% | 621.05 | 8.75% |
DC独自分析:1MWあたり防火コンテンツモデルとシステム×データセンタータイプのマトリクス
このDC Market Insightsのモデルは、容量コホート、1MWあたりのコンテンツ、更新率およびITM単価を含む14の入力値に基づき、2025年の44.7億米ドルを5つのシステムタイプと4つのデータセンタータイプに分割しています。
ハイパースケールホールはスプリンクラーとリチウムイオン保護に最も多く支出する一方、エンタープライズおよびエッジの室は、二重床のある小規模な室に後付けしやすいクリーンエージェントシステムへの依存度が高くなっています。以下のクロス集計(百万米ドル、2025年)は、各システムタイプがどこで販売されているかを示しています。
| システムタイプ | ハイパースケールデータセンター | コロケーションデータセンター | エンタープライズデータセンター | エッジデータセンター | 合計 |
|---|---|---|---|---|---|
| 火災検知・警報システム | 577.12 | 541.54 | 303.82 | 98.58 | 1,521.06 |
| 予作動式・湿式スプリンクラーシステム | 525.27 | 428.59 | 204.39 | 49.65 | 1,207.89 |
| ガス系クリーンエージェント消火 | 305.37 | 401.15 | 278.65 | 88.52 | 1,073.68 |
| ウォーターミスト・ハイブリッド消火 | 150.83 | 128.67 | 61.36 | 17.03 | 357.89 |
| リチウムイオン電池オフガス検知・保護 | 141.41 | 110.58 | 46.53 | 14.64 | 313.16 |
| 合計 | 1,700.00 | 1,610.52 | 894.74 | 268.42 | 4,473.68 |
クリーンエージェント消火はエンタープライズの支出の31.1%(2億7,865万米ドル)を占めますが、ハイパースケールの支出では18.0%(3億537万米ドル)にすぎません。
地域別インサイト:データセンター火災検知・消火市場をリードする地域はどこですか?
北米が2025年の市場価値の40.0%(17.9億米ドル)で首位に立ち、中東・アフリカが年12.98%で最も急成長しています。
北米が40.0%のシェアで首位
北米は2025年の17.9億米ドルから2035年までに38.8億米ドルに成長します。CBREは2026年上半期に主要市場で7,481 MWが建設中であると集計し、Siemensは2025年後半に米国でのデータセンタープロジェクト受注による好調な受注を報告しました。NFPA 75とFMのデータシートが地域全体の設計基準となっています。
アジア太平洋が28.0%のシェア
アジア太平洋は年9.68%で12.5億米ドルから31.6億米ドルに拡大します。インドの容量は2020年の約375 MWから2025年までに約1,500 MWに増加し、シンガポールのロードマップは少なくとも300 MWの追加容量を開放します。2025年9月の韓国NIRS火災により、バッテリー室の保護が地域の優先課題に浮上しました。
欧州が23.5%のシェア
欧州は10.5億米ドルから21.2億米ドルへと年7.28%で成長し、Fガス規則とPFAS規制により購入者が不活性ガスとウォーターミストに移行する中、最も低い成長率となります。アイルランドのデータセンターは2024年に計量電力の22%を使用しており、地域の容量がいかに少数のハブに集中しているかを示しています。2021年のストラスブールにおけるOVHcloud火災は、欧州の保険会社にとって今も基準となる事例です。
中東・アフリカが4.3%のシェア
中東・アフリカは1億9,237万米ドルから6億5,210万米ドルへと、年12.98%で最も急速に成長します。サウジアラビアのHUMAINは2030年までに1.9 GW、2034年までに6.6 GWを目標としており、砂漠の立地では粉塵と高い外気温に対応できる検知設備が必要です。
中南米が4.2%のシェア
中南米は年11.10%で1億8,789万米ドルから5億3,824万米ドルに成長します。2025年5月時点で、ケレタロはメキシコの設置容量の79%にあたる186 MWを占めており、ブラジルが地域最大の国別市場です。
国別分析:データセンターの防火に最も多く支出している国はどこですか?
米国が2025年に15.7億米ドルで最も多く支出しており、インドは年14.64%で最も急成長している大規模国です。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 1,574.74 | 3,376.95 | 7.93% |
| 2 | 中国 | アジア太平洋 | 476.00 | 1,104.95 | 8.79% |
| 3 | ドイツ | 欧州 | 220.78 | 445.60 | 7.28% |
| 4 | カナダ | 北米 | 214.74 | 504.60 | 8.92% |
| 5 | 英国 | 欧州 | 210.26 | 403.16 | 6.73% |
| 6 | 日本 | アジア太平洋 | 187.89 | 410.41 | 8.13% |
| 7 | フランス | 欧州 | 126.16 | 254.63 | 7.28% |
| 8 | オーストラリア | アジア太平洋 | 125.26 | 315.70 | 9.68% |
| 9 | インド | アジア太平洋 | 112.74 | 441.98 | 14.64% |
| 10 | オランダ | 欧州 | 105.13 | 190.97 | 6.15% |
| 11 | シンガポール | アジア太平洋 | 87.68 | 189.42 | 8.01% |
| 12 | ブラジル | 中南米 | 84.55 | 242.21 | 11.10% |
2020年から2025年にかけて4倍になったインドの容量が引き続き拡大するにつれ、同国の支出は1億1,274万米ドルから4億4,198万米ドルに増加します。中国は2025年に4億7,600万米ドルで第2位の市場です。上位12か国が2025年の市場価値の78.8%を占めています。
予測シナリオ:2035年の予測はどのように変わり得るか?
2035年の市場価値は、基本ケースの103.5億米ドルを中心に、低位ケースの83億米ドルから高位ケースの121億米ドルの範囲にあります。
| シナリオ | 前提 | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 2026年以降の竣工容量が基本ケースを15%下回る。AIホールがスプリンクラーのみに標準化し、1MWあたりのコンテンツが8%低下 | 8,296.23 | 6.37% |
| 基本 | 2035年の竣工容量は約27 GW。1MWあたりのコンテンツは価格表のとおり | 10,350.79 | 8.75% |
| 高位 | 竣工容量が基本ケースを12%上回る。バッテリー保護が標準となり、1MWあたりのコンテンツが6%上昇 | 12,102.35 | 10.46% |
競合インサイト:データセンター火災検知・消火市場をリードしているのは誰ですか?
Johnson Controls、HoneywellおよびSiemens Smart Infrastructureの3社で市場の約35%を占めており(データホールにおける導入ベースでの存在感と各社の防火事業の規模に基づくDC Market Insightsの推計)、残りは専門企業と地域の施工業者が分け合っています。
- Johnson Controls
- Honeywell
- Siemens Smart Infrastructure
- Minimax Viking Group
- Halma
- Hochiki
- Fike
- Victaulic
- Wagner Group
- Securiton
- Firetrace International
- APi Group
Tyco、SimplexおよびAutocallの防火ブランドを所有するJohnson Controlsは、2025年度の売上高236億米ドルと、オーガニックベースで13%増となるSystems and Servicesの受注残高149億米ドルを報告しました。Notifierの制御盤とXtralisの吸引式検知器を含むHoneywellのBuilding Automation部門の2025年の売上高は73.7億米ドルでした。Siemens Smart Infrastructureは2024年度に36億ユーロを超えるデータセンター受注を計上しました。専門企業の中では、Minimax Viking Groupが約27億ユーロの年間売上高を報告しており、Apolloの検知器を含むHalmaのSafety部門は2026年3月期に9億4,750万ポンドの収益を上げました。サービス層はAPi Groupを中心に統合が進んでおり、同社のSafety Services部門は2025年に54.6億米ドルの収益を上げました。Carrierは2024年に防火事業を売却しました。Industrial Fire事業はSentinel Capital Partnersに14.25億米ドルで、Commercial and Residential Fire事業はLone Star Fundsの関連会社に30億米ドルで売却されました。
最近の動向
- 2026年8月、Johnson ControlsはSimplex Incident ManagerとAutocall Fire Site Administratorのワークステーションを発売しました。これらはデータセンター向けおよびその他の大規模サイト向けで、それぞれ最大250,000台のデバイスを監視できます(出典:Johnson Controls)。
- 2026年7月、FMはデータセンター向けのData Sheet 5-32を改訂し、20 kWhを超えるラック型リチウムイオンバッテリーユニットにはクリーンエージェントシステムを推奨しないとしました(出典:FM)。
- 2026年6月、SiemensはNFPAカンファレンスでASD+吸引式煙検知ソリューションを米国に導入しました(出典:Siemens)。
- 2026年2月、米国EPAは消火設備に関するファクトシートを公表し、2026年1月1日から整備に再生HFCの使用が義務付けられることを確認しました(出典:EPA)。
- 2025年12月、APi Groupは、2025年に約9,000万米ドルの売上高を持つ火災・生命安全点検事業者CertaSiteの買収に合意しました(出典:APi Group)。
- 2025年11月、Uptime Instituteは、リチウムイオン電池の熱事象から始まった2025年9月の大田NIRS火災に関する分析を公表しました(出典:Uptime Institute)。
その他のデータセンターインフラに関するレポートは業界ページに掲載しています。同じ室の電気設備についてはデータセンター開閉装置市場で取り上げています。
調査手法:データセンター火災検知・消火市場モデルの構築方法
DC Market Insightsは、2025年の44.7億米ドルという市場価値を、16の年次容量コホートと14のモデル入力値からボトムアップで構築しました。
新設支出は、新規IT容量(MW)に1MWあたりの防火コンテンツを乗じたものです。2025年には、1MWあたり26万5,000米ドルの従来型容量7.8 GWで20.7億米ドル、1MWあたり21万米ドルのAI容量4.2 GWで8億8,200万米ドルとなります。更新およびアップグレードは毎年導入済みコンテンツの2.5%(7億1,268万米ドル)、ITMは116 GWに対して導入済み1MWあたり7,000米ドル(8億1,200万米ドル)です。導入ベースは年1.05%で除却され、2035年には約313 GWに達します。新規容量に占めるAIの比率は、2025年の35%から2030年に60%、2035年に66%へと上昇します。地域別、国別およびセグメント別の内訳は、DC Market Insightsによる配分であり、毎年総額と一致します。
境界チェック。(1)上限:12.0 GWに対する29.5億米ドルの新設防火支出は、2025年に建設された12.0 GW全体について1MWあたり1,760万米ドルから導かれる開発コストの1.4%であり、予想どおり機械設備パッケージの中の小さな項目です。(2)上限:市場全体の44.7億米ドルは、あらゆる建物タイプにサービスを提供するHoneywell Building Automation(73.7億米ドル)、APi Safety Services(54.6億米ドル)およびMinimax Viking(約27億ユーロ)の2025年の防火・建物関連収益の合計を大きく下回っています。(3)下限:検知とスプリンクラーに関するDC Market Insightsの最低値である1MWあたり10万米ドルとしても、12.0 GWの竣工で新設支出は12億米ドルとなり、当社の29.5億米ドルを下回ります。
詳しい手法は調査手法ページに記載しています。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象システムと対象外システム
- 1.3通貨、価格基準および単位
- 1.4調査アプローチ
- 02エグゼクティブサマリー
- 2.1市場スナップショット、2025年、2026年および2035年
- 2.2主要市場統計
- 2.3主な調査結果
- 03市場推計値が異なる理由
- 3.1範囲比較
- 3.2対象となる購入者グループ
- 04市場ダイナミクス:推進要因
- 4.1新規データセンター容量
- 4.2リチウムイオン電池の火災リスク
- 4.3ダウンタイムのコスト
- 05市場トレンド
- 5.1ウォーターミストおよびハイブリッドシステム
- 5.2低GWP消火剤によるHFC-227eaの代替
- 5.3吸引式煙検知
- 06市場の課題
- 6.1PFASおよびHFC規制
- 6.2AI容量1MWあたりのコンテンツ低下
- 07市場機会
- 7.1点検、試験および保守
- 7.2リチウムイオンオフガス検知
- 08価格分析
- 8.11MWあたりのコンテンツ、2020-2035年
- 8.2公開価格指標
- 09規格と規制
- 9.1NFPA 75、NFPA 2001、NFPA 72およびNFPA 855
- 9.2FM Data Sheet 5-32
- 9.3ISO 14520およびEN 15004
- 9.4EU Fガス規則および米国AIM法
- 9.5EU PFAS規制
- 10システムタイプ別市場セグメンテーション
- 10.1火災検知・警報システム
- 10.2予作動式・湿式スプリンクラーシステム
- 10.3ガス系クリーンエージェント消火
- 10.4ウォーターミスト・ハイブリッド消火
- 10.5リチウムイオン電池オフガス検知・保護
- 11提供形態別市場セグメンテーション
- 11.1新設システム
- 11.2更新・アップグレード
- 11.3点検・試験・保守サービス
- 12データセンタータイプ別市場セグメンテーション
- 12.1ハイパースケールデータセンター
- 12.2コロケーションデータセンター
- 12.3エンタープライズデータセンター
- 12.4エッジデータセンター
- 13Dc独自分析:1mwあたり防火コンテンツモデル
- 13.1システム×データセンタータイプのマトリクス、2025年
- 14北米
- 14.1米国
- 14.2カナダ
- 15アジア太平洋
- 15.1中国
- 15.2日本
- 15.3オーストラリア
- 15.4インド
- 15.5シンガポール
- 16欧州
- 16.1ドイツ
- 16.2英国
- 16.3フランス
- 16.4オランダ
- 17中東・アフリカ
- 17.1サウジアラビア
- 17.2アラブ首長国連邦
- 18中南米
- 18.1ブラジル
- 18.2メキシコ
- 19国別分析
- 19.1上位12か国、2025年および2035年
- 20予測シナリオ
- 20.1低位、基本および高位ケース
- 21競合環境
- 21.1市場集中度
- 21.2企業プロファイル
- 22最近の動向
- 22.12025-2026年の製品発売、規則および取引
- 23調査手法
- 23.1ボトムアップモデル
- 23.2境界チェック
- 23.3情報源
- 図 1データセンター火災検知・消火市場規模、2020-2035年(10億米ドル)
- 表 1レポート属性
- 表 2範囲比較
- 表 31MWあたり防火コンテンツ、2020-2035年
- 表 4システムタイプ別市場、2025年および2035年
- 表 5提供形態別市場、2025年および2035年
- 表 6データセンタータイプ別市場、2025年および2035年
- 表 7システム×データセンタータイプのマトリクス、2025年
- 表 8上位12か国、2025年および2035年
- 表 9予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は52.5億米ドルで、2025年の44.7億米ドルから17.2%増加しています。市場は2035年までに103.5億米ドルに達すると予測されています。
2025年から2035年にかけて年8.75%で成長します。これに先立つ2020年から2025年には年15.74%で成長し、その間にデータセンターの年間竣工容量は12.0 GWに増加しました。
2025年の支出44.7億米ドルには、火災報知盤、吸引式煙検知、予作動式および湿式スプリンクラー、クリーンエージェントおよび不活性ガスシステム、ウォーターミスト、リチウムイオンオフガス検知と、それらの点検・試験・保守が含まれます。受動的防火と消火ポンプは除外されています。
2025年の市場価値の34.0%(15.2億米ドル)を火災検知・警報システムが占めています。リチウムイオン電池オフガス検知・保護は年12.70%で最も急成長しており、2035年までに10.4億米ドルに達します。
DC Market Insightsの推計によると、2025年は従来型ホールで1MWあたり約26万5,000米ドル、AIホールで1MWあたり21万米ドルであり、1MWあたり1,760万米ドルの建設費のおよそ1.2%から1.5%に相当します。
2025年の市場価値の40.0%(17.9億米ドル)が北米で支出されています。中東・アフリカは年12.98%で最も急成長しており、大規模国ではインドが14.64%で最も急成長しています。
Johnson Controls、HoneywellおよびSiemens Smart Infrastructureの3社で市場の約35%を占めています(DC Market Insightsの推計)。Minimax Viking Group、Halma、Hochiki、Fike、Victaulic、Wagner Group、Securiton、Firetrace InternationalおよびAPi Groupも競合しています。
はい。クリーンエージェント消火は2025年に10.7億米ドル、2035年に18.6億米ドルの規模ですが、PFASおよびHFC規制により購入者が不活性ガスとウォーターミストに移行するため、そのシェアは24.0%から18.0%に低下します。
2026年の52.5億米ドルは、アクティブな検知、消火およびそのサービスのみを対象としたDC Market Insightsの数値です。受動的防火、消火ポンプ、消火器または物理セキュリティを加えた推計値は、2倍以上の規模になります。
2025年は8億1,200万米ドルで、年12.61%で成長して2035年までに26.6億米ドルに増加します。導入済み1MWあたり年間約7,000米ドルの点検・試験・保守が、116 GWから313 GWに拡大する導入ベースを対象とするためです。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。