
メキシコのAIデータセンター市場 規模・シェア・2035年までの予測
市場の概要
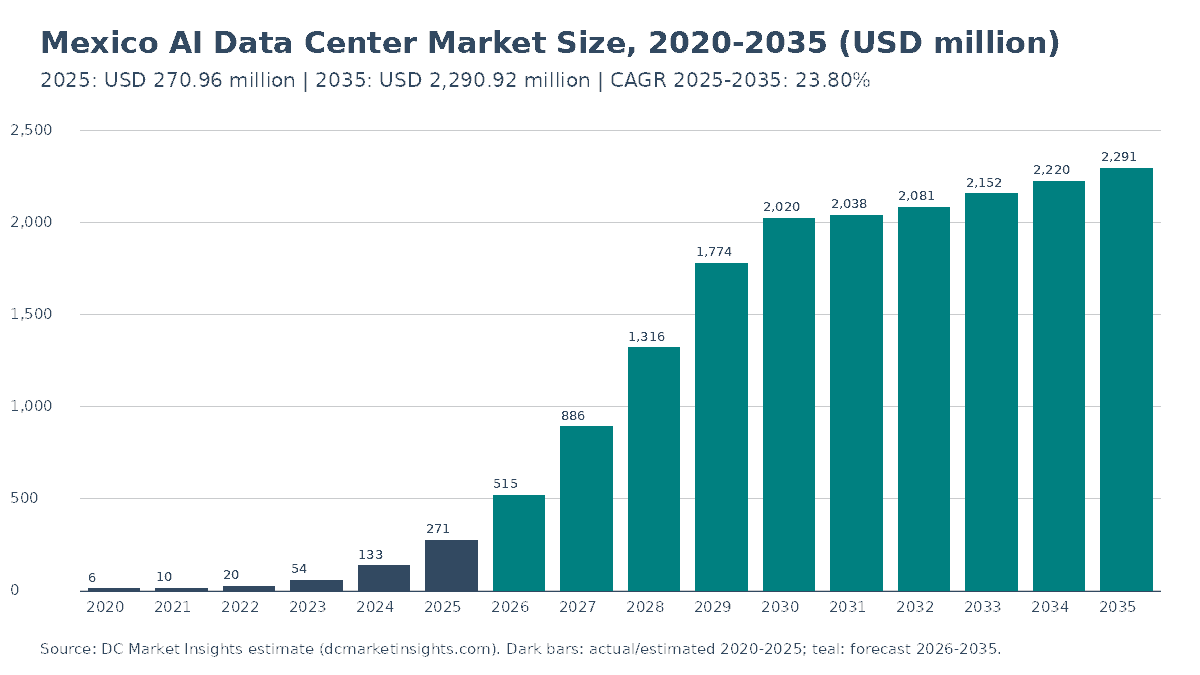
メキシコのAIデータセンター市場の規模は2025年にUSD 271.0百万で、年平均成長率(CAGR)23.8%で拡大し、2035年までにUSD 2,290.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場動向
- 05価格分析
- 06規格と規制
- 07市場セグメンテーション
- 08Dc独自分析:メキシコaiキャンパス電力トラッカー
- 09地域別分析
- 10州別分析
- 13章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
メキシコのAIデータセンター市場は、2026年に5億1,523万米ドルと評価され、2025年の2億7,096万米ドルから2035年には22億9,092万米ドルに達すると予測されます。2025年から2035年までのCAGRは23.80%です(DC Market Insights推計)。この資金がどれだけ速く投じられるかは、ケレタロ州の変電所に左右されます。連邦電力委員会(CFE)が2026年1月にAmazon Web Services(AWS)、Abbott、ODATA向けに通電した容量はわずか26.8 MWにとどまり、2026年9月にはCFEとメキシコ・データセンター協会(MEXDC)が、保留中のデータセンター需要1,705 MWを案件ごとに審査することで合意しました(出典:CFEおよびMEXDC)。州の持続可能開発省(SEDESU)によれば、ケレタロ州だけで国内データセンター事業の72%を占めており、CFEがバヒオ地域で変電所を一つ完成させるごとに、AIホールの開業ペースが決まります。メキシコのAIデータセンター市場は、メキシコ国内で人工知能(AI)ワークロード向けに建設・運用される施設インフラを対象とし、電気システム、冷却、建物躯体、内装・ラック、AIネットワークファブリック、運用サービス・ソフトウェアで構成されます。グラフィックス・プロセッシング・ユニット(GPU)サーバーは対象外です。2025年の建設計上額は、2025年に完成した新規AI IT容量18.2 MWの50%×AI 1 MW当たり1,000万米ドル(9,100万米ドル)と、2026年完成予定の34.2 MWの50%×1,020万米ドル(1億7,442万米ドル)に、導入済みAI容量13.85 MWの各MWに対する40万米ドルのサービス(554万米ドル)を加えたものです。運用サービス・ソフトウェアは、導入済みAI基盤が32 MWから1,241 MWへ拡大するのに伴い年率58.50%で伸びる、最も成長の速いセグメントです。地域別では北中部・北西部が年率48.09%で最も速く成長しており、ドゥランゴ州にある250 MWのFermaca Digital Cityキャンパスが、混雑するバヒオの送電網の外に位置していることがその理由です。
主要市場統計:2026年のメキシコのAIデータセンター市場の規模は?
DC Market Insightsは、2026年のメキシコのAIデータセンター市場を5億1,523万米ドルと評価しており、2025年比で90.15%の増加となります。新規AI IT容量が18.2 MWから34.2 MWへとほぼ倍増することが、この伸びの背景にあります。
- 2025年の市場規模:2億7,096万米ドル(概算2億7,100万米ドル)
- 2026年の市場規模:5億1,523万米ドル
- 2030年の市場規模:20億2,000万米ドル
- 2035年の市場規模:22億9,092万米ドル
- 2025~2035年のCAGR:23.80%(低位ケース18.87%、高位ケース26.52%)
- 最大のコンポーネント:電気インフラ、2025年支出の35.26%(9,555万米ドル)
- 最も成長の速いコンポーネント:運用サービス・ソフトウェア、年率58.50%。最も成長の速いワークロード:AI推論、年率28.92%
- 首位地域:バヒオ(ケレタロ州・グアナフアト州)、2025年支出の72%。最も成長の速い地域:北中部・北西部、年率48.09%
- 最大の州:ケレタロ州、2025年に1億7,883万米ドル
- 市場リーダー:Schneider Electric、2025年の機器・サービス額の約13%(DC Market Insights推計)
主なポイント:ケレタロ州の送電接続待ちと100 kWラックは、メキシコのAIデータセンターの購買者にとって何を意味するのか?
DC Market Insightsは、2025年の2億7,096万米ドルから2035年に22億9,092万米ドルへ拡大するメキシコのAIデータセンター市場について、購買者向けに4つのポイントを示します。
- CFEがケレタロ州で計画する新規送電容量は800 MWにとどまるため、同州の支出シェアは2035年までに66%から50%へ低下します。
- 100 kWラックには液冷ループが必要となるため、AI 1 MWの費用はサーバーを除いて約1,000万米ドルに達します。
- メキシコの銀行、小売業者、行政機関はモデルを学習させるよりも運用する側にあるため、AI推論は2035年支出の60%を占めます。
- 導入済みAI基盤が32 MWから1,241 MWへ拡大するため、運用サービス・ソフトウェアは年率58.50%で成長します。
メキシコのAIデータセンター市場の概要:2025年、メキシコのAI対応ホールに購買者はいくら支出したのか?
メキシコのAIデータセンター市場規模は、2020年に588万米ドル、2025年に2億7,096万米ドルとなり、予測期間中のCAGR 23.80%で2035年には22億9,092万米ドルに達する見通しです。DC Market Insightsの推計では、メキシコは2025年にAIデータセンター施設へ2億7,096万米ドルを支出し、2024年の1億3,291万米ドルから増加しました。
| レポート項目 | 詳細 |
|---|---|
| 実績期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 2025年の市場規模 | 2億7,096万米ドル |
| 2026年の市場規模 | 5億1,523万米ドル |
| 2025~2035年のCAGR | 23.80% |
| 2035年の市場規模 | 22億9,092万米ドル |
| 対象セグメント | コンポーネント、ワークロード、データセンタータイプ |
| 対象地域 | バヒオ、メキシコ盆地、北東部、北中部・北西部、西部・南部、12州 |
成長率は2026年に90.15%、2027年に71.95%となった後、2035年には3.18%まで鈍化します。年間完成容量が2030年に300 MWでピークを迎えて230 MW前後に落ち着く一方、新規容量に占めるAIの比率は57%から62%へとわずかに上昇するにとどまるためです。DC Market Insightsのモデルでは、メキシコの導入済みデータセンターIT負荷は2025年末の220 MWから2030年に1,175 MW、2035年に2,351 MWへと増加し、そのうちAI部分は32 MWから1,241 MWへ拡大します。ここで推計するAI施設支出はメキシコのデータセンター市場の一部であり、同市場には従来型ITや非AIホールも含まれます。
メキシコのAIデータセンターに含まれるもの、含まれないものは何か?
メキシコのAIデータセンター市場は、AIの学習・推論クラスターを収容するホールに対する2025年の施設支出2億7,096万米ドルと、その稼働を支えるサービスで構成されます。
対象範囲
キャンパス内の中電圧変電所、開閉装置、無停電電源装置(UPS)、バスウェイ、ラック配電。チラー、ドライクーラー、冷却液分配ユニット(CDU)、リアドア熱交換器、ダイレクト・トゥ・チップ液冷ループ。建物躯体、二重床またはスラブ床、封じ込め設備、30 kW超に対応するラック。AIネットワークファブリック(スパイン・リーフ配線、光トランク、ホール内スイッチング筐体)。さらにAIホール向けの運用、監視、ライフサイクルサービスが含まれます。メキシコ国内のAIホールと従来型ホールを合わせた冷却分野の規模は、メキシコのデータセンター冷却市場で算出しています。
対象外
GPUサーバー、アクセラレーター、ストレージ、土地、系統電力の料金、電力会社が負担するCFEの送電工事、コロケーション賃料、クラウドAIサービス収益、AIソフトウェア。データサイエンス・プラットフォーム、AIデータ管理ソフトウェア(メキシコAIデータ管理市場として検索されるもの)、その他の分析ソフトウェアも対象外です。これらはホール上で稼働するものであり、施設への支出ではありません。
セグメント間の関係
コンポーネント別、ワークロード別、データセンタータイプ別のいずれの内訳も、合計は2025年に2億7,096万米ドル、2035年に22億9,092万米ドルとなります。2025年の金額のうち設備投資が97.96%、運用サービスが2.04%を占めますが、導入済みAI基盤が1,200 MWを超える2035年にはサービスの比率が24.21%に達します。
メキシコのAIデータセンター市場の推計値はなぜ異なるのか?
メキシコのAIデータセンター市場が2026年に5億1,523万米ドルとなるのは、施設支出として測定した場合に限られます。ホール内のサーバーを含めると、その規模は数倍に膨らみます。
より広い定義では、GPUサーバー(AI 1 MW当たり約2,500万~3,500万米ドルのアクセラレーテッドIT)、クラウドAIサービス収益、コロケーション賃料、電力、データサイエンス・プラットフォームなどのAIソフトウェアが加算されます。本ページの前版はハードウェア、ソフトウェア、サービスをまとめて計上し、2025年に5億8,242万米ドル、CAGR 17.50%としていました。本レポートの範囲は建物とその電力、冷却、ネットワークまでに限定しているため、CFEが通電し事業者が公表するメガワット数と照合できます。
| 項目 | 本レポートでの扱い | 理由 |
|---|---|---|
| 電力、冷却、躯体、ラック、AIファブリック | 対象、2025年に2億6,542万米ドル | AI 1 MW当たりの施設設備投資 |
| 運用サービス・ソフトウェア | 対象、2025年に554万米ドル | 導入済みAI基盤で稼働 |
| GPUサーバー・ストレージ | 対象外 | IT機器であり、サーバー単位で算出 |
| コロケーション賃料・クラウドAI収益 | 対象外 | 施設への支出ではなく収益 |
| 電力・CFEの系統工事 | 対象外 | 運営費および電力会社の設備投資 |
対象となる購買者は、ハイパースケール・クラウド事業者、ホールセール・コロケーション開発事業者、連邦政府と大学、そして企業であり、コロケーションホールでAIラックを借りる中小企業(SME)も含まれます。
ハイパースケーラーとキャンパス開発事業者は、なぜメキシコのAIデータセンターに資金を投じているのか?
メキシコのAIデータセンター支出が2026年に90.15%増加するのは、ハイパースケール・クラウド、ケレタロ州のホールセール・キャンパス開発事業者、公的コンピューティング計画という3つの購買者層が同時に資本を投じるためです。
AWS、Microsoft、Google、Oracleのクラウドリージョンがケレタロ州の需要を支える
現在、4社のハイパースケール・クラウドがメキシコでリージョンを運用しています。Microsoftは2024年5月にMexico Centralリージョンを開設し、2024年9月には3年間で13億米ドルのクラウド・AI投資を表明しました。Googleは2024年12月、41番目のリージョンをケレタロ州に開設しました(Google Cloudケレタロ・リージョン)。AWSは2025年1月に3つのアベイラビリティーゾーンを持つMexico (Central) Regionを開設し、15年間で50億米ドル超の投資を約束しました(AWS Mexico (Central) Regionの開設)。Oracleはケレタロ州とモンテレイでリージョンを運用しており、後者はTelmex-Triaraのデータセンター内にあります(出典:Oracle)。DC Market Insightsは、ハイパースケール・クラウド自社建設を2025年に1億3,006万米ドル、市場の48%と算定しています。
ホールセールAIキャンパス:ODATA QR03、CloudHQ、KIO QRO3
ODATAによると、同社は2026年2月にケレタロ州のQR03キャンパスに通電しました。同キャンパスは最大300 MWのITを想定した30億米ドル超のプロジェクトで、第1棟は72 MWです。CloudHQは2026年10月、ケレタロ州のキャンパス計画を約60億米ドル、電力容量約1,000 MWへ引き上げました。2025年9月の大統領定例記者会見で発表された当初計画は、6棟・900 MWで48億米ドルでした(出典:CloudHQ)。KIOによれば、KIO Data Centersは2026年にメキシコで2億米ドル超を投じる計画で、2030年までのQRO3拡張には最大13億米ドル、約100 MWを見込んでいます。ホールセール・コロケーションAIキャンパスは2025年に1億838万米ドルで、年率24.40%で成長します。
公的コンピューティング:Coatlicueスーパーコンピューターと州のAIセンター
連邦機関のAgencia de Transformación Digitalは2025年11月、公的スーパーコンピューター「Coatlicue」を発表しました。事業費は60億メキシコ・ペソ(MXN)、性能は314ペタフロップス、約200基の液冷キャビネットに約14,480基のGPUを搭載し、2026年1月から約24か月かけて建設されます(出典:Agencia de Transformación Digital)。ヌエボ・レオン州政府は2025年11月に10億米ドル規模の高性能コンピューティング(HPC)・AIセンターを発表しましたが、NVIDIA Corporation(NVIDIA)は同州への出資計画はないとしています。政府・研究機関・企業向けAIは、2025年に2,439万米ドル、2035年に2億5,200万米ドルです。
メキシコのAIデータセンターホールを変えつつある技術と立地の変化とは?
メキシコのAIデータセンターホールは、100 kWラック、キャンパス規模の電力、ケレタロ州以外の立地へと移行しており、これによりAI 1 MW当たりの施設コンテンツは2020年の906万米ドルから2035年には1,219万米ドルへ上昇します。
バヒオの新築ビルでは液冷ホールが標準に
ODATAはQR03をAI時代向けに設計された施設と位置づけており、Coatlicueの200基のキャビネットも液冷式です。DC Market Insightsのモデルでは、冷却インフラは2025年の8,228万米ドルから2035年に5億7,301万米ドルへとCAGR 21.42%で拡大し、電気システムを上回るペースで伸びます。
ドゥランゴ州とヌエボ・レオン州は独自の電力計画を持つキャンパスを誘致
Fermacaは2025年12月、NVIDIAの技術を採用した250 MWのAI対応キャンパス「Fermaca Digital City」をドゥランゴ州で発表しました。資金はFermacaが拠出し、2026年1月にはサンタクララでドゥランゴ州政府およびNVIDIAと会談して進捗を確認しています(出典:Fermaca)。モデル上、ドゥランゴ州は2025年の406万米ドルから2035年に2億618万米ドルへ、年率48.11%で拡大します。
AIホールに併設される0.7~20 MWの自家供給発電所
エネルギー規制当局が2025年9月に公示したDiario Oficial de la Federación(DOF)の自家供給に関する合意により、系統連系型の0.7~20 MWの自家供給発電所について簡素化された許可手続きが設けられました。これを受けて事業者は、CFEの送電線が整備されるまでの不足分を補うため、敷地内に発電・蓄電設備を追加しています。DC Market Insightsはこうした開閉装置と統合費用を電気インフラに含めており、同コンポーネントは2025年支出の35.26%を占める最大分野です。
市場の制約要因:CFEはメキシコのAIデータセンターに十分な電力を供給できるのか?
バヒオ地域の送電容量と連邦政府による系統工事の時期という2つの制約が、低位ケースで2035年のメキシコのAIデータセンター市場を15億3,000万米ドルまで押し下げます。
バヒオ地域のCFE送電網整備はキャンパス計画に遅れている
CFEは2026~2030年にケレタロ州で約90億メキシコ・ペソの送電・変電設備投資を計画しており、同州での工事により最大800 MWの送電容量が追加される予定です。一方、Mauricio Kuri知事は、制約は発電ではなく送配電にあると述べています(出典:CFE、ケレタロ州政府、2026年9月)。エネルギー省(Secretaría de Energía、SENER、2025年4月)によると、2025~2030年の国家電力計画では29,074 MWの発電容量と、158件のプロジェクトにわたる1,245億メキシコ・ペソの送電投資が追加されます。低位ケース(2027年以降、完成容量25%減、AI比率5ポイント低下、価格5%低下)では、2035年の支出が33%減少します。
水とエネルギーの使用に対する連邦政府の慎重姿勢
Claudia Sheinbaum大統領は2026年8月18日、メキシコにはAI向けのデータセンターが必要だが、必ずしも他国のデータセンターになるべきではないと述べ、エネルギーと水の問題を挙げるとともに、一部地域では送電網への投資に1~3年かかる可能性があると指摘しました(出典:大統領定例記者会見)。DC Market Insightsはこれを反映し、2030年の新規容量に占めるAI比率を世界平均の60%より低い57%に据え置いています。
2027年以降、メキシコのAIデータセンター市場でサプライヤーが最も収益を得られる機会はどこか?
メキシコのAIデータセンター市場のサプライヤーにとって最大の商機はサービスとAIネットワークファブリックであり、DC Market Insightsのモデルでは両者で2035年の金額の30.27%を占めます。
1,241 MWのAI基盤を支える運用・ライフサイクルサービス
運用サービス・ソフトウェアは、導入済みAI容量が2025年の32 MWから2035年に1,241 MWへ拡大し、1 MW当たり年間40万~50万米ドルが見込まれることから、年率58.50%と全セグメントで最も速く成長します。
ホールセールホール内のAIネットワークファブリック
AIネットワークファブリックは新規建設設備投資の7%、2025年に1,858万米ドルを占め、年率22.28%で成長します。メキシコ企業向けに建設される推論ホールでは、GPUラック間に高密度の光配線が必要となるためです。
メキシコでAIデータセンター容量1メガワットの費用はいくらか?
メキシコのAIデータセンター市場では、AI 1メガワット分の施設インフラ費用は2025年にGPUサーバーを除いて1 MW当たり約1,000万米ドルであり、1 MW当たりの価格は年2%ずつ上昇します(DC Market Insights推計)。
| 価格指標 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 新規AI 1 MW当たりの施設コンテンツ(百万米ドル) | 9.06 | 10.00 | 11.04 | 12.19 |
| 導入済みAI 1 MW当たりの年間運用サービス(百万米ドル) | 0.30 | 0.40 | 0.45 | 0.50 |
| 新規IT容量に占めるAI比率 | 3% | 28% | 57% | 62% |
公表されている指標がこの数値を裏付けています。ODATA QR03は最大300 MWのITに30億米ドル超を投じており、躯体を含めて1 MW当たり約1,000万米ドルとなります。KIOが見込む約100 MWで最大13億米ドルは1,300万米ドルに相当します。CloudHQの約900 MWのITで約60億米ドルは670万米ドルとなりますが、これは初期フェーズがクラウドホールであるためです。電力は本表の価格指標には含まれませんが、大口需要家はこれに加えてCFEの産業用料金を支払います。
メキシコのAIデータセンターに適用される法律、許可、規格は何か?
2026年に5億1,523万米ドル規模のメキシコのAIデータセンター市場には、電力部門法、自家供給の許可手続き、Plan Méxicoの税制政令、連邦個人データ保護法という4つの連邦制度が影響を及ぼします。
- Ley del Sector Eléctrico(電力部門法)、2025年3月18日公布:発電許可の対象は0.7 MWからで、独立型および系統連系型の自家供給は0.7 MW以上の発電所を対象とし、混合スキームではCFEが54%以上を保有します(出典:Diario Oficial de la Federación)。
- 系統連系型0.7~20 MWの自家供給に関する簡素化手続き。Comisión Nacional de Energía(CNE)の合意、2025年9月11日署名(出典:DOF)。
- 2025年1月21日のPlan México政令:2030年9月30日まで新規固定資産の即時償却を認め、研修・イノベーション支出には25%の追加控除を設けており、AIホール機器の税引後コストを引き下げます(出典:DOF)。
- Ley Federal de Protección de Datos Personales en Posesión de los Particulares、2025年3月に再公布。規制対象の個人データをメキシコの規則の下に置くもので、銀行や医療機関による国内での推論処理を後押しします(出典:DOF)。
- メキシコの事業者が用いる設計規格:データセンターの格付けにはANSI/TIA-942(American National Standards InstituteおよびTelecommunications Industry Association)、液冷機器にはASHRAE(American Society of Heating, Refrigerating and Air-Conditioning Engineers)の熱ガイドラインが用いられます。
コンポーネント別、ワークロード別、データセンタータイプ別で、メキシコのAIデータセンター市場をけん引するセグメントは?
金額が最も大きいのは電気インフラで、2025年支出の35.26%にあたる9,555万米ドルを占め、最も速く成長するのは年率58.50%の運用サービス・ソフトウェアです。
コンポーネント別メキシコのAIデータセンター市場
| コンポーネント | 2025 | 2025年シェア | 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| 電気インフラ | 9,555万米ドル | 35.26% | 6億774万米ドル | 20.32% |
| 冷却インフラ | 8,228万米ドル | 30.37% | 5億7,301万米ドル | 21.42% |
| 建物躯体、内装・ラック | 6,901万米ドル | 25.47% | 4億1,674万米ドル | 19.70% |
| AIネットワークファブリック | 1,858万米ドル | 6.86% | 1億3,891万米ドル | 22.28% |
| 運用サービス・ソフトウェア | 554万米ドル | 2.04% | 5億5,452万米ドル | 58.50% |
| 合計 | 2億7,096万米ドル | 100.00% | 22億9,092万米ドル | 23.80% |
液冷ループは空冷側の機器よりも1 MW当たりの費用が高いため、冷却インフラは電気システムとの差を縮めており、躯体・ラックのシェアは25.47%から18.19%へ低下します。
ワークロード別メキシコのAIデータセンター市場
| ワークロード | 2025 | 2025年シェア | 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| AI学習 | 1億6,258万米ドル | 60.00% | 9億1,637万米ドル | 18.88% |
| AI推論 | 1億838万米ドル | 40.00% | 13億7,455万米ドル | 28.92% |
| 合計 | 2億7,096万米ドル | 100.00% | 22億9,092万米ドル | 23.80% |
メキシコの銀行、小売業者、行政機関がユーザーに近い場所でモデルを展開するため、AI推論は年率28.92%で成長し、2030年には学習ホールを上回ります。
データセンタータイプ別メキシコのAIデータセンター市場
| データセンタータイプ | 2025 | 2025年シェア | 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケール・クラウド自社建設 | 1億3,006万米ドル | 48.00% | 9億8,509万米ドル | 22.44% |
| ホールセール・コロケーションAIキャンパス | 1億838万米ドル | 40.00% | 9億6,219万米ドル | 24.40% |
| 政府・研究機関・企業向けAI | 2,439万米ドル | 9.00% | 2億5,200万米ドル | 26.30% |
| エッジAIデータセンター | 813万米ドル | 3.00% | 9,164万米ドル | 27.41% |
| 合計 | 2億7,096万米ドル | 100.00% | 22億9,092万米ドル | 23.80% |
ODATA、CloudHQ、KIO、TerranovaがクラウドやGPUクラウド事業者にAIホールを賃貸しているため、ホールセール・コロケーションAIキャンパスはハイパースケール自社建設よりも速いペースで成長します。
DC独自分析:メキシコAIキャンパス電力トラッカー、9プロジェクトと公表IT容量1,550 MW
DC Market Insightsは、メキシコのAIデータセンター市場について14の入力値からこのトラッカーを構築しました。公表済みの9つのプロジェクトと系統整備計画は合計1,550 MWのIT容量を有しますが、2026~2030年にモデル化した完成容量は全体で980 MW、AIでは503 MWです。この差は、パイプラインのうち期限内に電力を確保できる部分を推計したモデル値です。
| プロジェクト | 州 | IT容量 | 投資額 | 状況(時期) |
|---|---|---|---|---|
| ODATA QR03 | ケレタロ州 | 最大300 MW(第1棟72 MW) | 30億米ドル超 | 電力200 MWに通電(2026年2月) |
| CloudHQ ケレタロ・キャンパス | ケレタロ州 | 約900 MW(電力約1,000 MW) | 約60億米ドル | 48億米ドルから引き上げ(2026年10月) |
| KIO QRO3拡張 | ケレタロ州 | 約100 MW | 2030年までに最大13億米ドル | 2026年に2億米ドル超(2026年8月) |
| Fermaca Digital City | ドゥランゴ州 | 250 MW、AI対応 | Fermacaが資金拠出 | 発表(2025年12月) |
| Terranova メキシコ初のキャンパス | ケレタロ州 | 最大1 GW分の用地と電力(計上対象外) | 3か国で15億米ドルの計画の一部 | 開設(2026年2月) |
| ヌエボ・レオン州HPC・AIセンター | ヌエボ・レオン州 | 非公表 | 初期10億米ドル(州の発表) | 2026~2030年に段階整備(2025年11月) |
| Coatlicue 公的スーパーコンピューター | 立地未発表 | 液冷キャビネット約200基 | 60億メキシコ・ペソ | 2026年1月から建設 |
| AWS Mexico (Central) Region | ケレタロ州 | アベイラビリティーゾーン3か所 | 15年間で50億米ドル超 | CFEが2 MWに通電(2026年1月) |
| CFE ケレタロ州系統整備計画 | ケレタロ州 | 最大800 MWの送電容量 | 約90億メキシコ・ペソ、2026~2030年 | MEXDCと1,705 MWを審査中(2026年9月) |
このトラッカーは、ケレタロ州のシェアが低下する理由を示しています。同州で公表されたIT容量1,300 MWは、CFEが同州で追加を計画する送電容量800 MWを上回るため、DC Market Insightsは2028~2035年の建設の一部をグアナフアト州、ヌエボ・レオン州、ドゥランゴ州へ振り分けています。
ケレタロ州かドゥランゴ州か:メキシコのAIデータセンター支出は地域別にどこへ向かうのか?
メキシコのAIデータセンター市場では、バヒオ地域が2025年支出の72%にあたる1億9,509万米ドルで首位に立ち、北中部・北西部は542万米ドルの基盤から年率48.09%と最も速く成長します。
| 地域 | 2025 | 2025年シェア | 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| バヒオ(ケレタロ州・グアナフアト州) | 1億9,509万米ドル | 72.00% | 13億2,873万米ドル | 21.15% |
| メキシコ盆地(メキシコシティ・メキシコ州) | 3,793万米ドル | 14.00% | 2億7,491万米ドル | 21.90% |
| 北東部(ヌエボ・レオン州・コアウイラ州) | 2,439万米ドル | 9.00% | 2億9,782万米ドル | 28.43% |
| 北中部・北西部(ドゥランゴ州、チワワ州、ソノラ州、バハ・カリフォルニア州) | 542万米ドル | 2.00% | 2億7,491万米ドル | 48.09% |
| 西部・南部(ハリスコ州、イダルゴ州、その他の州) | 813万米ドル | 3.00% | 1億1,455万米ドル | 30.28% |
| 合計 | 2億7,096万米ドル | 100.00% | 22億9,092万米ドル | 23.80% |
バヒオ(ケレタロ州・グアナフアト州)
バヒオ地域の支出シェアは2035年までに72%から58%へ低下しますが、金額は13億2,873万米ドルに達します。州経済開発長官のMarco Del Prete氏によると、ケレタロ州で発表されたデータセンター投資は120億米ドルを超えています(2026年8月)。
メキシコ盆地(メキシコシティ・メキシコ州)
メキシコ盆地は年率21.90%で2億7,491万米ドルまで成長します。けん引役はメキシコ州とメキシコシティの企業向け・エッジ推論ホールで、Scala Data Centersはテポツォトランに初期クリティカル容量5 MWの拠点を開設しました。
北東部(ヌエボ・レオン州・コアウイラ州)
北東部は、Oracleのモンテレイ・リージョンと州のHPC計画に支えられ、年率28.43%で2億9,782万米ドルまで成長します。
北中部・北西部(ドゥランゴ州、チワワ州、ソノラ州、バハ・カリフォルニア州)
Fermacaのドゥランゴ州250 MWキャンパスが段階的に稼働するにつれ、この地域の支出シェアは2%から12%へ上昇し、2035年には2億7,491万米ドルとなります。
西部・南部(ハリスコ州、イダルゴ州、その他の州)
西部・南部は、ハリスコ州グアダラハラの推論需要を中心に、年率30.28%で1億1,455万米ドルまで成長します。
AIデータセンター支出が最も多いメキシコの州はどこか?
ケレタロ州が2025年に1億7,883万米ドルとメキシコのAIデータセンター市場の66%を占めて首位に立ち、主要州の中で最も成長が速いのは年率48.11%のドゥランゴ州です。
| 順位 | 州 | 2025 | 2035 | CAGR 2025-2035 | 地域 |
|---|---|---|---|---|---|
| 1 | ケレタロ州 | 1億7,883万米ドル | 11億4,546万米ドル | 20.41% | バヒオ |
| 2 | Estado de México(メキシコ州) | 2,439万米ドル | 1億6,036万米ドル | 20.72% | メキシコ盆地 |
| 3 | ヌエボ・レオン州 | 2,168万米ドル | 2億5,200万米ドル | 27.80% | 北東部 |
| 4 | グアナフアト州 | 1,626万米ドル | 1億8,327万米ドル | 27.41% | バヒオ |
| 5 | メキシコシティ | 1,355万米ドル | 1億1,455万米ドル | 23.80% | メキシコ盆地 |
| 6 | ハリスコ州 | 596万米ドル | 8,247万米ドル | 30.05% | 西部・南部 |
| 7 | ドゥランゴ州 | 406万米ドル | 2億618万米ドル | 48.11% | 北中部・北西部 |
| 8 | コアウイラ州 | 271万米ドル | 4,582万米ドル | 32.68% | 北東部 |
| 9 | イダルゴ州 | 135万米ドル | 2,062万米ドル | 31.34% | 西部・南部 |
| 10 | チワワ州 | 81万米ドル | 3,436万米ドル | 45.46% | 北中部・北西部 |
| 11 | ソノラ州 | 27万米ドル | 1,833万米ドル | 52.47% | 北中部・北西部 |
| 12 | バハ・カリフォルニア州 | 27万米ドル | 1,604万米ドル | 50.45% | 北中部・北西部 |
| – | その他の州 | 82万米ドル | 1,146万米ドル | – | 西部・南部 |
2035年にはヌエボ・レオン州(2035年支出の11%)とグアナフアト州(8%)がこれに続きます。同じ州についてAIホール以外も含めた全体像は、メキシコのデータセンターインフラ市場で確認できます。
CFEによるキャンパス接続が早まった場合、遅れた場合は?2035年までのメキシコのAIデータセンター・シナリオ
2035年のメキシコのAIデータセンター市場予測は、CFEが新規キャンパスを接続するペースに応じて、基本ケースの22億9,092万米ドルを中心に15億3,000万米ドルから28億5,000万米ドルの範囲となります。
| シナリオ | 2027年以降の前提 | 2035年の金額 | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 新規容量−25%、AI比率−5ポイント、価格−5% | 15億3,000万米ドル | 18.87% |
| 基本 | 年間230~300 MW、AI比率57~62% | 22億9,092万米ドル | 23.80% |
| 高位 | 新規容量+20%、価格+5% | 28億5,000万米ドル | 26.52% |
低位ケースは、2026年8月に大統領が言及した3年間をすべて要して送電網が整備される状況に相当し、高位ケースはCFEが審査中の1,705 MWの大半を2029年までに処理する状況に相当します。
メキシコのAIデータセンターの設備供給と開発を担う企業はどこか、集中度はどの程度か?
メキシコのAIデータセンター市場の機器・サービス分野では、Schneider Electricが2025年の金額の約13%を占めて首位に立ち、上位5社のサプライヤーで約45%を占めます(DC Market Insights推計、ケレタロ州のキャンパスにおける導入実績に基づく)。
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Siemens
- Johnson Controls
- Trane Technologies
- ODATA
- CloudHQ
- KIO Data Centers
- Triara (Telmex)
- Equinix
- Scala Data Centers
- Terranova
- Fermaca
- Amazon Web Services (AWS)
- Microsoft
購買者側では、ケレタロ州で建設中のホールセールAI容量の大半をODATA、CloudHQ、KIOが保有しています。Equinixのメキシコ参入に関する発表によると、Equinixは2019年にAxtelのデータセンター3か所を1億7,500万米ドルで買収してメキシコに参入しており、うち2か所はケレタロ州にあります。GoogleとOracleもクラウドリージョンを運用しています。これらのサプライヤーをめぐる世界的な状況は、AIデータセンター市場で解説しています。
2026年のどの発表がメキシコのAIデータセンター市場を動かしたのか?
2026年に起きた6つの出来事が、同年のメキシコのAIデータセンター市場を5億1,523万米ドルへと押し上げました。
- 2026年1月、CFEはケレタロ州で26.8 MWに通電しました。内訳はAWS向け2 MW、Abbott向け6 MW、ODATA向け18.8 MWです(出典:CFE)。
- 2026年2月、ODATAは最大300 MWのITを想定した30億米ドル超のキャンパスQR03に通電しました(出典:ODATA)。
- 2026年2月、Terranovaはケレタロ州にメキシコ初のキャンパスを開設しました。最大1 GW分の用地と電力を備えています(出典:Terranova)。
- 2026年8月、KIO Data Centersは2026年にメキシコで2億米ドル超を投資し、QRO3に最大13億米ドルを投じる計画を発表しました(出典:KIO)。
- 2026年9月、CFEとMEXDCは、3件のパイロットプロジェクトを含む1,705 MWの新規データセンター需要を審査することで合意しました(出典:CFEおよびMEXDC)。
- 2026年10月、CloudHQはケレタロ州のキャンパス計画を約60億米ドル、電力約1,000 MWへ引き上げました(出典:CloudHQ)。
調査手法:メキシコのAIデータセンター・モデルはどのように算出されるのか?
メキシコのAIデータセンター市場モデルは、メガワット数に金額を掛け合わせて算出します。DC Market Insightsは、16の年次完成コホートに12の入力値を適用しています。入力値は、メキシコで完成した新規IT容量(2020年15 MW、2025年65 MW、2030年300 MW、2035年230 MW。MEXDCによる2023年の115 MW、2026年の279 MWに合わせて補正)、新規容量に占めるAI比率(3%、28%、57%、62%)、2025年にAI 1 MW当たり1,000万米ドルで年2%ずつ上昇するAI施設コンテンツ(完成年に50%、その前年に50%を計上)、導入済みAI 1 MW当たり年間30万~50万米ドルのサービス(年1%を除却)です。
合計値は2つの上限と1つの下限で検証しています。第1に、2030年の導入済みIT負荷1,175 MWはMEXDCが掲げる業界目標1,500 MWを下回り、2031年の1,443 MWもMEXDCが必要と見込む1.73 GWを下回ります(上限)。第2に、2026~2030年にモデル化したAI施設設備投資61億5,000万米ドルは、ケレタロ州で発表された120億米ドル超のデータセンター投資の51%に相当しますが、この投資額には土地や従来型ホールも含まれます(上限)。第3に、KIOによる2026年単年の2億米ドル超の計画は、2026年にモデル化した5億1,523万米ドルの39%に相当します(下限)。コンポーネント別、ワークロード別、タイプ別、地域別、州別の各表はいずれも年間合計と一致し、各CAGRは2025年と2035年の両端値から算出しています。手法の詳細はDC Market Insightsの調査手法のページに掲載しています。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象範囲と対象外の要素
- 1.3セグメント間の関係
- 1.4メキシコのAIデータセンター市場の推計値が異なる理由
- 02調査手法
- 2.1ボトムアップ・モデル:AI MW × 1 MW当たりのコンテンツ
- 2.2上限・下限による検証
- 2.3出典一覧
- 03エグゼクティブサマリー
- 3.1市場スナップショット(2025年、2026年、2035年)
- 3.2主要市場統計
- 3.3主なポイント
- 04市場動向
- 4.1促進要因:AWS、Microsoft、Google、Oracleのクラウドリージョン
- 4.2促進要因:ODATA QR03、CloudHQ、KIO QRO3の各キャンパス
- 4.3促進要因:Coatlicueスーパーコンピューターと州のAIセンター
- 4.4トレンド:バヒオ地域の液冷ホール
- 4.5トレンド:ドゥランゴ州とヌエボ・レオン州のキャンパス
- 4.6トレンド:0.7~20 MWの自家供給発電所
- 4.7制約要因:バヒオ地域におけるCFEの送電網
- 4.8制約要因:水とエネルギーに対する連邦政府の慎重姿勢
- 4.9機会:運用・ライフサイクルサービス
- 4.10機会:AIネットワークファブリック
- 05価格分析
- 5.1AI 1 MW当たりのコスト(2020~2035年)
- 5.2公表されている価格指標
- 06規格と規制
- 6.1Ley del Sector Eléctrico 2025
- 6.20.7~20 MWの自家供給許可手続き
- 6.3Plan México税制政令
- 6.4連邦個人データ保護法
- 6.5ANSI/TIA-942およびASHRAEガイドライン
- 07市場セグメンテーション
- 7.1コンポーネント別:電気インフラ
- 7.2コンポーネント別:冷却インフラ
- 7.3コンポーネント別:建物躯体、内装・ラック
- 7.4コンポーネント別:AIネットワークファブリック
- 7.5コンポーネント別:運用サービス・ソフトウェア
- 7.6ワークロード別:AI学習
- 7.7ワークロード別:AI推論
- 7.8データセンタータイプ別:ハイパースケール・クラウド自社建設
- 7.9データセンタータイプ別:ホールセール・コロケーションAIキャンパス
- 7.10データセンタータイプ別:政府・研究機関・企業向けAI
- 7.11データセンタータイプ別:エッジAIデータセンター
- 08Dc独自分析:メキシコaiキャンパス電力トラッカー
- 8.19プロジェクトと公表IT容量1,550 MW
- 8.2パイプラインとモデル上の完成容量の比較
- 09地域別分析
- 9.1バヒオ(ケレタロ州・グアナフアト州)
- 9.2メキシコ盆地
- 9.3北東部
- 9.4北中部・北西部
- 9.5西部・南部
- 10州別分析
- 10.1ケレタロ州
- 10.2Estado de México(メキシコ州)
- 10.3ヌエボ・レオン州
- 10.4グアナフアト州
- 10.5メキシコシティ
- 10.6ハリスコ州
- 10.7ドゥランゴ州
- 10.8コアウイラ州
- 10.9イダルゴ州
- 10.10チワワ州
- 10.11ソノラ州
- 10.12バハ・カリフォルニア州
- 11予測シナリオ
- 11.1低位ケース
- 11.2基本ケース
- 11.3高位ケース
- 12競争環境
- 12.1Schneider Electric
- 12.2Vertiv
- 12.3Eaton
- 12.4ABB
- 12.5Siemens
- 12.6Johnson Controls
- 12.7Trane Technologies
- 12.8ODATA
- 12.9CloudHQ
- 12.10KIO Data Centers
- 12.11Triara (Telmex)
- 12.12Equinix
- 12.13Scala Data Centers
- 12.14Terranova
- 12.15Fermaca
- 12.16Amazon Web Services (AWS)
- 12.17Microsoft
- 13最近の動向
- 13.12026年1月~10月の主な出来事
- 図 1メキシコのAIデータセンター市場規模(2020~2035年)
- 表 1レポート項目
- 表 2対象範囲の比較
- 表 3AI 1 MW当たりの価格(2020~2035年)
- 表 4コンポーネント別市場
- 表 5ワークロード別市場
- 表 6データセンタータイプ別市場
- 表 7メキシコAIキャンパス電力トラッカー
- 表 8地域別市場
- 表 9上位12州
- 表 10予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計では、2026年は5億1,523万米ドルで、2025年の2億7,096万米ドルから90.15%増加します。ケレタロ州のキャンパスにCFEの電力が供給されることで、市場は2035年までに22億9,092万米ドルに達し、2025年からのCAGRは23.80%となる見通しです。
メキシコ国内のAI学習・推論用ホールに対する2025年の施設支出2億7,096万米ドルを指し、電気システム、冷却、躯体・ラック、AIネットワークファブリック、運用サービスで構成されます。GPUサーバー、土地、電力、コロケーション賃料、データサイエンス・プラットフォームなどのAIソフトウェアは対象外です。
運用サービス・ソフトウェアが年率58.50%で最も速く成長し、2025年の554万米ドルから2035年には5億5,452万米ドルに拡大します。導入済みAI基盤が32 MWから1,241 MWへ増えるためです。最大のコンポーネントは電気インフラで、2025年支出の35.26%を占めます。
GPUサーバーを除く施設インフラで、2025年にAI 1 MW当たり約1,000万米ドルとなり、2035年には1,219万米ドルに上昇します(DC Market Insights推計)。最大300 MWで30億米ドル超を投じるODATA QR03も、1 MW当たり約1,000万米ドルと同水準です。
首位はバヒオ(ケレタロ州・グアナフアト州)で、2025年支出の72%にあたる1億9,509万米ドルを占めます。メキシコ北中部・北西部は年率48.09%で最も速く成長しており、Fermacaのドゥランゴ州250 MWキャンパスがバヒオの送電網の外で電力を確保していることが背景にあります。
MEXDCによると、2026年の導入済みデータセンター容量は279 MWで、2023年の115 MWから増加し、さらに205 MWが建設中です。DC Market Insightsのモデルでは、2030年に1,175 MW、2035年に2,351 MWとなり、そのうち1,241 MWがAI容量です。
首位のSchneider Electricが2025年の機器・サービス額の約13%を占め、上位5社のサプライヤーで約45%を占めます(DC Market Insights推計)。購買者側では、ODATA、CloudHQ、KIO Data Centers、AWS、Microsoft、Google、Oracleが中心です。
CFEがケレタロ州で計画する新規送電容量は最大800 MWで、2026~2030年の系統工事費は約90億メキシコ・ペソです。一方で1,705 MWのデータセンター需要が審査中です。送電網の整備が遅れる低位ケースでは、2035年の金額は15億3,000万米ドルに縮小します。
2026年の5億1,523万米ドルは施設支出のみの数値です。GPUサーバー、クラウドAI収益、コロケーション賃料、AIソフトウェアを加える推計では数倍の規模になります。ハードウェア、ソフトウェア、サービスを合算していた本ページの前版では、2025年を5億8,242万米ドルとしていました。
同じではありません。2025年の支出2億7,096万米ドルは、データセンターの電力、冷却、建物、AIネットワークファブリックを対象としています。データサイエンス・プラットフォームやAIデータ管理ツールは、これらのホール上で稼働する分析ソフトウェアであるため、本市場には含まれません。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。