
シリコンフォトニクス市場 規模・シェア・2035年までの予測
市場の概要
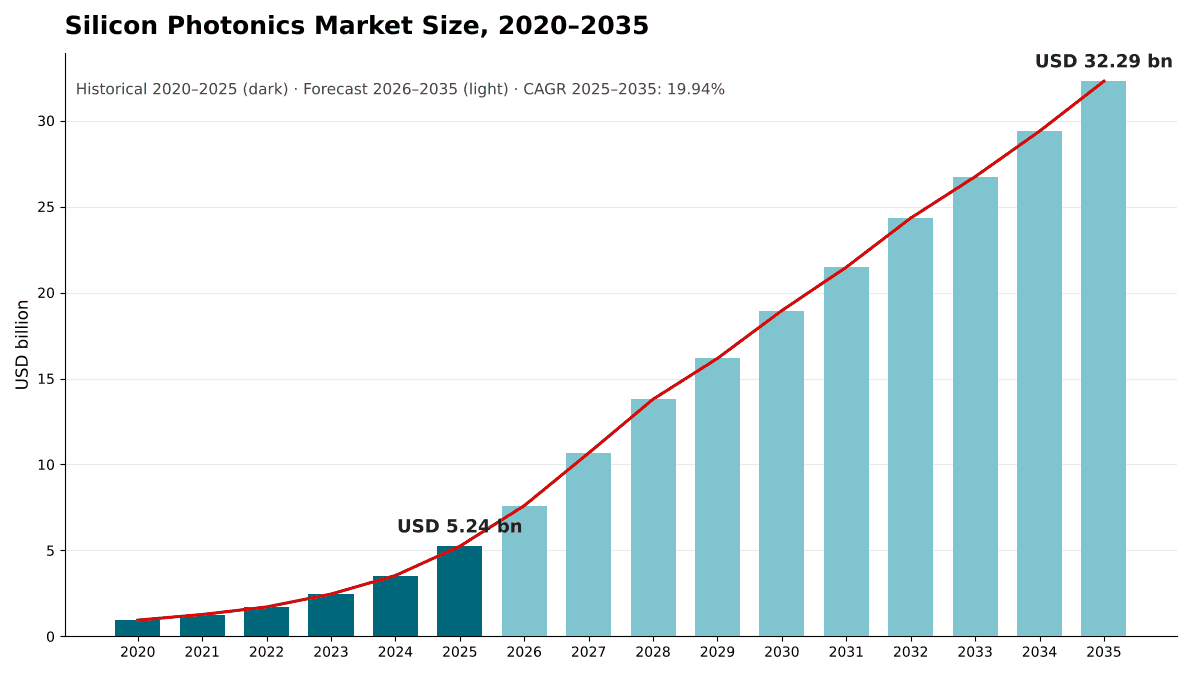
シリコンフォトニクス市場の規模は2025年にUSD 5,240.0百万で、年平均成長率(CAGR)19.94%で拡大し、2035年までにUSD 32.29十億に達すると予測されています。 North Americaが市場の49%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場動向
- 05価格分析
- 06標準と規制
- 07サプライチェーンおよびバリューチェーン分析
- 08世界のシリコンフォトニクス市場規模と予測
- 09製品別市場
- 10データレート別市場
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- 15掲載企業
地域別インサイト
- North America49%
- Asia Pacific32.4%
- Europe12.1%
- Middle East and Africa3.6%
- Latin America2.9%
掲載企業
- Broadcom
- NVIDIA
- Coherent
- Lumentum
- Marvell Technology
- Zhongji InnoLight
- Eoptolink Technology
- TSMC
- GlobalFoundries
- Tower Semiconductor
- STMicroelectronics
- Ayar Labs
- Lightmatter
- Aeva
- PsiQuantum
詳細分析
シリコンフォトニクス市場は、光の導波、変調、検出の機能を標準的な半導体プロセスでシリコンウェハ上に構築した光デバイスを対象とし、プラガブル光トランシーバー、アクティブ光ケーブル、コパッケージドオプティクス・エンジン、光入出力(I/O)チップレット、センシング・LiDARチップ、その他のシリコンフォトニクスデバイスを初回販売時の価格で評価します。DC Market Insightsは、世界のシリコンフォトニクス市場を2025年に52.4億米ドルと評価し、2035年には322.9億米ドルに達し、年平均成長率(CAGR)は19.94%になると予測しています。2025年の市場規模は数量と価格から算出しています。シリコンフォトニクス・トランシーバー1,555万台が平均約302米ドルで47.0億米ドルとなり、これにアクティブ光ケーブル、コパッケージドオプティクス、光I/Oチップレット、センシングチップ、その他のデバイスの5.42億米ドルが加わります。スイッチメーカーが消費電力削減のために光学部品をスイッチパッケージ内に移しているため、コパッケージドオプティクスは年率63.51%で最も急成長しているセグメントであり、湾岸地域のAIデータセンター容量が小さな基盤から追加されているため、中東・アフリカは年率22.37%で最も急成長している地域です。
エグゼクティブサマリー
世界のシリコンフォトニクス市場規模は2020年に9.46億米ドルと評価され、2025年に52.4億米ドルに達し、予測期間中に19.94%のCAGRで成長して2035年には322.9億米ドルに達すると見込まれています。
| レポート項目 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| シリコンフォトニクス市場規模 2025年 | 52.4億米ドル |
| シリコンフォトニクス市場 CAGR | 19.94% |
| シリコンフォトニクス市場規模 2035年 | 322.9億米ドル |
市場は2020年から2025年にかけて年率40.84%で成長し、2025年だけで2024年の35.4億米ドルから48.0%増加しました。DC Market Insightsは、これをグラフィックス処理装置(GPU)クラスター向けの800Gリンクがシリコンフォトニクスへ移行したことによるものとしています。ファウンドリの開示も同じ急激な変化を示しています。Tower Semiconductorは、シリコンフォトニクス(SiPho)の売上高が2026年第2四半期に年換算ランレートで6.80億米ドルに達し、前年同期の1.80億米ドルから増加したと報告しました。またGlobalFoundriesは、2025年にシリコンフォトニクスの売上高を倍増させ、2.00億米ドルを超えたと報告しました。DC Market Insightsは、2026年に76.0億米ドル、2030年に189.5億米ドルと予測しています。
2025年から2035年の成長率は、2つの理由から年率19.94%に鈍化します。トランシーバー1台あたりの価格は各速度クラスで年率6%から11%低下し、さらに2030年以降は、スイッチやアクセラレーターに最も近いリンクをコパッケージドオプティクスと光I/Oチップレットが担うようになるため、プラガブルモジュールの数量は横ばいになります。これら2つの新しい形態は、2025年の2.2%から2035年には市場の49.7%を占めるようになります。
市場範囲:シリコンフォトニクス市場は何を対象とするのか?
シリコンフォトニクス市場は、シリコンフォトニック集積回路(PIC)が主要な光学機能を担う完成品のデバイスおよびモジュールを対象とし、初回販売時の名目米ドルで評価し、2025年を基準年として2035年までを予測しています。DC Market Insightsは、2025年の市場規模を52.4億米ドルと算定しています。
対象範囲。100Gから1.6T以上までのすべてのデータレートにおけるシリコンフォトニクスベースのプラガブル光トランシーバー(データセンター間接続および通信向けのコヒーレントモジュールを含む)、シリコンフォトニクスのアクティブ光ケーブル(AOC)、コパッケージドオプティクス(CPO)エンジンおよびCPOシステムの一部として販売される外部光源、プロセッサパッケージ外へデータを伝送する光I/Oチップレット、シリコンフォトニクスのLiDAR、バイオセンシング、ガスセンシング用チップ、ならびにフォトニック量子コンピューティングチップやプログラマブル・フォトニックプロセッサなどのその他のシリコンフォトニクスデバイス。
対象外。シリコンPICを用いないインジウムリン系の電界吸収型変調器集積レーザー(EML)または垂直共振器面発光レーザー(VCSEL)を用いたトランシーバー、モジュールメーカーに個別に販売される単体レーザー、ファウンドリのウェハ売上高(デバイスの価値にすでに含まれる投入コスト)、パッシブ光ファイバーケーブルおよびコネクター、スイッチシリコン、設置作業。
セグメントの関係。製品別の内訳は52.4億米ドル全体を対象とします。データレート別の内訳はプラガブルトランシーバーとアクティブ光ケーブルのみを対象とし、2025年の規模は48.6億米ドルです。用途別の内訳は市場全体を最終用途別に区分し直したもので、地域別および国別の内訳はデバイスが導入される場所に基づいて配分しています。
市場の推進要因:シリコンフォトニクス市場を牽引するものは何か?
シリコンフォトニクス市場の成長の大部分は、3つの推進要因で説明できます。年間数百万本の800Gおよび1.6T光リンクを必要とするAIバックエンドネットワーク、2026年に7,000億米ドルを超えるハイパースケーラーの設備投資計画、そして生産の何年も前から予約されているファウンドリの生産能力です。
AIバックエンドネットワークが2025年に800Gシリコンフォトニクス・トランシーバー463万台を吸収
大規模な学習クラスターのGPUは光リンクを通じてバックエンドのスイッチファブリックに接続されており、800G以上ではシリコンフォトニクスがインジウムリン系の設計と競合しています。2025年には約463万台の800Gシリコンフォトニクス・トランシーバーが1台あたり約517米ドルで出荷され、その金額は23.9億米ドル、市場全体の45.7%に相当します(DC Market Insights推計)。次の段階はすでに見えています。Tower Semiconductorは2026年2月に生産能力の追加を発表した際、1.6TトランシーバーにおけるSiPhoの採用率が極めて高いと述べました。DC Market Insightsは、1.6T以上のトランシーバーの数量が2025年の約25万台から2030年には1,200万台に増加すると予測しています。これらのリンクを支えるアクセラレーターの数量については、データセンターGPU市場レポートで取り上げています。
7,000億米ドルを超えるハイパースケール設備投資が光学部品の構築を支える
2026年5月の報道によると、最大手ハイパースケーラーの2026年の設備投資計画の合計は7,000億米ドルを超え、Metaだけでも2026年通期のガイダンスを1,250億米ドルから1,450億米ドルに引き上げました。DC Market Insightsは、AIクラスターが従来のクラウドホールに比べてMWあたり数倍の光リンクを搭載していると推計しています。DC Market Insightsは、データセンターおよびAI用途が2025年にシリコンフォトニクス市場の85.5%を占めたと推計し、2035年には92.8%になると予測しています。
ファウンドリの生産能力は2028年まで予約済み
購入者は現在、モジュールを発注する前にウェハ生産能力を確保しています。Tower Semiconductorは2026年2月にSiPhoの設備投資を2.70億米ドル追加し、SiPhoおよびシリコンゲルマニウムの計画を9.20億米ドルとしました。これは2025年第4四半期のランレートの5倍を超えるSiPho生産能力を目標とするもので、その生産能力の70%超が2028年まで予約済みまたは予約手続き中です(出典:Converge Digestの報道)。2026年5月には、最大顧客との間で2027年までに13億米ドルのシリコンフォトニクス売上となる契約を締結し、2.90億米ドルの前払金で裏付けられていると報告しました(出典:Jerusalem Postの報道)。2026年第2四半期の決算で、Towerは2026年第4四半期にSiPhoの年換算ランレートで10億米ドルを超える計画であると述べました(出典:Tower Semiconductorによる米国証券取引委員会への提出書類)。GlobalFoundriesは2028年末までにシリコンフォトニクスのランレートで10億米ドルを目指しています。
市場動向:シリコンフォトニクス技術はどのように変化しているのか?
シリコンフォトニクス市場は、フロントパネルのプラガブルモジュールから、スイッチパッケージ内部やプロセッサ近傍の光学部品へと移行しつつあり、DC Market Insightsの推計では、この移行により予測期間中に年間売上高が159.4億米ドル増加します。
コパッケージドオプティクスがサンプル出荷から量産へ
コパッケージドオプティクスは光エンジンをスイッチチップと同じ基板上に配置し、フロントパネルまでの長い電気配線をなくします。NVIDIAは2025年3月にSpectrum-X PhotonicsおよびQuantum-X Photonicsスイッチを発表し、3.5倍の電力効率をうたい、Spectrum-Xでは800Gb/s×128ポートおよび800Gb/s×512ポートの構成を提供しています。Broadcomは2025年10月にTomahawk 6 Davissonのサンプル出荷を開始したと発表し、102.4Tb/sの光対応スイッチング容量を持つ初のスイッチであり、光インターコネクトの消費電力を70%削減すると説明しました。TSMCは2026年4月、基板上のCompact Universal Photonic Engine(COUPE)が2026年に生産を開始し、回路基板上のプラガブル版と比べて2倍の電力効率と10分の1のレイテンシを実現すると述べました(出典:TSMCのプレスリリース)。コパッケージドオプティクスは2025年に8,670万米ドルで、2035年には118.4億米ドルに達します(DC Market Insights推計)。
光I/Oチップレットはラック内のスケールアップリンクを狙う
光I/Oチップレットは同じ考え方をプロセッサパッケージに持ち込み、アクセラレーター間の銅線によるスケールアップリンクを置き換えます。Marvellは2026年2月にCelestial AIの買収を完了し、Celestial AIからの売上高が2028会計年度第4四半期に年換算ランレートで5.00億米ドル、2029会計年度第4四半期までに10億米ドルに達すると見込んでいます。Ayar Labsは2026年3月に評価額37.5億米ドルで5.00億米ドルを調達し、Lightmatterは総光帯域幅114 TbpsのPassage M1000を発表しました。光I/Oチップレットは2025年に3,120万米ドルで、2035年には42.2億米ドルに達します(DC Market Insights推計)。
半導体メーカーがシリコンフォトニクスの生産能力を追加
供給基盤は既存のファウンドリを超えて広がっています。STMicroelectronicsは2025年2月、Amazon Web Servicesと共同開発したPIC100シリコンフォトニクス技術を発表しました。これは800Gおよび1.6Tインターコネクト向けの300 mmプラットフォームで、フランスのクロルにある同社工場で製造されます。GlobalFoundriesは2025年11月、シンガポールのシリコンフォトニクス専業企業であるAdvanced Micro Foundry(AMF)を買収しました。
市場の課題:シリコンフォトニクス市場を抑制するものは何か?
DC Market Insightsは、1台あたりの価格低下と、レーザーおよびウェハ生産能力をめぐる競争の2つが2028年までシリコンフォトニクス市場を左右する制約になると見ており、一方で通信需要は年率2.02%の成長にとどまります。
800Gではトランシーバー価格が年約10%低下
各速度クラスは急な学習曲線をたどります。DC Market Insightsのモデルでは、800Gシリコンフォトニクス・トランシーバーの平均価格は2025年の517米ドルから2030年には310米ドルへと年率9.72%低下し、1.6Tトランシーバーは1,160米ドルから640米ドルへと年率11.21%低下します。そのため、DC Market Insightsの推計では、800Gの売上高は2028年にピークを迎えます。
レーザーとウェハ生産能力は何年も前から予約されている
シリコンフォトニクス・トランシーバーには依然として外部レーザーが必要であり、同じサプライヤーがプラガブルとCPOの両方に供給しています。NVIDIAは2026年3月、CoherentとLumentumにそれぞれ20億米ドルを投資することで合意し、数十億米ドル規模の購入コミットメントと、先端レーザーおよび光ネットワーク製品の生産能力へのアクセス権を得ました。Lumentumの最高経営責任者は、2026会計年度の決算で超高出力CPOレーザーの需要が増加していると述べました。DC Market Insightsは、こうした契約を持たない小規模なモジュールメーカーはリードタイムの長期化に直面すると予想しています。
通信需要の伸びは緩やか
通信・5Gネットワークのシリコンフォトニクス需要は2025年に5.01億米ドルで市場の9.6%を占め、2035年には6.12億米ドルへと年率2.02%の成長にとどまります(DC Market Insights推計)。これは、通信事業者の支出が横ばいで推移し、コヒーレントモジュールがデータセンター間接続へ移行すると当社が予想しているためです。
市場機会:新たな収益源はどこにあるのか?
シリコンフォトニクス市場における2つの最大の新たな収益源は、予測期間中に合わせて年間売上高を159.4億米ドル増加させるコパッケージドオプティクスと光I/Oチップレット、そして合わせて14.4億米ドルを増加させるセンシングおよび量子デバイスです。
コパッケージドオプティクスと光I/Oが159.4億米ドルの新規売上を追加
DC Market Insightsは、コパッケージドオプティクスが年率63.51%、光I/Oチップレットが年率63.33%で成長すると予測しています。これらのエンジンをホール全体で接続するケーブルについては、データセンターケーブル市場レポートで取り上げています。
センシング、LiDAR、量子デバイスは17.1億米ドルに到達
2025年のセンシング・LiDARチップは1.19億米ドル、その他のシリコンフォトニクスデバイス(主に量子コンピューティングチップ)は1.42億米ドルでした。Aevaは主要なLiDARコンポーネントをすべて1つのシリコンフォトニクスチップに統合しており、2025年7月に生産能力を年間最大20万台のLiDARユニットに引き上げる計画を発表しました。また、Daimler Truck North Americaが量産に向けて追加の非経常的資金を提供しています。PsiQuantumは2025年9月に評価額70億米ドルで10億米ドルを調達し、ニューヨーク州マルタにあるGlobalFoundriesのFab 8でOmegaチップセットを製造しています。2つのセグメントは合わせて2035年までに17.1億米ドルに達します(DC Market Insights推計)。
価格:シリコンフォトニクス・トランシーバーの価格はいくらか?
シリコンフォトニクス・トランシーバーは2025年に加重平均で約302米ドルで販売され、200G以下の約45米ドルからコヒーレントモジュールの約1,447米ドルまでの幅がありました。これらはDC Market Insightsによる1台あたりの初回販売平均価格の推計です。
| トランシーバー1台あたりの平均価格(米ドル) | 2025 | 2030 | 2035 |
|---|---|---|---|
| 200G以下 | 45 | 33 | 26 |
| 400G | 262 | 170 | 120 |
| 800G | 517 | 310 | 220 |
| 1.6T以上 | 1,160 | 640 | 428 |
| コヒーレント | 1,447 | 950 | 700 |
| 加重平均 | 302 | 412 | 374 |
すべてのクラスで価格が下がるにもかかわらず、構成が400Gから1.6Tへ移行するため、加重平均価格は2030年まで上昇します。2030年以降は、1.6T以上のモジュールが独自の価格曲線をたどるため、加重平均価格は再び低下します。数量は2025年の1,555万台から2030年には3,075万台、2035年には3,742万台に増加します。
標準と規制:シリコンフォトニクスを形作るルールは何か?
シリコンフォトニクス市場を形作るルールは3つあります。米国電気電子学会(IEEE)のイーサネット速度標準、フォトニックチップ生産に対する公的資金プログラム、そして現在生産能力へのアクセスを左右している供給契約です。
IEEE P802.3dj。IEEE P802.3djタスクフォースは、200 Gb/s、400 Gb/s、800 Gb/s、1.6 Tb/sのイーサネットを対象としています。DC Market Insightsは、この世代のイーサネット速度に対応する1.6Tモジュールが2030年までにトランシーバーの金額で首位になると予想しています。
欧州のパイロットライン。PIXEuropeは、スペインのフォトニクス科学研究所(Institute of Photonic Sciences)が11か国20の研究機関とともに調整する、フォトニック集積回路向けの3.80億ユーロ規模の欧州パイロットラインであり、企業に設計からパッケージングまでのオープンアクセスを提供することを目的としています。
日本の産業支援。日本の経済産業省(METI)は、Tower Semiconductorによる日本でのシリコンフォトニクスおよびシリコンゲルマニウム生産能力の30億米ドル規模の拡張を約10億米ドルの補助金で支援しており、新井での生産準備は2027年第4四半期を目標としています。
市場セグメンテーション:シリコンフォトニクス市場をリードするセグメントはどれか?
シリコンフォトニクス市場では、光トランシーバーが2025年の金額の89.7%を占めて首位にあり、データレート別では800Gが50.2%、用途別ではデータセンター・AIが85.5%で首位です。クラスターの拡大に伴い、スイッチメーカーとアクセラレーターメーカーはあらゆる光リンクの消費電力を削減する必要があるため、コパッケージドオプティクスが年率63.51%で最も急成長しているセグメントであり、年率63.33%の光I/Oチップレットを上回っています。
製品別:光トランシーバーが89.7%で首位
| 製品 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 光トランシーバー | 4.70 | 89.7% | 14.01 | 11.54% |
| アクティブ光ケーブル | 0.16 | 3.1% | 0.53 | 12.42% |
| コパッケージドオプティクス | 0.09 | 1.7% | 11.84 | 63.51% |
| 光I/Oチップレット | 0.03 | 0.6% | 4.22 | 63.33% |
| センシング・LiDAR | 0.12 | 2.3% | 0.81 | 21.21% |
| その他のシリコンフォトニクスデバイス | 0.14 | 2.7% | 0.89 | 20.16% |
光トランシーバーは引き続き年率11.54%で成長しますが、2035年には市場の43.4%に低下し、コパッケージドオプティクスは36.7%、光I/Oチップレットは13.1%に達します。
データレート別:800Gが50.2%で首位
データレート別の内訳はプラガブルトランシーバーとアクティブ光ケーブルを対象とし、2025年に48.6億米ドル、2035年には145.3億米ドルとなります。1.6T以上は年率44.56%で成長し、2035年にはこのセグメントの79.5%に達する一方、200G以下と400Gのリンクは年率約14%で減少します。
| データレート | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 200G以下 | 0.32 | 6.5% | 0.07 | -14.26% |
| 400G | 1.16 | 23.9% | 0.24 | -14.41% |
| 800G | 2.44 | 50.2% | 1.48 | -4.89% |
| 1.6T以上 | 0.29 | 6.0% | 11.55 | 44.56% |
| コヒーレント | 0.65 | 13.5% | 1.19 | 6.17% |
用途別:データセンター・AIが85.5%で首位
| 用途 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| データセンター・AI | 4.48 | 85.5% | 29.98 | 20.94% |
| 通信・5Gネットワーク | 0.50 | 9.6% | 0.61 | 2.02% |
| 自動車・産業用センシング | 0.08 | 1.5% | 0.54 | 20.85% |
| ヘルスケア・ライフサイエンス | 0.04 | 0.7% | 0.28 | 21.95% |
| 量子コンピューティング・その他 | 0.14 | 2.7% | 0.89 | 20.16% |
DC Market Insightsの推計では、データセンター以外ではヘルスケア・ライフサイエンスが年率21.95%で最も速く成長し、通信は年率2.02%で最も成長が遅くなります。
DC独自分析:数量×価格モデルと製品×用途マトリクス
2025年に42.0億米ドルのデータセンター向けトランシーバーは、マトリクスの中で単独で最大のセルであり、シリコンフォトニクス支出全体の80.1%を占めます。以下のマトリクスは、販売されるものと使用される場所をクロス集計したものです。これは出荷数のカウントではなくDC Market Insightsのモデルであり、215の入力値から構築されています。内訳は、5つのトランシーバークラスについて10のアンカー年にわたる100の数量・価格データ、5つのその他製品ラインの50の金額データ、7つの用途マッピング比率、10の地域比率、48の国別ウェイトです。
| 2025年、10億米ドル | データセンター・AI | 通信・5G | 自動車・産業 | ヘルスケア | 量子・その他 | 合計 |
|---|---|---|---|---|---|---|
| 光トランシーバー | 4.20 | 0.50 | – | – | – | 4.70 |
| アクティブ光ケーブル | 0.16 | – | – | – | – | 0.16 |
| コパッケージドオプティクス | 0.09 | – | – | – | – | 0.09 |
| 光I/Oチップレット | 0.03 | – | – | – | – | 0.03 |
| センシング・LiDAR | – | – | 0.08 | 0.04 | – | 0.12 |
| その他のシリコンフォトニクスデバイス | – | – | – | – | 0.14 | 0.14 |
| 合計 | 4.48 | 0.50 | 0.08 | 0.04 | 0.14 | 5.24 |
際立った特徴が1つあります。通信分野が購入するのはトランシーバー(主にコヒーレントモジュール)のみであるため、コヒーレント製品を持たないサプライヤーは通信分野へのエクスポージャーがほとんどありません。
これらの数値の背後にある数量×価格モデルには、速度クラスごとに誰でも検証できる2つの入力値があります。出荷数量と平均価格です。これらを掛け合わせるとトランシーバーの金額が得られ、アクティブ光ケーブル、コパッケージドオプティクス、光I/Oチップレット、センシングチップ、その他のデバイスの金額を加えると市場規模になります。モデルとその前提条件については、当社の調査方法ページで説明しています。
地域別インサイト:シリコンフォトニクス市場をリードする地域はどこか?
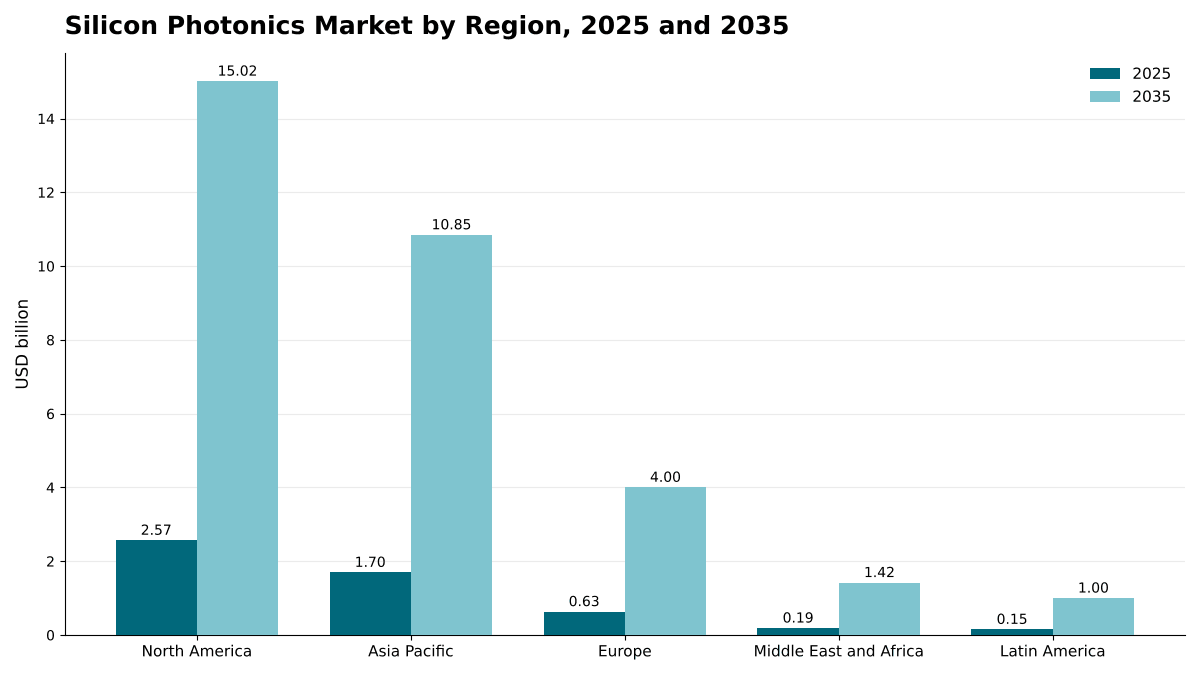
北米は2025年の金額の49.0%を占めてシリコンフォトニクス市場をリードしており、湾岸地域のAIデータセンター容量が小さな導入基盤から追加されているため、中東・アフリカが年率22.37%で最も急成長している地域です。
北米が49.0%のシェアで首位
北米では2025年に25.7億米ドルのシリコンフォトニクスデバイスが導入され、2035年には19.31%のCAGRで150.2億米ドルに達すると予測されています。米国は地域合計の93.4%を占めます。北米は2035年までにシェアを2.5ポイント落としますが、これは数量の伸びが鈍化するためではなく、他の地域がAI容量を追加するためです。
アジア太平洋は32.4%のシェア
アジア太平洋は2025年に17.0億米ドル、2035年には108.5億米ドルとなり、CAGRは20.38%です。中国は地域内で最大の市場であり、日本はTower Semiconductorによる30億米ドル規模の拡張を通じて製造面での比重を高めています。インドは年率24.89%で地域内で最も速く成長しています。
欧州は12.1%のシェア
欧州は2025年に6.34億米ドル、2035年には40.0億米ドルとなり、CAGRは20.24%です。ドイツ、英国、フランスが最大の市場であり、3.80億ユーロ規模のPIXEuropeパイロットラインが欧州のフォトニックチップ開発を支えています。
中東・アフリカは3.6%のシェア
中東・アフリカは2025年に1.89億米ドル、2035年には14.2億米ドルとなり、年率22.37%と全地域で最も速い成長を示し、サウジアラビアとアラブ首長国連邦が牽引しています。
中南米は2.9%のシェア
中南米は2025年に1.52億米ドル、2035年には10.0億米ドルとなり、CAGRは20.74%で、ブラジルとメキシコが牽引しています。
国別分析:シリコンフォトニクスの導入が最も多い国はどこか?
米国は2025年に24.0億米ドルで世界の金額の45.8%を占めるシリコンフォトニクスの最大の国別市場であり、中国が7.47億米ドル(14.3%)、日本が2.12億米ドル(4.0%)で続きます。上位12か国が2025年の金額の84.3%を占めます。
| 順位 | 国 | 地域 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 2.40 | 45.8% | 13.90 | 19.21% |
| 2 | 中国 | アジア太平洋 | 0.75 | 14.3% | 4.45 | 19.53% |
| 3 | 日本 | アジア太平洋 | 0.21 | 4.0% | 1.17 | 18.63% |
| 4 | カナダ | 北米 | 0.17 | 3.2% | 1.11 | 20.69% |
| 5 | ドイツ | 欧州 | 0.14 | 2.7% | 0.84 | 19.68% |
| 6 | 韓国 | アジア太平洋 | 0.14 | 2.6% | 0.80 | 19.44% |
| 7 | 英国 | 欧州 | 0.12 | 2.4% | 0.74 | 19.67% |
| 8 | インド | アジア太平洋 | 0.12 | 2.3% | 1.13 | 24.89% |
| 9 | 台湾 | アジア太平洋 | 0.10 | 2.0% | 0.61 | 19.35% |
| 10 | オーストラリア | アジア太平洋 | 0.10 | 1.8% | 0.66 | 21.31% |
| 11 | シンガポール | アジア太平洋 | 0.09 | 1.7% | 0.50 | 18.91% |
| 12 | フランス | 欧州 | 0.08 | 1.6% | 0.54 | 20.60% |
ハイパースケール事業者とコロケーション事業者が既存のハブ以外でAI容量を追加しているため、インドは年率24.89%で大規模な国別市場の中で最も速く成長しており、年率21.31%のオーストラリアを上回っています。国別の数値は、DC Market Insightsが地域合計を各国の既存および新規AIデータセンター容量の推定シェアで重み付けして配分したものです。
予測シナリオ:2035年の予測はどのように変わり得るか?
シリコンフォトニクス市場は、ベースケースで2035年までに322.9億米ドルに達し、低位シナリオと高位シナリオの範囲は248.7億米ドルから392.4億米ドルです。
| シナリオ | 2026年以降の前提 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | AI設備投資が2年間停滞し、コパッケージドオプティクスの採用が約3年遅れる | 24.87 | 16.85% |
| ベース | トランシーバーの数量が年間3,742万台に達し、コパッケージドオプティクスが市場の36.7%に達する | 32.29 | 19.94% |
| 高位 | 2032年までに光I/Oがスケールアップリンクの大半で銅線を置き換え、3.2Tの採用が加速する | 39.24 | 22.30% |
低位ケースはハイパースケール設備投資の減速を反映しており、プラガブルの価格が下がり続ける一方で1.6TおよびCPOの数量が遅れることになります。高位ケースは、光I/Oが計画より早くスケールアップ領域に移行することを前提としています。
競争環境:シリコンフォトニクス市場をリードするのは誰か?
- Broadcom
- NVIDIA
- Coherent
- Lumentum
- Marvell Technology
- Zhongji InnoLight
- Eoptolink Technology
- TSMC
- GlobalFoundries
- Tower Semiconductor
- STMicroelectronics
- Ayar Labs
- Lightmatter
- Aeva
- PsiQuantum
DC Market Insightsは、2025年のトランシーバー数量をサプライヤー別に配分した当社の推計に基づき、シリコンフォトニクスのトランシーバー、エンジン、スイッチの上位5社が2025年に市場の約58%を占めたと推計しています。Coherentは2026会計年度のデータセンター・通信セグメントの売上高を52.7億米ドルと報告し、Lumentumは2026会計年度の純売上高を16億米ドルから増加した30.1億米ドルと報告しました(出典:Lumentumによる米国証券取引委員会への提出書類)。いずれの数値もシリコンフォトニクスだけでなく各社の全製品範囲を対象としています。NVIDIAとBroadcomはともにコパッケージドオプティクス・スイッチを発表しており、NVIDIAはフォトニクススイッチのパートナーとしてTSMC、Browave、Coherent、Corning、Fabrinet、Foxconn、Lumentum、SENKO、SPIL、Sumitomo Electric、TFC Communicationを挙げています。ファウンドリでは、Tower SemiconductorとGlobalFoundriesがシリコンフォトニクスの売上高を報告しており、TSMCとSTMicroelectronicsは生産を拡大しています。Marvell、Ayar Labs、Lightmatterは光I/Oを開発しており、AevaとPsiQuantumはセンシングおよび量子のセグメントを代表しています。
最近の動向
- 2025年3月、NVIDIAはSpectrum-X PhotonicsおよびQuantum-X Photonicsのコパッケージドオプティクス・スイッチを発表し、Quantum-Xは2025年後半、Spectrum-Xは2026年に提供予定としました(出典:NVIDIAのプレスリリース)。
- 2025年10月、Broadcomはコパッケージドオプティクスを搭載した102.4Tb/sスイッチであるTomahawk 6 Davissonのサンプル出荷を、早期アクセス顧客およびパートナー向けに開始しました(出典:StorageNewsletterの報道)。
- 2025年11月、GlobalFoundriesはシンガポールを拠点とするシリコンフォトニクス企業Advanced Micro Foundryを買収しました(出典:GlobalFoundriesの決算発表)。
- 2026年2月、MarvellはCelestial AIの買収を完了し、スケールアップ接続向けのPhotonic Fabric光インターコネクト技術を獲得しました(出典:Marvellのプレスリリース)。
- 2026年3月、NVIDIAはCoherentとLumentumにそれぞれ20億米ドルを投資することで合意し、レーザーおよび光ネットワーク製品について数十億米ドル規模の購入コミットメントを行いました(出典:Opticaのニュース報道)。
- 2026年7月、Tower Semiconductorは日本におけるシリコンフォトニクスおよびシリコンゲルマニウム生産能力の30億米ドル規模の拡張を発表し、経済産業省の約10億米ドルの補助金に支えられています(出典:Tech Timesの報道)。
当社は、これらの取引、製品発表、生産能力の発表をデータセンター業界アップデートでリアルタイムに追跡しています。
調査方法:シリコンフォトニクス市場モデルの構築方法
DC Market Insightsは、この市場を数量と価格からボトムアップで構築しました。5つのトランシーバー速度クラスについて、モデルは2020年から2035年の間の10のアンカー年における出荷数量と平均価格を設定してそれらを掛け合わせ、5つのその他製品ライン(アクティブ光ケーブル、コパッケージドオプティクス、光I/Oチップレット、センシング・LiDAR、その他のデバイス)は同じアンカー年で直接金額を評価しています。アンカー年の間の年は、滑らかな成長経路で補間しています。合計は6つの製品、5つのデータレート、5つの用途、5つの地域に分割され、すべての内訳はその合計と一致します。結果はファウンドリの開示とトップダウンで照合しました。Tower SemiconductorのSiPhoランレートは2025年第2四半期に1.80億米ドル、その1年後に6.80億米ドルであり、GlobalFoundriesの2025年のシリコンフォトニクス売上高は2.00億米ドルを超えています。当社のモデルでは、ウェハの価値は完成デバイスの価値の約8%から14%であるため、自社工場やその他のファウンドリを加えれば、これらの開示は52.4億米ドルのデバイス市場と整合します。国別の金額は、各地域合計を既存および新規AI容量の国別ウェイトで配分しています。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象となる製品、用途、地域
- 1.3通貨、基準年、予測期間
- 1.4本レポートで答える主な問い
- 02調査方法
- 2.1トランシーバー速度クラス別の数量×価格モデル
- 2.2その他製品ラインの金額モデル
- 2.3ファウンドリの開示に基づくトップダウン検証
- 2.4前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場の概要、2020-2035
- 3.2主な調査結果
- 3.3購入者タイプ別のアナリスト提言
- 04市場動向
- 4.1推進要因
- 4.2課題と抑制要因
- 4.3機会
- 4.4トレンド
- 4.5推進要因と課題の影響分析、2025-2035
- 05価格分析
- 5.1データレート別トランシーバー1台あたりの平均価格、2025年、2030年、2035年
- 5.2加重平均価格と構成効果
- 5.3コパッケージドオプティクスと光I/Oの価格見通し
- 06標準と規制
- 6.1IEEE P802.3djイーサネット速度
- 6.2欧州フォトニクス・パイロットライン(PIXEurope)
- 6.3フォトニクス生産能力に対する日本の産業支援
- 07サプライチェーンおよびバリューチェーン分析
- 7.1シリコンフォトニクス・ファウンドリとウェハ生産能力
- 7.2レーザー光源と生産能力契約
- 7.3モジュールの組立と試験
- 7.4スイッチ、アクセラレーター、システム統合
- 08世界のシリコンフォトニクス市場規模と予測
- 8.1市場規模、2020-2024
- 8.2市場規模、2025
- 8.3市場予測、2026-2035
- 8.4トランシーバー数量、2025年、2030年、2035年
- 09製品別市場
- 9.1光トランシーバー
- 9.2アクティブ光ケーブル
- 9.3コパッケージドオプティクス
- 9.4光I/Oチップレット
- 9.5センシング・LiDAR
- 9.6その他のシリコンフォトニクスデバイス
- 10データレート別市場
- 10.1200G以下
- 10.2400G
- 10.3800G
- 10.41.6T以上
- 10.5コヒーレント
- 11用途別市場
- 11.1データセンター・AI
- 11.2通信・5Gネットワーク
- 11.3自動車・産業用センシング
- 11.4ヘルスケア・ライフサイエンス
- 11.5量子コンピューティング・その他
- 12Dc独自分析:製品×用途マトリクス
- 12.1製品×用途マトリクス、2025
- 12.2数量×価格モデルの入力値
- 12.3サプライヤーへの示唆
- 13地域別市場
- 13.1北米(米国、カナダ)
- 13.2アジア太平洋(中国、日本、韓国、インド、台湾、オーストラリア、シンガポール、マレーシア、その他のアジア太平洋)
- 13.3欧州(ドイツ、英国、フランス、オランダ、アイルランド、北欧、その他の欧州)
- 13.4中東・アフリカ(サウジアラビア、アラブ首長国連邦、その他の中東・アフリカ)
- 13.5中南米(ブラジル、メキシコ、その他の中南米)
- 13.6上位12か国、2025年および2035年
- 14地域別クロスセクション
- 14.1地域別シェア、2025年および2035年
- 14.2国別成長率、2025-2035
- 15予測シナリオ
- 15.12035年までのベース、低位、高位ケース
- 15.2AI設備投資に対する感応度
- 15.3コパッケージドオプティクス採用に対する感応度
- 16競争環境
- 16.1主要サプライヤーの集中度、2025
- 16.2ファウンドリの生産能力と顧客コミットメント
- 16.3合併、買収、投資、資金調達、2025-2026
- 16.4製品発表
- 17企業プロファイル
- 17.1Broadcom
- 17.2NVIDIA
- 17.3Coherent
- 17.4Lumentum
- 17.5Marvell Technology
- 17.6Zhongji InnoLight
- 17.7Eoptolink Technology
- 17.8TSMC
- 17.9GlobalFoundries
- 17.10Tower Semiconductor
- 17.11STMicroelectronics
- 17.12Ayar Labs
- 17.13Lightmatter
- 17.14Aeva
- 17.15PsiQuantum
- 18プラガブル光学部品の見通し
- 18.1800Gのピークと減少
- 18.21.6Tおよび3.2Tへの移行
- 18.3コヒーレント・データセンター間接続
- 19コパッケージドオプティクスと光i/oの見通し
- 19.1スイッチ向けコパッケージドオプティクス
- 19.2スケールアップ向け光I/O
- 19.3外部レーザー光源
- 20データセンター以外の用途
- 20.1LiDARと産業用センシング
- 20.2バイオセンシング
- 20.3フォトニック量子コンピューティング
- 21アナリスト提言
- 21.1モジュールおよびデバイスサプライヤー向け
- 21.2ハイパースケールおよびAIクラウド事業者向け
- 21.3投資家向け
- 図 1シリコンフォトニクス市場規模、2020-2035
- 図 2製品別市場シェア、2025年および2035年
- 図 3データレート別市場、2025年および2035年
- 図 4データレート別トランシーバー1台あたりの平均価格、2025-2035
- 図 5製品×用途マトリクス、2025
- 図 6地域別市場、2025年および2035年
- 図 7上位12か国、2025
- 図 8予測シナリオ、2025-2035
- 表 1レポート項目
- 表 2トランシーバー1台あたりの平均価格、2025年、2030年、2035年
- 表 3市場規模、2020-2035
- 表 4製品別市場、2025年および2035年
- 表 5データレート別市場、2025年および2035年
- 表 6用途別市場、2025年および2035年
- 表 7製品×用途マトリクス、2025
- 表 8地域別市場、2025年および2035年
- 表 9上位12か国、2025年および2035年
- 表 10予測シナリオ、2035
- 表 11合併、買収、投資、資金調達、2025-2026
- 表 12企業プロファイル:製品とシリコンフォトニクスへの注力
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に52.4億米ドルで、2035年までに322.9億米ドルに拡大します。DC Market Insightsは、2020年の市場規模を9.46億米ドルと推計しています。
2025年から2035年にかけて年率19.94%です。DC Market Insightsの推計では、GPUクラスター向けの800Gリンクがシリコンフォトニクスへ移行したことにより、2020年から2025年の成長はさらに速い年率40.84%でした。
光トランシーバーで、2025年に47.0億米ドル、市場の89.7%を占めています。コパッケージドオプティクスは年率63.51%で最も急成長しているセグメントです。
DC Market Insightsの推計によると、2025年の平均は約302米ドルで、200G以下の約45米ドルから、1.6Tの約1,160米ドル、コヒーレントモジュールの1,447米ドルまでの幅があります。
北米で、2025年の金額の25.7億米ドル、49.0%を占めています。中東・アフリカは年率22.37%で最も速く成長しています。
2025年の金額の約58%を上位5社のサプライヤーが占めています(DC Market Insights推計)。Broadcom、NVIDIA、Coherent、Lumentum、Marvell Technology、Zhongji InnoLight、Eoptolink Technologyがデバイスで競合し、TSMC、GlobalFoundries、Tower Semiconductor、STMicroelectronicsがシリコンフォトニクスチップを生産しています。
2025年に8,670万米ドルで、年率63.51%で成長して2035年までに118.4億米ドルに拡大し、その時点でコパッケージドオプティクスはシリコンフォトニクス市場の36.7%に達します(DC Market Insights推計)。
米国で24.0億米ドル、2025年の金額の45.8%を占め、中国が7.47億米ドルで続きます。インドは大規模な国別市場の中で年率24.89%と最も速く成長しています(DC Market Insights推計)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。