
Mercato dei Data Center AI in Russia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
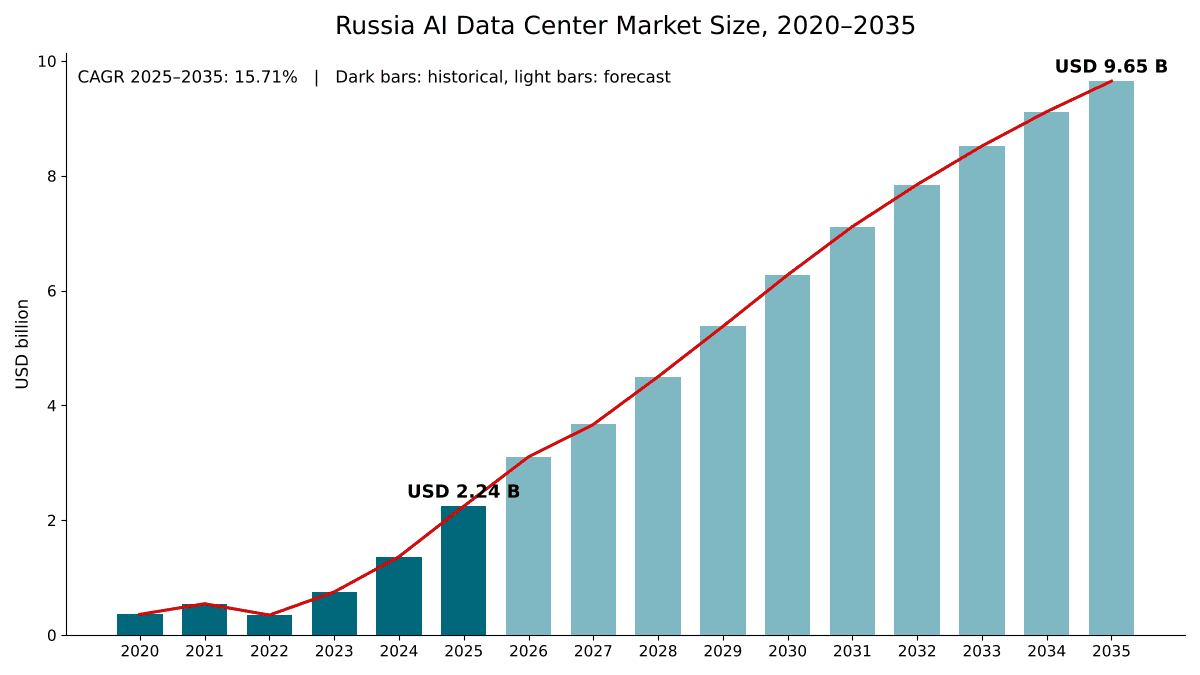
Nel 2025 il valore del Mercato dei Data Center AI in Russia era pari a USD 2,240.0 milioni; si prevede che raggiunga USD 9,650.0 milioni entro il 2035, con un CAGR del 15.71%. Central Federal District rappresenta 64.8% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e regolamentazione
- 07Analisi della catena di fornitura
- 08Dimensione del mercato e previsioni
- 09Mercato dei Data Center AI in Russia, per componente
- 10Mercato dei Data Center AI in Russia, per tipo di data center
- 20capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 12Aziende analizzate
Analisi regionale
- Central Federal District64.8%
- Northwestern Federal District13.7%
- Volga Federal District9.1%
- Siberian Federal District5.2%
- Ural Federal District4.6%
- Southern, North Caucasian and Far Eastern Districts2.6%
Aziende analizzate
- Sber
- Yandex
- Cloud.ru
- MTS Web Services (MWS)
- Rostelecom Data Centers (RTK-DPC)
- Selectel
- IXcellerate
- Key Point
- MegaFon
- Atomdata (Rosatom)
- Yadro
- T-Bank
Analisi completa
Il Mercato dei Data Center AI in Russia comprende l’infrastruttura che gli operatori russi installano per addestrare ed eseguire modelli di intelligenza artificiale (AI): server AI e acceleratori basati su unità di elaborazione grafica (GPU), networking, storage e le opere di alimentazione, raffreddamento ed edilizia delle sale costruite per l’AI. DC Market Insights valuta il Mercato dei Data Center AI in Russia USD 2,24 miliardi nel 2025 e prevede USD 9,65 miliardi entro il 2035, con un CAGR del 15,71%. Il valore 2025 è costruito a partire dalle realizzazioni stesse: circa 58 megawatt (MW) di nuova capacità IT per l’AI a circa USD 36,00 milioni di spesa complessiva per MW danno USD 2,09 miliardi, e la sostituzione dei server nelle sale AI più vecchie aggiunge USD 155,52 milioni. La colocation è il segmento in più rapida crescita, al 20,37% annuo, perché i clienti AI si stanno trasferendo in nuovi campus costruiti per rack fino a 44 kilowatt (kW), e il Distretto Federale Siberiano è la regione in più rapida crescita, al 23,28% annuo, perché la sua base energetica può sostenere singoli data center fino a 200 MW.
Sintesi
La dimensione del Mercato dei Data Center AI in Russia è stata valutata USD 359,50 milioni nel 2020, ha raggiunto USD 2,24 miliardi nel 2025 e si prevede che raggiunga USD 9,65 miliardi entro il 2035, con un CAGR del 15,71% durante il periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei Data Center AI in Russia 2025 | USD 2,24 miliardi |
| Mercato dei Data Center AI in Russia, CAGR | 15,71% |
| Dimensione del Mercato dei Data Center AI in Russia 2035 | USD 9,65 miliardi |
Il mercato è cresciuto del 44,23% annuo tra il 2020 e il 2025, partendo da una base ridotta costituita dai primi supercomputer GPU di Yandex, Sber e MTS. Il percorso è stato irregolare: DC Market Insights modella un calo del 36,3% nel 2022, quando la fornitura di acceleratori e processori è stata interrotta, seguito da una ripresa a USD 750,00 milioni nel 2023 e USD 1,36 miliardi nel 2024. La spesa è aumentata di un ulteriore 64,5% nel 2025, quando le banche e le società internet russe hanno portato l’AI generativa dalla fase pilota ai prodotti.
La crescita rallenta al 15,71% annuo dal 2025 al 2035 per tre ragioni che DC Market Insights integra nel modello: la spesa per MW scende di circa il 2,8% all’anno perché ogni generazione di server concentra più potenza di calcolo in ogni kilowatt, l’energia nella regione di Mosca è scarsa e i costi di finanziamento restano elevati. A un tasso di pianificazione di RUB 82,50 per dollaro USA, un’ipotesi di DC Market Insights, il mercato 2025 vale circa RUB 185 miliardi.
Ambito del mercato: la Russia ha data center AI e che cosa copre il mercato?
Sì, la Russia ha circa 144 MW di capacità IT per l’AI installata dal 2020, secondo le stime di DC Market Insights. DC Market Insights stima il Mercato dei Data Center AI in Russia in USD 2,24 miliardi nel 2025. Il mercato è valutato al primo acquisto in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035.
Incluso. Server AI e acceleratori (server GPU, server ottimizzati per l’AI e piattaforme server AI nazionali), il networking e l’interconnessione che li collegano, lo storage acquistato per i cluster AI, l’infrastruttura di alimentazione e raffreddamento per le sale AI (gruppi di continuità, quadri elettrici, raffreddamento a liquido e ad aria ad alta densità) e la costruzione di sale o edifici dedicati all’AI.
Escluso. Software AI e sviluppo di modelli, costi del personale, ricavi da noleggio di GPU in cloud (conteggiati una sola volta, come hardware acquistato dal fornitore cloud), bollette elettriche e capacità di data center di uso generale che non ospita carichi di lavoro AI.
Come si combinano i segmenti. Componente, tipo di data center, carico di lavoro, utente finale e distretto federale sono cinque modi di suddividere gli stessi USD 2,24 miliardi. Un cluster GPU che Sber costruisce per i propri modelli rientra nei data center aziendali e di proprietà bancaria per tipo e nel settore bancario, dei servizi finanziari e assicurativo (BFSI) per utente finale; un server GPU che un fornitore cloud noleggia rientra nei data center hyperscale e dei fornitori cloud.
Fattori trainanti del mercato: la Russia sta costruendo data center AI?
Sì, la Russia ha aggiunto circa 58 MW di nuova capacità IT per l’AI nel 2025, secondo le stime di DC Market Insights. DC Market Insights modella aggiunte in crescita fino a 173 MW all’anno entro il 2030, trainate dai budget AI delle banche e delle società internet, da un obiettivo nazionale di supercalcolo e dalle norme sulla localizzazione dei dati.
Sber prevede RUB 350 miliardi di investimenti nell’AI nel 2026, 2,3 volte il livello del 2025
DC Market Insights stima che Sber sia il maggiore singolo acquirente di infrastrutture AI in Russia. La banca ha investito più di RUB 100 miliardi nell’AI nel 2024 e RUB 150 miliardi nel 2025, e prevede di aumentare gli investimenti nell’AI di 2,3 volte a RUB 350 miliardi nel 2026. Questi totali comprendono modelli, software e personale oltre all’infrastruttura; DC Market Insights attribuisce circa la metà della cifra del 2025 all’infrastruttura dei data center. L’amministratore delegato di Sber, Herman Gref, ha dichiarato nel novembre 2024 che la banca in passato costruiva data center da 40 MW ma ora ha bisogno di siti di almeno 200 MW, preferibilmente da 300 a 400 MW; Gref ha dichiarato nel settembre 2024 che Sber gestisce più di 63.000 server in quattro data center.
Yandex ha speso RUB 55 miliardi per Alice AI nel 2025
Yandex ha riportato una spesa complessiva in conto capitale e operativa di RUB 55 miliardi per il suo assistente Alice AI nel 2025, a fronte di ricavi di gruppo di RUB 1.441,1 miliardi (risultati dell’intero anno 2025 di Yandex). La società afferma che le sue spese in conto capitale riguardano principalmente server e apparecchiature per data center. Le spese in conto capitale di Yandex hanno raggiunto RUB 41,1 miliardi nel secondo trimestre del 2026, pari al 10,7% dei ricavi. Yandex Cloud prevede una nuova zona di disponibilità nel 2026 basata su un nuovo data center Yandex di oltre 40 MW, e Yandex afferma che i suoi campus consentono di far crescere la capacità fino a 180 MW, un record per la Russia.
Un obiettivo nazionale di 1 exaflop di capacità di supercalcolo entro il 2030
La Strategia nazionale di sviluppo dell’AI aggiornata, approvata con il decreto presidenziale n. 124 del 15 febbraio 2024, richiede che la capacità di picco combinata di tutti i supercomputer russi raggiunga almeno 1 exaflop nel 2030. Una roadmap governativa firmata nel marzo 2026 mira ad aumentare almeno di dieci volte la capacità combinata dei supercomputer russi. A titolo di confronto, il sistema più grande di Yandex, Chervonenkis, fornisce 21.530 teraflop da 1.592 GPU NVIDIA A100 e si è classificato 19° nella lista TOP500 nel novembre 2021. Il report Mercato dei Data Center in Russia copre la più ampia base di capacità in cui si collocano queste sale AI.
Tendenze del mercato: come stanno cambiando i data center AI russi?
Le nuove sale AI nella regione di Mosca sono progettate per rack fino a 44 kW. I data center AI russi si stanno spostando verso rack più densi, campus più grandi e più attività di inferenza, rispetto ai 4,7-7 kW per rack di molte sale regionali.
La densità dei rack sale da 5-10 kW verso 40 kW
Selectel afferma che un rack di server non AI assorbe in media da 5 a 10 kW, mentre i rack con apparecchiature AI possono assorbire fino a 40 kW. Le nuove costruzioni sono progettate attorno a questo divario. La struttura MOS11 di IXcellerate nella regione di Mosca ha 40 MW di capacità elettrica con una densità media per rack di 12 kW e scalabilità fino a 44 kW per il calcolo ad alte prestazioni. Il nuovo data center di Cloud.ru nella regione di Mosca è progettato per un massimo di 890 rack a 20 kW per rack. Il data center di Rostelecom a Nizhny Novgorod, invece, fornisce da 4,7 a 7 kW per rack. DC Market Insights prevede che l’infrastruttura di alimentazione e raffreddamento cresca del 17,07% annuo man mano che gli operatori adeguano e costruiscono per il raffreddamento a liquido e ad aria ad alta densità.
Gli operatori passano dai singoli edifici ai campus
Yandex sta passando a un modello a campus, con campus che consentono fino a 180 MW, e i suoi data center raggiungono un’efficacia nell’uso dell’energia (PUE) di 1,1. Il campus Veshki di IXcellerate offrirà 7.500 posti rack e oltre 130 MW in due strutture. Secondo DC Market Insights, la scala dei campus abbassa il costo di ogni MW ed è il modo più pratico per soddisfare richieste come i 200-400 MW di Sber.
L’inferenza supera l’addestramento entro la fine del decennio
L’addestramento rappresenta USD 1,28 miliardi (57,0%) della spesa 2025 e l’inferenza USD 964,71 milioni (43,0%). DC Market Insights prevede che l’inferenza cresca del 19,32% annuo e raggiunga il 58,5% del mercato entro il 2035, man mano che banche, operatori di telecomunicazioni e servizi online eseguono assistenti e modelli di raccomandazione per milioni di utenti. MWS Cloud, la divisione cloud di MTS, afferma che circa il 60% della domanda di GPU nel suo mercato proviene da attività di AI e machine learning.
Sfide del mercato: che cosa frena il Mercato dei Data Center AI in Russia?
Tre vincoli rallentano la crescita al 15,71% annuo, dal 44,23% del periodo 2020-2025. I controlli sulle esportazioni di acceleratori, la carenza di energia a Mosca e i tassi di interesse elevati sono i vincoli che DC Market Insights integra nella previsione.
I controlli sulle esportazioni aumentano il costo di ogni server GPU
I controlli sulle esportazioni di Stati Uniti e Unione Europea ampliano l’elenco dei beni che non possono essere spediti in Russia senza licenza. Una norma del giugno 2024 del Bureau of Industry and Security (BIS) statunitense ha aggiunto 522 voci di codici a sei cifre dell’Harmonized Tariff Schedule (HTS) agli articoli che richiedono una licenza per Russia e Bielorussia (US Federal Register, 18 giugno 2024). MWS Cloud collega i recenti aumenti di prezzo al rincaro dal 30% al 50% dei server GPU avanzati e a un aumento di dieci volte del prezzo della memoria. Reg.Cloud, un fornitore cloud, afferma che il costo medio mensile dell’infrastruttura GPU dedicata è aumentato del 64% a RUB 2,3 milioni nei primi cinque mesi del 2026, rispetto allo stesso periodo del 2025. DC Market Insights integra nel 2025 una spesa complessiva di USD 36,00 milioni per MW, un sovrapprezzo che riflette questi costi.
I data center di Mosca sono pieni per circa il 95%
I data center di Mosca sono pieni per circa il 95% e la capacità libera nella regione non supera i 1.400 posti rack, secondo un consigliere del governatore della regione di Vladimir nel febbraio 2026. Una previsione governativa prevede che il consumo energetico dei data center russi cresca almeno di 2,5 volte fino a 2,5 gigawatt (GW) entro il 2030. Poiché il Distretto Federale Centrale detiene il 64,8% della spesa AI 2025, la mancanza di energia vicino a Mosca è il motivo principale per cui DC Market Insights prevede che la sua quota scenda al 55,4% entro il 2035.
Gli elevati costi di finanziamento hanno sospeso progetti
Il tasso di riferimento della Banca di Russia ha raggiunto il 21% nel 2025 e la banca lo ha mantenuto al 14% nel settembre 2026. Circa 38 progetti di costruzione di data center per un valore di circa RUB 168,6 miliardi sono stati sospesi negli ultimi tre anni, secondo uno studio di Forbes Russia riportato da The Moscow Times. DC Market Insights ne tiene conto nello scenario basso, in cui la nuova capacità AI è inferiore del 20% rispetto allo scenario base.
Opportunità di mercato: dove sono i nuovi bacini di ricavi?
La colocation AI è il maggiore nuovo bacino di ricavi, in crescita fino a USD 1,80 miliardi entro il 2035. Il secondo è la capacità AI costruita lontano da Mosca vicino a fonti di generazione a basso costo; la colocation parte da USD 282,68 milioni nel 2025.
La colocation AI cresce più rapidamente, al 20,37%
Poche banche e imprese riescono a trovare energia per i propri siti da 200 MW, quindi un numero crescente di esse affitterà spazi in campus costruiti da operatori di colocation. IXcellerate mette in servizio circa 2.000 posti rack all’anno, e i suoi due campus di Mosca avrebbero dovuto raggiungere 10.329 posti rack alla fine del 2025. Cloud.ru, che ha utilizzato 58 MW di rack nella prima metà del 2026, sta costruendo un proprio data center da 11 MW con completamento previsto nel 2027. Reg.Cloud stima che il mercato del noleggio di server GPU bare-metal in Russia abbia raggiunto RUB 17 miliardi e potrebbe raddoppiare a RUB 34 miliardi nel 2026; ogni server GPU noleggiato deve prima essere acquistato e ospitato, il che alimenta questo mercato.
La Siberia e i siti nucleari offrono grandi blocchi di energia
Il Ministero dell’Energia ha proposto di costruire grandi data center in Siberia, dove la base energetica della parte orientale della regione consente data center fino a 200 MW ciascuno. Atomdata di Rosatom gestisce un data center da 48 MW e 4.800 rack presso la centrale nucleare di Kalinin, dove l’elettricità costava circa RUB 3 per kilowattora nel 2022, e nel settembre 2026 Rosatom ha presentato un concept per un data center AI alimentato da un’unità nucleare galleggiante e raffreddato con acqua di mare. DC Market Insights prevede che il Distretto Federale Siberiano cresca del 23,28% annuo, il ritmo più rapido tra tutti i distretti federali.
Prezzi: quanto costa la capacità dei data center AI in Russia?
Una sala AI in Russia costa circa USD 36,00 milioni per MW nel 2025. Questa stima di DC Market Insights comprende server, networking, storage, alimentazione, raffreddamento e costruzione. L’involucro edilizio e l’impiantistica da soli costano molto meno: si stima che il data center da 11 MW di Cloud.ru costi da RUB 8 miliardi a RUB 12 miliardi per infrastruttura impiantistica e costruzione.
| Input del modello DC Market Insights | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Nuova capacità IT per l’AI (MW) | 9 | 58 | 173 | 273 |
| Spesa complessiva per MW (USD milioni) | 39,50 | 36,00 | 31,23 | 27,10 |
| Quota di sostituzione sul mercato | 1,1% | 6,9% | 13,9% | 23,3% |
I prezzi di noleggio mostrano quanto pagano gli acquirenti per utilizzare la capacità. Selectel offre una GPU NVIDIA A100 80 GB a RUB 292,02 all’ora e una GPU NVIDIA H200 141 GB a RUB 587,67 all’ora, ovvero RUB 429.000 al mese. Il noleggio di rack nel data center di Atomdata a Innopolis, nel Tatarstan, variava da RUB 65.000 a RUB 170.000 al mese nel gennaio 2025. DC Market Insights prevede che la spesa per MW scenda di circa il 2,8% all’anno dal 2026, poiché i server più recenti forniscono più potenza di calcolo per kilowatt.
Standard e regolamentazione: quali norme modellano i data center AI in Russia?
Il decreto n. 124 fissa un obiettivo di supercalcolo di 1 exaflop per il 2030. Cinque insiemi di norme determinano dove e come vengono costruiti i data center AI in Russia: la strategia nazionale per l’AI, la legge sulla localizzazione dei dati, i controlli esteri sulle esportazioni, i limiti regionali al mining di criptovalute e il registro dell’elettronica russa.
Strategia nazionale di sviluppo dell’AI (decreto n. 124, febbraio 2024). Oltre all’obiettivo di supercalcolo di 1 exaflop, il decreto fissa l’obiettivo che l’AI aggiunga almeno RUB 11,2 trilioni al prodotto interno lordo nel 2030 e che almeno l’80% dei lavoratori abbia competenze in materia di AI. La strategia punta inoltre a servizi AI annuali di almeno RUB 60 miliardi entro il 2030, rispetto a RUB 12 miliardi nel 2022.
Legge federale n. 242-FZ (localizzazione dei dati). In vigore dal 1° settembre 2015, la legge impone che i database che registrano, conservano ed elaborano i dati personali dei cittadini russi siano situati in Russia. Secondo DC Market Insights, la legge mantiene sull’infrastruttura nazionale i modelli AI addestrati sui dati dei clienti.
Controlli sulle esportazioni di Stati Uniti e UE. La norma BIS del giugno 2024 ha ampliato i requisiti di licenza per Russia e Bielorussia, e l’Unione Europea e i suoi partner hanno esteso la loro Common High Priority list a 50 codici doganali nel febbraio 2024.
Limiti al mining di criptovalute. Il mining è completamente vietato in 10 regioni russe dal 1° gennaio 2025 al 15 marzo 2031 e limitato in parti di tre regioni siberiane durante i picchi di consumo invernali.
Registro dell’elettronica russa. Il Ministero dell’Industria e del Commercio (Minpromtorg) tiene un registro dei prodotti radioelettronici russi, e il server AI G4208P G3 di Yadro, che supporta fino a otto acceleratori GPU, vi è stato aggiunto. Una bozza di piano nota come “Guillotine 2.0”, preparata dal Centro analitico presso il Governo, contiene oltre 20 iniziative per i data center, tra cui norme edilizie semplificate e l’eliminazione di restrizioni energetiche eccessive.
Segmentazione del mercato: quale segmento guida il Mercato dei Data Center AI in Russia?
I server AI e gli acceleratori sono in testa con il 63,4% del valore 2025. Gli hyperscaler e i fornitori cloud sono in testa per tipo di data center con il 54,2%, e l’addestramento è in testa per carico di lavoro con il 57,0%. La colocation è il segmento in più rapida crescita, al 20,37% annuo, perché gli operatori che non riescono ad assicurarsi energia propria nella regione di Mosca affittano invece spazi pronti per l’AI.
Per componente: server AI e acceleratori in testa con il 63,4%
| Componente | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server AI e acceleratori | 1,42 | 63,4% | 5,80 | 15,09% |
| Networking e interconnessione | 0,22 | 9,7% | 1,10 | 17,59% |
| Storage | 0,16 | 7,3% | 0,76 | 16,62% |
| Infrastruttura di alimentazione e raffreddamento | 0,27 | 12,1% | 1,31 | 17,07% |
| Costruzione delle strutture | 0,17 | 7,5% | 0,68 | 14,91% |
Il networking cresce più rapidamente tra i componenti, al 17,59% annuo, perché i cluster più grandi richiedono più porte di switch e collegamenti ottici per GPU.
Per tipo di data center: hyperscaler e fornitori cloud in testa con il 54,2%
| Tipo di data center | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale e fornitori cloud | 1,22 | 54,2% | 4,92 | 15,00% |
| Aziendali e di proprietà bancaria | 0,53 | 23,8% | 1,99 | 14,05% |
| Colocation | 0,28 | 12,6% | 1,80 | 20,37% |
| Supercalcolo governativo e di ricerca | 0,21 | 9,4% | 0,94 | 16,07% |
Gli hyperscaler e i fornitori cloud come Yandex e Cloud.ru acquistano la maggior parte dell’infrastruttura AI, secondo le stime di DC Market Insights. La colocation guadagna 6,1 punti di quota entro il 2035.
Per carico di lavoro: l’addestramento in testa con il 57,0%
I cluster di addestramento rappresentano USD 1,28 miliardi nel 2025 e raggiungono USD 4,00 miliardi entro il 2035, crescendo del 12,09% annuo. L’infrastruttura di inferenza cresce da USD 964,71 milioni a USD 5,64 miliardi, al 19,32% annuo, e diventa il carico di lavoro più grande prima del 2030.
Per utente finale: Internet e servizi IT in testa con il 41,6%
| Utente finale | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Internet e servizi IT | 0,93 | 41,6% | 3,59 | 14,42% |
| BFSI | 0,61 | 27,3% | 2,42 | 14,74% |
| Telecomunicazioni | 0,24 | 10,8% | 1,12 | 16,54% |
| Governo e ricerca | 0,22 | 9,6% | 0,99 | 16,52% |
| Industria ed energia | 0,14 | 6,2% | 0,93 | 20,88% |
| Altri | 0,10 | 4,5% | 0,60 | 19,47% |
Il BFSI è insolitamente grande in Russia perché Sber investe nell’AI più di qualsiasi altra società con un budget dichiarato, secondo le stime di DC Market Insights. Gli utenti industriali ed energetici crescono più rapidamente, al 20,88% annuo, man mano che le società petrolifere, del gas, metallurgiche ed energetiche implementano l’AI nei propri siti.
DC Exclusive: lo stack dei costi della capacità AI per tipo di data center e componente
I server AI hyperscale costituiscono la cella più grande, con USD 805,19 milioni nel 2025. Questa cella detiene il 35,9% di tutta la spesa per data center AI in Russia.
| 2025, USD milioni | Server e acceleratori | Networking | Storage | Alimentazione e raffreddamento | Costruzione | Totale |
|---|---|---|---|---|---|---|
| Hyperscale e fornitori cloud | 805,19 | 125,89 | 80,67 | 127,34 | 76,90 | 1.215,99 |
| Aziendali e di proprietà bancaria | 329,69 | 44,67 | 47,79 | 67,79 | 44,02 | 533,96 |
| Colocation | 156,34 | 24,82 | 17,09 | 50,22 | 34,21 | 282,68 |
| Supercalcolo governativo e di ricerca | 131,17 | 22,24 | 18,23 | 26,12 | 13,13 | 210,89 |
| Totale | 1.422,39 | 217,62 | 163,78 | 271,47 | 168,26 | 2.243,52 |
Gli hyperscaler e i fornitori cloud spendono il 66,2% del loro budget AI in server, mentre gli operatori di colocation spendono il 29,9% in alimentazione, raffreddamento e costruzione, perché in una sala di colocation il cliente acquista i server e l’operatore costruisce l’involucro.
La matrice è un modello di DC Market Insights, costruito a partire da 54 input: 16 coorti annuali di capacità AI (dal 2020 al 2035), 16 punti sulla curva della spesa per MW, 2 parametri di sostituzione e 20 mix di costi per tipo e componente. Il modello e le sue ipotesi sono spiegati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: dove si trovano i più grandi data center AI in Russia?
Il Distretto Federale Centrale è in testa con il 64,8% del valore 2025. Il distretto comprende Mosca e la regione di Mosca. Il Distretto Federale Siberiano è la regione in più rapida crescita, al 23,28% annuo, perché può offrire grandi blocchi di energia che Mosca non può offrire.
Il Distretto Federale Centrale è in testa con una quota del 64,8%
Il Distretto Federale Centrale rappresenta USD 1,45 miliardi nel 2025 e USD 5,35 miliardi entro il 2035, con un CAGR del 13,91%. Qui si trovano i maggiori progetti AI: il campus Veshki da 130 MW di IXcellerate, il data center da RUB 16 miliardi pianificato da Yandex a Mozhaisk e la costruzione da 11 MW di Cloud.ru nella regione di Mosca. Il distretto perde 9,4 punti di quota entro il 2035 perché la rete elettrica di Mosca è vicina al suo limite.
Il Distretto Federale Nord-Occidentale detiene una quota del 13,7%
Il Distretto Federale Nord-Occidentale, incentrato su San Pietroburgo, vale USD 307,36 milioni nel 2025 e USD 1,34 miliardi entro il 2035, con una crescita del 15,87% annuo. Due nuovi data center a San Pietroburgo dovrebbero offrire complessivamente 22 MW, di cui 15 MW in un sito nel distretto Vyborgsky che potrebbe entrare in funzione all’inizio del 2028.
Il Distretto Federale del Volga detiene una quota del 9,1%
Il Distretto Federale del Volga vale USD 204,16 milioni nel 2025 e USD 1,08 miliardi entro il 2035, con una crescita del 18,13% annuo. Il data center di Rostelecom a Nizhny Novgorod, con 401 rack e 5 MW, è stato contrattualizzato al 93% entro un anno, e il data center di Innopolis nel Tatarstan è stato aperto con 1.000 rack e 8 MW nella sua prima fase.
Il Distretto Federale Siberiano detiene una quota del 5,2%
Il Distretto Federale Siberiano vale USD 116,66 milioni nel 2025 e cresce più rapidamente fino a USD 945,56 milioni entro il 2035. La proposta del Ministero dell’Energia per data center fino a 200 MW nella Siberia orientale e i limiti invernali al mining mostrano sia l’energia disponibile sia la necessità di pianificarla.
Il Distretto Federale degli Urali detiene una quota del 4,6%
Il Distretto Federale degli Urali vale USD 103,20 milioni nel 2025 e USD 588,56 milioni entro il 2035, con una crescita del 19,02% annuo. Ekaterinburg sta guadagnando capacità: il data center di Key Point in città ha una capacità di progetto di 11 MW e 880 rack IT, la capacità di Rostelecom a Ekaterinburg ha raggiunto 6 MW e 644 posti rack, e MegaFon ha aperto un data center da 1 MW in città nel luglio 2025.
I distretti Meridionale, del Caucaso Settentrionale e dell’Estremo Oriente detengono una quota del 2,6%
I distretti restanti valgono complessivamente USD 58,33 milioni nel 2025 e USD 347,35 milioni entro il 2035, con una crescita del 19,53% annuo partendo da una base ridotta di siti edge regionali e di telecomunicazioni.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Lo scenario base raggiunge USD 9,65 miliardi entro il 2035. L’intervallo va da USD 6,82 miliardi nello scenario basso a USD 12,11 miliardi nello scenario alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Nuova capacità AI inferiore del 20% rispetto allo scenario base; la spesa per MW scende del 4,0% annuo | 6,82 | 11,76% |
| Base | La nuova capacità AI sale a 273 MW all’anno; la spesa per MW scende del 2,8% annuo | 9,65 | 15,71% |
| Alto | Nuova capacità AI superiore del 18% rispetto allo scenario base; la spesa per MW scende del 2,2% annuo | 12,11 | 18,36% |
Lo scenario basso riflette una fornitura più limitata di acceleratori, una riduzione più lenta dei tassi di interesse e ulteriori ritardi negli allacciamenti alla rete nella regione di Mosca. Lo scenario alto presuppone che i grandi campus AI in Siberia e accanto alle centrali elettriche entrino in funzione nei tempi previsti e che l’aumento degli investimenti di Sber nel 2026 venga mantenuto.
Analisi competitiva: chi possiede i più grandi data center AI in Russia?
- Sber
- Yandex
- Cloud.ru
- MTS Web Services (MWS)
- Rostelecom Data Centers (RTK-DPC)
- Selectel
- IXcellerate
- Key Point
- MegaFon
- Atomdata (Rosatom)
- Yadro
- T-Bank
Sber è il maggiore acquirente con circa il 40% del Mercato dei Data Center AI in Russia nel 2025, e Sber e Yandex insieme rappresentano circa il 62% (stima di DC Market Insights: metà dei RUB 150 miliardi di investimenti AI di Sber nel 2025 e circa RUB 40 miliardi di spesa di Yandex per l’infrastruttura AI, rapportati a un mercato di circa RUB 185 miliardi). I supercomputer originali Christofari e Christofari Neo di Sber, basati su GPU NVIDIA V100 e A100, figurano ancora nella lista TOP500. Yandex gestisce i supercomputer Chervonenkis, Galushkin e Lyapunov, con complessivamente 3.776 GPU NVIDIA A100. Cloud.ru ha registrato ricavi per RUB 76,5 miliardi nel 2025, in crescita del 50%, e i suoi servizi e infrastrutture AI hanno rappresentato il 51,3% dei ricavi nella prima metà del 2026. MTS Web Services ha destinato più di RUB 1 miliardo a un cloud AI basato su GPU entro la fine del 2025, e il supercomputer GROM di MTS fornisce 2,26 petaflop. Selectel ha sostenuto spese in conto capitale per RUB 7,9 miliardi nel 2025, di cui RUB 4,7 miliardi per server. La divisione data center di Rostelecom ha investito più di RUB 38 miliardi in cinque anni e gestisce 27.637 rack. IXcellerate, Key Point, MegaFon e Atomdata forniscono gli spazi di colocation, e Yadro fornisce server AI nazionali. T-Bank ha affermato che anche costruire due data center da 50 MW è un compito difficile, il che dimostra quanto siano scarsi i grandi blocchi di energia.
Sviluppi recenti
- Nell’aprile 2025, i media locali hanno riferito che Yandex avrebbe investito circa RUB 16 miliardi in un data center a Mozhaisk, con avvio previsto per il 2027 (Fonte: notizia di DatacenterDynamics).
- Nel settembre 2025, Yandex Cloud ha dichiarato che avrebbe lanciato una nuova zona di disponibilità nel 2026 basata su un nuovo data center Yandex di oltre 40 MW (Fonte: blog di Yandex Cloud).
- Nel novembre 2025, IXcellerate ha annunciato il suo campus Veshki nella regione di Mosca con 7.500 posti rack e oltre 130 MW, inclusa una prima struttura da 40 MW con rack scalabili fino a 44 kW (Fonte: comunicato stampa di IXcellerate).
- Nel novembre 2025, Sber ha dichiarato di voler aumentare gli investimenti nell’AI di 2,3 volte nel 2026, a RUB 350 miliardi (Fonte: notizia di SberBusiness).
- Nel marzo 2026, il governo ha approvato una roadmap per aumentare almeno di dieci volte la capacità combinata dei supercomputer russi (Fonte: report di ComNews).
- Nel giugno 2026, Cloud.ru ha avviato la costruzione di un data center da 11 MW nella regione di Mosca per un massimo di 890 rack a 20 kW per rack, con messa in servizio prevista nel 2027 (Fonte: notizia di DatacenterDynamics).
Seguiamo questi progetti, investimenti e cambiamenti normativi man mano che si verificano nei nostri aggiornamenti sul settore dei data center. Per il quadro globale, consulta il report Mercato dei Data Center AI.
Metodologia: come abbiamo costruito il modello del Mercato dei Data Center AI in Russia
DC Market Insights ha costruito il modello a partire da 54 input. Il mercato è costruito dal basso verso l’alto a partire da 16 coorti annuali di nuova capacità IT per l’AI (dal 2020 al 2035), da 9 MW nel 2020 e 58 MW nel 2025 a 273 MW nel 2035, ciascuna valorizzata con una spesa complessiva per MW che scende da USD 39,50 milioni nel 2020 a USD 36,00 milioni nel 2025 e USD 27,10 milioni nel 2035. La spesa di sostituzione è stata aggiunta per ogni coorte cinque anni dopo l’installazione, al 60% del suo valore hardware (80% della spesa per MW). Il totale è stato suddiviso per 5 componenti, 4 tipi di data center, 2 carichi di lavoro, 6 utenti finali e 6 gruppi di distretti federali, e ogni suddivisione somma al totale del mercato. Il risultato è stato verificato dall’alto verso il basso rispetto alla spesa AI dichiarata da Sber (RUB 150 miliardi nel 2025, di cui circa la metà attribuita all’infrastruttura) e Yandex (RUB 55 miliardi per Alice AI e RUB 18 miliardi per la tecnologia autonoma), alle spese in conto capitale di Selectel e Cloud.ru e alla stima di MWS Cloud secondo cui il mercato delle soluzioni basate su GPU installate presso le sedi dei clienti supera RUB 112 miliardi. Tutti i valori in rubli sono convertiti a un tasso di pianificazione di RUB 82,50 per dollaro USA. L’analista indicato in questa pagina ha costruito il modello e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Obiettivi della ricerca
- 1.3Valuta, unità e tasso di cambio
- 1.4Stakeholder
- 02Metodologia di ricerca
- 2.1Modello bottom-up per coorti di capacità
- 2.2Verifiche top-down rispetto alle informazioni delle società
- 2.3Fonti dei dati e verifica dei fatti
- 2.4Ipotesi e limitazioni
- 03Sintesi
- 3.1Panoramica del mercato, 2025 e 2035
- 3.2Risultati principali
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Analisi dei prezzi
- 5.1Spesa complessiva per MW, 2020-2035
- 5.2Prezzi di noleggio delle GPU
- 5.3Noleggio dei rack e costo di costruzione
- 06Standard e regolamentazione
- 6.1Strategia nazionale di sviluppo dell'AI (decreto n. 124)
- 6.2Legge federale n. 242-FZ sulla localizzazione dei dati
- 6.3Controlli sulle esportazioni di Stati Uniti e UE
- 6.4Limiti al mining di criptovalute e regole di rete
- 6.5Registro dell'elettronica russa
- 07Analisi della catena di fornitura
- 7.1Fornitura di server AI e acceleratori
- 7.2Piattaforme server nazionali
- 7.3Apparecchiature di alimentazione e raffreddamento
- 7.4Costruzione e messa in servizio
- 08Dimensione del mercato e previsioni
- 8.1Dimensione del mercato, 2020-2035
- 8.2Nuova capacità AI e spesa di sostituzione
- 8.3Crescita anno su anno
- 09Mercato dei Data Center AI in Russia, per componente
- 9.1Server AI e acceleratori
- 9.2Networking e interconnessione
- 9.3Storage
- 9.4Infrastruttura di alimentazione e raffreddamento
- 9.5Costruzione delle strutture
- 10Mercato dei Data Center AI in Russia, per tipo di data center
- 10.1Hyperscale e fornitori cloud
- 10.2Aziendali e di proprietà bancaria
- 10.3Colocation
- 10.4Supercalcolo governativo e di ricerca
- 11Mercato dei Data Center AI in Russia, per carico di lavoro
- 11.1Addestramento
- 11.2Inferenza
- 12Mercato dei Data Center AI in Russia, per utente finale
- 12.1Internet e servizi IT
- 12.2BFSI
- 12.3Telecomunicazioni
- 12.4Governo e ricerca
- 12.5Industria ed energia
- 12.6Altri
- 13DC Exclusive: stack dei costi della capacità AI
- 13.1Matrice tipo di data center per componente, 2025
- 13.2Input del modello
- 14Mercato dei Data Center AI in Russia, per regione
- 14.1Distretto Federale Centrale
- 14.2Distretto Federale Nord-Occidentale
- 14.3Distretto Federale del Volga
- 14.4Distretto Federale Siberiano
- 14.5Distretto Federale degli Urali
- 14.6Distretti Federali Meridionale, del Caucaso Settentrionale e dell'Estremo Oriente
- 15Analisi regionali trasversali
- 15.1Quota per distretto federale, 2025 e 2035
- 15.2Crescita per distretto federale, 2025-2035
- 16Scenari di previsione
- 16.1Scenario basso
- 16.2Scenario base
- 16.3Scenario alto
- 17Panorama competitivo
- 17.1Concentrazione degli acquirenti
- 17.2Fornitori di colocation
- 17.3Fornitori nazionali di apparecchiature
- 18Profili aziendali
- 18.1Sber
- 18.2Yandex
- 18.3Cloud.ru
- 18.4MTS Web Services (MWS)
- 18.5Rostelecom Data Centers (RTK-DPC)
- 18.6Selectel
- 18.7IXcellerate
- 18.8Key Point
- 18.9MegaFon
- 18.10Atomdata (Rosatom)
- 18.11Yadro
- 18.12T-Bank
- 19Sviluppi recenti
- 19.1Annunci di capacità
- 19.2Piani di investimento
- 19.3Cambiamenti normativi
- 20Raccomandazioni degli analisti
- 20.1Per operatori e investitori
- 20.2Per fornitori di apparecchiature
- 20.3Per acquirenti aziendali
- Fig. 1Dimensione del Mercato dei Data Center AI in Russia, 2020-2035
- Fig. 2Nuova capacità IT per l'AI e spesa per MW, 2020-2035
- Fig. 3Quota del Mercato dei Data Center AI in Russia per componente, 2025 e 2035
- Fig. 4Quota del Mercato dei Data Center AI in Russia per tipo di data center, 2025 e 2035
- Fig. 5Spesa per addestramento e inferenza, 2025 e 2035
- Fig. 6Mercato dei Data Center AI in Russia per distretto federale, 2025 e 2035
- Fig. 7Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Spesa complessiva per MW e nuova capacità AI, 2020, 2025, 2030 e 2035
- Tabella 3Mercato dei Data Center AI in Russia per componente, 2025 e 2035
- Tabella 4Mercato dei Data Center AI in Russia per tipo di data center, 2025 e 2035
- Tabella 5Mercato dei Data Center AI in Russia per carico di lavoro, 2025 e 2035
- Tabella 6Mercato dei Data Center AI in Russia per utente finale, 2025 e 2035
- Tabella 7Matrice tipo di data center per componente, 2025
- Tabella 8Mercato dei Data Center AI in Russia per distretto federale, 2025 e 2035
- Tabella 9Scenari di previsione, 2035
- Tabella 10Sviluppi recenti
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
Circa 144 MW di capacità IT per l’AI sono stati installati in Russia tra il 2020 e il 2025, secondo le stime di DC Market Insights. Yandex, Sber, Cloud.ru e MTS gestiscono cluster GPU, e il Mercato dei Data Center AI in Russia valeva USD 2,24 miliardi nel 2025.
USD 2,24 miliardi nel 2025, secondo DC Market Insights, in crescita fino a USD 9,65 miliardi entro il 2035 con un CAGR del 15,71%. Il mercato valeva USD 359,50 milioni nel 2020.
Nel 2025 sono stati aggiunti 58 MW di nuova capacità IT per l’AI, secondo le stime di DC Market Insights, in crescita fino a 173 MW all’anno entro il 2030. Il campus Veshki di IXcellerate offrirà oltre 130 MW, e Yandex Cloud prevede una zona in un nuovo data center di oltre 40 MW.
Il 63,4% della spesa 2025 è andato a server AI e acceleratori. Gli hyperscaler e i fornitori cloud sono in testa per tipo di data center con il 54,2%, e la colocation è il segmento in più rapida crescita, al 20,37% annuo.
Il 64,8% del valore 2025 si concentra nel Distretto Federale Centrale, che comprende Mosca. Il Distretto Federale Siberiano cresce più rapidamente, al 23,28% annuo, perché può offrire data center fino a 200 MW.
Circa il 40% della spesa 2025 proviene da Sber, il maggiore acquirente, e Sber e Yandex insieme rappresentano circa il 62%, secondo le stime di DC Market Insights. Cloud.ru, MTS Web Services, Rostelecom, Selectel e IXcellerate sono altri attori importanti.
USD 36,00 milioni per MW di carico IT nel 2025, costi complessivi inclusi, secondo DC Market Insights. Selectel offre una GPU NVIDIA H200 a RUB 587,67 all’ora.
Il 21% è stato il picco del tasso di riferimento della Banca di Russia nel 2025, e i data center di Mosca sono pieni per circa il 95%. Anche i controlli sulle esportazioni aumentano il costo dei server GPU.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.