
シンガポールのデータセンター熱管理市場 規模・シェア・2035年までの予測
市場の概要
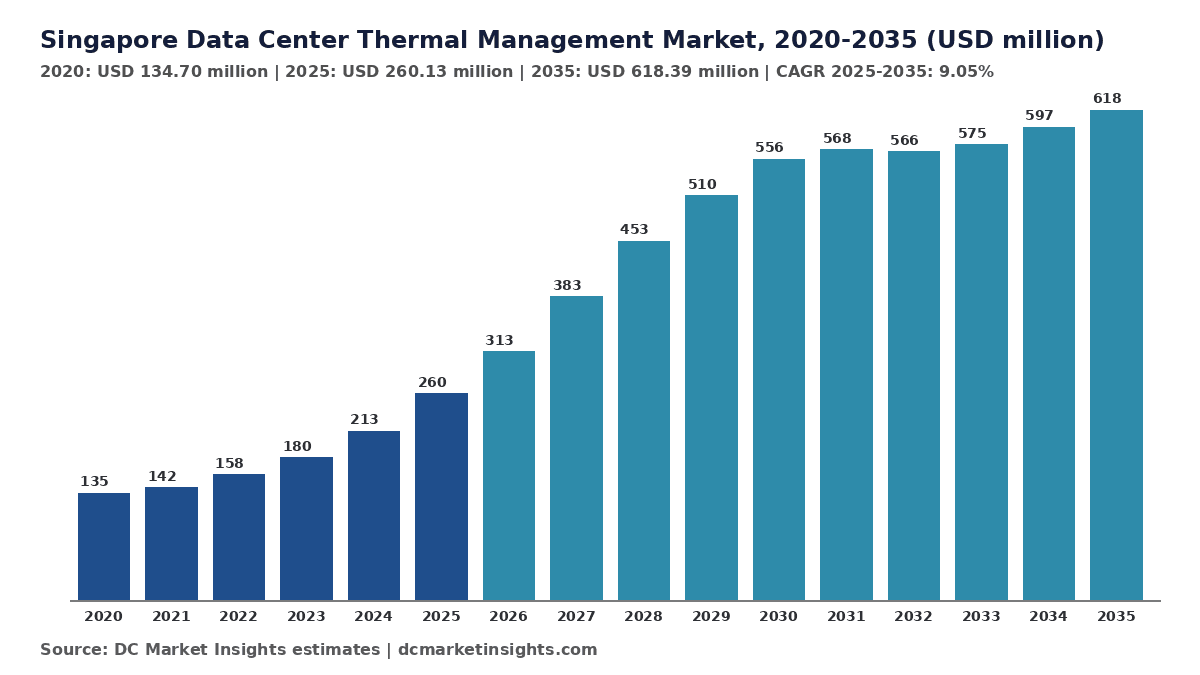
シンガポールのデータセンター熱管理市場の規模は2025年にUSD 260.1百万で、年平均成長率(CAGR)9.05%で拡大し、2035年までにUSD 618.4百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場動向
- 05価格
- 06規格と規制
- 07冷却技術別の市場セグメンテーション
- 08提供形態別の市場セグメンテーション
- 09データセンタータイプ別の市場セグメンテーション
- 10Dc独自分析:シンガポールの液冷キャパシティトラッカー
- 15章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
シンガポールのデータセンター熱管理市場は、2026年に3億1,329万米ドルと評価され、2025年の2億6,013万米ドルから2035年には6億1,839万米ドルに達すると予測されており、2025年から2035年の年平均成長率(CAGR)は9.05%です(DC Market Insights推計)。シンガポールは新規データセンター向けの電力を割り当て制としており、第2回データセンター公募(DC-CFA2、CFA2)以降、新たに放出されるメガワット(MW)はすべて、ITフル負荷時の電力使用効率(PUE)1.25以下で稼働しなければなりません。これは高温多湿なシンガポールの気候では従来型の空冷では達成が難しい水準です。2026年8月、経済開発庁(EDB)はこの条件のもとでジュロン島の200 MWをDigital Realty、Equinix、Keppel Data Centres、ST Telemedia Global Data Centres(STT GDC)に割り当て、選定では液冷が明示されました。この規則により、資金は空調機から液冷ループへと移ります。DC Market Insightsの推計では、液冷システム(Liquid Cooling Systems)セグメントは年23.95%で成長して2035年に2億2,262万米ドルに達し、5つの冷却技術の中で最も速い伸びとなります。シンガポールのデータセンター熱管理は、チラープラントやファンウォールから、ダイレクト・トゥ・チップ方式のループ、海水による排熱、保守契約に至るまで、シンガポールのデータホールから熱を除去する機器、制御、サービスを対象とします。2025年の内訳は、新規ホール62.50 MW × 1 MW当たり約205万米ドルの冷却費 = 1億2,815万米ドル、これに設置済み1,100 MW × 9万5,000米ドルのサービス費 = 1億448万米ドル、さらに改修25 MW × 110万米ドル = 2,750万米ドルを加えたものです。トゥアスとジュロン島を擁する西部地域は、700 MWのジュロン島データセンターパークが立地するため、年14.37%で最も速く成長する地域です。
主要市場統計:2026年のシンガポールのデータセンター熱管理市場の規模は?
DC Market Insightsは、2026年のシンガポールのデータセンター熱管理市場を3億1,329万米ドルと評価しています。これは2025年の2億6,013万米ドルを20.44%上回る水準で、Nxeraの58 MWのDC Tuasの稼働率が高まり、DC-CFAパイロットで最初の液冷ホールの内装工事が行われることによるものです。
- 2025年の市場規模:2億6,013万米ドル
- 2026年の市場規模:3億1,329万米ドル
- 2030年の市場規模:5億5,650万米ドル
- 2035年の市場規模:6億1,839万米ドル
- 2025~2035年のCAGR:9.05%(低位ケース6.64%、高位ケース11.14%)
- 最大の冷却技術:空気側冷却・封じ込め(Air-Side Cooling and Containment)、2025年支出の40.00%(1億405万米ドル)
- 最も成長が速いセグメント:液冷システム、年23.95%で2035年に2億2,262万米ドル
- 首位地域:東部、2025年支出の38.00%。最も成長が速い地域:西部、14.37%
- 最大のハブ:トゥアス、2025年に3,746万米ドル
- 市場リーダー:Vertiv、2025年支出の約14%(DC Market Insights推計)
シンガポールのデータセンターは冷却と熱管理にいくら支出しているか?
シンガポールのデータセンターは2025年に熱管理へ2億6,013万米ドルを支出しました。シンガポールのデータセンター熱管理市場の規模は、2020年に1億3,470万米ドルと評価され、2025年に2億6,013万米ドルに達し、予測期間中のCAGR 9.05%で2035年には6億1,839万米ドルに達すると見込まれています。2019~2022年のモラトリアムにより新規竣工は年約30~40 MWに抑えられていましたが、約1,100 MWの設置ベースがサービス、制御、改修の購入を続けたため、2020年から2025年にかけて市場は年14.07%で成長しました。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026~2035年 |
| シンガポールのデータセンター熱管理市場規模(2025年) | 2億6,013万米ドル |
| シンガポールのデータセンター熱管理市場規模(2026年) | 3億1,329万米ドル |
| シンガポールのデータセンター熱管理市場のCAGR(2025~2035年) | 9.05% |
| シンガポールのデータセンター熱管理市場規模(2035年) | 6億1,839万米ドル |
DC Market Insightsは、シンガポールで竣工する新規ITキャパシティが2025年の55 MWから2030年には130 MWに増加し、2035年までに年110 MWで落ち着くと推計しており、これにより市場は2030年に5億5,650万米ドルへ拡大します。2030年以降はジュロン島パークの建設がおおむね完了し、政府が毎年放出できる電力にも上限があるため、成長は鈍化します(5億5,650万米ドルから6億1,839万米ドル)。ここで用いる施設・サービスの範囲では、熱管理は2025年のシンガポールのデータセンター市場の約6.1%を占めます。
主なポイント:
- 2025年に2億6,013万米ドル、2026年に3億1,329万米ドル、2035年までに6億1,839万米ドルで、CAGRは9.05%。シンガポールが新規キャパシティを80~300 MWの単位でしか放出しないためです。
- DC-CFA2のキャパシティはフル負荷時にPUE 1.25を達成する必要があるため、液冷システムは2035年までに支出の10.00%から36.00%に拡大します。
- ジュロン島の700 MWパークの建設に伴い、西部地域の支出シェアは36.00%から58.00%に上昇します。
- DC Market Insightsの推計では、シンガポールの新規ホールの冷却費は2025年にITのMW当たり約200万米ドルです。熱帯での排熱にはより大規模なチラープラントが必要なためです。
- 設置ベースに対するサービスおよび改修支出は1億3,198万米ドルで、2025年支出の50.74%を占めます。約1,100 MWの旧式ホールがPUE 1.3に向けて改善を求められているためです。
シンガポールのデータセンター熱管理は何を対象とするか?
シンガポールのデータセンター熱管理は、シンガポールのデータホールから熱を除去するための2025年の支出2億6,013万米ドルを対象とし、5つの冷却技術、3つの提供形態、4つのデータセンタータイプにわたります。
対象範囲
- データホール向けのチラープラント、冷却塔、ドライクーラー、排熱機器。
- 空気側システム:コンピュータールーム空調機(CRAH)、ファンウォール、インロー冷却機、背面ドア熱交換器、ホットアイル/コールドアイルの封じ込め。
- 液冷:冷却液分配ユニット(CDU)、ダイレクト・トゥ・チップのコールドプレートループ、液浸タンク、マニホールド、二次流体ネットワーク、および試運転時に充填される誘電性流体。
- データセンター向けに構築された地域冷房および海水冷却の接続設備。
- 熱制御:ビル管理システム(BMS)の冷却モジュール、データセンターインフラ管理(DCIM)の熱ダッシュボード、数値流体力学(CFD)モデリング、AIによる設定値最適化。
- 設計コンサルティング、設置、試運転、改修、保守、冷却マネージド契約。
対象外
- 冷却稼働のために購入する電力、および電源系統(UPS、開閉装置、発電機)。
- IT機器に内蔵されて出荷されるサーバー自体のファンやヒートシンク。
- データセンター建物内のオフィス向け快適空調。
- 建物躯体、土地、IT機器。
セグメントの相互関係
すべての支出は3つの軸(冷却技術、提供形態、データセンタータイプ)それぞれに1回ずつ、また5つの地域のいずれか1つに1回計上されます。各区分の合計は2025年に2億6,013万米ドル、2035年に6億1,839万米ドルとなります。2025年の新設支出は1億2,815万米ドル、設置ベースに対するサービスは1億448万米ドル、液冷および封じ込めの改修は2,750万米ドルでした。
シンガポールのデータセンター熱管理市場の推計値はなぜ異なるのか?
推計値の違いは主に対象範囲によるものです。DC Market Insightsは施設・サービスの定義に基づき2026年の市場を3億1,329万米ドルとしていますが、より広い数値には冷却に使われる電力、オフィスフロアの快適空調、サーバーレベルのファンが加算されています。電気料金だけでも機器支出の数倍が加わります。冷却が施設負荷の約20%を占める1,100 MWの設置ベースは年間約1.7テラワット時(TWh)を消費し、シンガポールの電気料金で2億5,000万米ドル超に相当します(DC Market Insights推計)。シンガポールのデータセンター冷却市場は冷却機器のみを対象としていますが、本レポートの熱管理の範囲には制御ソフトウェア、設計コンサルティング、マネージドサービス、地域冷房および海水冷却の接続設備が加わります。サーバールームやエッジサイトを運営する中小企業(SME)は、エッジおよび企業・政府セグメントを通じて対象に含まれます。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| 冷却機器(チラー、CRAH、CDU、液浸) | 対象(2025年に1億5,088万米ドル) | 市場の中核 |
| 設置、改修、設計コンサルティング | 対象(4,422万米ドル) | 排熱設備の設置や変更に支払われる |
| 保守および冷却マネージドサービス | 対象(6,503万米ドル) | 設置ベースに対する継続的支出 |
| 冷却に使用される電力 | 対象外 | 運営コストであり、熱管理支出ではない |
| サーバーのファンとヒートシンク | 対象外 | IT機器の一部 |
| オフィスの快適空調 | 対象外 | データホールの熱ではない |
電力、サーバーファン、快適空調は対象外であるため、これらを含む数値はDC Market Insightsの推計を上回ります。
2026年のシンガポールにおけるデータセンター冷却需要を牽引するものは?
シンガポール固有の3つの要因が、シンガポールのデータセンター熱管理市場を2025年の2億6,013万米ドルから2030年の5億5,650万米ドルへと押し上げます。効率規則と結び付いたキャパシティの割り当て、上昇する炭素価格、そして空冷では冷却できないAIラックです。
2026年8月に割り当てられたジュロン島のDC-CFA2キャパシティ200 MW
2026年8月21日付のEDBファクトシートによると、EDBは2026年8月に200 MWを4社に各50 MWずつ暫定的に割り当て、選定企業は液冷、100%エネルギー効率の高いIT機器、Green Mark Platinumを約束しました。2028~2030年の建設についてモデルが想定する1 MW当たり230万米ドルの冷却費で計算すると、このキャパシティだけで約4億6,000万米ドルの熱管理支出を伴い、その大半は2027年から2031年の間に計上されます。Keppelの50 MWのKeppel DC SGP 11は、液冷、地域冷房、海水冷却によりPUE 1.2未満を目標としています(出典:Keppel SGX開示資料、2026年8月)。
ITフル負荷時のPUE 1.25、既存の全ホールにはPUE 1.3
DC-CFA2は応募者に対し、IT負荷100%でPUE 1.25を達成し、電力の少なくとも50%をグリーンエネルギーから調達することを求めました(出典:情報通信メディア開発庁、IMDA、2025年12月)。また、2024年5月のグリーン・データセンター・ロードマップは、すべてのデータセンターがPUE 1.3以下で稼働することを目指しています(出典:IMDA)。DC Market Insightsは、2015年以前に建設されたホールは通常PUE 1.5を超えて稼働していると推計しており、モデルでは2025年に25 MWの改修を見込み、2030年までに年45 MWへと増加し、2030年には5,625万米ドルに相当するとしています。
2026年からの1トン当たりS$45の炭素税
国家気候変動事務局の炭素税スケジュールによると、シンガポールは2026年1月1日に炭素税を二酸化炭素換算1トン(tCO2e)当たりS$25からS$45に引き上げ、2030年までにS$50~80とする計画です。運転温度を1°C上げるごとに冷却エネルギーが2%~5%削減されるため(出典:IMDA)、ホールを26°Cに保つ制御および設定値ソフトウェアは、税率の上昇とともに投資回収が早まります。熱制御・監視ソフトウェア(Thermal Controls and Monitoring Software)セグメントは年6.64%で成長し、2035年までに4,947万米ドルに達します。
シンガポールの事業者が現在採用している冷却技術は?
シンガポールのデータセンター熱管理市場では、液冷、より高温での運用ホール、海水による排熱という3つの変化により、液冷および地域冷房システムの支出シェアが2025年の12.00%から2035年までに42.00%へと拡大します。
熱帯のデータセンター向けに策定された初の液冷規格、シンガポール規格(SS)726:2026
IMDAとEnterprise Singaporeは2026年8月にSS 726:2026 Liquid Cooling in Tropical Data Centresを発行しました。床荷重、冷却ループ設計、配管材料、流体品質を網羅し、液冷によりデータセンターのエネルギー使用量を30%以上削減できるとしています(出典:SS 726:2026の発表リリース)。2026年2月に58 MW、PUE 1.25で開設されたNxeraのDC Tuasは、シンガポール最大のダイレクト・トゥ・チップ導入事例です(出典:JTC Corporation、JTC)。
液浸冷却の試験と26°Cのホール
KeppelとShellは2026年5月、Keppelのデータセンターで12か月間の液浸冷却テストベッドを開始しました。Shellのベンチマークでは空冷と比べて最大48%のエネルギー効率向上が示されています(出典:KeppelとShellの液浸冷却に関するリリース)。SS 697:2023熱帯データセンター規格は、事業者に対し運転温度を段階的に26°C以上へ引き上げるよう求めており(出典:IMDA)、これによりチラーの稼働時間が減り、監視ソフトウェアの需要が高まります。
埋立地における海水冷却と地域冷房
2026年初めから建設中のKeppelの浮体式データセンター(出典:Keppel 2026年第1四半期事業アップデート)は閉ループ式の海水冷却を採用しており、JTC CorporationとKeppelは2026年にジュロン島の施設向け熱ネットワークの検討を開始しました(出典:EDB)。地域冷房・海水冷却(District and Seawater Cooling)セグメントは、2025年の小さな基盤から年21.71%で成長し、2035年までに3,710万米ドルに達します。
シンガポールのデータセンター冷却支出を抑制する課題は?
2つの制約により、シンガポールのデータセンター熱管理市場の成長率は2020~2025年の14.07%ではなく年9.05%にとどまります。キャパシティの割り当て制と、稼働中のホールを改修するコストです。
新規キャパシティは80~300 MWの単位で放出される
シンガポールの設置済みキャパシティは70以上のデータセンターで1.4ギガワット(GW)を超えていますが(出典:デジタル開発情報省、2026年2月)、新規キャパシティは2023年7月の80 MWのパイロットや200 MWのDC-CFA2割り当てといった公募を通じてのみ供給され、ロードマップは短期的に少なくとも300 MWを約束しています(出典:グリーン・データセンター・ロードマップのファクトシート)。そのためDC Market Insightsは2029年以降の新規竣工を年110~130 MWに制限しており、市場は2031年の5億6,805万米ドルから2033年の5億7,470万米ドルの間で横ばいとなります。
稼働中のホールの改修費は1 MW当たり約110万米ドル
DC Market Insightsの推計では、稼働中の空冷ホールを背面ドア冷却またはダイレクト・トゥ・チップ冷却に転換する費用は2025年に1 MW当たり約110万米ドルで、工事は99.99%の稼働率契約を結ぶテナントに配慮して段階的に進める必要があります。Keppel DC REIT(不動産投資信託)は2025年、ポートフォリオ全体で変圧器の交換とチラーおよびダイナミック回転型UPS(DRUPS)のオーバーホールに約969万シンガポールドルを支出しました(出典:Keppel DC REIT サステナビリティレポート2025)。これは所有者が設備更新をいかにゆっくり進めているかを示しています。
シンガポールのデータセンター熱管理における収益機会はどこにあるか?
液冷とマネージド熱サービスは、2025年比で2035年までにシンガポールのデータセンター熱管理市場の年間支出に2億9,855万米ドルを上乗せします。
液冷システム:2,601万米ドルから2億2,262万米ドルへ
DC-CFA2のホールやAI向け改修での採用に伴い、CDU、コールドプレートループ、液浸タンクは年23.95%で成長します。Johnson Controlsは2025年10月、500キロワット(kW)から10 MW超までの容量を持つSilent-Aire CDUシリーズをシンガポールで発売し(出典:Johnson Controls)、Vertivは2025年11月に流体サービス企業PurgeRiteを約10億米ドルで買収することで合意しました(出典:Vertiv)。
保守およびマネージドサービス:6,503万米ドルから1億6,697万米ドルへ
液冷ループには、空冷システムでは不要だった流体サンプリング、ろ過、フラッシングが必要となるため、保守およびマネージドサービスの支出シェアは25.00%から27.00%に上昇します。DC Market Insightsの推計では、気流や液冷ループを設計する機械エンジニアやCFDモデリングチームであるデータホール熱管理コンサルタントは、設置・改修支出の約8%、2025年で約350万米ドルを得ています。
シンガポールのデータセンター冷却費は1 MW当たりいくらか?
DC Market Insightsの推計では、シンガポールの新規ホールのデータセンター熱管理費は2025年にITのMW当たり約200万米ドルで、液冷ループが空調機に取って代わるにつれ、2035年までに270万米ドルに上昇します。
| 価格指標 | 2020年 | 2025年 | 2030年 | 2035年 |
|---|---|---|---|---|
| 新設時の冷却費(ITのMW当たり百万米ドル) | 1.60 | 2.00 | 2.45 | 2.70 |
| サービスおよび制御(設置済みMW当たり年間千米ドル) | 75 | 95 | 115 | 130 |
| 液冷または封じ込めの改修(MW当たり百万米ドル) | 0.95 | 1.10 | 1.25 | 1.35 |
公開された参考値:Equinixは20 MWのSG6施設に2億6,000万米ドル(1 MW当たり約1,300万米ドル)を投じており、200万米ドルの冷却費はその予算の約15%に相当します(出典:Equinix、2024年11月)。Schneider Electricは2026年3月、Sustainable Tropical Data Centre Testbed 2.0に約500万シンガポールドル相当の冷却およびプレハブ式データホールソリューションを提供しました(出典:シンガポール国立大学)。SP Groupは2026年10~12月の家庭用電気料金を10.4%、すなわち1キロワット時(kWh)当たり3.32セント引き下げました(出典:SP Group)。料金の低下は効率化改修の投資回収期間を長くします。
シンガポールのデータセンター冷却を規定する規則と規格は?
5つの規則が2億6,013万米ドルのシンガポールのデータセンター熱管理市場を形作っており、最も厳しいフル負荷時PUE 1.25は200 MWのDC-CFA2キャパシティに適用されます。
- グリーン・データセンター・ロードマップ(IMDA、2024年5月):少なくとも300 MWの追加キャパシティと、全データセンターでPUE 1.3以下という目標。
- DC-CFA2の条件(IMDAおよびEDB、2025年12月):IT負荷100%でPUE 1.25、グリーンエネルギー比率50%以上。
- SS 697:2023熱帯データセンター規格:26°C以上への段階的な移行、1°C当たり冷却エネルギー2%~5%削減。
- SS 726:2026 Liquid Cooling in Tropical Data Centres(2026年8月):ループ設計、配管、流体品質、監視。
- BCA-IMDA Green Mark for Data Centre 2024(2024年10月)、および2026年からのtCO2e当たりS$45の炭素税。
シンガポール市場で首位の冷却セグメントと最も成長が速いセグメントは?
シンガポールのデータセンター熱管理市場では、空気側冷却・封じ込めが2025年支出の40.00%(1億405万米ドル)で首位を占め、液冷システムは年23.95%で最も成長が速いセグメントであり、2032年までに空気側システムを追い抜きます。
冷却技術別
気温30°Cの気候では液冷ループもチラーやドライクーラーを通じて排熱するため、チラープラントは2035年にも支出の27.00%を維持します。
| 冷却技術 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| チラープラント・排熱(Chiller Plant and Heat Rejection) | 98.85 | 38.00% | 166.97 | 5.38% |
| 空気側冷却・封じ込め(Air-Side Cooling and Containment) | 104.05 | 40.00% | 142.23 | 3.17% |
| 液冷システム(Liquid Cooling Systems) | 26.01 | 10.00% | 222.62 | 23.95% |
| 地域冷房・海水冷却(District and Seawater Cooling) | 5.20 | 2.00% | 37.10 | 21.71% |
| 熱制御・監視ソフトウェア(Thermal Controls and Monitoring Software) | 26.01 | 10.00% | 49.47 | 6.64% |
| 合計 | 260.13 | 100.00% | 618.39 | 9.05% |
提供形態別
機器は2025年支出の58.00%を占め、保守およびマネージドサービスが9.89%で最も速く成長します。
| 提供形態 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| 機器 | 150.88 | 58.00% | 346.30 | 8.66% |
| 設置・改修サービス | 44.22 | 17.00% | 105.13 | 9.05% |
| 保守・マネージドサービス | 65.03 | 25.00% | 166.97 | 9.89% |
| 合計 | 260.13 | 100.00% | 618.39 | 9.05% |
データセンタータイプ別
コロケーションが2025年支出の56.00%を占め、クラウドおよびAIテナントがDC-CFAのキャパシティを取得するにつれ、ハイパースケール・クラウドが11.65%で最も速く成長します。
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| コロケーション | 145.67 | 56.00% | 321.56 | 8.24% |
| ハイパースケール・クラウド | 78.04 | 30.00% | 234.99 | 11.65% |
| 企業・政府 | 31.22 | 12.00% | 49.47 | 4.71% |
| エッジ | 5.20 | 2.00% | 12.37 | 9.05% |
| 合計 | 260.13 | 100.00% | 618.39 | 9.05% |
DC独自分析:シンガポールの液冷キャパシティトラッカー(7プロジェクト、303 MW)
名称が明らかな7つのプロジェクトが、シンガポールのデータセンター熱管理市場の基盤に液冷または海水冷却のITキャパシティ約303 MWを追加し、2026~2030年の冷却費単価で約6億5,000万米ドルの熱管理支出に相当します。トラッカーと地域×技術マトリクスはDC Market Insightsのモデルであり、9つの入力値(年別竣工量、MW当たり冷却費、MW当たりサービス支出、改修MW、改修価格、廃止率、計上ラグ、技術別シェア、地域別シェア)から推計し、ソース台帳と照合しています。
| プロジェクト | 事業者 | 所在地 | ITキャパシティ | 冷却設計 | 状況 |
|---|---|---|---|---|---|
| DC Tuas | Nxera(Singtel) | トゥアス | 58 MW | ダイレクト・トゥ・チップ、PUE 1.25 | 2026年2月開設 |
| SG6 | Equinix | シンガポール(所在地非公開) | 20 MW | 液冷対応 | 2027年第1四半期開設予定 |
| Keppel DC SGP 11 | Keppel Data Centres | ジュロン島 | 50 MW | 液冷、地域冷房、海水冷却、PUE 1.2未満 | DC-CFA2、2026年8月 |
| DC-CFA2キャンパス | ST Telemedia Global Data Centres | ジュロン島 | 50 MW | 液冷 | DC-CFA2、2026年8月 |
| DC-CFA2キャンパス | Digital Realty | ジュロン島 | 50 MW | より高い冷水温度 | DC-CFA2、2026年8月 |
| DC-CFA2キャンパス | Equinix | ジュロン島 | 50 MW | 液冷 | DC-CFA2、2026年8月 |
| 浮体式データセンター | Keppel | 洋上(所在地非公開) | 約25 MW | 閉ループ式海水冷却 | 建設中、2028年 |
地域×冷却技術別支出マトリクス、2025年(百万米ドル、DC Market Insights推計):
| 地域 | チラープラント・排熱 | 空気側冷却・封じ込め | 液冷システム | 地域冷房・海水冷却 | 熱制御・監視ソフトウェア | 合計 |
|---|---|---|---|---|---|---|
| 西部 | 35.59 | 37.46 | 9.37 | 1.87 | 9.37 | 93.65 |
| 東部 | 37.56 | 39.54 | 9.88 | 1.98 | 9.88 | 98.85 |
| 中部 | 15.82 | 16.65 | 4.16 | 0.83 | 4.16 | 41.62 |
| 北部 | 5.93 | 6.24 | 1.56 | 0.31 | 1.56 | 15.61 |
| 北東部 | 3.96 | 4.16 | 1.04 | 0.21 | 1.04 | 10.41 |
シンガポールでデータセンター冷却支出が最も多い地域と最も成長が速い地域は?
シンガポールのデータセンター熱管理市場では東部が2025年支出の38.00%(9,885万米ドル)で首位を占め、西部はジュロン島とトゥアスが新規キャパシティの大半を吸収するにつれ年14.37%で最も速く成長し、2035年までに支出の58.00%を占めます。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| 西部 | 93.65 | 36.00% | 358.67 | 14.37% |
| 東部 | 98.85 | 38.00% | 148.41 | 4.15% |
| 中部 | 41.62 | 16.00% | 61.84 | 4.04% |
| 北部 | 15.61 | 6.00% | 30.92 | 7.08% |
| 北東部 | 10.41 | 4.00% | 18.55 | 5.95% |
西部
2025年の9,365万米ドルから2035年までに3億5,867万米ドル(年14.37%)。トゥアス、ジュロン、ジュロン島。Nxeraの58 MWのDC TuasとDC-CFA2キャパシティ200 MWのすべてがここに位置し、JTC Corporationによると約20ヘクタールのジュロン島パークは最大700 MWの電力を供給できます(出典:JTC、2025年10月)。
東部
2025年の9,885万米ドルから2035年までに1億4,841万米ドル(年4.15%)。タンピネス、ロヤン、チャンギ、パヤ・レバーには、Keppel DC REITのタンピネスの資産を含む最も古いコロケーションキャンパスが集まっているため、この地域の支出は主にサービスと改修です。
中部
2025年の4,162万米ドルから2035年までに6,184万米ドル(年4.04%)。ゲンティン・レーン、カラン、ワンノース(one-north)には、排熱設備用の屋上スペースが不足する高密度な都市区画に企業およびコロケーションのホールがあります。Keppelは2026年半ばにゲンティン・レーンでKeppel DC SGP 9に着工します(出典:Keppel)。
北部
2025年の1,561万米ドルから2035年までに3,092万米ドル(年7.08%)。ウッドランズと北部の工業団地には、中規模の企業および政府のホールがあります。
北東部
2025年の1,041万米ドルから2035年までに1,855万米ドル(年5.95%)。セラングーン・ノースとセレターには、少数の企業およびエッジサイトがあります。
冷却への支出が最も多いシンガポールのデータセンターハブは?
シンガポールのデータセンター熱管理支出では、トゥアスが2025年に3,746万米ドルで首位を占め、ジュロン島は年52.70%で最も成長が速い大規模ハブであり、187万米ドルから2035年までに1億2,912万米ドルへと拡大します。
| 順位 | ハブ | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|---|
| 1 | トゥアス | 西部 | 37.46 | 121.95 | 12.53% |
| 2 | タンピネス | 東部 | 33.61 | 53.43 | 4.74% |
| 3 | ジュロン・イースト、ジュロン・ウェスト | 西部 | 30.90 | 64.56 | 7.65% |
| 4 | ロヤン | 東部 | 29.65 | 44.52 | 4.15% |
| 5 | チャンギ | 東部 | 25.70 | 38.59 | 4.15% |
| 6 | クランジ、リム・チュー・カン | 西部 | 23.41 | 43.04 | 6.28% |
| 7 | ゲンティン・レーン、カラン | 中部 | 18.73 | 29.68 | 4.71% |
| 8 | ワンノース(one-north)、アヤ・ラジャ | 中部 | 16.65 | 23.50 | 3.51% |
| 9 | ウッドランズ | 北部 | 10.93 | 21.64 | 7.08% |
| 10 | パヤ・レバー | 東部 | 9.88 | 11.87 | 1.85% |
| 11 | セラングーン・ノース | 北東部 | 5.72 | 10.20 | 5.95% |
| 12 | ジュロン島 | 西部 | 1.87 | 129.12 | 52.70% |
2025年に支出された2億6,013万米ドルのうち、12のハブが2億4,451万米ドルを占め、残りは小規模サイトによるものです。シンガポールのAIデータセンター市場でも、AIホールについて同様の西方シフトが示されています。
2035年のシンガポールのデータセンター冷却予測はどう変わり得るか?3つのシナリオ
2035年のシンガポールのデータセンター熱管理市場は、ジュロン島パーク以降にシンガポールがどれだけの電力を放出するかに応じて、基本ケースの6億1,839万米ドルを中心に4億9,471万米ドルから7億4,825万米ドルの範囲となります。
| シナリオ | 2035年(百万米ドル) | CAGR 2025~2035年 | 変化の内容 |
|---|---|---|---|
| 低位ケース | 494.71 | 6.64% | DC-CFA2以降のキャパシティ公募なし。竣工は年80 MWに減少 |
| 基本ケース | 618.39 | 9.05% | 年110~130 MW。液冷が支出の36% |
| 高位ケース | 748.25 | 11.14% | 300 MWの第3回公募とグリーンエネルギーの輸入。液冷が45%超 |
シンガポールの主要なデータセンター熱管理企業とそのシェアは?
DC Market Insightsが、シンガポールのホールに設置された機器と公表されたプロジェクト受注に基づいて推計したところ、2025年のシンガポールのデータセンター熱管理市場では上位5社のサプライヤーが約52%を占め、Vertivが約14%を占めています。
- Vertiv
- Schneider Electric(Motivairを含む)
- Daikin(Daikin Applied)
- Trane Technologies(LiquidStackを含む)
- Johnson Controls(Silent-Aire)
- Carrier
- STULZ
- Mitsubishi Electric
- Rittal
- Kaer
- Keppel(地域冷房・海水冷却)
- Shell(液浸用流体)
- Delta Electronics
液冷は業界の統合を進めています。Schneider Electricは2025年2月にMotivairの株式75%の取得を完了し(出典:Schneider Electric)、Daikin Appliedは2025年8月にDDC Solutionsの買収で合意し(出典:Daikin Applied)、Trane Technologiesは2026年第1四半期にLiquidStackの残りの株式を取得しました(出典:Trane Technologies 10-Q)。シンガポールのクーリング・アズ・ア・サービス事業者であるKaerは、冷却を機器としてではなくkWh単位で販売しており、Keppelはデータセンターの所有と地域冷房を組み合わせています。データセンター精密空調市場では、空気側ユニットの世界全体の状況を示しています。
2025年と2026年にシンガポールのデータセンター冷却で何が変わったか?
シンガポールのデータセンター熱管理では、2025年10月以降の日付が明らかな6つの出来事により、シンガポールの新規キャパシティ少なくとも303 MWが液冷または海水冷却を採用することになりました。
- 2025年10月、Johnson Controlsは500 kWから10 MW超までのSilent-Aire冷却液分配ユニットをシンガポールで発売しました(出典:Johnson Controls)。
- 2025年12月、IMDAとEDBは少なくとも200 MWを対象に、ITフル負荷時PUE 1.25を条件とするDC-CFA2の公募を開始しました(出典:IMDA)。
- 2026年2月、Nxeraはダイレクト・トゥ・チップ液冷とPUE 1.25を備えた58 MWのDC Tuasを開設しました(出典:JTC Corporation)。
- 2026年3月、Schneider Electricは約500万シンガポールドル相当のソリューションでSustainable Tropical Data Centre Testbed 2.0に参加しました(出典:シンガポール国立大学)。
- 2026年4月、KeppelとShellは2026年5月に開始する12か月間の液浸冷却テストベッドを発表しました(出典:Keppel)。
- 2026年8月、EDBはジュロン島の200 MWをDigital Realty、Equinix、Keppel Data Centres、STT GDCに割り当て、シンガポールは液冷に関するSS 726:2026を発行しました(出典:EDB、Enterprise Singapore)。
DC Market Insightsはシンガポールのデータセンター熱管理モデルをどのように構築したか?(調査手法)
モデルでは、各ホールの冷却支出の半分を竣工年に、残りの半分を前年に計上します。27.50 MW × 200万米ドルと35.00 MW × 209万米ドルを合わせて2025年は1億2,815万米ドルとなり、これに約1,100 MWの設置済みIT負荷に対するサービスおよび制御の1億448万米ドル(1 MW当たり9万5,000米ドル)と改修の2,750万米ドル(25 MW × 110万米ドル)を加えます。竣工量は35 MW(2020年)、55 MW(2025年)、130 MW(2030年)、110 MW(2035年)です。設置ベースの1%が毎年廃止され、設置ベースは2020年の960 MWから始まり、政府が2021年について報告した1,000 MWのITキャパシティと整合しています(出典:貿易産業省)。技術、提供形態、タイプ、地域の各シェアは2025年と2035年について設定して補間し、毎年合計と一致させています。
3つの上限・下限チェック:
- 上限1:モデルは2026~2030年に515 MWのITキャパシティを追加しており、ロードマップの300 MWの割り当てにDC-CFA2の200 MWと80 MWのパイロットを加えた量(580 MW)の範囲内です。
- 上限2:2025年の新設冷却費1億2,815万米ドルは、1 MW当たり1,200万米ドルで55 MW分となる約6億6,000万米ドルの施設予算の約19%です。
- 下限:Nxeraの58 MWのDC Tuasだけでも、1 MW当たり160万~200万米ドルで2024~2026年に9,300万~1億1,600万米ドルの冷却費を意味し、これはモデルにおける同期間の新設支出3億8,735万米ドルを下回ります。
詳細な手法:DC Market Insightsの調査手法。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象となる要素と対象外の要素
- 1.3セグメントの相互関係
- 1.4シンガポールのデータセンター熱管理市場の推計値が異なる理由
- 02調査手法
- 2.1ボトムアップモデル:新規MW × MW当たり冷却費 + 設置済みMW × サービス
- 2.2上限・下限チェック
- 2.3ソース台帳
- 03エグゼクティブサマリー
- 3.1市場概況(2025年、2026年、2035年)
- 3.2主要市場統計
- 3.3主なポイント
- 04市場動向
- 4.1推進要因:ジュロン島のDC-CFA2キャパシティ200 MW
- 4.2推進要因:ITフル負荷時のPUE 1.25と既存ホールのPUE 1.3
- 4.3推進要因:1トン当たりS$45の炭素税
- 4.4トレンド:SS 726:2026液冷規格
- 4.5トレンド:液浸冷却の試験と26°Cのホール
- 4.6トレンド:海水冷却と地域冷房
- 4.7課題:段階的に放出されるキャパシティ
- 4.8課題:稼働中のホールの改修費用
- 4.9機会:液冷システム
- 4.10機会:保守およびマネージドサービス
- 05価格
- 5.1MW当たり冷却費(2020~2035年)
- 5.2公開されている価格の参考値
- 06規格と規制
- 6.1グリーン・データセンター・ロードマップ
- 6.2DC-CFA2の条件
- 6.3SS 697:2023熱帯データセンター規格
- 6.4SS 726:2026 Liquid Cooling in Tropical Data Centres
- 6.5Green Mark for Data Centre 2024と炭素税
- 07冷却技術別の市場セグメンテーション
- 7.1チラープラント・排熱
- 7.2空気側冷却・封じ込め
- 7.3液冷システム
- 7.4地域冷房・海水冷却
- 7.5熱制御・監視ソフトウェア
- 08提供形態別の市場セグメンテーション
- 8.1機器
- 8.2設置・改修サービス
- 8.3保守・マネージドサービス
- 09データセンタータイプ別の市場セグメンテーション
- 9.1コロケーション
- 9.2ハイパースケール・クラウド
- 9.3企業・政府
- 9.4エッジ
- 10Dc独自分析:シンガポールの液冷キャパシティトラッカー
- 10.17プロジェクトのトラッカー(303 MW)
- 10.2地域×冷却技術別支出マトリクス(2025年)
- 11地域別分析
- 11.1西部
- 11.2東部
- 11.3中部
- 11.4北部
- 11.5北東部
- 12上位12のデータセンターハブ
- 12.1トゥアス
- 12.2タンピネス
- 12.3ジュロン・イースト、ジュロン・ウェスト
- 12.4ロヤン
- 12.5チャンギ
- 12.6クランジ、リム・チュー・カン
- 12.7ゲンティン・レーン、カラン
- 12.8ワンノース(one-north)、アヤ・ラジャ
- 12.9ウッドランズ
- 12.10パヤ・レバー
- 12.11セラングーン・ノース
- 12.12ジュロン島
- 13予測シナリオ
- 13.1低位ケース
- 13.2基本ケース
- 13.3高位ケース
- 14競争環境
- 14.1Vertiv
- 14.2Schneider Electric(Motivairを含む)
- 14.3Daikin(Daikin Applied)
- 14.4Trane Technologies(LiquidStackを含む)
- 14.5Johnson Controls(Silent-Aire)
- 14.6Carrier
- 14.7STULZ
- 14.8Mitsubishi Electric
- 14.9Rittal
- 14.10Kaer
- 14.11Keppel(地域冷房・海水冷却)
- 14.12Shell(液浸用流体)
- 14.13Delta Electronics
- 15最近の動向
- 15.12025年の出来事
- 15.22026年の出来事
- 図 1シンガポールのデータセンター熱管理市場規模(2020~2035年、百万米ドル)
- 表 1レポート属性
- 表 2対象範囲の比較
- 表 3MW当たり冷却費(2020~2035年)
- 表 4冷却技術別市場(2025年および2035年)
- 表 5提供形態別市場(2025年および2035年)
- 表 6データセンタータイプ別市場(2025年および2035年)
- 表 7シンガポールの液冷キャパシティトラッカー
- 表 8地域×冷却技術別支出マトリクス(2025年)
- 表 9地域別市場(2025年および2035年)
- 表 10上位12ハブ(2025年および2035年)
- 表 11予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は3億1,329万米ドルで、2025年の2億6,013万米ドルから20.44%増加しています。ジュロン島で液冷キャパシティの建設が進むにつれ、市場は2035年までに6億1,839万米ドルに達し、2025年からのCAGRは9.05%になると予測されています。
シンガポールのデータホールから熱を除去するための2025年の支出2億6,013万米ドルを指します。チラープラント、空調機と封じ込め、液冷、地域冷房・海水冷却、熱制御ソフトウェア、設計、設置、保守が含まれます。冷却用の電力とサーバーのファンは対象外です。
2025年から2035年にかけて年9.05%で、2億6,013万米ドルから6億1,839万米ドルへと成長します。2020~2025年は年14.07%でした。成長は、200 MWのDC-CFA2などの公募を通じてシンガポールが放出する電力量によって制約されます。
液冷システムで、年23.95%で2025年の2,601万米ドルから2035年までに2億2,262万米ドルへと成長します。DC-CFA2のキャパシティはITフル負荷時にPUE 1.25を達成する必要があり、SS 726:2026が液冷の規則を定めたためです。
DC Market Insightsの推計では、新規ホールの場合、2025年にIT負荷1 MW当たり約200万米ドルで、2035年までに270万米ドルに上昇します。稼働中のホールの改修は1 MW当たり約110万米ドル、サービスは1 MW当たり年間約9万5,000米ドルです。
西部で、年14.37%で2025年の9,365万米ドルから2035年までに3億5,867万米ドルへと伸びます。トゥアスと700 MWのジュロン島データセンターパークが新規キャパシティの大半を占めるためです。2025年は東部が38.00%で首位です。
2025年の支出の約52%を上位5社のサプライヤーが占め、首位のVertivが約14%(DC Market Insights推計)で、Schneider Electric、Daikin、Trane Technologies、Johnson Controlsが続きます。Carrier、STULZ、Kaer、Keppelも事業を展開しています。
2025年の支出のうち約350万米ドル、設置・改修業務の約8%がコンサルタントに支払われています。コンサルタントは数値流体力学で気流をモデル化し、チラーの容量を算定し、PUE 1.25とSS 726:2026を満たす液冷ループを設計します。
対象範囲の違いです。DC Market Insightsは2026年の機器、制御、サービスとして3億1,329万米ドルを計上しています。より広い数値には、冷却用の電力(年間2億5,000万米ドル超)、オフィスの快適空調、サーバーのファンが加算されていますが、本レポートではこれらを除外しています。
5つあります。グリーン・データセンター・ロードマップのPUE目標1.3、DC-CFA2のフル負荷時PUE 1.25とグリーンエネルギー50%、26°Cのホールに関するSS 697:2023、液冷に関するSS 726:2026、そして2026年からの1トン当たりS$45の炭素税です。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。