
데이터센터 액체 냉각 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
데이터센터 액체 냉각 시장 규모는 2025년 USD 5,800.0백만였으며, 연평균 성장률(CAGR) 16.79%로 성장해 2035년에는 USD 27.40십억에 이를 것으로 전망됩니다. North America의 시장 점유율은 44.8%입니다.
 작성: Satyabrat Rajawat, 시니어 리서치 애널리스트, 전략 자문
 검토: Deepti Agrawal
최종 업데이트: 2026년 10월 6일
기준 연도 2025 PDF + Excel
출처: DC Market Insights 분석
보고서 구성
- 01서론
- 02요약
- 03시장 성장 요인
- 04시장 동향
- 05시장 과제
- 06시장 기회
- 07가격 분석
- 08표준 및 규제
- 09시장 세분화
- 10Dc 독점 분석: 기술 × 구매자 매트릭스
- 16개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 16분석 대상 기업
지역별 인사이트
- North America44.8%
- Asia Pacific27.1%
- Europe19.2%
- Latin America4.4%
- Middle East and Africa4.5%
분석 대상 기업
- Vertiv
- Eaton (Boyd Thermal)
- Schneider Electric (Motivair)
- CoolIT Systems (Ecolab)
- nVent
- Trane Technologies (LiquidStack)
- Daikin Applied (Chilldyne)
- Delta Electronics
- Asia Vital Components (AVC)
- Auras Technology
- Supermicro
- Submer
- Iceotope
- Accelsius
- Green Revolution Cooling (GRC)
- Corintis
전체 분석
데이터센터 액체 냉각 시장은 2026년 88.4억 달러 규모로 평가되며, 2025년 58.0억 달러에서 2035년 274.0억 달러에 이를 것으로 전망되어 2025년부터 2035년까지 연평균 성장률(CAGR)은 16.79%입니다(DC Market Insights 추정). 이 시장의 자금 흐름을 움직이는 것은 랙 전력입니다. NVIDIA GB200 NVL72 랙은 72개의 Blackwell GPU를 하나의 액체 냉각 유닛으로 묶으며, 이 정도 밀도에서는 공기로 열을 제거할 수 없기 때문에 이러한 랙을 위해 지어지는 모든 홀은 첫 서버가 도착하기 전에 콜드 플레이트, 냉각수 분배 장치(CDU), 매니폴드를 구매합니다(출처: NVIDIA). 장비 제조사들은 이 지위를 얻기 위해 큰 비용을 지불했습니다. Eaton은 2026년 3월 95.5억 달러 규모의 Boyd Thermal 인수를 완료했고(출처: Eaton 분기 보고서), Ecolab은 2026년 7월 47.5억 달러 규모의 CoolIT Systems 인수를 완료했습니다(출처: Ecolab 분기 보고서). 이로써 3대 콜드 플레이트 공급업체 중 두 곳이 이제 산업 그룹 산하에 있습니다. DC Market Insights는 2025년에 발주된 액체 냉각 대응 AI 용량이 2026년에 설비 구축되기 때문에 2026년 시장 규모가 2025년 대비 52.30% 증가할 것으로 예상합니다.
데이터센터 액체 냉각 시장은 공기가 아닌 액체로 서버의 열을 제거하는 장비, 유체 및 서비스를 포괄합니다. 여기에는 다이렉트 투 칩(direct-to-chip) 콜드 플레이트, 냉각수 분배 장치(CDU), 랙 내 매니폴드, 후면 도어 열교환기, 침지 탱크, 냉각수, 그리고 이를 계속 가동하게 하는 설치 및 유체 관리 작업이 포함됩니다. 2025년 시장 규모 58.0억 달러는 실제 구축 물량을 바탕으로 산출됩니다. 약 2.94 GW의 신규 액체 냉각 AI 용량에 MW당 약 158만 달러의 액체 냉각 장비를 곱하면 46.5억 달러가 되고, 약 0.98 GW의 액체 냉각 일반 및 고성능 컴퓨팅(HPC) 용량에 MW당 55만 달러를 곱한 5억 3,820만 달러가 더해지며, 약 15.9 GW의 액체 냉각 설치 기반에 대한 서비스 및 유체가 6억 1,961만 달러를 더합니다.
주요 시장 통계: 2026년 데이터센터 액체 냉각 지출 규모는 얼마인가?
데이터센터 액체 냉각 지출은 2026년 88.4억 달러에 달해 2025년보다 30.3억 달러 증가합니다(DC Market Insights 추정).
- 2025년 시장 규모: 58.0억 달러.
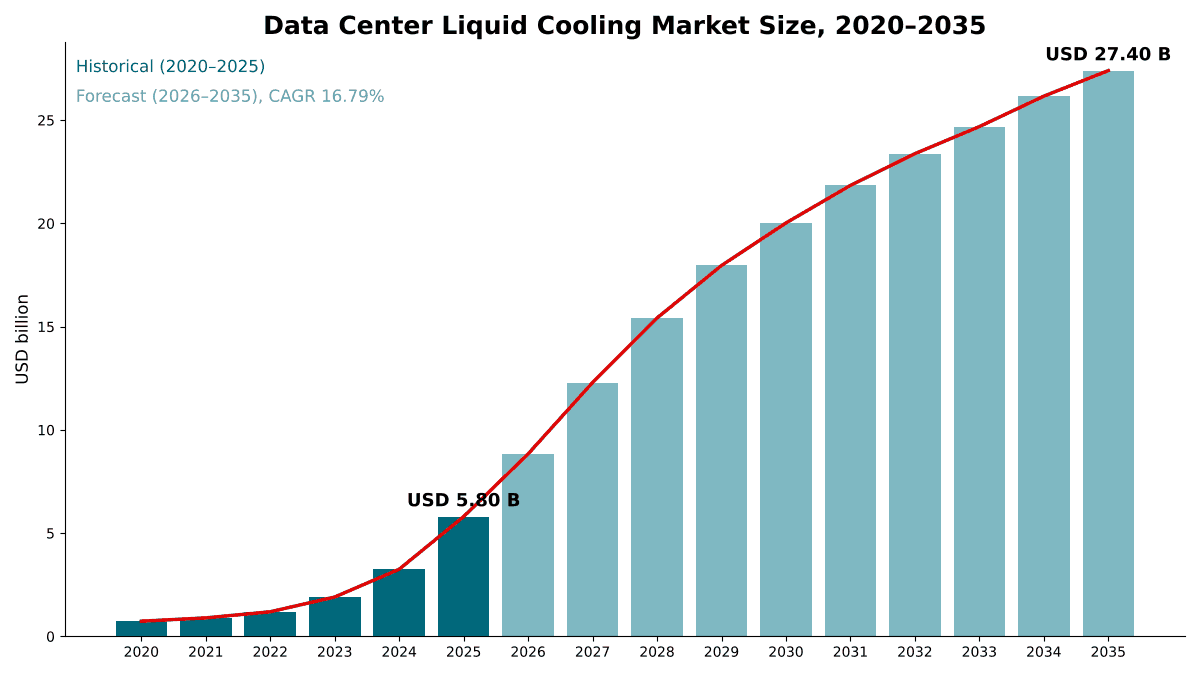
- 2026년 시장 규모: 88.4억 달러, 2025년 대비 52.30% 증가.
- 2030년 시장 규모: 200.2억 달러.
- 2035년 시장 규모: 274.0억 달러.
- 2025-2035년 CAGR: 기본 시나리오 기준 16.79%. 2035년 시장 규모는 221.4억 달러(저성장 시나리오)에서 322.2억 달러(고성장 시나리오) 범위입니다.
- 최대 기술: 다이렉트 투 칩 냉각, 2025년 지출의 71.4%(41.4억 달러).
- 최고 성장 부문: 150 kW 초과 랙, 연 38.75% 성장, 2025년 지출의 8.8%에서 2035년 49.3%로 확대. 기술별로는 2상(two-phase) 냉각이 연 23.42%로 가장 빠르게 성장합니다.
- 선도 지역: 북미, 2025년 지출의 44.8%. 최고 성장 지역: 중동 및 아프리카, 연 19.79%.
- 최대 국가: 미국, 2025년 23.2억 달러. 대형 국가 중에서는 인도가 연 22.77%로 가장 빠르게 성장합니다.
- 시장 선도 기업: Boyd Thermal(Eaton), Vertiv, CoolIT Systems(Ecolab)가 2026년 합계 약 38% 점유(DC Market Insights 추정).
요약: 2025년 액체 냉각 지출이 78% 급증한 이유는?
세계 데이터센터 액체 냉각 시장 규모는 2020년 7억 3,626만 달러로 평가되었으며, 2025년 58.0억 달러에 도달했고, 예측 기간 동안 16.79%의 CAGR로 성장하여 2035년 274.0억 달러에 이를 것으로 예상됩니다.
| 보고서 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 데이터센터 액체 냉각 시장 규모 | 58.0억 달러 |
| 2026년 데이터센터 액체 냉각 시장 규모 | 88.4억 달러 |
| 데이터센터 액체 냉각 시장 CAGR | 16.79% |
| 2035년 데이터센터 액체 냉각 시장 규모 | 274.0억 달러 |
시장은 2020년부터 2025년까지 연 51.12% 성장했으며, NVIDIA의 GB200 NVL72와 같은 액체 냉각 랙 스케일 그래픽 처리 장치(GPU) 시스템이 대량 배치 단계에 들어서면서 2025년 한 해에만 2024년 대비 78.4% 증가했습니다. 2025년부터 2035년까지 성장률은 연 16.79%로 둔화되는데, 이는 2030년까지 액체 냉각이 AI 홀의 표준(신규 AI 용량의 94%)이 되고, 그 이후에는 용량 증설, MW당 비용 하락, 그리고 DC Market Insights가 2035년까지 약 156 GW에 이를 것으로 예상하는 설치 기반에 대한 서비스 사업과 함께 시장이 성장하기 때문입니다.
시장 범위: 액체 냉각과 시설 냉각의 경계는 어디인가?
데이터센터 액체 냉각 시장은 데이터 홀 내부의 액체 루프를 통해 IT 장비의 열을 제거하는 모든 제품과 서비스를 포괄하며, 최초 판매 기준 명목 미국 달러로 평가됩니다(2025년 58.0억 달러).
포함 범위. 다이렉트 투 칩 콜드 플레이트와 이를 공급하는 랙 내 하드웨어(매니폴드, 호스, 퀵 디스커넥트), 모든 유형의 냉각수 분배 장치(랙 내형, 열 내형, 액체-공기 사이드카 유닛), 후면 도어 열교환기, 단상 및 2상 침지 탱크, 2상 다이렉트 투 칩 증발기, 물-글리콜 및 유전성 냉각수, 그리고 서비스(기술 냉각 루프의 설계, 설치, 시운전, 플러싱, 여과, 유체 시험 및 유지보수)가 포함됩니다.
제외 범위. 화이트 스페이스 외부의 시설 열 배출 설비(칠러, 냉각탑, 건식 냉각기), 전산실 공조기(CRAH) 및 기타 공랭 장비, 서버와 GPU 자체, CDU 상류의 건물 배관, 그리고 데이터센터 사업자 자산에 속하지 않는 암호화폐 채굴용 침지 시설은 제외됩니다. 시설 측 냉각은 당사의 데이터센터 열 관리 시장 보고서에서 다루며, 보다 넓은 범위의 데이터센터 냉각 시장 보고서는 여기서 산정한 액체 루프에 공랭, 칠러, 냉난방 공조(HVAC) 설비를 더합니다. 2025년 액체 냉각 총액 58.0억 달러는 그 넓은 시장의 액체 부분이며, 그에 추가되는 금액이 아닙니다.
엣지 사이트, 서버 제조사 및 섀시 침지. 액체 냉각 엣지 인클로저와 마이크로 데이터센터는 액체 루프로 IT 장비를 냉각하는 경우 포함되지만, 대부분의 엣지 랙이 30 kW 미만을 소비하기 때문에 58.0억 달러 중 차지하는 비중은 작습니다. Wiwynn, Supermicro 등 서버 제조사가 공장에서 장착하는 콜드 플레이트는 냉각 하드웨어 가치 기준으로 한 번만 집계되므로, 콜드 플레이트가 통합된 상태로 출하된 랙은 사업자가 CDU를 추가할 때 다시 집계되지 않습니다. LiquidCool Solutions 등 공급업체의 밀폐형 섀시 침지는 단상 침지 냉각(2025년 6억 3,253만 달러)에 포함됩니다. 시설 용수 처리 화학 약품과 기계실의 HVAC 장비는 제외되며, 기술 냉각 루프 내부의 냉각수 여과 및 유체 시험은 서비스에 포함됩니다.
시장 성장 요인: AI 랙은 왜 신규 홀에 액체 냉각을 강제하는가?
AI 랙은 2025년 액체 냉각 지출을 MW당 158만 달러로 끌어올립니다. 데이터센터 액체 냉각 시장 성장의 대부분은 세 가지 요인으로 설명됩니다. 공기로 냉각할 수 없는 AI 랙, 2030년까지 두 배로 늘어나는 데이터센터 전력 수요, 그리고 자체 가속기에 액체 냉각을 대규모로 배치하는 하이퍼스케일 사업자입니다.
랙 스케일 AI 시스템이 액체 냉각 지출을 MW당 158만 달러로 끌어올리다
NVIDIA의 GB200 NVL72는 36개의 Grace CPU와 72개의 Blackwell GPU를 랙 스케일 액체 냉각 설계로 연결합니다. NVIDIA는 H100 공랭 인프라와 비교하여 GB200이 동일한 전력에서 25배 높은 성능을 제공하면서 물 소비를 줄인다고 밝혔습니다. DC Market Insights는 2025년 AI 홀의 액체 냉각 비용을 MW당 158만 달러로 추정하며, 이는 일반 홀에서 액체가 공기를 보조하는 경우의 MW당 55만 달러의 약 세 배입니다. NVIDIA는 2027년 Kyber 랙 스케일 시스템 출시에 맞춰 800 VDC 데이터센터의 본격 생산을 계획하고 있으며, 이는 IT 부하 1 MW 랙을 향한 한 걸음입니다. 모든 콜드 플레이트를 CDU에 연결하는 랙 내 배관은 당사의 데이터센터 액체 냉각 매니폴드 시장 보고서에서 산정합니다.
데이터센터 전력 사용량은 2030년까지 약 945 TWh로 두 배 증가 전망
국제에너지기구(IEA)는 데이터센터가 2024년 약 415테라와트시(TWh), 즉 세계 전력의 약 1.5%를 사용했으며, 2030년까지 소비량이 두 배 이상 늘어 약 945 TWh에 이를 것으로 예상합니다. 미국에서는 에너지부(Department of Energy)가 데이터센터가 2023년 전체 전력의 약 4.4%를 사용했으며 2028년까지 6.7%에서 12%를 사용할 수 있다고 보고했습니다. DC Market Insights는 연간 추가되는 액체 냉각 용량이 2025년 3.91 GW에서 2030년 13.78 GW, 2035년 19.03 GW로 증가할 것으로 모델링합니다.
하이퍼스케일러, 기가와트 규모로 액체 냉각 배치
Google은 지난 7년간 2,000개 이상의 TPU Pod에 걸쳐 기가와트 규모로 액체 냉각을 배치했으며, 가동률은 약 99.999%라고 밝혔습니다. Amazon Web Services(AWS)는 Blackwell을 자사가 대규모로 배치한 첫 액체 냉각 하드웨어 플랫폼이라고 설명했으며, 자체 개발한 In-Row Heat Exchanger(IRHX)로 냉각합니다. DC Market Insights 모델에서 하이퍼스케일 데이터센터는 2025년 액체 냉각 지출의 27.4억 달러, 즉 47.3%를 차지하며, 그 비중은 2035년까지 50.4%로 상승합니다.
시장 동향: 단상 콜드 플레이트 다음은 무엇인가?
데이터센터 액체 냉각 시장은 칩 패키지 내부 냉각, 2상 냉각수, 그리고 공랭 홀에 액체 냉각 랙을 추가할 수 있게 해주는 액체-공기 유닛 방향으로 이동하고 있습니다.
마이크로플루이딕 냉각, 냉각수를 칩 패키지 내부로
Microsoft는 2025년 9월 발표에서 칩 내부 마이크로플루이딕 냉각의 실험실 규모 시험 결과, 워크로드와 구성에 따라 콜드 플레이트보다 최대 세 배 더 효과적으로 열을 제거했으며 GPU 내부 실리콘의 최대 온도 상승을 65% 줄였다고 보고했습니다. DC Market Insights는 마이크로플루이딕스를 다이렉트 투 칩 부문에 포함하여 집계하며, 이 부문은 연 17.77% 성장으로 모델링됩니다.
칩 전력 상승과 함께 투자자를 끌어모으는 2상 냉각
2상 시스템은 칩에서 저압 유체를 끓이고 다른 곳에서 증기를 응축시키므로, 단상 물보다 단위 유량당 더 많은 열을 운반합니다. 2상 다이렉트 투 칩 공급업체인 Accelsius는 Johnson Controls와 Legrand를 투자자로 두고 있습니다. 다이렉트 투 칩과 침지를 아우르는 2상 냉각은 DC Market Insights 모델에서 2025년 1억 1,026만 달러 규모이며, 연 23.42%로 가장 빠르게 성장하는 기술입니다.
공랭 홀을 잇는 액체-공기 유닛
Meta의 GB200 기반 Catalina 설계는 공기 보조 액체 냉각 사이드카 랙을 사용하여 20 kW 공랭 홀에서 120 kW 컴퓨팅 랙을 운용하며, AWS는 자체 IRHX 유닛으로 Blackwell 배치를 냉각합니다. DC Market Insights는 액체-공기 유닛을 2025년 지출의 15.0억 달러, 즉 25.8%로 추정하지만, 신규 홀이 처음부터 시설 용수 루프를 갖추도록 설계되면서 그 비중은 2035년까지 13.1%로 하락할 것으로 예상합니다.
시장 과제: 대부분의 사업자가 여전히 공랭 랙을 운영하는 이유는?
기존 시설 대부분의 낮은 랙 밀도와 불소계 유체의 단계적 퇴출은 DC Market Insights가 신규 AI 홀 이외의 영역에서 데이터센터 액체 냉각 시장의 성장을 둔화시킬 것으로 예상하는 두 가지 제약 요인입니다.
사업자의 80% 이상이 여전히 30 kW 초과 랙을 운영하지 않아
2025년 데이터센터 사업자 대상 글로벌 설문조사에 따르면 최빈 랙 밀도의 평균은 8.3 kW에서 소폭 상승한 약 9 kW에 달했으며, 사업자의 80% 이상이 30 kW 초과 랙을 보유하지 않았습니다. 이에 따라 DC Market Insights 모델에서 엔터프라이즈 데이터센터는 연 13.25% 성장에 그칩니다. 퀵 디스커넥트, CDU 제어, 냉각수 사양의 표준화 부족은 여러 공급업체를 혼용하는 사업자의 설계 비용을 높이며, 이는 후면 도어 열교환기가 여전히 2025년 지출의 15.8%를 차지하는 이유 중 하나입니다.
PFAS 퇴출로 좁아지는 2상 유체 선택지
3M은 과불화 및 폴리플루오로알킬 물질(PFAS) 제조에서 철수하고 제품 포트폴리오 전반에서 PFAS 사용을 중단하겠다고 약속했습니다. DC Market Insights는 이 철수로 일부 2상 침지 시스템에 사용되는 불소계 유체의 선택지가 좁아질 것으로 추정하며, 2035년 단상 침지가 시장의 10.4%를 유지하는 반면 2상 침지는 2상 냉각 부문 내의 작은 틈새시장에 머물 것으로 예상합니다.
시장 기회: 시운전 이후 냉각수 루프에서 수익을 얻는 것은 누구인가?
연 21.10% 성장하는 유체 관리 서비스는 가장 큰 신규 수익원입니다. DC Market Insights 모델에서 150 kW 초과 랙이 연 38.75% 성장으로 두 번째입니다.
서비스, 2035년까지 59.5억 달러로 성장
모든 액체 루프는 수명 기간 내내 플러싱, 여과, 유체 시험 및 누수 대응이 필요합니다. Vertiv는 2025년 11월 유체 관리 서비스 전문 기업 PurgeRite를 현금 약 10억 달러와 최대 2억 5,000만 달러의 추가 대가에 인수하기로 합의했으며(출처: Vertiv 보도자료), 2026년 9월에는 아일랜드 유체 관리 기업 King Environmental Services 인수에 합의했습니다(출처: Vertiv 발표). DC Market Insights는 서비스 시장을 2025년 8억 7,625만 달러, 2035년 59.5억 달러로 추정하며, 이때 시장의 21.7%에 이릅니다.
150 kW 초과 랙, 지출의 49.3%에 도달
150 kW 초과 랙은 2025년 액체 냉각 지출의 8.8%를 차지했으며 2035년까지 49.3%에 이를 것으로 예상되어 CAGR은 38.75%입니다. 이러한 랙에 맞춘 펌프는 당사의 데이터센터 냉각 CDU 펌프 시장 보고서에서 다룹니다. 폐열 재사용은 두 번째 기회입니다. 독일은 신규 데이터센터에 에너지 재사용 비율을 점차 높이도록 요구하고 있으며, DC Market Insights는 온수 액체 루프가 그 열의 주요 공급원이 될 것으로 예상합니다.
가격: 데이터센터 액체 냉각 비용은 MW당 얼마인가?
AI 홀은 2025년 IT 부하 MW당 약 158만 달러를 액체 냉각에 지출하며, 액체를 추가하는 일반 또는 HPC 홀은 MW당 약 55만 달러를 지출합니다. 이는 콜드 플레이트, 랙 내 하드웨어, CDU, 후면 도어, 탱크 및 냉각수 초기 충전을 포함하고 시설 열 배출을 제외한 DC Market Insights 추정치입니다.
| MW당 액체 냉각 지출(백만 달러) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| AI 홀, 액체 냉각 | 1.35 | 1.58 | 1.36 | 1.17 |
| 액체 냉각을 도입한 일반 또는 HPC 홀 | 0.52 | 0.55 | 0.59 | 0.62 |
| 설치 MW당 연간 서비스 및 유체 | 0.036 | 0.039 | 0.042 | 0.045 |
| 신규 AI 용량 중 액체 냉각 비중 | 40% | 70% | 94% | 97% |
AI 홀의 MW당 지출은 2025년에 정점을 찍고 CDU가 대형화되고 랙 밀도가 콜드 플레이트 수보다 빠르게 증가함에 따라 연 약 3%씩 하락합니다. 더 밀도 높은 랙은 하나의 CDU와 한 세트의 시설 연결을 더 많은 컴퓨팅에 걸쳐 공유하기 때문입니다.
표준 및 규제: 데이터센터 액체 냉각을 형성하는 규칙은 무엇인가?
데이터센터 액체 냉각을 형성하는 규칙은 네 가지입니다. ASHRAE 수온 등급, Open Compute Project(OCP) 하드웨어 사양, 유럽 에너지 보고 규정, 그리고 독일과 싱가포르의 국가 효율 한도입니다.
ASHRAE 액체 냉각 등급. ASHRAE의 2022년 개정은 시설 용수 등급 W17, W27, W32, W40, W45 및 W+로 전환했습니다. 사업자 설문조사에 따르면 액체 냉각 시스템의 시설 용수 온도는 약 32°C 부근으로 수렴하고 있습니다.
Open Compute Project. Google은 2025년 4월 5세대 Project Deschutes CDU 설계를 OCP에 기여하겠다고 밝혔으며, 이는 공급업체들에게 대용량 CDU의 공통 기준을 제공합니다.
EU 에너지 효율 지침. 제12조는 설치 IT 전력 수요가 500 kW 이상인 데이터센터에 매년 에너지 성과를 보고하도록 요구하며, 위원회 위임규정(EU) 2024/1364는 해당 사업자가 유럽 데이터베이스에 제출해야 하는 정보와 핵심 성과 지표를 규정합니다.
독일과 싱가포르. 독일 에너지효율법(Energieeffizienzgesetz, EnEfG) 제11조 조문에 따르면, 2026년 7월 1일부터 가동을 시작하는 데이터센터는 전력 사용 효율(PUE) 1.2 이하를 달성하고 에너지의 최소 10%를 재사용해야 하며, 이 비율은 2027년 7월 1일부터 가동하는 시설은 15%, 2028년 7월 1일부터는 20%로 상향됩니다(출처: EnEfG, 2023년 연방 관보). 싱가포르의 Green Data Centre Roadmap은 모든 데이터센터가 PUE 1.3 이하로 운영되는 것을 목표로 합니다. 같은 2025년 사업자 설문조사에서 가중 평균 PUE는 1.54였으므로, 이러한 한도는 팬과 칠러 에너지를 줄이는 액체 루프에 유리합니다.
시장 세분화: 가장 많은 지출을 차지하는 액체 냉각 기술은?
다이렉트 투 칩 냉각이 2025년 가치의 71.4%로 데이터센터 액체 냉각 시장을 선도하며, 구매자 중에서는 하이퍼스케일 데이터센터가 47.3%, 구성 요소 중에서는 콜드 플레이트 및 랙 내 하드웨어가 34.6%로 선두입니다. 칩 전력 상승이 끓음으로 열을 흡수하는 유체에 유리하게 작용하면서, 기술별로는 2상 냉각이 연 23.42%로 가장 빠르게 성장하여 다이렉트 투 칩(17.77%)을 앞섭니다.
기술별: 다이렉트 투 칩 냉각이 71.4%로 선두
| 기술 | 2025년(10억 달러) | 2025년 점유율 | 2035년(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 다이렉트 투 칩 냉각 | 4.14 | 71.4% | 21.26 | 17.77% |
| 후면 도어 열교환기 | 0.92 | 15.8% | 2.38 | 10.03% |
| 단상 침지 냉각 | 0.63 | 10.9% | 2.85 | 16.24% |
| 2상 냉각 | 0.11 | 1.9% | 0.90 | 23.42% |
NVIDIA의 랙 스케일 GB200 및 GB300 시스템이 칩 단에서 액체 냉각되기 때문에 다이렉트 투 칩 냉각은 2035년까지 점유율이 6.2%포인트 상승합니다. 후면 도어 열교환기는 주로 저밀도 엔터프라이즈 및 코로케이션 랙 열에 쓰이므로 점유율이 하락합니다.
구성 요소별: 콜드 플레이트 및 랙 내 하드웨어가 34.6%로 선두
| 구성 요소 | 2025년(10억 달러) | 2025년 점유율 | 2035년(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 콜드 플레이트 및 랙 내 하드웨어 | 2.01 | 34.6% | 9.01 | 16.20% |
| 냉각수 분배 장치 | 1.58 | 27.3% | 7.23 | 16.40% |
| 열교환기 및 탱크 | 1.00 | 17.2% | 3.37 | 12.94% |
| 서비스 | 0.88 | 15.1% | 5.95 | 21.10% |
| 냉각수 및 유체 | 0.34 | 5.8% | 1.84 | 18.49% |
냉각수 분배 장치는 2025년 15.8억 달러 규모이며, 모든 다이렉트 투 칩 루프에는 CDU가 필요합니다. 신규 구축이 둔화된 이후에도 설치 기반은 계속 늘어나기 때문에 서비스가 가장 빠르게 성장합니다.
최종 사용자별: 하이퍼스케일 데이터센터가 47.3%로 선두
| 최종 사용자 | 2025년(10억 달러) | 2025년 점유율 | 2035년(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 데이터센터 | 2.74 | 47.3% | 13.81 | 17.53% |
| 코로케이션 데이터센터 | 1.08 | 18.6% | 5.89 | 18.50% |
| GPU 및 네오클라우드 제공업체 | 0.82 | 14.2% | 4.19 | 17.67% |
| HPC 및 연구 센터 | 0.59 | 10.1% | 1.53 | 10.10% |
| 엔터프라이즈 데이터센터 | 0.57 | 9.8% | 1.97 | 13.25% |
사업자들이 AI 임차인을 위한 액체 냉각 대응 홀을 구축함에 따라 코로케이션 데이터센터는 구매자 중 가장 빠른 연 18.50%로 성장합니다.
열 배출 방식별: 액체-액체 시스템이 74.2%로 선두
기술 냉각 루프의 열을 시설 용수 루프로 전달하는 액체-액체 시스템은 2025년 43.1억 달러(74.2%), 2035년 238.1억 달러 규모로 CAGR은 18.65%입니다. 사이드카 유닛이나 후면 도어를 통해 실내 공기로 열을 배출하는 액체-공기 시스템은 15.0억 달러(25.8%) 규모이며 연 9.14% 성장하여 35.9억 달러에 이릅니다.
랙 밀도별: 80 kW~150 kW 랙이 52.6%로 선두
80 kW~150 kW 랙은 2025년 지출의 30.5억 달러(52.6%)를 차지합니다. 30 kW~80 kW 랙은 24.9%, 30 kW 미만 랙은 13.7%, 150 kW 초과 랙은 8.8%를 차지합니다. 800 VDC 전력과 더 밀도 높은 GPU 시스템이 도입되면서 2035년까지 150 kW 초과 랙은 135.1억 달러(49.3%)에 이르는 반면, 30 kW 미만 랙은 연 7.71% 성장에 그칩니다.
DC 독점 분석: MW당 액체 냉각 지출 모델과 기술 × 구매자 매트릭스
2025년 22.0억 달러 규모의 하이퍼스케일 다이렉트 투 칩 냉각은 매트릭스에서 단일 최대 셀이며 전체 데이터센터 액체 냉각 지출의 37.9%를 차지합니다. 이는 출하량 집계가 아닌 DC Market Insights 모델로, 53개의 입력값으로 구성됩니다. 32개 용량 코호트(일반 및 AI 홀의 16개 연도), 2개 액체 침투율 곡선, 2개 MW당 지출 곡선, 1개 서비스 단가 곡선, 4개 기술 분할, 5개 구매자 분할, 5개 지역 분할, 그리고 교차 검증에 사용된 2개 공급업체 매출 공시입니다.
| 2025년, 10억 달러 | 다이렉트 투 칩 | 후면 도어 | 단상 침지 | 2상 | 합계 |
|---|---|---|---|---|---|
| 하이퍼스케일 데이터센터 | 2.20 | 0.28 | 0.23 | 0.04 | 2.74 |
| 코로케이션 데이터센터 | 0.66 | 0.27 | 0.13 | 0.02 | 1.08 |
| GPU 및 네오클라우드 제공업체 | 0.68 | 0.04 | 0.09 | 0.02 | 0.82 |
| 엔터프라이즈 데이터센터 | 0.19 | 0.28 | 0.08 | 0.01 | 0.57 |
| HPC 및 연구 센터 | 0.41 | 0.05 | 0.11 | 0.02 | 0.59 |
| 합계 | 4.14 | 0.92 | 0.63 | 0.11 | 5.80 |
GPU 및 네오클라우드 제공업체는 액체 냉각 예산의 83%를 다이렉트 투 칩 시스템에 지출하여 모든 구매자 중 가장 높은 비중을 보이는 반면, 엔터프라이즈 데이터센터는 여전히 50%를 후면 도어 열교환기에 지출합니다. 후면 도어에 강한 공급업체는 가장 느리게 성장하는 기술에 판매하고 있는 셈입니다. HPC 및 연구 센터는 19%로 가장 높은 침지 비중을 보이는데, 이는 탱크를 중심으로 구축된 슈퍼컴퓨터의 유산입니다.
이 수치들의 바탕이 되는 MW당 액체 냉각 지출 모델에는 누구나 확인할 수 있는 세 가지 입력값이 있습니다. 매년 공급되는 신규 용량(2025년 12.0 GW), AI용으로 구축되는 비중(2025년 35%), 그리고 액체 냉각용으로 구축되는 AI 용량의 비중(2025년 70%)입니다. 각 액체 냉각 코호트에 MW당 지출을 곱하면 신규 구축 지출이 되고, 여기에 설치 기반에 대한 서비스를 더하면 시장 규모가 됩니다. 모델과 가정은 당사의 조사 방법론 페이지에서 설명합니다.
지역별 분석: 데이터센터 액체 냉각 시장을 선도하는 지역은?
북미는 2025년 가치의 44.8%로 데이터센터 액체 냉각 시장을 선도합니다. 중동 및 아프리카는 연 19.79%로 가장 빠르게 성장하는 지역인데, DC Market Insights가 2035년 역내 지출의 65.8%로 모델링하는 사우디아라비아와 아랍에미리트가 작은 기반에서 성장하기 때문입니다.
북미가 44.8% 점유율로 선두
북미 사업자들은 2025년 액체 냉각에 26.0억 달러를 지출했으며, 이 지역은 2035년까지 111.2억 달러에 이를 것으로 예상되어 CAGR은 15.65%입니다. 2026년 7월 nVent는 미네소타주 블레인에 160,000평방피트 규모의 액체 냉각 공장을 발표했으며, 이는 3년 만에 세 번째 데이터센터 액체 냉각 생산능력 확장입니다(출처: nVent 보도자료). 아시아 태평양과 걸프 지역이 추격하면서 북미는 2035년까지 점유율이 4.2%포인트 하락합니다.
아시아 태평양, 27.1% 점유율
아시아 태평양은 2025년 15.7억 달러, 2035년 83.3억 달러 규모로 CAGR은 18.14%입니다. 중국은 2025년 6억 2,119만 달러로 역내 최대 시장이며, DC Market Insights 국가 모델에서 인도가 연 22.77%로 가장 빠르게 성장합니다.
유럽, 19.2% 점유율
유럽은 2025년 11.1억 달러, 2035년 49.0억 달러 규모로 CAGR은 15.97%입니다. 신규 데이터센터에 대한 독일의 PUE 한도 1.2와 에너지 재사용 규정은 온수 액체 루프를 신규 홀의 규정 준수를 위한 가장 쉬운 경로로 만드는데, DC Market Insights는 재사용 가능한 열의 대부분을 액체 루프가 공급할 것으로 예상하기 때문입니다.
라틴 아메리카, 4.4% 점유율
라틴 아메리카는 2025년 2억 5,533만 달러, 2035년 14.5억 달러 규모로 CAGR은 18.98%이며, 브라질, 멕시코, 칠레가 주도합니다.
중동 및 아프리카, 4.5% 점유율
중동 및 아프리카는 2025년 2억 6,114만 달러, 2035년 15.9억 달러 규모로, 연 19.79%로 모든 지역 중 가장 빠르게 성장합니다. 사우디아라비아와 아랍에미리트는 역내 2대 국가 시장으로, DC Market Insights 모델에서 각각 연 20.58%와 20.22% 성장합니다.
국가별 분석: 데이터센터 액체 냉각에 가장 많이 지출하는 국가는?
미국은 2025년 23.2억 달러로 세계 가치의 40.0%를 차지하는 최대 데이터센터 액체 냉각 국가 시장이며, 중국이 6억 2,119만 달러(10.7%), 캐나다가 2억 8,077만 달러(4.8%)로 뒤를 잇습니다. 상위 12개국이 2025년 지출의 79.7%를 차지합니다. 독일 다음으로 일본(2억 1,702만 달러)과 영국(2억 501만 달러)이 나머지 국가를 이끌고, 프랑스는 1억 3,482만 달러, 호주는 1억 3,053만 달러, 한국은 1억 1,637만 달러에 이르며, 네덜란드는 유럽 합계 내에서 상위 12개국 바로 밖에 위치합니다.
| 순위 | 국가 | 지역 | 2025년(10억 달러) | 2025년 점유율 | 2035년(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 2.32 | 40.0% | 9.80 | 15.50% |
| 2 | 중국 | 아시아 태평양 | 0.62 | 10.7% | 2.93 | 16.79% |
| 3 | 캐나다 | 북미 | 0.28 | 4.8% | 1.32 | 16.77% |
| 4 | 독일 | 유럽 | 0.22 | 3.8% | 0.98 | 16.15% |
| 5 | 일본 | 아시아 태평양 | 0.22 | 3.7% | 0.99 | 16.40% |
| 6 | 영국 | 유럽 | 0.21 | 3.5% | 0.85 | 15.26% |
| 7 | 인도 | 아시아 태평양 | 0.15 | 2.6% | 1.17 | 22.77% |
| 8 | 프랑스 | 유럽 | 0.13 | 2.3% | 0.61 | 16.26% |
| 9 | 호주 | 아시아 태평양 | 0.13 | 2.2% | 0.72 | 18.56% |
| 10 | 브라질 | 라틴 아메리카 | 0.12 | 2.1% | 0.67 | 18.68% |
| 11 | 한국 | 아시아 태평양 | 0.12 | 2.0% | 0.58 | 17.49% |
| 12 | 싱가포르 | 아시아 태평양 | 0.11 | 1.9% | 0.42 | 14.62% |
하이퍼스케일 및 코로케이션 사업자들이 작은 설치 기반에서 AI 용량을 추가함에 따라 인도는 연 22.77%로 가장 빠르게 성장하는 대형 국가 시장입니다. 국가별 수치는 각 국가의 설치 및 신규 AI 데이터센터 용량 추정 비중으로 가중한, 지역 합계에 대한 DC Market Insights의 배분 결과입니다.
예측 시나리오: 2035년 전망은 어떻게 달라질 수 있는가?
데이터센터 액체 냉각 시장은 기본 시나리오에서 2035년까지 274.0억 달러에 이르며, 저성장 및 고성장 시나리오에 걸쳐 221.4억 달러에서 322.2억 달러의 범위를 보입니다.
| 시나리오 | 2026년 이후 가정 | 2035년(10억 달러) | CAGR 2025-2035 |
|---|---|---|---|
| 저성장 | 용량 증설이 기본 대비 15% 낮음, 일반 홀의 액체 냉각 비중은 2025년 수준 유지 | 22.14 | 14.33% |
| 기본 | 증설이 연 27.0 GW로 증가, 2035년까지 신규 AI 용량의 97%가 액체 냉각 | 27.40 | 16.79% |
| 고성장 | 증설이 기본 대비 15% 높음, 코로케이션 홀의 리트로핏 가속 | 32.22 | 18.70% |
저성장 시나리오는 AI 설비투자가 2년간 중단될 경우의 모습입니다. 준공이 지연되고 액체 냉각을 추가하는 일반 홀이 줄어듭니다.
경쟁 분석: 어떤 공급업체가 인수를 통해 액체 냉각 시장에 진입했는가?
- Vertiv
- Eaton (Boyd Thermal)
- Schneider Electric (Motivair)
- CoolIT Systems (Ecolab)
- nVent
- Trane Technologies (LiquidStack)
- Daikin Applied (Chilldyne)
- Delta Electronics
- Asia Vital Components (AVC)
- Auras Technology
- Supermicro
- Submer
- Iceotope
- Accelsius
- Green Revolution Cooling (GRC)
- Corintis
DC Market Insights는 3대 공급업체인 Boyd Thermal(현 Eaton 산하), Vertiv, CoolIT Systems(현 Ecolab 산하)가 2026년 데이터센터 액체 냉각 시장의 약 38%를 함께 점유하는 것으로 추정하며, Vertiv는 액체 냉각 매출을 별도로 공시하지 않으므로 Vertiv의 점유율은 DC Market Insights 추정치입니다. 근거는 두 공급업체의 공시입니다. Boyd Thermal은 2026년 매출을 17억 달러로 전망했으며 그중 15억 달러가 액체 냉각으로, 이는 DC Market Insights의 2026년 추정치 88.4억 달러의 약 17.0%에 해당합니다. CoolIT는 2026년 3월 이후 12개월간 약 5억 5,000만 달러의 매출을 올릴 것으로 예상되며, 이는 약 6.2%입니다. Eaton은 2026년 3월 12일 취득 현금 차감 기준 95.5억 달러에 Boyd Thermal 인수를 완료했고, Ecolab은 2026년 7월 2일 47.5억 달러 규모의 CoolIT 인수를 완료했습니다(출처: 미국 증권거래위원회에 제출된 Ecolab 분기 보고서). nVent는 2026년 2분기 매출이 15억 달러로 53% 증가했으며, 데이터센터 부문이 크게 성장했다고 보고했습니다.
최근 동향: 2025년 이후 액체 냉각 시장을 재편한 거래는?
- 2025년 2월, Schneider Electric은 Motivair의 지배 지분 75% 인수를 완료했으며, 나머지 25%는 2028년에 인수할 예정입니다(출처: Schneider Electric 발표).
- 2025년 11월, Eaton은 Boyd Thermal을 95억 달러에 인수하기로 합의했습니다. Boyd Thermal은 2026년 매출을 17억 달러로 전망했으며 그중 15억 달러가 액체 냉각입니다(출처: Eaton 발표).
- 2025년 12월, Vertiv는 액체 냉각용 유체 관리 서비스 제공업체 PurgeRite 인수를 완료했습니다(출처: Vertiv 보도자료).
- 2026년 3월, Trane Technologies는 액체 냉각 전문 기업 LiquidStack 인수를 완료했습니다(출처: Trane Technologies 보도자료).
- 2026년 7월, Ecolab은 47.5억 달러 규모의 CoolIT Systems 인수를 완료했습니다(출처: Ecolab 분기 보고서).
- 2026년 9월, Vertiv는 아일랜드 유체 관리 기업 King Environmental Services를 비공개 조건으로 인수하기로 합의했으며, 이후 인수를 완료했습니다(출처: Vertiv 발표).
방법론: 데이터센터 액체 냉각 시장 모델 구축 방식
DC Market Insights는 16개의 연간 용량 코호트(2020년~2035년)를 바탕으로 이 시장을 상향식(bottom-up)으로 구축했으며, 각 코호트는 일반 홀과 AI 홀로 나뉩니다. 각 코호트에 액체 냉각용으로 구축되는 비중(AI 용량의 경우 2020년 40%, 2025년 70%, 2035년 97%, 일반 용량의 경우 11.0%~19.0%)과 MW당 액체 냉각 지출(AI 홀은 135만 달러~158만 달러 이후 연 3%씩 하락, 일반 홀은 52만 달러에서 연 1.2%씩 상승)을 곱했습니다. 서비스 및 유체는 2019년 말 약 9.5 GW의 HPC, 메인프레임 및 후면 도어 용량에서 시작하는 액체 냉각 설치 기반에 대해, 2020년 MW당 연 3.6만 달러에서 2035년 4.5만 달러로 상승하는 단가로 추가했습니다. 총액은 4개 기술, 5개 구성 요소, 2개 열 배출 방식, 5개 구매자 유형, 4개 랙 밀도 구간, 5개 지역으로 분할되었으며, 모든 분할의 합은 시장 총액과 일치합니다. 결과는 Boyd Thermal과 CoolIT의 공시된 액체 냉각 매출과 하향식(top-down)으로 대조 검증되었습니다. 국가별 수치는 설치 및 신규 AI 용량에 대한 국가별 가중치로 각 지역 합계를 배분한 것입니다. 이 페이지에 명시된 애널리스트가 모델을 구축했으며, 검토자가 게시 전 계산, 출처 및 날짜를 확인했습니다.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2데이터센터 냉각 시장과의 경계
- 1.3엣지 사이트, 서버 제조사 및 섀시 침지
- 1.4세분 시장 간의 관계
- 02요약
- 2.1시장 현황, 2025년, 2026년 및 2035년
- 2.2주요 시장 통계
- 2.32020년부터 2035년까지의 성장
- 03시장 성장 요인
- 3.1랙 스케일 AI 시스템과 MW당 지출
- 3.22030년까지의 데이터센터 전력 사용량
- 3.3하이퍼스케일 액체 냉각 배치
- 04시장 동향
- 4.1칩 패키지 내 마이크로플루이딕 냉각
- 4.22상 냉각
- 4.3공랭 홀의 액체-공기 유닛
- 05시장 과제
- 5.1기존 시설의 낮은 랙 밀도
- 5.2PFAS 퇴출과 2상 유체
- 06시장 기회
- 6.1유체 관리 서비스
- 6.2150 kW 초과 랙과 폐열 재사용
- 07가격 분석
- 7.1MW당 액체 냉각 지출, 2020-2035
- 7.2설치 MW당 서비스 및 유체
- 08표준 및 규제
- 8.1ASHRAE 액체 냉각 등급
- 8.2Open Compute Project
- 8.3EU 에너지 효율 지침 및 위임규정(EU) 2024/1364
- 8.4독일 에너지효율법 및 싱가포르 Green Data Centre Roadmap
- 09시장 세분화
- 9.1기술별: 다이렉트 투 칩 냉각, 후면 도어 열교환기, 단상 침지 냉각, 2상 냉각
- 9.2구성 요소별: 콜드 플레이트 및 랙 내 하드웨어, 냉각수 분배 장치, 열교환기 및 탱크, 서비스, 냉각수 및 유체
- 9.3최종 사용자별: 하이퍼스케일, 코로케이션, GPU 및 네오클라우드 제공업체, HPC 및 연구 센터, 엔터프라이즈
- 9.4열 배출 방식별: 액체-액체, 액체-공기
- 9.5랙 밀도별: 30 kW 미만, 30 kW~80 kW, 80 kW~150 kW, 150 kW 초과
- 10Dc 독점 분석: 기술 × 구매자 매트릭스
- 10.1기술 × 최종 사용자 매트릭스, 2025
- 10.2MW당 액체 냉각 지출 모델 입력값
- 11지역별 분석
- 11.1북미
- 11.2아시아 태평양
- 11.3유럽
- 11.4라틴 아메리카
- 11.5중동 및 아프리카
- 12국가별 분석
- 12.1상위 12개국, 2025년 및 2035년
- 12.2미국
- 12.3중국
- 12.4인도
- 12.5북유럽 국가
- 13예측 시나리오
- 13.12035년까지의 저성장, 기본 및 고성장 시나리오
- 14경쟁 분석
- 14.1Vertiv
- 14.2Eaton (Boyd Thermal)
- 14.3Schneider Electric (Motivair)
- 14.4CoolIT Systems (Ecolab)
- 14.5nVent
- 14.6Trane Technologies (LiquidStack)
- 14.7Daikin Applied (Chilldyne)
- 14.8Delta Electronics
- 14.9Asia Vital Components (AVC)
- 14.10Auras Technology
- 14.11Supermicro
- 14.12Submer
- 14.13Iceotope
- 14.14Accelsius
- 14.15Green Revolution Cooling (GRC)
- 14.16Corintis
- 14.173대 공급업체 집중도, 2026
- 15최근 동향
- 15.1인수합병, 2025-2026
- 16방법론
- 16.1용량 코호트와 액체 냉각 침투율
- 16.2공급업체 공시를 통한 하향식 검증
- 그림 1데이터센터 액체 냉각 시장 규모, 2020-2035
- 표 1보고서 항목
- 표 2MW당 액체 냉각 지출, 2020-2035
- 표 3기술별 시장, 2025년 및 2035년
- 표 4구성 요소별 시장, 2025년 및 2035년
- 표 5최종 사용자별 시장, 2025년 및 2035년
- 표 6기술 × 최종 사용자 매트릭스, 2025
- 표 7상위 12개국, 2025년 및 2035년
- 표 8예측 시나리오, 2035
보고서 정보
작성: Satyabrat Rajawat, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 88.4억 달러로, 2025년 58.0억 달러에서 52.30% 증가합니다. 시장은 2035년까지 274.0억 달러에 이를 것으로 전망되며, 2025년 이후 CAGR은 16.79%입니다.
2025년부터 2035년까지 연 16.79%입니다. 액체 냉각 랙 스케일 GPU 시스템이 대량 배치 단계에 들어서면서 2020년부터 2025년까지는 연 51.12%로 더 빠르게 성장했습니다.
150 kW 초과 랙으로, 연 38.75% 성장하며 2025년 지출의 8.8%에서 2035년 49.3%로 확대됩니다(DC Market Insights 추정). 기술별로는 2상 냉각이 연 23.42%로, 구성 요소별로는 서비스가 21.10%로 가장 빠르게 성장합니다.
다이렉트 투 칩 냉각으로, 2025년 41.4억 달러, 즉 시장의 71.4%를 차지합니다. 랙 스케일 GPU 시스템이 콜드 플레이트를 장착한 채 출하되기 때문에 연 17.77% 성장하여 2035년까지 212.6억 달러에 이릅니다.
DC Market Insights 추정에 따르면 15.8억 달러, 즉 2025년 지출의 27.3%입니다. CDU 지출은 연 16.40% 성장하여 2035년까지 72.3억 달러에 이릅니다.
DC Market Insights 추정에 따르면 2025년 기준 액체 냉각 AI 홀은 MW당 약 158만 달러, 일반 또는 HPC 홀은 MW당 55만 달러입니다.
북미로, 2025년 가치의 26.0억 달러, 즉 44.8%를 차지합니다. 중동 및 아프리카가 연 19.79%로 가장 빠르게 성장합니다.
Boyd Thermal(Eaton), Vertiv, CoolIT Systems(Ecolab)가 2026년 시장의 약 38%를 함께 점유합니다(DC Market Insights 추정). Schneider Electric, nVent, Trane Technologies, Daikin Applied, Submer, Iceotope, Accelsius도 경쟁하고 있습니다.
미국으로, 23.2억 달러, 즉 2025년 지출의 40.0%를 차지하며, 중국이 6억 2,119만 달러로 뒤를 잇습니다. 대형 국가 시장 중에서는 인도가 연 22.77%로 가장 빠르게 성장합니다(DC Market Insights 추정).
2025년 58.0억 달러 규모의 액체 루프 장비, 유체 및 서비스는 공랭, 칠러, 냉각탑, HVAC 설비까지 포함하는 더 넓은 냉각 시장의 액체 부분입니다. 따라서 시설 냉각을 포함한 추정치는 이보다 몇 배 더 큽니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.