
データセンターチップ市場 規模・シェア・2035年までの予測
市場の概要
データセンターチップ市場の規模は2025年にUSD 314.87十億で、年平均成長率(CAGR)12.49%で拡大し、2035年までにUSD 1,021.48十億に達すると予測されています。 North Americaが市場の54.8%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格およびチップ搭載額の分析
- 06規格と規制
- 07サプライチェーン分析
- 08市場規模と予測
- 09データセンターチップ市場、チップタイプ別
- 10データセンターチップ市場、ワークロード別
- 23章
- 2020-2024実績期間
- 2026-2035予測期間
- 16掲載企業
地域別インサイト
- North America54.8%
- Asia Pacific27.6%
- Europe10.9%
- Latin America2.3%
- Middle East and Africa4.4%
掲載企業
- NVIDIA
- AMD
- Intel
- Broadcom
- Marvell Technology
- SK hynix
- Samsung Electronics
- Micron Technology
- Qualcomm
- Amazon Web Services
- Microsoft
- Huawei
- Arm
- Astera Labs
- Ampere Computing
詳細分析
データセンターチップ市場は、データセンターのサーバー、ストレージシステム、ネットワーク機器に販売される半導体を対象とします。対象は、グラフィックス・プロセッシング・ユニット(GPU)およびその他のAIアクセラレータ、サーバー用中央処理装置(CPU)、サーバー用メモリおよびストレージチップ、ネットワーキングおよびインターコネクトチップ、ならびにすべてのボードに搭載される周辺コントローラおよび電源チップです。DC Market Insightsは、世界のデータセンターチップ市場を2025年に3,148.7億米ドルと評価し、2035年までに10,214.8億米ドル、CAGR 12.49%で拡大すると予測しています。2025年の数値は、5つのチップファミリーの数量と価格から積み上げています。オンパッケージの広帯域メモリ(HBM)込みで価格設定したアクセラレータが1,697.7億米ドル、サーバーCPUが約2,740万個・平均単価1,136米ドルで311.4億米ドル、サーバーDRAMおよびエンタープライズ向けフラッシュが682.9億米ドル、ネットワーキングシリコンが318.6億米ドル、その他のチップが138.1億米ドルです。ネットワーキングおよびインターコネクトチップは年率14.05%で最も成長の速いセグメントです。新たなAIクラスターではいずれも、アクセラレータ1基あたりにより多くのスイッチ、ネットワークインターフェース、光信号処理シリコンが必要となるためです。また、中東・アフリカは年率16.24%で最も成長の速い地域です。DC Market Insightsは、サウジアラビアとアラブ首長国連邦のソブリンAIプログラムが、小さな基盤からアクセラレータを導入すると見込んでいます。
エグゼクティブサマリー
世界のデータセンターチップ市場規模は、2020年に993.0億米ドルと評価され、2025年に3,148.7億米ドルに達しました。予測期間中のCAGRは12.49%で、2035年までに10,214.8億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| データセンターチップ市場規模(2025年) | 3,148.7億米ドル |
| データセンターチップ市場のCAGR | 12.49% |
| データセンターチップ市場規模(2035年) | 10,214.8億米ドル |
市場は2020年から2025年にかけて年率25.96%で成長しました。成長は一様ではなく、2023年の伸びはわずか9.0%にとどまりました。DC Market Insightsのモデルでは、この年はメモリチップの価値の減少がAIアクセラレータの最初の受注の波を相殺しました。その後、GPUクラスターがキャンパス規模に移行したことで、2024年に70.5%、2025年に33.9%と急伸しました。NVIDIA単独でも、2026会計年度のデータセンター売上高は前年比68%増の1,937.0億米ドルと報告されています(出典:NVIDIAの米国証券取引委員会への提出書類)。
DC Market Insightsは、2026年がこの10年間で最も急激な成長の年になると予想しています。ラックスケールのアクセラレータシステム、HBM比率の高いメモリ、AIネットワーキングが同時に出荷されることで、市場は55.1%増の4,882.8億米ドルに達する見込みです。その後、AI容量の導入基盤が大きくなり、演算単位あたりの価格が低下し、チップ供給ではなく電力が新規データセンター建設の制約要因となるため、2026年から2035年の成長率は年率8.55%に鈍化します。

市場範囲:データセンターチップ市場は何を対象とするか?
データセンターチップ市場は、データセンターのサーバー、ストレージアレイ、ネットワークスイッチに搭載されるすべての汎用(マーチャント)および自社開発の半導体を対象とし、初回販売時のチップまたはモジュール単位の価値を名目米ドルで評価しています。基準年は2025年、予測は2035年までです。DC Market Insightsは、2025年の市場規模を3,148.7億米ドルと算出しています。
対象範囲。GPUおよびAIアクセラレータ(カスタムの特定用途向け集積回路(ASIC)およびそれらと同一パッケージに実装されるHBMスタックを含む)、x86およびArmアーキテクチャのサーバーCPU、サーバーDRAMモジュール、エンタープライズ向けNANDフラッシュおよびソリッドステートドライブ(SSD)コントローラ、スイッチASIC、ネットワークインターフェースカード(NIC)、データ処理ユニット(DPU)、光デジタル信号プロセッサ(DSP)、リタイマー、シリアライザ/デシリアライザ(SerDes)チップ、ならびにベースボード管理コントローラ(BMC)、フィールドプログラマブルゲートアレイ(FPGA)、電源管理およびアナログ部品などのその他のチップ。
対象外。搭載チップの価値を超える完成品のサーバー、ボード、シャーシ、ラックの価値、ソフトウェアおよびサポート契約、完成モジュールとして販売される光トランシーバの筐体およびレーザー、PCおよびスマートフォン向けチップ、データセンター建屋外のエッジデバイス。
セグメントの構成。チップタイプ別の区分が主要な区分であり、その合計は3,148.7億米ドルです。ワークロード別、エンドユーザー別、設計モデル別の区分は同じ合計を別の切り口で分けたものです。アクセラレータの数値はDC Market Insightsのデータセンターアクセラレータ市場モデルと一致しているため、両レポートを並べて読むことができます。
市場の推進要因:データセンターチップ市場を牽引するものは何か?
データセンターチップ市場の成長の大部分は、3つの推進要因で説明できます。市場リーダーの直近四半期で前年比2倍以上となったアクセラレータ需要、納入の数年前に締結されるマルチギガワット規模の供給契約、そして買い手層を広げるAI支出のトレーニングから推論へのシフトです。
アクセラレータ支出は1,697.7億米ドルに達し、市場の53.9%を占める
GPUおよびAIアクセラレータは2025年に1,697.7億米ドルとなり、データセンターチップ市場の53.9%を占めました。2020年の96.1億米ドルから増加しています。需要はなお加速しています。NVIDIAは2027会計年度第2四半期のデータセンター売上高を前年同期比117%増の890.0億米ドルと報告し、第3四半期の売上高見通しを1,080.0億米ドル(プラスマイナス2%)としました。AMDは2026年第2四半期のデータセンター部門売上高を前年同期比107%増の67.0億米ドルと報告しました。DC Market Insightsは、アクセラレータ支出が2035年までに6,054.2億米ドルに達し、市場の59.3%を占めると予測しています。
ギガワット規模の契約が2029年までの数量を確定させる
買い手は現在、チップをギガワット単位で契約しています。2025年10月、AMDとOpenAIは複数の製品世代にわたり6ギガワット分のAMD Instinct GPUを導入することで合意し、最初の1ギガワット分のMI450 GPUは2026年後半に導入が始まる予定です。その1週間後、OpenAIとBroadcomはOpenAIが設計した10ギガワット分のアクセラレータを導入することで合意し、アクセラレータおよびネットワークシステムのラックは2026年後半に開始され、2029年末までに完了する計画です。DC Market Insightsはこれらの契約を2026年から2029年の予測年における確定需要として扱っており、これが2029年まで成長率が年率8%を上回る理由です。
推論がトレーニングを追い抜き、年率20.14%で成長
AI推論向けチップは2025年に771.4億米ドルで市場の24.5%を占め、DC Market Insightsは2035年までに4,831.6億米ドルに達し、推論がデータセンターチップ市場の47.3%を占めると予測しています。NVIDIAはRubinプラットフォームを、Blackwellプラットフォームと比べて推論トークンコストを最大10分の1に削減するよう設計された6つの新チップと説明しており、Qualcommは2025年10月に2026年および2027年向けのAI200およびAI250推論製品を発表しました。トークンあたりコストの低下により、買い手層は一握りのモデル開発企業から、AIサービスを運用するあらゆるクラウド、企業、政府へと広がります。
市場トレンド:データセンター向けシリコンはどう変化しているか?
データセンターチップ市場は、カスタムシリコン、ArmベースのCPU、そしてメモリおよびネットワーキングチップが、それらが支えるアクセラレータとほぼ同じ速さで成長するラックスケールシステムへと移行しています。
自社開発カスタムシリコンは市場の16.6%から29.7%へ拡大
クラウドプロバイダーやAI開発企業が設計し、設計パートナーやファウンドリと共に製造するカスタムチップは、2025年に522.7億米ドルとなり、DC Market Insightsは2035年までに3,033.8億米ドル、CAGR 19.23%に達すると予測しています。Broadcomは、カスタムAIアクセラレータとEthernet AIスイッチに牽引され、2026会計年度第1四半期のAI半導体売上高が前年同期比で倍増の82.0億米ドルになると見込んでいました。汎用(マーチャント)シリコンは2025年の価値の83.4%を占めて依然として首位ですが、成長は年率10.58%と緩やかです。
ArmサーバーCPUは年率16.86%で成長
自社開発のクラウド向けプロセッサやラックスケールGPUシステムと組み合わされるCPUを含むArmベースのサーバーCPUは、2025年に63.5億米ドルで、サーバーCPU価値の20.4%を占めました。DC Market Insightsは、2035年までに301.6億米ドル、サーバーCPUに占めるシェア42.1%に達すると予測しています。x86 CPUは2025年に247.9億米ドルと依然として大きく、年率5.28%で成長します。2025年9月、NVIDIAはIntelに50億米ドルを投資することで合意し、IntelはNVIDIAのAIインフラストラクチャプラットフォーム向けにカスタムチップを製造します。DC Market Insightsはこれを、ラックスケールAIシステム内でのx86への支持と解釈しています。
メモリ帯域幅が制約となり、HBM4がそれを引き上げる
DC Market Insightsの見解では、メモリ帯域幅はアクセラレータの設計上の中心的な制約です。2025年4月にJEDECが公開したHBM4規格は、スタックあたりの独立チャネル数を32に倍増し、スタックあたり最大2 TB/sに達します。SK hynixは2025年にHBM売上高が2倍以上になったと報告し、Micronは2025会計年度にデータセンター事業全体で過去最高を記録したと報告しました。DC Market InsightsはHBMをアクセラレータの価値に含めて計上し、HBMを除くサーバーDRAMを2025年に413.2億米ドルとモデル化しています。
市場の課題:データセンターチップ市場の足かせとなるものは何か?
DC Market Insightsは、電力と輸出規制の2つの制約が2026年のピーク後にデータセンターチップ市場を抑制し、2026年から2035年の成長率を年率8.55%にとどめると予想しています。
データセンターの電力需要は2030年までに945 TWhに達する見通し
すべてのアクセラレータには系統電力が必要です。国際エネルギー機関(IEA)は、データセンターが2024年に約415テラワット時(TWh)の電力を使用し、これは世界の消費量の約1.5%にあたると推計しており、需要は2030年までに2倍以上の約945 TWhに達すると予測しています。そのためDC Market Insightsは、2027年以降の予測をチップ供給ではなく電力の確保状況に連動させています。
輸出規制が市場を2つのサプライチェーンに分断
米国の輸出規制は、どの先端チップを中国に出荷できるかを制限しています。2025年5月、米国商務省産業安全保障局(BIS)は2025年1月に発出されたAI拡散規則の撤回を発表し、特定のHuawei Ascendチップを含む中国製先端チップの使用リスクに関するガイダンスを発行しました。DC Market Insightsは中国を2025年に400.6億米ドル、市場の12.7%とモデル化しており、年率11.89%で成長します。これはデータセンター容量の伸びより遅く、DC Market Insightsが国産アクセラレータは輸出規制対象の製品より低価格で販売されると想定しているためです。
市場機会:新たな収益源はどこにあるか?
データセンターチップ市場における2つの最大の新規収益源は、年率14.05%で成長するAIネットワーキングシリコンと、年率16.64%で成長するGPUおよびネオクラウド事業者です。
AIネットワーキングシリコンは2035年までに1,186.4億米ドルに到達
ネットワーキングおよびインターコネクトチップは2025年に318.6億米ドルで、そのうちスイッチASICが123.9億米ドル、NICおよびDPUが95.9億米ドル、光DSP、リタイマーおよびSerDesが98.8億米ドルを占めました。光DSP、リタイマーおよびSerDesは年率15.89%で最も速く成長します。DC Market Insightsは、リンクの世代が高速化するたびにポートあたりの信号処理シリコンが増えるとモデル化しているためです。このシリコンを販売するMarvellは、2026会計年度第4四半期のデータセンター売上高を、総売上高22.2億米ドルのうち16.5億米ドルと報告しました。
GPUおよびネオクラウド事業者の支出は2035年までに1,409.6億米ドルに
専業GPUクラウドプロバイダーは2025年にデータセンターチップに302.3億米ドルを支出し、DC Market Insightsは2035年に1,409.6億米ドルと、2025年の水準の4倍以上になると予測しています。ソブリンAIプログラムは第2の収益源となり、政府および研究機関の買い手は年率14.50%で成長し、2035年までに1,195.1億米ドルに達します。データセンターGPU市場レポートでは、これらの買い手がアクセラレータをどのように調達しているかを示しています。
価格:データセンターサーバーにはどれだけのチップが搭載されているか?
DC Market Insightsの加重平均販売価格の推計によると、2025年において8基のアクセラレータを搭載したAIサーバーのチップ搭載額は約22万5,990米ドルで、汎用の2ソケットサーバーの約9,450米ドルを大きく上回ります。オンパッケージHBM込みで1基あたり加重平均2万2,060米ドルで価格設定されたアクセラレータが、AIサーバーのチップ搭載額の78.1%を占めます。
| サーバーあたりのチップ搭載額、2025年(米ドル) | AIサーバー(アクセラレータ8基) | 汎用サーバー(2ソケット) |
|---|---|---|
| アクセラレータ | 176,480 | 0 |
| CPU | 5,210 | 2,420 |
| メモリおよびストレージ | 21,630 | 5,860 |
| ネットワーキング | 19,380 | 760 |
| その他のチップ | 3,290 | 410 |
| 合計 | 225,990 | 9,450 |
つまり、AIサーバー1台は汎用サーバーの約24倍のチップを購入していることになります。この差が、サーバー台数では少数派のアクセラレーテッドサーバーがチップ価値の大部分を占める理由です。DC Market Insightsは、演算単位あたりのアクセラレータ価格は世代ごとに低下する一方でチップあたりの価格は上昇すると予想しており、トークンあたりコストが下がってもサーバーあたりの価値は上昇し続けます。
規格と規制:データセンターチップを形づくるルールは何か?
データセンターチップ市場に最も直接的な影響を与えるのは、JEDECが定めるメモリ規格と米国の輸出規制という2つのルールです。
JEDEC JESD270-4(HBM4)。2025年4月に公開されたJEDEC HBM4規格は、2048ビットのインターフェースで最大8 Gb/sで動作してスタックあたり最大2 TB/sを実現し、24 Gbまたは32 Gbのダイによる4段、8段、12段、16段のスタックに対応し、スタックあたり最大64 GBとなります。
米国の輸出規制。2025年5月、米国商務省はAI拡散規則の撤回を発表し、特定のHuawei Ascendチップの使用リスクに関するガイダンスを発行しました。先端アクセラレータのライセンス規則が、米国のサプライヤーが中国市場のどれだけをカバーできるかを左右します。
市場セグメンテーション:データセンターチップ市場をリードするセグメントはどれか?
データセンターチップ市場では、GPUおよびAIアクセラレータが2025年の価値の53.9%を占めて首位にあり、買い手ではハイパースケールクラウドプロバイダーが58.2%で首位、ワークロードではAI推論が年率20.14%で最も速く成長しています。チップタイプの中では、ネットワーキングおよびインターコネクトチップが年率14.05%で最も成長の速いセグメントであり、13.56%のアクセラレータをわずかに上回ります。スケールアップおよびスケールアウトのファブリックが、クラスターへのアクセラレータの追加よりも速くスイッチおよび信号処理シリコンを追加するためです。
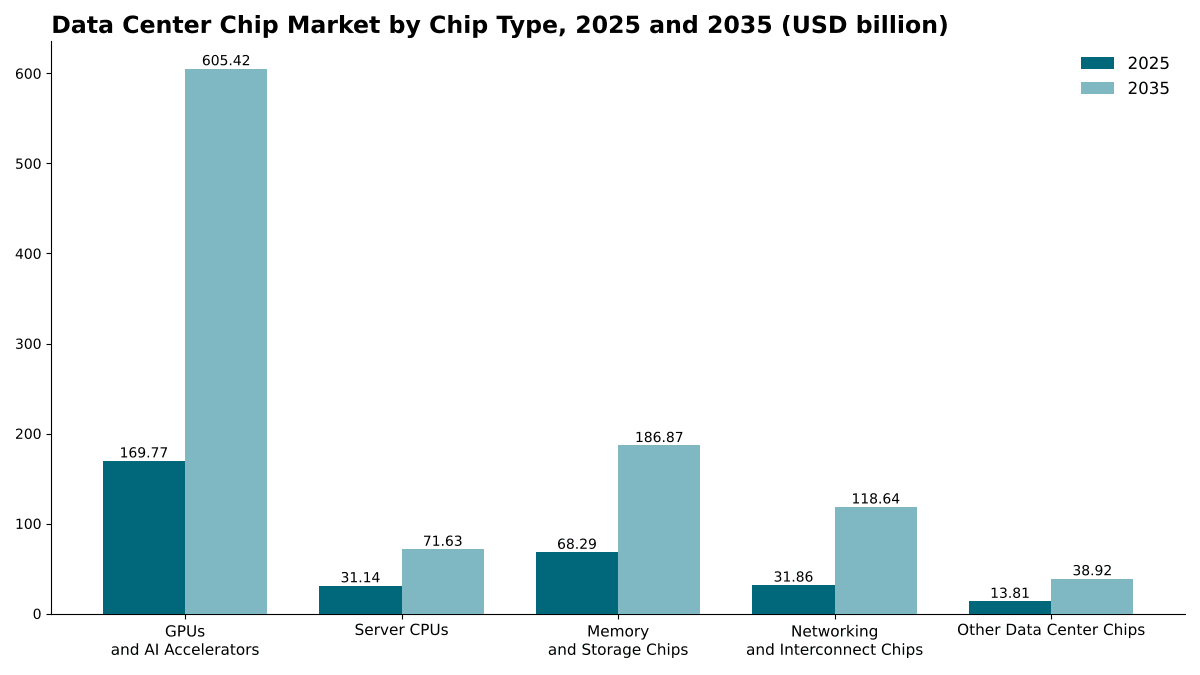
チップタイプ別:GPUおよびAIアクセラレータが53.9%で首位
| チップタイプ | 2025年(億米ドル) | シェア 2025年 | 2035年(億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| GPUおよびAIアクセラレータ | 1,697.7 | 53.9% | 6,054.2 | 13.56% |
| サーバーCPU | 311.4 | 9.9% | 716.3 | 8.69% |
| メモリおよびストレージチップ | 682.9 | 21.7% | 1,868.7 | 10.59% |
| ネットワーキングおよびインターコネクトチップ | 318.6 | 10.1% | 1,186.4 | 14.05% |
| その他のデータセンターチップ | 138.1 | 4.4% | 389.2 | 10.92% |
DC Market InsightsのAIサーバープロファイルでは8基のアクセラレータに2基のCPUを組み合わせているため、サーバーCPUは2035年までにシェアを2.9ポイント失います。メモリおよびストレージチップは、2025年においてHBMを除くサーバーDRAMの413.2億米ドルと、エンタープライズ向けNANDおよびSSDコントローラの269.7億米ドルに分かれます。
ワークロード別:AIトレーニングが38.0%で首位
| ワークロード | 2025年(億米ドル) | シェア 2025年 | 2035年(億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| AIトレーニング | 1,196.5 | 38.0% | 2,615.0 | 8.13% |
| AI推論 | 771.4 | 24.5% | 4,831.6 | 20.14% |
| 汎用クラウドおよびエンタープライズコンピューティング | 947.8 | 30.1% | 2,165.5 | 8.61% |
| HPCおよびその他 | 233.0 | 7.4% | 602.7 | 9.97% |
DC Market Insightsのモデルでは、推論は2030年より前にトレーニングを追い抜きます。科学技術計算向けのハイパフォーマンスコンピューティング(HPC)は、科学計算がアクセラレーテッドシステムへ移行するにつれ、DC Market Insightsのモデルで年率9.97%で成長します。
エンドユーザー別:ハイパースケールクラウドプロバイダーが58.2%で首位
| エンドユーザー | 2025年(億米ドル) | シェア 2025年 | 2035年(億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 1,832.5 | 58.2% | 5,812.3 | 12.24% |
| GPUおよびネオクラウドプロバイダー | 302.3 | 9.6% | 1,409.6 | 16.64% |
| エンタープライズおよびコロケーション | 705.3 | 22.4% | 1,797.8 | 9.81% |
| 政府および研究機関 | 308.6 | 9.8% | 1,195.1 | 14.50% |
DC Market Insightsは汎用GPUとカスタムアクセラレータの大部分の両方をハイパースケールクラウドプロバイダーに割り当てているため、そのシェアは2035年まで57%前後を維持します。エンタープライズおよびコロケーションの買い手は、企業のAIがクラウドやネオクラウドの容量で稼働する割合が高まるにつれ、最も緩やかに成長します。
設計モデル別:汎用(マーチャント)シリコンが83.4%で首位
| 設計モデル | 2025年(億米ドル) | シェア 2025年 | 2035年(億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 汎用(マーチャント)シリコン | 2,626.0 | 83.4% | 7,181.0 | 10.58% |
| 自社開発カスタムシリコン | 522.7 | 16.6% | 3,033.8 | 19.23% |
カスタムセグメントの大部分は、カスタムアクセラレータ、カスタムArm CPU、自社開発DPUで構成されています。これらのチップの価値は設計パートナーとファウンドリが獲得するため、汎用シェアが低下する中でも、設計サービス部門を持つ汎用チップベンダーは恩恵を受けます。
DC独自分析:チップ搭載額モデルとチップタイプ×買い手マトリクス
2025年に1,068.2億米ドルとなるハイパースケール向けアクセラレータは、マトリクスの中で単一として最大のセルであり、データセンターチップ支出全体の33.9%を占めます。以下のマトリクスは、何が購入され、誰が購入しているかをクロス集計したものです。
| 2025年、億米ドル | ハイパースケール | GPUおよびネオクラウド | エンタープライズおよびコロケーション | 政府および研究機関 | 合計 |
|---|---|---|---|---|---|
| GPUおよびAIアクセラレータ | 1,068.2 | 218.7 | 245.0 | 165.8 | 1,697.7 |
| サーバーCPU | 137.6 | 9.5 | 131.8 | 32.5 | 311.4 |
| メモリおよびストレージチップ | 367.1 | 38.0 | 211.5 | 66.3 | 682.9 |
| ネットワーキングおよびインターコネクトチップ | 194.2 | 29.5 | 64.8 | 30.1 | 318.6 |
| その他のデータセンターチップ | 65.4 | 6.6 | 52.2 | 13.9 | 138.1 |
| 合計 | 1,832.5 | 302.3 | 705.3 | 308.6 | 3,148.7 |
GPUおよびネオクラウドプロバイダーはチップ予算の72.3%をアクセラレータに費やしているのに対し、エンタープライズおよびコロケーションの買い手は34.7%にとどまりますが、後者は依然としてサーバーCPU価値全体の42.3%を購入しています。主にCPUとDRAMをエンタープライズのデータホールに販売するベンダーは最も成長の遅い買い手に販売していることになり、一方でネットワーキングシリコンはハイパースケールおよびネオクラウドのAIファブリックに追随しています。
このマトリクスはDC Market Insightsのモデルであり、出荷数の集計ではありません。44の入力から構築されています。5つのチップファミリーの価値曲線(2020年~2035年)、2つのサーバーチップ搭載額プロファイル、4つのワークロード区分、4つの買い手区分、2つの設計モデル区分、5つの地域区分、12の国別ウェイト、CPU、メモリ、ネットワーキングに関する7つのサブセグメント区分、そしてトップダウンのクロスチェックに使用した3社の開示情報です。モデルとその前提条件は、当社の調査方法のページで説明しています。
地域別インサイト:データセンターチップ市場をリードする地域はどこか?
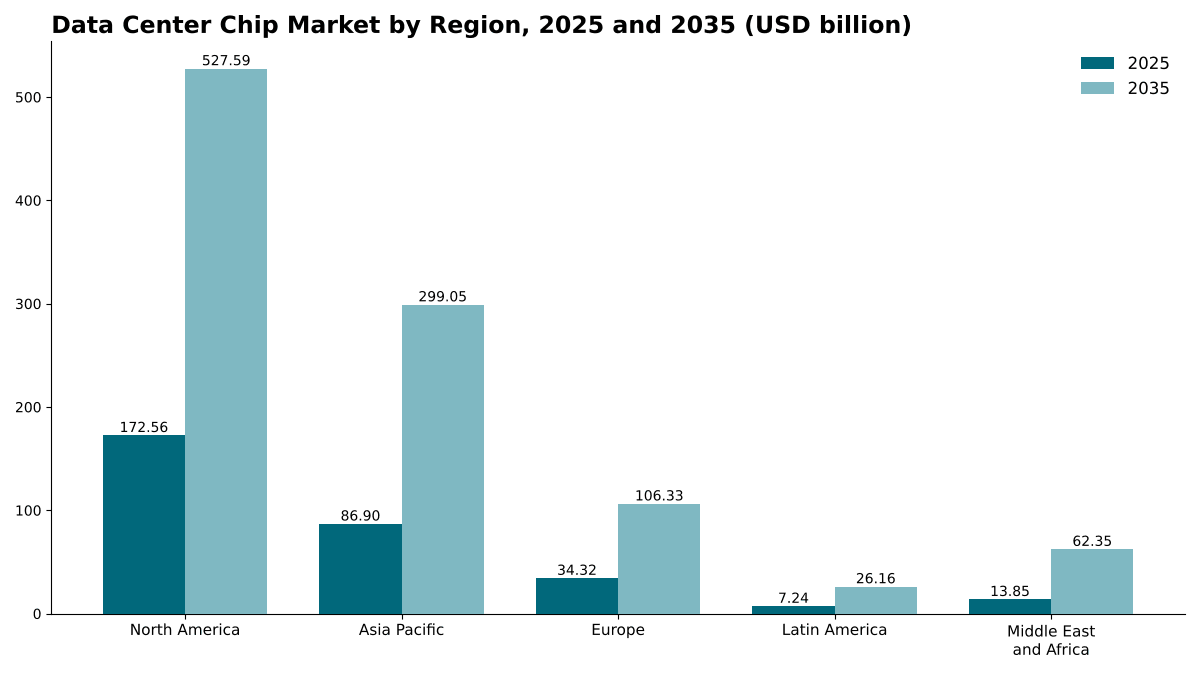
データセンターチップ市場では北米が2025年の価値の54.8%を占めて首位にあり、中東・アフリカは年率16.24%で最も成長の速い地域です。DC Market Insightsは、サウジアラビアとアラブ首長国連邦のソブリンAIプログラムが、小さな基盤からアクセラレータ容量を追加すると見込んでいます。
北米が54.8%のシェアで首位
北米の買い手は2025年にデータセンターチップに1,725.6億米ドルを支出し、DC Market Insightsは2035年までに5,275.9億米ドル、CAGR 11.82%に達すると予測しています。IEAは、2024年に米国が世界のデータセンター電力使用量の45%を占めたと推計しており、これが導入済みAI容量における同地域の優位を支えています。他の地域がAI容量を構築するにつれ、北米は2035年までにシェアを3.2ポイント失います。
アジア太平洋は27.6%のシェア
アジア太平洋は2025年に869.0億米ドル、2035年までに2,990.5億米ドル、CAGR 13.15%です。域内最大の市場は中国であり、中国以外ではインド、日本、韓国、オーストラリアが最も多くのAI容量を追加しています。アジア太平洋は2035年までにシェアを1.7ポイント伸ばし、中東・アフリカと同じ伸び幅となります。
欧州は10.9%のシェア
欧州は2025年に343.2億米ドル、2035年までに1,063.3億米ドル、CAGR 11.97%です。DC Market Insightsの配分では、ドイツ、英国、フランスが最大の国別市場です。
中南米は2.3%のシェア
中南米は2025年に72.4億米ドル、2035年までに261.6億米ドル、CAGR 13.71%で、DC Market Insightsのモデルでは価値の大部分がブラジルとメキシコに配分されています。
中東・アフリカは4.4%のシェア
中東・アフリカは2025年に138.5億米ドル、2035年までに623.5億米ドルで、年率16.24%と全地域で最も速い成長です。サウジアラビアのAI企業Humainは、サウジアラビアおよびその他の拠点に200 MW分のQualcomm AI200およびAI250システムを導入する計画であり、同地域を牽引するソブリンプログラムの一例となっています。
国別分析:データセンターチップを最も多く購入している国はどこか?
データセンターチップの最大の国別市場は米国で、2025年に1,597.9億米ドルと世界の価値の50.7%を占め、中国が400.6億米ドル(12.7%)、日本が125.1億米ドル(4.0%)で続きます。上位12か国が2025年の支出の85.2%を占めています。
| 順位 | 国 | 地域 | 2025年(億米ドル) | シェア 2025年 | 2035年(億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 1,597.9 | 50.7% | 4,843.3 | 11.73% |
| 2 | 中国 | アジア太平洋 | 400.6 | 12.7% | 1,232.1 | 11.89% |
| 3 | 日本 | アジア太平洋 | 125.1 | 4.0% | 379.8 | 11.75% |
| 4 | カナダ | 北米 | 105.3 | 3.3% | 358.8 | 13.04% |
| 5 | ドイツ | 欧州 | 75.8 | 2.4% | 223.3 | 11.41% |
| 6 | 英国 | 欧州 | 73.4 | 2.3% | 215.8 | 11.39% |
| 7 | インド | アジア太平洋 | 66.9 | 2.1% | 346.9 | 17.89% |
| 8 | 韓国 | アジア太平洋 | 62.6 | 2.0% | 206.3 | 12.67% |
| 9 | オーストラリア | アジア太平洋 | 48.7 | 1.5% | 161.5 | 12.74% |
| 10 | フランス | 欧州 | 45.6 | 1.4% | 147.8 | 12.48% |
| 11 | サウジアラビア | 中東・アフリカ | 41.8 | 1.3% | 209.5 | 17.49% |
| 12 | アラブ首長国連邦 | 中東・アフリカ | 37.5 | 1.2% | 187.7 | 17.47% |
ハイパースケールおよびソブリンAI事業者が既存のハブ以外でアクセラレータ容量を追加する中、インドは年率17.89%で最も成長の速い大規模国別市場であり、年率17.49%のサウジアラビア、年率17.47%のアラブ首長国連邦を上回っています。国別の数値は、DC Market Insightsが地域別合計を、導入済みおよび新規のAIデータセンターと従来型データセンターの容量に占める各国の推定シェアで加重して配分したものです。
予測シナリオ:2035年の予測はどのように変わり得るか?
データセンターチップ市場は、ベースケースで2035年までに10,214.8億米ドルに達し、低位シナリオと高位シナリオでは8,126.4億米ドルから12,147.7億米ドルの範囲となります。
| シナリオ | 2027年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035年 |
|---|---|---|---|
| 低位 | AI設備投資が2年間停滞、アクセラレータ価格の下落が加速、電力の遅延が継続 | 8,126.4 | 9.95% |
| ベース | ギガワット規模の契約が予定どおり履行、推論が価値の47.3%に到達 | 10,214.8 | 12.49% |
| 高位 | 系統容量が発表済みキャンパスに追いつく、カスタムシリコンが汎用需要を置き換えるのではなく上乗せする | 12,147.7 | 14.46% |
低位ケースは、AI設備投資の調整局面を示すものです。納入されるギガワット容量が遅れ、買い手はアクセラレータの更新サイクルを延ばし、メモリ価格は再び下落します。高位ケースは、電力、先端パッケージング、HBMの供給が2025年に締結された契約に追いつくことを前提としています。輸出政策は、世界全体の合計よりも地域間の主な変動要因となります。
競合インサイト:データセンターチップ市場をリードするのは誰か?
- NVIDIA
- AMD
- Intel
- Broadcom
- Marvell Technology
- SK hynix
- Samsung Electronics
- Micron Technology
- Qualcomm
- Amazon Web Services
- Microsoft
- Huawei
- Arm
- Astera Labs
- Ampere Computing
NVIDIAは2025年の価値の約46%を占めてデータセンターチップ市場をリードしています(DC Market Insightsの推計。同社のアクセラレータ、ネットワーキング、CPUシリコンをチップ単位で評価し、3,148.7億米ドルの市場と比較したもの)。NVIDIAの2026会計年度の売上高は2,159.0億米ドルで、そのうちデータセンター売上高は1,937.0億米ドルでしたが、この数値には本市場の範囲外のシステムレベルの価値も含まれています。AMDは2025年通期のデータセンター部門売上高を、EPYCプロセッサとInstinct GPUに牽引されて32%増の166.0億米ドルと報告し、Intelは2025年のデータセンターおよびAI部門の売上高を5%増の169.0億米ドルと報告しました。Broadcomは2025会計年度の半導体ソリューション売上高を22%増の368.6億米ドルと報告し、2026会計年度初めのAI売上高はカスタムAIアクセラレータとEthernet AIスイッチが牽引すると述べました。メモリでは、Micronが2025会計年度の売上高を373.8億米ドル、SK hynixが2025年の売上高を97.15兆ウォンと報告しました。その他の掲載企業は、メモリ、カスタムシリコン、推論アクセラレータ、コネクティビティチップ、ArmサーバーCPUの分野で競合しており、HuaweiはAscendアクセラレータに関する米国のガイダンスで名指しされています。
最近の動向
- 2025年9月、NVIDIAはIntelに1株あたり23.28米ドルで50億米ドルを投資することで合意し、IntelはNVIDIAのAIインフラストラクチャプラットフォーム向けにカスタムチップを製造します(出典:Boston Globeの報道)。
- 2025年10月、AMDとOpenAIは6ギガワット分のAMD Instinct GPUを導入する契約を発表し、最初の1ギガワット分のMI450 GPUは2026年後半に導入が始まる予定です(出典:AMDのプレスリリース)。
- 2025年10月、OpenAIとBroadcomは、2026年後半から2029年末にかけて10ギガワット分のOpenAI設計AIアクセラレータを導入する協業を発表しました(出典:OpenAIの発表)。
- 2025年10月、Qualcommは2026年および2027年向けのデータセンター推論製品AI200およびAI250を発表し、Humainは200 MWの導入を計画しています(出典:SDxCentralの報道)。
- 2026年2月、NVIDIAは2026会計年度のデータセンター売上高が過去最高の1,937.0億米ドルになったと報告し、同四半期に発表した6チップ構成のRubinプラットフォームを紹介しました(出典:NVIDIAのSEC提出書類)。
- 2026年8月、NVIDIAは2027会計年度第2四半期のデータセンター売上高を890.0億米ドルと報告し、Vera Rubinが本格生産に入ったと述べました(出典:NVIDIAのSEC提出書類)。
当社はこれらの取引、製品発表、容量発表を、データセンター業界の最新情報でリアルタイムに追跡しています。
調査方法:データセンターチップ市場モデルの構築方法
DC Market Insightsは本市場を5つのチップファミリーからボトムアップで構築しました。各ファミリーの2020年から2035年までの年間価値は、数量に加重平均販売価格を乗じて算出しています。対象は、オンパッケージHBM込みのアクセラレータ、サーバーCPU(2025年に約2,740万個、加重平均1,136米ドル)、サーバーDRAMおよびエンタープライズ向けフラッシュ、ネットワーキングおよびインターコネクトチップ、その他のボードレベルのチップです。AIサーバーと汎用サーバーの2つのサーバーチップ搭載額プロファイルにより、数量とチップ価値を結び付けています。合計は4つのワークロード、4つのエンドユーザー、2つの設計モデル、5つの地域に区分され、すべての区分の合計は市場全体と一致します。結果は、上場サプライヤー3社の直近通期のデータセンター売上高とトップダウンで照合しました。NVIDIA、AMD、Intelの直近通期のデータセンター売上高の合計は2,272.0億米ドルでモデル化した市場の72.2%に相当し、残りの大部分はメモリメーカー、Broadcom、Marvell、カスタムシリコンが占めています。国別の数値は、各地域の合計を導入済みおよび新規容量に基づく国別ウェイトで配分したものです。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象チップファミリー
- 1.3通貨、価格および単位
- 02調査方法
- 2.1ボトムアップの数量×価格モデル
- 2.2サプライヤー開示情報によるトップダウンの検証
- 2.3データソースとファクト検証
- 2.4前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場規模、2020年、2025年および2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1推進要因
- 4.2トレンド
- 4.3課題
- 4.4機会
- 05価格およびチップ搭載額の分析
- 5.1AIサーバーあたりのチップ搭載額、2025年
- 5.2汎用サーバーあたりのチップ搭載額、2025年
- 5.3加重平均販売価格の動向
- 06規格と規制
- 6.1JEDEC HBM4(JESD270-4)
- 6.2米国の輸出規制
- 07サプライチェーン分析
- 7.1チップ設計およびカスタムシリコンのパートナー
- 7.2ファウンドリおよび先端パッケージング
- 7.3メモリ供給
- 7.4サーバーおよびネットワークシステムのビルダー
- 08市場規模と予測
- 8.1市場規模、2020-2035年
- 8.2前年比成長率
- 8.3過去および予測のCAGR
- 09データセンターチップ市場、チップタイプ別
- 9.1GPUおよびAIアクセラレータ
- 9.2サーバーCPU(x86およびArm)
- 9.3メモリおよびストレージチップ(サーバーDRAM、エンタープライズ向けNANDおよびSSDコントローラ)
- 9.4ネットワーキングおよびインターコネクトチップ(スイッチASIC、NICおよびDPU、光DSP、リタイマーおよびSerDes)
- 9.5その他のデータセンターチップ
- 10データセンターチップ市場、ワークロード別
- 10.1AIトレーニング
- 10.2AI推論
- 10.3汎用クラウドおよびエンタープライズコンピューティング
- 10.4HPCおよびその他
- 11データセンターチップ市場、エンドユーザー別
- 11.1ハイパースケールクラウドプロバイダー
- 11.2GPUおよびネオクラウドプロバイダー
- 11.3エンタープライズおよびコロケーション
- 11.4政府および研究機関
- 12データセンターチップ市場、設計モデル別
- 12.1汎用(マーチャント)シリコン
- 12.2自社開発カスタムシリコン
- 13Dc独自分析:チップ搭載額モデルとチップタイプ×買い手マトリクス
- 13.1マトリクス、2025年
- 13.2入力とモデル構造
- 14北米データセンターチップ市場
- 14.1米国
- 14.2カナダ
- 14.3その他の北米
- 15欧州データセンターチップ市場
- 15.1ドイツ
- 15.2英国
- 15.3フランス
- 15.4その他の欧州
- 16アジア太平洋データセンターチップ市場
- 16.1中国
- 16.2日本
- 16.3インド
- 16.4韓国
- 16.5オーストラリア
- 16.6その他のアジア太平洋
- 17中南米データセンターチップ市場
- 17.1ブラジル
- 17.2メキシコ
- 17.3その他の中南米
- 18中東・アフリカデータセンターチップ市場
- 18.1サウジアラビア
- 18.2アラブ首長国連邦
- 18.3その他の中東・アフリカ
- 19地域別クロス分析
- 19.1地域別チップタイプ、2025年および2035年
- 19.2地域別エンドユーザー、2025年および2035年
- 20予測シナリオ
- 20.1低位、ベース、高位ケース、2035年
- 20.2変動要因
- 21競合環境
- 21.1市場シェアの推計、2025年
- 21.2汎用およびカスタムシリコンのポジショニング
- 21.3最近の動向
- 22企業プロファイル
- 22.1NVIDIA
- 22.2AMD
- 22.3Intel
- 22.4Broadcom
- 22.5Marvell Technology
- 22.6SK hynix
- 22.7Samsung Electronics
- 22.8Micron Technology
- 22.9Qualcomm
- 22.10Google
- 22.11Amazon Web Services
- 22.12Microsoft
- 22.13Huawei
- 22.14Arm
- 22.15Astera Labs
- 22.16Ampere Computing
- 23アナリストの提言
- 23.1チップベンダー向け
- 23.2データセンター事業者向け
- 23.3投資家向け
- 図 1データセンターチップ市場規模、2020-2035年
- 図 2チップタイプ別データセンターチップ市場、2025年および2035年
- 図 3ワークロード別データセンターチップ市場、2025年および2035年
- 図 4エンドユーザー別データセンターチップ市場、2025年および2035年
- 図 5設計モデル別データセンターチップ市場、2025年および2035年
- 図 6地域別データセンターチップ市場、2025年および2035年
- 図 7上位12か国、2025年
- 図 8予測シナリオ、2035年
- 表 1レポート属性
- 表 2サーバーあたりのチップ搭載額、2025年
- 表 3チップタイプ別データセンターチップ市場、2025年および2035年
- 表 4アーキテクチャ別サーバーCPU、2025年および2035年
- 表 5タイプ別メモリおよびストレージチップ、2025年および2035年
- 表 6タイプ別ネットワーキングおよびインターコネクトチップ、2025年および2035年
- 表 7ワークロード別データセンターチップ市場、2025年および2035年
- 表 8エンドユーザー別データセンターチップ市場、2025年および2035年
- 表 9設計モデル別データセンターチップ市場、2025年および2035年
- 表 10チップタイプ×買い手マトリクス、2025年
- 表 11地域別データセンターチップ市場、2025年および2035年
- 表 12上位12か国、2025年および2035年
- 表 13予測シナリオ、2035年
- 表 14競合企業一覧
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に3,148.7億米ドル、2035年までに10,214.8億米ドルに拡大します。DC Market Insightsは、2020年の市場規模を993.0億米ドルと推計しています。
2025年から2035年にかけて年率12.49%です。2020年から2025年の成長はさらに速く年率25.96%でした。DC Market Insightsは2026年に55.1%の急伸を見込んでおり、その後2035年まで年率8.55%で落ち着くと予想しています。
GPUおよびAIアクセラレータで、2025年に1,697.7億米ドル、市場の53.9%を占めます。ネットワーキングおよびインターコネクトチップは年率14.05%で最も成長の速いチップタイプです。
DC Market Insightsの推計によると、2025年において8基のアクセラレータを搭載したAIサーバーで約22万5,990米ドル、汎用の2ソケットサーバーでは約9,450米ドルです。
北米で、2025年の価値の54.8%にあたる1,725.6億米ドルを占めます。中東・アフリカは年率16.24%で最も速く成長しています。
NVIDIAが2025年の価値の約46%を占めて首位にあります(DC Market Insightsの推計)。AMD、Intel、Broadcom、Marvell Technology、SK hynix、Samsung Electronics、Micron Technology、Qualcomm、Google、Amazon Web Services、Microsoft、Huawei、Arm、Astera Labs、Ampere Computingも競合しています。
年率19.23%で、2025年の522.7億米ドルから2035年までに3,033.8億米ドルに拡大し、その時点で自社開発カスタムシリコンはデータセンターチップ市場の29.7%に達します。
米国が1,597.9億米ドルで2025年の支出の50.7%を占め、中国が400.6億米ドルで続きます。大規模な国別市場の中ではインドが年率17.89%で最も速く成長しています(DC Market Insightsの推計)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。