
Markt für Rechenzentrums-Kältemittel: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrums-Kältemittel: 2025 lag das Marktvolumen bei USD 104.9 Mio.; bis 2035 soll es bei einer CAGR von 9.26 % auf USD 254.4 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 12. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktabgrenzung: Was umfasst der Markt für Rechenzentrums-Kältemittel?
- 05Markttreiber
- 06Markttrends
- 07Marktherausforderungen
- 08Marktchancen
- 09Preisanalyse: Was kostet Rechenzentrums-Kältemittel pro kg?
- 10Standards und Regulierung
- 22Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 14Profilierte Unternehmen
Profilierte Unternehmen
- Chemours
- Solstice Advanced Materials
- Arkema
- Daikin Industries
- Orbia (Koura)
- SRF Limited
- Navin Fluorine International
- Gujarat Fluorochemicals
- Dongyue Group
- Zhejiang Juhua
- AGC
- A-Gas
- Hudson Technologies
- Linde
Vollständige Analyse
Der Markt für Rechenzentrums-Kältemittel umfasst die Kältemittelgase, die Rechenzentren zum Befüllen und Warten ihrer mechanischen Kühlanlagen einkaufen: Fluorkohlenwasserstoffe (HFKW, engl. HFC), Hydrofluorolefine (HFO) und natürliche Kältemittel, die in Kaltwassersätze (Chiller), Direktverdampfer-Klimageräte für Rechnerräume (DX-CRAC), In-Row-Geräte sowie gepumpte Zweiphasen-Kühlkreisläufe gefüllt werden. DC Market Insights bewertet den weltweiten Markt für Rechenzentrums-Kältemittel im Jahr 2025 mit USD 104,94 Mio. und prognostiziert bis 2035 USD 254,42 Mio., was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,26 % entspricht. Die Herleitung: Rund 12,0 GW neue Kapazität für Informationstechnik (IT) benötigten 2025 etwa 2.000 Tonnen neue Kältemittelfüllung im Wert von USD 39,87 Mio. zu Großabnehmerpreisen der Erstausrüster (OEM), und die 23.239 Tonnen, die bereits in laufenden Standorten installiert sind, erforderten 1.394 Tonnen Nachfüllmenge für den Service im Wert von USD 48,80 Mio. sowie USD 16,27 Mio. an Gas für Umrüstung und Neubefüllung, zusammen USD 104,94 Mio. Natürliche Kältemittel wachsen mit 25,50 % pro Jahr am schnellsten, weil die F-Gase-Verordnung der Europäischen Union (EU) in jeder Phase niedrigere Obergrenzen für das Treibhauspotenzial (GWP) festlegt, und der Nahe Osten und Afrika ist mit 12,46 % pro Jahr die am schnellsten wachsende Region, da neue Campusse dort in heißem Klima auf mechanische Kühlung angewiesen sind.
Zusammenfassung
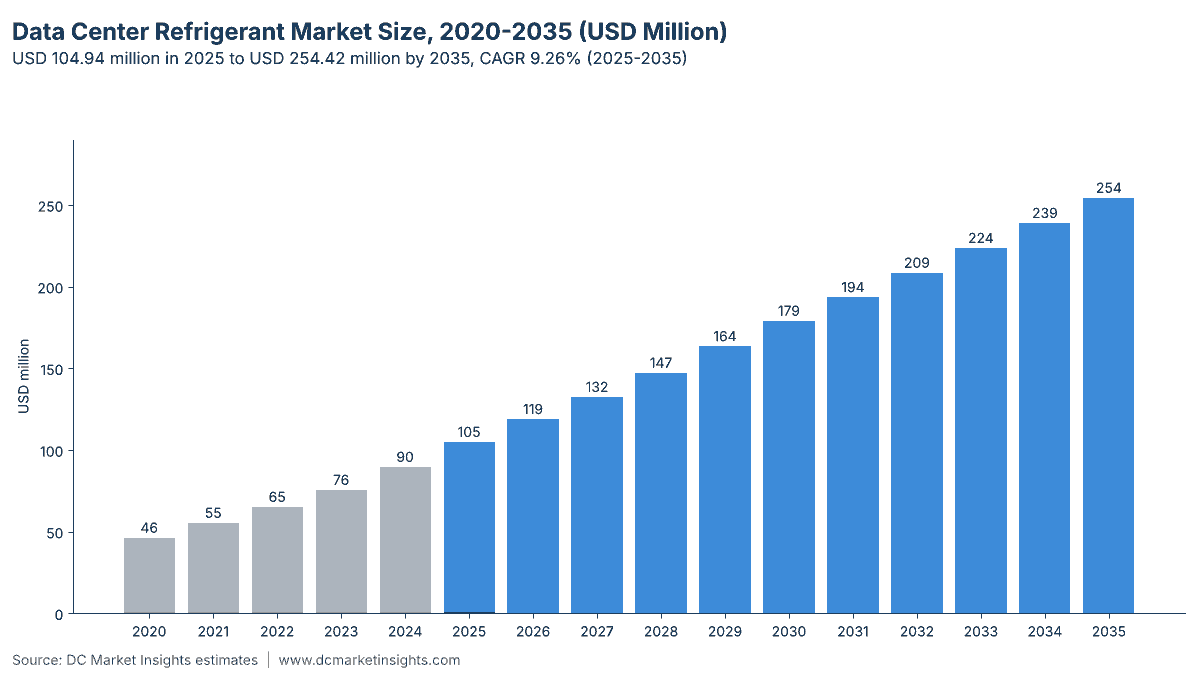
Der weltweite Markt für Rechenzentrums-Kältemittel wurde im Jahr 2020 auf USD 46,34 Mio. bewertet, erreichte 2025 USD 104,94 Mio. und soll bis 2035 bei einer CAGR von 9,26 % im Prognosezeitraum USD 254,42 Mio. erreichen.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentrums-Kältemittel 2025 | USD 104,94 Mio. |
| Markt für Rechenzentrums-Kältemittel, CAGR | 9,26 % |
| Marktgröße Rechenzentrums-Kältemittel 2035 | USD 254,42 Mio. |
DC Market Insights schätzt, dass die Kältemittelausgaben von Rechenzentren zwischen 2020 und 2025 um 17,76 % pro Jahr gewachsen sind und damit schneller als die neue Kapazität, weil der gemischte Handwerkerpreis für Kältemittel von rund USD 22 pro kg auf rund USD 35 pro kg stieg, als der Phase-down nach dem American Innovation and Manufacturing (AIM) Act der Vereinigten Staaten (USA) und die EU-F-Gase-Quote das HFKW-Angebot verknappten. Der Wert stieg 2025 gegenüber den USD 89,65 Mio. des Jahres 2024 um 17,1 %. Von 2025 bis 2035 verlangsamt sich die Prognose auf 9,26 % pro Jahr: Die neue Kapazität wächst auf mehr als das Doppelte, 27 GW pro Jahr, doch KI-Hallen führen den Großteil ihrer Wärme über Flüssigkeitskreisläufe und Trockenkühler ab, sodass nur rund 30 % der Wärme einer KI-Halle über Kompressionskälteanlagen laufen, gegenüber 80 % in einer konventionellen Halle. Servicegas bleibt 2025 mit USD 48,80 Mio. bzw. 46,5 % des Wertes der größte Vertriebskanal, weil jeder laufende Kaltwassersatz und jedes CRAC-Gerät Leckagen aufweist und jährlich nachgefüllt wird.
Marktabgrenzung: Was umfasst der Markt für Rechenzentrums-Kältemittel?
Der Markt für Rechenzentrums-Kältemittel wird als Wert des für die Rechenzentrumskühlung verkauften Kältemittels gemessen, zu OEM-Großabnehmerpreisen für Werks- und Baustellenbefüllung und zu Handwerkerpreisen für Servicegas, in laufenden US-Dollar. Er beläuft sich 2025 auf USD 104,94 Mio.
Einbezogen
- HFKW-Kältemittel wie R-410A, R-407C und R-134a in Kaltwassersätzen und CRAC-Geräten (USD 65,06 Mio. im Jahr 2025).
- HFO-Kältemittel und HFO-Gemische wie R-1234ze, R-1233zd, R-513A und R-515B (USD 23,09 Mio.).
- Schwer entflammbare (A2L) Gemische mit niedrigem GWP, R-32 und R-454B, die R-410A ersetzen (USD 13,64 Mio.).
- Natürliche Kältemittel: Ammoniak, Kohlendioxid und Propan in Kaltwassersätzen, die Rechenzentren versorgen (USD 3,15 Mio.).
- Kältemittel in gepumpten Zweiphasen-Direct-to-Chip-Kreisläufen und in Economisern mit gepumptem Kältemittel (USD 2,02 Mio.).
Ausgeschlossen
- Wasser, Propylenglykol und dielektrische Kühlmittel, die DC Market Insights im Markt für Rechenzentrums-Kühlflüssigkeiten bewertet.
- Kühlgeräte, Rohrleitungen, Verteiler und Montageleistungen; Verteiler werden im Markt für Flüssigkeitskühlungsverteiler in Rechenzentren behandelt.
- Kältemittel in der Büro-HLK (Heizung, Lüftung und Klimatechnik) auf Rechenzentrums-Campussen und in Halbleiterfabriken.
Wie die Segmente zusammenhängen
Jedes Kilogramm wird genau einmal gezählt. Kältemitteltyp, Anwendung, Vertriebskanal und Rechenzentrumstyp sind vier Sichten auf dieselben USD 104,94 Mio., und jede Aufteilung ergibt in jedem Jahr von 2020 bis 2035 die Gesamtsumme. Die DC-Exclusive-Matrix kreuzt Anwendung und Vertriebskanal.
Markttreiber: Was treibt den Markt für Rechenzentrums-Kältemittel an?
1. Neue Kapazität bringt jährlich rund 2.000 Tonnen Füllmenge hinzu
DC Market Insights schätzt die neue IT-Kapazität für 2025 auf 12,0 GW, steigend auf 22 GW im Jahr 2030 und 27 GW im Jahr 2035. Bei einer aus Redundanzgründen auf 1,2 kW pro kW IT ausgelegten Kühlanlage und einem großen luftgekühlten Kaltwassersatz mit rund 0,16 kg Kältemittel pro kW steigt die Füllmenge für Neubauten von etwa 2.000 Tonnen im Jahr 2025 auf 3.743 Tonnen im Jahr 2035. Der Füllmengenwert stammt aus Herstellerdaten: Die Kaltwassersatz-Baureihe I-Chill IZ4 von Airedale mit R-1234ze weist für ein Gerät mit 966 kW 140 kg auf zwei Kreisläufe aus (Technisches Handbuch von Airedale), und Carrier vertreibt seinen luftgekühlten Schrauben-Kaltwassersatz AquaForce 30XF von 390 bis 2.100 kW mit R-1234ze (Carrier).
2. Regulierung erzwingt bei jedem Neugerät einen Kältemittelwechsel
Die Technology-Transitions-Regel der US-Umweltschutzbehörde (EPA) legt für Kühlsysteme von Rechenzentren, Rechnerraum-Klimaanlagen und IT-Geräten, die ab dem 1. Januar 2027 installiert werden, einen GWP-Grenzwert von 700 fest, nachdem für Kaltwassersätze bereits seit dem 1. Januar 2026 ein Grenzwert von 700 gilt (EPA, Seite aktualisiert im August 2026). Schneider Electric weist darauf hin, dass R-410A und R-407C, die heute in den meisten Rechenzentrums-Klimageräten eingesetzt werden, deutlich über diesem Grenzwert liegen (Schneider Electric, April 2026). Jeder Wechsel verlagert die Ausgaben von HFKW zu rund USD 31 pro kg auf HFO- und A2L-Gase zu USD 33-49 pro kg, was DC Market Insights als Anstieg des gemischten Handwerkerpreises um 14 % zwischen 2025 und 2035 modelliert.
3. Der installierte Bestand lässt die Servicenachfrage weiter steigen
Der in Rechenzentren installierte Kältemittelbestand wächst von 23.239 Tonnen im Jahr 2025 auf 45.309 Tonnen im Jahr 2035, da die installierte IT-Basis von 116 GW auf rund 314 GW steigt. Eine jährliche Nachfüllrate von 6 % auf diesen Bestand ergibt 1.394 Tonnen Servicegas im Jahr 2025 und 2.719 Tonnen im Jahr 2035, im Wert von USD 48,80 Mio. bzw. USD 108,74 Mio. zu Handwerkerpreisen.
Markttrends: Was sind die wichtigsten Trends im Markt für Rechenzentrums-Kältemittel?
HFO-Kaltwassersätze werden zum Standard für große Standorte
HFO-Kältemittel und HFO-Gemische wachsen um 18,12 % pro Jahr, von USD 23,09 Mio. im Jahr 2025 auf USD 122,12 Mio. im Jahr 2035. STULZ hat seine Kaltwassersätze auf R-1234ze mit einem GWP von 1 umgestellt und seine mittleren Multi-Scroll-Kaltwassersätze von R-410A auf R-454B mit einem GWP von 466 (STULZ).
Gepumpte Zweiphasenkühlung kommt mit KI-Racks
Die gepumpte Zweiphasenkühlung ist mit 35,70 % pro Jahr die am schnellsten wachsende Anwendung, von USD 2,02 Mio. im Jahr 2025 auf USD 42,77 Mio. im Jahr 2035, da DC Market Insights erwartet, dass bis 2035 10 % der KI-Hallenkapazität Zweiphasen-Kühlplatten nutzen, gegenüber 2 % im Jahr 2025. Solstice Advanced Materials führt die Flüssigkeitskühlung über Kühlplatten unter seinen Zweiphasenanwendungen für Rechenzentren auf (Solstice Advanced Materials).
Economiser mit gepumptem Kältemittel senken die Verdichterlaufzeit
Das Liebert-DSE-System von Vertiv nutzt die Economiser-Funktion mit gepumptem Kältemittel, und Digital Realty berichtete von mehr als vier Jahren Einsatz dieser Technologie, als Vertiv im Dezember 2017 Versionen mit 250 kW und 400 kW vorstellte (DCD, Dezember 2017). DC Market Insights rechnet das Kältemittel in diesen Systemen der DX-Präzisionsklimatisierung zu, die bis 2035 USD 68,08 Mio. erreicht.
Marktherausforderungen: Was bremst den Markt für Rechenzentrums-Kältemittel?
Flüssigkeitskühlung nimmt den Großteil der KI-Wärme aus dem Kältemittelkreislauf
In einer KI-Halle geht DC Market Insights davon aus, dass nur 30 % der Wärme über Kompressionskälteanlagen laufen, gegenüber 80 % in einer konventionellen Halle. Da der Anteil der KI-Hallen an der neuen Kapazität von 35 % auf 66 % steigt, sinkt der mechanisch abgeführte Anteil der neuen Wärme von 62,5 % im Jahr 2025 auf 47,0 % im Jahr 2035, was die Neubaufüllung 2035 gegenüber einem konstanten Mix um rund USD 22 Mio. verringert.
Preisschwankungen im HFKW-Markt
Die im Juli 2026 veröffentlichte Entwurfsanalyse der EPA zu den HFKW-Zuteilungsdaten stellt fest, dass handelsübliche Handwerker-Gebinde mit R-410A im Jahr 2024 zu einem Drittel der erwarteten Kosten verkauft wurden und dass der HFKW-Verbrauch der USA deutlich näher an der jährlichen Obergrenze nach dem AIM Act lag (EPA, Juli 2026). Ein Rückgang des gemischten Preises um 10 % würde den Wert 2025 um USD 10,49 Mio. senken.
Marktchancen: Wo liegen die Chancen im Markt für Rechenzentrums-Kältemittel?
Umrüstung älterer R-410A-Geräte: USD 36,25 Mio. bis 2035
Gas für Umrüstung und Neubefüllung wächst von USD 16,27 Mio. im Jahr 2025 auf USD 36,25 Mio. im Jahr 2035, da Betreiber die Füllung mit hohem GWP aus älteren CRAC-Geräten zurückgewinnen und mit R-513A oder R-454B neu befüllen. Anbieter, die Rückgewinnungsleistungen mit dem Verkauf von Neugas verbinden, können diesen Markt erschließen.
Zweiphasenfluide für KI-Racks: USD 42,77 Mio. bis 2035
Chemours vereinbarte im Mai 2025, dass Navin Fluorine International sein Opteon-Zweiphasen-Immersionskühlfluid mit einem extrem niedrigen GWP von 10 herstellen wird, wobei die Kapazität 2026 anläuft (Chemours, Mai 2025). Gepumpte Zweiphasen-Kältemittel für Kühlplatten bringen im Modell von DC Market Insights zwischen 2025 und 2035 einen zusätzlichen Wert von USD 40,75 Mio.
Preise: Was kostet Rechenzentrums-Kältemittel pro kg?
DC Market Insights schätzt den gemischten Handwerkerpreis für 2025 auf USD 35,00 pro kg; OEM-Großabnehmer zahlen rund 55 % davon, also USD 19,25 pro kg. Der Kältemittelanteil bei Neubauten lag 2025 bei rund USD 3.323 pro MW neuer IT-Kapazität.
| Jahr | Gemischter Handwerkerpreis (USD/kg) | OEM-Großabnehmerpreis (USD/kg) | Kältemittel für Neubauten pro MW IT (USD) |
|---|---|---|---|
| 2020 | 22,00 | 12,10 | 2.681 |
| 2025 | 35,00 | 19,25 | 3.323 |
| 2030 | 37,50 | 20,62 | 3.447 |
| 2035 | 40,00 | 22,00 | 4.053 |
Öffentliche Preisanker: Ein Vertragskatalog des Bundesstaates Washington führt R-410A mit USD 349,00 für eine 25-lb-Flasche (USD 30,78 pro kg), R-134a mit USD 349,90 für 30 lb (USD 25,71 pro kg), R-513A mit USD 519,90 für 30 lb (USD 38,20 pro kg), R-454B mit USD 439,90 für 20 lb (USD 48,49 pro kg) und R-32 mit USD 300,00 für 20 lb (USD 33,07 pro kg) (Washington State Department of Enterprise Services). Ein US-Elektrogroßhändler listet eine 20-lb-Flasche R-454B zu USD 823,59, also USD 90,78 pro kg (Elliott Electric Supply).
Standards und Regulierung: Welche Vorschriften gelten für Rechenzentrums-Kältemittel?
- US AIM Act Technology Transitions (40 CFR Part 84, Subpart B): GWP-Grenzwert von 700 für Kühlsysteme von Rechenzentren, Rechnerraum-Klimaanlagen und IT-Geräten ab dem 1. Januar 2027; 700 für Kaltwassersätze mit einer Austrittstemperatur des Kälteträgers von -30 °C oder höher ab dem 1. Januar 2026 (EPA).
- EU-F-Gase-Verordnung (EU) 2024/573: veröffentlicht am 20. Februar 2024; Kaltwassersätze über 12 kW ab 2027 auf fluorierte Gase mit einem GWP unter 750 beschränkt, Split-Klimageräte über 12 kW ab 2029 auf ein GWP unter 750 und ab 2033 unter 150 (Zusammenfassung der Verordnung durch STULZ).
- Sicherheitsklassen nach ASHRAE Standard 34: A1 (nicht brennbar) für R-513A und R-515B sowie A2L (schwer entflammbar) für R-1234ze, R-32 und R-454B, woraus sich Vorgaben zu Raumgröße und Leckerkennung ergeben (Solstice Advanced Materials).
- Kigali-Änderung des Montrealer Protokolls: der weltweite HFKW-Phase-down, den der AIM Act und die F-Gase-Quoten umsetzen.
Marktsegmentierung: Welcher Kältemitteltyp führt den Markt für Rechenzentrums-Kältemittel an?
HFKW-Kältemittel führen mit USD 65,06 Mio. bzw. 62,0 % des Wertes 2025, doch ihr Wert sinkt um 3,45 % pro Jahr auf USD 45,80 Mio. im Jahr 2035, da Neugeräte auf andere Gase umgestellt werden. Kaltwassersätze sind die größte Anwendung, Service und Nachfüllung der größte Vertriebskanal und Hyperscale-Rechenzentren der größte Abnehmertyp.
Nach Kältemitteltyp
| Kältemitteltyp | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|---|
| HFKW-Kältemittel (R-410A und R-134a) | 65,06 | 62,0 % | 45,80 | -3,45 % |
| HFO-Kältemittel und HFO-Gemische | 23,09 | 22,0 % | 122,12 | 18,12 % |
| A2L-Gemische mit niedrigem GWP (R-32 und R-454B) | 13,64 | 13,0 % | 55,97 | 15,16 % |
| Natürliche Kältemittel | 3,15 | 3,0 % | 30,53 | 25,50 % |
Nach Anwendung
Kaltwassersätze entfallen auf USD 60,66 Mio. bzw. 57,8 % des Wertes 2025, weil große Standorte zentrale Kaltwasseranlagen betreiben. Die DX-Präzisionsklimatisierung folgt mit USD 42,26 Mio., da jedes kW DX-Kühlung in langen Split-Rohrleitungen rund 0,55 kg Kältemittel enthält.
| Anwendung | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kaltwassersätze | 60,66 | 57,8 % | 143,57 | 9,00 % |
| DX-Präzisionsklimatisierung | 42,26 | 40,3 % | 68,08 | 4,88 % |
| Gepumpte Zweiphasenkühlung | 2,02 | 1,9 % | 42,77 | 35,70 % |
Nach Vertriebskanal
Service- und Nachfüllgas führt 2025 mit USD 48,80 Mio. Die OEM-Werksbefüllung wächst mit 10,62 % pro Jahr am schnellsten und erreicht 2035 USD 109,43 Mio.
| Vertriebskanal | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|---|
| OEM-Werksbefüllung | 39,87 | 38,0 % | 109,43 | 10,62 % |
| Service und Nachfüllung | 48,80 | 46,5 % | 108,74 | 8,34 % |
| Umrüstung und Neubefüllung | 16,27 | 15,5 % | 36,25 | 8,34 % |
Nach Rechenzentrumstyp
Hyperscale-Rechenzentren geben 2025 USD 35,68 Mio. aus und wachsen um 12,37 % pro Jahr; Unternehmensrechenzentren wachsen nur um 3,23 % pro Jahr, da Workloads in Colocation und Cloud wandern.
| Rechenzentrumstyp | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Rechenzentren | 35,68 | 34,0 % | 114,49 | 12,37 % |
| Colocation-Rechenzentren | 31,48 | 30,0 % | 81,41 | 9,97 % |
| Unternehmensrechenzentren | 31,48 | 30,0 % | 43,25 | 3,23 % |
| Edge-Rechenzentren | 6,30 | 6,0 % | 15,27 | 9,26 % |
DC Exclusive: Die Kältemittel-Ausgabenmatrix nach Anwendung und Vertriebskanal
Die Kältemittel-Ausgabenmatrix von DC Market Insights ist ein Modell von DC Market Insights auf Basis von 21 Eingangsgrößen. Sie zeigt, dass 62,0 % des Kältemittelwertes 2025 erst nach der Installation der Kühlanlage als Nachfüll- oder Umrüstgas gekauft werden; damit entscheidet der Wartungsvertrag des Betreibers und nicht der OEM-Auftrag über den Großteil der Ausgaben.
| Anwendung (2025, USD Mio.) | OEM-Werksbefüllung | Service und Nachfüllung | Umrüstung und Neubefüllung | Gesamt |
|---|---|---|---|---|
| Kaltwassersätze | 23,56 | 27,83 | 9,27 | 60,66 |
| DX-Präzisionsklimatisierung | 14,29 | 20,97 | 7,00 | 42,26 |
| Gepumpte Zweiphasenkühlung | 2,02 | 0,00 | 0,00 | 2,02 |
Regionale Einblicke: Welche Region führt den Markt für Rechenzentrums-Kältemittel an?
Nordamerika führt mit USD 42,50 Mio. bzw. 40,5 % des Wertes 2025, und der Nahe Osten und Afrika wächst mit 12,46 % pro Jahr am schnellsten auf USD 15,27 Mio. im Jahr 2035, weil neue Campusse am Golf den größten Teil des Jahres mechanisch gekühlt werden.
| Region | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 42,50 | 40,5 % | 94,14 | 8,28 % |
| Europa | 25,19 | 24,0 % | 50,88 | 7,28 % |
| Asien-Pazifik | 28,33 | 27,0 % | 81,41 | 11,13 % |
| Lateinamerika | 4,20 | 4,0 % | 12,72 | 11,72 % |
| Naher Osten und Afrika | 4,72 | 4,5 % | 15,27 | 12,46 % |
Nordamerika
Die Kältemittelausgaben in Nordamerika erreichen 2035 bei 8,28 % pro Jahr USD 94,14 Mio. Der ab dem 1. Januar 2027 geltende EPA-Grenzwert von GWP 700 für neue Rechenzentrumskühlung verlagert die Neubaufüllung der Region auf R-454B, R-32 und HFO; Schneider Electric brachte im April 2026 ein InRow-Gerät mit 11 kW und R-32 auf den Markt (Schneider Electric).
Europa
Europa gibt 2025 USD 25,19 Mio. aus, 24,0 % des Wertes, bei dem höchsten Preis pro kg unter der F-Gase-Quote. Der GWP-Grenzwert von 750 für Kaltwassersätze über 12 kW ab 2027 drängt neue Anlagen zu R-1234ze, und Europa wächst als langsamste Region um 7,28 % pro Jahr, da freie Kühlung die meisten Betriebsstunden abdeckt.
Asien-Pazifik
Asien-Pazifik wächst um 11,13 % pro Jahr von USD 28,33 Mio. auf USD 81,41 Mio., angeführt von China mit USD 10,20 Mio. im Jahr 2025 und Indien, dem am schnellsten wachsenden großen Land mit 18,24 % pro Jahr.
Lateinamerika
Lateinamerika wächst um 11,72 % pro Jahr auf USD 12,72 Mio. im Jahr 2035; Brasilien kommt 2025 auf USD 1,89 Mio. und setzt noch überwiegend Anlagen mit R-410A und R-134a ein.
Naher Osten und Afrika
Der Nahe Osten und Afrika gibt 2025 USD 4,72 Mio. und 2035 USD 15,27 Mio. aus, da hohe Umgebungstemperaturen die Laufzeit der Kaltwassersätze verlängern und den Nachfüllbedarf erhöhen.
Länderanalyse: Welche Länder geben am meisten für Rechenzentrums-Kältemittel aus?
Die Vereinigten Staaten geben USD 37,83 Mio. aus, 36,0 % des Wertes 2025, gefolgt von China mit USD 10,20 Mio. Indien ist mit 18,24 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (USD Mio.) | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 37,83 | 82,84 | 8,15 % |
| 2 | China | Asien-Pazifik | 10,20 | 26,87 | 10,17 % |
| 3 | Deutschland | Europa | 5,04 | 10,18 | 7,28 % |
| 4 | Japan | Asien-Pazifik | 4,82 | 12,21 | 9,74 % |
| 5 | Kanada | Nordamerika | 4,67 | 11,30 | 9,24 % |
| 6 | Vereinigtes Königreich | Europa | 4,53 | 8,65 | 6,68 % |
| 7 | Frankreich | Europa | 2,77 | 5,60 | 7,29 % |
| 8 | Australien | Asien-Pazifik | 2,55 | 7,33 | 11,14 % |
| 9 | Niederlande | Europa | 2,27 | 4,32 | 6,65 % |
| 10 | Indien | Asien-Pazifik | 1,98 | 10,58 | 18,24 % |
| 11 | Singapur | Asien-Pazifik | 1,98 | 4,88 | 9,44 % |
| 12 | Brasilien | Lateinamerika | 1,89 | 5,60 | 11,47 % |
Prognoseszenarien: Wie groß ist die Spanne der Kältemittelausgaben von Rechenzentren im Jahr 2035?
DC Market Insights beziffert die Kältemittelausgaben 2035 auf USD 181,59 Mio. bis USD 331,78 Mio., bei einem Basisszenario von USD 254,42 Mio.
| Szenario | 2035 (USD Mio.) | Annahmen |
|---|---|---|
| Niedrig | 181,59 | Nachfüllrate 4 %, Preise 10 % niedriger, 15 % weniger neue mechanische Kühlung |
| Basis | 254,42 | Nachfüllrate 6 %, Handwerkerpreis von USD 40 pro kg im Jahr 2035 |
| Hoch | 331,78 | Nachfüllrate 8 %, Preise 10 % höher, 10 % mehr neue mechanische Kühlung |
Unter den Annahmen des niedrigen Szenarios läge der Wert 2025 bei USD 79,81 Mio.; die Nachfüllrate ist damit die größte einzelne Unsicherheit im Modell.
Wettbewerbseinblicke: Welche Unternehmen führen den Markt für Rechenzentrums-Kältemittel an?
Chemours, Solstice Advanced Materials, Arkema, Daikin Industries und Orbia (Koura) halten zusammen rund 55 % des Wertes 2025 (Schätzung von DC Market Insights auf Basis ihrer HFO-Patente, OEM-Freigaben und HFKW-Produktion). Führende Unternehmen:
- Chemours
- Solstice Advanced Materials
- Arkema
- Daikin Industries
- Orbia (Koura)
- SRF Limited
- Navin Fluorine International
- Gujarat Fluorochemicals
- Dongyue Group
- Zhejiang Juhua
- AGC
- A-Gas
- Hudson Technologies
- Linde
Chemours meldete für 2025 einen Rekord-Nettoumsatz von USD 2,1 Mrd. im Segment Thermal and Specialized Solutions (TSS), 13 % mehr als 2024, wobei die Opteon-Kältemittel durch die Umstellung stationärer Klimaanlagen nach dem US AIM Act um 56 % zulegten (Chemours, Februar 2026). Solstice Advanced Materials entstand 2025 durch die Abspaltung des früheren Advanced-Materials-Geschäfts von Honeywell und vertreibt Solstice ze (R-1234ze), Solstice zd (R-1233zd) und Solstice N15 (R-515B, GWP 293) für Kaltwassersätze in Rechenzentren (Solstice Advanced Materials). Navin Fluorine International wird ab 2026 das Zweiphasen-Immersionsfluid von Chemours herstellen (Chemours).
Aktuelle Entwicklungen im Markt für Rechenzentrums-Kältemittel
- Im Februar 2024 wurde die Verordnung (EU) 2024/573 im Amtsblatt der Europäischen Union veröffentlicht; sie legt ab 2027 GWP-Grenzwerte für Kaltwassersätze und Klimaanlagen fest (Quelle: STULZ).
- Im Mai 2025 vereinbarten Chemours und Navin Fluorine International die Herstellung des Opteon-Zweiphasen-Immersionskühlfluids von Chemours, wobei die Kapazität 2026 anläuft (Quelle: Chemours).
- Im Januar 2026 trat der EPA-GWP-Grenzwert von 700 für Kaltwassersätze mit einer Austrittstemperatur des Kälteträgers von -30 °C oder höher in Kraft (Quelle: EPA).
- Im Februar 2026 meldete Chemours für 2025 ein Wachstum der Opteon-Kältemittelumsätze um 56 % (Quelle: Chemours).
- Im April 2026 brachte Schneider Electric vor der Frist am 1. Januar 2027 sein erstes konformes InRow-Kühlgerät mit 11 kW und R-32 auf den Markt (Quelle: Schneider Electric).
- Im Juli 2026 veröffentlichte die EPA eine Entwurfsanalyse der HFKW-Zuteilungsdaten für 2022-2025 (Quelle: EPA).
Weitere Berichte zu Kühlung und Rechenzentrumsinfrastruktur finden Sie im Branchenverzeichnis, darunter den Markt für Rechenzentrums-Kühlflüssigkeiten.
Methodik: Wie hat DC Market Insights den Markt für Rechenzentrums-Kältemittel bewertet?
DC Market Insights hat die Schätzung Bottom-up aus 16 jährlichen Kapazitätskohorten von 2020 bis 2035 erstellt, aufgeteilt in konventionelle und KI-Hallen. Kältemittel für Neubauten ergibt sich aus neuer IT-Leistung in MW × 1,2 kW Kühlanlage pro kW × Anteil der Wärme, die über Kompressionskälteanlagen läuft × Füllmenge pro kW (0,16 kg für Kaltwassersätze, 0,55 kg für DX-Geräte, 0,40 kg für gepumpte Zweiphasenkreisläufe) × OEM-Großabnehmerpreis. Kältemittel für den installierten Bestand ergibt sich aus installiertem Bestand × Nachfüllrate von 6 % zum Handwerkerpreis zuzüglich einer Umrüstungs- und Neubefüllungsrate von 2,5 %.
Das Modell 2025 in Zahlen: 12,0 GW × 1,2 × 62,5 % mechanischer Anteil ergeben 9,0 GW neue Kompressionskälteleistung und rund 2.000 Tonnen Füllmenge im Wert von USD 39,87 Mio.; der installierte Bestand von 23.239 Tonnen × 6 % ergibt 1.394 Tonnen Nachfüllmenge im Wert von USD 48,80 Mio.; Umrüstgas fügt USD 16,27 Mio. hinzu; insgesamt USD 104,94 Mio.
Drei Plausibilitätsgrenzen werden eingehalten:
- Obergrenze 1: Der Wert 2025 von USD 104,94 Mio. entspricht 5,1 % des TSS-Nettoumsatzes von Chemours 2025 in Höhe von USD 2.066 Mio., dem Kältemittelsegment eines einzigen Anbieters.
- Obergrenze 2: Werden alle 3.975 Tonnen, die 2025 gekauft wurden, zum höchsten öffentlichen Preisanker von USD 90,78 pro kg bewertet, ergeben sich USD 360,85 Mio., mehr als die Schätzung.
- Untergrenze: Allein die 2.000 Tonnen Neufüllung zum niedrigsten öffentlichen Preisanker (R-134a, USD 25,71 pro kg) × 55 % OEM-Abschlag ergeben USD 28,28 Mio., weniger als die Schätzung.
Jede datierte Aussage in dieser Analyse ist mit ihrer Primärquelle in einem Fakten-Ledger erfasst. Der vollständige Ansatz ist auf der Seite zur Forschungsmethodik beschrieben.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Historischer Zeitraum, Basisjahr und Prognosezeitraum
- 1.3Berichtsmerkmale
- 02Forschungsmethodik
- 2.1Bottom-up-Modell: 16 jährliche Kapazitätskohorten, konventionelle und KI-Hallen
- 2.2Kältemittel für Neubauten und Kältemittel für den installierten Bestand
- 2.3Das Modell 2025 in Zahlen
- 2.4Plausibilitätsgrenzen: zwei Obergrenzen und eine Untergrenze
- 2.5Fakten-Ledger und Primärquellen
- 03Zusammenfassung
- 3.1Marktüberblick 2020, 2025 und 2035
- 3.2Wichtige Marktkennzahlen
- 04Marktabgrenzung: Was umfasst der Markt für Rechenzentrums-Kältemittel?
- 4.1Einbezogen: HFKW, HFO, A2L-Gemische mit niedrigem GWP, natürliche und gepumpte Zweiphasen-Kältemittel
- 4.2Ausgeschlossen: Kühlflüssigkeiten, Kühlgeräte und Büro-HLK
- 4.3Wie die Segmente zusammenhängen
- 05Markttreiber
- 5.1Neue Kapazität bringt jährlich rund 2.000 Tonnen Füllmenge hinzu
- 5.2Regulierung erzwingt bei jedem Neugerät einen Kältemittelwechsel
- 5.3Der installierte Bestand lässt die Servicenachfrage weiter steigen
- 06Markttrends
- 6.1HFO-Kaltwassersätze werden zum Standard für große Standorte
- 6.2Gepumpte Zweiphasenkühlung kommt mit KI-Racks
- 6.3Economiser mit gepumptem Kältemittel senken die Verdichterlaufzeit
- 07Marktherausforderungen
- 7.1Flüssigkeitskühlung nimmt den Großteil der KI-Wärme aus dem Kältemittelkreislauf
- 7.2Preisschwankungen im HFKW-Markt
- 08Marktchancen
- 8.1Umrüstung älterer R-410A-Geräte: USD 36,25 Mio. bis 2035
- 8.2Zweiphasenfluide für KI-Racks: USD 42,77 Mio. bis 2035
- 09Preisanalyse: Was kostet Rechenzentrums-Kältemittel pro kg?
- 9.1Gemischter Handwerkerpreis pro kg
- 9.2OEM-Großabnehmerpreis pro kg
- 9.3Kältemittel für Neubauten pro MW IT
- 9.4Öffentliche Preisanker: R-410A, R-134a, R-513A, R-454B und R-32
- 10Standards und Regulierung
- 10.1US AIM Act Technology Transitions (40 CFR Part 84, Subpart B)
- 10.2EU-F-Gase-Verordnung (EU) 2024/573
- 10.3Sicherheitsklassen nach ASHRAE Standard 34
- 10.4Kigali-Änderung des Montrealer Protokolls
- 11Markt für Rechenzentrums-Kältemittel, nach Kältemitteltyp
- 11.1HFKW-Kältemittel (R-410A und R-134a)
- 11.2HFO-Kältemittel und HFO-Gemische
- 11.3A2L-Gemische mit niedrigem GWP (R-32 und R-454B)
- 11.4Natürliche Kältemittel
- 12Markt für Rechenzentrums-Kältemittel, nach Anwendung
- 12.1Kaltwassersätze
- 12.2DX-Präzisionsklimatisierung
- 12.3Gepumpte Zweiphasenkühlung
- 13Markt für Rechenzentrums-Kältemittel, nach Vertriebskanal
- 13.1OEM-Werksbefüllung
- 13.2Service und Nachfüllung
- 13.3Umrüstung und Neubefüllung
- 14Markt für Rechenzentrums-Kältemittel, nach Rechenzentrumstyp
- 14.1Hyperscale-Rechenzentren
- 14.2Colocation-Rechenzentren
- 14.3Unternehmensrechenzentren
- 14.4Edge-Rechenzentren
- 15DC Exclusive: Kältemittel-Ausgabenmatrix nach Anwendung und Vertriebskanal
- 15.1Kaltwassersätze nach Vertriebskanal, 2025
- 15.2DX-Präzisionsklimatisierung nach Vertriebskanal, 2025
- 15.3Gepumpte Zweiphasenkühlung nach Vertriebskanal, 2025
- 16Markt für Rechenzentrums-Kältemittel, nach Region
- 16.1Nordamerika
- 16.2Europa
- 16.3Asien-Pazifik
- 16.4Lateinamerika
- 16.5Naher Osten und Afrika
- 17Länderanalyse
- 17.1Vereinigte Staaten
- 17.2China
- 17.3Deutschland
- 17.4Japan
- 17.5Kanada
- 17.6Vereinigtes Königreich
- 17.7Frankreich
- 17.8Australien
- 17.9Niederlande
- 17.10Indien
- 17.11Singapur
- 17.12Brasilien
- 18Prognoseszenarien 2035
- 18.1Niedriges Szenario
- 18.2Basisszenario
- 18.3Hohes Szenario
- 19Wettbewerbslandschaft
- 19.1Marktanteilsanalyse 2025: Die fünf größten Anbieter halten rund 55 %
- 19.2Führende Unternehmen
- 20Unternehmensprofile
- 20.1Chemours
- 20.2Solstice Advanced Materials
- 20.3Arkema
- 20.4Daikin Industries
- 20.5Orbia (Koura)
- 20.6SRF Limited
- 20.7Navin Fluorine International
- 20.8Gujarat Fluorochemicals
- 20.9Dongyue Group
- 20.10Zhejiang Juhua
- 20.11AGC
- 20.12A-Gas
- 20.13Hudson Technologies
- 20.14Linde
- 21Aktuelle Entwicklungen
- 21.1Veröffentlichung der Verordnung (EU) 2024/573 (Februar 2024)
- 21.2Vereinbarung von Chemours und Navin Fluorine zum Zweiphasenfluid (Mai 2025)
- 21.3EPA-GWP-Grenzwert von 700 für Kaltwassersätze tritt in Kraft (Januar 2026)
- 21.4Chemours meldet 56 % Wachstum bei Opteon (Februar 2026)
- 21.5Schneider Electric bringt InRow-Gerät mit R-32 auf den Markt (April 2026)
- 21.6EPA-Entwurfsanalyse der HFKW-Zuteilungsdaten (Juli 2026)
- 22Anhang und Glossar
- 22.1Abkürzungen: HFKW, HFO, GWP, DX, CRAC, A2L, OEM, AIM, EPA, CAGR
- Abb. 1Marktgröße Rechenzentrums-Kältemittel, 2020-2035 (USD Mio.)
- Tabelle 1Berichtsmerkmale
- Tabelle 2Preis pro kg und pro MW, 2020-2035
- Tabelle 3Markt nach Kältemitteltyp
- Tabelle 4Markt nach Anwendung
- Tabelle 5Markt nach Vertriebskanal
- Tabelle 6Markt nach Rechenzentrumstyp
- Tabelle 7Kältemittel-Ausgabenmatrix, 2025
- Tabelle 8Markt nach Region
- Tabelle 9Die 12 wichtigsten Länder
- Tabelle 10Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 104,94 Mio. im Jahr 2025, steigend auf USD 254,42 Mio. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 46,34 Mio.; 2025 wurden rund 3.975 Tonnen Kältemittel für die Rechenzentrumskühlung gekauft.
Um 9,26 % pro Jahr von 2025 bis 2035 und damit langsamer als die 17,76 % pro Jahr von 2020 bis 2025, als die Vorschriften zum HFKW-Phase-down den gemischten Handwerkerpreis von rund USD 22 auf USD 35 pro kg anhoben.
HFKW-Kältemittel wie R-410A und R-134a mit USD 65,06 Mio. bzw. 62,0 % des Wertes 2025. Natürliche Kältemittel wachsen mit 25,50 % pro Jahr am schnellsten, und HFO-Gemische erreichen bis 2035 USD 122,12 Mio.
Rund USD 35,00 pro kg zu Handwerkerpreisen und USD 19,25 pro kg für OEM-Großabnehmer im Jahr 2025, laut Schätzungen von DC Market Insights. Öffentliche Preisanker reichen von USD 25,71 pro kg für R-134a bis USD 48,49 pro kg für R-454B.
Nordamerika mit USD 42,50 Mio. bzw. 40,5 % des Wertes 2025. Der Nahe Osten und Afrika wächst mit 12,46 % pro Jahr am schnellsten, und Indien ist mit 18,24 % pro Jahr das am schnellsten wachsende große Land.
Chemours, Solstice Advanced Materials, Arkema, Daikin Industries und Orbia (Koura) halten zusammen rund 55 % des Wertes 2025 (Schätzung von DC Market Insights). Chemours meldete für 2025 einen TSS-Nettoumsatz von USD 2,1 Mrd., wobei die Opteon-Kältemittel um 56 % zulegten.
700, für Kühlsysteme von Rechenzentren, Rechnerraum-Klimaanlagen und IT-Geräten, die ab dem 1. Januar 2027 installiert werden, gemäß der Technology-Transitions-Regel der EPA; für Kaltwassersätze gilt derselbe Grenzwert bereits seit dem 1. Januar 2026.
Rund 0,16 kg pro kW Kühlleistung bei einem großen luftgekühlten Kaltwassersatz mit R-1234ze, also 140 kg für ein Gerät mit 966 kW. DX-Präzisionsgeräte enthalten in den Rohrleitungen von Split-Systemen rund 0,55 kg pro kW (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.