

要点
- Venture Globalは10月9日、GE VernovaおよびBaker Hughesと、1基720MWのガス発電アイランド最大16基、合計11.52GWに関するフレーム契約を締結しました。2034年末までに最大10GWのデータセンターに電力を供給する計画です(Venture Global、2026年10月15日)。
- すべての発注が行われた場合、Venture Globalの支払額は予約料と系統設備を含めて約172億米ドルになると、同社のForm 8-Kは記しています。これは設備のみでアイランド容量1kW当たり約1,490米ドルに相当します(当社試算)。
- IEEFAはLazard、Dominion EnergyおよびSantee Cooperを引用し、米国の新設コンバインドサイクル発電所の建設費は現在kW当たり2,293~2,500米ドルで、2024年以前の1,000米ドル以下から大きく上昇していると指摘しています。
- Wood Mackenzieは、ガスタービン価格が2027年末までにkW当たり600米ドルに達し、2019年比で195%上昇、リードタイムは6年になると予想しています。
- Baker Hughesは10月27日、GE VernovaとVertivは10月28日に第3四半期決算を発表します。Venture Globalは2026年末までに最初の発電アイランドの発注を行う見込みです。
米国の液化天然ガス(LNG)輸出企業が、AI向けの自家電源確保に価格の上限を示しました。Venture Globalのフレーム契約は最大11.52GWのガス火力コンバインドサイクル容量を対象としており、これは当社トラッカーで規模が判明している米国の稼働中データセンター容量の合計を上回ります。すべてのユニットが発注された場合、費用は約172億米ドルに達する可能性があります。
このタイミングが重要なのは、系統接続という選択肢が遅く、かつ高くなっているためです。タービン工場は数年先まで予約で埋まり、新設コンバインドサイクル発電所のコストは2020年代初めの約3倍になっています。価格とリードタイムに関する次の手がかりは機器メーカー自身から示され、Baker Hughesが10月27日、GE VernovaとVertivが10月28日に決算を発表します。
Venture Globalが締結した契約の内容
10月15日に提出されたForm 8-Kによると、Venture Global, Inc.の子会社であるVenture Global LNGは10月9日に2件のフレーム契約を締結しました。GE Vernova OperationsおよびBaker Hughes Energy Servicesとの電力フレーム契約は最大16基の発電アイランドを対象とし、納入は遅くとも2034年までに完了します。GE Grid Solutionsとの系統フレーム契約は、最大21件の発電アイランド案件向けの長納期電気設備を対象としています。
同社の発表によると、各アイランドの定格出力は720MWで、コンバインドサイクルのガスタービンと関連設備で構成され、同社の既存プラントと同じ構成となります。同社は現在、ルイジアナ州のLNGプラントで、6基の発電アイランド、約4.5GWの「アイランドモード」ガス発電をビハインド・ザ・メーターで運転または建設中です。
16基のアイランドの大半は発注ではなくオプションです。Venture Globalは最初の発電アイランドの発注を2026年末までに行う見込みです。残る15基のうち8基についてはGE Vernovaと製造枠を予約しており、それらの発注は2027年初めから始まる見通しです。追加の契約が締結されない場合、発電アイランドの予約権は2027年10月から2029年10月にかけて段階的に失効します。予約料を除き、発注書が締結されるまで双方とも拘束されません。
| 項目 | 提出書類の記載内容 |
|---|---|
| 締結日 | 2026年10月9日(発表は10月15日) |
| 供給者 | GE VernovaおよびBaker Hughes(発電アイランド)、GE Grid Solutions(系統設備) |
| 対象範囲 | 720MWの発電アイランド最大16基(11.52GW)、最大21案件向けの系統設備 |
| 全発注時の総額 | 予約料を含め約172億米ドル(調整の可能性あり) |
| 最初の発注 | 2026年末までの見込み |
| GE Vernovaとの予約 | 残る15基のうち8基、発注は2027年初めからの見込み |
| 予約権の失効 | 2027年10月から2029年10月にかけて段階的に |
| 納入 | 遅くとも2034年まで |
| コンピュート目標 | 2034年末までに最大10GWのデータセンター容量(顧客のコミットメント次第) |
出典:Venture Global Form 8-K、2026年10月15日、Venture Global発表、2026年10月15日。11.52GWの合計は16×720MWです(当社試算)。単価は開示されていません。
最高経営責任者(CEO)のMike Sabel氏は、この計画を副業ではなく公益事業として位置付けました。
Venture Globalは、AI構築に伴う数多くのボトルネックを解消し得る、垂直統合型のAIユーティリティを創り出しています。
同社は、自社が所有または管理する用地で、アイランドモード電力、ガス供給、閉ループ水システム、土地を提供するとしています。発表の週に最初の許認可申請を行う予定であり、データセンター事業はLNG販売契約から切り離して運営すると述べました。
経済性:172億米ドルで何が買えるのか
提出書類には単価が記載されていませんが、上限額から推計することができます。172億米ドルを11.52GWで割ると、kW当たり約1,490米ドル、アイランド容量1MW当たり149万米ドルとなります(当社試算)。Venture Globalが支えられるとする10GWのコンピュートで割ると、データセンター容量1MW当たり約172万米ドルです。
これは設備費の上限であり、完成したプラントのコストではありません。予約料と最大21案件向けの系統設備を含むため、kW当たりの実際の発電アイランド価格はこれより低くなります。また、建設労務費、基礎工事、ガス接続、土地、資金調達費用は含まれていません。
米国の新設コンバインドサイクル発電所の建設費が、レンジのもう一方の端を示します。Institute for Energy Economics and Financial Analysis(IEEFA)は2026年4月の報告書で、最新の計画はkW当たり少なくとも2,500米ドルで、2020年代初めに建設された案件の約3倍だと指摘しました。同報告書が引用したLazardによると、コンバインドサイクルの資本コストの上限は2015~2025年にkW当たり1,300~1,600米ドル、下限は2024年までkW当たり1,000米ドル以下でした。IEEFAの報告によると、Dominion EnergyとSantee Cooperは、サウスカロライナ州で計画する2,180MWのCanadys発電所の費用を、パイプライン費用を除いて50億米ドル、kW当たり2,293米ドルと見積もっています。
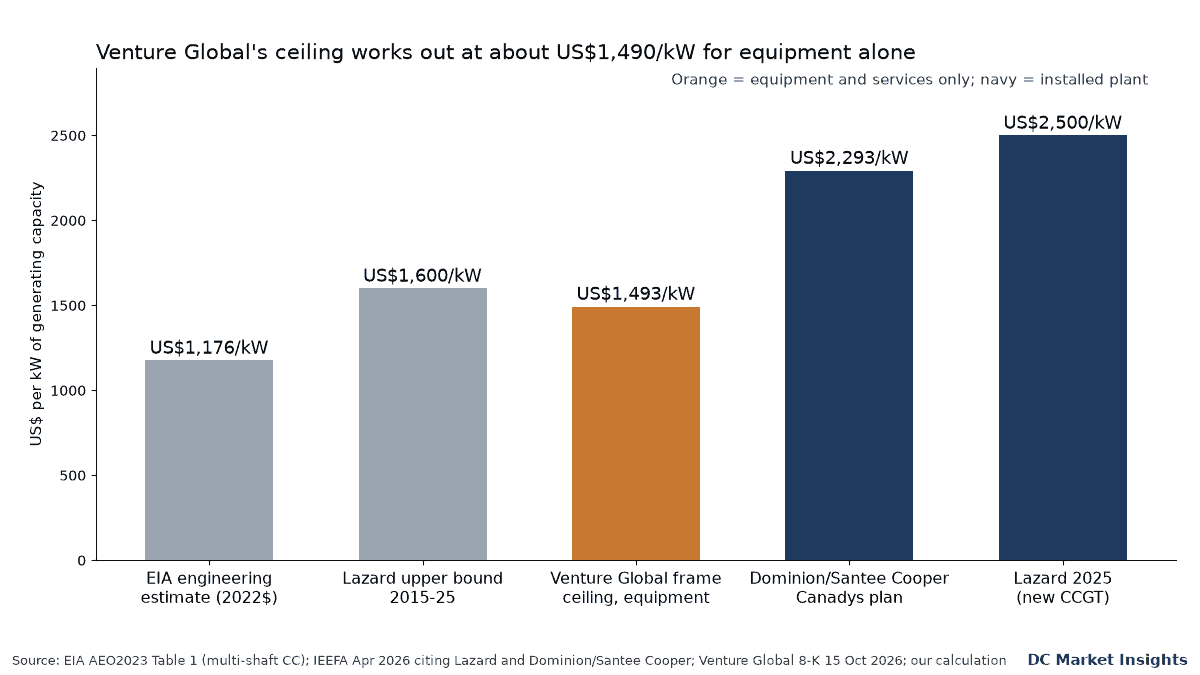
| ベンチマーク | kW当たり米ドル | 対象範囲 | 出典 |
|---|---|---|---|
| EIA 多軸型コンバインドサイクル(1,083MW) | 1,176 | オーバーナイトコスト、2022年ドル | EIA、AEO2023前提条件 |
| Lazard コンバインドサイクル、2024年までの下限 | ≤1,000 | 建設資本コスト | Lazard(IEEFA経由) |
| Lazard コンバインドサイクル、2015~25年の上限 | 1,300-1,600 | 建設資本コスト | Lazard(IEEFA経由) |
| Venture Global フレーム契約上限 | 約1,490 | 設備、系統パッケージ、予約料 | 8-Kに基づく当社試算 |
| Dominion Energy / Santee Cooper、Canadys、2,180MW | 2,293 | 発電所費用、パイプラインを除く | 電力会社(IEEFA経由) |
| Lazard 新設発電所の2025年推計 | 2,400-2,600 | 建設資本コスト | Lazard(IEEFA経由) |
出典:EIA, Cost and Performance Characteristics of New Generating Technologies, AEO2023, Table 1、IEEFA、2026年4月、Venture Global 8-K。これらの数値は対象範囲と基準年のドルが異なるため、合算すべきではありません。Wood Mackenzieはガスタービンがコンバインドサイクル案件費用の20~30%を占めるとしていますが、Venture Globalの上限額がこの比率を大きく上回るのは、蒸気タービン、電気設備、系統パッケージ、サービスも含むためです。
2つの建設費ベンチマークを用いると、16基すべての建設費は約264億~288億米ドルとなります(11.52GW×kW当たり2,293~2,500米ドル、当社試算)。Venture Globalは10GWのコンピュートに対し11.52GWの発電を計画しており、データセンター容量1MW当たり1.15MWの発電容量となります。この建設費水準では、コンピュート1MW当たり260万~290万米ドルの発電設備が必要です(当社試算)。
タービン価格が上昇し続ける理由
ボトルネックはガスタービンです。Wood Mackenzieは4月、タービン価格が2027年末までにkW当たり600米ドルに達し、2019年比で195%上昇すると予想しました。同社によると、2025年末時点の世界の受注は110GWで、製造能力の60~70GWを上回り、受注残は2027年まで埋まっています。
ガスタービンは、コンバインドサイクル案件の事業費の推定20~30%を占めています
GE Vernova自身の数字も、受注がいかに埋まっているかを示しています。決算リリースによると、同社は7月22日の第2四半期決算で、ガス設備の受注残とスロット予約契約の合計が100GWから116GWに増加し、2026年末までに少なくとも125GWを契約済みにする見込みだと述べました。ガス関連の受注は数量・価格の両面で伸び、データセンター向け受注は上半期に50億米ドルを超え、2025年通年の2倍以上になったとしています。
当社は現在、2026年末までに少なくとも125GWのガス設備を契約済みにすることを見込んでいます。
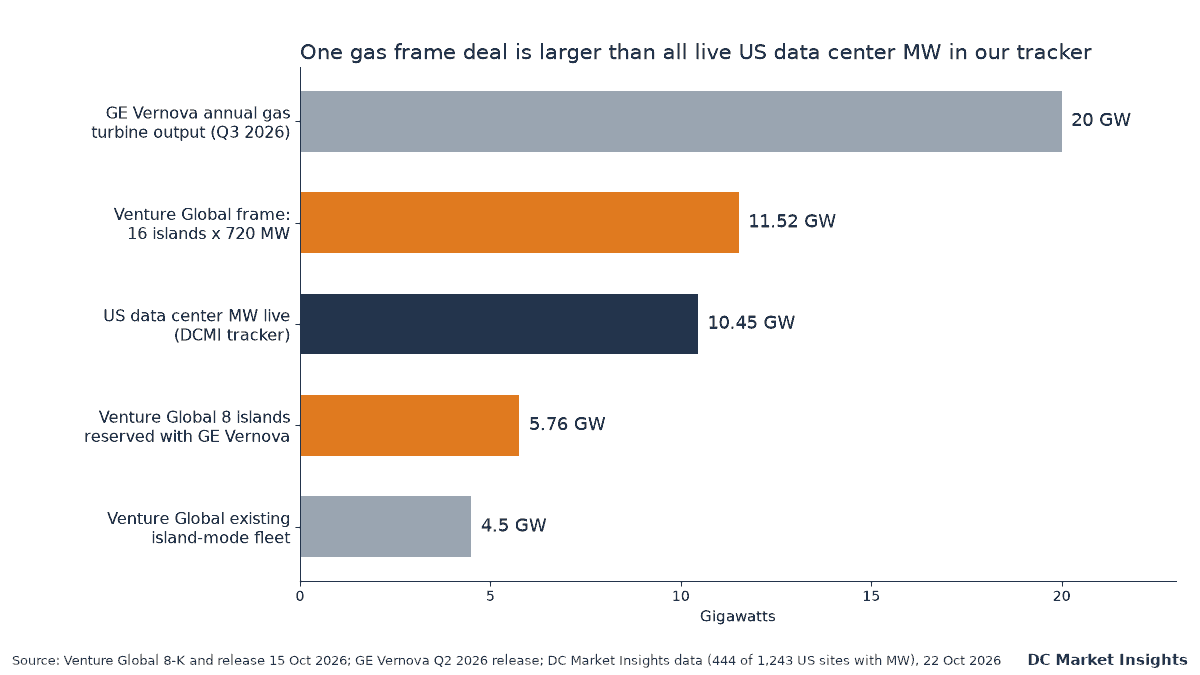
生産量は増えていますが、そのペースは緩やかです。GE Vernovaは、ガスタービンの年間生産量が2026年第3四半期に20GW、2028年に24GW、2030年に30GWに達する見通しだと述べました。Venture Globalが予約した8基(5.76GW)は、その20GWの1年分の29%に相当し、16基すべてでは58%に相当します(当社試算)。発電アイランドの対象範囲はBaker Hughesと分担するため、すべてが1つの工場にかかるわけではありません。
オンサイト電源の運転コスト
資本コストは費用の半分にすぎません。残りの半分は、発電所が生み出す電力の価格です。IEEFAの報告によると、LazardはkW当たり2,400~2,600米ドルの資本コストを前提に、新設コンバインドサイクル発電所の電力コストをMWh当たり107米ドルと推計しました。米国エネルギー情報局(EIA)は10月の短期エネルギー見通しで、11のハブの卸電力価格の平均を2026年にMWh当たり52米ドル、2027年に49米ドルと予測しています。
その差はMWh当たり55米ドルです。1MWを24時間連続で消費する(年間8,760MWh)データセンターの場合、卸系統電力より年間約48万2,000米ドル高くなります(当社試算)。この比較は系統側に有利です。卸ハブ価格には、系統接続されたデータセンターが別途支払う送電・配電料金が含まれておらず、オンサイト発電所はこれを回避できるためです。また、米国の多くの市場では系統接続をいくら払っても今すぐには確保できず、Venture Globalはまさにその空白を埋めようとしています。
当社の見解では、アイランド電力の購入者は安価な電力ではなく、スピードと確実性に対価を払っています。系統接続のために3~4年余計に待つデータセンターは、MW当たり年間48万2,000米ドルの追加費用をはるかに上回る収益を失います。
より大きな潮流:各社が独自の電源を発注
Venture Globalのフレーム契約は、過去4週間に米国で相次いだオンサイト電源の発注の中で最大規模です。
| 日付(2026年) | 発注者 | 供給者と設備 | 容量 | 納入 |
|---|---|---|---|---|
| 10月9日(発表は10月15日) | Venture Global | GE VernovaおよびBaker Hughes、コンバインドサイクル発電アイランド | 最大11.52GW | 2034年まで |
| 10月9日(報道) | Dynamis Power Solutions | Siemens Energy、約15MWのSGT-400タービンコア119基 | 1.7GW超 | 初回分は2027年 |
| 10月5日 | 米国の大手独立系発電事業者(社名非公表) | Wärtsilä、50SGガスエンジン15基 | 282MW | 設備は2028年、運転開始は2029年 |
出典:Venture Global 8-K、Turbomachinery International、2026年10月9日、Wärtsilä、2026年10月5日。DynamisとWärtsiläの発注については契約金額が開示されていません。
小規模な発注も、規模は違えど同じトレードオフを示しています。エンジンや小型タービンは納入が早く段階的に増設できますが、大型のコンバインドサイクル・アイランドは効率が高い一方で納入が遅くなります。Wärtsiläの顧客が発電所を稼働させるのは2029年です。
米国のデータセンター市場は、従来の電力インフラが対応できるよりも速いペースで動いています。
市場と比べた規模
当社のデータで、この契約の規模を位置付けることができます。DC Market Insightsのトラッカーには米国のデータセンター施設1,243件が掲載されており、規模を公表している444拠点では、稼働中が10,446.8MW、建設中が18,199.4MW、計画中が40,240.5MWです(DC Market Insightsデータ、2026年10月22日)。Venture Globalの11.52GWのアイランドは、この稼働中容量の110%、建設中容量の63%に相当します(当社試算)。
金額で見ると、172億米ドルの上限額は、DC Market Insightsが推計する2026年の世界のデータセンター向けオンサイト発電市場186.7億米ドルの92%に相当します。2027年から2034年までの8年間に均等に配分されると仮定すると年間約21.5億米ドルで、2026年市場の11.5%に当たります(当社試算)。当社が別途推計するデータセンター向けガスタービン市場は2026年に58.4億米ドルで、2025年の25.1億米ドルから132.6%増加しています。
事業者、投資家、ベンダーにとっての意味
上記の数値に基づく当社の見解です。
- コンピュート1MW当たり260万~290万米ドルの発電設備費を見込むべきです。これは現在のコンバインドサイクル建設費に基づくアイランドモード・キャンパスの場合で、データセンター本体の費用に上乗せされます。
- エネルギーコストの差を正直に織り込むべきです。MWh当たり107米ドル対52米ドルでは、オンサイトのガス発電は卸電力よりMW当たり年間約48万2,000米ドル高くなります。キャンパスを数年早く稼働させられる場合に採算が合います。
- スロット予約を希少資産として扱うべきです。Venture Globalの予約権は2027年10月から失効が始まります。Wood Mackenzieによると、タービンのスロットを予約していない開発事業者は6年のリードタイムに直面します。
- 見出しではなく8-Kを読むべきです。現時点で拘束力があるのは予約料のみで、172億米ドルは発注次第であり、最初の発注は2026年末までの見込みです。
- ベンダーにとっては、系統パッケージがタービンと同じくらい重要です。系統フレーム契約は最大21案件の設備を対象としており、アイランドが1基も発注される前に、長納期の系統パッケージ5件がすでに予約されています。
- 投資家は10月27~28日の価格動向に注目すべきです。GE VernovaとBaker Hughesが再びガス関連の値上げを報告すれば、kW当たり1,490米ドルの上限は次の購入者にとっての下限となります。
市場規模については、当社のデータセンター向けオンサイト発電市場、データセンター向けガスタービン市場、データセンター向けマイクログリッド市場の各レポートをご覧ください。米国の状況別・事業者別の容量についてはDC Market Insightsデータセンターデータベース、開発事業者をオンサイト電源に向かわせる大規模負荷ルールについては電力・政策トラッカー、系統料金についてはデータセンター電気料金をご覧ください。
今後の注目点
- 2026年10月27日(米東部時間午後5時):Baker Hughesの第3四半期決算。ウェブキャストは10月28日午前9時30分(米東部時間)。
- 2026年10月28日(取引開始前):GE Vernovaの第3四半期決算、ウェブキャストは午前7時30分(米東部時間)。ガス関連の受注残、スロット予約、価格動向に注目。
- 2026年10月28日(取引開始前):Vertivの第3四半期決算、電話会議は午前11時(米東部時間)。同じキャンパス向けの電源・冷却設備の受注動向を把握する手がかりとなります。
- 2026年第3四半期Form 10-Q:Venture Globalは、両フレーム契約の全文を2026年9月30日終了期間の四半期報告書の添付資料として提出するとしています。
- 2026年11月10日:EIAの次回短期エネルギー見通し。卸電力価格予測が更新されます。
- 2026年12月31日まで:Venture Globalの最初の発電アイランド発注。系統設備の予約権は2026年12月中旬に終了します。
- 2027年初め:GE Vernovaと予約済みの8基について、発注が始まる見込みです。
よくある質問
Venture Globalの発電アイランド契約の規模はどのくらいですか?
10月15日のForm 8-Kによると、Venture Globalが両フレーム契約に基づくすべての発注を行った場合、予約料を含めて約172億米ドルです。現時点で拘束力があるのは予約料と予約済みの容量のみです。この金額は調整される可能性があります。
データセンター向けガス発電所のkW当たりコストはいくらですか?
IEEFAがDominion Energy、Santee CooperおよびLazardを引用したところによると、米国の新設コンバインドサイクル発電所の建設費はkW当たり約2,293~2,500米ドルです。Venture Globalの設備費上限は、建設費やガス接続費を除いてkW当たり約1,490米ドルとなります(当社試算)。
2026年のガスタービンのリードタイムはどのくらいですか?
Wood Mackenzieによると最長6年で、受注残は2027年まで埋まっており、価格は2027年末までにkW当たり600米ドルに達する見込みです。Venture Globalの発電アイランドの納入は2034年まで続きます。
オンサイトのガス発電は系統電力より安いのですか?
いいえ。Lazardは新設コンバインドサイクル発電所の電力コストをMWh当たり107米ドルと推計しており、EIAによる2026年の卸電力価格予測MWh当たり52米ドルを上回ります。その差はMW当たり年間約48万2,000米ドルです(当社試算)が、オンサイト電源は系統接続より数年早く確保できる可能性があります。
出典
- Venture Global, Inc., Form 8-K (Items 1.01 and 8.01), filed 15 Oct 2026. リンク
- Venture Global, “Venture Global Secures New Agreements to Support Expansion of Existing Grid-Independent Power Network”, 15 Oct 2026. リンク
- GE Vernova, second-quarter 2026 results release (Form 8-K exhibit), 22 Jul 2026. リンク
- GE Vernova, “GE Vernova to announce third quarter 2026 financial results on October 28”, 13 Oct 2026. リンク
- Baker Hughes, “Baker Hughes Announces Dates for Third-quarter Earnings Release and Webcast”, 28 Sep 2026. リンク
- Vertiv, “Vertiv Announces Date of Third Quarter 2026 Earnings Release and Conference Call”, 14 Oct 2026. リンク
- Wood Mackenzie, “Gas turbine prices soar 195% as market faces supply-demand crisis”, 1 Apr 2026. リンク
- IEEFA, “The Misguided Stampede to Build Gas Power Plants”, April 2026. リンク
- U.S. Energy Information Administration, “Cost and Performance Characteristics of New Generating Technologies, Annual Energy Outlook 2023”, March 2023. リンク
- U.S. Energy Information Administration, Short-Term Energy Outlook, electricity section, 6 Oct 2026. リンク
- Wärtsilä, “Wärtsilä to supply 282 MW onsite power solution for a U.S. data center”, 5 Oct 2026. リンク
- Turbomachinery International, “Siemens Energy to Supply 119 SGT-400 Cores for Dynamis’ Hypermobile Power Packages”, 9 Oct 2026. リンク
- DC Market Insights, US facilities data (DCMI Data), 22 Oct 2026; Data Center Onsite Power Generation Market and Data Center Gas Turbine Market reports. リンク